PP 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21
Disebut juga: PP 58/2023 · Peraturan Pemerintah Nomor 58 Tahun 2023 · PP TER PPh 21
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 25 halaman · HTML: halaman 1–25
Seluruh halaman PDF asli tersedia. Cakupan ini bukan sertifikasi transkripsi HTML kata demi kata.
SALINAN REPUBLIK INDONESIA
PERATURAN PEMERINTAH REPUBLIK INDONESIA
NOMOR 58 TAHUN 2023
TENTANG TARIF PEMOTONGAN PAJAK PENGHASILAN PASAL 21 ATAS PENGHASILAN SEHUBUNGAN DENGAN PEKERJAAN, JASA, ATAU KEGIATAN WAJIB PAJAK ORANG PRIBADI
DENGAN RAHMAT TUHAN YANG MAHA ESA
PRESIDEN REPUBLIK INDONESIA,
Menimbang:
a. bahwa tarif pajak penghasilan untuk Wajib Pajak orang pribadi dalam negeri telah diubah sebagaimana diatur dalam Pasal 17 ayat (1) huruf a Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, perlu dilakukan penyesuaian tarif pemotongan Pajak Penghasilan Pasal 21 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan Wajib Pajak orang pribadi;
b. bahwa dalam rangka memberikan kemudahan dan kesederhanaan pelaksanaan pemenuhan kewajiban perpajakan kepada Wajib Pajak atas pemotongan Pajak Penghasilan Pasal 21, termasuk bagi pejabat negara, pegawai negeri sipil, anggota tentara nasional Indonesia, anggota kepolisian negara Republik Indonesia, dan pensiunannya, perlu dilakukan penyesuaian terhadap mekanisme pemotongan dan pengenaan pajak penghasilan Pasal 21;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, serta untuk melaksanakan ketentuan Pasal 21 ayat (5) Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, perlu menetapkan Peraturan Pemerintah tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi;
Mengingat:
-
Pasal 5 ayat (2) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945;
-
Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (Lembaran Negara Republik Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran Negara Republik Indonesia Nomor 6736);
MEMUTUSKAN:
PERATURAN PEMERINTAH TENTANG TARIF PEMOTONGAN PAJAK PENGHASILAN PASAL 21 ATAS PENGHASILAN SEHUBUNGAN DENGAN PEKERJAAN, JASA, ATAU KEGIATAN WAJIB PAJAK ORANG PRIBADI.
Menetapkan:
BAB I — KETENTUAN UMUM
Pasal 1
Dalam Peraturan Pemerintah ini, yang dimaksud dengan:
-
Undang-Undang Pajak Penghasilan adalah Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
-
Pajak Penghasilan Pasal 21 adalah pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan dengan nama dan dalam bentuk apa pun yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sebagaimana diatur dalam Pasal 21 Undang-Undang Pajak Penghasilan.
-
Penghasilan Tidak Kena Pajak adalah batasan penghasilan Wajib Pajak orang pribadi yang tidak dikenai pajak sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
BAB II — TARIF PEMOTONGAN PAJAK PENGHASILAN PASAL 21 ATAS PENGHASILAN SEHUBUNGAN DENGAN PEKERJAAN, JASA, ATAU KEGIATAN
WAJIB PAJAK ORANG PRIBADI
Pasal 2
(1) Tarif pemotongan Pajak Penghasilan Pasal 21 terdiri atas:
a. tarif berdasarkan Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan; dan
b. tarif efektif pemotongan Pajak Penghasilan Pasal 21.
(2) Tarif efektif pemotongan Pajak Penghasilan Pasal 21 sebagaimana dimaksud pada ayat (1) huruf b terdiri atas: a. tarif
(3) Tarif efektif bulanan sebagaimana dimaksud pada ayat (2) huruf a dikategorikan berdasarkan besarnya Penghasilan Tidak Kena Pajak sesuai status perkawinan dan jumlah tanggungan Wajib Pajak pada awal tahun pajak.
(4) Kategori tarif efektif bulanan sebagaimana dimaksud pada ayat (3) terdiri atas:
a. kategori A diterapkan atas penghasilan bruto bulanan yang diterima atau diperoleh penerima penghasilan dengan status Penghasilan Tidak Kena Pajak:
-
tidak kawin tanpa tanggungan;
-
tidak kawin dengan jumlah tanggungan sebanyak 1 (satu) orang; atau
-
kawin tanpa tanggungan.
b. kategori B diterapkan atas penghasilan bruto bulanan yang diterima atau diperoleh penerima penghasilan dengan status Penghasilan Tidak Kena Pajak:
-
tidak kawin dengan jumlah tanggungan sebanyak 2 (dua) orang;
-
tidak kawin dengan jumlah tanggungan sebanyak 3 (tiga) orang;
-
kawin dengan jumlah tanggungan sebanyak 1 (satu) orang; atau
-
kawin dengan jumlah tanggungan sebanyak 2 (dua) orang.
c. kategori C diterapkan atas penghasilan bruto bulanan yang diterima atau diperoleh penerima penghasilan dengan status Penghasilan Tidak Kena Pajak kawin dengan jumlah tanggungan sebanyak 3 (tiga) orang.
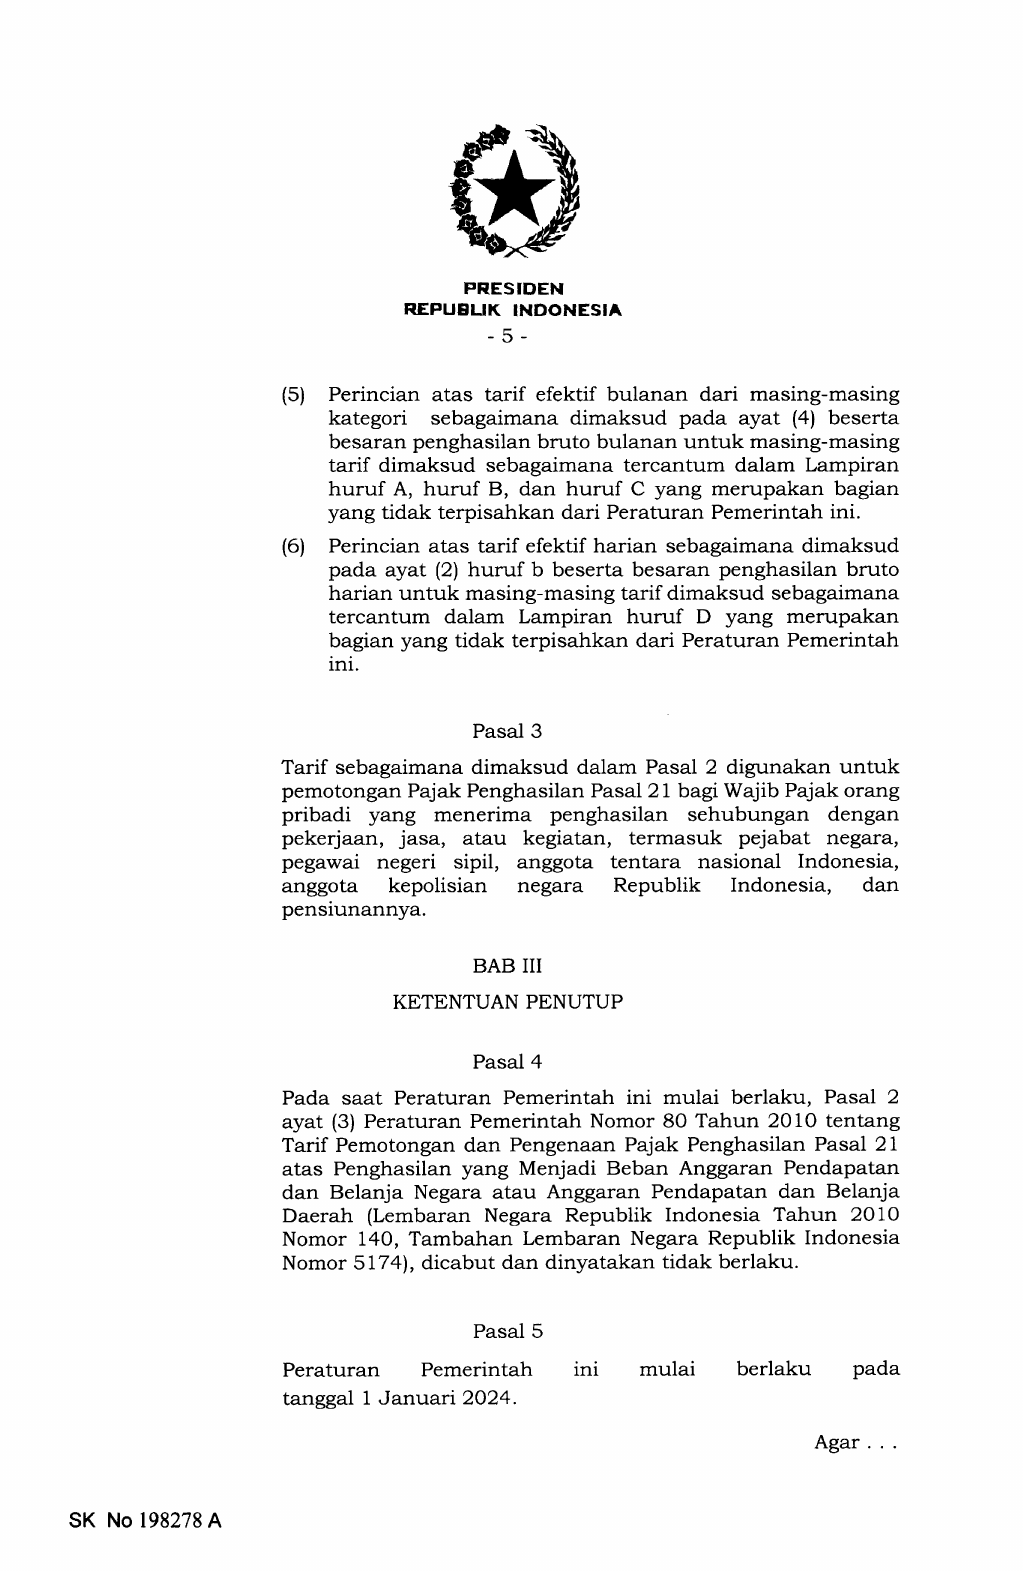
(5) Perincian atas tarif efektif bulanan dari masing-masing kategori sebagaimana dimaksud pada ayat (4) beserta besaran penghasilan bruto bulanan untuk masing-masing tarif dimaksud sebagaimana tercantum dalam Lampiran huruf A, huruf B, dan huruf C yang merupakan bagian yang tidak terpisahkan dari Peraturan Pemerintah ini.
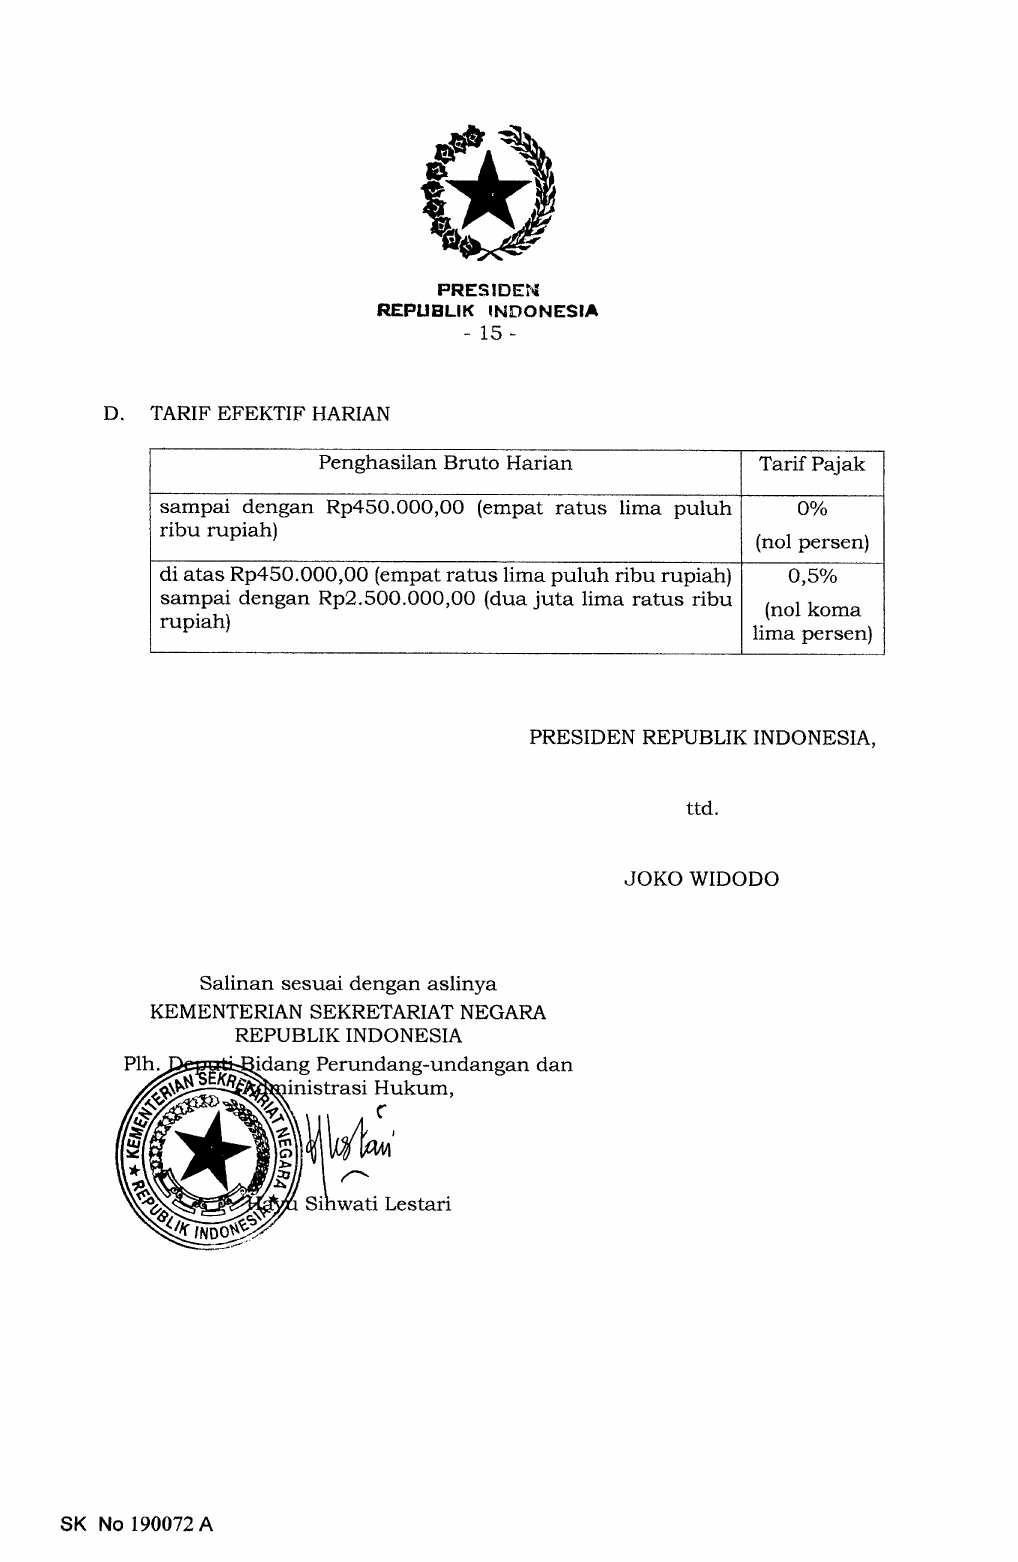
(6) Perincian atas tarif efektif harian sebagaimana dimaksud pada ayat (2) huruf b beserta besaran penghasilan bruto harian untuk masing-masing tarif dimaksud sebagaimana tercantum dalam Lampiran huruf D yang merupakan bagian yang tidak terpisahkan dari Peraturan Pemerintah ini.
Pasal 3
Tarif sebagaimana dimaksud dalam Pasal 2 digunakan untuk pemotongan Pajak Penghasilan Pasal 21 bagi Wajib Pajak orang pribadi yang menerima penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan, termasuk pejabat negara, pegawai negeri sipil, anggota tentara nasional Indonesia, anggota kepolisian negara Republik Indonesia, dan pensiunannya.
BAB III — KETENTUAN PENUTUP
Pasal 4
Pada saat Peraturan Pemerintah ini mulai berlaku, Pasal 2 ayat (3) Peraturan Pemerintah Nomor 80 Tahun 2010 tentang Tarif Pemotongan dan Pengenaan Pajak Penghasilan Pasal 21 atas Penghasilan yang Menjadi Beban Anggaran Pendapatan dan Belanja Negara atau Anggaran Pendapatan dan Belanja Daerah (Lembaran Negara Republik Indonesia Tahun 2010 Nomor 140, Tambahan Lembaran Negara Republik Indonesia Nomor 5174), dicabut dan dinyatakan tidak berlaku.
Pasal 5
Peraturan Pemerintah ini mulai berlaku pada tanggal 1 Januari 2024.
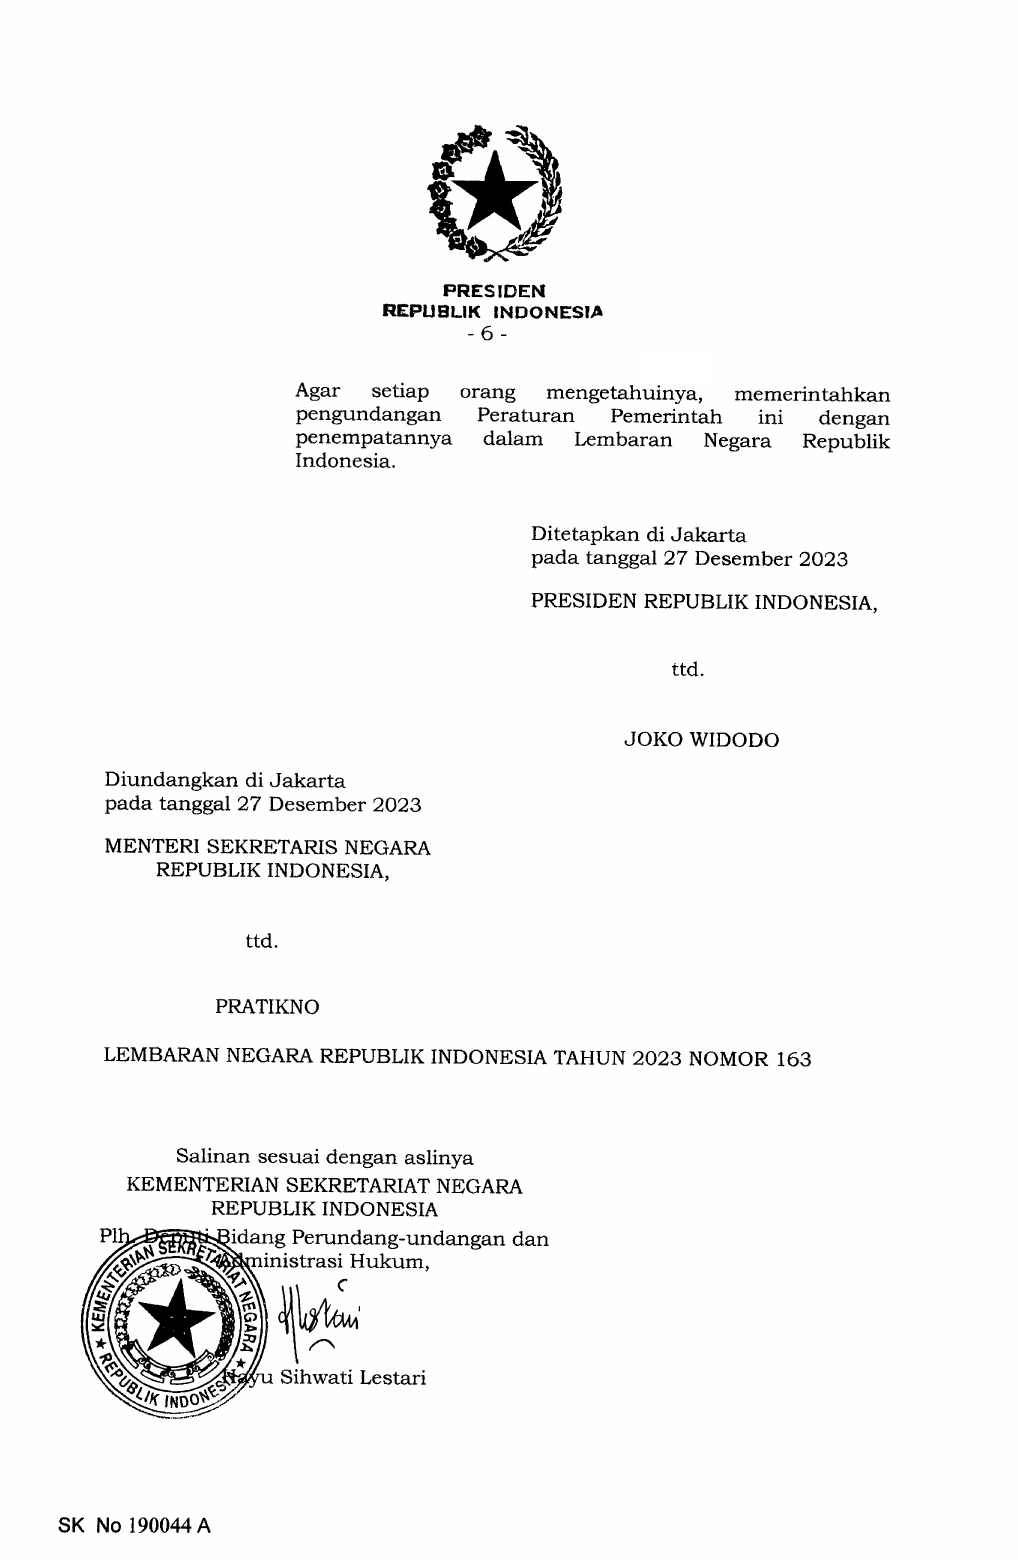
Agar setiap orang mengetahui, memerintahkan pengundangan Peraturan Pemerintah ini dengan penempatannya dalam Lembaran Negara Republik Indonesia.
Ditetapkan di Jakarta,
pada tanggal 27 Desember 2023
PRESIDEN REPUBLIK INDONESIA,
ttd. JOKO WIDODO
Diundangkan di Jakarta,
pada tanggal 27 Desember 2023
MENTERI SEKRETARIS NEGARA REPUBLIK INDONESIA,
ttd. PRATIKNO
LEMBARAN NEGARA REPUBLIK INDONESIA TAHUN 2023 NOMOR 163
Salinan sesuai dengan aslinya
KEMENTERIAN SEKRETARIAT NEGARA REPUBLIK INDONESIA
dang Perundang-undangan dan strasi Hukum,
Sihwati Lestari
PENJELASAN
ATAS PERATURAN PEMERINTAH REPUBLIK INDONESIA NOMOR 58 TAHUN 2023 TENTANG TARIF PEMOTONGAN PAJAK PENGHASILAN PASAL 21 ATAS PENGHASILAN SEHUBUNGAN DENGAN PEKERJAAN, JASA, ATAU KEGIATAN WAJIB PAJAK ORANG PRIBADI
I. UMUM
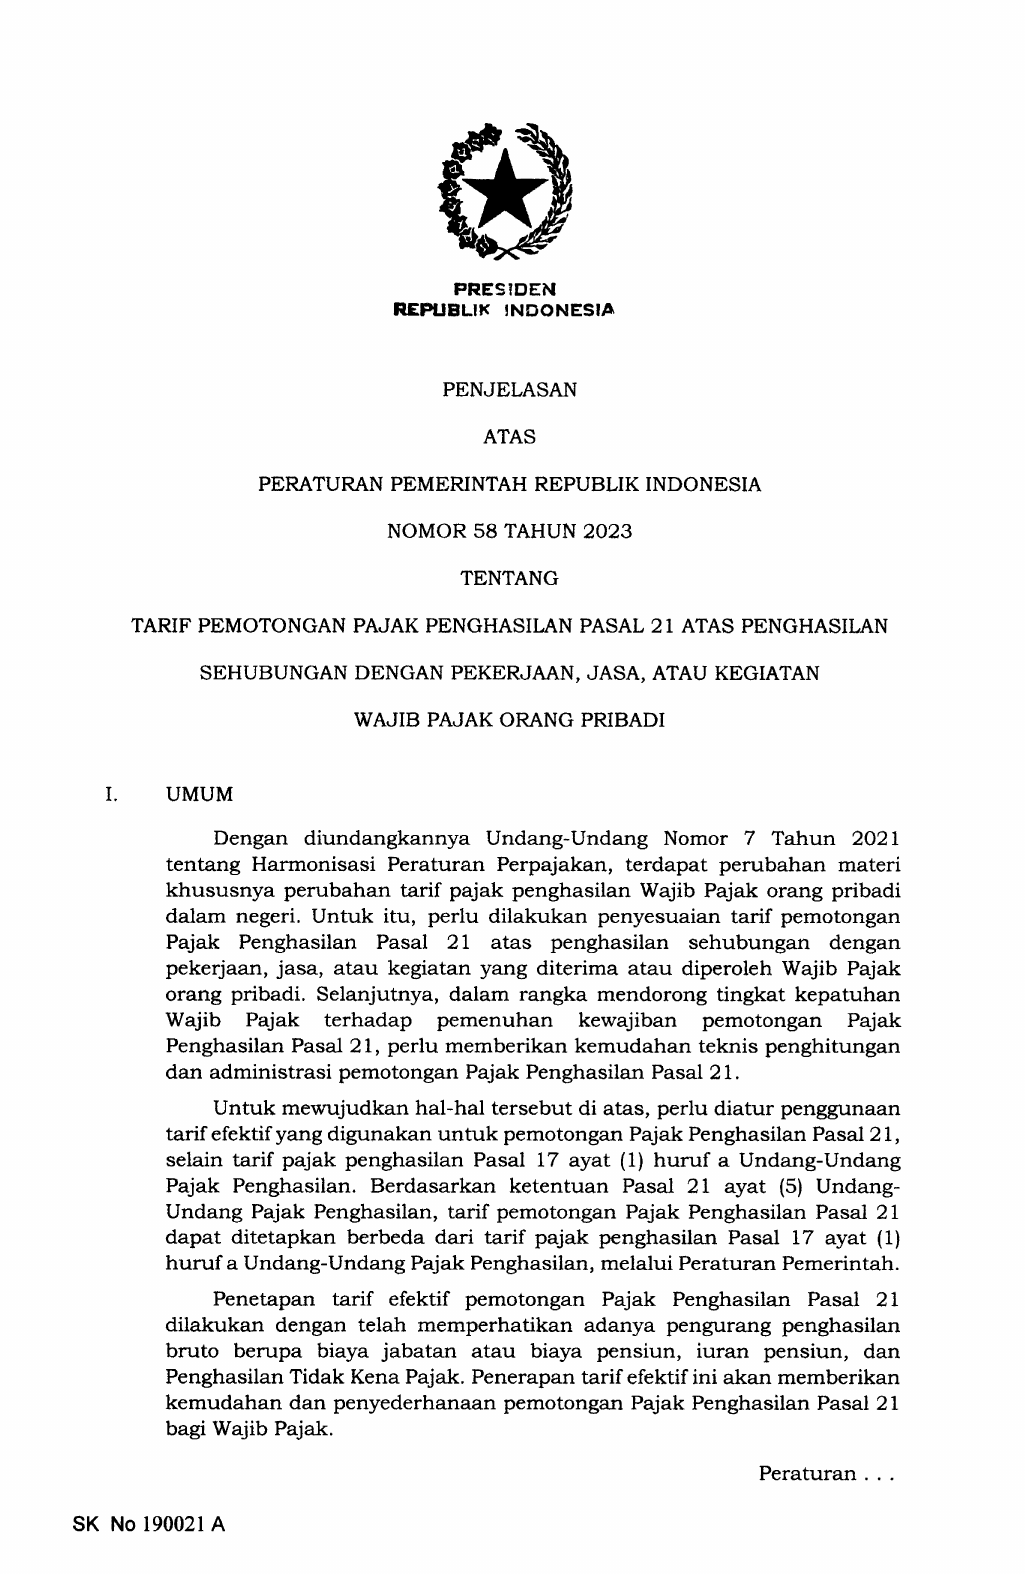
Dengan diundangkannya Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, terdapat perubahan materi khususnya perubahan tarif pajak penghasilan Wajib Pajak orang pribadi dalam negeri. Untuk itu, perlu dilakukan penyesuaian tarif pemotongan Pajak Penghasilan Pasal 21 atas sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima atau diperoleh Wajib Pajak orang pribadi.
Selanjutnya, dalam rangka mendorong tingkat kepatuhan Wajib Pajak terhadap pemenuhan kewajiban pemotongan Pajak Penghasilan Pasal 21, perlu memberikan kemudahan teknis perhitungan dan administrasi pemotongan Pajak Penghasilan Pasal 21.
Untuk mewujudkan hal-hal tersebut di atas, perlu diatur penggunaan tarif efektif yang digunakan untuk pemotongan Pajak Penghasilan Pasal 21, selain tarif pajak penghasilan Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan.
Berdasarkan ketentuan Pasal 21 ayat (5) Undang-Undang Pajak Penghasilan, tarif pemotongan Pajak Penghasilan Pasal 21 dapat ditetapkan berbeda dari tarif pajak penghasilan Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan, melalui Peraturan Pemerintah.
Penetapan tarif efektif pemotongan Pajak Penghasilan Pasal 21 dilakukan dengan telah memperhatikan adanya pengurang penghasilan bruto berupa biaya jabatan atau biaya pensiun, iuran pensiun, dan Penghasilan Tidak Kena Pajak. Penerapan tarif efektif ini akan memberikan kemudahan dan penyederhanaan bagi Wajib Pajak.
Pajak Penghasilan Pasal 21
Peraturan Pemerintah ini mengatur mengenai tarif pemotongan Pajak Penghasilan Pasal 21 berupa tarif Pasal 17 ayat (1) huruf a dan tarif efektif yang digunakan bagi Wajib Pajak orang pribadi yang menerima penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan, termasuk pejabat negara, pegawai negeri sipil, anggota tentara nasional Indonesia, anggota kepolisian negara Republik Indonesia, dan pensiunannya.
II. PASAL DEMI PASAL
Pasal 1
Cukup jelas.
Pasal 2
Ayat (1)
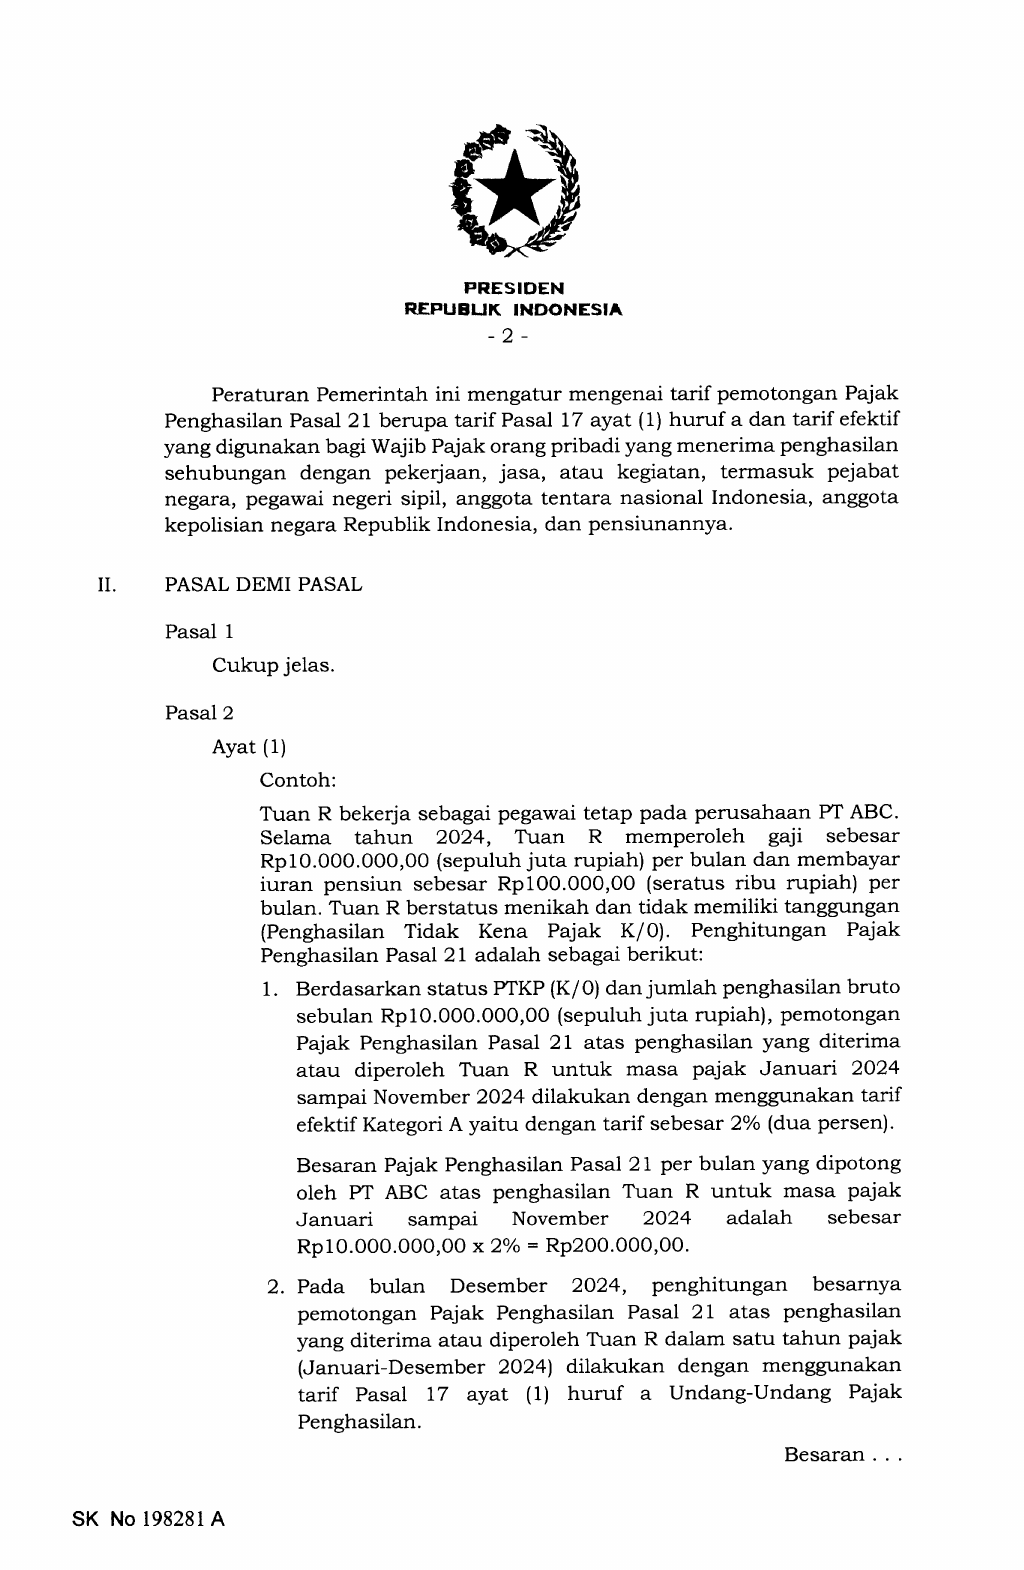
Contoh: Tuan R bekerja sebagai pegawai tetap pada perusahaan PT ABC. Gaji sebesar Rp10.000.000,00 (sepuluh juta rupiah) per bulan dan membayar iuran pensiun sebesar Rp100.000,00 (seratus ribu rupiah) per bulan. Tuan R berstatus menikah dan tidak memiliki tanggungan (Penghasilan Tidak Kena Pajak K/0). Penghitungan Pajak Penghasilan Pasal 21 adalah sebagai berikut:
-
Berdasarkan status PTKP (K/0) dan jumlah penghasilan bruto sebulan Rp10.000.000,00 (sepuluh juta rupiah), pemotongan Pajak Penghasilan Pasal 21 atas penghasilan yang diterima atau diperoleh Tuan R untuk masa pajak Januari 2024 sampai November 2024 dilakukan dengan menggunakan tarif efektif Kategori A yaitu dengan tarif sebesar 2% (dua persen). Besaran Pajak Penghasilan Pasal 21 per bulan yang dipotong oleh PT ABC atas penghasilan Tuan R untuk masa pajak Januari sampai November 2024 adalah sebesar Rp10.000.000,00 x 2% = Rp200.000,00.
-
Pada bulan Desember 2024, penghitungan besarnya pemotongan Pajak Penghasilan Pasal 21 atas penghasilan yang diterima atau diperoleh Tuan R dalam satu tahun pajak (Januari-Desember 2024) dilakukan dengan menggunakan tarif Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan.
Selama tahun 2024, Tuan R INDO 3-
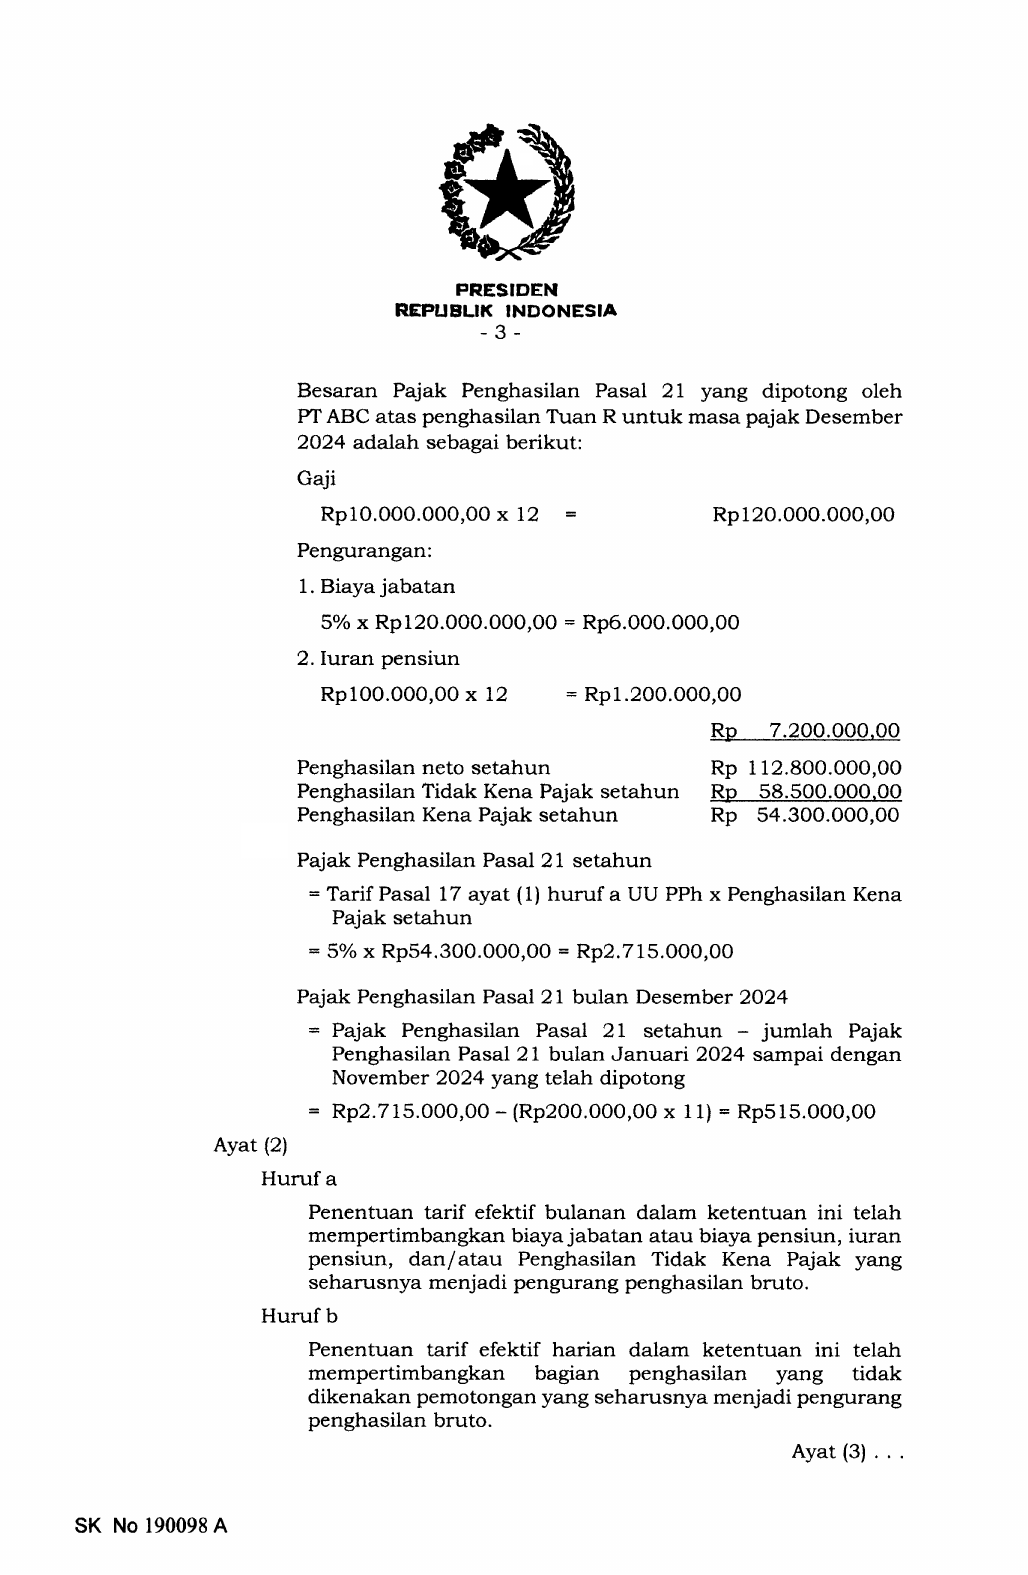
Besaran Pajak Pasal 21 yang dipotong oleh PT ABC atas penghasilan Tuan R untuk masa pajak Desember 2024 adalah sebagai berikut:
Gaji Rp10.000.000,00 x 12 = Rp120.000.000,00
-
Biaya jabatan 5% x Rp120.000.000,00 = Rp6.000.000,00
-
Iuran pensiun Rp100.000,00 x 12 = Rp1.200.000,00
-
Penghasilan neto setahun
Penghasilan Tidak Kena Pajak setahun
Penghasilan Kena Pajak setahun
Rp112.800.000,00
Rp54.300.000,00
Pajak Penghasilan Pasal 21 setahun = Tarif Pasal 17 ayat (1) huruf a UU PPh x Penghasilan Kena Pajak setahun = 5% x Rp54.300.000,00 = Rp2.715.000,00.
Pajak Penghasilan Pasal 21 bulan Desember 2024 = Pajak Penghasilan Pasal 21 setahun - jumlah Pajak Penghasilan Pasal 21 bulan Januari 2024 sampai dengan November 2024 yang telah dipotong = Rp2.715.000,00 - (Rp200.000,00 x 11) = Rp515.000,00
Ayat (2)
Huruf a
Penentuan tarif efektif bulanan dalam ketentuan ini telah mempertimbangkan biaya jabatan atau biaya pensiun, iuran pensiun, dan/atau Penghasilan Tidak Kena Pajak yang seharusnya menjadi pengurang penghasilan bruto.
Huruf b
Penentuan tarif efektif harian dalam ketentuan ini telah mempertimbangkan bagian penghasilan yang tidak dikenakan pemotongan yang seharusnya menjadi pengurang penghasilan bruto.
Ayat (3)
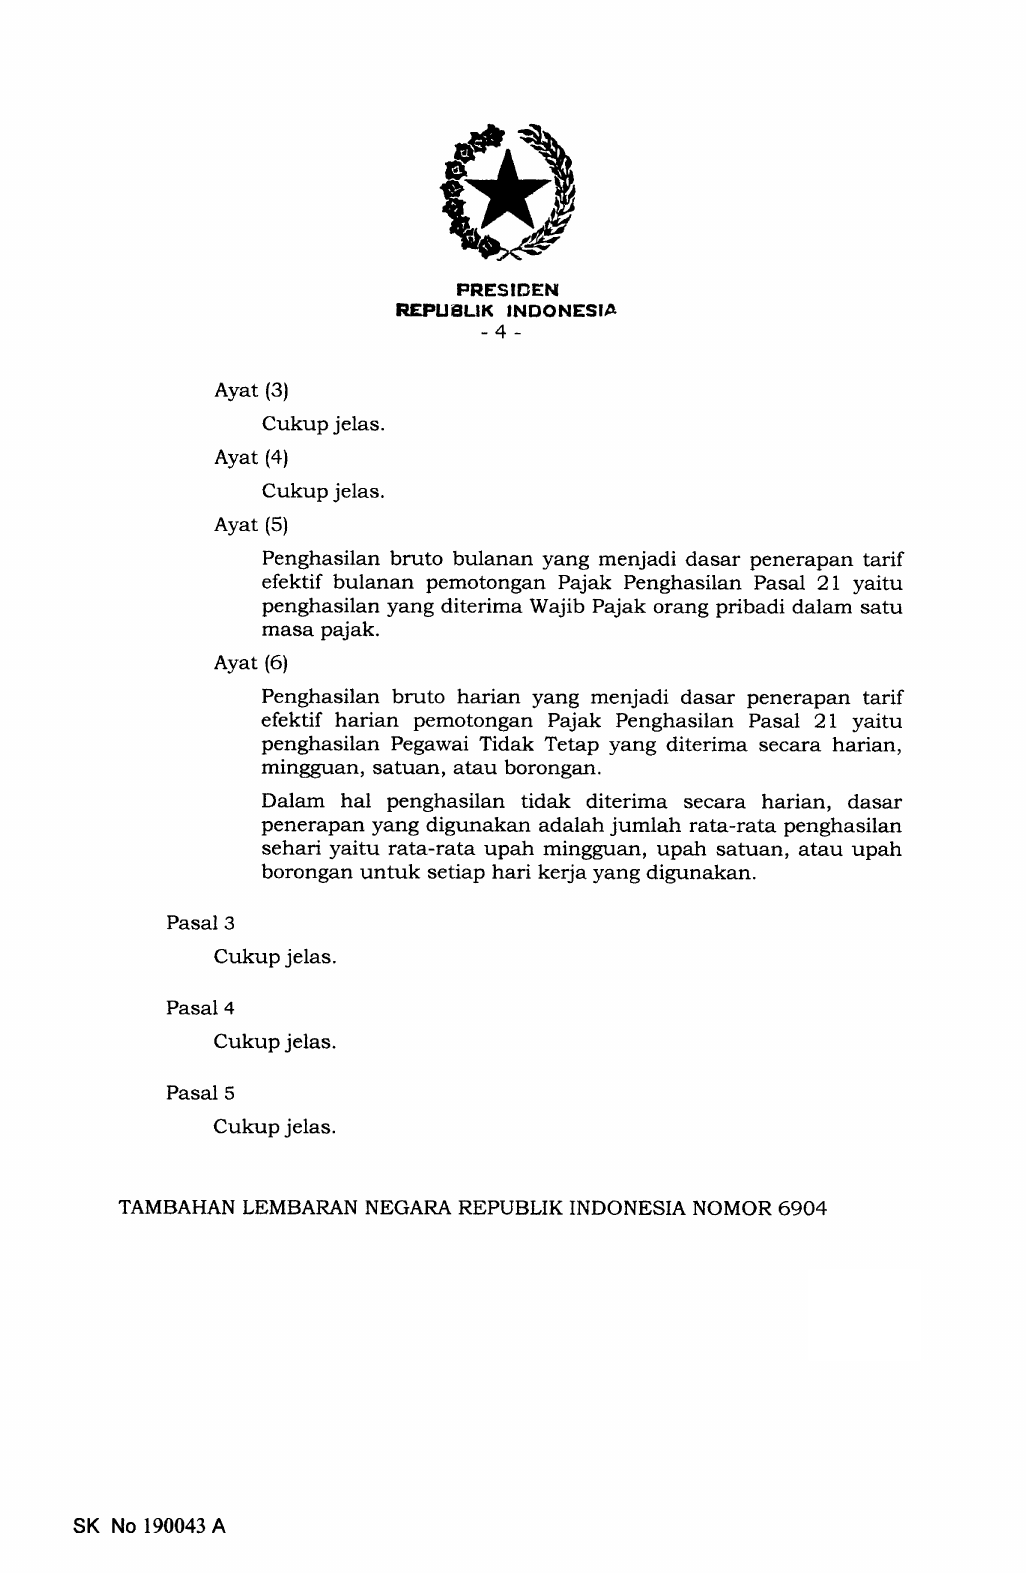
Cukup jelas.
Ayat (4)
Cukup jelas.
Ayat (5)
Ayat (6)
Penghasilan bruto bulanan yang menjadi dasar penerapan tarif efektif bulanan pemotongan Pajak Penghasilan Pasal 21 yaitu penghasilan yang diterima Wajib Pajak orang pribadi dalam satu masa pajak. Penghasilan bruto harian yang menjadi dasar penerapan tarif efektif harian pemotongan Pajak Penghasilan Pasal 21 yaitu penghasilan Pegawai tidak tetap yang diterima secara harian, mingguan, satuan, atau borongan. Dalam hal penghasilan tidak diterima secara harian, dasar penerapan yang digunakan adalah jumlah rata-rata penghasilan sehari yaitu rata-rata upah mingguan, upah satuan, atau upah borongan untuk setiap hari kerja yang digunakan.
Pasal 3
Cukup jelas.
Pasal 4
Cukup jelas.
Pasal 5
Cukup jelas.
TAMBAHAN LEMBARAN NEGARA REPUBLIK INDONESIA NOMOR 6904
LAMPIRAN
PERATURAN PEMERINTAH REPUBLIK INDONESIA NOMOR 58 TAHUN 2023 TENTANG TARIF PEMOTONGAN PAJAK PENGHASILAN PASAL 21 ATAS PENGHASILAN SEHUBUNGAN DENGAN PEKERJAAN, JASA, ATAU KEGIATAN WAJIB PAJAK ORANG PRIBADI
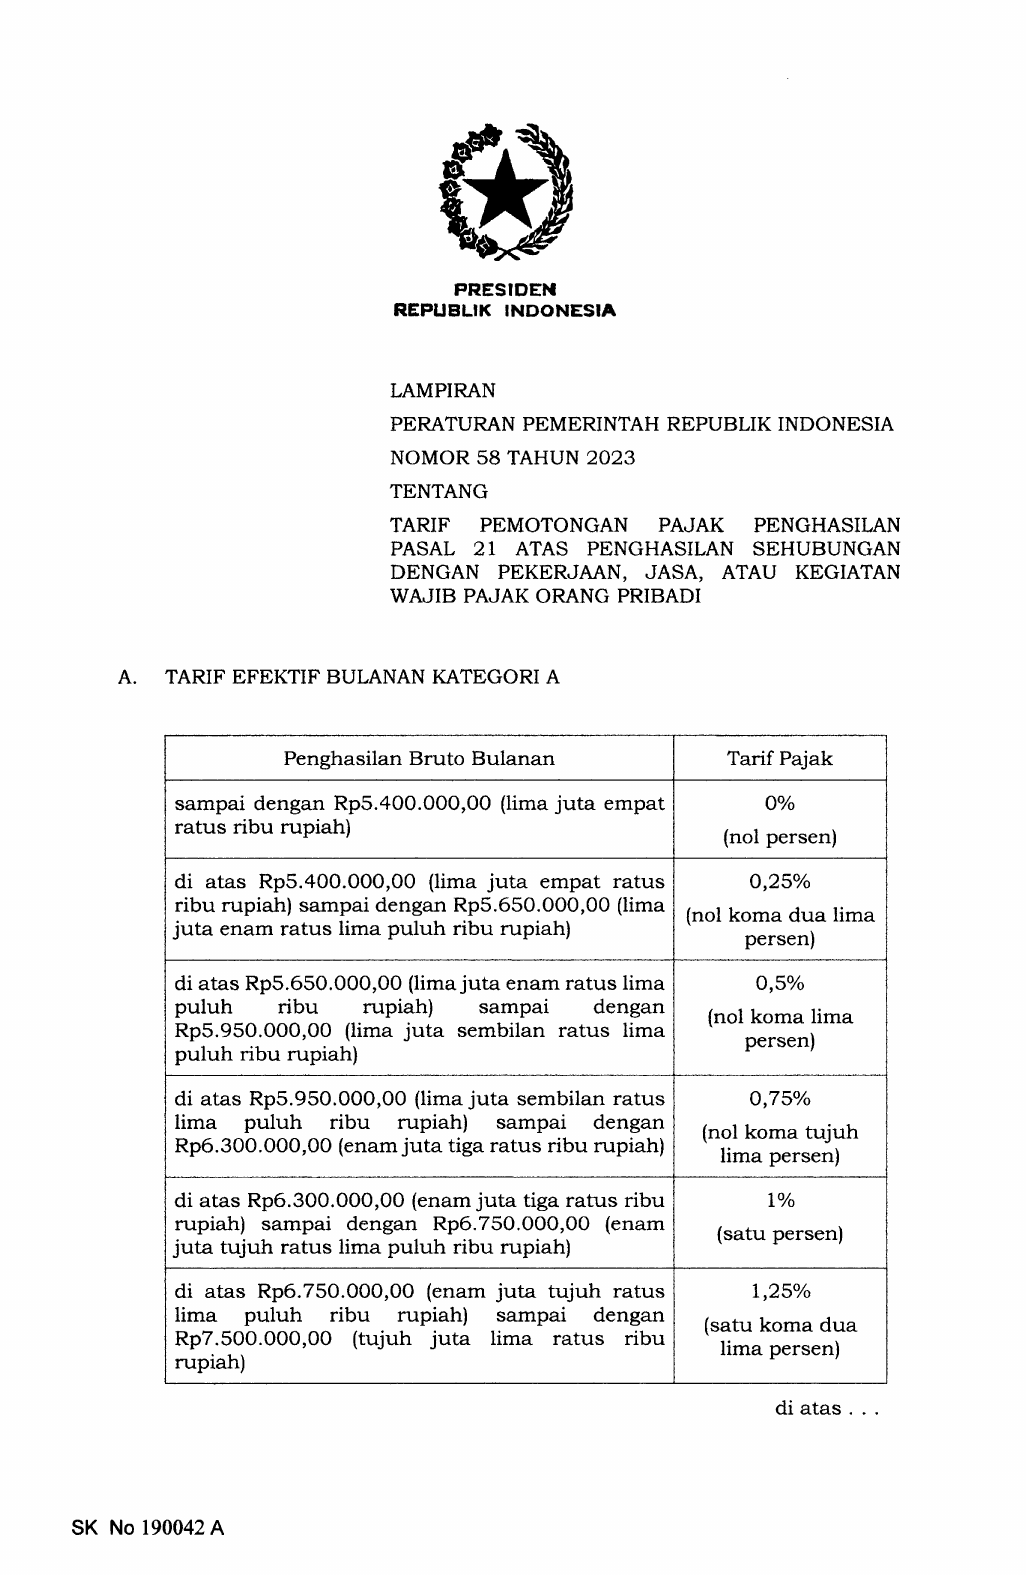
A. TARIF EFEKTIF BULANAN KATEGORI A
Penghasilan Bruto Bulanan
Tarif Pajak
sampai dengan Rp5.400.000,00 (lima juta empat ratus ribu rupiah) 0% (nol persen)
di atas Rp5.400.000,00 (lima juta empat ratus ribu rupiah) sampai dengan Rp5.650.000,00 (lima juta enam ratus lima puluh ribu rupiah) 0,25% (nol koma dua lima persen)
di atas Rp5.650.000,00 (lima juta enam ratus lima puluh ribu rupiah) sampai dengan Rp5.950.000,00 (lima juta sembilan ratus lima puluh ribu rupiah) 0,5% (nol koma lima persen)
di atas Rp5.950.000,00 (lima juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp6.300.000,00 (enam juta tiga ratus ribu rupiah) 0,75% (nol koma tujuh lima persen)
di atas Rp6.300.000,00 (enam juta tiga ratus ribu rupiah) sampai dengan Rp6.750.000,00 (enam juta tujuh ratus lima puluh ribu rupiah) 1% (satu persen)
di atas Rp6.750.000,00 (enam juta tujuh ratus lima puluh ribu rupiah) sampai dengan Rp7.500.000,00 (tujuh juta lima ratus ribu rupiah) 1,25% (satu koma dua lima persen)
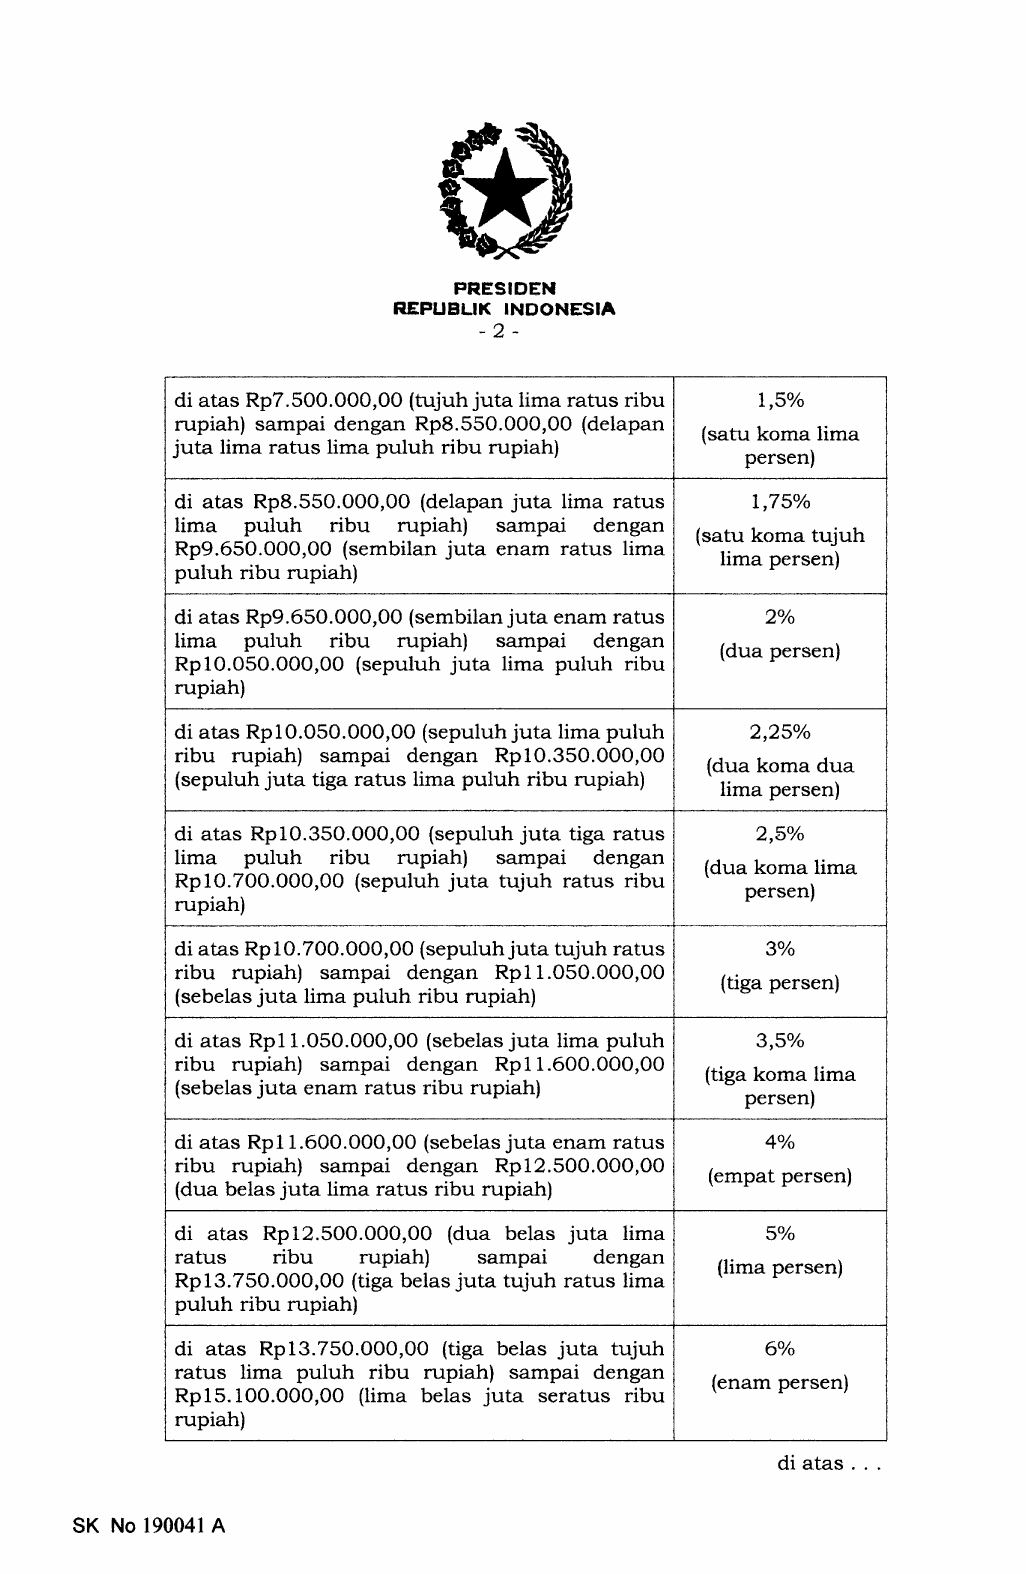
di atas Rp7.500.000,00 (tujuh juta lima ratus ribu rupiah) sampai dengan Rp8.550.000,00 (delapan juta lima ratus lima puluh ribu rupiah) 1,5% (satu koma lima persen)
di atas Rp8.550.000,00 (delapan juta lima ratus lima puluh ribu rupiah) sampai dengan Rp9.650.000,00 (sembilan juta enam ratus lima puluh ribu rupiah) 1,75% (satu koma tujuh lima persen)
di atas Rp9.650.000,00 (sembilan juta enam ratus lima puluh ribu rupiah) sampai dengan Rp10.050.000,00 (sepuluh juta lima puluh ribu rupiah) 2% (dua persen)
di atas Rp10.050.000,00 (sepuluh juta lima puluh ribu rupiah) sampai dengan Rp10.350.000,00 (sepuluh juta tiga ratus lima puluh ribu rupiah) 2,25% (dua koma dua lima persen)
di atas Rp10.350.000,00 (sepuluh juta tiga ratus lima puluh ribu rupiah) sampai dengan Rp10.700.000,00 (sepuluh juta tujuh ratus ribu rupiah) 2,5% (dua koma lima persen)
di atas Rp10.700.000,00 (sepuluh juta tujuh ratus ribu rupiah) sampai dengan Rp11.050.000,00 (sebelas juta lima puluh ribu rupiah) 3% (tiga persen)
di atas Rp11.050.000,00 (sebelas juta lima puluh ribu rupiah) sampai dengan Rp11.600.000,00 (sebelas juta enam ratus ribu rupiah) 3,5% (tiga koma lima persen)
di atas Rp11.600.000,00 (sebelas juta enam ratus ribu rupiah) sampai dengan Rp12.500.000,00 (dua belas juta lima ratus ribu rupiah) 4% (empat persen)
di atas Rp12.500.000,00 (dua belas juta lima ratus ribu rupiah) sampai dengan Rp13.750.000,00 (tiga belas juta tujuh ratus lima puluh ribu rupiah) 5% (lima persen)
di atas Rp13.750.000,00 (tiga belas juta tujuh ratus lima puluh ribu rupiah) sampai dengan Rp15.100.000,00 (lima belas juta seratus ribu rupiah) 6% (enam persen)
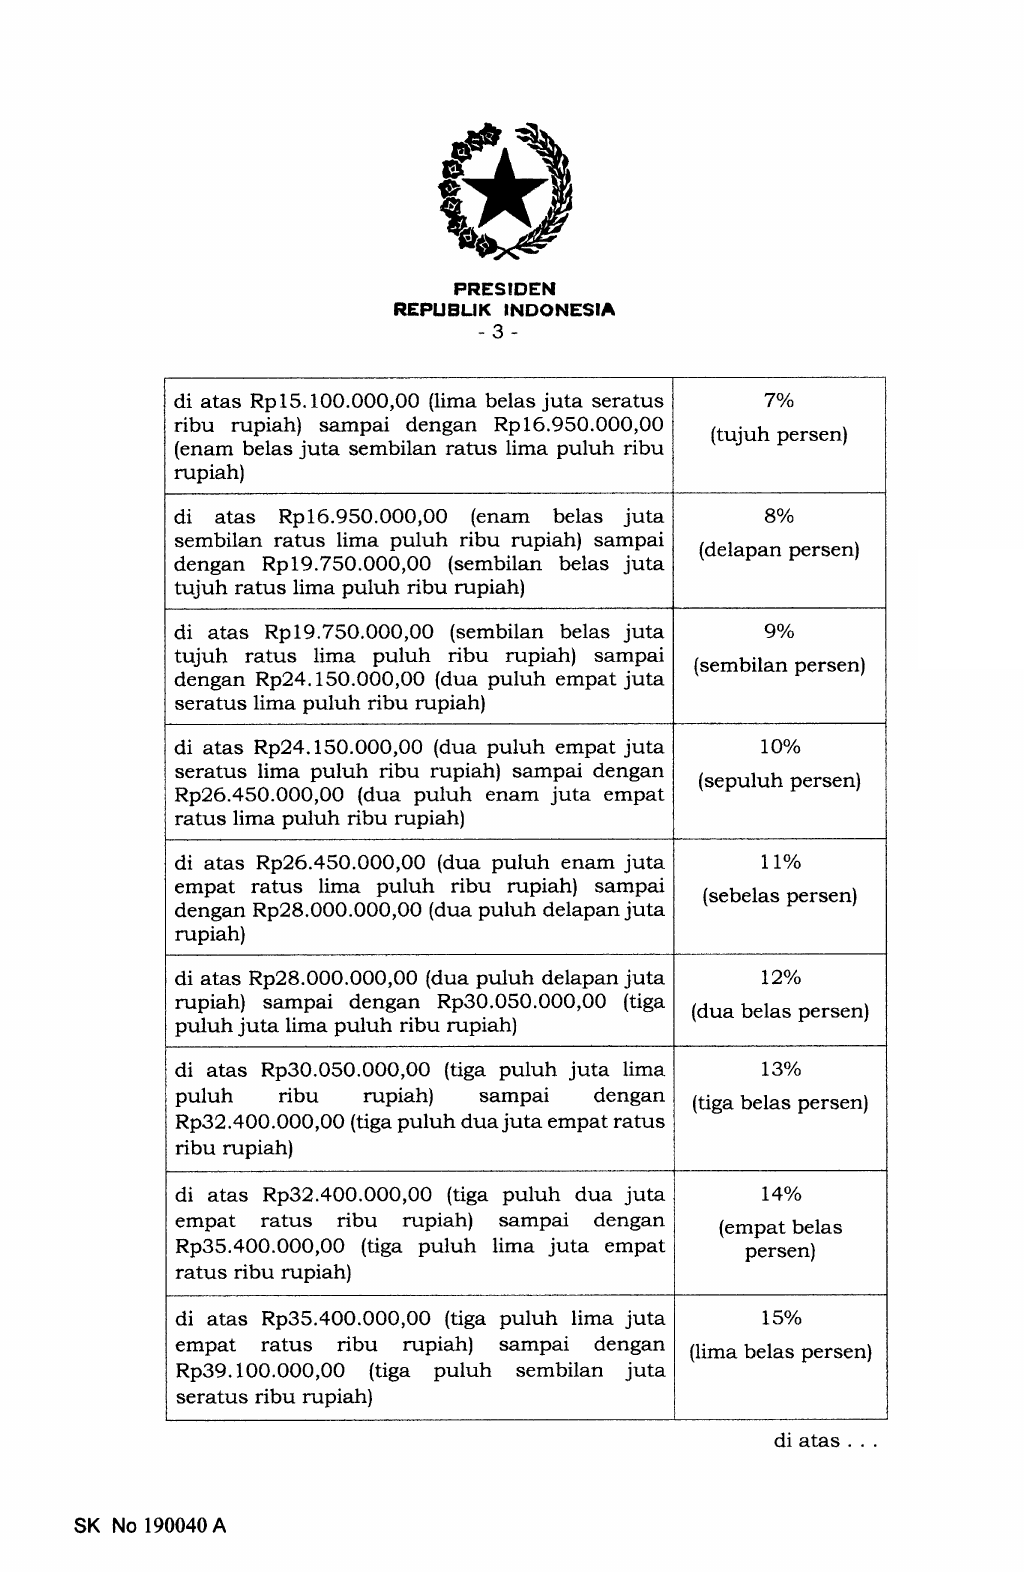
di atas Rp15.100.000,00 (lima belas juta seratus ribu rupiah) sampai dengan Rp16.950.000,00 (enam belas juta sembilan ratus lima puluh ribu rupiah) 7% (tujuh persen)
di atas Rp16.950.000,00 (enam belas juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp19.750.000,00 (sembilan belas juta tujuh ratus lima puluh ribu rupiah) 8% (delapan persen)
di atas Rp19.750.000,00 (sembilan belas juta tujuh ratus lima puluh ribu rupiah) sampai dengan Rp24.150.000,00 (dua puluh empat juta seratus lima puluh ribu rupiah) 9% (sembilan persen)
di atas Rp24.150.000,00 (dua puluh empat juta seratus lima puluh ribu rupiah) sampai dengan Rp26.450.000,00 (dua puluh enam juta empat ratus lima puluh ribu rupiah) 10% (sepuluh persen)
di atas Rp26.450.000,00 (dua puluh enam juta empat ratus lima puluh ribu rupiah) sampai dengan Rp28.000.000,00 (dua puluh delapan juta rupiah) 11% (sebelas persen)
di atas Rp28.000.000,00 (dua puluh delapan juta rupiah) sampai dengan Rp30.050.000,00 (tiga puluh juta lima puluh ribu rupiah) 12% (dua belas persen)
di atas Rp30.050.000,00 (tiga puluh juta lima puluh ribu rupiah) sampai dengan Rp32.400.000,00 (tiga puluh dua juta empat ratus ribu rupiah) 13% (tiga belas persen)
di atas Rp32.400.000,00 (tiga puluh dua juta empat ratus ribu rupiah) sampai dengan Rp35.400.000,00 (tiga puluh lima juta empat ratus ribu rupiah) 14% (empat belas persen)
di atas Rp35.400.000,00 (tiga puluh lima juta empat ratus ribu rupiah) sampai dengan Rp39.100.000,00 (tiga puluh sembilan juta seratus ribu rupiah) 15% (lima belas persen)
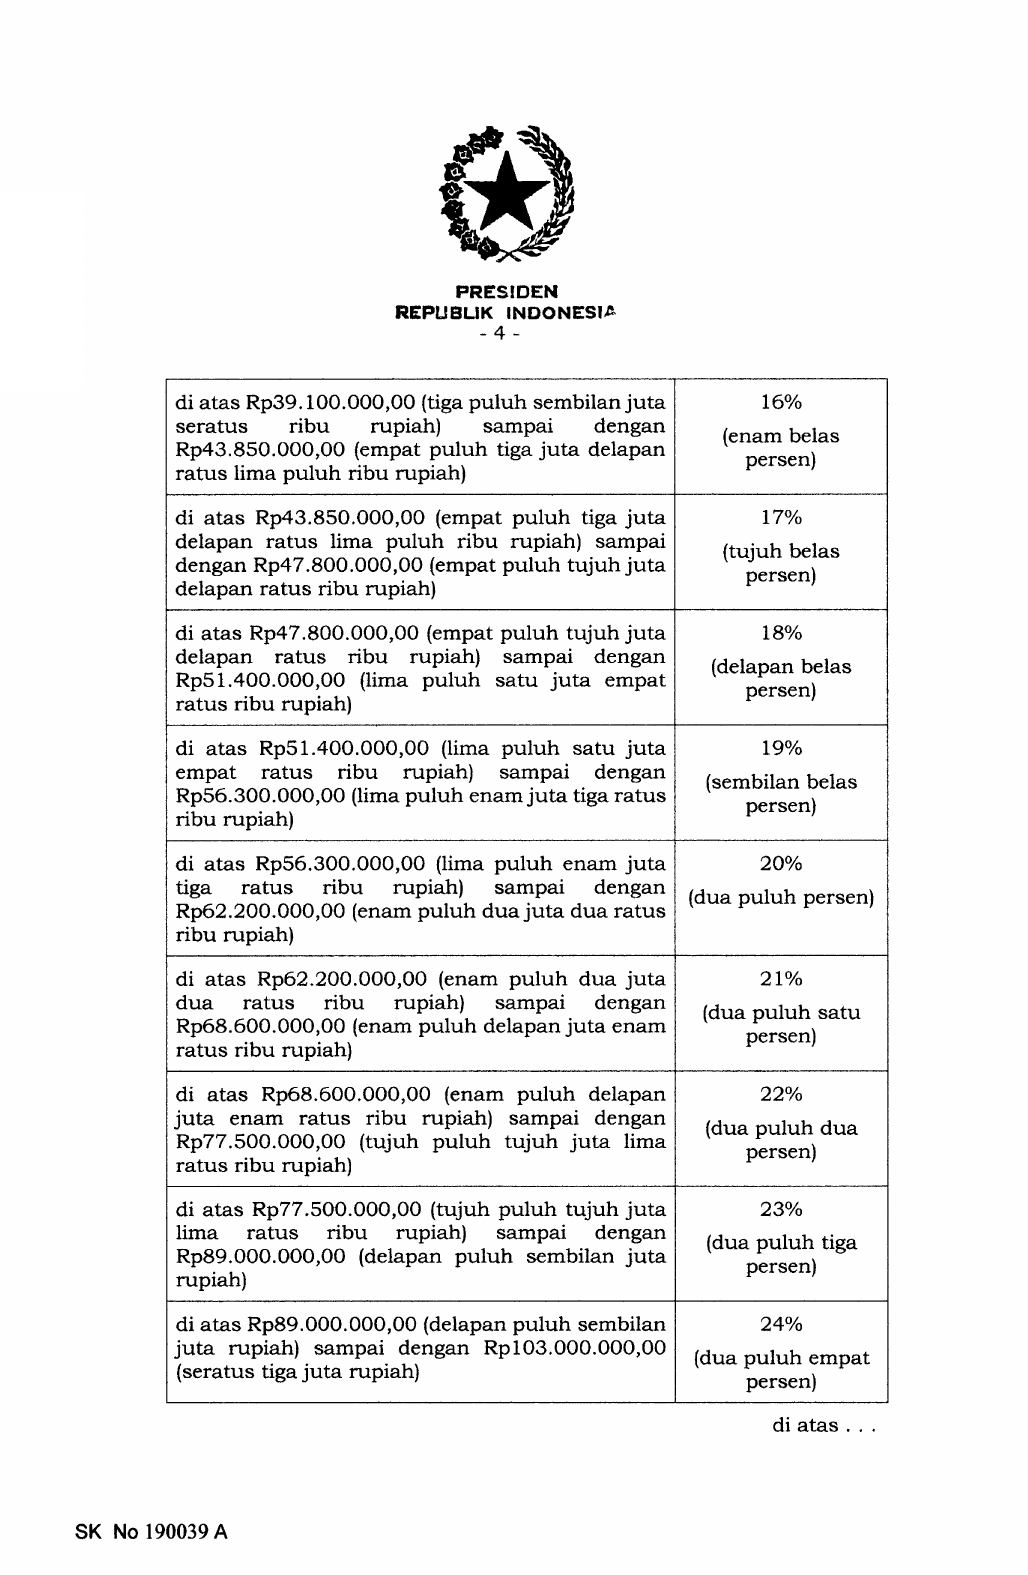
di atas Rp39.100.000,00 (tiga puluh sembilan juta seratus ribu rupiah) sampai dengan Rp43.850.000,00 (empat puluh tiga juta delapan ratus lima puluh ribu rupiah) 16% (enam belas persen)
di atas Rp43.850.000,00 (empat puluh tiga juta delapan ratus lima puluh ribu rupiah) sampai dengan Rp47.800.000,00 (empat puluh tujuh juta delapan ratus ribu rupiah) 17% (tujuh belas persen)
di atas Rp47.800.000,00 (empat puluh tujuh juta delapan ratus ribu rupiah) sampai dengan Rp51.400.000,00 (lima puluh satu juta empat ratus ribu rupiah) 18% (delapan belas persen)
di atas Rp51.400.000,00 (lima puluh satu juta empat ratus ribu rupiah) sampai dengan Rp56.300.000,00 (lima puluh enam juta tiga ratus ribu rupiah) 19% (sembilan belas persen)
di atas Rp56.300.000,00 (lima puluh enam juta tiga ratus ribu rupiah) sampai dengan Rp62.200.000,00 (enam puluh dua juta dua ratus ribu rupiah) 20% (dua puluh persen)
di atas Rp62.200.000,00 (enam puluh dua juta dua ratus ribu rupiah) sampai dengan Rp68.600.000,00 (enam puluh delapan juta enam ratus ribu rupiah) 21% (dua puluh satu persen)
di atas Rp68.600.000,00 (enam puluh delapan juta enam ratus ribu rupiah) sampai dengan Rp77.500.000,00 (tujuh puluh tujuh juta lima ratus ribu rupiah) 22% (dua puluh dua persen)
di atas Rp77.500.000,00 (tujuh puluh tujuh juta lima ratus ribu rupiah) sampai dengan Rp89.000.000,00 (delapan puluh sembilan juta rupiah) 23% (dua puluh tiga persen)
di atas Rp89.000.000,00 (delapan puluh sembilan juta rupiah) sampai dengan Rp103.000.000,00 (seratus tiga juta rupiah) 24% (dua puluh empat persen)
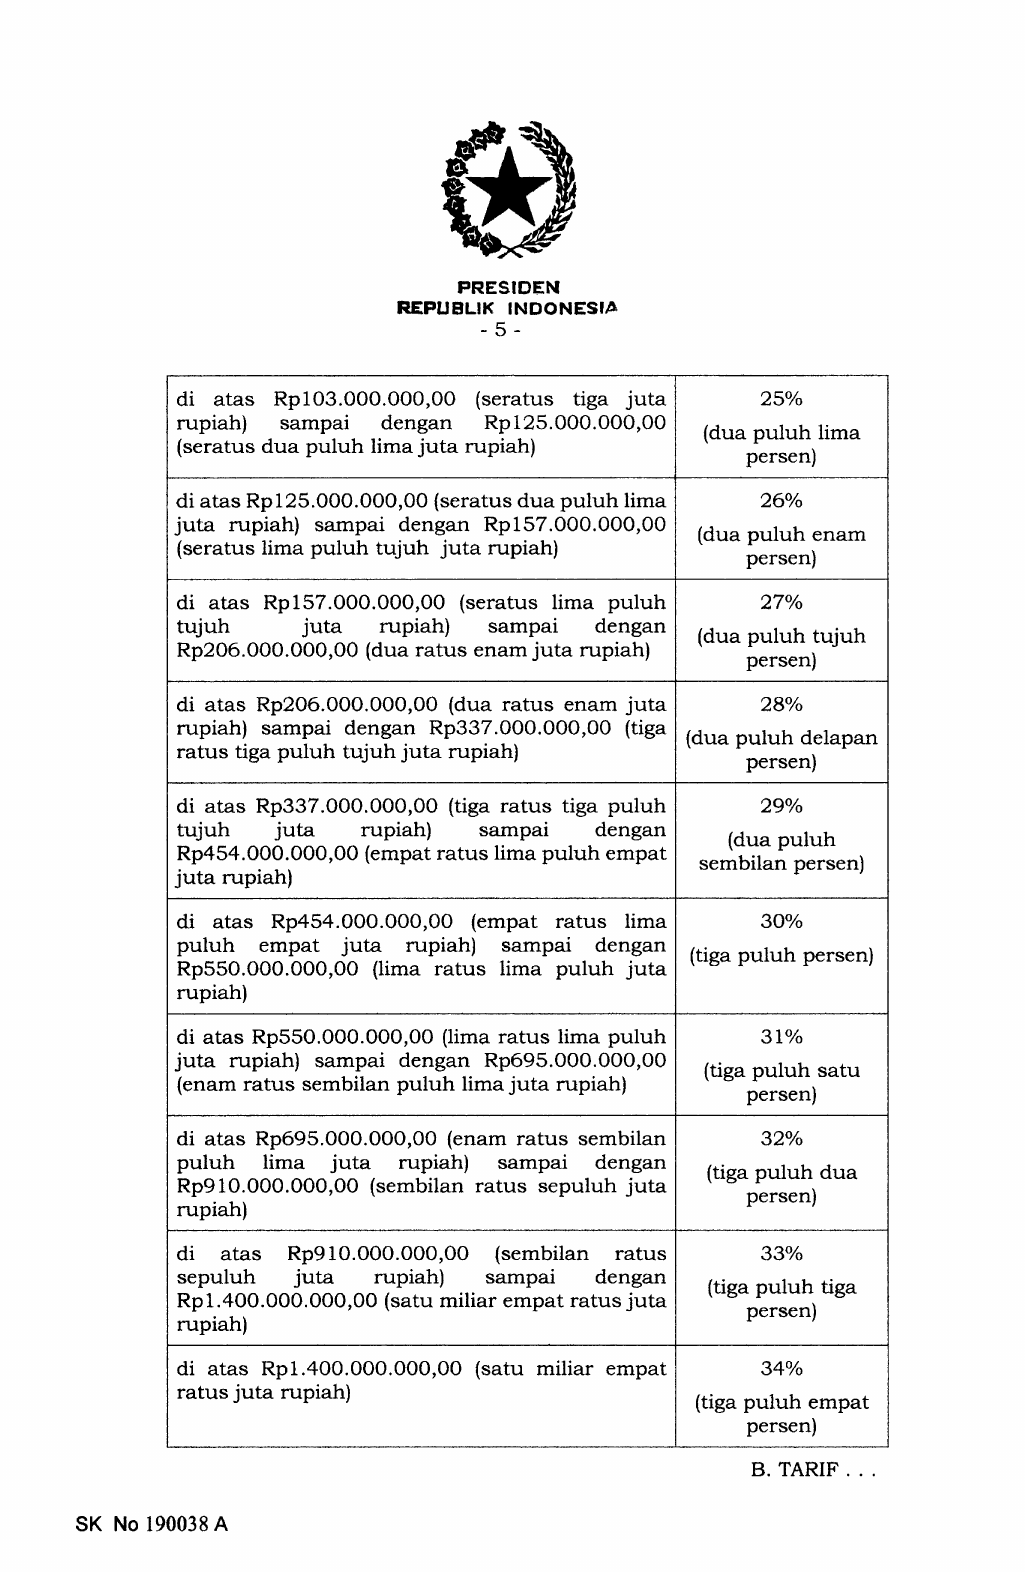
di atas Rp103.000.000,00 (seratus tiga juta rupiah) sampai dengan Rp125.000.000,00 (seratus dua puluh lima juta rupiah) 25% (dua puluh lima persen)
di atas Rp125.000.000,00 (seratus dua puluh lima juta rupiah) sampai dengan Rp157.000.000,00 (seratus lima puluh tujuh juta rupiah) 26% (dua puluh enam persen)
di atas Rp157.000.000,00 (seratus lima puluh tujuh juta rupiah) sampai dengan Rp206.000.000,00 (dua ratus enam juta rupiah) 27% (dua puluh tujuh persen)
di atas Rp206.000.000,00 (dua ratus enam juta rupiah) sampai dengan Rp337.000.000,00 (tiga ratus tiga puluh tujuh juta rupiah) 28% (dua puluh delapan persen)
di atas Rp337.000.000,00 (tiga ratus tiga puluh tujuh juta rupiah) sampai dengan Rp454.000.000,00 (empat ratus lima puluh empat juta rupiah) 29% (dua puluh sembilan persen)
di atas Rp454.000.000,00 (empat ratus lima puluh empat juta rupiah) sampai dengan Rp550.000.000,00 (lima ratus lima puluh juta rupiah) 30% (tiga puluh persen)
di atas Rp550.000.000,00 (lima ratus lima puluh juta rupiah) sampai dengan Rp695.000.000,00 (enam ratus sembilan puluh lima juta rupiah) 31% (tiga puluh satu persen)
di atas Rp695.000.000,00 (enam ratus sembilan puluh lima juta rupiah) sampai dengan Rp910.000.000,00 (sembilan ratus sepuluh juta rupiah) 32% (tiga puluh dua persen)
di atas Rp910.000.000,00 (sembilan ratus sepuluh juta rupiah) sampai dengan Rp1.400.000.000,00 (satu miliar empat ratus juta rupiah) 33% (tiga puluh tiga persen)
di atas Rp1.400.000.000,00 (satu miliar empat ratus juta rupiah) 34% (tiga puluh empat persen)
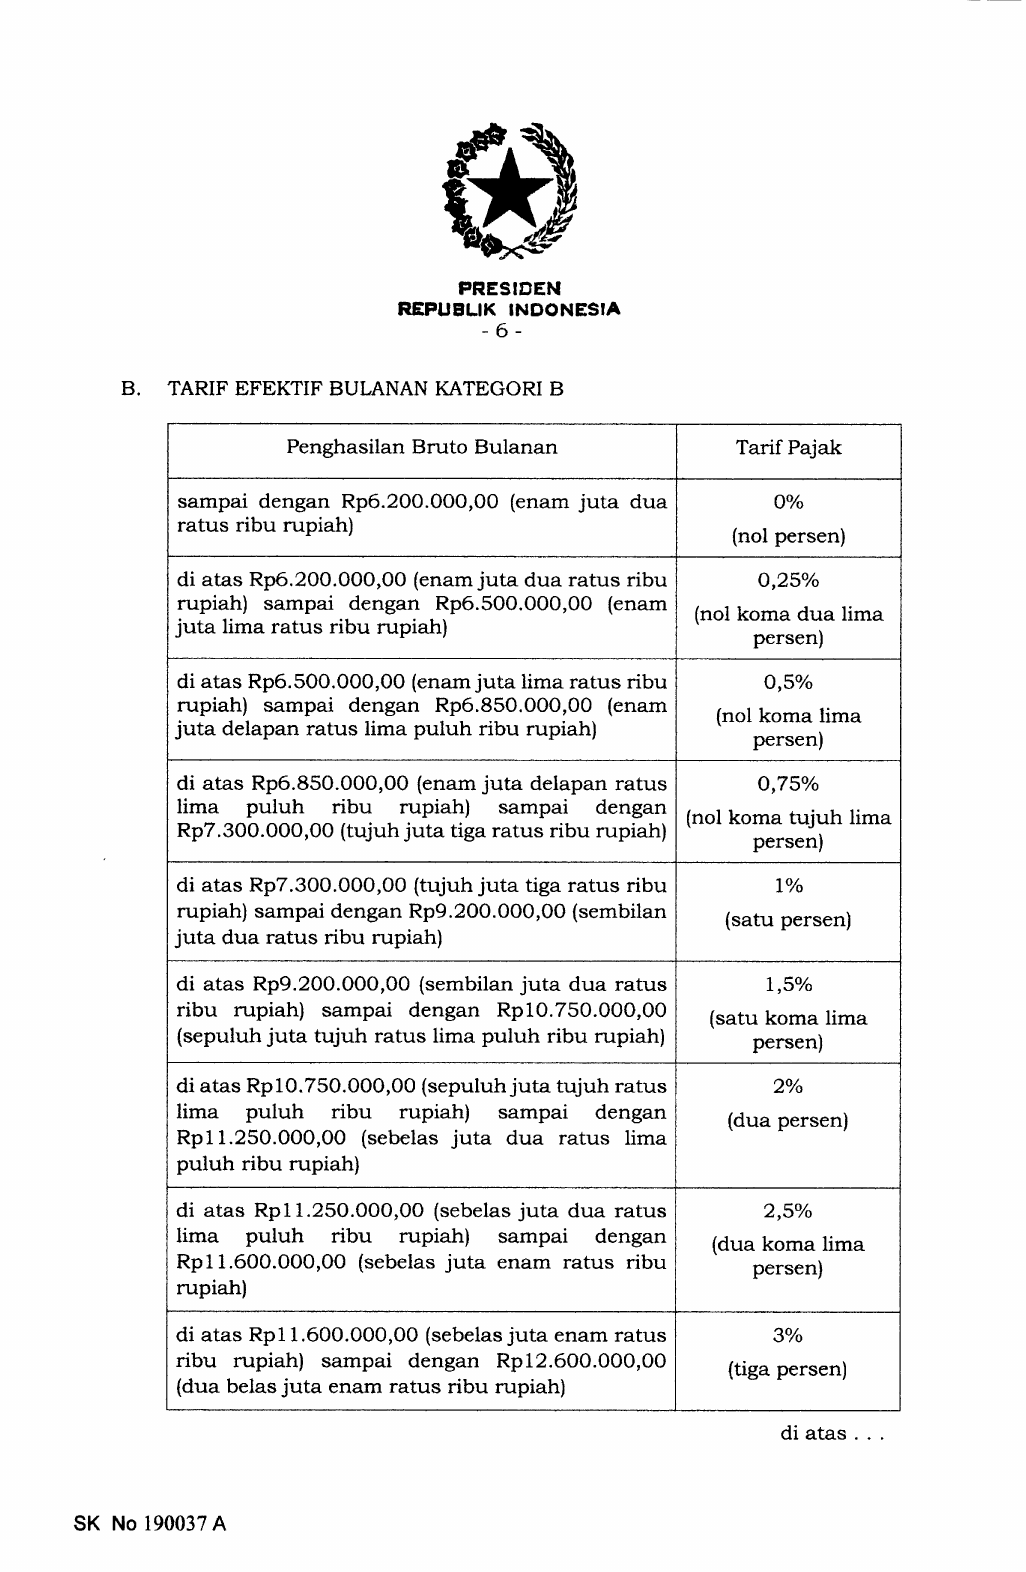
B. TARIF EFEKTIF BULANAN KATEGORI B
Penghasilan Bruto Bulanan
Tarif Pajak
sampai dengan Rp6.200.000,00 (enam juta dua ratus ribu rupiah) 0% (nol persen)
di atas Rp6.200.000,00 (enam juta dua ratus ribu rupiah) sampai dengan Rp6.500.000,00 (enam juta lima ratus ribu rupiah) 0,25% (nol koma dua lima persen)
di atas Rp6.500.000,00 (enam juta lima ratus ribu rupiah) sampai dengan Rp6.850.000,00 (enam juta delapan ratus lima puluh ribu rupiah) 0,5% (nol koma lima persen)
di atas Rp6.850.000,00 (enam juta delapan ratus lima puluh ribu rupiah) sampai dengan Rp7.300.000,00 (tujuh juta tiga ratus ribu rupiah) 0,75% (nol koma tujuh lima persen)
di atas Rp7.300.000,00 (tujuh juta tiga ratus ribu rupiah) sampai dengan Rp9.200.000,00 (sembilan juta dua ratus ribu rupiah) 1% (satu persen)
di atas Rp9.200.000,00 (sembilan juta dua ratus ribu rupiah) sampai dengan Rp10.750.000,00 (sepuluh juta tujuh ratus lima puluh ribu rupiah) 1,5% (satu koma lima persen)
di atas Rp10.750.000,00 (sepuluh juta tujuh ratus lima puluh ribu rupiah) sampai dengan Rp11.250.000,00 (sebelas juta dua ratus lima puluh ribu rupiah) 2% (dua persen) 2,5% (dua koma lima persen)
di atas Rp11.250.000,00 (sebelas juta dua ratus lima puluh ribu rupiah) sampai dengan Rp11.600.000,00 (sebelas juta enam ratus ribu rupiah) 3% (tiga persen)
di atas Rp11.600.000,00 (sebelas juta enam ratus ribu rupiah) sampai dengan Rp12.600.000,00 (dua belas juta enam ratus ribu rupiah) 3,5% (tiga koma lima persen)
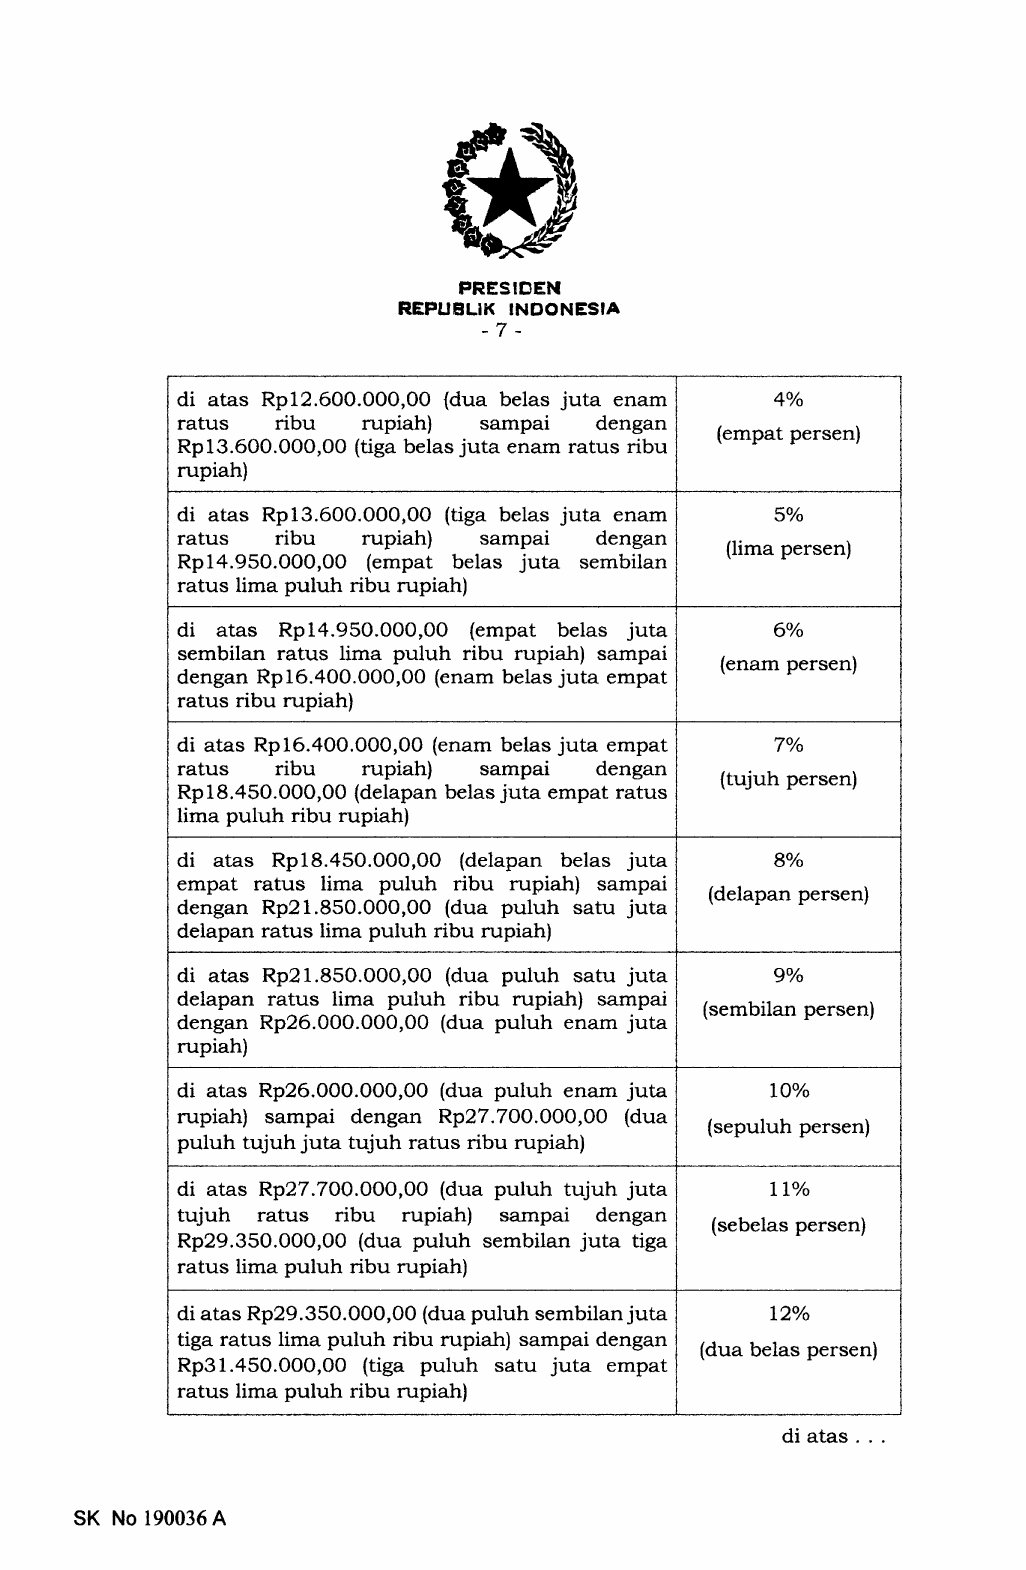
di atas Rp12.600.000,00 (dua belas juta enam ratus ribu rupiah) sampai dengan Rp13.600.000,00 (tiga belas juta enam ratus ribu rupiah) 4% (empat persen)
di atas Rp13.600.000,00 (tiga belas juta enam ratus ribu rupiah) sampai dengan Rp14.950.000,00 (empat belas juta sembilan ratus lima puluh ribu rupiah) 5% (lima persen)
di atas Rp14.950.000,00 (empat belas juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp16.400.000,00 (enam belas juta empat ratus ribu rupiah) 6% (enam persen)
di atas Rp16.400.000,00 (enam belas juta empat ratus ribu rupiah) sampai dengan Rp18.450.000,00 (delapan belas juta empat ratus lima puluh ribu rupiah) 7% (tujuh persen)
di atas Rp18.450.000,00 (delapan belas juta empat ratus lima puluh ribu rupiah) sampai dengan Rp21.850.000,00 (dua puluh satu juta delapan ratus lima puluh ribu rupiah) 8% (delapan persen)
di atas Rp21.850.000,00 (dua puluh satu juta delapan ratus lima puluh ribu rupiah) sampai dengan Rp26.000.000,00 (dua puluh enam juta rupiah) 9% (sembilan persen)
di atas Rp26.000.000,00 (dua puluh enam juta rupiah) sampai dengan Rp27.700.000,00 (dua puluh tujuh juta tujuh ratus ribu rupiah) 10% (sepuluh persen)
di atas Rp27.700.000,00 (dua puluh tujuh juta tujuh ratus ribu rupiah) sampai dengan Rp29.350.000,00 (dua puluh sembilan juta tiga ratus lima puluh ribu rupiah) 11% (sebelas persen)
di atas Rp29.350.000,00 (dua puluh sembilan juta tiga ratus lima puluh ribu rupiah) sampai dengan Rp31.450.000,00 (tiga puluh satu juta empat ratus lima puluh ribu rupiah) 12% (dua belas persen)
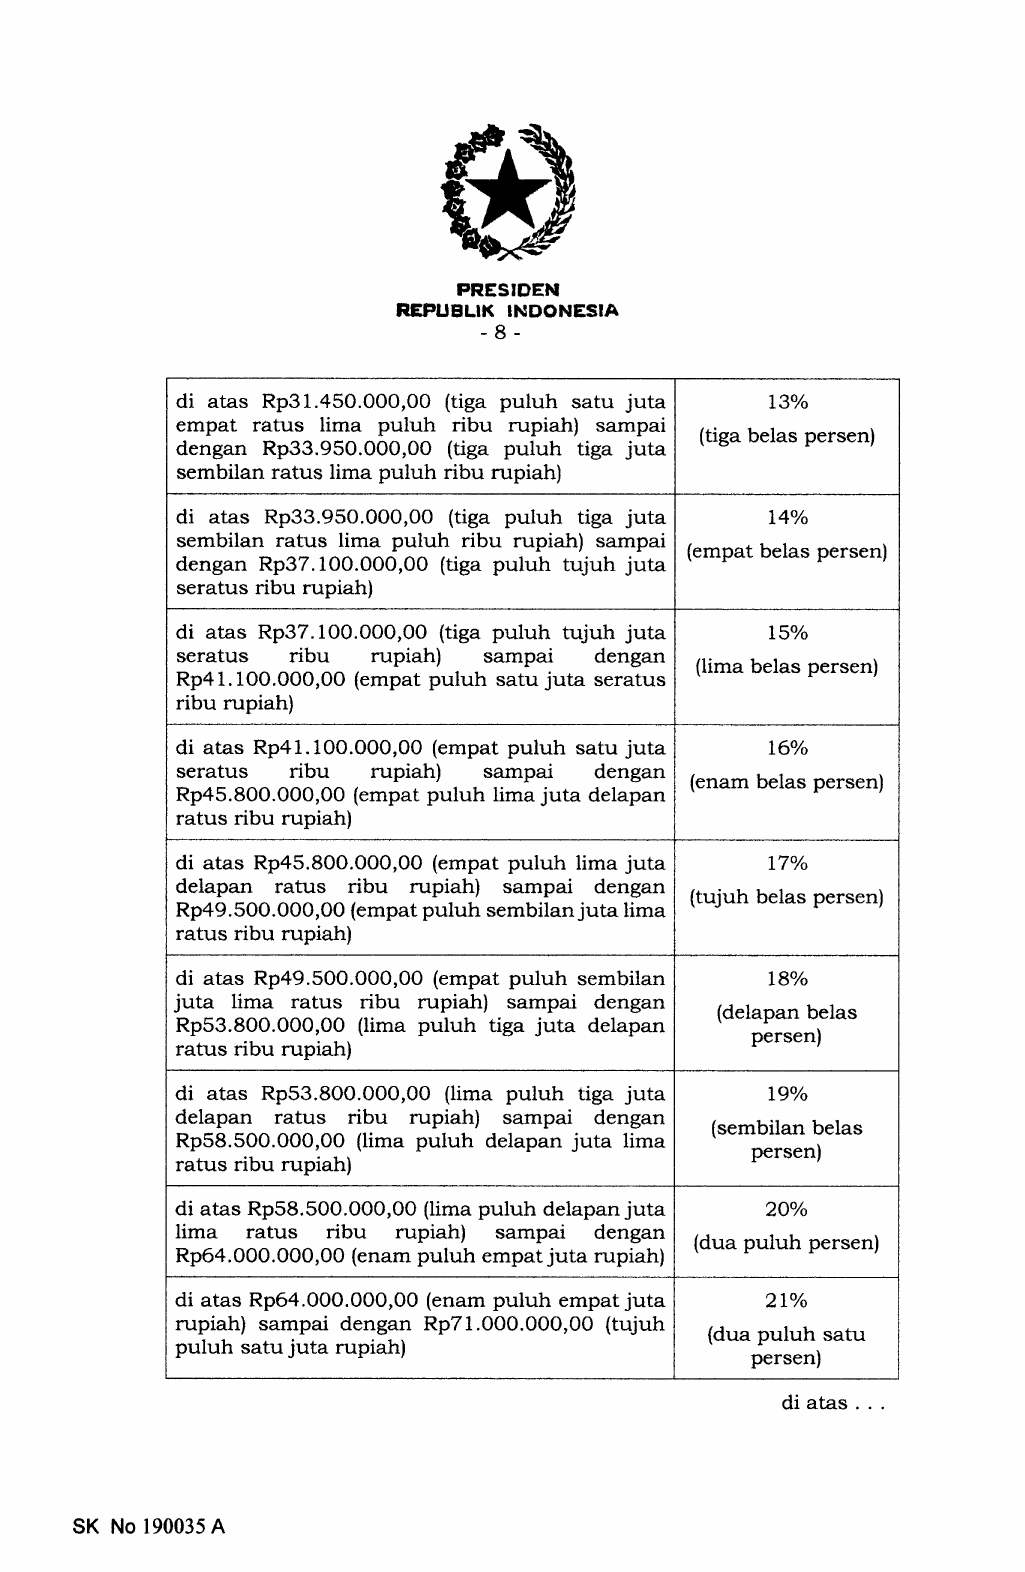
di atas Rp31.450.000,00 (tiga puluh satu juta empat ratus lima puluh ribu rupiah) sampai dengan Rp33.950.000,00 (tiga puluh tiga juta sembilan ratus lima puluh ribu rupiah) 13% (tiga belas persen)
di atas Rp33.950.000,00 (tiga puluh tiga juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp37.100.000,00 (tiga puluh tujuh juta seratus ribu rupiah) 14% (empat belas persen)
di atas Rp37.100.000,00 (tiga puluh tujuh juta seratus ribu rupiah) sampai dengan Rp41.100.000,00 (empat puluh satu juta seratus ribu rupiah) 15% (lima belas persen)
di atas Rp41.100.000,00 (empat puluh satu juta seratus ribu rupiah) sampai dengan Rp45.800.000,00 (empat puluh lima juta delapan ratus ribu rupiah) 16% (enam belas persen)
di atas Rp45.800.000,00 (empat puluh lima juta delapan ratus ribu rupiah) sampai dengan Rp49.500.000,00 (empat puluh sembilan juta lima ratus ribu rupiah) 17% (tujuh belas persen)
di atas Rp49.500.000,00 (empat puluh sembilan juta lima ratus ribu rupiah) sampai dengan Rp53.800.000,00 (lima puluh tiga juta delapan ratus ribu rupiah) 18% (delapan belas persen)
di atas Rp53.800.000,00 (lima puluh tiga juta delapan ratus ribu rupiah) sampai dengan Rp58.500.000,00 (lima puluh delapan juta lima ratus ribu rupiah) 19% (sembilan belas persen)
di atas Rp58.500.000,00 (lima puluh delapan juta lima ratus ribu rupiah) sampai dengan Rp64.000.000,00 (enam puluh empat juta rupiah) 20% (dua puluh persen)
di atas Rp64.000.000,00 (enam puluh empat juta rupiah) sampai dengan Rp71.000.000,00 (tujuh puluh satu juta rupiah) 21% (dua puluh satu persen)
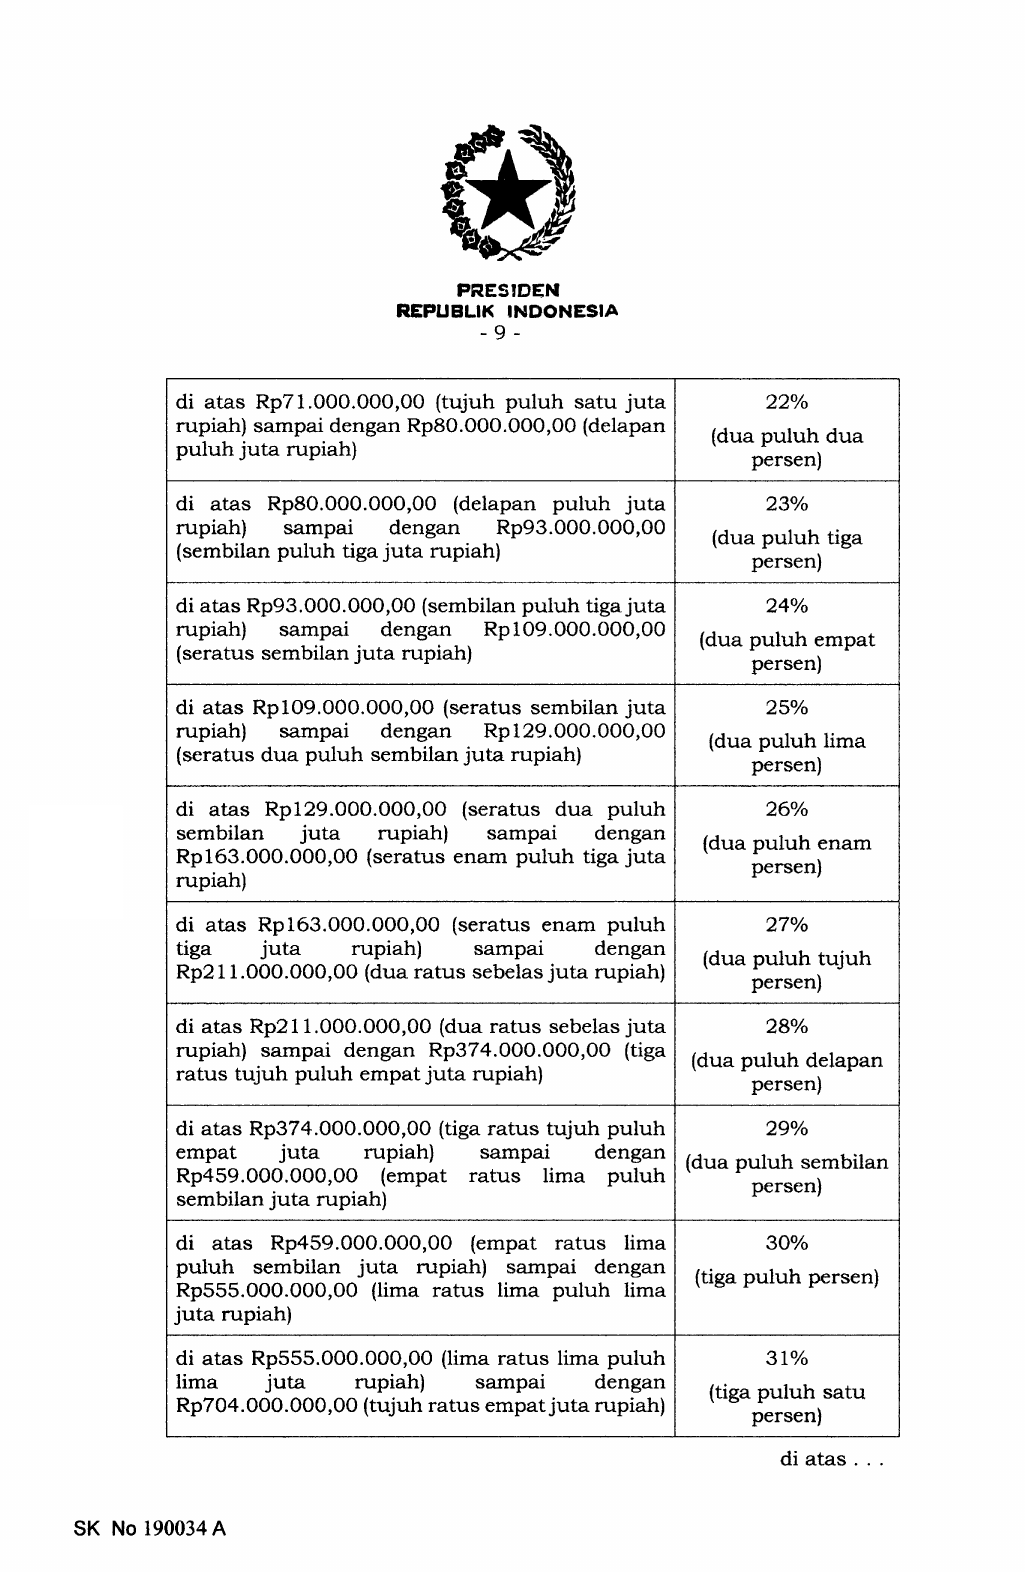
di atas Rp71.000.000,00 (tujuh puluh satu juta rupiah) sampai dengan Rp80.000.000,00 (delapan puluh juta rupiah) 22% (dua puluh dua persen) 23% (dua puluh tiga persen)
di atas Rp80.000.000,00 (delapan puluh juta rupiah) sampai dengan Rp93.000.000,00 (sembilan puluh tiga juta rupiah) 24% (dua puluh empat persen)
di atas Rp93.000.000,00 (sembilan puluh tiga juta rupiah) sampai dengan Rp109.000.000,00 (seratus sembilan juta rupiah) 25% (dua puluh lima persen)
di atas Rp109.000.000,00 (seratus sembilan juta rupiah) sampai dengan Rp129.000.000,00 (seratus dua puluh sembilan juta rupiah) 26% (dua puluh enam persen)
di atas Rp129.000.000,00 (seratus dua puluh sembilan juta rupiah) sampai dengan Rp163.000.000,00 (seratus enam puluh tiga juta rupiah) 27% (dua puluh tujuh persen)
di atas Rp163.000.000,00 (seratus enam puluh tiga juta rupiah) sampai dengan Rp211.000.000,00 (dua ratus sebelas juta rupiah) 28% (dua puluh delapan persen)
di atas Rp211.000.000,00 (dua ratus sebelas juta rupiah) sampai dengan Rp374.000.000,00 (tiga ratus tujuh puluh empat juta rupiah) 29% (dua puluh sembilan persen)
di atas Rp374.000.000,00 (tiga ratus tujuh puluh empat juta rupiah) sampai dengan Rp459.000.000,00 (empat ratus lima puluh sembilan juta rupiah) 30% (tiga puluh persen)
di atas Rp459.000.000,00 (empat ratus lima puluh sembilan juta rupiah) sampai dengan Rp555.000.000,00 (lima ratus lima puluh lima juta rupiah) 31% (tiga puluh satu persen)
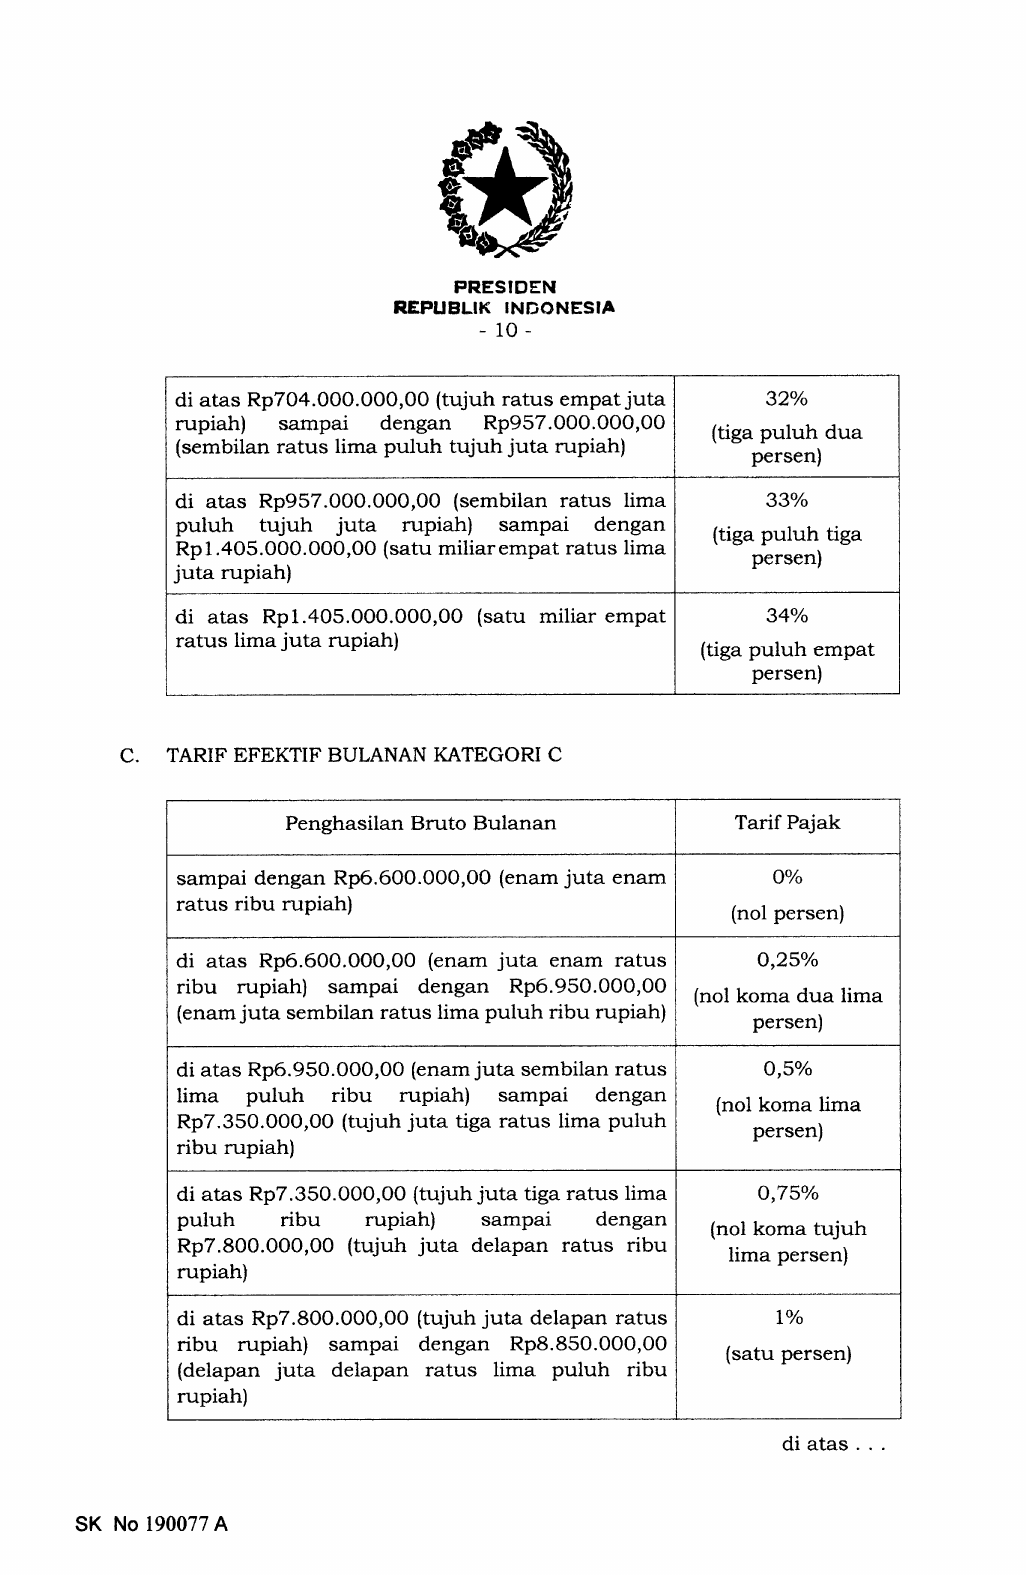
di atas Rp555.000.000,00 (lima ratus lima puluh lima juta rupiah) sampai dengan Rp704.000.000,00 (tujuh ratus empat juta rupiah) 32% (tiga puluh dua persen)
di atas Rp704.000.000,00 (tujuh ratus empat juta rupiah) sampai dengan Rp957.000.000,00 (sembilan ratus lima puluh tujuh juta rupiah) 33% (tiga puluh tiga persen)
di atas Rp957.000.000,00 (sembilan ratus lima puluh tujuh juta rupiah) sampai dengan Rp1.405.000.000,00 (satu miliar empat ratus lima juta rupiah) 34% (tiga puluh empat persen)
C. TARIF EFEKTIF BULANAN KATEGORI C
Penghasilan Bruto Bulanan
Tarif Pajak
sampai dengan Rp6.600.000,00 (enam juta enam ratus ribu rupiah) 0% (nol persen)
di atas Rp6.600.000,00 (enam juta enam ratus ribu rupiah) sampai dengan Rp6.950.000,00 (enam juta sembilan ratus lima puluh ribu rupiah) 0,25% (nol koma dua lima persen)
di atas Rp6.950.000,00 (enam juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp7.350.000,00 (tujuh juta tiga ratus lima puluh ribu rupiah) 0,5% (nol koma lima persen)
di atas Rp7.350.000,00 (tujuh juta tiga ratus lima puluh ribu rupiah) sampai dengan Rp7.800.000,00 (tujuh juta delapan ratus ribu rupiah) 0,75% (nol koma tujuh lima persen)
di atas Rp7.800.000,00 (tujuh juta delapan ratus ribu rupiah) sampai dengan Rp8.850.000,00 (delapan juta delapan ratus lima puluh ribu rupiah) 1% (satu persen)
di atas Rp8.850.000,00 (delapan juta delapan ratus lima puluh ribu rupiah) sampai dengan Rp9.800.000,00 (sembilan juta delapan ratus ribu rupiah) 1,25% (satu koma dua lima persen)
di atas Rp9.800.000,00 (sembilan juta delapan ratus ribu rupiah) sampai dengan Rp10.950.000,00 (sepuluh juta sembilan ratus lima puluh ribu rupiah) 1,5% (satu koma lima persen)
di atas Rp10.950.000,00 (sepuluh juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp11.200.000,00 (sebelas juta dua ratus ribu rupiah) 1,75% (satu koma tujuh lima persen)
di atas Rp11.200.000,00 (sebelas juta dua ratus ribu rupiah) sampai dengan Rp12.050.000,00 (dua belas juta lima puluh ribu rupiah) 2% (dua persen)
di atas Rp12.050.000,00 (dua belas juta lima puluh ribu rupiah) sampai dengan Rp12.950.000,00 (dua belas juta sembilan ratus lima puluh ribu rupiah) 3% (tiga persen)
di atas Rp12.950.000,00 (dua belas juta sembilan ratus lima puluh ribu rupiah) sampai dengan Rp14.150.000,00 (empat belas juta seratus lima puluh ribu rupiah) 4% (empat persen)
di atas Rp14.150.000,00 (empat belas juta seratus lima puluh ribu rupiah) sampai dengan Rp15.550.000,00 (lima belas juta lima ratus lima puluh ribu rupiah) 5% (lima persen)
di atas Rp15.550.000,00 (lima belas juta lima ratus lima puluh ribu rupiah) sampai dengan Rp17.050.000,00 (tujuh belas juta lima puluh ribu rupiah) 6% (enam persen)
di atas Rp17.050.000,00 (tujuh belas juta lima puluh ribu rupiah) sampai dengan Rp19.500.000,00 (sembilan belas juta lima ratus ribu rupiah) 7% (tujuh persen)
di atas Rp19.500.000,00 (sembilan belas juta lima ratus ribu rupiah) sampai dengan Rp22.700.000,00 (dua puluh dua juta tujuh ratus ribu rupiah) 8% (delapan persen)
di atas Rp22.700.000,00 (dua puluh dua juta tujuh ratus ribu rupiah) sampai dengan Rp26.600.000,00 (dua puluh enam juta enam ratus ribu rupiah) 9% (sembilan persen)
di atas Rp26.600.000,00 (dua puluh enam juta enam ratus ribu rupiah) sampai dengan Rp28.100.000,00 (dua puluh delapan juta seratus ribu rupiah) 10% (sepuluh persen)
di atas Rp28.100.000,00 (dua puluh delapan juta seratus ribu rupiah) sampai dengan Rp30.100.000,00 (tiga puluh juta seratus ribu rupiah) 11% (sebelas persen)
di atas Rp30.100.000,00 (tiga puluh juta seratus ribu rupiah) sampai dengan Rp32.600.000,00 (tiga puluh dua juta enam ratus ribu rupiah) 12% (dua belas persen)
di atas Rp32.600.000,00 (tiga puluh dua juta enam ratus ribu rupiah) sampai dengan Rp35.400.000,00 (tiga puluh lima juta empat ratus ribu rupiah) 13% (tiga belas persen)
di atas Rp35.400.000,00 (tiga puluh lima juta empat ratus ribu rupiah) sampai dengan Rp38.900.000,00 (tiga puluh delapan juta sembilan ratus ribu rupiah) 14% (empat belas persen)
di atas Rp38.900.000,00 (tiga puluh delapan juta sembilan ratus ribu rupiah) sampai dengan Rp43.000.000,00 (empat puluh tiga juta rupiah) 15% (lima belas persen)
di atas Rp43.000.000,00 (empat puluh tiga juta rupiah) sampai dengan Rp47.400.000,00 (empat puluh tujuh juta empat ratus ribu rupiah) 16% (enam belas persen)
di atas Rp47.400.000,00 (empat puluh tujuh juta empat ratus ribu rupiah) sampai dengan Rp51.200.000,00 (lima puluh satu juta dua ratus ribu rupiah) 17% (tujuh belas persen)
di atas Rp51.200.000,00 (lima puluh satu juta dua ratus ribu rupiah) sampai dengan Rp55.800.000,00 (lima puluh lima juta delapan ratus ribu rupiah) 18% (delapan belas persen)
di atas Rp55.800.000,00 (lima puluh lima juta delapan ratus ribu rupiah) sampai dengan Rp60.400.000,00 (enam puluh juta empat ratus ribu rupiah) 19% (sembilan belas persen)
di atas Rp60.400.000,00 (enam puluh juta empat ratus ribu rupiah) sampai dengan Rp66.700.000,00 (enam puluh enam juta tujuh ratus ribu rupiah) 20% (dua puluh persen)
di atas Rp66.700.000,00 (enam puluh enam juta tujuh ratus ribu rupiah) sampai dengan Rp74.500.000,00 (tujuh puluh empat juta lima ratus ribu rupiah) 21% (dua puluh satu persen)
di atas Rp74.500.000,00 (tujuh puluh empat juta lima ratus ribu rupiah) sampai dengan Rp83.200.000,00 (delapan puluh tiga juta dua ratus ribu rupiah) 22% (dua puluh dua persen)
di atas Rp83.200.000,00 (delapan puluh tiga juta dua ratus ribu rupiah) sampai dengan Rp95.600.000,00 (sembilan puluh lima juta enam ratus ribu rupiah) 23% (dua puluh tiga persen)
di atas Rp95.600.000,00 (sembilan puluh lima juta enam ratus ribu rupiah) sampai dengan Rp110.000.000,00 (seratus sepuluh juta rupiah) 24% (dua puluh empat persen)
di atas Rp110.000.000,00 (seratus sepuluh juta rupiah) sampai dengan Rp134.000.000,00 (seratus tiga puluh empat juta rupiah) 25% (dua puluh lima persen)
di atas Rp134.000.000,00 (seratus tiga puluh empat juta rupiah) sampai dengan Rp169.000.000,00 (seratus enam puluh sembilan juta rupiah) 26% (dua puluh enam persen)
di atas Rp169.000.000,00 (seratus enam puluh sembilan juta rupiah) sampai dengan Rp221.000.000,00 (dua ratus dua puluh satu juta rupiah) 27% (dua puluh tujuh persen)
di atas Rp221.000.000,00 (dua ratus dua puluh satu juta rupiah) sampai dengan Rp390.000.000,00 (tiga ratus sembilan puluh juta rupiah) 28% (dua puluh delapan persen) 29% (dua puluh sembilan persen)
di atas Rp390.000.000,00 (tiga ratus sembilan puluh juta rupiah) sampai dengan Rp463.000.000,00 (empat ratus enam puluh tiga juta rupiah) 30% (tiga puluh persen)
di atas Rp463.000.000,00 (empat ratus enam puluh tiga juta rupiah) sampai dengan Rp561.000.000,00 (lima ratus enam puluh satu juta rupiah) 31% (tiga puluh satu persen)
di atas Rp561.000.000,00 (lima ratus enam puluh satu juta rupiah) sampai dengan Rp709.000.000,00 (tujuh ratus sembilan juta rupiah) 32% (tiga puluh dua persen)
di atas Rp709.000.000,00 (tujuh ratus sembilan juta rupiah) sampai dengan Rp965.000.000,00 (sembilan ratus enam puluh lima juta rupiah) 33% (tiga puluh tiga persen)
di atas Rp965.000.000,00 (sembilan ratus enam puluh lima juta rupiah) sampai dengan Rp1.419.000.000,00 (satu miliar empat ratus sembilan belas juta rupiah) 34% (tiga puluh empat persen)
D. TARIF EFEKTIF HARIAN
Salinan sesuai dengan aslinya
KEMENTERIAN SEKRETARIAT NEGARA REPUBLIK INDONESIA
Perundang-undangan dan Administrasi Hukum,
PRESIDEN REPUBLIK INDONESIA,
JOKO WIDODO
ttd
Penghasilan Bruto Harian
Tarif Pajak
sampai dengan Rp450.000,00 (empat ratus lima puluh ribu rupiah) 0% (nol persen)
di atas Rp450.000,00 (empat ratus lima puluh ribu rupiah) sampai dengan Rp2.500.000,00 (dua juta lima ratus ribu rupiah) 0,5% (nol koma lima persen)
Naskah asli lengkap
Seluruh 25 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Buka awal lampiran: halaman 11 ↓
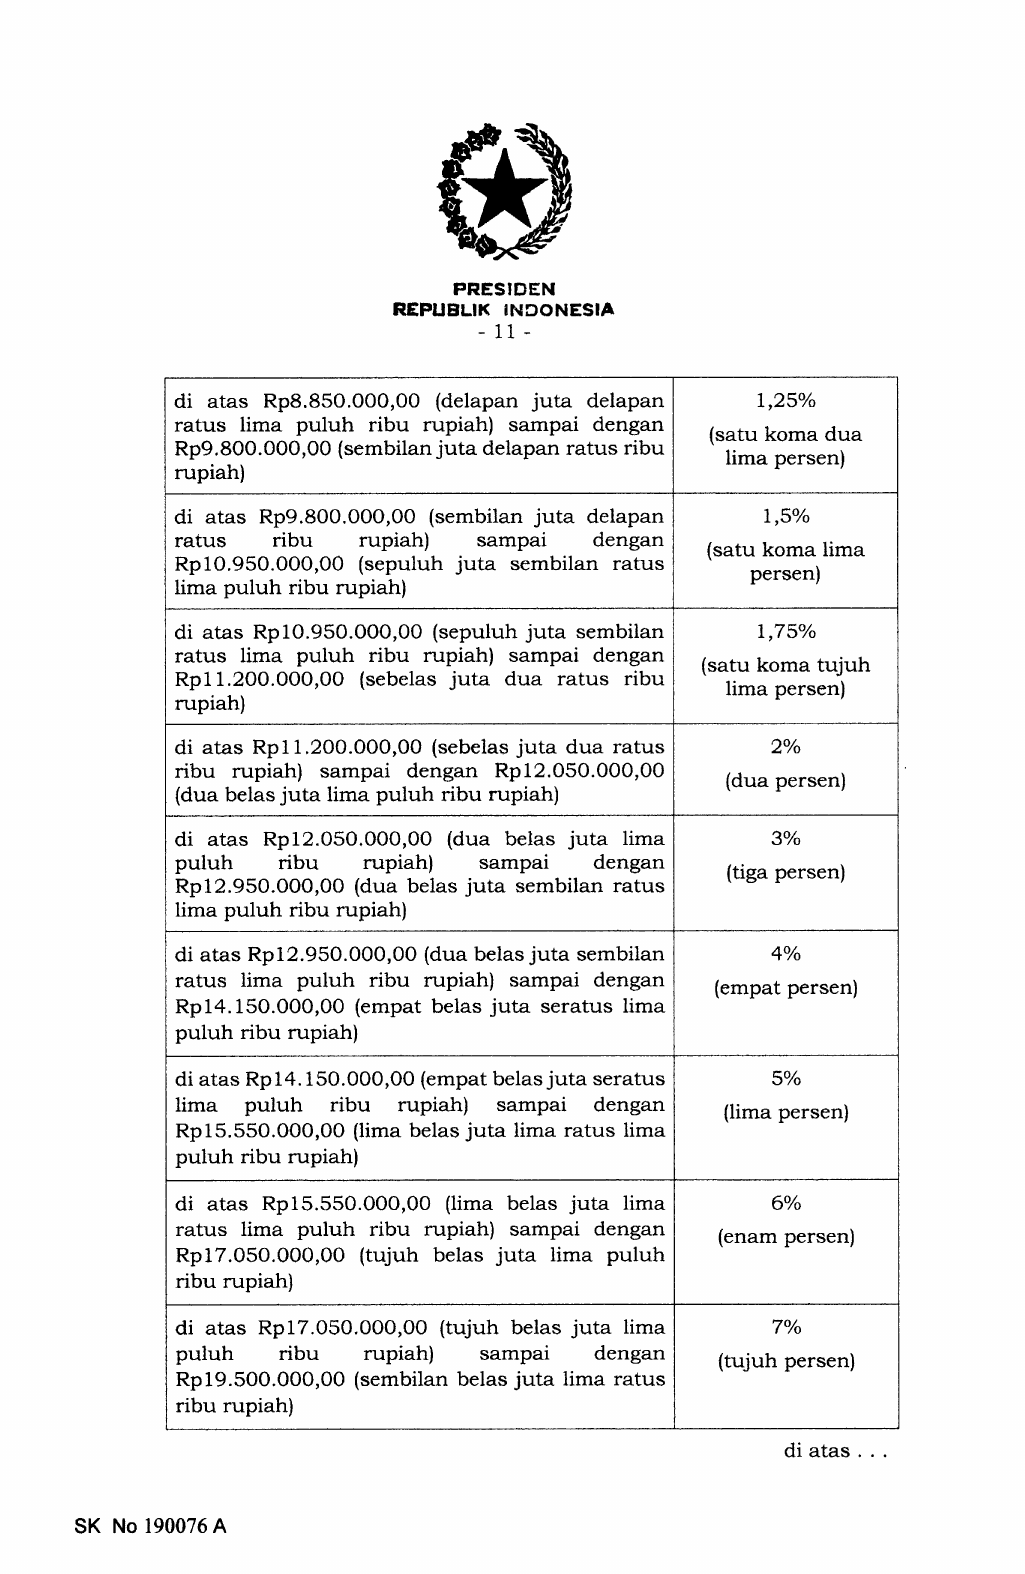
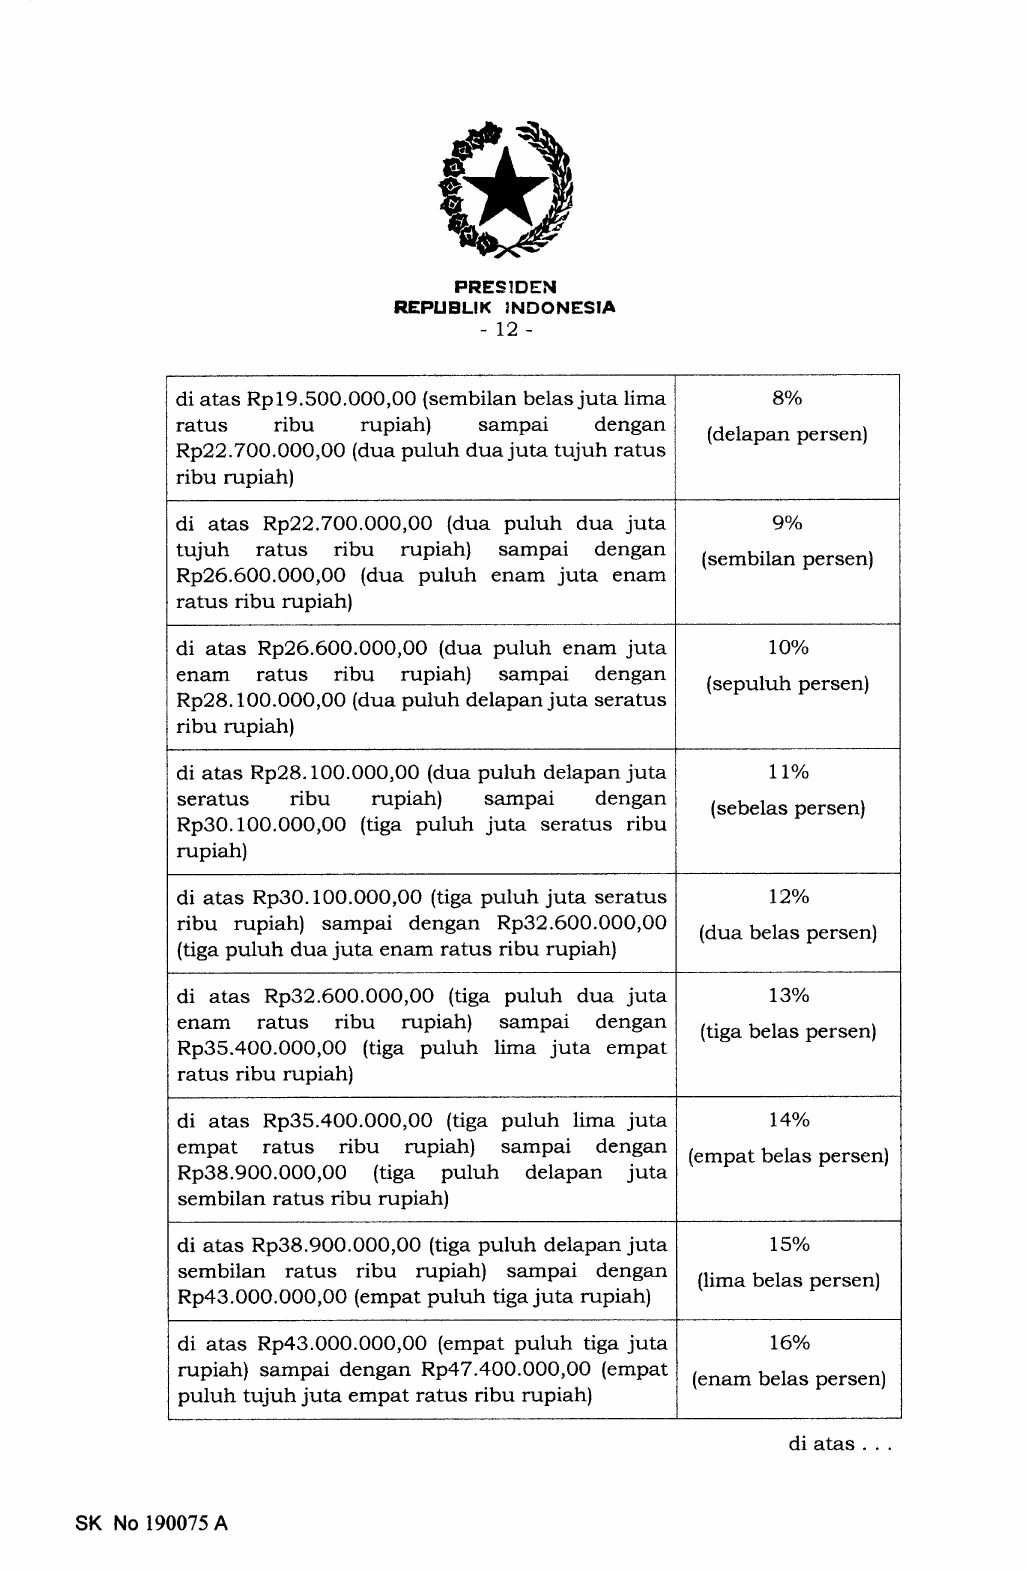
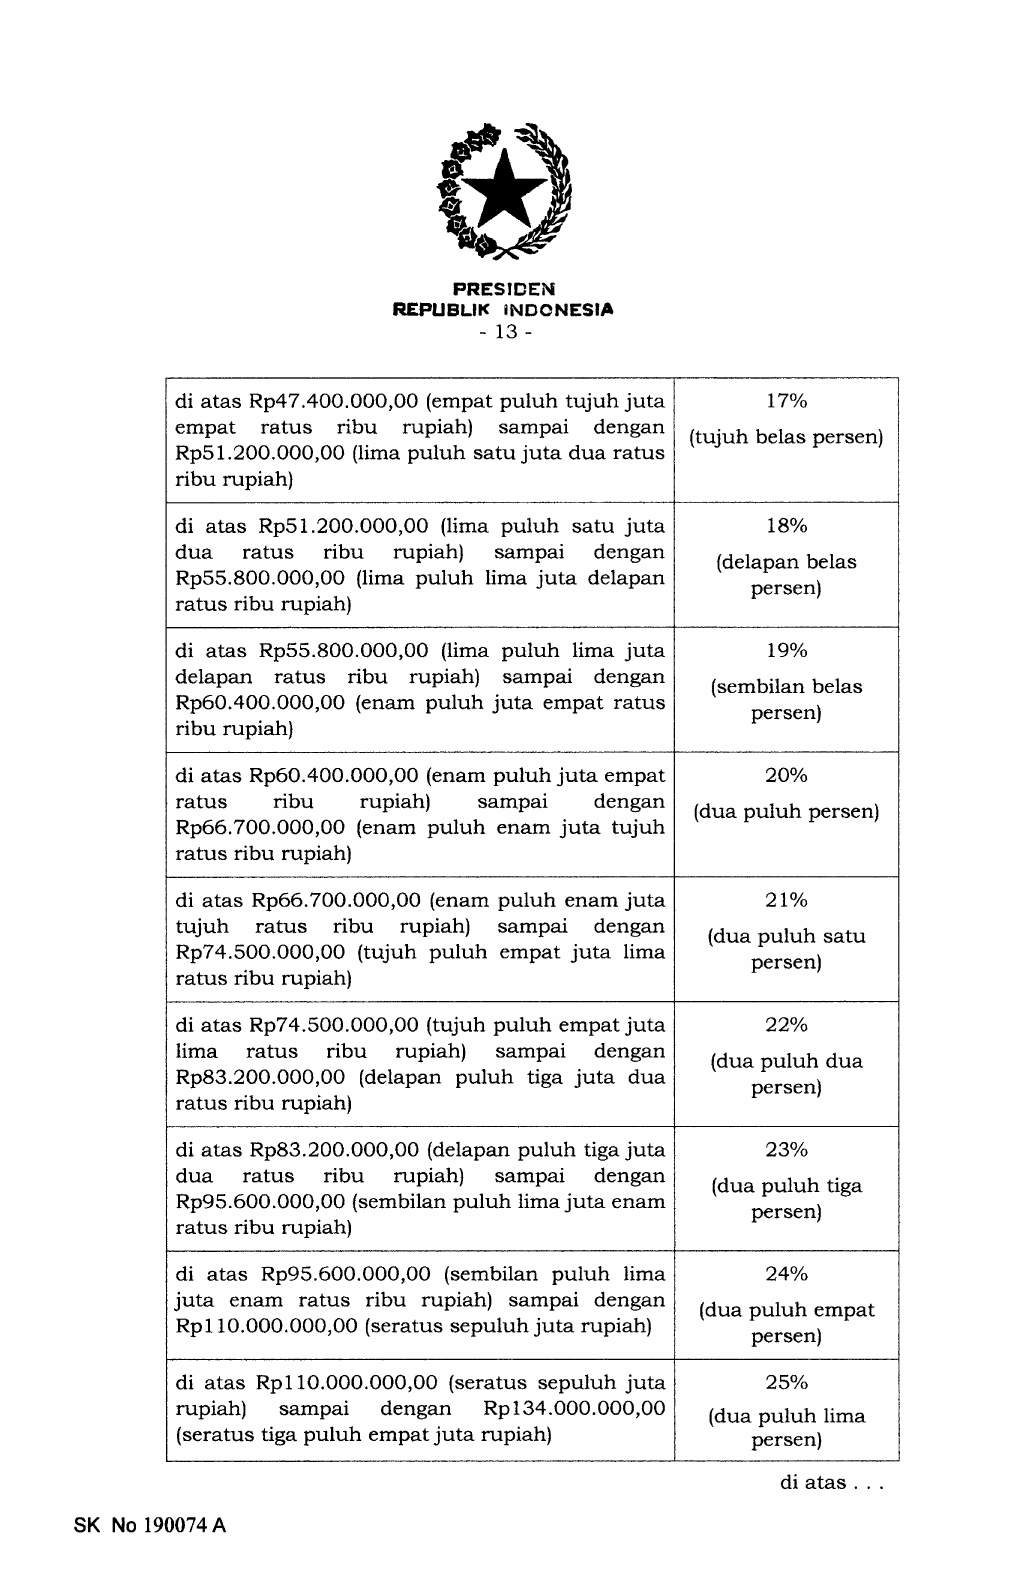
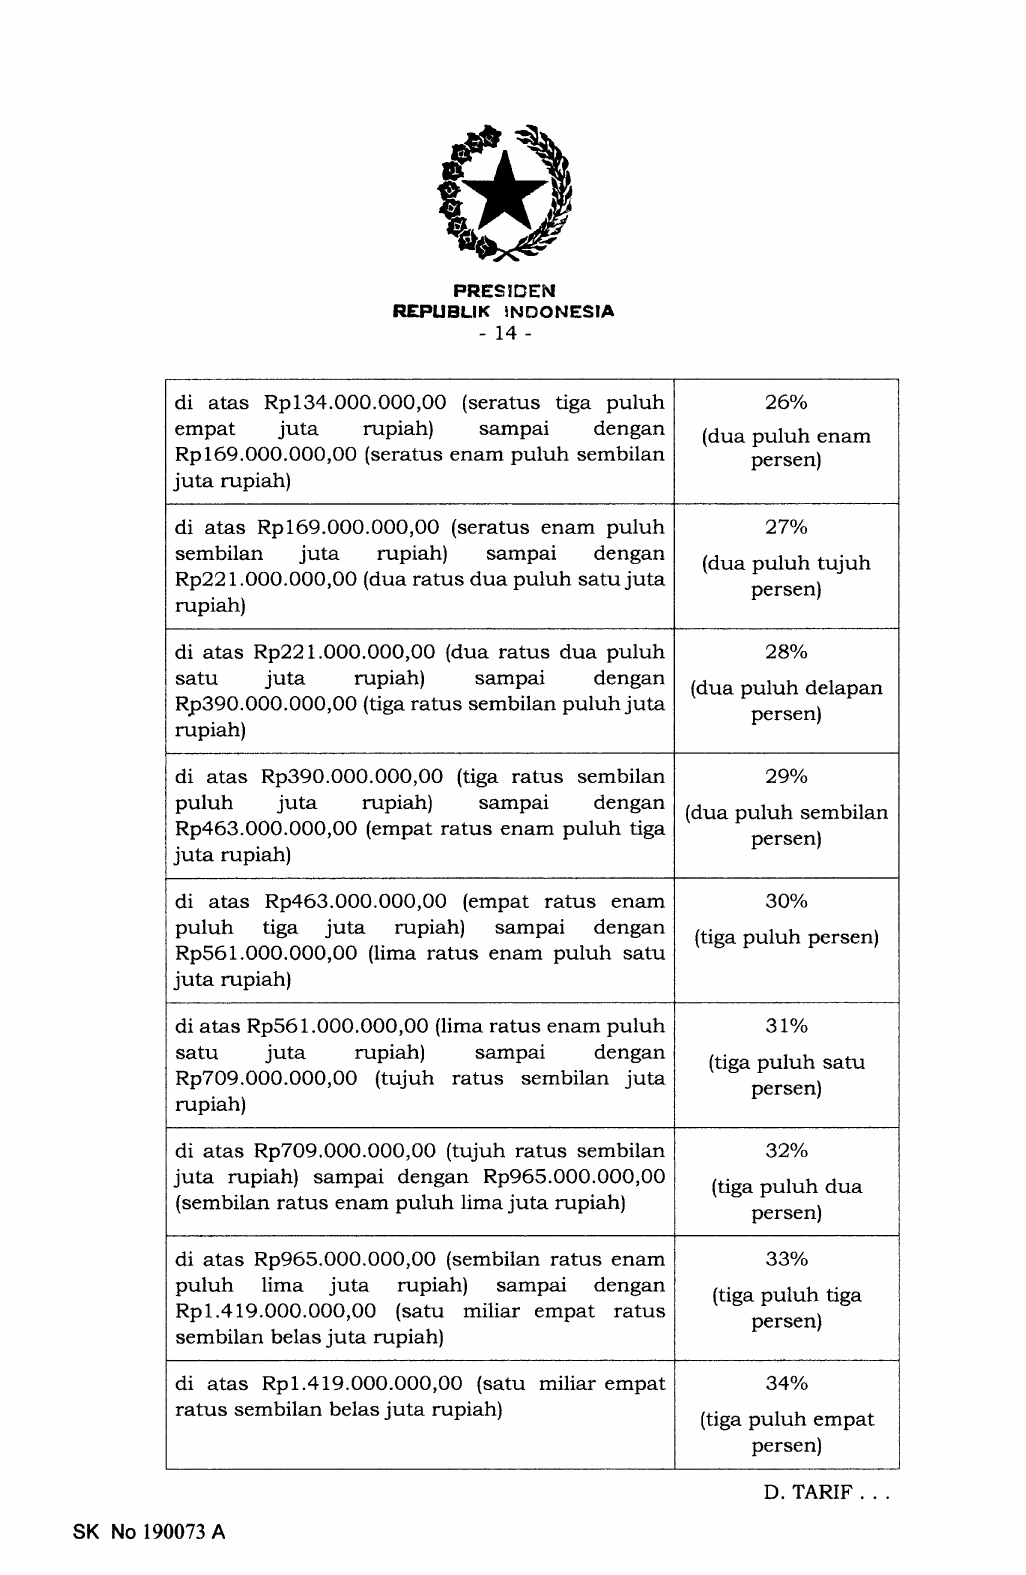
Tabel Tarif Efektif Bulanan (TER A, B, C)
Tabel Tarif Efektif Rata-Rata (TER) pemotongan PPh Pasal 21 berdasarkan Lampiran huruf A, huruf B, dan huruf C Peraturan Pemerintah Nomor 58 Tahun 2023. Petunjuk teknis dan contoh penghitungan diatur dalam PMK 168/2023.
| No. | Penghasilan Bruto Bulanan | Tarif Efektif |
|---|---|---|
| 1 | s.d. Rp 5.400.000 | 0% |
| 2 | > Rp 5.400.000 s.d. Rp 5.650.000 | 0,25% |
| 3 | > Rp 5.650.000 s.d. Rp 5.950.000 | 0,5% |
| 4 | > Rp 5.950.000 s.d. Rp 6.300.000 | 0,75% |
| 5 | > Rp 6.300.000 s.d. Rp 6.750.000 | 1% |
| 6 | > Rp 6.750.000 s.d. Rp 7.500.000 | 1,25% |
| 7 | > Rp 7.500.000 s.d. Rp 8.550.000 | 1,5% |
| 8 | > Rp 8.550.000 s.d. Rp 9.650.000 | 1,75% |
| 9 | > Rp 9.650.000 s.d. Rp 10.050.000 | 2% |
| 10 | > Rp 10.050.000 s.d. Rp 10.350.000 | 2,25% |
| 11 | > Rp 10.350.000 s.d. Rp 10.700.000 | 2,5% |
| 12 | > Rp 10.700.000 s.d. Rp 11.050.000 | 3% |
| 13 | > Rp 11.050.000 s.d. Rp 11.600.000 | 3,5% |
| 14 | > Rp 11.600.000 s.d. Rp 12.500.000 | 4% |
| 15 | > Rp 12.500.000 s.d. Rp 13.750.000 | 5% |
| 16 | > Rp 13.750.000 s.d. Rp 15.100.000 | 6% |
| 17 | > Rp 15.100.000 s.d. Rp 16.950.000 | 7% |
| 18 | > Rp 16.950.000 s.d. Rp 19.750.000 | 8% |
| 19 | > Rp 19.750.000 s.d. Rp 24.150.000 | 9% |
| 20 | > Rp 24.150.000 s.d. Rp 26.450.000 | 10% |
| 21 | > Rp 26.450.000 s.d. Rp 28.000.000 | 11% |
| 22 | > Rp 28.000.000 s.d. Rp 30.050.000 | 12% |
| 23 | > Rp 30.050.000 s.d. Rp 32.400.000 | 13% |
| 24 | > Rp 32.400.000 s.d. Rp 35.400.000 | 14% |
| 25 | > Rp 35.400.000 s.d. Rp 39.100.000 | 15% |
| 26 | > Rp 39.100.000 s.d. Rp 43.850.000 | 16% |
| 27 | > Rp 43.850.000 s.d. Rp 47.800.000 | 17% |
| 28 | > Rp 47.800.000 s.d. Rp 51.400.000 | 18% |
| 29 | > Rp 51.400.000 s.d. Rp 56.300.000 | 19% |
| 30 | > Rp 56.300.000 s.d. Rp 62.200.000 | 20% |
| 31 | > Rp 62.200.000 s.d. Rp 68.600.000 | 21% |
| 32 | > Rp 68.600.000 s.d. Rp 77.500.000 | 22% |
| 33 | > Rp 77.500.000 s.d. Rp 89.000.000 | 23% |
| 34 | > Rp 89.000.000 s.d. Rp 103.000.000 | 24% |
| 35 | > Rp 103.000.000 s.d. Rp 125.000.000 | 25% |
| 36 | > Rp 125.000.000 s.d. Rp 157.000.000 | 26% |
| 37 | > Rp 157.000.000 s.d. Rp 206.000.000 | 27% |
| 38 | > Rp 206.000.000 s.d. Rp 337.000.000 | 28% |
| 39 | > Rp 337.000.000 s.d. Rp 454.000.000 | 29% |
| 40 | > Rp 454.000.000 s.d. Rp 550.000.000 | 30% |
| 41 | > Rp 550.000.000 s.d. Rp 695.000.000 | 31% |
| 42 | > Rp 695.000.000 s.d. Rp 910.000.000 | 32% |
| 43 | > Rp 910.000.000 s.d. Rp 1.400.000.000 | 33% |
| 44 | > Rp 1.400.000.000 | 34% |
| No. | Penghasilan Bruto Bulanan | Tarif Efektif |
|---|---|---|
| 1 | s.d. Rp 6.200.000 | 0% |
| 2 | > Rp 6.200.000 s.d. Rp 6.500.000 | 0,25% |
| 3 | > Rp 6.500.000 s.d. Rp 6.850.000 | 0,5% |
| 4 | > Rp 6.850.000 s.d. Rp 7.300.000 | 0,75% |
| 5 | > Rp 7.300.000 s.d. Rp 9.200.000 | 1% |
| 6 | > Rp 9.200.000 s.d. Rp 10.750.000 | 1,5% |
| 7 | > Rp 10.750.000 s.d. Rp 11.250.000 | 2% |
| 8 | > Rp 11.250.000 s.d. Rp 11.600.000 | 2,5% |
| 9 | > Rp 11.600.000 s.d. Rp 12.600.000 | 3% |
| 10 | > Rp 12.600.000 s.d. Rp 13.600.000 | 4% |
| 11 | > Rp 13.600.000 s.d. Rp 14.950.000 | 5% |
| 12 | > Rp 14.950.000 s.d. Rp 16.400.000 | 6% |
| 13 | > Rp 16.400.000 s.d. Rp 18.450.000 | 7% |
| 14 | > Rp 18.450.000 s.d. Rp 21.850.000 | 8% |
| 15 | > Rp 21.850.000 s.d. Rp 26.000.000 | 9% |
| 16 | > Rp 26.000.000 s.d. Rp 27.700.000 | 10% |
| 17 | > Rp 27.700.000 s.d. Rp 29.350.000 | 11% |
| 18 | > Rp 29.350.000 s.d. Rp 31.450.000 | 12% |
| 19 | > Rp 31.450.000 s.d. Rp 33.950.000 | 13% |
| 20 | > Rp 33.950.000 s.d. Rp 37.100.000 | 14% |
| 21 | > Rp 37.100.000 s.d. Rp 41.100.000 | 15% |
| 22 | > Rp 41.100.000 s.d. Rp 45.800.000 | 16% |
| 23 | > Rp 45.800.000 s.d. Rp 49.500.000 | 17% |
| 24 | > Rp 49.500.000 s.d. Rp 53.800.000 | 18% |
| 25 | > Rp 53.800.000 s.d. Rp 58.500.000 | 19% |
| 26 | > Rp 58.500.000 s.d. Rp 64.000.000 | 20% |
| 27 | > Rp 64.000.000 s.d. Rp 71.000.000 | 21% |
| 28 | > Rp 71.000.000 s.d. Rp 80.000.000 | 22% |
| 29 | > Rp 80.000.000 s.d. Rp 93.000.000 | 23% |
| 30 | > Rp 93.000.000 s.d. Rp 109.000.000 | 24% |
| 31 | > Rp 109.000.000 s.d. Rp 129.000.000 | 25% |
| 32 | > Rp 129.000.000 s.d. Rp 163.000.000 | 26% |
| 33 | > Rp 163.000.000 s.d. Rp 211.000.000 | 27% |
| 34 | > Rp 211.000.000 s.d. Rp 374.000.000 | 28% |
| 35 | > Rp 374.000.000 s.d. Rp 459.000.000 | 29% |
| 36 | > Rp 459.000.000 s.d. Rp 555.000.000 | 30% |
| 37 | > Rp 555.000.000 s.d. Rp 704.000.000 | 31% |
| 38 | > Rp 704.000.000 s.d. Rp 957.000.000 | 32% |
| 39 | > Rp 957.000.000 s.d. Rp 1.405.000.000 | 33% |
| 40 | > Rp 1.405.000.000 | 34% |
| No. | Penghasilan Bruto Bulanan | Tarif Efektif |
|---|---|---|
| 1 | s.d. Rp 6.600.000 | 0% |
| 2 | > Rp 6.600.000 s.d. Rp 6.950.000 | 0,25% |
| 3 | > Rp 6.950.000 s.d. Rp 7.350.000 | 0,5% |
| 4 | > Rp 7.350.000 s.d. Rp 7.800.000 | 0,75% |
| 5 | > Rp 7.800.000 s.d. Rp 8.850.000 | 1% |
| 6 | > Rp 8.850.000 s.d. Rp 9.800.000 | 1,25% |
| 7 | > Rp 9.800.000 s.d. Rp 10.950.000 | 1,5% |
| 8 | > Rp 10.950.000 s.d. Rp 11.200.000 | 1,75% |
| 9 | > Rp 11.200.000 s.d. Rp 12.050.000 | 2% |
| 10 | > Rp 12.050.000 s.d. Rp 12.950.000 | 3% |
| 11 | > Rp 12.950.000 s.d. Rp 14.150.000 | 4% |
| 12 | > Rp 14.150.000 s.d. Rp 15.550.000 | 5% |
| 13 | > Rp 15.550.000 s.d. Rp 17.050.000 | 6% |
| 14 | > Rp 17.050.000 s.d. Rp 19.500.000 | 7% |
| 15 | > Rp 19.500.000 s.d. Rp 22.700.000 | 8% |
| 16 | > Rp 22.700.000 s.d. Rp 26.600.000 | 9% |
| 17 | > Rp 26.600.000 s.d. Rp 28.100.000 | 10% |
| 18 | > Rp 28.100.000 s.d. Rp 30.100.000 | 11% |
| 19 | > Rp 30.100.000 s.d. Rp 32.600.000 | 12% |
| 20 | > Rp 32.600.000 s.d. Rp 35.400.000 | 13% |
| 21 | > Rp 35.400.000 s.d. Rp 38.900.000 | 14% |
| 22 | > Rp 38.900.000 s.d. Rp 43.000.000 | 15% |
| 23 | > Rp 43.000.000 s.d. Rp 47.400.000 | 16% |
| 24 | > Rp 47.400.000 s.d. Rp 51.200.000 | 17% |
| 25 | > Rp 51.200.000 s.d. Rp 55.800.000 | 18% |
| 26 | > Rp 55.800.000 s.d. Rp 60.400.000 | 19% |
| 27 | > Rp 60.400.000 s.d. Rp 66.700.000 | 20% |
| 28 | > Rp 66.700.000 s.d. Rp 74.500.000 | 21% |
| 29 | > Rp 74.500.000 s.d. Rp 83.200.000 | 22% |
| 30 | > Rp 83.200.000 s.d. Rp 95.600.000 | 23% |
| 31 | > Rp 95.600.000 s.d. Rp 110.000.000 | 24% |
| 32 | > Rp 110.000.000 s.d. Rp 134.000.000 | 25% |
| 33 | > Rp 134.000.000 s.d. Rp 169.000.000 | 26% |
| 34 | > Rp 169.000.000 s.d. Rp 221.000.000 | 27% |
| 35 | > Rp 221.000.000 s.d. Rp 390.000.000 | 28% |
| 36 | > Rp 390.000.000 s.d. Rp 463.000.000 | 29% |
| 37 | > Rp 463.000.000 s.d. Rp 561.000.000 | 30% |
| 38 | > Rp 561.000.000 s.d. Rp 709.000.000 | 31% |
| 39 | > Rp 709.000.000 s.d. Rp 965.000.000 | 32% |
| 40 | > Rp 965.000.000 s.d. Rp 1.419.000.000 | 33% |
| 41 | > Rp 1.419.000.000 | 34% |
Lampiran dan dokumen
2 item- Salinan Resmi PP 58/2023 (PDF BPK) Dokumen pendukung · peran belum dikonfirmasi Unduh dokumen Buka ↗
- Lampiran dalam naskah resmi Lampiran dalam PDF lengkap · halaman 11–25 Unduh PDF lengkap Buka lampiran ↗