PMK 52 Tahun 2025 tentang Perubahan Kedua atas Peraturan Menteri Keuangan Nomor 48 Tahun 2023 tentang Pajak Penghasilan dan/atau Pajak Pertambahan Nilai atas Penjualan/Penyerahan Emas Perhiasan, Emas Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari Emas, Batu Permata dan/atau Batu Lainnya yang Sejenis, serta Jasa yang terkait dengan Emas Perhiasan, Emas Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari Emas, dan/atau Batu Permata dan/atau Batu Lainnya yang Sejenis, yang Dilakukan oleh Pabrikan Emas Perhiasan, Pedagang Emas Perhiasan, dan/atau Pengusaha Emas Batangan
Disebut juga: PMK 52/2025
Label sumber: “Berlaku”, diperiksa 2026-10-11. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 5 halaman · HTML: halaman 1–5
Seluruh halaman PDF sumber disajikan sebagai gambar asli. Cakupan ini merujuk kelengkapan halaman asli; teks pendamping hasil ekstraksi belum disahkan sebagai transkripsi kata demi kata.
PMK 52/2025
Perubahan Kedua atas Peraturan Menteri Keuangan Nomor 48 Tahun 2023 tentang Pajak Penghasilan dan/atau Pajak Pertambahan Nilai atas Penjualan/Penyerahan Emas Perhiasan, Emas Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari Emas, Batu Permata dan/atau Batu Lainnya yang Sejenis, serta Jasa yang terkait dengan Emas Perhiasan, Emas Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari Emas, dan/atau Batu Permata dan/atau Batu Lainnya yang Sejenis, yang Dilakukan oleh Pabrikan Emas Perhiasan, Pedagang Emas Perhiasan, dan/atau Pengusaha Emas Batangan.
Naskah terbitan asli tersedia lengkap per halaman di bawah. Halaman sumber mempertahankan susunan dokumen, angka, tabel.
Teks pendamping untuk pencarian berasal dari ekstraksi otomatis. Pemeriksaan cakupan halaman ini tidak menyatakan transkripsi telah diperiksa kata demi kata atau status hukum terkini telah disimpulkan.
Naskah asli lengkap
Seluruh 5 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
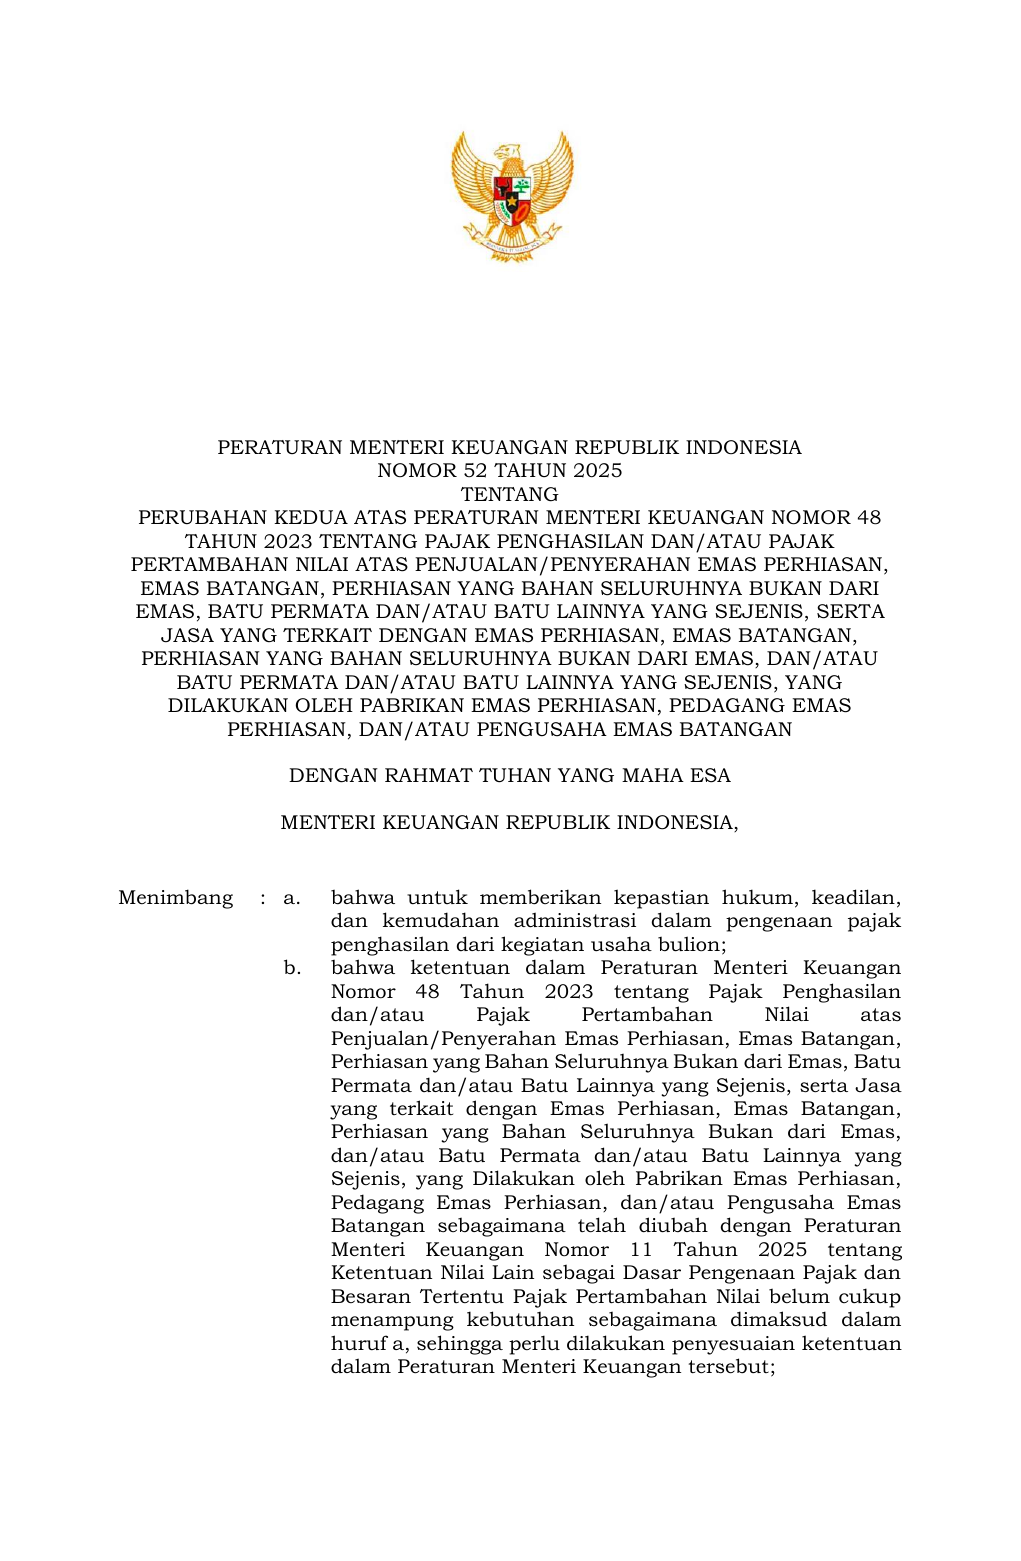
Teks pendamping untuk pencarian
PERATURAN MENTERI KEUANGAN REPUBLIK INDONESIA
NOMOR 52 TAHUN 2025…
TENTANG
PERUBAHAN KEDUA ATAS PERATURAN MENTERI KEUANGAN NOMOR 48
TAHUN 2023 TENTANG PAJAK PENGHASILAN DAN/ATAU PAJAK
PERTAMBAHAN NILAI ATAS PENJUALAN/PENYERAHAN EMAS PERHIASAN,
EMAS BATANGAN, PERHIASAN YANG BAHAN SELURUHNYA BUKAN DARI
EMAS, BATU PERMATA DAN/ATAU BATU LAINNYA YANG SEJENIS, SERTA
JASA YANG TERKAIT DENGAN EMAS PERHIASAN, EMAS BATANGAN,
PERHIASAN YANG BAHAN SELURUHNYA BUKAN DARI EMAS, DAN/ATAU
BATU PERMATA DAN/ATAU BATU LAINNYA YANG SEJENIS, YANG
DILAKUKAN OLEH PABRIKAN EMAS PERHIASAN, PEDAGANG EMAS
PERHIASAN, DAN/ATAU PENGUSAHA EMAS BATANGAN
DENGAN RAHMAT TUHAN YANG MAHA ESA
MENTERI KEUANGAN REPUBLIK INDONESIA,
Menimbang : a. bahwa untuk memberikan kepastian hukum, keadilan,
dan kemudahan administrasi dalam pengenaan pajak
penghasilan dari kegiatan usaha bulion;
b. bahwa ketentuan dalam Peraturan Menteri Keuangan
Nomor 48 Tahun 2023 tentang Pajak Penghasilan
dan/atau Pajak Pertambahan Nilai atas
Penjualan/Penyerahan Emas Perhiasan, Emas Batangan,
Perhiasan yang Bahan Seluruhnya Bukan dari Emas, Batu
Permata dan/atau Batu Lainnya yang Sejenis, serta Jasa
yang terkait dengan Emas Perhiasan, Emas Batangan,
Perhiasan yang Bahan Seluruhnya Bukan dari Emas,
dan/atau Batu Permata dan/atau Batu Lainnya yang
Sejenis, yang Dilakukan oleh Pabrikan Emas Perhiasan,
Pedagang Emas Perhiasan, dan/atau Pengusaha Emas
Batangan sebagaimana telah diubah dengan Peraturan
Menteri Keuangan Nomor 11 Tahun 2025 tentang
Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan
Besaran Tertentu Pajak Pertambahan Nilai belum cukup
menampung kebutuhan sebagaimana dimaksud dalam
huruf a, sehingga perlu dilakukan penyesuaian ketentuan
dalam Peraturan Menteri Keuangan tersebut;
Teks pendamping untuk pencarian
- 2 -
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Peraturan
Menteri Keuangan tentang Perubahan Kedua atas
Peraturan Menteri Keuangan Nomor 48 Tahun 2023
tentang Pajak Penghasilan dan/atau Pajak Pertambahan
Nilai atas Penjualan/Penyerahan Emas Perhiasan, Emas
Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari
Emas, Batu Permata dan/atau Batu Lainnya yang Sejenis,
serta Jasa yang terkait dengan Emas Perhiasan, Emas
Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari
Emas, dan/atau Batu Permata dan/atau Batu Lainnya
yang Sejenis, yang Dilakukan oleh Pabrikan Emas
Perhiasan, Pedagang Emas Perhiasan, dan/atau
Pengusaha Emas Batangan;
Mengingat : 1. Pasal 17 ayat (3) Undang-Undang Dasar Negara Republik
Indonesia Tahun 1945;
2. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak
Penghasilan (Lembaran Negara Republik Indonesia Tahun
1983 Nomor 50, Tambahan Lembaran Negara Republik
Indonesia Nomor 3263) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
Menjadi Undang-Undang (Lembaran Negara Republik
Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran
Negara Republik Indonesia Nomor 6856);
3. Undang-Undang Nomor 39 Tahun 2008 tentang
Kementerian Negara (Lembaran Negara Republik
Indonesia Tahun 2008 Nomor 166, Tambahan Lembaran
Negara Republik Indonesia Nomor 4916) sebagaimana
telah diubah dengan Undang-Undang Nomor 61 Tahun
2024 tentang Perubahan atas Undang-Undang Nomor 39
Tahun 2008 tentang Kementerian Negara (Lembaran
Negara Republik Indonesia Tahun 2024 Nomor 225,
Tambahan Lembaran Negara Republik Indonesia
Nomor 6994);
4. Undang-Undang Nomor 4 Tahun 2023 tentang
Pengembangan dan Penguatan Sektor Keuangan
(Lembaran Negara Republik Indonesia Tahun 2023
Nomor 4, Tambahan Lembaran Negara Republik Indonesia
Nomor 6845);
5. Peraturan Presiden Nomor 158 Tahun 2024 tentang
Kementerian Keuangan (Lembaran Negara Republik
Indonesia Tahun 2024 Nomor 354);
6. Peraturan Menteri Keuangan Nomor 48 Tahun 2023
tentang Pajak Penghasilan dan/atau Pajak Pertambahan
Nilai atas Penjualan/Penyerahan Emas Perhiasan, Emas
Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari
Emas, Batu Permata dan/atau Batu Lainnya yang Sejenis,
serta Jasa yang terkait dengan Emas Perhiasan, Emas
Batangan, Perhiasan yang Bahan Seluruhnya Bukan dari
Emas, dan/atau Batu Permata dan/atau Batu Lainnya
yang Sejenis, yang Dilakukan oleh Pabrikan Emas
Perhiasan, Pedagang Emas Perhiasan, dan/atau
Pengusaha Emas Batangan (Berita Negara Republik
Teks pendamping untuk pencarian
- 3 -
Indonesia Tahun 2023 Nomor 358) sebagaimana telah
diubah dengan Peraturan Menteri Keuangan Nomor 11
Tahun 2025 tentang Ketentuan Nilai Lain sebagai Dasar
Pengenaan Pajak dan Besaran Tertentu Pajak
Pertambahan Nilai (Berita Negara Republik Indonesia
Tahun 2025 Nomor 78);
7. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2024
Nomor 1063);
MEMUTUSKAN:
Menetapkan : PERATURAN MENTERI KEUANGAN TENTANG PERUBAHAN
KEDUA ATAS PERATURAN MENTERI KEUANGAN
NOMOR 48 TAHUN 2023 TENTANG PAJAK PENGHASILAN
DAN/ATAU PAJAK PERTAMBAHAN NILAI ATAS
PENJUALAN/PENYERAHAN EMAS PERHIASAN, EMAS
BATANGAN, PERHIASAN YANG BAHAN SELURUHNYA
BUKAN DARI EMAS, BATU PERMATA DAN/ATAU BATU
LAINNYA YANG SEJENIS, SERTA JASA YANG TERKAIT
DENGAN EMAS PERHIASAN, EMAS BATANGAN,
PERHIASAN YANG BAHAN SELURUHNYA BUKAN DARI
EMAS, DAN/ATAU BATU PERMATA DAN/ATAU BATU
LAINNYA YANG SEJENIS, YANG DILAKUKAN OLEH
PABRIKAN EMAS PERHIASAN, PEDAGANG EMAS
PERHIASAN, DAN/ ATAU PENGUSAHA EMAS BATANGAN.
Pasal I
Ketentuan ayat (2) Pasal 5 dalam Peraturan Menteri
Keuangan Nomor 48 Tahun 2023 tentang Pajak Penghasilan
dan/atau Pajak Pertambahan Nilai atas
Penjualan/Penyerahan Emas Perhiasan, Emas Batangan,
Perhiasan yang Bahan Seluruhnya Bukan dari Emas, Batu
Permata dan/atau Batu Lainnya yang Sejenis, serta Jasa
yang terkait dengan Emas Perhiasan, Emas Batangan,
Perhiasan yang Bahan Seluruhnya Bukan dari Emas,
dan/atau Batu Permata dan/atau Batu Lainnya yang
Sejenis, yang Dilakukan oleh Pabrikan Emas Perhiasan,
Pedagang Emas Perhiasan, dan/atau Pengusaha Emas
Batangan (Berita Negara Republik Indonesia Tahun 2023
Nomor 358) sebagaimana telah diubah dengan Peraturan
Menteri Keuangan Nomor 11 Tahun 2025 tentang Ketentuan
Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran
Tertentu Pajak Pertambahan Nilai (Berita Negara Republik
Indonesia Tahun 2025 Nomor 78) diubah, sehingga Pasal 5
berbunyi sebagai berikut:
Pasal 5
(1) Pemungutan Pajak Penghasilan Pasal 22 sebagaimana
dimaksud dalam Pasal 2 ayat (4) tidak dilakukan atas
penjualan Emas Perhiasan atau emas batangan
sebagaimana dimaksud dalam Pasal 2 ayat (1) serta
penjualan sebagaimana dimaksud dalam Pasal 3
Teks pendamping untuk pencarian
- 4 -
ayat (2), oleh Pengusaha Emas Perhiasan dan/atau
Pengusaha emas batangan kepada:
a. Konsumen Akhir;
b. Wajib Pajak yang dikenai Pajak Penghasilan yang
bersifat final berdasarkan ketentuan peraturan
perundang-undangan di bidang perpajakan yang
mengatur mengenai Pajak Penghasilan atas
penghasilan dari usaha yang diterima atau diperoleh
Wajib Pajak yang memiliki peredaran bruto tertentu
dan telah memiliki serta menyerahkan fotokopi
Surat Keterangan yang telah terkonfirmasi
kebenarannya dalam sistem informasi Direktorat
Jenderal Pajak; atau
c. Wajib Pajak yang memiliki surat keterangan bebas
pemungutan Pajak Penghasilan Pasal 22 sesuai
dengan ketentuan peraturan perundang-undangan
di bidang perpajakan yang mengatur mengenai
pembebasan pemotongan dan/atau pemungutan
Pajak Penghasilan oleh pihak lain.
(2) Pemungutan Pajak Penghasilan Pasal 22 sebagaimana
dimaksud dalam Pasal 2 ayat (4) juga tidak dilakukan
atas penjualan emas batangan sebagaimana dimaksud
dalam Pasal 2 ayat (1) huruf b, oleh Pengusaha Emas
Perhiasan dan/atau Pengusaha emas batangan:
a. kepada Bank Indonesia;
b. melalui pasar fisik emas digital sebagaimana diatur
dalam ketentuan peraturan perundang-undangan
yang mengatur mengenai perdagangan berjangka
komoditi; atau
c. kepada lembaga jasa keuangan penyelenggara
kegiatan usaha bulion yang telah memperoleh izin
dari Otoritas Jasa Keuangan.
(3) Pengecualian dari pemungutan Pajak Penghasilan Pasal
22 sebagaimana dimaksud pada ayat (1) huruf a dan
ayat (2), dilakukan tanpa surat keterangan bebas
pemotongan dan/atau pemungutan Pajak Penghasilan.
Pasal II
Peraturan Menteri ini mulai berlaku pada tanggal 1
Agustus 2025.
Teks pendamping untuk pencarian
- 5 -
Ditandatangani secara elektronik
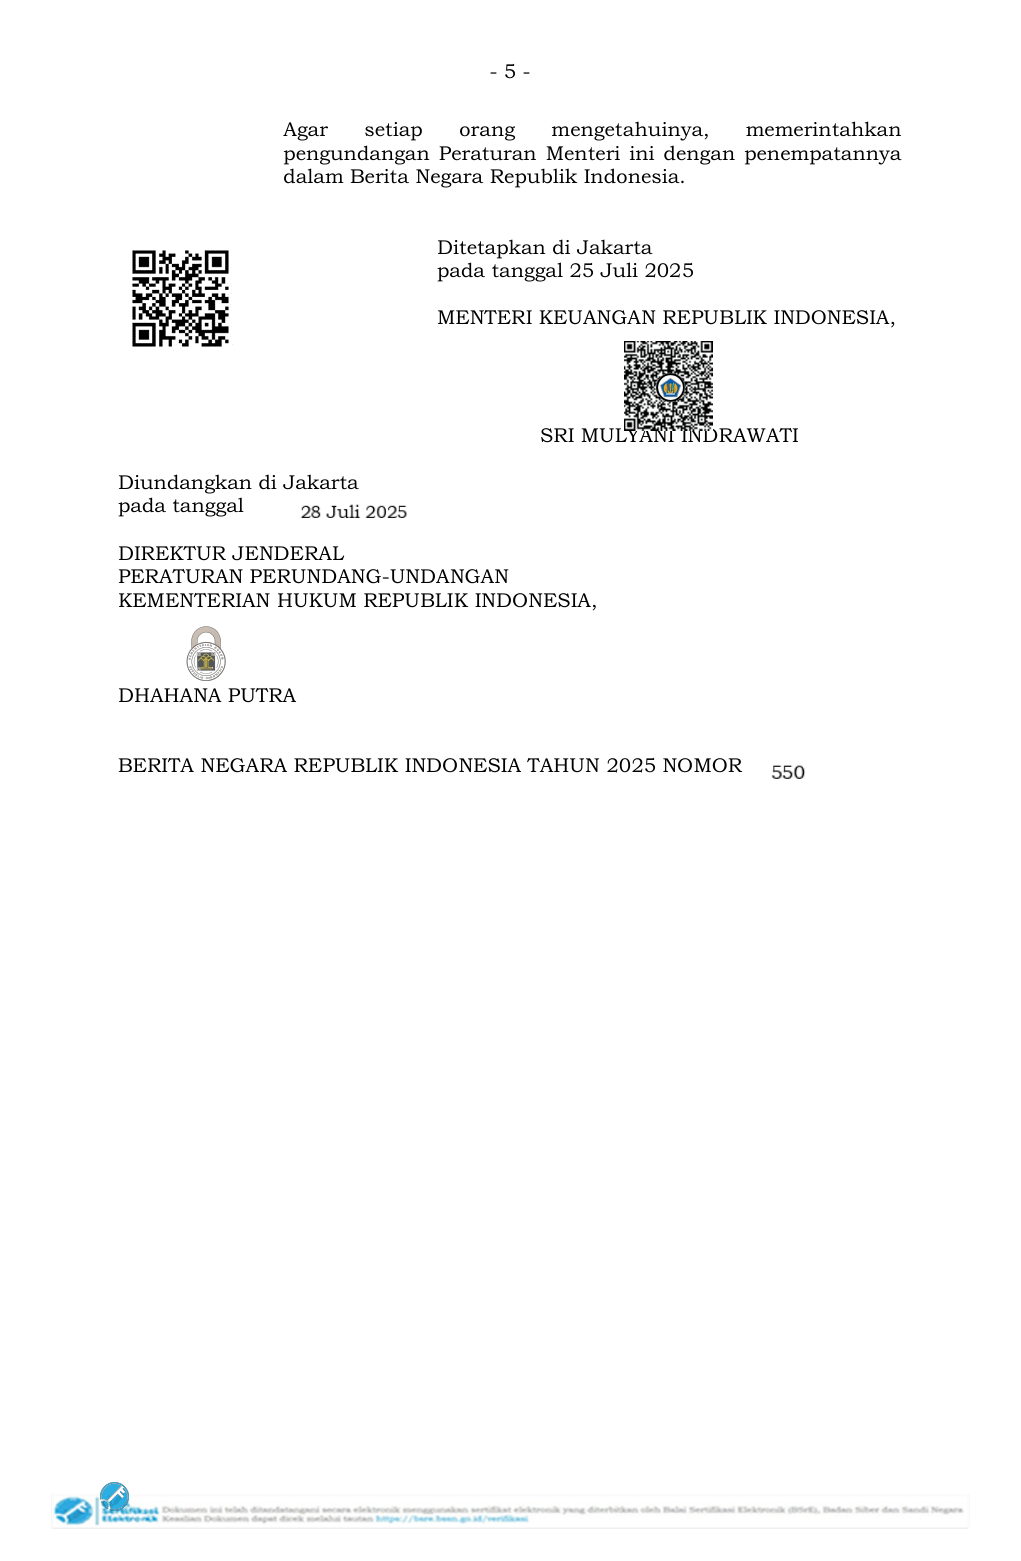
Agar setiap orang mengetahuinya, memerintahkan
pengundangan Peraturan Menteri ini dengan penempatannya
dalam Berita Negara Republik Indonesia.
Ditetapkan di Jakarta
pada tanggal 25 Juli 2025
MENTERI KEUANGAN REPUBLIK INDONESIA,
SRI MULYANI INDRAWATI
Diundangkan di Jakarta
pada tanggal Д
DIREKTUR JENDERAL
PERATURAN PERUNDANG-UNDANGAN
KEMENTERIAN HUKUM REPUBLIK INDONESIA,
Ѽ
DHAHANA PUTRA
BERITA NEGARA REPUBLIK INDONESIA TAHUN 2025 NOMOR Ж