PP 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan
Disebut juga: PP 20/2026 · Peraturan Pemerintah Nomor 20 Tahun 2026
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 23 halaman · HTML: halaman 1–23
Seluruh halaman asli tersedia. Kelengkapan ini merujuk halaman PDF resmi, bukan sertifikasi transkripsi HTML kata demi kata.
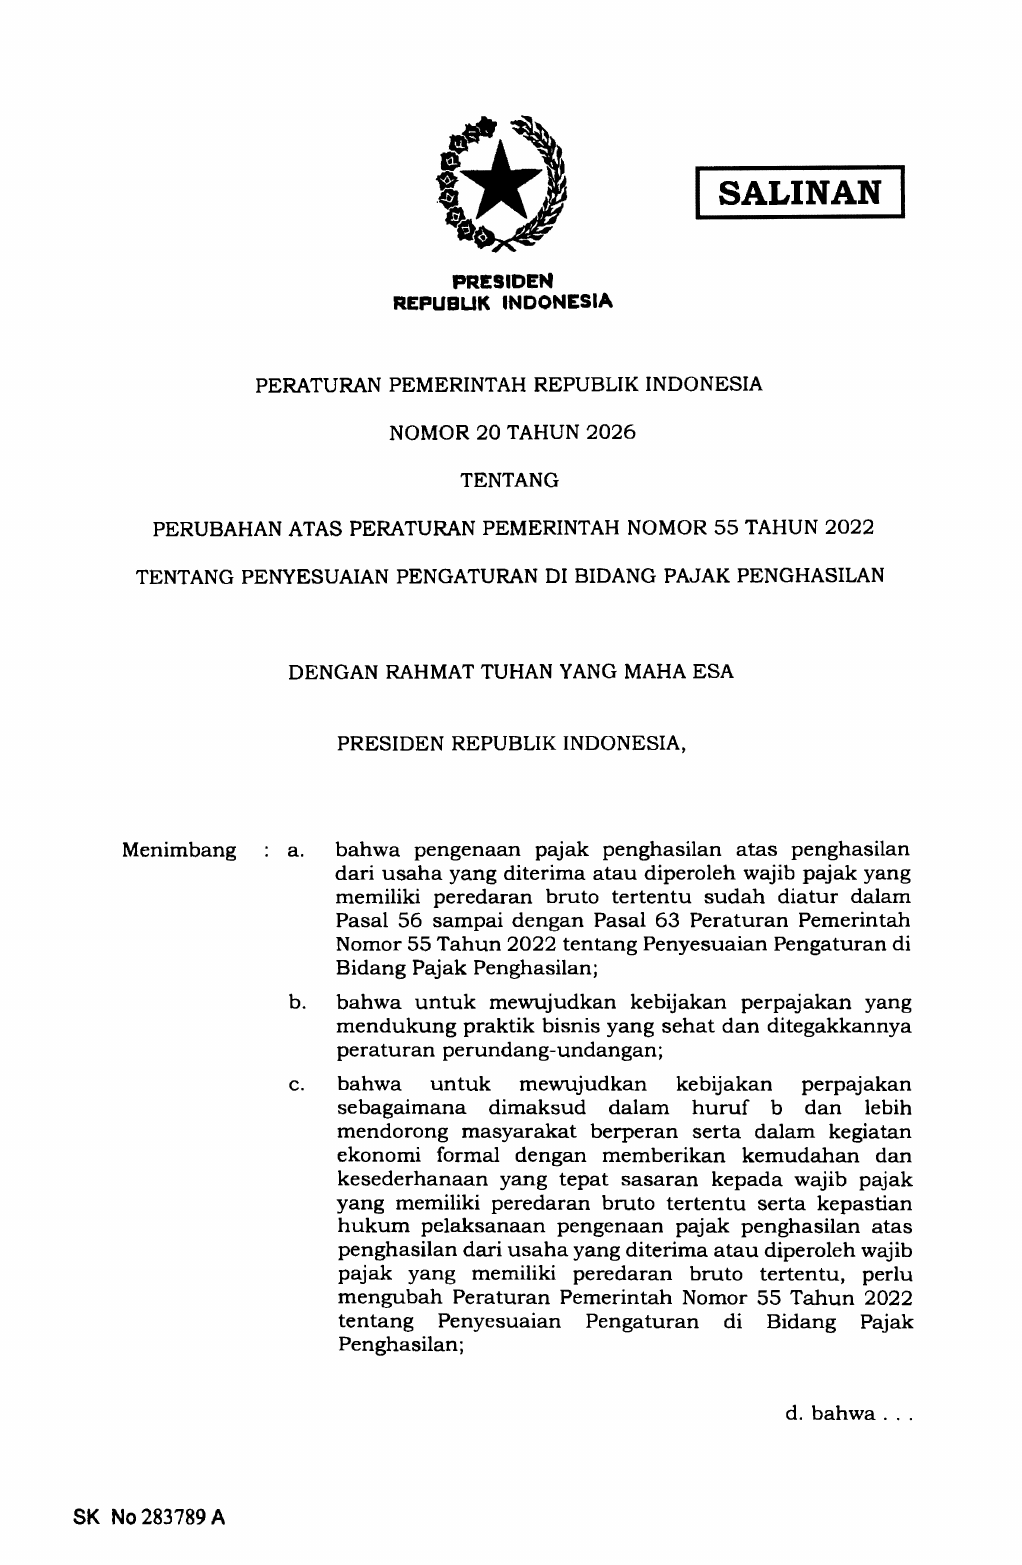
PERATURAN PEMERINTAH REPUBLIK INDONESIA
NOMOR 20 TAHUN 2026
DENGAN RAHMAT TUHAN YANG MAHA ESA
PRESIDEN REPUBLIK INDONESIA,
Menimbang:
a. bahwa pengenaan pajak penghasilan atas penghasilan dari usaha yang diterima atau diperoleh wajib pajak yang memiliki peredaran bruto tertentu sudah diatur dalam Pasal 56 sampai dengan Pasal 63 Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak;
b. bahwa untuk mewujudkan kebijakan perpajakan yang mendukung praktik bisnis yang sehat dan ditegakkannya peraturan perundang-undangan;
c. bahwa untuk mewujudkan kebijakan dimaksud dalam huruf b dan lebih mendorong masyarakat berperan serta dalam kegiatan ekonomi formal dengan dan kesederhanaan yang tepat sasaran kepada wajib pajak yang memiliki peredaran bruto tertentu serta kepastian hukum pengenaan pajak atas dari usaha yang diterima atau diperoleh wajib pajak yang memiliki bruto tertentu perlu mengubah Peraturan Pemerintah Nomor 55 Tahun 2022 Bidang Pajak tentang Penyesuaian Pengaturan di;
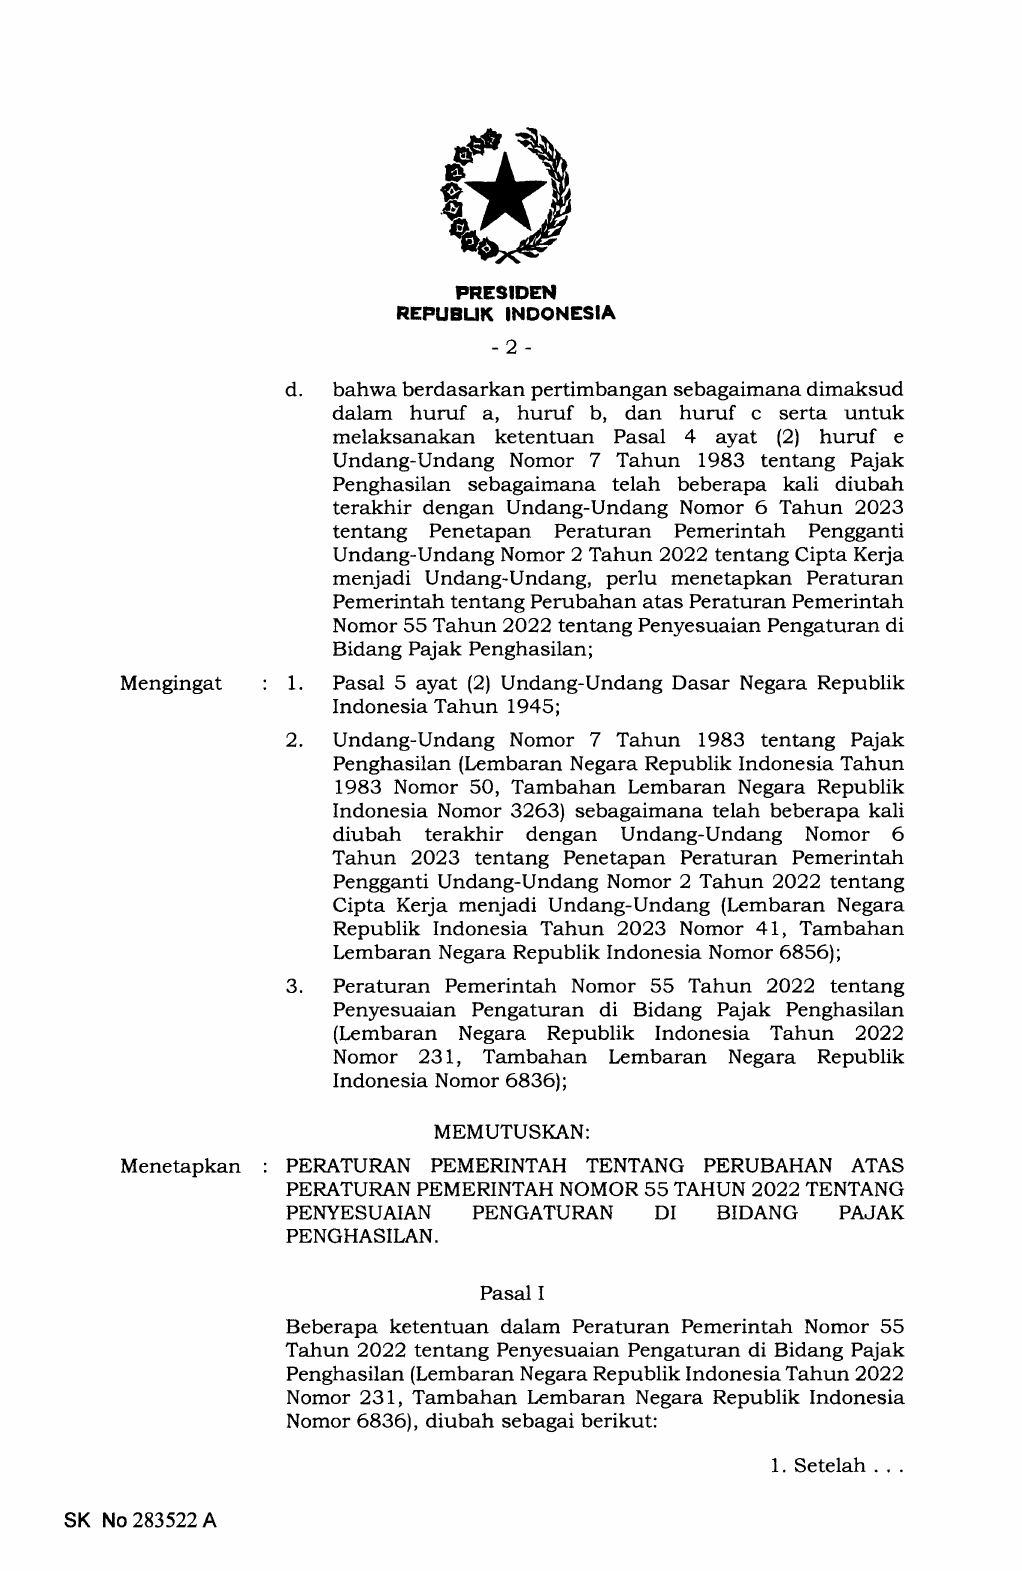
d. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a, huruf b, dan huruf c serta untuk melaksanakan ketentuan Pasal 4 ayat (2) huruf e Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang, perlu menetapkan Peraturan Pemerintah tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan;
Mengingat:
-
Pasal 5 ayat (2) Undang-Undang Dasar Negara Republik Indonesia Tahun 1945;
-
Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentarrg Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2O22 tentang Cipta Kerja menjadi Undang-Undang (L, embaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856);
-
Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (Irmbaran Negara Republik Indonesia Tahun 2022 Nomor 231, Tambahan l., embaran Negara Republik Indonesia Nomor 6836);
MEMUTUSKAN:
Menetapkan:
PERATURAN PEMERINTAH TENTANG PERUBAHAN ATAS PERATURAN PEMERINTAH NOMOR 55 TAHUN 2022 TENTANG PENYESUAIAN PENGATURAN DI BIDANG PAJAK PENGHASILAN.
Pasal I
Beberapa ketentuan dalam Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (L, embaran Negara Republik Indonesia Tahun 2022 Nomor 231, Tambahan Lembaran Negara Republik Indonesia Nomor 6836), diubah sebagai berikut:
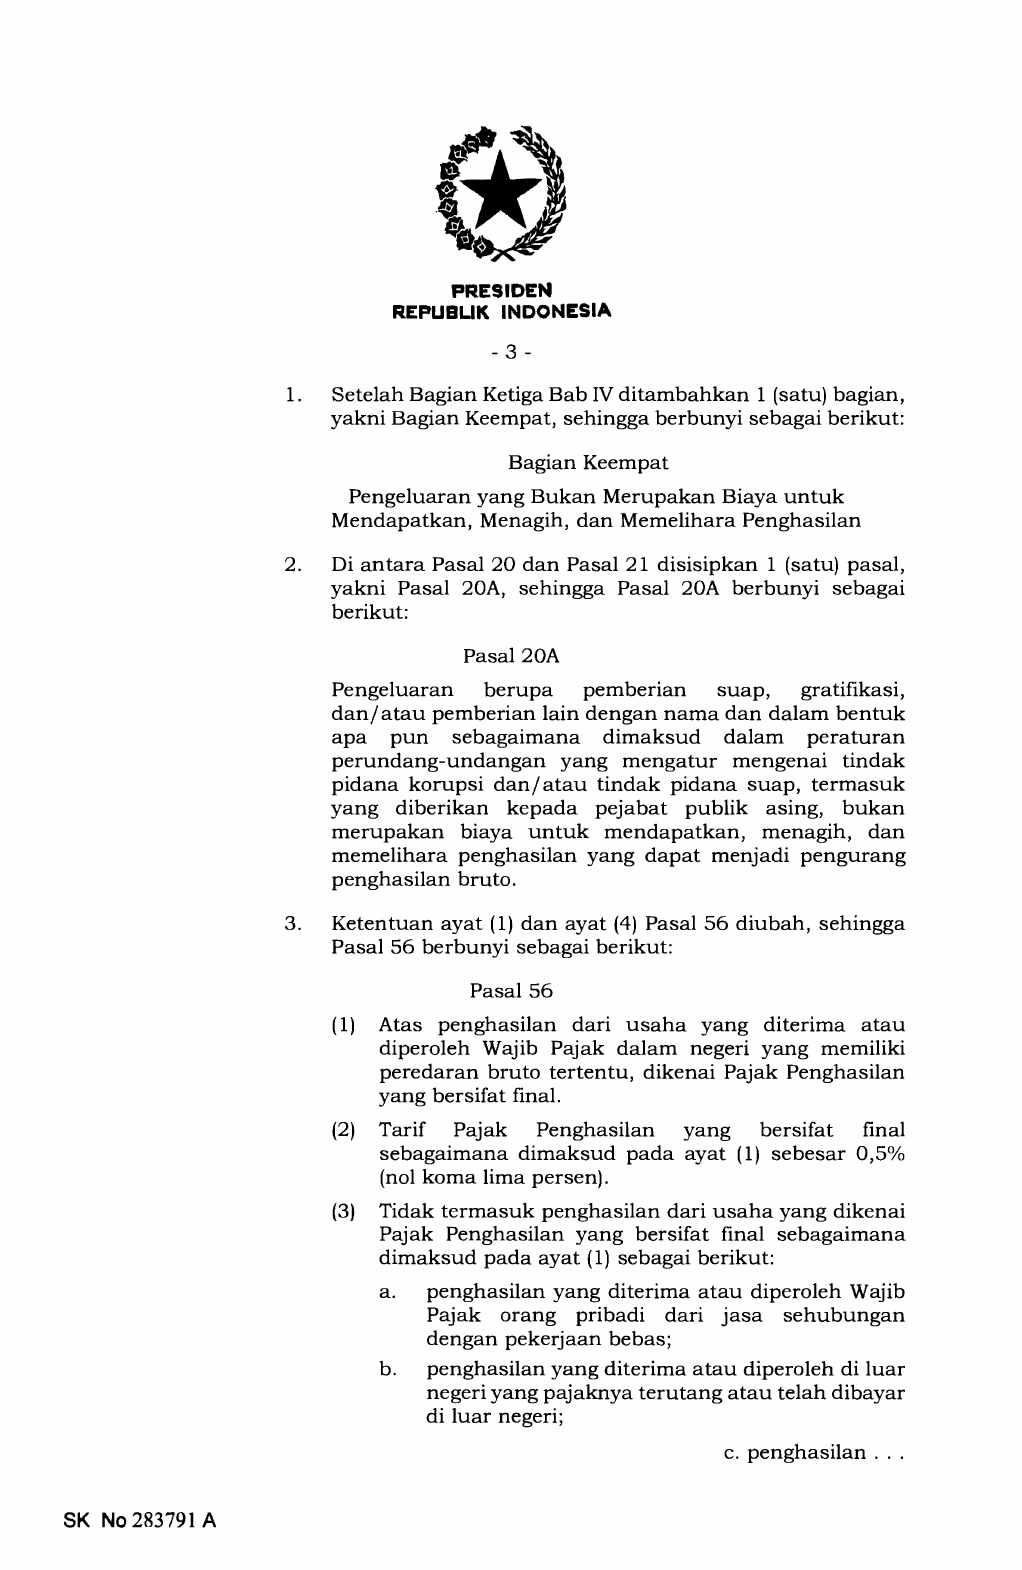
- Setelah Bagian Ketiga Bab IV ditambahkan 1 (satu) bagian, yakni
Bagian Keempat
Pengeluaran yang Bukan Merupakan Biaya untuk Mendapatkan, Menagih, d
- Pasal 2O dan Pasal 21 disisipkan 1 (satu) pasal, yakni Pasal 20A, sehingga Pasal 20A berbunyi sebagai berikut:
Pasal 2OA
Pengeluaran berupa suap, gratifikasi, dan/ atau pemberian lain dengan nama dan dalam bentuk apa pun sebagaimana dimaksud dalam peraturan perundang-undangan yang mengatur mengenai tindak pidana korupsi dan/ atau tindak pidana suap, termasuk yang diberikan kepada pejabat publik asing, bukan merupakan biaya untuk mendapatkan, menagih, dan memelihara penghasilan yang dapat menjadi pengurang penghasilan bruto.
- Ketentuan ayat (1) dan ayat (4) Pasal 56 diubah, sehingga Pasal 56 berbunyi sebagai berikut:
Pasal 56
(1) Atas penghasilan dari usaha yang diterima atau diperoleh Wajib Pajak dalam negeri yang memiliki peredaran bruto tertentu, dikenai Pajak Penghasilan yang bersifat final.
(2) Tarif Pajak Penghasilan yang bersifat final sebagaimana dimaksud pada ayat (1) sebesar 0,5% (nol koma lima persen).
(3) Tidak termasuk penghasilan dari usaha yang dikenai Pajak Penghasilan yang bersifat final sebagaimana dimaksud pada ayat (1) sebagai berikut:
a. penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dari jasa sehubungan dengan pekerjaan bebas;
b. penghasilan yang diterima atau diperoleh di luar negeri yang pajaknya terutang atau telah dibayar di luar negeri;
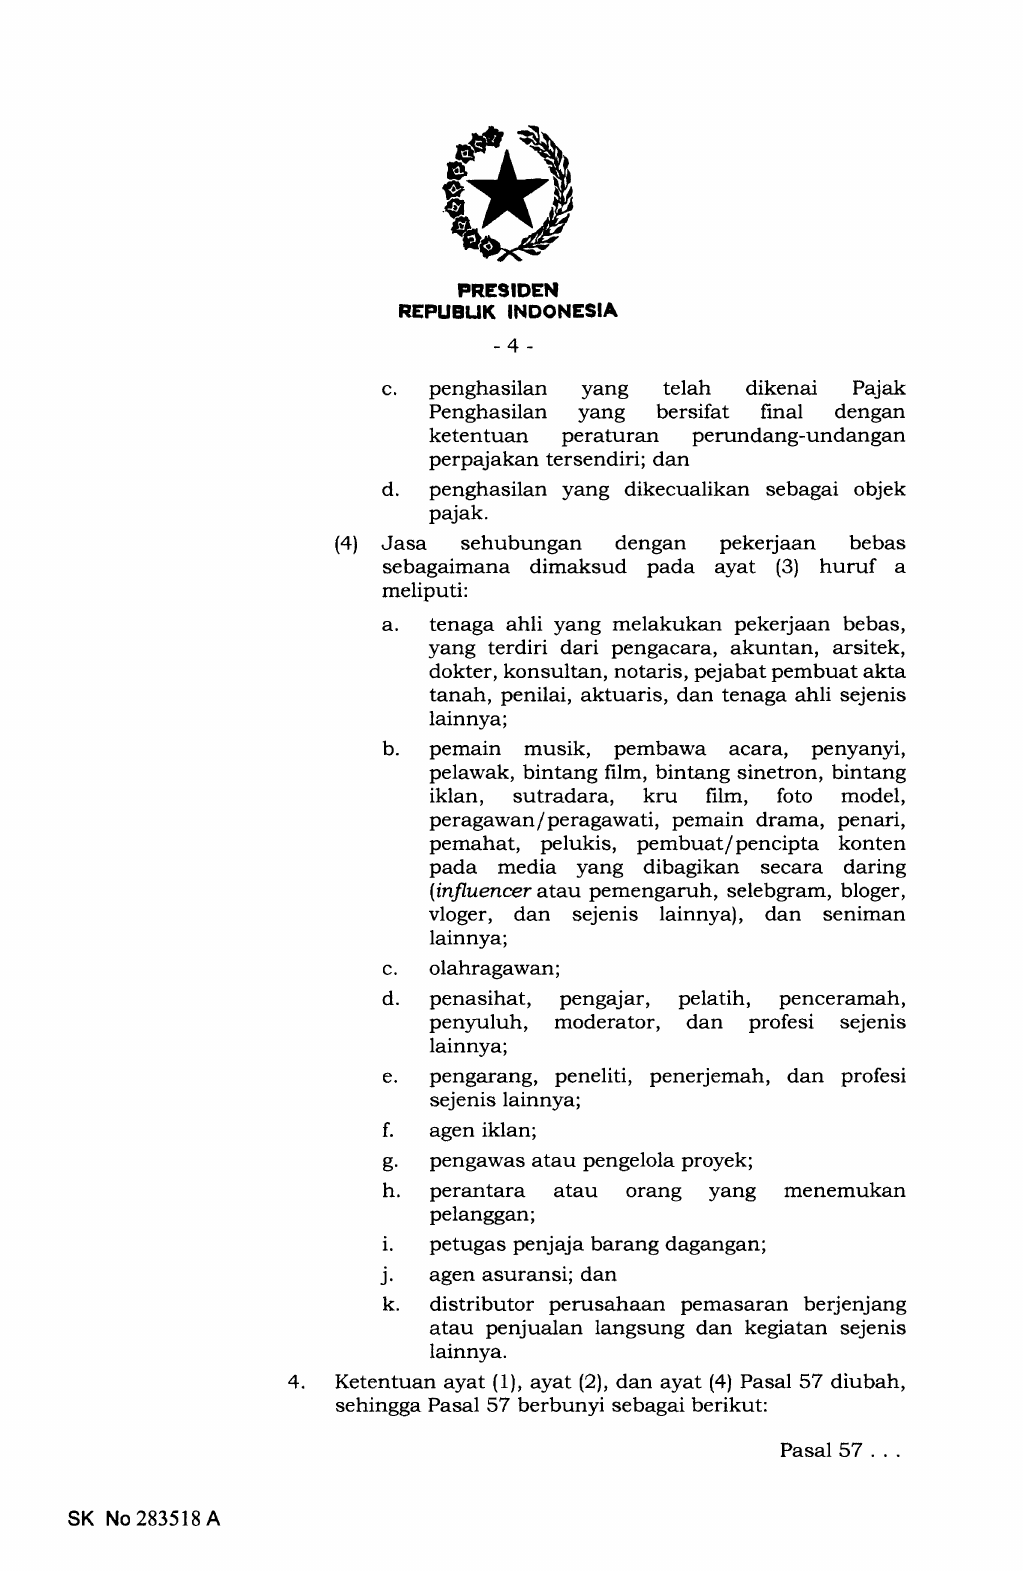
c. yang telah dikenai Pajak Penghasilan yang bersifat final dengan ketentuan peraturan perundang-undangan perpajakan tersendiri; dan
d. penghasilan yang dikecualikan sebagai objek pajak.
(4) Jasa sehubungan dengan pekerjaan bebas sebagaimana dimaksud pada ayat (3) huruf a meliputi:
a. tenaga ahli yang melakukan pekerjaan bebas, yang terdiri dari pengacara, akuntan, arsitek, dokter, konsultan, notaris, pejabat pembuat akta tanah, penilai, aktuaris, dan tenaga ahli sejenis lainnya;
b. pemain musik, pembawa acara, penymF, pelawak, bintang film, bintang sinetron, bintang iklan, sutradara, kru film, foto model, peragawan/peragawati, pemain drama, penari, pemahat, pelukis, pembuat/pencipta konten pada media yang dibagikan secara daring (inJluener atau pemengaruh, selebgram, bloger, vloger, dan sejenis lainnya), dan seniman lainnya;
c. olahragawan;
d. penasihat, pengajar, pelatih, penyuluh, moderator, dan profesi sejenis lainnya;
e. pengarang, peneliti, penerjemah, dan profesi sejenis lainnya;
f. agen iklan;
g. pengawas atau pengelola proyek;
h. perantara atau orang yang menemukan pelanggan;
i. petugas penjaja barang dagangan;
j. agen asuransi; dan
k. distributor perusahaan pemasaran berjenjang atau penjualan langsung dan kegiatan sejenis lainnya.
- Ketentuan ayat (1), ayatl2l, dan ayat (4) Pasal 57 diubah, sehingga Pasal 57 berbunyi sebagai berikut:
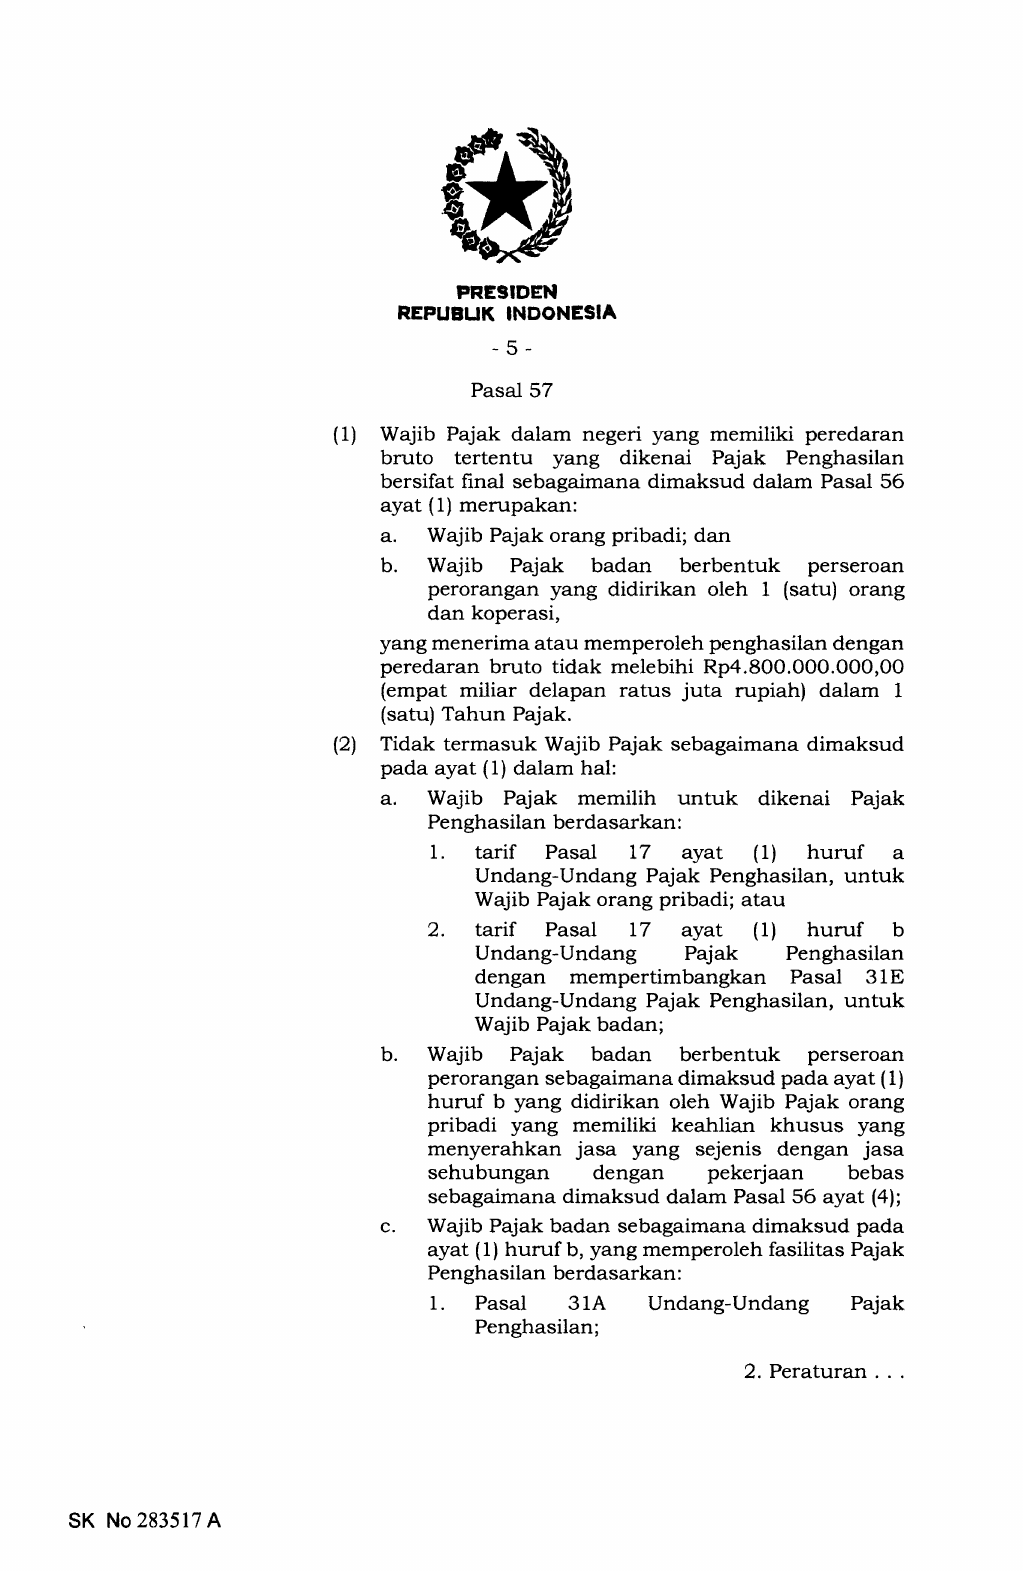
Pasal 57
(1) Wajib Pajak dalam negeri yang memiliki peredaran bruto tertentu yang dikenai Pajak Penghasilan bersifat final sebagaimana dimaksud dalam Pasal 56 ayat (1) merupakan:
a. Wajib Pajak orang pribadi; dan
b. Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 (satu) orang dan koperasi, yang menerima atau memperoleh penghasilan dengan peredaran bruto tidak melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah) dalam 1 (satu) Tahun Pajak.
(2) Tidak termasuk Wajib Pajak sebagaimana dimaksud pada ayat (1) dalam hal:
a. Wajib Pajak memilih untuk dikenai Pajak Penghasilan berdasarkan:
-
tarif Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan, untuk Wajib Pajak orang pribadi; atau
-
tarif Pasal 17 ayat (2) huruf b Undang-Undang Pajak dengan mempertimbangkan Pasal 31E Undang-Undang Pajak Penghasilan, untuk Wajib Pajak badan;
b. Wajib Pajak badan berbentuk perseroan perorangan sebagaimana dimaksud pada ayat (1) huruf b yang didirikan oleh Wajib Pajak orang pribadi yang memiliki keahlian khusus yang menyerahkan jasa yang sejenis dengan jasa sehubungan dengan pekerjaan bebas sebagaimana dimaksud dalam Pasal 56 ayat (4);
c. Wajib Pajak badan sebagaimana dimaksud pada ayat (1) huruf b, yang memperoleh fasilitas Pajak Penghasilan berdasarkan:
-
Pasal 31A Undang-Undang Pajak
-
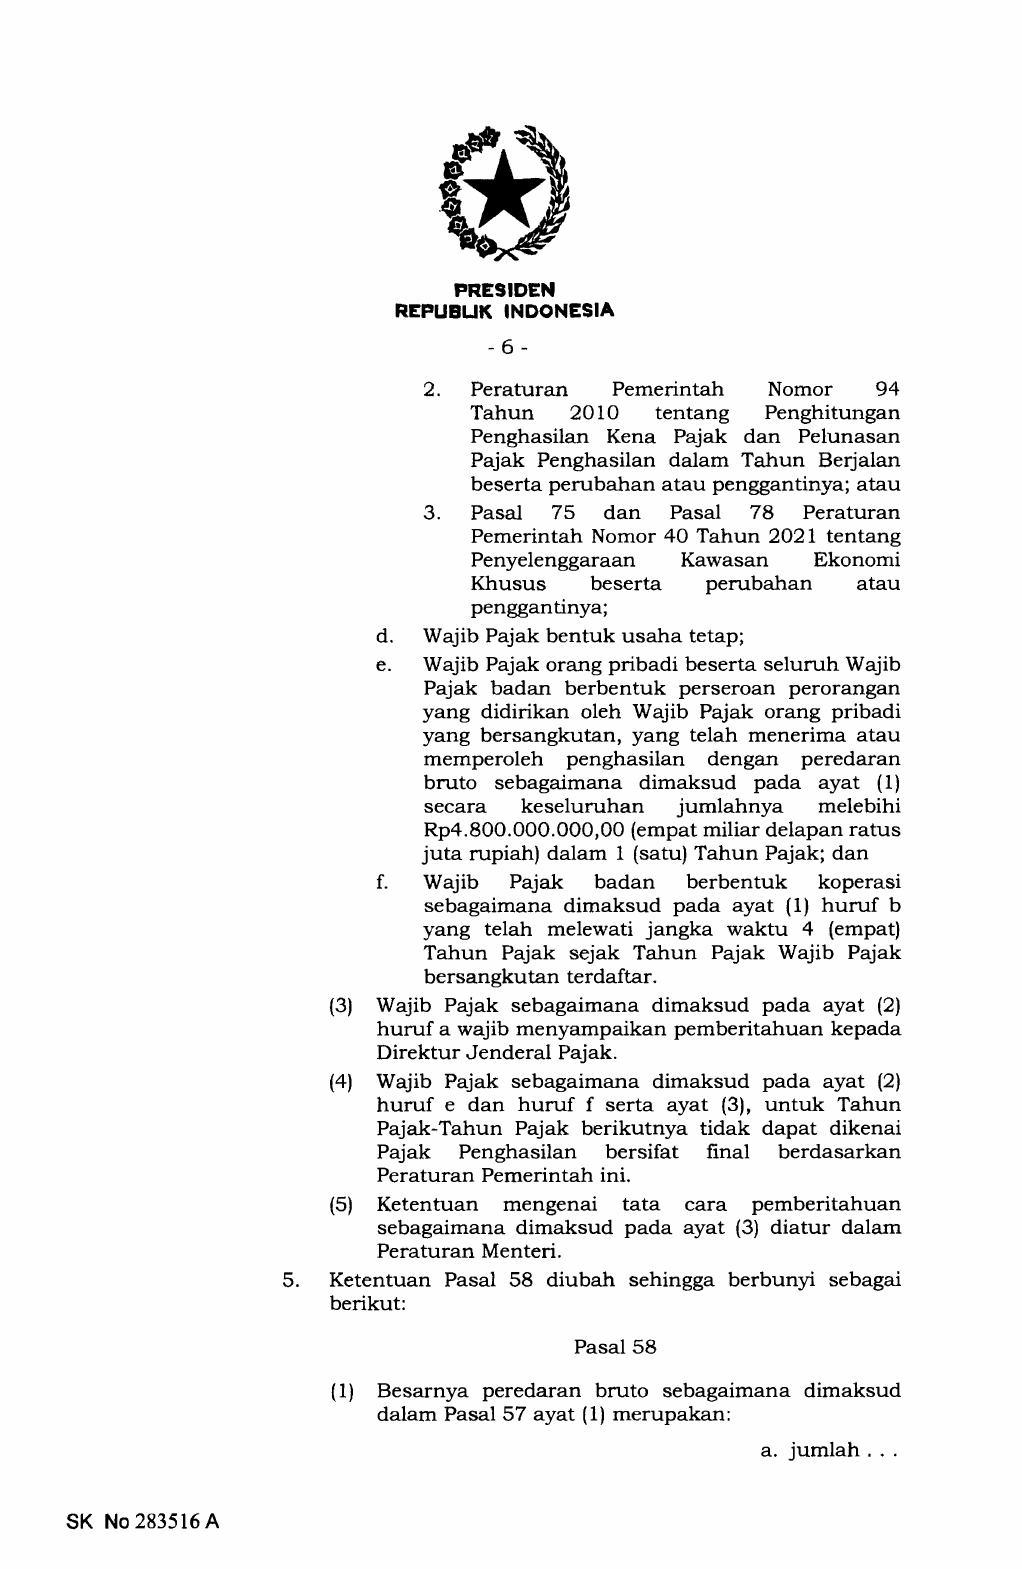
Peraturan.
(3) Wajib Pajak sebagaimana dimaksud pada ayat (2) huruf a wajib menyampaikan pemberitahuan kepada Direktur Jenderal Pajak.
(4) Wajib Pajak sebagaimana dimaksud pada ayat (2) huruf e dan huruf f serta ayat (3), untuk Tahun Pajak-Tahun Pajak berikutnya tidak dapat dikenai Pajak Penghasilan bersifat final berdasarkan Peraturan Pemerintah ini,
(5) Ketentuan mengenai tata cara pemberitahuan sebagaimana dimaksud pada ayat (3) diatur dalam Peraturan Menteri.
- Ketentuan Pasal 58 diubah sehingga berbunyi sebagai berikut:
Pasal 58
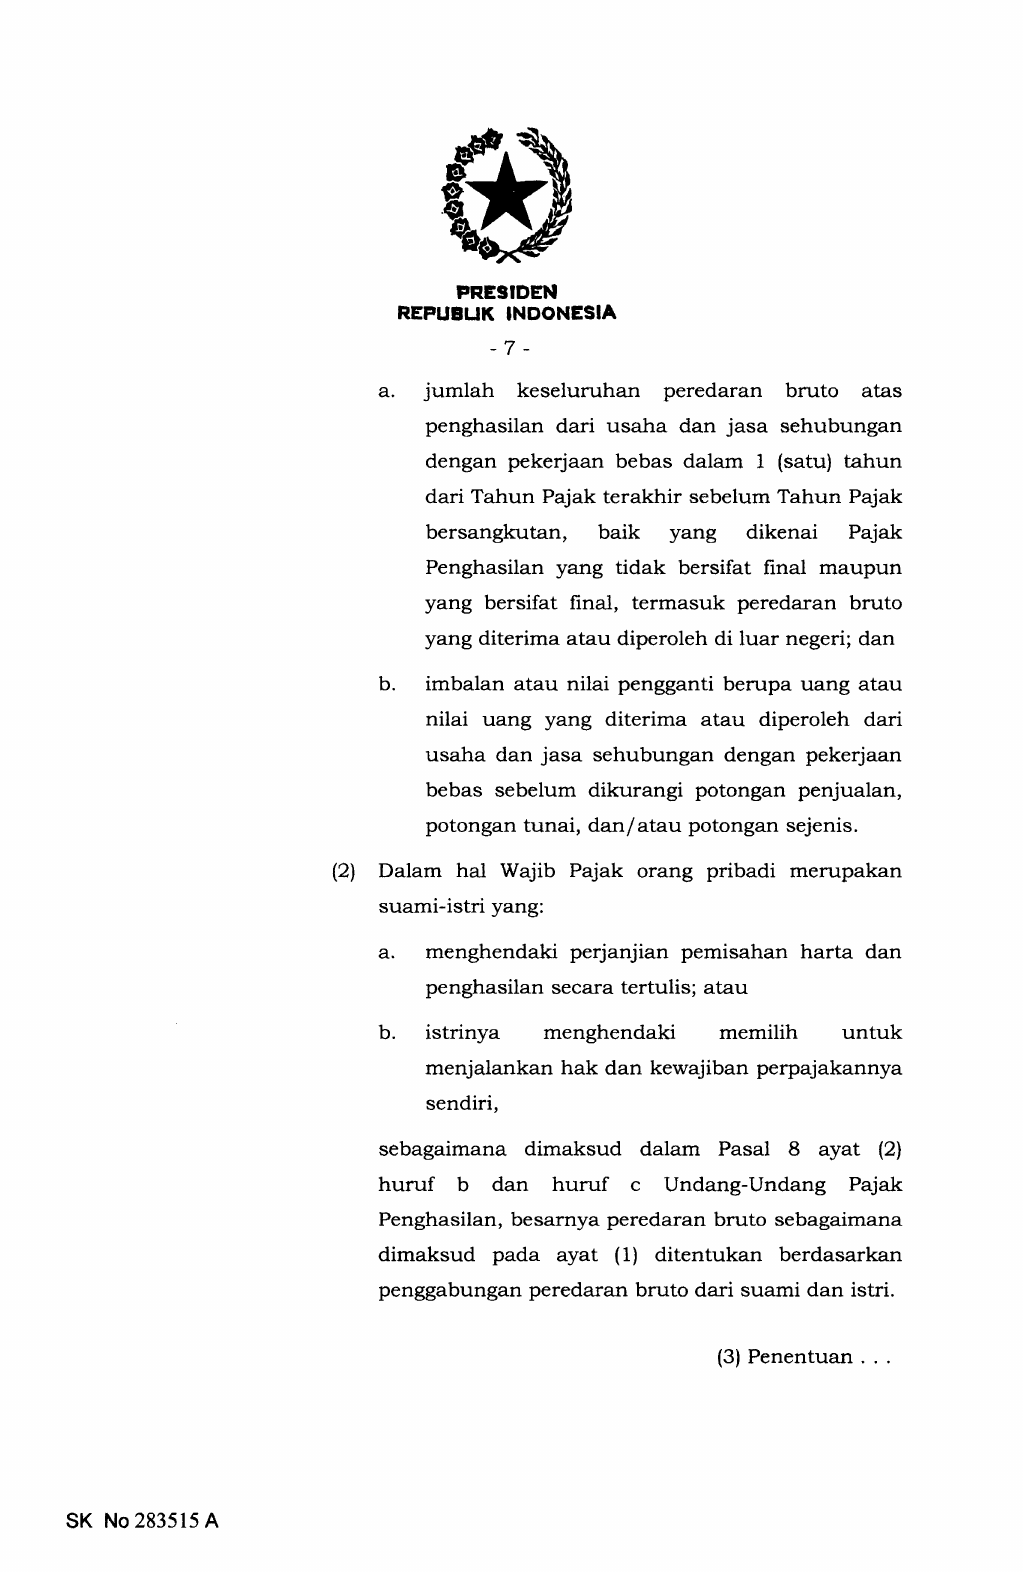
(1) Besarnya peredaran bruto sebagaimana dimaksud dalam Pasal 57 ayat (1) merupakan:
a. jumlah keseluruhan peredaran bruto atas penghasilan dari usaha dan jasa sehubungan dengan pekerjaan bebas dalam 1 (satu) tahun dari Tahun Pajak terakhir sebelum Tahun Pajak bersangkutan, baik yang dikenai Pajak Penghasilan yang tida} bersifat final maupun yang bersifat final, termasuk peredaran bruto yang diterima atau diperoleh di luar negeri; dan
b. imbalan atau nilai pengganti berupa uang atau nilai uang yang diterima atau diperoleh dari usaha dan jasa sehubungan dengan pekerjaan bebas sebelum dikurangi potongan penjualan, potongan tunai, dan/ atau potongan sejenis.
(2) Dalam hal Wajib Pajak orang pribadi merupakan suami-istri yang:
a. perjanjian pemisahan harta dan penghasilan secara terLulis; atau
b. istrinya memilih untuk menjalankan hak dan kewajiban sendiri, sebagaimana dimaksud dalam Pasal 8 ayat (2) huruf b dan huruf c Undang-Undang Pajak Penghasilan, besarnya peredaran bruto sebagaimana dimaksud pada ayat (1) ditentukan berdasarkan penggabungan peredaran bruto dari suami dan istri.
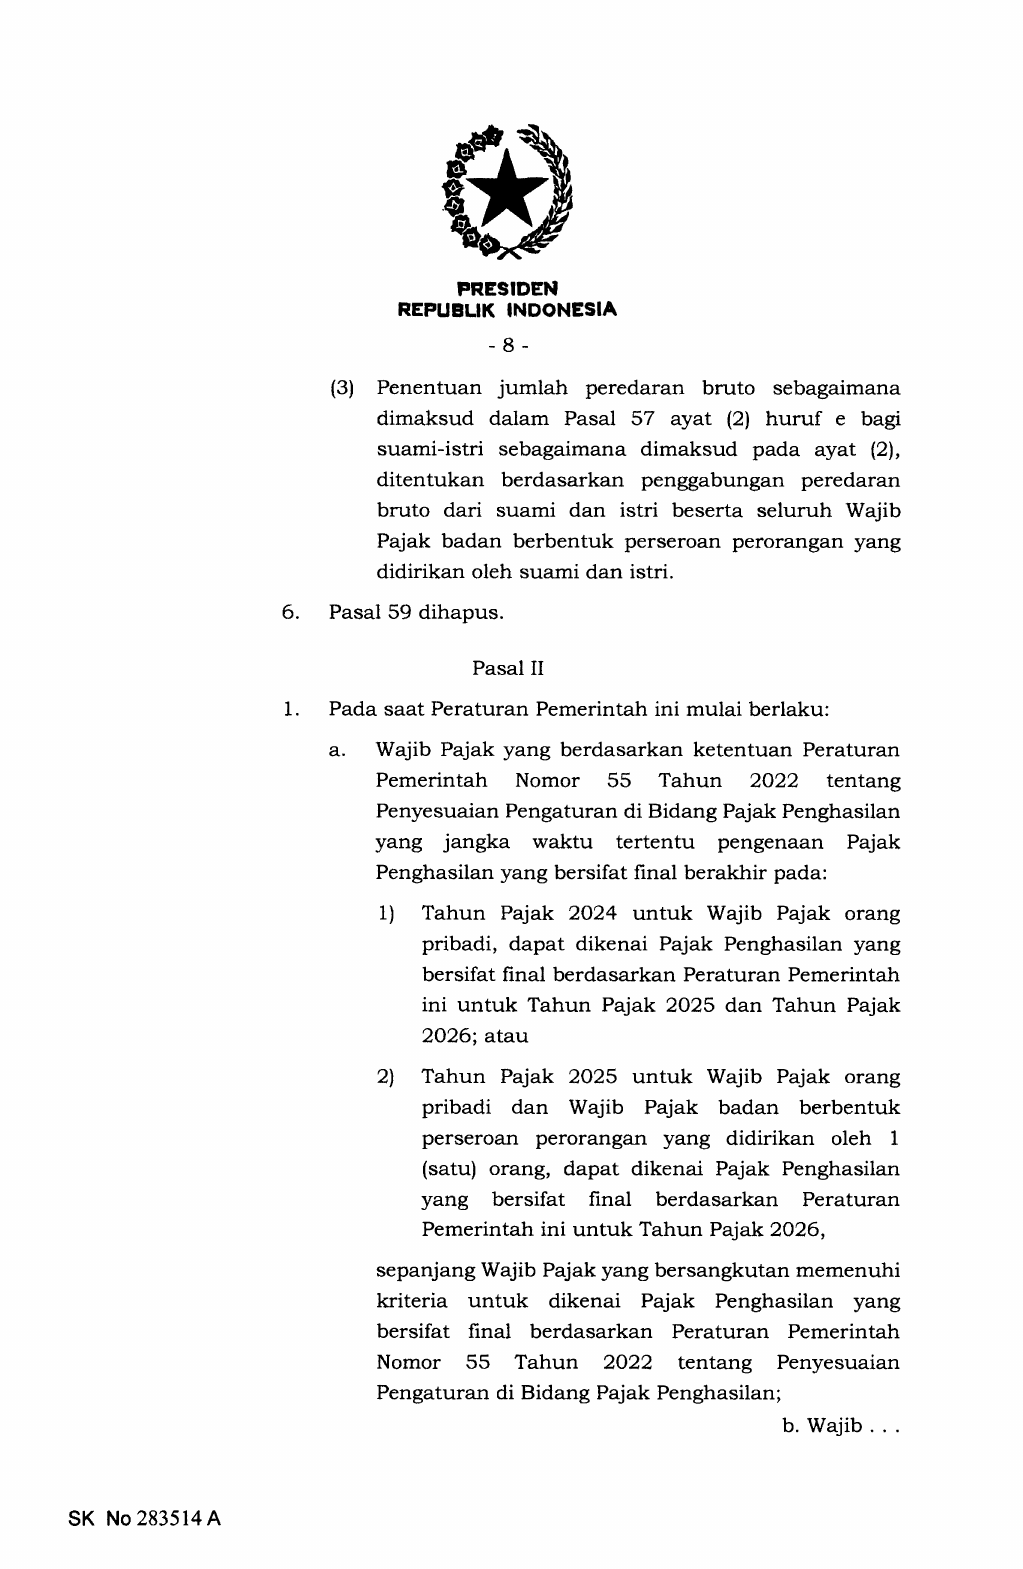
(3) Penentuan jumlah peredaran bruto sebagaimana dimaksud dalam Pasal 57 ayat (2) huruf e bagi suami-istri sebagaimana dimaksud pada ayat (2), ditentukan berdasarkan penggabungan peredaran bruto dari suami dan istri beserta seluruh Wajib Pajak badan berbentuk perseroEul perorangan yang didirikan oleh suami dan istri.
- Pasal 59 dihapus.
Pasal II
- Pada saat Peraturan Pemerintah ini mulai berlaku:
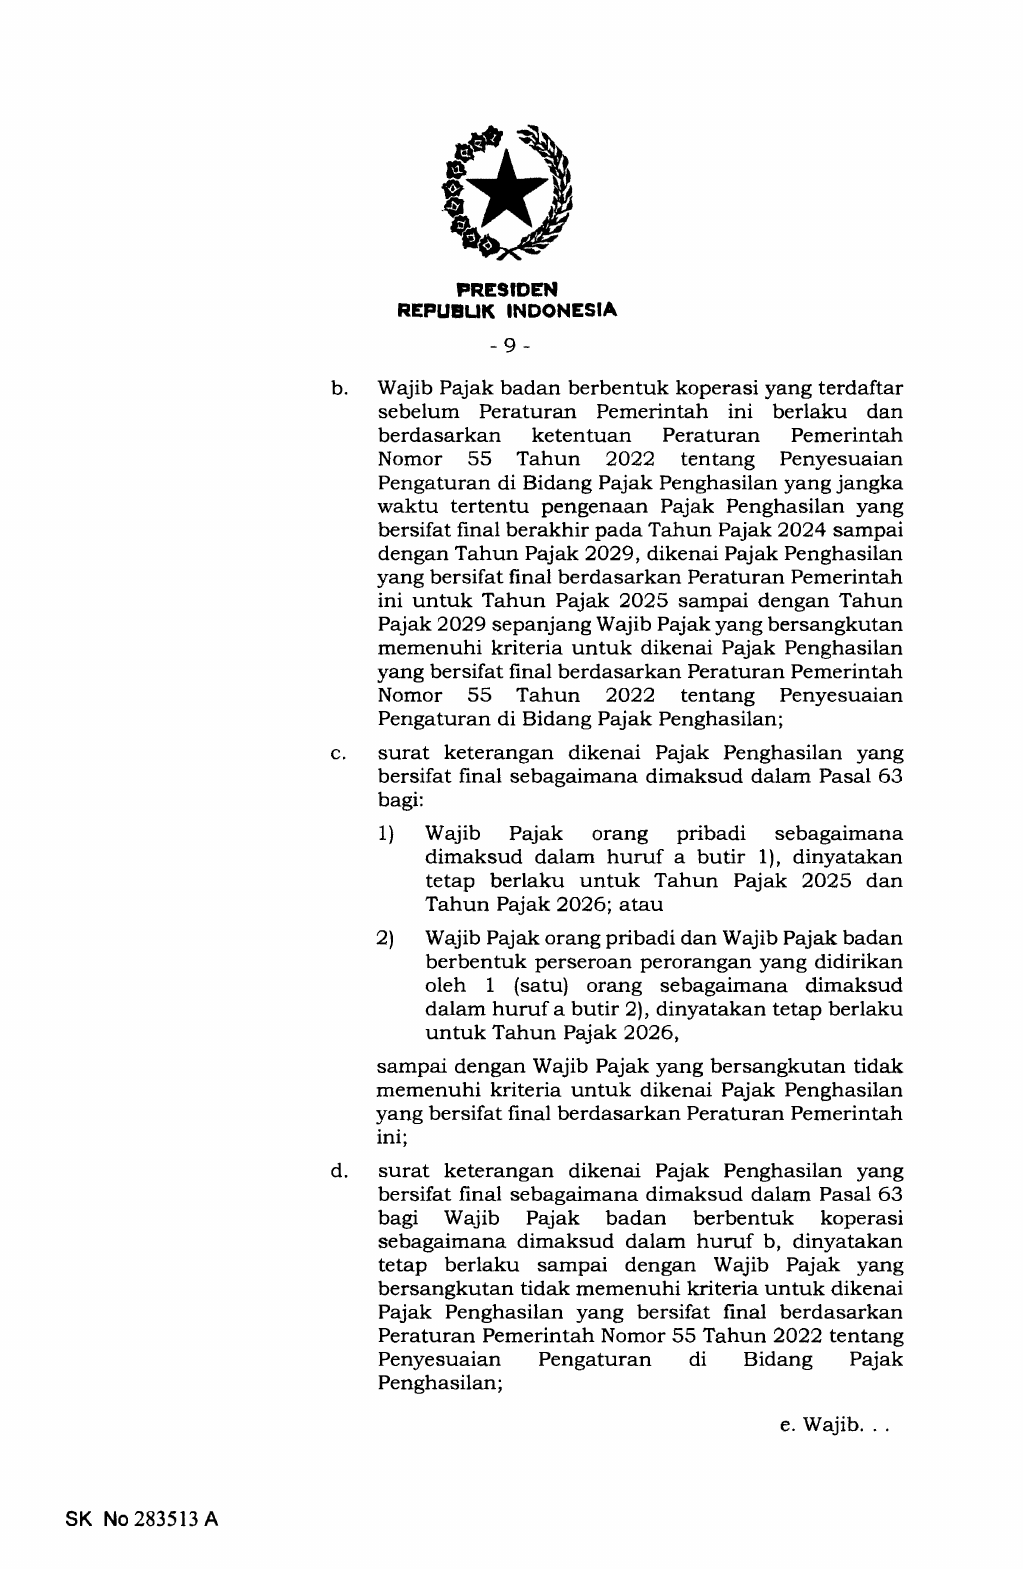
a. Wajib Pajak yang berdasarkan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan yang jangka waktu tertentu pengenaan Pajak Penghasilan yang bersifat final berakhir pada:
-
Tahun P41ak 2O24 untuk Wajib Pajak orang pribadi, dapat dikenai Pajak Penghasilan yang bersifat fi nal berdasarkan Peraturan Pemerintah ini untuk Tahun Pajak 2O25 dan Tahun Pajak 2026; atau
-
Tahun Pajak 2025 untuk Wajib Pajak orang pribadi dan Wajib Pajak badan berbentuk persero, rn perorangan yang didirikan oleh 1 (satu) orang, dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini untuk Tahun Pajak2026, sepanjang Wajib Pajak yang bersangkutan memenuhi kriteria untuk dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan;
b. Wajib Pajak badan berbentuk koperasi yang terdaftar sebelum Peraturan Pemerintah ini berlaku dan berdasarkan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Pengaturan di Bidang Pajak Penghasilan yangjangka waktu tertentu pengenaan Pajak Penghasilan yang bersifat final berakhir pada Tahun Pajak2O24 sampai dengan Tahun Pajak2O29, dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini untuk Tahun Pajak 2025 sampai dengan Tahun Pajak 2029 sepanjang Wajib Pajak yang bersangkutan memenuhi kriteria untuk dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan;
c. surat keterangan dikenai Pajak yaftg
d. bersifat final sebagaimana dimaksud dalam Pasal 63 bagi:
-
Wajib Pajak orang pribadi sebagaimana dimaksud dalam huruf a butir 1), dinyatakan tetap berlaku untuk Tahun Pajak 2O25 dan Tahun Pajak 2026; atau
-
Wajib Pajak orang pribadi dan Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 (satu) orang sebagaimana dimalsud dalam huruf a butir 2), dinyatakan tetap berlaku untuk Tahun Pajak 2026, sampai dengan Wajib Pajak yang bersangkutan tidak memenuhi kriteria untuk dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini;
surat keterangan dikenai Pajak Penghasilan yang bersifat final sebagaimana dimaksud dalam Pasal 63 bagr Wajib Pajak badan berbentuk koperasi sebagaimana dimaksud dalam huruf b, dinyatakan tetap berlaku sampai dengan Wajib Pajak yang bersangkutan tidak memenuhi kriteria untuk dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Penghasilan;
di Bidang Pajak
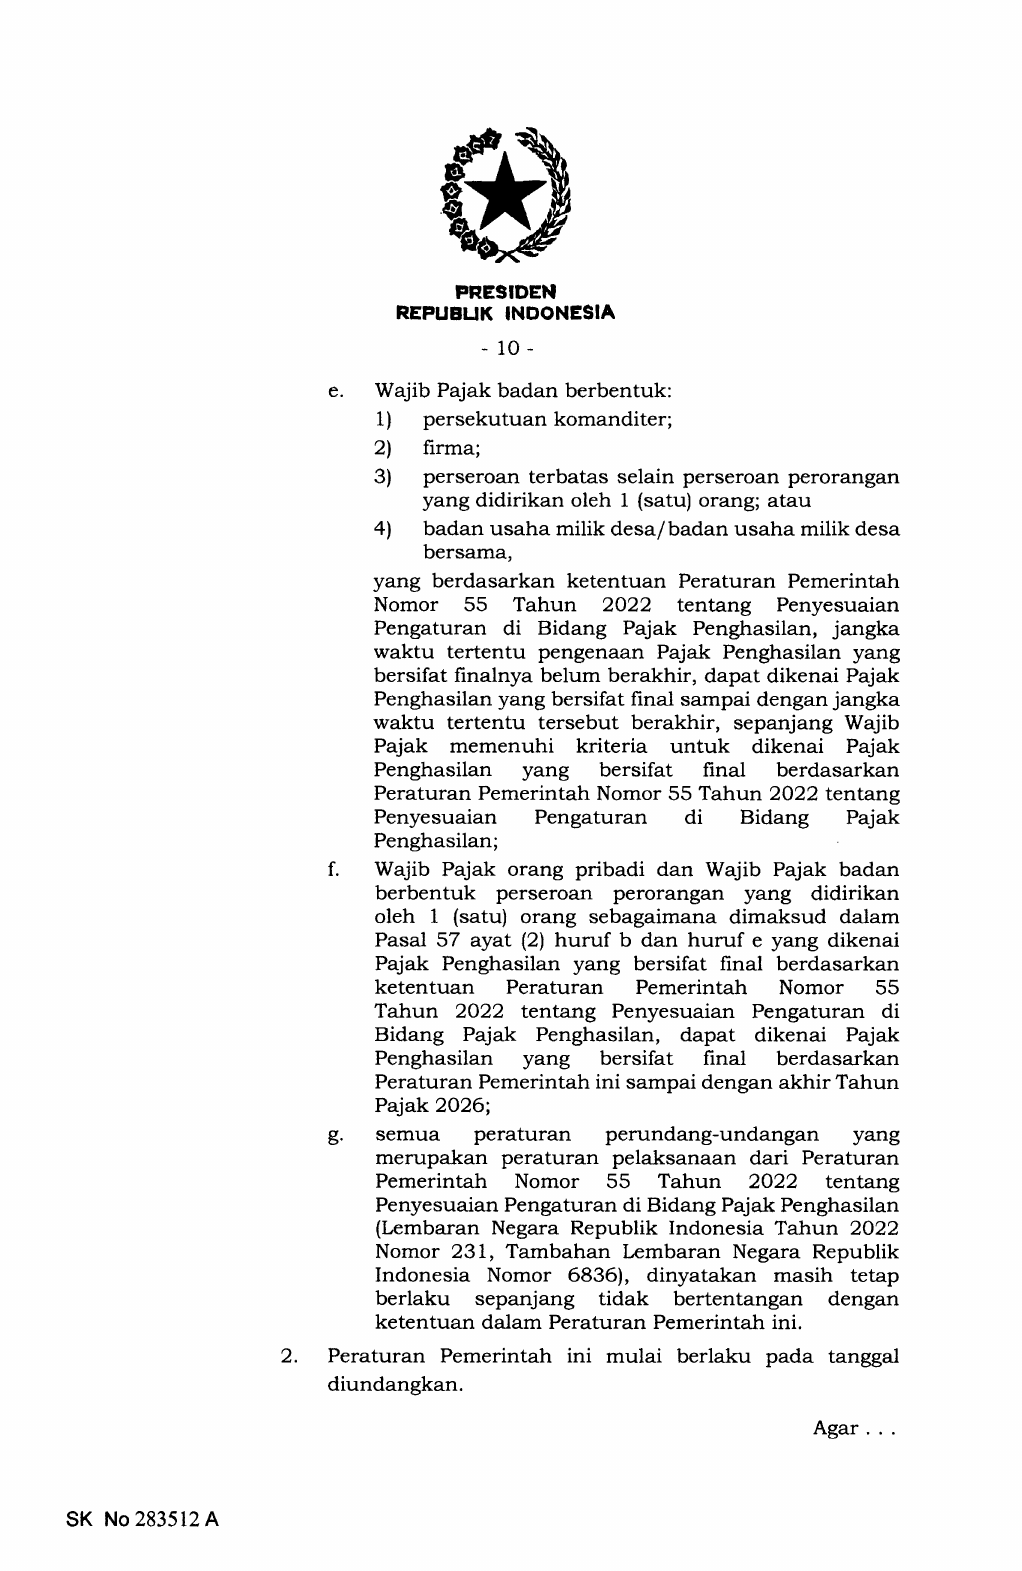
e. Wajib Pajak badan berbentuk:
-
persekutuankomanditer;
-
firma;
-
perseroan terbatas selain perseroan perorangan yang didirikan oleh 1 (satu) or€rng; atau
-
badan usaha milik desa/badan usaha milik desa bersama, yang berdasarkan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, jangka waktu tertentu pengenaan Pajak yang bersifat finalnya belum berakhir, dapat dikenai Pajak Penghasilan yang bersifat frnal sampai dengan jangka waktu tertentu tersebut beralhir, sepanjang Wajib Pajak memenuhi kriteria untuk dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan;
f. Wajib Pajak orang pribadi dan Wajib Pajak badan berbentuk perseroan p€rorangan yang didirikan oleh 1 (satu) orang sebagaimana dimaksud dalam Pasal 57 ayat (2) huruf b dan huruf e yang dikenai Pajak Penghasilan yang bersifat final berdasarkan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tefiang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini sampai dengan akhir Tahun Pajak2026;
g. semua peraturan perundang-undangan yang merupalan peraturan pelaksanaan dari Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Penga.turan di Bidang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahrun 2O22 Nomor 231, Tambahan Lembaran Negara Republik Indonesia Nomor 6836), dinyatakan masih tetap berlaku sepanjang tidak bertentangan dengan ketentuan dalam Peraturan Pemerintah ini.
Peraturan Pemerintah ini mulai berlaku pada tanggal diundangkan.
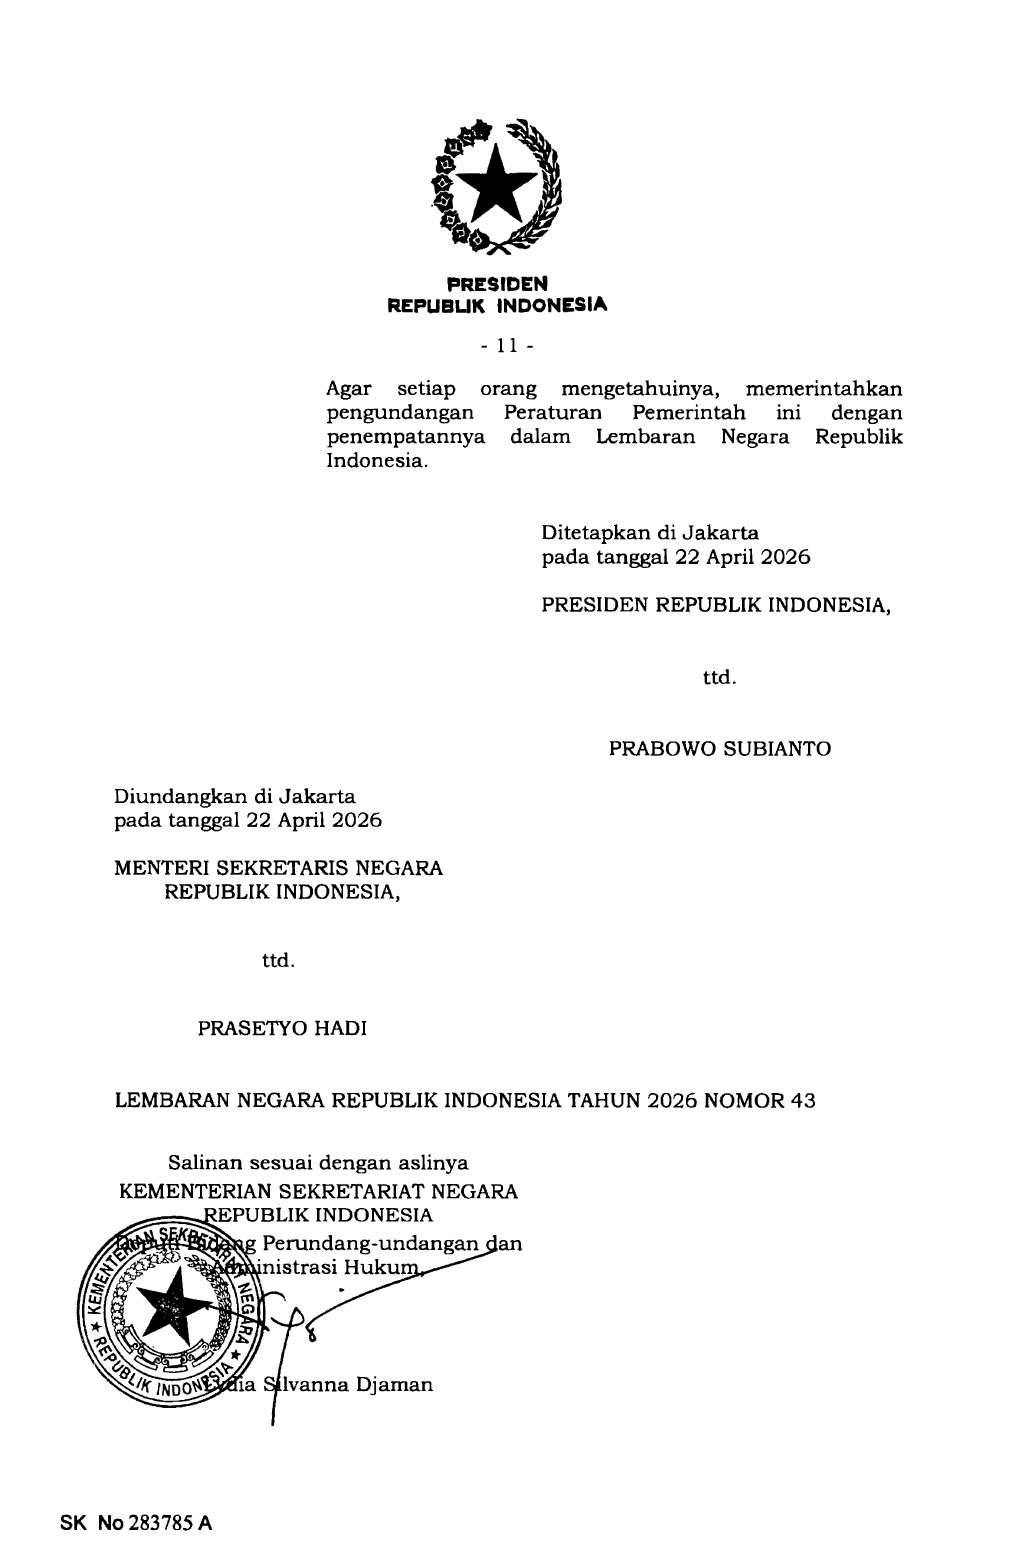
Agar setiap orang memerintahkan Peraturan Pemerintah ini dengan penempatannya dalam Lembaran Negara Republik Indonesia.
Ditetapkan di Jakarta,
pada tanggal 22 Apnl2O26
PRESIDEN REPUBLIK INDONESIA,
PRABOWO SUBIANTO
Diundangkan di Jakarta
pada tanggal 22 April 2026
MENTERI SEKRETARIS NEGARA REPUBLIK INDONESIA,
PRASETYO HADI
LEMBARAN NEGARA REPUBLIK INDONESIA TAHUN 2026 NOMOR 43
Salinan sesuai dengan aslinya
KEMENTERIAN SEKRETARIAT NEGARA INDONESIA
ttd. H Djaman
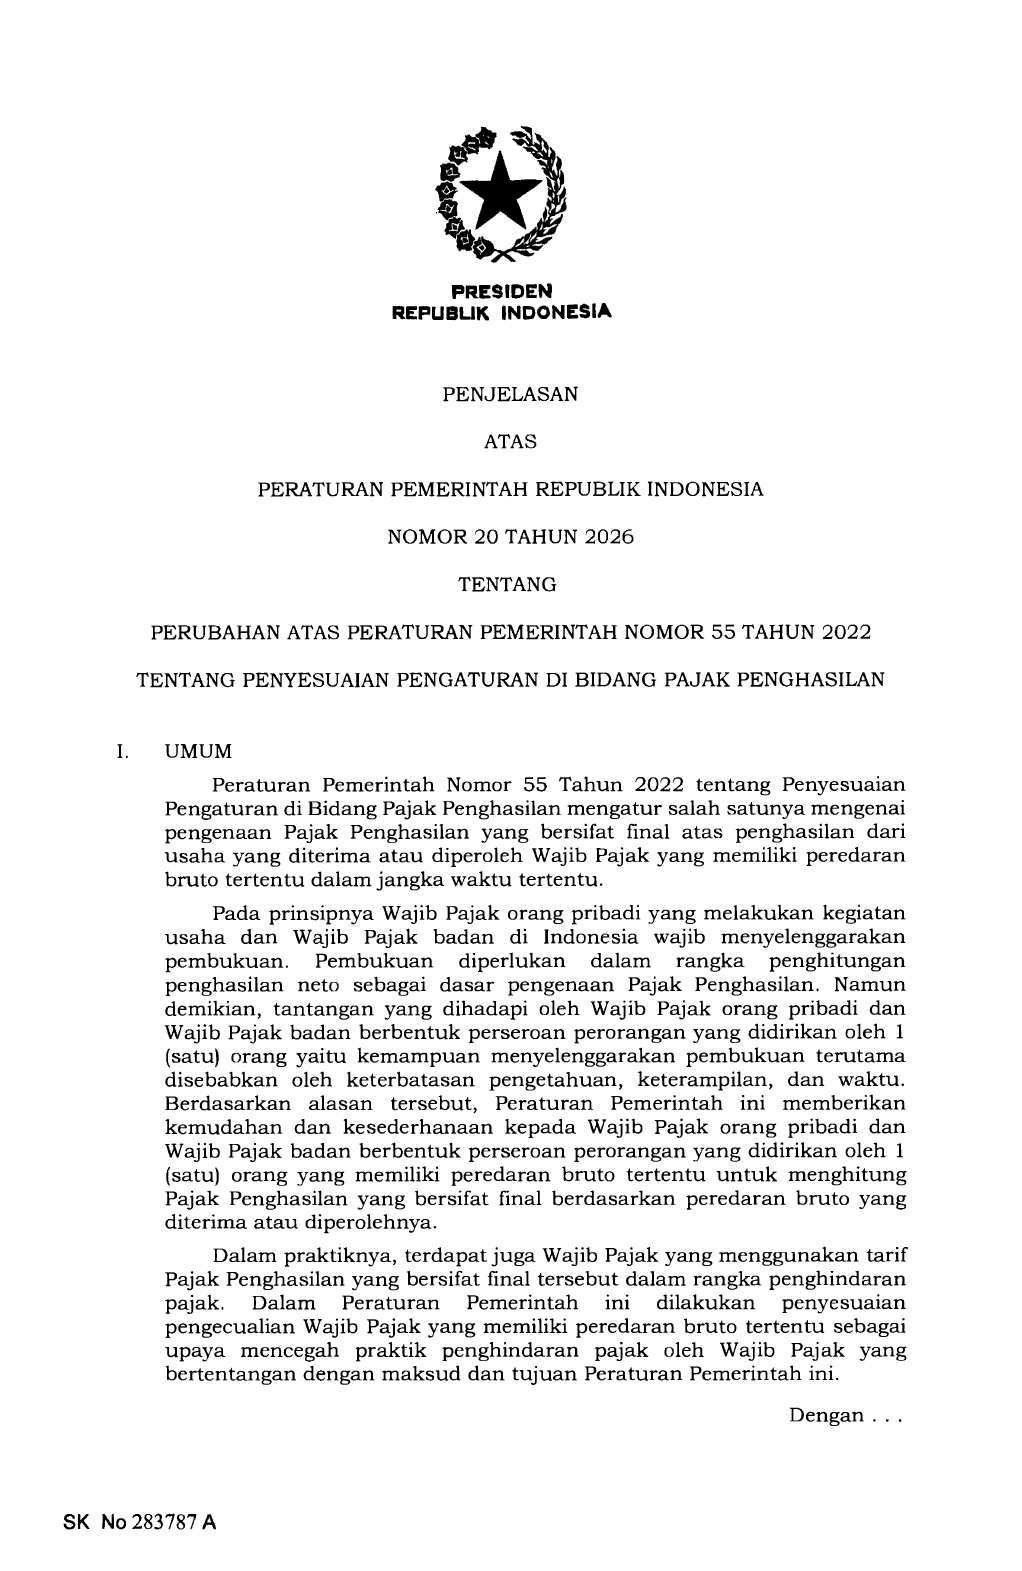
PENJELASAN ATAS PERATURAN PEMERINTAH REPUBLIK INDONESIA NOMOR 20 TAHUN 2026 TENTANG PERUBAHAN ATAS PERATURAN PEMERINTAH NOMOR 55 TAHUN 2022 TENTANG PENYESUAIAN PENGATURAN DI BIDANG PAJAK PENGHASILAN
UMUM
Peraturan Pemerintah Nomor 55 Tahun 2022 tentarLg Penyesuaian Pengaturan di Bidang Pajak Penghasilan mengatur salah satunya mengenai pengenaan Pajak Penghasilan yang bersifat final atas penghasilan dari usaha yang diterima atau diperoleh Wajib Pajak yang memiliki peredaran bruto tertentu dalam jangka waktu tertentu.
Pada prinsipnya Wajib Pajak orang pribadi yang melakukan kegiatan usaha dan Wajib Pajak badan di Indonesia wajib menyelenggarakan pembukuan.
Pembukuan diperlukan dalam rangka penghitungan penghasilan neto sebagai dasar pengenaan Pajak Penghasilan.
Namun demikian, tantangan yang dihadapi oleh Wajib Pajak orang pribadi dan Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 (satu) orang yaitu kemampuan menyelenggarakan pembukuan terutama disebabkan oleh keterbatasan pengetahuan, keterampilan, dan waktu.
Berdasarkan alasan tersebut, Peraturan Pemerintah ini memberikan kemudahan dan kesederhanaan kepada Wajib Pajak orang pribadi dan Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 (satu) orang yang memiliki peredaran bruto tertentu untuk menghitung Pajak Penghasilan yang bersifat final berdasarkan peredaran bruto yang diterima atau diperolehnya.
Dalam praktiknya, terdapat juga Wajib Pajak yang menggunakan tarif Pajak Penghasilan yang bersifat final tersebut dalam rangka penghindaran pajak.
Dalam Peraturan Pemerintah ini dilakukan penyesuaian pengecualian Wajib Pajak yang memiliki peredaran bruto tertentu sebagai upaya mencegah praktik penghindaran pajak oleh Wajib Pajak yang bertentangan dengan malsud dan tqluan Peraturan Pemerintah ini.
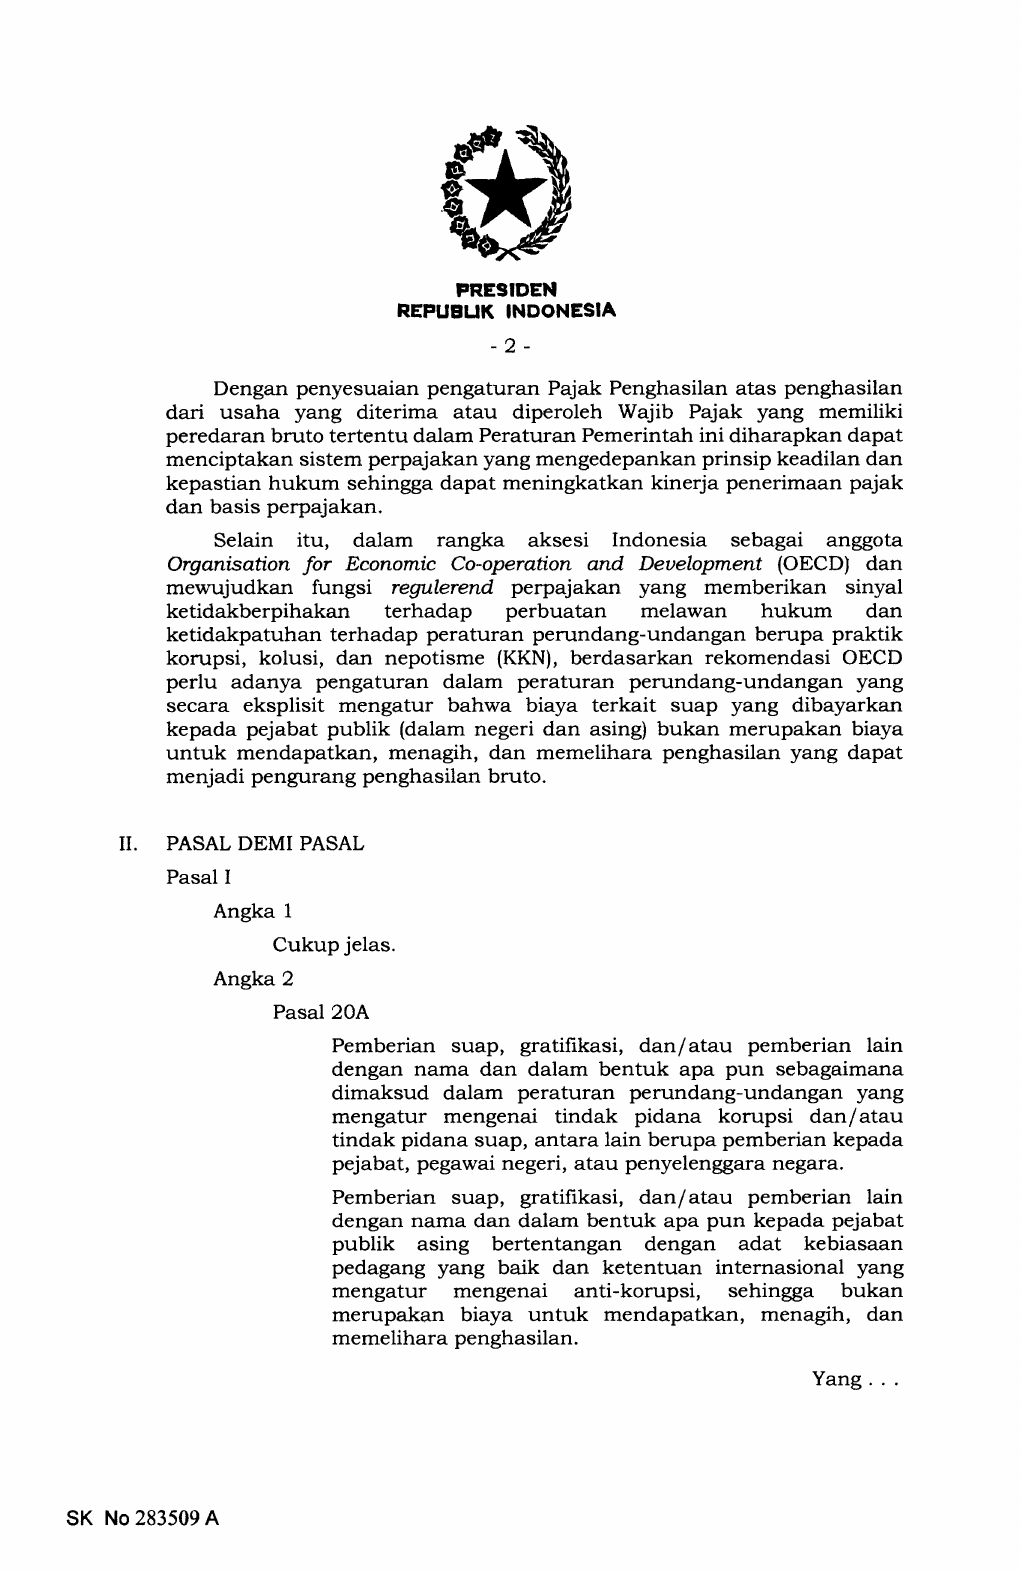
Dengan penyesuaian pengaturan Pajak Penghasilan atas penghasilan dari usaha yang diterima atau diperoleh Wajib P4jak yang memiliki peredaran bruto tertentu dalam Peraturan Pemerintah ini diharapkan dapat menciptakan sistem perpajakan yang mengedepankan prinsip keadilan dan kepastian hukum sehingga dapat meningkatkan kinerja penerimaan pajak dan basis perpajakan.
Selain itu, dalam rangka aksesi Indonesia sebagai anggota for Eanomic and Deuelopmenf (OECD) dan fungsi regrulerend perpajakan yang sinyal terhadap perbuatan melawan hukum dan ketidakpatuhan terhadap peraturan perundang-undangan berupa praktik korupsi, kolusi, dan nepotisme (KKN), berdasarkan rekomendasi OECD perlu adanya pengaturan dalam peraturan perundang-undangan yang secara eksplisit mengatur bahwa biaya terkait suap yang dibayarkan kepada pejabat publik (dalam negeri dan asing) bukan merupakan biaya untuk mendapatkan, menag’h, dan memelihara penghasilan yang dapat menjadi pengurang penghasilan bruto.
II. PASAL DEMI PASAL
Pasal I
Angka 1
Cukup jelas.
Angka 2
Pasal 20A
Pemberian suap, gratifikasi, dan/ atau pemberian lain dengan nama dan dalam bentuk apa pun sebagaimana dimaksud dalam peraturan perundang-undangan yang mengatur mengenai tindak pidana korupsi dan/ atau tindak pidana suap, antara lain berupa pembrian kepada pejabat, pegawai negeri, atau penyelenggara negara.
Pemberian suap, gratifikasi, dan/ atau pemberian lain dengan nama dan dalam bentuk apa pun kepada pejabat publik asing bertentangan dengan adat kebiasaan pedagang yang baik dan ketentuan internasional yang mengatur mengenai anti-korupsi, sehingga bukan biaya untuk menagih, dan memelihara penghasilan.
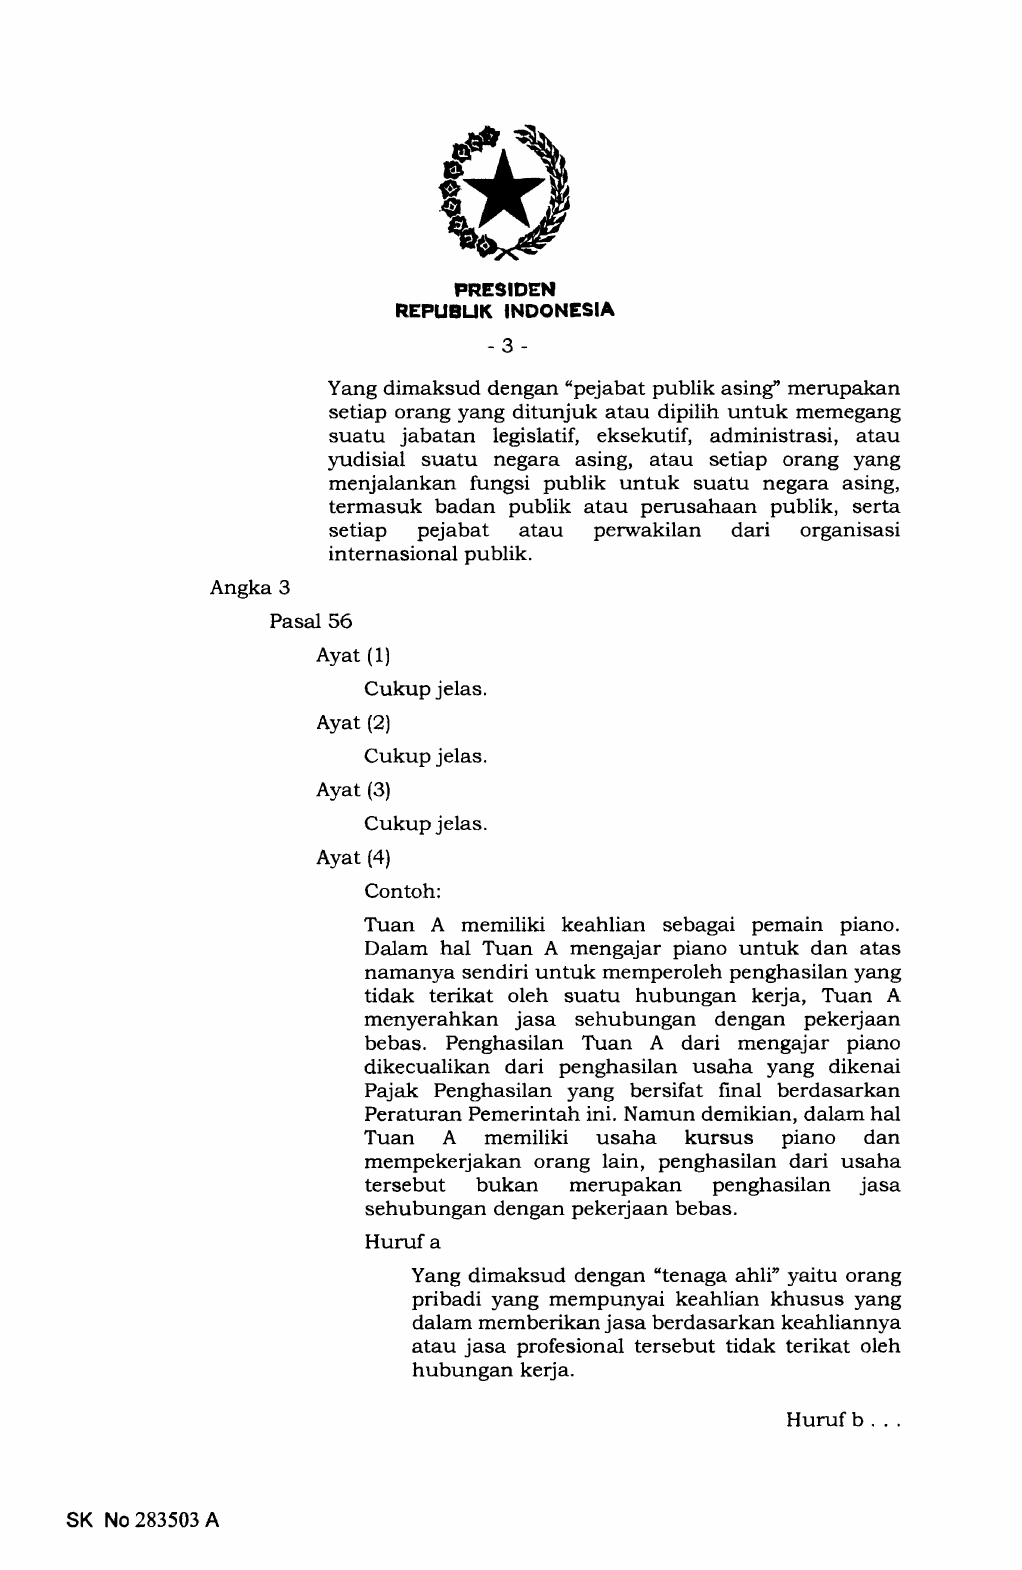
Yang dimaksud dengan “pejabat publik asing” merupakan setiap orang yang ditunjuk atau dipilih untuk memegang suatu jabatan legislatif, eksekutif, administrasi, atau yudisial suatu negara asing, atau setiap orang yang menjalankan fungsi publik untuk suatu negara asing, termasuk badan publik atau perusahaan publik, serta setiap pejabat atau perwakilan dari organisasi intemasional publik.
Angka 3
Pasal 56
Ayat 1.
Cukup jelas.
Ayat 2.
Cukup jelas.
Ayat 3.
Cukup jelas.
Ayat 4.
Contoh: Tuan A memiliki keahlian sebagai pemain piano. Dalam hal Tuan A mengajar piano untuk dan atas namanya sendiri untuk memperoleh penghasilan yang tidak terikat oleh suatu hubungan ke{a, Tuan A menyerahkan jasa sehubungan dengan pekerjaan bebas. Penghasilan T\ran A dari mengajar piano dikecualikan dari penghasilan usaha yang dikenai Paja} Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini. Namun demikian, dalam hal T\ran A memiliki usaha kursus piano dan mempekerjakan orang lain, penghasilan dari usaha tersebut bukan merupakan penghasilan jasa sehubungan dengan pekerjaan bebas.
Huruf a
Yang dimaksud dengan “tenaga ahli” yaitu orang pribadi yang mempunyai keahlian khusus yang dalam memberikan jasa berdasarkan keahliannya atau jasa profesional tersebut tidak terikat oleh hubungan kerja.
Huruf b
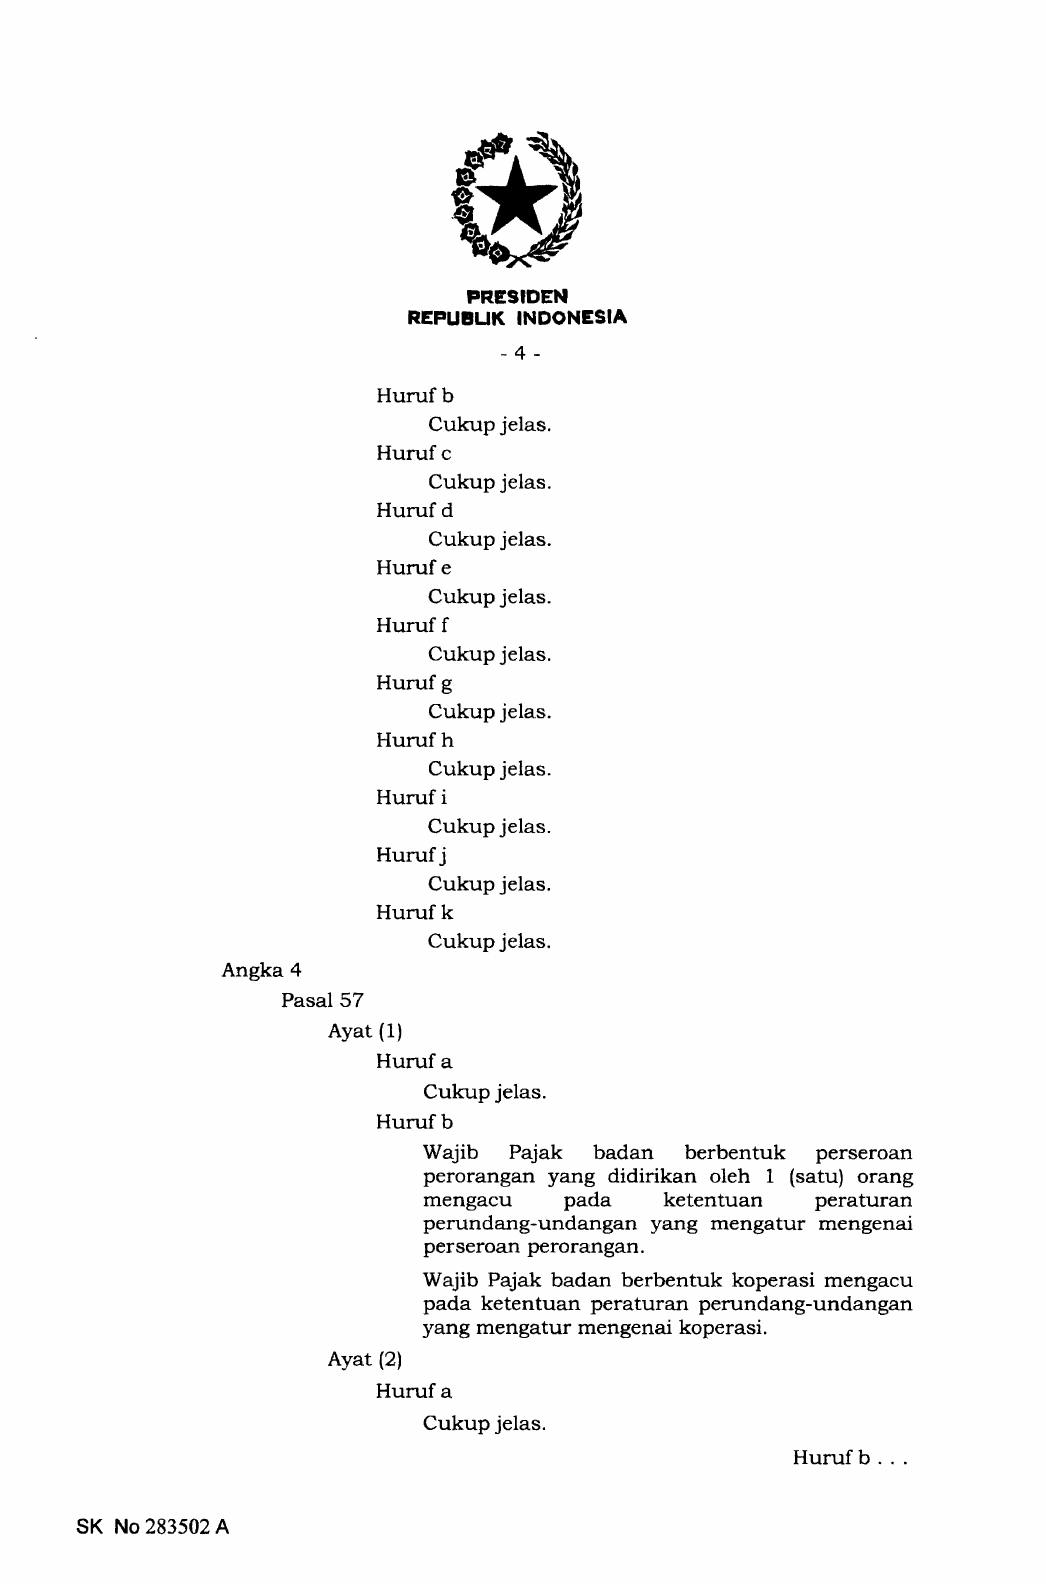
Cukup jelas.
Huruf c
Cukup jelas.
Huruf d
Cukup jelas.
Huruf e
Cukup jelas.
Huruf f
Cukup jelas.
Huruf g
Cukup jelas.
Huruf h
Cukup jelas.
Huruf i
Cukup jelas.
Huruf j
Cukup jelas.
Huruf k
Cukup jelas.
Angka 4
Pasal 57
Ayat (1)
Huruf a
Cukup jelas.
Huruf b
Wajib Pajak badan berbentuk perseroan perorangan yang didirikan oleh 1 (satu) orang mengacu Pada ketentuan Peraturan perundang-undangan yang mengatur mengenar perseroan perorangan. Wajib Pajak badan berbentuk koperasi mengacu pada ketentuan peraturan yang mengatur mengenai koperasi.
Ayat (2)
Huruf a
Cukup jelas.
Huruf b
Huruf b Contoh:
Huruf c
Cukup jelas.
Huruf d
Cukup jelas.
Huruf e
Contoh: ketentuan Peraturan Pemerintah ini.
Huruf f
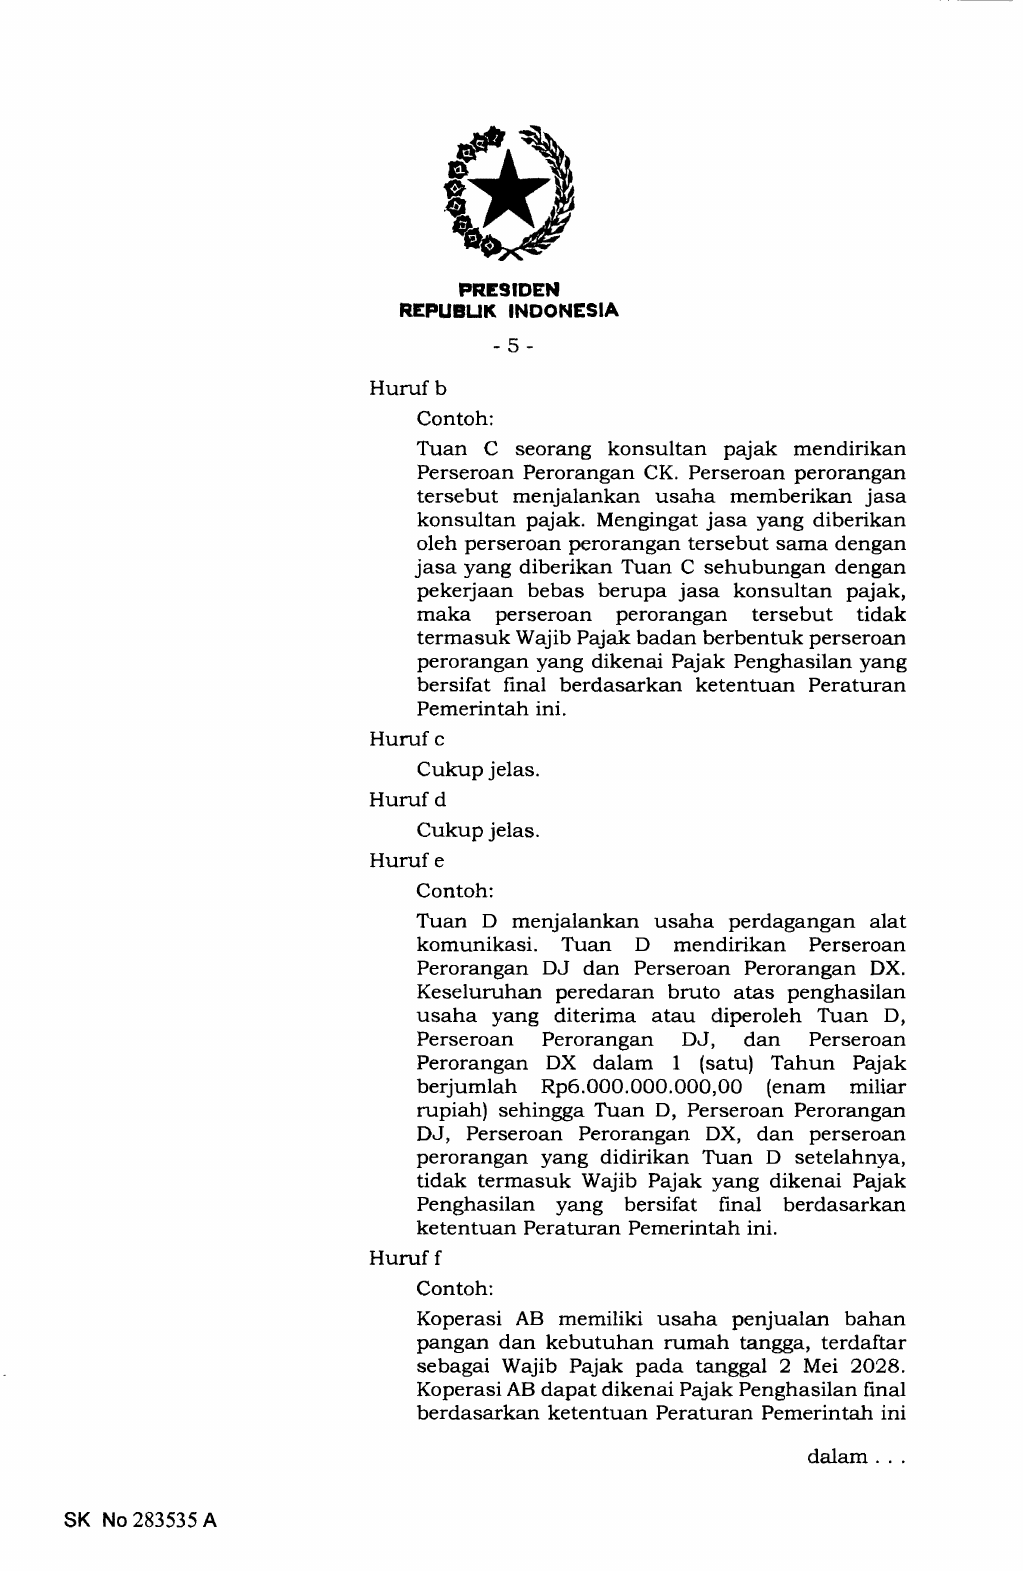
Contoh: Tuan C seorang konsultan pajak mendirikan Perseroan Perorangan CK. Perseroan perorangan tersebut menjalankan usaha memberikan jasa konsultan pajak. Mengingat jasa yang diberikan oleh perseroan perorangan tersebut sama dengan jasa yang diberikan Tuan C sehubungan dengan pekerjaan bebas berupa jasa konsultan pajak, maka perseroErn perorErngan tersebut tidak termasuk Wajib Pajak badan berbentuk perseroan perorangan yang dikenai Pajak Penghasilan yang bersifat final berdasarkan ketentuan Peraturan Pemerintah ini.
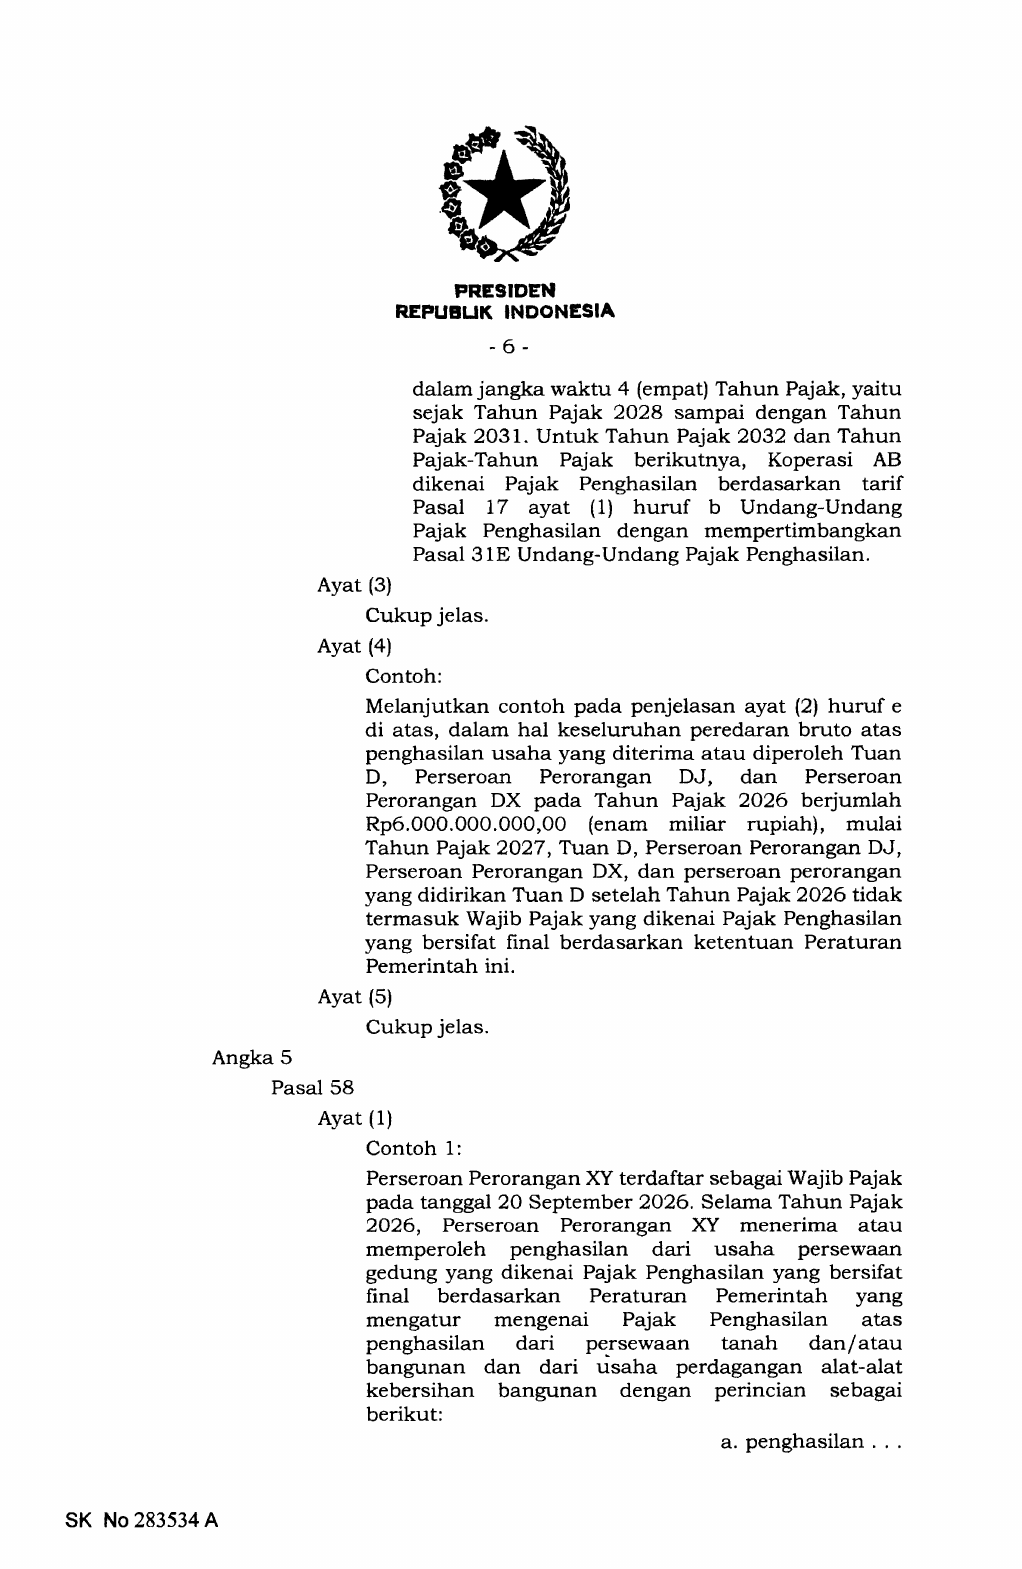
Tuan D menjalankan usaha perdagangan alat komunikasi. T\ran D mendirikan Perseroan Perorangan DJ dan Perseroan Perorangan DX. Keseluruhan peredaran bruto atas penghasilan usaha yang diterima atau diperoleh Tuan D, Perseroan Perorangan DJ, dan Perseroan Perorangan DX dalam 1 (satu) Tahun Pajak berjumlah Rp6.OOO.O0O.OOO, OO (enam miliar rupiah) sehingga TUan D, Perseroan Perorangan DJ, Perseroan Perorangan DX, dan perseroan perorangan yang didirikan Tuan D setelahnya, tidak termasuk Wajib Pajak yang dikenai Pajak Penghasilan yang bersifat final berdasarkan
Koperasi AB memiliki usaha penjualan bahan pangan dan kebutuhan rumah tangga, terdaftar sebagai Wajib Pajak pada tanggal 2 Mei 2028. Koperasi AB dapat dikenai Pajak Penghasilan final berdasarkan ketentuan Peraturan Pemerintah ini dalam dalam jangka waktu 4 (empat) Tahun Pajak, yaitu sejak Tahun Pajak 2O28 sampai dengan Tahun Pajak 2O31. Untuk Tahun Pajak2o32 dan Tahun Pajak-Tahun Pajak berikutnya, Koperasi AB dikenai Pajak Penghasilan berdasarkan tarif Pasal!7 ayat (1) huruf b Undang-Undang Pajak Penghasilan dengan Pasal 31E Undang-Undang Pajak Penghasilan.
Ayat (3)
Cukup jelas.
Ayat (4)
Contoh: Melarutkan contoh pada penjelasan ayat (2) huruf e di atas, dalam hal keseluruhan peredaran bruto atas penghasilan usaha yang diterima atau diperoleh Tuan D, Perseroan Perorangan DJ, dan Perseroan Perorangan DX pada Tahun Pajak 2026 berjumlah Rp6.OOO.OOO.OOO, O0 (enam miliar rupiah), mulai Tahun Pajak2o27, Tuan D, Perseroan Perorangan D.I, Perseroan Perorangan DX, dan perseroan perorErngan yang didirikan T\ran D setelah Tahun Pajak 2026 tidak termasuk Wajib Pajak yang dikenai Pajak Penghasilan yang bersifat final berdasarkan ketentuan Peraturan Pemerintah ini.
Ayat (5)
Cukup jelas.
Angka 5
Pasal 58
Ayat (1)
Contoh 1: Perseroan Perorangan XY terdaftar sebagai Wajib Pajak pada tanggal 2O September 2026. Selama Tahun Pajak 2026, Perseroan Perorangan XY menerima atau memperoleh penghasilan dari usaha persewaan gedung yang dikenai Pajak Penghasilal yang bersifat final berdasarkan Peraturan Pemerintah yang mengatur mengenai Pajak Penghasilan atas penghasilan dari persewaan tanah dan/atau bangunan dan dari usaha perdagangan alat-alat kebersihan bangunan dengan perincian sebagai berikut:
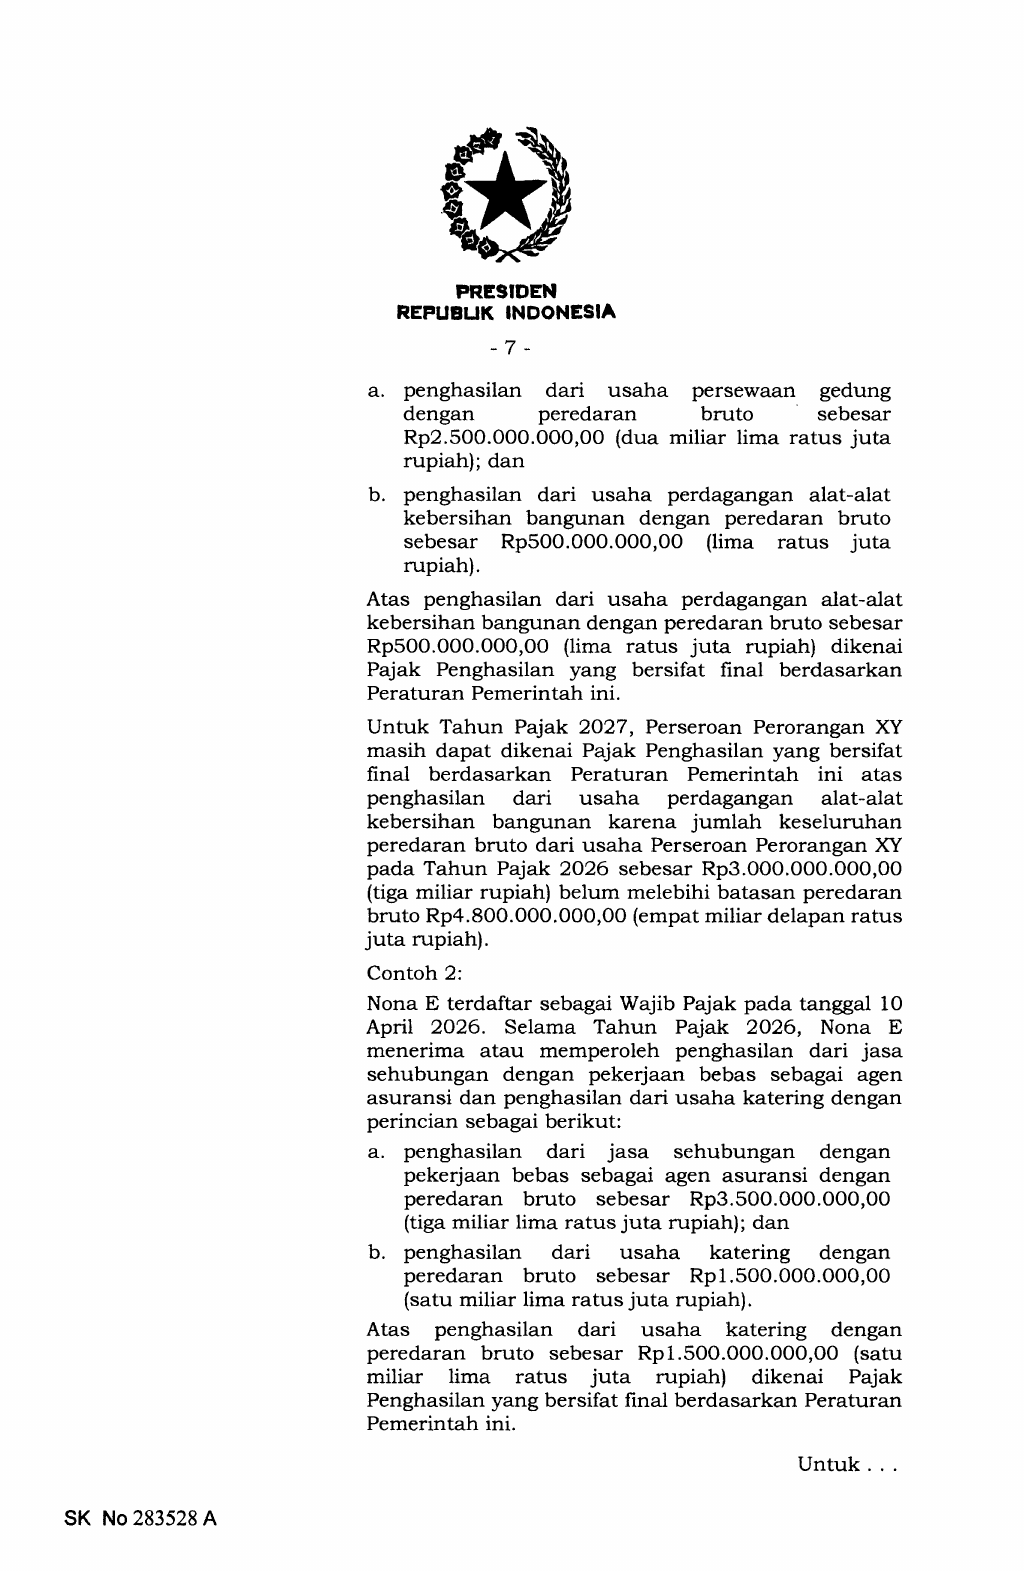
a. penghasilan dari usaha persewaan gedung dengan peredaran bruto sebesar Rp2.5OO.O0O.OOO, OO (dua miliar lima ratus juta rupiah); dan
b. penghasilan dari usaha perdagangan alat-alat kebersihan bangunan dengan peredaran bruto sebesar Rp500.000.000,00 (lima ratus juta rupiah).
Atas penghasilan dari usaha perdagangan alat-alat kebersihan bangunan dengan peredaran bruto sebesar Rp500.000.000,00 (lima ratus juta rupiah) dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini.
Untuk Tahun Pajak 2O27, Perseroan Perorangan XY masih dapat dikenai Pqiak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini atas penghasilan dari usaha perdagangan alat-alat kebersihan bangunan karena jumlah keseluruhan peredaran bruto dari usaha Perseroan Perorangan XY pada Tahun Pajak 2026 sebesar Rp3.000.000.000,00 (tiga miliar rupiah) belum melebihi batasan peredaran bruto Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
Contoh 2: Nona E terdaftar sebagai Wajib Pajak pada tanggal 10 April 2026. Selama Tahun Pajak 2026, Nona E menerima atau memperoleh penghasilan dari jasa sehubungan dengan pekerjaan bebas sebagai agen asuransi dan penghasilan dari usaha katering dengan perincian sebagai berikut:
a. penghasilan dari jasa dengan pekerjaan bebas sebagai agen asuransi dengan peredaran bruto sebesar Rp3.500.000.000,00 (tiga miliar lima ratus juta rupiah); dan
b. penghasilan dari usaha katering dengan peredaran bruto sebesar Rp1.500.000.000,00 (satu miliar lima ratus juta rupiah).
Atas penghasilan dari usaha katering dengan peredaran bruto sebesar Rp1.500.000.000,00 (satu miliar lima ratus juta rupiah) dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini.
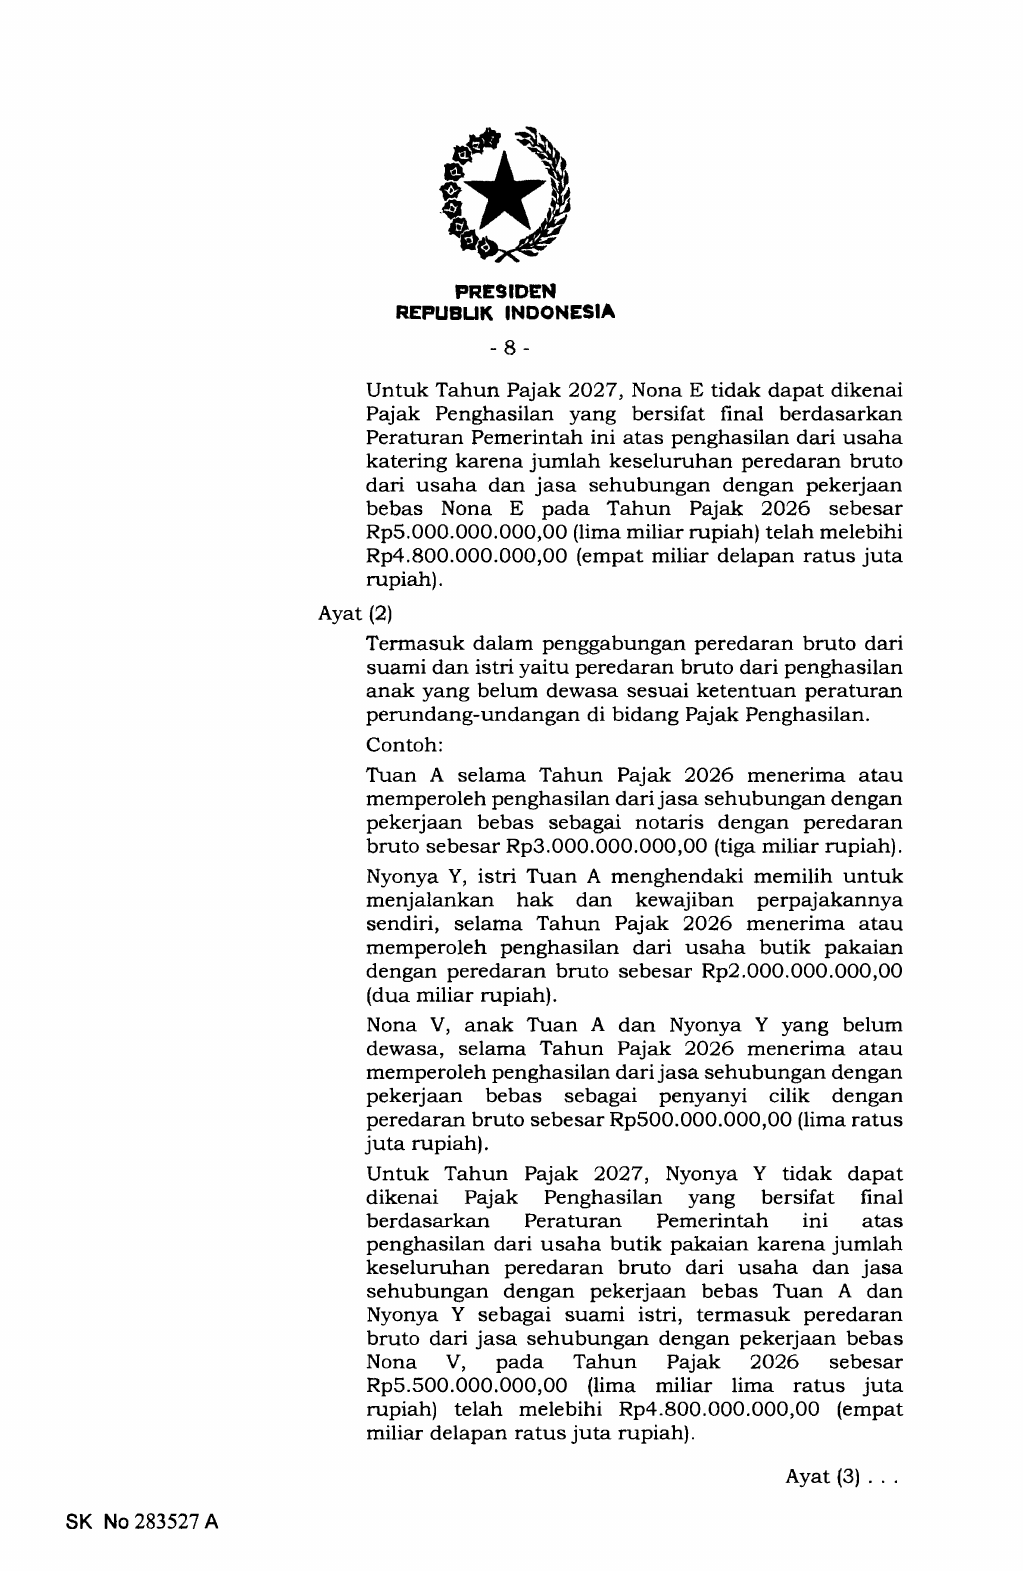
Untuk Tahun Pajak 2027, Nona E tidak dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini atas penghasilan dari usaha katering karena jumlah keseluruhan peredaran bruto dari usaha dan jasa sehubungan dengan pekerjaan bebas Nona E pada Tahun Pajak 2026 sebesar Rp5.000.000.000,00 (lima miliar rupiah) telah melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
Ayat (2)
Termasuk dalam penggabungan peredaran bruto dari suami dan istri yaitu peredaran bruto dari penghasilan anak yang belum dewasa sesuai ketentuan peraturan perundang-undangan di bidang Pajak
Contoh: Tuan A selama Tahun Pajak 2026 menerima atau memperoleh penghasilan dari jasa sehubungan dengan pekerjaan bebas sebagai notaris dengan peredaran bruto sebesar Rp3.000.000.000,00 (tiga miliar rupiah). Nyonya Y, istri Tuan A menghendaki memilih untuk menjalankan hak dan kewajiban perpajakannya sendiri, selama Tahun Pajak 2O26 menerima atau memperoleh penghasilan dari usaha butik pakaian dengan peredaran bruto sebesar Rp2.000.000.000,00 (dua miliar rupiah). Nona V, anak Tuan A dan Nyonya Y yang belum dewasa, selama Tahun Pajak 2026 menerima atau memperoleh penghasilan dari jasa sehubungan dengan pekerjaan bebas sebagai penyanyi cilik dengan peredaran bruto sebesar Rp500.000.000,00 (lima ratus juta rupiah).
Untuk Tahun Pajak 2027, Nyonya Y tidak dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini atas penghasilan dari usaha butik pakaian karena jumlah keseluruhan peredaran bruto dari usaha dan jasa sehubungan dengan pekerjaan bebas Tuan A dan Nyonya Y sebagai suami istri, termasuk peredaran bruto dari jasa sehubungan dengan pekerjaan bebas Nona V, pada Tahun Pajak 2026 sebesar Rp5.500.000.000,00 (lima miliar lima ratus juta rupiah) telah melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
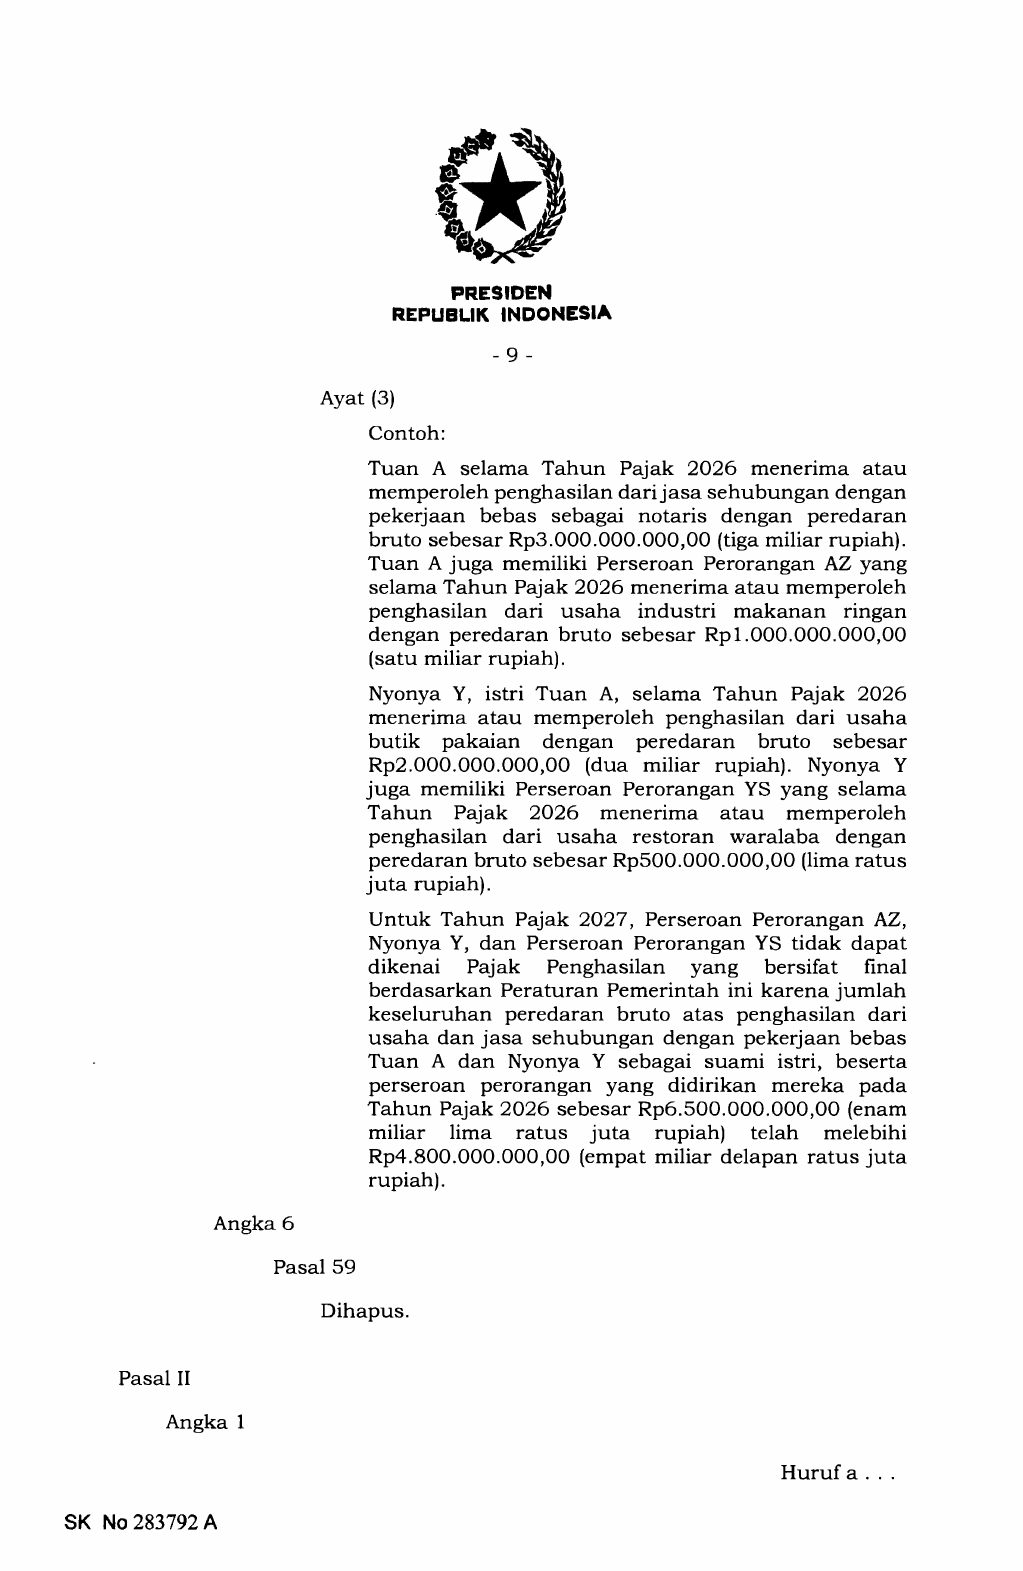
Ayat (3)
Angka 6
Pasal 59
Dihapus.
Contoh: Tuan A selama Tahun Pajak 2026 menerima atau memperoleh penghasilan dari jasa sehubungan dengan pekerjaan bebas sebagai notaris dengan peredaran bruto sebesar Rp3.000.000.000,00 (tiga miliar rupiah). Tuan A juga memiliki Perseroan Perorangan M yang selama Tahun Pajak 2026 menerima atau memperoleh penghasilan dari usaha industri makanan ringan dengan peredaran bruto sebesar Rp 1.000.000.000,00 (satu miliar rupiah). Nyonya Y, istri Tuan A, selama Tahun Pajak 2O26 menerima atau memperoleh penghasilan dari usaha butik pakaian dengan peredaran bruto sebesar Rp2.000.000.000,00 (dua miliar rupiah). Nyonya Y juga memiliki Perseroan Perorangan YS yang selama Tahun Pajak 2026 menerima atau memperoleh penghasilan dari usaha restoran waralaba dengan peredaran bruto sebesar Rp500.000.000,00 (lima ratus juta rupiah).
Untuk Tahun Pajak 2O27, Perseroan Perorangan AZ, Nyonya Y, dan Perseroan Perorangan YS tidak dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini karena jumlah keseluruhan peredaran bruto atas penghasilan dari usaha dan jasa sehubungan dengan pekerjaan bebas Tuan A dan Nyonya Y sebagai suami istri, beserta perseroan perorangan yang didirikan mereka pada Tahun Pajak 2026 sebesar Rp6.500.000.000,00 (enam miliar lima ratus juta rupiah) telah melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
Pasal II
Angka 1
Huruf a
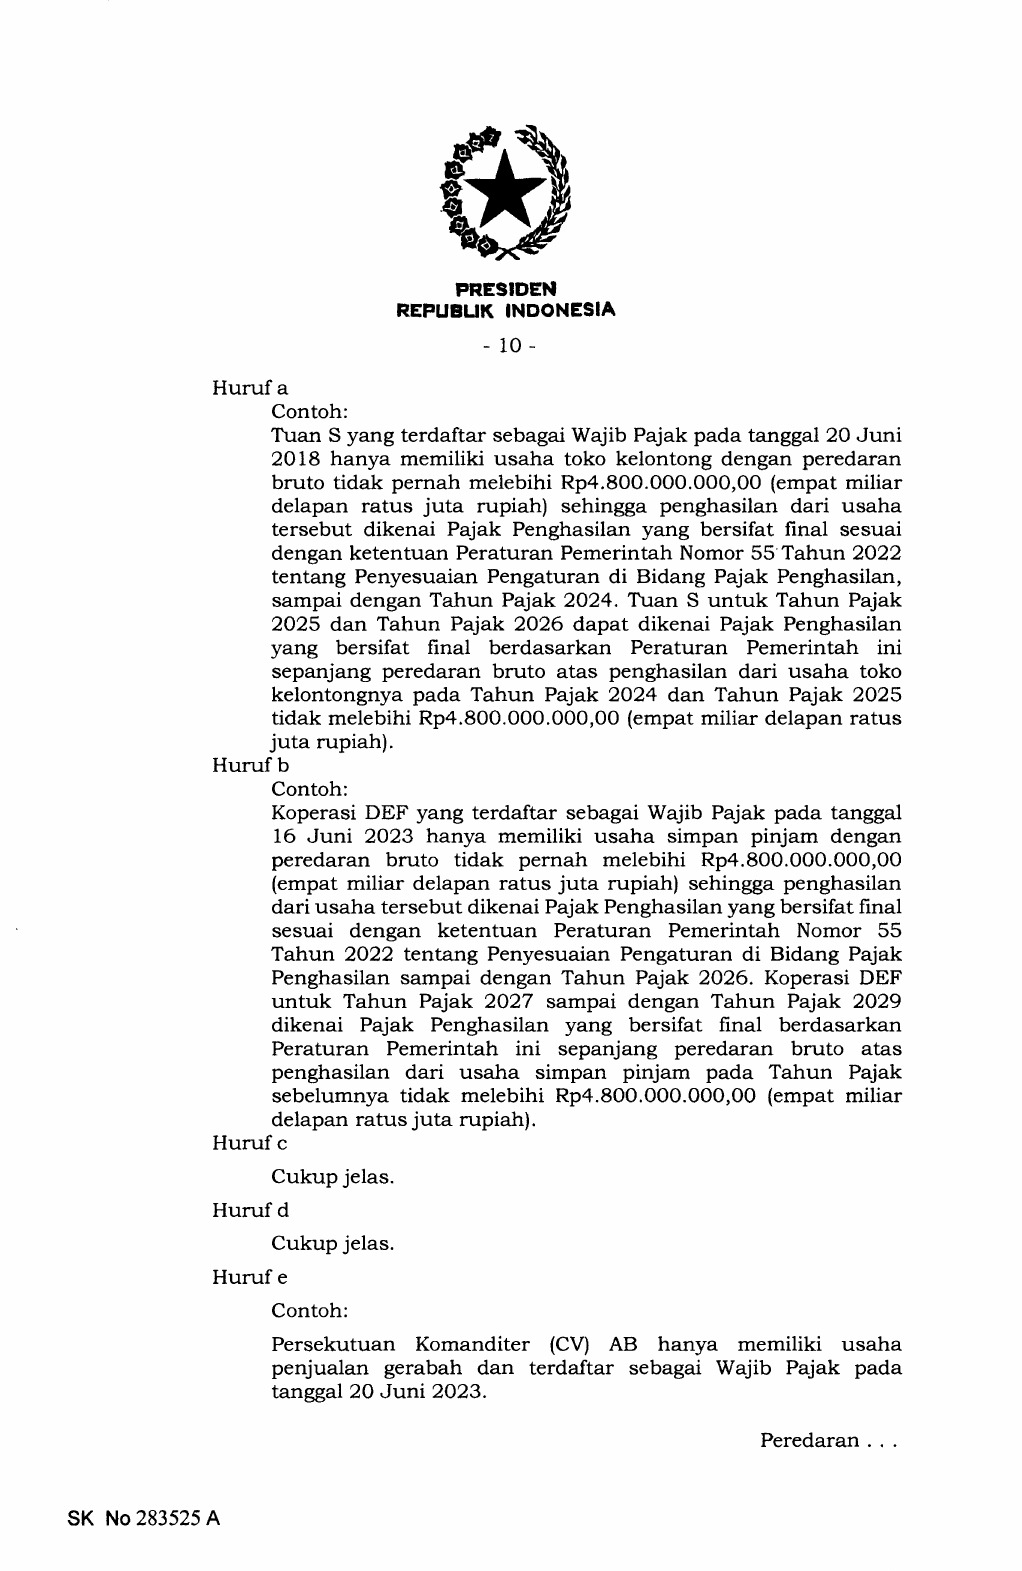
Contoh: Tuan S yang terdaftar sebagai Wajib Pajak pada tanggal 2O Juni 2018 hanya memiliki usaha toko kelontong dengan peredaran bruto tidak pemah melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah) sehingga penghasilan dari usaha tersebut dikenai Pajak Penghasilan yang bersifat final sesuai dengan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, sampai dengan Tahun Pajak 2O24.
Tuan S untuk Tahun Pajak 2025 dan Tahun Pajak 2026 dapat dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini sepanjang peredaran bruto atas penghasilan dari usaha toko kelontongnya pada Tahun Pajak 2024 dan Tahun Pajak 2025 tidak melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
Huruf b
Contoh: Koperasi DEF yang terdaftar sebagai Wajib Pajak pada tanggal 16 Juni 2O23 hanya memiliki usaha simpan pinjam dengan peredaran bruto tidak pernah melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah) sehingga penghasilan dari usaha tersebut dikenai Pajak Penghasilan yang bersifat final sesuai dengan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan sampai dengan Tahun Pajak 2026.
Koperasi DEF untuk Tahun Pajak 2027 sampai dengan Tahun Pajak 2029 dikenai Pajak Penghasilan yang bersifat final berdasarkan Peraturan Pemerintah ini sepanjang peredaran bruto atas penghasilan dari usaha simpan pinjam pada Tahun Pajak sebelumnya tidak melebihi Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah).
Huruf c
Cukup jelas.
Huruf d
Cukup jelas.
Huruf e
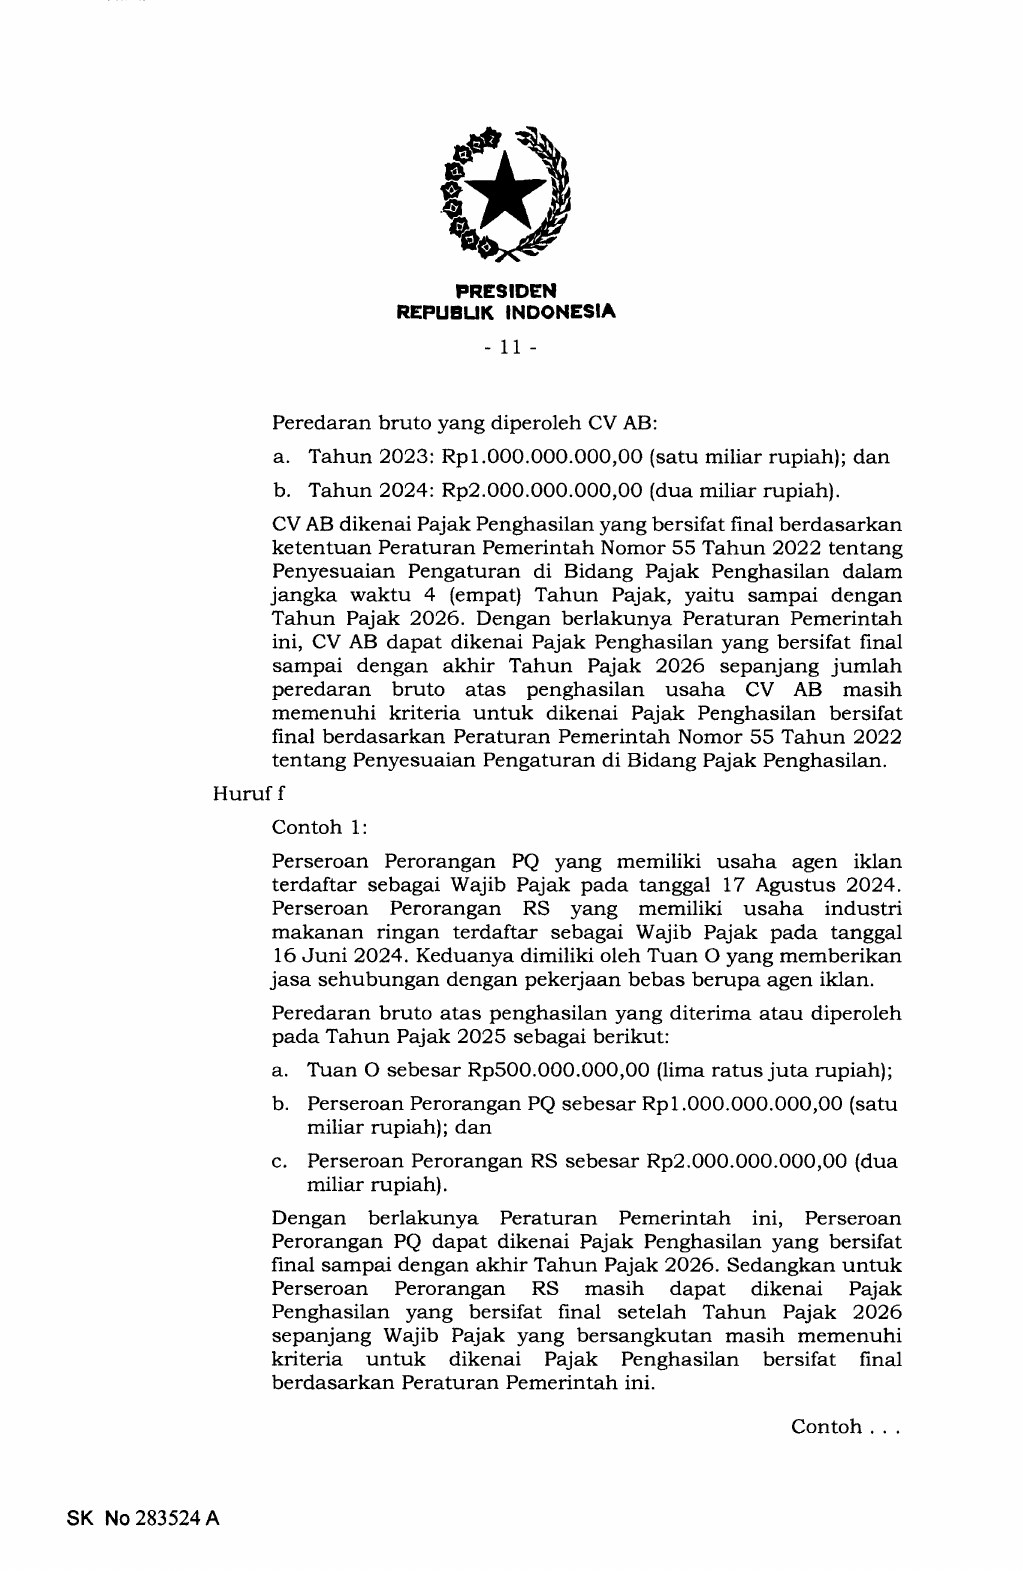
Contoh: Persekutuan Komanditer (CV) AB hanya memiliki usaha penjualan gerabah dan terdaftar sebagai Wajib Pajak pada tanggal 20 Juni2O23. Peredaran bruto yang diperoleh CV AB:
a. Tahun 2023: Rp1.000.000.000,00 (satu miliar rupiah); dan
b. Tahun 2024: Rp2.000.000.000,00 (dua miliar rupiah).
CV AB dikenai Pajak Penghasilan yang bersifat final berdasarkan ketentuan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan dalam jangka waktu 4 (empat) Tahun Pajak, yaitu sampai dengan Tahun Pajak 2026.
Dengan berlakunya Peraturan Pemerintah ini, CV AB dapat dikenai Pajak Penghasilan yang bersifat final sampai dengan akhir Tahun Pajak 2026 sepanjang jumlah peredaran bruto atas penghasilan usaha CV AB masih memenuhi kriteria untuk dikenai Pajak Penghasilan bersifat final berdasarkan Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
Huruf f
Contoh 1: Perseroan Perorangan PQ yang memiliki usaha agen iklan terdaftar sebagai Wajib Pajak pada tanggal 17 Agustus 2024. Perseroan Perorangan RS yang memiliki usaha industri makanan ringan terdaftar sebagai Wajib Pajak pada tanggal 16 Juni 2024. Kedua perseroan perorangan dimiliki oleh Tuan O yang memberikan jasa sehubungan dengan pekerjaan bebas berupa agen iklan. Peredaran bruto atas penghasilan yang diterima atau diperoleh pada Tahun Pajak 2025 sebagai berikut:
a. Tuan O sebesar Rp500.000.000,00 (lima ratus juta rupiah);
b. Perseroan Perorangan PQ sebesar Rp1.000.000.000,00 (satu miliar rupiah); dan
c. Perseroan Perorangan RS sebesar Rp2.000.000.000,00 (dua miliar rupiah).
Dengan berlakunya Peraturan Pemerintah ini, Perseroan Perorangan PQ dapat dikenai Pajak Penghasilan yang bersifat final sampai dengan akhir Tahun Pajak2O26.
Sedangkan untuk Perseroan Perorangan RS masih dapat dikenai Pajak Penghasilan yang bersifat final setelah Tahun Pajak 2026 sepanjang Wajib Pajak yang bersangkutan masih memenuhi kriteria untuk dikenai Pajak bersifat final berdasarkan Peraturan Pemerintah ini.
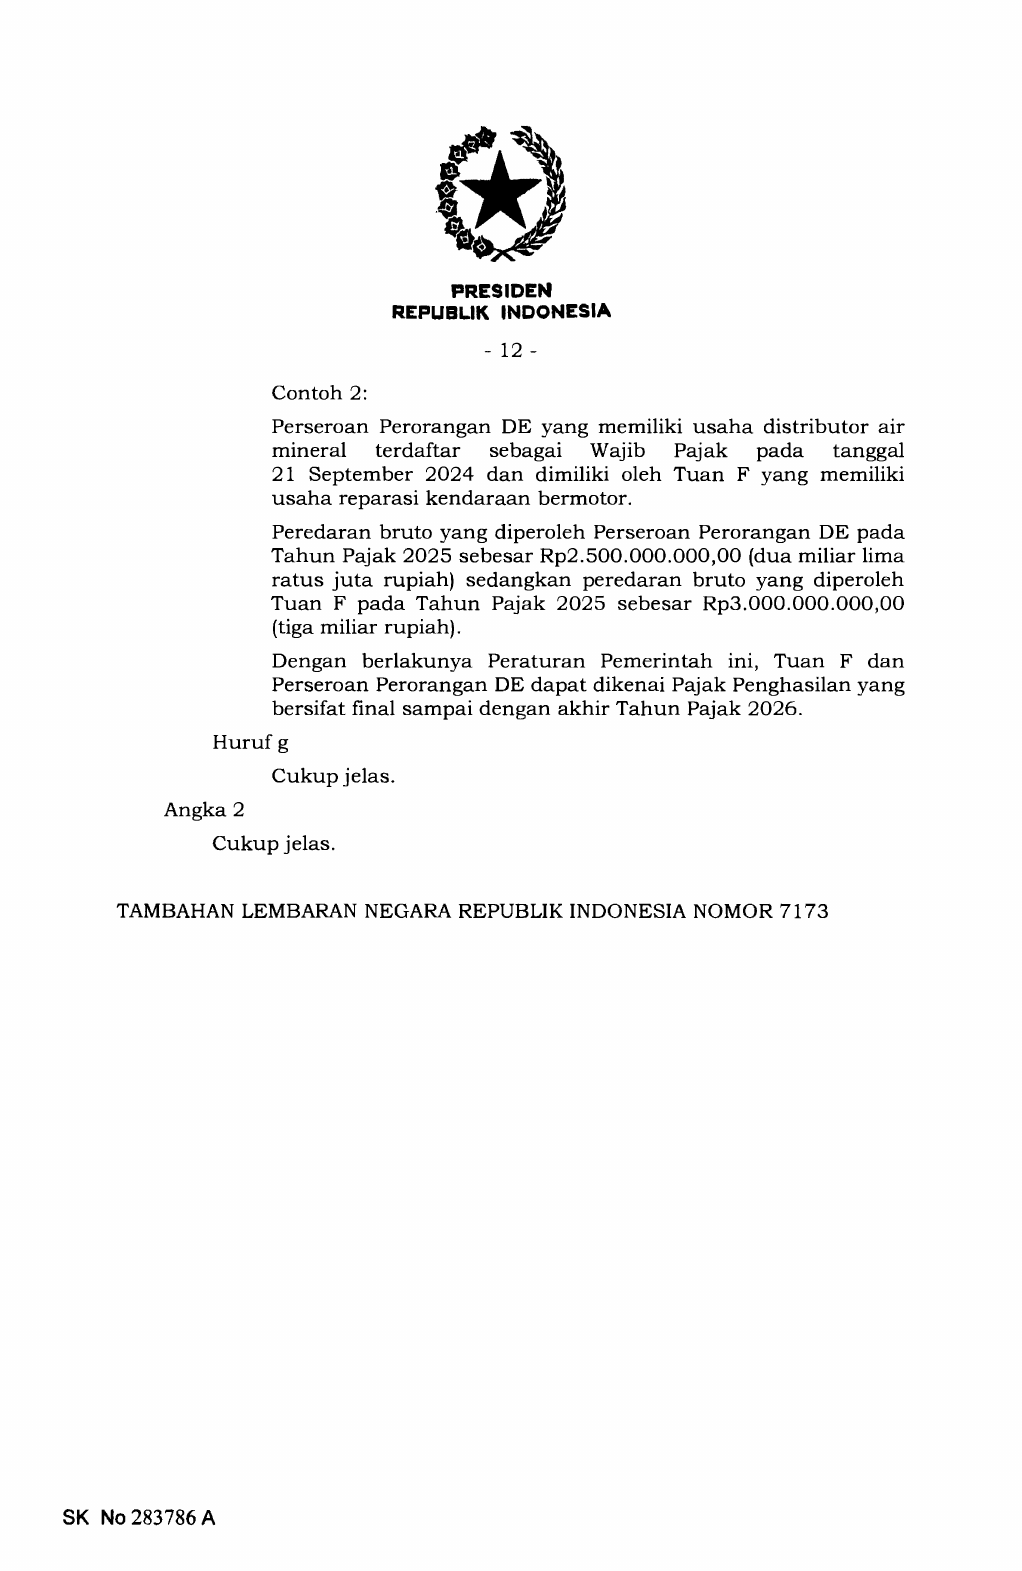
Contoh 2: Perseroan Perorangan DE yang memiliki usaha distributor air mineral terdaftar sebagai Wajib Pajak pada tanggal 21 September 2024 dan dimiliki oleh Tuan F yang memiliki usaha reparasi kendaraan bermotor. Peredaran bruto yang diperoleh Perseroan Perorangan DE pada Tahun Pajak2025 sebesar Rp2.500.000.000,00 (dua miliar lima ratus juta rupiah) sedangkan peredaran bruto yang diperoleh Tuan F pada Tahun Pajak 2O25 sebesar Rp3.000.000.000,00 (tiga miliar rupiah).
Dengan berlakunya Peraturan Pemerintah ini, Tuan F dan Perseroan Perorangan DE dapat dikenai Pajak Penghasilan yang bersifat final sampai dengan akhir Tahun Pajak 2026.
Huruf g
Cukup jelas.
Angka 2
Cukup jelas.
TAMBAHAN LEMBARAN NEGARA REPUBLIK INDONESIA NOMOR 7173
Naskah asli lengkap
Seluruh 23 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.