PMK 61 Tahun 2024 tentang Insentif Tambahan Pajak Pertambahan Nilai atas Penyerahan Rumah Tapak dan Satuan Rumah Susun yang Ditanggung Pemerintah Tahun Anggaran 2024
Disebut juga: PMK 61/2024
Label sumber: “Berlaku”, diperiksa 2026-10-11. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 14 halaman · HTML: halaman 1–14
Seluruh halaman PDF sumber disajikan sebagai gambar asli, termasuk lampiran halaman 10–14. Cakupan ini merujuk kelengkapan halaman asli; teks pendamping hasil ekstraksi belum disahkan sebagai transkripsi kata demi kata.
PMK 61/2024
Insentif Tambahan Pajak Pertambahan Nilai atas Penyerahan Rumah Tapak dan Satuan Rumah Susun yang Ditanggung Pemerintah Tahun Anggaran 2024.
Naskah terbitan asli tersedia lengkap per halaman di bawah. Halaman sumber mempertahankan susunan dokumen, angka, tabel, dan lampiran.
Teks pendamping untuk pencarian berasal dari ekstraksi otomatis. Pemeriksaan cakupan halaman ini tidak menyatakan transkripsi telah diperiksa kata demi kata atau status hukum terkini telah disimpulkan.
Naskah asli lengkap
Seluruh 14 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Buka awal lampiran: halaman 10 ↓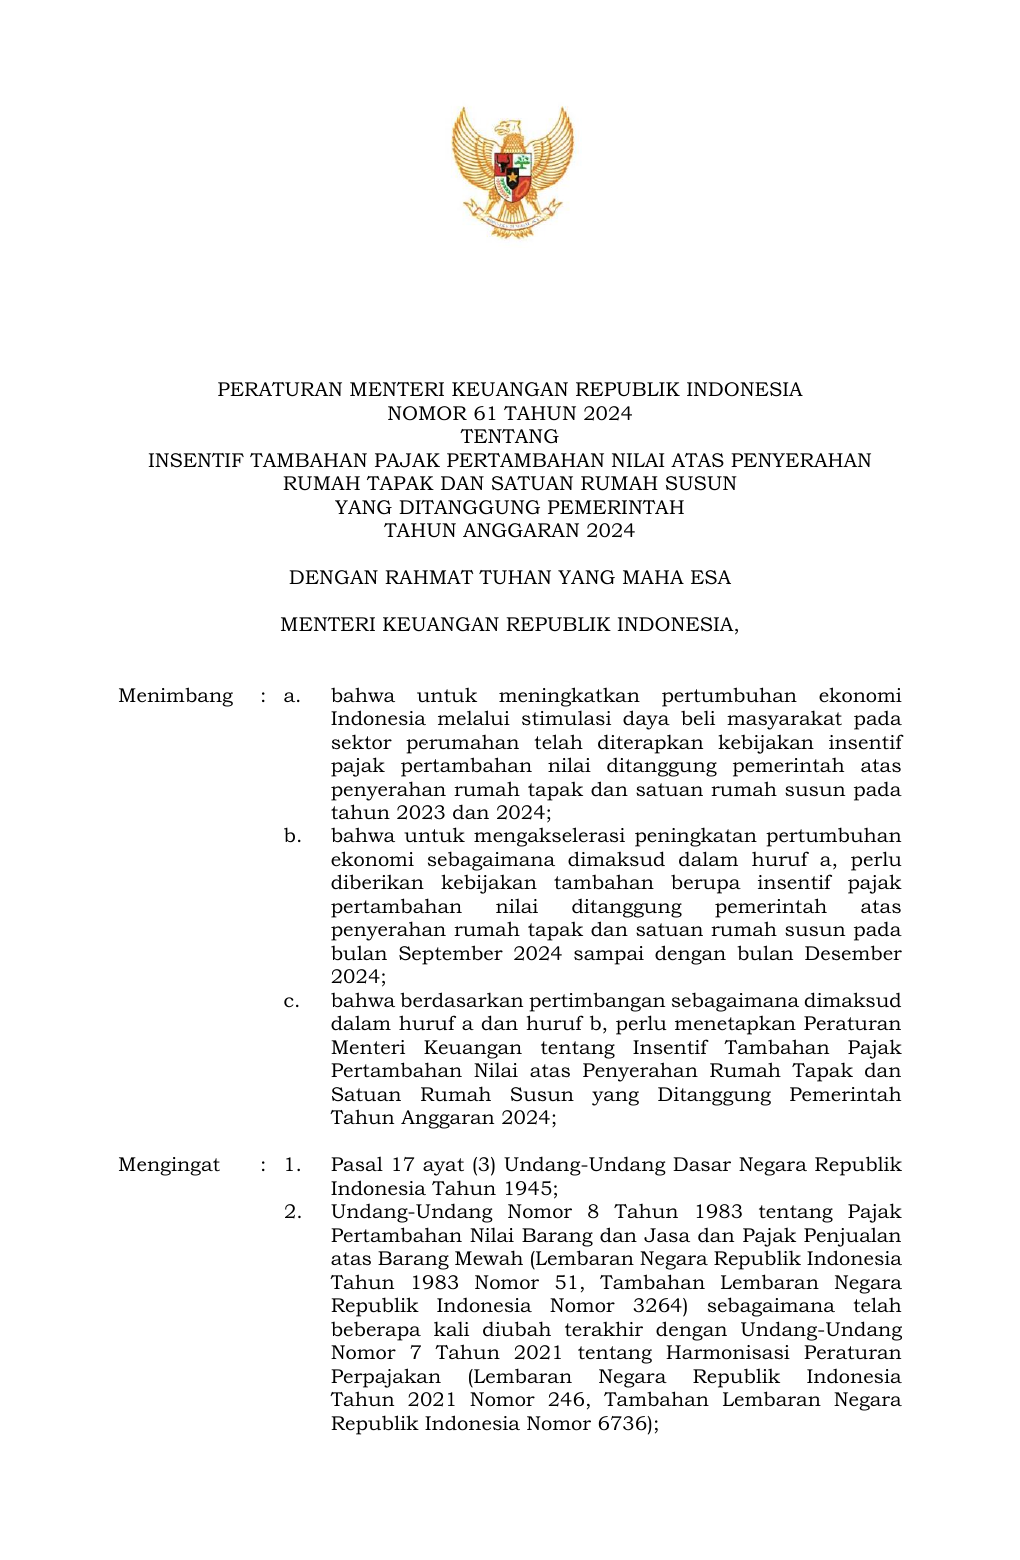
Teks pendamping untuk pencarian
PERATURAN MENTERI KEUANGAN REPUBLIK INDONESIA
NOMOR 61 TAHUN 2024
TENTANG
INSENTIF TAMBAHAN PAJAK PERTAMBAHAN NILAI ATAS PENYERAHAN
RUMAH TAPAK DAN SATUAN RUMAH SUSUN
YANG DITANGGUNG PEMERINTAH
TAHUN ANGGARAN 2024
DENGAN RAHMAT TUHAN YANG MAHA ESA
MENTERI KEUANGAN REPUBLIK INDONESIA,
Menimbang : a. bahwa untuk meningkatkan pertumbuhan ekonomi
Indonesia melalui stimulasi daya beli masyarakat pada
sektor perumahan telah diterapkan kebijakan insentif
pajak pertambahan nilai ditanggung pemerintah atas
penyerahan rumah tapak dan satuan rumah susun pada
tahun 2023 dan 2024;
b. bahwa untuk mengakselerasi peningkatan pertumbuhan
ekonomi sebagaimana dimaksud dalam huruf a, perlu
diberikan kebijakan tambahan berupa insentif pajak
pertambahan nilai ditanggung pemerintah atas
penyerahan rumah tapak dan satuan rumah susun pada
bulan September 2024 sampai dengan bulan Desember
2024;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Peraturan
Menteri Keuangan tentang Insentif Tambahan Pajak
Pertambahan Nilai atas Penyerahan Rumah Tapak dan
Satuan Rumah Susun yang Ditanggung Pemerintah
Tahun Anggaran 2024;
Mengingat : 1. Pasal 17 ayat (3) Undang-Undang Dasar Negara Republik
Indonesia Tahun 1945;
2. Undang-Undang Nomor 8 Tahun 1983 tentang Pajak
Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan
atas Barang Mewah (Lembaran Negara Republik Indonesia
Tahun 1983 Nomor 51, Tambahan Lembaran Negara
Republik Indonesia Nomor 3264) sebagaimana telah
beberapa kali diubah terakhir dengan Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan
Perpajakan (Lembaran Negara Republik Indonesia
Tahun 2021 Nomor 246, Tambahan Lembaran Negara
Republik Indonesia Nomor 6736);
Teks pendamping untuk pencarian
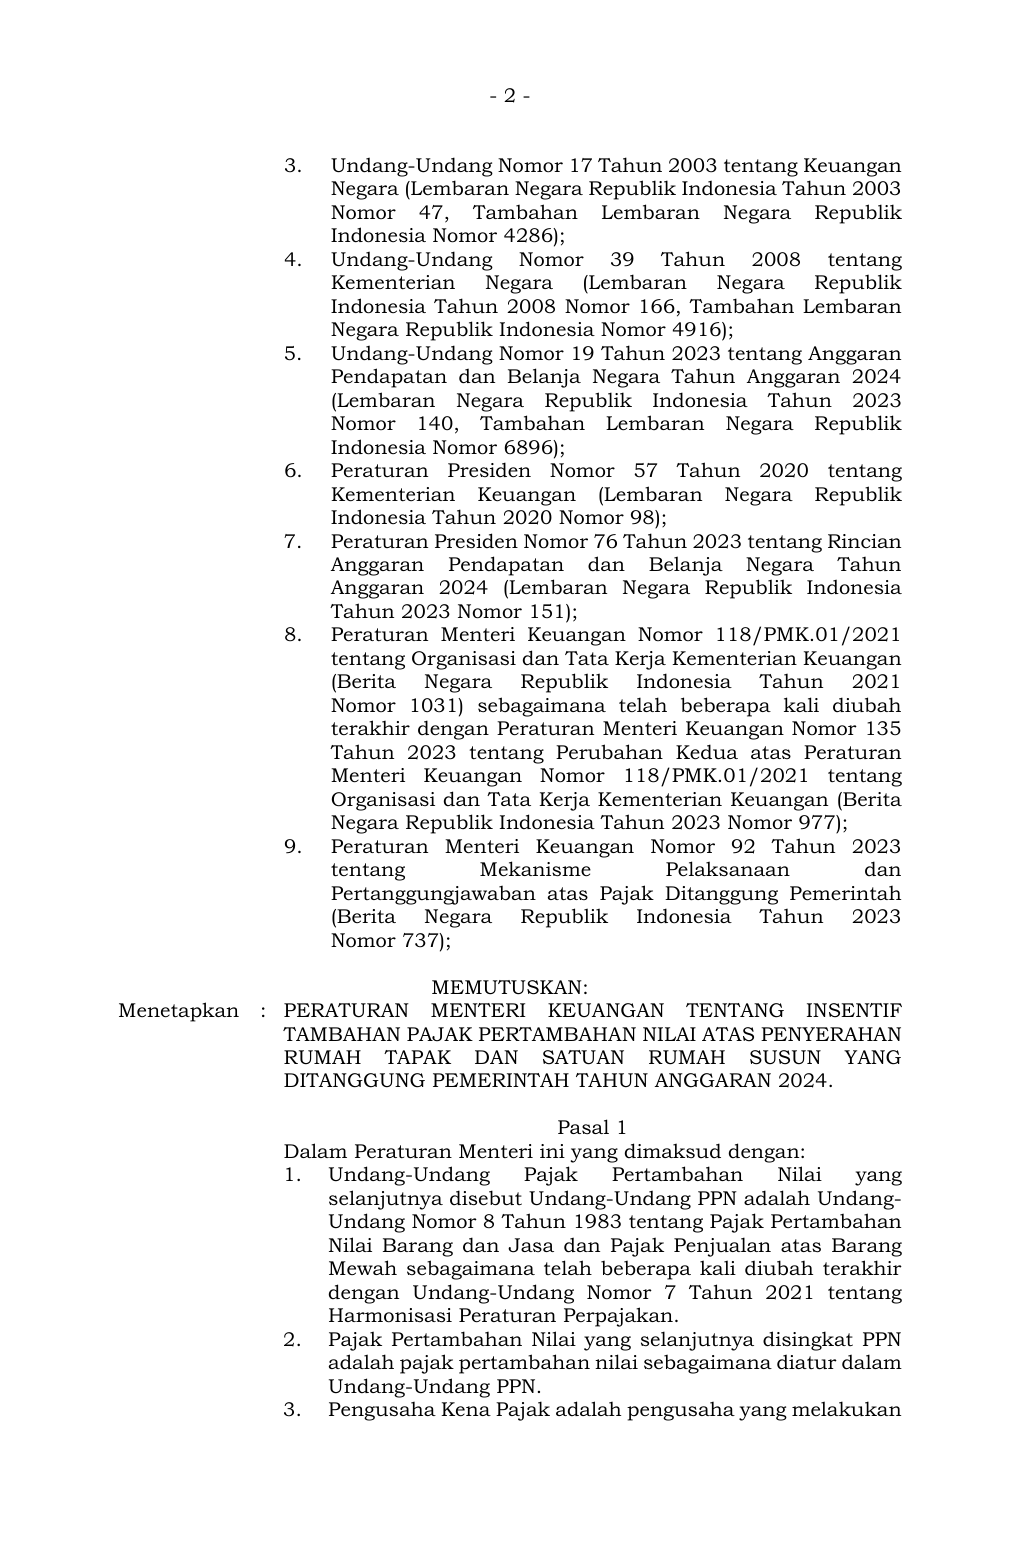
- 2 -
3. Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan
Negara (Lembaran Negara Republik Indonesia Tahun 2003
Nomor 47, Tambahan Lembaran Negara Republik
Indonesia Nomor 4286);
4. Undang-Undang Nomor 39 Tahun 2008 tentang
Kementerian Negara (Lembaran Negara Republik
Indonesia Tahun 2008 Nomor 166, Tambahan Lembaran
Negara Republik Indonesia Nomor 4916);
5. Undang-Undang Nomor 19 Tahun 2023 tentang Anggaran
Pendapatan dan Belanja Negara Tahun Anggaran 2024
(Lembaran Negara Republik Indonesia Tahun 2023
Nomor 140, Tambahan Lembaran Negara Republik
Indonesia Nomor 6896);
6. Peraturan Presiden Nomor 57 Tahun 2020 tentang
Kementerian Keuangan (Lembaran Negara Republik
Indonesia Tahun 2020 Nomor 98);
7. Peraturan Presiden Nomor 76 Tahun 2023 tentang Rincian
Anggaran Pendapatan dan Belanja Negara Tahun
Anggaran 2024 (Lembaran Negara Republik Indonesia
Tahun 2023 Nomor 151);
8. Peraturan Menteri Keuangan Nomor 118/PMK.01/2021
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2021
Nomor 1031) sebagaimana telah beberapa kali diubah
terakhir dengan Peraturan Menteri Keuangan Nomor 135
Tahun 2023 tentang Perubahan Kedua atas Peraturan
Menteri Keuangan Nomor 118/PMK.01/2021 tentang
Organisasi dan Tata Kerja Kementerian Keuangan (Berita
Negara Republik Indonesia Tahun 2023 Nomor 977);
9. Peraturan Menteri Keuangan Nomor 92 Tahun 2023
tentang Mekanisme Pelaksanaan dan
Pertanggungjawaban atas Pajak Ditanggung Pemerintah
(Berita Negara Republik Indonesia Tahun 2023
Nomor 737);
MEMUTUSKAN:
Menetapkan : PERATURAN MENTERI KEUANGAN TENTANG INSENTIF
TAMBAHAN PAJAK PERTAMBAHAN NILAI ATAS PENYERAHAN
RUMAH TAPAK DAN SATUAN RUMAH SUSUN YANG
DITANGGUNG PEMERINTAH TAHUN ANGGARAN 2024.
Pasal 1
Dalam Peraturan Menteri ini yang dimaksud dengan:
1. Undang-Undang Pajak Pertambahan Nilai yang
selanjutnya disebut Undang-Undang PPN adalah Undang-
Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan
Nilai Barang dan Jasa dan Pajak Penjualan atas Barang
Mewah sebagaimana telah beberapa kali diubah terakhir
dengan Undang-Undang Nomor 7 Tahun 2021 tentang
Harmonisasi Peraturan Perpajakan.
2. Pajak Pertambahan Nilai yang selanjutnya disingkat PPN
adalah pajak pertambahan nilai sebagaimana diatur dalam
Undang-Undang PPN.
3. Pengusaha Kena Pajak adalah pengusaha yang melakukan
Teks pendamping untuk pencarian
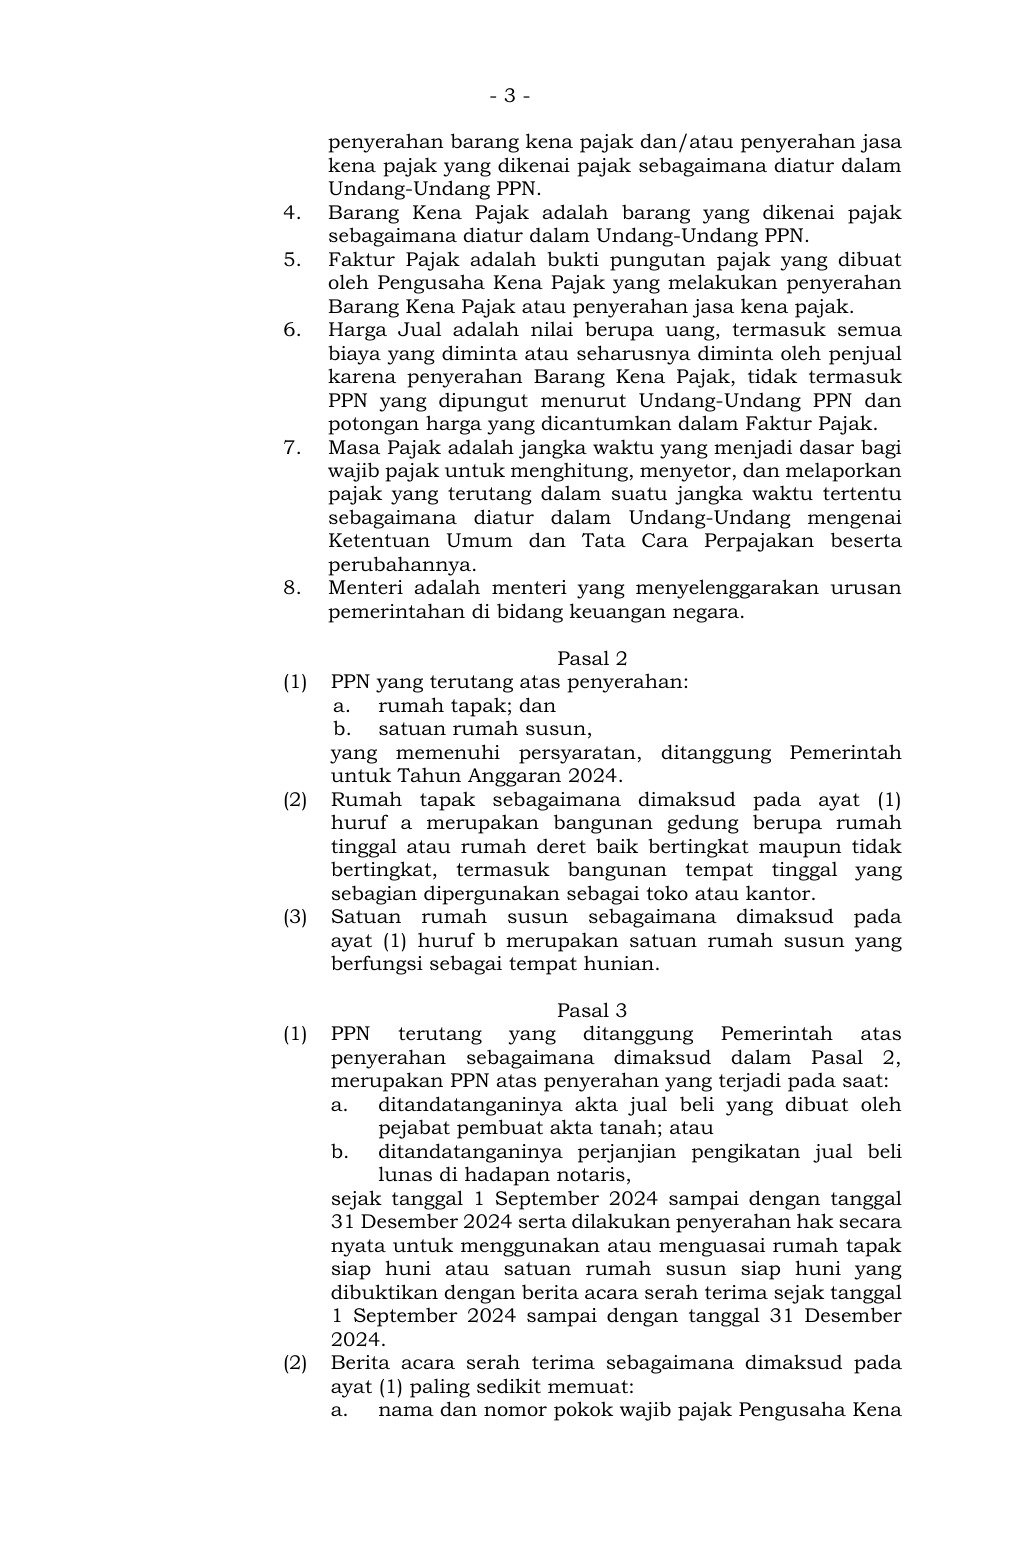
- 3 -
penyerahan barang kena pajak dan/atau penyerahan jasa
kena pajak yang dikenai pajak sebagaimana diatur dalam
Undang-Undang PPN.
4. Barang Kena Pajak adalah barang yang dikenai pajak
sebagaimana diatur dalam Undang-Undang PPN.
5. Faktur Pajak adalah bukti pungutan pajak yang dibuat
oleh Pengusaha Kena Pajak yang melakukan penyerahan
Barang Kena Pajak atau penyerahan jasa kena pajak.
6. Harga Jual adalah nilai berupa uang, termasuk semua
biaya yang diminta atau seharusnya diminta oleh penjual
karena penyerahan Barang Kena Pajak, tidak termasuk
PPN yang dipungut menurut Undang-Undang PPN dan
potongan harga yang dicantumkan dalam Faktur Pajak.
7. Masa Pajak adalah jangka waktu yang menjadi dasar bagi
wajib pajak untuk menghitung, menyetor, dan melaporkan
pajak yang terutang dalam suatu jangka waktu tertentu
sebagaimana diatur dalam Undang-Undang mengenai
Ketentuan Umum dan Tata Cara Perpajakan beserta
perubahannya.
8. Menteri adalah menteri yang menyelenggarakan urusan
pemerintahan di bidang keuangan negara.
Pasal 2
(1) PPN yang terutang atas penyerahan:
a. rumah tapak; dan
b. satuan rumah susun,
yang memenuhi persyaratan, ditanggung Pemerintah
untuk Tahun Anggaran 2024.
(2) Rumah tapak sebagaimana dimaksud pada ayat (1)
huruf a merupakan bangunan gedung berupa rumah
tinggal atau rumah deret baik bertingkat maupun tidak
bertingkat, termasuk bangunan tempat tinggal yang
sebagian dipergunakan sebagai toko atau kantor.
(3) Satuan rumah susun sebagaimana dimaksud pada
ayat (1) huruf b merupakan satuan rumah susun yang
berfungsi sebagai tempat hunian.
Pasal 3
(1) PPN terutang yang ditanggung Pemerintah atas
penyerahan sebagaimana dimaksud dalam Pasal 2,
merupakan PPN atas penyerahan yang terjadi pada saat:
a. ditandatanganinya akta jual beli yang dibuat oleh
pejabat pembuat akta tanah; atau
b. ditandatanganinya perjanjian pengikatan jual beli
lunas di hadapan notaris,
sejak tanggal 1 September 2024 sampai dengan tanggal
31 Desember 2024 serta dilakukan penyerahan hak secara
nyata untuk menggunakan atau menguasai rumah tapak
siap huni atau satuan rumah susun siap huni yang
dibuktikan dengan berita acara serah terima sejak tanggal
1 September 2024 sampai dengan tanggal 31 Desember
2024.
(2) Berita acara serah terima sebagaimana dimaksud pada
ayat (1) paling sedikit memuat:
a. nama dan nomor pokok wajib pajak Pengusaha Kena
Teks pendamping untuk pencarian
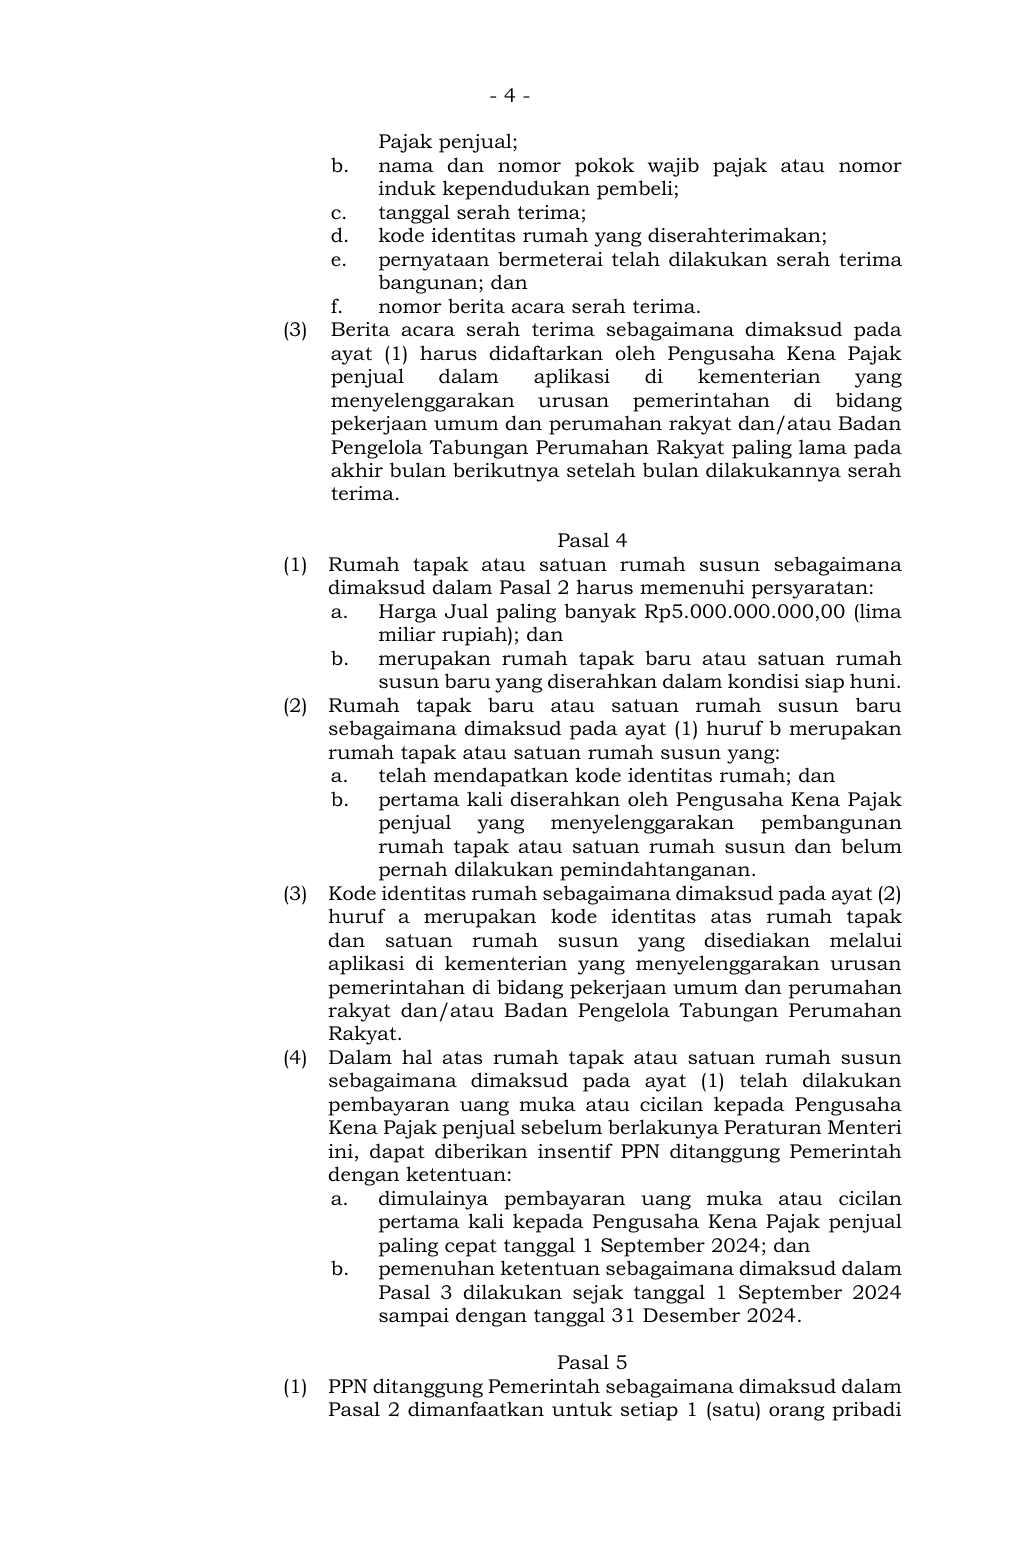
- 4 -
Pajak penjual;
b. nama dan nomor pokok wajib pajak atau nomor
induk kependudukan pembeli;
c. tanggal serah terima;
d. kode identitas rumah yang diserahterimakan;
e. pernyataan bermeterai telah dilakukan serah terima
bangunan; dan
f. nomor berita acara serah terima.
(3) Berita acara serah terima sebagaimana dimaksud pada
ayat (1) harus didaftarkan oleh Pengusaha Kena Pajak
penjual dalam aplikasi di kementerian yang
menyelenggarakan urusan pemerintahan di bidang
pekerjaan umum dan perumahan rakyat dan/atau Badan
Pengelola Tabungan Perumahan Rakyat paling lama pada
akhir bulan berikutnya setelah bulan dilakukannya serah
terima.
Pasal 4
(1) Rumah tapak atau satuan rumah susun sebagaimana
dimaksud dalam Pasal 2 harus memenuhi persyaratan:
a. Harga Jual paling banyak Rp5.000.000.000,00 (lima
miliar rupiah); dan
b. merupakan rumah tapak baru atau satuan rumah
susun baru yang diserahkan dalam kondisi siap huni.
(2) Rumah tapak baru atau satuan rumah susun baru
sebagaimana dimaksud pada ayat (1) huruf b merupakan
rumah tapak atau satuan rumah susun yang:
a. telah mendapatkan kode identitas rumah; dan
b. pertama kali diserahkan oleh Pengusaha Kena Pajak
penjual yang menyelenggarakan pembangunan
rumah tapak atau satuan rumah susun dan belum
pernah dilakukan pemindahtanganan.
(3) Kode identitas rumah sebagaimana dimaksud pada ayat (2)
huruf a merupakan kode identitas atas rumah tapak
dan satuan rumah susun yang disediakan melalui
aplikasi di kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan
rakyat dan/atau Badan Pengelola Tabungan Perumahan
Rakyat.
(4) Dalam hal atas rumah tapak atau satuan rumah susun
sebagaimana dimaksud pada ayat (1) telah dilakukan
pembayaran uang muka atau cicilan kepada Pengusaha
Kena Pajak penjual sebelum berlakunya Peraturan Menteri
ini, dapat diberikan insentif PPN ditanggung Pemerintah
dengan ketentuan:
a. dimulainya pembayaran uang muka atau cicilan
pertama kali kepada Pengusaha Kena Pajak penjual
paling cepat tanggal 1 September 2024; dan
b. pemenuhan ketentuan sebagaimana dimaksud dalam
Pasal 3 dilakukan sejak tanggal 1 September 2024
sampai dengan tanggal 31 Desember 2024.
Pasal 5
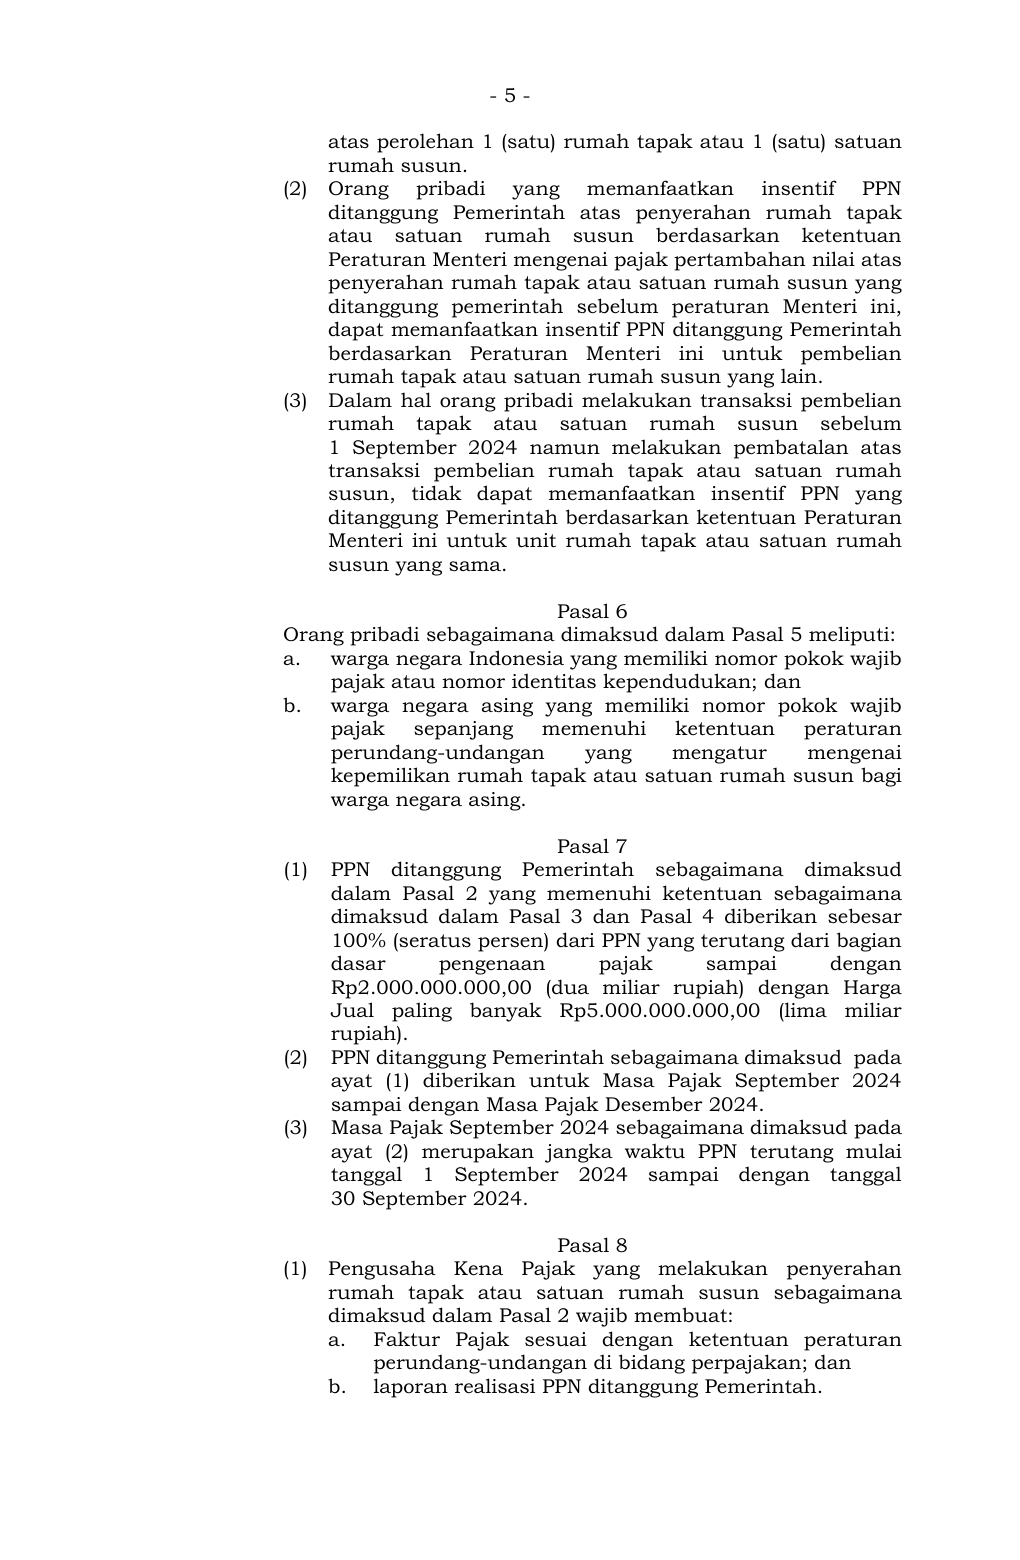
(1) PPN ditanggung Pemerintah sebagaimana dimaksud dalam
Pasal 2 dimanfaatkan untuk setiap 1 (satu) orang pribadi
Teks pendamping untuk pencarian
- 5 -
atas perolehan 1 (satu) rumah tapak atau 1 (satu) satuan
rumah susun.
(2) Orang pribadi yang memanfaatkan insentif PPN
ditanggung Pemerintah atas penyerahan rumah tapak
atau satuan rumah susun berdasarkan ketentuan
Peraturan Menteri mengenai pajak pertambahan nilai atas
penyerahan rumah tapak atau satuan rumah susun yang
ditanggung pemerintah sebelum peraturan Menteri ini,
dapat memanfaatkan insentif PPN ditanggung Pemerintah
berdasarkan Peraturan Menteri ini untuk pembelian
rumah tapak atau satuan rumah susun yang lain.
(3) Dalam hal orang pribadi melakukan transaksi pembelian
rumah tapak atau satuan rumah susun sebelum
1 September 2024 namun melakukan pembatalan atas
transaksi pembelian rumah tapak atau satuan rumah
susun, tidak dapat memanfaatkan insentif PPN yang
ditanggung Pemerintah berdasarkan ketentuan Peraturan
Menteri ini untuk unit rumah tapak atau satuan rumah
susun yang sama.
Pasal 6
Orang pribadi sebagaimana dimaksud dalam Pasal 5 meliputi:
a. warga negara Indonesia yang memiliki nomor pokok wajib
pajak atau nomor identitas kependudukan; dan
b. warga negara asing yang memiliki nomor pokok wajib
pajak sepanjang memenuhi ketentuan peraturan
perundang-undangan yang mengatur mengenai
kepemilikan rumah tapak atau satuan rumah susun bagi
warga negara asing.
Pasal 7
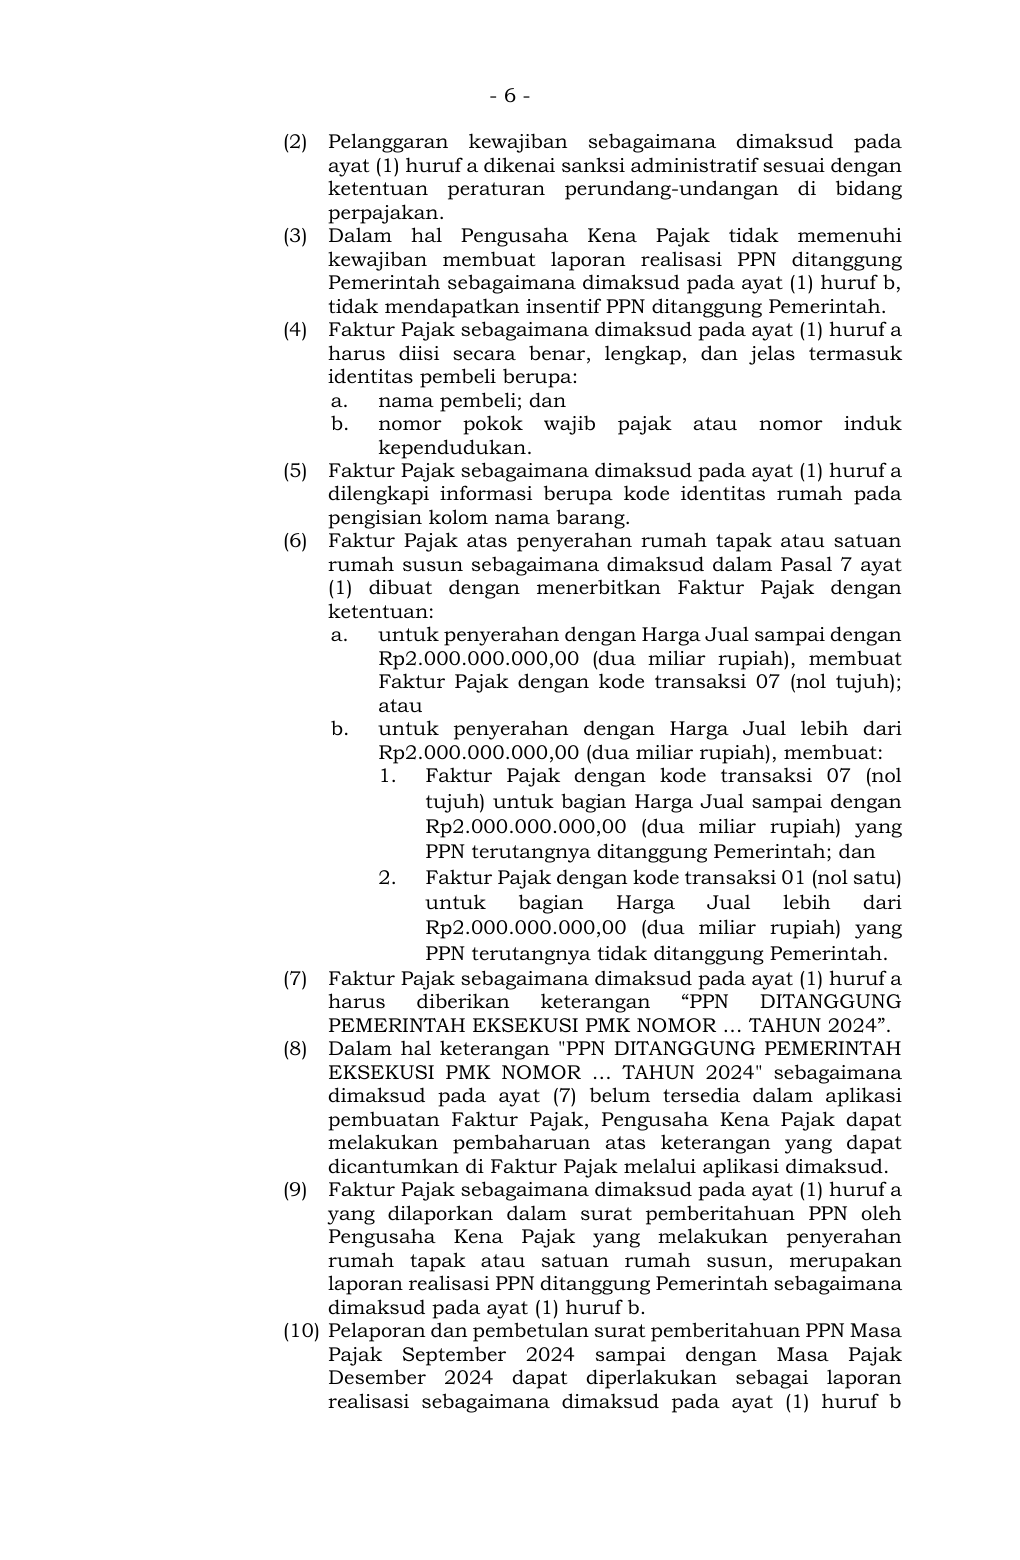
(1) PPN ditanggung Pemerintah sebagaimana dimaksud
dalam Pasal 2 yang memenuhi ketentuan sebagaimana
dimaksud dalam Pasal 3 dan Pasal 4 diberikan sebesar
100% (seratus persen) dari PPN yang terutang dari bagian
dasar pengenaan pajak sampai dengan
Rp2.000.000.000,00 (dua miliar rupiah) dengan Harga
Jual paling banyak Rp5.000.000.000,00 (lima miliar
rupiah).
(2) PPN ditanggung Pemerintah sebagaimana dimaksud pada
ayat (1) diberikan untuk Masa Pajak September 2024
sampai dengan Masa Pajak Desember 2024.
(3) Masa Pajak September 2024 sebagaimana dimaksud pada
ayat (2) merupakan jangka waktu PPN terutang mulai
tanggal 1 September 2024 sampai dengan tanggal
30 September 2024.
Pasal 8
(1) Pengusaha Kena Pajak yang melakukan penyerahan
rumah tapak atau satuan rumah susun sebagaimana
dimaksud dalam Pasal 2 wajib membuat:
a. Faktur Pajak sesuai dengan ketentuan peraturan
perundang-undangan di bidang perpajakan; dan
b. laporan realisasi PPN ditanggung Pemerintah.
Teks pendamping untuk pencarian
- 6 -
(2) Pelanggaran kewajiban sebagaimana dimaksud pada
ayat (1) huruf a dikenai sanksi administratif sesuai dengan
ketentuan peraturan perundang-undangan di bidang
perpajakan.
(3) Dalam hal Pengusaha Kena Pajak tidak memenuhi
kewajiban membuat laporan realisasi PPN ditanggung
Pemerintah sebagaimana dimaksud pada ayat (1) huruf b,
tidak mendapatkan insentif PPN ditanggung Pemerintah.
(4) Faktur Pajak sebagaimana dimaksud pada ayat (1) huruf a
harus diisi secara benar, lengkap, dan jelas termasuk
identitas pembeli berupa:
a. nama pembeli; dan
b. nomor pokok wajib pajak atau nomor induk
kependudukan.
(5) Faktur Pajak sebagaimana dimaksud pada ayat (1) huruf a
dilengkapi informasi berupa kode identitas rumah pada
pengisian kolom nama barang.
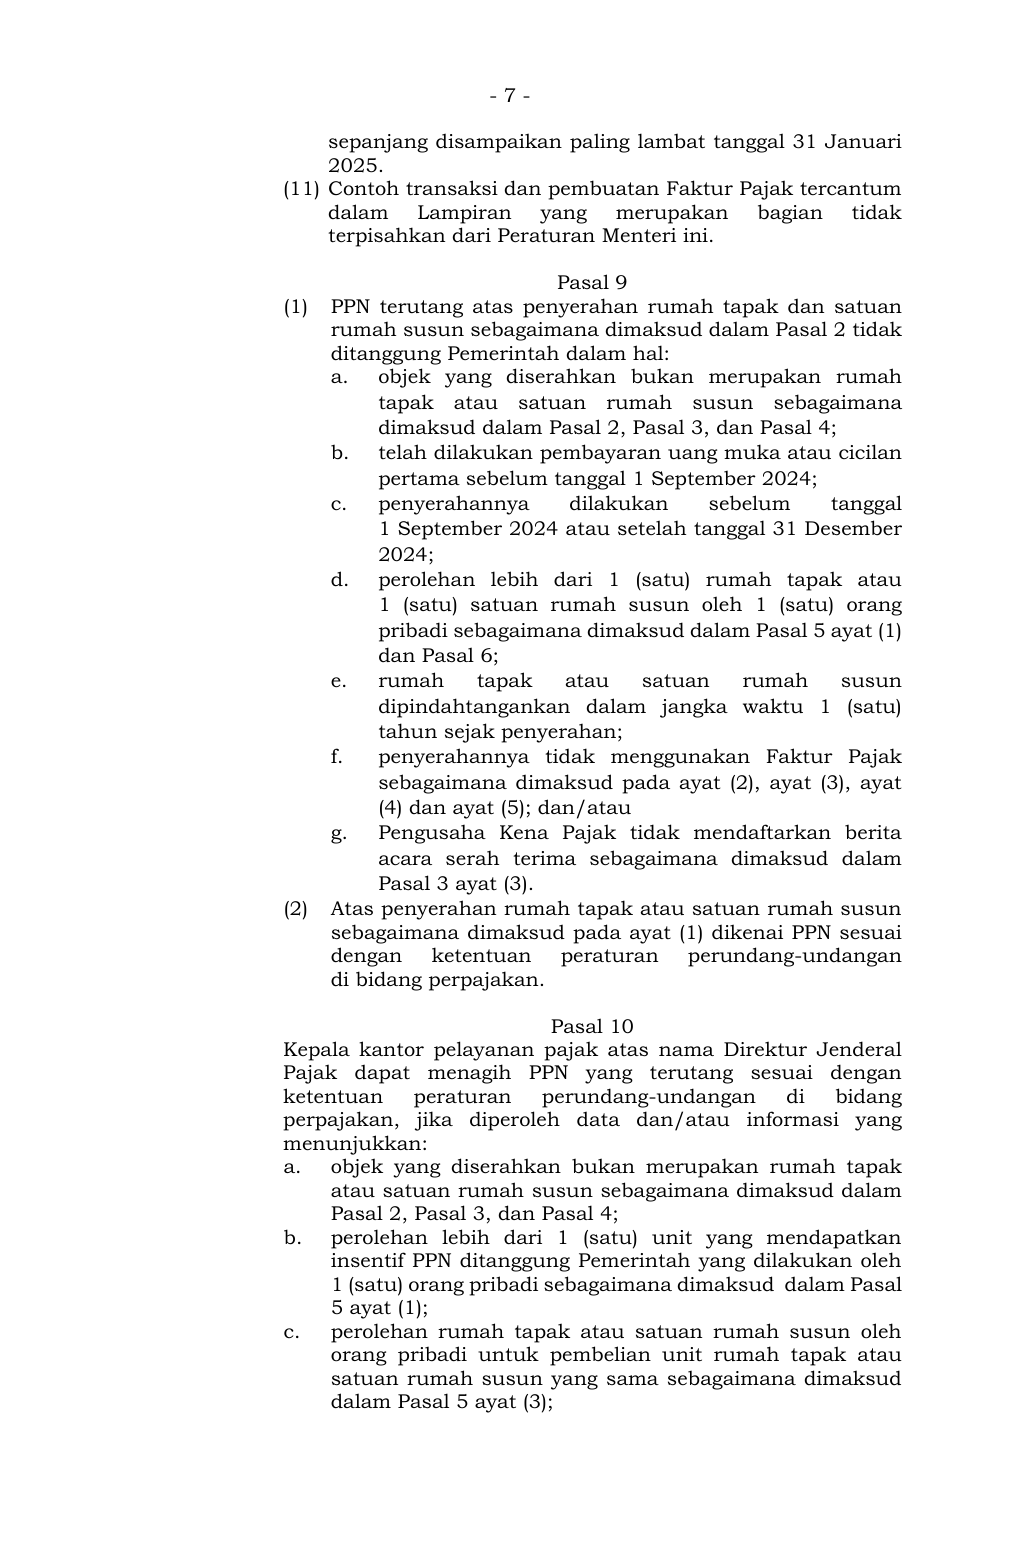
(6) Faktur Pajak atas penyerahan rumah tapak atau satuan
rumah susun sebagaimana dimaksud dalam Pasal 7 ayat
(1) dibuat dengan menerbitkan Faktur Pajak dengan
ketentuan:
a. untuk penyerahan dengan Harga Jual sampai dengan
Rp2.000.000.000,00 (dua miliar rupiah), membuat
Faktur Pajak dengan kode transaksi 07 (nol tujuh);
atau
b. untuk penyerahan dengan Harga Jual lebih dari
Rp2.000.000.000,00 (dua miliar rupiah), membuat:
1. Faktur Pajak dengan kode transaksi 07 (nol
tujuh) untuk bagian Harga Jual sampai dengan
Rp2.000.000.000,00 (dua miliar rupiah) yang
PPN terutangnya ditanggung Pemerintah; dan
2. Faktur Pajak dengan kode transaksi 01 (nol satu)
untuk bagian Harga Jual lebih dari
Rp2.000.000.000,00 (dua miliar rupiah) yang
PPN terutangnya tidak ditanggung Pemerintah.
(7) Faktur Pajak sebagaimana dimaksud pada ayat (1) huruf a
harus diberikan keterangan “PPN DITANGGUNG
PEMERINTAH EKSEKUSI PMK NOMOR … TAHUN 2024”.
(8) Dalam hal keterangan "PPN DITANGGUNG PEMERINTAH
EKSEKUSI PMK NOMOR … TAHUN 2024" sebagaimana
dimaksud pada ayat (7) belum tersedia dalam aplikasi
pembuatan Faktur Pajak, Pengusaha Kena Pajak dapat
melakukan pembaharuan atas keterangan yang dapat
dicantumkan di Faktur Pajak melalui aplikasi dimaksud.
(9) Faktur Pajak sebagaimana dimaksud pada ayat (1) huruf a
yang dilaporkan dalam surat pemberitahuan PPN oleh
Pengusaha Kena Pajak yang melakukan penyerahan
rumah tapak atau satuan rumah susun, merupakan
laporan realisasi PPN ditanggung Pemerintah sebagaimana
dimaksud pada ayat (1) huruf b.
(10) Pelaporan dan pembetulan surat pemberitahuan PPN Masa
Pajak September 2024 sampai dengan Masa Pajak
Desember 2024 dapat diperlakukan sebagai laporan
realisasi sebagaimana dimaksud pada ayat (1) huruf b
Teks pendamping untuk pencarian
- 7 -
sepanjang disampaikan paling lambat tanggal 31 Januari
2025.
(11) Contoh transaksi dan pembuatan Faktur Pajak tercantum
dalam Lampiran yang merupakan bagian tidak
terpisahkan dari Peraturan Menteri ini.
Pasal 9
(1) PPN terutang atas penyerahan rumah tapak dan satuan
rumah susun sebagaimana dimaksud dalam Pasal 2 tidak
ditanggung Pemerintah dalam hal:
a. objek yang diserahkan bukan merupakan rumah
tapak atau satuan rumah susun sebagaimana
dimaksud dalam Pasal 2, Pasal 3, dan Pasal 4;
b. telah dilakukan pembayaran uang muka atau cicilan
pertama sebelum tanggal 1 September 2024;
c. penyerahannya dilakukan sebelum tanggal
1 September 2024 atau setelah tanggal 31 Desember
2024;
d. perolehan lebih dari 1 (satu) rumah tapak atau
1 (satu) satuan rumah susun oleh 1 (satu) orang
pribadi sebagaimana dimaksud dalam Pasal 5 ayat (1)
dan Pasal 6;
e. rumah tapak atau satuan rumah susun
dipindahtangankan dalam jangka waktu 1 (satu)
tahun sejak penyerahan;
f. penyerahannya tidak menggunakan Faktur Pajak
sebagaimana dimaksud pada ayat (2), ayat (3), ayat
(4) dan ayat (5); dan/atau
g. Pengusaha Kena Pajak tidak mendaftarkan berita
acara serah terima sebagaimana dimaksud dalam
Pasal 3 ayat (3).
(2) Atas penyerahan rumah tapak atau satuan rumah susun
sebagaimana dimaksud pada ayat (1) dikenai PPN sesuai
dengan ketentuan peraturan perundang-undangan
di bidang perpajakan.
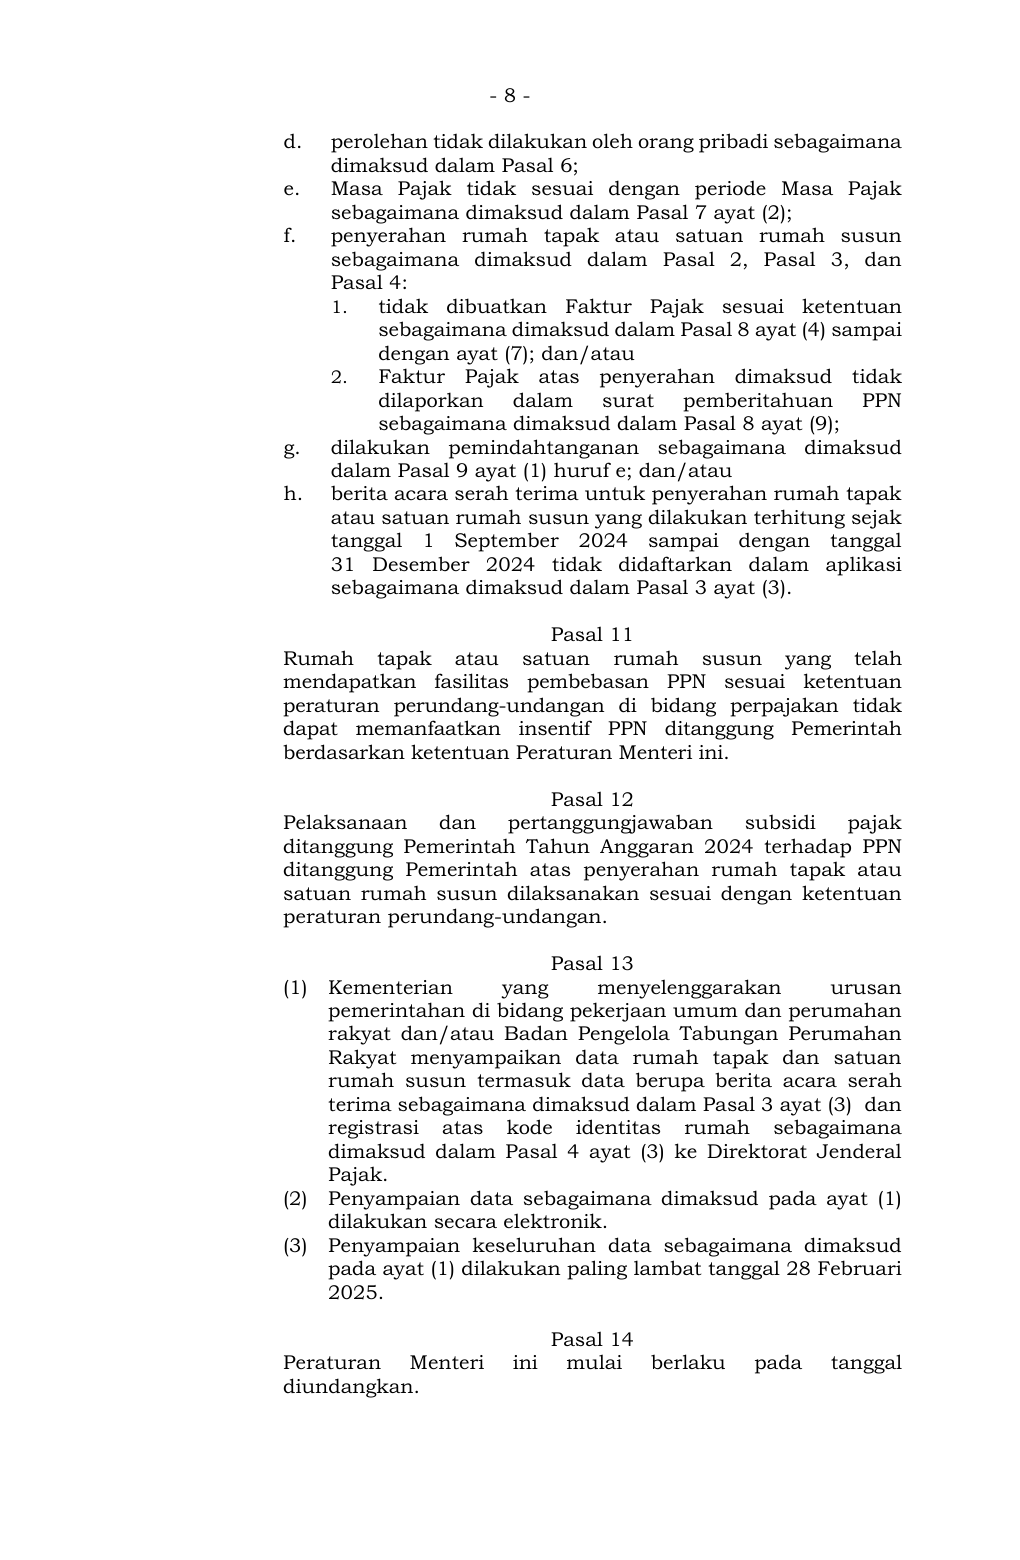
Pasal 10
Kepala kantor pelayanan pajak atas nama Direktur Jenderal
Pajak dapat menagih PPN yang terutang sesuai dengan
ketentuan peraturan perundang-undangan di bidang
perpajakan, jika diperoleh data dan/atau informasi yang
menunjukkan:
a. objek yang diserahkan bukan merupakan rumah tapak
atau satuan rumah susun sebagaimana dimaksud dalam
Pasal 2, Pasal 3, dan Pasal 4;
b. perolehan lebih dari 1 (satu) unit yang mendapatkan
insentif PPN ditanggung Pemerintah yang dilakukan oleh
1 (satu) orang pribadi sebagaimana dimaksud dalam Pasal
5 ayat (1);
c. perolehan rumah tapak atau satuan rumah susun oleh
orang pribadi untuk pembelian unit rumah tapak atau
satuan rumah susun yang sama sebagaimana dimaksud
dalam Pasal 5 ayat (3);
Teks pendamping untuk pencarian
- 8 -
d. perolehan tidak dilakukan oleh orang pribadi sebagaimana
dimaksud dalam Pasal 6;
e. Masa Pajak tidak sesuai dengan periode Masa Pajak
sebagaimana dimaksud dalam Pasal 7 ayat (2);
f. penyerahan rumah tapak atau satuan rumah susun
sebagaimana dimaksud dalam Pasal 2, Pasal 3, dan
Pasal 4:
1. tidak dibuatkan Faktur Pajak sesuai ketentuan
sebagaimana dimaksud dalam Pasal 8 ayat (4) sampai
dengan ayat (7); dan/atau
2. Faktur Pajak atas penyerahan dimaksud tidak
dilaporkan dalam surat pemberitahuan PPN
sebagaimana dimaksud dalam Pasal 8 ayat (9);
g. dilakukan pemindahtanganan sebagaimana dimaksud
dalam Pasal 9 ayat (1) huruf e; dan/atau
h. berita acara serah terima untuk penyerahan rumah tapak
atau satuan rumah susun yang dilakukan terhitung sejak
tanggal 1 September 2024 sampai dengan tanggal
31 Desember 2024 tidak didaftarkan dalam aplikasi
sebagaimana dimaksud dalam Pasal 3 ayat (3).
Pasal 11
Rumah tapak atau satuan rumah susun yang telah
mendapatkan fasilitas pembebasan PPN sesuai ketentuan
peraturan perundang-undangan di bidang perpajakan tidak
dapat memanfaatkan insentif PPN ditanggung Pemerintah
berdasarkan ketentuan Peraturan Menteri ini.
Pasal 12
Pelaksanaan dan pertanggungjawaban subsidi pajak
ditanggung Pemerintah Tahun Anggaran 2024 terhadap PPN
ditanggung Pemerintah atas penyerahan rumah tapak atau
satuan rumah susun dilaksanakan sesuai dengan ketentuan
peraturan perundang-undangan.
Pasal 13
(1) Kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan
rakyat dan/atau Badan Pengelola Tabungan Perumahan
Rakyat menyampaikan data rumah tapak dan satuan
rumah susun termasuk data berupa berita acara serah
terima sebagaimana dimaksud dalam Pasal 3 ayat (3) dan
registrasi atas kode identitas rumah sebagaimana
dimaksud dalam Pasal 4 ayat (3) ke Direktorat Jenderal
Pajak.
(2) Penyampaian data sebagaimana dimaksud pada ayat (1)
dilakukan secara elektronik.
(3) Penyampaian keseluruhan data sebagaimana dimaksud
pada ayat (1) dilakukan paling lambat tanggal 28 Februari
2025.
Pasal 14
Peraturan Menteri ini mulai berlaku pada tanggal
diundangkan.
Teks pendamping untuk pencarian
- 9 -
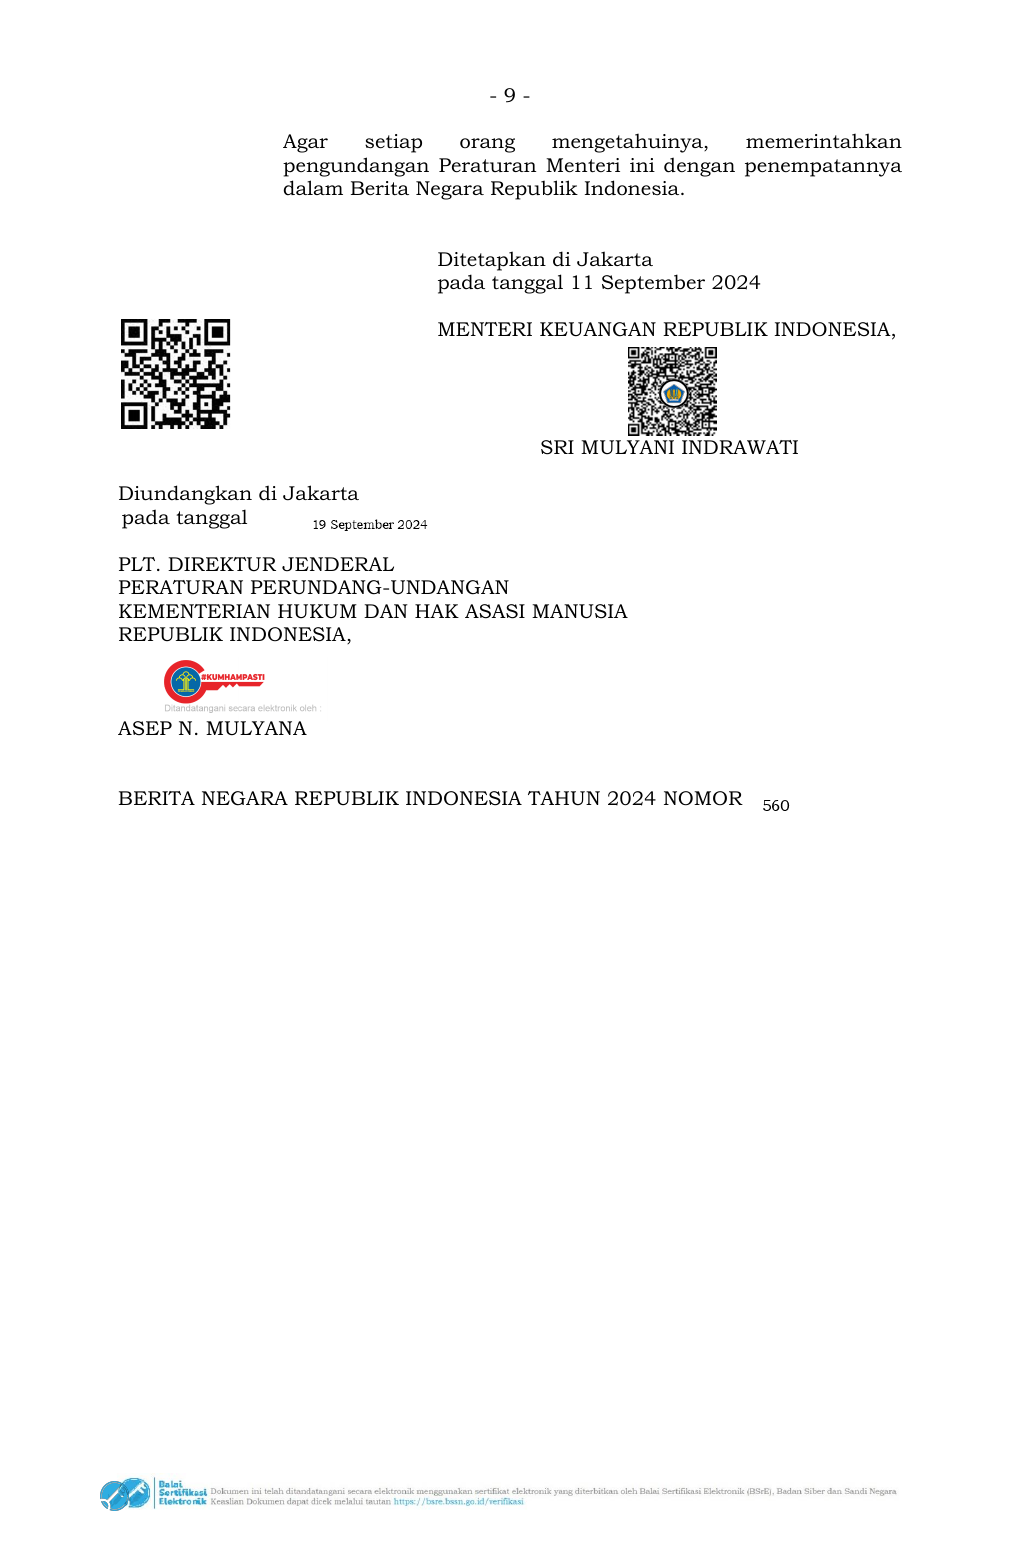
Ditandatangani secara elektronik
Agar setiap orang mengetahuinya, memerintahkan
pengundangan Peraturan Menteri ini dengan penempatannya
dalam Berita Negara Republik Indonesia.
Ditetapkan di Jakarta
pada tanggal 11 September 2024
MENTERI KEUANGAN REPUBLIK INDONESIA,
SRI MULYANI INDRAWATI
Diundangkan di Jakarta
pada tanggal Д
PLT. DIREKTUR JENDERAL
PERATURAN PERUNDANG-UNDANGAN
KEMENTERIAN HUKUM DAN HAK ASASI MANUSIA
REPUBLIK INDONESIA,
Ѽ
ASEP N. MULYANA
BERITA NEGARA REPUBLIK INDONESIA TAHUN 2024 NOMOR Ж
Teks pendamping untuk pencarian
- 10 -
LAMPIRAN
PERATURAN MENTERI KEUANGAN REPUBLIK
INDONESIA
NOMOR 61 TAHUN 2024
TENTANG
INSENTIF TAMBAHAN PAJAK PERTAMBAHAN
NILAI ATAS PENYERAHAN RUMAH TAPAK DAN
SATUAN RUMAH SUSUN YANG DITANGGUNG
PEMERINTAH TAHUN ANGGARAN 2024
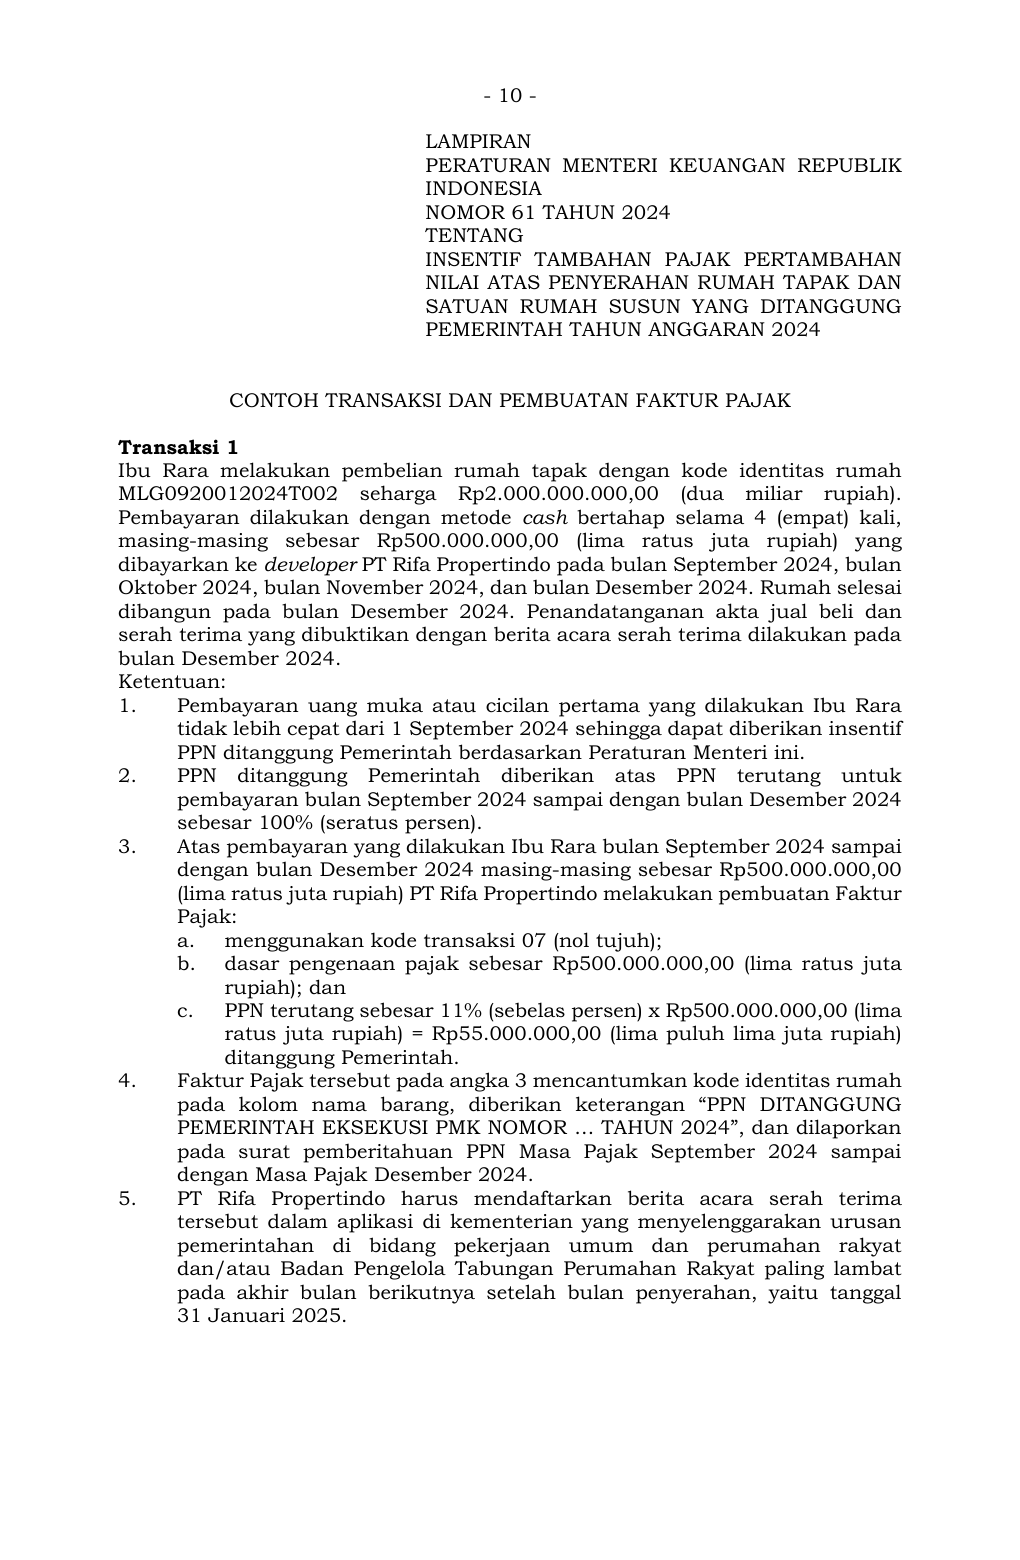
CONTOH TRANSAKSI DAN PEMBUATAN FAKTUR PAJAK
Transaksi 1
Ibu Rara melakukan pembelian rumah tapak dengan kode identitas rumah
MLG0920012024T002 seharga Rp2.000.000.000,00 (dua miliar rupiah).
Pembayaran dilakukan dengan metode cash bertahap selama 4 (empat) kali,
masing-masing sebesar Rp500.000.000,00 (lima ratus juta rupiah) yang
dibayarkan ke developer PT Rifa Propertindo pada bulan September 2024, bulan
Oktober 2024, bulan November 2024, dan bulan Desember 2024. Rumah selesai
dibangun pada bulan Desember 2024. Penandatanganan akta jual beli dan
serah terima yang dibuktikan dengan berita acara serah terima dilakukan pada
bulan Desember 2024.
Ketentuan:
1. Pembayaran uang muka atau cicilan pertama yang dilakukan Ibu Rara
tidak lebih cepat dari 1 September 2024 sehingga dapat diberikan insentif
PPN ditanggung Pemerintah berdasarkan Peraturan Menteri ini.
2. PPN ditanggung Pemerintah diberikan atas PPN terutang untuk
pembayaran bulan September 2024 sampai dengan bulan Desember 2024
sebesar 100% (seratus persen).
3. Atas pembayaran yang dilakukan Ibu Rara bulan September 2024 sampai
dengan bulan Desember 2024 masing-masing sebesar Rp500.000.000,00
(lima ratus juta rupiah) PT Rifa Propertindo melakukan pembuatan Faktur
Pajak:
a. menggunakan kode transaksi 07 (nol tujuh);
b. dasar pengenaan pajak sebesar Rp500.000.000,00 (lima ratus juta
rupiah); dan
c. PPN terutang sebesar 11% (sebelas persen) x Rp500.000.000,00 (lima
ratus juta rupiah) = Rp55.000.000,00 (lima puluh lima juta rupiah)
ditanggung Pemerintah.
4. Faktur Pajak tersebut pada angka 3 mencantumkan kode identitas rumah
pada kolom nama barang, diberikan keterangan “PPN DITANGGUNG
PEMERINTAH EKSEKUSI PMK NOMOR … TAHUN 2024”, dan dilaporkan
pada surat pemberitahuan PPN Masa Pajak September 2024 sampai
dengan Masa Pajak Desember 2024.
5. PT Rifa Propertindo harus mendaftarkan berita acara serah terima
tersebut dalam aplikasi di kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan rakyat
dan/atau Badan Pengelola Tabungan Perumahan Rakyat paling lambat
pada akhir bulan berikutnya setelah bulan penyerahan, yaitu tanggal
31 Januari 2025.
Teks pendamping untuk pencarian
- 11 -
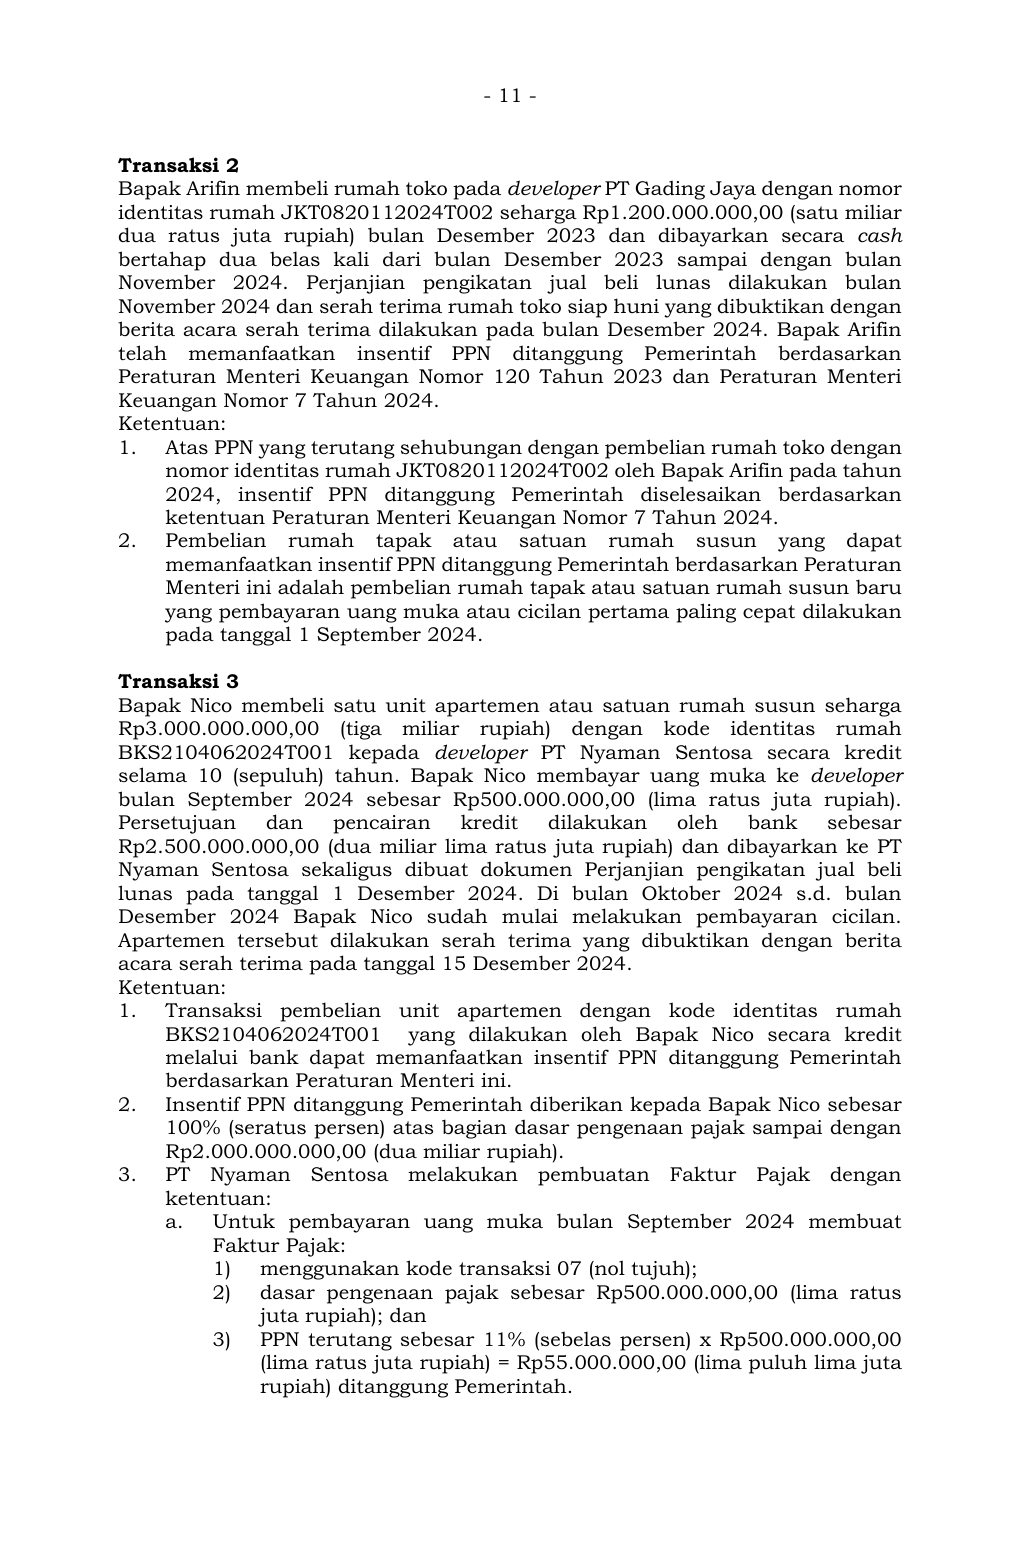
Transaksi 2
Bapak Arifin membeli rumah toko pada developer PT Gading Jaya dengan nomor
identitas rumah JKT0820112024T002 seharga Rp1.200.000.000,00 (satu miliar
dua ratus juta rupiah) bulan Desember 2023 dan dibayarkan secara cash
bertahap dua belas kali dari bulan Desember 2023 sampai dengan bulan
November 2024. Perjanjian pengikatan jual beli lunas dilakukan bulan
November 2024 dan serah terima rumah toko siap huni yang dibuktikan dengan
berita acara serah terima dilakukan pada bulan Desember 2024. Bapak Arifin
telah memanfaatkan insentif PPN ditanggung Pemerintah berdasarkan
Peraturan Menteri Keuangan Nomor 120 Tahun 2023 dan Peraturan Menteri
Keuangan Nomor 7 Tahun 2024.
Ketentuan:
1. Atas PPN yang terutang sehubungan dengan pembelian rumah toko dengan
nomor identitas rumah JKT0820112024T002 oleh Bapak Arifin pada tahun
2024, insentif PPN ditanggung Pemerintah diselesaikan berdasarkan
ketentuan Peraturan Menteri Keuangan Nomor 7 Tahun 2024.
2. Pembelian rumah tapak atau satuan rumah susun yang dapat
memanfaatkan insentif PPN ditanggung Pemerintah berdasarkan Peraturan
Menteri ini adalah pembelian rumah tapak atau satuan rumah susun baru
yang pembayaran uang muka atau cicilan pertama paling cepat dilakukan
pada tanggal 1 September 2024.
Transaksi 3
Bapak Nico membeli satu unit apartemen atau satuan rumah susun seharga
Rp3.000.000.000,00 (tiga miliar rupiah) dengan kode identitas rumah
BKS2104062024T001 kepada developer PT Nyaman Sentosa secara kredit
selama 10 (sepuluh) tahun. Bapak Nico membayar uang muka ke developer
bulan September 2024 sebesar Rp500.000.000,00 (lima ratus juta rupiah).
Persetujuan dan pencairan kredit dilakukan oleh bank sebesar
Rp2.500.000.000,00 (dua miliar lima ratus juta rupiah) dan dibayarkan ke PT
Nyaman Sentosa sekaligus dibuat dokumen Perjanjian pengikatan jual beli
lunas pada tanggal 1 Desember 2024. Di bulan Oktober 2024 s.d. bulan
Desember 2024 Bapak Nico sudah mulai melakukan pembayaran cicilan.
Apartemen tersebut dilakukan serah terima yang dibuktikan dengan berita
acara serah terima pada tanggal 15 Desember 2024.
Ketentuan:
1. Transaksi pembelian unit apartemen dengan kode identitas rumah
BKS2104062024T001 yang dilakukan oleh Bapak Nico secara kredit
melalui bank dapat memanfaatkan insentif PPN ditanggung Pemerintah
berdasarkan Peraturan Menteri ini.
2. Insentif PPN ditanggung Pemerintah diberikan kepada Bapak Nico sebesar
100% (seratus persen) atas bagian dasar pengenaan pajak sampai dengan
Rp2.000.000.000,00 (dua miliar rupiah).
3. PT Nyaman Sentosa melakukan pembuatan Faktur Pajak dengan
ketentuan:
a. Untuk pembayaran uang muka bulan September 2024 membuat
Faktur Pajak:
1) menggunakan kode transaksi 07 (nol tujuh);
2) dasar pengenaan pajak sebesar Rp500.000.000,00 (lima ratus
juta rupiah); dan
3) PPN terutang sebesar 11% (sebelas persen) x Rp500.000.000,00
(lima ratus juta rupiah) = Rp55.000.000,00 (lima puluh lima juta
rupiah) ditanggung Pemerintah.
Teks pendamping untuk pencarian
- 12 -
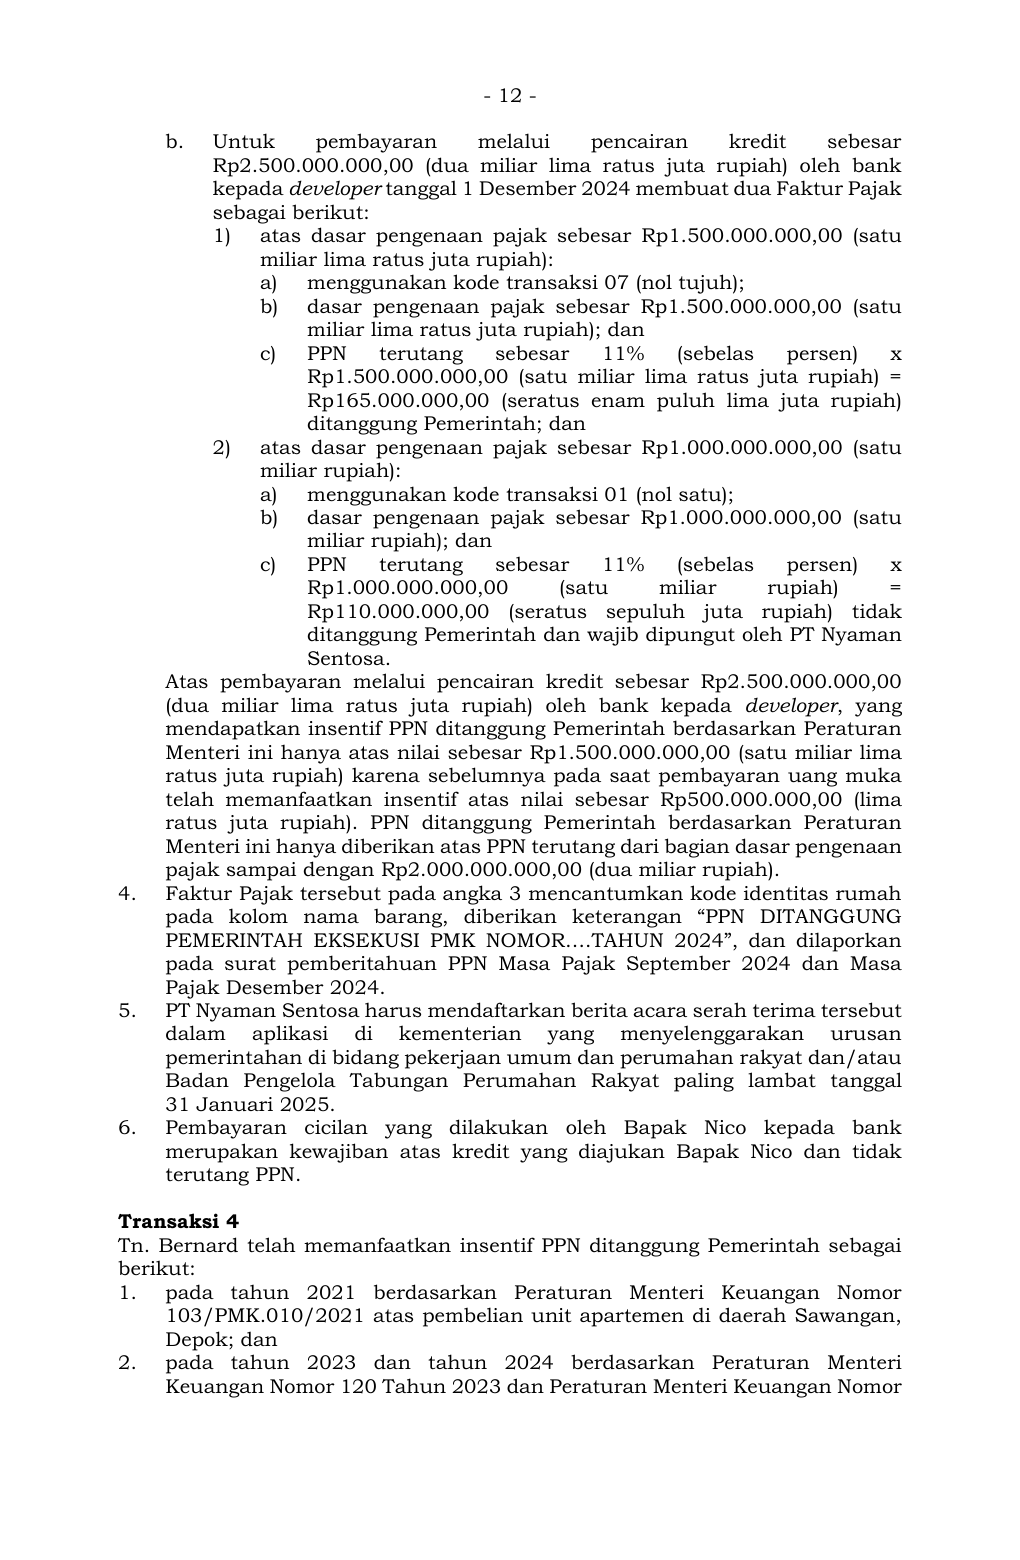
b. Untuk pembayaran melalui pencairan kredit sebesar
Rp2.500.000.000,00 (dua miliar lima ratus juta rupiah) oleh bank
kepada developer tanggal 1 Desember 2024 membuat dua Faktur Pajak
sebagai berikut:
1) atas dasar pengenaan pajak sebesar Rp1.500.000.000,00 (satu
miliar lima ratus juta rupiah):
a) menggunakan kode transaksi 07 (nol tujuh);
b) dasar pengenaan pajak sebesar Rp1.500.000.000,00 (satu
miliar lima ratus juta rupiah); dan
c) PPN terutang sebesar 11% (sebelas persen) x
Rp1.500.000.000,00 (satu miliar lima ratus juta rupiah) =
Rp165.000.000,00 (seratus enam puluh lima juta rupiah)
ditanggung Pemerintah; dan
2) atas dasar pengenaan pajak sebesar Rp1.000.000.000,00 (satu
miliar rupiah):
a) menggunakan kode transaksi 01 (nol satu);
b) dasar pengenaan pajak sebesar Rp1.000.000.000,00 (satu
miliar rupiah); dan
c) PPN terutang sebesar 11% (sebelas persen) x
Rp1.000.000.000,00 (satu miliar rupiah) =
Rp110.000.000,00 (seratus sepuluh juta rupiah) tidak
ditanggung Pemerintah dan wajib dipungut oleh PT Nyaman
Sentosa.
Atas pembayaran melalui pencairan kredit sebesar Rp2.500.000.000,00
(dua miliar lima ratus juta rupiah) oleh bank kepada developer, yang
mendapatkan insentif PPN ditanggung Pemerintah berdasarkan Peraturan
Menteri ini hanya atas nilai sebesar Rp1.500.000.000,00 (satu miliar lima
ratus juta rupiah) karena sebelumnya pada saat pembayaran uang muka
telah memanfaatkan insentif atas nilai sebesar Rp500.000.000,00 (lima
ratus juta rupiah). PPN ditanggung Pemerintah berdasarkan Peraturan
Menteri ini hanya diberikan atas PPN terutang dari bagian dasar pengenaan
pajak sampai dengan Rp2.000.000.000,00 (dua miliar rupiah).
4. Faktur Pajak tersebut pada angka 3 mencantumkan kode identitas rumah
pada kolom nama barang, diberikan keterangan “PPN DITANGGUNG
PEMERINTAH EKSEKUSI PMK NOMOR….TAHUN 2024”, dan dilaporkan
pada surat pemberitahuan PPN Masa Pajak September 2024 dan Masa
Pajak Desember 2024.
5. PT Nyaman Sentosa harus mendaftarkan berita acara serah terima tersebut
dalam aplikasi di kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan rakyat dan/atau
Badan Pengelola Tabungan Perumahan Rakyat paling lambat tanggal
31 Januari 2025.
6. Pembayaran cicilan yang dilakukan oleh Bapak Nico kepada bank
merupakan kewajiban atas kredit yang diajukan Bapak Nico dan tidak
terutang PPN.
Transaksi 4
Tn. Bernard telah memanfaatkan insentif PPN ditanggung Pemerintah sebagai
berikut:
1. pada tahun 2021 berdasarkan Peraturan Menteri Keuangan Nomor
103/PMK.010/2021 atas pembelian unit apartemen di daerah Sawangan,
Depok; dan
2. pada tahun 2023 dan tahun 2024 berdasarkan Peraturan Menteri
Keuangan Nomor 120 Tahun 2023 dan Peraturan Menteri Keuangan Nomor
Teks pendamping untuk pencarian
- 13 -
7 Tahun 2024 atas pembelian unit apartemen di daerah Pamulang,
Tangerang Selatan.
Pada bulan September 2024, Tn. Bernard akan membeli rumah tapak ready
stock dengan nomor identitas rumah DPK0410042024T007 seharga
Rp3.000.000.000,00 (tiga miliar rupiah) dari developer PT Dharma Property.
Pembayaran dilakukan cash di bulan September 2024. Atas pembelian rumah
tapak dimaksud dibuatkan akta jual beli dan dilakukan serah terima yang
dibuktikan dengan berita acara serah terima pada tanggal 21 Desember 2024.
Ketentuan terkait pembelian rumah tapak dengan nomor identitas rumah
DPK0410042024T007:
1. Atas pembelian rumah tapak oleh Tn. Bernard dapat memanfaatkan
insentif PPN ditanggung Pemerintah berdasarkan Peraturan Menteri ini
meskipun sebelumnya telah memanfaatkan insentif PPN ditanggung
Pemerintah.
2. Insentif PPN ditanggung Pemerintah diberikan kepada Tn. Bernard sebesar
100% (seratus persen) atas bagian dasar pengenaan pajak sampai dengan
Rp2.000.000.000,00 (dua miliar rupiah).
3. PT Dharma Property melakukan pembuatan Faktur Pajak untuk
pembayaran bulan September 2024, dengan ketentuan:
a. atas dasar pengenaan pajak sebesar Rp2.000.000.000,00 (dua miliar
rupiah):
1) menggunakan kode transaksi 07 (nol tujuh);
2) dasar pengenaan pajak sebesar Rp2.000.000.000,00 (dua miliar
rupiah); dan
3) PPN terutang sebesar 11% (sebelas persen) x Rp2.000.000.000,00
(dua miliar rupiah) = Rp220.000.000,00 (dua ratus dua puluh juta
rupiah) ditanggung Pemerintah;
b. atas dasar pengenaan pajak sebesar Rp1.000.000.000,00 (satu miliar
rupiah):
1) menggunakan kode transaksi 01 (nol satu);
2) dasar pengenaan pajak sebesar Rp1.000.000.000,00 (satu miliar
rupiah); dan
3) PPN terutang sebesar 11% (sebelas persen) x Rp1.000.000.000,00
(satu miliar rupiah) = Rp110.000.000,00 (seratus sepuluh juta
rupiah) tidak ditanggung Pemerintah dan wajib dipungut oleh PT
Dharma Property.
4. Faktur Pajak sebagaimana dimaksud pada angka 3, mencantumkan kode
identitas rumah pada kolom nama barang, diberikan keterangan “PPN
DITANGGUNG PEMERINTAH EKSEKUSI PMK NOMOR … TAHUN 2024”,
dan dilaporkan pada surat pemberitahuan PPN Masa Pajak September
2024.
5. PT Dharma Property harus mendaftarkan berita acara serah terima tersebut
dalam aplikasi di kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan rakyat dan/atau
Badan Pengelola Tabungan Perumahan Rakyat paling lambat tanggal
31 Januari 2025.
Transaksi 5
Bapak Ical sebelumnya telah membeli rumah tapak dan memperoleh fasilitas
PPN dibebaskan berdasarkan Peraturan Menteri Keuangan Nomor 60 Tahun
2023. Pada tanggal 1 November 2024, Bapak Ical membeli 1 (satu) unit rumah
susun baru dengan nomor identitas rumah JKT0920122024T002 seharga
Rp300.000.000,00 (tiga ratus juta rupiah) dari developer PT Abo Property, yang
dibayar pada saat unit rumah susun siap huni dan dilakukan serah terima yang
dibuktikan dengan berita acara serah terima pada tanggal 7 Desember 2024.
Teks pendamping untuk pencarian
- 14 -
Perjanjian pengikatan jual beli lunas dibuat bersamaan dengan pembayaran dan
penyerahan di bulan Desember 2024.
Ketentuan:
1. Atas pembelian unit rumah susun baru dengan nomor identitas rumah
JKT0920122024T002 oleh Bapak Ical, dapat memanfaatkan insentif PPN
ditanggung Pemerintah berdasarkan Peraturan Menteri ini walaupun
Bapak Ical telah memanfaatkan fasilitas PPN dibebaskan atas pembelian
rumah tapak berdasarkan Peraturan Menteri Keuangan Nomor 60 Tahun
2023.
2. Atas penyerahan sekaligus pembayaran di bulan Desember 2024, PT Abo
Property membuat Faktur Pajak:
a. menggunakan kode transaksi 07 (nol tujuh);
b. dasar pengenaan pajak sebesar Rp300.000.000,00 (tiga ratus juta
rupiah);
c. PPN terutang sebesar 11% (sebelas persen) x Rp300.000.000,00 (tiga
ratus juta rupiah) = Rp33.000.000,00 (tiga puluh tiga juta rupiah)
ditanggung Pemerintah.
3. Faktur Pajak sebagaimana dimaksud pada angka 2, mencantumkan kode
identitas rumah pada kolom nama barang, diberikan keterangan “PPN
DITANGGUNG PEMERINTAH EKSEKUSI PMK NOMOR … TAHUN 2024”,
dan dilaporkan pada surat pemberitahuan PPN Masa Pajak Desember 2024.
4. PT Abo Property harus mendaftarkan berita acara serah terima tersebut
dalam aplikasi di kementerian yang menyelenggarakan urusan
pemerintahan di bidang pekerjaan umum dan perumahan rakyat dan/atau
Badan Pengelola Tabungan Perumahan Rakyat paling lambat tanggal
31 Januari 2025.
MENTERI KEUANGAN REPUBLIK INDONESIA,
ttd.
SRI MULYANI INDRAWATI
Lampiran dan dokumen
1 item- Lampiran PMK 61/2024 — halaman 10–14 Lampiran dalam PDF lengkap · halaman 10–14 Unduh PDF lengkap Buka lampiran ↗