PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan
Disebut juga: PMK 118/2024 · Peraturan Menteri Keuangan Nomor 118 Tahun 2024
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 473 halaman · HTML: halaman 1–473
Seluruh halaman asli disajikan sebagai gambar dari PDF resmi, termasuk lampiran 67–473. Kelengkapan halaman dan identitas diperiksa. Teks pendamping hasil ekstraksi belum diperiksa kata demi kata.
Peraturan Menteri Keuangan Nomor 118 Tahun 2024
Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Naskah terbitan asli tersedia lengkap di bawah. Perubahan oleh PMK 71 Tahun 2026 ditunjukkan pada bagian riwayat; halaman ini tidak mencampurkan bunyi naskah lama dan baru menjadi konsolidasi.
Naskah asli lengkap
Seluruh 473 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Buka awal lampiran: halaman 67 ↓
Teks pendamping untuk pencarian
PERATURAN MENTERI KEUANGAN REPUBLIK INDONESIA
NOMOR 118 TAHUN 2024
TENTANG
TATA CARA PEMBETULAN, KEBERATAN, PENGURANGAN, PENGHAPUSAN,
DAN PEMBATALAN DI BIDANG PERPAJAKAN

DENGAN RAHMAT TUHAN YANG MAHA ESA

MENTERI KEUANGAN REPUBLIK INDONESIA,


Menimbang : a. bahwa untuk memberikan keadilan dan kepastian hukum
bagi Wajib Pajak, meningkatkan efektivitas, efisiensi, serta
untuk simplifikasi regulasi, perlu menyempurnakan
ketentuan mengenai tata cara pembetulan, kebera tan,
pengurangan, penghapus an, dan pembatalan di bidang
perpajakan;
  b. bahwa berdasarkan ketentuan Pasal 23 Undang -Undang
Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan
sebagaimana telah diubah dengan Undang -Undang
Nomor 12 Tahun 1994 tentang Perub ahan atas Undang -
Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan
Bangunan, terhadap hal -hal yang tidak diatur secara
khusus dalam Undang -Undang Nomor  12 Tahun 1985
tentang Pajak Bumi dan Bangunan sebagaimana telah
diubah dengan Undang -Undang Nomor  12 Tah un 1994
tentang Perubahan a tas Undang -Undang Nomor 12
Tahun 1985 tentang Pajak Bumi dan Bangunan, berlaku
ketentuan dalam Undang -Undang Nomor 6 Tahun 1983
tentang Ketentuan Umum dan Tata Cara Perpajakan
sebagaimana telah beberapa kali diubah terakhir denga n
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang
serta peraturan perundang-undangan lainnya;
  c. bahwa dengan diterbitkannya Peraturan Pemerinta h
Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak
dan Pemenuhan Kewajiban Perpajakan, perlu dilakukan
penyesuaian terhadap ketentuan mengenai tata cara
pembetulan, keberatan, pengurangan, penghapusan, dan
pembatalan di bidang perpajakan;
  d. bahwa u ntuk melakukan penyempurnaa n pengaturan
sebagaimana dimaksud dalam huruf a sampai dengan
huruf c, terhadap Peraturan Menteri Keuangan
Nomor  8/PMK.03/2013 tentang Tata Cara Pengurangan
Teks pendamping untuk pencarian
- 2 -


atau Penghapusan Sanksi Administrasi dan Pengurangan
atau Pembatalan Surat Ketetapan Pajak atau Surat Tagihan
Pajak, Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
sebagaimana telah diubah dengan Peraturan Menteri
Keuangan Nomor 202/PMK.03/2015 tentang Perubahan
atas Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan,
Peraturan Menteri Keuangan Nomor 11/PMK.03/2013
tentang Tata Cara Pembetulan, Peraturan Menteri Keuangan
Nomor 253/PMK.03/2014 tentang Tata Cara Pengajuan dan
Penyelesaian Keberatan Pa jak Bumi dan Bangunan
sebagaimana telah diubah dengan Peraturan Menteri
Keuangan Nomor  249/PMK.03/2016 tentang Perubahan
atas Peraturan Menteri Keuangan Nomor
253/PMK.03/2014 tentang Tata Cara Pengajuan dan
Penyelesaian Keberatan Pajak Bumi dan Bangunan , dan
Peraturan Menteri Keuangan Nomor 81/PMK.03/2017
tentang Pengurangan Denda Administrasi Pajak Bumi dan
Bangunan dan Pengurangan atau Pembatalan Surat
Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, Surat Tagihan Pajak Pajak Bumi
dan Bangunan, yang Tidak Benar, perlu dilakukan
penyesuaian dan penetapan kembali;
  e. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a, huruf b, huruf c, dan huruf d, serta untuk
melaksanakan ketentuan Pasal 25 ayat (5), Pasal 26A
ayat (1), dan Pasal 36 ayat (2) Undang -Undang Nomor 6
Tahun 1983 tentang Ketentuan Umum dan Tata Cara
Perpajakan sebagaimana telah beberapa kali diubah
terakhir dengan Undang -Undang Nomor 6 Tahun 2023
tentang Penetapa n Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
Menjadi Undang -Undang, sesuai dengan ketentuan
Pasal 15, Pasal 16, dan Pasal 20 Undang -Undang
Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan
sebagaimana telah diubah  dengan Undang -Undang
Nomor 12 Tahun 1994  tentang Perubahan atas Undang -
Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan
Bangunan, dan untuk melaksanakan ketentuan Pasal 37
ayat (5) Peraturan Pemerintah Nomor 50 Tahun 2022
tentang Tata Cara Pelaksanaan Ha k dan Pemenuhan
Kewajiban Perpajakan, per lu menetapkan Peraturan
Menteri Keuangan tentang Tata Cara Pembetulan,
Keberatan, Pengurangan, Penghapusan, dan Pembatalan
di Bidang Perpajakan;

Mengingat : 1. Pasal 17 ayat (3) Undang-Undang Dasar Negara Republik
Indonesia Tahun 1945;
2. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang -Undang
Teks pendamping untuk pencarian
- 3 -


Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi
Undang-Undang (Lembaran Negara Republik Indonesia
Tahun 2023 Nomor  41, Tambahan Lembaran Negara
Republik Indonesia Nomor 6856);
3. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak
Bumi dan Bangunan (Lembaran Negara Republik
Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran
Negara Republik Indonesia Nomor 3312) sebagaimana
telah diubah dengan Undang -Undang Nomor 12
Tahun 1994 tentang Perubahan ata s Undang -Undang
Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan
(Lembaran Negara Republik Indonesia Tahun 1994
Nomor 62, Tambahan Lembaran Negara Republik
Indonesia Nomor 3569);
4. Undang-Undang Nomor 39 Tahun 2008  tentang
Kementerian Negara (Lembaran Neg ara Republik
Indonesia Tahun 2008 Nomor 166, Tambahan Lembaran
Negara Republik Indonesia Nomor 4916) sebagaimana
telah diubah dengan Undang -Undang Nomor 61
Tahun 2024 tentang Perubahan atas Undang -Undang
Nomor 39 Ta hun 2008 tentang Kementerian Negara
(Lembaran Negara Republik Indonesia Tahun 2024
Nomor 225, Tambahan Lembaran Negara Republik
Indonesia Nomor 6994);
5. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia
Tahun 2022 Nomor 226, Tambahan Lembaran Negara
Republik Indonesia Nomor 6834);
6. Peraturan Presiden Nomor 158 Tahun 2024 tentang
Kementerian Keuangan (Lembaran Negara Republik
Indonesia Tahun 2024 Nomor 354);
7. Peraturan Menteri Keuangan Nomor 118/PMK.01/2021
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2021
Nomor 1031) sebagaimana telah beberapa kali diubah
terakhir dengan Peraturan Menteri Keuangan Nomor 135
Tahun 2023 tentang Perubahan Kedua atas Peraturan
Menteri Keuangan Nomor 118/PMK.01/2021 tentang
Organisasi dan Tata Kerja Kementerian Keuangan (Berita
Negara Republik Indonesia Tahun 2023 Nomor 977);
8. Peraturan Menteri Keuangan Nomor 81 Tahun 2024
tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan
Sistem Inti Administrasi Perpajakan (Berita Negara
Republik Indonesia Tahun 2024 Nomor 771);

MEMUTUSKAN:

Menetapkan : PERATURAN MENTERI KEUANGAN TENTANG TATA CARA
PEMBETULAN, KEBERATAN, PENGURANGAN,
PENGHAPUSAN, DAN PEMBATALAN DI BIDANG
PERPAJAKAN.
Teks pendamping untuk pencarian
- 4 -


BAB I
KETENTUAN UMUM

Pasal 1
Dalam Peraturan Menteri ini yang dimaksud dengan:
1. Undang-Undang Ketentuan Umum dan Tata Cara
Perpajakan adalah Undang-Undang Nomor 6 Tahun 1983
tentang Ketentuan  Umum dan Tata Cara Perpajakan
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
2. Undang-Undang Pajak Bumi dan Bangunan adalah
Undang-Undang Nomor 12 Tahun 1985 ten tang Pajak
Bumi dan Bangunan sebagaimana telah diubah dengan
Undang-Undang Nomor 12 Tahun 1994 tentang
Perubahan atas Undang -Undang Nomor 12 Tahun 1985
tentang Pajak Bumi dan Bangunan.
3. Pajak Bumi dan Bangunan adalah pajak bumi dan
bangunan sebagaimana dia tur dalam Undang -Undang
Pajak Bumi dan Bangunan selain pajak bumi dan
bangunan perdesaan dan perkotaan.
4. Wajib Pajak adalah orang pribadi atau badan, meliputi
pembayar pajak, pemotong paj ak, dan pemungut pajak,
yang mempunyai hak dan kewajiban perpajakan se suai
dengan ketentuan peraturan perundang -undangan di
bidang perpajakan.
5. Pengusaha Kena Pajak adalah pengusaha yang melakukan
penyerahan barang kena pajak dan/atau penyerahan jasa
kena p ajak yang dikenai pajak berdasarkan Undang -
Undang Pajak Pertambahan Ni lai 1984 dan
perubahannya.
6. Nomor Pokok Wajib Pajak adalah nomor yang diberikan
kepada Wajib Pajak sebagai sarana dalam administrasi
perpajakan yang dipergunakan sebagai tanda pengenal
diri atau identitas Wajib Pajak dalam melaksanakan hak
dan kewajiban perpajakannya.
7. Surat Ketetapan Pajak adalah surat ketetapan yang
meliputi surat ketetapan pajak kurang bayar, surat
ketetapan pajak kurang bayar tambahan, surat ketetapan
pajak nihil, atau surat ketetapan pajak lebih bayar.
8. Surat Ketetapan Pajak Kurang Bayar adalah Surat
Ketetapan Pajak yang menentukan besarnya jumlah pokok
pajak, jumlah kredit pajak, jumlah kekurangan
pembayaran pokok pajak, besarnya sanksi administratif,
dan jumlah pajak yang masih harus dibayar.
9. Surat Ketetapan Pajak Kurang Bayar Tambahan a dalah
Surat Ketetapan Pajak yang menentukan tambahan atas
jumlah pajak yang telah ditetapkan.
10. Surat Ketetapan Pajak Nihil adalah Surat Ketetapan Pajak
yang menentukan jumlah pokok pajak sama besarnya
dengan jumlah kredit pajak atau pajak tidak terutang dan
tidak ada kredit pajak.
11. Surat Ketetapan Pajak Lebih Bayar adalah Surat
Ketetapan Pajak yang menentukan jumlah kelebihan
pembayaran pajak karena jumlah kredit pajak lebih besar
Teks pendamping untuk pencarian
- 5 -


daripada pajak yang terutang atau seharusnya tidak
terutang.
12. Surat Pemberitahua n Pajak Terutang adalah surat yang
digunakan oleh Direktorat Jenderal Pajak untuk
memberitahukan besarnya Pajak Bumi dan Bangunan
yang terutang kepada Wajib Pajak.
13. Surat Ketetapan Pajak Pajak Bumi dan Bangunan adalah
surat ketetapan yang menentukan besarny a pokok Pajak
Bumi dan Bangunan atau selisih pokok Pajak Bumi dan
Bangunan, besarnya denda administratif, dan jumlah
Pajak Bumi dan Bangunan yang masih harus dibayar.
14. Surat Tagihan Pajak adalah surat untuk melakukan
tagihan pajak dan/atau sanksi administra tif berupa
bunga dan/atau denda.
15. Surat Tagihan Pajak Pajak Bumi dan Bangunan adalah
Surat Tagihan Pajak sebagaimana diatur dalam Undang -
Undang Pajak Bumi dan Bangunan.
16. Seorang Kuasa yang selanjutnya disebut Kuasa adalah
seorang yang menerima surat kuasa kh usus dari Wajib
Pajak sesuai dengan ketentuan peraturan perundang -
undangan di bidang perpajakan.
17. Wakil Wajib Pajak yang selanjutnya disebut Wakil adalah
wakil Wajib Pajak sebagaimana dimaksud dalam Undang-
Undang Ketentuan Umum dan Tata Cara Perpajakan.
18. Surat Keputusan Pembetulan adalah surat keputusan
yang membetulkan kesalahan tulis, kesalahan hitung,
dan/atau kekeliruan penerapan ketentuan tertentu dalam
peraturan perundang-undangan perpajakan yang terdapat
dalam Surat Ketetapan Pajak, Surat Tagihan Pajak, Surat
Keputusan Pembetulan, Surat Keputusan Keberatan,
Surat Keputusan Pengurangan Sanksi Administrasi, Surat
Keputusan Penghapusan Sanksi Administrasi , Surat
Keputusan Pengurangan Ketetapan Pajak, Surat
Keputusan Pembatalan Ketetapan Pajak, Surat Keputusan
Pengembalian Pendahuluan Kelebihan Pajak, Surat
Keputusan Pemberian Imbalan Bunga, Surat
Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak
Pajak Bu mi dan Bangunan, Surat Tagihan Pajak Pajak
Bumi dan Bangunan,  Surat Keputusan Pemberian
Pengurangan Paj ak Bumi dan Bangunan, Surat
Keputusan Pengurangan Denda Administrasi Pajak Bumi
dan Bangunan, atau Surat Keputusan Persetujuan
Bersama.
19. Surat Pemberitahu an Untuk Hadir adalah surat yang
disampaikan kepada Wajib Pajak yang berisi mengenai
pemberian kesempat an kepada Wajib Pajak untuk
menghadiri pertemuan dengan pegawai pajak dalam
waktu yang telah ditetapkan guna memberikan
keterangan atau memperoleh penjel asan mengenai hasil
penelitian keberatan.
20. Surat Keputusan Keberatan adalah surat keputusan atas
keberatan terhadap Surat Ketetapan Pajak Kurang Bayar,
Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat
Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar,
Surat Pemberitahuan Pajak Terutang, Surat Ketetapan
Pajak Pajak Bumi dan Bangunan, pemotongan atau
Teks pendamping untuk pencarian
- 6 -


pemungutan pajak oleh pihak ketiga yang diajukan oleh
Wajib Pajak.
21. Prosedur Persetujuan Bersama (Mutual Agreement
Procedure/MAP) yang selanjutnya disebut  Prosedur
Persetujuan Bersama adalah prosedur administratif yang
diatur dalam persetujuan penghindaran pajak berganda
untuk menyelesaikan permasalahan yang timbul dalam
penerapan persetujuan penghindaran pajak berganda.
22. Persetujuan Bersama adalah hasil yan g telah disepakati
dalam penerapan persetujuan penghindaran pajak
berganda oleh pejabat berwenang dari Pemerintah
Indonesia dan pejabat berwenang dari pemerintah mitra
persetujuan penghindaran pajak berganda sehubungan
dengan Prosedur Persetujuan Bersama y ang telah
dilaksanakan.
23. Surat Keputusan Pengurangan Sanksi Administrasi
adalah surat keputusan mengenai  pengurangan sanksi
administratif.
24. Surat Keputusan Penghapusan Sanksi Administrasi
adalah surat keputusan mengenai penghapusan sanksi
administratif.
25. Surat Keputusan Pengurangan Denda Administrasi Pajak
Bumi dan Bangunan adalah surat keputusan mengenai
pengurangan denda administratif.
26. Surat Keputusan Pengurangan Ketetapan Pajak adalah
surat keputusan mengenai pengurangan ketetapan pajak.
27. Surat Keputusan Pe mbatalan Ketetapan Pajak adalah
surat keputusan mengenai pembatalan ketetapan pajak.
28. Surat Keputusan Pe rsetujuan Bersama adalah surat
keputusan yang diterbitkan untuk menindaklanjuti
kesepakatan dalam Persetujuan Bersama.
29. Kantor Pelayanan Pajak adalah instansi vertikal Direktorat
Jenderal Pajak yang berada di bawah dan bertanggung
jawab langsung kepada kepa la kantor wilayah Direktorat
Jenderal Pajak.
30. Portal Wajib Pajak adalah sarana Wajib Pajak untuk
melaksanakan hak dan memenuhi kewajiban perpajakan
secara elektronik pada laman Direktorat Jenderal Pajak.
31. Akun Wajib Pajak adalah tempat pencatatan,
penyimpanan, dan penyampaian dokumen, data,
dan/atau informasi terkait pelaksanaan hak dan
pemenuhan kewajiban perpajakan Wajib Pajak maupun
dari pelaksanaan tugas  dan fungsi Direktorat Jenderal
Pajak, yang diidentifikasi menggunakan Nomor Pokok
Wajib Pajak.
32. Menteri adalah menteri yang menyelenggarakan urusan
pemerintahan di bidang keuangan negara.
Teks pendamping untuk pencarian
- 7 -


BAB II
TATA CARA PERMOHONAN DAN
PENYELESAIAN PEMBETULAN

Bagian Kesatu
Ruang Lingkup Pembetulan

Pasal 2
(1) Direktur Jenderal Pajak atas permohonan Wajib Pajak
atau karena jabatannya dapat membetulkan:
a. Surat Ketetapan Pajak Kurang Bayar;
b. Surat Ketetapan Pajak Kurang Bayar Tambahan;
c. Surat Ketetapan Pajak Nihil;
d. Surat Ketetapan Pajak Lebih Bayar;
e. Surat Tagihan Pajak;
f. Surat Keputusan Pembetulan;
g. Surat Keputusan Keberatan;
h. Surat Keputusan Pengurangan Sanksi Administrasi;
i. Surat Keputusan Penghapusan Sanksi Administrasi;
j. Surat Keputusan Pengurangan Ketetapan Pajak;
k. Surat Keputusan Pembatalan Ketetapan Pajak;
l. surat keputusan pengembalian pendahuluan
kelebihan pajak;
m. surat keputusan pemberian imbalan bunga;
n. Surat Pemberitahuan Pajak Terutang;
o. Surat Ketetapan Pajak Pajak Bumi dan Bangunan;
p. Surat Tagihan Pajak Pajak Bumi dan Bangunan;
q. surat keputusan pemberian pengurangan Pajak
Bumi dan Bangunan;
r. Surat Keputusan Pengurangan Denda Adm inistrasi
Pajak Bumi dan Bangunan; atau
s. Surat Keputusan Persetujuan Bersama,
yang dalam penerbitannya terdapat kesalahan tulis,
kesalahan hi tung, dan/atau kekeliruan penerapan
ketentuan tertentu dalam peraturan perundang -
undangan di bidang perpajakan.
(2) Kesalahan tulis sebagaimana dimaksud pada ayat (1)
meliputi kesalahan penulisan nama, alamat, Nomor Pokok
Wajib Pajak, nomor objek pajak, lokasi objek pajak, sektor
objek pajak, subsektor objek pajak, nomor keputusan atau
ketetapan, jenis pajak, masa pajak, ba gian tahun pajak,
tahun pajak, tanggal jatuh tempo, atau kesalahan tulis
lainnya yang tidak memengaruhi jumlah pajak terutang.
(3) Kesalahan hitung sebagaimana dimaksud pada ayat (1)
meliputi:
a. kesalahan yang berasal dari penjumlahan,
pengurangan, perkalian, dan/atau pembagian suatu
bilangan; atau
b. kesalahan hitung yang diakibatkan oleh adanya
penerbitan Surat Ketetapan Pajak, Surat Tag ihan
Pajak, Surat Ketetapan Pajak Pajak Bumi dan
Bangunan, Surat Tagihan Pajak Pajak Bumi dan
Bangunan, keputusan, atau putusan y ang terkait
dengan bidang perpajakan.
Teks pendamping untuk pencarian
- 8 -


(4) Kekeliruan penerapan ketentuan tertentu dalam
peraturan perundang -undangan di bidang perp ajakan
sebagaimana dimaksud pada ayat (1) berupa:
a. kekeliruan dalam penerapan tarif;
b. kekeliruan penerapan persentase norma
penghitungan penghasilan neto;
c. kekeliruan penerapan sanksi administratif atau
denda administratif;
d. kekeliruan penghasilan tidak kena pajak;
e. kekeliruan penghitungan pajak penghasilan dalam
tahun berjalan;
f. kekeliruan dalam pengkreditan pajak;
g. kekeliruan penerapan kurs;
h. kekeliruan penerapan persentase nilai jual kena
pajak;
i. kekeliruan penerapan nilai jual objek pajak tidak
kena pajak; atau
j. kekeliruan pemberian pengurangan pokok Pajak
Bumi dan Bangunan.
(5) Dalam hal kekeliruan pengkreditan pajak sebagaimana
dimaksud pa da ayat (4) huruf f merupakan kekeliruan
pengkreditan pajak masukan pajak pertambahan nilai
pada surat keputusan atau sura t ketetapan, pembetulan
atas kekeliruan tersebut hanya dapat dilakukan jika:
a. terdapat perbedaan besarnya pajak masukan yang
menjadi kredit pajak; dan
b. pajak masukan tersebut tidak mengandung
persengketaan antara fiskus dan Wajib Pajak.

Bagian Kedua
Persyaratan Permohonan Pembetulan

Pasal 3
(1) Permohonan pembetulan sebagaimana dimaksud dalam
Pasal 2 ayat (1) harus memenuhi persyaratan seba gai
berikut:
a. diajukan secara tertulis dalam bahasa Indonesia
dengan mengemukakan kesalahan dan/atau
kekeliruan yang harus dibetulkan menurut Wajib
Pajak dengan disertai alasan;
b. 1 (satu) permohonan diajukan untuk 1 (satu)
ketetapan atau keputusan yang terka it dengan
bidang perpajakan sebagaimana dimaksud dalam
Pasal 2 ayat (1); dan
c. ditandatangani oleh Wajib Pajak, Wakil, atau Kuasa.
(2) Permohonan sebagaimana dimaksud pada ayat (1)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Hur uf A yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.
Teks pendamping untuk pencarian
- 9 -


Bagian Ketiga
Penyelesaian Pembetulan Berdasarkan
Permohonan Wajib Pajak

Pasal 4
(1) Atas permohonan pembetulan sebagaimana dimaksud
dalam Pasal 2 ayat (1), Direktur Jenderal Pajak melakukan
penelitian pemenuhan persyaratan sebagaimana
dimaksud dalam Pasal 3 ayat (1).
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), permohonan pembetulan yang tidak memenuhi
persyaratan sebagaimana dimaksud dalam Pasal 3 ayat (1)
tidak d ipertimbangkan dan tidak diterbitkan Surat
Keputusan Pembetulan.
(3) Direktur Jenderal Pajak menyampaikan surat
pengembalian kepada Wajib Pajak atas permohonan
pembetulan yang tidak dipertimbangkan sebagaimana
dimaksud pada ayat (2) dalam jangka waktu paling l ama
1 (satu) bulan sejak tanggal diterima permohonan.
(4) Dalam hal permohonan pembetulan tidak
dipertimbangkan sebagaimana dimaksud pada ayat (3),
Wajib Pajak masih dapat mengajukan permohonan
pembetulan dengan memenuhi persyaratan sebagaimana
dimaksud dalam Pasal 3 ayat (1).
(5) Surat pengembalian sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan con toh format
sebagaimana tercantum dalam Lampiran Huruf A yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 5
(1) Terhadap permohonan pembetulan yang telah memenuhi
persyaratan sebagaimana dimaksud dalam Pasal 3
ayat (1), Direktur Jenderal Pajak menindaklanjuti dengan
melakukan penelitian kesalahan tulis, kesalahan hitung,
dan/atau kekeliruan penerapan ketentuan tertentu dalam
peraturan perundang-undangan di bidang perpajakan
sebagaimana dimaksud dalam Pasal 2 ayat (1) yang
diajukan permohonan pembetulan.
(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi,  dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen,  data, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil W ajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
d. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpu nan data, keterangan, atau
Teks pendamping untuk pencarian
- 10 -


bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(3) Dokumen berupa:
a. surat permintaan sebagaimana dimaksud pada
ayat (2) huruf a;
b. surat permintaan sebagaimana dimaksud pada
ayat (2) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf c;
d. berita acara sebagaimana  dimaksud pada ayat ( 2)
huruf c; dan
e. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (2) huruf d,
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf A yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 6
(1) Direktur Jenderal Pajak menerbitkan Surat Keputusan
Pembetulan dalam jangka waktu paling lama 6 (enam)
bulan sejak tanggal permohonan pembetulan diterima.
(2) Surat Keputusan Pembetulan sebagaimana dimaksud
pada ayat (1) dapat berupa:
a. mengabulkan; atau
b. menolak,
permohonan Wajib Pajak.
(3) Apabila jangka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak:
a. tidak menerbitkan Surat Ke putusan Pembetulan
sebagaimana dimaksud pada ayat (2); atau
b. tidak menyampaikan sur at pengembalian
sebagaimana dimaksud dalam Pasal 4 ayat (3),
permohonan pembetulan dianggap dikabulkan dan
Direktur Jenderal Pajak harus menerbitkan Surat
Keputusan Pembetulan sesuai dengan permohonan Wajib
Pajak dalam jangka waktu paling lama 1 (satu) bulan sejak
jangka waktu sebagaimana dimaksud pada ayat (1)
berakhir.
(4) Dalam hal diminta oleh Wajib Pajak, Direktur Jenderal
Pajak wajib menyampaikan surat keterangan mengenai
hal yang menjadi dasar untuk menolak permohonan Wajib
Pajak sebagaimana dimaksud pada ayat (2) huruf b.
(5) Direktur Jenderal Pajak menyampaikan  surat keterangan
sebagaimana dimaksud pada ayat (4) dalam jangka waktu
paling lama 1 (satu) bulan sejak tanggal dit erima
permohonan.
(6) Surat Keputusan Pembetulan sebagaimana dimaksud
pada ayat (2) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf A  yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.
Teks pendamping untuk pencarian
- 11 -


Bagian Keempat
Pembetulan secara Jabatan

Pasal 7
(1) Direktur Jenderal Pajak dapat menerbitkan Surat
Keputusan Pembetulan secara jabatan dalam hal terdapat
kesalahan tulis, kesalahan hitung, dan/atau kekeliruan
penerapan ketentuan tertentu dalam peraturan
perundang-undangan di bidang perpajakan yang
diketahui oleh Direktur Jenderal Pajak  berdasarkan
dokumen, data, informasi, dan/atau keterangan yang
tersedia.
(2) Dalam melakukan pembetulan secara jabatan
sebagaimana dimaksud pada ayat (1), Direktur Jenderal
Pajak melakukan penelitian.
(3) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (2), Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi,  dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
d. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(4) Dokumen berupa:
a. Surat Keputusan Pembetulan secara jabatan
sebagaimana dimaksud pada ayat (1);
b. surat permintaan sebagaimana dimaksud pada
ayat (3) huruf a;
c. surat permintaan sebagaimana dimaksud pada
ayat (3) huruf b;
d. surat panggilan sebagaimana dimaksud pada ayat (3)
huruf c;
e. berita acara sebagaimana dimaksud pad a ayat ( 3)
huruf c; dan
f. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (3) huruf d,
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf A yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.
Teks pendamping untuk pencarian
- 12 -


Bagian Kelima
Pengajuan Permohonan Pembetulan dan
Keberatan Secara Bersamaan

Pasal 8
Dalam hal atas suatu Surat Ketetapan Pajak, Surat
Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak
Pajak Bumi dan Bangunan dimohonkan pembetulan dan
diajukan keberatan secara bersamaan, Surat Keputusan
Pembetulan diterbitkan secara terpisah dengan Surat
Keputusan Keberatan.

BAB III
TATA CARA PENGAJUAN DAN PENYELESAIAN KEBERATAN

Bagian Kesatu
Ruang Lingkup Keberatan

Pasal 9
(1) Wajib Pajak dapat mengajukan keberatan hanya kepada
Direktur Jenderal Pajak atas suatu:
a. Surat Ketetapan Pajak Kurang Bayar;
b. Surat Ketetapan Pajak Kurang Bayar Tambahan;
c. Surat Ketetapan Pajak Nihil;
d. Surat Ketetapan Pajak Lebih Bayar;
e. pemotongan atau pemungutan oleh pihak ketiga
berdasarkan ketentuan peraturan perundang -
undangan di bidang perpajakan;
f. Surat Pemberitahuan Pajak Terutang; atau
g. Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
(2) Wajib Pajak hanya dapat mengajukan keberatan
sebagaimana dimaksud pada ayat (1) terhadap:
a. materi atau isi dari Surat Ketetapan Pajak, yang
meliputi:
1. jumlah rugi sesuai dengan ketentuan peraturan
perundang-undangan di bidang perpajakan;
dan/atau
2. jumlah besarnya pajak;
b. materi atau isi dari pemotongan atau p emungutan
pajak; atau
c. materi atau isi dari Surat Pemberitahuan Pajak
Terutang atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dalam penetapan besarnya Pajak Bumi
dan Bangunan yang terutang.
(3) Dalam hal terdapat alasan keberatan selain mengenai
materi atau  isi sebagaimana dimaksud pada ayat (2),
alasan tersebut tidak dipertimbangkan dalam
penyelesaian keberatan.
a. materi
Bagian Kedua
Persyaratan Pengajuan Keberatan

Pasal 10
(1) Keberatan sebagaimana dimaksud dalam Pasal 9 ayat (1)
diajukan oleh Wajib Pajak deng an menyampaikan surat
keberatan.
Teks pendamping untuk pencarian
- 13 -


(2) Pengajuan keberatan sebagaimana dimaksud pada ayat (1)
harus memenuhi persyaratan sebagai berikut:
a. Wajib Pajak tidak mengajukan permohonan
sebagaimana dimaksud dalam:
1. Pasal 36 Undang-Undang Ketentuan Umum dan
Tata Cara Perpajakan; dan/atau
2. Pasal 19 dan Pasal 20 Undang -Undang Pajak
Bumi dan Bangunan,
atas Surat Ketetapan Pajak, Surat Pemberitahuan
Pajak Terutang, atau Surat Ketetapan Pajak Pajak
Bumi dan Bangunan yang sama;
b. diajukan secara tertulis dalam bahasa Indonesia
dengan mengemukakan jumlah pajak yang terutang,
jumlah pajak yang dipotong atau dipungut, jumlah
rugi, atau jumlah Pajak Bumi dan Bangunan yang
terutang menurut penghitungan Wajib Pajak dengan
disertai alasan yang menjadi dasar penghitungan;
c. 1 (satu) keberata n d iajukan hanya untuk 1 (satu)
Surat Ketetapan Pajak, pemotongan pajak,
pemungutan pajak, Surat Pemberitahuan Pajak
Terutang, atau Surat Ketetapan Pajak Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam Pasal 9
ayat (1);
d. dalam hal Wajib Pajak mengajukan keberatan atas:
1. Surat Ketetapan Pajak Kurang Bayar; atau
2. Surat Ketetapan Pajak Kurang Bayar Tambahan,
Wajib Pajak wajib melunasi pajak yang masih harus
dibayar paling sedikit sejumlah yang telah disetujui
Wajib Pajak dalam pembahasan akhir hasil
pemeriksaan, sebelum surat keberatan disampaikan;
e. diajukan dalam jangka waktu 3 (tiga) bulan sejak
tanggal:
1. Surat Ketetapan Pajak dikirim;
2. pemotongan atau pemungutan pajak oleh pihak
ketiga;
3. Surat Pemberitahuan Pajak Terutang diterima;
atau
4. Surat Ketetapa n Pajak P ajak Bumi dan
Bangunan diterima,
kecuali Wajib Pajak dapat menunjukkan bahwa
jangka waktu tersebut tidak dapat dipenuhi karena
keadaan di luar kekuasaan Wajib Pajak; dan
f. surat keberatan ditandatangani oleh Wajib Pajak,
Wakil, atau Kuasa.
(3) Dalam hal  Wajib Pa jak mengajukan keberatan
sebagaimana dimaksud dalam Pasal  9 ayat (1), jangka
waktu pelunasan pajak yang masih harus dibayar yang
tidak disetujui dalam pembahasan akhir hasil
pemeriksaan sebagaimana tercantum dalam:
a. Surat Ketetapan Pajak Kurang Bayar; atau
b. Surat Ketetapan Pajak Kurang Bayar Tambahan,
dan belum dibayar pada saat pengajuan keberatan,
tertangguh sampai dengan 1 (satu) bulan sejak tanggal
penerbitan Surat Keputusan Keberatan.
(4) Dalam hal Wajib Pajak mengajukan keberatan atas:
a. Surat Pemberitahuan Pajak Terutang; atau
Teks pendamping untuk pencarian
- 14 -


b. Surat Ketetapan Pajak Pajak Bumi dan Bangunan,
pengajuan keberatan tidak menunda kewajiban membayar
Pajak Bumi dan Bangunan yang terutang.
(5) Surat keberatan sebagaimana dimaksud pada ayat (1)
disusun dengan menggunakan cont oh format
sebagaimana tercantum dalam Lampiran Huruf B yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 11
(1) Keadaan di luar kekuasaan Wajib Pajak sebagaimana
dimaksud dalam Pasal 10 ayat (2) huruf e meliputi:
a. bencana alam, bencana nonalam, atau bencana sosial
berdasarkan keputusan, penetapan, atau keterangan
dari pejabat yang berwenang;
b. diterbitkan Surat Keputusan Pembetulan secara
jabatan yang mengakibatkan jumlah pajak yang
masih harus dibayar atau lebih dibayar yang tertera
dalam Surat Ketetapan Pajak, Surat Pemberitahuan
Pajak Terutang, atau Surat Ketetapan Pajak Pajak
Bumi dan Bangunan berubah; atau
c. keadaan lain yang ditetapkan oleh Direktur Jenderal
Pajak.
(2) Dalam hal terdapat penerbitan Surat Keputusan
Pembetulan secara jabatan sebagaimana dimaksud pada
ayat (1) huruf b dan Wajib Pajak belum mengajukan
keberatan atas:
a. Surat Ketetapan Pajak Kurang Bayar;
b. Surat Ketetapan Pajak Kurang Bayar Tambahan;
c. Surat Ketetapan Pajak Nihil;
d. Surat Ketetapan Pajak Lebih Bayar;
e. Surat Pemberitahuan Pajak Terutang; atau
f. Surat Ketetapan Pajak Pajak Bumi dan Bangunan,
Wajib Pajak dapat mengajukan keberatan dalam jangka
waktu paling lama 3 (tiga) bulan sejak tanggal Surat
Keputusan Pembetulan dikirim.
(3) Dalam hal setelah Wajib Pajak mengajuk an keberatan
terdapat penerb itan Surat Keputusan Pembetulan oleh
Direktur Jenderal Pajak secara jabatan yang
mengakibatkan persyaratan untuk melunasi pajak yang
masih harus dibayar sebagaimana dimaksud dalam
Pasal 10 ayat (2) huruf d bertambah, proses peny elesaian
keberatan yang diaj ukan oleh Wajib Pajak tersebut tetap
dilanjutkan oleh Direktur Jenderal Pajak.

Pasal 12
(1) Dalam hal diminta oleh Wajib Pajak untuk keperluan
pengajuan keberatan, Direktur Jenderal Pajak wajib
menyampaikan surat keterangan mengena i hal yang
menjadi dasar pen genaan pajak, penghitungan rugi,
pemotongan atau pemungutan pajak.
(2) Permintaan oleh Wajib Pajak sebagaimana dimaksud pada
ayat (1) dilakukan dengan permohonan yang disampaikan
melalui Kantor Pelayanan Pajak  tempat Wajib Pajak
terdaftar.
Teks pendamping untuk pencarian
- 15 -


(3) Direktur Jenderal Pajak menyampaikan surat keterangan
sebagaimana dimaksud pada ayat (1) dalam jangka waktu
paling lama 1 (satu) bulan sejak tanggal diterima
permohonan.
(4) Pemberian keterangan oleh Direktur Jenderal Pajak atas
permohonan Wajib Pajak sebagaimana dimaksud pada
ayat (2) tidak menambah jangka waktu pengajuan
keberatan sebagaimana dimaksud dalam Pasal 10 ayat (2)
huruf e.

Bagian Ketiga
Penyelesaian Keberatan

Pasal 13
(1) Atas pengajuan keberatan sebagaimana dimaksud dalam
Pasal 9 ayat (1), D irektur Jenderal Pajak melak ukan
penelitian pemenuhan persyaratan sebagaimana
dimaksud dalam Pasal 10 ayat (2).
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), keberatan yang tidak memenuhi persyaratan
tidak dipertimbangkan dan tidak diter bitkan Surat
Keputusan Keberatan.
(3) Direktur Jenderal Pajak menyampaikan surat
pemberitahuan kepada Wajib Pajak atas keberatan yang
tidak memenuhi persyaratan sebagaimana dimaksud pada
ayat (2) dalam jangka waktu paling lama 1 (satu) bulan
sejak tanggal diterima pengajuan.
(4) Surat pemberitahuan sebagaimana dimaksud pada
ayat (3) bukan merupakan Surat Keputusan Keberatan
sehingga tidak dapat diajukan banding ke badan peradilan
pajak.
(5) Dalam hal keberatan tidak dipertimbangkan karena tidak
memenuhi per syaratan sebagaimana dimaksud dalam
Pasal 10 ayat (2) huruf a, huruf b, huruf c, huruf d, atau
huruf f, Wajib Pajak dapat mengajukan kembali keberatan
dengan memenuhi persyaratan sebagaimana dimaksud
dalam Pasal 10 ayat  (2) sebelum jangka waktu 3 (tiga)
bulan sebagaimana dimaksud dalam Pasal 10 ayat (2)
huruf e terlampaui.
(6) Dalam hal Direktur Jenderal Pajak menerbitkan surat
pemberitahuan sebagaimana dimaksud pada ayat (3),
pajak yang masih harus dibayar dalam:
a. Surat Ketetapan Pajak Kurang Bayar; atau
b. Surat Ketetapan Pajak Kurang Bayar Tambahan,
yang tidak disetujui dalam pembahasan akhir hasil
pemeriksaan menjadi utang pajak sejak tanggal
penerbitan Surat Ketetapan Pajak.
(7) Surat pemberitahuan sebagaimana dimaksud pada
ayat (3) disusun dengan menggunakan conto h format
sebagaimana tercantum dalam Lam piran Huruf B yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.
Teks pendamping untuk pencarian
- 16 -


Pasal 14
(1) Terhadap pengajuan keberatan yang telah memenuhi
persyaratan sebagaimana dimaksud dalam Pasal 10
ayat (2), Direktur Jenderal Pajak menindaklanjuti dengan
melakukan penelitian keberatan Wajib Pajak.
(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminjam atau meminta buku, catatan, data,
dan/atau informasi kepada Wajib Pajak  dengan
menyampaikan surat permintaan peminjaman;
b. meminta keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan keterangan;
c. meminta keterangan atau bukti terkait dengan materi
yang diajukan keberatan kepada pihak ketiga dengan
menyampaikan surat permintaan pihak ketiga;
d. melakukan pembahasan dan klarifikasi atas hal yang
diperlukan dengan memanggil Wajib Pajak melalui
surat panggilan, kemudian dituangkan dalam berita
acara;
e. melakukan pemeriksaan untuk tujuan lain dalam
rangka keberatan sesuai dengan ketentuan peraturan
perundang-undangan di bidang perpajakan;
f. melakukan penilaian sesuai dengan ketentuan
peraturan perundang -undangan di bidang
perpajakan;
g. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan;
dan/atau
h. melaksanakan pertukaran untuk tujuan per pajakan
dengan otoritas pajak negara mitra atau yurisdik si
mitra sesuai dengan ketentuan dalam persetujuan,
perjanjian, atau kesepakatan di bidang perpajakan.
(3) Wajib Pajak harus memenuhi peminjaman atau
permintaan sebagaimana dimaksud pada ayat (2) huruf a
dan/atau permintaan keterangan sebagaimana dimaksud
pada ayat (2) huruf b paling lama 15 (lima belas) hari kerja
setelah tanggal surat permintaan peminjaman dan/atau
surat permintaan keterangan dikirim.
(4) Apabila sampai dengan jangka waktu sebagaimana
dimaksud pada ayat (3) berakhir, Wajib Pajak tidak
memenuhi se bagian atau seluruh peminjaman atau
permintaan buku, catatan, data, dan/atau informasi
dan/atau tidak memberikan keterangan yang diminta,
Direktur Jenderal Pajak menyampaikan:
a. surat permintaan peminjaman yang kedua; dan/atau
b. surat permintaan keterangan yang kedua.
(5) Wajib Pajak harus memenuhi peminjaman atau
permintaan yang kedua dan/atau permintaan keterangan
yang kedua sebagaimana dimaksud pada ayat (4) paling
lama 10 (sepuluh) hari kerja setelah tangg al surat
permintaan peminjaman yang kedua dan/atau surat
permintaan keterangan yang kedua dikirim.
Teks pendamping untuk pencarian
- 17 -


(6) Dalam hal masih diperlukan, Direktur Jenderal Pajak
dapat meminjam atau meminta buku, catatan, data,
dan/atau informasi dan/atau meminta keterangan
tambahan, dan Wajib Pajak harus meminjamkan buku,
catatan, data, dan/atau informasi dan/atau memberikan
keterangan yang diminta dalam jangka waktu
sebagaimana disebutkan dalam:
a. surat permintaan peminjaman tambahan; dan/atau
b. surat permintaan keterangan tambahan.
(7) Dalam hal Wajib Pajak tidak memiliki sebagian atau
seluruh buku, catatan, data, dan/atau informasi
sebagaimana dimaksud pada ayat (2) huruf a dan ayat (4)
huruf a, Wajib Pajak menyatakan hal tersebut dalam surat
pernyataan.
(8) Dalam hal Wajib Pajak tidak memenuh i sebagian atau
seluruh permintaan peminjaman sebagaiman a dimaksud
pada ayat (3) atau ayat (5), keberatan tetap diproses sesuai
dengan buku, catatan, data, informasi, dan/atau
keterangan yang tersedia.
(9) Wajib Pajak dapat menyampaikan alasan tambahan atau
penjelasan tertulis untuk melengkapi dan/atau
memperjelas surat keberatan yang telah disampaikan
sebelum Direktur Jenderal Pajak menyampaikan Surat
Pemberitahuan Untuk Hadir.
(10) Dokumen berupa:
a. surat permintaan peminjaman sebagaimana
dimaksud pada ayat (2) huruf a;
b. surat permintaan keterangan sebagaimana dimaksud
pada ayat (2) huruf b;
c. surat permintaan pihak ketiga sebagaimana
dimaksud pada ayat (2) huruf c;
d. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf d;
e. berita acara sebagaimana dimaksud pa da ayat ( 2)
huruf d;
f. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (2) huruf g;
g. surat permintaan peminjaman kedua sebagaimana
dimaksud pada ayat (4) huruf a;
h. surat permintaan keterangan kedua sebagaimana
dimaksud pada ayat (4) huruf b;
i. surat permintaan peminjaman tambahan
sebagaimana dimaksud pada ayat (6) huruf a; dan
j. surat permintaan keterangan tambahan sebagaimana
dimaksud pada ayat (6) huruf b,
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf B yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 15
(1) Buku, catatan, data, dokumen, informasi, atau keterangan
lain yang diminta pada saat pemeriksaan tetapi tidak
diberikan oleh Wajib Pajak, tidak dipertimbangkan dalam
penyelesaian keberatan, kecuali buku, catatan, data,
dokumen, informasi, atau keterangan lain tersebut berada
Teks pendamping untuk pencarian
- 18 -


di pihak ketiga dan belum diperoleh Wajib Pajak pada saat
pemeriksaan.
(2) Dalam hal terdapat buku, catatan, data, dokumen,
informasi, atau keterangan  lain yang tidak diminta pada
saat pemeriksaan tetapi diperlukan dan diminta oleh
Direktur Jenderal Pajak serta diberikan oleh Wajib Pajak
dalam penyelesaian keberatan, maka buku, catatan, data,
dokumen, informasi, atau keterangan lain yang diberikan
oleh Wajib Pajak tersebut dapat dipertimbangkan.
(3) Dalam hal terdapat buku, catatan, data,  dokumen,
informasi, atau keterangan lain yang tidak diminta pada
saat pemeriksaan dan keberatan tetapi diberikan oleh
Wajib Pajak dalam penyelesaian keberatan, buku, catatan,
data, dokumen, informasi, atau keterangan lain yang
diberikan oleh Wajib Pajak t ersebut dapat
dipertimbangkan.
(4) Buku, catatan, data, dokumen, informasi, atau keterangan
lain yang dipertimbangkan dalam penyelesaian keberatan
atas Surat Ketetapan Pajak yan g penghasilan kena
pajaknya dihitung secara jabatan terbatas pada:
a. dokumen yang ter kait dengan penghitungan
peredaran usaha atau penghasilan bruto dalam
rangka penghitungan penghasilan neto secara
jabatan; dan
b. dokumen kredit pajak sebagai pengurang pajak
penghasilan.

Pasal 16
(1) Sebelum menerbitkan Surat Keputusan Keberatan,
Direktur Jenderal Pajak meminta Wajib Pajak untuk hadir
guna memberikan keterangan atau memperoleh
penjelasan mengenai keberatan Wajib Pajak melalui
penyampaian Surat Pemberitahuan Untuk Hadir yang
dilampiri dengan:
a. pemberitahuan daftar hasil penelitian keberatan; dan
b. formulir surat tanggapan hasil penelitian keberatan.
(2) Pemberian keterangan dari Wajib Pajak atau pemberian
penjelasan oleh Direktur Jenderal Pajak sebagaim ana
dimaksud pada ayat (1) dituangkan dalam berita acara
kehadiran.
(3) Pemberitahuan daftar hasil peneliti an keberatan
sebagaimana dimaksud pada ayat (1) huruf a tidak bersifat
final dan bukan merupakan keputusan atas keberatan
yang diajukan oleh Wajib Pajak.
(4) Dalam hal Wajib Pajak tidak menggunakan hak untuk
hadir sebagaimana dimaksud pada ayat (1), Wajib Paja k
dapat memberikan surat tanggapan hasil penelitian
keberatan.
(5) Surat tanggapan hasil penelitian keberatan sebagaimana
dimaksud pada ayat (4) harus disamp aikan dalam jangka
waktu paling lama 10 (sepuluh) hari kerja sejak tanggal
Surat Pemberitahuan Untuk Hadir dikirim.
(6) Dalam hal Wajib Pajak telah menguasakan pelaksanaan
hak dan/atau pemenuhan kewajiban perpajakan berupa:
Teks pendamping untuk pencarian
- 19 -


a. hadir guna memberikan keterangan atau memperoleh
penjelasan sebagaimana dimaksud pada ayat (1);
atau
b. memberikan surat tanggapan hasil pene litian
sebagaimana dimaksud pada ayat (5),
tetapi atas pelaksanaan hak dan/atau pemenuhan
kewajiban dimaksud dilaksanakan oleh Kuasa dan Wajib
Pajak, pelaksanaan hak dan/atau pemenuhan kewajiban
perpajakan yang diakui merupakan pelaksanaan hak
dan/atau pem enuhan kewajiban perpajakan yang
dilaksanakan oleh Wajib Pajak.
(7) Dalam hal Wajib Pajak tidak menggunakan hak untuk
hadir sebagaimana dimaksud pada ayat (1 ), Direktur
Jenderal Pajak membuat berita acara ketidakhadiran dan
proses keberatan tetap diselesaikan tanpa menunggu
kehadiran Wajib Pajak.
(8) Dokumen berupa:
a. Surat Pemberitahuan Untuk Hadir sebagaimana
dimaksud pada ayat (1);
b. pemberitahuan daftar hasil pene litian keberatan
sebagaimana dimaksud pada ayat (1);
c. berita acara kehadiran sebagaimana dimaksud pada
ayat (2);
d. surat tanggapan hasil penelitian keberatan
sebagaimana dimaksud pada ayat (4); dan
e. berita acara ketidakhadiran sebagaimana dimaksud
pada ayat (7),
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf B yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 17
(1) Dalam hal Wajib Pajak mengajukan keberatan dan
mengajukan Prosedur Persetujuan Bersama  secara
bersamaan, Wajib Pajak dapat menyampaikan
permohonan:
a. pencabutan keberatan, dalam hal materi yang
disengketakan dalam Prosedur Persetujuan Bersama
sama dengan materi yang diajukan keberatan; atau
b. penyesuaian keberatan, dalam hal terdapat materi
sengketa lain di luar materi yang disengketakan
dalam Prosedur Persetujuan Bersama yang diajukan
keberatan.
(2) Permohonan pencabutan keberatan sebagaimana
dimaksud pada ayat (1) huruf a dilakukan sebelum tanggal
Surat Pemberitahuan Untuk Hadir  dikirim kepada Wajib
Pajak.
(3) Terhadap permohonan penyesuaian keberatan
sebagaimana dimaksud pada ayat (1) huruf b, berlaku
ketentuan sebagai berikut:
a. permohonan penyesuaian dilakukan sebelum tanggal
Surat Pemberitahuan Untuk Hadir dikirim kepada
Wajib Pajak; dan
b. Direktur Jenderal Pajak memberikan jawaban atas
permohonan penyesuaian keberatan berupa surat
Teks pendamping untuk pencarian
- 20 -


persetujuan atau surat  penolakan penyesuaian
keberatan dalam jangka waktu paling lama
1 (satu) bulan sejak tanggal diterima permohonan.
(4) Dokumen berupa:
a. permohonan penyesuaian keberatan sebagaimana
dimaksud pada ayat (1) huruf b; dan
b. surat persetujuan dan surat penolakan penyesu aian
keberatan sebagaimana dimaksud pada ayat (3)
huruf b,
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf B yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 18
(1) Direktur Jenderal Pajak harus me nyelesaikan keberatan
yang diajukan oleh Wajib Pajak dalam jangka waktu paling
lama 12 (dua belas) bulan sebagaimana diatur  dalam
Pasal 26 ayat (1) Undang -Undang Ketentuan Umum dan
Tata Cara Perpajakan.
(2) Jangka waktu paling lama 12 (dua belas) bulan
sebagaimana dimaksud pada ayat (1) dihitung sejak
tanggal surat pengajuan keberatan diterima oleh Direktur
Jenderal Pajak sampai d engan tanggal Surat Keputusan
Keberatan diterbitkan.
(3) Surat Keputusan Keberatan sebagaimana dimaksud pada
ayat (1) dapat berupa:
a. mengabulkan seluruhnya;
b. mengabulkan sebagian;
c. menolak; atau
d. menambah besarnya jumlah pajak yang masih harus
dibayar.
(4) Apabila ja ngka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak:
a. tidak menerbitkan Surat Keputusan Keberatan
sebagaimana dimaksud pada ayat (2); atau
b. tidak menyampaikan surat pemberitahuan
sebagaimana dimaksud dalam Pasal 13 ayat (3),
keberatan yang diajukan oleh Wajib Pajak dianggap
dikabulkan dan Direktur Jenderal Pajak menerbitkan
Surat Keputusan Keberatan sesuai  dengan pengajuan
keberatan Wajib Pajak dalam jangka waktu paling lama
1 (satu) bulan sejak jangka waktu sebagaimana dimaksud
pada ayat (1) berakhir.
(5) Dalam hal diminta oleh Wajib Pajak untuk keperluan
pengajuan permohonan banding, Direktur Jenderal Pajak
harus menyampaikan surat keterangan mengenai hal yang
menjadi dasar Surat Keputusan Keberatan yang
diterbitkan paling lama 1 (satu) bulan terhitung sejak
permintaan tertulis diterima oleh Direktur Jenderal Pajak.
(6) Direktur Jenderal Pajak menyampaikan surat keterangan
sebagaimana dimaksud pada ayat (5) dalam jangka waktu
paling lama 1 (satu) bulan sejak tanggal dite rima
permohonan.
(7) Surat Keputusan Keberatan sebagaimana dimaksud pada
ayat (2) disusun dengan menggunakan contoh format
Teks pendamping untuk pencarian
- 21 -


sebagaimana tercantum dalam  Lampiran Huruf B  yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Keempat
Tindak Lanjut Putusan Gugatan yang Mengabulkan Gugatan
Wajib Pajak atas Surat Pemberitahuan Kepada Wajib Pajak atas
Keberatan yang Tidak Memenuhi Persyaratan

Pasal 19
(1) Dalam hal terdapat putusan gugatan atas surat
pemberitahuan sebagaimana dimaksud dalam P asal 13
ayat (3), jangka waktu paling lama 12 (dua belas) bulan
sebagaimana dimaksud dalam Pasal 18 ayat (1)
tertangguh, terhitung sejak tanggal dikirim s urat
pemberitahuan tersebut kepada Wajib Pajak sampai
dengan Putusan Gugatan Pengadilan Pajak diterima  oleh
Direktur Jenderal Pajak.
(2) Apabila jangka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak tidak
menerbitkan Surat Kepu tusan Keberatan, pengajuan
keberatan dianggap dikabulkan dan Direktur Jenderal
Pajak harus menerbitkan  Surat Keputusan Keberatan
sesuai dengan pengajuan keberatan Wajib Pajak dalam
jangka waktu paling lama 1 (satu) bulan sejak jangka
waktu sebagaimana dimaksud pada ayat (1) berakhir.

Bagian Kelima
Sanksi Administratif

Pasal 20
(1) Dalam hal pengajuan kebera tan Wajib Pajak ditolak atau
dikabulkan sebagian, Wajib Pajak dikenai sanksi
administratif berupa denda sebesar 30% (tiga puluh
persen) dari jumlah pajak berdasarkan Surat Keputusan
Keberatan dikurangi dengan pajak yang telah dibayar
sebelum mengajukan keb eratan sebagaimana dimaksud
dalam Pasal 25 ayat (9) Undang-Undang Ketentuan Umum
dan Tata Cara Perpajakan.
(2) Sanksi administratif berupa denda sebesar 30% ( tiga
puluh persen) sebagaimana dimaksud pada ayat (1) juga
dikenakan terhadap Wajib Pajak dalam hal Su rat
Keputusan Keberatan:
a. menambah jumlah pajak yang masih harus dibayar;
b. diajukan banding dengan putusan banding berupa
tidak dapat diterima; atau
c. diajukan banding namun dicabut.
(3) Sanksi administratif berupa denda sebesar 30% (tiga
puluh persen) sebagaimana dimaksud pada ayat (1) atau
ayat (2) tidak dikenakan dalam hal:
a. Wajib Pajak mencabut pengajuan keberatan;
b. pengajuan keberatan Wajib Pajak tidak
dipertimbangkan karena tidak memenuhi
persyaratan pengajuan keberatan sebagaimana
dimaksud dalam Pasal 13 ayat (2); atau
Teks pendamping untuk pencarian
- 22 -


c. Wajib Pajak mengajukan banding atas Surat
Keputusan Keberatan.
(4) Ketentuan sebagaimana dimaksud pada ayat (1) dan
ayat (2) tidak berlaku untuk Su rat Keputusan Keberatan
atas Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
(5) Dalam hal Surat Keputusan Keberatan atas Surat
Pemberitahuan Pajak Terutang atau Surat Ketetapan
Pajak Pajak Bumi dan Bangunan sebagaimana d imaksud
pada ayat (4) diajukan banding atau Peninjauan Kembali
dan permohonan banding atau Peninjauan Kembali Wajib
Pajak ditolak atau dikabulkan sebagian, Wajib Pajak tidak
dikenai sanksi administratif berupa denda sebagaimana
dimaksud dalam Pasal 27 ayat (5d) dan ayat (5f) Undang-
Undang Ketentuan Umum dan Tata Cara Perpajakan.

BAB IV
TATA CARA PERMOHONAN DAN PENYELESAIAN
PENGURANGAN, PENGHAPUSAN, ATAU PEMBATALAN

Bagian Kesatu
Ruang Lingkup

Pasal 21
Direktur Jenderal Pajak karena jabatan atau atas permohonan
Wajib Pajak dapat:
a. mengurangkan atau menghapuskan sanksi administratif
berupa bunga, denda, dan kenaikan yang terutang sesuai
dengan ketentuan peraturan perundang -undangan di
bidang perpajakan dalam hal sanksi dikenakan karena
kekhilafan Wajib Pajak atau bukan karena kesalahannya,
termasuk mengurangkan denda administratif Pajak Bumi
dan Bangunan karena hal-hal tertentu;
b. mengurangkan atau membatalkan Surat Ketetapan Pajak
yang tidak benar, termasuk mengurangkan atau
membatalkan Surat Pemberitahuan Paja k Terutang dan
Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang
tidak benar;
c. mengurangkan atau membatalkan Surat Tagihan Pajak
yang tidak benar, termasuk membatalkan Surat Tagihan
Pajak Pajak Bumi dan Bangunan yang tidak benar; atau
d. membatalkan Surat Ket etapan Pajak termasuk
membatalkan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari  hasil pemeriksaan yang dilaksanakan
tanpa:
1. penyampaian surat pemberitahuan hasil
pemeriksaan; dan/atau
2. pembahasan akhir hasil pemeriksaan dengan Wajib
Pajak.

Pasal 22
(1) Surat Ketetapan Pajak, Surat Pemberitahuan Pajak
Terutang, dan Surat Ketetapan Pajak Pa jak Bumi dan
Bangunan yang dapat dikurangkan sebagaimana
dimaksud dalam Pasal 21 huruf b merupakan Surat
Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
Teks pendamping untuk pencarian
- 23 -


dan Surat Kete tapan Pajak Pajak Bumi dan Bangunan
dengan materi yang tidak benar.
(2) Surat Ketetapan Pajak, Surat Pemberitahuan Pajak
Terutang, dan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang dapat dibatalkan sebagaimana dimaksud
dalam Pasal 21 huruf b merupakan Surat Ketetapan Pajak,
Surat Pemberitahuan Pajak Terutang, dan Surat
Ketetapan Pajak Pa jak Bumi dan Bangunan yang
seharusnya tidak diterbitkan.
(3) Surat Tagihan Pajak yang dapat dikurangkan
sebagaimana dimaksud dalam Pasal 21 huruf c
merupakan Surat Tagihan Pajak dengan materi yang tidak
benar.
(4) Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi
dan Bangunan yang dapat dibatalkan sebagaimana
dimaksud dalam Pasal 21 huruf c merupakan Surat
Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang seharusnya tidak diterbitkan.
(5) Dalam hal Surat Ketetapan Pajak, Surat Pemberitahuan
Pajak Terutang, dan Surat Ketetapan Pajak Pajak Bumi
dan Bangunan sebagaimana dimaksud pada ayat (2) serta
Surat Tagihan Pajak dan Surat Tagihan Pajak Pajak Bumi
dan Bangunan sebagaimana dimaksud pada ayat (4)
dibatalkan, Surat Ketetapan Pajak, Surat Pemberitahuan
Pajak Terutang, Surat Ketetapan Pajak Pajak Bumi dan
Bangunan, Surat Tagihan Pajak, dan Surat Tagihan Pajak
Pajak Bumi dan Bangunan yang dibatalkan tersebut:
a. dianggap tidak pernah diterbitkan; dan
b. Direktur Jenderal Pajak tetap dapat menerbitkan
Surat Ketetapan Pajak, Surat Pemberitahuan Pajak
Terutang, Surat Ketetapan Pajak Pajak Bumi dan
Bangunan, Surat Tagihan Pajak, dan Surat Tagihan
Pajak Pajak Bumi dan Bangunan  atas masa pajak,
bagian tahun pajak, atau tahun pajak untuk jenis
pajak tersebut.

Bagian Kedua
Persyaratan Permohonan Pengurangan atau
Penghapusan Sanksi Administratif dan
Pengurangan Denda Administratif
Pajak Bumi dan Bangunan

Pasal 23
(1) Wajib Pajak menyampa ikan permohonan pengurangan
atau penghapusan sanksi administratif termasuk
pengurangan denda administratif Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 21 huruf a
yang tercantum dalam Surat Ketetapan Pajak, Surat
Ketetapan Pajak Pajak Bumi dan Bangunan, Surat
Tagihan Pajak, dan Surat Tagihan Pajak Pajak Bumi dan
Bangunan, kepada Direktur Jenderal Pajak.
(2) Permohonan pengurangan atau penghapusan sanksi
administratif termasuk pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana dimaks ud pada
ayat (1) hanya dapat diajukan dalam hal memenuhi
Teks pendamping untuk pencarian
- 24 -


persyaratan atas Surat Ketetapan Pajak atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan:
a. tidak diajukan keberatan;
b. diajukan keberatan, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui pe rmohonan
pencabutan oleh Wajib Pajak tersebut;
c. diajukan keberatan, tetapi tidak dipertimbangkan;
d. tidak diajukan permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf b;
e. diajukan permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak yang tidak benar sebagaimana
dimaksud dalam Pasal 21 huruf b, tetapi dicabut dan
Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
f. diajukan permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak yang tidak benar sebagaimana
dimaksud dalam Pasal 21 huruf b, tetapi tidak
dipertimbangkan;
g. tidak sedang diajukan permohonan pembatalan
Surat Ketetapan Pajak hasil pemeriksaan
sebagaimana dimaksud dalam Pasal 21 huruf d;
h. diajukan permohonan pembatalan Surat Ketetapan
Pajak hasil pemeriks aan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut;
i. diajukan permohonan pembatalan S urat Ketetapan
Pajak hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi tidak
dipertimbangkan;
j. diajukan permohonan pembatalan Surat Ketetapan
Pajak hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi permohonan ditolak;
k. tidak diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang-Undang Pajak Bumi dan Bangunan;
l. diajukan permohonan pengurangan Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Bangunan, tetapi
dicabut dan Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
atau
m. diajukan permohonan pengurangan Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Banguna n, tetapi
permohonan dikembalikan dan dianggap bukan
sebagai permohonan.
(3) Permohonan pengurangan atau penghapusan sanksi
administratif termasuk pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana dimaksud pada
ayat (1) yang tercantum dalam S urat Tagihan Pajak dan
Surat Tagihan Pajak Pajak Bumi dan Bangunan hanya
dapat diajukan dalam hal memenuhi persyaratan:
a. Surat Tagihan Pajak tidak diajukan permohonan
pengurangan atau pembatalan, atau Surat Tagihan
Teks pendamping untuk pencarian
- 25 -


Pajak Pajak Bumi dan Bangunan tidak diajuk an
permohonan pembatalan sebagaimana dimaksud
dalam Pasal 21 huruf c;
b. Surat Tagihan Pajak diajukan permohonan
pengurangan atau pembatalan, atau Surat Tagihan
Pajak Pajak Bumi dan Bangunan diajukan
permohonan pembatalan sebagaimana dimaksud
dalam Pasal 21 huruf c, tetapi dicabut dan Direktur
Jenderal Pajak te lah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut;
c. Surat Tagihan Pajak diajukan permohonan
pengurangan atau pembatalan atau Surat Tagihan
Pajak Pajak Bumi dan Bangunan diajukan
permohonan pembatalan sebagaimana dimaksud
dalam Pasal 21 huruf c, tetapi tidak dipertimbangkan;
atau
d. Surat Ketetapan Pajak yang terkait dengan Surat
Tagihan Pajak, Surat Pemberitahuan Pajak Terutang
yang terkait dengan Surat Tagihan Pajak Pajak Bumi
dan Bangunan, at au Surat Ketetapan Pajak Pajak
Bumi dan Bangunan yang terkait dengan Surat
Tagihan Pajak Pajak Bumi dan Bangunan:
1. tidak diajukan keberatan;
2. diajukan keberatan tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut;
3. diajukan keberatan tetapi tidak
dipertimbangkan;
4. tidak diajukan permohonan pengurangan atau
pembatalan sebagaimana dimaksud dalam
Pasal 21 huruf b;
5. diajukan permohonan pengurangan atau
pembatalan sebagaimana dimaksud dalam
Pasal 21 huruf b, tet api dicabut dan Direktur
Jenderal Pajak telah menyetuj ui permohonan
pencabutan oleh Wajib Pajak tersebut;
6. diajukan permohonan pengurangan atau
pembatalan sebagaimana dimaksud dalam
Pasal 21 huruf b, tetapi tidak dipertimbangkan;
7. tidak sedang diajukan permo honan pembatalan
sebagaimana dimaksud dalam Pasal 21 huruf d;
8. diajukan permohonan pembatalan sebagaimana
dimaksud dalam Pasal 21 huruf d, tetapi dicabut
dan Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak
tersebut;
9. diajukan permohonan pembatalan sebagaimana
dimaksud dalam Pasa l 21 huruf d, tetapi
permohonan ditolak; atau
10. diajukan permohonan pembatalan sebagaimana
dimaksud dalam Pasal 21 huruf d, tetapi tidak
dipertimbangkan;
e. Surat Pemberitahuan Pajak Terutang yang terkait
dengan Surat Tagihan Pajak Pajak Bumi dan
Bangunan atau Surat Ketetapan Pajak Pajak Bumi
Teks pendamping untuk pencarian
- 26 -


dan Bangunan yang terkait dengan Surat Tagihan
Pajak Pajak Bumi dan Bangunan:
1. tidak diajukan permohonan pengurangan Pajak
Bumi dan Bangunan sebagaimana dimaksud
dalam Pasal 19 Undang-Undang Pajak Bumi dan
Bangunan;
2. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dicabut dan Direktur Jenderal
Pajak telah menyetujui permohonan pencabutan
oleh Wajib Pajak tersebut; atau
3. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dikembalikan dan dianggap
bukan sebagai permohonan; atau
f. Surat Ketetapan Pajak Pajak  Bumi dan Bangunan
yang terkait dengan Surat Tagihan Pajak Pajak Bumi
dan Bangunan:
1. tidak diajukan permohonan pengurangan denda
administratif sebagaimana dimaksud dalam
Pasal 21 huruf a;
2. diajukan permohonan pengurangan denda
administratif sebagaimana dimak sud dalam
Pasal 21 huruf a, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut; atau
3. diajukan permohonan pengurangan denda
administratif sebagaimana dimaksud dalam
Pasal 21 huruf a, tetapi tidak dipertimbangkan.
(4) Persyaratan sebagaimana dimaksud pada ayat (2) sampai
dengan ayat (3), tidak berlaku terhadap permohonan
pengurangan denda administratif Pajak Bumi dan
Bangunan dalam hal objek pajak terkena bencana alam ,
bencana nonalam, atau bencana sosial.
(5) Selain memenuhi persyaratan sebagaimana dimaksud
pada ayat (2) dan ayat (3), permohonan pengurangan atau
penghapusan sanksi administratif dan permohonan
pengurangan denda administratif Pajak Bumi dan
Bangunan harus memenuhi persyaratan:
a. jumlah pajak yang tidak atau kurang dibayar, jumlah
pokok atau selisih pokok Pajak Bumi dan Bangunan,
atau jumlah Pajak Bumi dan Bangunan yang tidak
atau kurang dibayar, yang menjadi dasar pengenaan
sanksi administratif atau denda administratif Pajak
Bumi dan Bangunan yang t ercantum dalam Surat
Ketetapan Pajak, Surat Tagihan Pajak, Surat
Ketetapan Pajak Pajak Bumi dan Bangunan, atau
Surat Tagihan Pajak Pajak Bumi dan Bangunan telah
dilunasi oleh Wajib Pajak;
b. permohonan harus diajukan secara tertulis dalam
bahasa Indonesia den gan mengemukakan jumlah
sanksi administratif atau denda administratif Pajak
Bumi dan Bangunan menurut Wajib Pajak dengan
disertai alasan;
Teks pendamping untuk pencarian
- 27 -


c. 1 (satu) permohonan untuk 1 (satu) Surat Ketetapan
Pajak, Surat Tagihan Pajak, Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak
Pajak Bumi dan Bangunan;
d. permohonan disampaikan sebelum pengajuan
permohonan lelang barang sitaan atau permintaan
pemindahbukuan barang sitaan yang penjualannya
dikecualikan dari penjualan secara lelang atas
tindakan penag ihan pajak terkait Surat Ket etapan
Pajak, Surat Tagihan Pajak, Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak
Pajak Bumi dan Bangunan yang diajukan
permohonan; dan
e. surat permohonan ditandatangani oleh Wajib Pajak,
Wakil, atau Kuasa.
(6) Pembayaran atas Surat Kete tapan Pajak, Surat Tagihan
Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan,
atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang
dilakukan sebelum bulan disampaikannya permohonan
pengurangan atau penghapusan sanksi adminis tratif dan
permohonan pengur angan denda administratif Pajak
Bumi dan Bangunan  diperhitungkan secara proporsional
sebagai pembayaran:
a. jumlah pajak yang tidak atau kurang dibayar, jumlah
pokok atau selisih pokok Pajak Bumi dan Bangunan,
atau jumlah Pajak Bum i dan Bangunan yang tidak
atau kurang dibayar; dan
b. sanksi administratif atau denda administratif Pajak
Bumi dan Bangunan.
(7) Dalam hal Wajib Pajak melakukan pembayaran pada
bulan yang sama dengan bulan disampaikannya
permohonan, pembayaran tersebut merupakan
pembayaran atas jumlah pajak yang tidak atau kurang
dibayar, jumlah pokok atau selisih pokok Pajak Bumi dan
Bangunan, atau jumlah Pajak Bumi dan Bangunan yang
tidak atau kurang dibayar.
(8) Permohonan sebagaimana dimaksud pada ayat  (5)
disusun dengan menggunak an contoh format
sebagaimana tercantum dalam Lampiran  Huruf C  yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.
(9) Cara penghitungan secara proporsional sebagaimana
dimaksud pada ayat (6) sesuai contoh sebagaimana
tercantum dalam Lampiran Hu ruf C yang merupakan
bagian tidak terpisahkan dari Peraturan Menteri ini.

Pasal 24
(1) Permohonan pengurangan atau penghapusan sanksi
administratif sebagaimana dimaksud dalam Pasal 23
ayat (1) dapat diajukan oleh Wajib Pajak paling banyak
2 (dua) kali.
(2) Permohonan pengurangan denda administratif Pajak
Bumi dan Bangunan sebagaimana dimaksud dalam
Pasal 23 ayat (1) dapat diajukan oleh Wajib Pajak hanya
1 (satu) kali.
Teks pendamping untuk pencarian
- 28 -


(3) Dalam hal Wajib Pajak mengajukan permohonan
pengurangan atau penghapusan sanksi administratif yang
kedua, permohonan har us diajukan dalam jangka waktu
paling lama 3 (tiga) bulan sejak tanggal surat keputusan
Direktur Jenderal Pajak atas permohonan yang pertama
dikirim, kecuali Wajib Pajak dapat menunjukkan bahwa
jangka waktu tidak dapat dipenuhi karena keadaan di luar
kekuasaan Wajib Pajak.
(4) Permohonan pengurangan atau penghapusan sanksi
administratif yang kedua sebagaimana dimaksud ayat (3)
tetap diajukan terhadap Surat Ketetapan Pajak atau Surat
Tagihan Pajak yang telah diterbitkan Surat Keputusan
Pengurangan Sanksi Adminis trasi atau Surat Keputusan
Penghapusan Sanksi Administrasi oleh Direktur Jenderal
Pajak.
(5) Persyaratan sebagaimana dimaksud dalam Pasal 23
ayat (2), ayat (3), dan ayat (5) berlaku juga untuk
pengurangan atau penghapusan sanksi administratif yang
kedua.
(6) Permohonan sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C  yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 25
(1) Dalam hal objek pajak terken a bencana alam, bencana
nonalam, atau bencana sosial  sebagaimana dimaksud
dalam Pasal 23 ayat (4), terhadap permohonan
pengurangan denda administratif Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 21 huruf a
yang tercantum dalam Surat Ketetapan Pajak Pajak Bumi
dan Bangunan, berlaku ketentuan bahwa Wajib Pajak
harus:
a. mencabut pengajuan keberatan terhadap Surat
Ketetapan Pajak Pajak Bumi dan Bangunan , dalam
hal Wajib Pajak sedang mengajukan keberatan dan
Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
b. mencabut permohonan banding terhadap Surat
Keputusan Keberatan atas Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, dalam hal Wajib Pajak
sedang mengajukan permohonan banding dan atas
permohonan banding dimaks ud belum diterbi tkan
putusan;
c. mencabut permohonan peninjauan kembali terhadap
putusan banding atas Surat Keputusan Keberatan
terhadap Surat Ketetapan Pajak Pajak Bumi dan
Bangunan, dalam hal Wajib Pajak sedang
mengajukan permohonan peninjauan kembali dan
atas permohonan p eninjauan kembali dimaksud
belum diterbitkan putusan;
d. mencabut permohonan pembetulan atas Surat
Ketetapan Pajak Pajak Bumi dan Bangunan, dalam
hal Wajib Pajak sedang mengajukan permohonan
pembetulan dan Direktur Jenderal Pajak telah
Teks pendamping untuk pencarian
- 29 -


menyetujui permohonan p encabutan oleh Wajib
Pajak tersebut;
e. mencabut permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf b,
terhadap Surat Ketetapan Pajak Pajak Bumi dan
Bangunan, dalam hal Wajib  Pajak sedang
mengajukan permohonan pengurangan atau
pembatalan surat ketetapan pajak yang tidak benar
dan Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
f. mencabut permohonan pembatalan Surat Ketetapan
Pajak hasil  pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, terhadap Surat Ketetapan
Pajak Pajak Bumi dan Bangunan, dalam hal Wajib
Pajak sedang mengajukan permohonan pembatalan
Surat Ketetapan Pajak hasil pemeriksaan dan
Direktur Jenderal Pajak telah menyet ujui
permohonan pencabutan oleh Wajib Pajak tersebut ;
atau
g. mencabut permohonan pengurangan Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Bangunan terhadap
Surat Ketetapan Pajak Pajak Bumi dan Bangunan,
dalam hal W ajib Pa jak sedang mengajukan
permohonan pengurangan Pajak Bumi dan
Bangunan dan Direktur Jenderal Pajak telah
menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut.
(2) Dalam hal objek pajak terkena bencana alam , bencana
nonalam, atau bencana sosial sebagaimana dimaksud
dalam Pasal 23 ayat (4), terhadap permohonan
pengurangan denda administratif Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 21 huruf a
yang tercantum dalam Surat Tagihan Pajak Pajak Bumi
dan Bangunan, berlaku ketentuan bahwa Wajib  Pajak
harus:
a. mencabut pengajuan keberatan terhadap Surat
Pemberitahuan Pajak Terutang atau Surat Ketetapan
Pajak Pajak Bumi dan Bangunan yang menjadi dasar
penerbitan Surat Tagihan Pajak Pajak Bumi dan
Bangunan, dalam hal Wajib Pajak sedang
mengajukan keberatan dan Direktur Jenderal Pajak
telah menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut;
b. mencabut permohonan banding terhadap Surat
Keputusan Keberatan atas Surat Pemberitahuan
Pajak Terutang atau Surat Ketetapan Pajak Pajak
Bumi dan Bangunan yang menjadi dasar penerbitan
Surat Tagihan Pajak Pajak Bumi dan Bangunan ,
dalam hal Wajib Pajak sedang mengajukan
permohonan banding dan atas permohonan banding
dimaksud belum diterbitkan putusan;
c. mencabut permohonan peninjauan kembali terhadap
Putusan B anding atas Surat Keputusan Keberatan
terhadap Surat Pemberitahuan Pajak Terutang atau
Teks pendamping untuk pencarian
- 30 -


Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang menjadi dasar penerbitan Surat Tagihan Pajak
Pajak Bumi dan Bangunan , dalam hal Wajib Pajak
sedang mengajukan permohonan peninjauan kembali
dan atas permohonan peninjauan kembali dimaksud
belum diterbitkan putusan;
d. mencabut permohonan pembetulan atas:
1. Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang
menjadi dasar penerbita n Surat Tagihan Pajak
Pajak Bumi dan Bangunan; dan
2. Surat Tagihan Pajak Pajak Bumi dan Bangunan
yang dimintakan pengurangan tersebut,
dalam hal Wajib Pajak sedang mengajukan
permohonan pembetulan dan Direktur Jenderal
Pajak telah menyetujui permohonan pencabutan oleh
Wajib Pajak tersebut;
e. mencabut permohonan pengurangan atau
penghapusan denda administratif sebagaimana
dimaksud dalam Pasal 21 huruf a terhadap Surat
Ketetapan Pajak Pajak Bumi dan Bangunan, yang
menjadi dasar penerbitan Surat Tagihan Pajak Pa jak
Bumi dan Bangunan, dalam hal Wajib Pajak sedang
mengajukan permohonan pengurangan denda
administratif dan Direktur Jenderal Pajak telah
menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut;
f. mencabut permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf b
terhadap Surat Pemberitahuan Pajak Terutang atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang menjadi dasar penerbitan Surat Tagihan Pajak
Pajak Bumi dan Bangunan , dalam hal Wajib Pa jak
sedang mengajukan permohonan pengurangan atau
pembatalan surat ketetapan pajak yang tidak benar
dan Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
g. mencabut permohonan pengurangan atau
pembatalan Surat  Tagihan Pajak yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf c
terhadap Surat Tagihan Pajak Pajak Bumi dan
Bangunan, dalam hal Wajib Pajak sedang
mengajukan permohonan pembatalan Surat Tagihan
Pajak yang tidak benar atas Surat Tagihan Pajak
Pajak Bumi  dan Bangunan dan Direktur Jenderal
Pajak telah menyetujui permohonan pencabutan oleh
Wajib Pajak tersebut;
h. mencabut permohonan pembatalan Surat Ketetapan
Pajak hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, terhadap Surat Ketetapa n
Pajak Pajak Bumi dan Bangunan yang menjadi dasar
penerbitan Surat Tagihan Pajak Pajak Bumi dan
Bangunan, dalam hal Wajib Pajak sedang
mengajukan permohonan pembatalan Surat
Ketetapan Pajak hasil pemeriksaan dan Direktur
Teks pendamping untuk pencarian
- 31 -


Jenderal Pajak telah menyetujui pe rmohonan
pencabutan oleh Wajib Pajak tersebut; dan
i. mencabut permohonan pengurangan Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Bangunan terhadap
Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Paja k Bumi d an Bangunan yang
menjadi dasar penerbitan Surat Tagihan Pajak Pajak
Bumi dan Bangunan, dalam hal Wajib Pajak sedang
mengajukan permohonan pengurangan Pajak Bumi
dan Bangunan  dan Direktur Jenderal Pajak telah
menyetujui permohonan pencabutan oleh Wa jib
Pajak tersebut.

Bagian Ketiga
Penyelesaian Pengurangan atau Penghapusan
Sanksi Administratif dan Pengurangan Denda Administratif
Berdasarkan Permohonan

Pasal 26
(1) Terhadap permohonan yang disampaikan oleh Wajib Pajak
sebagaimana dimaksud dalam Pasal 23 ayat (1), Direktur
Jenderal Pajak melakukan penelitian atas permohonan
pengurangan atau penghapusan sanksi administratif atau
permohonan pengurangan denda administratif Pajak
Bumi dan Bangunan dengan ketentuan sebagai berikut:
a. melakukan penelitian  pemenuhan pe rsyaratan
sebagaimana dimaksud dalam Pasal 23 ayat (2), ayat
(3), dan ayat  (5), untuk permohonan pengurangan
atau penghapusan sanksi administratif yang
pertama;
b. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 23 aya t (2),
ayat (3), ayat (5) dan Pasal 24 ayat (3), untuk
permohonan pengurangan atau penghapusan sanksi
administratif yang kedua; atau
c. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 23 ayat (2)
sampai dengan ayat  (5), Pasal 24 ay at (2), dan
Pasal 25, untuk permohonan pengurangan denda
administratif Pajak Bumi dan Bangunan.
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), permohonan yang tidak memenuhi persyaratan
tidak dipertimbangkan dan tidak diterbitkan surat
keputusan.
(3) Direktur Jenderal Pajak menyampaikan surat
pengembalian kepada Wajib Pajak atas permohonan yang
tidak dipertimbangkan sebagaimana dimaksud pada
ayat (2) dalam jangka waktu paling lama 1 (satu) bulan
sejak tanggal diterima permohonan.
(4) Dalam hal per mohonan pengurangan atau penghapusan
sanksi administratif atau permohonan pengurangan
denda administratif Pajak Bumi dan Bangunan tidak
dipertimbangkan sebagaimana dimaksud pada ayat (2),
berlaku ketentuan sebagai berikut:
Teks pendamping untuk pencarian
- 32 -


a. untuk permohonan pengurangan atau  penghapusan
sanksi administratif yang pertama, Wajib Pajak
dianggap belum mengajukan permohonan sehingga
Wajib Pajak masih dapat mengajukan permohonan
paling banyak 2 (dua) kali sebagaimana dimaksud
dalam Pasal 24 ayat (1);
b. untuk permohonan pengurangan at au penghapusan
sanksi administratif yang kedua, Wajib Pajak masih
dapat mengajukan permohonan sepanjang jangka
waktu 3 (tiga) bulan sebagaimana dimaksud dalam
Pasal 24 ayat (3) belum terlampaui; dan
c. untuk permohonan pengurangan denda administratif
Pajak Bu mi dan Bangun an, Wajib Pajak dianggap
belum mengajukan permohonan sehingga Wajib
Pajak masih dapat mengajukan permohonan
sebagaimana dimaksud dalam Pasal 24 ayat (2).
(5) Surat pengembalian sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh f ormat
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 27
(1) Terhadap permohonan pengurangan atau penghapusan
sanksi administratif atau permohonan pengurangan
denda administratif Pajak Bum i dan Banguna n yang
memenuhi ketentuan sebagaimana dimaksud dalam
Pasal 26 ayat (1), Direktur Jenderal Pajak menindaklanjuti
permohonan tersebut dengan melakukan penelitian.
(2) Penelitian sebagaimana dimaksud pada ayat (1) dilakukan
terhadap alasan Wajib  Pajak yang tercan tum dalam
permohonan sebagaimana dimaksud dalam Pasal 23
ayat (5) huruf c yang didasari hanya atas kekhilafan atau
bukan karena kesalahan Wajib Pajak, termasuk karena
hal-hal tertentu sebagaimana dimaksud dalam Pasal 21
huruf a.
(3) Kekhilafan atau bukan karen a kesalahan Wajib Pajak,
termasuk karena hal-hal tertentu sebagaimana dimaksud
pada ayat (2) terpenuhi dalam hal:
a. sanksi administratif atau denda administratif Pajak
Bumi dan Bangunan yang tercantum dalam Surat
Ketetapan Pajak, Surat Tagi han Pajak, Surat
Ketetapan Pajak Pajak Bumi dan Bangunan, atau
Surat Tagihan Pajak Pajak Bumi dan Bangunan
merupakan yang diterbitkan pertama kali kepada
Wajib Pajak;
b. sanksi administratif atau denda administratif Pajak
Bumi dan Bangunan sebagai akibat dari  adanya
perubahan ketentuan peraturan perundang -
undangan di bidang perpajakan atas pelaksanaan
hak dan pemenuhan kewajiban perpajakan dalam
jangka waktu 6 (enam) bulan setelah berlakunya
ketentuan peraturan perundang-undangan di bidang
perpajakan dimaksud;
c. Wajib Pajak diken ai sanksi administratif atau denda
administratif Pajak Bumi dan Bangunan karena
Teks pendamping untuk pencarian
- 33 -


kesalahan Direktorat Jenderal Pajak selain kesalahan
sebagaimana dimaksud dalam Pasal 2;
d. Wajib Pajak dikenai sanksi administratif atau denda
administratif Paj ak Bumi dan Bangun an karena
keadaan yang disebabkan oleh pihak ketiga dan
bukan karena kesalahan Wajib Pajak;
e. Wajib Pajak yang dikenai sanksi administratif atau
objek pajak yang dimiliki, dikuasai, dan/atau
dimanfaatkan oleh Wajib Pajak yang dikenai denda
administratif Paja k Bumi dan Bangunan terkena
bencana alam , bencana nonalam, atau bencana
sosial, berdasarkan keputusan, penetapan, atau
keterangan dari pejabat yang berwenang, yang
terjadi:
1. pada tahun pelaksanaan hak dan pemenuhan
kewajiban perpajakan ya ng menyebabkan
dikenakannya sanksi administratif dan denda
administratif Pajak Bumi dan Bangunan;
2. dalam jangka waktu paling lama 6 (enam) bulan
setelah diterbitkannya Surat Ketetapan Pajak,
Surat Tagihan Pajak, Surat Ketetapan Pajak
Pajak Bumi dan Banguna n, atau Surat Tagi han
Pajak Pajak Bumi dan Bangunan; atau
3. dalam jangka waktu paling lama 6 (enam) bulan
sebelum permohonan pengurangan atau
penghapusan sanksi administratif atau denda
administratif disampaikan;
f. sanksi administratif atau denda administratif Pajak
Bumi dan Ba ngunan yang dikenakan kepada Wajib
Pajak merupakan sanksi administratif atau denda
administratif Pajak Bumi dan Bangunan yang timbul
karena adanya kendala pada jaringan sistem
elektronik yang menyebabkan terganggunya
pelaksanaan hak dan pemenuhan kewajiban
perpajakan Wajib Pajak;
g. pengenaan sanksi administratif yang timbul akibat
melaksanakan kesepakatan harga transfer; atau
h. Wajib Pajak mengalami kesulitan keuangan, dengan
ketentuan:
1. Wajib Pajak orang pribadi yang melakukan
kegiatan usaha atau pekerjaan bebas dan Wajib
Pajak badan, yang menyelenggarakan
pembukuan mengalami kerugian komersial dan
kesulitan likuiditas dalam 2 (dua) tahun
berturut-turut;
2. Wajib Pajak orang pribadi yang melakukan
kegiatan usaha atau pekerjaan bebas, yang
melakukan pencatatan menga lami kesulitan
dalam memenuhi biaya hidup dari penghasilan
yang diperoleh dalam 2 (dua) tahun berturut -
turut; atau
3. Wajib Pajak orang pribadi yang tidak melakukan
kegiatan usaha atau pekerjaan bebas mengalami
kesulitan dalam m emenuhi biaya hidup dari
penghasilan yang diperoleh pada tahun pajak,
sebelum permohonan disampaikan.
(4) Pengurangan atau penghapusan sanksi administratif dan
pengurangan denda administratif Pajak Bumi dan
Teks pendamping untuk pencarian
- 34 -


Bangunan sebagaimana dimaksud dalam  Pasal 21 huruf
a hanya dapat diberikan terhadap sanksi administratif
atau denda administratif Pajak Bumi dan Bangunan yang
belum dibayar atau belum dilunasi oleh Wajib Pajak.

Pasal 28
(1) Penelitian sebagaimana dimaksud dalam Pasal 27 ayat (1)
dilakukan berd asarkan dokumen, data, informasi,
dan/atau keterangan yang tersedia.
(2) Dalam hal Wajib Pajak menyampaikan dokumen, data,
informasi, dan/atau keterangan dalam permohonannya,
penelitian sebagaimana dimaksud dalam Pasal 27 ayat (1)
dapat mempertimbangkan dokume n, data, informasi,
dan/atau keterangan tersebut.
(3) Dalam hal diperlukan, Direktur Jenderal Pajak dapat:
a. meminta dokumen, data , informasi, dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. meminta keterangan atau bukti kepada unit kantor di
lingkungan Direktorat Jenderal Pajak selain Kantor
Pelayanan Pajak tempat Wajib Pajak terdaftar
dan/atau tempat Pengusaha Kena Pajak dikukuhkan
dan/atau meminta keterangan ata u bukti kepada
pihak lain di luar Direktorat Jenderal Pajak dengan
menyampaikan surat permintaan keterangan atau
bukti;
d. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui sur at
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
e. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan d engan
menyampaikan surat pemberitahuan peninjauan.
(4) Wajib Pajak harus memenuhi permintaan sebagaimana
dimaksud pada ayat (3) huruf a paling lama 15 (lima belas)
hari kerja sejak tanggal surat permintaan dikirim.
(5) Wajib Pajak harus memenuhi permintaan sebagai mana
dimaksud pada ayat (3) huruf b paling lama 5 (lima) hari
kerja sejak tanggal surat permintaan dikirim.
(6) Dalam hal Wajib Pajak tidak memiliki sebagian atau
seluruh dokumen, data, informasi, dan/atau keterangan
sebagaimana dimaksud pada ayat (3) huruf a atau
huruf b, Wajib Pajak menyatakan hal tersebut dalam surat
pernyataan.
(7) Dalam hal Wajib Pajak tidak memenuhi sebagian atau
seluruh permintaan sebagaimana dimaksud pada ayat (3)
huruf a atau huruf b, permoh onan pengurangan atau
penghapusan sanksi administ ratif atau permohonan
pengurangan denda administratif Pajak Bumi dan
Teks pendamping untuk pencarian
- 35 -


Bangunan tetap diproses sesuai dengan dokumen, data,
informasi, dan/atau keterangan yang tersedia.
(8) Dokumen berupa:
a. surat permintaan sebaga imana dimaksud pada
ayat (3) huruf a;
b. surat permi ntaan sebagaimana dimaksud pada
ayat (3) huruf b;
c. surat permintaan keterangan atau bukti
sebagaimana dimaksud pada ayat (3) huruf c;
d. surat panggilan sebagaimana dimaksud pada ayat (3)
huruf d;
e. berita acara sebagaimana dimaksud pada ayat (3)
huruf d; dan
f. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (3) huruf e,
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 29
(1) Direktur Jenderal Pajak dalam jangka waktu paling lama
6 (enam) bulan sejak tanggal permohonan pengurangan
atau penghapusan sanksi administratif atau permohonan
pengurangan denda administratif Pajak Bumi dan
Bangunan diterima, harus menerbitkan:
a. Surat Keputusan Pengurangan Sanksi Administrasi;
b. Surat Keputusan Penghapusan Sanksi Administrasi;
atau
c. Surat Keputusan Pengurangan Denda Administrasi
Pajak Bumi dan Bangunan,
berdasarkan hasil penelitian sebagaimana dimaksud
dalam Pasal 26 ayat (1).
(2) Surat keputusan sebagaimana dimaks ud pada ayat (1)
dapat berupa:
a. mengabulkan seluruhnya;
b. mengabulkan sebagian; atau
c. menolak,
permohonan pengurangan atau penghapusan sanksi
administratif atau permohonan pengurangan denda
administratif Pajak Bumi dan Bangunan.
(3) Apabila jangka waktu sebagaiman a dimaksud pada
ayat (1) terlampaui tetapi Direktur Jenderal Pajak:
a. tidak menerbitkan surat keputusan sebagaimana
dimaksud pada ayat (2); atau
b. tidak menyampaikan surat pengembalian
sebagaimana dimaksud dalam Pasal 26 ayat (3),
permohonan dianggap dikabulk an dan Direktur Jenderal
Pajak harus menerbitkan surat keputusan sesuai dengan
permohonan Wajib Pajak dalam jangka waktu paling lama
1 (satu) bulan sejak jangka waktu sebagaimana dimaksud
pada ayat (1) berakhir.
(4) Surat keputusan sebagaimana dimaksud pada ay at (2)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
Teks pendamping untuk pencarian
- 36 -


merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Keempat
Pengurangan atau Penghapusan Sanksi Administratif dan
Pengurangan Denda Administratif secara Jabatan

Pasal 30
(1) Direktur Jenderal Pajak dapat melakukan pengurangan
atau penghapusan sanksi administratif atau pengurangan
denda administratif Pajak Bumi dan Bangunan sec ara
jabatan berdasarkan dokumen, data, informasi, dan/atau
keterangan yang tersedia.
(2) Sanksi administratif yang dapat dikurangkan atau
dihapuskan secara jabatan atau denda administratif Pajak
Bumi dan Bangunan yang dapat dikurangkan secara
jabatan sebagaimana dimaksud pada ayat (1) meliputi:
a. bunga;
b. denda;
c. kenaikan; atau
d. denda administratif Pajak Bumi dan Bangunan,
sebagaimana dimaksud dalam Pasal 21 huruf a yang
dikenakan karena kekhilafan Wajib Pajak atau bukan
karena kesalahan Wajib Pajak, termasuk karena hal-hal
tertentu.

Pasal 31
(1) Dalam melakukan pengurangan atau penghapusan sanksi
administratif atau pengurangan denda administratif Pajak
Bumi dan Bangunan secara jabatan sebagaimana
dimaksud dalam Pasal 30 ayat (1), Direktur Jenderal Pajak
melakukan penelitian.
(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi, dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, informasi, dan /atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
d. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(3) Atas pengurangan atau penghapusan sanksi administratif
atau peng urangan denda administratif Pajak Bumi dan
Bangunan secara jabatan sebagaimana dimaksud dalam
Pasal 30 ayat (1), Direktur Jenderal Pajak menerbitkan:
a. Surat Keputusan Pengurangan Sanksi Administrasi;
Teks pendamping untuk pencarian
- 37 -


b. Surat Keputusan Penghapusan Sanksi Administrasi;
atau
c. Surat Keputusan Pengurangan Denda Administrasi
Pajak Bumi dan Bangunan.
(4) Dokumen berupa:
a. surat permintaan  sebagaimana dimaksud pada
ayat (2) huruf a;
b. surat permintaan  sebagaimana dimaksud pada
ayat (2) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf c;
d. berita acara sebagaimana dimaksud pada ayat (2)
huruf c;
e. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (2) huruf d; dan
f. surat keputusan sebagaimana dimaksud pada
ayat (3),
disusun dengan menggunakan contoh format
sebagaimana ter cantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Kelima
Persyaratan Permohonan Pengurangan atau Pembatalan Surat
Ketetapan Pajak yang Tidak Benar, atau Pembatalan Surat
Pemberitahuan Pajak Terutang dan Surat Ketetapan Pajak
Pajak Bumi dan Bangunan yang Tidak Benar

Pasal 32
(1) Wajib Pajak menyampaikan permohonan pengurangan
atau pembatalan Surat Ketetapan Pajak yang tidak benar
termasuk permohonan pengurangan atau pembatalan
Surat Pemberitahuan Pajak Terutang dan Surat Ketetapan
Pajak Pajak Bumi dan Bangunan yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf b kepada
Direktur Jenderal Pajak.
(2) Permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak yang tidak benar termasuk permohonan
pengurangan atau pembatalan Surat Pemberitahuan
Pajak Terutang dan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud pada
ayat (1) hanya dapat diajukan dalam hal memenuhi
persyaratan:
a. Surat Ketetapan Pajak, Surat Pemberitahuan Paja k
Terutang, atau Surat Ketetapan Pajak Pajak Bumi
dan Bangunan:
1. tidak diajukan keberatan; atau
2. diajukan keberatan, tetapi tidak
dipertimbangkan;
b. Surat Ketetapan Pajak atau Surat Ketetapan Pajak
Pajak Bumi dan Bangunan:
1. tidak diajukan permohonan penguranga n atau
penghapusan sanksi administratif atau
permohonan pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 huruf a;
Teks pendamping untuk pencarian
- 38 -


2. diajukan permohonan pengurangan atau
penghapusan sanksi administratif atau
permohonan pengurangan d enda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 huruf a, tetapi dicabut
dan Direktur Jenderal Paj ak telah menyetujui
permohonan pencabutan oleh Wajib Pajak
tersebut; atau
3. diajukan permohonan pengurangan atau
penghapusan sank si administratif atau
permohonan pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 hur uf a, tetapi tidak
dipertimbangkan;
c. Surat Ketetapan Pajak  atau Surat Ketetapan Pajak
Pajak Bumi dan Bangunan:
1. tidak sedang diajukan permohonan pembatalan
Surat Ketetapan Pajak hasil pemeriksaan
sebagaimana dimaksud dalam Pasal 21 huruf d;
2. diajukan permoho nan pembatalan Surat
Ketetapan Pajak hasil pemeriksaan sebagaimana
dimaksud dalam Pasal 21 huruf d, tetapi dicabut
dan Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak
tersebut;
3. diajukan permohonan pembatalan Surat
Ketetapan Pajak hasil pemeriksaan sebagaimana
dimaksud dalam Pasal 21 huruf d, tetapi tidak
dipertimbangkan; atau
4. diajukan permohonan pemb atalan Surat
Ketetapan Pajak hasil pemeriksaan sebagaimana
dimaksud dalam Pasal 21 huruf d, tetapi
permohonan tersebut ditolak; atau
d. Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan:
4. tidak diajukan permohonan penguranga n Pajak
Bumi dan Bangunan sebagaimana dimaksud
dalam Pasal 19 Undang-Undang Pajak Bumi dan
Bangunan;
5. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dicabut dan Direk tur Jenderal
Pajak telah menyetujui permohonan pencabutan
oleh Wajib Pajak tersebut; atau
6. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dikembalikan dan dianggap
bukan sebagai permohonan.
(3) Permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak yang tidak benar termasuk pengurangan
atau p embatalan Surat Pemberitahuan Pajak Terutang
dan Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang tidak benar sebagaimana dima ksud pada ayat (1)
tidak dapat diajukan dalam hal Surat Ketetapan Pajak
Teks pendamping untuk pencarian
- 39 -


yang tidak benar sebagaimana dimaksud dalam Pasal 21
huruf b diajukan keberatan, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permohonan pencabutan
oleh Wajib Pajak tersebut.
(4) Selain memenuhi persyaratan sebagaimana dimaksud
pada ayat (2), permohonan pengurangan atau pembatalan
Surat Ketetapan Paj ak yang tidak benar termasuk
permohonan pengurangan atau pembatalan Surat
Pemberitahuan Pajak Terutang dan Surat Ketetapan Pajak
Pajak Bumi dan Bangunan yang tidak benar sebagaimana
dimaksud pada ayat (1) juga harus memenuhi persyaratan
sebagai berikut:
a. permohonan harus diajukan secara tertulis dalam
bahasa Indonesia dengan mengemukakan jumlah
materi penetapan dalam Surat Ketetapan  Pajak,
Surat Pemberitahuan Pajak Terutang, atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan menurut
penghitungan Wajib Pajak dengan disertai alasan;
b. 1 (satu) permohonan untuk 1 (satu) Surat Ketetapan
Pajak, Surat Pemberitahuan Pajak Terutang, atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan;
dan
c. surat permohonan ditandatangani oleh Wajib Pajak,
Wakil, atau Kuasa.
(5) Permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan B angunan
sebagaimana dimaksud pada ayat (1) diajukan oleh Wajib
Pajak paling banyak 2 (dua) kali.
(6) Dalam hal Wajib Pajak mengajukan permohonan
pengurangan atau pembatalan Surat Ketetapan Pajak,
Surat Pemberitahuan Pajak Terutang, atau Surat
Ketetapan Pajak P ajak Bumi dan Bangunan yang tidak
benar yang kedua, permohonan tersebut harus diajukan
dalam jangka wak tu paling lama 3 (tiga) bulan sejak
tanggal surat keputusan Direktur Jenderal Pajak atas
permohonan yang pertama dikirim, kecuali Wajib Pajak
dapat menunjukkan bahwa jangka waktu tersebut tidak
dapat dipenuhi karena keadaan di luar kekuasaan Wajib
Pajak.
(7) Permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang tidak benar yang kedua sebagaimana dimaksud pada
ayat (6) tetap diajukan terhadap Surat Ketetapan Pajak ,
Surat Pemberitahuan Pajak Terutang, dan Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak
benar sebagaimana dimaksud dalam Pasal 21 huruf b
yang telah diterbitkan surat keputusan Direktur Jenderal
Pajak.
(8) Persyaratan sebagaimana dimaksud pada ayat (2) sampai
dengan ayat (4) berlaku juga untuk permohonan
pengurangan atau pembatalan Surat Ketetapan Pajak,
Surat Pemberitahuan Pajak Terutang, atau Sura t
Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak
benar yang kedua.
Teks pendamping untuk pencarian
- 40 -


(9) Permohonan sebagaimana dimaksud pada ayat (4) dan
ayat (7) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Keenam
Penyelesaian Pengurangan atau Pembatalan
Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang Tidak Benar Berdasarkan Permohonan

Pasal 33
(1) Direktur Jenderal Pajak melakukan penelitian
permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak, Surat  Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang tidak benar sebagaimana dimaksud dalam Pasal 32
ayat (1) dengan ketentuan sebagai berikut:
a. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 32  ayat (2)
sampai dengan ayat  (4), untuk permohonan yang
pertama; atau
b. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 32 ayat  (2)
sampai dengan ayat  (4) dan ayat (6), untuk
permohonan yang kedua.
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), permohonan yang tidak memenuhi persyaratan
tidak dipertimbangkan dan tidak diterbitkan surat
keputusan.
(3) Direktur Jender al Pajak menyampaikan surat
pengembalian kepada Wajib Pajak atas permohonan yang
tidak dipertimbangkan sebagaimana dimaksud pada
ayat (2) dalam jangka waktu paling lama 1 (satu) bulan
sejak tanggal diterima permohonan.
(4) Dalam hal permohonan pengurangan atau  pembatalan
Surat Ketetapan Pajak, Surat Pemberitahuan Pajak
Terutang, atau Surat Ketetapan  Pajak Pajak Bumi dan
Bangunan yang tidak benar tidak dipertimbangkan
sebagaimana dimaksud pada ayat (2) karena tidak
memenuhi persyaratan sebagaimana dimaksud dalam
Pasal 32 ayat (2), ayat (4), dan ayat (6), berlaku ketentuan
sebagai berikut:
a. untuk permoh onan yang pertama, Wajib Pajak
dianggap belum mengajukan permohonan sehingga
Wajib Pajak masih dapat mengajukan permohonan
paling banyak 2 (dua) kali sebagaimana dim aksud
dalam Pasal 32 ayat (5); atau
b. untuk permohonan yang kedua, Wajib Pajak masih
dapat me ngajukan permohonan sepanjang jangka
waktu 3 (tiga) bulan sebagaimana dimaksud dalam
Pasal 32 ayat (6) belum terlampaui.
(5) Surat pengembalian sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh format yang
Teks pendamping untuk pencarian
- 41 -


tercantum dalam Lampiran Huruf C ya ng merupakan
bagian tidak terpisahkan dari Peraturan Menteri ini.

Pasal 34
(1) Terhadap permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak, Surat Pemberitahua n Pajak
Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang tidak benar yang memenuhi ketentuan
sebagaimana dimaksud dalam Pasal 33 ayat (1), Direktur
Jenderal Pajak menindaklanjuti permohonan dengan
melakukan penelitian permohonan Wajib Pajak.
(2) Penelitian sebagaimana dimaksud pada ayat (1) dilakukan
berdasarkan buku, catatan, dokum en, data, informasi,
dan/atau keterangan yang tersedia.
(3) Dalam hal Wajib Pajak menyampaikan buku, catatan,
dokumen, data, informasi, dan/atau keterangan dalam
permohonannya, penelitian sebagaimana dimaksud pada
ayat (1) dapat mempertimbangkan buku, catatan,
dokumen, data, informasi, dan/atau keterangan tersebut.
(4) Dalam hal diperlukan, Direktur Jenderal Pajak dapat:
a. meminta buku, catatan, dokumen, data, informasi,
dan/atau keterangan  kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta buku, cat atan, dokumen, data, informasi ,
dan/atau keterangan tambahan kepada Wajib Pajak
dengan menyampaikan surat permintaan;
c. meminta keterangan atau bukti kepada pihak lain di
luar Direktorat Jenderal Pajak dan/atau unit kantor
di lingkungan Direktorat Jenderal Pajak selain Kantor
Pelayanan Pajak tempat Wajib Pajak terdaftar
dan/atau tempat Pengusaha Kena Pajak dikukuhkan
dengan menyampaikan surat keterangan atau bukti;
d. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui su rat
panggilan, kemudian dituangkan dalam berita acara;
e. melakukan penilaian sesuai dengan ketentuan
peraturan perundang -undangan di bidang
perpajakan;
f. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan pen injauan;
dan/atau
g. melaksanakan pertukaran informasi untuk tujuan
perpajakan dengan otoritas pajak negara mitra atau
yurisdiksi mitra sesuai dengan ketentuan dalam
persetujuan, perjanjian, atau kesepakatan di bidang
perpajakan.
(5) Wajib Pajak harus memenuhi pe rmintaan sebagaimana
dimaksud pada ayat (4) huruf a paling lama 15 (lima belas)
hari kerja sejak tanggal surat permintaan dikirim.
(6) Wajib Pajak harus memenuhi permintaan sebagaimana
dimaksud pada ayat (4) huruf b paling lama 5 (lima) hari
kerja sejak tanggal surat permintaan dikirim.
Teks pendamping untuk pencarian
- 42 -


(7) Dalam hal Wajib Pajak tidak memiliki sebagian  atau
seluruh buku, catatan, dokumen, data, informasi,
dan/atau keterangan  sebagaimana dimaksud pada
ayat (4) huruf a atau huruf b, Wajib Pajak menyatakan
dalam surat pernyataan.
(8) Dalam hal Wajib Pajak tidak memenuhi sebagian atau
seluruh permintaan sebagaimana dimaksud pada ayat (4)
huruf a atau huruf b, permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan
Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bu mi
dan Bangunan yang tidak benar sebagaimana dimaksud
pada ayat (1), tetap diproses sesuai dengan buku, catatan,
dokumen, data, informasi, dan/atau keterangan yang
tersedia.
(9) Direktur Jenderal Pajak dapat mempertimbangkan buku,
catatan, dokumen, data, infor masi, dan/atau keterangan
yang diberikan dalam proses penyelesaian permoh onan
pengurangan atau pembatalan Surat Ketetapan Pajak,
Surat Pemberitahuan Pajak Terutang, atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak
benar.
(10) Dikecualikan dari ketentuan sebagaimana dimaksud pada
ayat (3) dan ayat (8), dalam hal penghasi lan kena pajak
dalam Surat Ketetapan Pajak dihitung secara jabatan,
dokumen yang dapat dipertimbangkan dalam proses
penyelesaian permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak yang tidak benar terbatas pada:
a. dokumen yang terkait dengan penghi tungan
peredaran usaha atau penghasilan bruto dalam
rangka penghitungan penghasilan neto secara
jabatan; dan
b. dokumen kredit pajak sebagai pengurang pajak
penghasilan.
(11) Dokumen berupa:
a. surat permintaan sebagaimana dimaksud pada
ayat (4) huruf a;
b. surat permin taan sebagaimana dimaksud pada
ayat (4) huruf b;
c. surat permintaan keterangan atau bukti
sebagaimana dimaksud pada ayat (4) huruf c;
d. surat panggilan sebagaimana dimaksud pada ayat (4)
huruf d;
e. berita acara sebagaimana dimaksud pada ayat (4)
huruf d; dan
f. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (4) huruf f;
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian ti dak terpisahkan dari Peraturan
Menteri ini.

Pasal 35
(1) Direktur Jenderal Pajak dalam jangka waktu paling lama
6 (enam) bulan sejak tanggal permohonan diterima, harus
menerbitkan:
a. Surat Keputusan Pengurangan Ketetapan Pajak; atau
Teks pendamping untuk pencarian
- 43 -


b. Surat Keputusan Pembatalan Ketetapan Pajak,
berdasarkan hasil penelitian sebagaimana dimaks ud
dalam Pasal 33 ayat (1).
(2) Surat keputusan sebagaimana dimaksud pada ayat (1)
huruf a dapat berupa:
a. mengabulkan seluruhnya;
b. mengabulkan sebagian; atau
c. menolak,
permohonan pengurangan Surat Ke tetapan Pajak, Surat
Pemberitahuan Pajak Terutang, atau Surat K etetapan
Pajak Pajak Bumi dan Bangunan yang tidak benar.
(3) Surat keputusan sebagaimana dimaksud pada ayat (1)
huruf b dapat berupa:
a. mengabulkan; atau
b. menolak,
permohonan pembatalan Surat Ketetap an Pajak, Surat
Pemberitahuan Pajak Terutang, atau Surat Keteta pan
Pajak Pajak Bumi dan Bangunan yang tidak benar.
(4) Apabila jangka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak:
a. tidak menerbitkan surat keputusan sebagaimana
dimaksud pada ayat (2) dan ayat (3); atau
b. tidak menyampaikan surat pengembalian
sebagaimana dimaksud dalam Pasal 33 ayat (3),
permohonan tersebut dianggap dikabulkan dan Direktur
Jenderal Pajak harus menerbitkan surat keputusan sesuai
dengan permohonan W ajib Pajak dalam jangka waktu
paling lama 1 (satu ) bulan sejak jangka waktu
sebagaimana dimaksud pada ayat (1) berakhir.
(5) Surat keputusan sebagaimana dimaksud pada ayat (2) dan
ayat (3) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam La mpiran Huruf C yang
merupakan bagian tidak terpis ahkan dari Peraturan
Menteri ini.

Bagian Ketujuh
Penyelesaian Pengurangan atau Pembatalan
Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang Tidak Benar secara Jabatan

Pasal 36
Direktur Jenderal Pajak dapat melakukan pengurangan atau
pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak
Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang tidak benar secara jabatan berdasarka n
dokumen, data, informasi, dan/atau keterangan yang tersedia.

Pasal 37
(1) Dalam melakukan pengurangan atau pembatalan Surat
Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang tidak benar secara jabat an sebagaimana dimaksud
dalam Pasal 36, Direktur Jenderal Pajak melakukan
penelitian.
Teks pendamping untuk pencarian
- 44 -


(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminta buku, catatan,  dokumen, data, informasi,
dan/atau keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta buku, catatan, dokumen, data, informasi,
dan/atau keterangan tambahan kepada Wajib Pajak
dengan menyampaikan surat permintaan;
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pa jak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
d. melakukan penilaian sesuai dengan ketentuan
peraturan perundang -undangan di bidang
perpajakan; dan/atau
e. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain ya ng dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(3) Atas pengurangan atau pembatalan Surat Ketetap an
Pajak, Surat Pem beritahuan Pajak Terutang, atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak
benar secara jabatan sebagaimana dimaksud dalam
Pasal 37, Direktur Jenderal Pajak menerbitkan:
a. Surat Keputusan Pengurangan Ketetapan Pajak; atau
b. Surat Keputusan Pembatalan Ketetapan Pajak.
(4) Dokumen berupa:
a. surat permintaan  sebagaimana dimaksud pada
ayat (2) huruf a;
b. surat permintaan  sebagaimana dimaksud pada
ayat (2) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf c;
d. berita acara seba gaimana dimaksud pada ayat (2)
huruf c;
e. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (2) huruf e ; dan
f. surat keputusan sebagaimana dimaksud pada
ayat (3),
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Kedelapan
Persyaratan Permohonan Pengurangan atau
Pembatalan Surat Tagihan Pajak yang Tidak Benar, atau
Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan
yang Tidak Benar

Pasal 38
(1) Wajib Pajak menyampaikan surat permohonan
pengurangan atau pembatalan Surat Tagihan Pajak yang
tidak benar, termasuk pembatalan Surat Tagihan Pajak
Pajak Bumi dan Bangunan yang tidak benar sebagaimana
Teks pendamping untuk pencarian
- 45 -


dimaksud dalam Pasal 21 hur uf c kepada Direktur
Jenderal Pajak.
(2) Permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar termasuk permohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud pada
ayat (1) hanya dapat diaj ukan dalam hal memen uhi
persyaratan:
a. Surat Tagihan Pajak tidak diajukan permohonan
pengurangan atau penghapusan sanksi administratif
atau Surat Tagihan Pajak Pajak Bumi dan Bangunan
tidak diajukan permohonan pengurangan denda
administratif sebagaimana dimaksud dalam Pasal 21
huruf a;
b. Surat Tagihan Pajak diajukan permohonan
pengurangan atau penghapusan sanksi administratif
atau Surat Tagihan Pajak Pajak Bumi dan Bangunan
diajukan permohonan pengurangan denda
administratif sebagaimana dimaksud dalam Pasal 21
huruf a, tetapi dica but dan Direktur Jenderal Pajak
telah menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut; atau
c. Surat Tagihan Pajak diajukan permohonan
pengurangan atau penghapusan sanksi administratif
atau Surat Tagihan Pajak Pajak Bumi dan Bangunan
diajukan permo honan pengurangan denda
administratif sebagaimana dimaksud dalam Pasal 21
huruf a, tetapi tidak dipertimbangkan.
(3) Selain memenuhi persyaratan sebagaimana dimaksud
pada ayat (2), permohonan pengurangan atau pembatalan
Surat Tagihan  Pajak yang tidak benar termasuk
permohonan pembatalan Surat Tagihan Pajak Pajak Bumi
dan Bangunan yang tidak benar sebagaimana dimaksud
dalam Pasal 21 huruf c, hanya dapat diajukan dalam hal
Surat Ketetapan Pajak yang terkait dengan Surat Tagihan
Pajak, Surat Pemberitahuan Pajak Te rutang yang terkait
dengan Surat Tagihan Pajak Pajak Bumi dan Bangunan,
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang terkait dengan Surat Tagihan Pajak Pajak Bumi dan
Bangunan:
a. tidak diajukan keberatan;
b. diajukan kebera tan, tetapi dicabut dan Dir ektur
Jenderal Pajak telah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut;
c. diajukan keberatan, tetapi tidak dipertimbangkan;
d. tidak diajukan permohonan pengurangan denda
administratif Pajak Bumi dan Bangunan
sebagaimana dimaksud dalam Pasal 21 huruf a;
e. diajukan permohonan pengurangan denda
administratif Pajak Bumi dan Bangunan
sebagaimana dimaksud dalam Pasal 21 huruf a,
tetapi dicabut dan Direktur Jenderal Pajak telah
menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut;
f. diajukan permohonan pengurangan denda
administratif Pajak Bumi dan Bangunan
Teks pendamping untuk pencarian
- 46 -


sebagaimana dimaksud dalam Pasal 21 huruf a,
tetapi tidak dipertimbangkan;
g. tidak diajukan permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak benar
sebagaimana dimaksud dalam Pasal 21 huruf b;
h. diajukan permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak yang tidak benar sebagaimana
dimaksud dalam Pasal 21 huruf b, tetapi dicabut dan
Direktur Jenderal Pajak telah menyetujui
permohonan pencabutan oleh Wajib Pajak tersebut;
i. diajukan permohonan pengurangan atau pembatalan
Surat Ketetapan Pajak yang tidak benar sebagaimana
dimaksud dalam Pasal 21 huruf b, tetapi tidak
dipertimbangkan;
j. tidak sedang diajukan permohonan pembatalan
Surat Ketetapan Pajak  dari hasil pemeriksaan
sebagaimana dimaksud dalam Pasal 21 huruf d;
k. diajukan permohonan pembatalan Surat Ketetapan
Pajak dari hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permoh onan
pencabutan oleh Wajib Pajak tersebut;
l. diajukan permohonan pembatalan Surat Ketetapan
Pajak dari hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi tidak
dipertimbangkan;
m. diajukan permohonan pembatalan Surat Ketetapan
Pajak dari hasil pemeriksaan sebagaimana dimaksud
dalam Pasal 21 huruf d, tetapi permohonan ditolak;
n. tidak diajukan permohonan pengurangan Pajak
Bumi dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang-Undang Pajak Bumi dan Bangunan;
o. diajukan permohonan pengurangan Pajak Bumi dan
Bangunan seba gaimana dimaksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Bangunan, tetapi
dicabut dan Direktur Jenderal Pajak telah
menyetujui permohonan pencabutan oleh Wajib
Pajak tersebut; atau
p. diajukan permohonan pengurangan Pajak Bu mi dan
Bangunan sebagaimana dim aksud dalam Pasal 19
Undang-Undang Pajak Bumi dan Bangunan, tetapi
permohonan dikembalikan dan dianggap bukan
sebagai permohonan.
(4) Permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau permohonan
pembatalan Surat Tagihan Pajak Paj ak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud dalam
Pasal 21 huruf c, harus memenuhi persyaratan sebagai
berikut:
a. permohonan harus diajukan secara tertulis dalam
bahasa Indonesia dengan mengemukakan jumlah
tagihan pajak, sanksi administratif, dan/atau denda
administratif dalam Surat Tagihan Pajak atau Surat
Tagihan Pajak Pajak Bumi dan Bangunan menurut
Wajib Pajak dengan disertai alasan;
Teks pendamping untuk pencarian
- 47 -


b. 1 (satu) permohonan untuk 1 (satu) Surat Tagihan
Pajak atau Surat Tagihan Paj ak Pajak Bumi dan
Bangunan; dan
c. surat permohonan ditandatangani oleh Wajib Pajak,
Wakil, atau Kuasa.
(5) Permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau permohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud pada
ayat (1) diajukan oleh Wajib Pajak paling banyak 2 (dua)
kali.
(6) Dalam hal Wajib Pajak mengajukan permohonan
pengurangan atau pembatalan Surat Tagihan Pajak yang
tidak benar atau permohonan pembatalan Surat Tagihan
Pajak Pajak Bumi dan Bangunan yang tida k benar yang
kedua, permohonan harus diajukan dalam jangka waktu
paling lama 3 (tiga) bulan sejak tanggal surat keputusan
Direktur Jenderal Pajak atas permohonan yang pertama
dikirim, kecuali Wajib Pajak dapat menunjukkan bah wa
jangka waktu tidak dapat dipenuhi karena keadaan di luar
kekuasaan Wajib Pajak.
(7) Permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau permohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar yang kedu a sebagaimana
dimaksud pada aya t (5) tetap diajukan terhadap Surat
Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan
Bangunan sebagaimana dimaksud dalam Pasal 21 huruf c
yang telah diterbitkan surat keputusan Direktur Jenderal
Pajak.
(8) Persyaratan sebagaimana dimaksud pada ayat (2) sa mpai
dengan ayat (4) berlaku juga untuk permohonan
pengurangan atau pembatalan Surat Tagihan Pajak yang
tidak benar atau permohonan pembatalan Surat Tagihan
Pajak Pajak Bumi dan Bangunan yang tidak benar yang
kedua.
(9) Permohonan sebagaimana dimaksud pada aya t (3) dan
ayat (6) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Kesembilan
Penyelesaian Pengurangan atau Pembatalan
Surat Tagihan Pajak yang Tidak Benar atau Pembatalan
Surat Tagihan Pajak Pajak Bumi dan Bangunan
yang Tidak Benar Berdasarkan Permohonan

Pasal 39
(1) Direktur Jenderal Pajak melakukan penelitian
permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau perm ohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar dengan ketentuan sebagai
berikut:
Teks pendamping untuk pencarian
- 48 -


a. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 38 ayat (2)
sampai dengan a yat (4) untuk permohonan yang
pertama; atau
b. melakukan penelitian pemenuhan persyaratan
sebagaimana dimaksud dalam Pasal 38 ayat (2)
sampai dengan ayat (4), dan ayat (6) untuk
permohonan yang kedua.
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), permohonan yang tidak memenuhi pe rsyaratan
tidak dipertimbangkan dan tidak diterbitkan surat
keputusan.
(3) Direktur Jenderal Pajak menyampaikan surat
pengembalian kepada Wajib Pajak atas permohonan yang
tidak dipertimbangkan sebagaimana dimaksud pada
ayat (2) dalam jangka waktu paling lama 1 (satu) bulan
sejak tanggal diterima permohonan.
(4) Dalam hal permohonan pengurangan atau pembatalan
Surat Tagihan Pajak yang tidak benar atau permohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tida k benar tidak dipertimbangkan
sebagaimana dimaksud pada ayat (2), berlaku ketentuan
sebagai berikut:
a. untuk permohonan yang pertama, Wajib Pajak
dianggap belum mengajukan permohonan sehingga
Wajib Pajak masih dapat mengajukan permohonan
paling banyak 2 (dua ) kali sebagaimana dimaksud
dalam Pasal 38 ayat (5); atau
b. untuk permohonan yang kedua, Wajib Pajak masih
dapat mengajukan permohonan sepanjang jangka
waktu 3 (tiga) bulan sebagaimana dimaksud dalam
Pasal 38 ayat (6) belum terlampaui.
(5) Surat pengembalian sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 40
(1) Direktur Jenderal Pajak melakukan penelitian  atas
permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau permohonan
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar yang memenuhi ketentuan
sebagaimana dimaksud dalam Pasal 39 ayat (1).
(2) Penelitian sebagaimana dimaksud pada ayat (1) dilakukan
berdasarkan doku men, data, informasi, dan/atau
keterangan yang tersedia.
(3) Dalam hal Wajib Pajak menyampaikan dokumen, data,
informasi, dan/atau keterangan dalam permohonannya,
penelitian sebagaimana dimaksud pada ayat (1) dapat
mempertimbangkan dokumen, data, informasi, da n/atau
keterangan tersebut.
Teks pendamping untuk pencarian
- 49 -


(4) Dalam hal diperlukan, Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi,  dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, i nformasi, dan/atau
keterangan tambahan  kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. meminta keterangan atau bukti kepada unit kantor di
lingkungan Direktorat Jenderal Pajak selain Kantor
Pelayanan Pajak tempat Wajib Pajak terdaftar
dan/atau tempat Pengusaha Kena Pajak dikukuhkan
dan/atau meminta keterangan atau bukti kepada
pihak lain di luar Direktorat Jenderal Pajak dengan
menyampaikan surat permintaan keterangan atau
bukti;
d. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
e. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang dianggap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta ke giatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(5) Wajib Pajak harus memenuhi permintaan sebagaimana
dimaksud pada ayat (4) huruf a paling lama 15 (lima belas)
hari kerja sejak tanggal surat permintaan dikirim.
(6) Wajib Pajak haru s memenuhi permintaan sebagaimana
dimaksud pada ayat (4) huruf b paling lama 5 (lima) hari
kerja sejak tanggal surat permintaan dikirim.
(7) Dalam hal Wajib Pajak tidak memiliki sebagian atau
seluruh dokumen, data, informasi, dan/atau keterangan
sebagaimana di maksud pada ayat (4) huruf a atau
huruf b, Wajib Pajak menyatakan dalam surat pernyataan.
(8) Dalam hal Wajib Pajak tidak memenuhi sebagian atau
seluruh permintaan sebagaimana dimaksud pada ayat (4)
huruf a atau huruf b, permohonan pengurangan atau
pembatalan Surat Tagihan Pajak yang tidak benar atau
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud pada
ayat (1), tetap diproses sesuai dengan dokumen, data,
informasi, dan/atau keterangan yang tersedia.
(9) Dokumen berupa:
a. surat permintaan sebagaimana dimaksud pada
ayat (4) huruf a;
b. surat permintaan sebagaimana dimaksud pada
ayat (4) huruf b;
c. surat permintaan keterangan atau bukti
sebagaimana dimaksud pada ayat (4) huruf c;
d. surat panggilan sebagaimana dimaksud pada ayat (4)
huruf d;
e. berita acara sebagaimana dimaksud pada ayat (4)
huruf d; dan
f. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (4) huruf e;
Teks pendamping untuk pencarian
- 50 -


disusun dengan menggunakan contoh format
sebagaimana terc antum dalam Lampiran Huruf C yang
merupakan bagian ti dak terpisahkan dari Peraturan
Menteri ini.

Pasal 41
(1) Direktur Jenderal Pajak dalam jangka waktu paling lama
6 (enam) bulan sejak tanggal permohonan diterima, harus
menerbitkan:
a. Surat Keputusan Pengurangan Ketetapan Pajak; atau
b. Surat Keputusan Pembatalan Ketetapan Pajak,
berdasarkan hasil penelitian sebagaimana dimaksud
dalam Pasal 40 ayat (1).
(2) Surat keputusan sebagaimana dimaksud pada ayat (1)
huruf a dapat berupa:
a. mengabulkan seluruhnya;
b. mengabulkan sebagian; atau
c. menolak,
permohonan pengurangan Surat Tagihan Pajak yang tidak
benar.
(3) Surat keputusan sebagaimana dimaksud pada ayat (1)
huruf b dapat berupa:
a. mengabulkan; atau
b. menolak,
permohonan pembatalan Surat Tagihan Pajak yang tidak
benar atau permohonan pembatalan Surat Tagihan Pajak
Pajak Bumi dan Bangunan yang tidak benar.
(4) Apabila jangka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak:
a. tidak menerbitkan surat keputusan sebagaimana
dimaksud pada ayat (2) dan ayat (3); atau
b. tidak menyampaikan surat pengembalian
sebagaimana dimaksud dalam Pasal 39 ayat (3),
permohonan dianggap dikabulkan dan Direktur Jenderal
Pajak harus menerbitkan surat keputusan sesuai dengan
permohonan Wajib Pajak dalam jangka waktu paling lama
1 (satu) bulan sejak jangka waktu sebagaimana dimaksud
pada ayat (1) berakhir.
(5) Surat keputusan sebagaimana dimaksud pada ayat (2) dan
ayat (3) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Kesepuluh
Penyelesaian Pengurangan atau Pembatalan
Surat Tagihan Pajak yang Tidak Benar atau Pembatalan
Surat Tagihan Pajak Pajak Bumi dan Bangunan
yang Tidak Benar secara Jabatan

Pasal 42
Direktur Jenderal Pajak dapat melakukan pengurangan atau
pembatalan Surat Ta gihan Pajak yang tidak benar atau
pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan
yang tidak benar secara jabatan berdasarkan dokumen, data,
informasi, dan/atau keterangan yang tersedia.
Teks pendamping untuk pencarian
- 51 -


Pasal 43
(1) Dalam melakukan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar atau pembatalan Surat
Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar
secara jabatan sebagaimana dimaksud dalam Pasal 42,
Direktur Jenderal Pajak melakukan penelitian.
(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi , dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, d ata, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara;
dan/atau
d. melakukan peninjauan di tempat Wajib Pajak, lokasi
objek pajak, atau tempat lain yang diang gap perlu
untuk melakukan kegiatan identifikasi, pengukuran,
pemetaan, penghimpunan data, keterangan, atau
bukti, serta kegiatan lain yang diperlukan dengan
menyampaikan surat pemberitahuan peninjauan.
(3) Atas pembatalan Surat Tagihan Pajak yang tidak benar
atau pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar secara jabatan sebagaimana
dimaksud dalam Pasal 42, Direktur Jenderal Pajak
menerbitkan:
a. Surat Keputusan Pengurangan Ketetapan Pajak; atau
b. Surat Keputusan Pembatalan Ketetapan Pajak.
(4) Dokumen berupa:
a. surat permintaan sebagaimana dimaksud pada
ayat (2) huruf a;
b. surat permintaan sebagaimana dimaksud pada
ayat (2) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf c;
d. berita acara sebagaimana dimaksud pada ayat (2)
huruf c;
e. surat pemberitahuan peninjauan sebagaimana
dimaksud pada ayat (2) huruf d; dan
f. surat keputusan sebagaimana dimaksud pada
ayat (3),
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisah kan dari Peraturan
Menteri ini.
Teks pendamping untuk pencarian
- 52 -


Bagian Kesebelas
Persyaratan Permohonan Pembatalan Surat Ketetapan Pajak
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
dari Hasil Pemeriksaan

Pasal 44
(1) Wajib Pajak menyampaikan surat permohonan
pembatalan Surat Ketet apan Pajak atau Surat Ketetapan
Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan
sebagaimana dimaksud dalam Pasal 21 huruf d kepada
Direktur Jenderal Pajak.
(2) Permohonan pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari
hasil pemeriksaan sebagaimana dimaksud dalam Pasal 21
huruf d hanya dapat diajukan dalam hal:
a. Surat Ketetapan Pajak atau Surat Ketetapan  Pajak
Pajak Bumi dan Bangunan:
1. tidak diajukan keberatan;
2. tidak diajukan permohonan pengurangan atau
penghapusan s anksi administratif atau
permohonan pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 huruf a;
3. diajukan permohonan pengurangan atau
penghapusan sanksi administratif atau
permohonan pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 huruf a, tetapi dicabut
dan Direktur Jenderal Pajak telah menyetujui
permohonan pen cabutan oleh Wajib Pajak
tersebut;
4. diajukan permohonan pengurangan atau
penghapusan sanksi administratif atau
permohonan pengurangan denda administratif
Pajak Bumi dan Bangunan sebagaimana
dimaksud dalam Pasal 21 huruf a, tetapi tidak
dipertimbangkan;
5. tidak diajukan permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak
benar sebagaimana dimaksud dala m Pasal 21
huruf b;
6. diajukan permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak
benar sebagaimana dimaksud dalam Pasal 21
huruf b, tetapi dicabut dan Direktur Jenderal
Pajak telah menyetujui permohonan pencabutan
oleh Wajib Pajak tersebut; atau
7. diajukan permohonan pengurangan atau
pembatalan Surat Ketetapan Pajak yang tidak
benar sebagaimana dimaksud dalam Pasal 21
huruf b, tetapi tidak dipertimbangkan; atau
b. Surat Ketetapan Pajak Pajak Bumi dan Bangunan:
1. tidak diajukan permohonan pengu rangan Pajak
Bumi dan Bangunan sebagaimana dimaksud
dalam Pasal 19 Undang-Undang Pajak Bumi dan
Bangunan;
Teks pendamping untuk pencarian
- 53 -


2. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dicabut dan Direktur Jenderal
Pajak telah menyetujui permohonan pencabutan
oleh Wajib Pajak tersebut; atau
3. diajukan permohonan pengurangan Pajak Bumi
dan Bangunan sebagaimana dimaksud dalam
Pasal 19 Undang -Undang Pajak Bumi dan
Bangunan tetapi dikembalikan dan diangga p
bukan sebagai permohonan.
(3) Permohonan pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari
hasil pemeriksaan sebagaimana dimaksud dalam Pasal 21
huruf d tidak dapat diajukan dalam hal Surat Ketetapan
Pajak atau Surat Ke tetapan Pajak Pajak Bumi dan
Bangunan tersebut:
a. diajukan keberatan, tetapi tidak dipertimbangkan;
atau
b. diajukan keberatan, tetapi dicabut dan Direktur
Jenderal Pajak telah menyetujui permohonan
pencabutan oleh Wajib Pajak tersebut.
(4) Permohonan pembatalan Su rat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari
hasil pemeriksaan sebagaimana dimaksud dalam Pasal 21
huruf d harus memenuhi persyaratan sebagai berikut:
a. permohonan harus diajukan secara tertulis dalam
bahasa Indonesia dengan me ngemukakan tidak
disampaikannya surat pemberitahuan hasil
pemeriksaan dan/atau tidak dilaksanakannya
pembahasan akhir hasil pemeriksaan dengan disertai
alasan;
b. 1 (satu) permohonan untuk 1 (satu) Surat Ketetapan
Pajak atau Surat Ketetapan Pajak Pajak Bumi d an
Bangunan; dan
c. surat permohonan ditandatangani oleh Wajib Pajak,
Wakil, atau Kuasa.
(5) Permohonan pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari
hasil pemeriksaan sebagaimana dimaksud pada ayat (1)
diajukan oleh Wajib Pajak paling banyak 1 (satu) kali.
(6) Surat permohonan sebagaimana dimaksud pada ayat (4)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Bagian Kedua Belas
Penyelesaian Pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan
dari Hasil Pemeriksaan Berdasarkan Permohonan

Pasal 45
(1) Terhadap permohonan pembatalan Surat Ketetapan Pajak
atau Surat Ketetapan Pajak Pajak Bumi dan  Bangunan
dari hasil pemeriksaan sebagaimana dimaksud dalam
Teks pendamping untuk pencarian
- 54 -


Pasal 21 huruf d, Direktur Jenderal Pajak melakukan
penelitian pemenuhan persyaratan sebagaimana
dimaksud dalam Pasal 44 ayat (2) sampai dengan ayat (4).
(2) Berdasarkan hasil penelitian sebagaimana dimaksud pada
ayat (1), permohonan yang tidak memenuhi persyaratan
tidak dipertimbangkan dan tidak diterbitkan surat
keputusan.
(3) Direktur Jenderal Pajak menyampaikan surat
pengembalian kepada Wajib Pajak atas permohonan yang
tidak dipertimbangkan sebagaimana  dimaksud pada
ayat (2) dalam jangka waktu paling lama 1 (satu) bulan
sejak tanggal diterima permohonan.
(4) Dalam hal permohon an pembatalan Surat Ketetapan
Pajak atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari hasil pemeriksaan tidak dipertimbangkan
sebagaimana dimaksud pada ayat (2) karena tidak
memenuhi persyaratan sebagaimana dimaksud dalam
Pasal 44 ayat (2) dan ayat (4), Wajib Pajak dianggap belum
mengajukan permohonan sehingga Wajib Pajak masih
dapat mengajukan permohonan sebagaimana dimaksud
dalam Pasal 21 huruf d.
(5) Surat pengembalian sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 46
(1) Terhadap permohonan pembatalan Surat Ketetapan Pajak
atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
dari hasil pemeriksaan yang memenuhi persyaratan
sebagaimana dimaksud dalam Pasal 44 ayat (2) sampai
dengan ayat (4), Direktur Jenderal Pajak menindaklanjuti
permohonan d engan melakukan penelitian permohonan
Wajib Pajak.
(2) Penelitian sebagaimana dimaksud pada ayat (1) dilakukan
berdasarkan dokumen, data, informasi, dan/atau
keterangan yang tersedia.
(3) Dalam hal Wajib Pajak menyampaikan dokumen, data,
informasi, dan/atau ketera ngan dalam permohonannya,
penelitian sebagaimana dimaksud pada ayat (1) dapat
mempertimbangkan dokumen, data, info rmasi, dan/atau
keterangan.
(4) Dalam hal diperlukan, Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi, dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan; dan/atau
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak me lalui surat
panggilan, kemudian dituangkan dalam berita acara.
(5) Wajib Pajak harus memenuhi permintaan se bagaimana
dimaksud pada ayat (4) huruf a paling lama 15 (lima belas)
hari kerja sejak tanggal surat permintaan dikirim.
Teks pendamping untuk pencarian
- 55 -


(6) Wajib Pajak harus memenuhi permin taan sebagaimana
dimaksud pada ayat (4) huruf b paling lama 5 (lima) hari
kerja sejak tanggal surat permintaan dikirim.
(7) Dalam hal Wajib Pajak tidak memiliki sebagian atau
seluruh dokumen, data, informasi, dan/atau keterangan
sebagaimana dimaksud pada ayat (4) huruf a atau
huruf b, Wajib Pajak menyatakan dalam surat pernyataan.
(8) Dalam hal Wajib Pajak tidak me menuhi sebagian atau
seluruh permintaan sebagaimana dimaksud pada ayat (4)
huruf a atau huruf b, permohonan pembatalan Surat
Ketetapan Pajak atau Surat K etetapan Pajak Pajak Bumi
dan Bangunan hasil pemeriksaan sebagaimana dimaksud
pada ayat (1), tetap dipr oses sesuai dengan dokumen,
data, informasi, dan/atau keterangan yang tersedia.
(9) Apabila pada saat Direktur Jenderal Pajak meneliti
permohonan Wajib Pajak  dapat dibuktikan bahwa Wajib
Pajak telah diundang untuk melakukan pembahasan
akhir hasil pemeriksaan t etapi Wajib Pajak tidak hadir,
pembahasan akhir hasil pemeriksaan dianggap telah
dilakukan.
(10) Dokumen berupa:
a. surat permintaan sebagaimana dimaksud pada
ayat (4) huruf a;
b. surat permintaan sebagaimana dimaksud pada
ayat (4) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (4)
huruf c; dan
d. berita acara sebagaimana dimaksud pada ayat (4)
huruf c,
disusun dengan menggunakan contoh format
sebagaimana terca ntum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 47
(1) Direktur Jenderal Pajak dalam jangka waktu paling lama
6 (enam) bulan sejak tanggal permohonan diterima, harus
menerbitkan Surat Keputusan Pembatalan Ketetapan
Pajak berdasarkan hasil penelitian sebagaimana
dimaksud dalam Pasal 46 ayat (1).
(2) Surat keputusan sebagaimana dimaksud pada ayat (1)
dapat berupa:
a. mengabulkan; atau
b. menolak,
permohonan Wajib Pajak.
(3) Apabila jangka waktu sebagaimana dimaksud pada
ayat (1) terlampaui dan Direktur Jenderal Pajak:
a. tidak menerbitkan surat keputusan sebagaimana
dimaksud pada ayat (2); atau
b. tidak menyampaikan surat pengembalian
sebagaimana dimaksud dalam Pasal 45 ayat (3),
permohonan dianggap dikabulkan dan Direktur Jen deral
Pajak harus menerbitkan surat keputusan sesuai dengan
permohonan Wajib Pajak dalam jangka waktu paling lama
1 (satu) bulan sejak jangka waktu sebagaimana dimaksud
pada ayat (1) berakhir.
Teks pendamping untuk pencarian
- 56 -


(4) Surat keputusan sebagaimana dimaksud pada ayat (2)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C  yang
merupakan bagian t idak terpisahkan dari Peraturan
Menteri ini.

Pasal 48
(1) Dalam hal Direktur Jenderal Pajak menerbitkan Surat
Keputusan Pembatalan Ketetapan Pajak yang
mengabulkan permohonan Wajib Pajak sebagaimana
dimaksud dalam Pasal 47 ayat (2) huruf a, proses
pemeriksaan dilanjutkan dengan melaksanakan prosedur
yang belum dilaksanakan, berupa:
a. penyampaian surat pemberitahuan hasil
pemeriksaan; dan/atau
b. pembahasan akhir hasil pemeriksaan.
(2) Pemeriksaan yang dilanjutkan sebagaimana dimaksud
pada ayat (1) ditindaklanjuti sesuai dengan ketentuan
peraturan perundang -undangan di bidang perpajakan
yang mengatur mengenai tata cara pemeriksaan.

Bagian Ketiga Belas
Pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan
dari Hasil Pemeriksaan secara Jabatan

Pasal 49
Direktur Jenderal Pajak dapat melakukan Pembatalan Surat
Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari hasil pemeriksaan secara jabatan berdasarkan
dokumen, data, informasi, dan/atau keterangan yang tersedia.

Pasal 50
(1) Dalam melakukan pembatalan Surat Ketetapan Pajak atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari
hasil pemeriksaan secara jabatan sebagaimana dimaksud
dalam Pasal 49, Direktur Jenderal Pajak melakukan
penelitian.
(2) Dalam melakukan penelitian sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat:
a. meminta dokumen, data, informasi,  dan/atau
keterangan kepada Wajib Pajak dengan
menyampaikan surat permintaan;
b. meminta dokumen, data, informasi, dan/atau
keterangan tambahan kepada Wajib Pajak dengan
menyampaikan surat permintaan; dan/atau
c. melakukan pembahasan atas hal yang diperlukan
dengan memanggil Wajib Pajak melalui surat
panggilan, kemudian dituangkan dalam berita acara.
(3) Atas pembatalan Surat Ketetapan Pajak atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil
pemeriksaan secara jabatan sebagaimana dimaksud
dalam Pasal 49, Direktur Jenderal Pajak menerbitkan
Surat Keputusan Pembatalan Ketetapan Pajak.
(4) Dokumen berupa:
Teks pendamping untuk pencarian
- 57 -


a. surat permintaan s ebagaimana dimaksud pada
ayat (2) huruf a;
b. surat permintaan sebagaimana dimaksud pada
ayat (2) huruf b;
c. surat panggilan sebagaimana dimaksud pada ayat (2)
huruf c;
d. berita acara sebagaimana dimaksud pada aya t (2)
huruf c; dan
e. surat keputusan sebagaimana dim aksud pada
ayat (3),
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 51
(1) Dalam hal diminta ole h Wajib Pajak, Direktur Jenderal
Pajak wajib menya mpaikan surat keterangan mengenai
hal yang menjadi dasar untuk menolak atau mengabulkan
sebagian permohonan Wajib Pajak sebagaimana dimaksud
dalam Pasal 29 ayat (2), Pasal 35 ayat (2) dan ayat (3),
Pasal 41 ayat (2) dan ayat (3), dan Pasal 47 ayat (2).
(2) Direktur Jenderal Pajak menyampaikan surat keterangan
sebagaimana dimaksud pada ayat (1) dalam jangka waktu
paling lama 1 (satu) bulan sejak tanggal diterima
permohonan.

Bagian Keempat belas
Tindak Lanjut Putusan Gugatan yang Mengabulkan Gugatan
Wajib Pajak atas Surat Pengembalian Permohonan
Pengurangan, Penghapusan, atau Pembatalan
yang Tidak Dipertimbangkan

Pasal 52
Dalam hal Direktur Jenderal Pajak menerima putusan gugatan
terhadap surat pengembalian kepad a Wajib Pajak atas
permohonan yang tidak dipertimbangkan sebagaimana
dimaksud dalam Pasal 26 ayat (3), Pasal 33 ayat (3), Pasal 39
ayat (3), dan Pasal 45 ayat (3), Wajib Pajak menyampaikan
kembali permohonan sebagaimana dimaksud dalam Pasal 23
ayat (1), Pa sal 32 ayat (1), Pasal 38 ayat (1),  dan Pasal 44
ayat  (1).

BAB V
TATA CARA  PENYAMPAIAN, PENCABUTAN, DAN
PENGAJUAN SURAT, DOKUMEN DAN
SALURAN YANG DIGUNAKAN

Bagian Kesatu
Tata Cara Penyampaian Permohonan atau Pengajuan

Pasal 53
(1) Penyampaian permohonan pembetulan, pengurangan,
penghapusan, pembatalan, dan pengajuan  keberatan,
dilaksanakan secara elektronik melalui Portal Wajib Pajak.
Teks pendamping untuk pencarian
- 58 -


(2) Dalam hal Wajib Pajak tidak dapat menyampaikan
permohonan dan pengajuan sebagaimana dimaksud pada
ayat (1), Wajib Pajak da pat menyampaikan permohonan
pembetulan, pengurangan, penghapusan, pembatalan,
dan pengajuan keberatan:
a. secara langsung; atau
b. melalui pos, perusahaan jasa ekspedisi, atau jasa
kurir.
(3) Tata cara penyampaian permohonan atau pengajuan
sebagaimana dimaksud pada ayat (1) dilaksanakan sesuai
dengan ketentuan peraturan perundang -undangan yang
mengatur mengenai ketentuan perpajakan dalam rangka
pelaksanaan sistem inti administrasi perpajakan.

Pasal 54
(1) Permohonan atau pengajuan sebagaimana dimaksud
dalam Pasal 53 aya t (2) harus disampaikan ke  Kantor
Pelayanan Pajak tempat Wajib Pajak terdaftar.
(2) Dalam hal permohonan atau pengajuan sebagaimana
dimaksud dalam Pasal 53 ayat (2) huruf a tidak
disampaikan ke Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar, permohonan at au pengajuan tersebut
dikembalikan secara langsung kepada Wajib Pajak disertai
dengan penjelasan secara langsung mengenai tempat
seharusnya Wajib Pajak menyampaikan permohonan atau
pengajuan dan tidak diberikan tanda bukti penerimaan.
(3) Dalam hal permohonan atau pengajuan sebagaimana
dimaksud dalam Pasal 53 ayat (2) huruf b tidak
disampaikan ke Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar, permohonan atau pengajuan tersebut
dikembalikan kepada Wajib Pajak disertai dengan
pemberitahuan secara tertulis m engenai tempat
seharusnya Wajib Pajak menyampaikan permohonan atau
pengajuan.
(4) Pemberitahuan sebagaimana dimaksud pada ayat (3)
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf D yang
merupakan bagian tidak terpisahkan dar i Peraturan
Menteri ini.

Bagian Kedua
Tata Cara Pencabutan Permohonan atau Pengajuan

Pasal 55
(1) Wajib Pajak dapat menyampaikan permohonan
pencabutan kepada Direktur Jenderal Pajak atas:
a. permohonan pembetulan;
b. pengajuan keberatan;
c. permohonan pengurangan atau penghapusan sanksi
administratif, termasuk pengurangan denda
administratif Pajak Bumi dan Bangunan;
d. permohonan pengurangan atau pembatalan Surat
Ketetapan Pajak yang tidak benar, termasuk
pengurangan atau pembatalan Surat Pemberitahuan
Pajak Terutang dan  Surat Ketetapan  Pajak Pajak
Bumi dan Bangunan yang tidak benar;
Teks pendamping untuk pencarian
- 59 -


e. permohonan pengurangan atau pembatalan Surat
Tagihan Pajak yang tidak benar, termasuk
membatalkan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar; atau
f. permohonan pembatalan Sura t Ketetapan Paja k
termasuk Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari hasil pemeriksaan yang dilaksanakan
tanpa:
1. penyampaian surat pemberitahuan hasil
pemeriksaan; dan/atau
2. pembahasan akhir hasil pemeriksaan dengan
Wajib Pajak.
(2) Permohonan pencabuta n sebagaimana di maksud pada
ayat (1) huruf a, huruf c, huruf d, huruf e, dan huruf f
harus disampaikan sebelum diterbitkan surat keputusan
atas permohonan.
(3) Permohonan pencabutan sebagaimana dimaksud pada
ayat (1) huruf b harus disampaikan sebelum tanggal Surat
Pemberitahuan Untuk Hadir diterima oleh Wajib Pajak.
(4) Ketentuan mengenai penyampaian permohonan
pembetulan, pengurangan, penghapusan, pembatalan,
dan pengajuan keberatan sebagaimana dimaksud dalam
Pasal 53 dan Pasal 54 berlaku secara mutatis mutandis
terhadap penyampaian permohonan pencabutan
sebagaimana dimaksud pada ayat (1).

Pasal 56
(1) Permohonan pencabutan sebagaimana dimaksud dalam
Pasal 55 ayat (1) harus memenuhi persyaratan sebagai
berikut:
a. diajukan secara tertulis dalam bahasa Indonesia
dengan disertai alasan pencabutan;
b. 1 (satu) permohonan pencabutan untuk 1 (satu)
permohonan pembetulan, pengurangan,
penghapusan, pembatalan,  atau pengajuan
keberatan; dan
c. surat permohonan pencabutan ditandatangani oleh
Wajib Pajak, Wakil, atau Kuasa.
(2) Dalam hal surat permohonan pencabutan tidak memenuhi
persyaratan sebagaimana dimaksud pada ayat (1), surat
permohonan pencabutan tidak dipertimbangkan dan
Direktur Jenderal Pajak memberitahukan kepada Wajib
Pajak melalui:
a. surat pengembalian untuk pencabutan permohonan
pembetulan, pengurangan, penghapusan, dan
pembatalan; atau
b. surat pemberitahuan untuk pencabutan  pengajuan
keberatan.
(3) Direktur Jenderal Pajak memberikan surat persetujuan
atau surat penolakan atas permohonan pencabutan yang
telah memenuhi persyaratan sebagaimana dimaksud pada
ayat (1) dalam jangka waktu paling lama 10 (sepuluh) hari
kerja sejak tanggal permohonan pencabutan diterima.
(4) Dokumen berupa:
a. surat permohonan pencabutan sebagaimana
dimaksud pada ayat (1);
Teks pendamping untuk pencarian
- 60 -


b. surat pengembalian dimaksud pada ayat (2) huruf a;
c. surat pemberitahuan untuk pencabutan pengajuan
sebagaimana dimaksud pada ayat (2) huruf b;
d. surat persetujuan sebagaimana dimaksud pada
ayat (3); dan
e. surat penolakan sebagaimana dimaksud pada
ayat (3),
disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf D yang
merupakan bagian tidak terpisahkan dari Peraturan
Menteri ini.

Pasal 57
(1) Terhadap permohonan pencabutan atas pengajuan
keberatan yang telah diterbitkan surat persetujuan
sebagaimana dimaksud dalam Pasal 56  ayat (3 ) berlaku
ketentuan sebagai berikut:
a. Wajib Pajak tidak dapat mengajukan kembali
keberatan atas:
1. Surat Ketetapan Pajak;
2. pemotongan atau pemungutan oleh pihak ketiga
berdasarkan ketentuan peraturan perundang -
undangan perpajakan;
3. Surat Pemberitahuan Pajak Terutang; atau
4. Surat Ketetapan Pajak Pajak Bumi dan
Bangunan;
yang sama dengan pengajuan keberatan yang telah
dicabut;
b. Wajib Pajak tidak dapat mengajukan permohonan
pengurangan atau pembatalan Surat Ketetapan Pajak
yang tidak benar, termasuk penguran gan atau
pembatalan Surat Pemberitahuan Pajak Terutang
dan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang tidak benar; dan
c. Wajib Pajak tetap dapat mengajukan permohonan
pengurangan atau penghapusan sanksi administratif,
termasuk pengurangan denda admin istratif Pajak
Bumi dan Bangunan.
(2) Dikecualikan dari ketentuan sebagaimana dimaksud pada
ayat (1), pengajuan keberatan masih dapat diajukan
kembali sepanjang dalam penyelesaian proses keberatan
belum terdapat interaksi Direktorat Jenderal Pajak dengan
Wajib Pajak d an belum melewati jangka waktu 3 bulan
sebagaimana dimaksud dalam Pasal 10 ayat (2) huruf e.
(3) Interaksi Direktorat Jenderal Pajak dengan Wajib Pajak
sebagaimana dimaksud pada ayat (2) berupa:
a. peminjaman atau permintaan buku, catatan, data,
dan/atau informas i sebagaimana dimaksud dalam
Pasal 14 ayat (2) huruf a;
b. permintaan keterangan sebagaimana dimaksud
dalam Pasal 14 ayat (2) huruf b;
c. pembahasan dan klarifikasi sebagaimana dimaksud
dalam Pasal 14 ayat (2) huruf d;
d. pemeriksaan untuk tujuan lain dalam rangka
keberatan sebagaimana dimaksud dalam Pasal 14
ayat (2) huruf e;
Teks pendamping untuk pencarian
- 61 -


e. penilaian sebagaimana dimaksud dalam Pasal 14
ayat (2) huruf f; atau
f. peninjauan sebagaimana dimaksud dalam Pasal 14
ayat (2) huruf g.

Pasal 58
Terhadap permohonan pencabutan atas  permohonan
pengurangan, penghapusan, atau pembatalan sebagaimana
dimaksud dalam Pasal 21 yang telah diterbitkan surat
persetujuan sebagaimana dimaksud dalam Pasal 56 ayat  (3),
Wajib Pajak tidak dapat mengajukan kembali permohonan yang
sama dengan jenis permohonan yang telah dicabut.

Pasal 59
Dalam hal Wajib Pajak menyampaikan permohonan
pencabutan atas pengajuan keberatan dan Direktur Jenderal
Pajak menyetujui permohonan pencabutan tersebut, pajak
yang masih harus dibayar dalam:
a. Surat Ketetapan Pajak Kurang Bayar; atau
b. Surat Ketetapan Pajak Kurang Bayar Tambahan,
yang tidak disetujui dalam pembahasan akhir hasil
pemeriksaan sebagaimana dimaksud dalam Pasal 10 ayat (3),
menjadi utang pajak sejak tanggal penerbitan Surat Ketetapan
Pajak.

BAB VI
PENERBITAN DAN PENYAMPAIAN
DOKUMEN DAN SURAT KEPUTUSAN

Pasal 60
(1) Direktur Jenderal Pajak menerbitkan dan menyampaikan
dokumen dan surat keputusan kepada Wajib Pajak dalam
rangka penyelesaian:
a. pembetulan sebagaimana dimaksud dalam Pasal 2
ayat (1);
b. keberatan sebagaimana dimaksud  dalam Pasal 9
ayat (1);
c. pengurangan atau penghapusan sanksi administratif,
termasuk pengurangan atau penghapusan denda
administratif Pajak Bumi dan Bangunan
sebagaimana dimaksud dalam Pasal 21 huruf a;
d. pengurangan atau pembatalan Surat Ketetapan Pajak
yang tidak benar, termasuk pengurangan atau
pembatalan Surat Pemberitahuan Pajak Terutang
dan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud
dalam Pasal 21 huruf b;
e. pengurangan atau pembatalan  Surat Tagihan Pajak
yang tida k benar, termasuk pembatalan Surat
Tagihan Pajak Pajak Bumi dan Bangunan yang tidak
benar sebagaimana dimaksud dalam Pasal 21
huruf c; dan
f. pembatalan Surat Ketetapan Pajak, termasuk
pembatalan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari hasil pemeri ksaan sebagaimana
dimaksud dalam Pasal 21 huruf d.
Teks pendamping untuk pencarian
- 62 -


(2) Penyampaian dokumen dan surat keputusan sebagaimana
dimaksud pada ayat (1) dapat dilakukan:
a. secara elektronik melalui Akun Wajib Pajak;
b. secara langsung; atau
c. melalui pos, peru sahaan jasa ekspedisi, atau ja sa
kurir dengan bukti pengiriman surat.
(3) Tata cara penerbitan dan penyampaian surat dan
dokumen sebagaimana dimaksud pada ayat (1) sesuai
dengan ketentuan yang  mengatur mengenai ketentuan
perpajakan dalam rangka pelaksanaan sis tem inti
administrasi perpajakan.

BAB VII
PELIMPAHAN KEWENANGAN

Pasal 61
Direktur Jenderal Pajak melimpahkan kewenangan dalam
bentuk delegasi kepada pejabat di lingkungan Direktorat
Jenderal Pajak untuk:
a. melakukan penelitian, menerbitkan dokumen dalam
rangka penelitian, memberikan jawaban atas permohonan
pencabutan atau penyesuaian, menerbitkan keputusan,
dan/atau menerbitkan keterangan berdasarkan
permintaan Wajib Pajak atas:
1. permohonan pembetulan sebagaimana dimaksud
dalam Pasal 2 ayat (1);
2. pengajuan keberatan sebagaimana dimaksud d alam
Pasal 9 ayat (1);
3. permohonan pengurangan atau penghapusan sanksi
administratif, termasuk pengurangan denda
administratif Pajak Bumi dan Bangunan
sebagaimana dimaksud dalam Pasal 21 huruf a;
4. permohonan penguran gan atau pembatalan Surat
Ketetapan Pajak yang tidak benar, termasuk
pengurangan atau pembatalan Surat Pemberitahuan
Pajak Terutang dan Surat Ketetapan Pajak Pajak
Bumi dan Bangunan yang tidak benar sebagaimana
dimaksud dalam Pasal 21 huruf b;
5. permohonan p engurangan atau pembatalan Surat
Tagihan P ajak yang tidak benar, termasuk
pembatalan Surat Tagihan Pajak Pajak Bumi dan
Bangunan yang tidak benar sebagaimana dimaksud
dalam Pasal 21 huruf c;
6. permohonan pembatalan Surat Ketetapan Pajak,
termasuk pembatalan  Surat Ketetapan Pajak Pajak
Bumi dan Bang unan dari hasil pemeriksaan
sebagaimana dimaksud dalam Pasal 21 huruf d; dan
7. hal yang menjadi dasar:
a) untuk menolak permohonan Wajib Pajak
sebagaimana dimaksud dalam Pasal 6 ayat (4);
b) pengenaan pajak, penghitungan r ugi,
pemotongan atau pemungutan pajak
sebagaimana dimaksud dalam Pasal 12 ayat (1);
c) Surat Keputusan Keberatan sebagaimana
dimaksud dalam Pasal 18 ayat (5); atau
Teks pendamping untuk pencarian
- 63 -


d) untuk menolak atau mengabulkan sebagian
permohonan Wajib Pajak sebagaimana
dimaksud dalam Pasal 51 ayat (1); dan
b. melakukan penelitian, me nerbitkan dokumen dalam
rangka penelitian, dan menerbitkan keputusan  secara
jabatan atas:
1. pembetulan sebagaimana dimaksud dalam Pasal 2
ayat (1);
2. pengurangan atau penghapusan sanksi administratif,
termasuk penguran gan denda administratif Pajak
Bumi dan Ban gunan sebagaimana dimaksud dalam
Pasal 21 huruf a;
3. pengurangan atau pembatalan Surat Ketetapan Pajak
yang tidak benar, termasuk pengurangan atau
pembatalan Surat Pemberitahuan Pajak Terutang
dan Surat Ketetapan Paj ak Pajak Bumi dan
Bangunan yang tidak bena r sebagaimana dimaksud
dalam Pasal 21 huruf b;
4. pengurangan atau pembatalan Surat Tagihan Pajak
yang tidak benar, termasuk membatalkan Surat
Tagihan Pajak Pajak Bumi dan Bangunan yang tidak
benar sebagaimana dimaksu d dalam Pasal 21
huruf c; dan
5. pembatalan S urat Ketetapan Pajak, termasuk
pembatalan Surat Ketetapan Pajak Pajak Bumi dan
Bangunan dari hasil pemeriksaan sebagaimana
dimaksud dalam Pasal 21 huruf d.

BAB VIII
KETENTUAN PERALIHAN

Pasal 62
Pada saat Peraturan Menteri ini mulai berlaku:
a. permohonan pe mbetulan yang telah diterima  sebelum
berlakunya Peraturan Menteri ini dan belum diterbitkan
surat keputusan, proses penyelesaian pembetulan sampai
dengan penerbitan Surat Keputusan Pembetulan
dilakukan berd asarkan Peraturan Menteri Keuangan
Nomor 11/PMK.03/2013 tentang Tata Cara Pembetulan;
b. pengajuan keberatan  yang telah diterima  sebelum
berlakunya Peraturan Menteri ini dan belum diterbitkan
surat keputusan, proses penyelesaian keberatan sampai
dengan penerbitan Surat Keputusan Keberatan dilakukan
berdasarkan ketentuan sebagaimana diatur dalam
Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
sebagaimana telah diubah dengan Peraturan Menteri
Keuangan Nomor 2 02/PMK.03/2015 tentang Perubahan
atas Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
atau Peraturan Menteri Keuangan
Nomor 253/PMK.03/2014 tentang Tata Cara Pengajuan
dan Penyelesaian Keberatan Pajak B umi dan Bangunan
sebagaimana telah diubah dengan P eraturan Menteri
Keuangan Nomor 249/PMK.03/2016 tentang Perubahan
atas Peraturan Menteri Keuangan Nomor
Teks pendamping untuk pencarian
- 64 -


253/PMK.03/2014 tentang Tata Cara Pengajuan dan
Penyelesaian Keberatan Pajak Bumi dan Bangunan;
c. permohonan pengurangan atau penghapusan sanksi
administratif, termasuk pengurangan denda administratif
Pajak Bumi dan Bangunan, permohonan pengurangan
atau pembatalan Surat Ketetapan Pajak yang tidak benar,
termasuk pengurangan atau pembatalan Surat
Pemberitahuan Pajak Terutang dan Surat Ketetapan Pajak
Pajak Bumi dan Bangunan yang tidak benar, permohonan
pengurangan atau pembatalan Surat Tagihan Pajak yang
tidak benar , termasuk Pembatalan Surat Tagihan Pajak
Pajak Bumi dan Bangunan yang tidak benar, dan
permohonan pembatalan Surat Ketetapan Pajak dan Surat
Ketetapan Pajak Pajak Bumi dan Bangunan hasil
pemeriksaan yang telah diterima  sebelum berlakunya
Peraturan Menteri ini dan belum diterbitkan surat
keputusan, proses penyelesaian sampai dengan
penerbitan surat k eputusan dilakukan berdasarkan
Peraturan Menteri K euangan Nomor 8/PMK.03/2013
tentang Tata Cara Pengurangan atau Penghapusan Sanksi
Administrasi dan Pengurangan atau Pembatalan Surat
Ketetapan Pajak atau Surat Tagihan Pajak atau Peraturan
Menteri Keuangan Nomor 81/PMK.03/2017 tentang
Pengurangan Denda Adm inistrasi Pajak Bumi dan
Bangunan dan Pengurangan atau Pembatalan Surat
Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, Surat Tagihan Pajak Pajak
Bumi dan Bangunan, yang Tidak Benar; dan
d. administrasi atas permohonan pembetulan, pengurangan,
penghapusan, pembatalan, dan pengajuan keberatan yang
telah diterima sebelum berlakunya Peraturan Menteri ini
dan belum selesai, dilakukan berdasarkan ketentuan
sebagaimana dimaksud dalam Pasal 61 Peraturan Menteri
ini.

BAB IX
KETENTUAN PENUTUP

Pasal 63
Pada saat Peraturan Menteri ini mulai berlaku:
a. Peraturan Menteri Keuangan Nomor 8/PMK.03/2013
tentang Tata Cara Pengurangan atau Penghapusan Sanksi
Administrasi dan Pengurangan atau Pembatalan Surat
Ketetapan Pajak atau Surat Tagihan Pajak (B erita Negara
Republik Indonesia Tahun 2013 Nomor 11);
b. Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
(Berita Negara Republik Indonesia Tahun 2013 Nomor 12)
sebagaimana telah diubah dengan Peraturan Men teri
Keuangan Nomor 202/PMK.03/2015 tentang Perubahan
atas Peraturan Menteri Keuangan Nomor 9/PMK.03/2013
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
(Berita Negara Republik Indonesia T ahun 2015
Nomor 1704);
Teks pendamping untuk pencarian
- 65 -


c. Peraturan Menteri Keuangan Nomor 11/P MK.03/2013
tentang Tata Cara Pembetulan (Berita Negara Republik
Indonesia Tahun 2013 Nomor 14);
d. Peraturan Menteri Keuangan Nomor 253/PMK.03/2014
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
Pajak Bumi dan Bangunan  (Berita Negara Republik
Indonesia Tahun 2014 Nomor 2008) sebagaimana telah
diubah dengan Peraturan Menteri Keuangan
Nomor 249/PMK.03/2016 tentang Perubahan atas
Peraturan Menteri Keuangan Nomor 253/PMK.03/2014
tentang Tata Cara Pengajuan dan Penyelesaian Keberatan
Pajak Bumi dan Bangunan  (Berita Negara Republik
Indonesia Tahun 2017 Nomor 22); dan
e. Peraturan Menteri Keuangan Nomor 81/PMK.03/2017
tentang Pengurangan Denda Administrasi Pajak Bumi dan
Bangunan dan Pengurangan atau Pem batalan Surat
Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak
Pajak Bumi dan Bangunan, Surat Tagihan Pajak Pajak
Bumi dan Bangunan, yang Tidak Benar (Berita Negara
Republik Indonesia Tahun 2017 Nomor 874),
dicabut dan dinyatakan tidak berlaku.

Pasal 64
Peraturan Menteri ini mulai berlaku pada tanggal 1 Januari
2025.
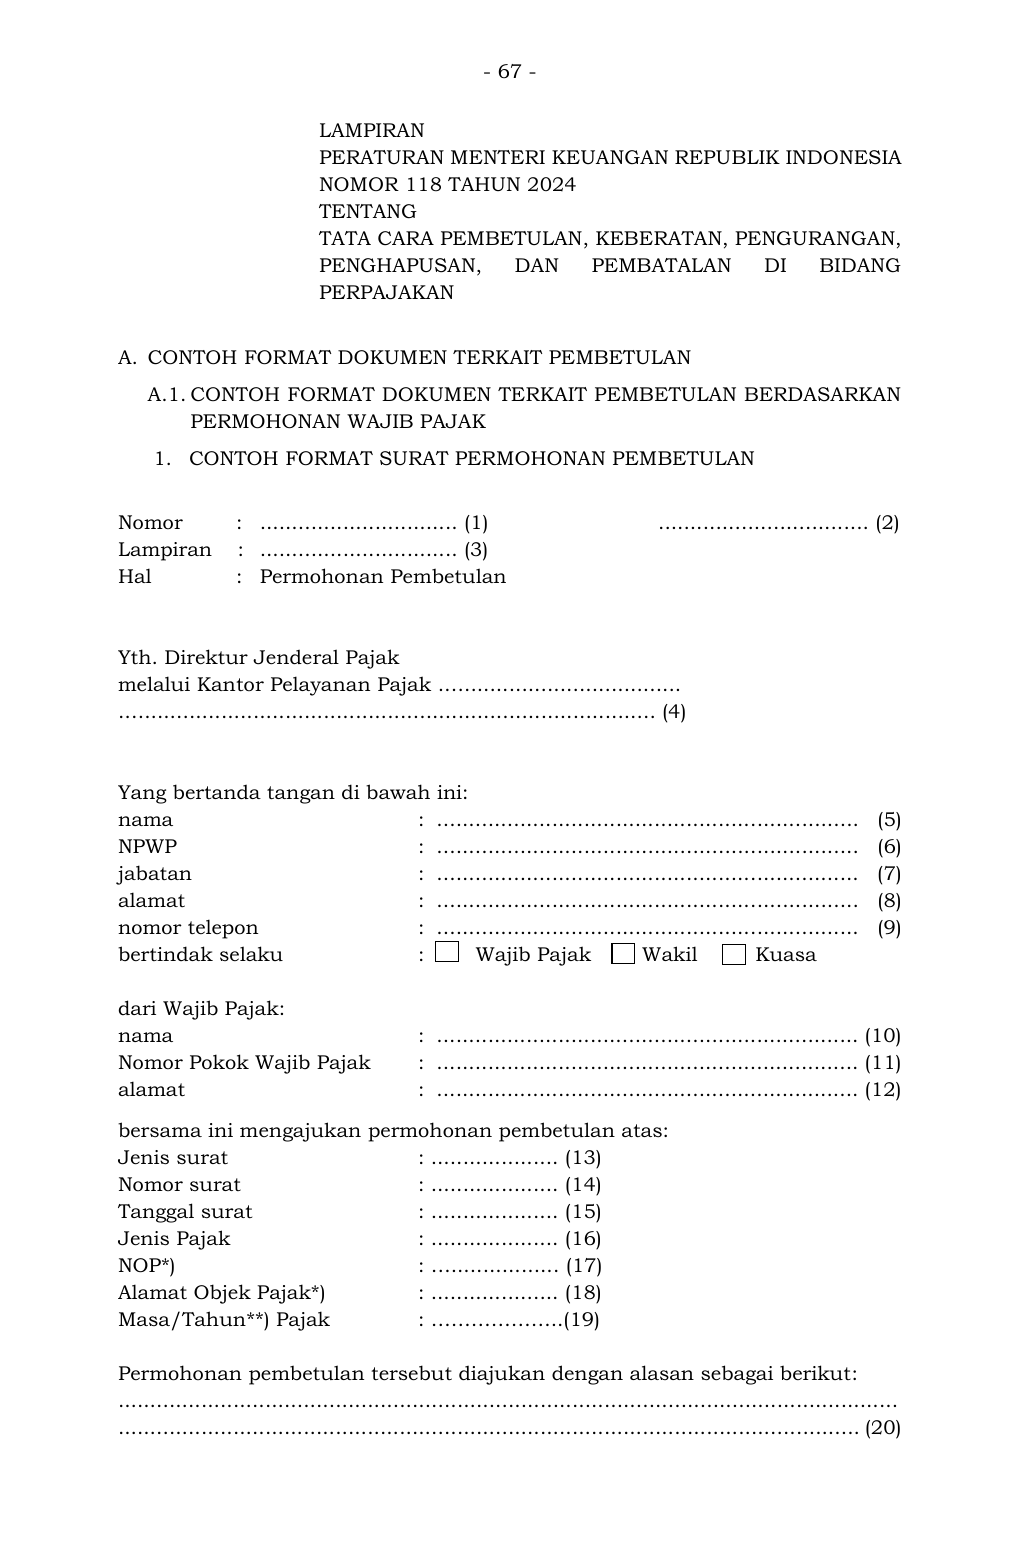
Teks pendamping untuk pencarian
- 67 -


LAMPIRAN
PERATURAN MENTERI KEUANGAN REPUBLIK INDONESIA
NOMOR 118 TAHUN 2024
TENTANG
TATA CARA PEMBETULAN, KEBERATAN, PENGURANGAN,
PENGHAPUSAN, DAN PEMBATALAN DI BIDANG
PERPAJAKAN

A. CONTOH FORMAT DOKUMEN TERKAIT PEMBETULAN
A.1. CONTOH FORMAT DOKUMEN TERKAIT PEMBETULAN BERDASARKAN
PERMOHONAN WAJIB PAJAK
1. CONTOH FORMAT SURAT PERMOHONAN PEMBETULAN

Nomor      :   ............................... (1)   ................................. (2)
Lampiran    :   ............................... (3)
Hal  :   Permohonan Pembetulan


Yth. Direktur Jenderal Pajak
melalui Kantor Pelayanan Pajak .…..................................
.…................................................................................ (4)


Yang bertanda tangan di bawah ini:
nama     :  ..................................................................   (5)
NPWP     :  ..................................................................   (6)
jabatan     :  ..................................................................   (7)
alamat    :  ..................................................................   (8)
nomor telepon    :  ..................................................................   (9)
bertindak selaku    :        Wajib Pajak        Wakil         Kuasa

dari Wajib Pajak:
nama     :  .................................................................. (10)
Nomor Pokok Wajib Pajak :  .................................................................. (11)
alamat    :  .................................................................. (12)

bersama ini mengajukan permohonan pembetulan atas:
Jenis surat    : .................... (13)
Nomor surat   : .................... (14)
Tanggal surat   : .................... (15)
Jenis Pajak     : .................... (16)
NOP*)     : …................. (17)
Alamat Objek Pajak*)  : .................... (18)
Masa/Tahun**) Pajak  : ………………..(19)

Permohonan pembetulan tersebut diajukan dengan alasan sebagai berikut:
..........................................................................................................................
.................................................................................................................... (20)
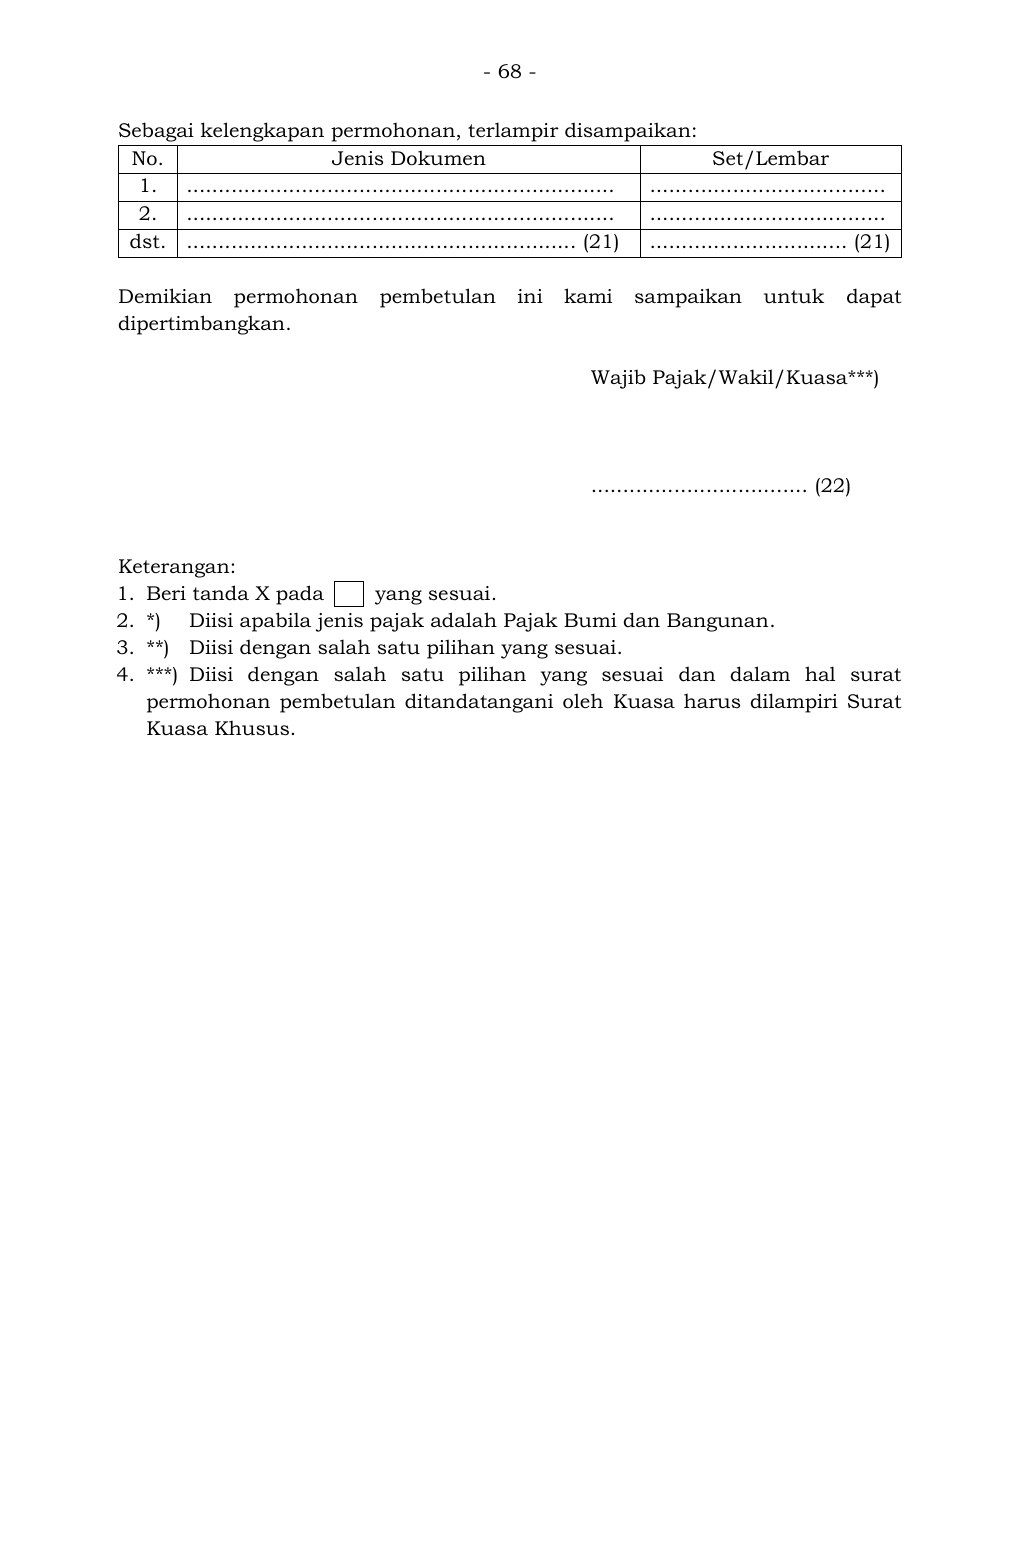
Teks pendamping untuk pencarian
- 68 -


Sebagai kelengkapan permohonan, terlampir disampaikan:
No. Jenis Dokumen Set/Lembar
1. ................................................................... .....................................
2. ...................................................................  .....................................
dst. ............................................................. (21) ............................... (21)

Demikian permohonan pembetulan ini kami sampaikan untuk dapat
dipertimbangkan.

Wajib Pajak/Wakil/Kuasa***)


.................................. (22)


Keterangan:
1. Beri tanda X pada        yang sesuai.
2. *)  Diisi apabila jenis pajak adalah Pajak Bumi dan Bangunan.
3. **) Diisi dengan salah satu pilihan yang sesuai.
4. ***) Diisi dengan salah satu pilihan yang sesuai  dan dalam hal surat
permohonan pembetulan ditandatangani oleh Kuasa harus dilampiri Surat
Kuasa Khusus.
Teks pendamping untuk pencarian
- 69 -


PETUNJUK PENGISIAN
SURAT PERMOHONAN PEMBETULAN

Nomor (1) : Diisi dengan nomor surat permohonan pembetulan sesuai dengan
administrasi Wajib Pajak.
Nomor (2) : Diisi dengan nama tempat dan tanggal surat permohonan
pembetulan ditandatangani.
Nomor (3) : Diisi dengan jumlah lampiran  yang disertakan dalam surat
permohonan pembetulan.
Nomor (4) : Diisi dengan nama dan alamat Kantor Pelayanan Pajak tempat
Wajib Pajak terdaftar.
Nomor (5) : Diisi dengan nama Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat permohonan pembetulan.
Nomor (6) : Diisi dengan Nomor Pokok Wajib Pajak dari Wajib
Pajak/Wakil/Kuasa yang menandatangani surat permohonan
pembetulan.
Nomor (7) : Diisi dengan jabatan Wakil/Kuasa yang menandatangani surat
permohonan pembetulan dan dalam hal permohonan pembetulan
diajukan oleh Wajib Pajak orang pribadi  Nomor (7) tidak perlu
diisi.
Nomor (8) : Diisi dengan alamat Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat permohonan pembetulan.
Nomor (9) : Diisi dengan nomor telepon Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat permohonan pembetulan.
Nomor (10) : Diisi dengan nama Wajib Pajak dalam hal yang menandatangani
surat permohonan pembetulan adalah Wakil atau Kuasa dari
Wajib Pajak.
Nomor (11) : Diisi dengan Nomor Pokok Wajib Pajak dari Wajib Pajak dalam hal
yang menandat angani surat permohonan pembetulan adalah
Wakil atau Kuasa dari Wajib Pajak.
Nomor (12) : Diisi dengan alamat Wajib Pajak dalam hal yang menandatangani
surat permohonan pembetulan adalah Wakil atau Kuasa dari
Wajib Pajak.
Nomor (13) : Diisi dengan jenis ke tetapan atau keputusan yang diajukan
pembetulan.
Nomor (14) : Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (15) : Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (16) : Diisi dengan jenis pajak.
Nomor (17) : Diisi dengan nomor objek pajak.
Nomor (18) : Diisi dengan alamat letak objek pajak.
Nomor (19) : Diisi dengan masa pajak atau tahun pajak.
Nomor (20) : Diisi dengan jelas alasan untuk masing -masing item yang
diajukan permohonan pembetulan.
Nomor (21) : Diisi dengan uraian kelengkapan jenis dokumen.
Nomor (22) : Diisi dengan tanda tangan dan nama pemohon.
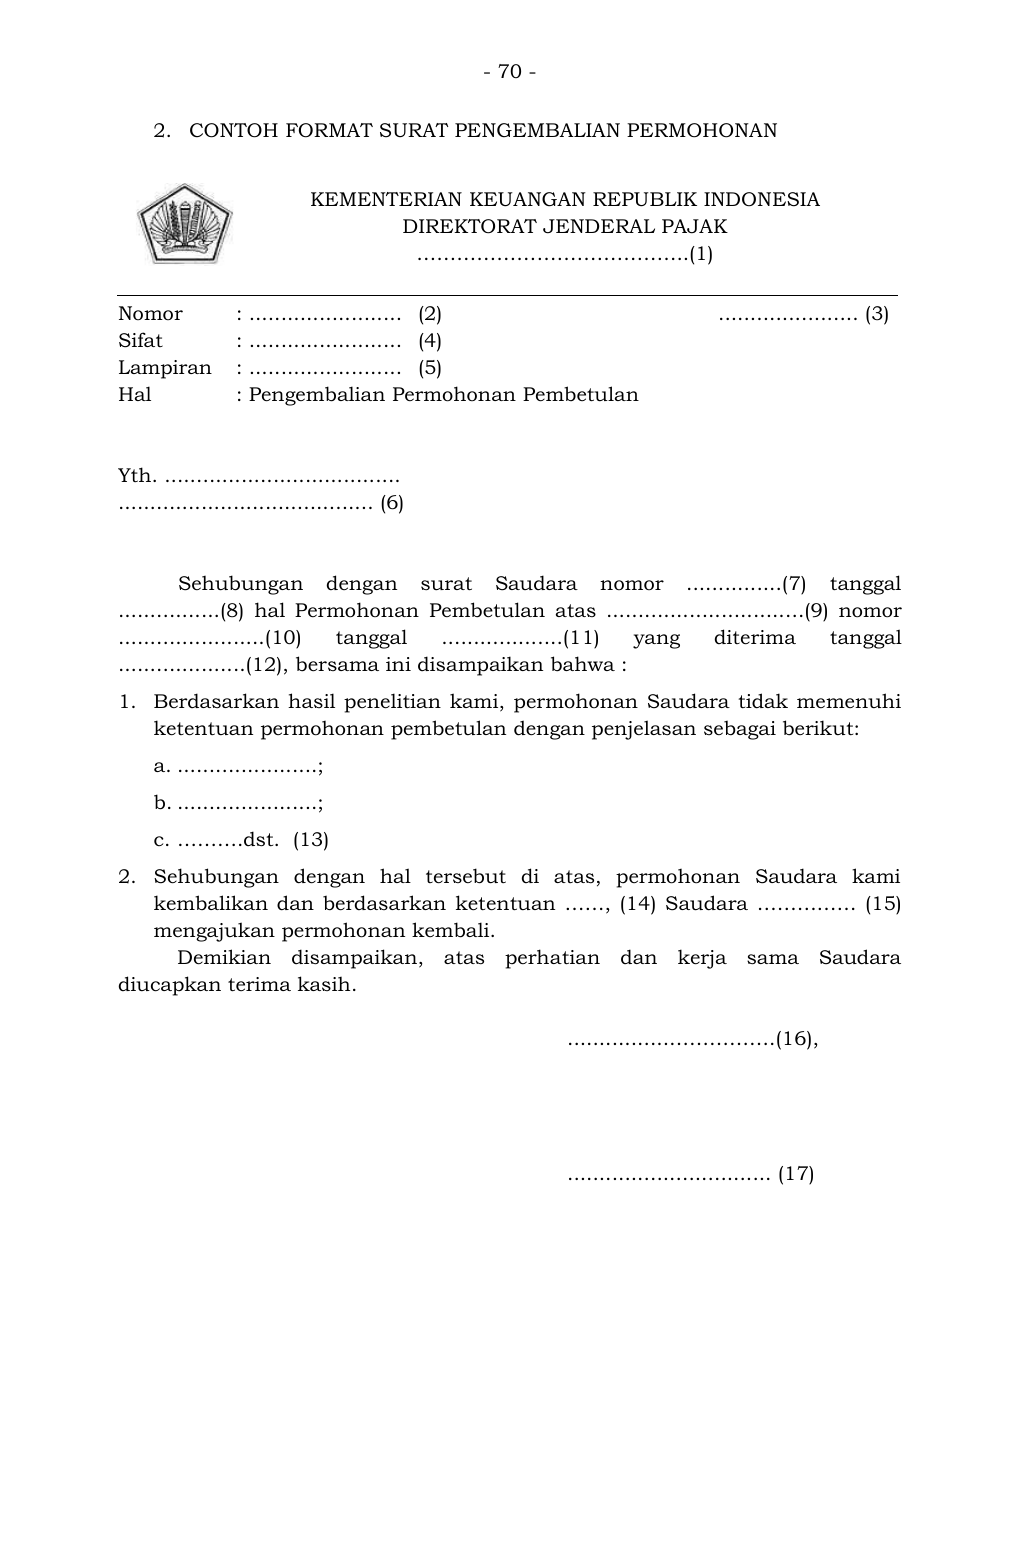
Teks pendamping untuk pencarian
- 70 -


2. CONTOH FORMAT SURAT PENGEMBALIAN PERMOHONAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………..(1)

Nomor  : ........................ (2)     ...................... (3)
Sifat : ........................ (4)
Lampiran : ........................ (5)
Hal  : Pengembalian Permohonan Pembetulan


Yth. .....................................
........................................ (6)


Sehubungan dengan surat Saudara nomor ...............( 7) tanggal
................(8) hal Permohonan Pembetulan atas ...............................( 9) nomor
.......................(10) tanggal ................ ...(11) yang diterima tan ggal
....................(12), bersama ini disampaikan bahwa :
1. Berdasarkan hasil penelitian kami, permohonan Saudara tidak memenuhi
ketentuan permohonan pembetulan dengan penjelasan sebagai berikut:
a. ......................;
b. ......................;
c. ……….dst.  (13)
2. Sehubungan dengan hal tersebut di atas, permohonan Saudara kami
kembalikan dan berdasarkan  ketentuan ……, (1 4) Saudara …………… (15)
mengajukan permohonan kembali.
Demikian disampaikan, atas perha tian dan kerja sama Saudara
diucapkan terima kasih.

................…………….(16),


................................ (17)
Teks pendamping untuk pencarian
- 71 -


PETUNJUK PENGISIAN
SURAT PENGEMBALIAN PERMOHONAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi jumlah lampiran surat.
Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (7) : Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (8) : Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (9) : Diisi dengan jenis pajak dan masa pajak/tahun pajak  Surat
Ketetapan Pajak/Surat Tagihan Pajak/ Surat Pemberitahuan
Pajak Terutang/Surat Ketetapan Pajak Pajak Bumi dan
Bangunan/Surat Tagihan Paja k Pajak Bumi dan
Bangunan/keputusan lain *), seperti Surat Ketetapan Pajak
Kurang Bayar Pajak Pertambahan Nilai Masa Pajak Januari 2025,
Surat Ketetapan Pajak Kurang Bayar Tambahan Pajak
Penghasilan Badan Tahun Pajak 2025, atau Surat Pemberitahuan
Pajak Terutang Tahun Pajak 2025.
Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak, Surat Tagihan Pajak,
atau surat keputusan lain.
Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak, Surat Tagihan Pajak,
atau surat keputusan lain.
Nomor (12) : Diisi dengan tanggal diterima surat permohonan Wajib Pajak.
Nomor (13) : Diisi dengan penjelasan singkat ketentuan yang tidak terpenuhi.
Nomor (14) : Diisi dengan ketentuan pasal dalam Peraturan Menteri ini dalam
hal permohonan dikembalikan Waj ib Pajak masih dapat
mengajukan permohonan.
Nomor (15) : Diisi dengan pilihan masih dapat/tidak dapat*).
Nomor (16) :  Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
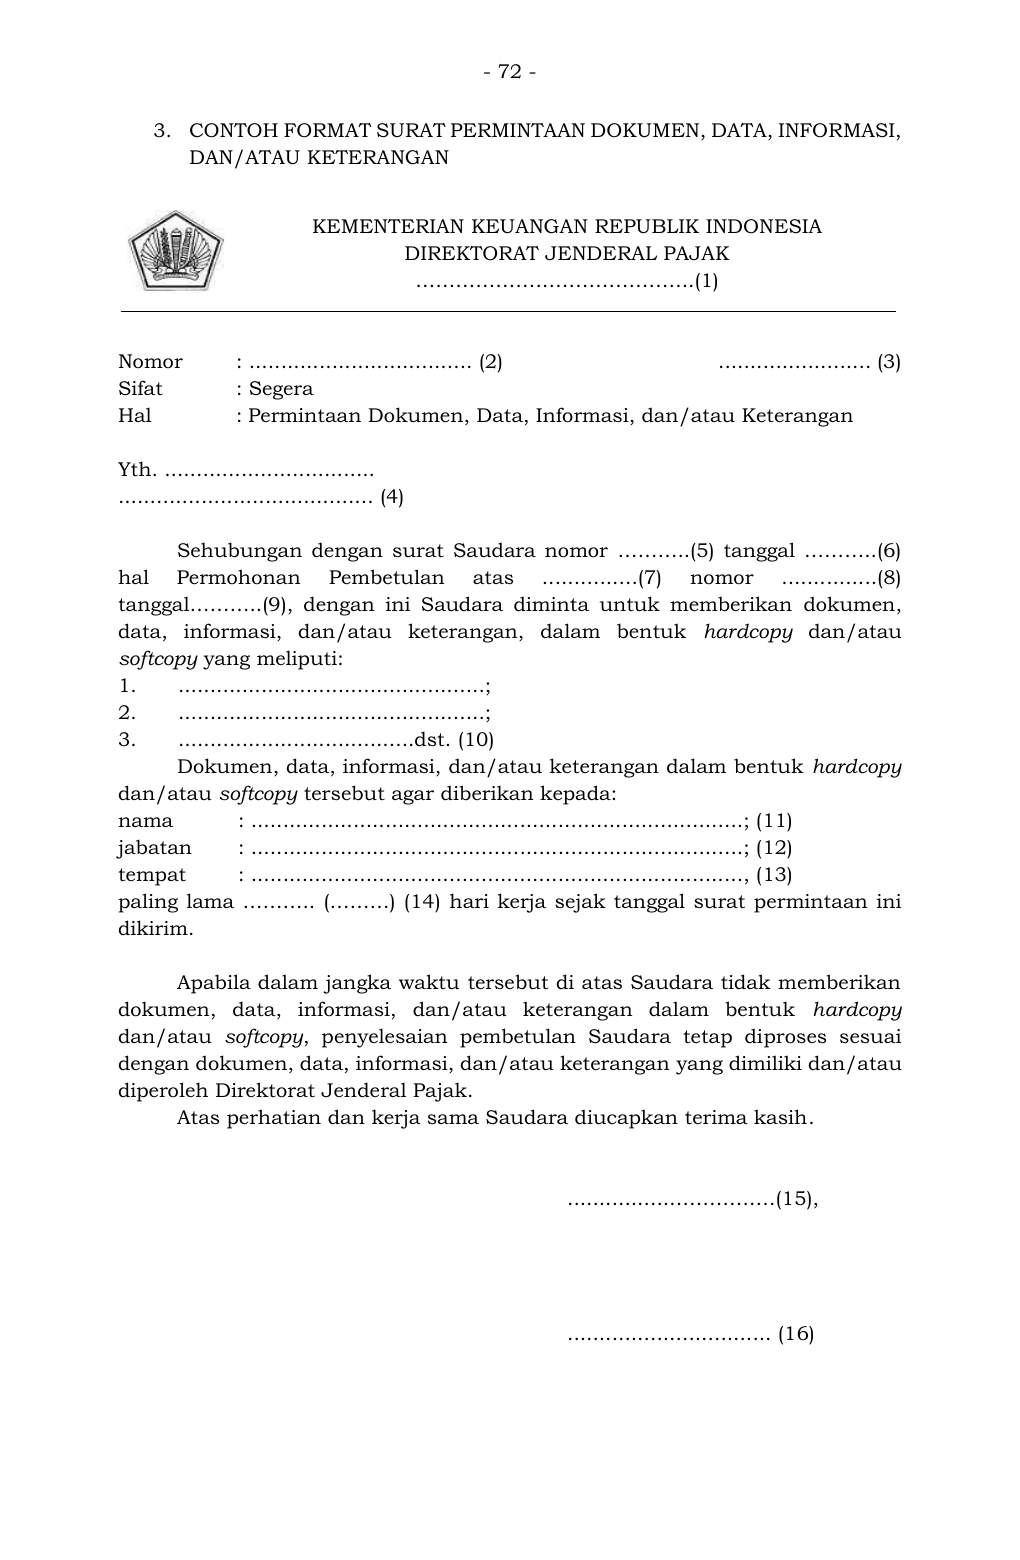
Teks pendamping untuk pencarian
- 72 -


3. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI,
DAN/ATAU KETERANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………….…………………..(1)


Nomor  : ................................... (2)     ........................ (3)
Sifat  : Segera
Hal  : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan

Yth. .................................
........................................ (4)

Sehubungan dengan surat Saudara nomor  ………..(5) tanggal ………..(6)
hal Permohonan Pembetulan atas ...............(7) nomor ....... ........(8)
tanggal………..(9), dengan ini Saudara diminta untuk memberikan dokumen,
data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau
softcopy yang meliputi:
1. ................................................;
2. ................................................;
3. .....................................dst. (10)
Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy tersebut agar diberikan kepada:
nama  : .............................................................................; (11)
jabatan  : .............................................................................; (12)
tempat  : ............................................................................., (13)
paling lama ……….. (………) ( 14) hari kerja sejak tanggal surat permintaan ini
dikirim.

Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy, penyelesaian pembetulan Saudara tetap di proses sesuai
dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau
diperoleh Direktorat Jenderal Pajak.
Atas perhatian dan kerja sama Saudara diucapkan terima kasih.


................………….…(15),


................................ (16)
Teks pendamping untuk pencarian
- 73 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN DOKUMEN, DATA,
INFORMASI, DAN/ATAU KETERANGAN

Nomor (1)  :  Diisi dengan kepala surat.
Nomor (2)  :  Diisi dengan nomor surat.
Nomor (3)  :  Diisi dengan tanggal surat.
Nomor (4)  :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (5)  :  Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (6)  :  Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (7)  :  Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (8)  :  Diisi dengan nom or ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (9)  :  Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (10) : Diisi dengan jenis dokumen, data, informasi, dan/atau
keterangan yang diminta.
Nomor (11)  :  Diisi dengan nama petugas yang meneliti permohonan Wajib
Pajak.
Nomor (12)  :  Diisi dengan jabatan petugas yang meneliti permohonan Wajib
Pajak.
Nomor (13)  :  Diisi dengan nama dan alamat unit kantor tempat dokumen, data,
informasi dan/atau keterangan akan diberikan.
Nomor (14)  :  Diisi dengan jangka waktu yang ditentukan oleh pihak yang
meminta dokumen, data, informasi, dan/atau keterangan.
Nomor (15) : Diisi dengan Kepala Kantor Pelayanan Pajak, Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (16)  :  Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 74 -


4. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI,
DAN/ATAU KETERANGAN TAMBAHAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………….…………………..(1)


Nomor  : ................................... (2)     ...................... (3)
Sifat  : Segera
Hal  : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan
Tambahan

Yth. .................................
........................................ (4)

Sehubungan dengan su rat Saudara nomor  ………..(5) tanggal ………..(6)
hal Permohonan Pembetulan atas ...............(7) nomor ....... ........(8)
tanggal………..(9), dengan ini Saudara diminta untuk memberikan dokumen,
data, informasi, dan/atau keterangan tambahan, dalam bentuk hardcopy
dan/atau softcopy yang meliputi:
1. ................................................;
2. ................................................;
3. .....................................dst. (10)
Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy tersebut agar diberikan kepada:
nama  : .............................................................................; (11)
jabatan  : .............................................................................; (12)
tempat  : ............................................................................., (13)
paling lama ……….. (………) (14) hari kerja sejak tanggal surat permintaan ini
dikirim.

Apabila dalam jangka waktu tersebut di atas S audara tidak memberikan
dokumen, data, informasi , dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy, penyelesaian pembetulan Saudara tetap diproses
sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki
dan/atau diperoleh Direktorat Jenderal Pajak.
Atas perhatian dan kerja sama Saudara diucapkan terima kasih.


................………….…(15),


................................ (16)
Teks pendamping untuk pencarian
- 75 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI,
DAN/ATAU KETERANGAN TAMBAHAN

Nomor (1)  :  Diisi dengan kepala surat.
Nomor (2)  :  Diisi dengan nomor surat.
Nomor (3)  :  Diisi dengan tanggal surat.
Nomor (4)  :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (5)  :  Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (6)  :  Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (7)  :  Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (8)  :  Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (9)  :  Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (10) : Diisi dengan jenis dokumen, data, informasi, dan/atau
keterangan tambahan yang diminta.
Nomor (11)  :  Diisi dengan nama petugas yang meneliti permohonan Wajib
Pajak.
Nomor (12)  :  Diisi dengan jabatan petugas yang meneliti permohonan Waj ib
Pajak.
Nomor (13)  :  Diisi dengan nama dan alamat unit kantor tempat dokumen, data,
informasi dan/atau keterangan tambahan akan diberikan.
Nomor (14)  :  Diisi dengan jangka waktu yang ditentukan oleh pihak yang
meminta dokumen, data, informasi dan/atau keterangan
tambahan.
Nomor (15) : Diisi dengan Kepala Kantor Pelayanan Pajak, Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (16)  :  Diisi dengan tanda tangan dan nama pejabat yang
menandatangani surat.
Teks pendamping untuk pencarian
- 76 -


5. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………………………………..(1)

Nomor     : …………………….. (2)                       ………………………… (3)
Sifat  : …………………….. (4)
Lampiran : …………………….. (5)
Hal  : Panggilan Pembahasan

Yth ……………………………..
………………………………(6)


 Sehubungan dengan surat Saudara nomor .......(7)  tanggal ...... (8)  hal
Permohonan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
 Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud,  yang akan dilaksanakan pada :
Hari/Tanggal   : …………………………. (14)
Waktu   : …………………………. (15)
Tempat   : …………………………. (16)
 Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..…...................... dst. (17)

Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.

.........…………..(18),


                                                         …………………. (19)
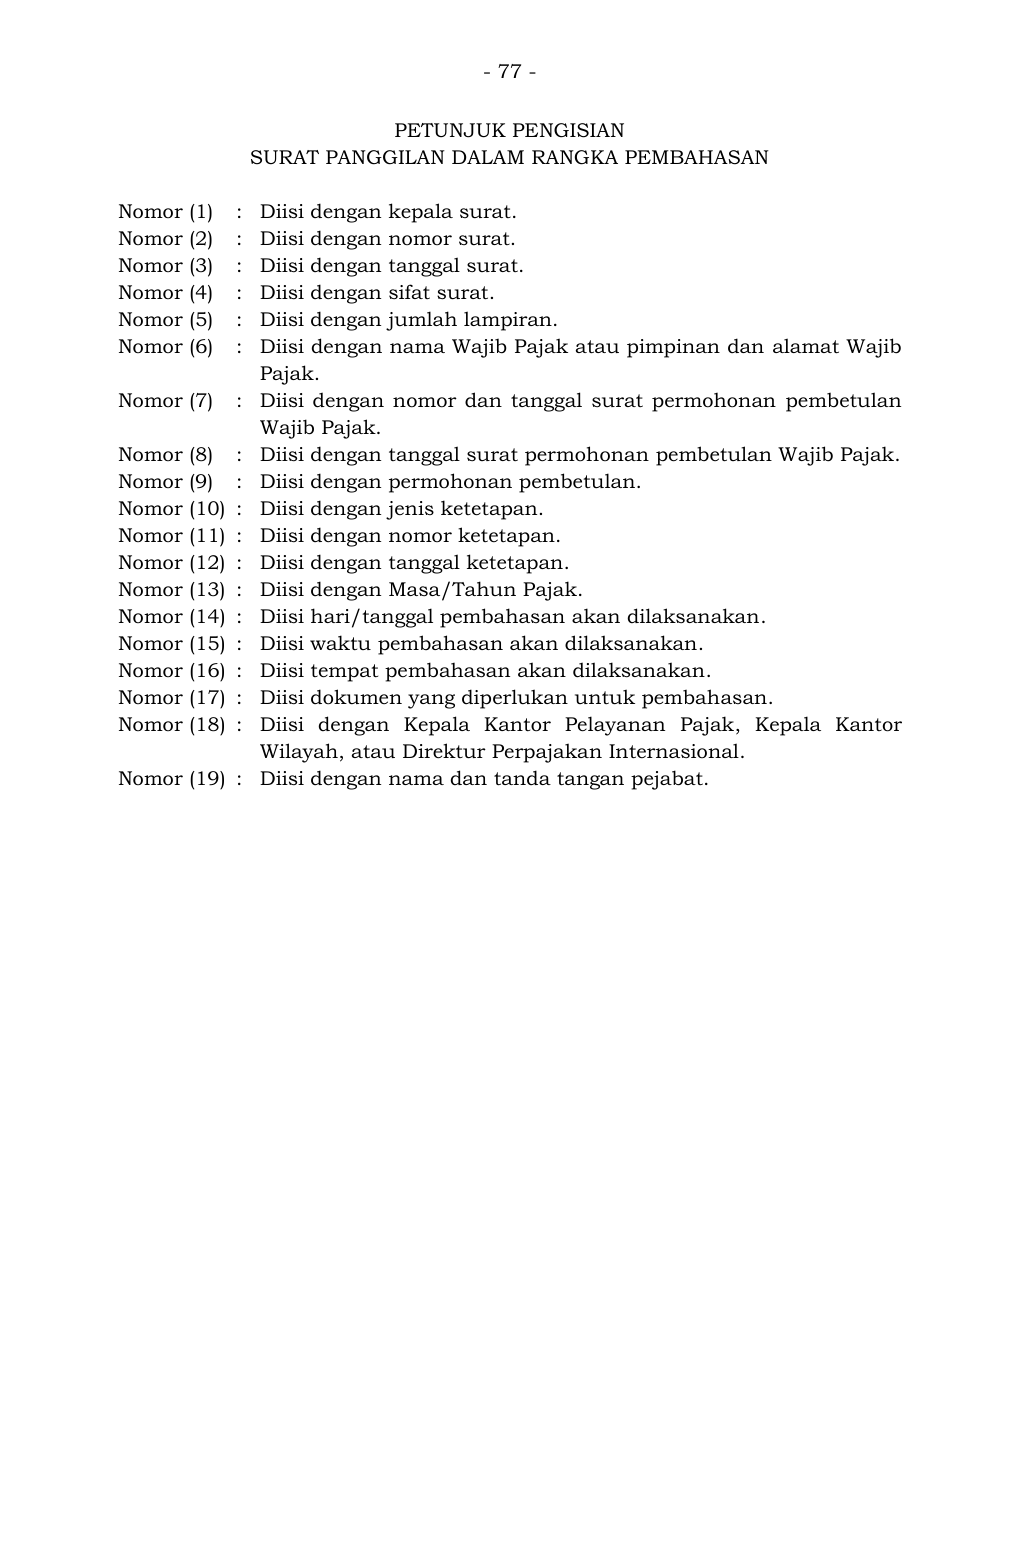
Teks pendamping untuk pencarian
- 77 -


PETUNJUK PENGISIAN
SURAT PANGGILAN DALAM RANGKA PEMBAHASAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan jumlah lampiran.
Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib
Pajak.
Nomor (7) : Diisi dengan nomor dan tanggal surat permohonan pembetulan
Wajib Pajak.
Nomor (8) : Diisi dengan tanggal surat permohonan pembetulan Wajib Pajak.
Nomor (9) : Diisi dengan permohonan pembetulan.
Nomor (10) : Diisi dengan jenis ketetapan.
Nomor (11) : Diisi dengan nomor ketetapan.
Nomor (12) : Diisi dengan tanggal ketetapan.
Nomor (13) :  Diisi dengan Masa/Tahun Pajak.
Nomor (14) : Diisi hari/tanggal pembahasan akan dilaksanakan.
Nomor (15) : Diisi waktu pembahasan akan dilaksanakan.
Nomor (16) : Diisi tempat pembahasan akan dilaksanakan.
Nomor (17) : Diisi dokumen yang diperlukan untuk pembahasan.
Nomor (18) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (19) : Diisi dengan nama dan tanda tangan pejabat.
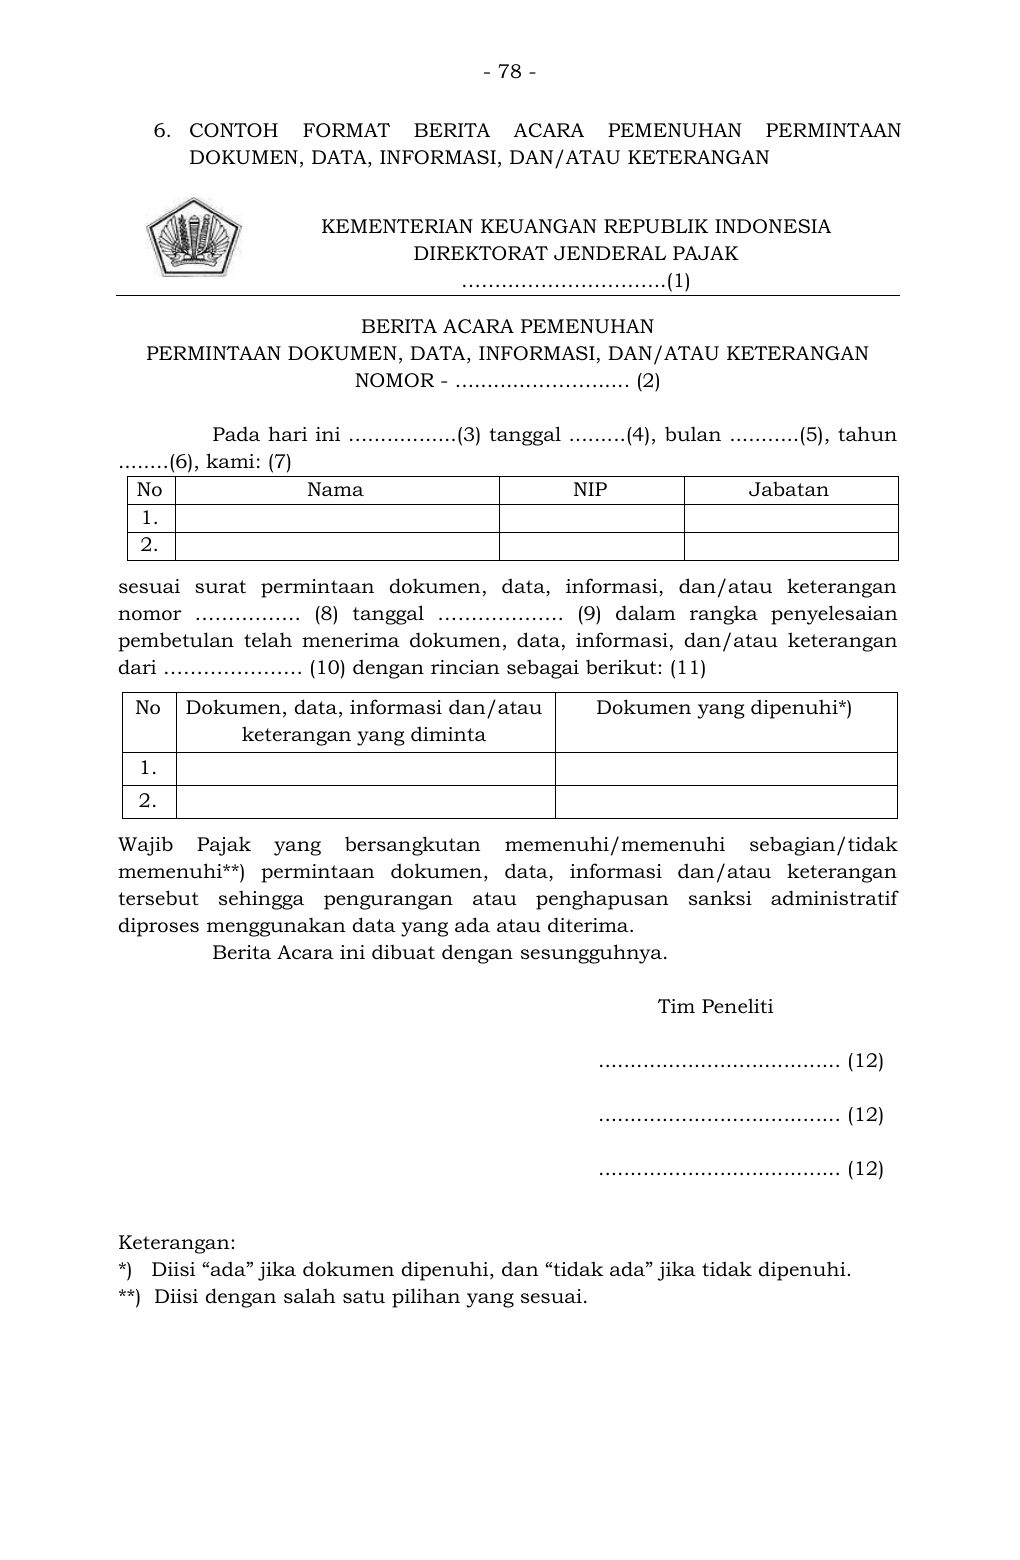
Teks pendamping untuk pencarian
- 78 -


6. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……..…………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)

Pada hari ini .. ...............(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.

sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
nomor ……………. ( 8) tanggal ………………. ( 9) dalam rangka penyeles aian
pembetulan telah menerima dokumen, data, informasi, dan/atau keterangan
dari ………………… (10) dengan rincian sebagai berikut: (11)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.

Wajib Pajak yang bersan gkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga pengurangan atau penghapusan sanksi administratif
diproses menggunakan data yang ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.

         Tim Peneliti

        ...................................... (12)

        ...................................... (12)

        ...................................... (12)

Keterangan:
*)  Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**)  Diisi dengan salah satu pilihan yang sesuai.
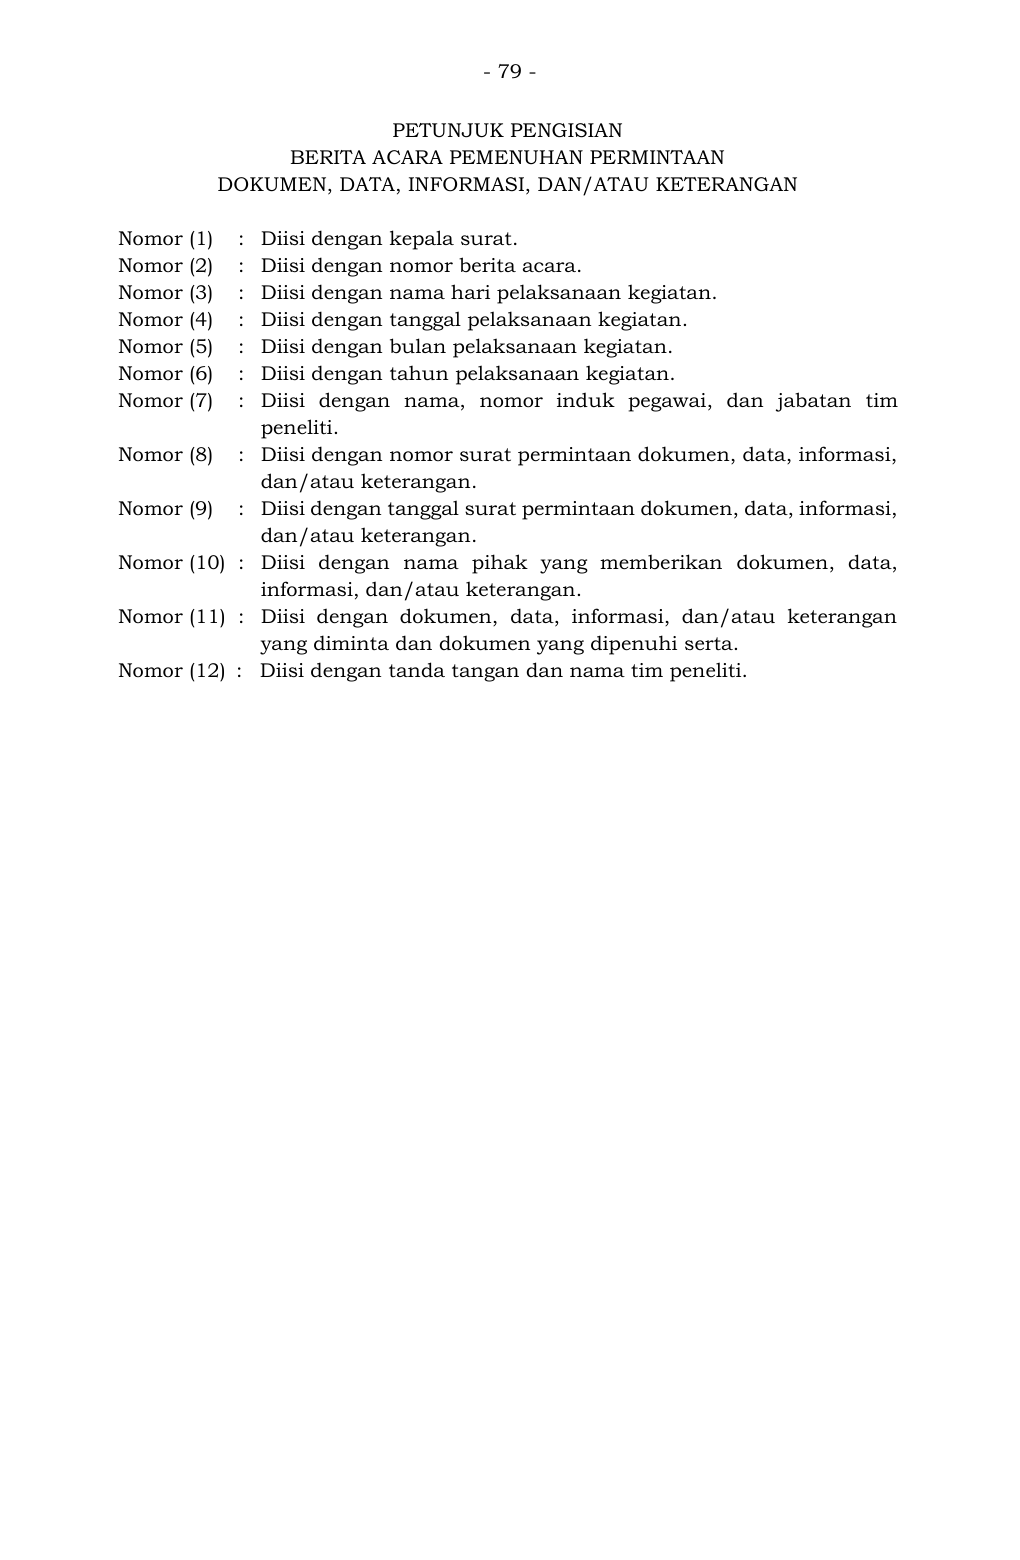
Teks pendamping untuk pencarian
- 79 -


PETUNJUK PENGISIAN
BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7) :  Diisi dengan nama, nomor induk pegawai , dan jabatan tim
peneliti.
Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi,
dan/atau keterangan.
Nomor (9) :  Diisi dengan tanggal surat permintaan dokumen, data, informasi,
dan/atau keterangan.
Nomor (10) : Diisi dengan nama pihak yang memberikan dokumen, data,
informasi, dan/atau keterangan.
Nomor (11) : Diisi dengan dokumen, data, informasi, dan/atau keterangan
yang diminta dan dokumen yang dipenuhi serta.
Nomor (12) : Diisi dengan tanda tangan dan nama tim peneliti.
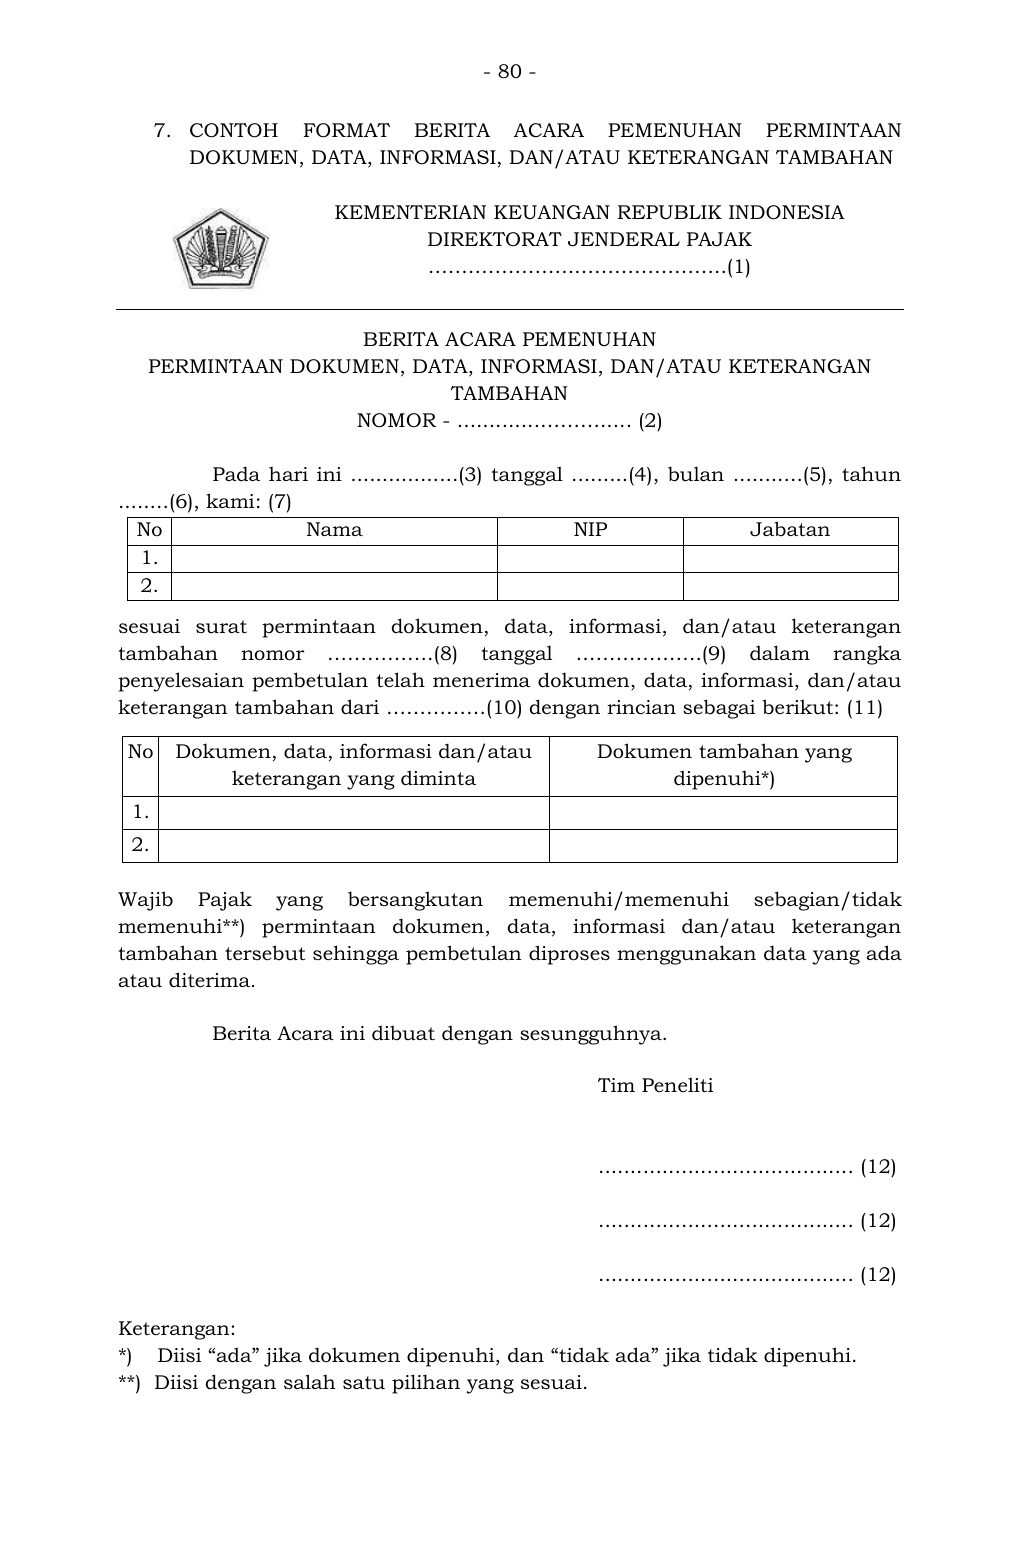
Teks pendamping untuk pencarian
- 80 -


7. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………….…………………..(1)

BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)

Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.

sesuai surat permintaan do kumen, data, informasi, dan/atau keterangan
tambahan nomor …………….( 8) tanggal ……………….( 9) dalam rangka
penyelesaian pembetulan telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari ……………(10) dengan rincian sebagai berikut: (11)

No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.

Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, d ata, informasi dan/atau keterangan
tambahan tersebut sehingga pembetulan diproses menggunakan data yang ada
atau diterima.

Berita Acara ini dibuat dengan sesungguhnya.

        Tim Peneliti


         ........................................ (12)

        ........................................ (12)

        ........................................ (12)

Keterangan:
*)   Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**)  Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 81 -


PETUNJUK PENGISIAN
BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN,
DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7) :  Diisi dengan nama, nomor induk pegawai , dan jabatan tim
peneliti.
Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi,
dan/atau keterangan tambahan.
Nomor (9) :  Diisi dengan tanggal surat permintaan dokumen, data, informasi,
dan/atau keterangan tambahan.
Nomor (10) : Diisi dengan nama pihak yang memberikan dokumen, data,
informasi, dan/atau keterangan tambahan.
Nomor (11) : Diisi dengan dokumen, data, informasi, dan/atau keterangan
tambahan yang diminta dan dokumen tambahan yang dipenuhi.
Nomor (12) : Diisi dengan tanda tangan dan nama tim peneliti.
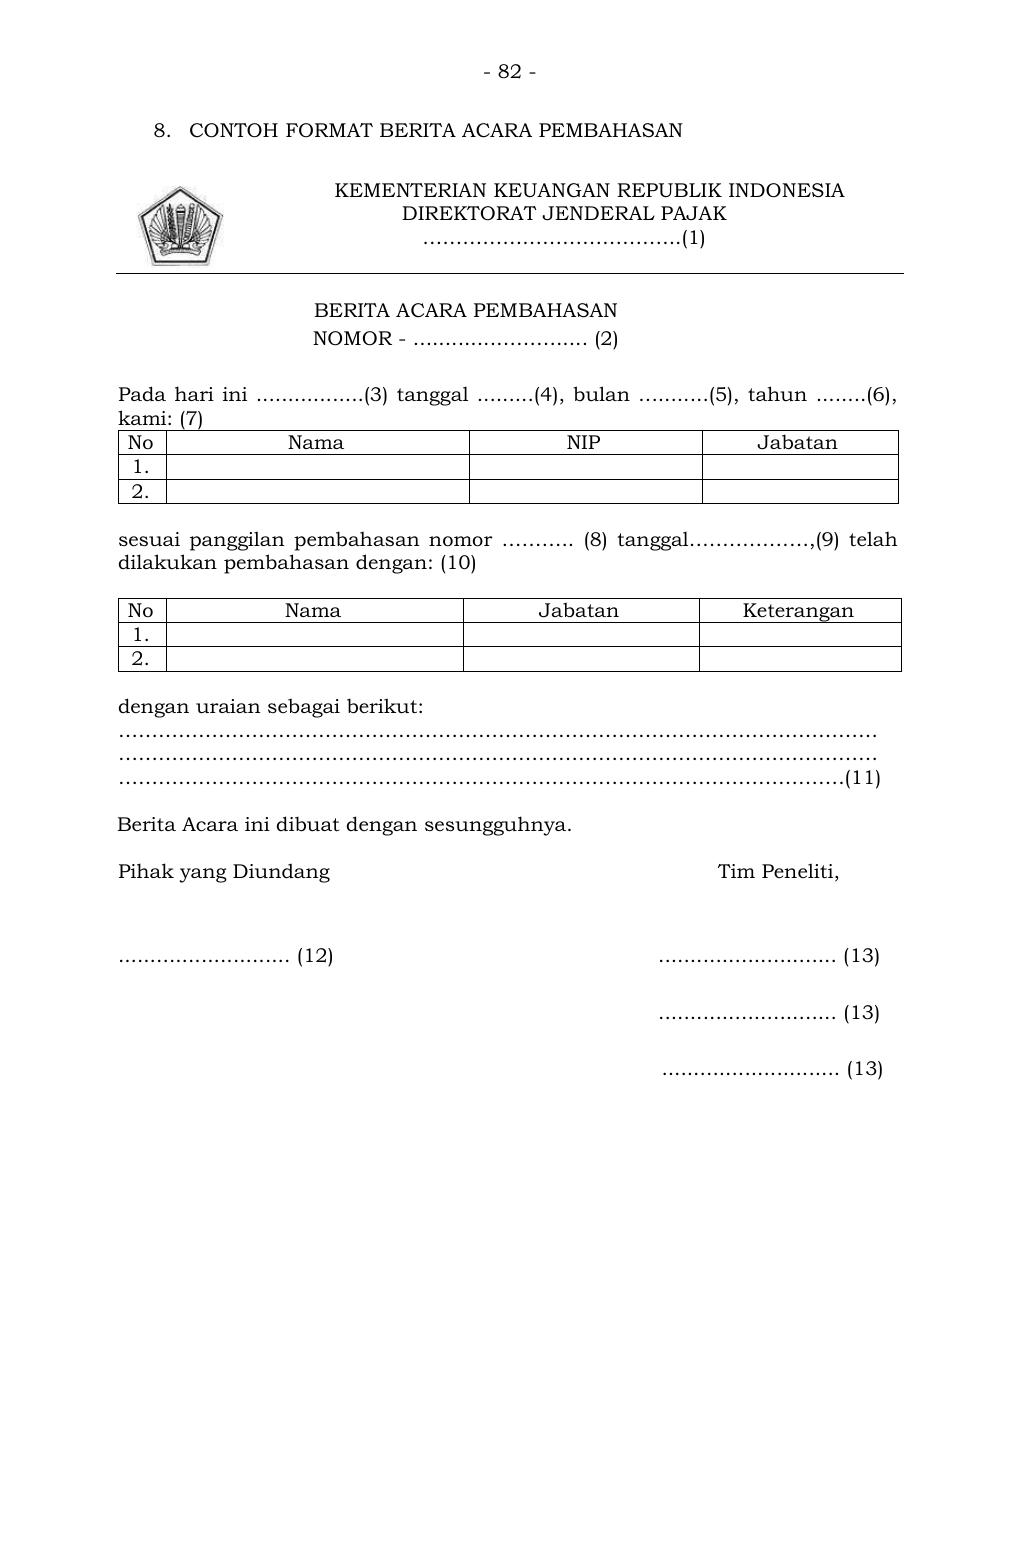
Teks pendamping untuk pencarian
- 82 -


8. CONTOH FORMAT BERITA ACARA PEMBAHASAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………….…………………..(1)


BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)

Pada hari ini .................(3) tanggal .........(4), bulan .. .........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.

sesuai panggilan pembahasan nomor  ……….. (8) tanggal………………,(9) telah
dilakukan pembahasan dengan: (10)

No Nama Jabatan Keterangan
1.
2.

dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
……………………………………………………………………………………………….(11)

Berita Acara ini dibuat dengan sesungguhnya.

Pihak yang Diundang       Tim Peneliti,


........................... (12)      ............................ (13)

............................ (13)

............................ (13)
Teks pendamping untuk pencarian
- 83 -


PETUNJUK PENGISIAN
BERITA ACARA PEMBAHASAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim
peneliti.
Nomor (8) : Diisi dengan nomor surat panggilan pembahasan.
Nomor (9) : Diisi dengan tanggal surat panggilan pembahasan.
Nomor (10) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil
dalam pembahasan.
Nomor (11) : Diisi dengan uraian pembahasan.
Nomor (12) : Diisi dengan identitas dan tanda tangan pihak yang memberikan
keterangan.
Nomor (13) : Diisi dengan tanda tangan dan nama tim peneliti.
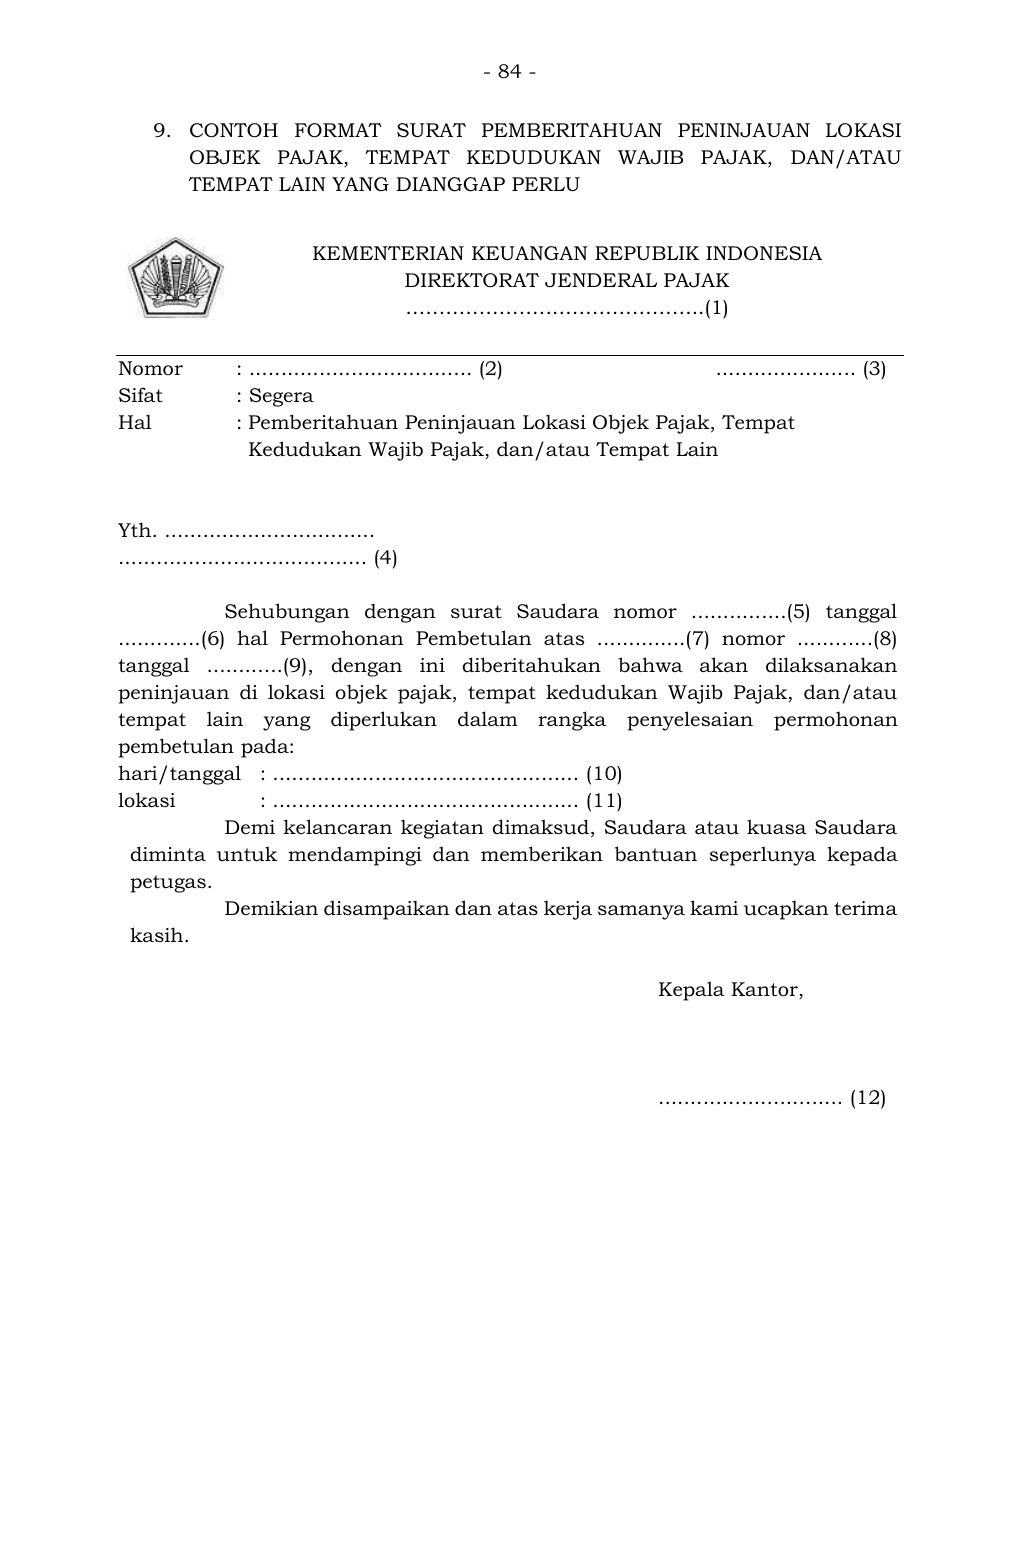
Teks pendamping untuk pencarian
- 84 -


9. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI
OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK,  DAN/ATAU
TEMPAT LAIN YANG DIANGGAP PERLU

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………….…………………..(1)


Nomor  : ................................... (2)             ...................... (3)
Sifat  : Segera
Hal  : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat
Kedudukan Wajib Pajak, dan/atau Tempat Lain


Yth. .................................
....................................... (4)

Sehubungan dengan surat Saudara nomor ...............(5) tanggal
.............(6) hal  Permohonan Pembetulan atas ..............( 7) nomor ............( 8)
tanggal ............( 9), dengan ini diberitahukan bahwa akan dilaksanakan
peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau
tempat lain yang diperlukan dalam rangka penyelesaian permohonan
pembetulan pada:
hari/tanggal  : ................................................ (10)
lokasi  : ................................................ (11)
Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara
diminta untuk mend ampingi dan memberikan bantuan seperlunya kepada
petugas.
Demikian disampaikan dan atas kerja samanya kami ucapkan terima
kasih.

Kepala Kantor,


............................. (12)
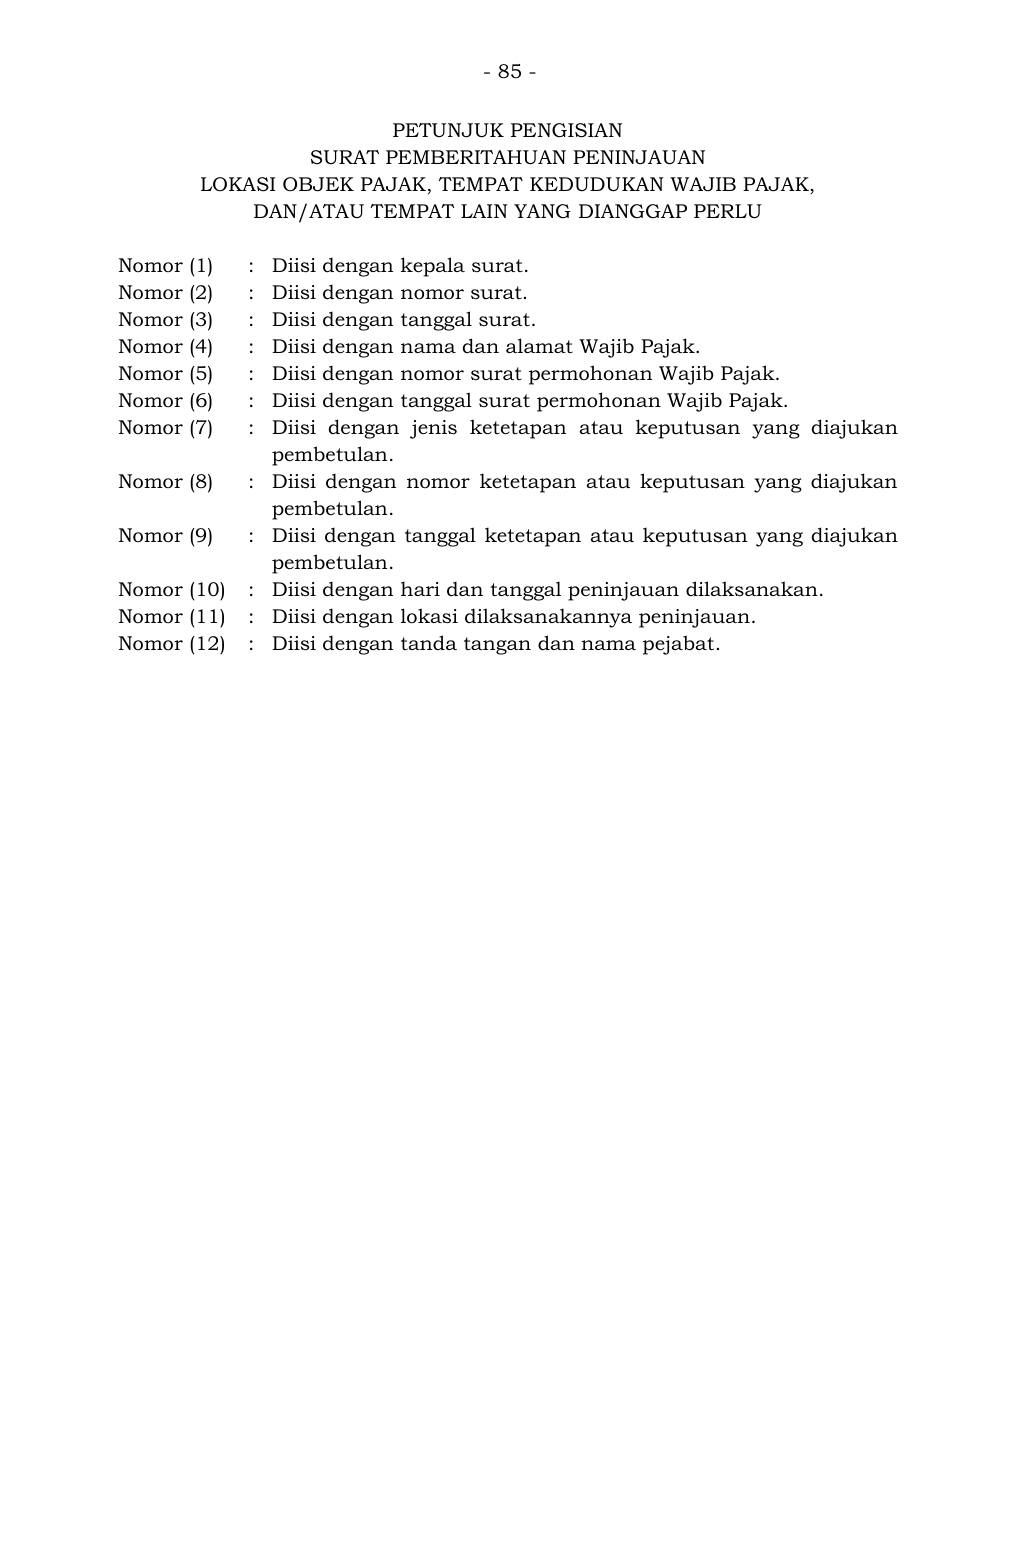
Teks pendamping untuk pencarian
- 85 -


PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN PENINJAUAN
LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK,
DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU

Nomor (1)  :  Diisi dengan kepala surat.
Nomor (2)  :  Diisi dengan nomor surat.
Nomor (3)  :  Diisi dengan tanggal surat.
Nomor (4)  :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (5)  :  Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (6)  :  Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (7) : Diisi dengan  jenis ketetapan  atau keputusan  yang diajukan
pembetulan.
Nomor (8)  :  Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (9)  :  Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (10)  :  Diisi dengan hari dan tanggal peninjauan dilaksanakan.
Nomor (11)  :  Diisi dengan lokasi dilaksanakannya peninjauan.
Nomor (12) : Diisi dengan tanda tangan dan nama pejabat.
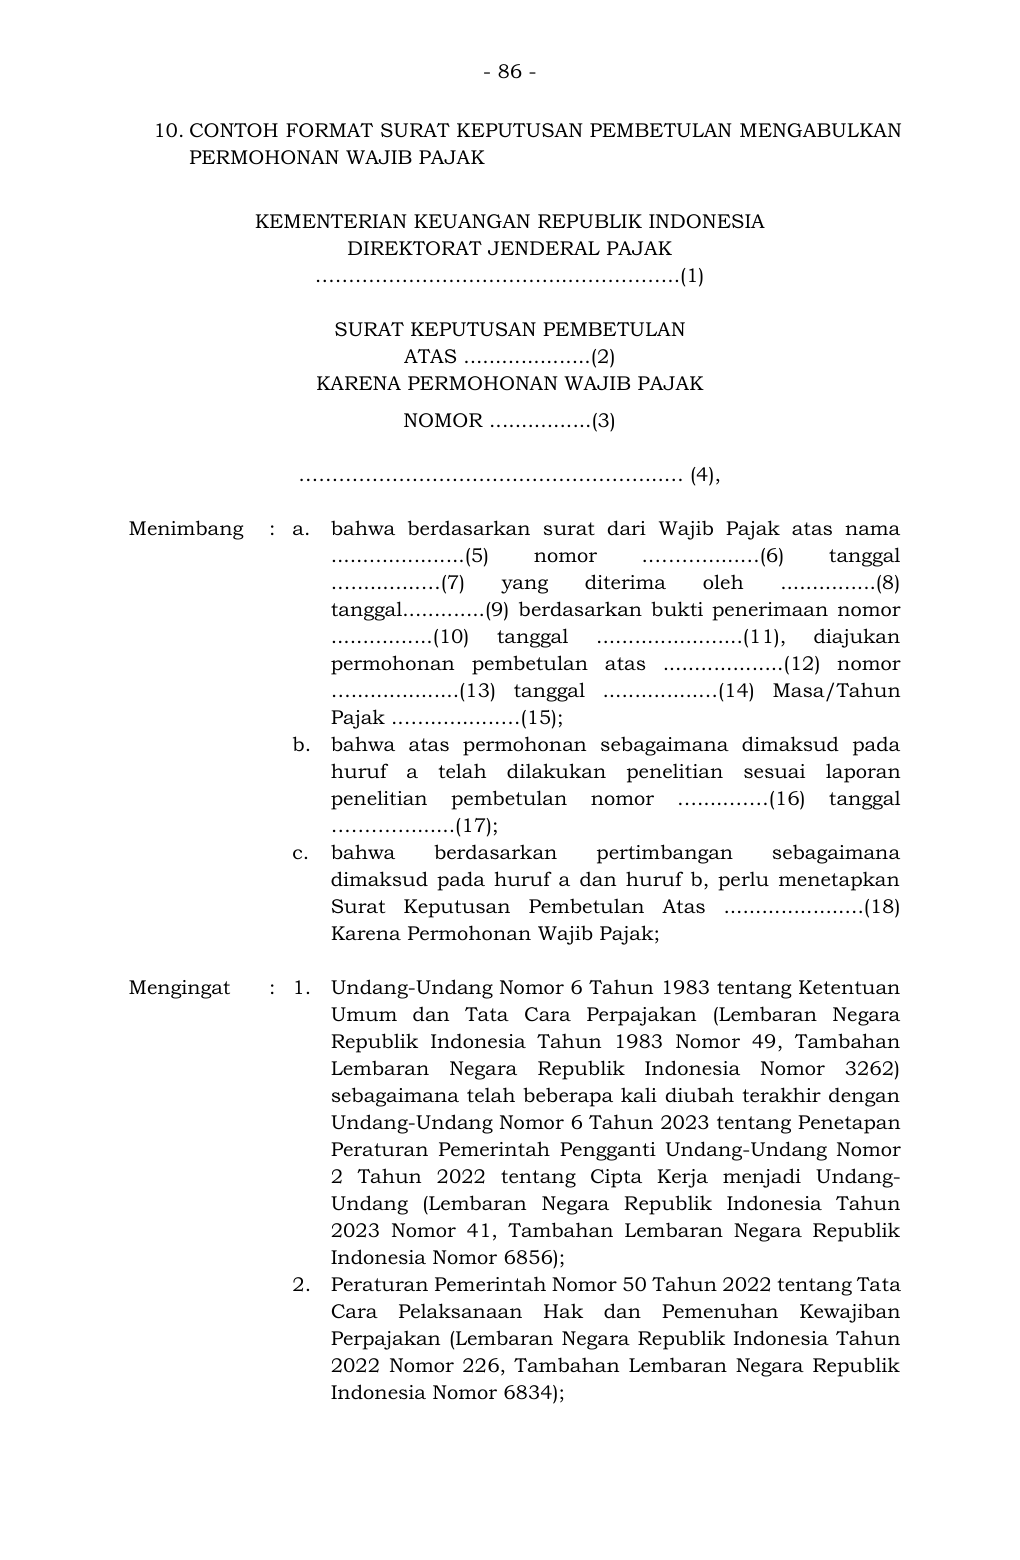
Teks pendamping untuk pencarian
- 86 -


10. CONTOH FORMAT SURAT KEPUTUSAN PEMBETULAN MENGABULKAN
PERMOHONAN WAJIB PAJAK

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………………………..……………..(1)

SURAT KEPUTUSAN PEMBETULAN
ATAS ....................(2)
KARENA PERMOHONAN WAJIB PAJAK
NOMOR ................(3)

…………………………….………………...… (4),

Menimbang : a. bahwa berdasarkan s urat dari Wajib Pajak atas nama
.....................(5) nomor .……….....…(6) tanggal
.…..........…(7) yang diterima oleh ...............(8)
tanggal.............(9) berdasarkan bukti penerimaan nomor
................(10) tanggal .......................(11), diajukan
permohonan pembetulan atas ...................(12) nomor
….................(13) tanggal ...............…(14) Masa/Tahun
Pajak ..…............…(15);
  b. bahwa atas permohonan sebagaimana dimaksud pada
huruf a telah di lakukan penelitian sesuai laporan
penelitian pembetulan nomor ….....……(1 6) tanggal
………….......(17);
  c.

bahwa berdasark an pertimbangan sebagaimana
dimaksud pada huruf a dan huruf b, perlu menetapkan
Surat Keputusan Pembetulan Atas ......................(18)
Karena Permohonan Wajib Pajak;

Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang -Undang Nomor
2 Tahun 2022 tentang Cipta Kerja menjadi Undang -
Undang (Lembaran Negara Republik Indonesia Tahun
2023 Nomor 41, Tambahan Lembaran Negara Republik
Indonesia Nomor 6856);
  2. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834); 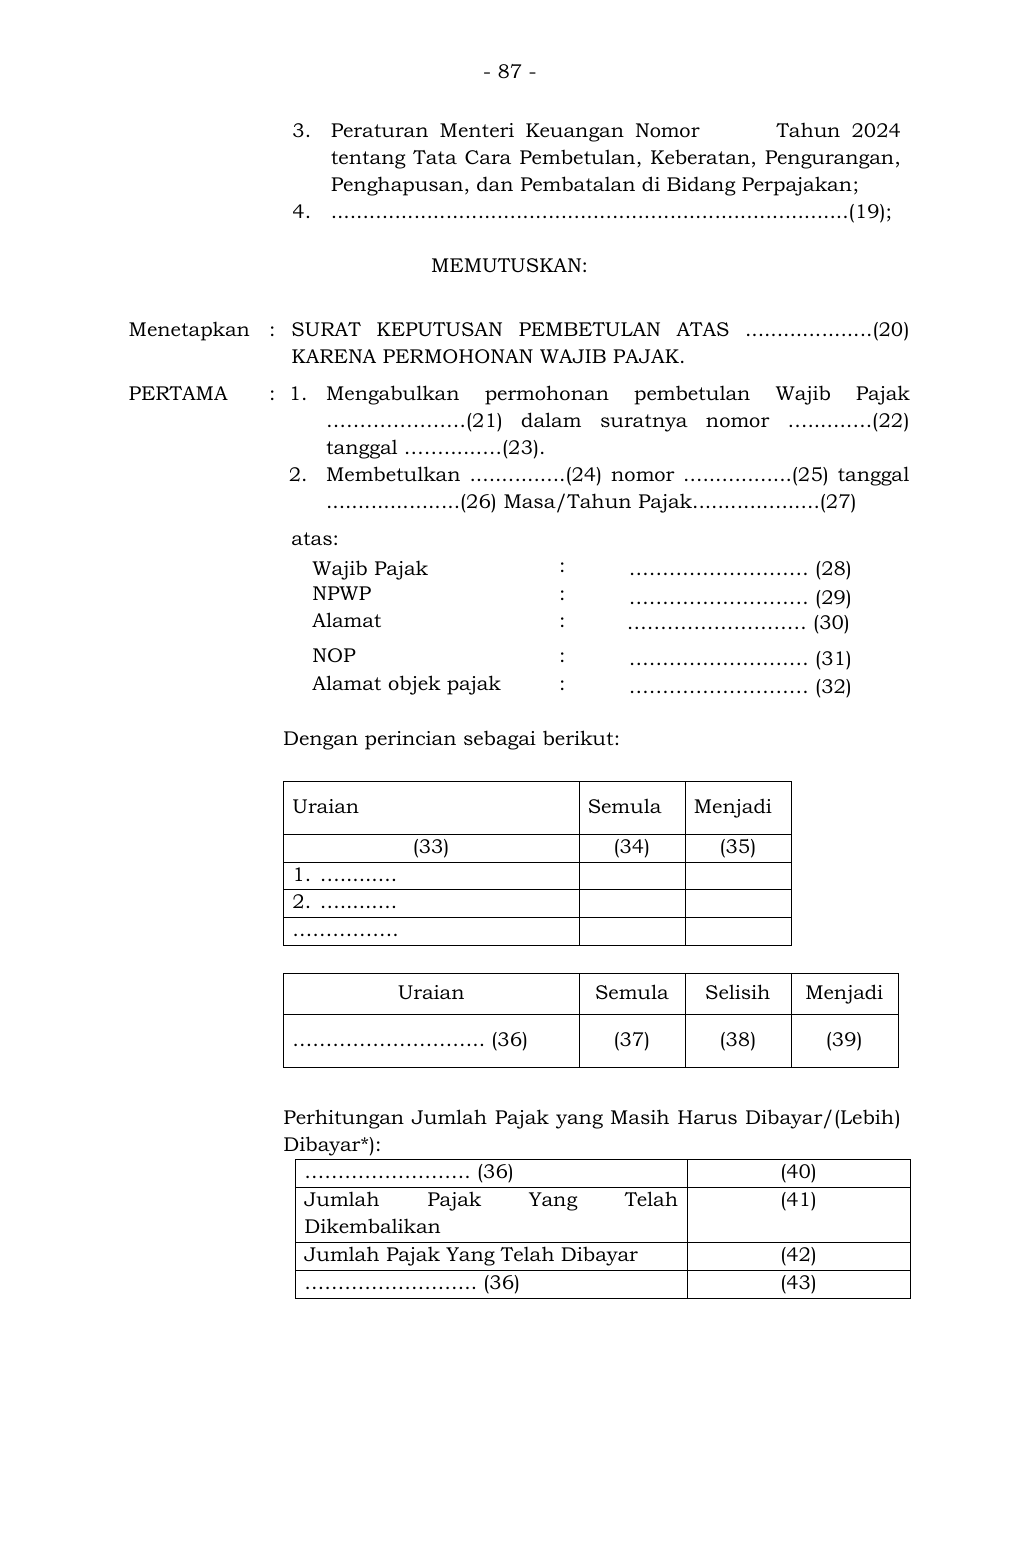
Teks pendamping untuk pencarian
- 87 -


  3.


4.
Peraturan Menteri Keuangan Nomor       Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
.................................................................................(19);

MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN PEMBETULAN ATAS ....................( 20)
KARENA PERMOHONAN WAJIB PAJAK.
PERTAMA

: 1. Mengabulkan permohonan pembetulan Wajib Pajak
…………………(21) dalam suratnya nomor …......….( 22)
tanggal …….....….(23).
2. Membetulkan ...............(24) nomor .................(25) tanggal
.....................(26) Masa/Tahun Pajak....................(27)
  atas:
Wajib Pajak  : ……………………… (28)
NPWP
Alamat
:
:
……………………… (29)
   ……………………… (30)
NOP                   : ……………………… (31)
Alamat objek pajak                  : ……………………… (32)

Dengan perincian sebagai berikut:

Uraian Semula Menjadi
(33) (34) (35)
1. ….........
2. ….........
…………….

Uraian Semula Selisih Menjadi
……………………….. (36) (37) (38) (39)


Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih )
Dibayar*):
  ……………………. (36)  (40)
  Jumlah Pajak Yang Telah
Dikembalikan
(41)
  Jumlah Pajak Yang Telah Dibayar  (42)
  …………………….. (36) (43)
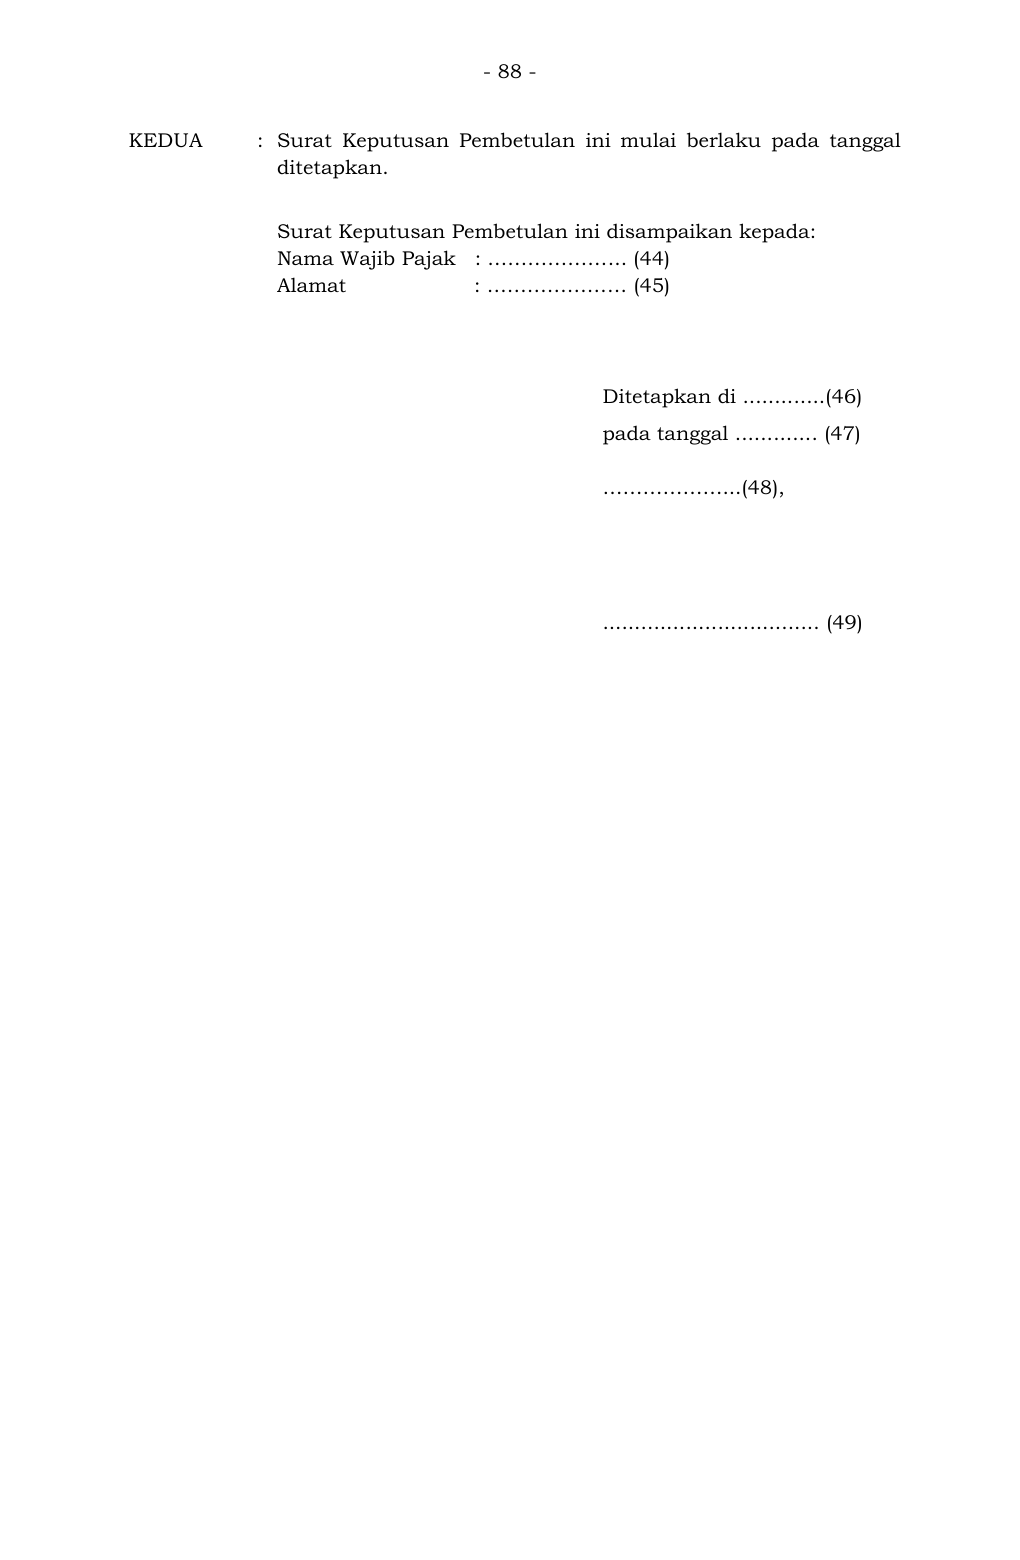
Teks pendamping untuk pencarian
- 88 -


KEDUA : Surat Keputusan Pembetulan ini mulai berlaku pada tanggal
ditetapkan.

Surat Keputusan Pembetulan ini disampaikan kepada:
Nama Wajib Pajak   : ………………... (44)
Alamat                    : ………………… (45)


Ditetapkan di .............(46)
pada tanggal ............. (47)
………………...(48),


.................................. (49) 
Teks pendamping untuk pencarian
- 89 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN PEMBETULAN
MENGABULKAN PERMOHONAN WAJIB PAJAK

Nomor (1)
Nomor (2)

:
:
Diisi dengan nama kantor yang menerbitkan.
Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (3) : Diisi dengan nomor keputusan.
Nomor (4) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6)  : Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat  Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima.
Nomor (10)  : Diisi dengan nomor bukti penerimaan.
Nomor (11)  : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (13)  : Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (14) : Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (15) : Diisi dengan masa pajak dan/atau tahun pajak.
Nomor (16) : Diisi dengan nomor laporan penelitian pembetulan.
Nomor (17) : Diisi dengan tanggal laporan penelitian pembetulan.
Nomor (18)

Nomor (19)
:

:
Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (21) : Diisi dengan nama Wajib Pajak.
Nomor (22) : Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (23) : Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (24) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (25) : Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (26) : Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (27) : Diisi dengan masa pajak dan/atau tahun pajak.
Nomor (28) : Diisi dengan nama Wajib Pajak.
Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (30) : Diisi dengan alamat Wajib Pajak.
Teks pendamping untuk pencarian
- 90 -


Nomor (31) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan
Bangunan.
Nomor (32) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi
dan Bangunan.
Nomor (33) : Diisi dengan kesalahan yang akan  dibetulkan misalnya
“terdapat kesalahan nilai Dasar Pengenaan Pajak”.
Nomor (34) : Diisi dengan kesalahan yang akan diajukan pembetulan,
misalnya semula “Rp10.000.000”
Nomor (35) : Diisi dengan pembetulan atas kesalahan, misalnya menjadi
”Rp100.000.000”.
Nomor (36)


Nomor (37)
:


:
Diisi dengan Pajak yang Masih Harus ( Lebih) Dibayar/PBB
yang Terutang/Imbalan Bunga/Imbalan Bunga yang
Seharusnya Tidak Diberikan (Ditagih Kembali/Pengembalian
Pendahuluan Kelebihan Pembayaran*).
Diisi dengan jumlah sebagaimana tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan.
Nomor (38) : Diisi dengan jumlah pembetulan sesuai dengan hasil
penelitian.
Nomor (39) : Diisi dengan jumlah sebagaimana tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan dikurangi dengan
jumlah pembetulan sesuai dengan hasil penelitian.
  Contoh:
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Semula
sebesar Rp1.000.000
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Selisih
sebesar Rp9.000.000
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB
Menjadi sebesar Rp10.000.000
Nomor (40) : Diisi dengan jumlah pajak yang masih harus (lebih)
dibayar/PBB yan g terutang/imbalan bunga/imbalan bunga
yang seharusnya tidak diberikan (ditagih
kembali/pengembalian pendahuluan kelebihan pembayaran*)
sesuai nomor (39).
Nomor (41) : Diisi dengan jumlah pajak yang telah dikembalikan Wajib
Pajak
Nomor (42) : Diisi dengan jumlah pajak yang telah dibayar Wajib Pajak.
Nomor (43) : Diisi dengan jumlah pajak yang masih harus dibayar
(dikembalikan)  Wajib Pajak.
Nomor (44) : Diisi dengan nama Wajib Pajak.
Nomor (45) : Diisi dengan alamat Wajib Pajak.
Nomor (46) : Diisi dengan tempat surat keputusan diterbitkan.
Nomor (47) : Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (48)  Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (49)
*)
:
:
Diisi dengan tanda tangan dan nama pejabat.
Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 91 -


11. CONTOH FORMAT SURAT KEPUTUSAN PEMBETULAN MENOLAK
PERMOHONAN WAJIB PAJAK

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
 ………………………………….….. (1)

SURAT KEPUTUSAN PEMBETULAN
ATAS ....................(2)
KARENA PERMOHONAN WAJIB PAJAK
NOMOR …................(3)

…………………………….…………… (4),

Menimbang : a. bahwa berdasarkan s urat dari Wajib Pajak atas nama
.....................(5) nomor .……….....…(6) tanggal
.…..........…(7) yang diterima oleh ...............(8) tanggal
.............(9) berdasarkan bukti penerimaan nomor
................(10) tanggal .......................(11), diajukan
permohonan pembetulan atas...................(12) nomor
….................(13) tanggal ...............…(14) Masa/Tahun
Pajak ..…............…(15);
  b. bahwa atas permohonan sebagaimana dimaksud pada
huruf a telah dilakukan penelitian sesuai laporan penelitian
pembetulan nomor ….....…….(16) tanggal …………...(17);
  c.

bahwa berdasarkan pertimbangan sebagaimana dimaksud
pada huruf a dan huruf b, perlu menetapkan Surat
Keputusan Pembetulan Atas .....................(18) Karena
Permohonan Wajib Pajak;

Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata  Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia Nomor
6856);
  2. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang T ata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834); 
Teks pendamping untuk pencarian
- 92 -


  3. Peraturan Menteri Keuangan Nomor       Tahun 2024
tentang Tata Cara Pembet ulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
  4. ...................................................................................(19);

MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN PEMBETULAN ATAS ....................( 20)
KARENA PERMOHONAN WAJIB PAJAK.
PERTAMA

: 1. Menolak permohonan pembetulan Wajib Pajak
…………………(21) dalam suratnya nomor…......….( 22)
tanggal …….....….(23).
2. Mempertahankan ...... ............(24) Nomor ..................( 25)
tanggal ...............(26) Masa/Tahun Pajak ..............(27)
  atas:
Wajib Pajak  : ……………………… (28)
NPWP
Alamat
:
:
……………………… (29)
……………………… (30)
NOP : ……………………… (31)
Alamat objek pajak                  : ……………………… (32)

Uraian Semula Selisih Menjadi
……………………… (33) (34) (35) (36)

Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih )
Dibayar*):
 ……………………… (33) (37)
 Jumlah Pajak Yang Telah Dikembalikan (38)
 Jumlah Pajak Yang Telah Dibayar  (39)
 ............................. (33) (40)
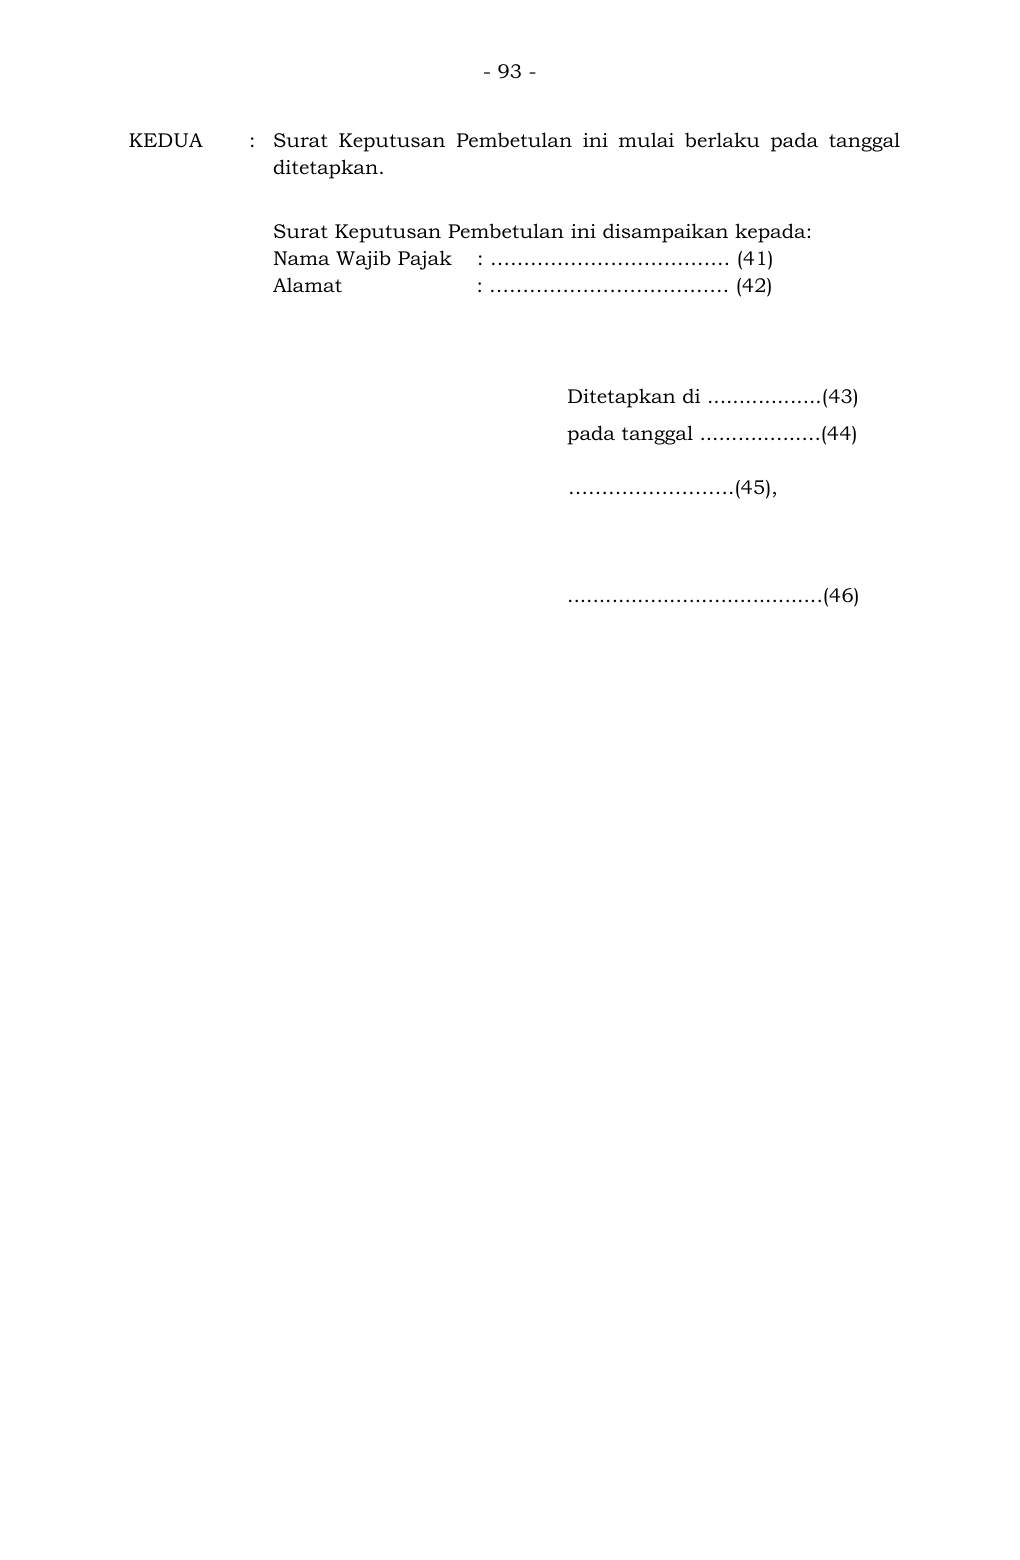
Teks pendamping untuk pencarian
- 93 -


KEDUA : Surat Keputusan Pembetulan ini mulai berlaku pada tanggal
ditetapkan.

Surat Keputusan Pembetulan ini disampaikan kepada:
Nama Wajib Pajak    : ……………………………… (41)
Alamat                     : ……………………………… (42)


Ditetapkan di ..................(43)
pada tanggal ...................(44)

…………………….(45),


........................................(46) 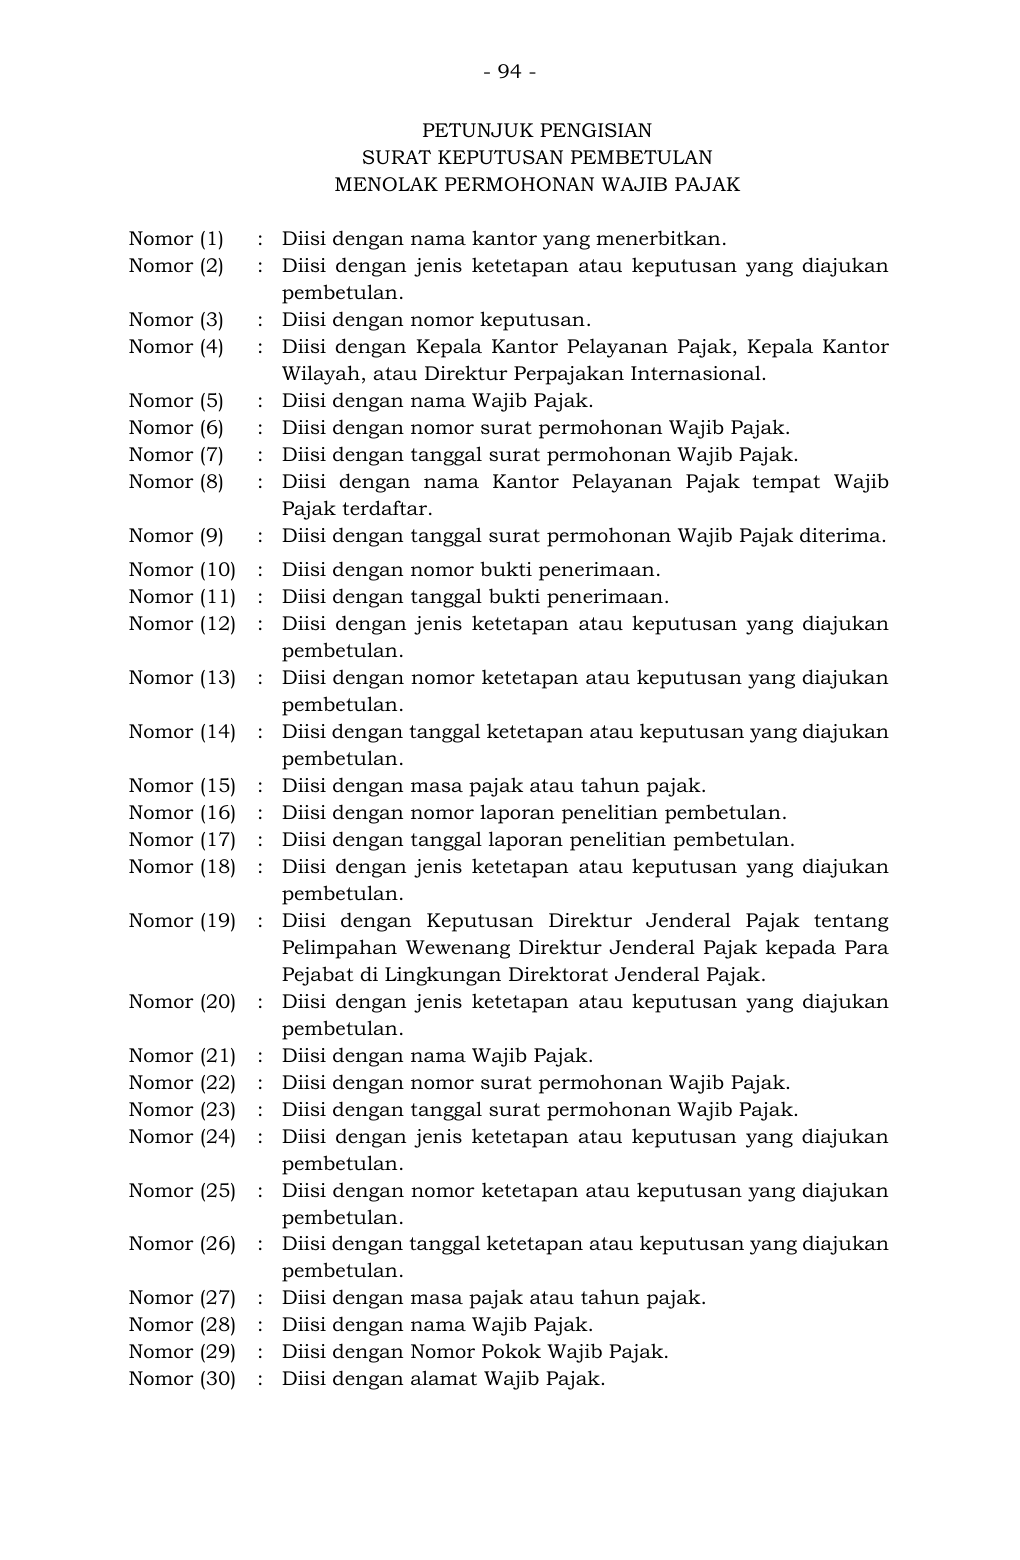
Teks pendamping untuk pencarian
- 94 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN PEMBETULAN
MENOLAK PERMOHONAN WAJIB PAJAK

Nomor (1)
Nomor (2)
:
:
Diisi dengan nama kantor yang menerbitkan.
Diisi dengan je nis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (3) : Diisi dengan nomor keputusan.
Nomor (4) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6)  : Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat  Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima.
Nomor (10)  : Diisi dengan nomor bukti penerimaan.
Nomor (11)  : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (13)  : Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (14) : Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (15) : Diisi dengan masa pajak atau tahun pajak.
Nomor (16) : Diisi dengan nomor laporan penelitian pembetulan.
Nomor (17) : Diisi dengan tanggal laporan penelitian pembetulan.
Nomor (18)

Nomor (19)
:

:
Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jend eral Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (21) : Diisi dengan nama Wajib Pajak.
Nomor (22) : Diisi dengan nomor surat permohonan Wajib Pajak.
Nomor (23) : Diisi dengan tanggal surat permohonan Wajib Pajak.
Nomor (24) : Diisi dengan jenis ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (25) : Diisi dengan nomor ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (26) : Diisi dengan tanggal ketetapan atau keputusan yang diajukan
pembetulan.
Nomor (27) : Diisi dengan masa pajak atau tahun pajak.
Nomor (28) : Diisi dengan nama Wajib Pajak.
Nomor (29)
Nomor (30)
:
:
Diisi dengan Nomor Pokok Wajib Pajak.
Diisi dengan alamat Wajib Pajak.
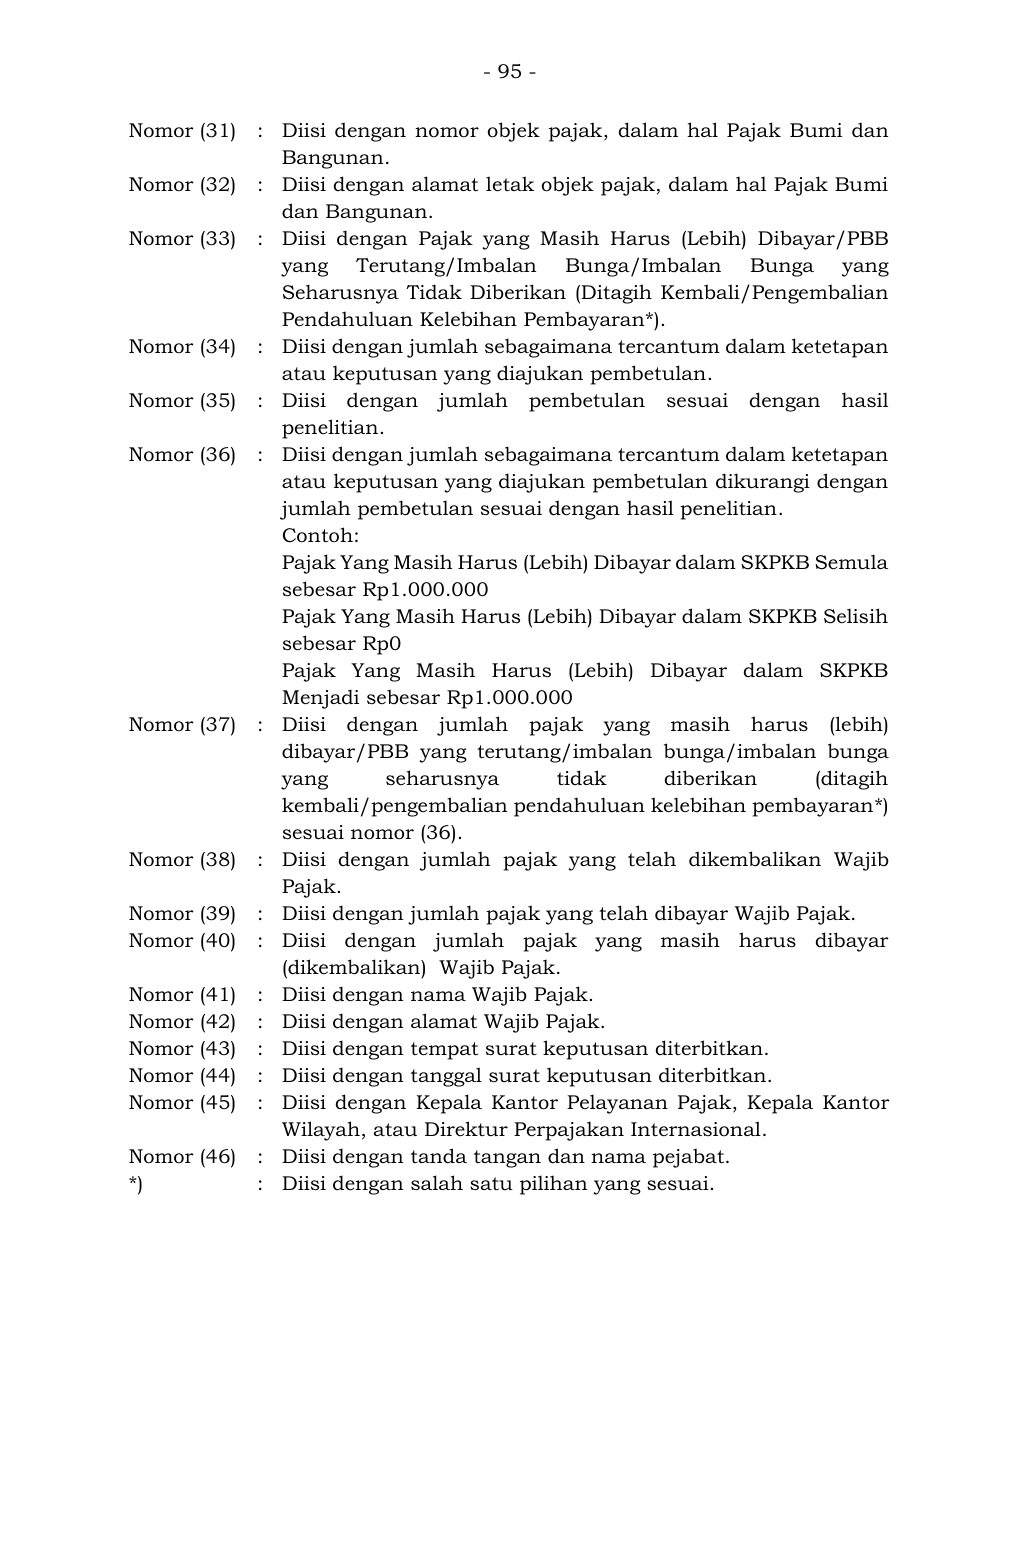
Teks pendamping untuk pencarian
- 95 -


Nomor (31) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan
Bangunan.
Nomor (32) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi
dan Bangunan.
Nomor (33)


Nomor (34)
:


:
Diisi dengan Pajak yang Masih Harus (Leb ih) Dibayar/ PBB
yang Terutang/Imbalan Bunga/Imbalan Bunga yang
Seharusnya Tidak Diberikan (Ditagih Kembali/Pengembalian
Pendahuluan Kelebihan Pembayaran*).
Diisi dengan jumlah sebagaimana tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan.
Nomor (35) : Diisi dengan jumlah pembetulan sesuai dengan hasil
penelitian.
Nomor (36) : Diisi dengan jumlah sebagaimana tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan dikurangi dengan
jumlah pembetulan sesuai dengan hasil penelitian.
  Contoh:
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Semula
sebesar Rp1.000.000
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Selisih
sebesar Rp0
Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB
Menjadi sebesar Rp1.000.000
Nomor (37) : Diisi dengan jumlah pajak yang masih harus (lebih)
dibayar/PBB yang terutang/ imbalan bunga/imbalan bunga
yang seharusnya tidak diberikan (ditagih
kembali/pengembalian pendahuluan kelebihan pembayaran*)
sesuai nomor (36).
Nomor (38) : Diisi dengan jumlah pajak yang telah dikembalikan Wajib
Pajak.
Nomor (39) : Diisi dengan jumlah pajak yang telah dibayar Wajib Pajak.
Nomor (40) : Diisi dengan jumlah pajak yang masih harus dibayar
(dikembalikan)  Wajib Pajak.
Nomor (41) : Diisi dengan nama Wajib Pajak.
Nomor (42) : Diisi dengan alamat Wajib Pajak.
Nomor (43) : Diisi dengan tempat surat keputusan diterbitkan.
Nomor (44) : Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (45) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (46) : Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
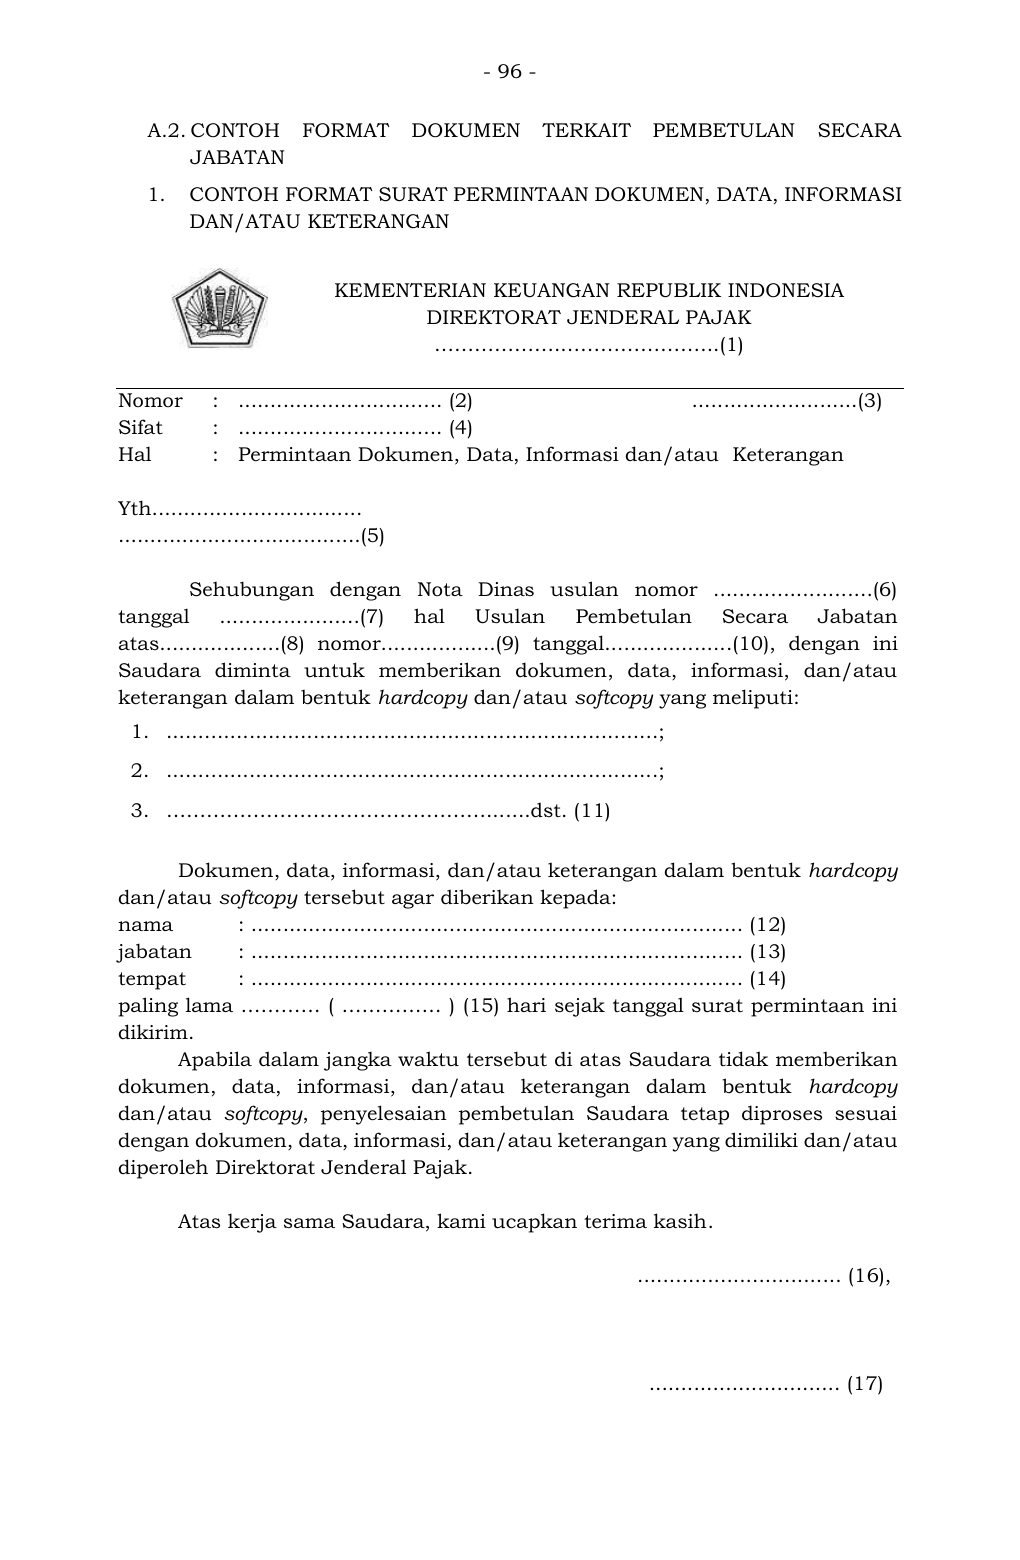
Teks pendamping untuk pencarian
- 96 -


A.2. CONTOH FORMAT DOKUMEN TERKAIT PEMBETULAN SECARA
JABATAN
1. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

Nomor : ................................ (2)                                ..........................(3)
Sifat :  ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau  Keterangan

Yth.................................
......................................(5)

 Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ......................(7) hal Usulan  Pembetulan Secara Jabatan
atas...................(8) nomor..................(9) tanggal....................(1 0), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (11)

Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy tersebut agar diberikan kepada:
nama   : ............................................................................. (12)
jabatan  : ............................................................................. (13)
tempat  : ............................................................................. (14)
paling lama ………… ( …………… ) (15) hari sejak tanggal surat permintaan ini
dikirim.
Apabila dalam jangka waktu tersebut di at as Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy, penyelesaian pembetulan Saudara tetap diproses sesuai
dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau
diperoleh Direktorat Jenderal Pajak.

Atas kerja sama Saudara, kami ucapkan terima kasih.

................................ (16),


.............................. (17)
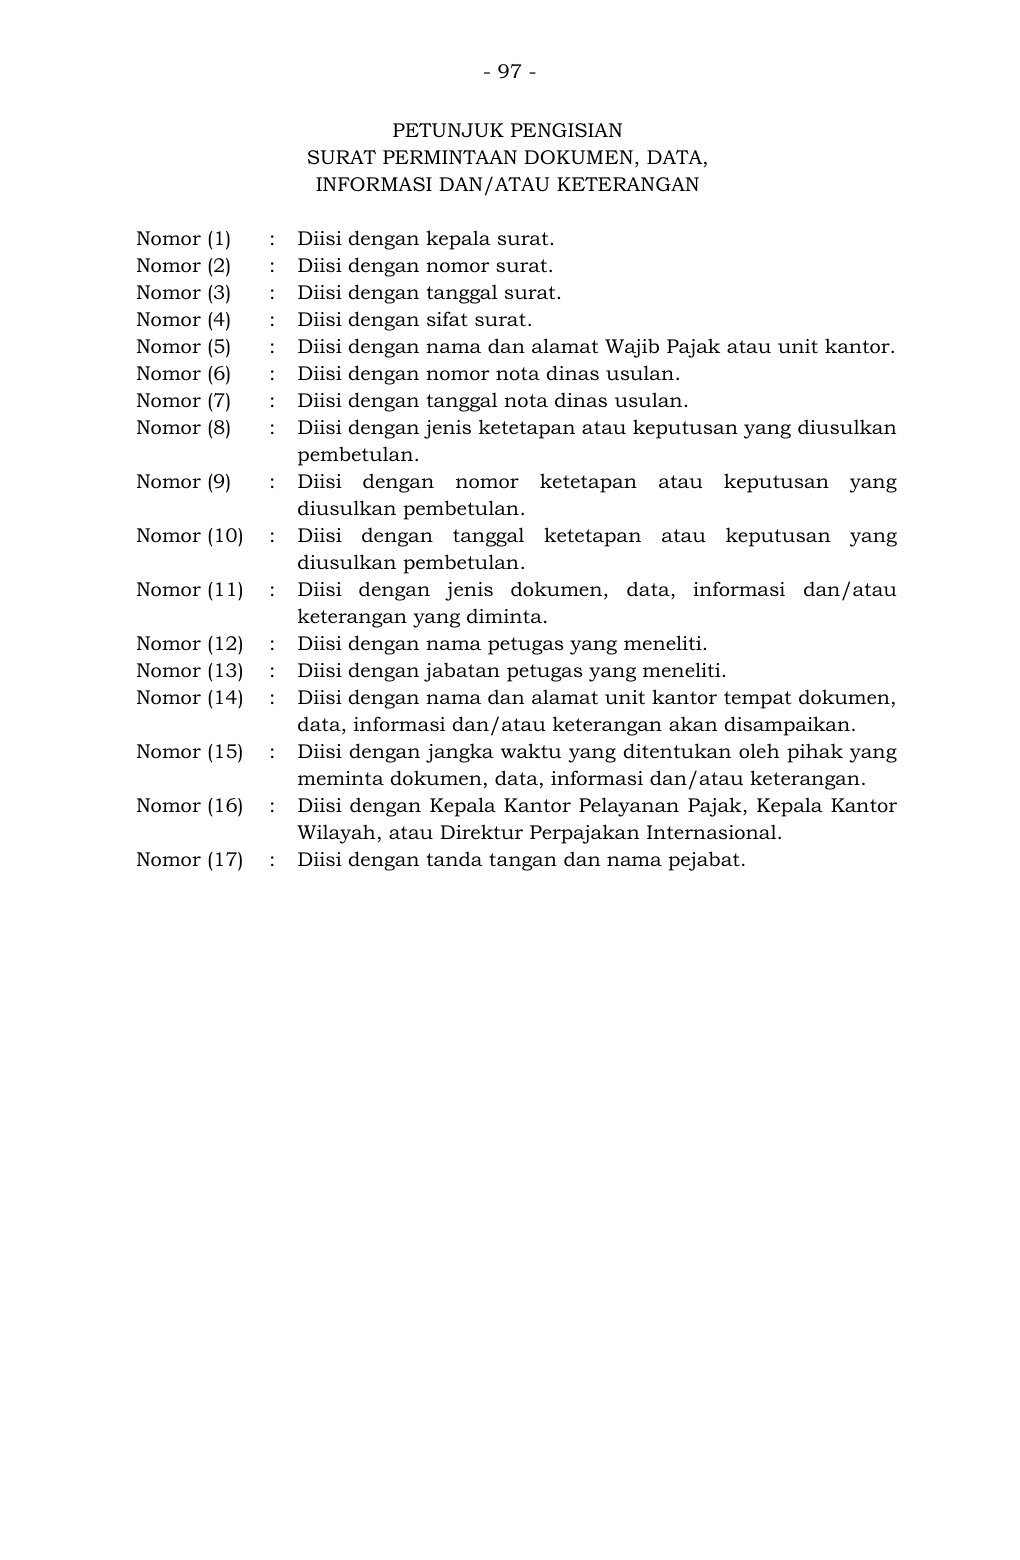
Teks pendamping untuk pencarian
- 97 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN DOKUMEN, DATA,
INFORMASI DAN/ATAU KETERANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor.
Nomor (6) : Diisi dengan nomor nota dinas usulan.
Nomor (7) : Diisi dengan tanggal nota dinas usulan.
Nomor (8) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (9) : Diisi dengan nomor ketetapan atau keputusan yang
diusulkan pembetulan.
Nomor (10) : Diisi de ngan tanggal ketetapan atau keputusan yang
diusulkan pembetulan.
Nomor (11) : Diisi dengan jenis dokumen, data, informasi dan/atau
keterangan yang diminta.
Nomor (12) : Diisi dengan nama petugas yang meneliti.
Nomor (13) : Diisi dengan jabatan petugas yang meneliti.
Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen,
data, informasi dan/atau keterangan akan disampaikan.
Nomor (15) : Diisi dengan jangka waktu yang ditentukan oleh pihak yang
meminta dokumen, data, informasi dan/atau keterangan.
Nomor (16) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
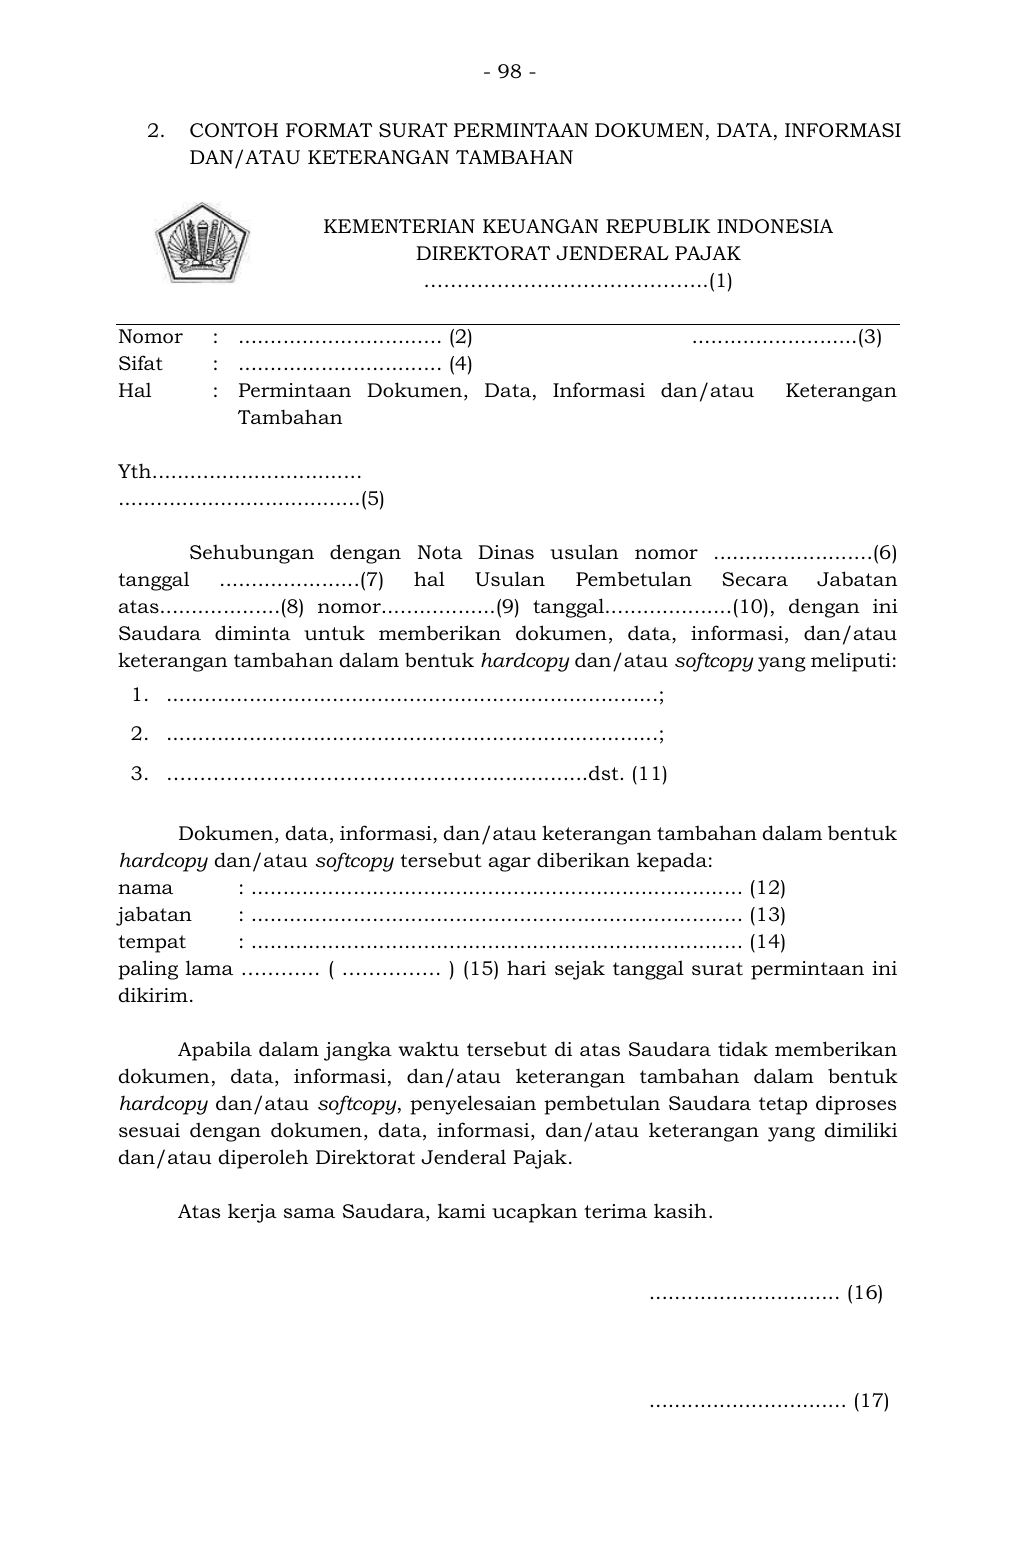
Teks pendamping untuk pencarian
- 98 -


2. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN TAMBAHAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

Nomor : ................................ (2)                                ..........................(3)
Sifat :  ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau  Keterangan
Tambahan

Yth.................................
......................................(5)

 Sehubungan dengan Nota Dinas usulan nomor .........................(6 )
tanggal ......................(7) hal Usulan  Pembetulan Secara Jabatan
atas...................(8) nomo r..................(9) tanggal....................(10), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan tambahan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. …………………………………………................dst. (11)

Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy tersebut agar diberikan kepada:
nama   : ............................................................................. (12)
jabatan  : ............................................................................. (13)
tempat  : ............................................................................. (14)
paling lama ………… ( …………… ) (15) hari sejak tanggal surat permintaan ini
dikirim.

Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy, penyelesaian pembetulan Saudara tetap diproses
sesuai dengan dokumen, data, informasi, dan/atau k eterangan yang dimiliki
dan/atau diperoleh Direktorat Jenderal Pajak.

Atas kerja sama Saudara, kami ucapkan terima kasih.


.............................. (16)


............................... (17)
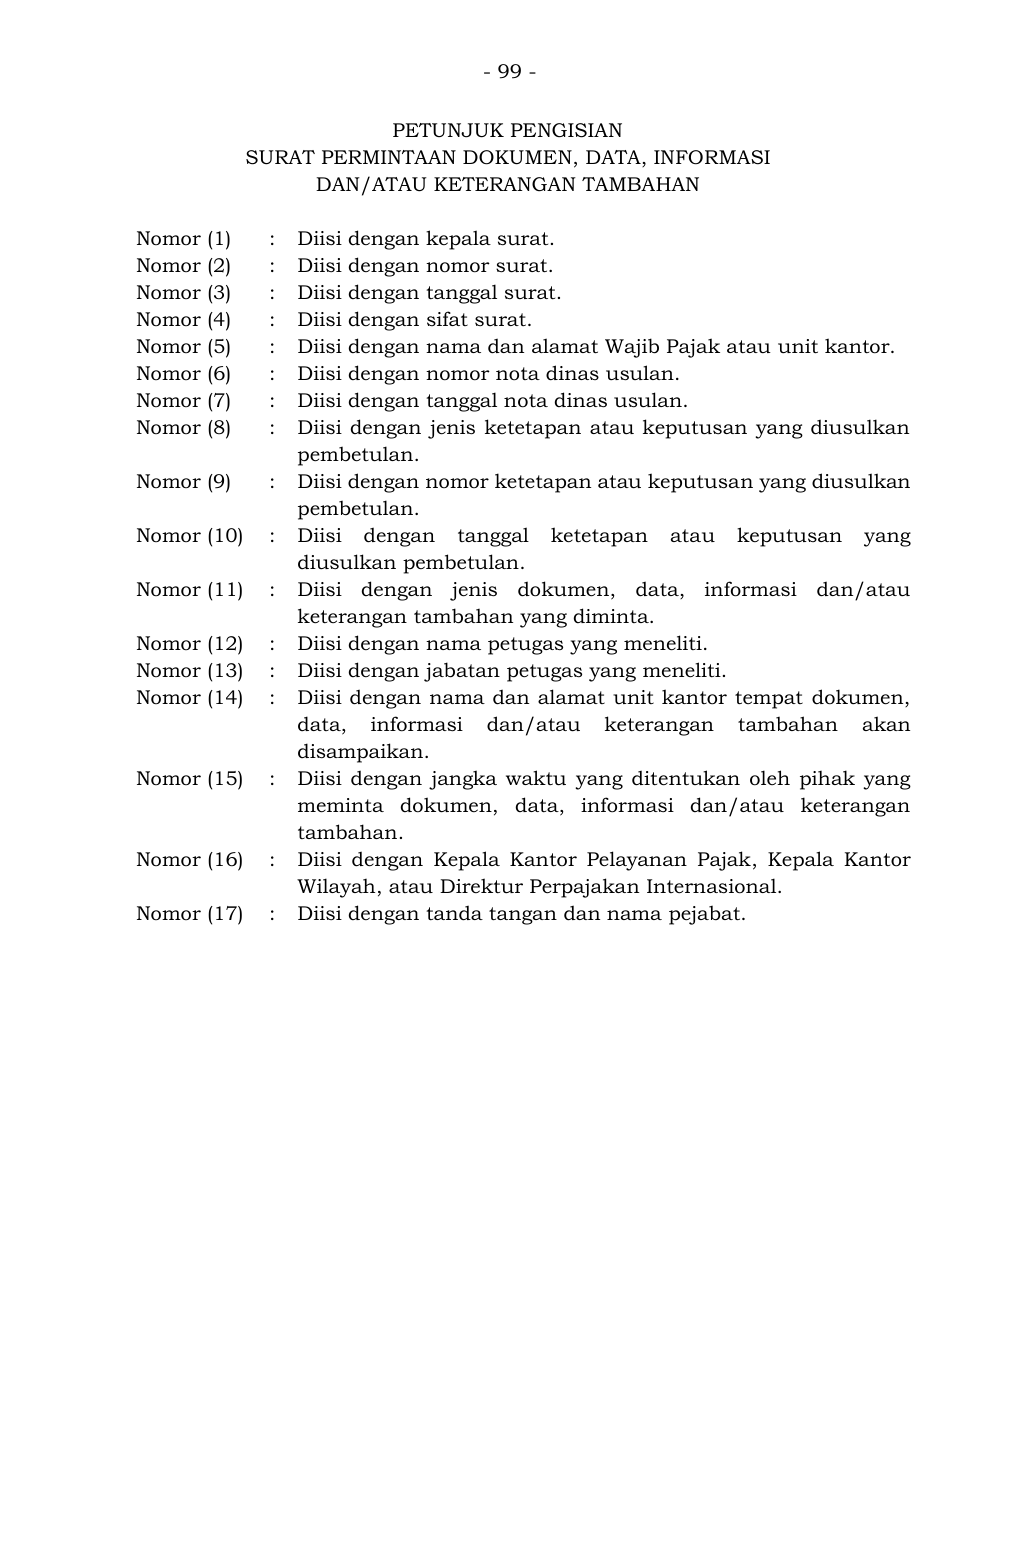
Teks pendamping untuk pencarian
- 99 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN TAMBAHAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor.
Nomor (6) : Diisi dengan nomor nota dinas usulan.
Nomor (7) : Diisi dengan tanggal nota dinas usulan.
Nomor (8) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (9) : Diisi dengan nomor ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (10) : Diisi dengan tanggal ketetapan ata u keputusan yang
diusulkan pembetulan.
Nomor (11) : Diisi dengan jenis dokumen, data, informasi dan/atau
keterangan tambahan yang diminta.
Nomor (12) : Diisi dengan nama petugas yang meneliti.
Nomor (13) : Diisi dengan jabatan petugas yang meneliti.
Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen,
data, informasi  dan/atau keterangan tambahan akan
disampaikan.
Nomor (15) : Diisi dengan jangka waktu yang dit entukan oleh pihak yang
meminta dokumen, data, informasi dan/atau keterangan
tambahan.
Nomor (16) : Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
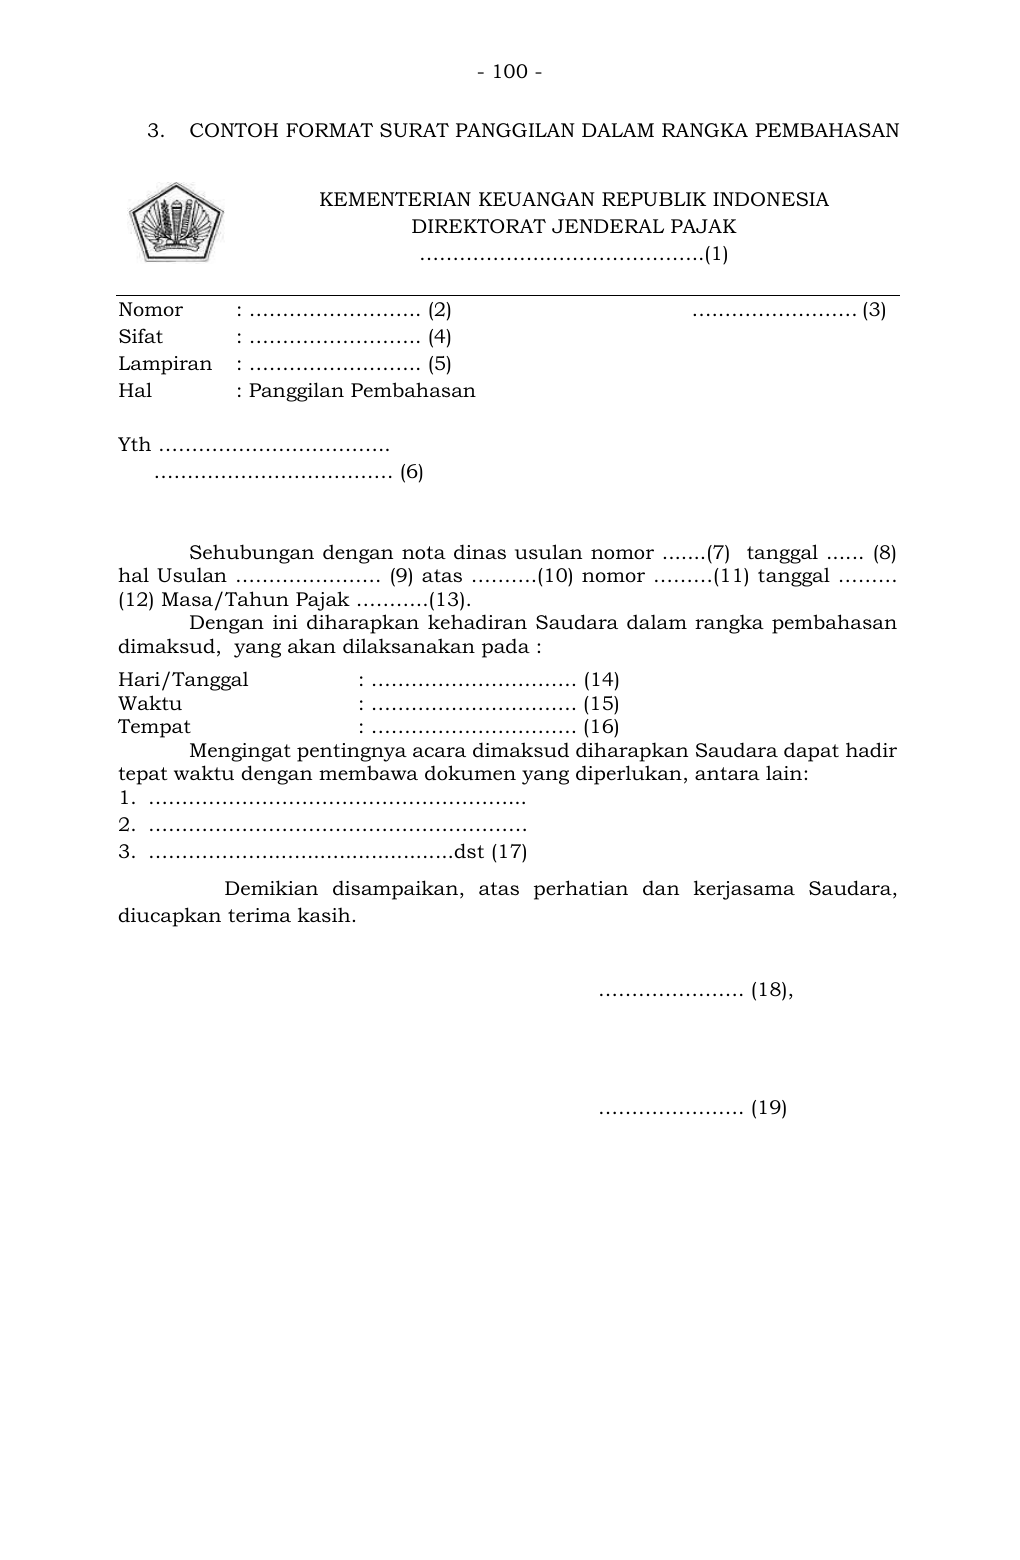
Teks pendamping untuk pencarian
- 100 -


3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

Nomor     : …………………….. (2)                                   ….………………… (3)
Sifat  : …………………….. (4)
Lampiran : …………………….. (5)
Hal  : Panggilan Pembahasan

Yth ……………………………..
……………………………… (6)


 Sehubungan dengan nota dinas usulan nomor .......(7)  tanggal ...... (8)
hal Usulan …………………. (9) atas ……….(10) nomor ………(11) t anggal ………
(12) Masa/Tahun Pajak ………..(13).
 Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud,  yang akan dilaksanakan pada :
Hari/Tanggal   : …………………………. (14)
Waktu   : …………………………. (15)
Tempat   : …………………………. (16)
 Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..…........................dst (17)
Demikian disampaikan, atas perhatian da n kerjasama Sa udara,
diucapkan terima kasih.

…………………. (18),


                                                          …………………. (19)
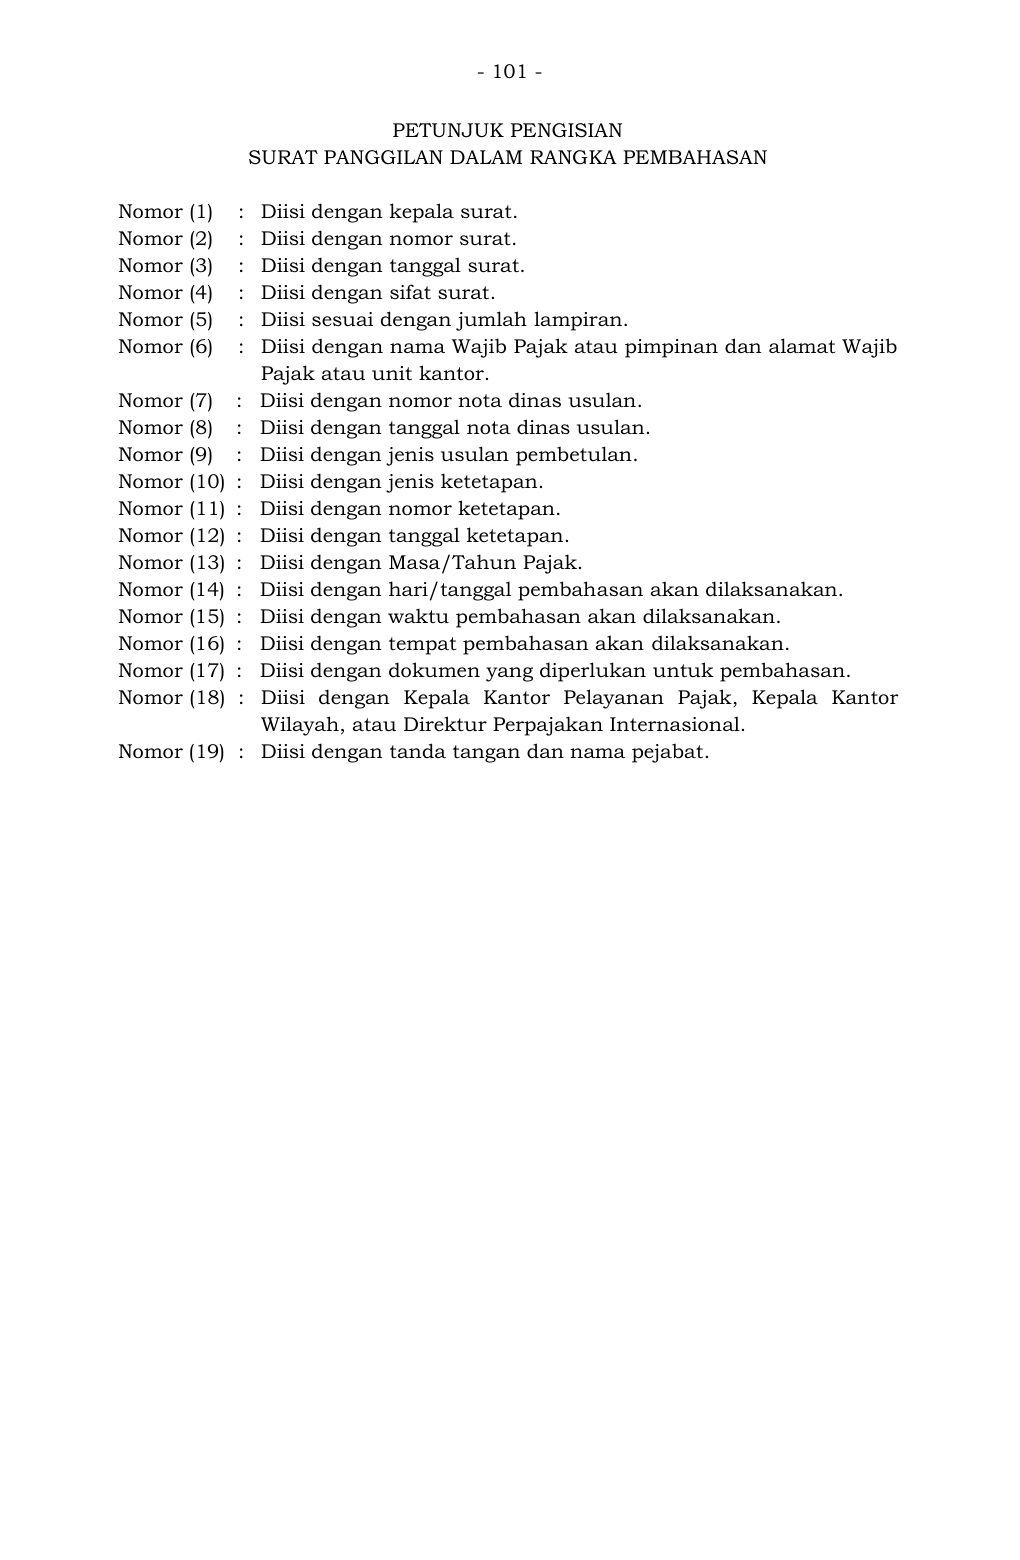
Teks pendamping untuk pencarian
- 101 -


PETUNJUK PENGISIAN
SURAT PANGGILAN DALAM RANGKA PEMBAHASAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi sesuai dengan jumlah lampiran.
Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib
Pajak atau unit kantor.
Nomor (7) : Diisi dengan nomor nota dinas usulan.
Nomor (8) : Diisi dengan tanggal nota dinas usulan.
Nomor (9) : Diisi dengan jenis usulan pembetulan.
Nomor (10) :  Diisi dengan jenis ketetapan.
Nomor (11) : Diisi dengan nomor ketetapan.
Nomor (12) : Diisi dengan tanggal ketetapan.
Nomor (13) :  Diisi dengan Masa/Tahun Pajak.
Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan.
Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan.
Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan.
Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan.
Nomor (18) :  Diisi dengan Kepala Kantor Pelayanan Pajak , Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (19) : Diisi dengan tanda tangan dan nama pejabat.
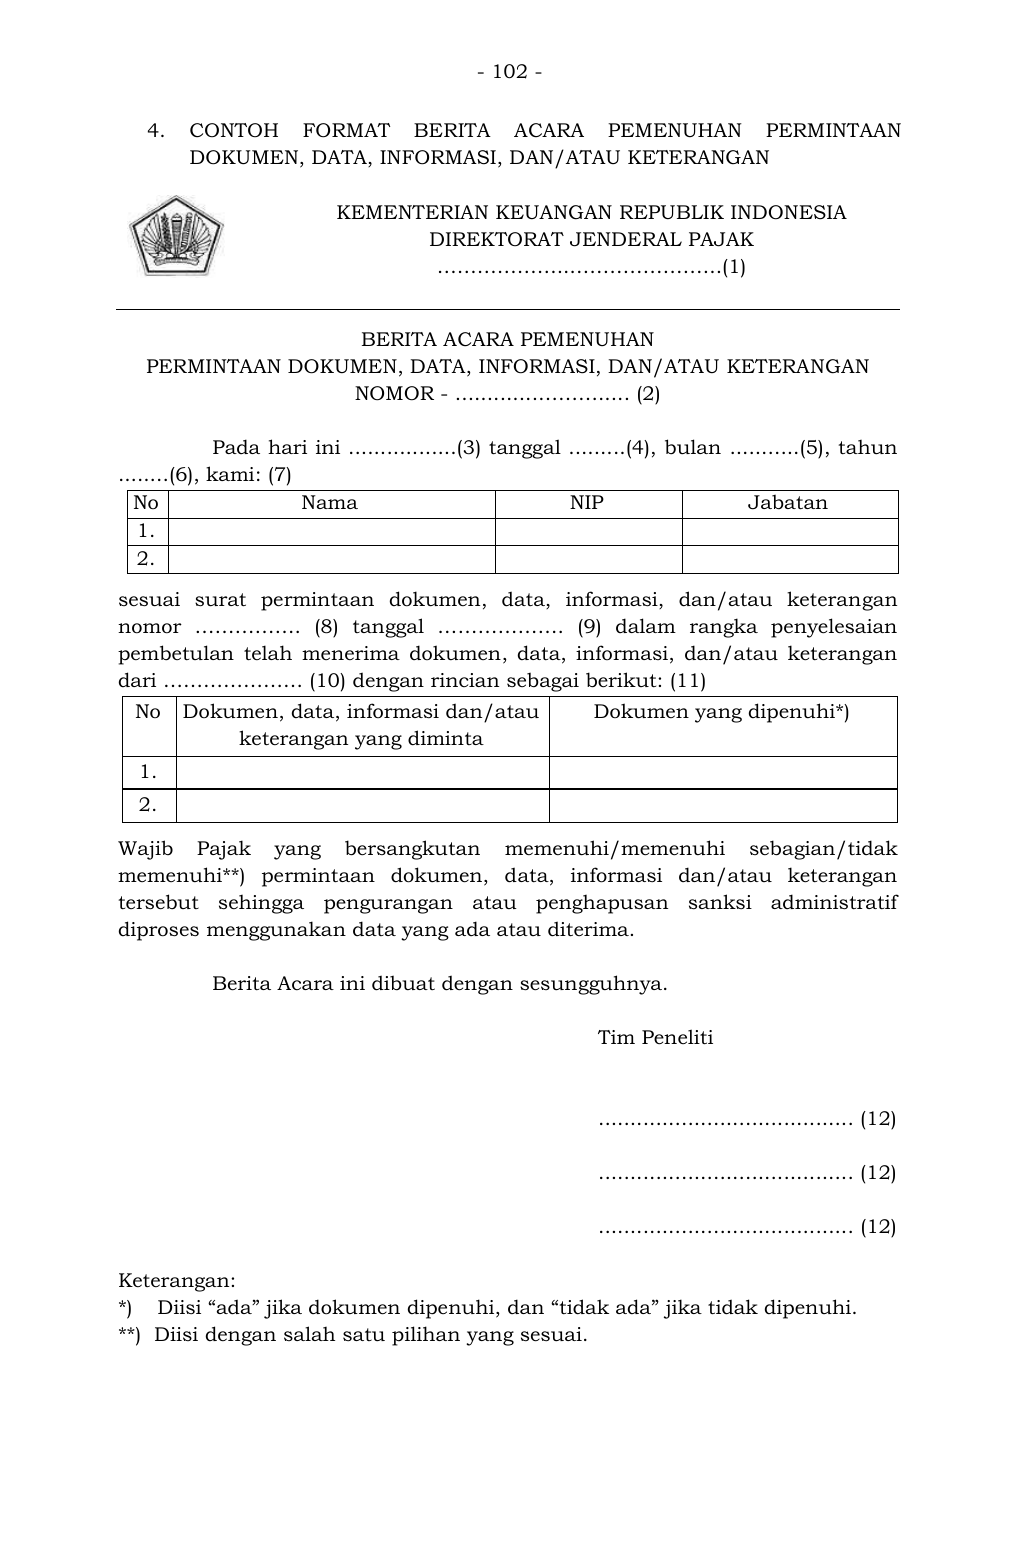
Teks pendamping untuk pencarian
- 102 -


4. CONTOH FORMAT BE RITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)

Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.

sesuai surat permintaan dokumen, data, informasi, dan/atau keteran gan
nomor ……………. ( 8) tanggal ………………. ( 9) dalam rangka penyelesaian
pembetulan telah menerima dokumen , data, informasi, dan/atau keterangan
dari ………………… (10) dengan rincian sebagai berikut: (11)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.

Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, d ata, informasi dan/atau keterangan
tersebut sehingga pengurangan atau penghapusan sanksi administratif
diproses menggunakan data yang ada atau diterima.

Berita Acara ini dibuat dengan sesungguhnya.

        Tim Peneliti


         ........................................ (12)

        ........................................ (12)

        ........................................ (12)

Keterangan:
*)   Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**)  Diisi dengan salah satu pilihan yang sesuai.
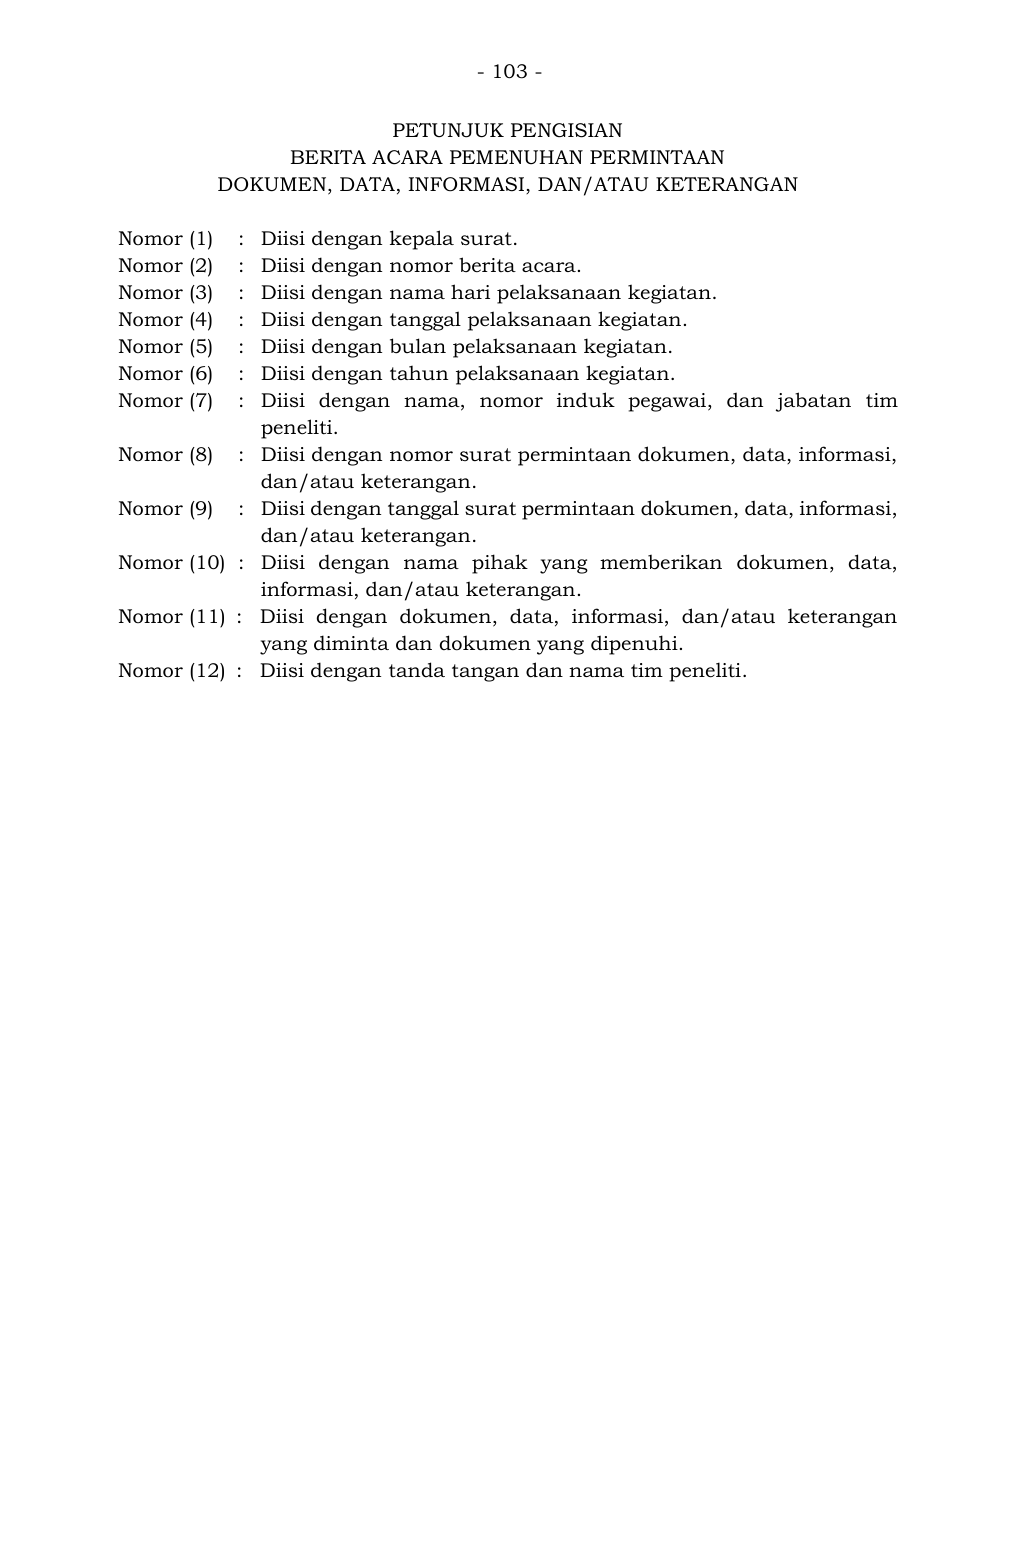
Teks pendamping untuk pencarian
- 103 -


PETUNJUK PENGISIAN
BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7) :  Diisi dengan nama, nomor induk pegawai , dan jabatan tim
peneliti.
Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi,
dan/atau keterangan.
Nomor (9) :  Diisi dengan tanggal surat permintaan dokumen, data, informasi,
dan/atau keterangan.
Nomor (10) : Diisi dengan nama pihak yang memberikan dokumen, data,
informasi, dan/atau keterangan.
Nomor (11) : Diisi dengan dokumen, data, informasi, dan/atau keterangan
yang diminta dan dokumen yang dipenuhi.
Nomor (12) : Diisi dengan tanda tangan dan nama tim peneliti.
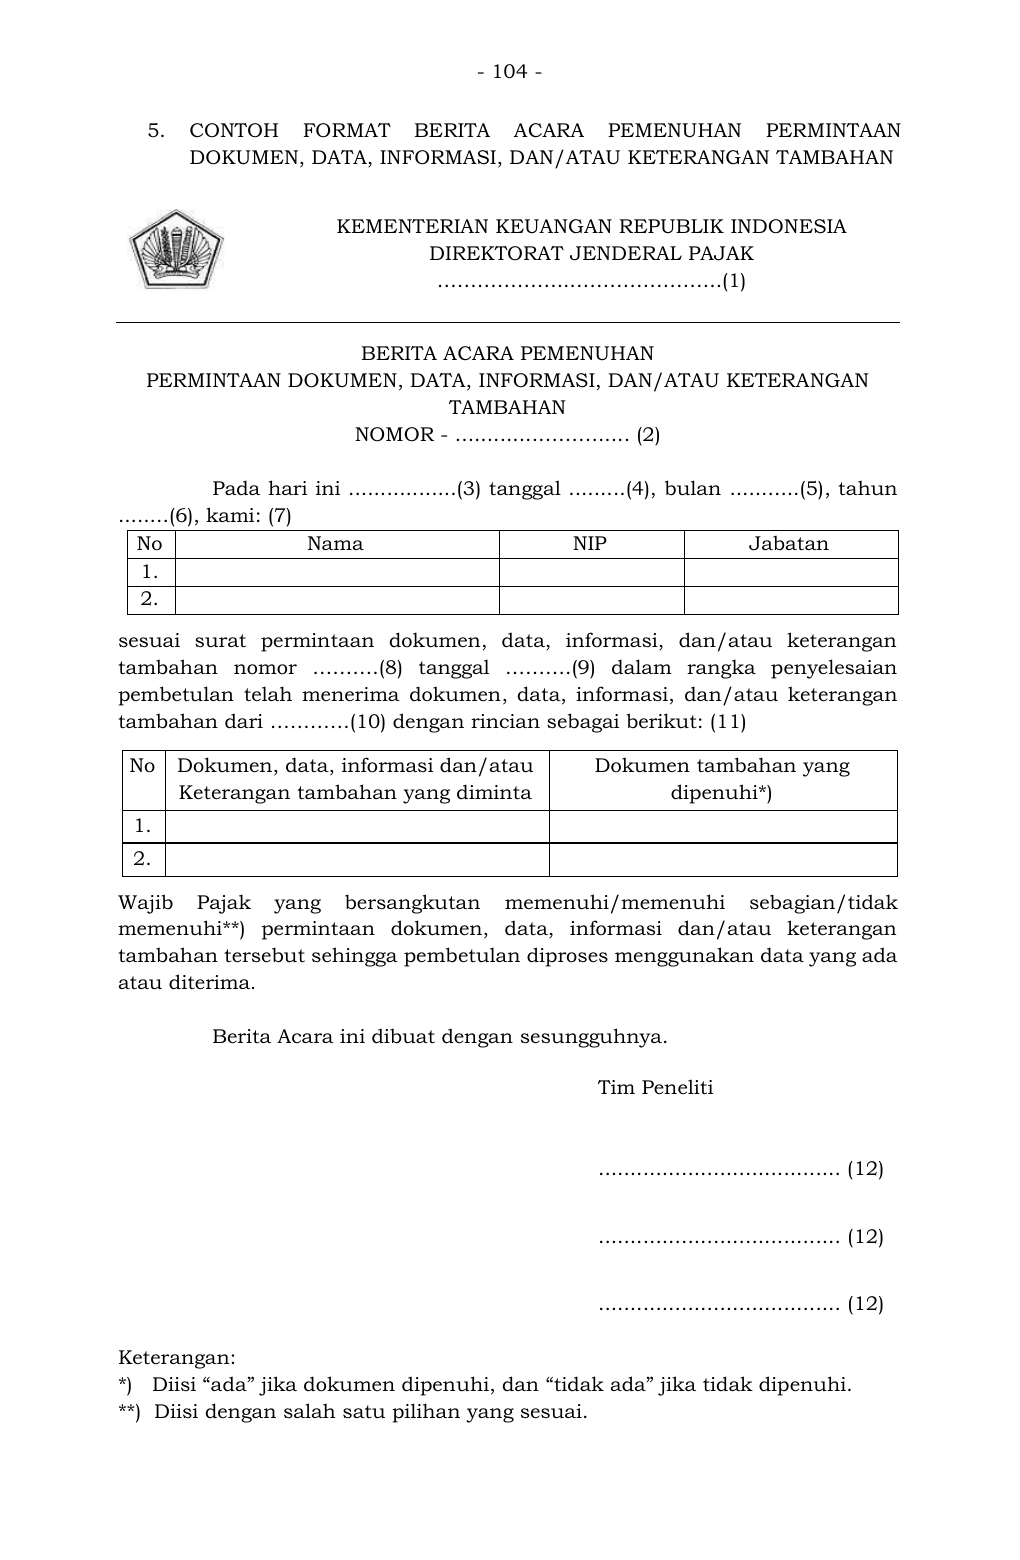
Teks pendamping untuk pencarian
- 104 -


5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)

Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.

sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor ……….(8) tanggal ……….(9) dalam rangka penyelesaian
pembetulan telah menerima dokumen , data, informasi, da n/atau keterangan
tambahan dari …………(10) dengan rincian sebagai berikut: (11)

No Dokumen, data, informasi dan/atau
Keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.

Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/ti dak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga pembetulan diproses menggunakan data yang ada
atau diterima.

Berita Acara ini dibuat dengan sesungguhnya.

        Tim Peneliti


         ...................................... (12)


        ...................................... (12)


        ...................................... (12)

Keterangan:
*)   Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**)  Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 105 -


PETUNJUK PENGISIAN
BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN,
DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7)  : Diisi dengan nama, nomor induk pegawai, dan jabatan oleh tim
peneliti.
Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi,
dan/atau keterangan tambahan.
Nomor (9) :  Diisi dengan tanggal surat permintaan dokumen, data, informasi,
dan/atau keterangan tambahan.
Nomor (10) : Diisi dengan nama pihak  yang memberikan dokumen, data,
informasi, dan/atau keterangan tambahan.
Nomor (11) : Diisi dengan dokumen, data, informasi, dan/ata u keterangan
tambahan yang diminta dan dokumen yang dipenuhi.
Nomor (12) : Diisi dengan tanda tangan dan  nama tim peneliti.
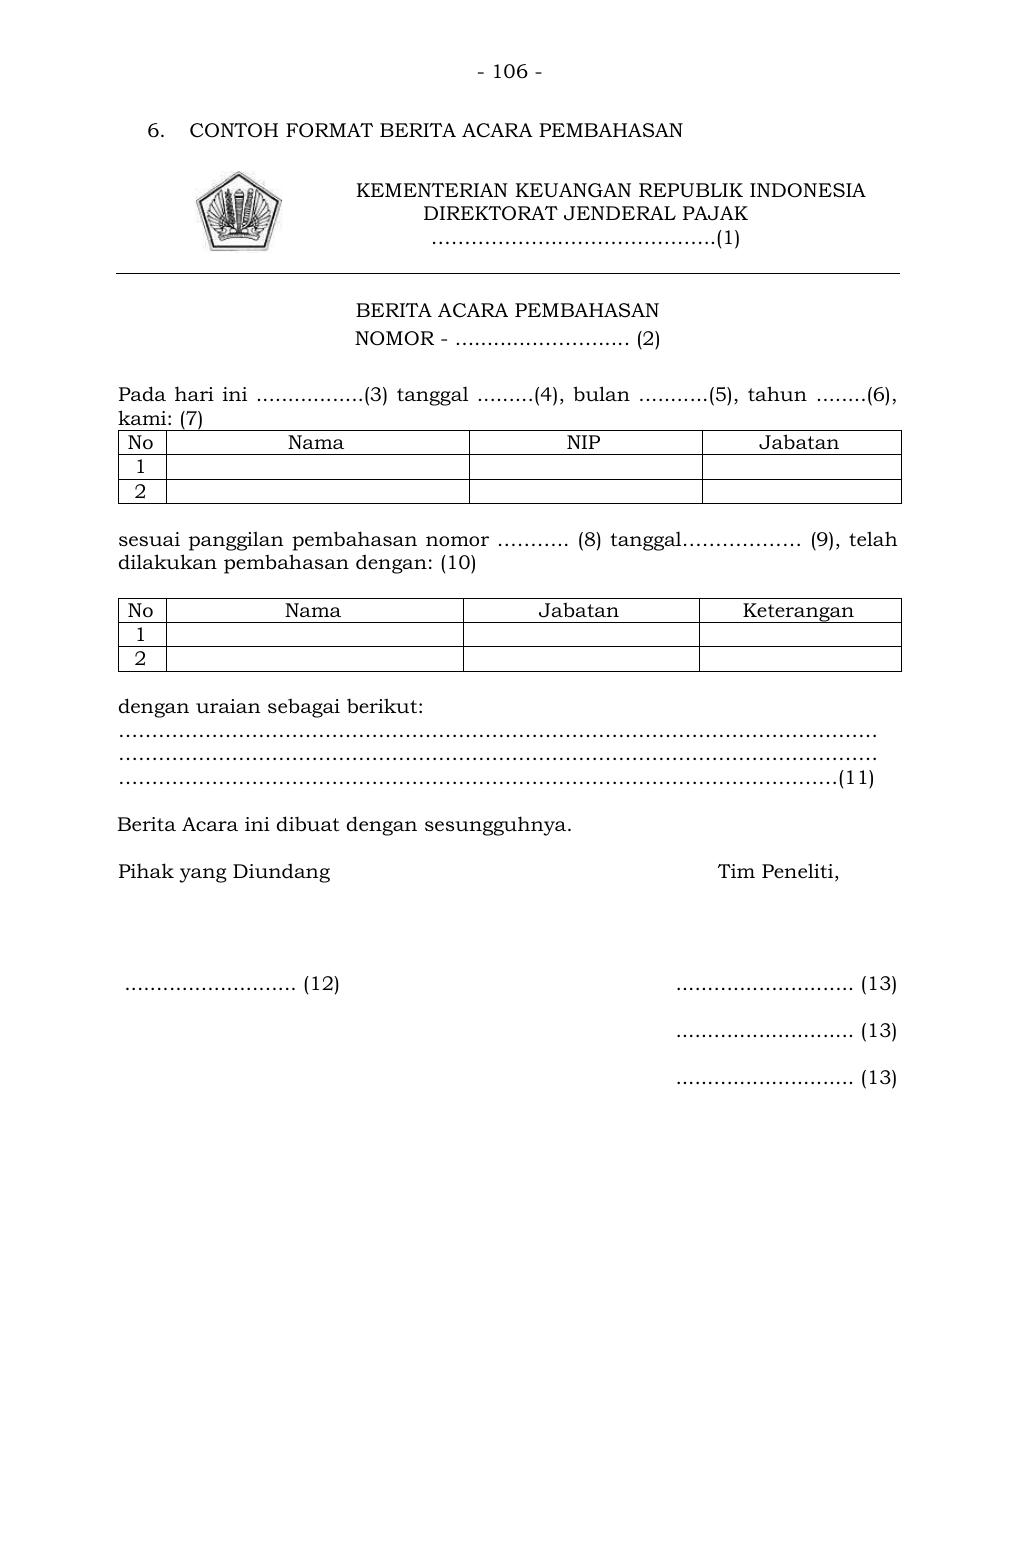
Teks pendamping untuk pencarian
- 106 -


6. CONTOH FORMAT BERITA ACARA PEMBAHASAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)


BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)

Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1
2

sesuai panggilan pembahasan nomor ……….. ( 8) tanggal……………… (9), telah
dilakukan pembahasan dengan: (10)

No Nama Jabatan Keterangan
1
2

dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(11)

Berita Acara ini dibuat dengan sesungguhnya.

Pihak yang Diundang       Tim Peneliti,


........................... (12)      ............................ (13)

............................ (13)

............................ (13)
Teks pendamping untuk pencarian
- 107 -


PETUNJUK PENGISIAN
BERITA ACARA PEMBAHASAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan.
Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan.
Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan.
Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan.
Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim
peneliti.
Nomor (8) : Diisi dengan nomor surat panggilan pembahasan.
Nomor (9) : Diisi dengan tanggal surat panggilan pembahasan.
Nomor (10) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil
dalam pembahasan.
Nomor (11) : Diisi dengan uraian pembahasan.
Nomor (12) : Diisi dengan identitas dan tanda tangan pihak yang memberikan
keterangan.
Nomor (13) : Diisi dengan tanda tangan dan nama tim peneliti.
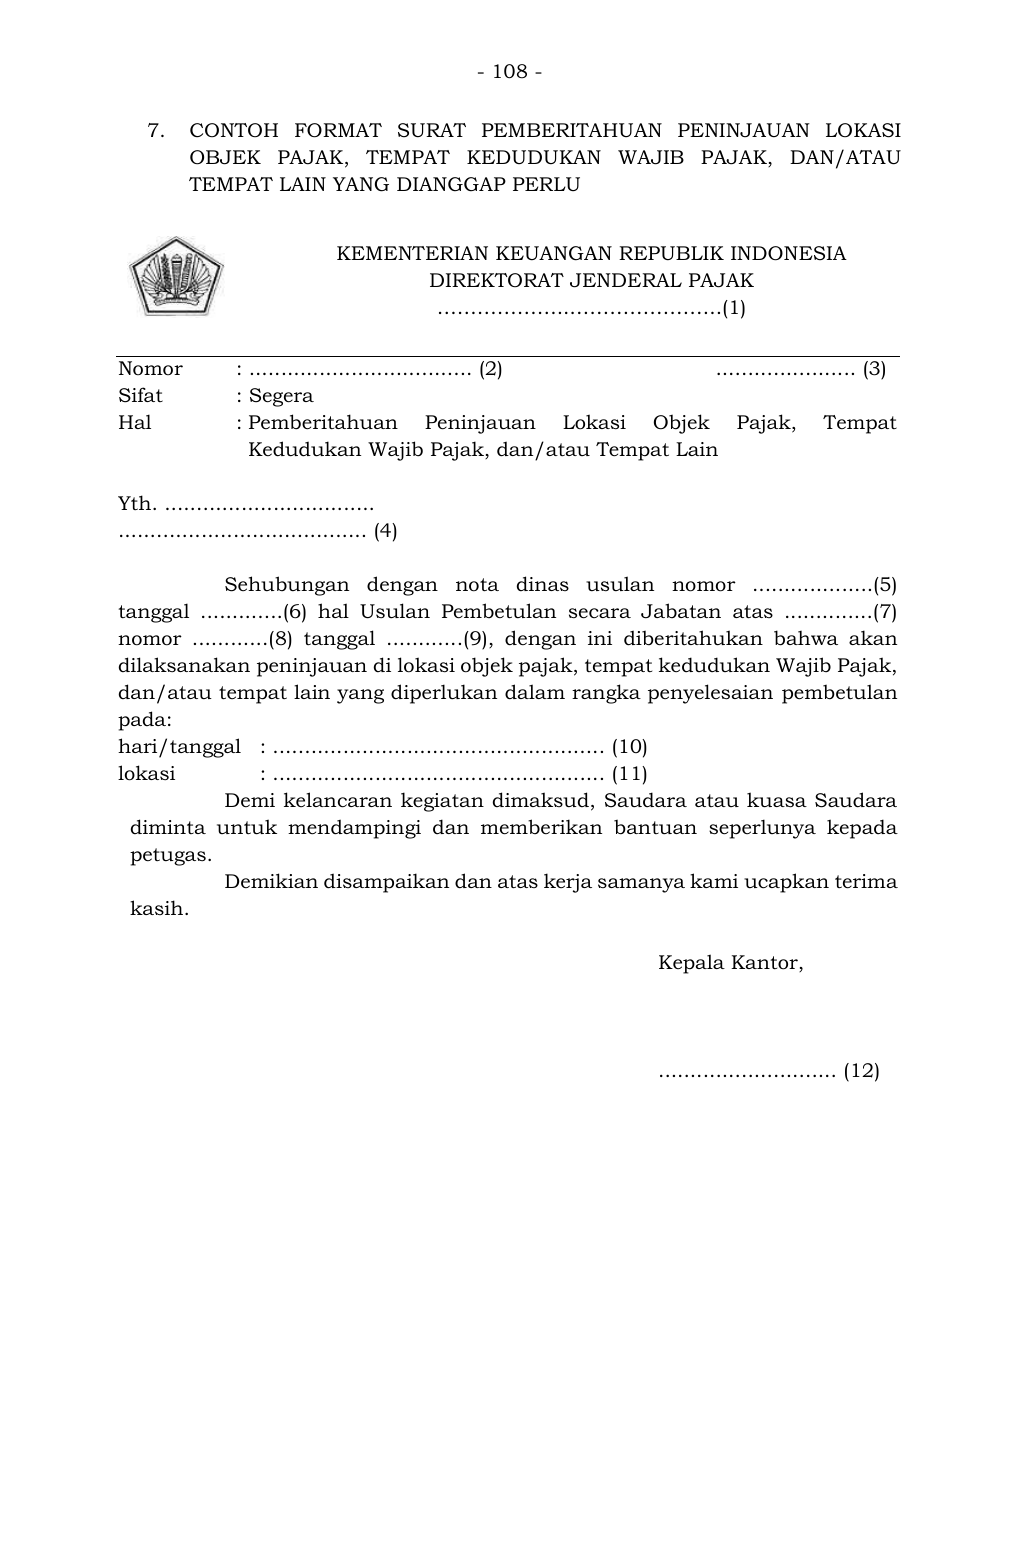
Teks pendamping untuk pencarian
- 108 -


7. CONTOH FORMAT  SURAT PEMBERITAHUAN PENINJAUAN LOKASI
OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU
TEMPAT LAIN YANG DIANGGAP PERLU


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
………………..…………………..(1)

Nomor  : ................................... (2)             ...................... (3)
Sifat  : Segera
Hal  : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat
Kedudukan Wajib Pajak, dan/atau Tempat Lain

Yth. .................................
....................................... (4)

Sehubungan dengan nota dinas usulan nomor ...................(5)
tanggal .............(6) hal Usulan Pembetulan secara Jabatan  atas ..............( 7)
nomor ............( 8) tanggal ............( 9), dengan ini diberitahukan bahwa akan
dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak,
dan/atau tempat lain yang diperlukan dalam rangka penyelesaian pembetulan
pada:
hari/tanggal  : .................................................... (10)
lokasi  : .................................................... (11)
Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara
diminta untuk mendampingi dan memberikan bantuan seperlunya kepada
petugas.
Demikian disampaikan dan atas kerja samanya kami ucapkan terima
kasih.

Kepala Kantor,


............................ (12)
Teks pendamping untuk pencarian
- 109 -


PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN PENINJAUAN
LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK,
DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU

Nomor (1)  :  Diisi dengan kepala surat.
Nomor (2)  :  Diisi dengan nomor surat.
Nomor (3)  :  Diisi dengan tanggal surat.
Nomor (4)  :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (5)  :  Diisi dengan nomor nota dinas usulan.
Nomor (6)  :  Diisi dengan tanggal nota dinas usulan.
Nomor (7) : Diisi dengan jenis ketetapan atau kepu tusan yang diusulkan
pembetulan.
Nomor (8)  :  Diisi dengan nomor ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (9)  :  Diisi dengan tanggal ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (10)  :  Diisi dengan hari dan tanggal peninjauan dilaksanakan.
Nomor (11)  :  Diisi dengan lokasi dilaksanakannya peninjauan.
Nomor (12) :  Diisi dengan tanda tangan dan nama pejabat.
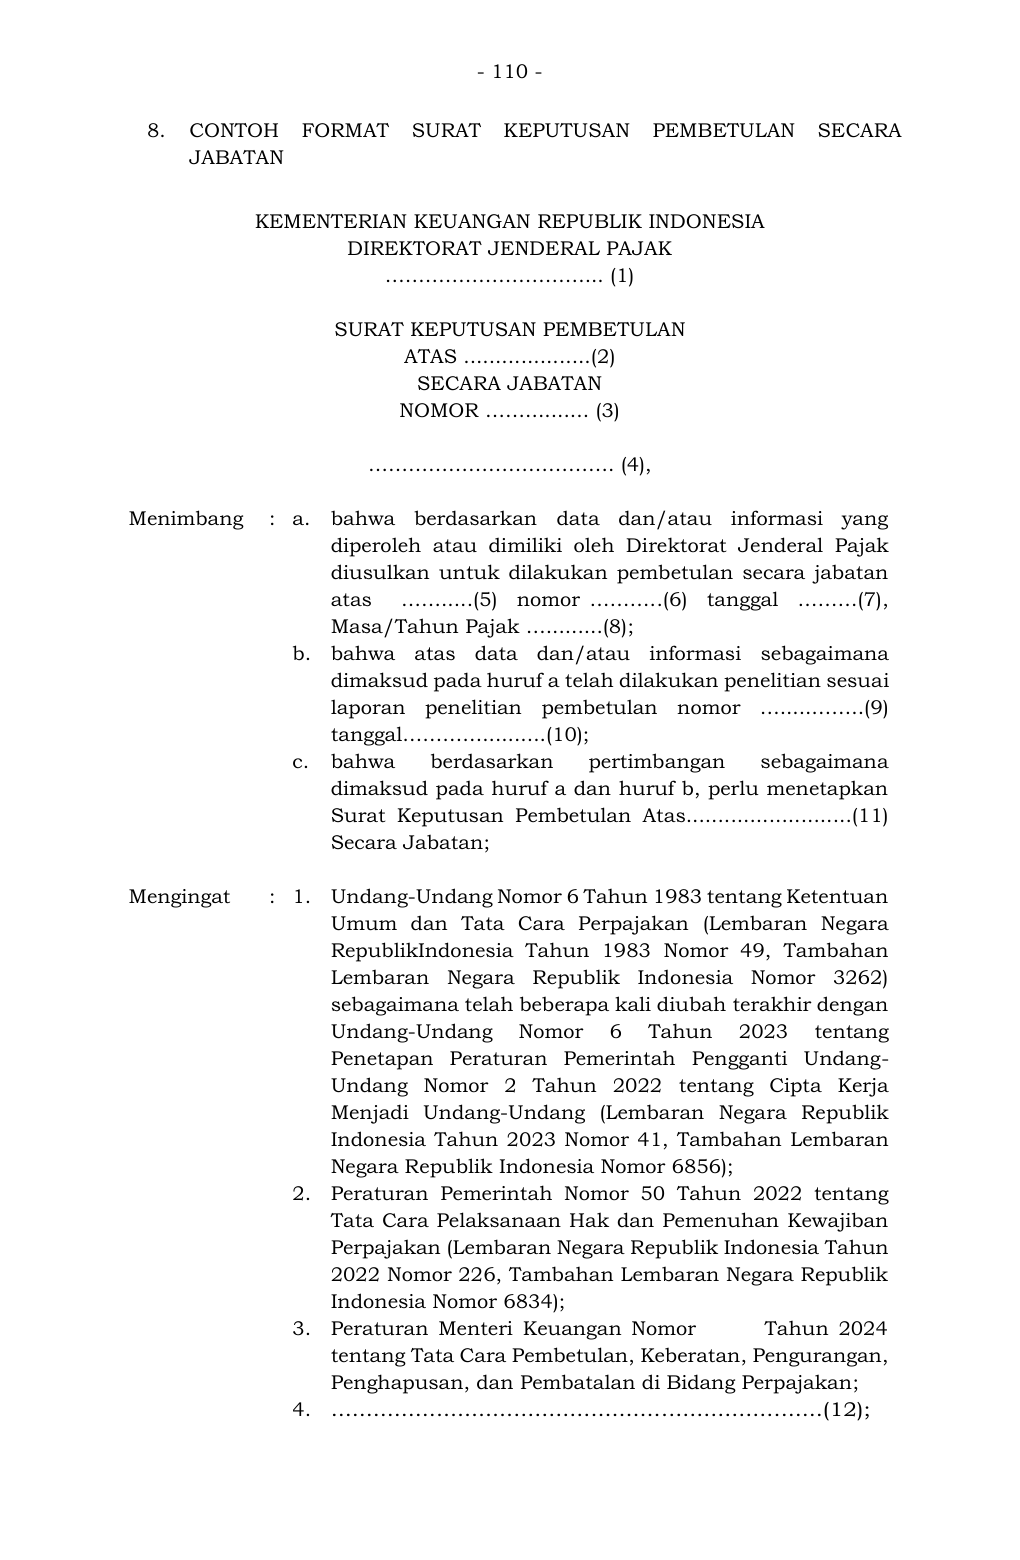
Teks pendamping untuk pencarian
- 110 -


8. CONTOH FORMAT  SURAT KEPUTUSAN PEMBETULAN SECARA
JABATAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………... (1)

SURAT KEPUTUSAN PEMBETULAN
ATAS ....................(2)
SECARA JABATAN
NOMOR …….......... (3)

………………………………. (4),

Menimbang : a. bahwa berdasarkan data dan/atau informasi yang
diperoleh atau dimiliki oleh Direktorat Je nderal Pajak
diusulkan untuk dilakukan pembetulan secara jabatan
atas   …….....(5)  nomor ………. .(6)  tanggal  ………(7),
Masa/Tahun Pajak ….........(8);
  b. bahwa atas data dan/atau informasi  sebagaimana
dimaksud pada huruf a telah dilakukan penelitian sesuai
laporan penelitian pembetulan nomor ….....……..( 9)
tanggal…………..........(10);
  c.

bahwa berdasarkan pertimbangan sebagaimana
dimaksud pada huruf a dan huruf b, perlu menetapkan
Surat Keputusan Pembetulan Atas..........................(11)
Secara Jabatan;

Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
RepublikIndonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang
Penetapan Peraturan Pemerintah Pengganti Undang -
Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
Menjadi Undang -Undang (Lembaran Negara Republik
Indonesia Tahun 20 23 Nomor 41, Tambahan Lembaran
Negara Republik Indonesia Nomor 6856);
  2. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang
Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
  3. Peraturan Menteri Keuangan Nomor       Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
4. ......................................................................(12); 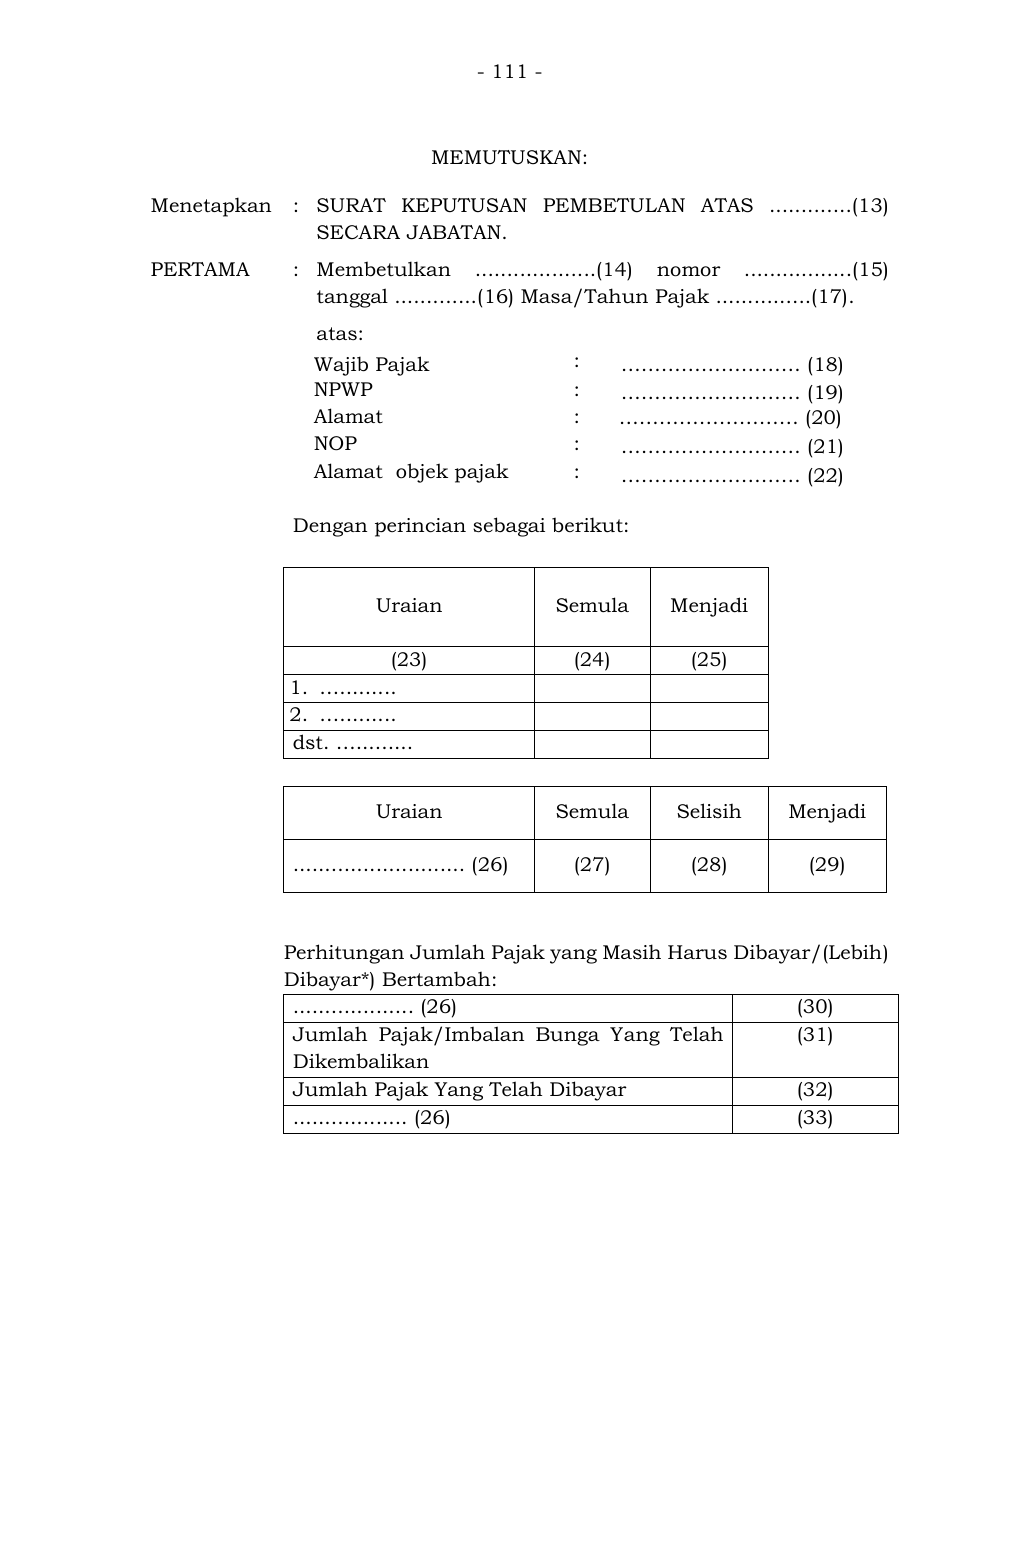
Teks pendamping untuk pencarian
- 111 -


MEMUTUSKAN:
Menetapkan : SURAT KEPUTUSAN PEMBETULAN ATAS .............( 13)
SECARA JABATAN.
PERTAMA

: Membetulkan ...................(14) nomor .................(15)
tanggal .............(16) Masa/Tahun Pajak ...............(17).
  atas:
Wajib Pajak  : ……………………… (18)
NPWP
Alamat
:
:
……………………… (19)
   ……………………… (20)
NOP : ……………………… (21)
Alamat  objek pajak                : ……………………… (22)
Dengan perincian sebagai berikut:
Uraian Semula Menjadi
(23) (24) (25)
1. ….........
2. ….........
dst. ….........

Uraian Semula Selisih Menjadi
........................... (26) (27) (28) (29)


Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih)
Dibayar*) Bertambah:
 ................... (26) (30)
 Jumlah Pajak/Imbalan Bunga Y ang Telah
Dikembalikan
(31)
 Jumlah Pajak Yang Telah Dibayar (32)
 .................. (26) (33)
Teks pendamping untuk pencarian
- 112 -


KEDUA : Surat Keputusan Pembetulan ini mulai berlaku pada
tanggal ditetapkan.

Surat Keputusan Pembetulan ini disampaikan kepada:
Nama Wajib Pajak    : ……………………………… (34)
Alamat                     : ……………………………… (35)

Ditetapkan di ..................(36)
pada tanggal ...................(37)
 ………………………………..(38),


 …..................................(39)
Teks pendamping untuk pencarian
- 113 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN PEMBETULAN SECARA JABATAN

Nomor (1) : Diisi dengan nama kantor yang menerbitkan.
Nomor (2) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (3) : Diisi dengan nomor keputusan.
Nomor (4) : Diisi dengan Kepala Kantor Pelayanan Pajak,  Kepala Kantor
Wilayah, atau Direktur Perpajakan Internasional.
Nomor (5) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (6)  : Diisi dengan nomor ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (7) : Diisi dengan tanggal ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (8) : Diisi dengan masa pajak dan/atau tahun pajak ketetapan atau
keputusan yang diusulkan pembetulan.
Nomor (9)  : Diisi dengan nomor laporan penelitian pembetulan.
Nomor (10) : Diisi dengan tanggal laporan penelitian pembetulan.
Nomor (11) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (12) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (13) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (14) : Diisi dengan jenis ketetapan atau keputusan yang diusulkan
pembetulan.
Nomor (15) : Diisi dengan nomor ketetapan atau  keputusan yang diusulkan
pembetulan.
Nomor (16) : Diisi dengan tanggal ketetapan atau keputusan  yang diusulkan
pembetulan.
Nomor (17) : Diisi dengan masa dan/atau tahun pajak  ketetapan atau
keputusan yang diusulkan pembetulan.
Nomor (18) : Diisi dengan nama Wajib Pajak.
Nomor (19) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (20) : Diisi dengan alamat Wajib Pajak.
Nomor (21) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan
Bangunan.
Nomor (22) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi dan
Bangunan.
Nomor (23) : Diisi dengan kesalahan yang akan dibetulkan misalnya “terdapat
kesalahan nilai Dasar Pengenaan Pajak”.
Nomor (24) : Diisi dengan kesalahan yang akan di lakukan pembetulan,
misalnya semula “Rp10.000.000”.
Nomor (25) : Diisi dengan pembetulan atas kesalahan, misalnya menjadi
”Rp100.000.000”.
Nomor (26) : Diisi dengan Pajak yang Masih Harus (Lebih) Dibayar/PBB yang
Terutang/Imbalan Bunga/Imbalan Bunga yang Seharusn ya
Teks pendamping untuk pencarian
- 114 -


Tidak Diberikan (Ditagih Kembali/Pengembalian Pendahuluan
Kelebihan Pembayaran*).
Nomor (27) : Diisi dengan jumlah sebagaimana tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan.
Nomor (28) : Diisi dengan jumlah pembetulan sesuai dengan hasil penelitian.
Nomor (29) : Diisi dengan jumlah sebagaimana  tercantum dalam ketetapan
atau keputusan yang diajukan pembetulan dikurangi dengan
jumlah pembetulan sesuai dengan hasil penelitian.
  Contoh:
  Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Semula
sebesar Rp1.000.000
  Pajak Yang Masih Harus (Lebi h) Dibayar dalam SKPKB Selisih
sebesar Rp9.000.000
  Pajak Yang Masih Harus (Lebih) Dibayar dalam SKPKB Menjadi
sebesar Rp10.000.000
Nomor (30) : Diisi dengan jumlah pajak yang masih harus (lebih) dibayar/PBB
yang terutang/imbalan bunga/imbalan bunga  yang seharusnya
tidak diberikan (ditagih kembali/ pengembalian pendahuluan
kelebihan pembayaran*) sesuai nomor 29.
Nomor (31) : Diisi dengan jumlah pajak yang telah dikembalikan Wajib Pajak.
Nomor (32) : Diisi dengan jumlah pajak yang telah dibayar Wajib Pajak.
Nomor (33) : Diisi dengan jumlah pajak yang masih harus dibayar
(dikembalikan)  Wajib Pajak.
Nomor (34) : Diisi dengan nama Wajib Pajak yang akan diberikan keputusan.
Nomor (35) : Diisi dengan alamat Wajib Pajak yang akan diberikan keputusan.
Nomor (36) : Diisi dengan tempat surat keputusan diterbitkan.
Nomor (37) : Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (38) : Diisi denga n jabatan pejabat yang menandatangani surat
keputusan.
Nomor (39) : Diisi dengan tanda tangan dan nama pejabat.
*) :  Diisi dengan salah satu pilihan yang sesuai.
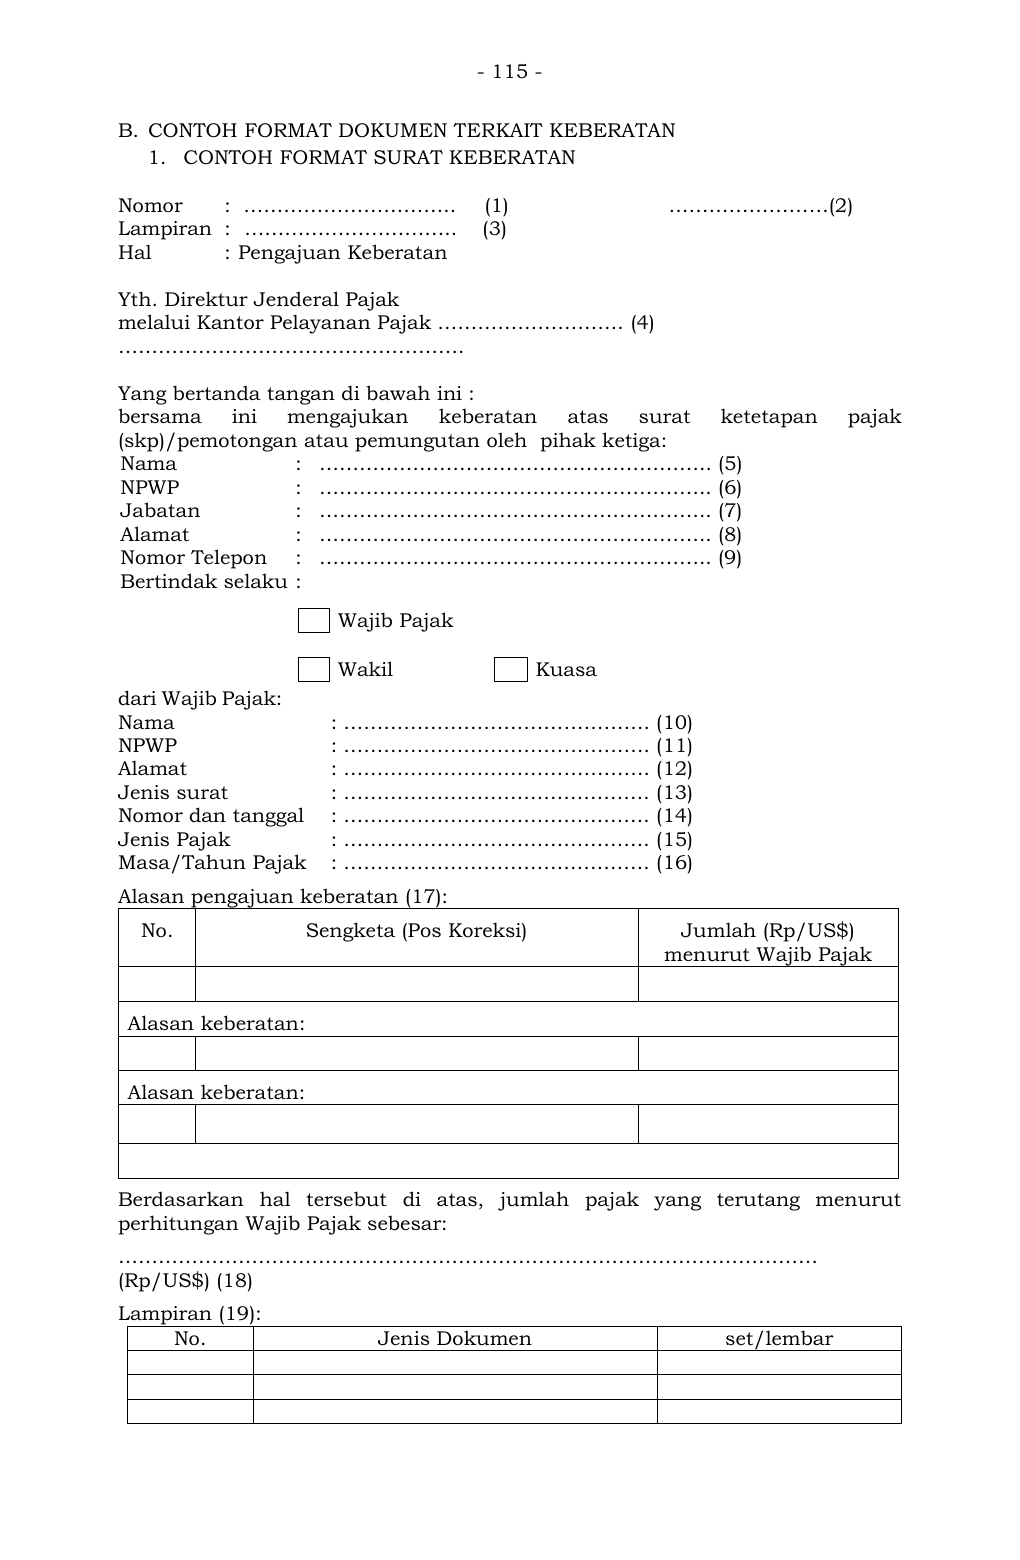
Teks pendamping untuk pencarian
- 115 -


B. CONTOH FORMAT DOKUMEN TERKAIT KEBERATAN
1. CONTOH FORMAT SURAT KEBERATAN

Nomor :  …………………………..  (1)                         ……………………(2)
Lampiran :  …………………………..    (3)
Hal : Pengajuan Keberatan

Yth. Direktur Jenderal Pajak
melalui Kantor Pelayanan Pajak ………………………. (4)
…………………………………………….

Yang bertanda tangan di bawah ini :
bersama ini mengajukan keberatan atas surat ketetapan pajak
(skp)/pemotongan atau pemungutan oleh  pihak ketiga:
Nama : ………………………………………………….. (5)
NPWP : ………………………………………………….. (6)
Jabatan : ………………………………………………….. (7)
Alamat : ………………………………………………….. (8)
Nomor Telepon : ………………………………………………….. (9)
Bertindak selaku :


dari Wajib Pajak:
Nama : ………………………………………. (10)
NPWP : ………………………………………. (11)
Alamat : ………………………………………. (12)
Jenis surat : ………………………………………. (13)
Nomor dan tanggal : ………………………………………. (14)
Jenis Pajak : ………………………………………. (15)
Masa/Tahun Pajak : ………………………………………. (16)
Alasan pengajuan keberatan (17):
No. Sengketa (Pos Koreksi) Jumlah (Rp/US$)
menurut Wajib Pajak

Alasan keberatan:

Alasan keberatan:


Berdasarkan hal tersebut di atas, jumlah pajak yang terutang menurut
perhitungan Wajib Pajak sebesar:
……………………………………………………………………………………………
(Rp/US$) (18)
Lampiran (19):
No. Jenis Dokumen set/lembar


 Wajib Pajak

Wakil Kuasa 
Teks pendamping untuk pencarian
- 116 -


Demikian surat keberatan kami sampaikan untuk dapat dipertimbangkan.


Wajib Pajak/Wakil/Kuasa*)


………………………………. (20)


Keterangan:
1. Beri tanda X pada        yang sesuai.
2. *)  Diisi dengan salah satu pilihan yang sesuai  dan dalam hal surat
pengajuan keberatan ditandatangani oleh Kuasa harus dilampiri Surat Kuasa
Khusus.
Teks pendamping untuk pencarian
- 117 -


PETUNJUK PENGISIAN
SURAT KEBERATAN

Nomor (1) : Diisi dengan nomor Surat Keberatan sesuai dengan administrasi
Wajib Pajak.
Nomor (2) : Diisi dengan nama tempat dan tanggal Surat Keberatan dibuat.
Nomor (3) : Diisi dengan jumlah lampiran yang disertakan dalam Surat
Keberatan.
Nomor (4) : Diisi dengan nama dan alamat Kantor Pelayanan Pajak tempat
Wajib Pajak terdaftar.
Nomor (5) : Diisi dengan nama Wajib Pajak/Wakil/Kuasa  yang
menandatangani Surat Keberatan sesuai dengan peraturan
perundang-undangan di bidang Ketentuan Umum dan Tata Cara
Perpajakan.
Nomor (6) : Diisi dengan Nomor Pokok Wajib Pajak Wajib Pajak/Wakil/Kuasa
yang menandatangani Surat Keberatan.
Nomor (7) : Diisi dengan jabatan Wakil/Kuasa yang menandatangani Surat
Keberatan dan dalam hal keberatan diajukan oleh Wajib Pajak
Orang Pribadi Nomor (7) ini tidak perlu diisi.
Nomor (8) : Diisi dengan alamat Wajib Pajak/Wakil/K uasa yang
menandatangani Surat Keberatan.
Nomor (9) : Diisi dengan nomor telepon Wajib Pajak/Wakil/Kuasa  yang
menandatangani Surat Keberatan.
Nomor (10) : Diisi dengan nama Wajib Pajak apabila yang menandatangani
Surat Keberatan adalah Wakil/Kuasa dari Wajib Pajak dan dalam
hal Surat Keberatan diajukan oleh Wajib Pajak Orang Pribadi
Nomor (10) ini tidak perlu diisi.
Nomor (11) : Diisi dengan Nomor Pokok  Wajib Pajak apabila yang
menandatangani Surat Keberatan adalah Wakil/Kuasa dari
Wajib Pajak dan dalam hal Surat Keberatan diajukan oleh Wajib
Pajak Orang Pribadi Nomor (11) ini tidak perlu diisi.
Nomor (12) : Diisi dengan alamat Wajib Pajak apabila yang menandatangani
Surat Keberatan adalah Wakil/Kuasa dari Wajib Pajak dan dalam
hal Surat Keberatan diajukan oleh Wajib Pajak Orang Pribadi
Nomor (12) ini tidak perlu diisi.
Nomor (13) : Diisi dengan jenis surat ketetapan pajak atau jenis bukti
pemotongan atau pemungutan yang diajukan keberatan.
Nomor (14) : Diisi dengan nomor dan tanggal surat ketetapan pajak atau bukti
pemotongan atau pemungutan yang diajukan keberatan.
Nomor (15) : Diisi dengan jenis pajak.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan jelas alasan keberatan untuk masing-masing
koreksi yang diajukan keberatan.
Nomor (18) : Diisi dengan jumlah pajak yang terutang menurut perhitungan
Wajib Pajak pada saat pengajuan keberatan.
Nomor (19) : Diisi dengan jenis dokumen dan jumlah lembar masing -masing
jenis dokumen.
Nomor (20) : Diisi dengan tanda tangan dan nama Wajib Pajak/Wakil/Kuasa.
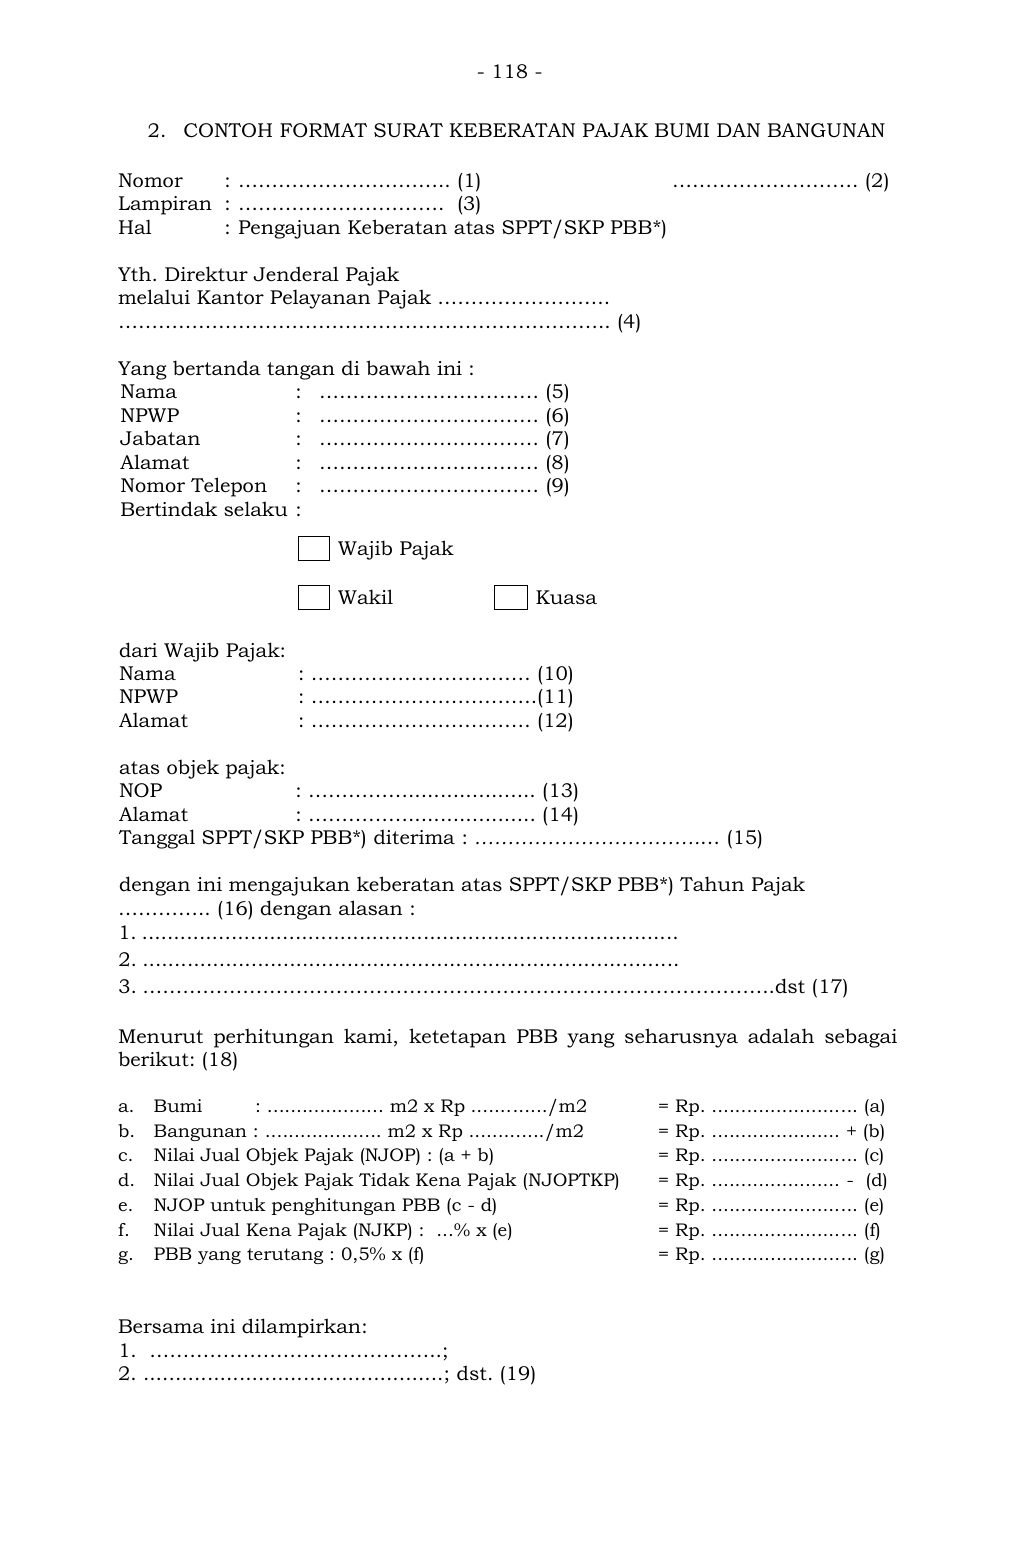
Teks pendamping untuk pencarian
- 118 -


2. CONTOH FORMAT SURAT KEBERATAN PAJAK BUMI DAN BANGUNAN

Nomor : ………………………….. (1)                      ………………………. (2)
Lampiran : ………………………….  (3)
Hal : Pengajuan Keberatan atas SPPT/SKP PBB*)

Yth. Direktur Jenderal Pajak
melalui Kantor Pelayanan Pajak ……………………..
……………………………………………………………….. (4)

Yang bertanda tangan di bawah ini :
Nama : …………………………… (5)
NPWP : …………………………… (6)
Jabatan : …………………………… (7)
Alamat : …………………………… (8)
Nomor Telepon : …………………………… (9)
Bertindak selaku :


dari Wajib Pajak:
Nama : …………………………… (10)
NPWP : …………………………….(11)
Alamat : …………………………… (12)

atas objek pajak:
NOP : …………….................... (13)
Alamat : …………….................... (14)
Tanggal SPPT/SKP PBB*) diterima : …………………………….… (15)

dengan ini mengajukan keberatan atas SPPT/SKP PBB*) Tahun Pajak
………….. (16) dengan alasan :
1. ....................................................................................
2. ....................................................................................
3. …………………………………………………………………………………..dst (17)

Menurut perhitungan kami, ketetapan PBB yang seharusnya adalah sebagai
berikut: (18)

a. Bumi         : .................... m2 x Rp ............./m2   = Rp. ......................... (a)
b. Bangunan : .................... m2 x Rp ............./m2  = Rp. ...................... + (b)
c. Nilai Jual Objek Pajak (NJOP) : (a + b)    = Rp. ......................... (c)
d. Nilai Jual Objek Pajak Tidak Kena Pajak (NJOPTKP)  = Rp. ...................... -  (d)
e. NJOP untuk penghitungan PBB (c - d)    = Rp. ......................... (e)
f. Nilai Jual Kena Pajak (NJKP) :  ...% x (e)   = Rp. ......................... (f)
g. PBB yang terutang : 0,5% x (f)     = Rp. ......................... (g)


Bersama ini dilampirkan:
1.  ……………………………………..;
2. ...............................................; dst. (19)

 Wajib Pajak

Wakil Kuasa 
Teks pendamping untuk pencarian
- 119 -


Demikian surat keberatan kami sampaikan untuk dapat
dipertimbangkan.


Wajib Pajak/Wakil/Kuasa**)


....................................(20)


Keterangan:
1. Beri tanda X pada        yang sesuai.
2. *)   Diisi dengan salah satu pilihan yang sesuai.
3. **)  Diisi dengan salah satu pilihan yang sesuai  dan dalam hal surat
pengajuan keberatan ditandatangani oleh Kuasa harus dilampiri Surat Kuasa
Khusus.
Teks pendamping untuk pencarian
- 120 -


PETUNJUK PENGISIAN
SURAT KEBERATAN PAJAK BUMI DAN BANGUNAN

Nomor (1)  : Diisi dengan nomor Surat Keberatan sesuai dengan administrasi
Wajib Pajak.
Nomor (2)  :  Diisi dengan nama tempat dan tanggal Surat Keberatan dibuat.
Nomor (3)  : Diisi dengan jumlah lampiran yang disertakan dalam Surat
Keberatan.
Nomor (4) : Diisi dengan nama dan alamat  Kantor Pelayanan Pajak tempat
Wajib Pajak terdaftar.
Nomor (5)  : Diisi dengan nama Wajib Pajak /Wakil/Kuasa yang
menandatangani Surat Keberatan.
Nomor (6)  : Diisi dengan Nomor Pokok Wajib Pajak Wajib Pajak/Wakil/Kuasa
yang menandatangani Surat Keberatan.
Nomor (7)  : Diisi dengan jabatan Wakil/Kuasa yang menandatangani Surat
Keberatan dan dalam hal keberatan diajukan oleh  Wajib Pajak
Orang Pribadi Nomor (7) ini tidak perlu diisi.
Nomor (8)  : Diisi dengan alamat Wajib Pajak/Wakil/Kuasa  yang
menandatangani Surat Keberatan.
Nomor (9)  : Diisi dengan nomor telepon Wajib Pajak/Wakil/Kuasa  yang
menandatangani Surat Keberatan.
Nomor (10)  : Diisi dengan nama Wajib Pajak apabila yang menandatangani
Surat Keberatan adalah Wakil/Kuasa dari Wajib Pajak dan dalam
hal Surat Keberatan diajukan oleh Wajib  Pajak Orang Pribadi
nomor (10) ini tidak perlu diisi.
Nomor (11)  : Diisi dengan Nomor Pokok Wajib Pajak apabila yang
menandatangani Surat Keberatan adalah Wakil/Kuasa dari Wajib
Pajak dan dalam hal Surat Keberatan diajukan oleh Wajib  Pajak
Orang Pribadi Nomor (11) ini tidak perlu diisi.
Nomor (12)  : Diisi dengan alamat Wajib Pajak apabila yang menandatangani
Surat Keberatan adalah Wakil/Kuasa dari Wajib Pajak dan dalam
hal Surat Keberatan diajukan oleh Wajib  Pajak Orang Pribadi
Nomor (12) ini tidak perlu diisi.
Nomor (13)  :  Diisi dengan nomor objek pajak.
Nomor (14)  :  Diisi dengan alamat letak objek pajak.
Nomor (15) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang/Surat
Ketetapan Pajak Pajak Bumi dan Bangunan diterima oleh Wajib
Pajak.
Nomor (16)  : Diisi dengan tahun pajak Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang
diajukan keberatan.
Nomor (17)  : Diisi dengan jelas alasan keberatan menurut Wajib Pajak.
Nomor (18)  : Diisi dengan perhitungan Pajak Bumi dan Bangunan menurut
Wajib Pajak secara jelas dan lengkap.
Nomor (19)  : Diisi dengan jenis dokumen yang dilampirkan.
Nomor (20)  : Diisi dengan tanda tangan dan nam a Wajib Pajak/Wakil/Kuasa
dari Wajib Pajak.
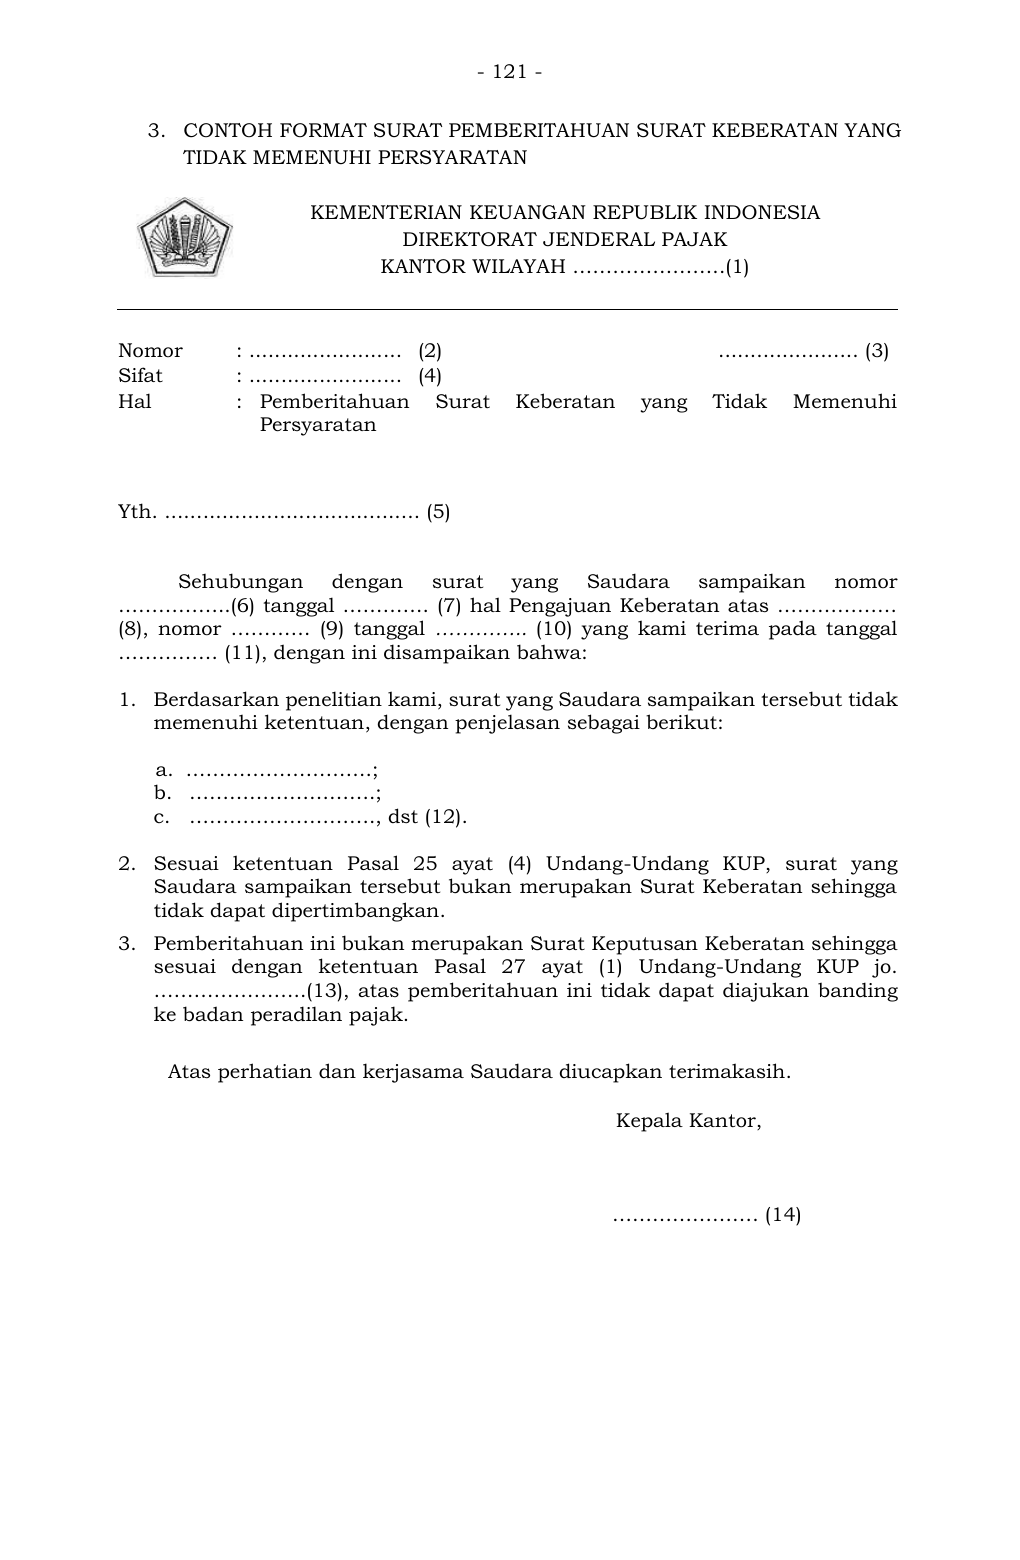
Teks pendamping untuk pencarian
- 121 -


3. CONTOH FORMAT SURAT PEMBERITAHUAN SURAT KEBERATAN YANG
TIDAK MEMENUHI PERSYARATAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


Nomor  : ........................ (2)      ...................... (3)
Sifat : ........................ (4)
Hal  : Pemberitahuan Surat Keberatan yang Tidak Memenuhi
Persyaratan

Yth. ........................................ (5)

 Sehubungan dengan surat yang Saudara sampaikan nomor
……………..(6) tanggal …………. (7) hal Pengajuan Keberatan atas ………………
(8), nomor ………… (9) tanggal ………….. (10) yang kami terima pada tanggal
…………… (11), dengan ini disampaikan bahwa:
1. Berdasarkan penelitian kami, surat yang Saudara sampaikan tersebut tidak
memenuhi ketentuan, dengan penjelasan sebagai berikut:
a. ……………………….;
b. ……………………….;
c. ………………………., dst (12).
2. Sesuai ketentuan Pasal 25 ayat (4) Undang -Undang KUP, surat yang
Saudara sampaikan tersebut bukan merupakan Surat Keberatan sehingga
tidak dapat dipertimbangkan.
3. Pemberitahuan ini bukan merupakan Surat Keputusan Keberatan sehingga
sesuai dengan ketentuan Pasal 27 ayat (1) Undang -Undang KUP jo.
…………………..(13), atas pemberi tahuan ini tidak dapat diajukan banding
ke badan peradilan pajak.

Atas perhatian dan kerjasama Saudara diucapkan terimakasih.
                  Kepala Kantor,


                …………………. (14)
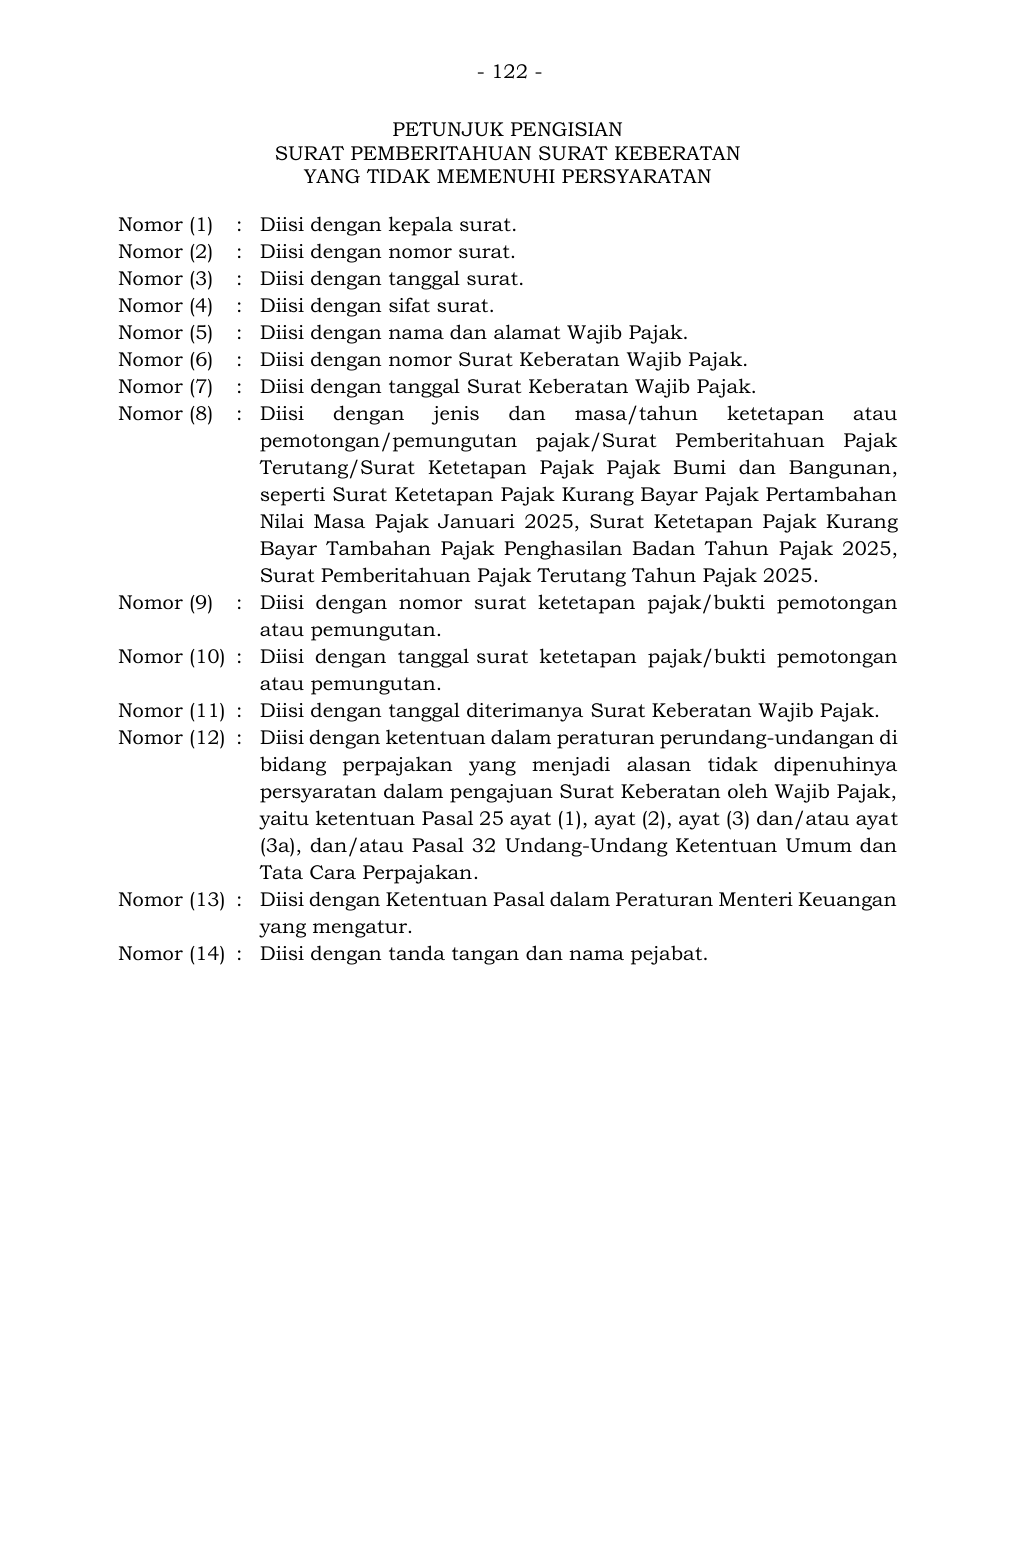
Teks pendamping untuk pencarian
- 122 -


PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN SURAT KEBERATAN
YANG TIDAK MEMENUHI PERSYARATAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan jenis dan masa/tahun ketetapan atau
pemotongan/pemungutan pajak /Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Paja k Pajak Bumi dan Bangunan ,
seperti Surat Ketetapan Pajak Kurang Bayar Pajak Pertambahan
Nilai Masa Pajak Januari 2025, Surat Keteta pan Pajak Kurang
Bayar Tambahan Pajak Penghasilan Badan Tahun Pajak 2025,
Surat Pemberitahuan Pajak Terutang Tahun Pajak 2025.
Nomor (9) : Diisi dengan nomor su rat ketetapan pajak/bukti pemotongan
atau pemungutan.
Nomor (10) : Diisi dengan tanggal  surat ketetapan pajak/bukti pemotongan
atau pemungutan.
Nomor (11) : Diisi dengan tanggal diterimanya Surat Keberatan Wajib Pajak.
Nomor (12) : Diisi dengan ketentuan dalam peraturan perundang-undangan di
bidang perpajakan yang menjadi alasan tidak dipenuhinya
persyaratan dalam pengajuan Surat Keberatan oleh Wajib Pajak,
yaitu ketentuan Pasal 25 ayat (1), ayat (2), ayat (3) dan/atau ayat
(3a), dan/atau Pasal 32 Undang -Undang Ketentuan Umum dan
Tata Cara Perpajakan.
Nomor (13) : Diisi dengan Ketentuan Pasal dalam Peraturan Menteri Keuangan
yang mengatur.
Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
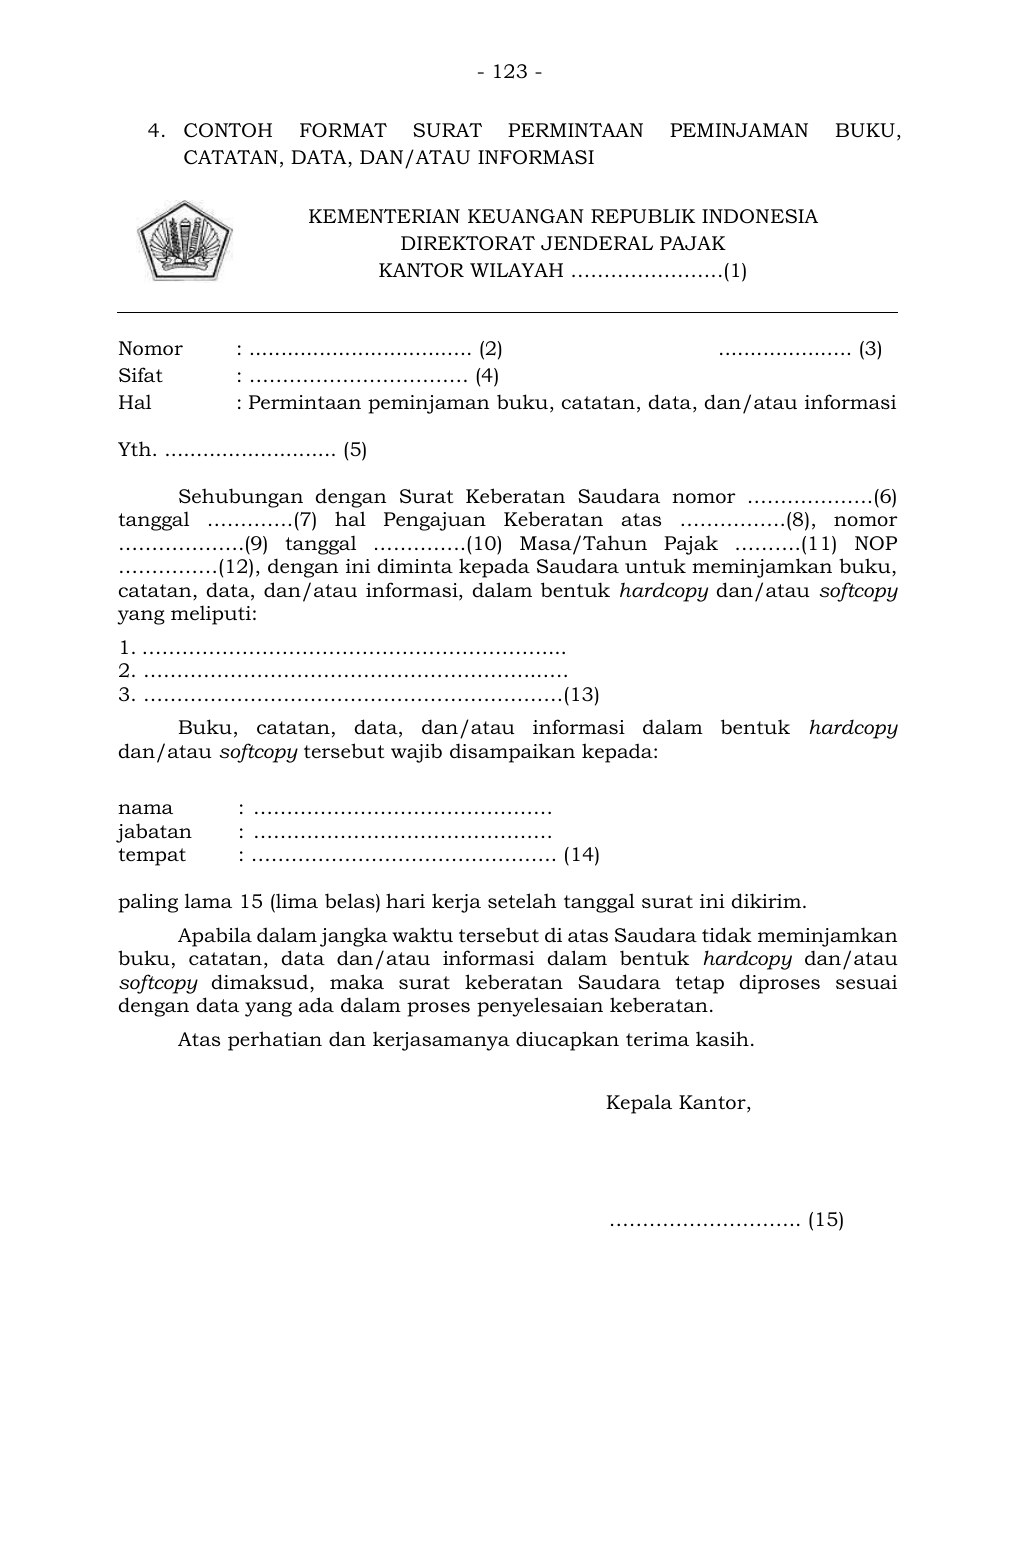
Teks pendamping untuk pencarian
- 123 -


4. CONTOH FORMAT SURAT PERMIN TAAN PEMINJAMAN BUKU,
CATATAN, DATA, DAN/ATAU INFORMASI

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


Nomor  : ................................... (2)     ..................... (3)
Sifat  : …………………………… (4)
Hal  : Permintaan peminjaman buku, catatan, data, dan/atau informasi

Yth. ........................... (5)

 Sehubungan dengan Surat Keberatan  Saudara nomor ……………….(6)
tanggal ………….(7) hal Pengajuan Keberatan atas …………….(8), nomor
……………….(9) tanggal … ………..(10) Masa/Tahun Pajak ……….(11) NOP
……………(12), dengan ini diminta kepada Saudara untuk meminjamkan buku,
catatan, data, dan /atau informasi, dalam bentuk hardcopy dan/atau softcopy
yang meliputi:
1. ……………………………………………………....
2. …………………………………………………...….
3. ………………………………………………………(13)
 Buku, catatan, data, dan /atau informasi dalam bentuk hardcopy
dan/atau softcopy tersebut wajib disampaikan kepada:

nama : ………………………………………
jabatan : ………………………………………
tempat : ………………………………………. (14)

paling lama 15 (lima belas) hari kerja setelah tanggal surat ini dikirim.
 Apabila dalam jangka waktu tersebut di atas Saudara tidak meminjamkan
buku, catatan, data dan /atau informasi dalam bentuk hardcopy dan/atau
softcopy dimaksud, maka surat keberatan Saudara tetap diproses s esuai
dengan data yang ada dalam proses penyelesaian keberatan.
 Atas perhatian dan kerjasamanya diucapkan terima kasih.

         Kepala Kantor,


……………………….. (15)
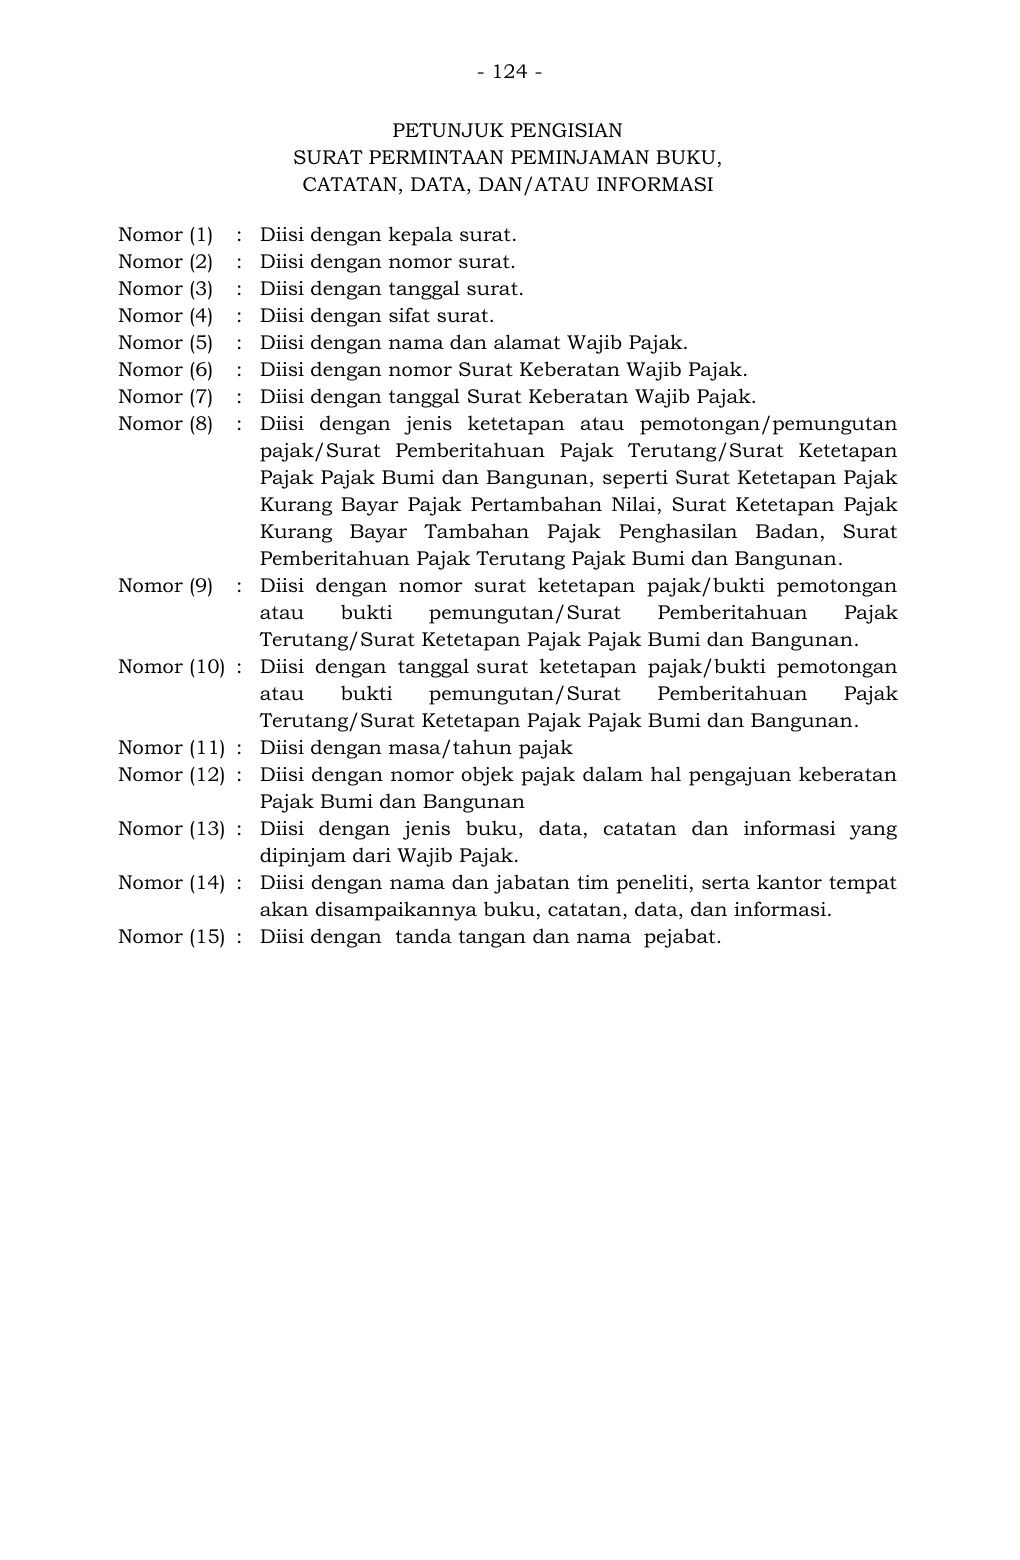
Teks pendamping untuk pencarian
- 124 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN PEMINJAMAN BUKU,
CATATAN, DATA, DAN/ATAU INFORMASI

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan jenis ketetapan atau pemotongan/pemungutan
pajak/Surat Pemberitahuan Pajak Terutang /Surat Ketetapan
Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak
Kurang Bayar Pajak Pertambahan Nilai , Surat Ketetapan Pajak
Kurang Bayar Tambahan Pajak  Penghasilan Badan, Surat
Pemberitahuan Pajak Terutang Pajak Bumi dan Bangunan.
Nomor (9) : Diisi dengan nomor surat ketetapan pajak/bukti pemotongan
atau bukti pemungutan/ Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (10) : Diisi dengan tanggal  surat ketetapan pajak/bukti pemotongan
atau bukti pemungutan/ Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (11) : Diisi dengan masa/tahun pajak
Nomor (12) : Diisi dengan nomor objek pajak dalam hal pengajuan keberatan
Pajak Bumi dan Bangunan
Nomor (13) : Diisi dengan jenis buku, data, catatan dan informasi yang
dipinjam dari Wajib Pajak.
Nomor (14) : Diisi dengan nama dan jabatan tim peneliti, serta kantor tempat
akan disampaikannya buku, catatan, data, dan informasi.
Nomor (15) : Diisi dengan  tanda tangan dan nama  pejabat.
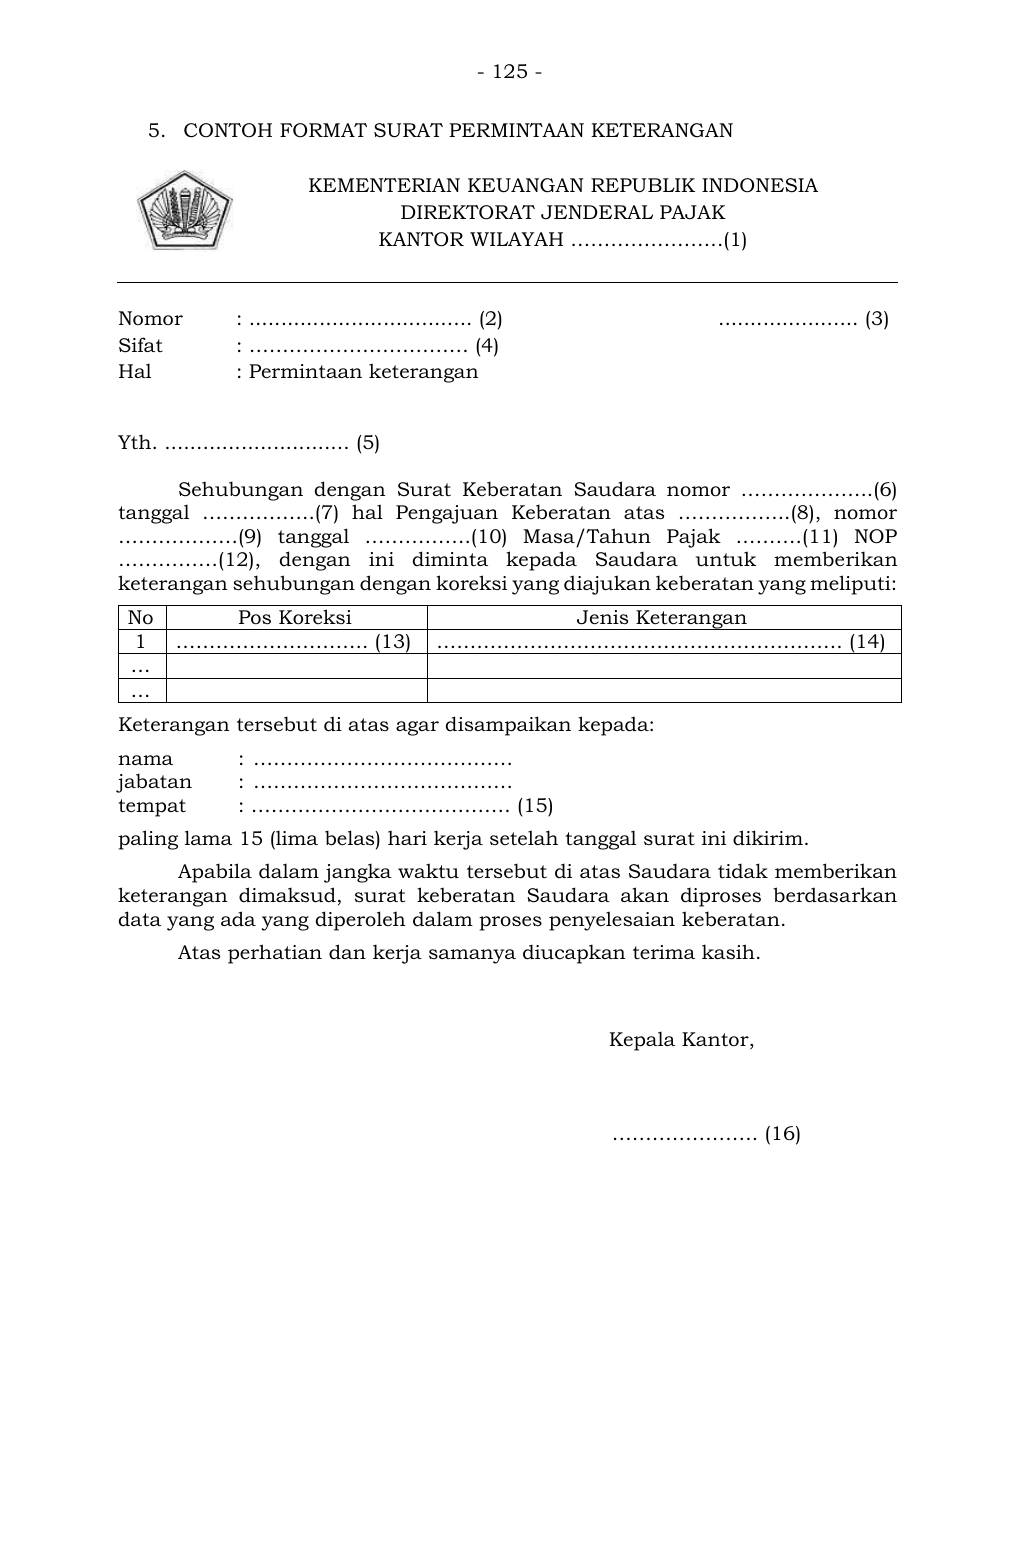
Teks pendamping untuk pencarian
- 125 -


5. CONTOH FORMAT SURAT PERMINTAAN KETERANGAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


Nomor  : ................................... (2)     ...................... (3)
Sifat  : …………………………… (4)
Hal  : Permintaan keterangan


Yth. ............................. (5)

 Sehubungan dengan Surat Keberatan  Saudara nomor ………………..(6)
tanggal ……………..(7) hal Pengajuan Keberatan atas ……………..(8), nomor
………………(9) tanggal …………….(10) Masa/Tahun Pajak ……….(11) NOP
……………(12), dengan ini diminta kepada Saudara untuk membe rikan
keterangan sehubungan dengan koreksi yang diajukan keberatan yang meliputi:
No Pos Koreksi Jenis Keterangan
1 ……………………….. (13) ……………………………………………………. (14)
…
…
Keterangan tersebut di atas agar disampaikan kepada:
nama : …………………………………
jabatan : …………………………………
tempat : ………………………………… (15)
paling lama 15 (lima belas) hari kerja setelah tanggal surat ini dikirim.
 Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
keterangan dimaksud, surat keberatan Saudara akan diproses berdasa rkan
data yang ada yang diperoleh dalam proses penyelesaian keberatan.
 Atas perhatian dan kerja samanya diucapkan terima kasih.


        Kepala Kantor,


…………………. (16)
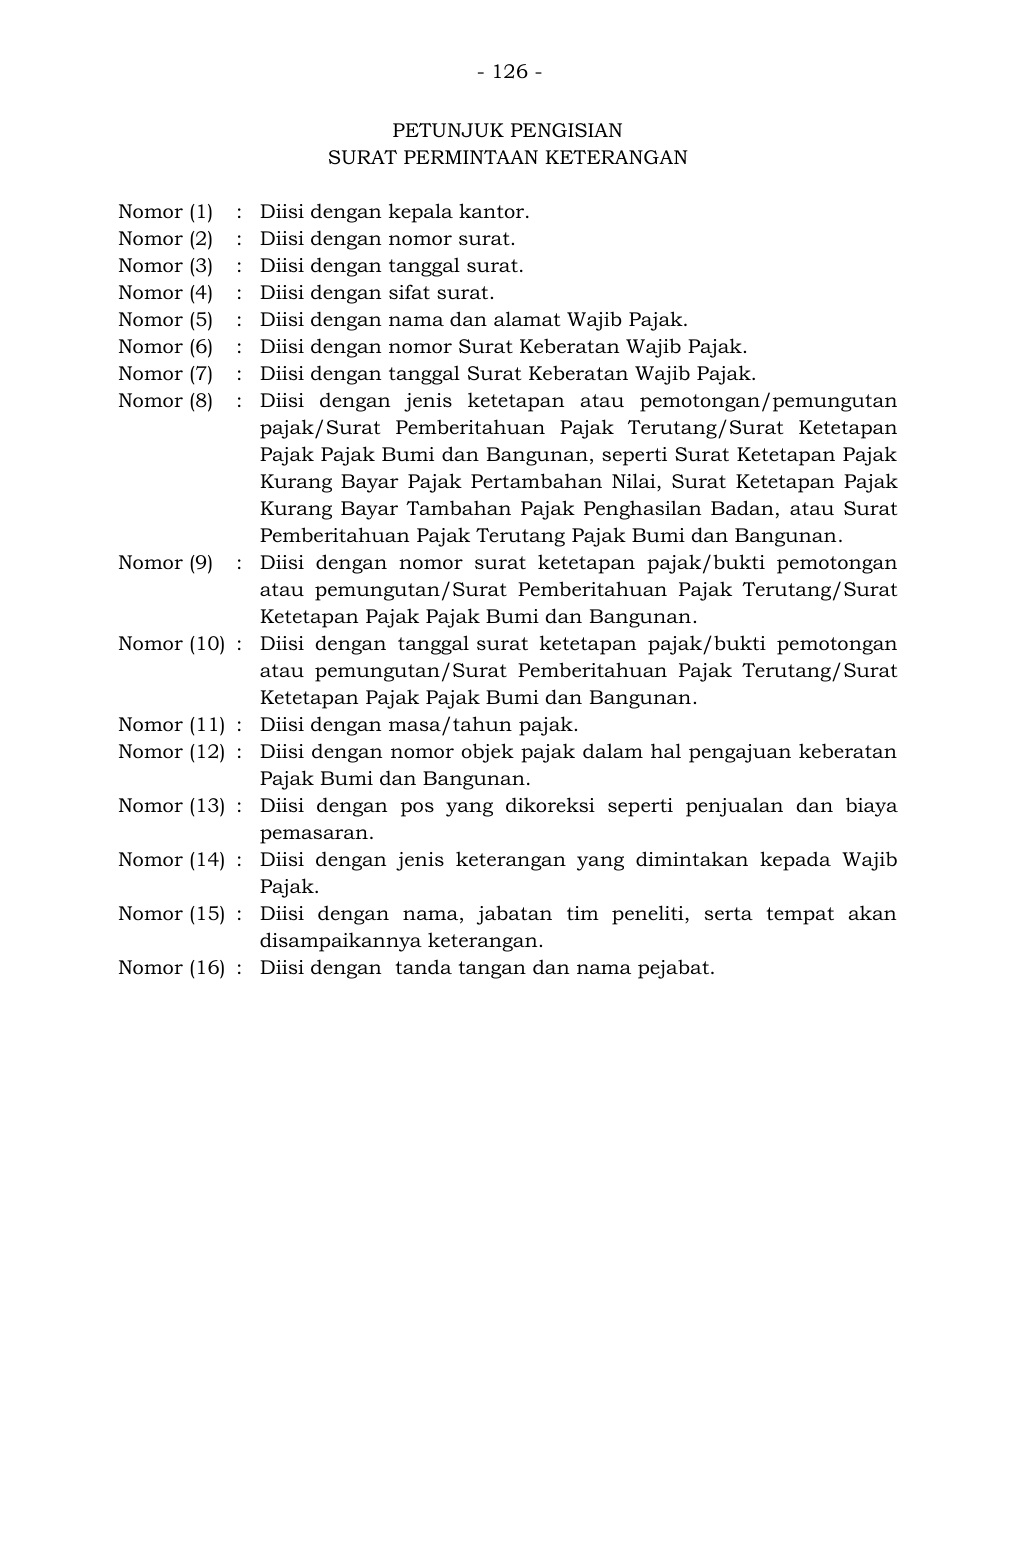
Teks pendamping untuk pencarian
- 126 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN KETERANGAN

Nomor (1) : Diisi dengan kepala kantor.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan jenis ketetapan atau pemotongan/pemungutan
pajak/Surat Pemberitahuan Pajak Terutang /Surat Ketetapan
Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak
Kurang Bayar Pajak Pert ambahan Nilai, Surat  Ketetapan Pajak
Kurang Bayar Tambahan Pajak Penghasilan Badan,  atau Surat
Pemberitahuan Pajak Terutang Pajak Bumi dan Bangunan.
Nomor (9) : Diisi dengan nomor surat ketetapan pajak/bukti pemotongan
atau pemungutan/ Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (10) : Diisi dengan tanggal  surat ketetapan pajak/bukti pemotongan
atau pemungutan/ Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (11) : Diisi dengan masa/tahun pajak.
Nomor (12) : Diisi dengan nomor objek pajak dalam hal pengajuan keberatan
Pajak Bumi dan Bangunan.
Nomor (13) : Diisi dengan pos yang dikoreksi sep erti penjualan dan biaya
pemasaran.
Nomor (14) : Diisi dengan jenis keterangan yang dimintakan kepada Wajib
Pajak.
Nomor (15) : Diisi dengan nama , jabatan tim peneliti, serta tempat akan
disampaikannya keterangan.
Nomor (16) : Diisi dengan  tanda tangan dan nama pejabat.
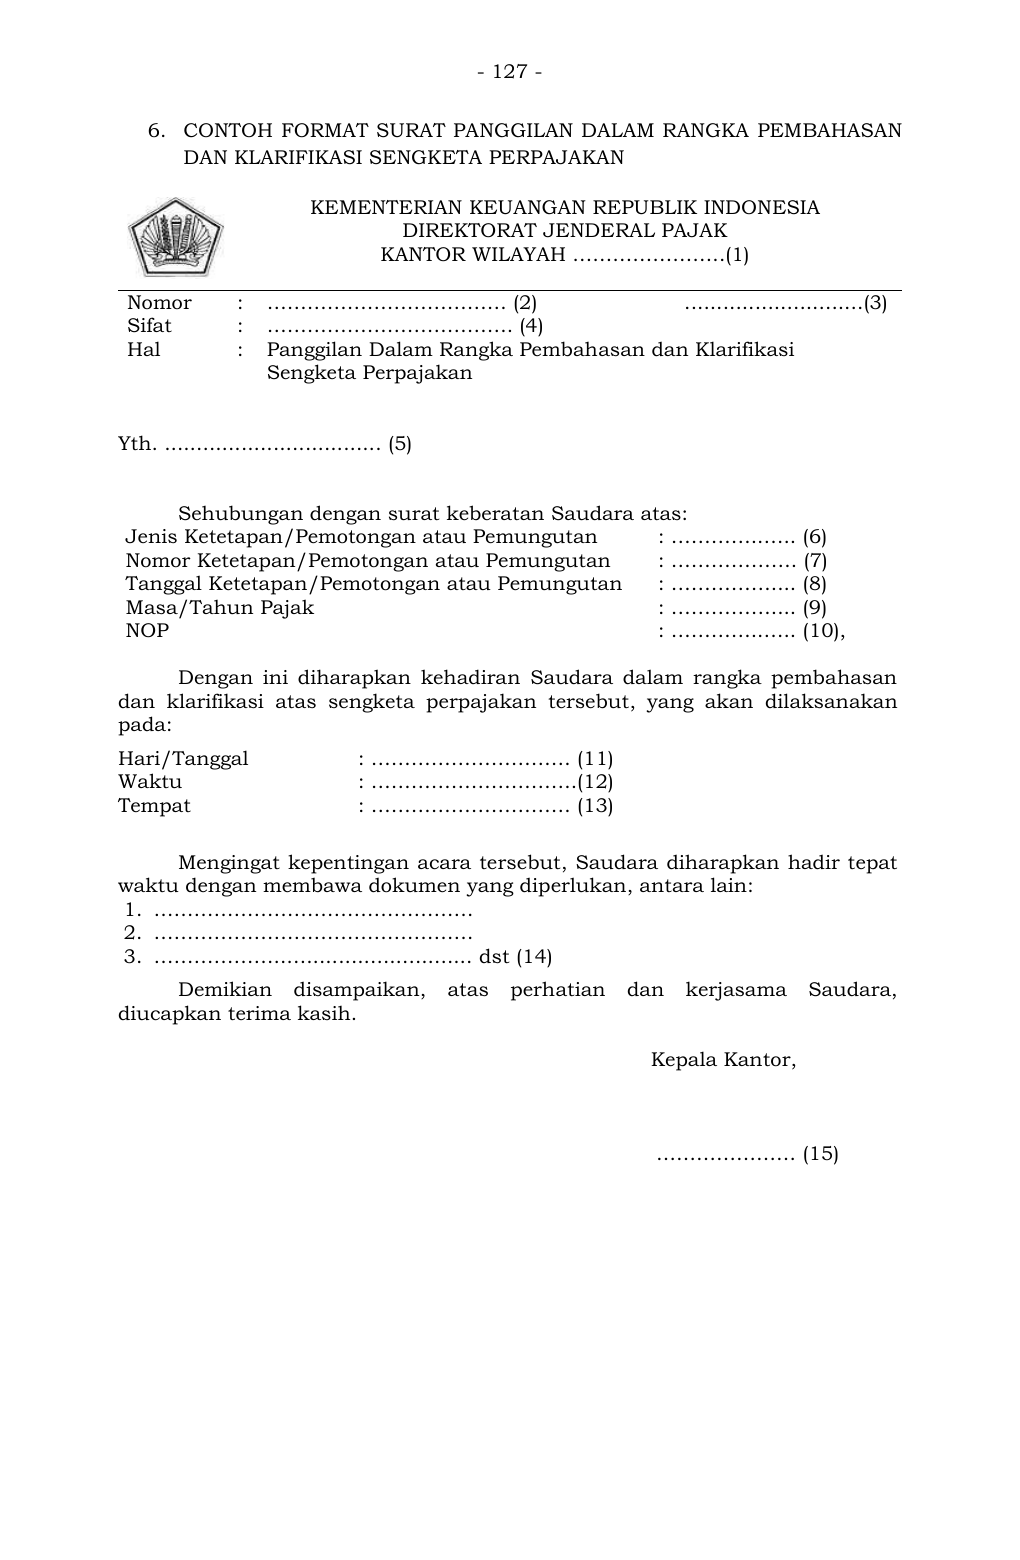
Teks pendamping untuk pencarian
- 127 -


6. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
DAN KLARIFIKASI SENGKETA PERPAJAKAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)

Nomor : ……………………………… (2)                       ............................(3)
Sifat : ………………………………. (4)
Hal : Panggilan Dalam Rangka Pembahasan dan Klarifikasi
Sengketa Perpajakan


Yth. .................................. (5)


Sehubungan dengan surat keberatan Saudara atas:
Jenis Ketetapan/Pemotongan atau Pemungutan  : …………..….. (6)
Nomor Ketetapan/Pemotongan atau Pemungutan : ………………. (7)
Tanggal Ketetapan/Pemotongan atau Pemungutan : …………….... (8)
Masa/Tahun Pajak      : …………….... (9)
NOP          : …………..….. (10),

Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dan klarifikasi ata s sengketa perpajakan tersebut , yang akan dilaksanakan
pada:
Hari/Tanggal   : ………………………… (11)
Waktu   : ………………………….(12)
Tempat   : ………………………… (13)

Mengingat kepentingan acara tersebut, Saudara diharapkan hadir tepat
waktu dengan membawa dokumen yang diperlukan, antara lain:
1. …………………………………………
2. …………………………………………
3. ………………..….......................... dst (14)
Demikian disampaikan, atas perh atian dan kerjasama Saudara,
diucapkan terima kasih.

 Kepala Kantor,


                                                                                          ………………… (15)
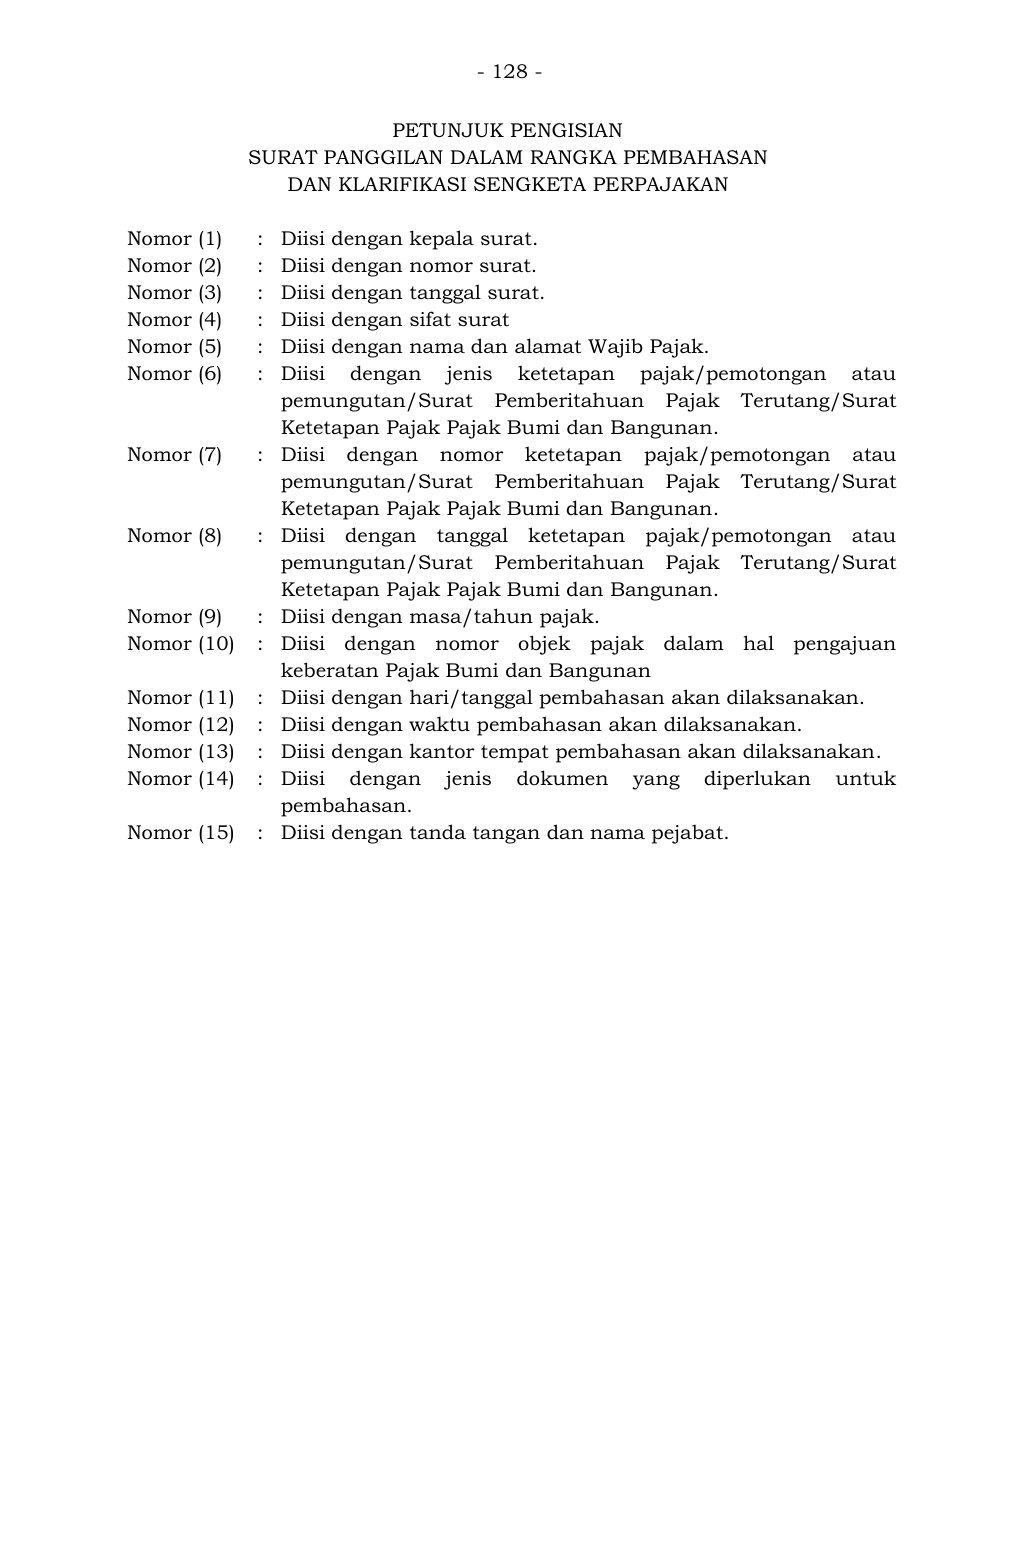
Teks pendamping untuk pencarian
- 128 -


PETUNJUK PENGISIAN
SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
DAN KLARIFIKASI SENGKETA PERPAJAKAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3)
Nomor (4)
:
:
Diisi dengan tanggal surat.
Diisi dengan sifat surat
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6)

:  Diisi dengan jenis ketetapan pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (7) : Diisi dengan nomor ketetapan pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (8) : Diisi dengan tanggal ketetapan pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (9)
Nomor (10)
:
:
Diisi dengan masa/tahun pajak.
Diisi dengan nomor objek pajak  dalam hal pengajuan
keberatan Pajak Bumi dan Bangunan
Nomor (11) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan.
Nomor (12) : Diisi dengan waktu pembahasan akan dilaksanakan.
Nomor (13) : Diisi dengan kantor tempat pembahasan akan dilaksanakan.
Nomor (14) : Diisi dengan jenis dokumen yang diperlukan untuk
pembahasan.
Nomor (15) : Diisi dengan tanda tangan dan nama pejabat.
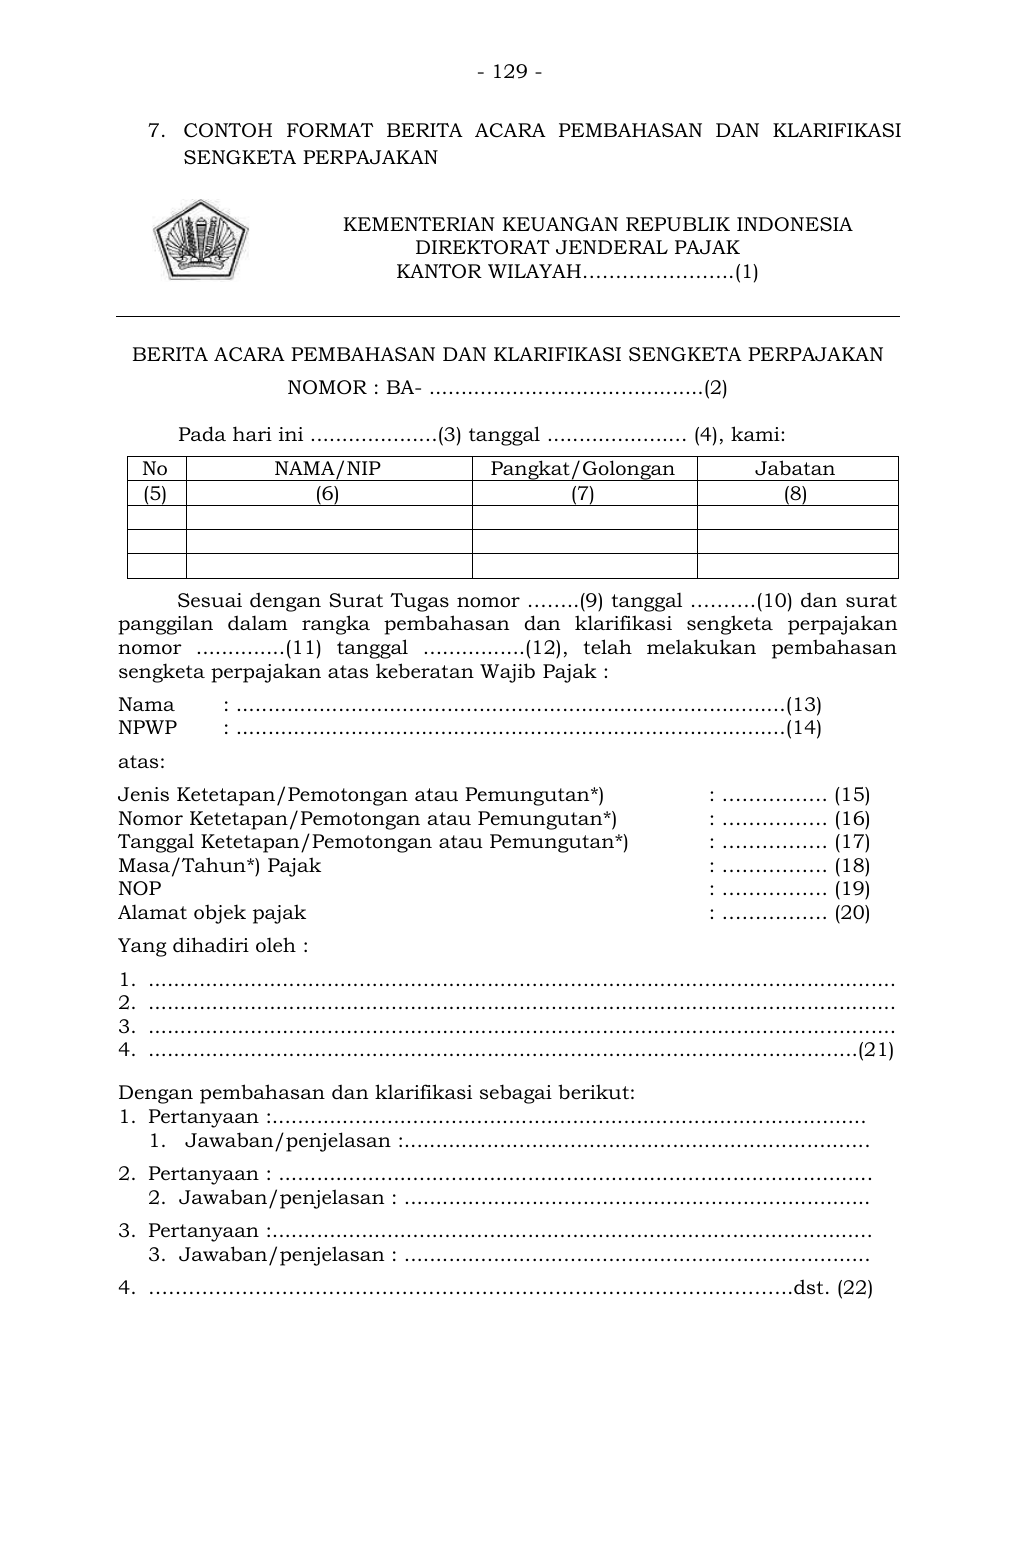
Teks pendamping untuk pencarian
- 129 -


7. CONTOH FORMAT BERITA ACARA PEMBAHASAN DAN KLARIFIKASI
SENGKETA PERPAJAKAN

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH…………………..(1)


BERITA ACARA PEMBAHASAN DAN KLARIFIKASI SENGKETA PERPAJAKAN
NOMOR : BA- ...........................................(2)

Pada hari ini ....................(3) tanggal ...................... (4), kami:
No NAMA/NIP Pangkat/Golongan Jabatan
 (5) (6) (7) (8)


Sesuai dengan Surat Tugas nomor ……..(9) tanggal ……….(10) dan surat
panggilan dalam rangka pembahasan dan klarifikasi sengketa perpajakan
nomor ..............(11) tanggal ................(12), telah melakukan pembahasan
sengketa perpajakan atas keberatan Wajib Pajak :
Nama : ......................................................................................(13)
NPWP : ......................................................................................(14)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan*)  : ……………. (15)
Nomor Ketetapan/Pemotongan atau Pemungutan*) : ……………. (16)
Tanggal Ketetapan/Pemotongan atau Pemungutan*) : ……………. (17)
Masa/Tahun*) Pajak : ……………. (18)
NOP : ……………. (19)
Alamat objek pajak : ……………. (20)
Yang dihadiri oleh :
1. .....................................................................................................................
2. .....................................................................................................................
3. .....................................................................................................................
4. ...............................................................................................................(21)
Dengan pembahasan dan klarifikasi sebagai berikut:
1. Pertanyaan :.............................................................................................
1. Jawaban/penjelasan :.........................................................................
2. Pertanyaan : .............................................................................................
2.  Jawaban/penjelasan : .........................................................................
3. Pertanyaan :..............................................................................................
3.  Jawaban/penjelasan : .........................................................................
4. …………………………………………………………………………..………..dst. (22)
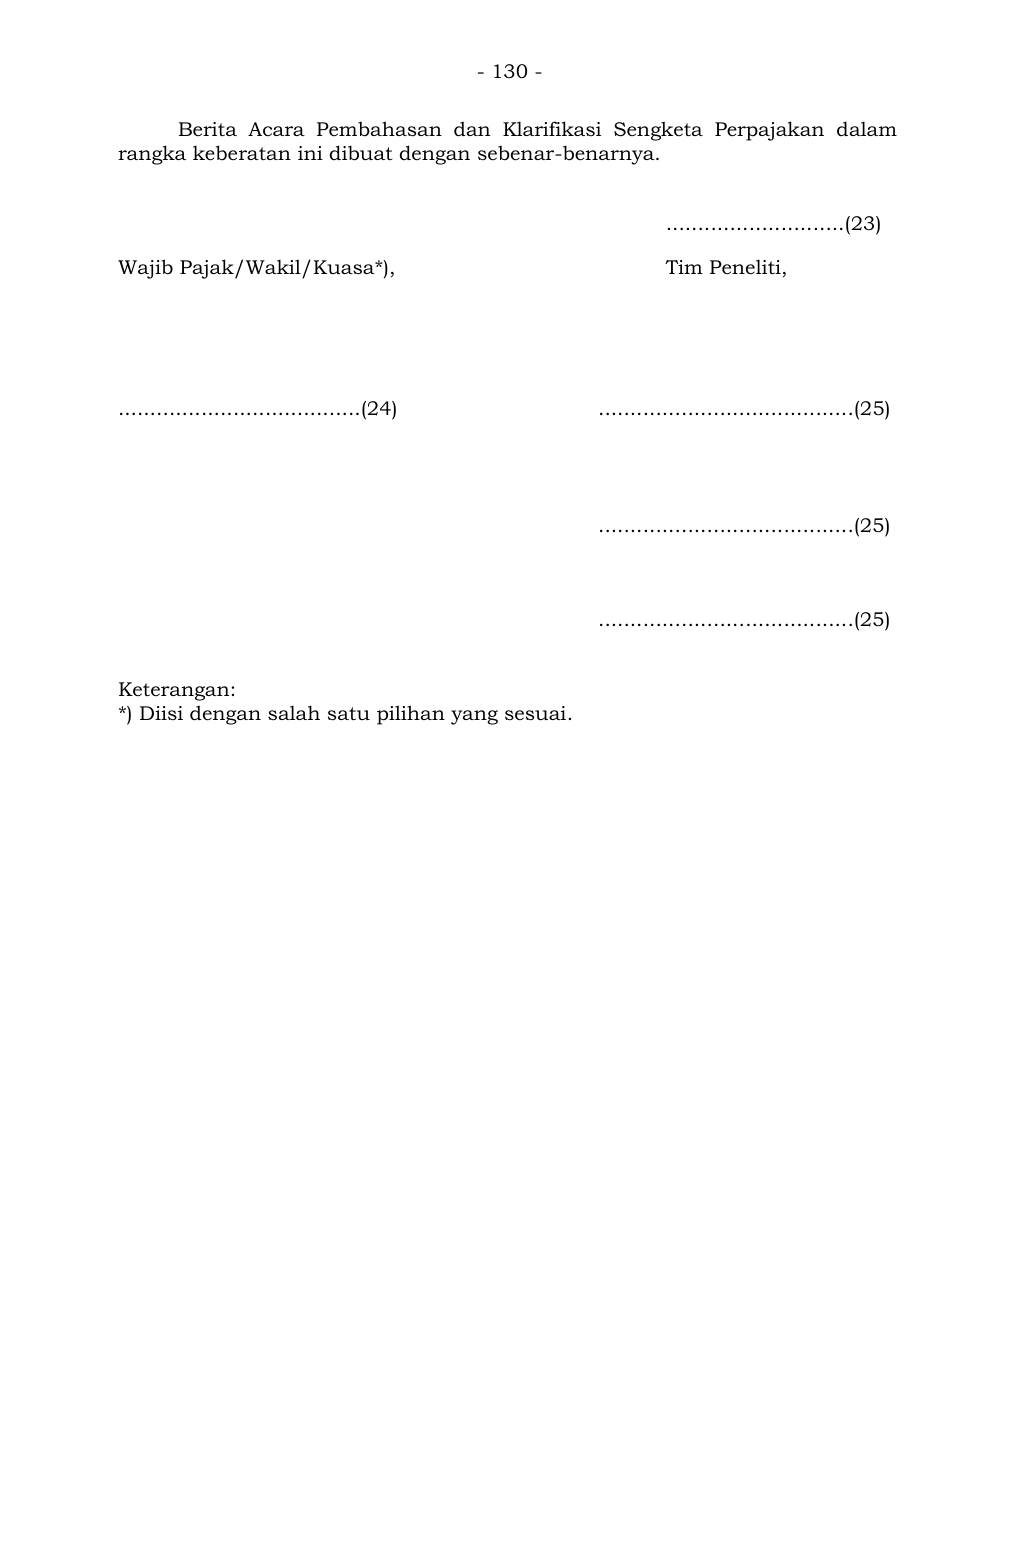
Teks pendamping untuk pencarian
- 130 -


Berita Acara Pembahasan dan Klarifikasi Sengketa Perpajakan dalam
rangka keberatan ini dibuat dengan sebenar-benarnya.


 ............................(23)
Wajib Pajak/Wakil/Kuasa*),     Tim Peneliti,


......................................(24)  ........................................(25)


 ........................................(25)


 ........................................(25)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai. 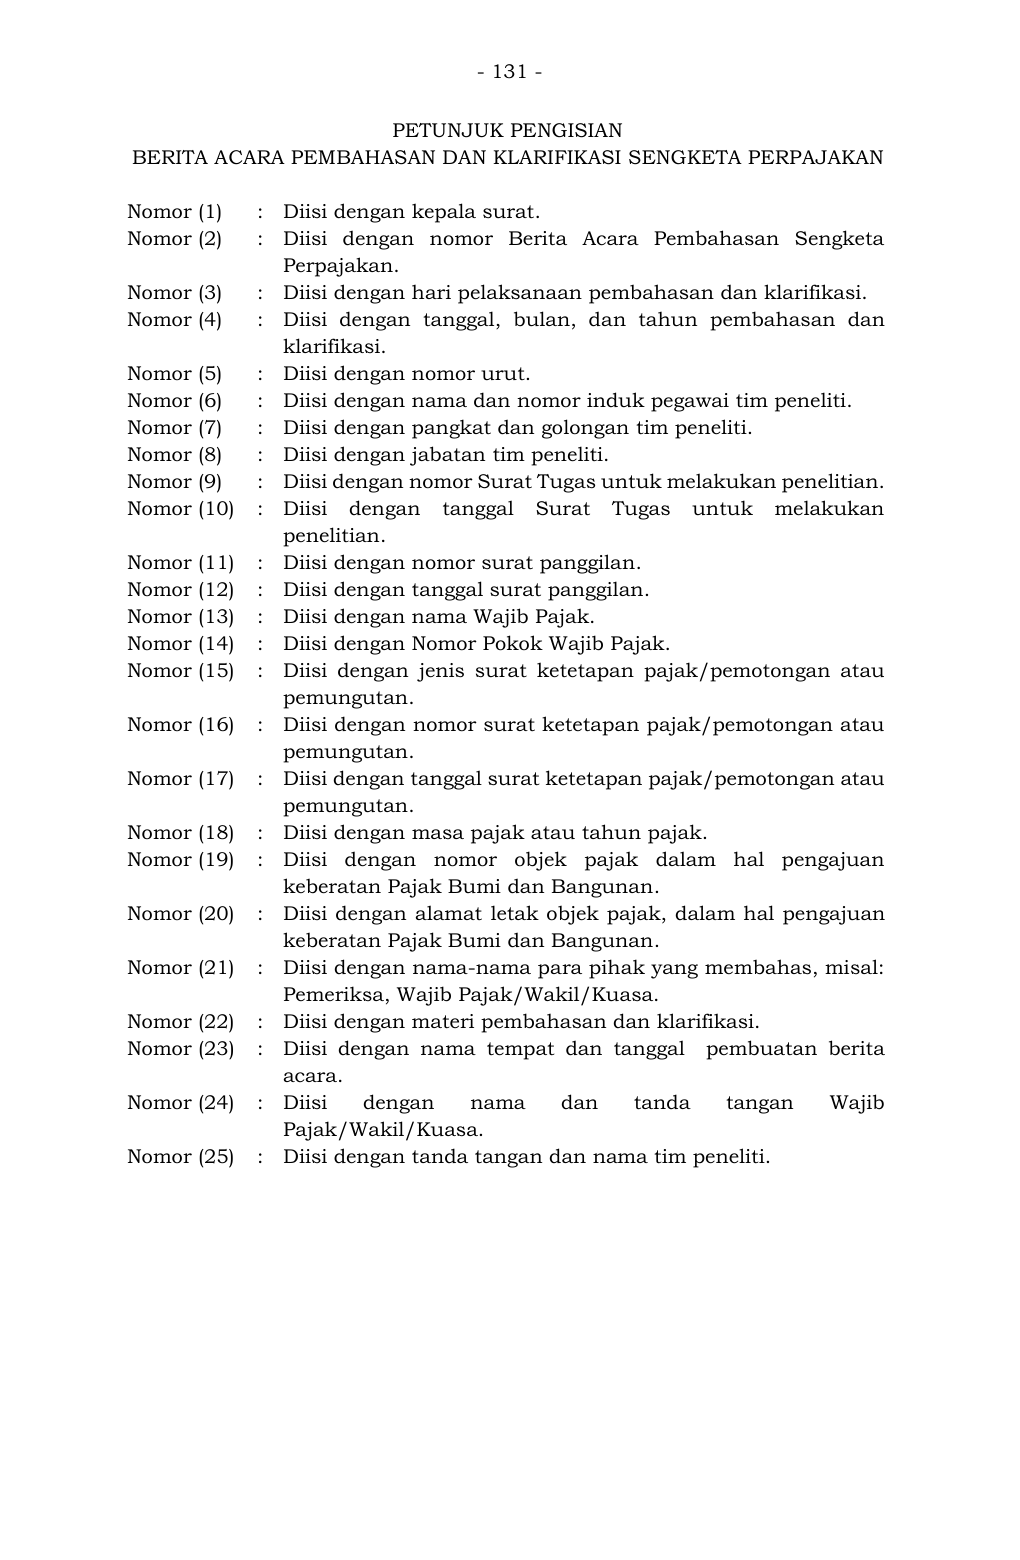
Teks pendamping untuk pencarian
- 131 -


PETUNJUK PENGISIAN
BERITA ACARA PEMBAHASAN DAN KLARIFIKASI SENGKETA PERPAJAKAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Pembahasan Sengketa
Perpajakan.
Nomor (3) : Diisi dengan hari pelaksanaan pembahasan dan klarifikasi.
Nomor (4) : Diisi dengan tanggal , bulan, dan tahun  pembahasan dan
klarifikasi.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (7) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (8) : Diisi dengan jabatan tim peneliti.
Nomor (9) : Diisi dengan nomor Surat Tugas untuk melakukan penelitian.
Nomor (10) : Diisi dengan tanggal Surat Tugas untuk melakukan
penelitian.
Nomor (11) : Diisi dengan nomor surat panggilan.
Nomor (12) : Diisi dengan tanggal surat panggilan.
Nomor (13) : Diisi dengan nama Wajib Pajak.
Nomor (14) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (15) : Diisi dengan jenis surat ketetapan pajak/pemotongan atau
pemungutan.
Nomor (16) : Diisi dengan nomor surat ketetapan pajak/pemotongan atau
pemungutan.
Nomor (17) : Diisi dengan tanggal surat ketetapan pajak/pemotongan atau
pemungutan.
Nomor (18) : Diisi dengan masa pajak atau tahun pajak.
Nomor (19) : Diisi dengan nomor objek pajak  dalam hal pengajuan
keberatan Pajak Bumi dan Bangunan.
Nomor (20) : Diisi dengan a lamat letak objek pajak, d alam hal pengajuan
keberatan Pajak Bumi dan Bangunan.
Nomor (21) : Diisi dengan nama-nama para pihak yang membahas, misal:
Pemeriksa, Wajib Pajak/Wakil/Kuasa.
Nomor (22) : Diisi dengan materi pembahasan dan klarifikasi.
Nomor (23) : Diisi dengan nama tempat dan tanggal  pembuatan berita
acara.
Nomor (24) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
Nomor (25) : Diisi dengan tanda tangan dan nama tim peneliti.
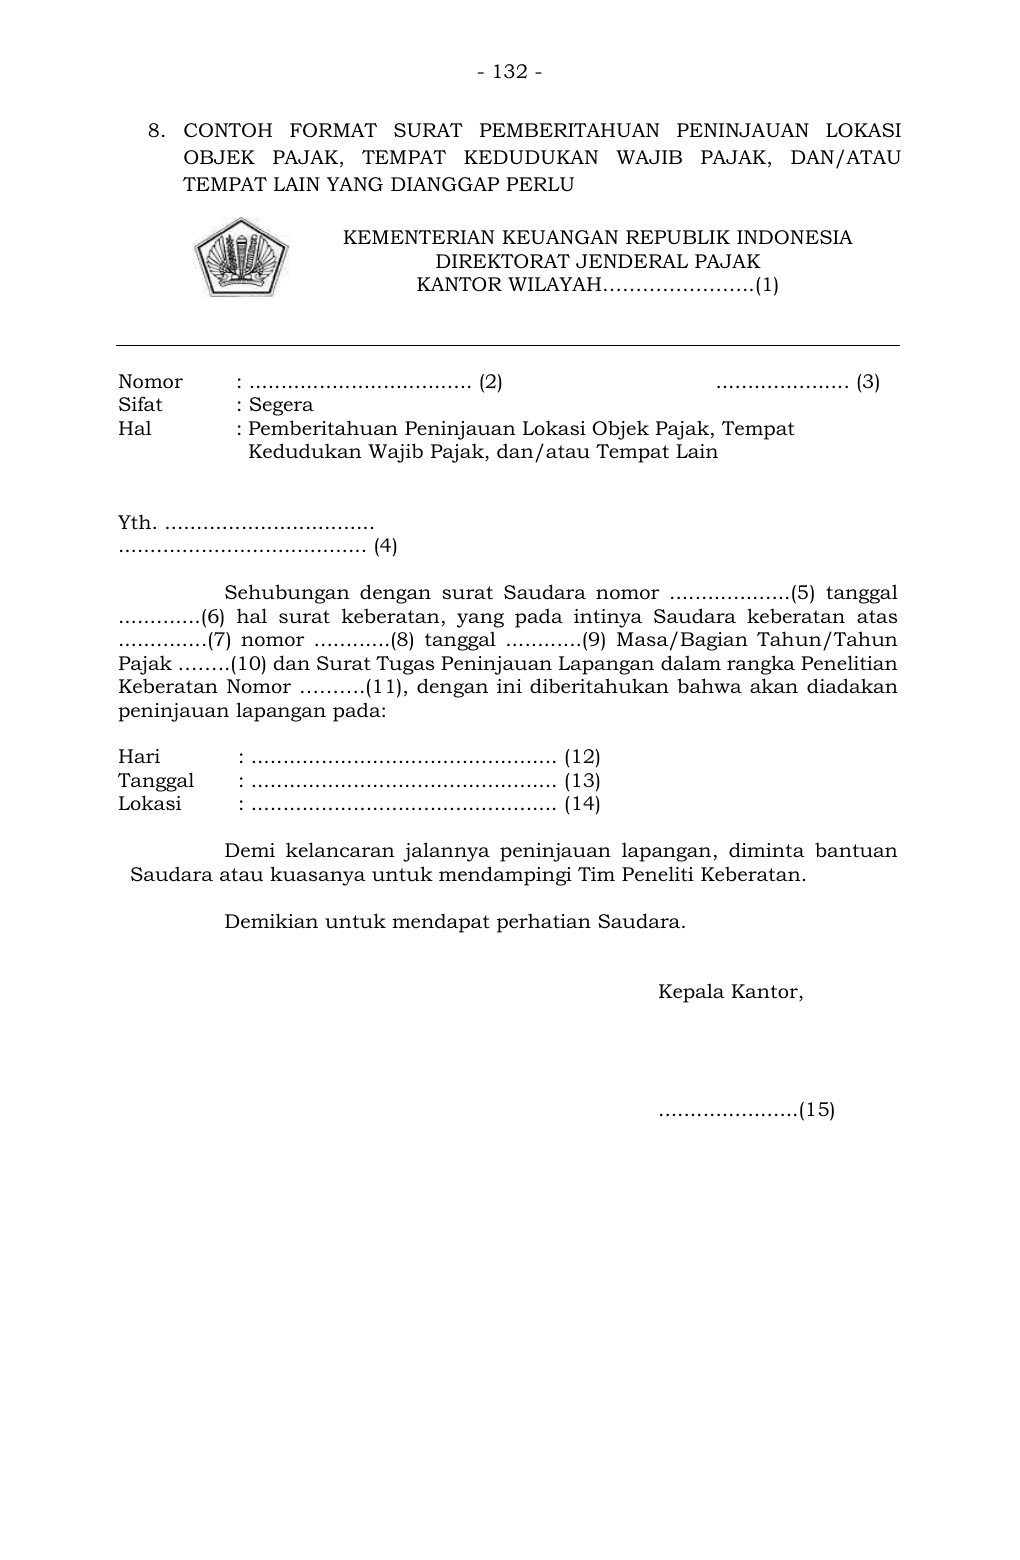
Teks pendamping untuk pencarian
- 132 -


8. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI
OBJEK PAJAK, TEMPAT K EDUDUKAN WAJIB PAJAK, DAN/ATAU
TEMPAT LAIN YANG DIANGGAP PERLU

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH…………………..(1)


Nomor  : ................................... (2)             ..................... (3)
Sifat  : Segera
Hal  : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat
Kedudukan Wajib Pajak, dan/atau Tempat Lain


Yth. .................................
....................................... (4)

Sehubungan dengan surat Saudara nomor ...................(5 ) tanggal
.............(6) hal surat keberatan , yang pada intinya Saudara keberatan  atas
..............(7) nomor ..... .......(8) tanggal ............( 9) Masa/Bagian Tahun/Tahun
Pajak ……..(10) dan Surat Tugas Peninjauan Lapangan dalam rangka Penelitian
Keberatan Nomor ……….(11), dengan ini diberitahukan bahwa akan diadakan
peninjauan lapangan pada:

Hari   : ................................................ (12)
Tanggal  : ................................................ (13)
Lokasi  : ................................................ (14)

Demi kelancaran jalannya peninjauan lapangan , diminta bantuan
Saudara atau kuasanya untuk mendampingi Tim Peneliti Keberatan.

Demikian untuk mendapat perhatian Saudara.


Kepala Kantor,


......................(15)
Teks pendamping untuk pencarian
- 133 -


PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN PENINJAUAN
LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK,
DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU

Nomor (1)  :  Diisi dengan kepala surat.
Nomor (2)  :  Diisi dengan nomor surat.
Nomor (3)  :  Diisi dengan tanggal surat.
Nomor (4)  :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (5)  :  Diisi dengan nomor surat keberatan Wajib Pajak.
Nomor (6)  :  Diisi dengan tanggal surat keberatan Wajib Pajak.
Nomor (7) : Diisi dengan jenis Surat Ketetapan Pajak Kura ng Bayar/Surat
Ketetapan Pajak Kurang Bayar T ambahan/Surat Ketetapan
Pajak Lebih Bayar/Surat Ketetapan Pajak Nihil/Surat
Pemberitahuan Pajak Terutang/Surat Tagihan Pajak/Surat
Ketetapan Pajak Pajak Bumi dan Bangunan/ Surat Tagihan
Pajak Pajak Bumi dan Bangunan.
Nomor (8)  :  Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar/Surat
Ketetapan Pajak Kurang Bayar Tambahan/Surat Ketetapan
Pajak Lebih Bayar/Surat Ketetapan Pajak Nihil/Surat
Pemberitahuan Pajak Terutang Pajak Bumi dan
Bangunan/Surat Tagihan Paj ak/Surat Ketetapan Pajak Pajak
Bumi dan Bangu nan/Surat Tagihan Pajak Pajak Bumi dan
Bangunan.
Nomor (9)  :  Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar/Surat
Ketetapan Pajak Kurang Bayar Tambahan/Surat Ketetapan
Pajak Lebih Bayar/Surat Ketetapa n Pajak Nihil/Surat
Pemberitahuan Pajak Terutang Pajak Bumi dan
Bangunan/Surat Tagihan Pajak/Surat Ketetapan Pajak Pajak
Bumi dan Bangunan/Surat Tagihan Pajak Pajak Bumi dan
Bangunan.
Nomor (10) : Diisi dengan masa pajak atau tahun pajak.
Nomor (11) : Diisi dengan Nomor Surat Tugas Peninjauan Lapangan.
Nomor (12)  :  Diisi dengan hari peninjauan dilaksanakan.
Nomor (13)  :  Diisi dengan tanggal peninjauan dilaksanakan.
Nomor (14) : Diisi dengan lokasi dilaksanakannya peninjauan.
Nomor (15) : Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 134 -


9. CONTOH FORMAT SURAT PERMINTAAN PEMINJAMAN BUKU,
CATATAN, DATA, DAN/ATAU INFORMASI YANG KEDUA

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH…………………..(1)


Nomor  : ................................... (2)     ..................... (3)
Sifat  : …………………………… (4)
Hal  : Permintaan Peminjaman Buku, Catatan, Data, dan/atau
Informasi Kedua

Yth. ........................... (5)

 Sehubungan dengan surat kami nomor ……………….(6) tanggal
………….(7) hal Permintaan Peminjaman Buku, Catatan, Data , dan/atau
Informasi, dengan ini kami sampaikan bahwa sampai dengan surat ini
dikirimkan, Saudara tidak memenuhi sebagian/seluruhnya*) atas peminjaman
buku, catatan, data, dan/atau informasi.
Adapun buku, catatan, data, dan/atau informasi  yang masih harus Saudara
serahkan terdiri dari:
1. ……………………………………………………....
2. ……………………………………………………….
3. ……………………………………………………… (8)
 Buku, catatan, data, dan/atau informasi dalam bentuk hardcopy
dan/atau softcopy tersebut wajib disampaikan kepada:

nama : ………………………………………
jabatan : ………………………………………
tempat : ………………………………………. (9)

paling lama 10 (sepuluh) hari kerja setelah tanggal surat ini dikirim.
 Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
buku, catata n, data dan/atau informasi dalam bentuk hardcopy dan/atau
softcopy dimaksud, Surat Keberatan Saudara tetap diproses sesuai dengan data
yang dimiliki dan/atau diperoleh dalam proses penyelesaian keberatan.
 Atas perhatian dan kerjasamanya diucapkan terima kasih.

         Kepala Kantor,


……………………….. (10)

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 135 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN PEMINJAMAN BUKU, CATATAN,
DATA, DAN/ATAU INFORMASI YANG KEDUA

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor surat permintaan peminjaman buku, catatan,
data, dan/atau informasi pertama.
Nomor (7) : Diisi dengan tanggal  surat permintaan peminjaman buku,
catatan, data, dan/atau informasi pertama.
Nomor (8) : Diisi dengan jenis buku, data, catatan dan /atau informasi yang
dipinjam dari Wajib Pajak.
Nomor (9) : Diisi dengan nama dan jabatan tim peneliti, serta kantor tempat
akan disampaikannya buku, catatan, data, dan/atau informasi.
Nomor (10) : Diisi dengan  tanda tangan dan nama  pejabat.
Teks pendamping untuk pencarian
- 136 -


10. CONTOH FORMAT SURAT PERMINTAAN KETERANGAN KEDUA

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH…………………..(1)


Nomor  : …………………………… (2)     ..................... (3)
Sifat  : …………………………… (4)
Hal  : Permintaan Keterangan Kedua


Yth. ........................... (5)


 Sehubungan dengan surat kami nomor ……………….(6) tanggal
………….(7) hal Permintaan Keterangan , dengan ini kami sampaikan bahwa
sampai dengan surat ini dikirimkan, Saudara tidak memenuhi
sebagian/seluruhnya*) atas permintaan keterangan.
Adapun permintaan keterangan yang masih harus Saudara penuhi terdiri dari:
No Pos Koreksi Jenis Keterangan
1 ………………………. (8) …………………………………………………. (9)
…
…

 Keterangan tersebut di atas agar disampaikan kepada:

nama : ………………………………………
jabatan : ………………………………………
tempat : ………………………………………. (10)

paling lama 10 (sepuluh) hari kerja setelah tanggal surat ini dikirim.
 Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
keterangan dimaksud, surat keberatan Saudara akan  diproses berdasarkan
data yang ada yang diperoleh dalam proses penyelesaian keberatan.
 Atas perhatian dan kerjasamanya diucapkan terima kasih.

         Kepala Kantor,


……………………….. (11)

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 137 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN KETERANGAN KEDUA

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor surat permintaan keterangan pertama.
Nomor (7) : Diisi dengan tanggal surat permintaan keterangan pertama.
Nomor (8) : Diisi dengan pos y ang dikoreksi seperti penjualan dan  biaya
pemasaran.
Nomor (9) : Diisi dengan jenis keterangan yang dimintakan kepada W ajib
Pajak.
Nomor (10) : Diisi dengan nama dan jabatan tim peneliti, serta kantor tempat
akan disampaikannya keterangan.
Nomor (11) : Diisi dengan  tanda tangan dan nama  pejabat.
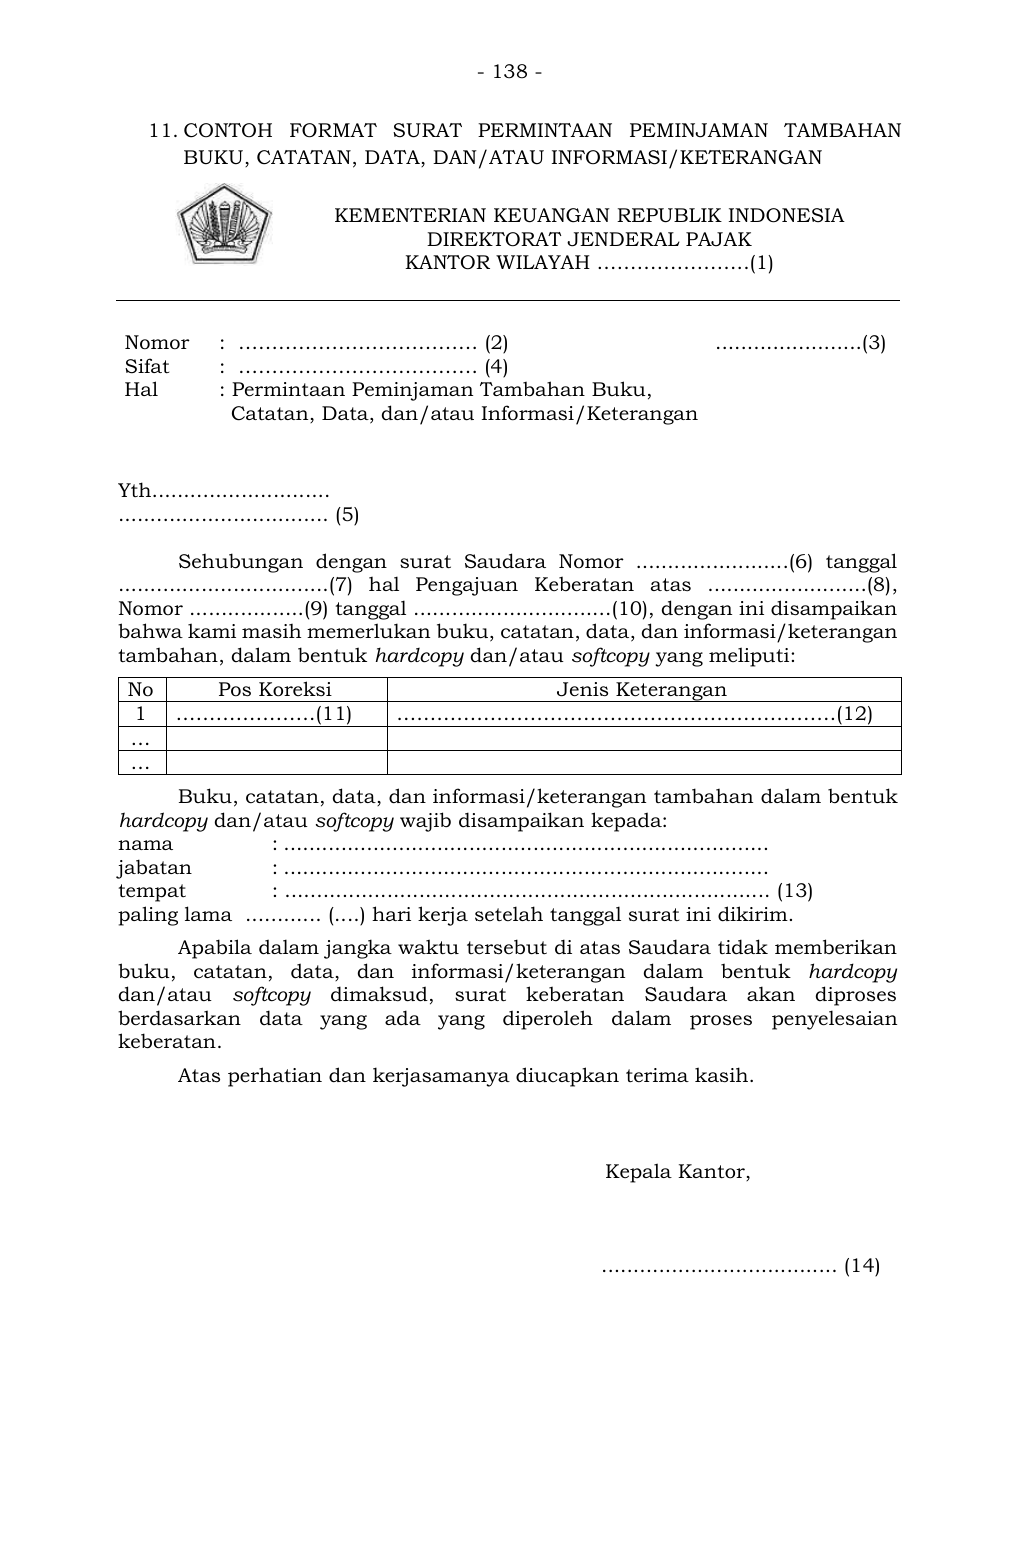
Teks pendamping untuk pencarian
- 138 -


11. CONTOH FORMAT SURAT PERMINTAAN PEMINJAMAN TAMBAHAN
BUKU, CATATAN, DATA, DAN/ATAU INFORMASI/KETERANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


Nomor :  ……………………………… (2)
Sifat :  ……………………………… (4)
Hal : Permintaan Peminjaman Tambahan Buku,
Catatan, Data, dan/atau Informasi/Keterangan
.......................(3)


Yth............................
................................. (5)

 Sehubungan dengan surat Saudara Nomor ........................(6) tanggal
.................................(7) hal Pengajuan Keberatan a tas .........................(8),
Nomor ..................(9) tanggal ...............................(10), dengan ini disampaikan
bahwa kami masih memerlukan buku, catatan, data, dan informasi/keterangan
tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi:
No Pos Koreksi Jenis Keterangan
1 …………………(11) …………………………………………………………(12)
…
…
 Buku, catatan, data, dan informasi/keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy wajib disampaikan kepada:
nama : ............................................................................
jabatan : ............................................................................
tempat : ............................................................................ (13)
paling lama  ............ (....) hari kerja setelah tanggal surat ini dikirim.
 Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
buku, catatan, data, dan informasi/ keterangan dalam bentuk hardcopy
dan/atau softcopy dimaksud, surat keberatan Saudara akan diproses
berdasarkan data yang ada yang diperoleh dalam proses  penyelesaian
keberatan.
 Atas perhatian dan kerjasamanya diucapkan terima kasih.


Kepala Kantor,


..................................... (14)
Teks pendamping untuk pencarian
- 139 -


PETUNJUK PENGISIAN
SURAT PERMINTAAN PEMINJAMAN TAMBAHAN BUKU,
CATATAN, DATA, DAN/ATAU INFORMASI/KETERANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor surat keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal surat keberatan Wajib Pajak.
Nomor (8) : Diisi dengan jenis dan masa/tahun ketetapan atau
pemotongan/pemungutan pajak  Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan,
seperti Surat Ketetapan Pajak Kurang Bayar Pajak Pertambahan
Nilai Masa Pajak Januari 2025, Surat Ketetapan Pajak Kurang
Bayar Tambahan Pajak Penghasilan Badan Tahun Pajak 2 025,
Surat Pemberitahuan Pajak Terutang Pajak Bumi dan Bangunan
Tahun Pajak 2025.
Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak /bukti pemotongan
atau bukti pemungutan/ Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (10) : Diisi dengan ta nggal Surat Ketetapan Pajak /bukti pemotongan
atau bukti pemungutan/ Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (11) : Diisi dengan pos yang dikoreksi seperti penjualan dan biaya
pemasaran.
Nomor (12) : Diisi dengan jenis keterangan tambahan yang dimintakan kepada
Wajib Pajak.
Nomor (13) : Diisi dengan nama dan jabatan tim peneliti Keberatan, serta
kantor tempat akan disampaikannya keterangan tambahan.
Nomor (14) : Diisi dengan   tanda tangan dan  nama pejabat yang
menandatangani surat.
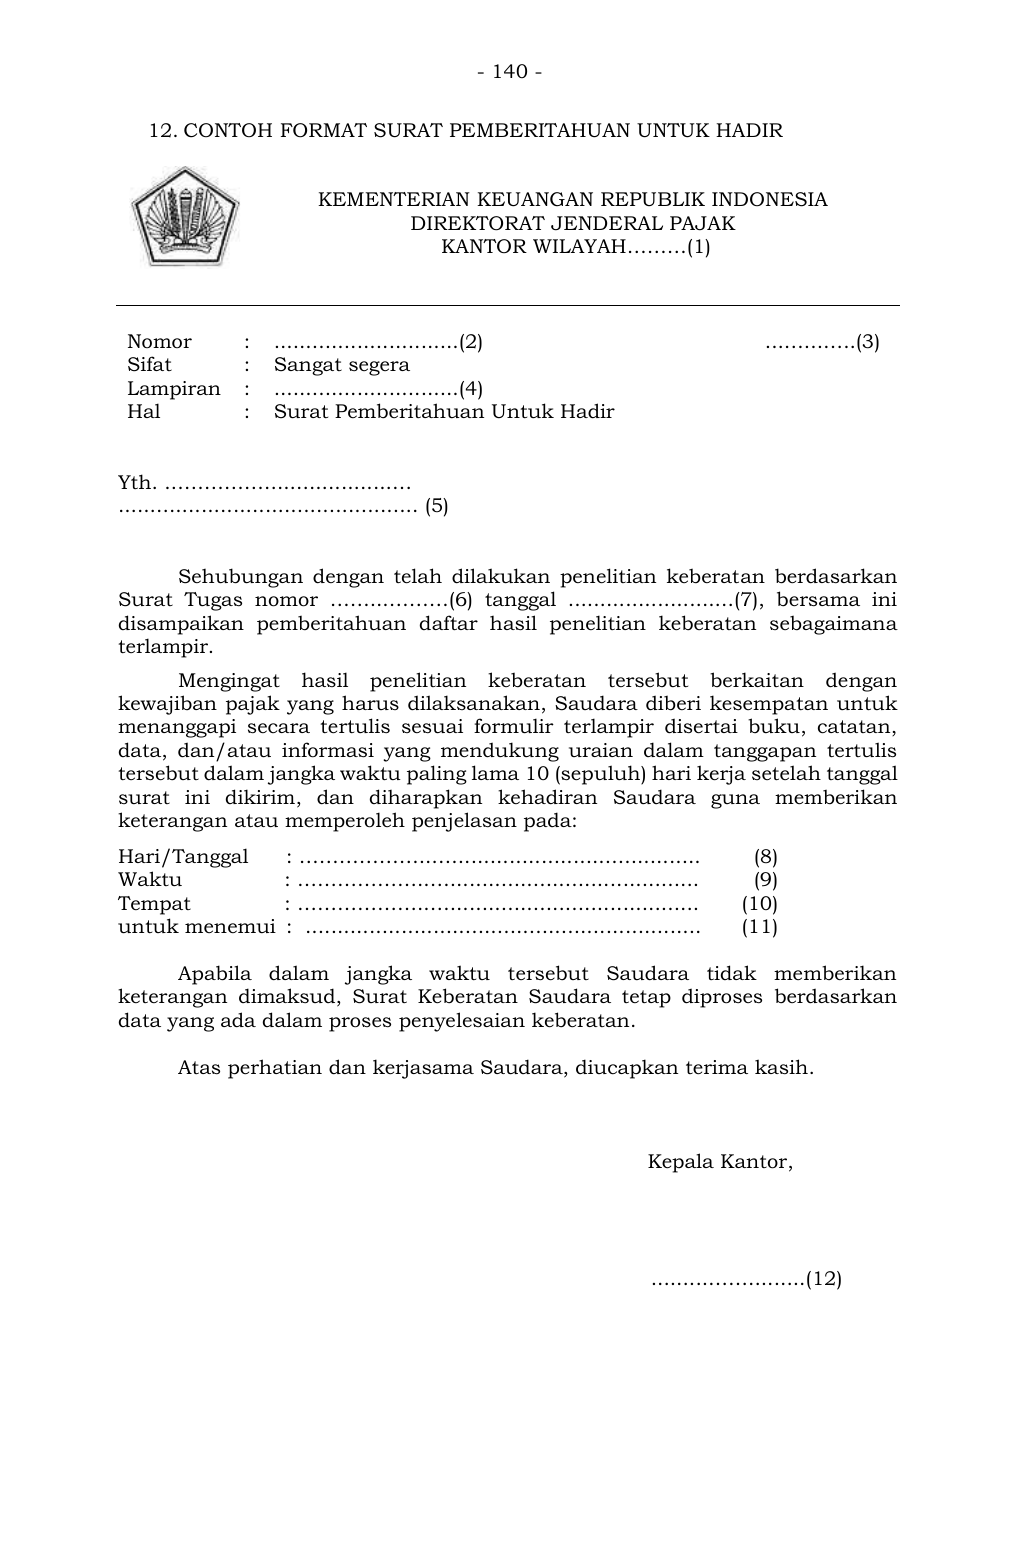
Teks pendamping untuk pencarian
- 140 -


12. CONTOH FORMAT SURAT PEMBERITAHUAN UNTUK HADIR


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
 KANTOR WILAYAH………(1)


Nomor : .............................(2)                                            ...…...…..(3)
Sifat : Sangat segera
Lampiran : .............................(4)
Hal : Surat Pemberitahuan Untuk Hadir


Yth. .……………...................…
............................................... (5)


Sehubungan dengan telah dilakukan penelitian keberat an berdasarkan
Surat Tugas nomor ……...………(6) tanggal ..........................(7), bersama ini
disampaikan pemberitahuan d aftar hasil penelitian keberatan sebagaimana
terlampir.
Mengingat hasil penelitian keberatan tersebut berkaitan dengan
kewajiban pajak yang harus dilaksanakan, Saudara diberi kesempatan untuk
menanggapi secara tertulis sesuai formulir terlampir disertai buku, catatan,
data, dan/atau informasi yang mendukung uraian dalam tanggapan tertulis
tersebut dalam jangka waktu paling lama 10 (sepuluh) hari kerja setelah tanggal
surat ini dikirim, dan diha rapkan kehadiran Saudara guna memberikan
keterangan atau memperoleh penjelasan pada:
Hari/Tanggal  : ………………..….......................................  (8)
Waktu  : ………………..….......................................  (9)
Tempat    : ………………..….......................................   (10)
untuk menemui :  ..............................................................       (11)

Apabila dalam jangka waktu tersebut Saudara tidak memberikan
keterangan dimaksud, Surat Keberatan Saudara tetap diproses berdasarkan
data yang ada dalam proses penyelesaian keberatan.

Atas perhatian dan kerjasama Saudara, diucapkan terima kasih.


Kepala Kantor,


.........…….........(12)
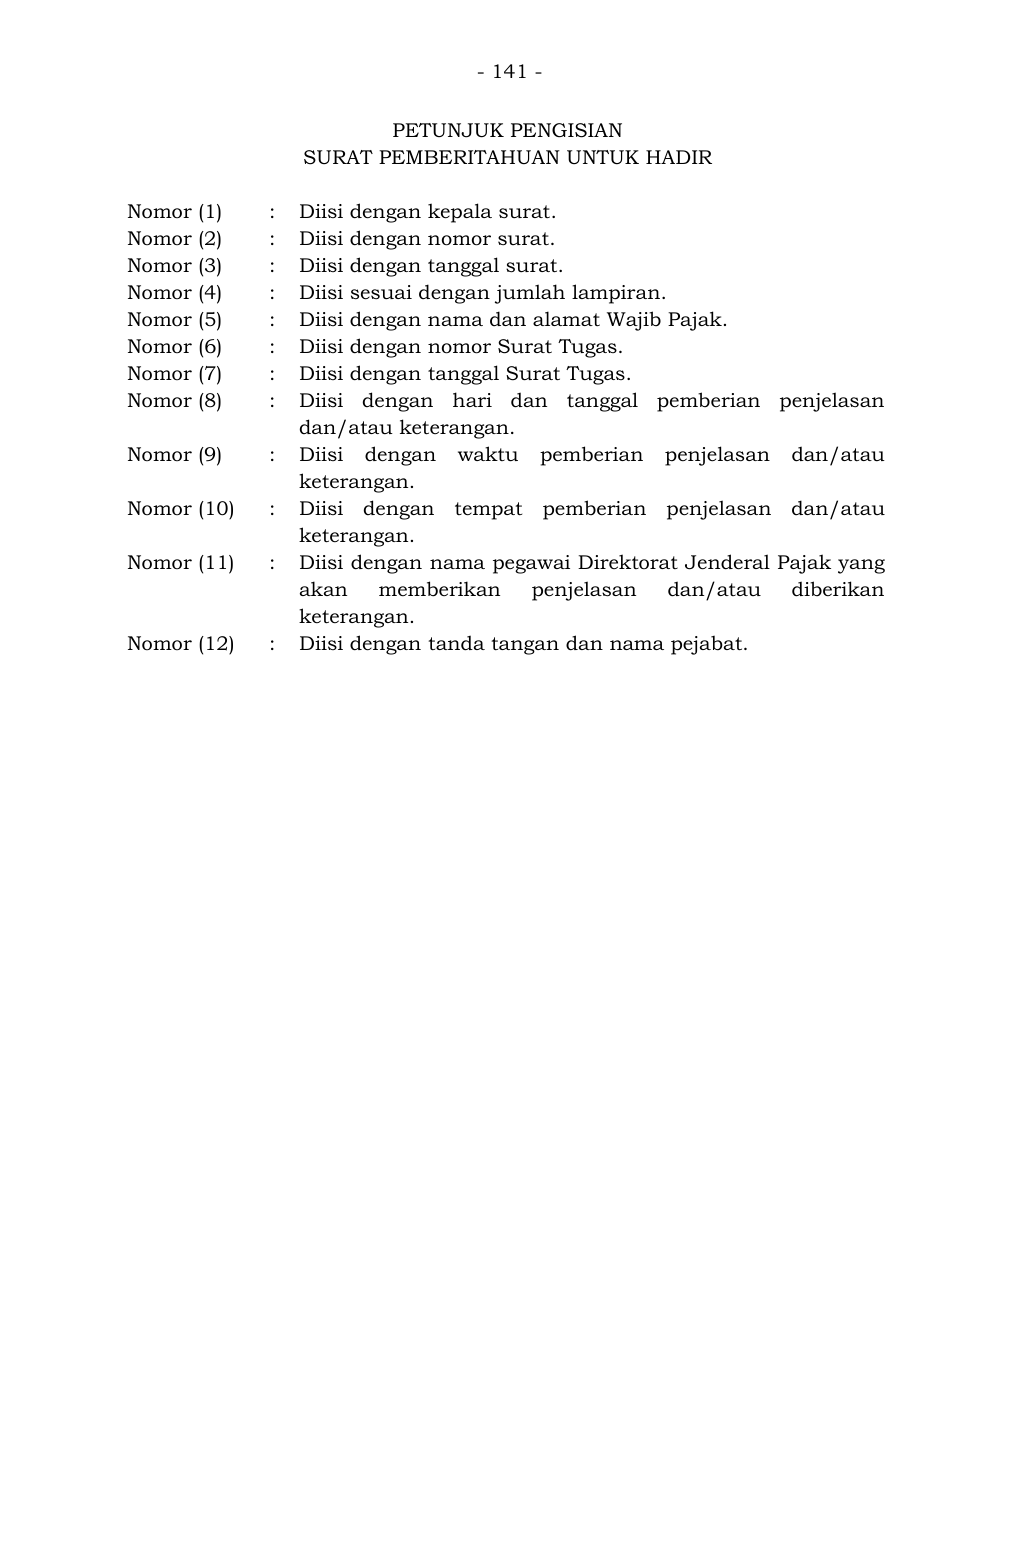
Teks pendamping untuk pencarian
- 141 -


PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN UNTUK HADIR

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi sesuai dengan jumlah lampiran.
Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Tugas.
Nomor (7) : Diisi dengan tanggal Surat Tugas.
Nomor (8) : Diisi dengan hari dan tanggal pemberian penjelasan
dan/atau keterangan.
Nomor (9) : Diisi dengan waktu pemberian penjelasan dan/atau
keterangan.
Nomor (10) : Diisi dengan tempat pemberian penjelasan dan/atau
keterangan.
Nomor (11) : Diisi dengan nama pegawai Direktorat Jenderal Pajak yang
akan memberikan penjelasan dan/atau diberikan
keterangan.
Nomor (12) : Diisi dengan tanda tangan dan nama pejabat.
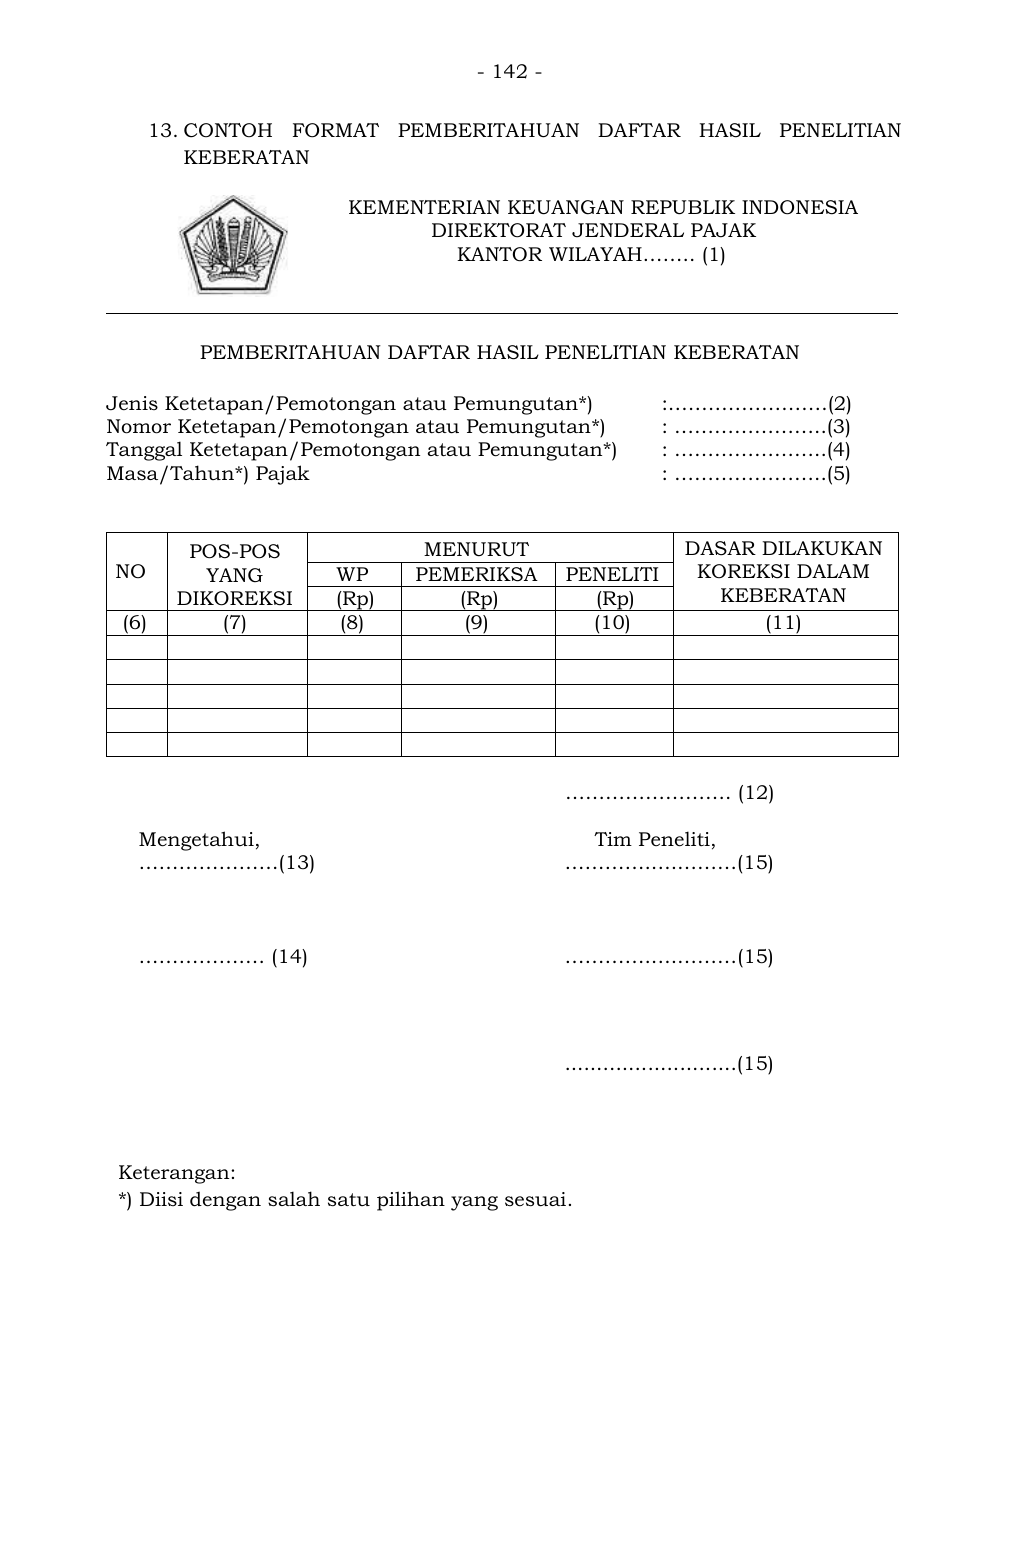
Teks pendamping untuk pencarian
- 142 -


13. CONTOH FORMAT PEMBERITAHUAN DAFTAR HASIL PENELITIAN
KEBERATAN

                  KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
                               DIREKTORAT JENDERAL PAJAK
                                   KANTOR WILAYAH…….. (1)


PEMBERITAHUAN DAFTAR HASIL PENELITIAN KEBERATAN
Jenis Ketetapan/Pemotongan atau Pemungutan*)  :……………………(2)
Nomor Ketetapan/Pemotongan atau Pemungutan*) : …………………..(3)
Tanggal Ketetapan/Pemotongan atau Pemungutan*) : …………………..(4)
Masa/Tahun*) Pajak : …………………..(5)


NO
POS-POS
YANG
DIKOREKSI
  MENURUT   DASAR DILAKUKAN
KOREKSI DALAM
KEBERATAN
WP PEMERIKSA PENELITI
 (Rp)  (Rp)  (Rp)
(6) (7) (8) (9) (10) (11)


……………………. (12)

 Mengetahui,                   Tim Peneliti,
 …………………(13)    ………….….………(15)


 …………….… (14)   ………….….………(15)


    ...........................(15)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
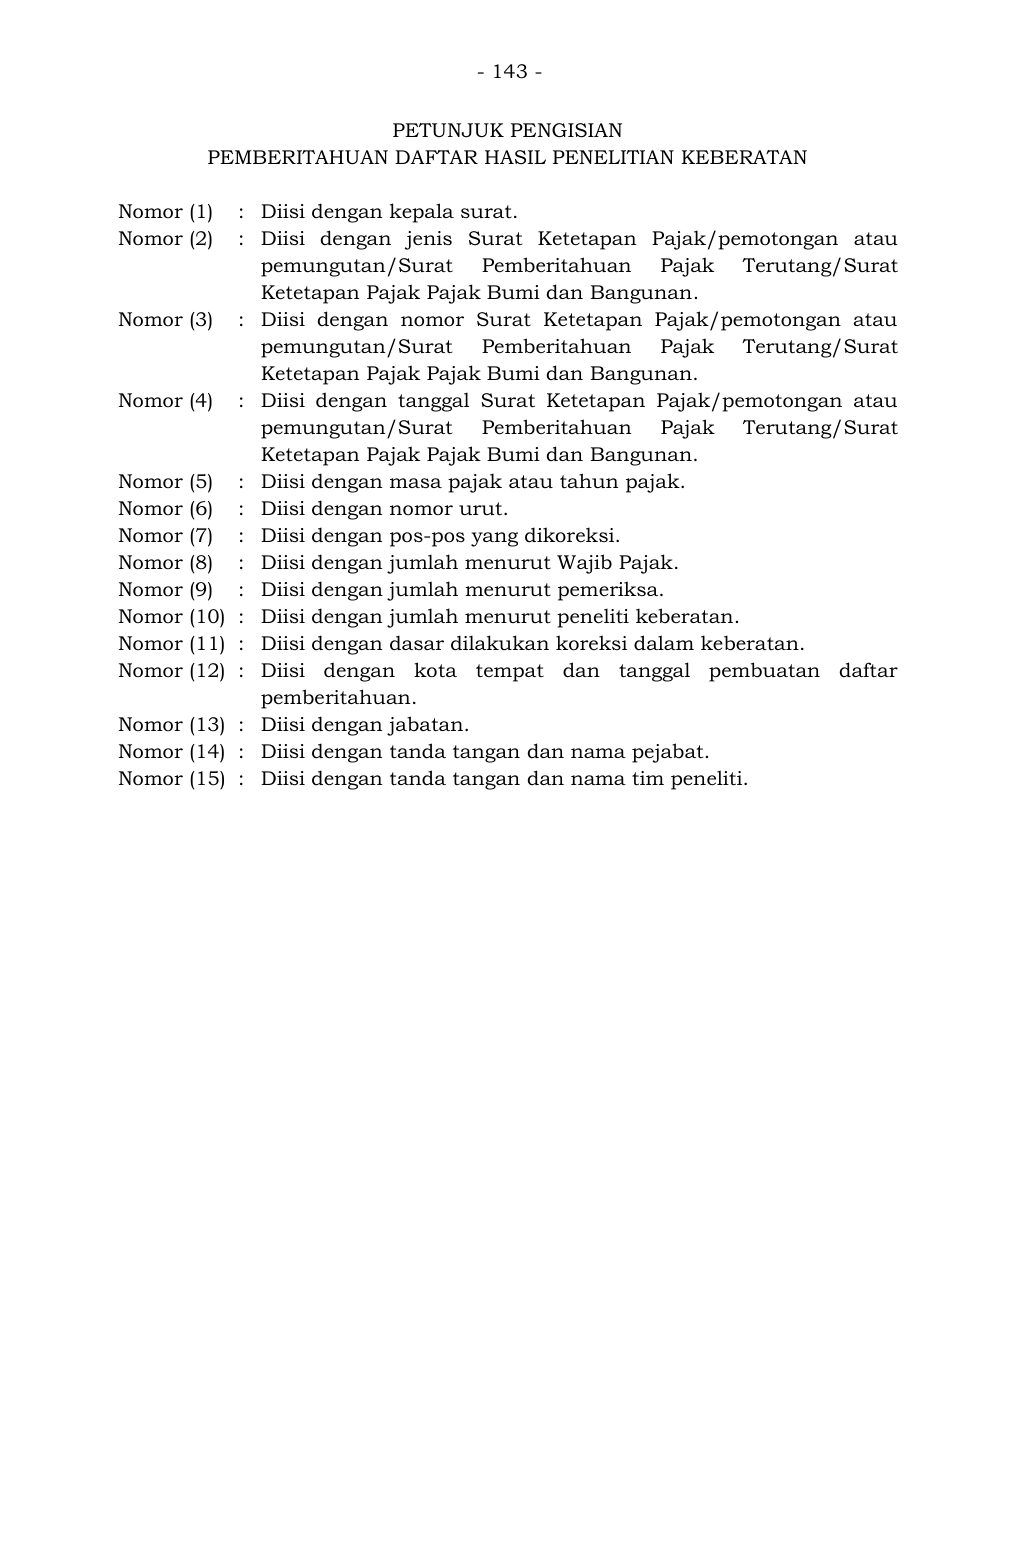
Teks pendamping untuk pencarian
- 143 -


PETUNJUK PENGISIAN
PEMBERITAHUAN DAFTAR HASIL PENELITIAN KEBERATAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan jenis Surat Ketetapan Pajak /pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (3) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (4) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (5) : Diisi dengan masa pajak atau tahun pajak.
Nomor (6) : Diisi dengan nomor urut.
Nomor (7) : Diisi dengan pos-pos yang dikoreksi.
Nomor (8) : Diisi dengan jumlah menurut Wajib Pajak.
Nomor (9) : Diisi dengan jumlah menurut pemeriksa.
Nomor (10) : Diisi dengan jumlah menurut peneliti keberatan.
Nomor (11) : Diisi dengan dasar dilakukan koreksi dalam keberatan.
Nomor (12) : Diisi dengan kota tempat  dan tanggal pembuatan daftar
pemberitahuan.
Nomor (13) : Diisi dengan jabatan.
Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
Nomor (15) : Diisi dengan tanda tangan dan nama tim peneliti.
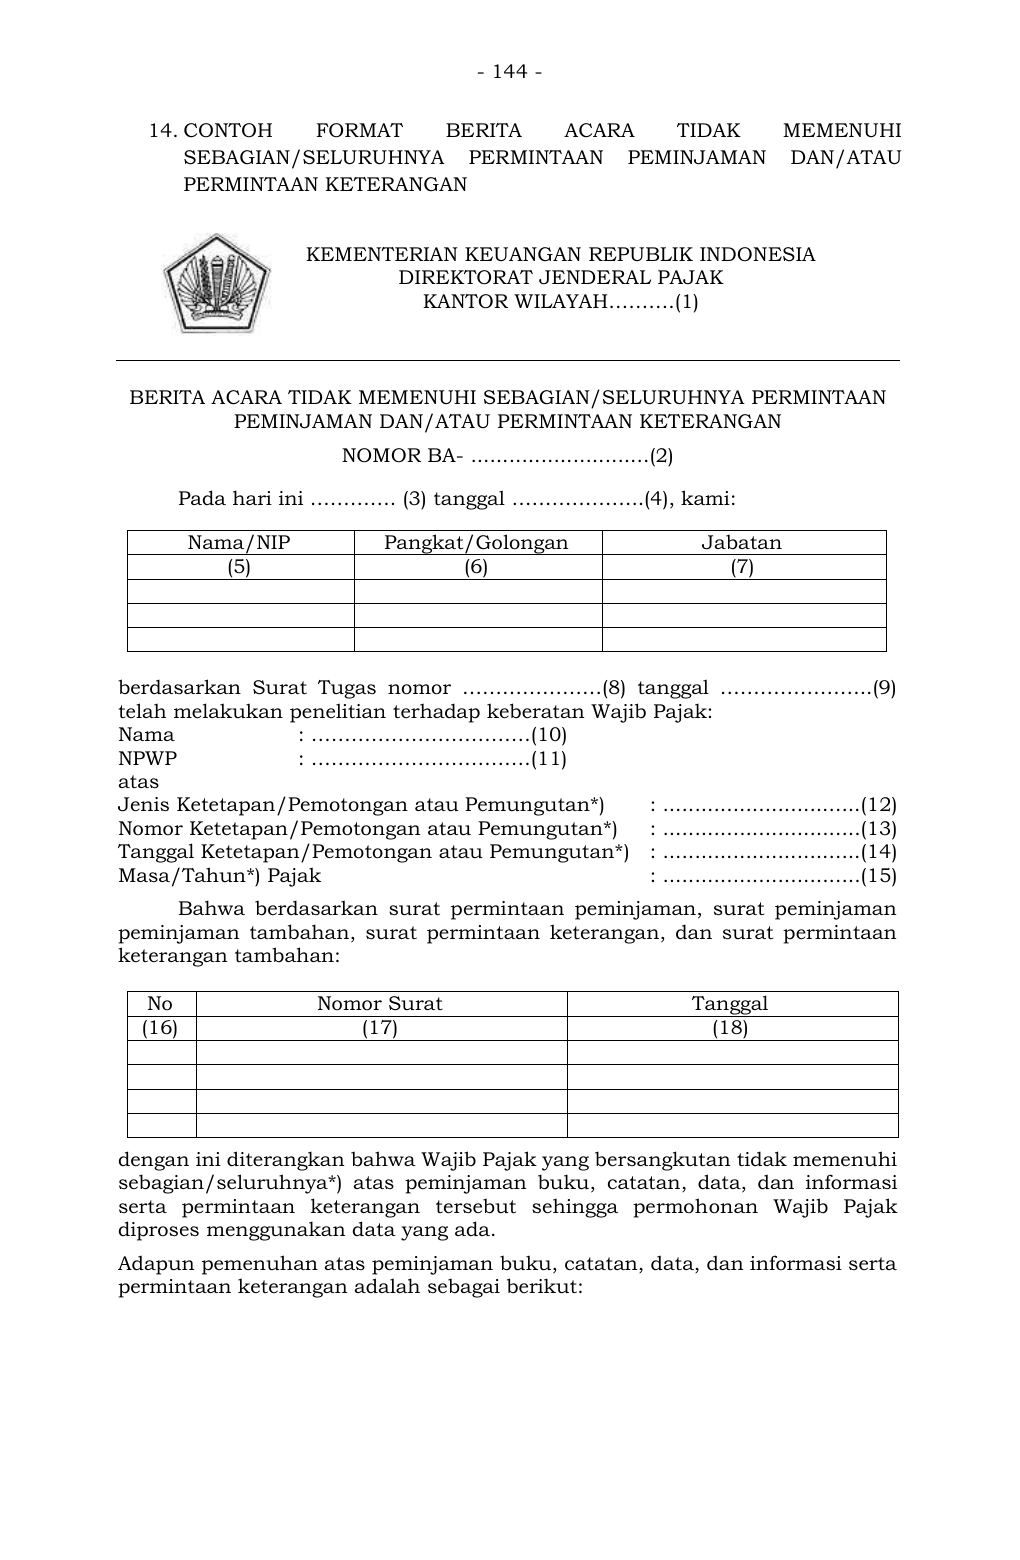
Teks pendamping untuk pencarian
- 144 -


14. CONTOH FORMAT BERITA ACARA TIDAK MEMENUHI
SEBAGIAN/SELURUHNYA PERMINTAAN PEMINJAMAN DAN/ATAU
PERMINTAAN KETERANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH……….(1)


BERITA ACARA TIDAK MEMENUHI SEBAGIAN/SELURUHNYA PERMINTAAN
PEMINJAMAN DAN/ATAU PERMINTAAN KETERANGAN
NOMOR BA- ............................(2)
Pada hari ini …………. (3) tanggal ………………..(4), kami:
Nama/NIP Pangkat/Golongan Jabatan
(5) (6) (7)


berdasarkan Surat Tugas nomor …………………(8) tanggal …………………..(9)
telah melakukan penelitian terhadap keberatan Wajib Pajak:
Nama  : ……………………………(10)
NPWP  : ……………………………(11)
atas
Jenis Ketetapan/Pemotongan atau Pemungutan*) : ...............................(12)
Nomor Ketetapan/Pemotongan atau Pemungutan*) : ...............................(13)
Tanggal Ketetapan/Pemotongan atau Pemungutan*) : ...............................(14)
Masa/Tahun*) Pajak : ...............................(15)
Bahwa berdasarkan surat permintaan peminjaman, surat peminjaman
peminjaman tambahan, surat permintaan keterangan, dan surat permintaan
keterangan tambahan:

No Nomor Surat Tanggal
(16) (17) (18)


dengan ini diterangkan bahwa Wajib Pajak yang bersangkutan tidak memenuhi
sebagian/seluruhnya*) atas peminjaman buku, catatan, data, dan informasi
serta permintaan keterangan tersebut sehingga permoh onan Wajib Pajak
diproses menggunakan data yang ada.
Adapun pemenuhan atas peminjaman buku, catatan, data, dan informasi serta
permintaan keterangan adalah sebagai berikut:
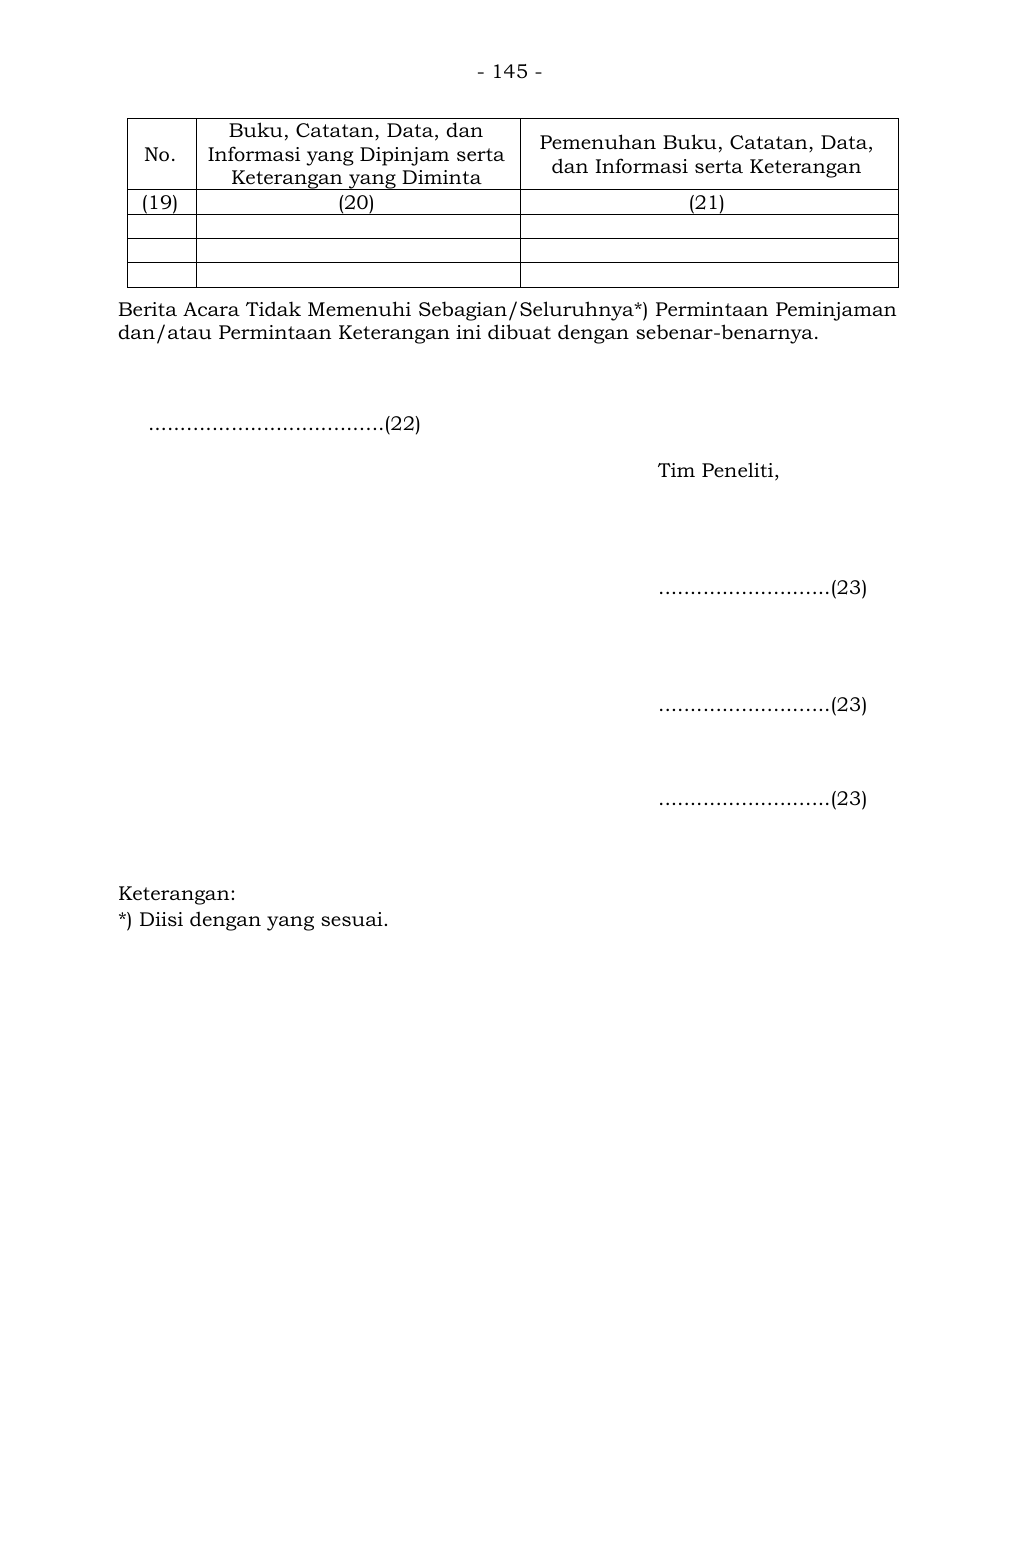
Teks pendamping untuk pencarian
- 145 -


No.
Buku, Catatan, Data, dan
Informasi yang Dipinjam serta
Keterangan yang Diminta
Pemenuhan Buku, Catatan, Data,
dan Informasi serta Keterangan
(19) (20) (21)


Berita Acara Tidak Memenuhi Sebagian/Seluruhnya*) Permintaan Peminjaman
dan/atau Permintaan Keterangan ini dibuat dengan sebenar-benarnya.


.....................................(22)

                                                                                  Tim Peneliti,


 ...........................(23)


...........................(23)


...........................(23)


Keterangan:
*) Diisi dengan yang sesuai.
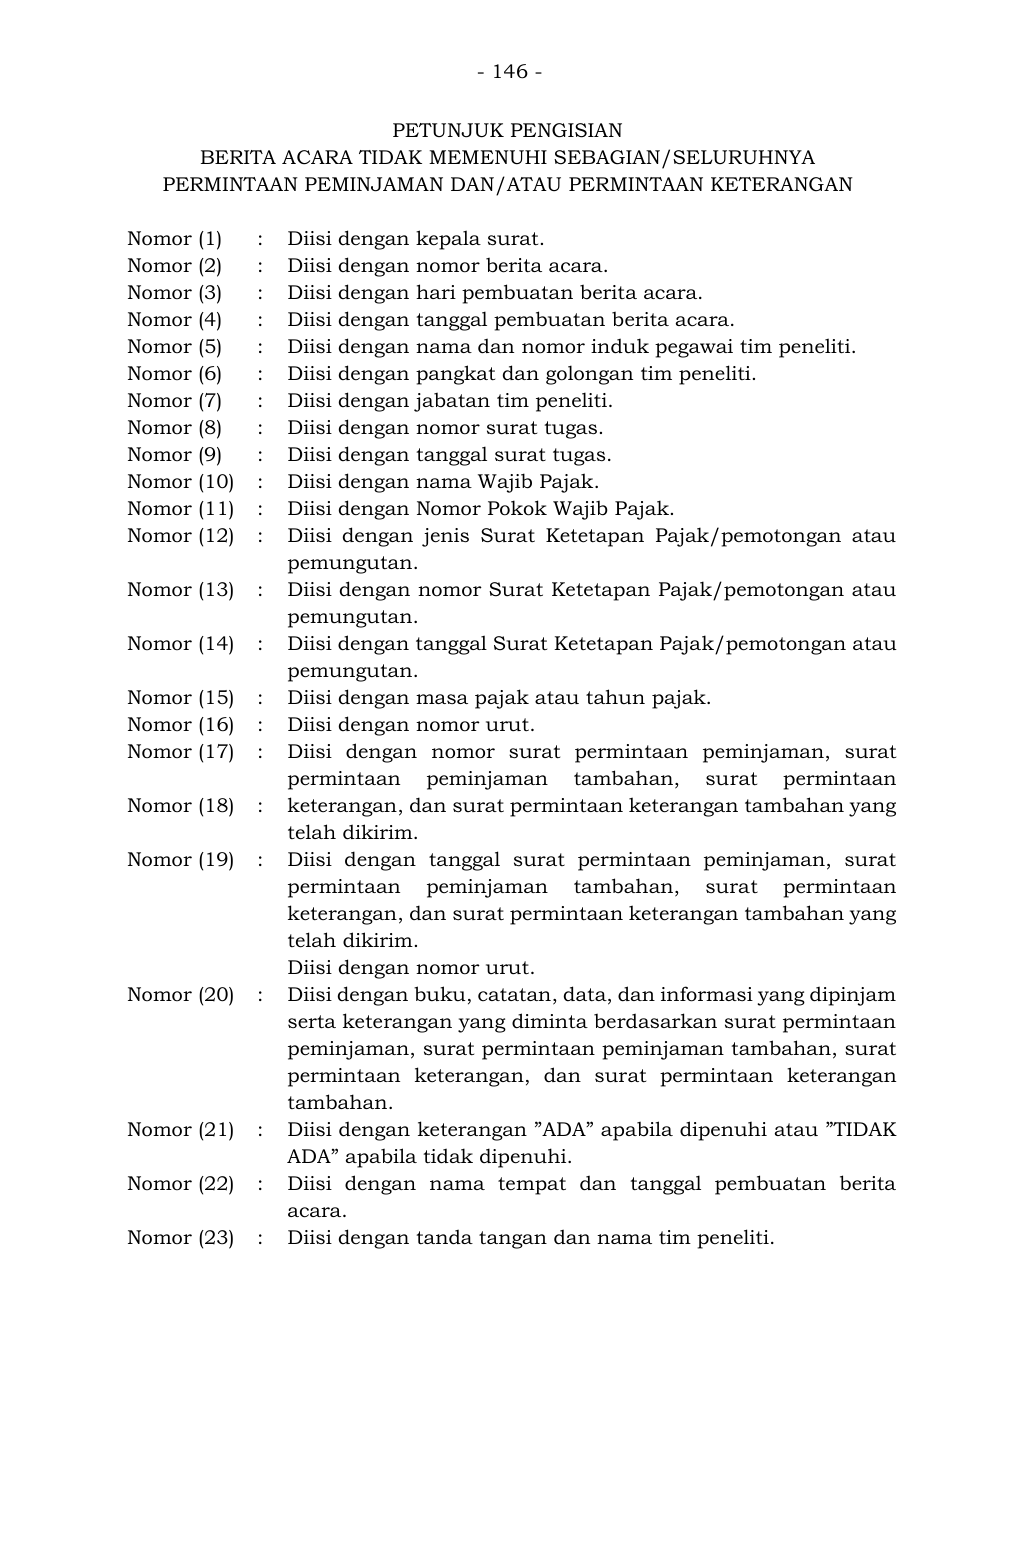
Teks pendamping untuk pencarian
- 146 -


PETUNJUK PENGISIAN
BERITA ACARA TIDAK MEMENUHI SEBAGIAN/SELURUHNYA
PERMINTAAN PEMINJAMAN DAN/ATAU PERMINTAAN KETERANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan hari pembuatan berita acara.
Nomor (4) : Diisi dengan tanggal pembuatan berita acara.
Nomor (5) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (6) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (7) : Diisi dengan jabatan tim peneliti.
Nomor (8) : Diisi dengan nomor surat tugas.
Nomor (9) : Diisi dengan tanggal surat tugas.
Nomor (10)
Nomor (11)
:
:
Diisi dengan nama Wajib Pajak.
Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (12) : Diisi dengan jenis Surat Ketetapan Pajak/pemotongan atau
pemungutan.
Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan.
Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan.
Nomor (15) : Diisi dengan masa pajak atau tahun pajak.
Nomor (16)
Nomor (17)

Nomor (18)

Nomor (19)
:
:

:

:
Diisi dengan nomor urut.
Diisi dengan nomor surat permintaan peminjaman, surat
permintaan peminjaman tambahan, su rat permintaan
keterangan, dan surat permintaan keterangan tambahan yang
telah dikirim.
Diisi dengan tanggal surat permintaan peminjaman, surat
permintaan peminjaman tambahan, sura t permintaan
keterangan, dan surat permintaan keterangan tambahan yang
telah dikirim.
Diisi dengan nomor urut.
Nomor (20) : Diisi dengan buku, catatan, data, dan informasi yang dipinjam
serta keterangan yang diminta berdasarkan surat permintaan
peminjaman, surat permintaan peminjaman tambahan, surat
permintaan keterangan, dan sur at permintaan keterangan
tambahan.
Nomor (21) : Diisi dengan keterangan ”ADA” apabila dipenuhi atau ”TIDAK
ADA” apabila tidak dipenuhi.
Nomor (22) : Diisi dengan nama tempat dan tanggal pembuatan berita
acara.
Nomor (23) : Diisi dengan tanda tangan dan nama tim peneliti.
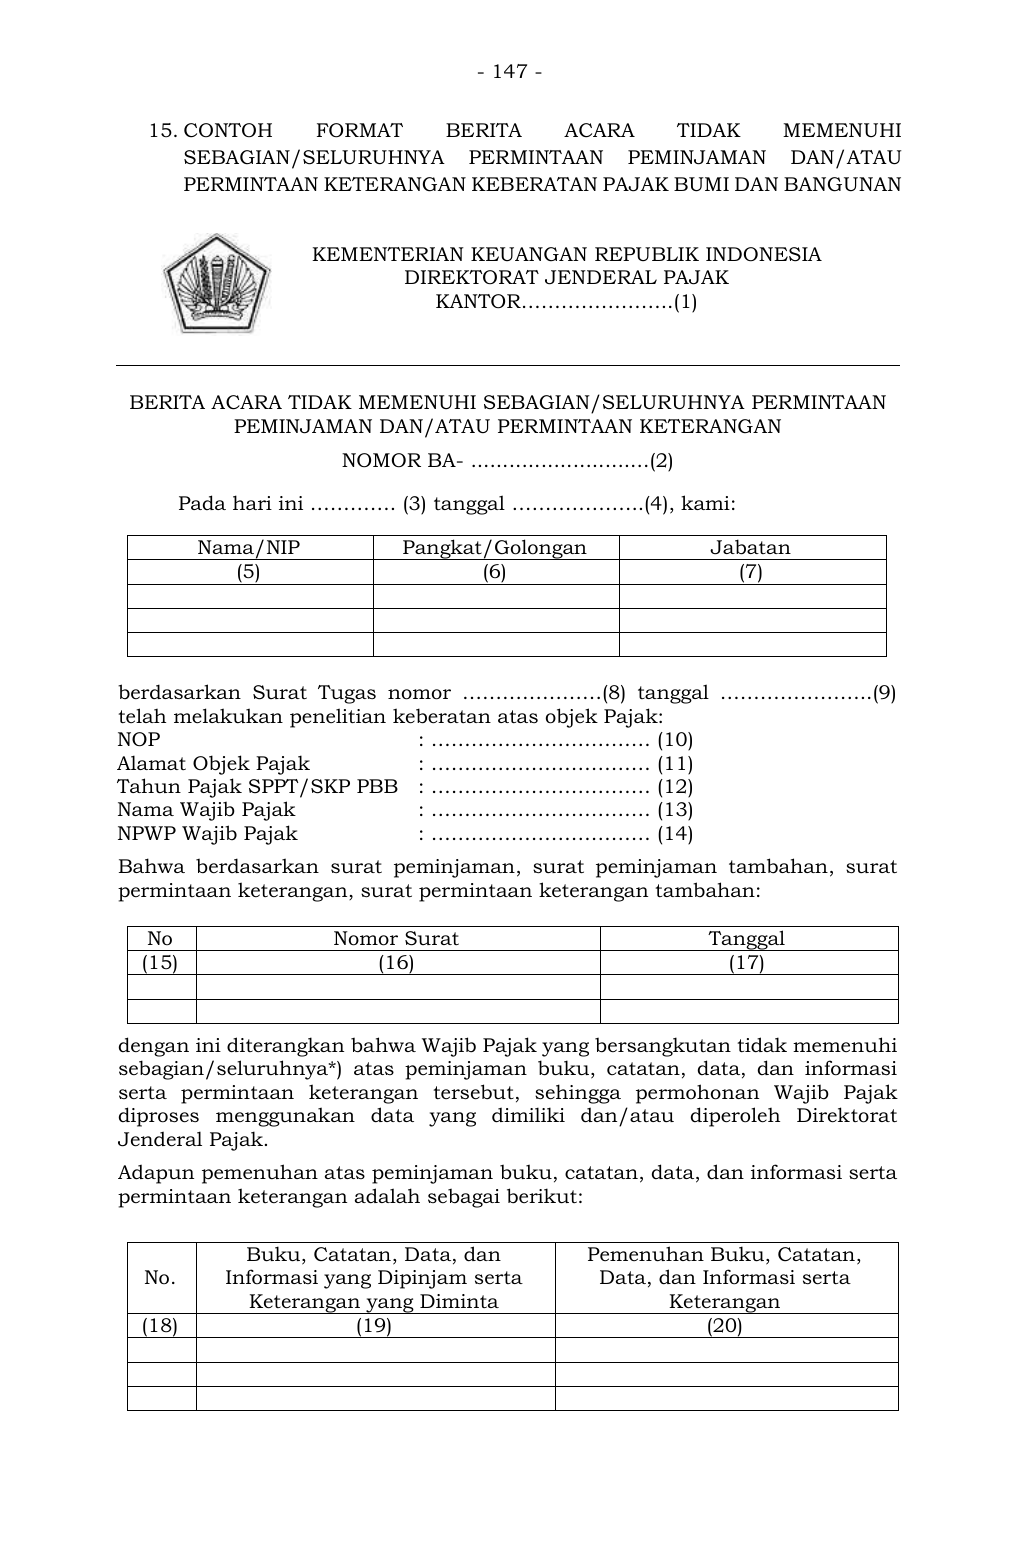
Teks pendamping untuk pencarian
- 147 -


15. CONTOH FORMAT BERITA ACARA TIDAK MEMENUHI
SEBAGIAN/SELURUHNYA PERMINTAAN PEMINJAMAN DAN/ATAU
PERMINTAAN KETERANGAN KEBERATAN PAJAK BUMI DAN BANGUNAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR…………………..(1)


BERITA ACARA TIDAK MEMENUHI SEBAGIAN/SELURUHNYA PERMINTAAN
PEMINJAMAN DAN/ATAU PERMINTAAN KETERANGAN
NOMOR BA- ............................(2)
Pada hari ini …………. (3) tanggal ………………..(4), kami:
Nama/NIP Pangkat/Golongan Jabatan
(5) (6) (7)


berdasarkan Surat Tugas nomor …………………(8) tanggal …………………..(9)
telah melakukan penelitian keberatan atas objek Pajak:
NOP  : …………………………… (10)
Alamat Objek Pajak  : …………………………… (11)
Tahun Pajak SPPT/SKP PBB  : …………………………… (12)
Nama Wajib Pajak  : …………………………… (13)
NPWP Wajib Pajak   : …………………………… (14)
Bahwa berdasarkan  surat peminjaman, surat peminjaman tambahan, surat
permintaan keterangan, surat permintaan keterangan tambahan:

No Nomor Surat Tanggal
(15) (16) (17)


dengan ini diterangkan bahwa Wajib Pajak yang bersangkutan tidak memenuhi
sebagian/seluruhnya*) atas peminjaman buku, catatan, data, dan informasi
serta permintaan keterangan tersebut, sehingga permohonan Wajib Pajak
diproses menggunakan data yang dimiliki dan/atau diperoleh Direk torat
Jenderal Pajak.
Adapun pemenuhan atas peminjaman buku, catatan, data, dan informasi serta
permintaan keterangan adalah sebagai berikut:

No.
Buku, Catatan, Data, dan
Informasi yang Dipinjam serta
Keterangan yang Diminta
Pemenuhan Buku, Catatan,
Data, dan Informasi serta
Keterangan
(18) (19) (20)
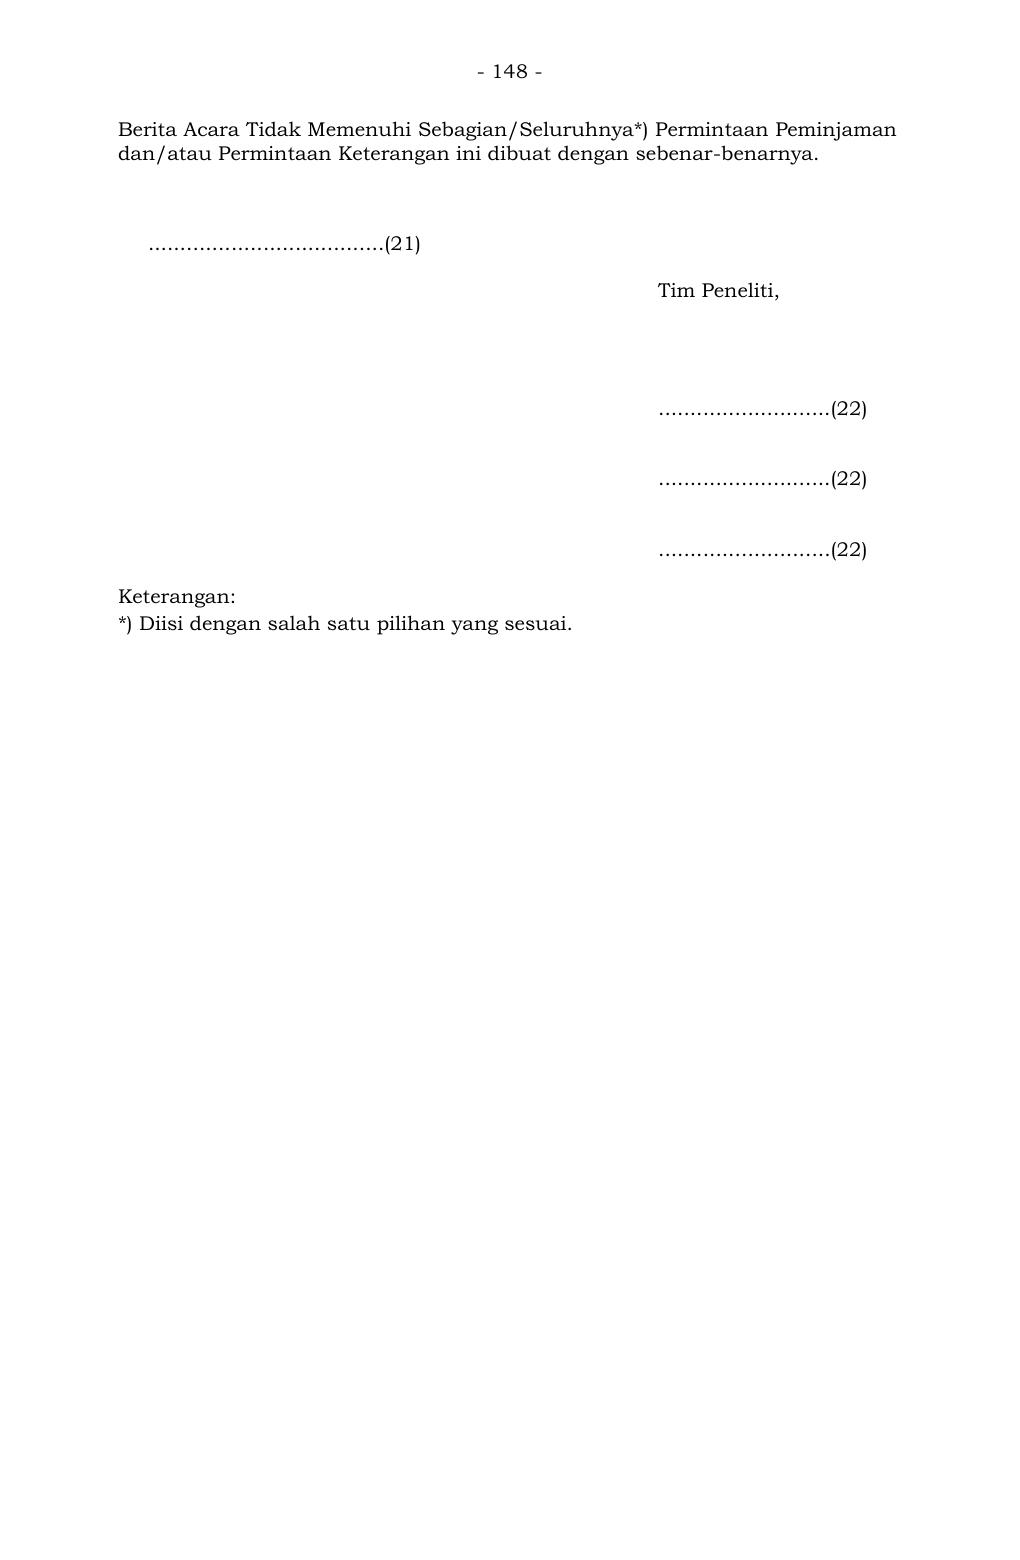
Teks pendamping untuk pencarian
- 148 -


Berita Acara Tidak Memenuhi Sebagian/Seluruhnya*) Permintaan Peminjaman
dan/atau Permintaan Keterangan ini dibuat dengan sebenar-benarnya.


.....................................(21)

 Tim Peneliti,


 ...........................(22)


...........................(22)


...........................(22)

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 149 -


PETUNJUK PENGISIAN
BERITA ACARA TIDAK MEMENUHI SEBAGIAN/SELURUHNYA
PERMINTAAN PEMINJAMAN DAN/ATAU PERMINTAAN KETERANGAN
KEBERATAN PAJAK BUMI DAN BANGUNAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor berita acara.
Nomor (3) : Diisi dengan hari pembuatan berita acara.
Nomor (4) : Diisi dengan tanggal pembuatan berita acara.
Nomor (5) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (6) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (7) : Diisi dengan jabatan tim peneliti.
Nomor (8) : Diisi dengan nomor surat tugas.
Nomor (9) : Diisi dengan tanggal surat tugas.
Nomor (10) : Diisi dengan nomor objek pajak.
Nomor (11) : Diisi dengan alamat letak Objek Pajak.
Nomor (12) : Diisi dengan tahun pajak Surat Pemberitahuan Pajak
Terutang/Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (13) : Diisi dengan nama Wajib Pajak.
Nomor (14) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (15) : Diisi dengan nomor urut.
Nomor (16) : Diisi dengan nomor surat permintaan peminjaman, surat
permintaan peminjaman tambahan, surat permintaan
keterangan, dan surat permintaan keterangan tambahan
yang telah dikirim.
Nomor (17) : Diisi dengan tanggal surat permintaan peminjaman, surat
permintaan peminjama n tambahan, surat permintaan
keterangan, dan surat permintaan keterangan tambahan
yang telah dikirim.
Nomor (18) : Diisi dengan nomor urut.
Nomor (19) : Diisi dengan buku, catatan, da ta, dan informasi yang
dipinjam serta keterangan yang diminta berdasarkan surat
permintaan peminjaman, surat permintaan peminjaman
tambahan, surat permintaan keterangan, dan surat
permintaan keterangan tambahan.
Nomor (20) : Diisi dengan keterangan ”ADA” apabila dipenuhi atau ”TIDAK
ADA” apabila tidak dipenuhi.
Nomor (21) : Diisi dengan nama tempat dan tanggal pembuatan berita
acara.
Nomor (22) : Diisi dengan tanda tangan dan nama tim peneliti.
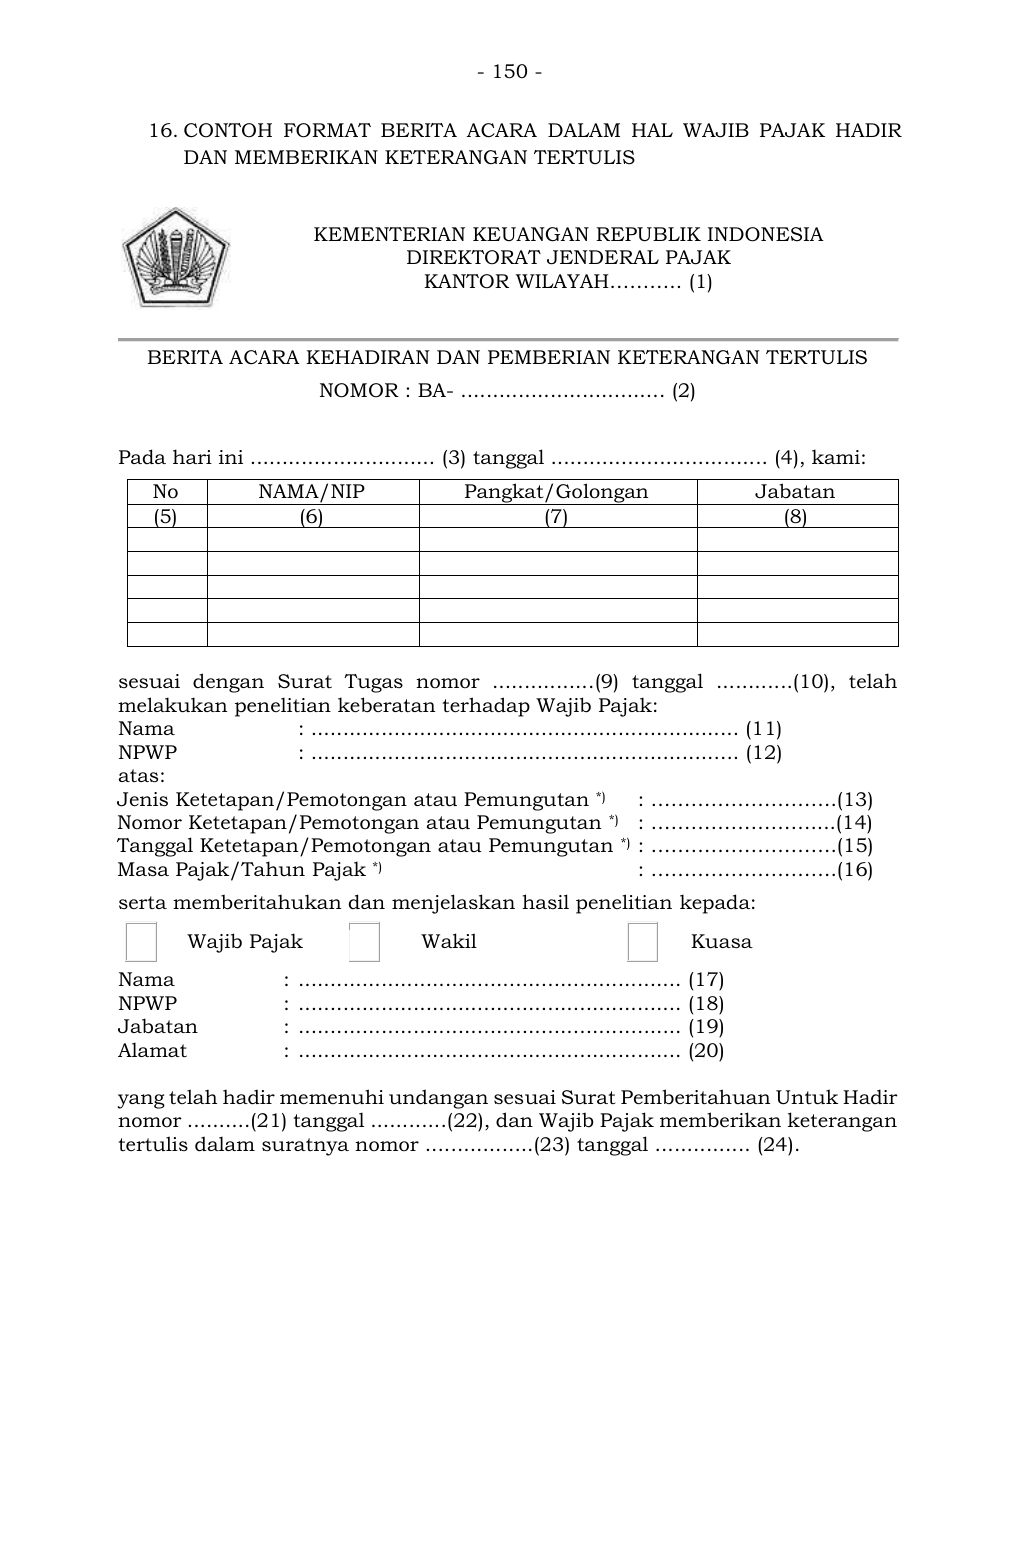
Teks pendamping untuk pencarian
- 150 -


16. CONTOH FORMAT BERITA ACARA DALAM HAL WAJIB PAJAK HADIR
DAN MEMBERIKAN KETERANGAN TERTULIS


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH……….. (1)


BERITA ACARA KEHADIRAN DAN PEMBERIAN KETERANGAN TERTULIS
NOMOR : BA- ................................ (2)

Pada hari ini ............................. (3) tanggal .................................. (4), kami:
No NAMA/NIP Pangkat/Golongan Jabatan
(5) (6) (7) (8)


sesuai dengan  Surat Tugas nomor ................ (9) tanggal ............(10), telah
melakukan penelitian keberatan terhadap Wajib Pajak:
Nama  : ................................................................... (11)
NPWP  : ................................................................... (12)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan *)  : ……………………….(13)
Nomor Ketetapan/Pemotongan atau Pemungutan *) : ……………………....(14)
Tanggal Ketetapan/Pemotongan atau Pemungutan *) : ……………………….(15)
Masa Pajak/Tahun Pajak *) : ……………………….(16)
serta memberitahukan dan menjelaskan hasil penelitian kepada:


Wajib Pajak

Wakil

Kuasa
Nama : ............................................................ (17)
NPWP : ............................................................ (18)
Jabatan : ............................................................ (19)
Alamat : ............................................................ (20)

yang telah hadir memenuhi undangan sesuai Surat Pemberitahuan Untuk Hadir
nomor ..........(21) tanggal ............(22), dan Wajib Pajak memberikan keterangan
tertulis dalam suratnya nomor .................(23) tanggal ............... (24).
Teks pendamping untuk pencarian
- 151 -


Berita Acara Kehadiran Wajib Pajak dan Memberikan Keterangan Tertulis  ini
dibuat dengan sebenar-benarnya.


Pihak yang Diundang,
Wajib Pajak/Wakil/Kuasa*)


............................................(26)

Mengetahui,
............................................(27)


............................................(28)
......................., .................. (25)

Tim Peneliti,


.............................................. (29)


...............................................(29)


...............................................(29)

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 152 -


PETUNJUK PENGISIAN
BERITA ACARA DALAM HAL WAJIB PAJAK HADIR
DAN MEMBERIKAN KETERANGAN TERTULIS

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Kehadiran Wajib Pajak.
Nomor (3) : Diisi dengan hari kehadiran Wajib Pajak.
Nomor (4) : Diisi dengan tanggal kehadiran Wajib Pajak.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (7) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (8) : Diisi dengan jabatan tim peneliti.
Nomor (9) : Diisi dengan nomor Surat Tugas.
Nomor (10) : Diisi dengan tanggal Surat Tugas.
Nomor (11) : Diisi dengan nama Wajib Pajak.
Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (13) : Diisi dengan jenis Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (15) : Diisi dengan tanggal Surat Ketetapan Pajak/ pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang /Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan nama Wakil/Kuasa dari Wajib Pajak.
Nomor (18) : Diisi dengan Nomor Pokok Wajib Pajak Wakil/Kuasa dari Wajib
Pajak.
Nomor (19) : Diisi dengan jabatan Wakil/Kuasa dari Wajib Pajak.
Nomor (20) : Diisi dengan alamat Wakil/Kuasa dari Wajib Pajak.
Nomor (21) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (22) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (23) : Diisi dengan nomor surat tanggapan hasil penelitian keberatan
Wajib Pajak.
Nomor (24) : Diisi deng an tanggal surat tanggapan hasil penelitian
keberatan Wajib Pajak.
Nomor (25) : Diisi dengan kota tempat dan tanggal pembuatan berita acara.
Nomor (26) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
Nomor (27) : Diisi dengan jabatan.
Nomor (28) : Diisi dengan tanda tangan dan nama pejabat.
Nomor (29) : Diisi dengan tanda tangan dan nama dan tim peneliti.
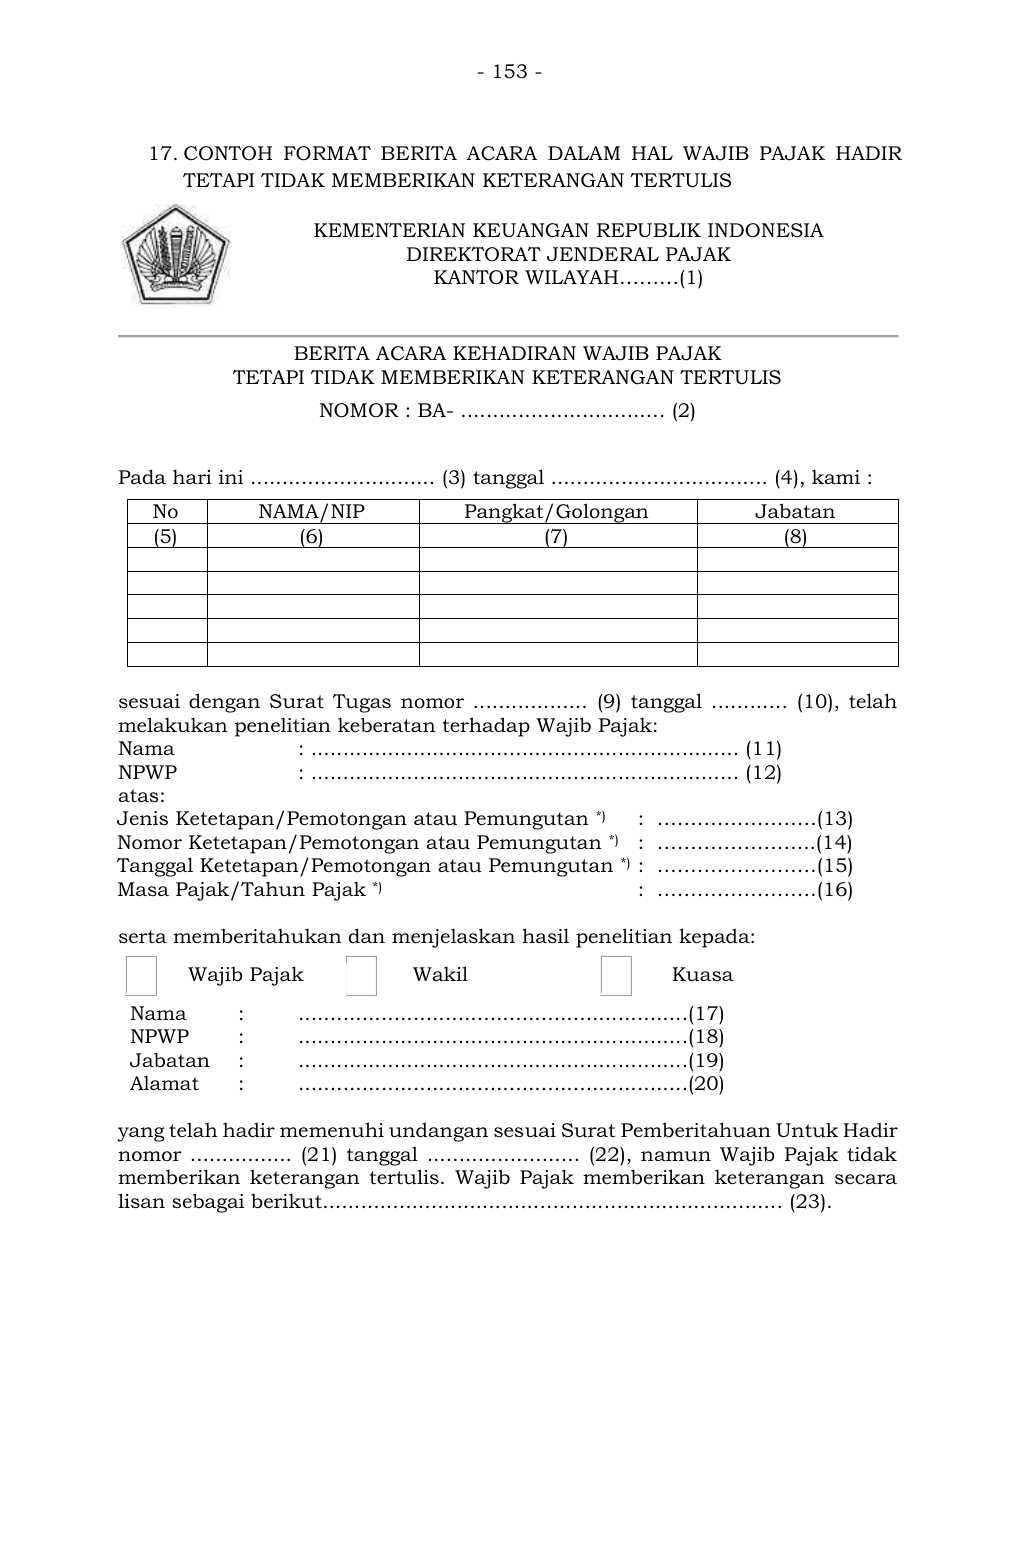
Teks pendamping untuk pencarian
- 153 -


17. CONTOH FORMAT BERITA ACARA DALAM HAL WAJIB PAJAK  HADIR
TETAPI TIDAK MEMBERIKAN KETERANGAN TERTULIS

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH………(1)


BERITA ACARA KEHADIRAN WAJIB PAJAK
TETAPI TIDAK MEMBERIKAN KETERANGAN TERTULIS
NOMOR : BA- ................................ (2)

Pada hari ini ............................. (3) tanggal .................................. (4), kami :
No NAMA/NIP Pangkat/Golongan Jabatan
(5) (6) (7) (8)


sesuai dengan Surat Tugas nomor .................. (9) tanggal ............ (10), telah
melakukan penelitian keberatan terhadap Wajib Pajak:
Nama  : ................................................................... (11)
NPWP  : ................................................................... (12)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan *)  :  ……………………(13)
Nomor Ketetapan/Pemotongan atau Pemungutan *) :  …………………...(14)
Tanggal Ketetapan/Pemotongan atau Pemungutan *) :  ……………………(15)
Masa Pajak/Tahun Pajak *) :  ……………………(16)

serta memberitahukan dan menjelaskan hasil penelitian kepada:


Wajib Pajak

Wakil

Kuasa
Nama : .............................................................(17)
NPWP : .............................................................(18)
Jabatan : .............................................................(19)
Alamat : .............................................................(20)

yang telah hadir memenuhi undangan sesuai Surat Pemberitahuan Untuk Hadir
nomor ................ (21) tanggal ........................ (22), namun Wajib Pajak tidak
memberikan keterangan tertulis. Wajib Pajak memberikan keterangan secara
lisan sebagai berikut........................................................................ (23).
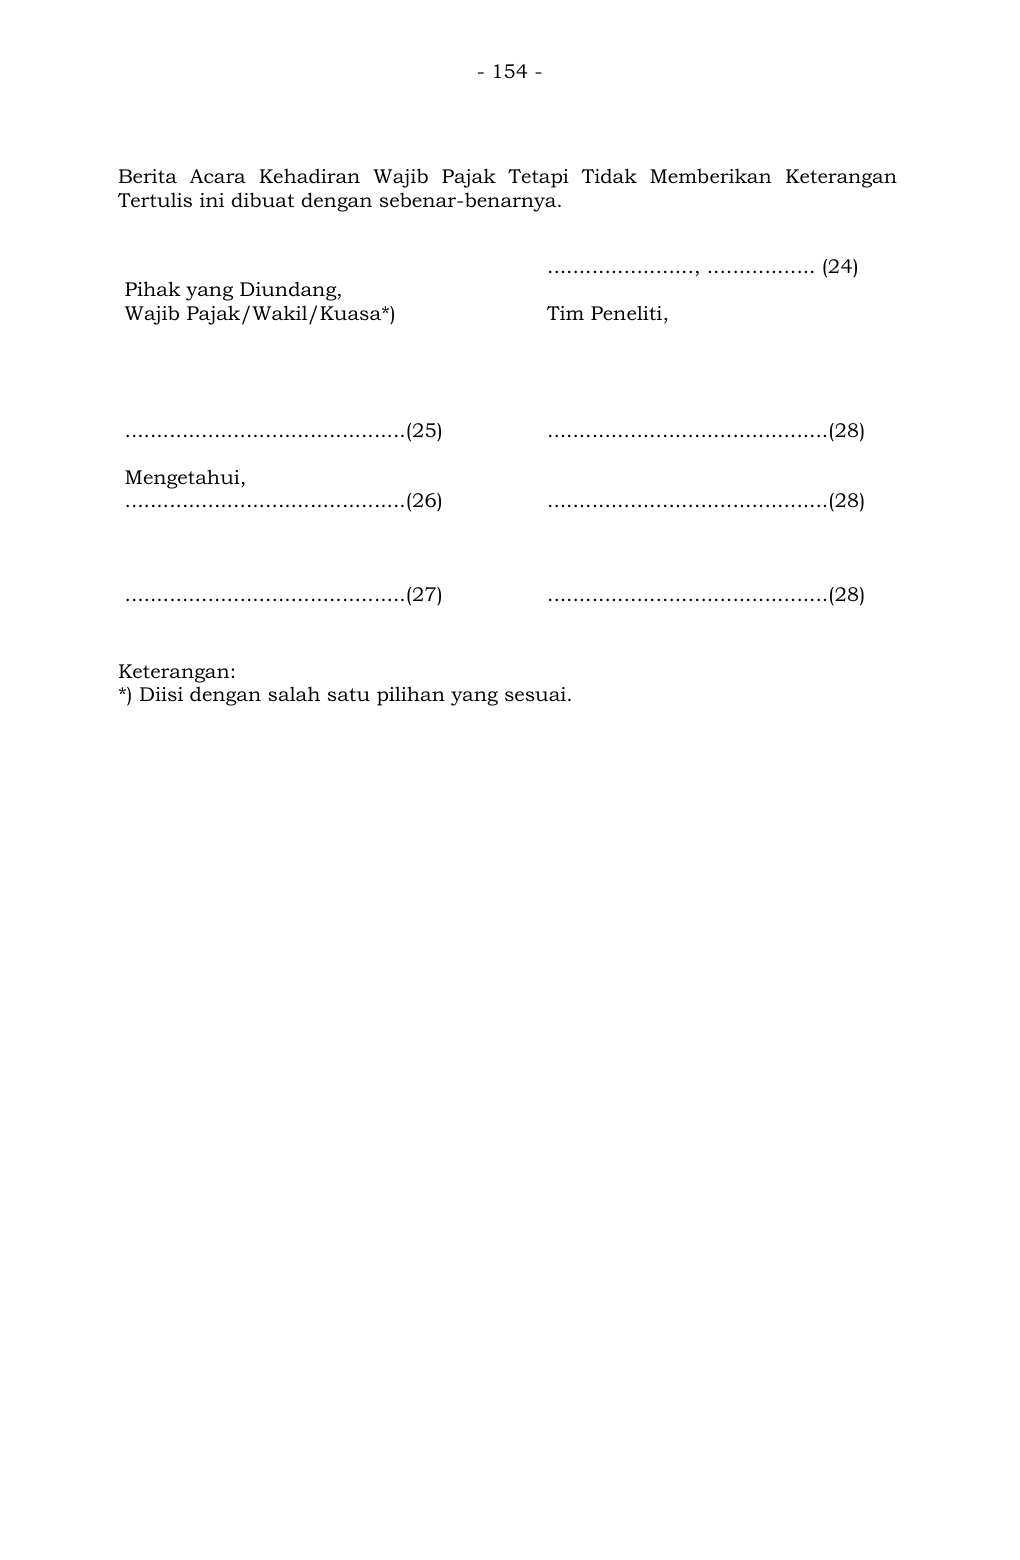
Teks pendamping untuk pencarian
- 154 -


Berita Acara Kehadiran Wajib Pajak Tetapi Tidak Memberikan Keterangan
Tertulis ini dibuat dengan sebenar-benarnya.


Pihak yang Diundang,
Wajib Pajak/Wakil/Kuasa*)


............................................(25)

Mengetahui,
............................................(26)


............................................(27)

......................., ................. (24)

Tim Peneliti,


............................................(28)


............................................(28)


............................................(28)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
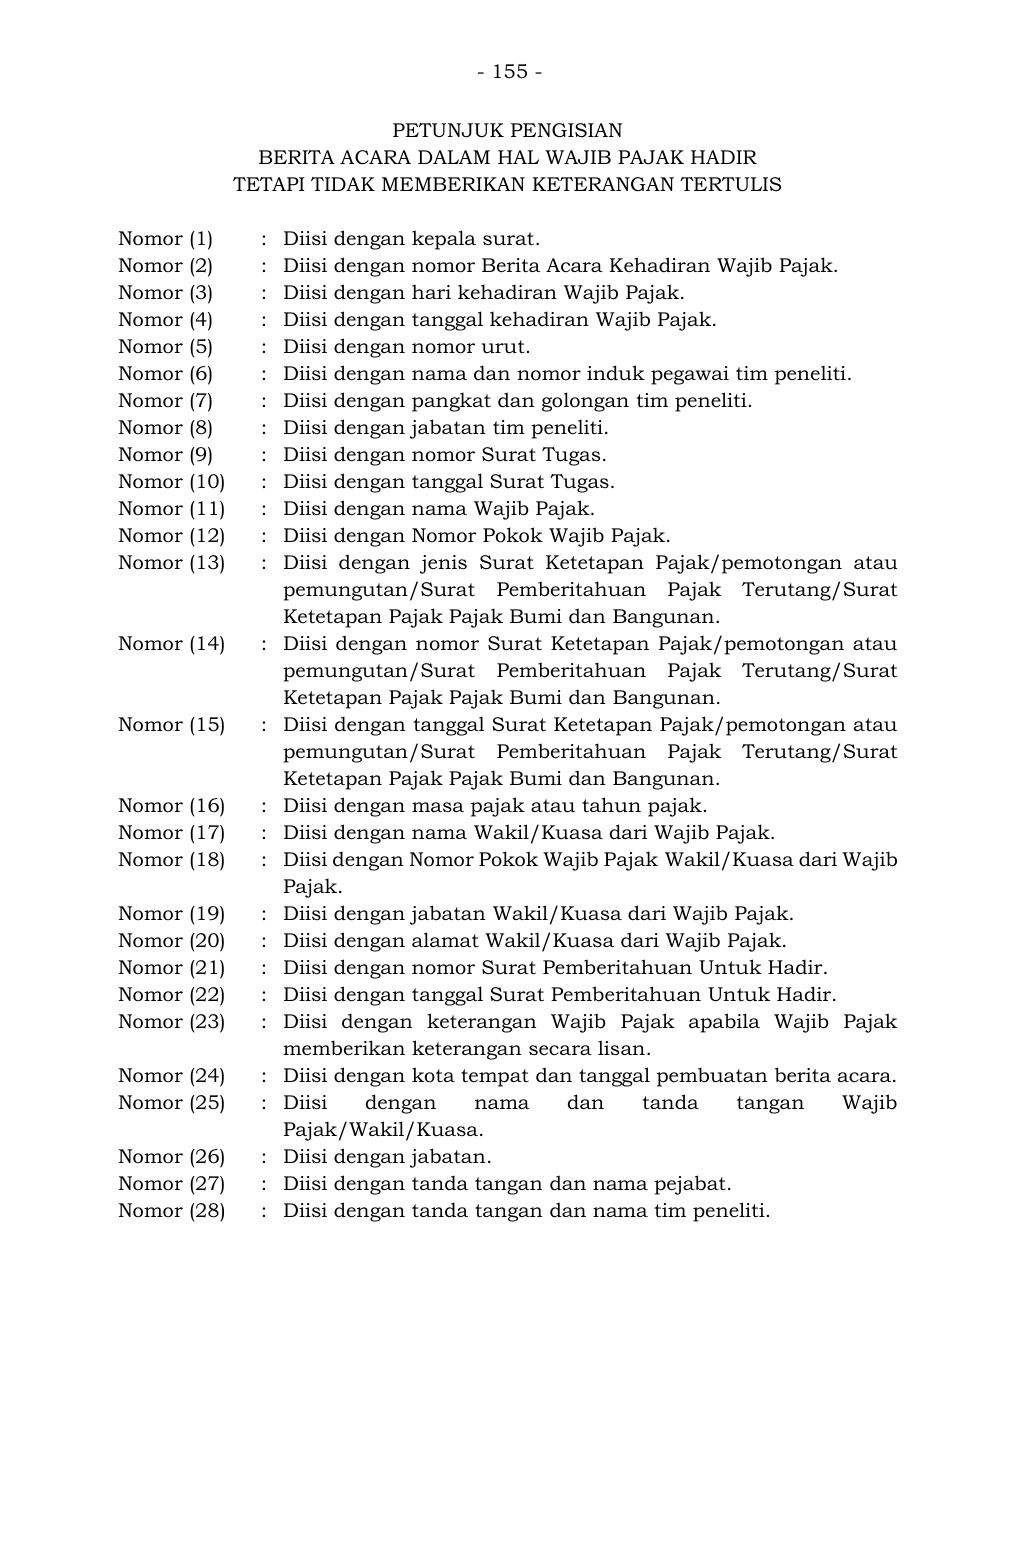
Teks pendamping untuk pencarian
- 155 -


PETUNJUK PENGISIAN
BERITA ACARA DALAM HAL WAJIB PAJAK HADIR
TETAPI TIDAK MEMBERIKAN KETERANGAN TERTULIS

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Kehadiran Wajib Pajak.
Nomor (3) : Diisi dengan hari kehadiran Wajib Pajak.
Nomor (4) : Diisi dengan tanggal kehadiran Wajib Pajak.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (7) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (8) : Diisi dengan jabatan tim peneliti.
Nomor (9) : Diisi dengan nomor Surat Tugas.
Nomor (10) : Diisi dengan tanggal Surat Tugas.
Nomor (11) : Diisi dengan nama Wajib Pajak.
Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (13) : Diisi dengan jenis Surat Ketetapan Pajak/pemoto ngan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (15) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan nama Wakil/Kuasa dari Wajib Pajak.
Nomor (18) : Diisi dengan Nomor Pokok Wajib Pajak Wakil/Kuasa dari Wajib
Pajak.
Nomor (19) : Diisi dengan jabatan Wakil/Kuasa dari Wajib Pajak.
Nomor (20) : Diisi dengan alamat Wakil/Kuasa dari Wajib Pajak.
Nomor (21) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (22) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (23) : Diisi dengan keterangan Wajib Pajak apabila Wajib Pajak
memberikan keterangan secara lisan.
Nomor (24) : Diisi dengan kota tempat dan tanggal pembuatan berita acara.
Nomor (25) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
Nomor (26) : Diisi dengan jabatan.
Nomor (27) : Diisi dengan tanda tangan dan nama pejabat.
Nomor (28) : Diisi dengan tanda tangan dan nama tim peneliti.
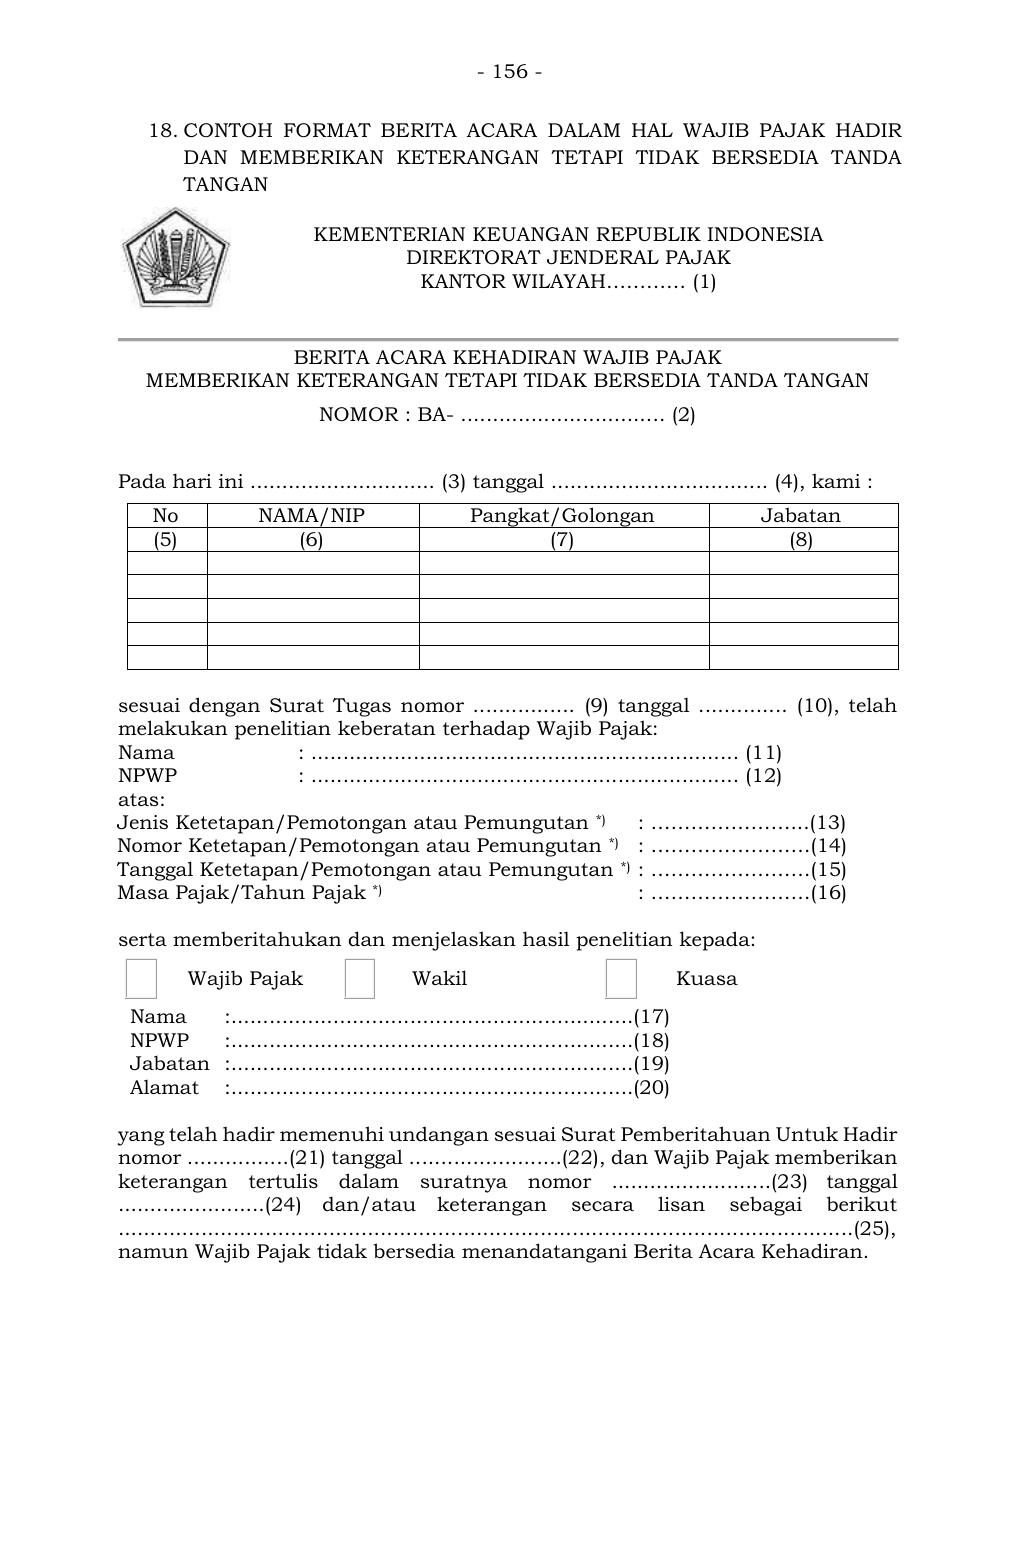
Teks pendamping untuk pencarian
- 156 -


18. CONTOH FORMAT BERITA ACARA DALAM HAL WAJIB PAJAK  HADIR
DAN MEMBERIKAN KETERANGAN TETAPI TIDAK BERSEDIA TANDA
TANGAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH………… (1)


BERITA ACARA KEHADIRAN WAJIB PAJAK
MEMBERIKAN KETERANGAN TETAPI TIDAK BERSEDIA TANDA TANGAN
NOMOR : BA- ................................ (2)

Pada hari ini ............................. (3) tanggal .................................. (4), kami :
No NAMA/NIP Pangkat/Golongan Jabatan
(5) (6) (7) (8)


sesuai dengan Surat Tugas nomor ................ (9) tanggal .............. (10), telah
melakukan penelitian keberatan terhadap Wajib Pajak:
Nama  : ................................................................... (11)
NPWP  : ................................................................... (12)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan *)  : …………………...(13)
Nomor Ketetapan/Pemotongan atau Pemungutan *) : ……………………(14)
Tanggal Ketetapan/Pemotongan atau Pemungutan *) : ……………………(15)
Masa Pajak/Tahun Pajak *) : ……………………(16)

serta memberitahukan dan menjelaskan hasil penelitian kepada:


Wajib Pajak

Wakil

Kuasa
Nama :...............................................................(17)
NPWP :...............................................................(18)
Jabatan :...............................................................(19)
Alamat :...............................................................(20)

yang telah hadir memenuhi undangan sesuai Surat Pemberitahuan Untuk Hadir
nomor ................(21) tanggal ........................(22), dan Wajib Pajak memberikan
keterangan tertulis dalam suratnya nomor .........................(23)  tanggal
.......................(24) dan/atau keterangan secara lisan sebagai berikut
...................................................................................................................(25),
namun Wajib Pajak tidak bersedia menandatangani Berita Acara Kehadiran.
Teks pendamping untuk pencarian
- 157 -


Berita Acara Kehadiran Wajib Pajak Memberikan Keterangan Tetapi Tidak
Bersedia Tanda Tangan ini dibuat dengan sebenar-benarnya.


Pihak yang Diundang,
Wajib Pajak/Wakil/Kuasa*)


............................................(27)

Mengetahui,
............................................(28)


............................................(29)

......................., ................. (26)

Tim Peneliti


.............................................(30)


.............................................(30)


.............................................(30)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 158 -


PETUNJUK PENGISIAN
BERITA ACARA DALAM HAL WAJIB PAJAK HADIR DAN
MEMBERIKAN KETERANGAN TETAPI TIDAK BERSEDIA TANDA TANGAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Kehadiran Wajib Pajak.
Nomor (3) : Diisi dengan hari kehadiran Wajib Pajak.
Nomor (4) : Diisi dengan tanggal kehadiran Wajib Pajak.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (7) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (8) : Diisi dengan jabatan tim peneliti.
Nomor (9) : Diisi dengan nomor Surat Tugas.
Nomor (10) : Diisi dengan tanggal Surat Tugas.
Nomor (11) : Diisi dengan nama Wajib Pajak.
Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (13) : Diisi dengan jenis  Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (15) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan nama Wakil/Kuasa dari Wajib Pajak.
Nomor (18) : Diisi dengan Nomor Pokok Wajib Pajak Wakil/Kuasa dari Wajib
Pajak.
Nomor (19) : Diisi dengan jabatan Wakil/Kuasa dari Wajib Pajak.
Nomor (20) : Diisi dengan alamat Wakil/Kuasa dari Wajib Pajak.
Nomor (21) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (22) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (23) : Diisi dengan nomor surat tanggapan hasil penelitian keberatan
Wajib Pajak.
Nomor (24) : Diisi deng an tanggal surat  tanggapan hasil penelitian
keberatan tertulis Wajib Pajak.
Nomor (25) : Diisi dengan keterangan Wajib Pajak  apabila Wajib Pajak
memberikan keterangan secara lisan.
Nomor (26) : Diisi dengan nama tempat  dan tanggal pembuatan berit a
acara.
Nomor (27) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
Nomor (28) : Diisi dengan jabatan.
Nomor (29) : Diisi dengan tanda tangan dan nama pejabat.
Nomor (30) : Diisi dengan tanda tangan dan nama tim peneliti.
Teks pendamping untuk pencarian
- 159 -


19. CONTOH FORMAT SURAT TANGGAPAN HASIL PENELITIAN KEBERATAN

Yth. Kepala..................................(1)


Sehubungan dengan Surat Pemberitahuan Untuk Hadir nomor
.......................(2)  tanggal ............................(3) dengan ini saya:

Nama   : ........................................... (4)
NPWP  : ........................................... (5)
Jabatan  : ........................................... (6)
Alamat   : ........................................... (7)
Nomor Telepon  : ........................................... (8)
bertindak selaku


dari Wajib Pajak
Nama  : ............................................... (9)
NPWP : ............................................... (10)
Alamat   : ............................................... (11)
atas objek pajak:
NOP  : ............................................... (12)
Alamat objek pajak : ............................................... (13)


dengan ini memberikan keterangan atau memperoleh penjelasan atas hasil
penelitian keberatan kami dengan uraian sebagai berikut:
..........................................................................................................................
.........................................................................................................................
...................................................................................................................(14)

                                        .......................................(15)
Wajib Pajak/Wakil/Kuasa*)


......................................(16)


Keterangan:
1. Beri tanda X pada           yang sesuai.
2. *)  Diisi dengan salah satu pilihan yang sesuai  dan dalam hal surat
tanggapan hasil penelitian keberatan ditandatangani oleh Kuasa harus
dilampiri Surat Kuasa Khusus.


Wajib
Pajak

Wakil Kuasa 
Teks pendamping untuk pencarian
- 160 -


PETUNJUK PENGISIAN
SURAT TANGGAPAN HASIL PENELITIAN KEBERATAN

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (2) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (3) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (4) : Diisi dengan nama Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat tanggapan hasil penelitian
keberatan.
Nomor (5) : Diisi dengan Nomor Pokok Wajib Pajak Wajib
Pajak/Wakil/Kuasa yang menandatangani surat tanggapan
hasil penelitian keberatan.
Nomor (6) : Diisi dengan jabatan Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat tanggapan hasil penel itian
keberatan.
Nomor (7) : Diisi dengan alamat Wajib Pajak/ Wakil/Kuasa yang
menandatangani surat  tanggapan hasil penelitian
keberatan.
Nomor (8) : Diisi dengan nomor telepon Wajib Pajak/Wakil/Kuasa yang
menandatangani surat tanggapan hasil penel itian
keberatan.
Nomor (9) : Diisi dengan nama Wajib Pajak apabila yang
menandatangani surat tanggapan hasil penelitian keberatan
adalah Wakil/Kuasa dari Wajib Pajak.
Nomor (10) : Diisi dengan Nomor Pokok Wajib Pajak Wajib Pajak apabila
yang menandatangani surat tanggapan hasil penelitian
keberatan adalah Wakil/Kuasa dari Wajib Pajak.
Nomor (11) : Diisi dengan alamat Wajib Pajak apabila yang
menandatangani surat tanggapan hasil penelitian keberatan
adalah Wakil/Kuasa dari Wajib Pajak.
Nomor (12) : Diisi dengan nomor objek pajak  dalam hal pengajuan
keberatan Pajak Bumi dan Bangunan.
Nomor (13) : Diisi dengan alamat letak objek pajak dalam hal pengajuan
keberatan Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan tanggapan Wajib Pajak terhadap hasil
penelitian untuk masing-masing koreksi.
Nomor (15) : Diisi dengan nama tempat dan tanggal surat tanggapan hasil
penelitian keberatan dibuat.
Nomor (16) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
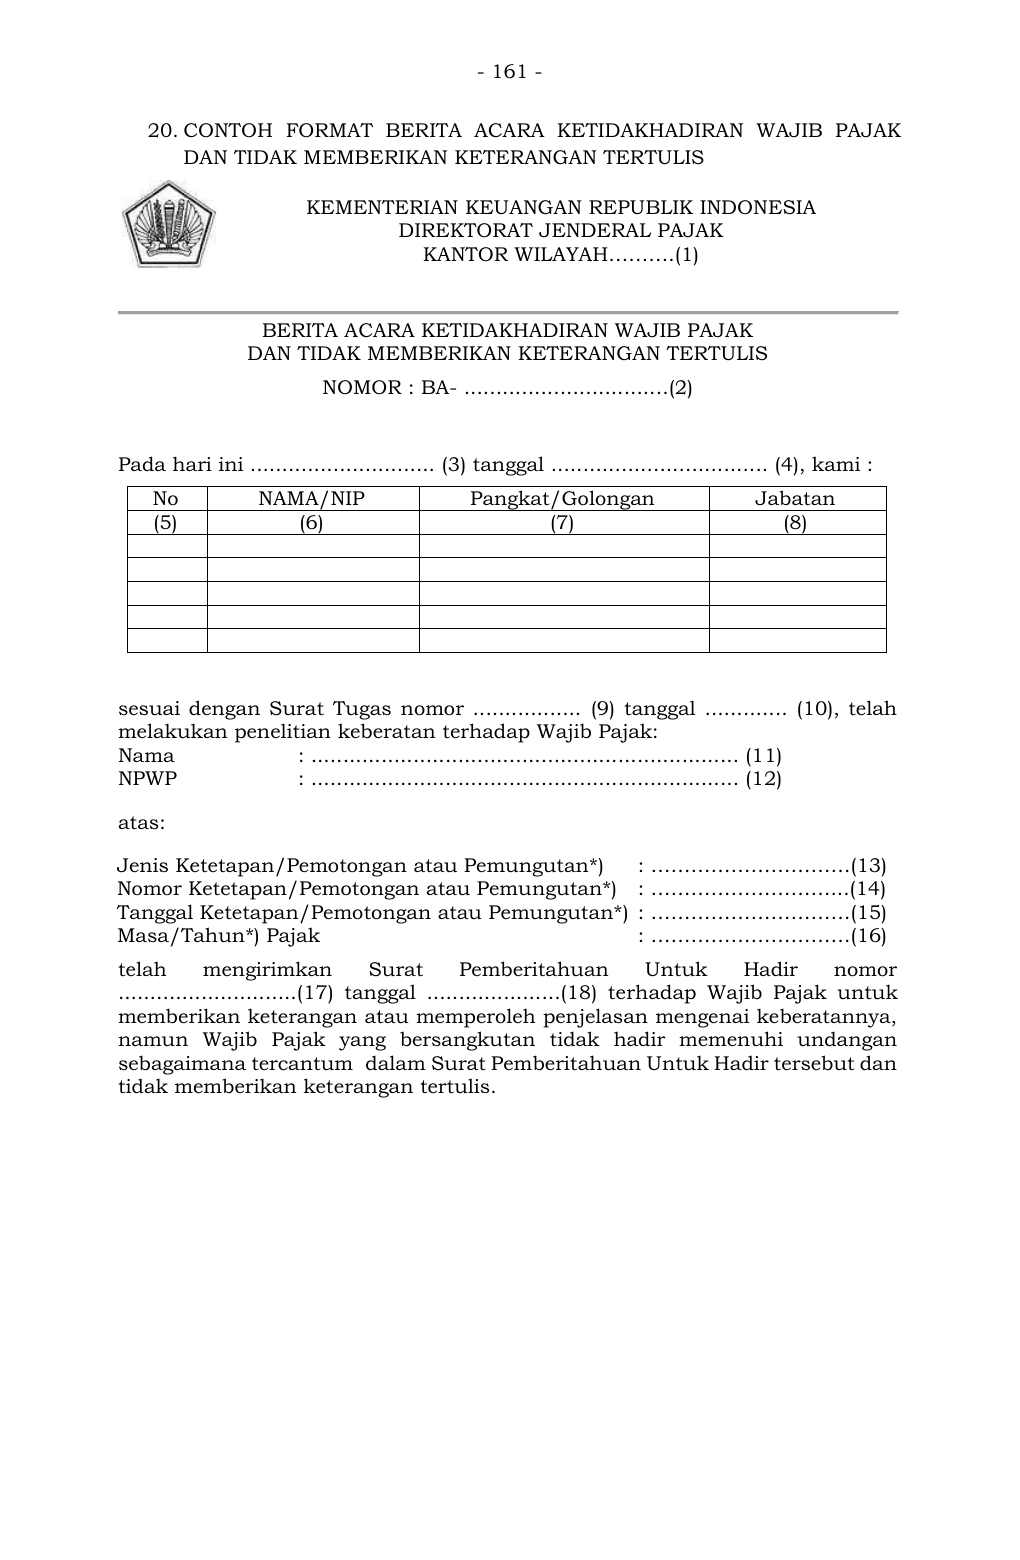
Teks pendamping untuk pencarian
- 161 -


20. CONTOH FORMAT BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK
DAN TIDAK MEMBERIKAN KETERANGAN TERTULIS

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH……….(1)


BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK
DAN TIDAK MEMBERIKAN KETERANGAN TERTULIS
NOMOR : BA- ................................(2)

Pada hari ini ............................. (3) tanggal .................................. (4), kami :
No NAMA/NIP Pangkat/Golongan Jabatan
(5) (6) (7) (8)


sesuai dengan Surat Tugas nomor ................. (9) tanggal ............. (10), telah
melakukan penelitian keberatan terhadap Wajib Pajak:
Nama  : ................................................................... (11)
NPWP  : ................................................................... (12)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan*)  : …………………………(13)
Nomor Ketetapan/Pemotongan atau Pemungutan*) : ………………………...(14)
Tanggal Ketetapan/Pemotongan atau Pemungutan*) : …………………………(15)
Masa/Tahun*) Pajak : …………………………(16)
telah mengirimkan Surat Pemberitahuan Untuk Hadir nomor
............................(17) tanggal .....................(18) ter hadap Wajib Pajak untuk
memberikan keterangan atau memperoleh penjelasan mengenai keberatannya,
namun Wajib Pajak yang bersangkutan tidak hadir memenuhi undangan
sebagaimana tercantum  dalam Surat Pemberitahuan Untuk Hadir tersebut dan
tidak memberikan keterangan tertulis.
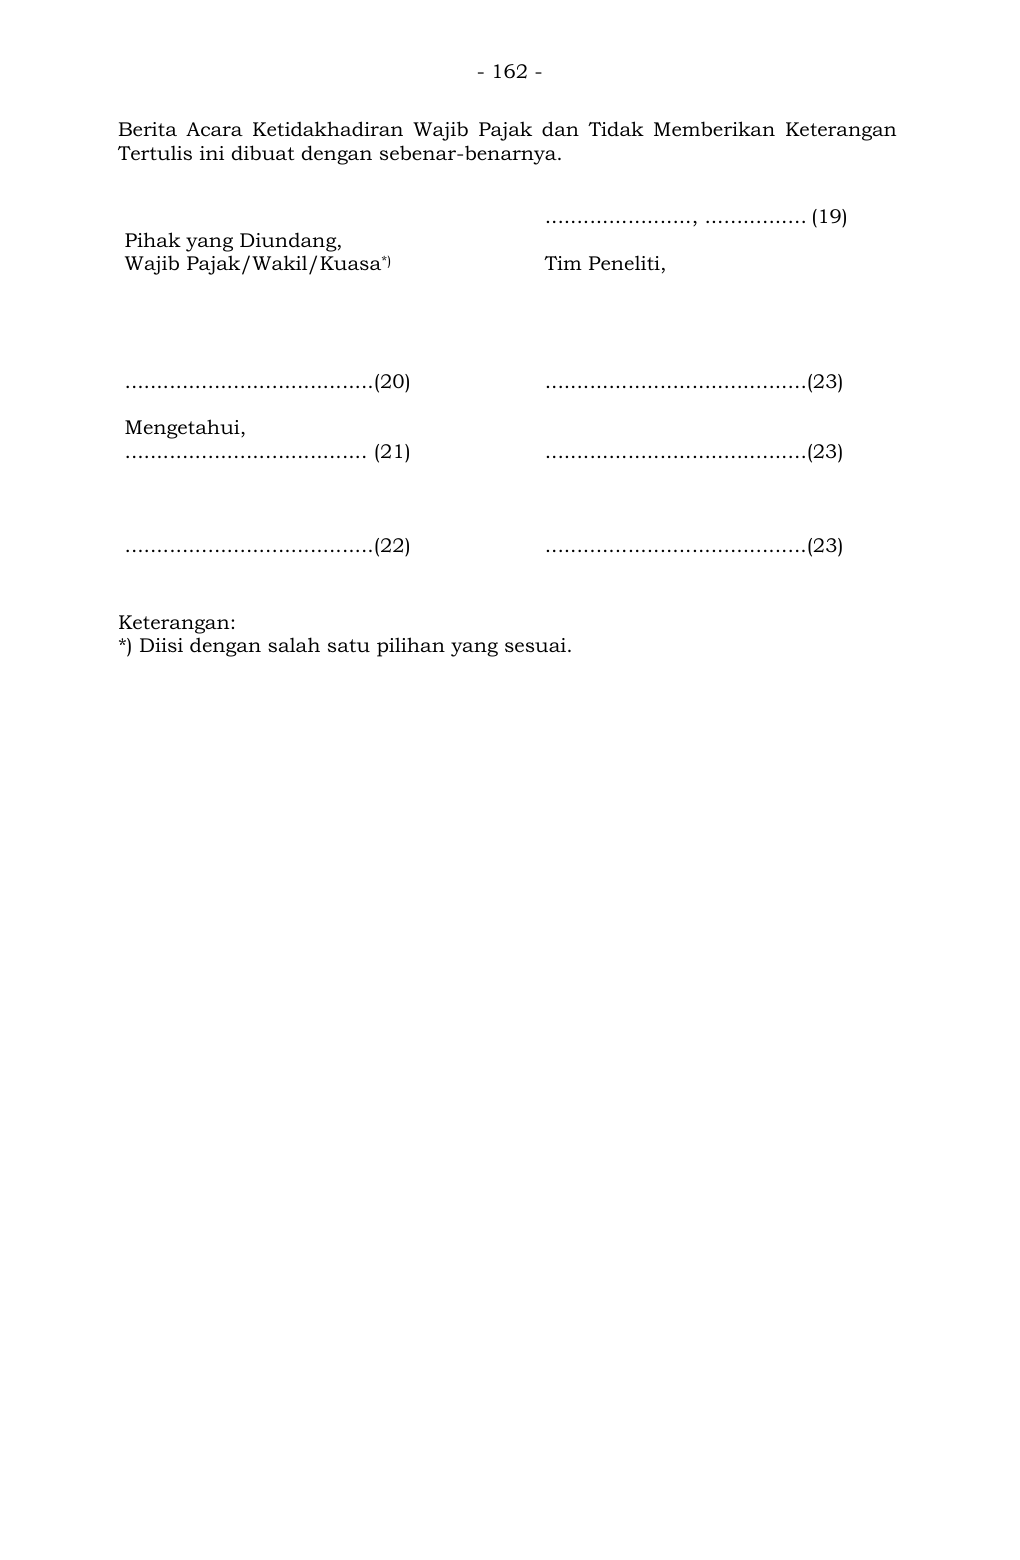
Teks pendamping untuk pencarian
- 162 -


Berita Acara Ketidakhadiran Wajib Pajak dan Tidak Memberikan Keterangan
Tertulis ini dibuat dengan sebenar-benarnya.


Pihak yang Diundang,
Wajib Pajak/Wakil/Kuasa*)


.......................................(20)

Mengetahui,
...................................... (21)


.......................................(22)

......................., ................ (19)

Tim Peneliti,


.........................................(23)


.........................................(23)


.........................................(23)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
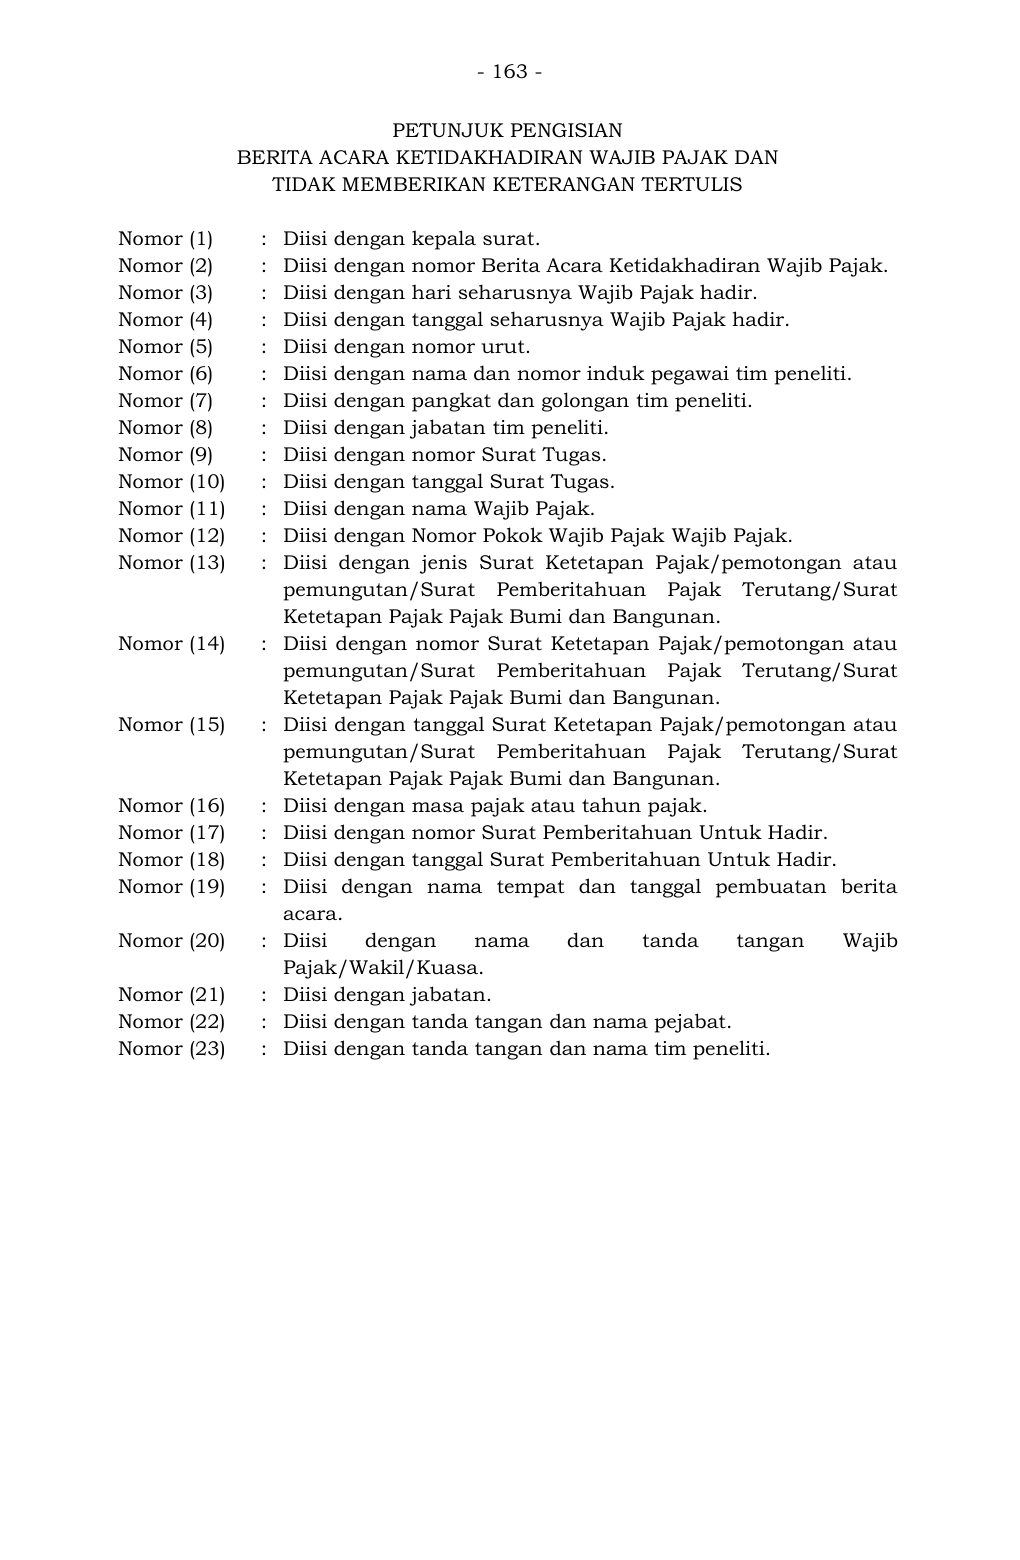
Teks pendamping untuk pencarian
- 163 -


PETUNJUK PENGISIAN
BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK DAN
TIDAK MEMBERIKAN KETERANGAN TERTULIS

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Ketidakhadiran Wajib Pajak.
Nomor (3) : Diisi dengan hari seharusnya Wajib Pajak hadir.
Nomor (4) : Diisi dengan tanggal seharusnya Wajib Pajak hadir.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama dan nomor induk pegawai tim peneliti.
Nomor (7) : Diisi dengan pangkat dan golongan tim peneliti.
Nomor (8) : Diisi dengan jabatan tim peneliti.
Nomor (9) : Diisi dengan nomor Surat Tugas.
Nomor (10) : Diisi dengan tanggal Surat Tugas.
Nomor (11) : Diisi dengan nama Wajib Pajak.
Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak Wajib Pajak.
Nomor (13) : Diisi dengan jenis Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan nomor Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan P ajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (15) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (18) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (19) : Diisi dengan  nama tempat dan tanggal pembuatan berita
acara.
Nomor (20) : Diisi dengan nama dan tanda tangan Wajib
Pajak/Wakil/Kuasa.
Nomor (21) : Diisi dengan jabatan.
Nomor (22) : Diisi dengan tanda tangan dan nama pejabat.
Nomor (23) : Diisi dengan tanda tangan dan nama tim peneliti.
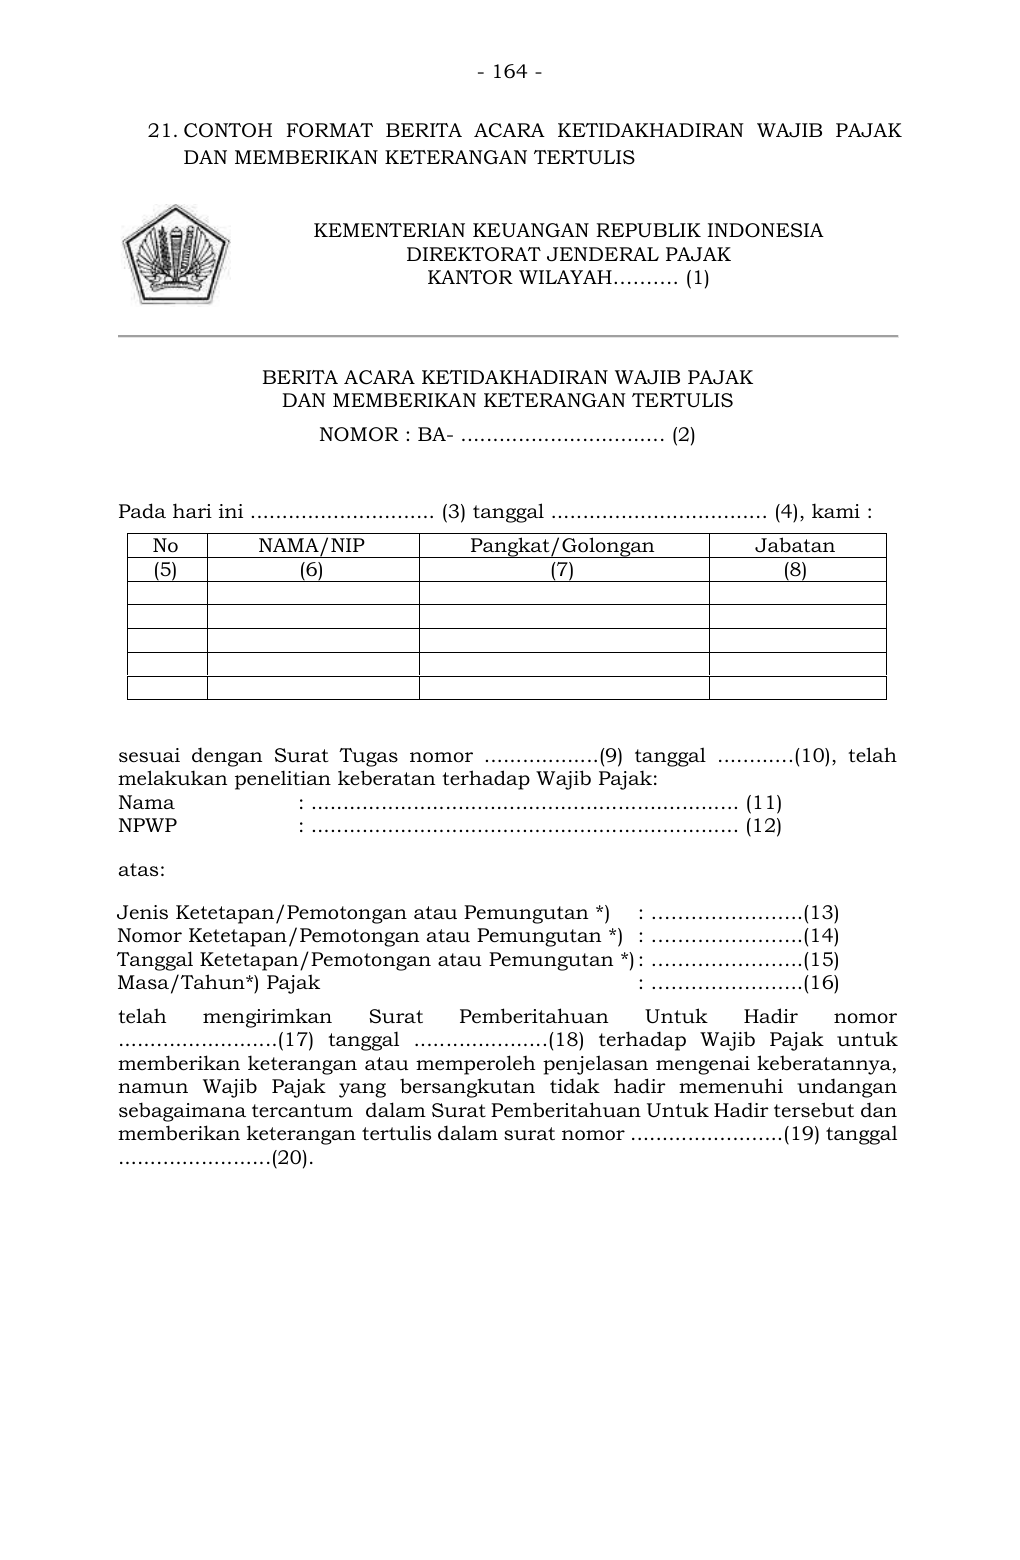
Teks pendamping untuk pencarian
- 164 -


21. CONTOH FORMAT BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK
DAN MEMBERIKAN KETERANGAN TERTULIS


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH………. (1)


BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK
DAN MEMBERIKAN KETERANGAN TERTULIS
NOMOR : BA- ................................ (2)

Pada hari ini ............................. (3) tanggal .................................. (4), kami :
No NAMA/NIP Pangkat/Golongan Jabatan
(5) (6) (7) (8)


sesuai dengan Surat Tugas nomor ..................(9) tanggal ............(10), telah
melakukan penelitian keberatan terhadap Wajib Pajak:
Nama  : ................................................................... (11)
NPWP  : ................................................................... (12)
atas:
Jenis Ketetapan/Pemotongan atau Pemungutan *)  : …………………..(13)
Nomor Ketetapan/Pemotongan atau Pemungutan *) : …………………..(14)
Tanggal Ketetapan/Pemotongan atau Pemungutan *) : …………………..(15)
Masa/Tahun*) Pajak : …………………..(16)
telah mengirimkan Surat Pemberitahuan Untuk Hadir nomor
.........................(17) tanggal ..... ................(18) terhadap Wajib Pajak untuk
memberikan keterangan atau memperoleh penjelasan mengenai keberatannya,
namun Wajib Pajak yang bersangkutan tidak hadir memenuhi undangan
sebagaimana tercantum  dalam Surat Pemberitahuan Untuk Hadir tersebut dan
memberikan keterangan tertulis dalam surat nomor ........................(19) tanggal
........................(20).
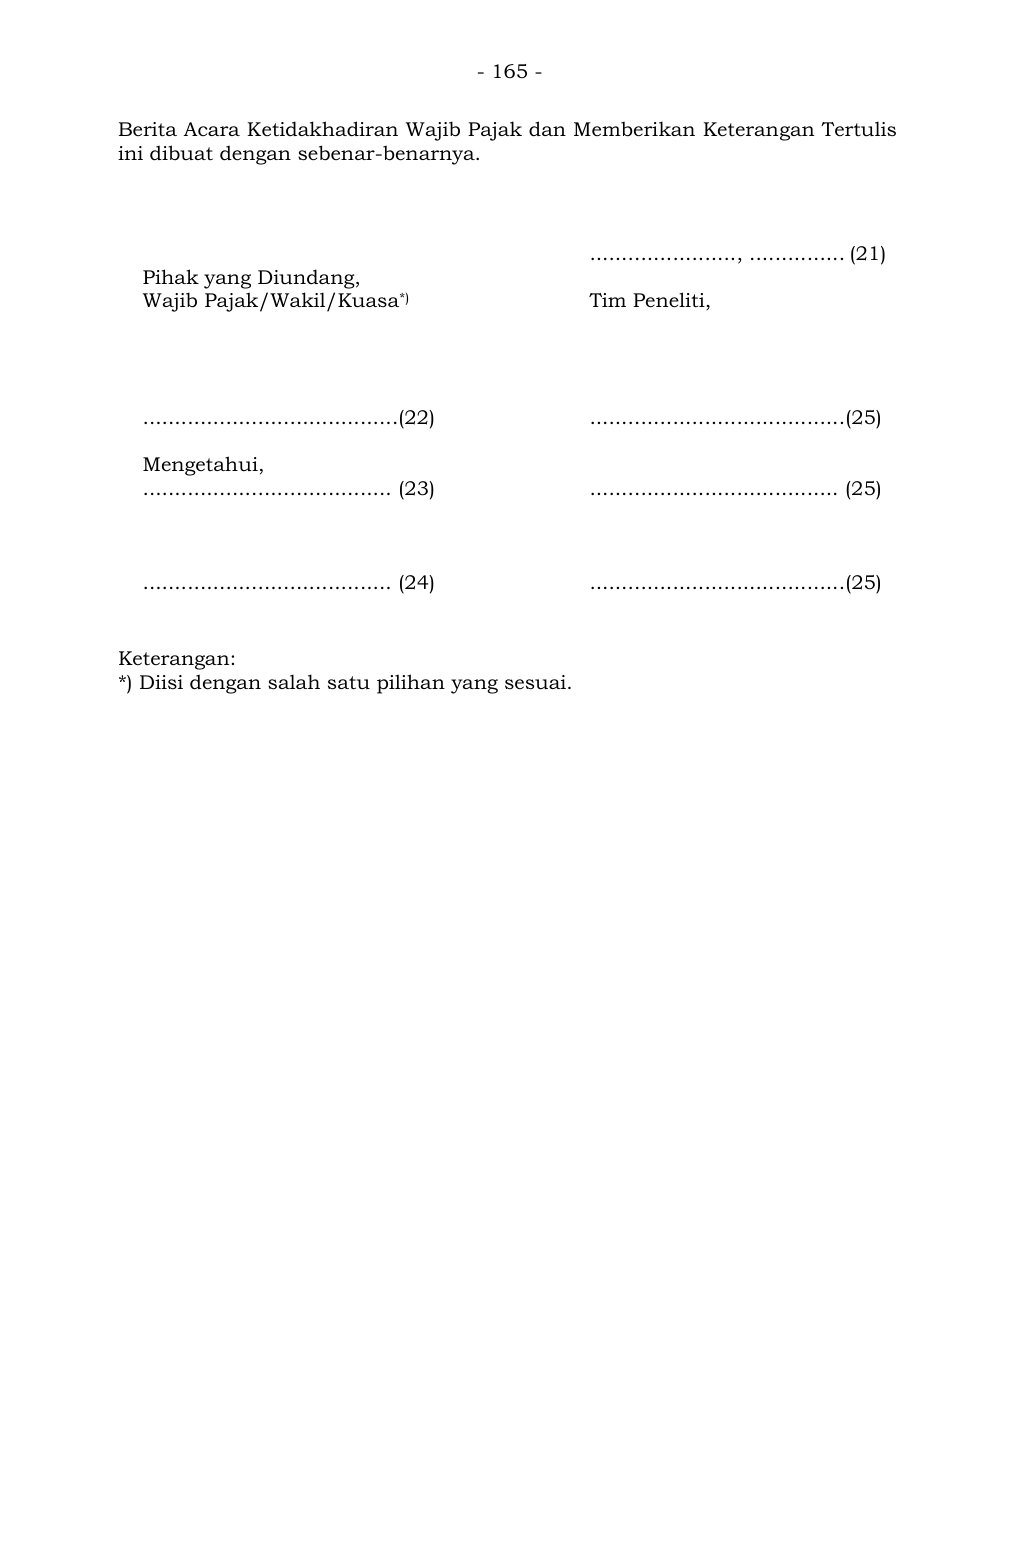
Teks pendamping untuk pencarian
- 165 -


Berita Acara Ketidakhadiran Wajib Pajak dan Memberikan Keterangan Tertulis
ini dibuat dengan sebenar-benarnya.


Pihak yang Diundang,
Wajib Pajak/Wakil/Kuasa*)


........................................(22)

Mengetahui,
....................................... (23)


....................................... (24)

......................., ............... (21)

Tim Peneliti,


........................................(25)


....................................... (25)


........................................(25)


Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
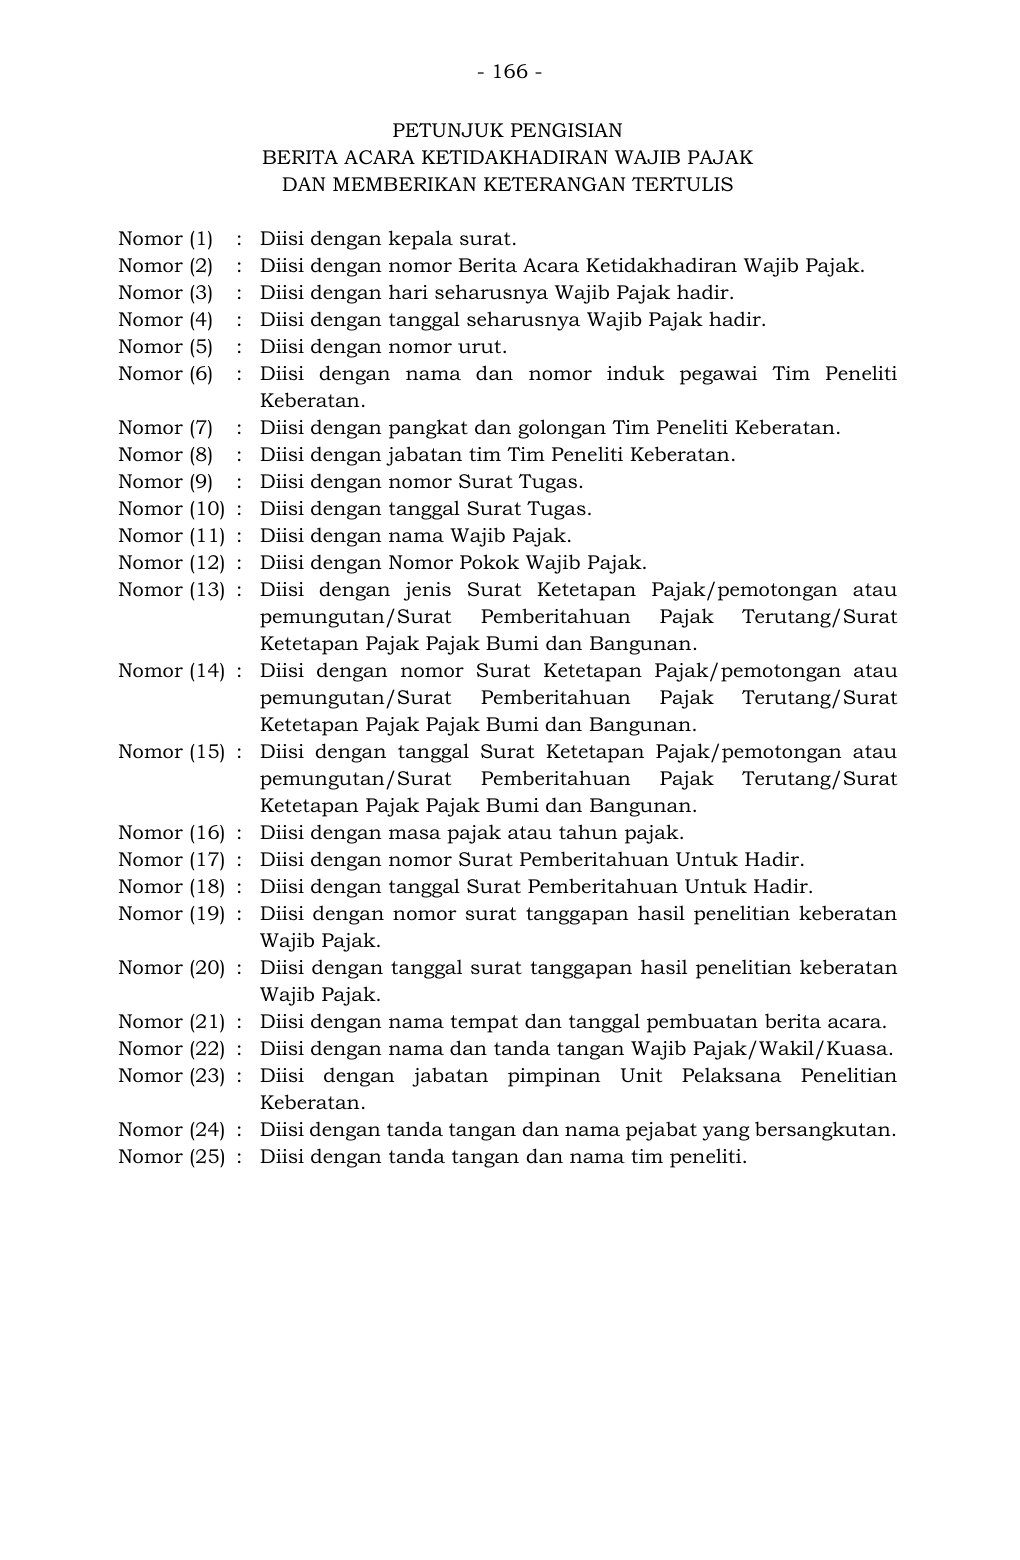
Teks pendamping untuk pencarian
- 166 -


PETUNJUK PENGISIAN
BERITA ACARA KETIDAKHADIRAN WAJIB PAJAK
DAN MEMBERIKAN KETERANGAN TERTULIS

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor Berita Acara Ketidakhadiran Wajib Pajak.
Nomor (3) : Diisi dengan hari seharusnya Wajib Pajak hadir.
Nomor (4) : Diisi dengan tanggal seharusnya Wajib Pajak hadir.
Nomor (5) : Diisi dengan nomor urut.
Nomor (6) : Diisi dengan nama d an nomor induk pegawai  Tim Peneliti
Keberatan.
Nomor (7) : Diisi dengan pangkat dan golongan Tim Peneliti Keberatan.
Nomor (8) : Diisi dengan jabatan tim Tim Peneliti Keberatan.
Nomor (9) : Diisi dengan nomor Surat Tugas.
Nomor (10) : Diisi dengan tanggal Surat Tugas.
Nomor (11) : Diisi dengan nama Wajib Pajak.
Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (13) : Diisi dengan jenis Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan nomor Surat Ketetapan Pajak/ pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (15) : Diisi dengan tanggal Surat Ketetapan Pajak/pemotongan atau
pemungutan/Surat Pemberitahuan Pajak Terutang/ Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (16) : Diisi dengan masa pajak atau tahun pajak.
Nomor (17) : Diisi dengan nomor Surat Pemberitahuan Untuk Hadir.
Nomor (18) : Diisi dengan tanggal Surat Pemberitahuan Untuk Hadir.
Nomor (19) : Diisi dengan nomor surat tanggapan hasil penelitian keberatan
Wajib Pajak.
Nomor (20) : Diisi dengan tanggal surat tanggapan hasil penelitian keberatan
Wajib Pajak.
Nomor (21) : Diisi dengan nama tempat dan tanggal pembuatan berita acara.
Nomor (22) : Diisi dengan nama dan tanda tangan Wajib Pajak/Wakil/Kuasa.
Nomor (23) : Diisi dengan jabatan pimpinan Unit Pelaksana Penelitian
Keberatan.
Nomor (24) : Diisi dengan tanda tangan dan nama pejabat yang bersangkutan.
Nomor (25) : Diisi dengan tanda tangan dan nama tim peneliti.
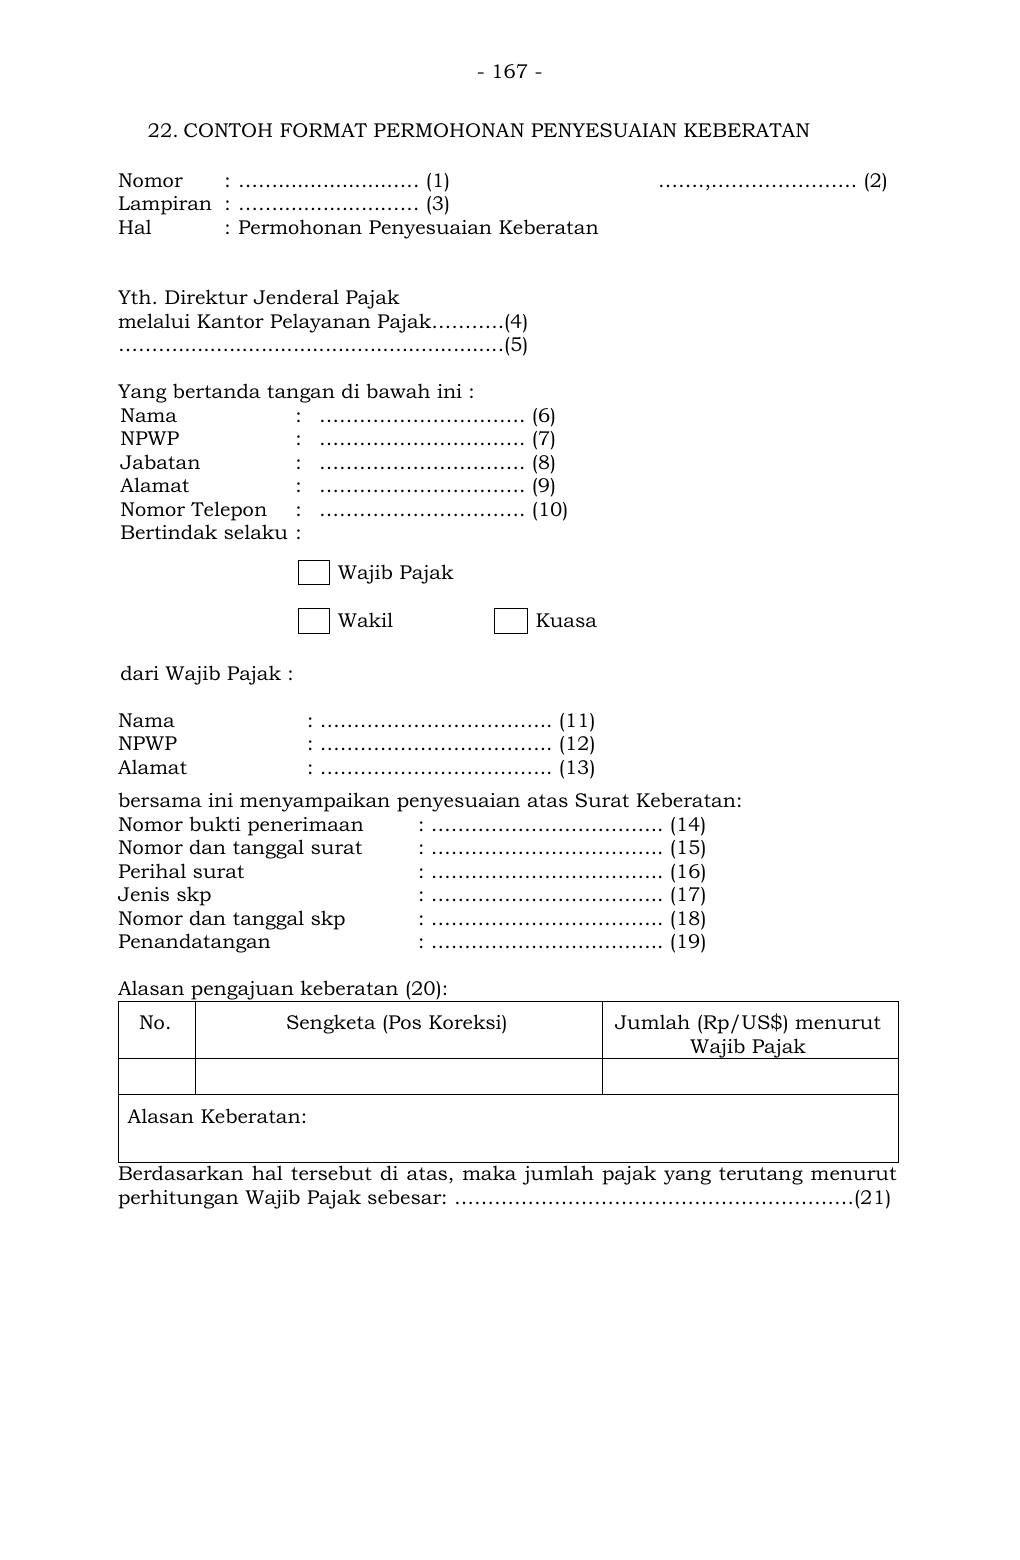
Teks pendamping untuk pencarian
- 167 -


22. CONTOH FORMAT PERMOHONAN PENYESUAIAN KEBERATAN

Nomor : …….................….. (1)    …….,…………………. (2)
Lampiran : …….................….. (3)
Hal : Permohonan Penyesuaian Keberatan


Yth. Direktur Jenderal Pajak
melalui Kantor Pelayanan Pajak………..(4)
………...................................................(5)

Yang bertanda tangan di bawah ini :
Nama : …………………………. (6)
NPWP : …………………………. (7)
Jabatan : …………………………. (8)
Alamat : …………………………. (9)
Nomor Telepon : …………………………. (10)
Bertindak selaku :


dari Wajib Pajak :

Nama : …………………………….. (11)
NPWP : …………………………….. (12)
Alamat : …………………………….. (13)
bersama ini menyampaikan penyesuaian atas Surat Keberatan:
Nomor bukti penerimaan  : …………………………….. (14)
Nomor dan tanggal surat : …………………………….. (15)
Perihal surat    : …………………………….. (16)
Jenis skp    : …………………………….. (17)
Nomor dan tanggal skp  : …………………………….. (18)
Penandatangan    : …………………………….. (19)

Alasan pengajuan keberatan (20):
No. Sengketa (Pos Koreksi) Jumlah (Rp/US$) menurut
Wajib Pajak

Alasan Keberatan:

Berdasarkan hal tersebut di atas, maka jumlah pajak yang terutang menurut
perhitungan Wajib Pajak sebesar: ……………………………………………………(21)


 Wajib Pajak

Wakil Kuasa 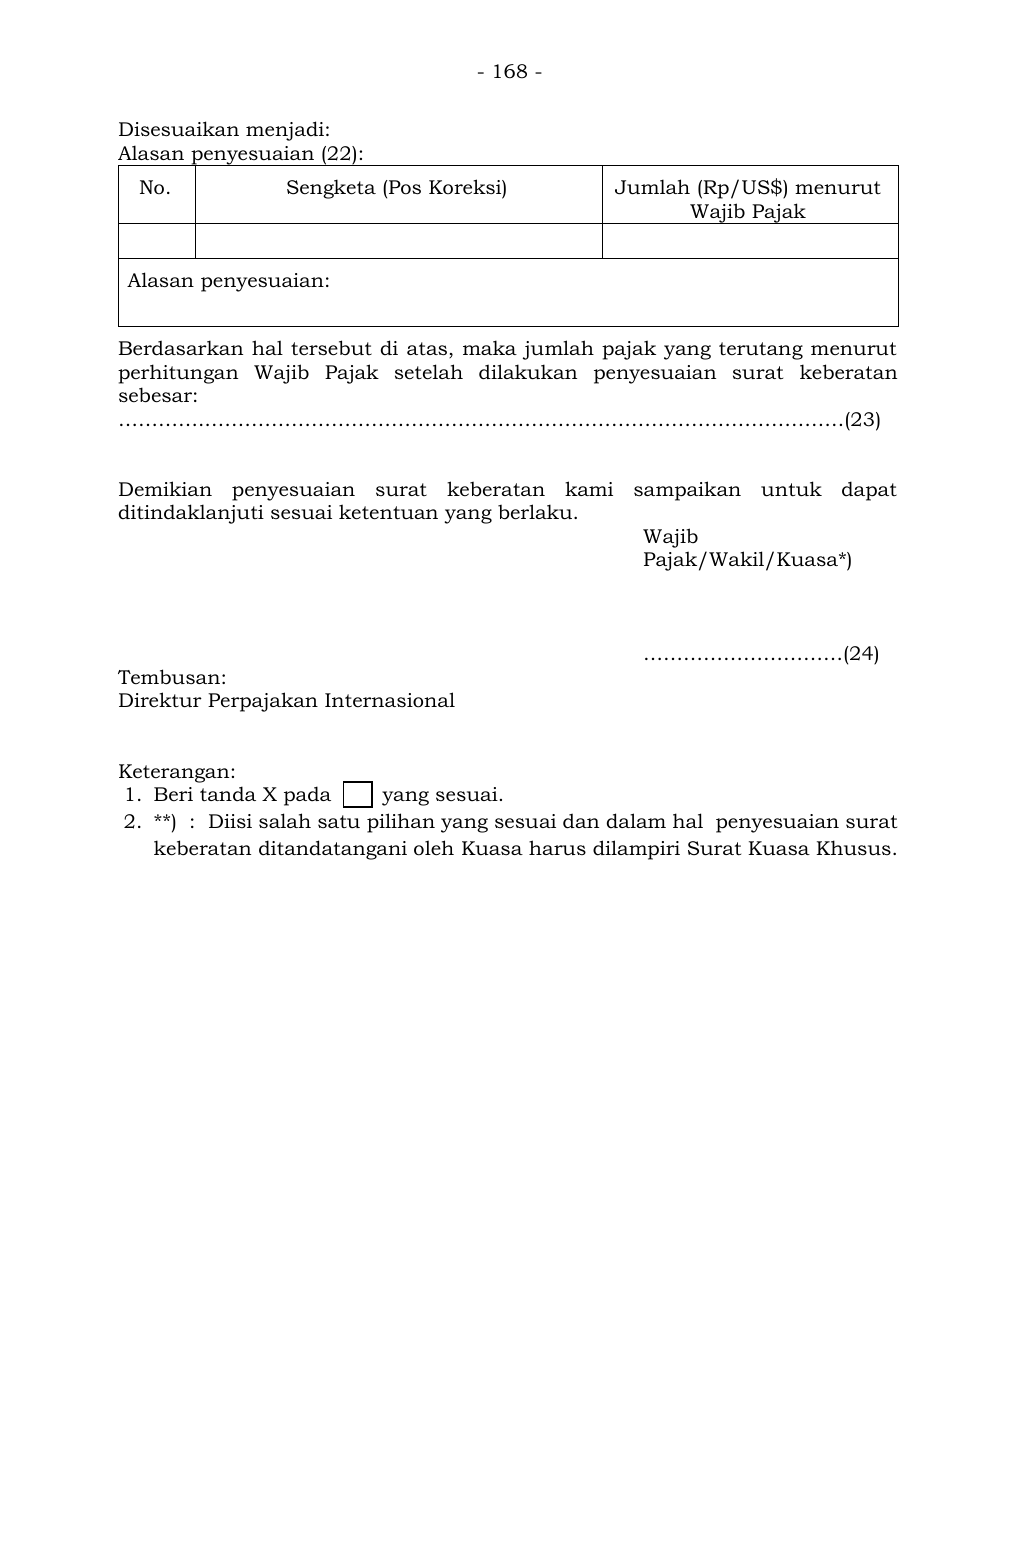
Teks pendamping untuk pencarian
- 168 -


Disesuaikan menjadi:
Alasan penyesuaian (22):
No. Sengketa (Pos Koreksi) Jumlah (Rp/US$) menurut
Wajib Pajak

Alasan penyesuaian:

Berdasarkan hal tersebut di atas, maka jumlah pajak yang terutang menurut
perhitungan Wajib Pajak setelah dilakukan penyesuaian surat  keberatan
sebesar:
………….……………………………………………………………………………………(23)


Demikian penyesuaian surat keberatan kami sampaikan untuk dapat
ditindaklanjuti sesuai ketentuan yang berlaku.
Wajib
Pajak/Wakil/Kuasa*)


…………………………(24)
Tembusan:
Direktur Perpajakan Internasional


Keterangan:
1. Beri tanda X pada        yang sesuai.
2. **) : Diisi salah satu pilihan yang sesuai dan dalam hal  penyesuaian surat
keberatan ditandatangani oleh Kuasa harus dilampiri Surat Kuasa Khusus.
Teks pendamping untuk pencarian
- 169 -


PETUNJUK PENGISIAN
PERMOHONAN PENYESUAIAN KEBERATAN

Nomor (1) :  Diisi dengan nomor surat penyesuaian surat keberatan sesuai
dengan administrasi Wajib Pajak.
Nomor (2) :  Diisi dengan nama tempat dan tanggal surat dibuat.
Nomor (3) :  Diisi dengan jumlah lampiran yang disertakan dalam surat
penyesuaian surat keberatan.
Nomor (4) :  Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak
terdaftar.
Nomor (5) :  Diisi dengan alamat Kantor Pelayanan Pajak tempat Wajib Pajak
terdaftar.
Nomor (6) :  Diisi dengan nama Wajib Pajak/Wakil/Kuasa.
Nomor (7) :  Diisi dengan Nomor Pokok Wajib Pajak Wajib
Pajak/Wakil/Kuasa.
Nomor (8) :  Diisi dengan jabatan Wakil/Kuasa.
Nomor (9) :  Diisi dengan alamat Wajib Pajak/Wakil/Kuasa.
Nomor (10) :  Diisi dengan nomor telepon Wajib Pajak/Wakil/Kuasa.
Nomor (11) :  Diisi dengan nama Wajib Pajak.
Nomor (12) :  Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (13) :  Diisi dengan alamat Wajib Pajak.
Nomor (14) :  Diisi dengan nomor bukti penerimaan Surat Keberatan yang
diajukan penyesuaian.
Nomor (15) :  Diisi dengan nomor dan t anggal Surat Keberatan yang diajukan
penyesuaian.
Nomor (16) :  Diisi dengan perihal Surat Keberatan yang diajukan penyesuaian.
Nomor (17) :  Diisi dengan jenis surat ketetapan pajak pada Surat Keberatan
yang diajukan penyesuaian.
Nomor (18) :  Diisi denga n nomor dan tanggal surat ketetapan pajak  pada
Surat Keberatan yang diajukan penyesuaian.
Nomor (19) :  Diisi dengan nama penandatangan Surat Keberatan yang
diajukan penyesuaian.
Nomor (20) :  Diisi dengan jelas alasan pengajuan surat keberatan untuk
masing-masing koreksi yang diajukan keberatan.
Nomor (21) :  Diisi dengan jumlah pajak yang terutang menurut perhitungan
Wajib Pajak pada saat penyesuaian Surat Keberatan.
Nomor (22) :  Diisi dengan jelas alasan penyesuaian keberatan untuk masing -
masing koreksi yang diajukan keberatan.
Nomor (23) :  Diisi dengan jumlah pajak yang terutang menurut perhitungan
Wajib Pajak setelah penyesuaian surat keberatan.
Nomor (24) :  Diisi dengan tanda tangan dan nama Wajib Pajak/Wakil/Kuasa.
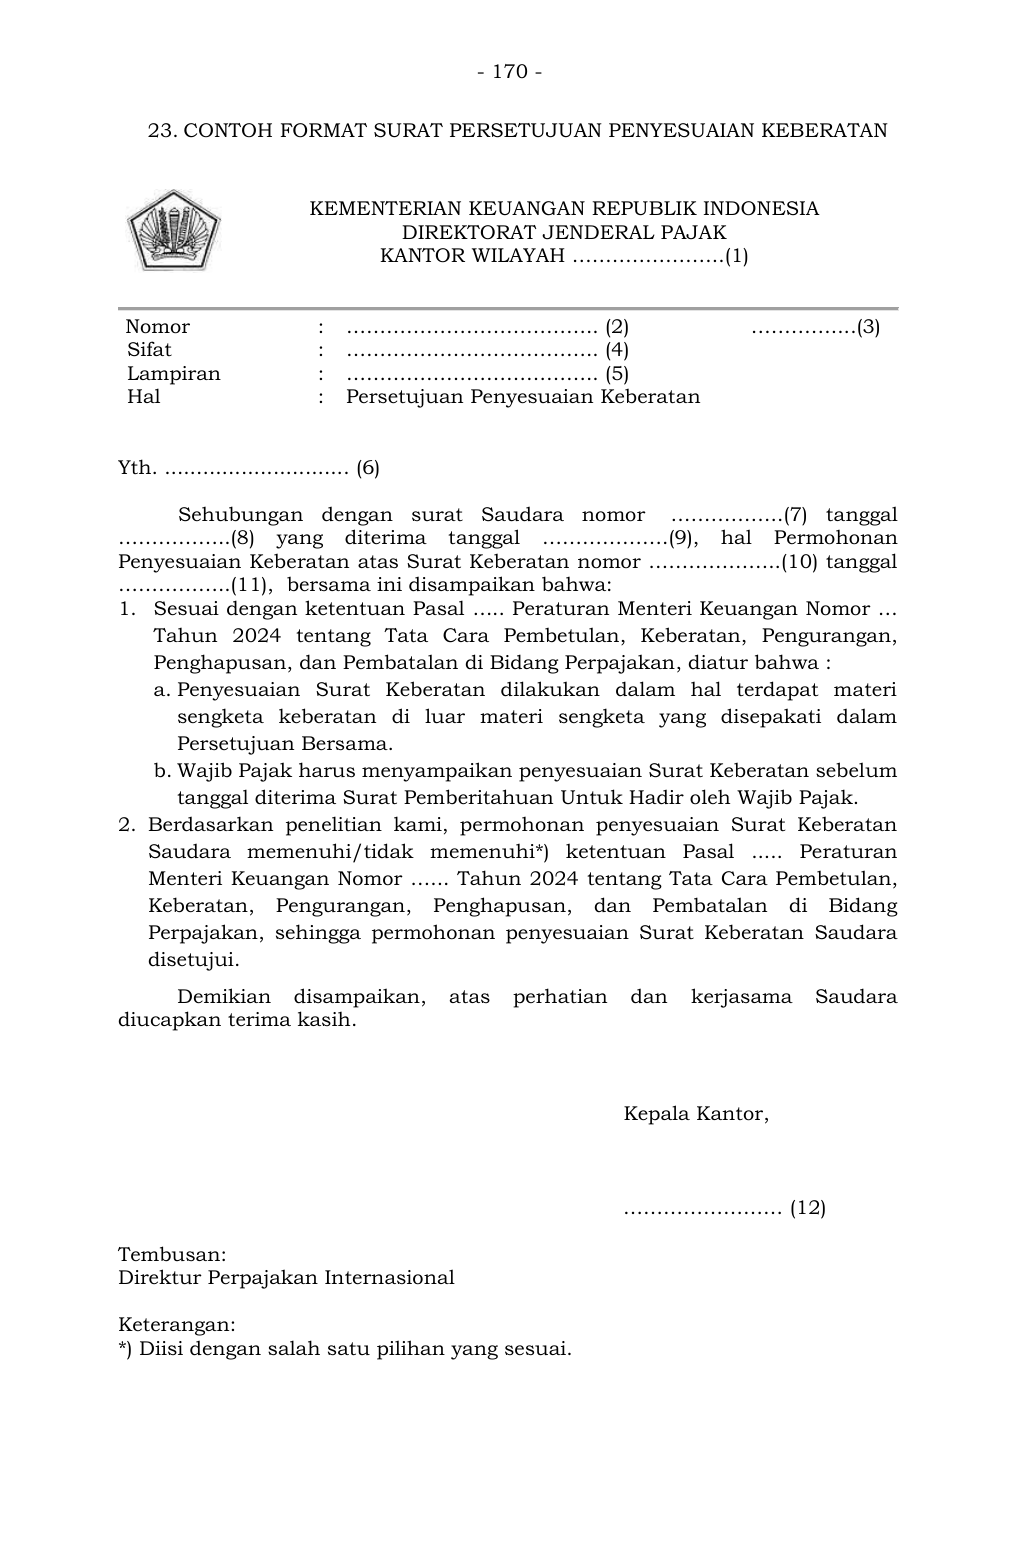
Teks pendamping untuk pencarian
- 170 -


23. CONTOH FORMAT SURAT PERSETUJUAN PENYESUAIAN KEBERATAN


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


njjdkadjj Nomor : ……………………………….. (2)                   …………....(3)
Sifat tanggal Sifat : ……………………………….. (4)
Lampiran Lampiran : ……………………………….. (5)
Hal Hal : Persetujuan Penyesuaian Keberatan


Yth. ............................. (6)

 Sehubungan dengan surat Saudara nomor  ……………..(7) tanggal
……………..(8) yang diterima tanggal  ……………….(9), hal Permohonan
Penyesuaian Keberatan atas Surat Keberatan nomor ………………..(1 0) tanggal
……………..(11),  bersama ini disampaikan bahwa:
1. Sesuai dengan ketentuan Pasal ….. Peraturan Menteri Keuangan Nomor …
Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan, diatur bahwa :
a. Penyesuaian Surat Keberatan dilakukan dalam hal terdapat materi
sengketa keberatan di luar materi sengketa yang disepakati dalam
Persetujuan Bersama.
b. Wajib Pajak harus menyampaikan penyesuaian Surat Keberatan sebelum
tanggal diterima Surat Pemberitahuan Untuk Hadir oleh Wajib Pajak.
2. Berdasarkan penelitian kami, permohonan penyesuaian Surat Keberatan
Saudara memenuhi/tidak  memenuhi*) ketentuan Pasal ..... Peraturan
Menteri Keuangan Nomor …... Tahun 2024 tentang Tata Cara Pembetulan,
Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang
Perpajakan, sehingga permohonan penyesuaian Surat Keberatan Saudara
disetujui.
Demikian disampaikan, atas perhatian dan kerjasama Saudara
diucapkan terima kasih.


        Kepala Kantor,


        …………………… (12)

Tembusan:
Direktur Perpajakan Internasional

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 171 -


PETUNJUK PENGISIAN
SURAT PERSETUJUAN PENYESUAIAN KEBERATAN

Nomor (1) :  Diisi dengan kepala surat.
Nomor (2) :  Diisi dengan nomor surat.
Nomor (3) :  Diisi dengan tanggal surat.
Nomor (4) :  Diisi dengan sifat surat
Nomor (5) :  Diisi dengan jumlah lampiran surat
Nomor (6) :  Diisi dengan nama dan alamat Wajib Pajak.
Nomor (7) : Diisi dengan nomor surat permohonan penyesuaian Surat
Keberatan.
Nomor (8) : Diisi dengan tanggal  surat permohonan penyesuaian Surat
Keberatan.
Nomor (9) : Diisi dengan tanggal diterimanya surat permohonan penyesuaian
Surat Keberatan.
Nomor (10) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (11) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (12) : Diisi dengan tanda tangan  dan  nama pejabat yang
menandatangani surat.
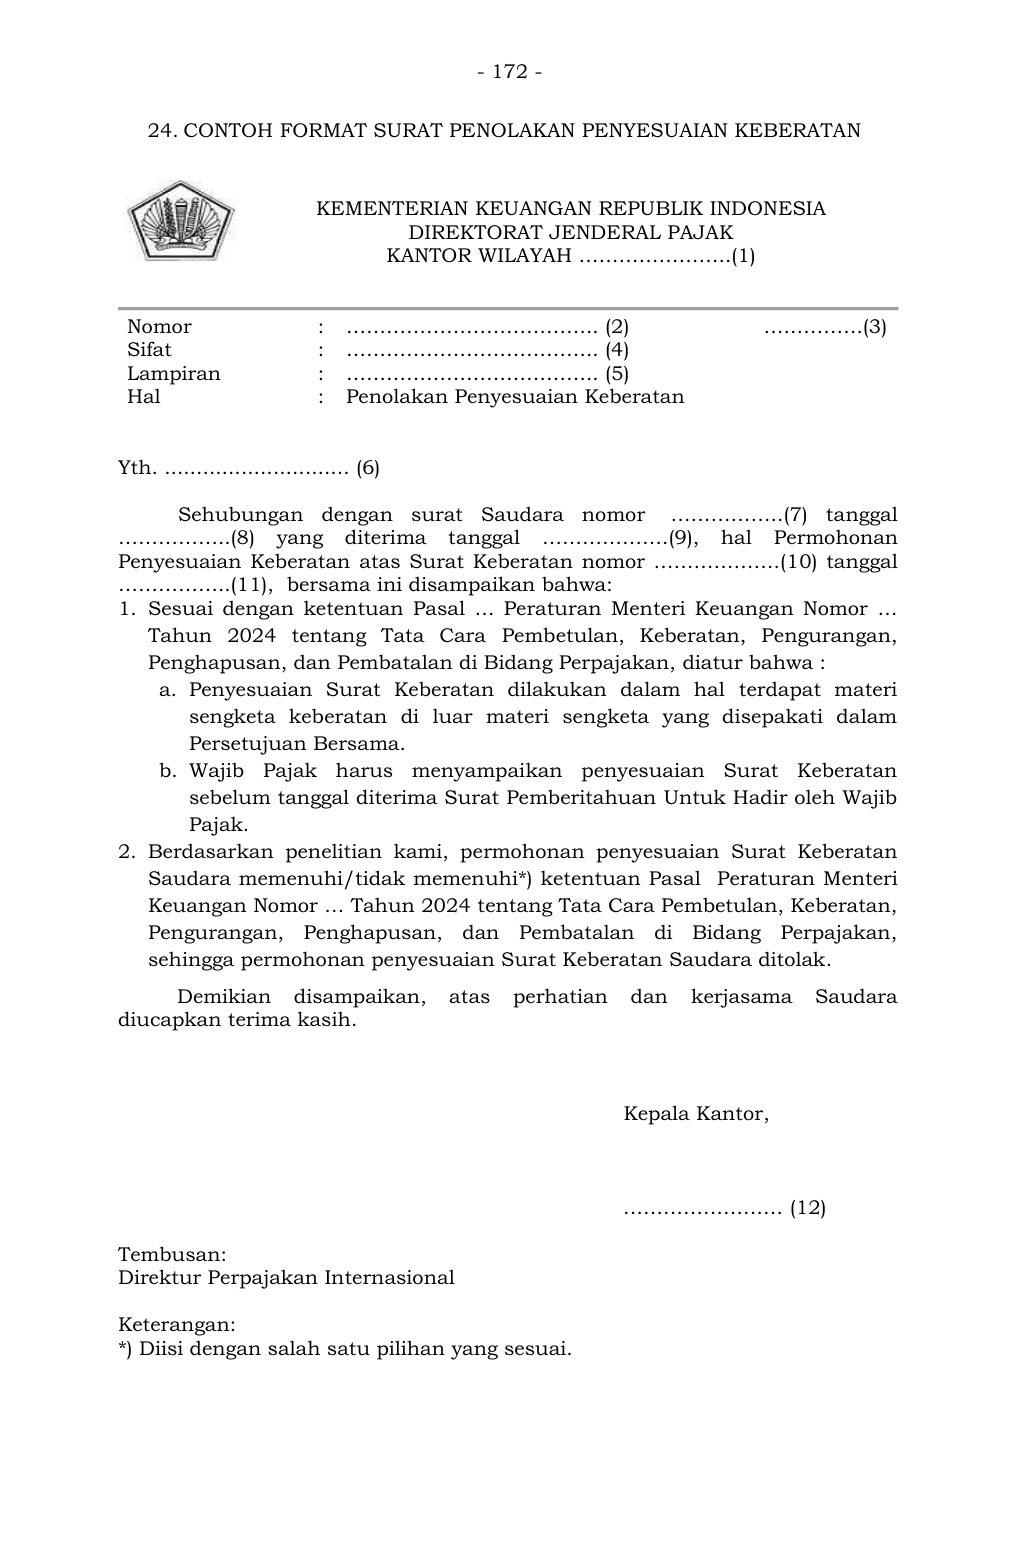
Teks pendamping untuk pencarian
- 172 -


24. CONTOH FORMAT SURAT PENOLAKAN PENYESUAIAN KEBERATAN


KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH …………………..(1)


Nomor : ……………………………….. (2)                     …..……….(3)
Sifat tanggal Sifat : ……………………………….. (4)
Lampiran Lampiran : ……………………………….. (5)
Hal Hal : Penolakan Penyesuaian Keberatan


Yth. ............................. (6)

 Sehubungan dengan surat Saudara nomor  ……………..(7) tanggal
……………..(8) yang diterima tanggal  ……………….(9), hal Permohonan
Penyesuaian Keberatan atas Surat Keberatan nomor ……………….(1 0) tanggal
……………..(11),  bersama ini disampaikan bahwa:
1. Sesuai dengan ketentuan Pasal … Peraturan Menteri Keuangan Nomor  …
Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan, diatur bahwa :
a. Penyesuaian Surat Keberatan dilakukan dalam hal  terdapat materi
sengketa keberatan di luar materi sengketa yang disepakati dalam
Persetujuan Bersama.
b. Wajib Pajak harus menyampaikan penyesuaian Surat Keberatan
sebelum tanggal diterima Surat Pemberitahuan Untuk Hadir oleh Wajib
Pajak.
2. Berdasarkan penelit ian kami, permohonan penyesuaian Surat Keberatan
Saudara memenuhi/tidak memenuhi*) ketentuan Pasal  Peraturan Menteri
Keuangan Nomor … Tahun 2024 tentang Tata Cara Pembetulan, Keberatan,
Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan,
sehingga permohonan penyesuaian Surat Keberatan Saudara ditolak.
Demikian disampaikan, atas perhatian dan kerjasama Saudara
diucapkan terima kasih.


        Kepala Kantor,


        …………………… (12)

Tembusan:
Direktur Perpajakan Internasional

Keterangan:
*) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 173 -


PETUNJUK PENGISIAN
SURAT PENOLAKAN PENYESUAIAN KEBERATAN

Nomor (1) : Diisi dengan kepala surat.
Nomor (2) : Diisi dengan nomor surat.
Nomor (3) : Diisi dengan tanggal surat.
Nomor (4) : Diisi dengan sifat surat
Nomor (5) : Diisi dengan jumlah lampiran surat
Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak.
Nomor (7) : Diisi dengan nomor surat permohonan penyesuaian Surat
Keberatan.
Nomor (8) : Diisi dengan tanggal  surat permohonan penyesuaian  Surat
Keberatan.
Nomor (9) : Diisi dengan tanggal diterimanya surat permohonan penyesuaian
Surat Keberatan.
Nomor (10) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (11) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (12) : Diisi dengan tanda tanga n dan nama pejabat yang
menandatangani surat.
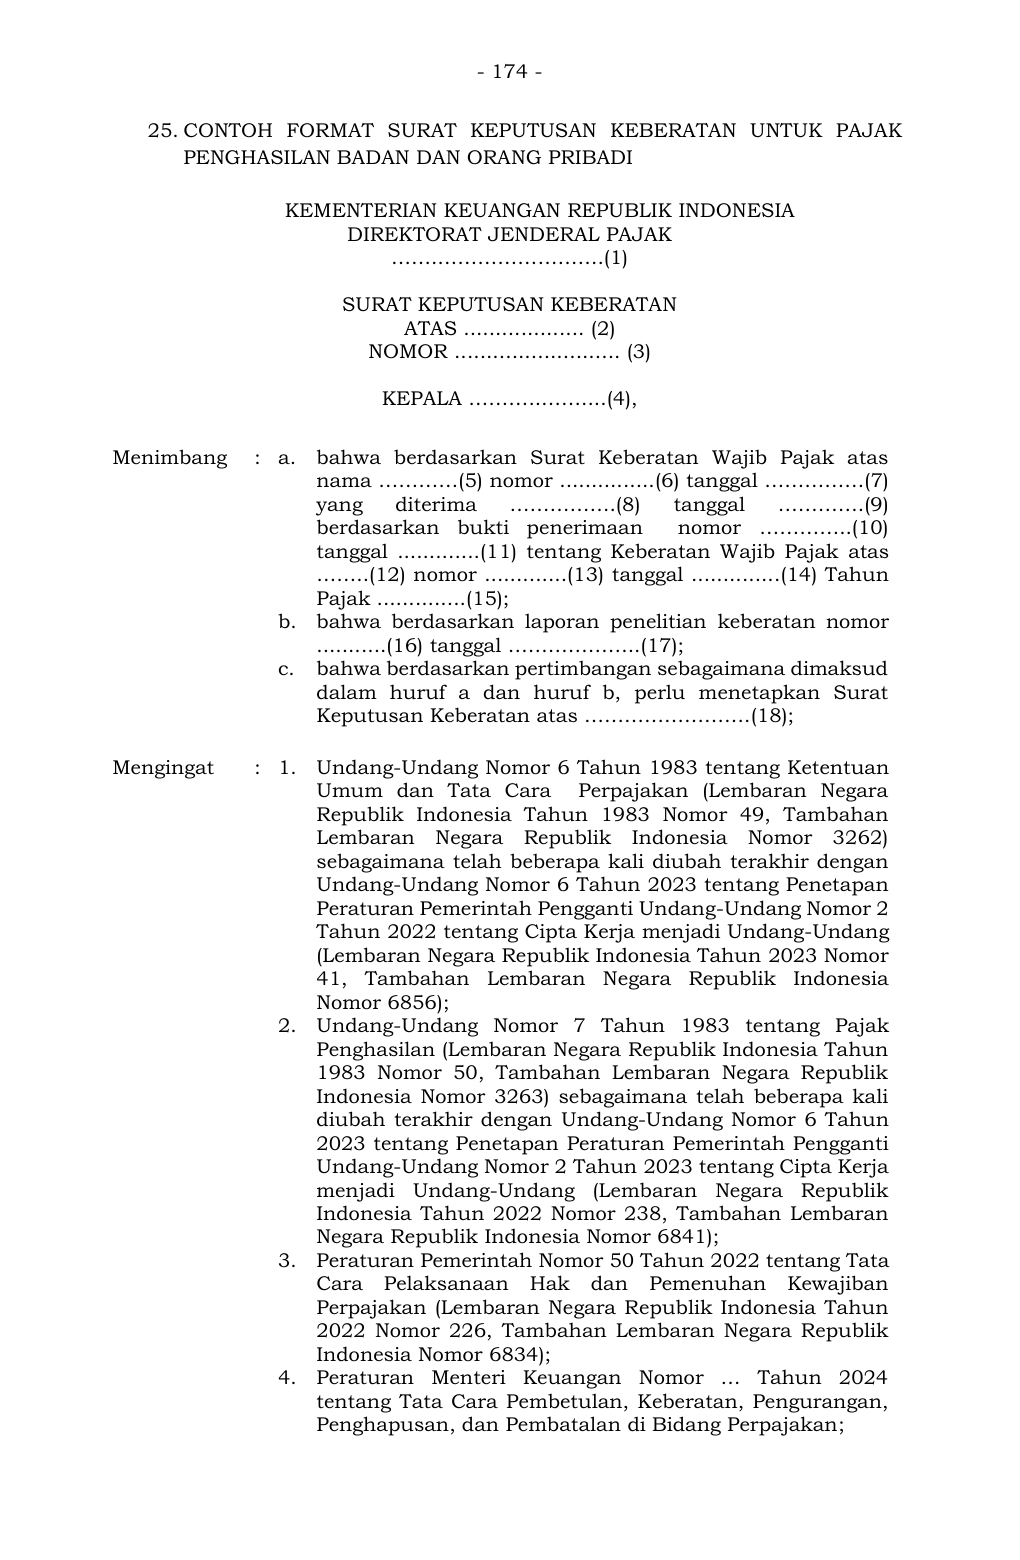
Teks pendamping untuk pencarian
- 174 -


25. CONTOH FORMAT SURAT KEPUTUSAN  KEBERATAN UNTUK PAJAK
PENGHASILAN BADAN DAN ORANG PRIBADI

 KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…….…………………….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS ................... (2)
NOMOR .......................... (3)

KEPALA ………..……....(4),

Menimbang : a.


bahwa berdasarkan Surat Keberatan Wajib Pajak atas
nama …………(5) nomor ...............(6) tanggal ……………(7)
yang diterima …………….( 8) tanggal … ……….(9)
berdasarkan bukti penerimaan  nomor …………..(10)
tanggal .............(11) tentang Keberatan Wajib Pajak  atas
……..(12) nomor .............(13) tanggal ..............(14) Tahun
Pajak ..............(15);
  b. bahwa berdasarkan laporan penelitian keberatan nomor
...........(16) tanggal ………………..(17);


 c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Keberatan atas …………………….(18);
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara  Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
  2. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak
Penghasilan (Lembaran Negara Republik Indonesia Tahun
1983 Nomor 50, Tambahan Lembaran Negara Republik
Indonesia Nomor 3263) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2023 tentang Cipta Kerja
menjadi Undang -Undang (Lembaran Negara Republik
Indonesia Tahun 2022 Nomor 238, Tambahan Lembaran
Negara Republik Indonesia Nomor 6841);
  3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
  4.

Peraturan Menteri Keuangan Nomor … Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan; 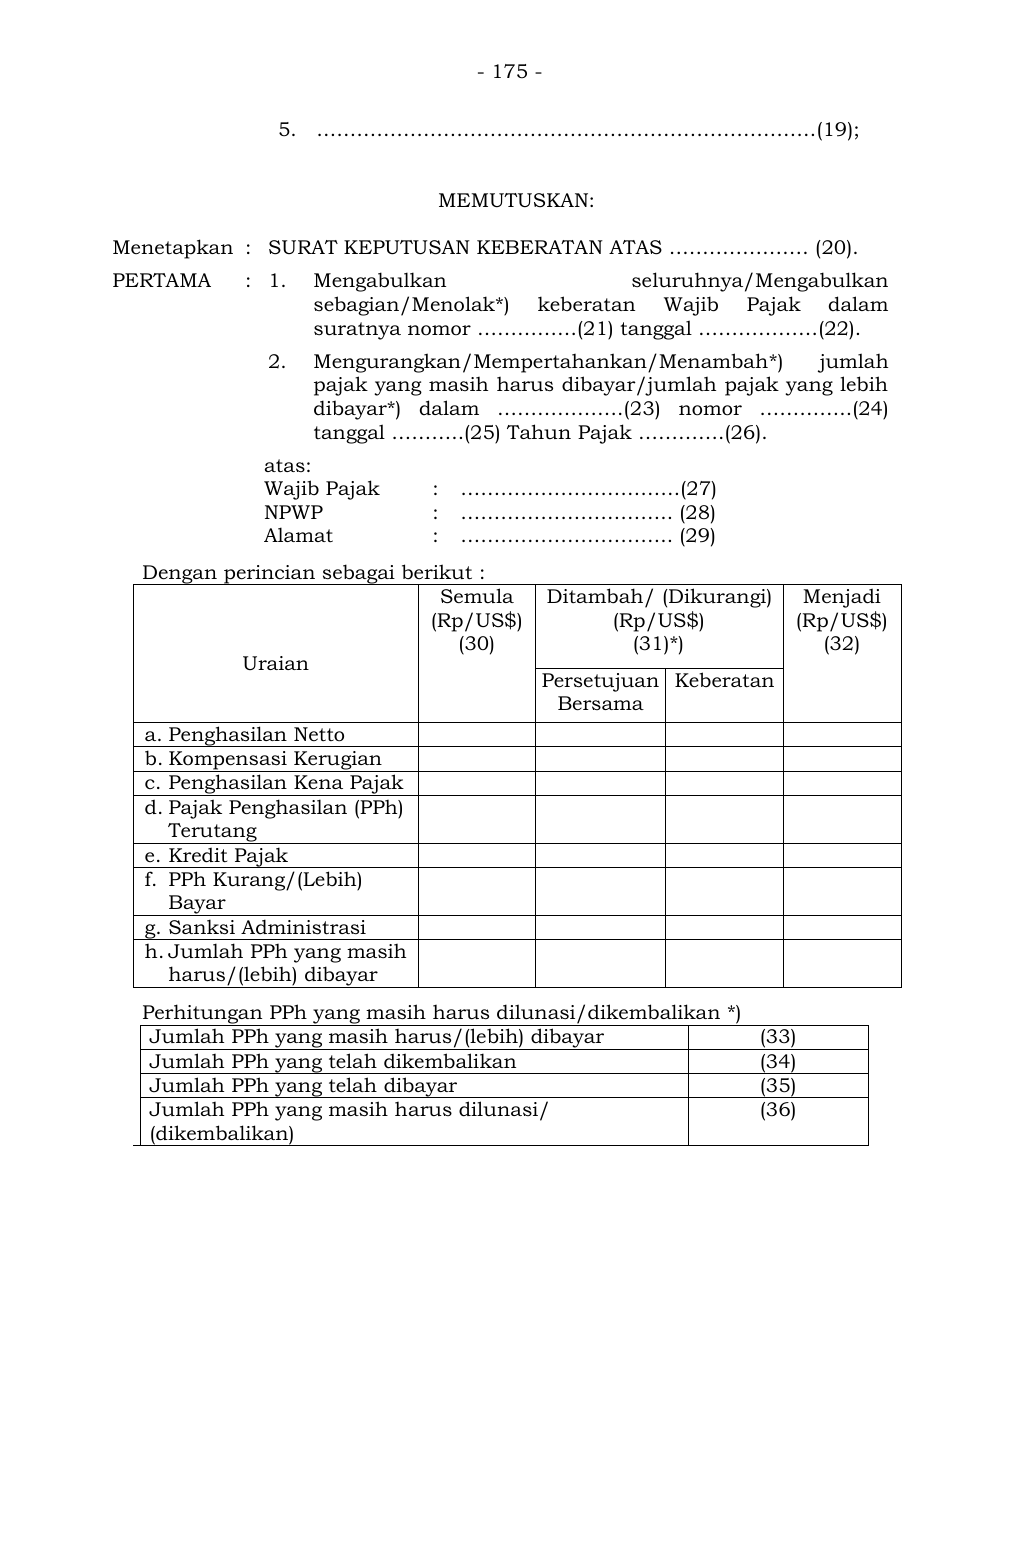
Teks pendamping untuk pencarian
- 175 -


  5. …………………………………………………………………(19);


MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ………………… (20).
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) keberatan Wajib Pajak dalam
suratnya nomor ……………(21) tanggal ………………(22).
  2. Mengurangkan/Mempertahankan/Menambah*) jumlah
pajak yang masih harus dibayar/jumlah pajak yang lebih
dibayar*) dalam ……………….(23) nomor ………….. (24)
tanggal ………..(25) Tahun Pajak ………….(26).
 atas:
Wajib Pajak   : ……………………………(27)
NPWP                 : ………………………….. (28)
Alamat               : ………………………….. (29)
Dengan perincian sebagai berikut :
Uraian


Semula
(Rp/US$)
(30)
Ditambah/ (Dikurangi)
(Rp/US$)
(31)*)
Menjadi
(Rp/US$)
(32)
Persetujuan
Bersama
Keberatan
a. Penghasilan Netto
b. Kompensasi Kerugian
c. Penghasilan Kena Pajak
d. Pajak Penghasilan (PPh)
Terutang
e. Kredit Pajak
f. PPh Kurang/(Lebih)
Bayar
g. Sanksi Administrasi
h. Jumlah PPh yang masih
harus/(lebih) dibayar
Perhitungan PPh yang masih harus dilunasi/dikembalikan *)
Jumlah PPh yang masih harus/(lebih) dibayar  (33)
Jumlah PPh yang telah dikembalikan (34)
Jumlah PPh yang telah dibayar (35)
Jumlah PPh yang masih harus dilunasi/
(dikembalikan)
(36)
Teks pendamping untuk pencarian
- 176 -


KEDUA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.
Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak   : ……………………………. (37)
2. Alamat                    : ……………………………. (38)


      Ditetapkan di .............(39)
      pada tanggal ............. (40)
      KEPALA KANTOR,


      ............................. (41)
Teks pendamping untuk pencarian
- 177 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK
PAJAK PENGHASILAN BADAN DAN ORANG PRIBADI

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (2) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (3) : Diisi dengan nomor Keputusan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (13) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (14) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (15) : Diisi dengan tahun pajak yang diajukan keberatan.
Nomor (16) : Diisi dengan nomor Laporan Penelitian Keberatan.
Nomor (17) : Diisi dengan tanggal Laporan Penelitian Keberatan.
Nomor (18)
Nomor (19)
:
:
Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kep ada
Para Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan
Nomor (24) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (25) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (26) : Diisi dengan tahun pajak yang diajukan keberatan.
Nomor (27) : Diisi dengan Nama Wajib Pajak.
Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (29) : Diisi dengan alamat Wajib Pajak.
Nomor (30) : Diisi dengan jumlah sebagaimana tercantum dalam surat
ketetapan pajak.
Nomor(31)* : Diisi dengan jumlah Penambahan/(Pengurangan) sebagai
akibat Produk Hukum Sebelumnya dalam hal Wajib Pajak
mengajukan Prosedur Persetujuan Bersama dan/atau diisi
dengan jumlah koreksi sesuai dengan hasil penelitian
keberatan.
Teks pendamping untuk pencarian
- 178 -


Nomor (32) : Diisi dengan jumlah sesuai dengan keputusan keberatan.
Nomor (33) : Diisi dengan Jumlah PPh yang masih harus/(lebih) dibayar
sesuai dengan keputusan keberatan sesuai dengan baris h
kolom 32).
Nomor (34)

Nomor (35)
:

:
Diisi dengan Jumlah PPh yang te lah dikembalikan
berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah
diterbitkan.
Diisi dengan Jumlah PPh yang telah dibayar.
Nomor (36) : Diisi dengan Jumlah PPh yang masih harus dilunasi/
(dikembalikan).
Nomor (37) : Diisi dengan nama Wajib Pajak.
Nomor (38) : Diisi dengan alamat Wajib Pajak.
Nomor (39)
Nomor (40)
Nomor (41)
:
:
:
Diisi dengan nama tempat surat keputusan diterbitkan.
Diisi dengan tanggal surat keputusan diterbitkan.
Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 179 -


26. CONTOH FORMAT SURAT KEPUTUSAN KEBERATAN UNTUK
PEMOTONGAN ATAU PEMUNGUTAN PAJAK

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
.........................................….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS .............. (2)

NOMOR .................... (3)

KEPALA ................(4),

Menimbang : a.


bahwa berdasarkan Surat Keberatan Wajib Pajak atas
nama …………….(5) nomor .............(6) tanggal ………….(7)
yang diterima ……………( 8) tanggal …………..( 9)
berdasarkan bukti penerimaan  nomor …………(10) tanggal
...............(11) tentang Keberatan Wajib Pajak  atas
…………..(12) nomor ............... (13) tanggal .............(14)
Masa/Tahun Pajak ..................(15);
  b. bahwa berdasarkan laporan penelitian keberatan nomor
...............(16) tanggal …………..(17);


 c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Keberatan atas ……………..(18);
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara  Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
  2. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak
Penghasilan (Lembaran Negara Republik Indonesia Tahun
1983 Nomor 50, Tambah an Lembaran Negara Republik
Indonesia Nomor 3263) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
menjadi Undang -Undang (Lembaran Negara Republik
Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran
Negara Republik Indonesia Nomor 6856);
  3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834); 
Teks pendamping untuk pencarian
- 180 -


  4.

Peraturan Menteri Keuangan Nomor … 2024 tentang
Pembetulan, Keberatan, Pengurangan, Penghapusan, dan
Pembatalan di Bidang Perpajakan;
  5. ……………………………………………………………………(19);


MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ……………… (20).
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) keberatan Wajib Pajak dalam
suratnya nomor ………….(21) tanggal ………………….(22).
  2. Mengurangkan/Mempertahankan/Menambah*) jumlah
pajak yang masih harus dibayar/jumlah pajak yang lebih
dibayar*) dalam ………….(23) nomor ……….. (24) tanggal
…………(25) Masa/Tahun Pajak ……………(26).


atas:
Wajib Pajak   : ………………………. (27)
NPWP                 : ………………………. (28)
Alamat                : ………………………. (29)

Uraian


Semula
(Rp) (30)
Ditambah/ (Dikurangi)
(Rp) (31) Menjadi
(Rp)
(32) Persetujuan
Bersama
Keberatan
a. Dasar Pengenaan Pajak
b. Pajak Penghasilan (PPh)
Terutang
c. PPh yang harus dipungut
atau disetor sendiri
d. Kredit Pajak
e. PPh Kurang/(Lebih) Bayar
f. Sanksi Administrasi
g. Jumlah PPh yang masih
harus/(lebih) dibayar
Perhitungan PPh yang masih harus dilunasi/ (dikembalikan)*):
Jumlah PPh yang masih harus/(lebih) dibayar  (33)
Jumlah PPh yang telah dikembalikan (34)
Jumlah PPh yang telah dibayar (35)
Jumlah PPh yang masih harus dilunasi
(dikembalikan)
(36)
Teks pendamping untuk pencarian
- 181 -


KEDUA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.

Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak    : ……………………… (37)
2. Alamat   : ……………………… (38)

              Ditetapkan di .............(39)
       pada tanggal ............. (40)
       KEPALA KANTOR,


.................................. (41) 
Teks pendamping untuk pencarian
- 182 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK
PEMOTONGAN ATAU PEMUNGUTAN PAJAK

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (2) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (3) : Diisi dengan nomor Keputusan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (13) : Diisi dengan nomor pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (14) : Diisi dengan tanggal pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (15) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (16) : Diisi dengan Nomor Laporan Penelitian Keberatan.
Nomor (17) : Diisi dengan tanggal Laporan Penelitian Keberatan.
Nomor (18)
Nomor (19)
:
:
Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak
Nomor (20) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (24) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (25) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (26) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (27) : Diisi dengan Nama Wajib Pajak.
Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (29) : Diisi dengan alamat Wajib Pajak.
Nomor (30) : Diisi dengan jumlah sebagaimana tercantum dalam surat
ketetapan pajak.
Nomor (31) : Diisi dengan jumlah Penambahan/(Pengurangan) sebagai
akibat Produk Hukum Sebelumnya dalam hal Wajib Pajak
mengajukan Prosedur Persetujuan Bersama dan/atau diisi
Teks pendamping untuk pencarian
- 183 -


dengan jumlah koreksi sesuai dengan hasil penelitian
keberatan.
Nomor (32) : Diisi dengan jumlah sesuai dengan keputusan keberatan.
Nomor (33) : Diisi dengan Jumlah PPh yang masih harus/(lebih) dibayar
sesuai dengan keputusan keberatan (sesuai dengan baris g
kolom 32).
Nomor (34)

: Diisi dengan Jumlah PPh yang telah dikembalikan
berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah
diterbitkan.
Nomor (35) : Diisi dengan Jumlah PPh yang telah dibayar.
Nomor (36) : Diisi dengan Jumlah PPh yang masih harus dilunasi/
(dikembalikan)
Nomor (37) : Diisi dengan nama Wajib Pajak.
Nomor (38) : Diisi dengan alamat Wajib Pajak.
Nomor (39)
Nomor (40)
:
:
Diisi dengan nama tempat surat keputusan diterbitkan.
Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (41) : Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 184 -


27. CONTOH FORMAT SURAT KEPUTUSAN KEBERATAN UNTUK P AJAK
PERTAMBAHAN NILAI DAN/ATAU PAJAK PENJUALAN BARANG MEWAH

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
.................................……….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS ................. (2)

NOMOR ........................ (3)

KEPALA ......................(4),

Menimbang : a.


bahwa berdasarkan Surat Keberatan Wajib Pajak atas
nama …………….(5) nomor .............(6) tanggal ………….(7)
yang diterim a ……………( 8) tanggal …………..( 9)
berdasarkan bukti penerimaan nomor …………(10) tanggal
...............(11) tentang Keberatan Wajib Pajak  atas
…………..(12) nomor ............... (13) tanggal ............. (14)
Masa Pajak ...................(15);
  b. bahwa berdasark an laporan penelitian keberatan nomor
...............(16) tanggal …………..(17);


 c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Keberatan atas ……………..(18);
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara  Perpajakan (Lembaran  Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
  2. Undang-Undang Nomor 8 Tahun 1983 tentang Pajak
Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan
atas Barang Mewah (Lembaran Negara Republik Indonesia
Tahun 1983 Nomor 51, Tambahan Lembaran Negara
Republik Indonesia Nomor 3264) sebagaimana telah
beberapa kali diubah terakhir dengan Undang-Undang
Nomor 6 Tahun  2023 tentang Penetapan Peraturan
Pemerintah Pengganti Undang -Undang Nomor 2 Tahun
2022 tentang Cipta Kerja menjadi Undang -Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambah an Lembaran Negara Republik Indonesia
Nomor 6856);
  3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republ ik
Indonesia Nomor 6834); 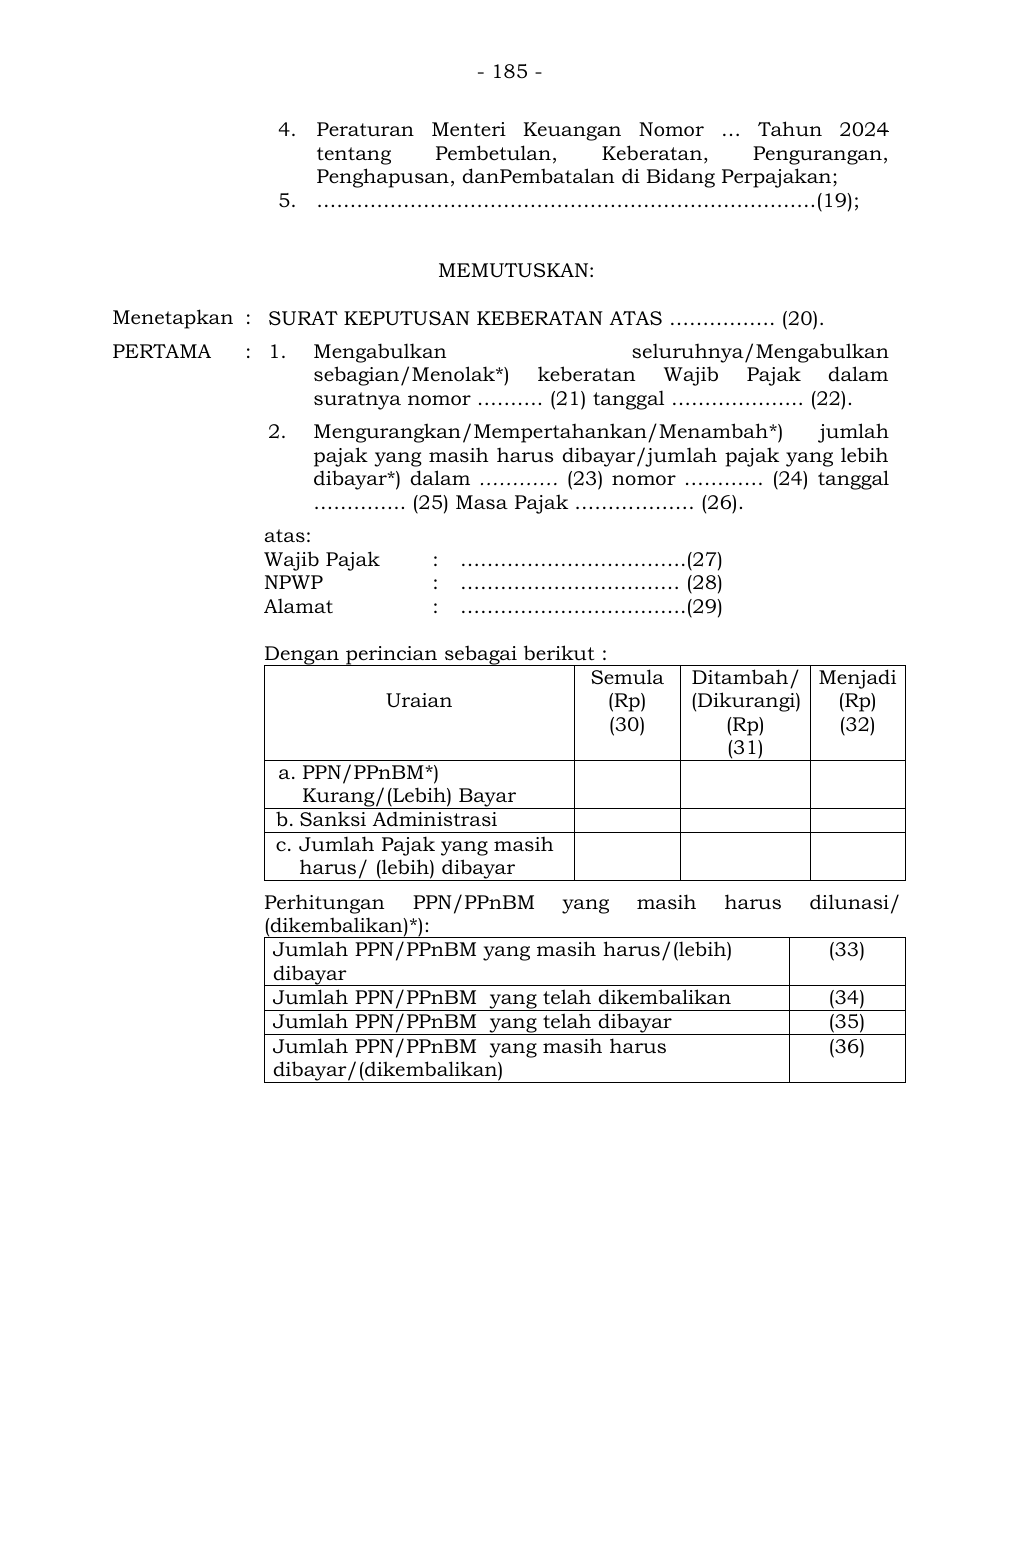
Teks pendamping untuk pencarian
- 185 -


  4.

Peraturan Menteri Keuangan Nomor … Tahun 202 4
tentang Pembetulan, Keberatan, Pengurangan,
Penghapusan, danPembatalan di Bidang Perpajakan;
  5. …………………………………………………………………(19);


MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ……………. (20).
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) keberatan Wajib Pajak dalam
suratnya nomor ………. (21) tanggal ……………….. (22).
  2. Mengurangkan/Mempertahankan/Menambah*) jumlah
pajak yang masih harus dibayar/jum lah pajak yang lebih
dibayar*) dalam ………… (23) nomor …………  (24) tanggal
………….. (25) Masa Pajak ……………… (26).


atas:
Wajib Pajak   : …………………………….(27)
NPWP                 : …………………………… (28)
Alamat               : …………………………….(29)

Dengan perincian sebagai berikut :
Uraian


Semula
(Rp)
(30)

Ditambah/
(Dikurangi)
(Rp)
(31)
Menjadi
(Rp)
(32)

a. PPN/PPnBM*)
Kurang/(Lebih) Bayar

b. Sanksi Administrasi
c. Jumlah Pajak yang masih
harus/ (lebih) dibayar

Perhitungan PPN/PPnBM yang masih harus di lunasi/
(dikembalikan)*):
Jumlah PPN/PPnBM yang masih harus/(lebih)
dibayar
(33)
Jumlah PPN/PPnBM  yang telah dikembalikan (34)
Jumlah PPN/PPnBM  yang telah dibayar (35)
Jumlah PPN/PPnBM  yang masih harus
dibayar/(dikembalikan)
(36)
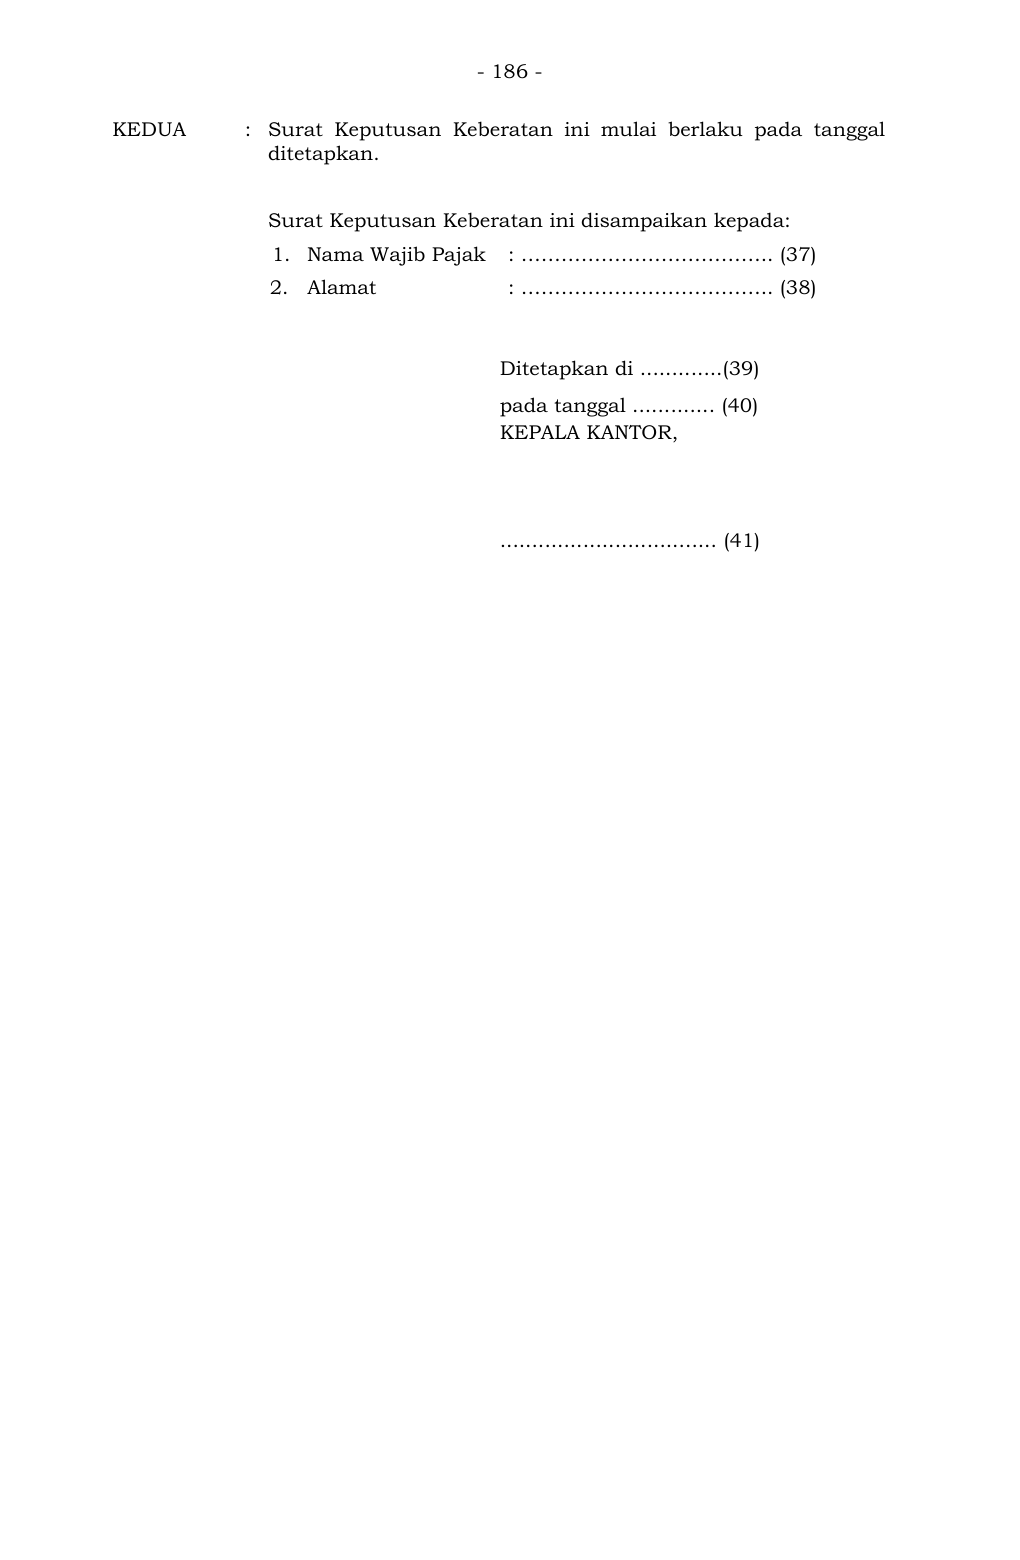
Teks pendamping untuk pencarian
- 186 -


KEDUA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.

Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak    : ……………………………….. (37)
2. Alamat   : ……………………………….. (38)

Ditetapkan di .............(39)
pada tanggal ............. (40)
KEPALA KANTOR,


.................................. (41)
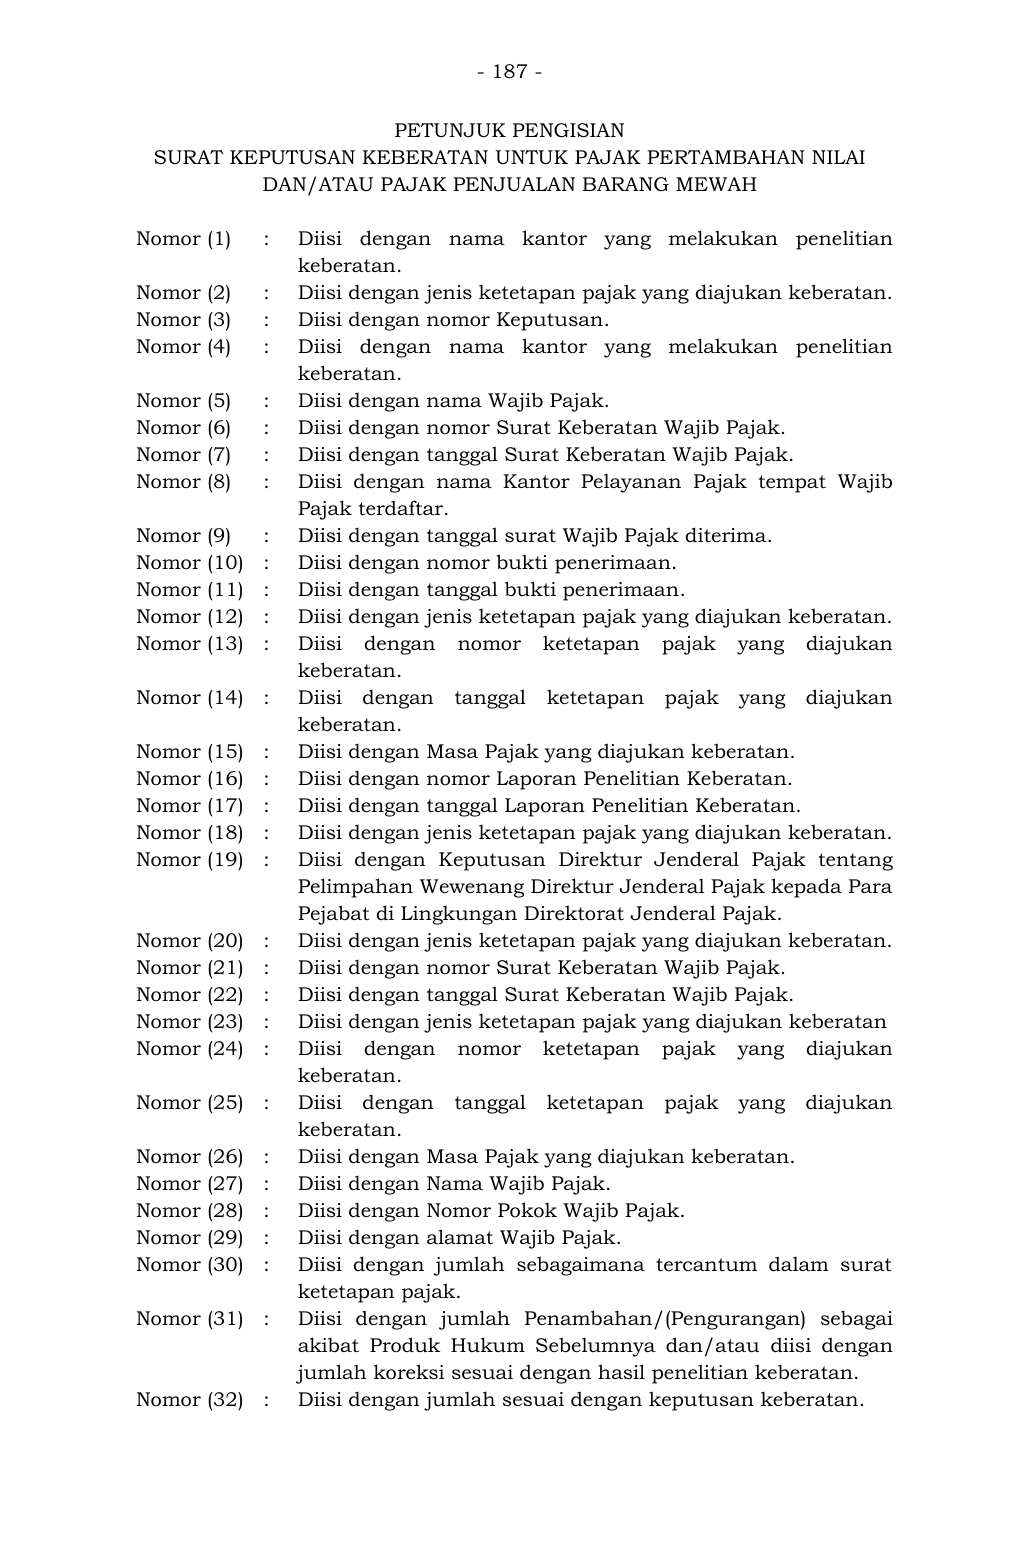
Teks pendamping untuk pencarian
- 187 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK PAJAK PERTAMBAHAN NILAI
DAN/ATAU PAJAK PENJUALAN BARANG MEWAH

Nomor (1) : Diisi dengan nama kantor yang melakukan pene litian
keberatan.
Nomor (2) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (3) : Diisi dengan nomor Keputusan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (13) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (14) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (15) : Diisi dengan Masa Pajak yang diajukan keberatan.
Nomor (16) : Diisi dengan nomor Laporan Penelitian Keberatan.
Nomor (17) : Diisi dengan tanggal Laporan Penelitian Keberatan.
Nomor (18)
Nomor (19)
:
:
Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan
Nomor (24) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (25) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (26) : Diisi dengan Masa Pajak yang diajukan keberatan.
Nomor (27) : Diisi dengan Nama Wajib Pajak.
Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (29) : Diisi dengan alamat Wajib Pajak.
Nomor (30) : Diisi dengan jumlah sebagaimana tercantum dalam surat
ketetapan pajak.
Nomor (31) : Diisi dengan jumlah Penambahan/(Pengurangan) sebagai
akibat Produk Hukum Sebelumnya dan/atau diisi dengan
jumlah koreksi sesuai dengan hasil penelitian keberatan.
Nomor (32) : Diisi dengan jumlah sesuai dengan keputusan keberatan.
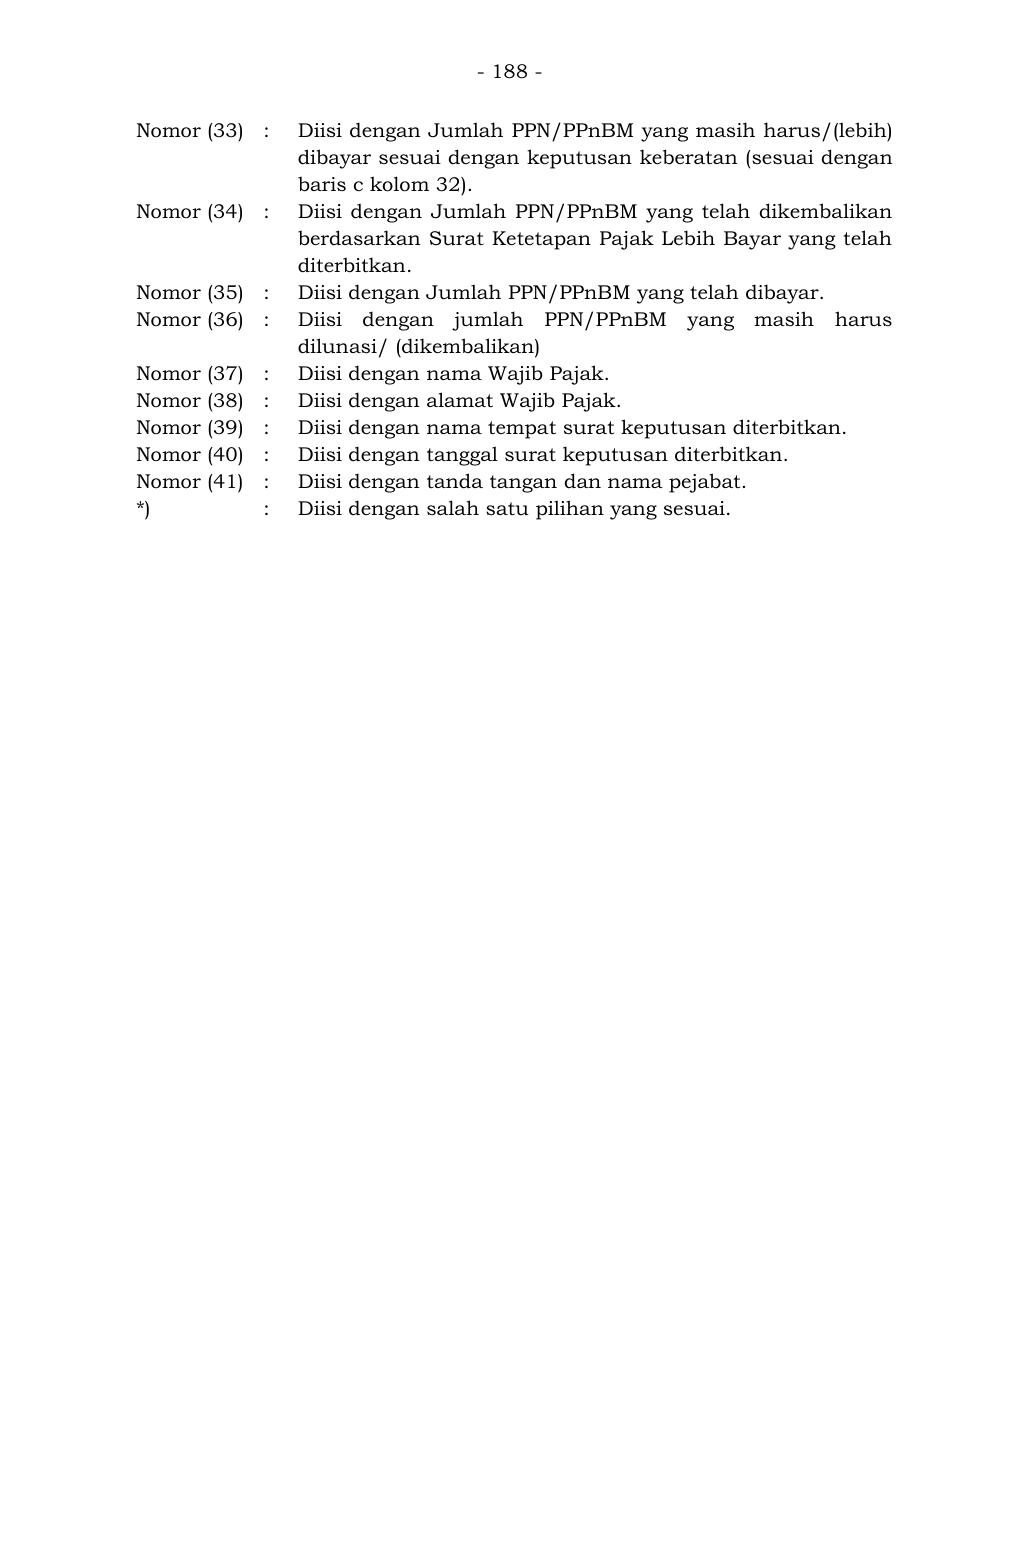
Teks pendamping untuk pencarian
- 188 -


Nomor (33) : Diisi dengan Jumlah PPN/PPnBM yang masih harus/(lebih)
dibayar sesuai dengan keputusan keberatan ( sesuai dengan
baris c kolom 32).
Nomor (34)


Nomor (35)
:


:
Diisi dengan Jumlah PPN/PPnBM yang telah dikembalikan
berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah
diterbitkan.
Diisi dengan Jumlah PPN/PPnBM yang telah dibayar.
Nomor (36) : Diisi dengan jumlah PPN/PPnBM yang masih harus
dilunasi/ (dikembalikan)
Nomor (37) : Diisi dengan nama Wajib Pajak.
Nomor (38) : Diisi dengan alamat Wajib Pajak.
Nomor (39) : Diisi dengan nama tempat surat keputusan diterbitkan.
Nomor (40)
Nomor (41)
:
:
Diisi dengan tanggal surat keputusan diterbitkan.
Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
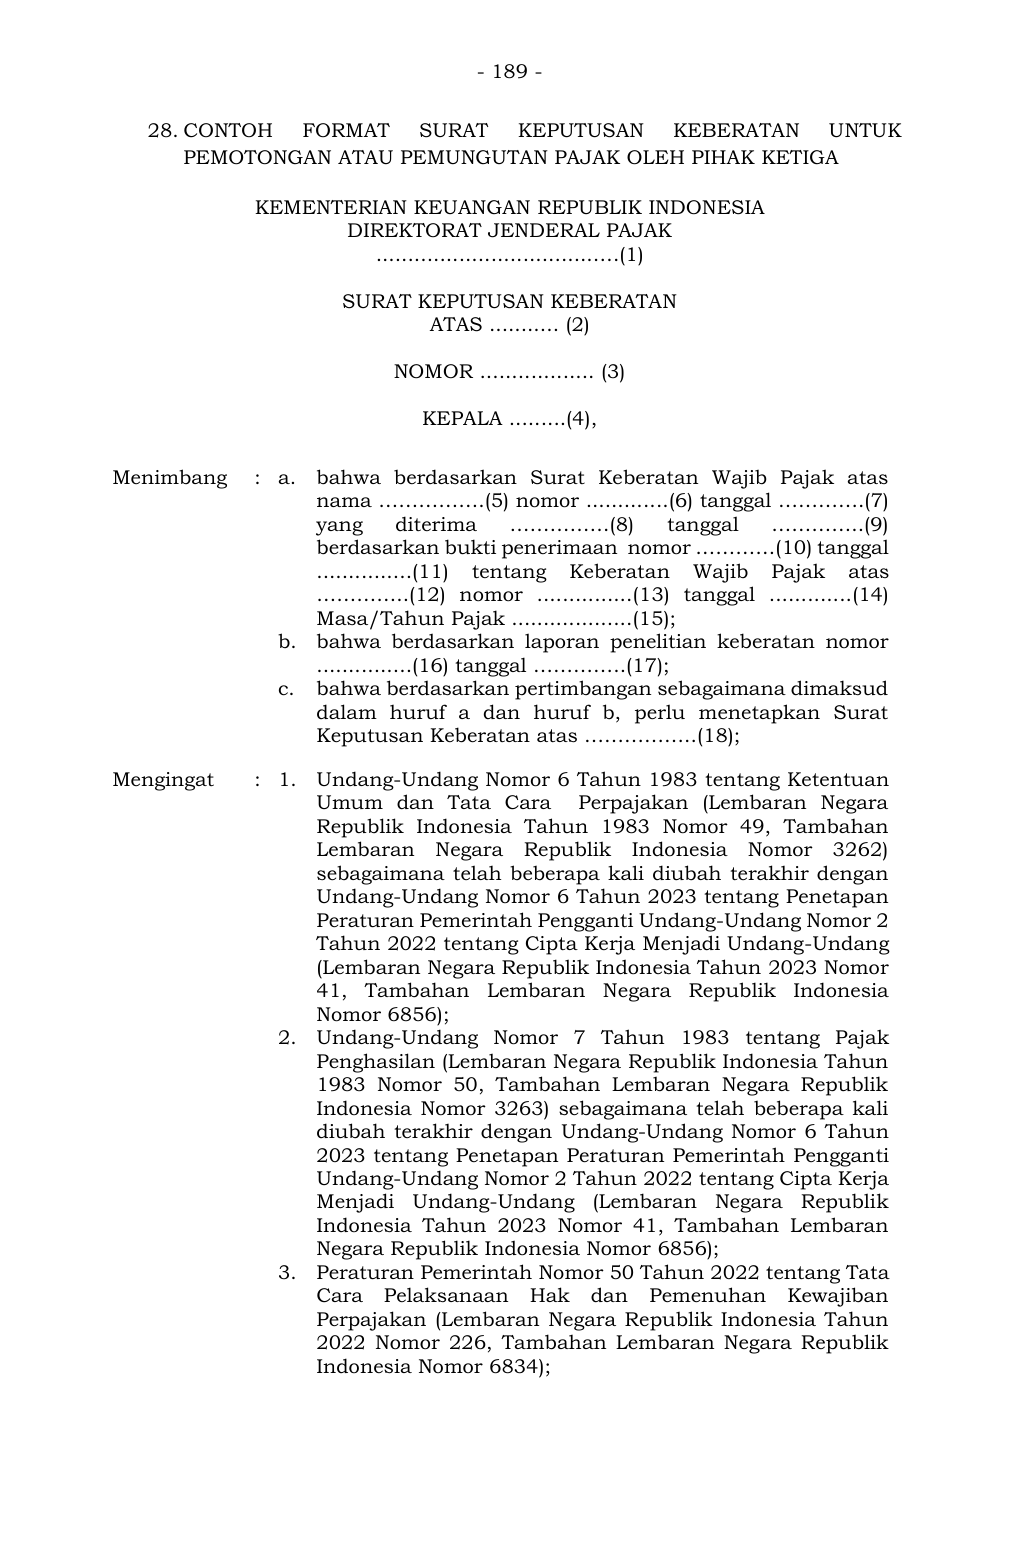
Teks pendamping untuk pencarian
- 189 -


28. CONTOH FORMAT SURAT KEPUTUSAN KEBERATAN UNTUK
PEMOTONGAN ATAU PEMUNGUTAN PAJAK OLEH PIHAK KETIGA

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
..................................….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS ........... (2)

NOMOR .................. (3)

KEPALA .........(4),

Menimbang : a.


bahwa berdasarkan Surat Keberatan Wajib Pajak atas
nama …………….(5) nomor .............(6) tanggal ………….(7)
yang diterima ……………( 8) tanggal …………..( 9)
berdasarkan bukti penerimaan  nomor …………(10) tanggal
...............(11) tentang Ke beratan Wajib Pajak  atas
…………..(12) nomor ............... (13) tanggal ............. (14)
Masa/Tahun Pajak ...................(15);
  b. bahwa berdasarkan laporan penelitian keberatan nomor
...............(16) tanggal …………..(17);


 c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Keberatan atas ……………..(18);
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara  Perpajakan (Lembaran Negara
Republik Indones ia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
  2. Undang-Undang Nomor 7 Tahun 1983 tentang P ajak
Penghasilan (Lembaran Negara Republik Indonesia Tahun
1983 Nomor 50, Tambahan Lembaran Negara Republik
Indonesia Nomor 3263) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah  Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
Menjadi Undang -Undang (Lembaran Negara Republik
Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran
Negara Republik Indonesia Nomor 6856);
  3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834); 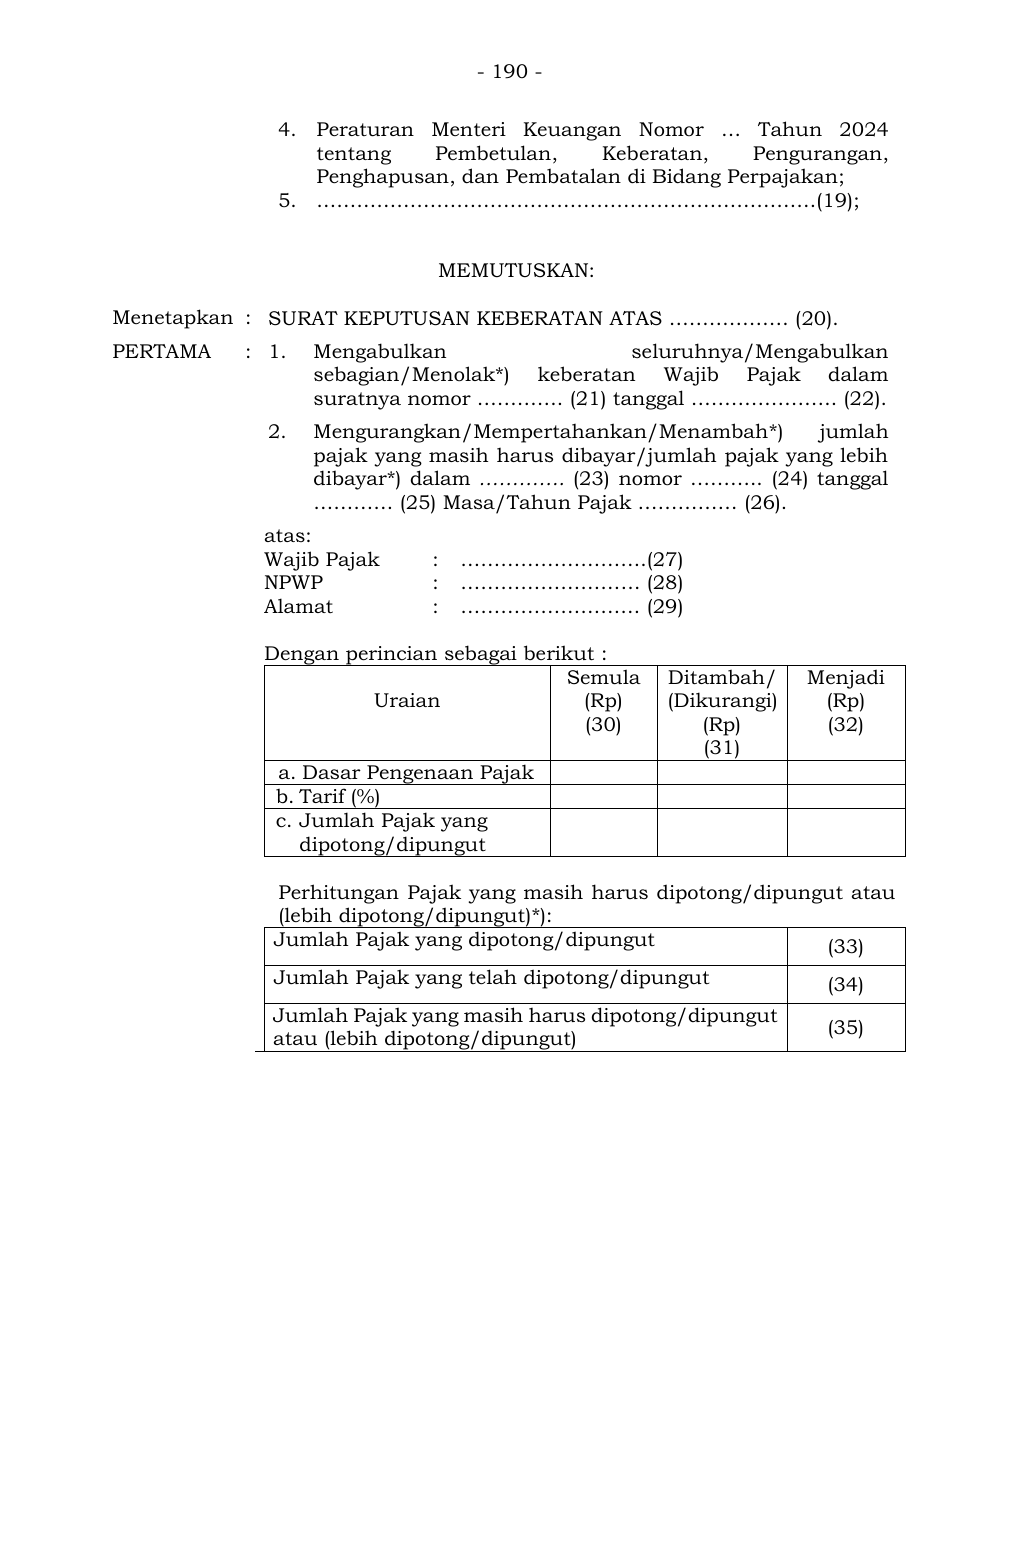
Teks pendamping untuk pencarian
- 190 -


  4.

Peraturan Menteri Keuangan Nomor  … Tahun 2 024
tentang Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
  5. …………………………………………………………………(19);


MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ……………… (20).
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) keberatan Wajib Pajak dalam
suratnya nomor …………. (21) tanggal …………………. (22).
  2. Mengurangkan/Mempertahankan/Menambah*) jumlah
pajak yang masih harus dibayar/jumlah pajak yang lebih
dibayar*) dalam …………. (23) nomor ……….. (24) tanggal
………… (25) Masa/Tahun Pajak …………… (26).
  atas:
Wajib Pajak   : ……………………….(27)
NPWP                 : ……………………… (28)
Alamat               : ……………………… (29)

Dengan perincian sebagai berikut :
Uraian


Semula
(Rp)
(30)

Ditambah/
(Dikurangi)
(Rp)
(31)
Menjadi
(Rp)
(32)

a. Dasar Pengenaan Pajak
b. Tarif (%)
c. Jumlah Pajak yang
dipotong/dipungut

Perhitungan Pajak yang masih harus dipotong/dipungut atau
(lebih dipotong/dipungut)*):
Jumlah Pajak yang dipotong/dipungut

(33)
Jumlah Pajak yang telah dipotong/dipungut

(34)
Jumlah Pajak yang masih harus dipotong/dipungut
atau (lebih dipotong/dipungut) (35)
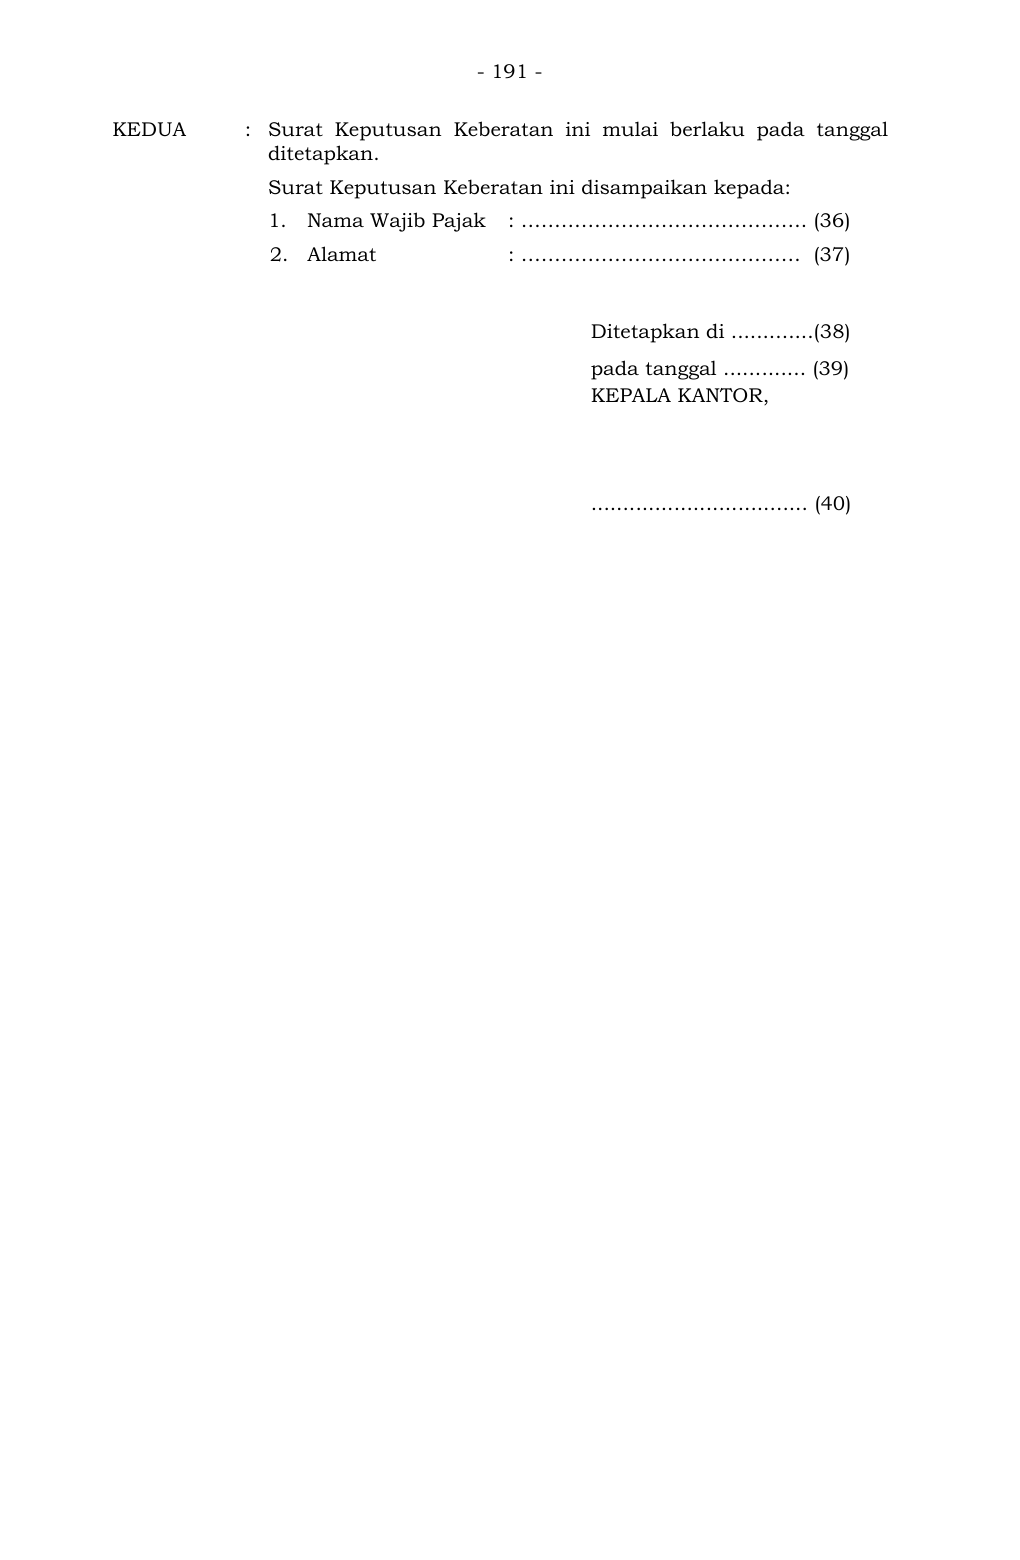
Teks pendamping untuk pencarian
- 191 -


KEDUA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.
Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak    : ……………………………………. (36)
2. Alamat   : ……………………………………  (37)

Ditetapkan di .............(38)
pada tanggal ............. (39)
KEPALA KANTOR,


.................................. (40)
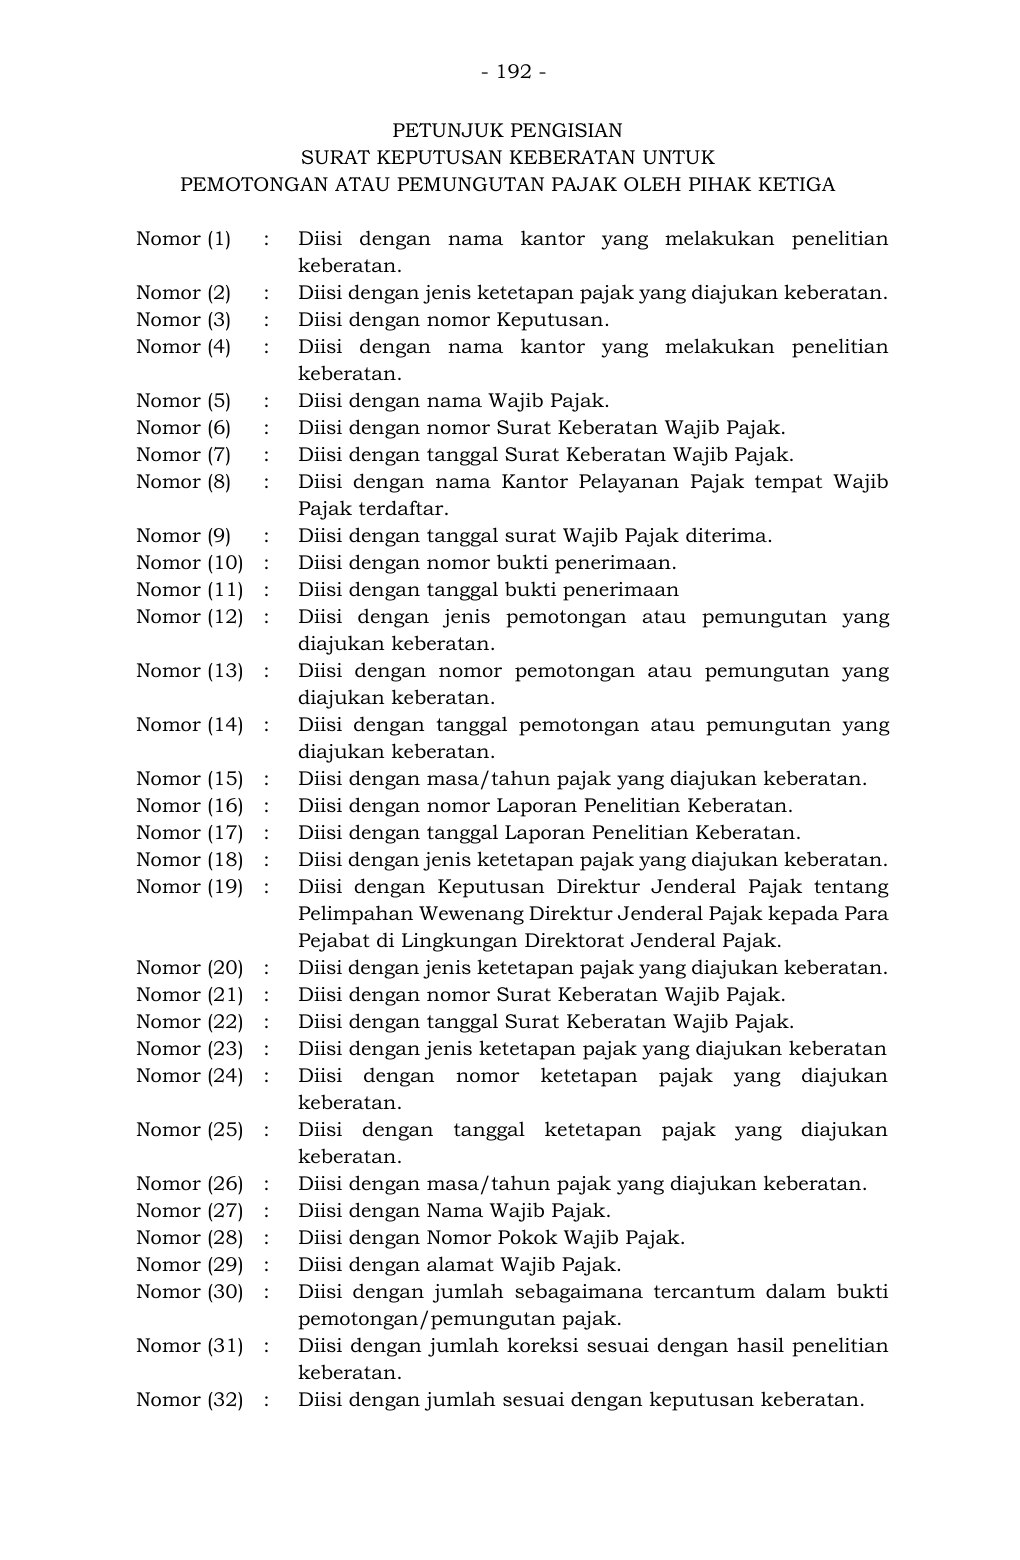
Teks pendamping untuk pencarian
- 192 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK
PEMOTONGAN ATAU PEMUNGUTAN PAJAK OLEH PIHAK KETIGA

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (2) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (3) : Diisi dengan nomor Keputusan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan
Nomor (12) : Diisi dengan jenis pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (13) : Diisi deng an nomor pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (14) : Diisi dengan tanggal pemotongan atau pemungutan yang
diajukan keberatan.
Nomor (15) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (16) : Diisi dengan nomor Laporan Penelitian Keberatan.
Nomor (17) : Diisi dengan tanggal Laporan Penelitian Keberatan.
Nomor (18)
Nomor (19)
:
:
Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan
Nomor (24) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (25) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (26) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (27) : Diisi dengan Nama Wajib Pajak.
Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (29) : Diisi dengan alamat Wajib Pajak.
Nomor (30) : Diisi dengan jumlah sebagaimana tercan tum dalam bukti
pemotongan/pemungutan pajak.
Nomor (31) : Diisi dengan jumlah koreksi sesuai dengan hasil penelitian
keberatan.
Nomor (32) : Diisi dengan jumlah sesuai dengan keputusan keberatan.
Teks pendamping untuk pencarian
- 193 -


Nomor (33) : Diisi dengan jumlah Pajak yang dipotong/dipu ngut sesuai
dengan keputusan keberatan ( sesuai dengan baris c kolom
32).
Nomor (34) : Diisi dengan jumlah Pajak yang telah dipotong/dipungut.
Nomor (35) : Diisi dengan Jumlah Pajak yang masih harus
dipotong/dipungut atau (lebih dipotong/dipungut).
Nomor (36) : Diisi dengan nama Wajib Pajak.
Nomor (37) : Diisi dengan alamat Wajib Pajak.
Nomor (38) : Diisi dengan nama tempat surat keputusan diterbitkan.
Nomor (39)
Nomor (40)
:
:
Diisi dengan tanggal surat keputusan diterbitkan.
Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
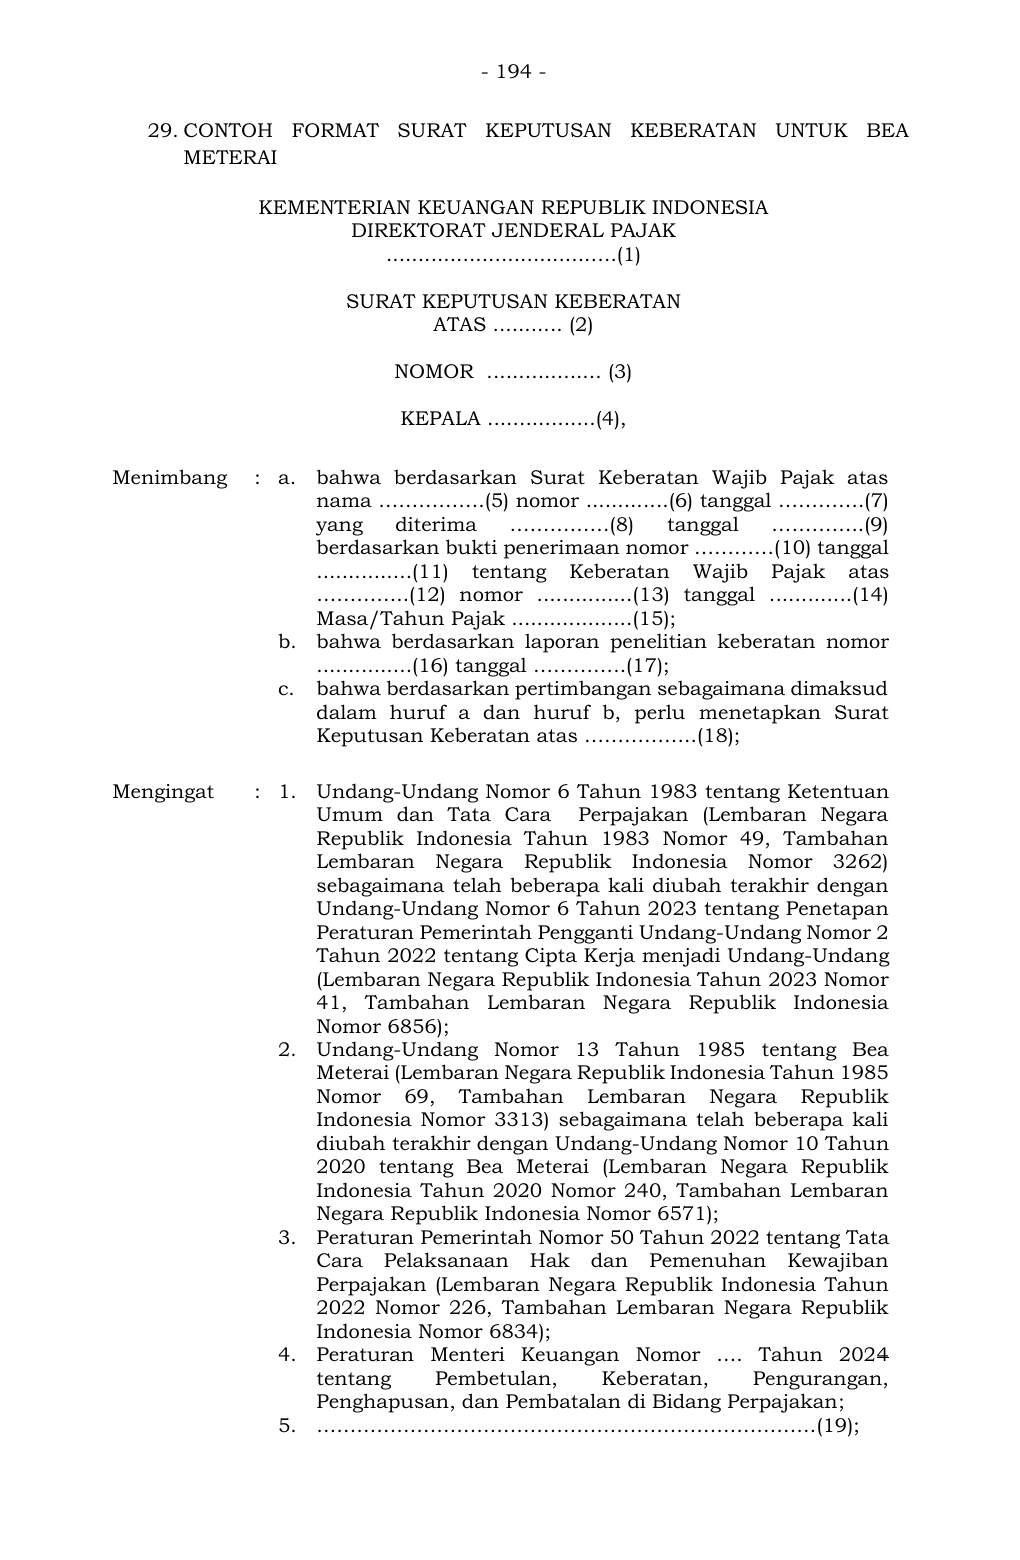
Teks pendamping untuk pencarian
- 194 -


29. CONTOH FORMAT SURAT KEPUTUSAN KEBERATAN UNTUK BEA
METERAI

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
................................….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS ........... (2)

NOMOR  .................. (3)

KEPALA .................(4),

Menimbang : a.


bahwa berdasarkan Surat Keberatan Wajib Pajak atas
nama …………….(5) nomor .............(6) tanggal ………….(7)
yang diterima ……………( 8) tanggal … ………..(9)
berdasarkan bukti penerimaan nomor …………(10) tanggal
...............(11) tentang Keberatan Wajib Pajak  atas
…………..(12) nomor ............... (13) tanggal .............(14)
Masa/Tahun Pajak ...................(15);
  b. bahwa berdasarkan laporan pen elitian keberatan nomor
...............(16) tanggal …………..(17);


 c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Keberatan atas ……………..(18);
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara  Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 2023 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
  2. Undang-Undang Nomor 13 Tahun 1985 tentang Bea
Meterai (Lembaran Negara Republik Indonesia Tahun 1985
Nomor 69, Tambahan Lembaran Negara Repub lik
Indonesia Nomor 3313) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 10 Tahun
2020 tentang B ea Meterai (Lembaran Negara Republik
Indonesia Tahun 2020 Nomor 240, Tambahan Lembaran
Negara Republik Indonesia Nomor 6571);
  3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
  4.

Peraturan Menteri Keuangan Nomor …. Tahun 202 4
tentang Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. …………………………………………………………………(19); 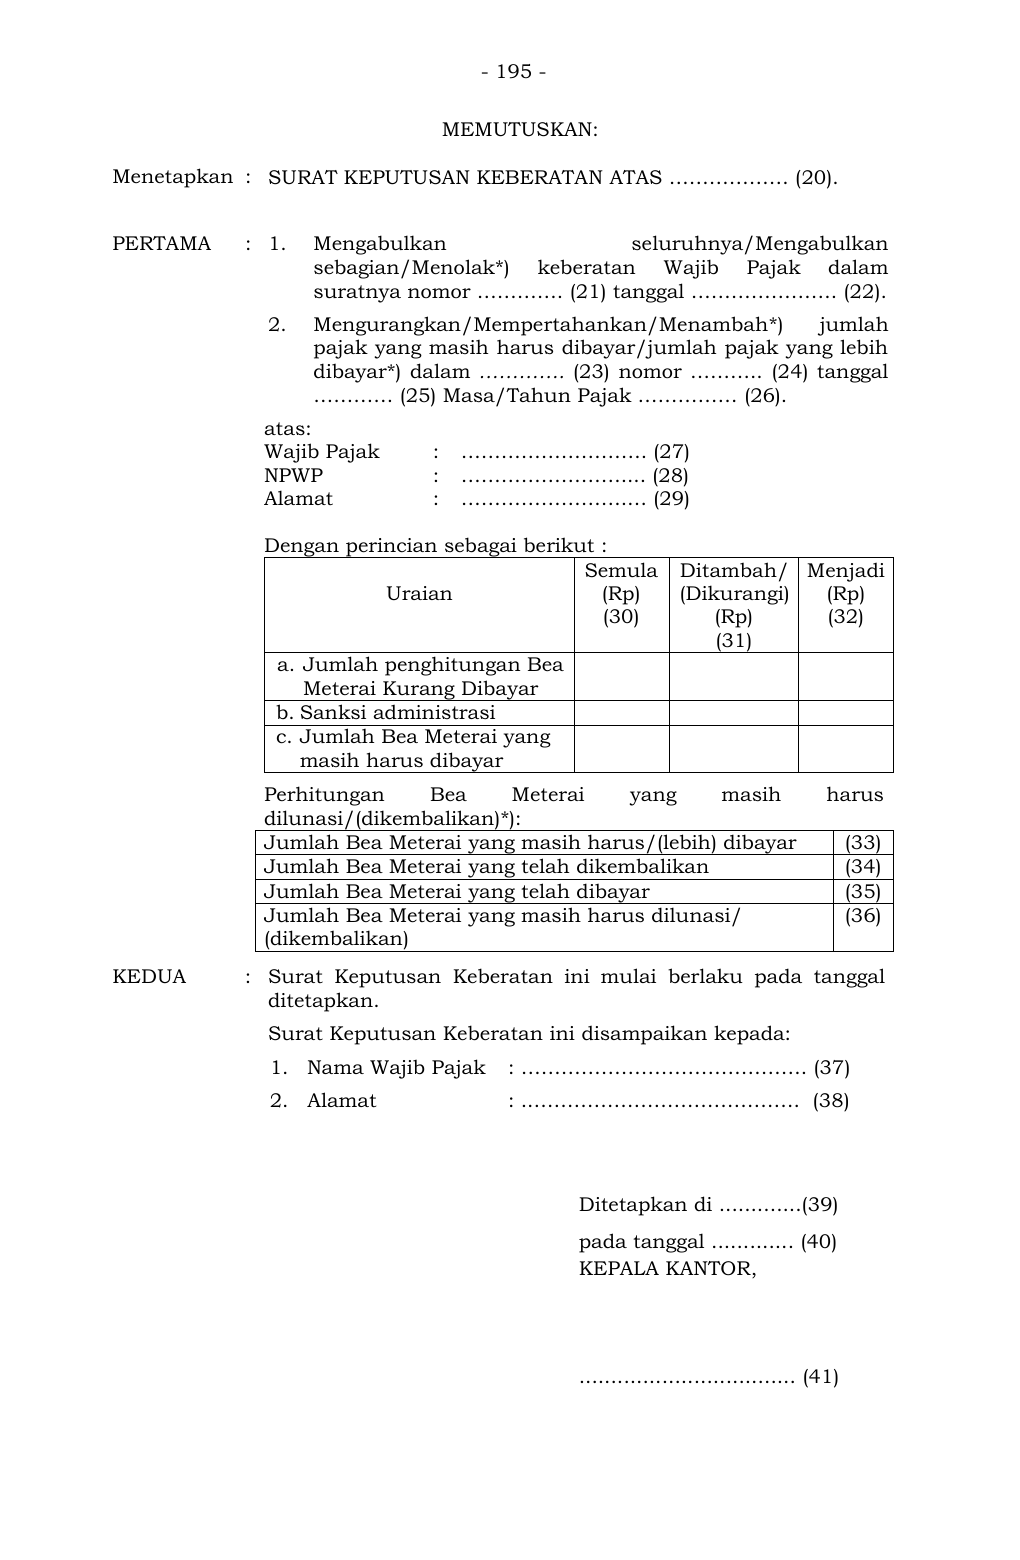
Teks pendamping untuk pencarian
- 195 -


MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ……………… (20).

PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) keberatan Wajib Pajak dalam
suratnya nomor …………. (21) tanggal …………………. (22).
  2. Mengurangkan/Mempertahankan/Menambah*) jumlah
pajak yang masih harus dibayar/jumlah pajak yang lebih
dibayar*) dalam …………. (23) nomor ……….. (24) tanggal
………… (25) Masa/Tahun Pajak …………… (26).

KEDUA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.
Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak    : ……………………………………. (37)
2. Alamat   : ..………………………………….  (38)


Ditetapkan di .............(39)
pada tanggal ............. (40)
KEPALA KANTOR,


.................................. (41)

atas:
Wajib Pajak   : ………………………. (27)
NPWP                 : …………………….... (28)
Alamat               : …………………….… (29)

Dengan perincian sebagai berikut :
Uraian


Semula
(Rp)
(30)

Ditambah/
(Dikurangi)
(Rp)
(31)
Menjadi
(Rp)
(32)

a. Jumlah penghitungan Bea
Meterai Kurang Dibayar
b. Sanksi administrasi
c. Jumlah Bea Meterai yang
masih harus dibayar
Perhitungan Bea Meterai  yang masih harus
dilunasi/(dikembalikan)*):
Jumlah Bea Meterai yang masih harus/(lebih) dibayar  (33)
Jumlah Bea Meterai yang telah dikembalikan (34)
Jumlah Bea Meterai yang telah dibayar (35)
Jumlah Bea Meterai yang masih harus dilunasi/
(dikembalikan)
(36) 
Teks pendamping untuk pencarian
- 196 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK BEA METERAI

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (2) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (3) : Diisi dengan nomor Keputusan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian
keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib
Pajak terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (13) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (14) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (15) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (16) : Diisi dengan nomor Laporan Penelitian Keberatan.
Nomor (17) : Diisi dengan tanggal Laporan Penelitian Keberatan.
Nomor (18)
Nomor (19)
:
:
Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pa jak kepada
Para Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan jenis ketetapan pajak yang diajukan keberatan
Nomor (24) : Diisi dengan nomor ketetapan pajak yang diajukan
keberatan.
Nomor (25) : Diisi dengan tanggal ketetapan pajak yang diajukan
keberatan.
Nomor (26) : Diisi dengan masa/tahun pajak yang diajukan keberatan.
Nomor (27) : Diisi dengan Nama Wajib Pajak.
Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (29) : Diisi dengan alamat Wajib Pajak.
Nomor (30) : Diisi dengan jumlah sebagaimana tercantum dalam surat
ketetapan pajak.
Nomor (31) : Diisi dengan dengan jumlah koreksi sesuai dengan hasil
penelitian keberatan.
Nomor (32) : Diisi dengan jumlah sesuai dengan keputusan keberatan.
Nomor (33) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar
sesuai dengan keputusan keberatan (sesuai dengan baris c
kolom 32).
Teks pendamping untuk pencarian
- 197 -


Nomor (34)

Nomor (35)
:

:
Diisi dengan jumlah pajak yang telah dikembalikan
berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah
diterbitkan.
Diisi dengan jumlah pajak yang telah dibayar.
Nomor (36) : Diisi dengan jumlah pajak yang masih harus dilunasi/
(dikembalikan).

Nomor (37) : Diisi dengan nama Wajib Pajak.
Nomor (38) : Diisi dengan alamat Wajib Pajak.
Nomor (39)
Nomor (40)
:
:
Diisi dengan nama tempat surat keputusan diterbitkan.
Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (41)
*)
:
:
Diisi dengan tanda tangan dan nama pejabat.
Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 198 -


30. CONTOH FORMAT SURAT KEPUTUSAN KEBERATAN UNTUK P AJAK
BUMI DAN BANGUNAN

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………………….……….(1)

SURAT KEPUTUSAN KEBERATAN
ATAS .......................... (2)
NOMOR .................... (3)

KEPALA ............................(4),

Menimbang : a. bahwa berdasarkan Surat Keberatan W ajib Pajak atas
nama ……(5) nomor …………(6) tanggal …………(7) yang
diterima oleh ……. (8) tanggal ………… (9) berdasarkan
bukti penerimaan  nomor ………..(10) tanggal ………..(11)
tentang keberatan Wajib Pajak atas ………(1 2) Nomor
……….(13) tanggal ………(14)  Tahun Pajak ………(15);
  b.

c.
bahwa berdasarkan laporan penelitian keberatan Pajak
Bumi dan Bangunan nomor …………. (16)  tanggal
…………….(17)
bahwa berdasarkan pertimbangan sebagaimana
dimaksud pada huruf a dan huruf b, perlu menetapkan
Surat Keputusan Keberatan atas …………………..(18);

Mengingat : 1. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak
Bumi dan Bangunan (Lembaran Negara Republik
Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran
Negara Repub lik Indonesia Nomor 3312) sebagaimana
telah diubah dengan Undang -Undang Nomor 12 Tahun
1994 tentang Perubahan atas Undang-Undang Nomor 12
Tahun 1985 tentang Pajak Bumi dan Bangunan
(Lembaran Negara Republik Indonesia Tahun 1994
Nomor 62, Tambahan Lembaran N egara Republik
Indonesia Nomor 3569);
  2.


3.

Peraturan Menteri Keuanga n Nomor … Tahun 202 4
tentang Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
……………………………………………………………..(19);

MEMUTUSKAN:

Menetapkan : SURAT KEPUTUSAN KEBERATAN ATAS ……………… (20).
Teks pendamping untuk pencarian
- 199 -


PERTAMA : 1. Menerima seluruhn ya/Menerima sebagian/Menolak*)
keberatan Wajib Pajak dalam suratnya nomor ……. (21)
tanggal …………….(22).
  2. Mengurangkan/Mempertahankan/Menambah*) besarnya
jumlah PBB yang terutang atas pengajuan keberatan PBB:
 a. Wajib Pajak
 nama : ………………………..(23)
 NPWP : ………………………. (24)
 alamat  : ………………………. (25)

 b. SPPT/SKP PBB*)
 nomor : ………………………. (26)
 tanggal : ………………………. (27)
 PBB yang terutang  : Rp ………………….. (28)

 c. Objek Pajak
 NOP : ……………………….. (29)
 alamat : ……………………….. (30)

KEDUA : Sesuai dengan diktum PERTAMA, besarnya PBB yang terutang
menjadi sebesar Rp ………….…………….. (31)
KETIGA : Penghitungan besarnya PBB yang terutang sebagaimana
dimaksud pada diktum KEDUA adalah sebagai berikut:
Uraian Luas (m2) NJOP/m2 (Rp) Ketetapan Bumi Bangunan Bumi Bangunan
Semula (32) (33) (34) (35) (36)
Menjadi (37) (38) (39) (40) (41)


KEEMPAT : Apabila di kemudian hari ternyata diketahui terdapat
kekeliruan dalam Surat Keputusan Keberatan ini, kekeliruan
tersebut akan dibetulkan sesuai ketentuan yang berlaku.
KELIMA : Surat Keputusan Keberatan ini mulai berlaku pada tanggal
ditetapkan.
 Surat Keputusan Keberatan ini disampaikan kepada:
1. Nama Wajib Pajak    : ………………………… (42)
2. Alamat   : ………………………… (43)


Ditetapkan di ........(44)
pada tanggal ........ (45)
KEPALA KANTOR,


............................ (46)
Teks pendamping untuk pencarian
- 200 -


PETUNJUK PENGISIAN
SURAT KEPUTUSAN KEBERATAN UNTUK PAJAK BUMI DAN BANGUNAN

Nomor (1) : Diisi dengan nama kantor yang melakukan penelitian keberatan.
Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan
keberatan.
Nomor (3) : Diisi dengan nomor keputusan keberatan.
Nomor (4) : Diisi dengan nama kantor yang melakukan penelitian keberatan.
Nomor (5) : Diisi dengan nama Wajib Pajak.
Nomor (6) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (7) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak
terdaftar.
Nomor (9) : Diisi dengan tanggal surat Wajib Pajak diterima.
Nomor (10) : Diisi dengan nomor bukti penerimaan.
Nomor (11) : Diisi dengan tanggal bukti penerimaan.
Nomor (12) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bu mi dan Bangunan yang diajukan
keberatan.
Nomor (13) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau
nomor Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (14) : Diisi dengan tanggal penerbitan Surat Pemberitahuan Pajak
Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang diajukan keberatan.
Nomor (15) : Diisi dengan tahun pajak.
Nomor (16) : Diisi dengan nomor laporan penelitian keberatan.
Nomor (17) : Diisi dengan tanggal laporan penelitian keberatan.
Nomor (18) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan
keberatan.
Nomor (19) : Diisi dengan  Keputusan Direktur Jenderal Pajak tentang
Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para
Pejabat di Lingkungan Direktorat Jenderal Pajak.
Nomor (20) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan
keberatan.
Nomor (21) : Diisi dengan nomor Surat Keberatan Wajib Pajak.
Nomor (22) : Diisi dengan tanggal Surat Keberatan Wajib Pajak.
Nomor (23) : Diisi dengan nama Wajib Pajak.
Nomor (24) : Diisi dengan Nomor Pokok Wajib Pajak.
Nomor (25) : Diisi dengan alamat Wajib Pajak.
Nomor (26) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau
nomor Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (27) : Diisi dengan tanggal penerbitan Surat Pemberitahuan Pajak
Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan
yang diajukan keberatan.
Nomor (28) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang.
Nomor (29) : Diisi dengan nomor objek pajak.
Teks pendamping untuk pencarian
- 201 -


Nomor (30) : Diisi dengan alamat letak objek pajak.
Nomor (31) : Diisi dengan Pajak Bumi dan Bangunan yang terutang hasil
Keputusan Keberatan.
Nomor (32) : Diisi dengan luas b umi sesuai Surat Pemberitahuan Pajak
Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (33) : Diisi dengan luas bangunan sesuai Surat Pemberitahuan Pajak
Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (34) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2)
sesuai Surat Pemberitahuan Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (35) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi
(m2) sesuai Surat Pemberitahua n Pajak Terutang atau Surat
Ketetapan Pajak Pajak Bumi dan Bangunan.
Nomor (36) : Diisi dengan jumlah ketetapan PBB sesuai Surat Pemberitahuan
Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan
Bangunan.
Nomor (37) : Diisi dengan luas bumi hasil keputusan keberatan.
Nomor (38) : Diisi dengan luas bangunan hasil keputusan keberatan.
Nomor (39) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2)
hasil keputusan keberatan.
Nomor (40) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi
(m2) hasil keputusan keberatan.
Nomor (41) : Diisi dengan jumlah ketetapan Pajak Bumi dan Bangunan hasil
keputusan keberatan.
Nomor (42) : Diisi dengan nama Wajib Pajak.
Nomor (43) : Diisi dengan alamat Wajib Pajak.
Nomor (44) : Diisi dengan nama tempat surat keputusan diterbitkan.
Nomor (45)  :  Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (46) : Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
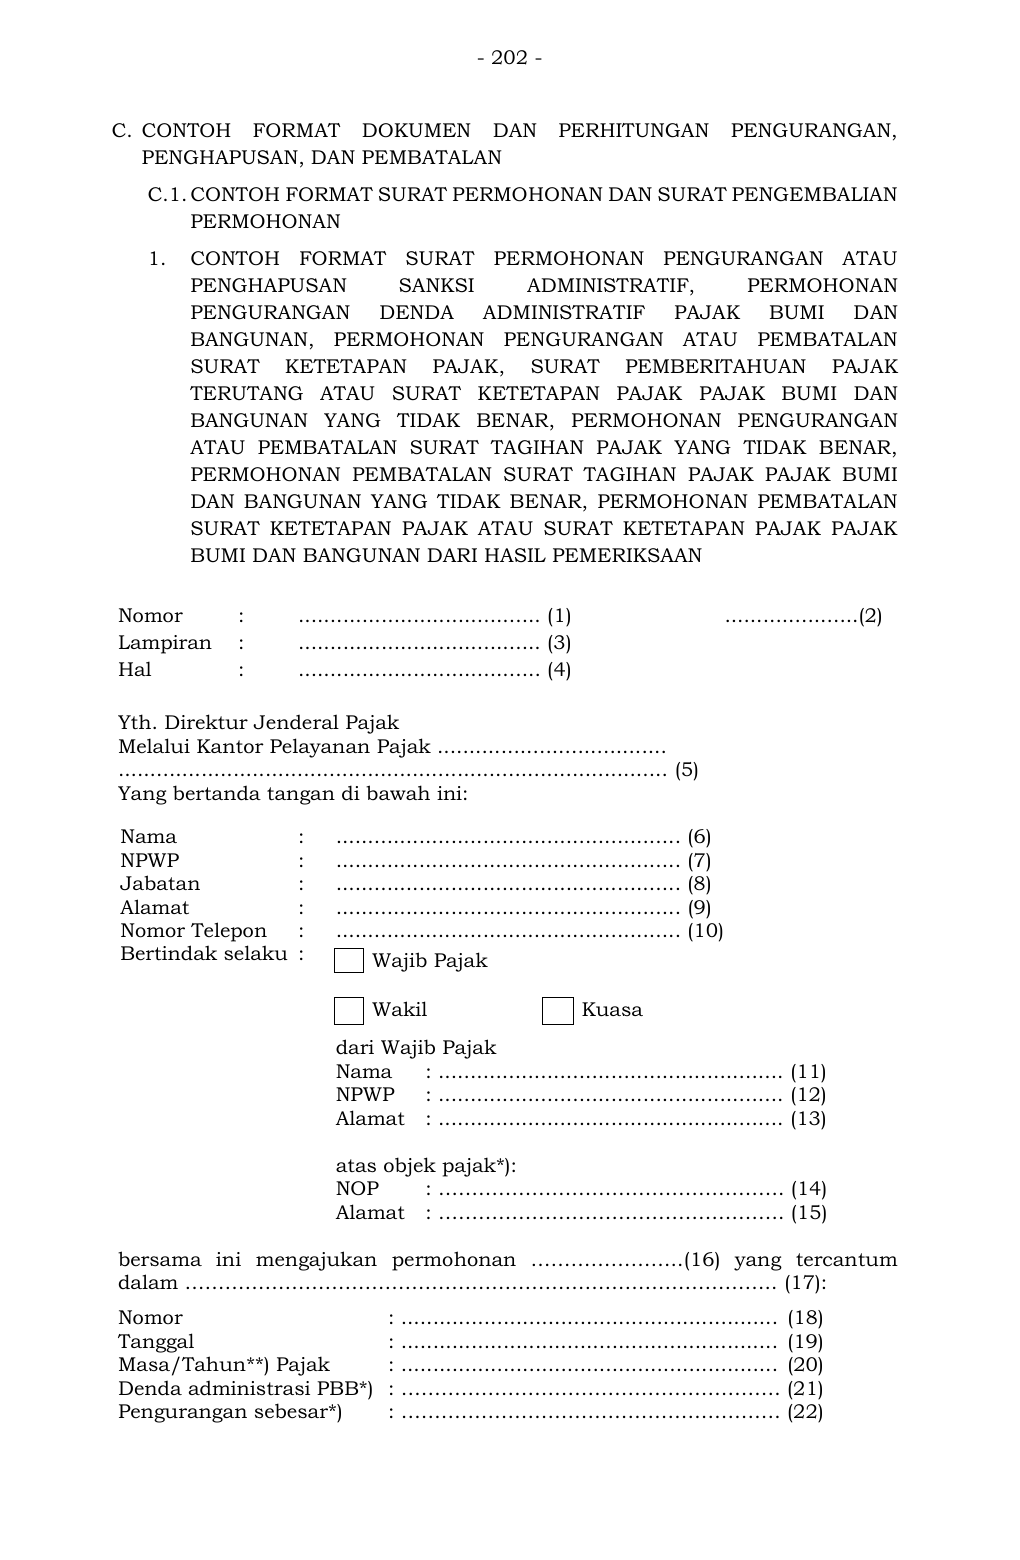
Teks pendamping untuk pencarian
- 202 -
C. CONTOH FORMAT DOKUMEN DAN PE RHITUNGAN PENGURANGAN,
PENGHAPUSAN, DAN PEMBATALAN
C.1. CONTOH FORMAT SURAT PERMOHONAN DAN SURAT PENGEMBALIAN
PERMOHONAN
1. CONTOH FORMAT SURAT PERMOHONAN PENGURANGAN ATAU
PENGHAPUSAN SANKSI ADMINISTRATIF, PERMOHONAN
PENGURANGAN DENDA ADMINISTRA TIF PAJAK BUMI DAN
BANGUNAN, PERMOHONAN PENGURANGAN ATAU PEMBATALAN
SURAT KETETAPAN PAJAK , SURAT PEMBERITAHUAN PAJAK
TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN
BANGUNAN YANG TIDAK BENAR, PERMOHONAN PENGURANGAN
ATAU PEMBATALAN SURAT TAGIHAN PAJAK YANG TIDAK BENAR,
PERMOHONAN PEMBATALAN SURAT TAGIHAN PAJAK PAJAK BUMI
DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PEMBATALAN
SURAT KETETAPAN PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK
BUMI DAN BANGUNAN DARI HASIL PEMERIKSAAN
Nomor : ...................................... (1) .....................(2)
Lampiran : ...................................... (3)
Hal : ...................................... (4)
Yth. Direktur Jenderal Pajak
Melalui Kantor Pelayanan Pajak ....................................
...................................................................................... (5)
Yang bertanda tangan di bawah ini:
Nama : ...................................................... (6)
NPWP : ...................................................... (7)
Jabatan : ...................................................... (8)
Alamat : ...................................................... (9)
Nomor Telepon : ...................................................... (10)
Bertindak selaku :
dari Wajib Pajak
Nama : ...................................................... (11)
NPWP : ...................................................... (12)
Alamat : ...................................................... (13)
atas objek pajak*):
NOP : ……………………………………………. (14)
Alamat : ……………………………………………. (15)
bersama ini mengajukan permohonan ………………….. (16) yang tercantum
dalam …………………………………………………………………………….. (17):
Nomor : ........................................................... (18)
Tanggal : ........................................................... (19)
Masa/Tahun**) Pajak : ........................................................... (20)
Denda administrasi PBB*) : ………………………………………………… (21)
Pengurangan sebesar*) : ………………………………………………… (22)
Wajib Pajak
Wakil Kuasa 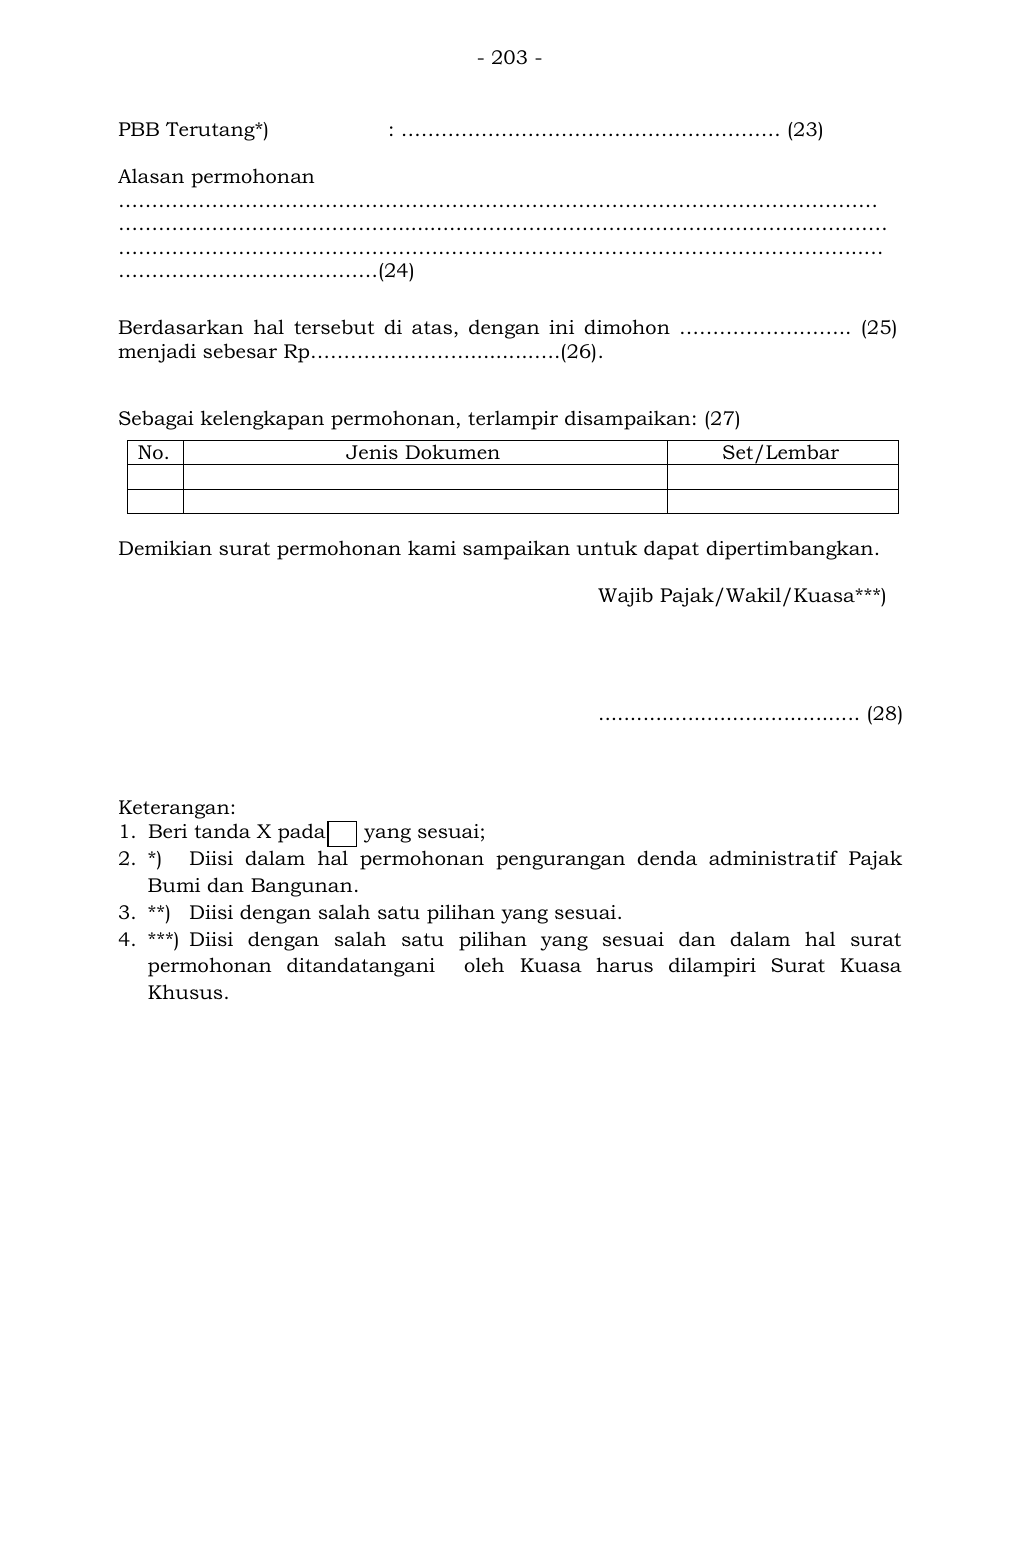
Teks pendamping untuk pencarian
- 203 -
PBB Terutang*) : ………………………………………………… (23)
Alasan permohonan
……………………………………………………………………………………………………
……………………………………...........…………………………………………...…………
………………………………………….……………………………………………………...…
…………………………………(24)
Berdasarkan hal tersebut di atas, dengan ini dimohon …………………….. (25)
menjadi sebesar Rp……………………..........….(26).
Sebagai kelengkapan permohonan, terlampir disampaikan: (27)
No. Jenis Dokumen Set/Lembar
Demikian surat permohonan kami sampaikan untuk dapat dipertimbangkan.
Wajib Pajak/Wakil/Kuasa***)
......................................... (28)
Keterangan:
1. Beri tanda X pada yang sesuai;
2. *) Diisi dalam hal permohonan pengurangan denda administra tif Pajak
Bumi dan Bangunan.
3. **) Diisi dengan salah satu pilihan yang sesuai.
4. ***) Diisi dengan salah satu pilihan yang sesuai dan dalam hal surat
permohonan ditandatangani oleh Kuasa harus dilampiri Surat Kuasa
Khusus.
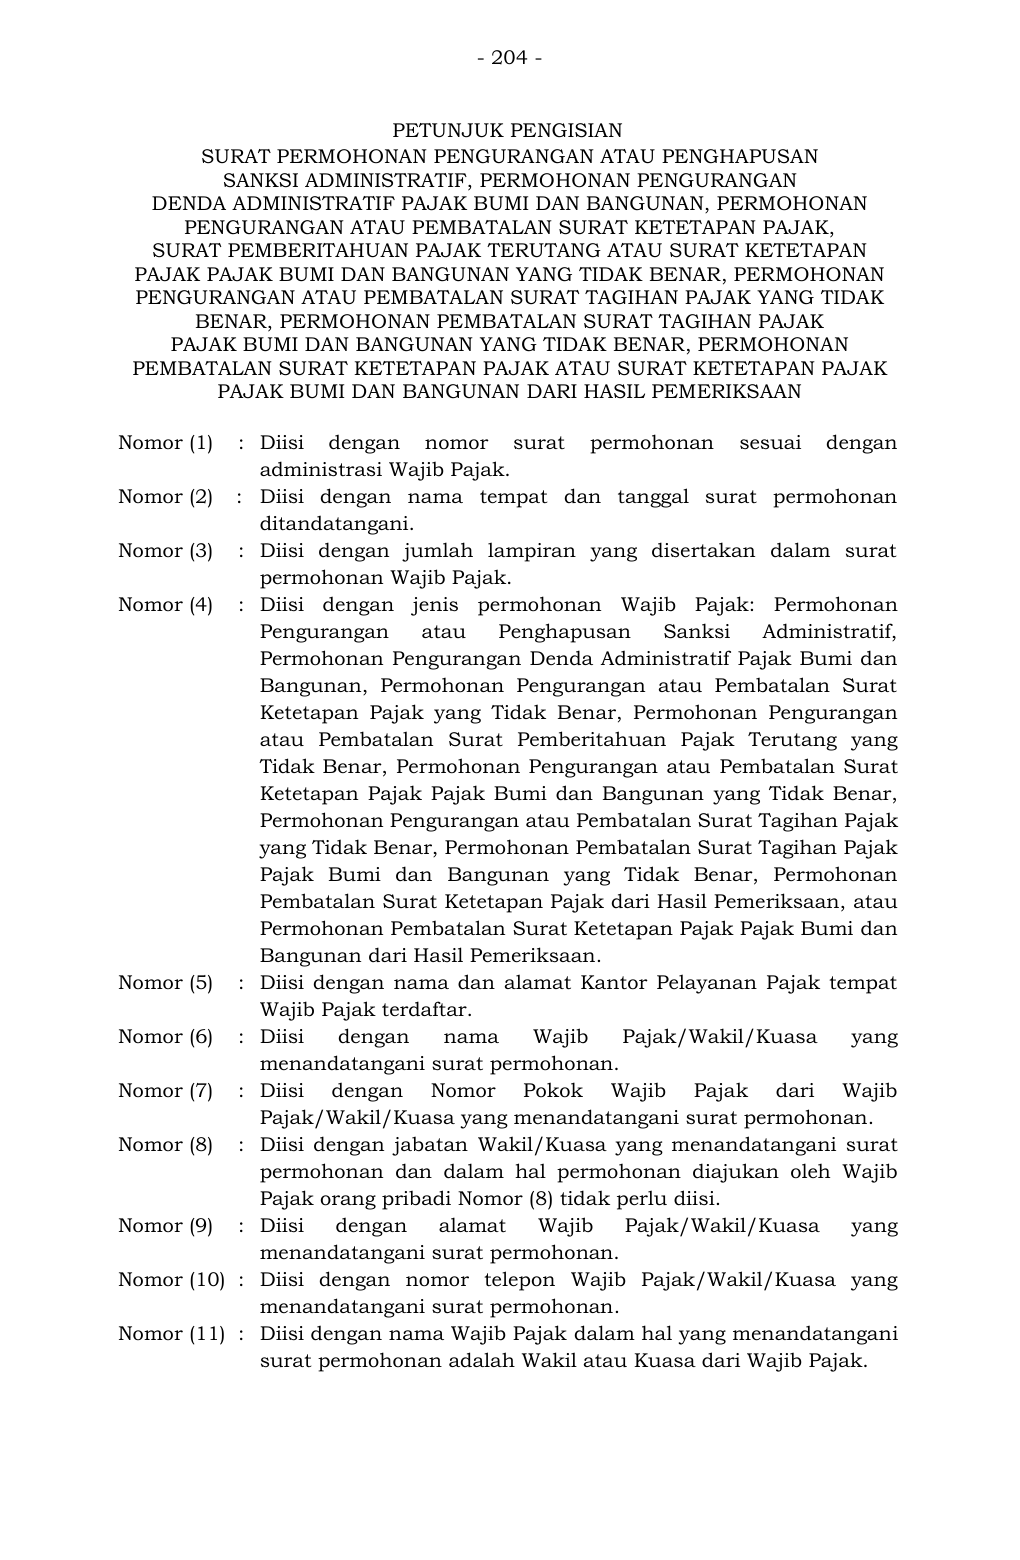
Teks pendamping untuk pencarian
- 204 - PETUNJUK PENGISIAN SURAT PERMOHONAN PENGURANGAN ATAU PENGHAPUSAN SANKSI ADMINISTRATIF, PERMOHONAN PENGURANGAN DENDA ADMINISTRATIF PAJAK BUMI DAN BANGUNAN, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT KETETAPAN PAJAK, SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT TAGIHAN PAJAK YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT KETETAPAN PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN DARI HASIL PEMERIKSAAN Nomor (1) : Diisi dengan nomor surat permohonan sesuai dengan administrasi Wajib Pajak. Nomor (2) : Diisi dengan nama tempat dan tanggal surat permohonan ditandatangani. Nomor (3) : Diisi dengan jumlah lampiran yang disertakan dalam surat permohonan Wajib Pajak. Nomor (4) : Diisi dengan jenis permohonan Wajib Pajak: Permohonan Pengurangan atau Penghapusan Sanksi Administratif, Permohonan Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar , Permohonan Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Permohonan Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Permohonan Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (5) : Diisi dengan nama dan alamat Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (6) : Diisi dengan nama Wajib Pajak/ Wakil/Kuasa yang menandatangani surat permohonan. Nomor (7) : Diisi dengan Nomor Pokok Wajib Paja k dari Wajib Pajak/Wakil/Kuasa yang menandatangani surat permohonan. Nomor (8) : Diisi dengan jabatan Wakil/Kuasa yang menandatangani surat permohonan dan dalam hal permohonan diajukan oleh Wajib Pajak orang pribadi Nomor (8) tidak perlu diisi. Nomor (9) : Diisi dengan alamat Wajib Pajak/ Wakil/Kuasa yang menandatangani surat permohonan. Nomor (10) : Diisi dengan nomo r telepon Wajib Pajak/ Wakil/Kuasa yang menandatangani surat permohonan. Nomor (11) : Diisi dengan nama Wajib Pajak dalam hal yang menandatangani surat permohonan adalah Wakil atau Kuasa dari Wajib Pajak.
Teks pendamping untuk pencarian
- 205 - Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak dari Wajib Pajak dalam hal yang menandatangani surat permohonan adalah Wakil atau Kuasa dari Wajib Pajak. Nomor (13) : Diisi dengan alamat Wajib Pajak dalam hal yang menandatangani surat permohonan adalah Wakil atau Kuasa dari Wajib Pajak. Nomor (14) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan jenis permohonan Wajib Pajak : permohonan pengurangan atau penghapusan sanksi administratif, permohonan pengurangan denda administratif Pajak Bumi dan Bangunan, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar , permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, permohonan pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau permohonan pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (17) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Tagihan Pajak, Surat Pemberitahuan Pajak Terutang , Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Paja k Lebih Bayar , Surat Tagihan Pajak, Surat Pemberitahuan Pajak Terutang , Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Tagihan Pajak, Surat Pemberitahuan Pajak Terutang , Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (20) : Diisi dengan masa pajak atau tahun pajak. Nomor (21) : Diisi jumlah denda administratif Pajak Bumi dan Bangunan yang tercantum dalam Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (22) : Diisi per sentase pengurangan denda admini stratif Pajak Bumi dan Bangunan yang diajukan atau diminta oleh Wajib Pajak. Nomor (23) : Diisi dengan jumlah Pajak Bumi dan Bangunan terutang. Nomor (24) : Diisi dengan alasan permohonan Wajib Pajak.
Teks pendamping untuk pencarian
- 206 - Nomor (25) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahua n Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (26) : Diisi dengan jumlah menurut Wajib Pajak. Nomor (27) : Diisi dengan jenis dokumen dan jumla h lembar masing -masing jenis dokumen yang dilampirkan oleh Wajib Pajak. Nomor (28) : Diisi dengan tanda tangan dan nama pemohon.
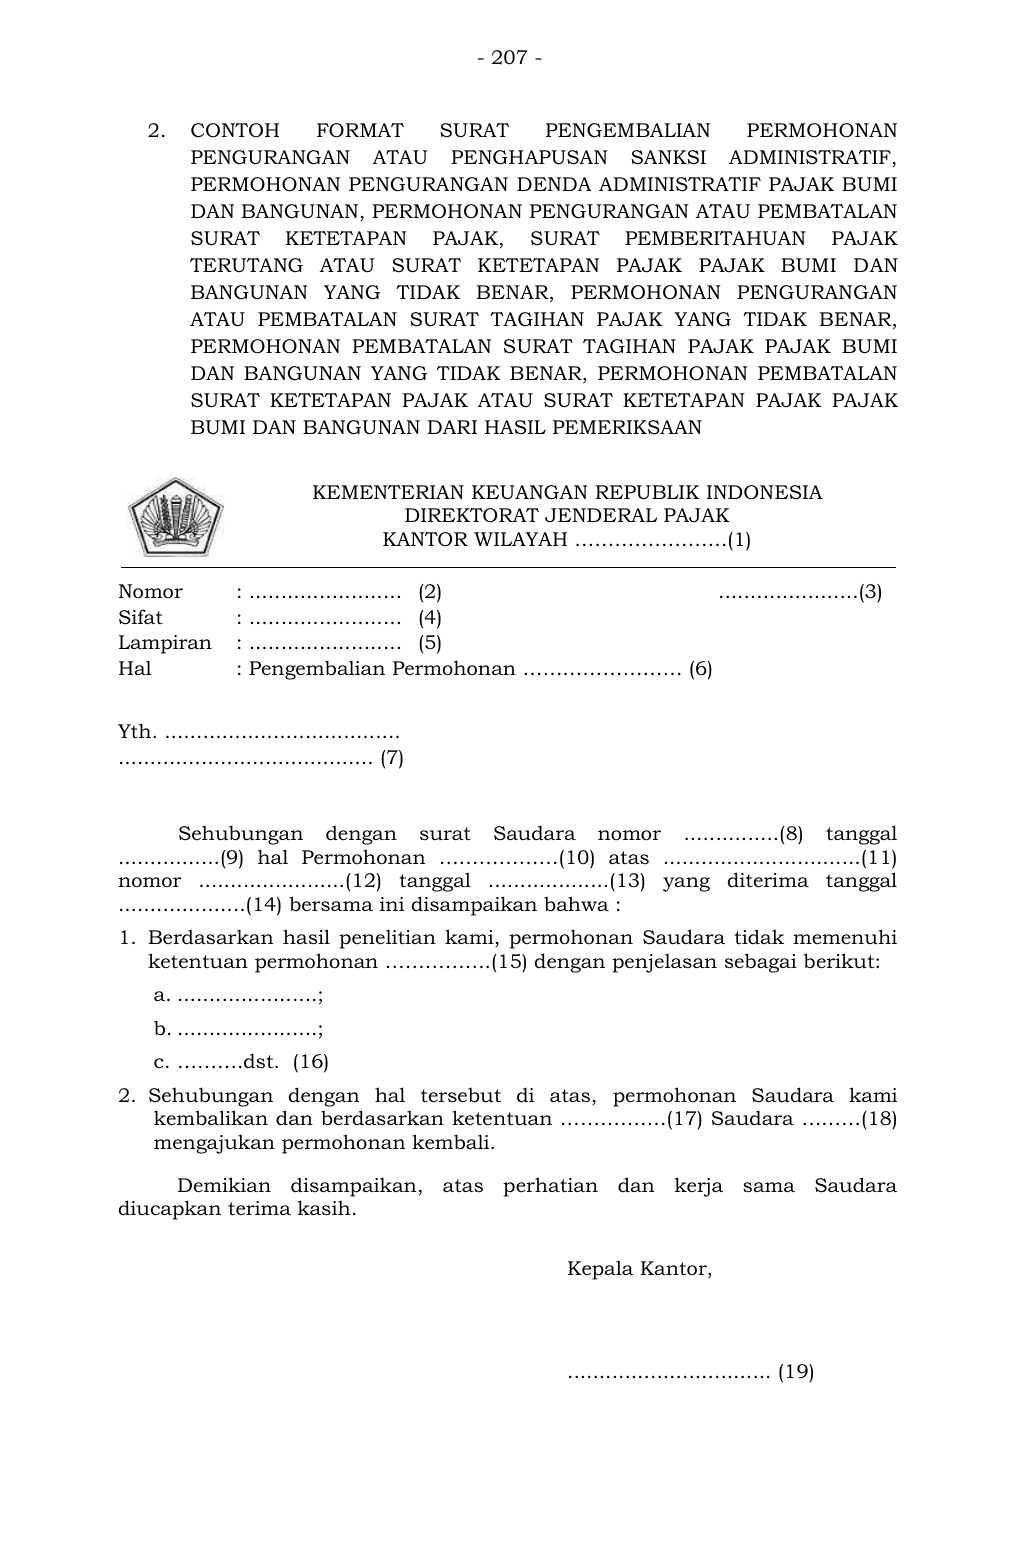
Teks pendamping untuk pencarian
- 207 - 2. CONTOH FORMAT SURAT PENGEMBALIAN PERMOHONAN PENGURANGAN ATAU PENGHAPUSAN SANKSI ADMINISTRATIF, PERMOHONAN PENGURANGAN DENDA ADMINISTRATIF PAJAK BUMI DAN BANGUNAN, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT KETETAPAN PAJAK, SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI D AN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT T AGIHAN PAJAK YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT KETETAPAN PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN DARI HASIL PEMERIKSAAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK KANTOR WILAYAH …………………..(1) Nomor : ........................ (2) ......................(3) Sifat : ........................ (4) Lampiran : ........................ (5) Hal : Pengembalian Permohonan …………………… (6) Yth. ..................................... ........................................ (7) Sehubungan dengan surat Saudara nomor ...............(8) tanggal ................(9) hal Permohonan ………………( 10) atas ...............................( 11) nomor .......................( 12) tanggal ...................( 13) yang diterima tanggal ....................(14) bersama ini disampaikan bahwa : 1. Berdasarkan hasil penelitian kami, permohonan Saudara tidak memenuhi ketentuan permohonan …………….(15) dengan penjelasan sebagai berikut: a. ......................; b. ......................; c. ……….dst. (16) 2. Sehubungan dengan hal tersebut di atas, permohonan Saudara kami kembalikan dan berdasarkan ketentuan ………….…(17) Saudara ………(18) mengajukan permohonan kembali. Demikian d isampaikan, atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (19)
Teks pendamping untuk pencarian
- 208 - PETUNJUK PENGISIAN SURAT PENGEMBALIAN PERMOHONAN PENGURANGAN ATAU PENGHAPUSAN SANKSI ADMINISTRATIF, PERMOHONAN PENGURANGAN DENDA ADMINISTRATIF PAJAK BUMI DAN BANGUNAN, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT KETETAPAN PAJAK, SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PENGURANGAN ATAU PEMBATALAN SURAT TAGIHAN PAJAK YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR, PERMOHONAN PEMBATALAN SURAT KETETAPAN PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN DARI HASIL PEMERIKSAAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran surat. Nomor (6) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Penghapusan Sanksi Administratif, Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Ti dak Benar, Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Pembat alan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (7) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (8) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Penghapusan Sanksi Administratif, Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar, Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (11) : Diisi dengan jenis ketetapan, jenis pajak, dan masa/tahun pajak seperti Surat Ketetapan Pajak Kurang Bayar Pajak Pertambahan Nilai Masa Pajak Januari 2025, Sur at Ketetapan Pajak Kurang Bayar Tambahan Pajak Penghasilan Badan Tahun Pajak 2025, atau Surat Pemberitahuan Pajak Terutang Tahun Pajak 2025.
Teks pendamping untuk pencarian
- 209 - Nomor (12) : Diisi dengan nomor Surat Ketetapan Pajak, Surat Tagihan Pajak, Surat Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan tanggal Surat Ketetapan Pajak, Surat Tagihan Pajak, Surat Pemberitahuan Pajak Terutang, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal diterima surat permohonan Wajib Pajak. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberit ahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (16) : Diisi dengan penjelasan singkat ketentuan yang tidak terpenuhi. Nomor (17) : Diisi dengan ketentuan Pasal dalam Peraturan Menteri ini dalam hal permohonan dike mbalikan, Wajib Pajak masih dapat mengajukan permohonan. Nomor (18) : Diisi dengan pilihan masih dapat/tidak dapat. Nomor (19) : Diisi dengan tanda tangan dan nama pejabat.
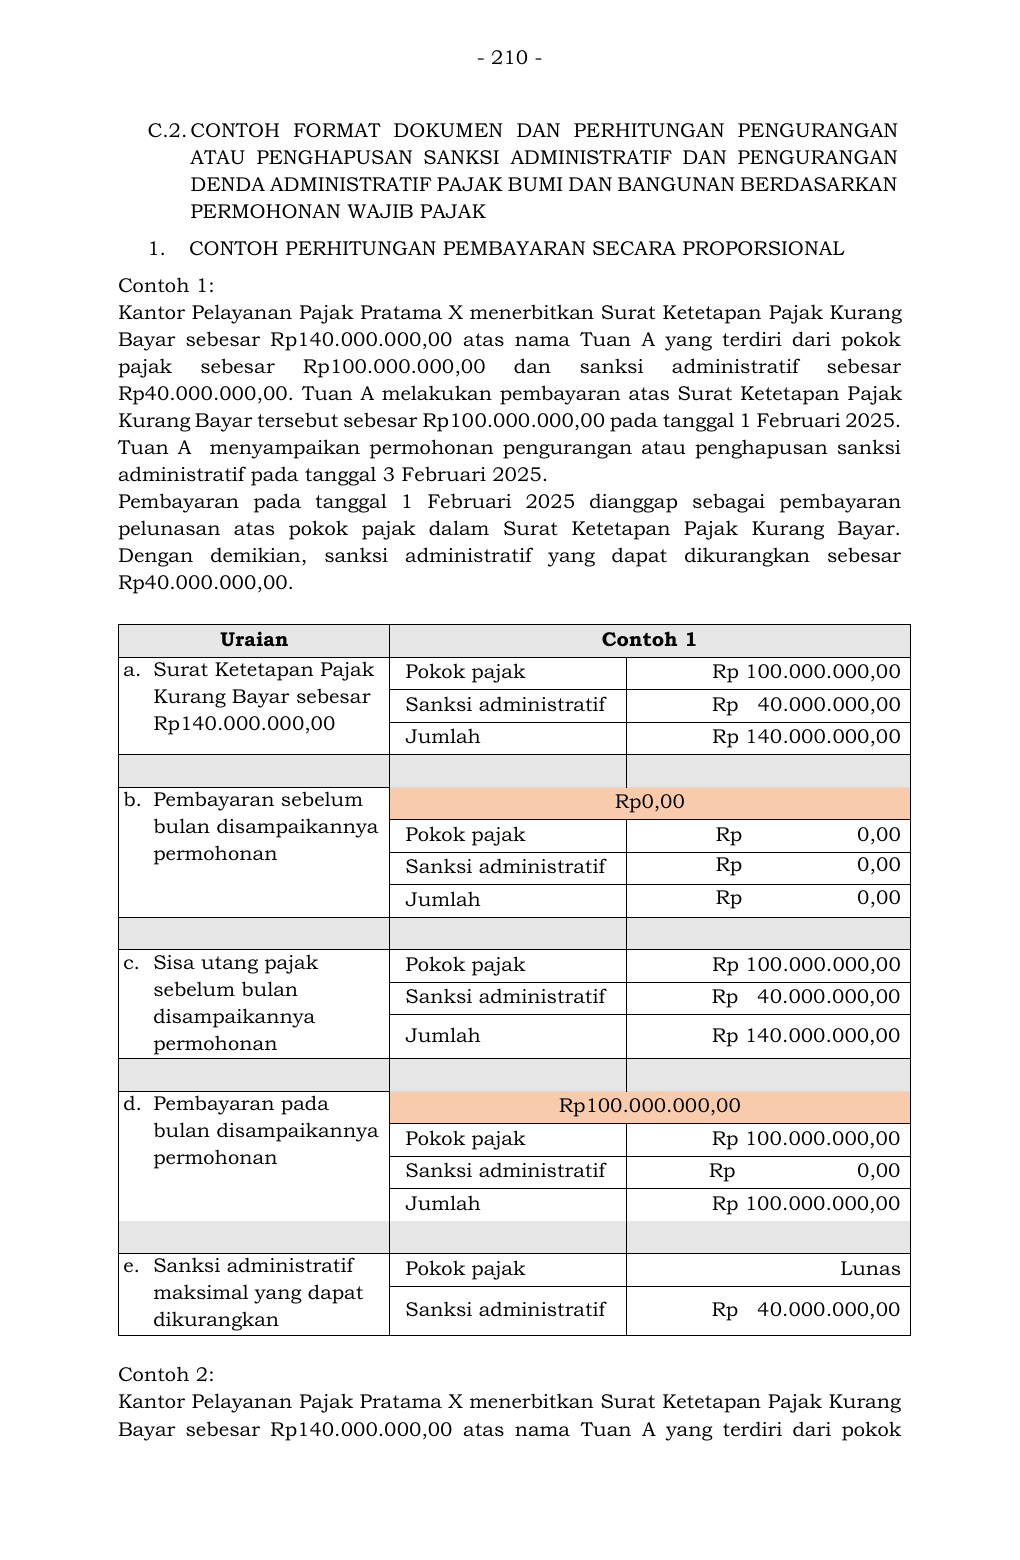
Teks pendamping untuk pencarian
- 210 -
C.2. CONTOH FO RMAT DOKUMEN DAN PE RHITUNGAN PENGURANGAN
ATAU PENGHAPUSAN SANKSI ADMINISTRATIF DAN PENGURANGAN
DENDA ADMINISTRATIF PAJAK BUMI DAN BANGUNAN BERDASARKAN
PERMOHONAN WAJIB PAJAK
1. CONTOH PERHITUNGAN PEMBAYARAN SECARA PROPORSIONAL
Contoh 1:
Kantor Pelayanan Pajak Pratama X menerbitkan Surat Ketetapan Pajak Kurang
Bayar sebesar Rp140.000.000,00 atas nama Tuan A yang terdiri dari pokok
pajak sebesar Rp100.000.000,00 dan sanksi administratif sebesar
Rp40.000.000,00. Tuan A melakukan pembayaran atas Surat Ketetapan P ajak
Kurang Bayar tersebut sebesar Rp100.000.000,00 pada tanggal 1 Februari 2025.
Tuan A menyampaikan permohonan pengurangan atau penghapusan sanksi
administratif pada tanggal 3 Februari 2025.
Pembayaran pada tanggal 1 Februari 2025 dianggap sebagai pemb ayaran
pelunasan atas pokok pajak dalam Surat Ketetapan Pajak Kurang Bayar.
Dengan demikian, sanksi administratif yang dapat dikurangkan sebesar
Rp40.000.000,00.
Uraian Contoh 1
a. Surat Ketetapan Pajak
Kurang Bayar sebesar
Rp140.000.000,00
Pokok pajak Rp 100.000.000,00
Sanksi administratif Rp 40.000.000,00
Jumlah Rp 140.000.000,00
b. Pembayaran sebelum
bulan disampaikannya
permohonan
Rp0,00
Pokok pajak Rp 0,00
Sanksi administratif Rp 0,00
Jumlah Rp 0,00
c. Sisa utang pajak
sebelum bulan
disampaikannya
permohonan
Pokok pajak Rp 100.000.000,00
Sanksi administratif Rp 40.000.000,00
Jumlah Rp 140.000.000,00
d. Pembayaran pada
bulan disampaikannya
permohonan
Rp100.000.000,00
Pokok pajak Rp 100.000.000,00
Sanksi administratif Rp 0,00
Jumlah Rp 100.000.000,00
e. Sanksi administratif
maksimal yang dapat
dikurangkan
Pokok pajak Lunas
Sanksi administratif Rp 40.000.000,00
Contoh 2:
Kantor Pelayanan Pajak Pratama X menerbitkan Surat Ketetapan Pajak Kurang
Bayar sebesar Rp140.000.000,00 atas nama Tuan A yang terdiri dari pokok 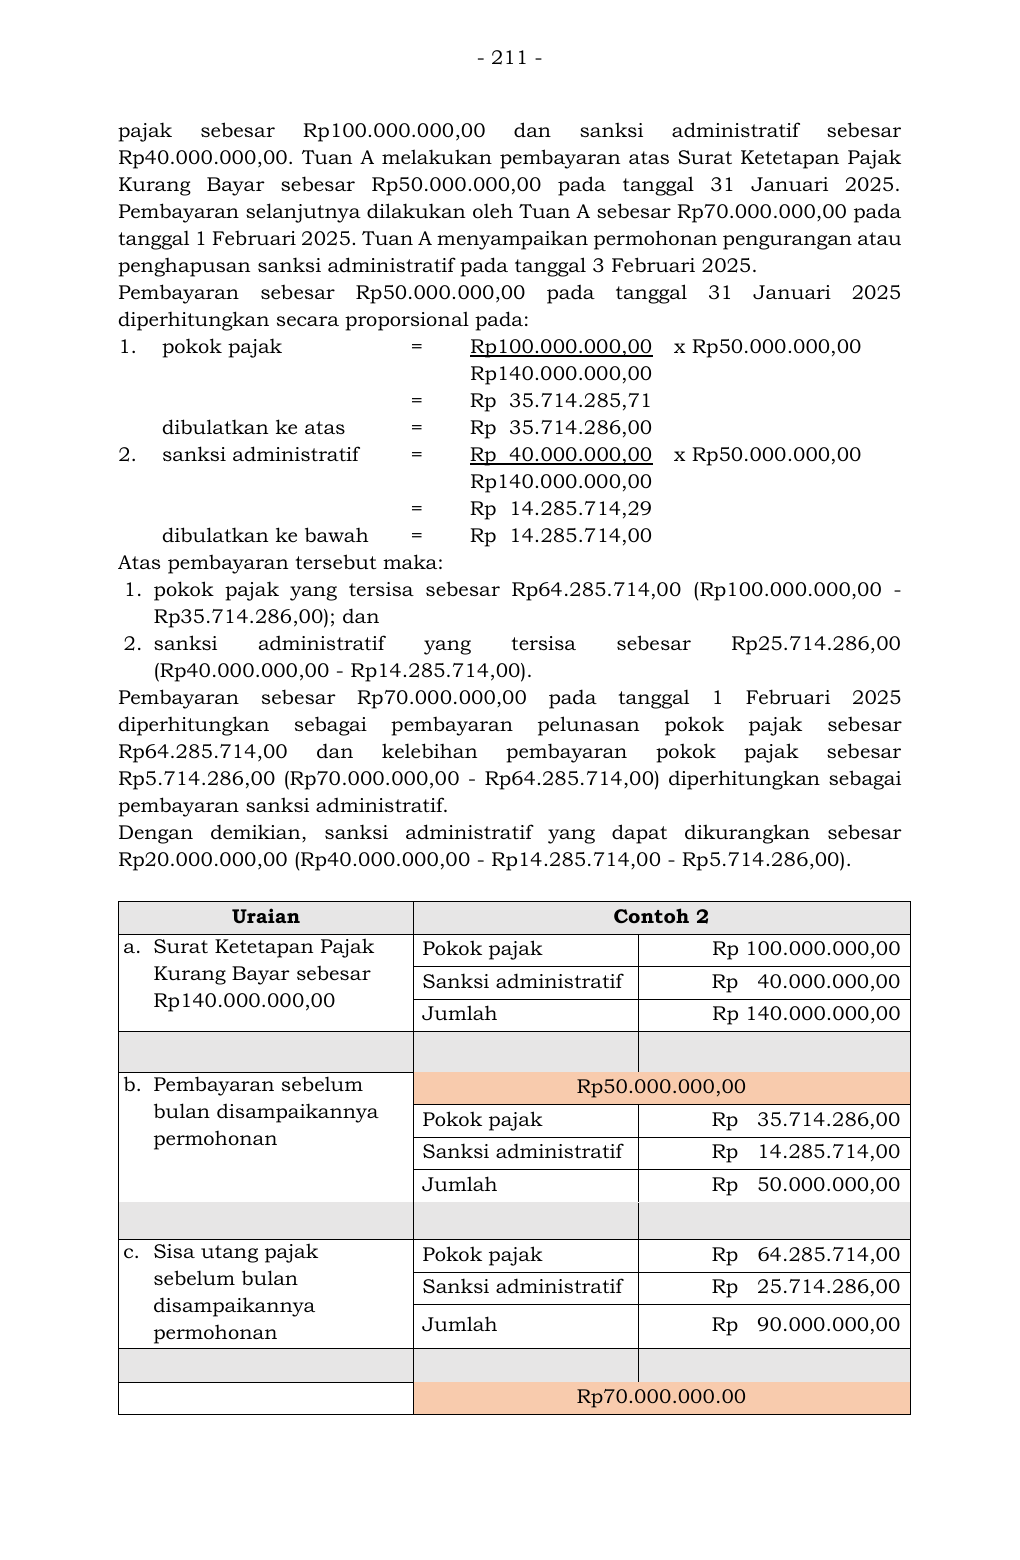
Teks pendamping untuk pencarian
- 211 - pajak sebesar Rp100.000.000,00 dan sanksi administratif sebesar Rp40.000.000,00. Tuan A melakukan pembayaran atas Surat Ketetapan Pajak Kurang Bayar sebesar Rp50.000.000,00 pada tanggal 31 Januari 2025. Pembayaran selanjutnya dilakukan oleh Tuan A sebesar Rp70.000.000,00 pada tanggal 1 Februari 2025. Tuan A menyampaikan permohonan pengurangan atau penghapusan sanksi administratif pada tanggal 3 Februari 2025. Pembayaran sebesar Rp50.000.000,00 pada tanggal 31 Januari 2025 diperhitungkan secara proporsional pada: 1. pokok pajak = Rp100.000.000,00 x Rp50.000.000,00 Rp140.000.000,00 = Rp 35.714.285,71 dibulatkan ke atas = Rp 35.714.286,00 2. sanksi administratif = Rp 40.000.000,00 x Rp50.000.000,00 Rp140.000.000,00 = Rp 14.285.714,29 dibulatkan ke bawah = Rp 14.285.714,00 Atas pembayaran tersebut maka: 1. pokok pajak yang tersisa sebesar Rp64.285.714,00 ( Rp100.000.000,00 - Rp35.714.286,00); dan 2. sanksi administratif yang tersisa sebesar Rp25.714.286,00 (Rp40.000.000,00 - Rp14.285.714,00). Pembayaran sebesar Rp70.000.000,00 pada tanggal 1 Februar i 2025 diperhitungkan sebagai pembayaran pelunasan pokok pajak sebesar Rp64.285.714,00 dan kelebihan pembayaran pokok pajak sebesar Rp5.714.286,00 (Rp70.000.000,00 - Rp64.285.714,00) diperhitungkan sebagai pembayaran sanksi administratif. Dengan demikian, sanksi administratif yang dapat dikurangkan sebesar Rp20.000.000,00 (Rp40.000.000,00 - Rp14.285.714,00 - Rp5.714.286,00). Uraian Contoh 2 a. Surat Ketetapan Pajak Kurang Bayar sebesar Rp140.000.000,00 Pokok pajak Rp 100.000.000,00 Sanksi administratif Rp 40.000.000,00 Jumlah Rp 140.000.000,00 b. Pembayaran sebelum bulan disampaikannya permohonan Rp50.000.000,00 Pokok pajak Rp 35.714.286,00 Sanksi administratif Rp 14.285.714,00 Jumlah Rp 50.000.000,00 c. Sisa utang pajak sebelum bulan disampaikannya permohonan Pokok pajak Rp 64.285.714,00 Sanksi administratif Rp 25.714.286,00 Jumlah Rp 90.000.000,00 Rp70.000.000.00
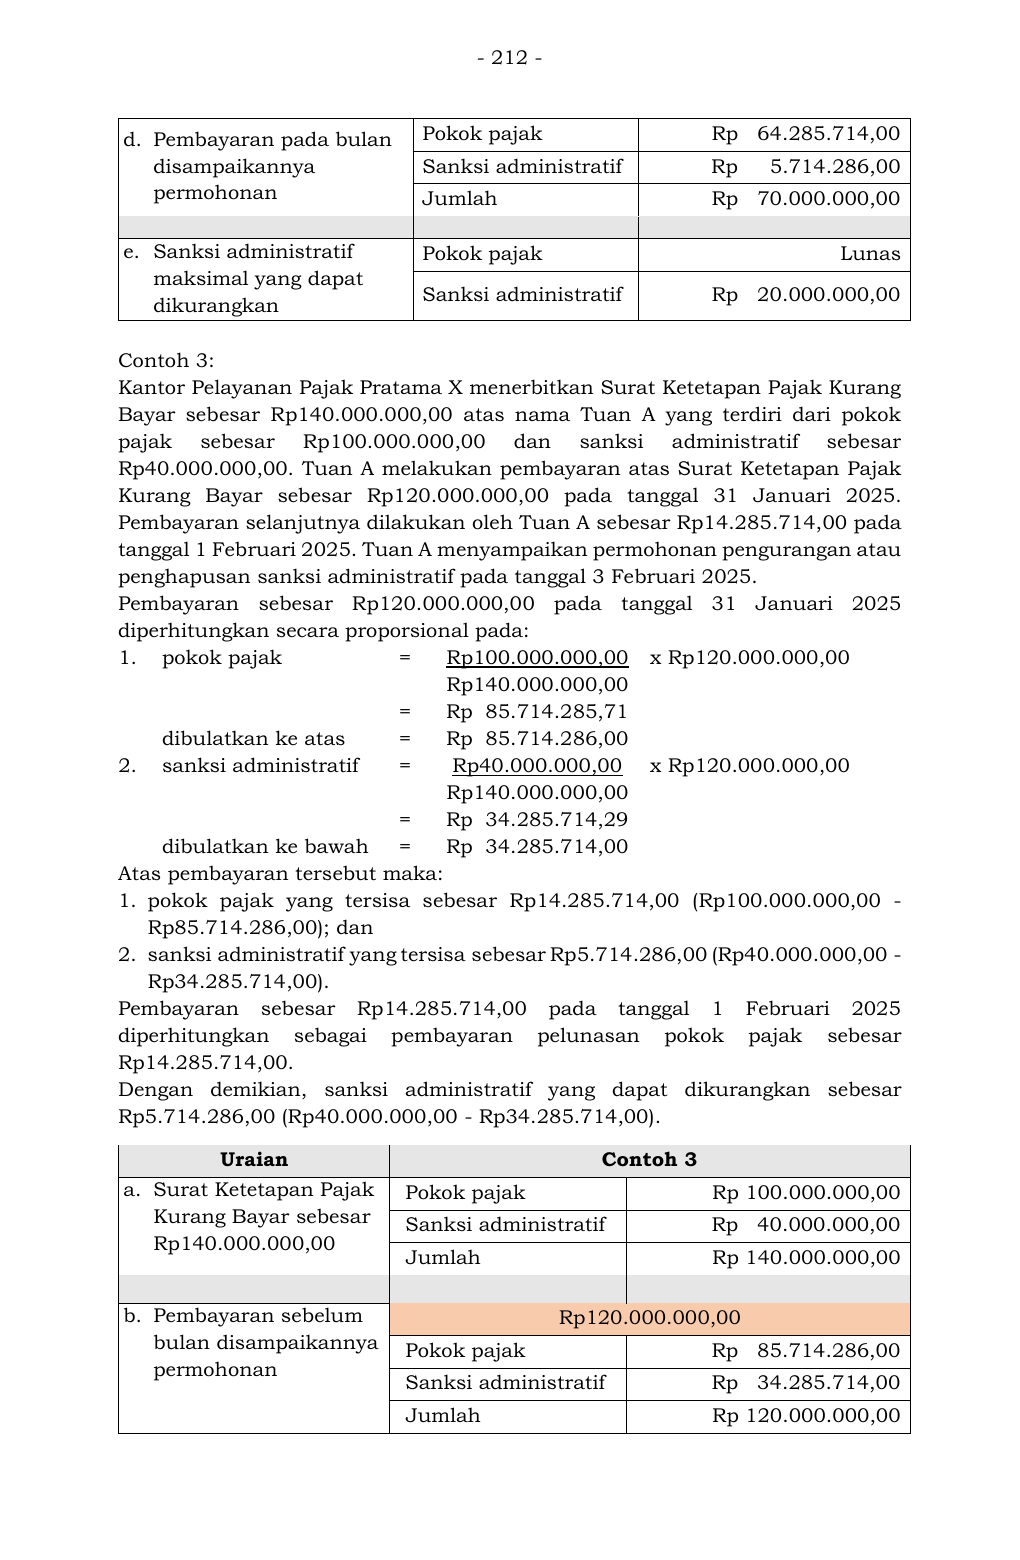
Teks pendamping untuk pencarian
- 212 -
d. Pembayaran pada bulan
disampaikannya
permohonan
Pokok pajak Rp 64.285.714,00
Sanksi administratif Rp 5.714.286,00
Jumlah Rp 70.000.000,00
e. Sanksi administratif
maksimal yang dapat
dikurangkan
Pokok pajak Lunas
Sanksi administratif Rp 20.000.000,00
Contoh 3:
Kantor Pelayanan Pajak Pratama X menerbitkan Surat Ketetapan Pajak Kurang
Bayar se besar Rp140.000.000,00 atas nama Tuan A yang terdiri dari pokok
pajak sebesar Rp100.000.000,00 dan sanksi administratif sebesar
Rp40.000.000,00. Tuan A melakukan pembayaran atas Surat Ketetapan Pajak
Kurang Bayar sebesar Rp120.000.000,00 pada tanggal 31 Ja nuari 2025.
Pembayaran selanjutnya dilakukan oleh Tuan A sebesar Rp14.285.714,00 pada
tanggal 1 Februari 2025. Tuan A menyampaikan permohonan pengurangan atau
penghapusan sanksi administratif pada tanggal 3 Februari 2025.
Pembayaran sebesar Rp120.000.000,0 0 pad a tanggal 31 Januari 2025
diperhitungkan secara proporsional pada:
1. pokok pajak = Rp100.000.000,00 x Rp120.000.000,00
Rp140.000.000,00
= Rp 85.714.285,71
dibulatkan ke atas = Rp 85.714.286,00
2. sanksi administratif = Rp40.000.000,00 x Rp120.000.000,00
Rp140.000.000,00
= Rp 34.285.714,29
dibulatkan ke bawah = Rp 34.285.714,00
Atas pembayaran tersebut maka:
1. pokok pajak yang tersisa sebesar Rp14.285.714,00 ( Rp100.000.000,00 -
Rp85.714.286,00); dan
2. sanksi administratif yang tersisa sebesar Rp5.714.286,00 (Rp40.000.000,00 -
Rp34.285.714,00).
Pembayaran sebesar Rp14.285.714,00 pada tanggal 1 Februari 2025
diperhitungkan sebagai pembayaran pelunasan pokok pajak sebesar
Rp14.285.714,00.
Dengan demikian, sanksi administratif ya ng dapat dikurangkan sebesar
Rp5.714.286,00 (Rp40.000.000,00 - Rp34.285.714,00).
Uraian Contoh 3
a. Surat Ketetapan Pajak
Kurang Bayar sebesar
Rp140.000.000,00
Pokok pajak Rp 100.000.000,00
Sanksi administratif Rp 40.000.000,00
Jumlah Rp 140.000.000,00
b. Pembayaran sebelum
bulan disampaikannya
permohonan
Rp120.000.000,00
Pokok pajak Rp 85.714.286,00
Sanksi administratif Rp 34.285.714,00
Jumlah Rp 120.000.000,00 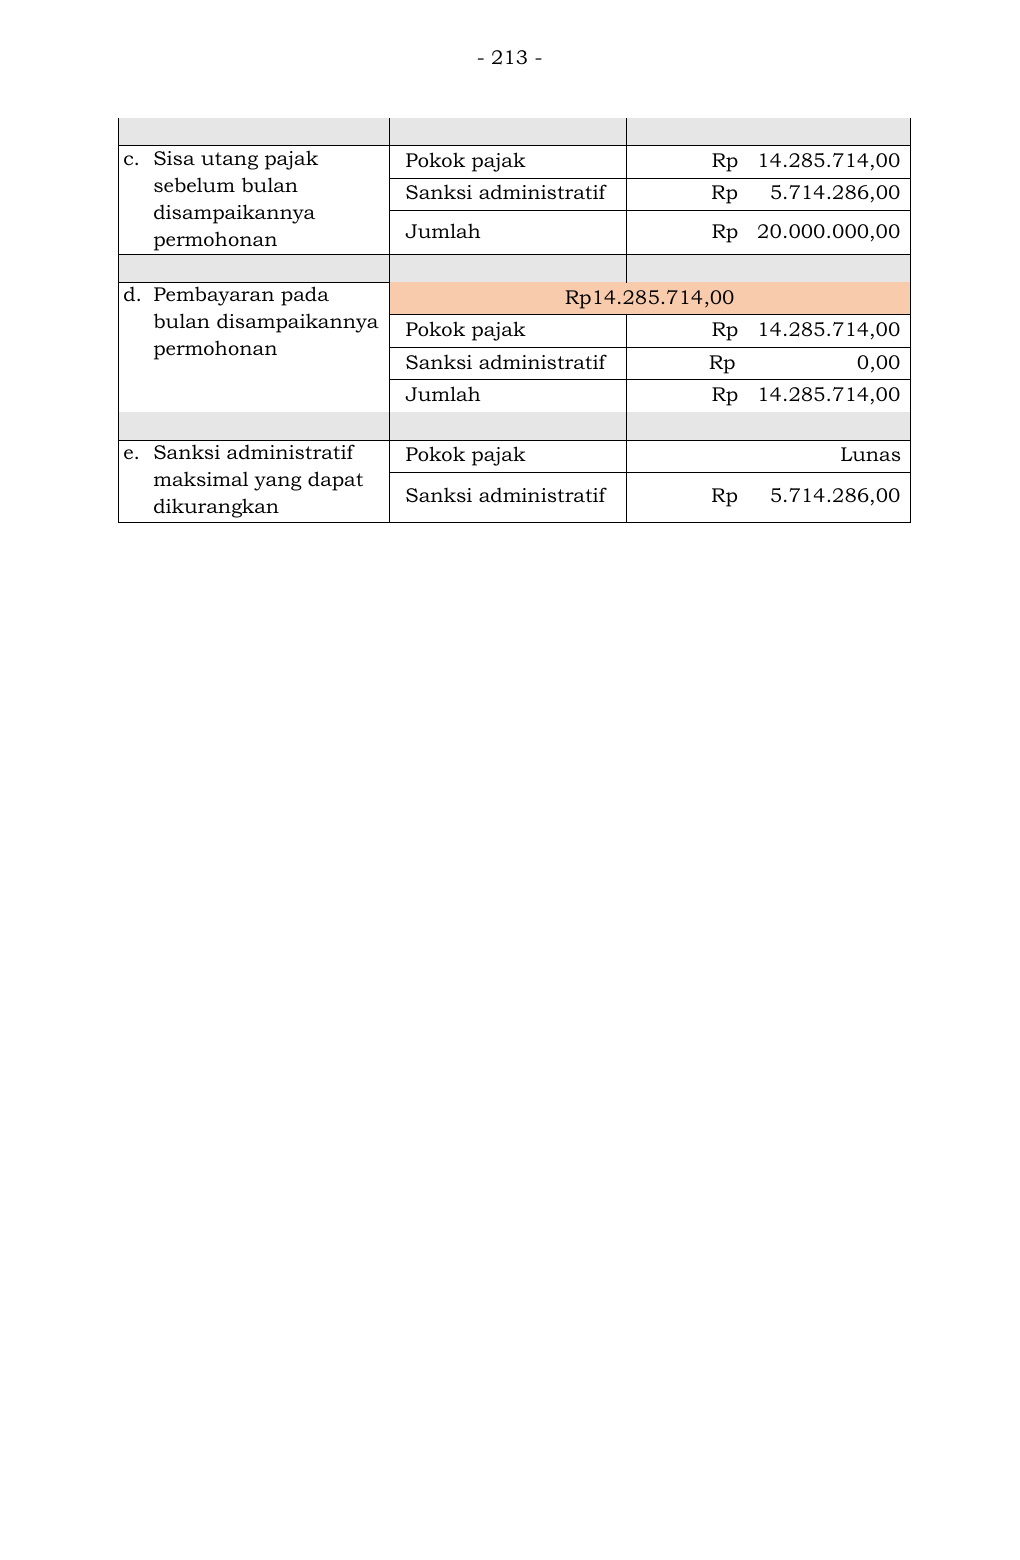
Teks pendamping untuk pencarian
- 213 -
c. Sisa utang pajak
sebelum bulan
disampaikannya
permohonan
Pokok pajak Rp 14.285.714,00
Sanksi administratif Rp 5.714.286,00
Jumlah Rp 20.000.000,00
d. Pembayaran pada
bulan disampaikannya
permohonan
Rp14.285.714,00
Pokok pajak Rp 14.285.714,00
Sanksi administratif Rp 0,00
Jumlah Rp 14.285.714,00
e. Sanksi administratif
maksimal yang dapat
dikurangkan
Pokok pajak Lunas
Sanksi administratif Rp 5.714.286,00
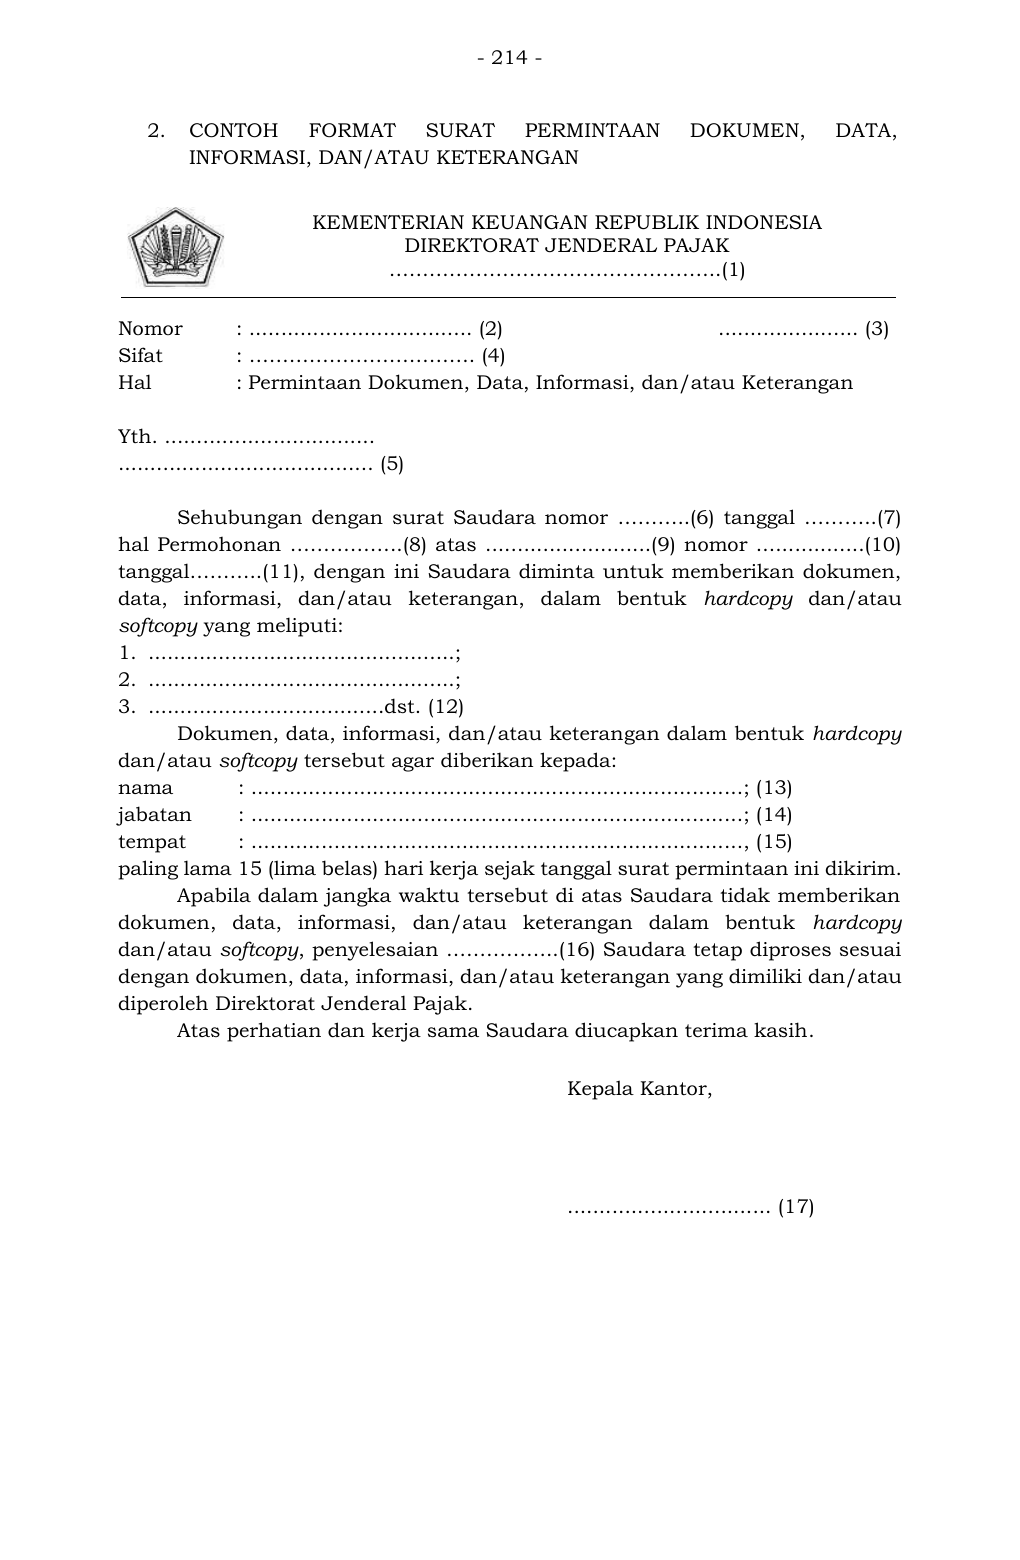
Teks pendamping untuk pencarian
- 214 - 2. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : ……………………………. (4) Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Yth. ................................. ........................................ (5) Sehubungan dengan surat Saudara nomor ………..(6) tanggal ………..( 7) hal Permohonan …………… ..(8) atas ..........................(9) nomor ... ..............(10) tanggal………..(11), dengan ini Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (12) Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (13) jabatan : .............................................................................; (14) tempat : ............................................................................., (15) paling lama 15 (lima belas) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………..(16) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (17)
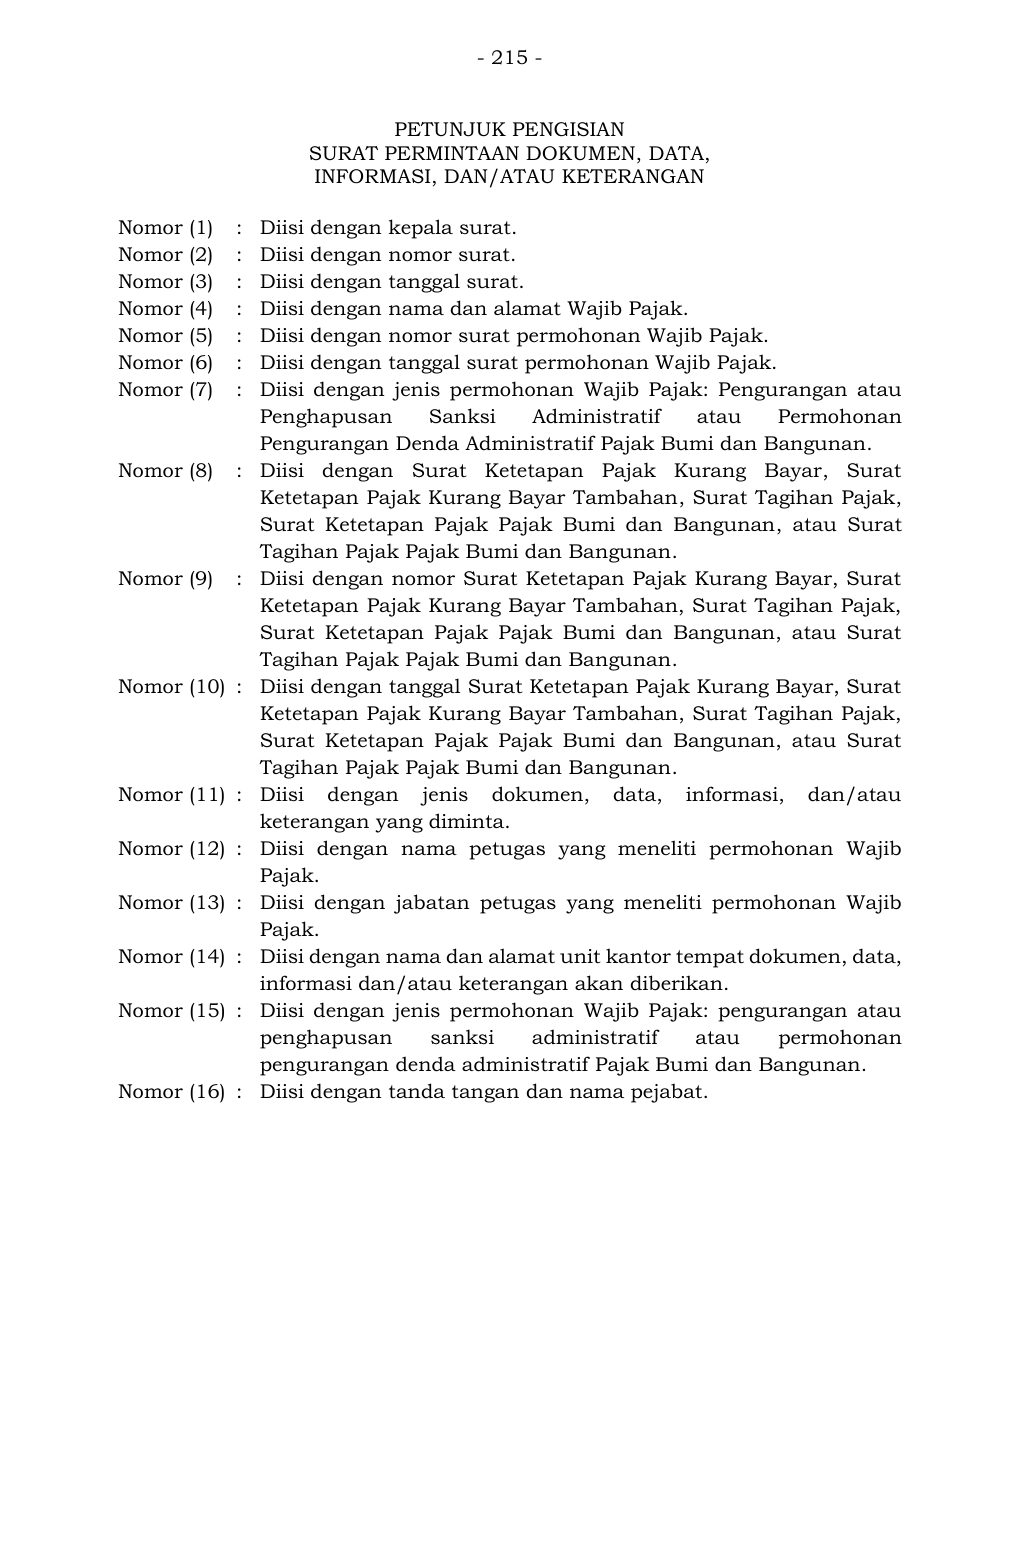
Teks pendamping untuk pencarian
- 215 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Penghapusan Sanksi Administratif atau Permohonan Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan , Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi dan/atau keterangan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau penghapusan sanksi administratif atau permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
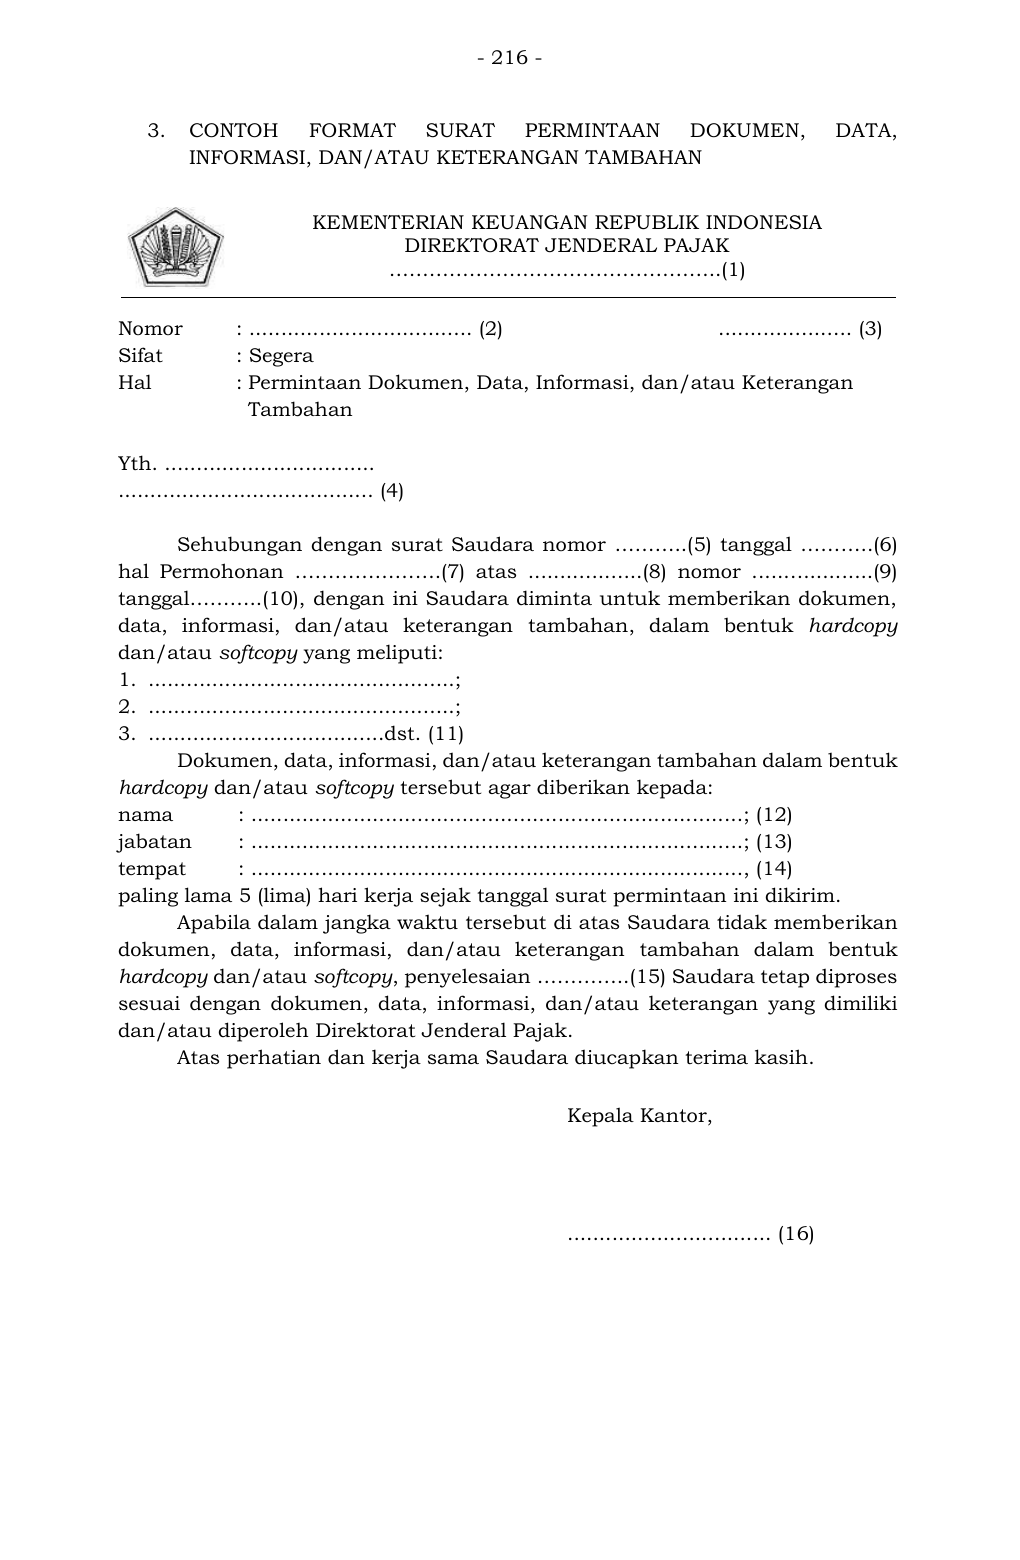
Teks pendamping untuk pencarian
- 216 - 3. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ..................... (3) Sifat : Segera Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Tambahan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan ……………… ….(7) atas ..................(8) nomor ....... ............(9) tanggal………..(10), dengan ini Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 5 (lima) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak membe rikan dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy, penyelesaian …………..(15) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
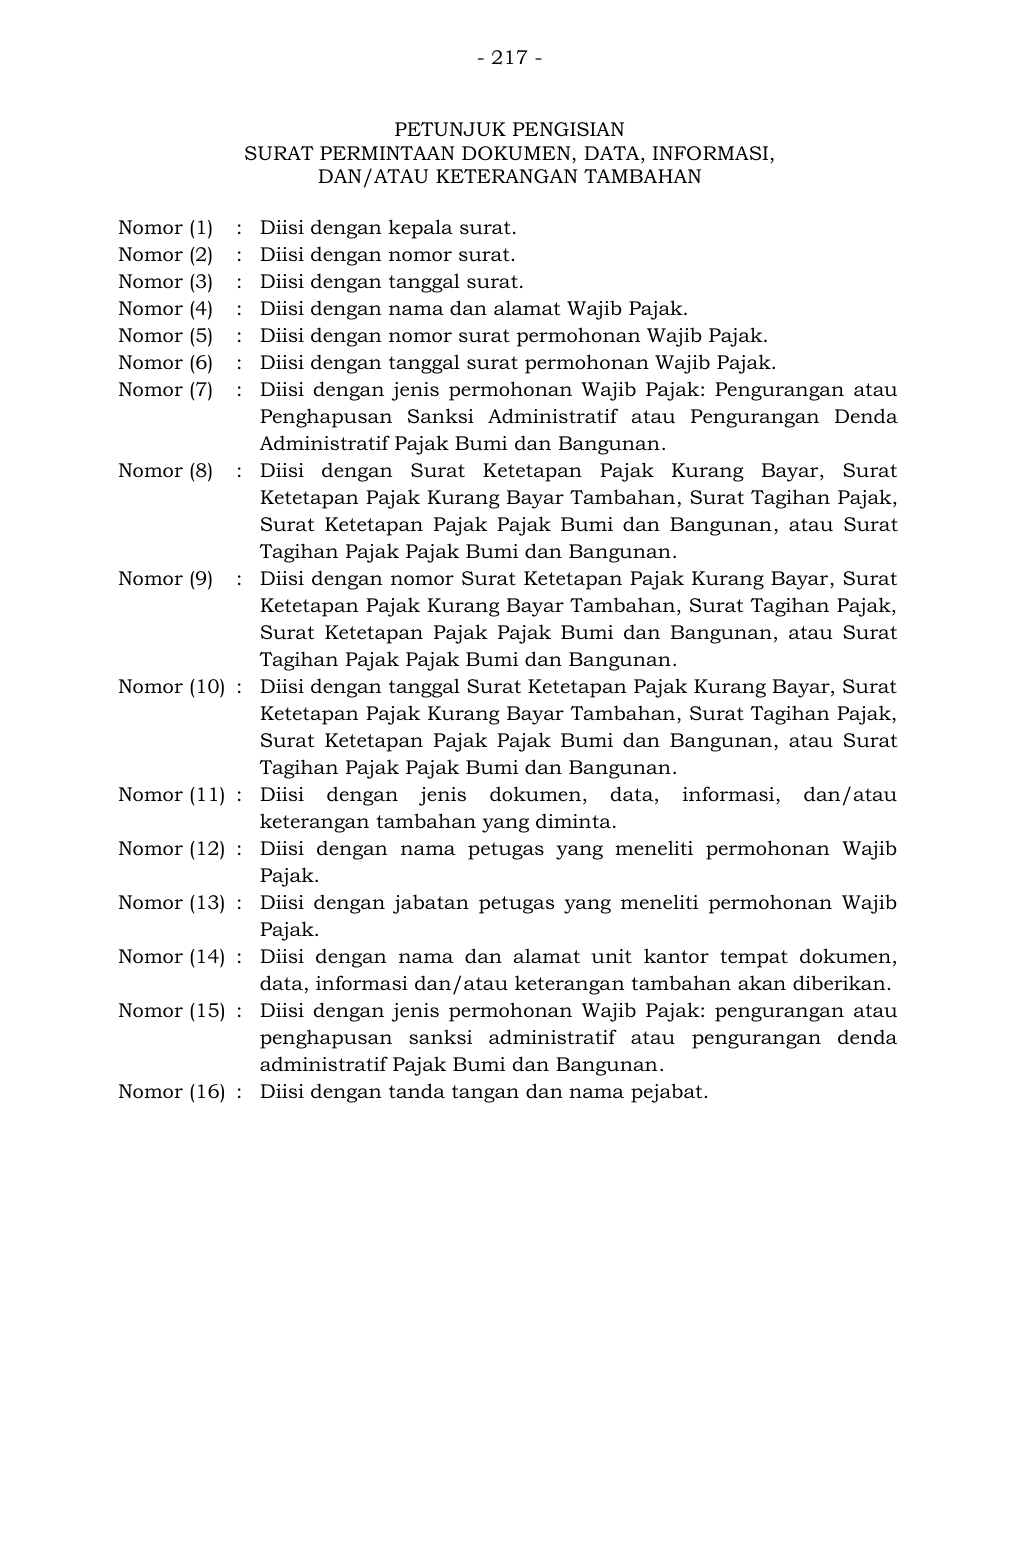
Teks pendamping untuk pencarian
- 217 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis per mohonan Wajib Pajak : Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pa jak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Ba ngunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan tambahan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi dan/atau keterangan tambahan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
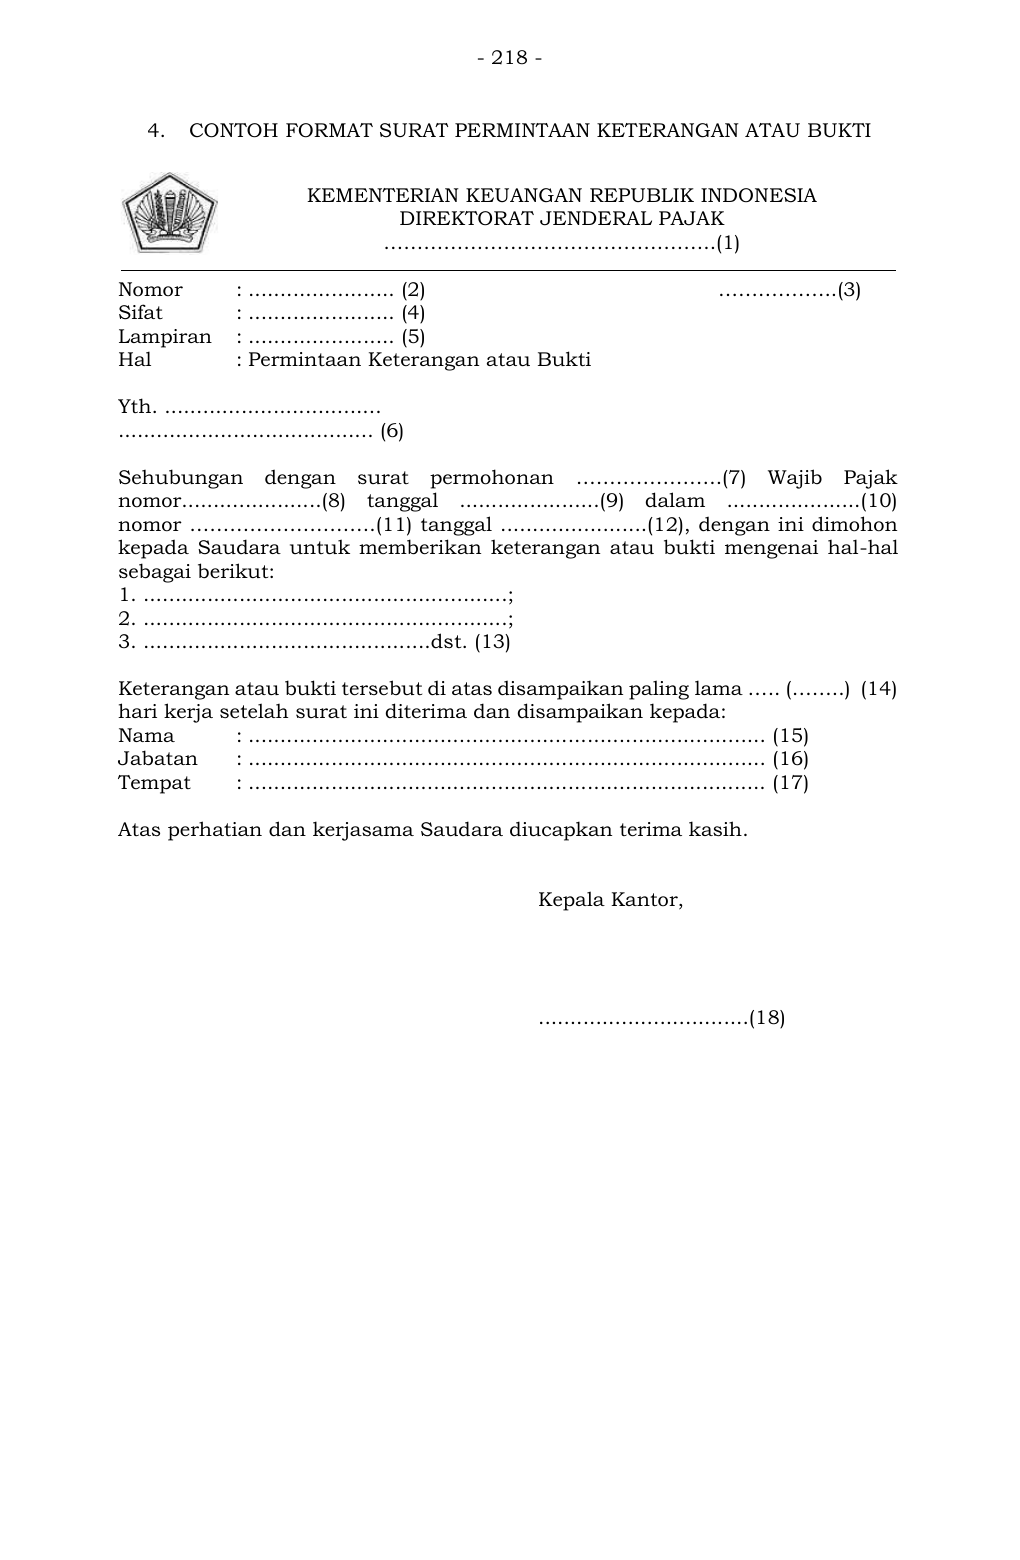
Teks pendamping untuk pencarian
- 218 -
4. CONTOH FORMAT SURAT PERMINTAAN KETERANGAN ATAU BUKTI
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ....................... (2) …….………..(3)
Sifat : ....................... (4)
Lampiran : ....................... (5)
Hal : Permintaan Keterangan atau Bukti
Yth. ..................................
........................................ (6)
Sehubungan dengan surat permohonan ………………….(7) Wajib Pajak
nomor......................(8) tanggal ......................( 9) dalam .....................(10)
nomor ……………………….(11) tanggal .......................(12), dengan ini dimohon
kepada Saudara untuk memberikan keterangan atau bukti mengenai hal -hal
sebagai berikut:
1. .........................................................;
2. .........................................................;
3. .............................................dst. (13)
Keterangan atau bukti tersebut di atas disampaikan paling lama ….. (……..) (14)
hari kerja setelah surat ini diterima dan disampaikan kepada:
Nama : ................................................................................. (15)
Jabatan : ................................................................................. (16)
Tempat : ................................................................................. (17)
Atas perhatian dan kerjasama Saudara diucapkan terima kasih.
Kepala Kantor,
.................................(18)
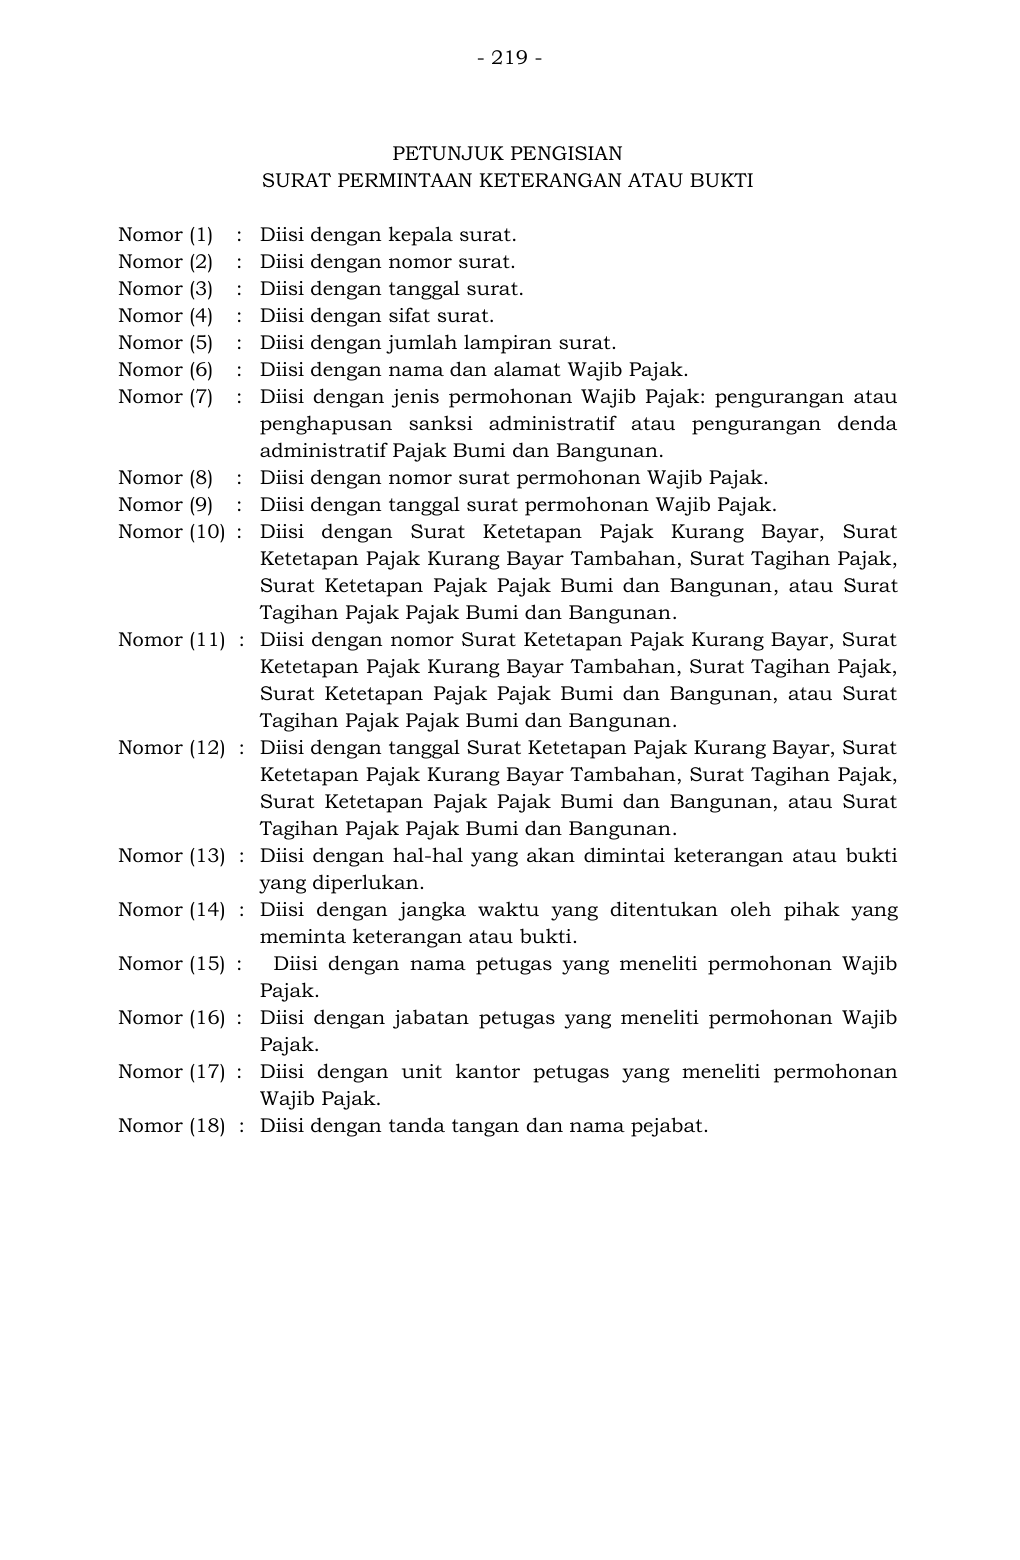
Teks pendamping untuk pencarian
- 219 - PETUNJUK PENGISIAN SURAT PERMINTAAN KETERANGAN ATAU BUKTI Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran surat. Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau penghapusan sank si administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (10) : Diisi dengan Surat Ketetapan Pajak Kuran g Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan hal -hal yang akan dimintai keterangan atau bukti yang diperlukan. Nomor (14) : Diisi dengan jangka wa ktu yang ditentukan ole h pihak yang meminta keterangan atau bukti. Nomor (15) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (16) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (17) : Diisi dengan unit kantor petugas yang meneliti permohonan Wajib Pajak. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
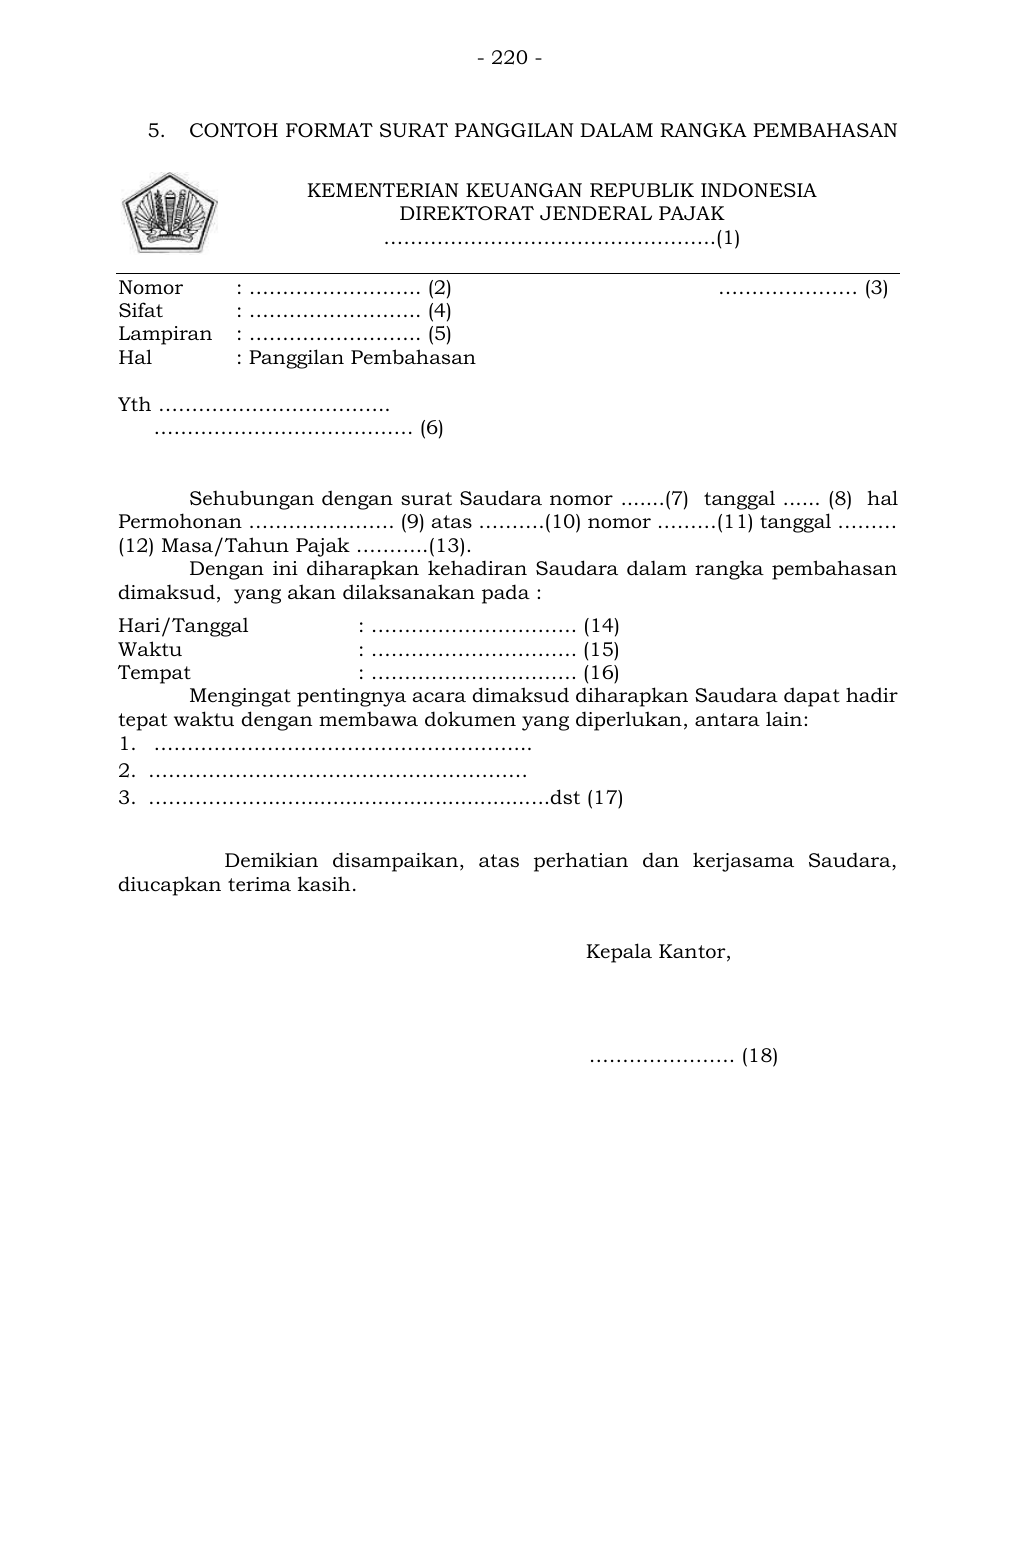
Teks pendamping untuk pencarian
- 220 -
5. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) ………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ……………………………..
………………………………… (6)
Sehubungan dengan surat Saudara nomor .......(7) tanggal ...... (8) hal
Permohonan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..….......................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
Teks pendamping untuk pencarian
- 221 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (8) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan jenis permohonan Wajib Pajak : Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
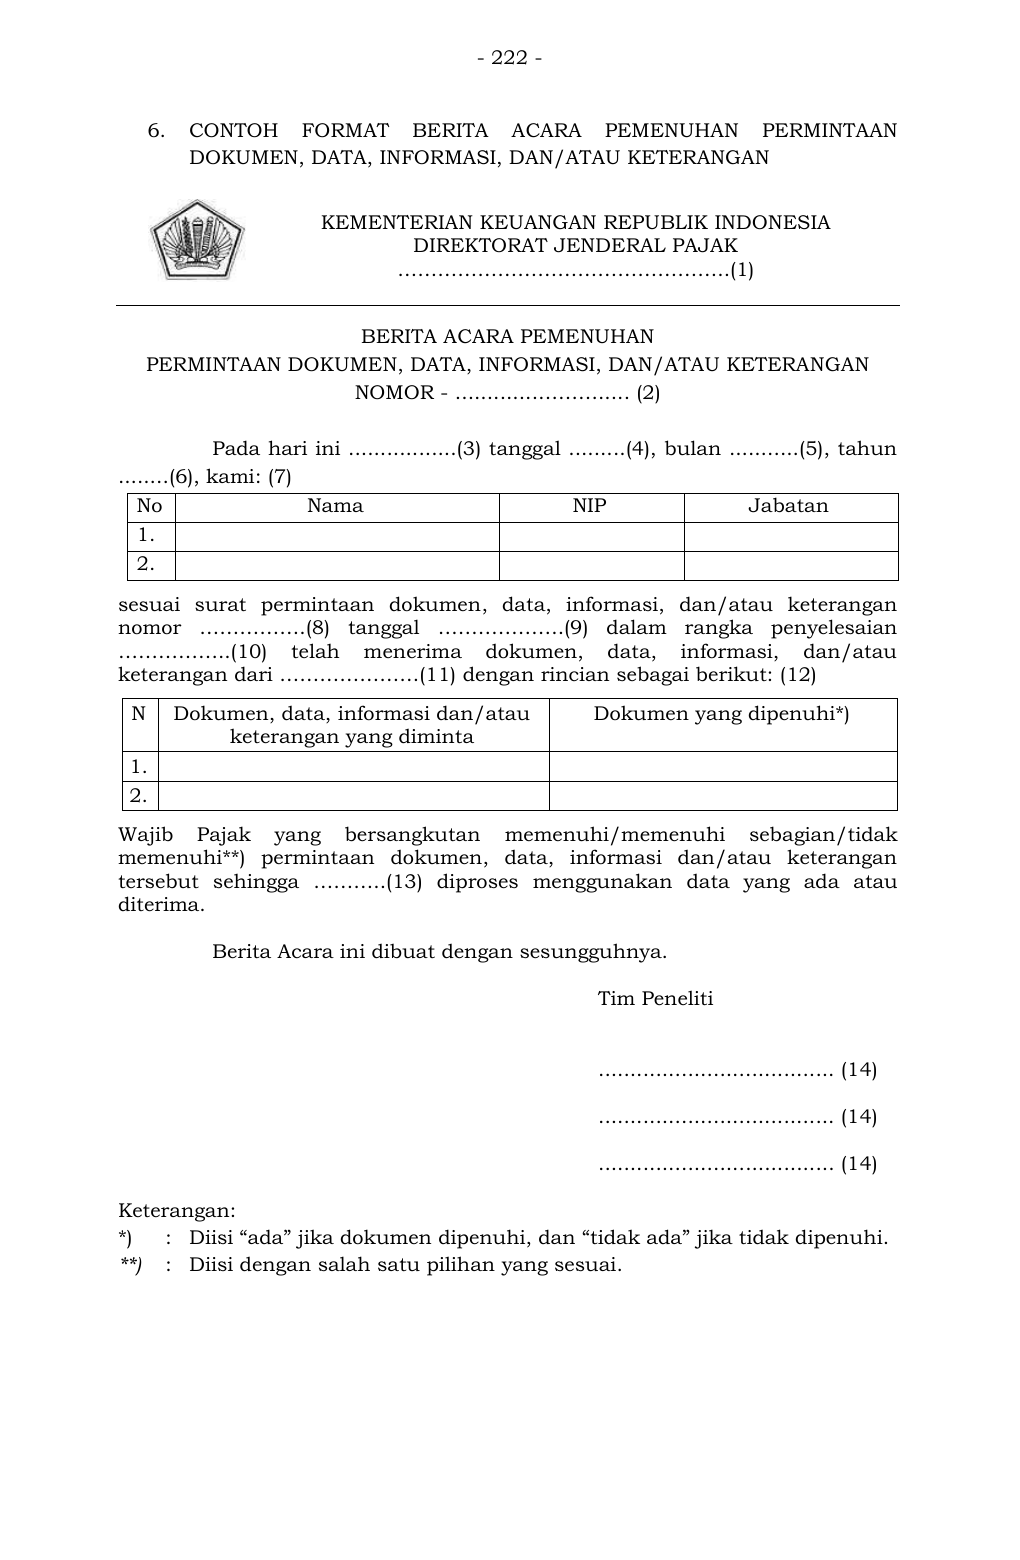
Teks pendamping untuk pencarian
- 222 -
6. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen , data, informasi, dan/atau keterangan
nomor …………….(8) tanggal ……………….(9) dalam rangka penyelesaian
……………..(10) telah menerima dokumen, data, informasi, dan/atau
keterangan dari …………………(11) dengan rincian sebagai berikut: (12)
N
o
Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga ………..(13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 223 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
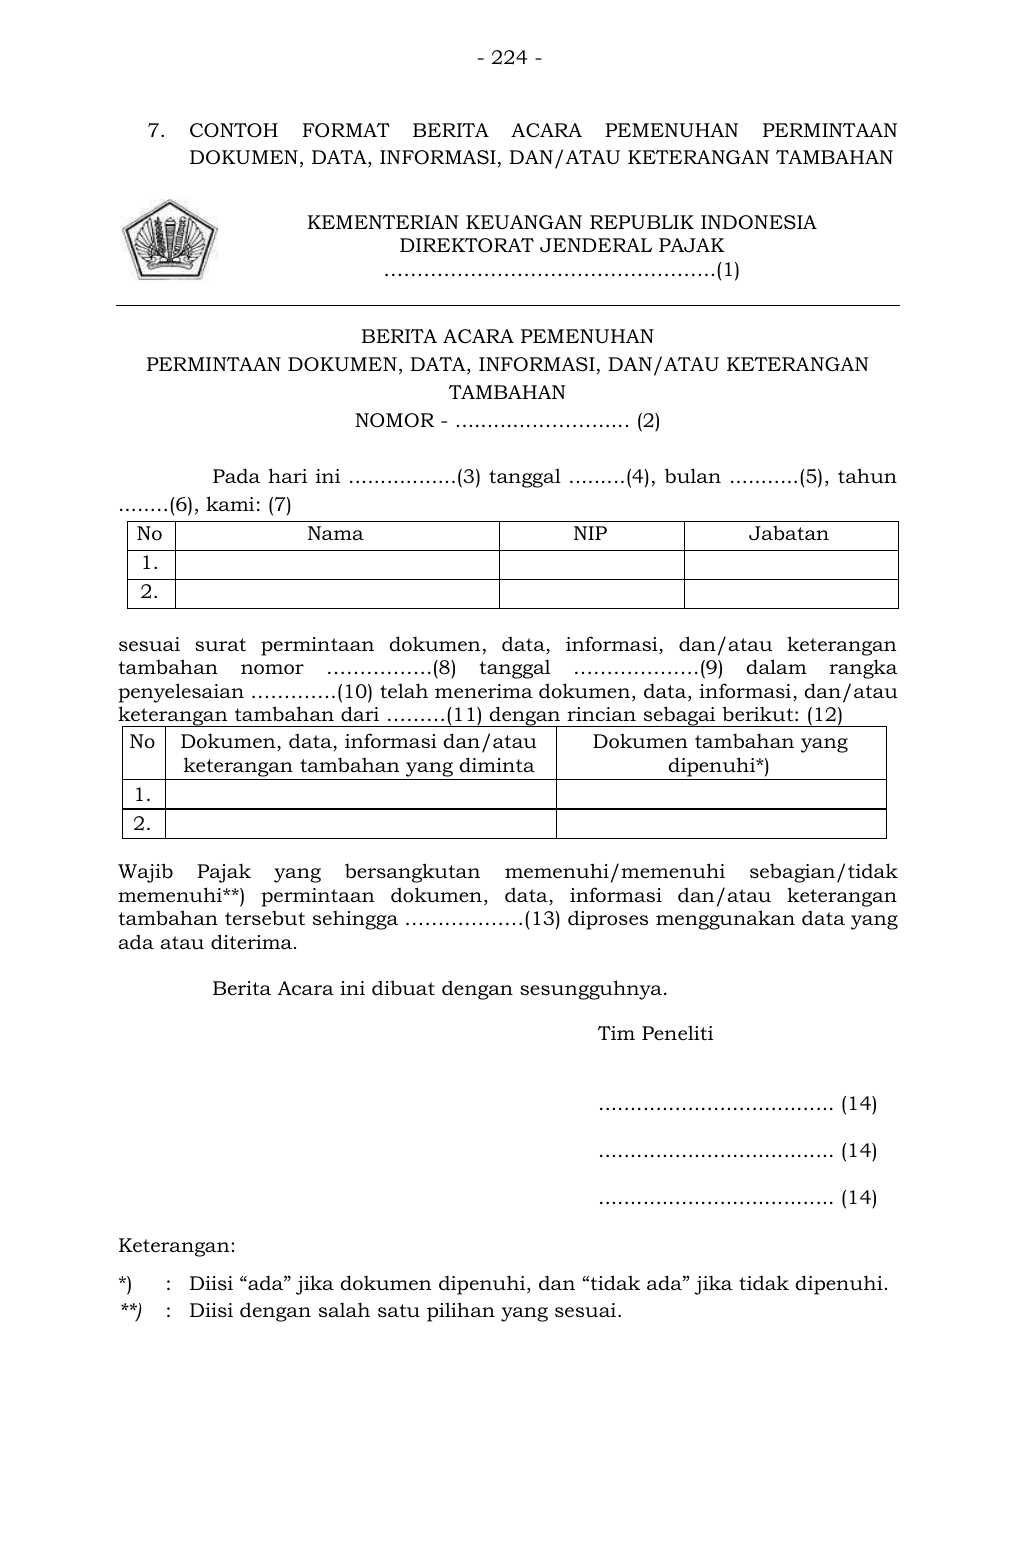
Teks pendamping untuk pencarian
- 224 -
7. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor …………….(8) tanggal ……………….(9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari ………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
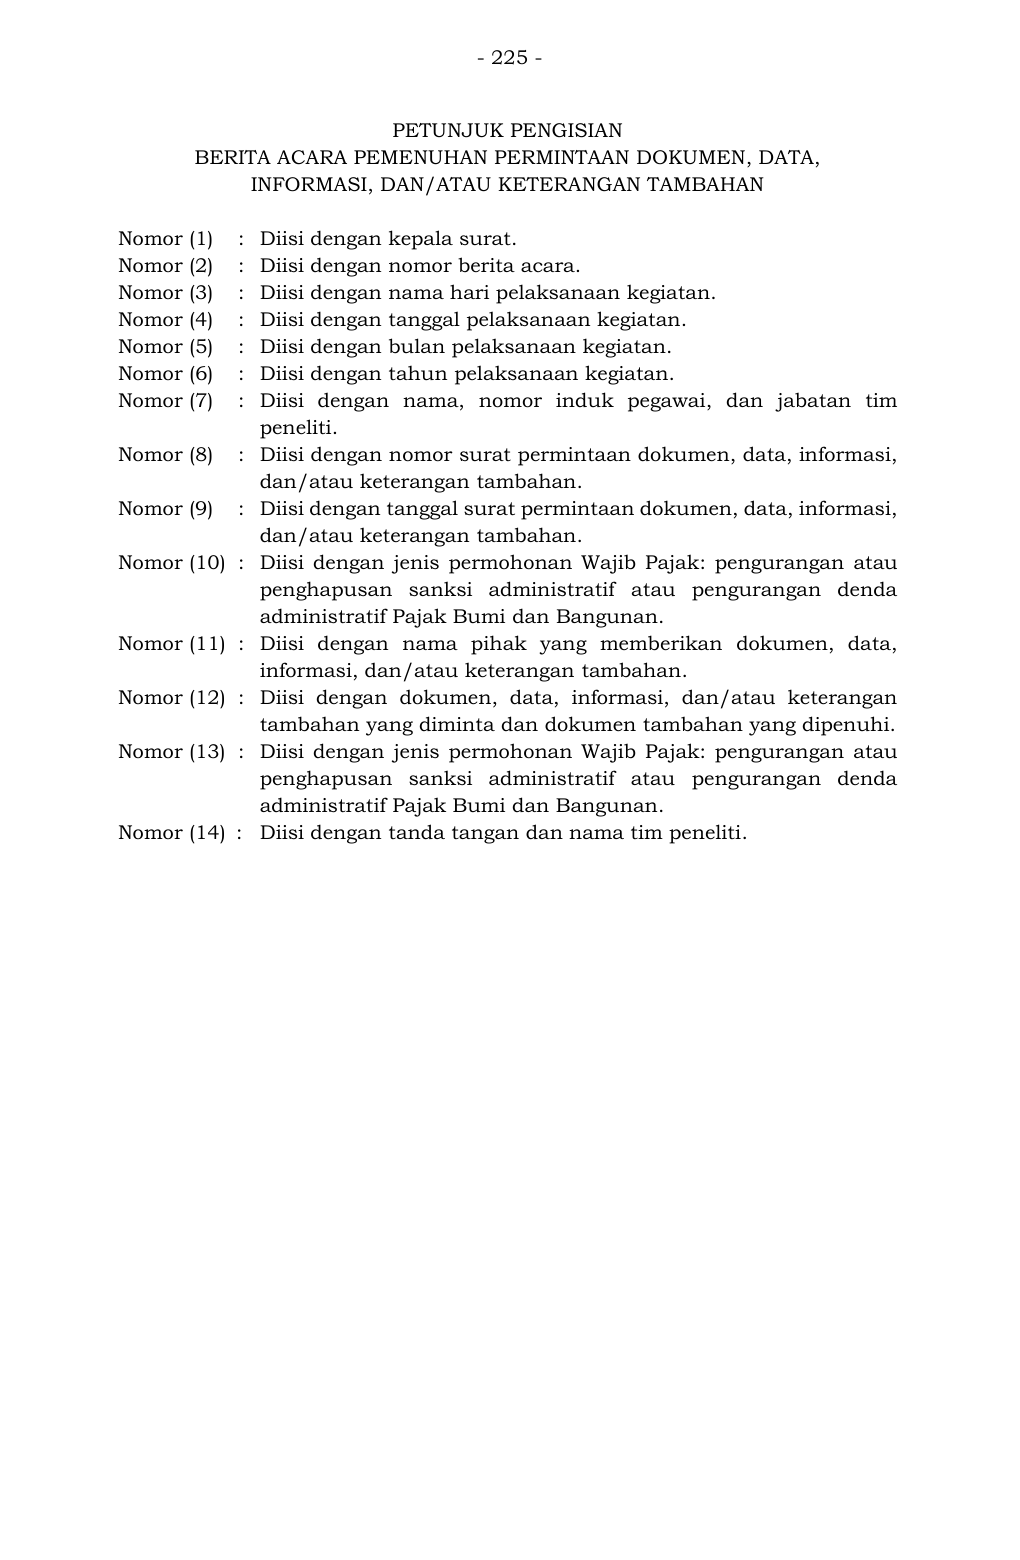
Teks pendamping untuk pencarian
- 225 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nama pih ak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pa jak: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
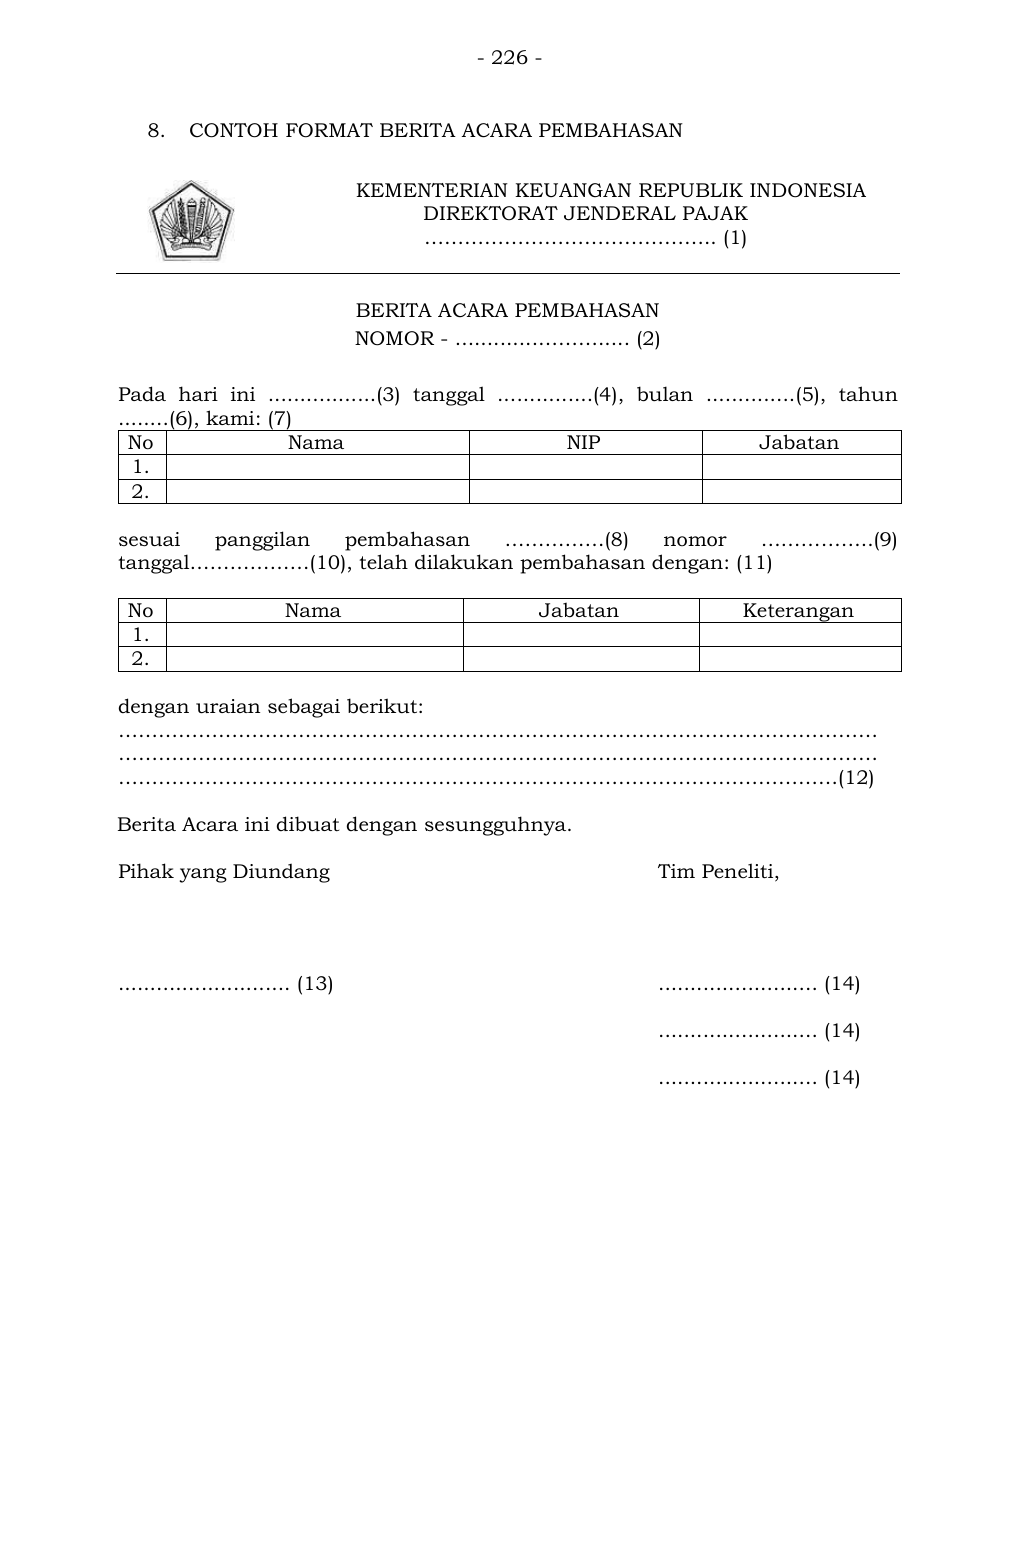
Teks pendamping untuk pencarian
- 226 -
8. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal ... ............(4), bulan .... ..........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ……………(8) nomor ……… ……..(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
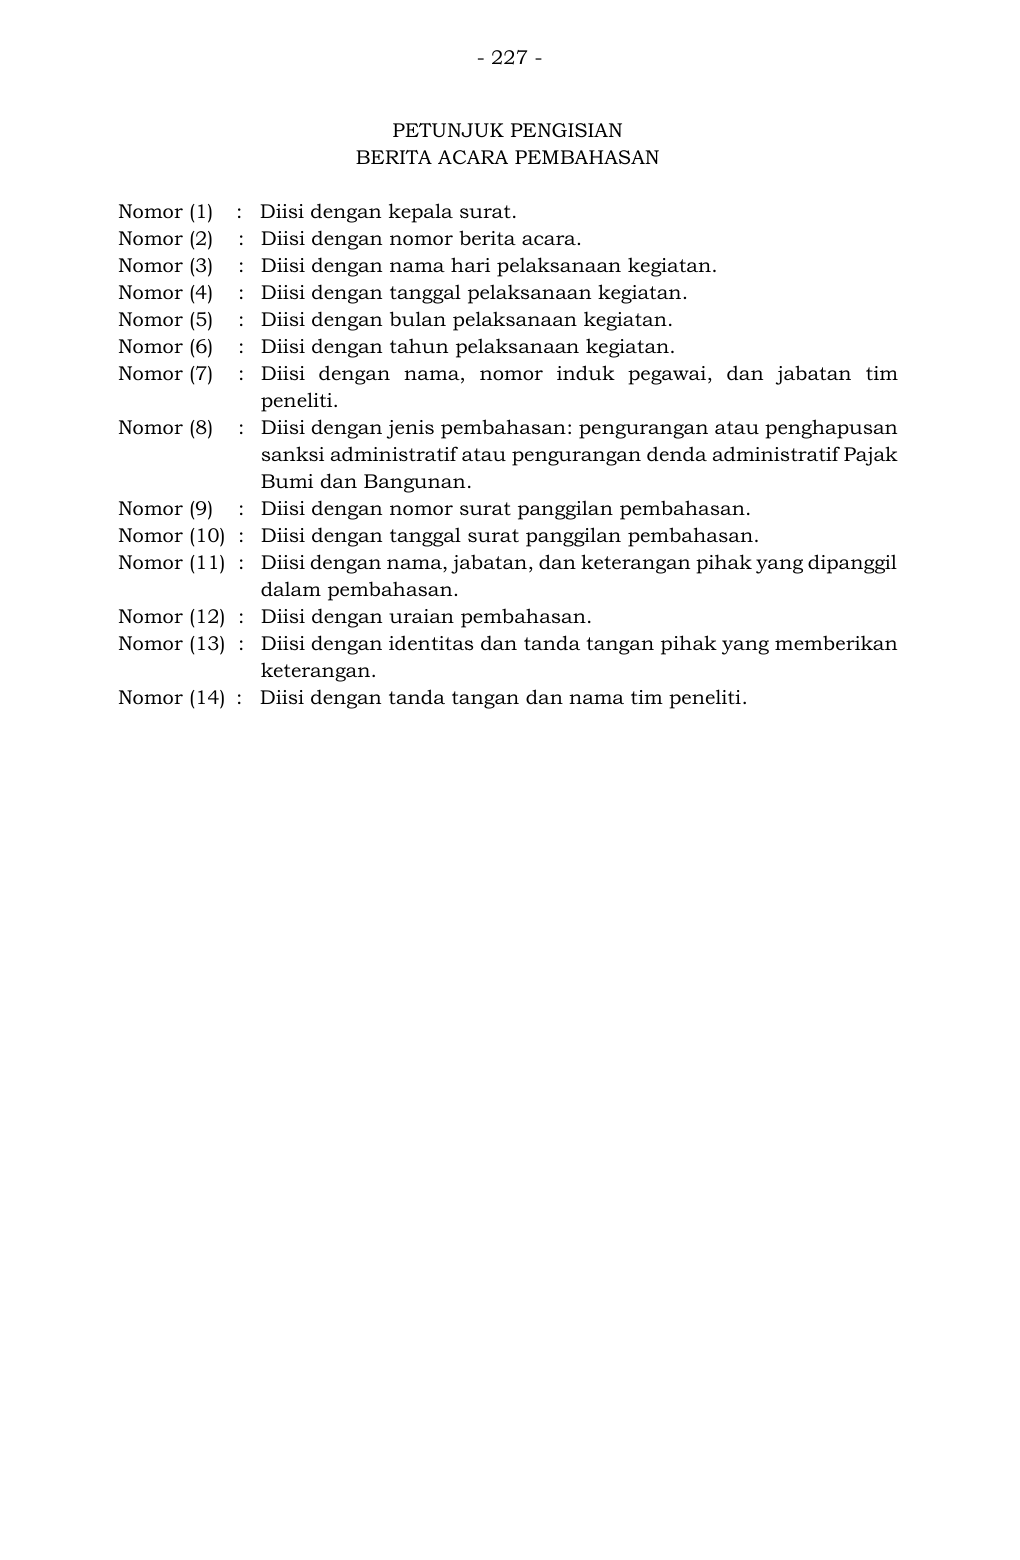
Teks pendamping untuk pencarian
- 227 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
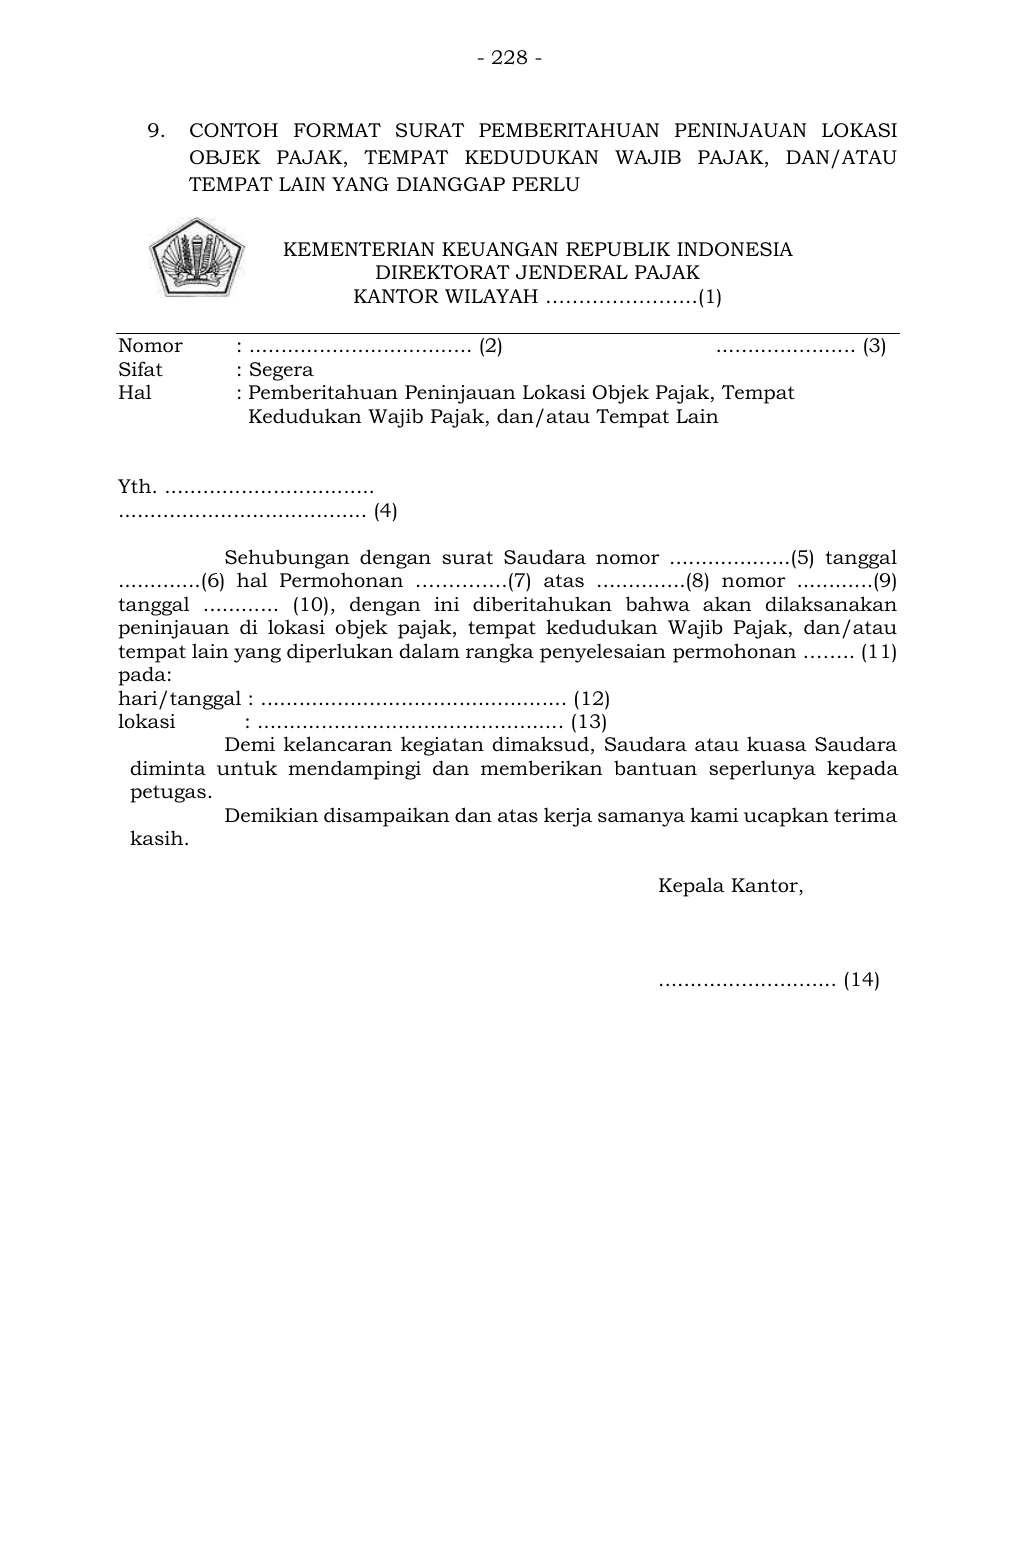
Teks pendamping untuk pencarian
- 228 - 9. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK KANTOR WILAYAH …………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ....................................... (4) Sehubungan dengan surat Saudara nomor ...................(5) tanggal .............(6) hal Permohonan …………..(7) atas ..............(8) n omor .... ........(9) tanggal ............ (10), dengan ini diberitahukan bahwa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian permohonan …….. (11) pada: hari/tanggal : ................................................ (12) lokasi : ................................................ (13) Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara diminta untuk mendampingi dan memberikan bantuan seperlunya kep ada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................ (14)
Teks pendamping untuk pencarian
- 229 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan permohonan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan permohonan: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (13) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 230 -
10. CONTOH FORMAT S URAT KEPUTUSAN PENGURANGAN/
PENGHAPUSAN SANKSI ADMINISTRASI KARENA PERMOHONAN
WAJIB PAJAK (PERTAMA)
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
...............................….. (1)
SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN*) SANKSI
ADMINISTRASI ATAS ................................................................... (2)
NOMOR .………………………….. (3)
KARENA PERMOHONAN WAJIB PAJAK
KEPALA ..............................(4),
Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama
…………(5) nomor ....................(6) tanggal ……………..(7)
yang diterima oleh ……… (8) tanggal ………….(9)
berdasarkan bukti penerimaan nomor ……... (10) tanggal
...............(11), diajukan permohonan pengurangan atau
penghapusan sanksi administratif atas ………….. (12)
nomor ………. .(13) tanggal ................. (14) Masa/ Tahun
Pajak …………….(15);
b.
bahwa atas permohonan sebagaimana dimaksud pada
huruf a telah dilakukan penelitian sesuai laporan
penelitian pengurangan atau penghapusan sanksi
administratif nomor ………(16) tanggal ………(17);
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi Atas …………......(18) Karena Permohonan
Wajib Pajak;
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
(Lembaran Negara Republik Indonesia Tahun 20 23 Nomor
41, Tambahan Lembaran Negara Republik Indonesia
Nomor 6856);
2. …………………………………………………………………….(19);
3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
4. Peraturan Menteri Keuang an Nomor ...... Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. ..................................................................................(20); 
Teks pendamping untuk pencarian
- 231 - MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN*) SANKSI ADMINISTRASI ATAS …………….(21) KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan sebagian/Menolak*) permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak dalam suratnya nomor …………(22) tanggal …………(23). 2. Mengurangkan/Menghapus/Mempertahankan*) jumlah sanksi administratif dalam ………..(24) nomor ………..(25) tanggal ......(26) Masa/Tahun Pajak ………………..(27) atas: Wajib Pajak : ………………………… (28) NPWP : ………………………… (29) Alamat : ………………………… (30) dengan perincian sebagai berikut: Uraian Semula (Rp) Dikurangkan/ Dihapuskan (Rp) Menjadi (Rp) Pajak yang tidak/kurang dibayar (31) (32) (33) Sanksi Administratif: ………………………… (34) Jumlah pajak yang masih harus dibayar Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih) Dibayar: Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (35) Jumlah Pajak Yang Telah Dikembalikan (36) Jumlah Pajak Yang Telah Dibayar (37) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (38)
Teks pendamping untuk pencarian
- 232 -
KEDUA : Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini mulai berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini disampaikan kepada:
Nama Wajib Pajak :…………………………... (39)
Alamat :…………………………… (40)
Ditetapkan di …………….. (41)
pada tanggal ……………… (42)
KEPALA KANTOR,
…………………………… (43)
Teks pendamping untuk pencarian
- 233 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN SANKSI ADMINISTRASI KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Baya r Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (3) : Diisi dengan nomor keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang menga jukan surat permohonan pengurangan atau penghapusan sanksi administratif. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (14) : Diisi dengan tanggal surat ketetapan pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau peng hapusan sanksi administratif. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (18) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (19) : Pilih salah satu: b. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50,
Teks pendamping untuk pencarian
- 234 - Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terak hir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republ ik Indonesia Nomor 6856)". c. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 T ahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tenta ng Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (22) : Diisi dengan nomor surat permohonan pengur angan atau penghapusan sanksi administratif Wajib Pajak. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (24) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Tagihan Pajak yang d iajukan pengurangan atau penghapusan sanksi administratif, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Tagihan Pajak y ang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (26) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (28) : Diisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak.
Teks pendamping untuk pencarian
- 235 - Nomor (31) : Diisi dengan jumla h sebagaimana tercantum dalam Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (32) : Diisi dengan jumlah pengurangan atau penghapusan sesuai dengan hasil penelitian. Nomor (33) : Diisi deng an jumlah sesuai dengan Surat Keputusan Pengurangan atau Penghapusan Sanksi Administrasi. Nomor (34) : Diisi dengan pasal sanksi administratif yang dikenakan. Nomor (35) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai nomor (33). Nomor (36) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (37) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (38) : Diisi dengan jumlah pajak yang masih harus diba yar/(lebih) dibayar. Nomor (39) : Diisi dengan nama Wajib Pajak. Nomor (40) : Diisi dengan alamat Wajib Pajak. Nomor (41) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (42) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (43) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 236 -
11. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN/
PENGHAPUSAN SANKSI ADMINISTRASI KARENA PERMOHONAN
WAJIB PAJAK (KEDUA)
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………………………….….. (1)
SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN*) SANKSI
ADMINISTRASI ATAS ..................................... (2)
KARENA PERMOHONAN WAJIB PAJAK
NOMOR ………………………. (3)
KEPALA .......................................(4),
Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ……… (5)
nomor .................(6) tanggal ……………(7) yang diterima oleh
……………(8) tanggal …………(9) berdasarkan bukti
penerimaan nomor ………. (10) tanggal .................. (11),
diajukan per mohonan pengurangan atau penghapusan
sanksi administratif atas ……………(12) nomor …………(13)
tanggal .............(14) Masa/Tahun Pajak …………….(15);
b.
bahwa atas permohonan sebagaimana dimaksud pada huruf
a telah dilakukan penelitian sesuai laporan peneliti an
pengurangan atau penghapusan sanksi administratif nomor
…………(16) tanggal …….(17);
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Surat
Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi Atas ……….......(18) Karena Permohonan Wajib
Pajak;
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang -Undang Nomor 2
Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang
(Lembaran Negara Republik Indonesia Tahun 20 23 Nomor
41, Tambahan Lembaran Negara Republik Indonesia Nomor
6856);
2. …………………………………………………………………. (19);
3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indo nesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
4. Peraturan Menteri Keuang an Nomor ...... Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. ................................................................................(20); 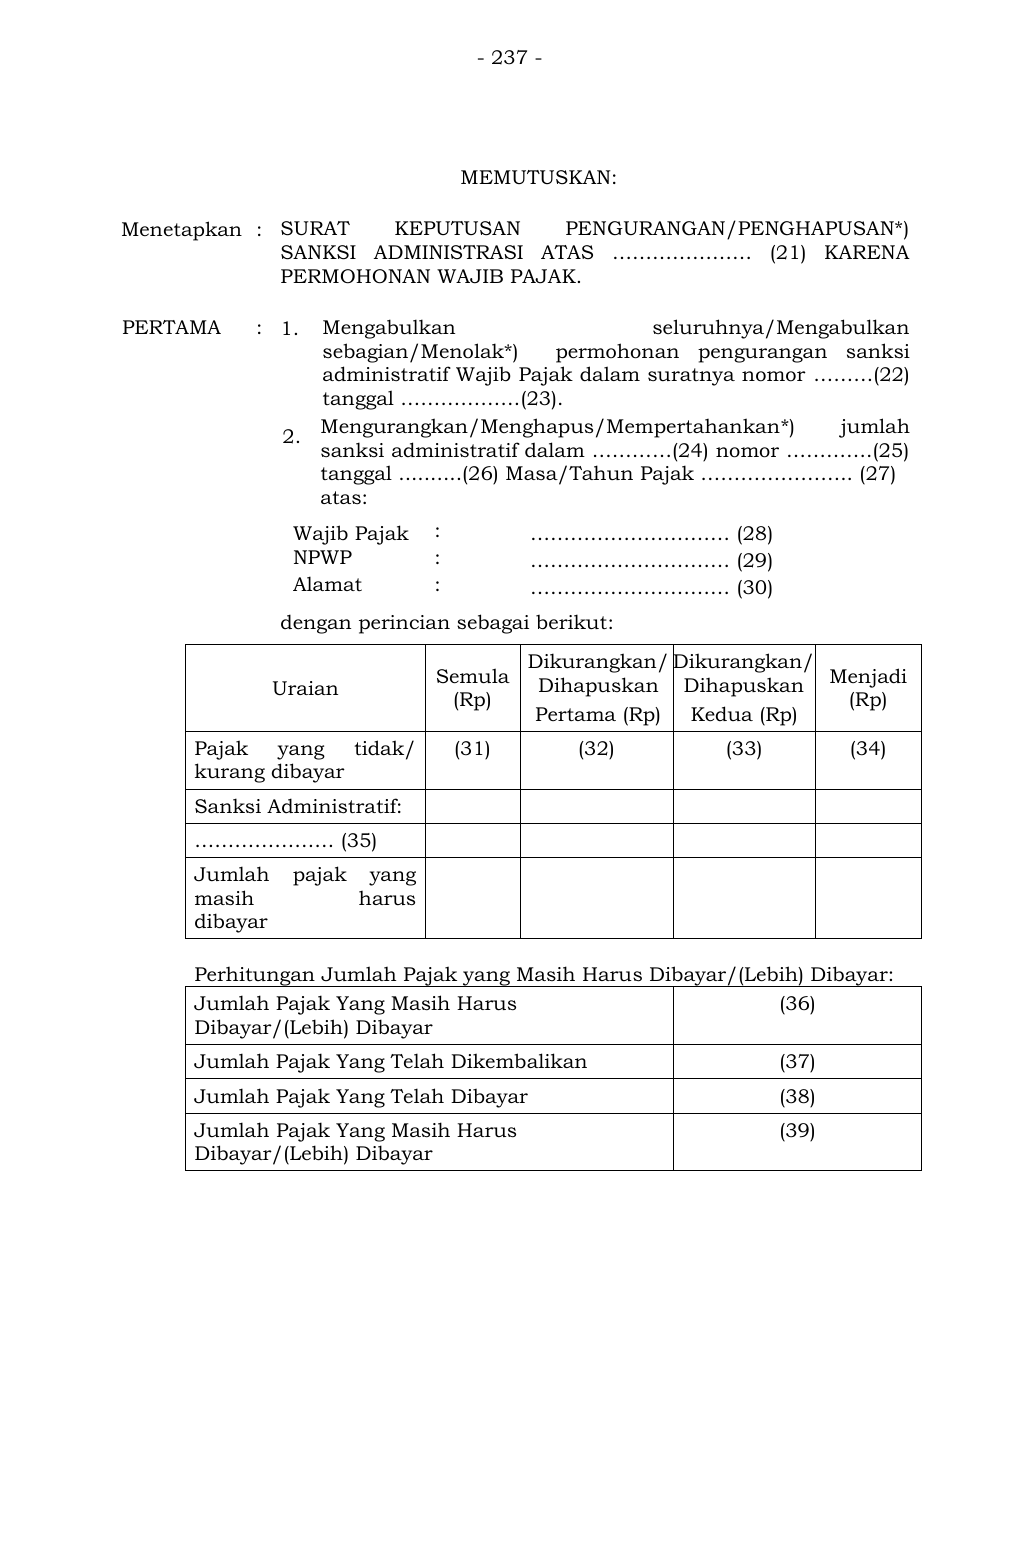
Teks pendamping untuk pencarian
- 237 -
MEMUTUSKAN:
Menetapkan : SURAT KEPUTUSAN PENGURANGAN /PENGHAPUSAN*)
SANKSI ADMINISTRASI ATAS ………………… (21) KARENA
PERMOHONAN WAJIB PAJAK.
PERTAMA : 1. Mengabulkan sel uruhnya/Mengabulkan
sebagian/Menolak*) permohonan pengurangan sanksi
administratif Wajib Pajak dalam suratnya nomor ………(22)
tanggal ………………(23).
2. Mengurangkan/Menghapus/Mempertahankan*) jumlah
sanksi administratif dalam …………(24) nomor ………….(25)
tanggal ..........(26) Masa/Tahun Pajak ………………….. (27)
atas:
Wajib Pajak : ………………………… (28)
NPWP : ………………………… (29)
Alamat : ………………………… (30)
dengan perincian sebagai berikut:
Uraian Semula
(Rp)
Dikurangkan/
Dihapuskan
Pertama (Rp)
Dikurangkan/
Dihapuskan
Kedua (Rp)
Menjadi
(Rp)
Pajak yang tidak/
kurang dibayar
(31) (32) (33) (34)
Sanksi Administratif:
………………… (35)
Jumlah pajak yang
masih harus
dibayar
Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih) Dibayar:
Jumlah Pajak Yang Masih Harus
Dibayar/(Lebih) Dibayar
(36)
Jumlah Pajak Yang Telah Dikembalikan (37)
Jumlah Pajak Yang Telah Dibayar (38)
Jumlah Pajak Yang Masih Harus
Dibayar/(Lebih) Dibayar
(39)
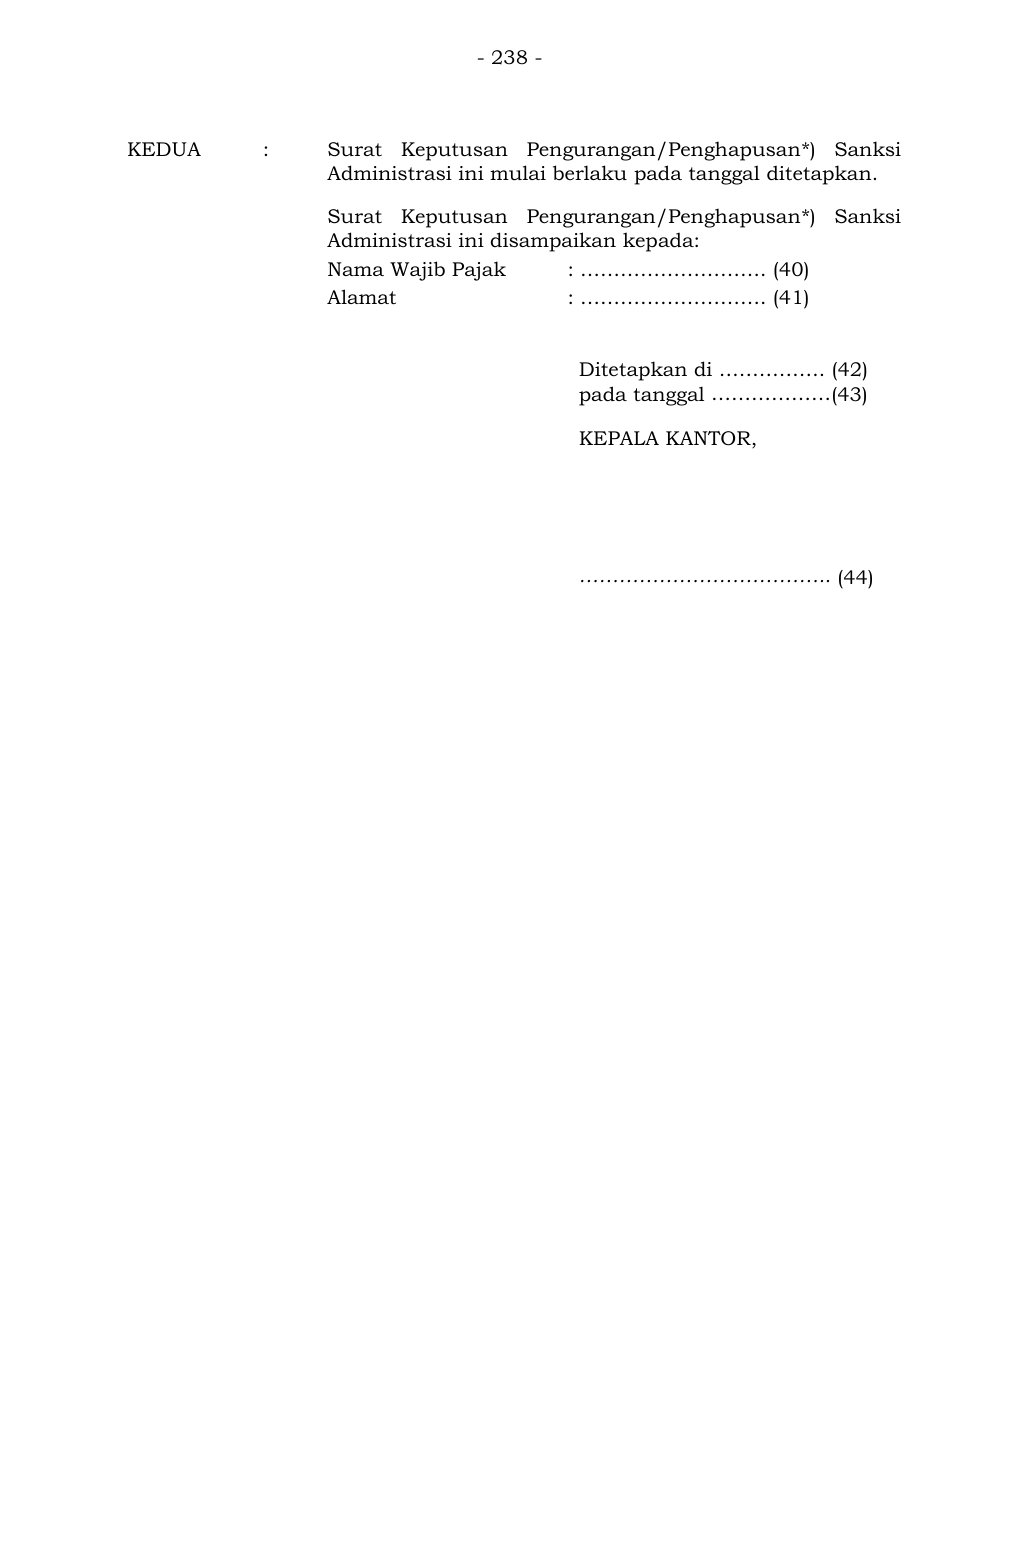
Teks pendamping untuk pencarian
- 238 -
KEDUA : Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini mulai berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini disampaikan kepada:
Nama Wajib Pajak : ………………………. (40)
Alamat : ………………………. (41)
Ditetapkan di ……………. (42)
pada tanggal ………………(43)
KEPALA KANTOR,
……………………………….. (44)
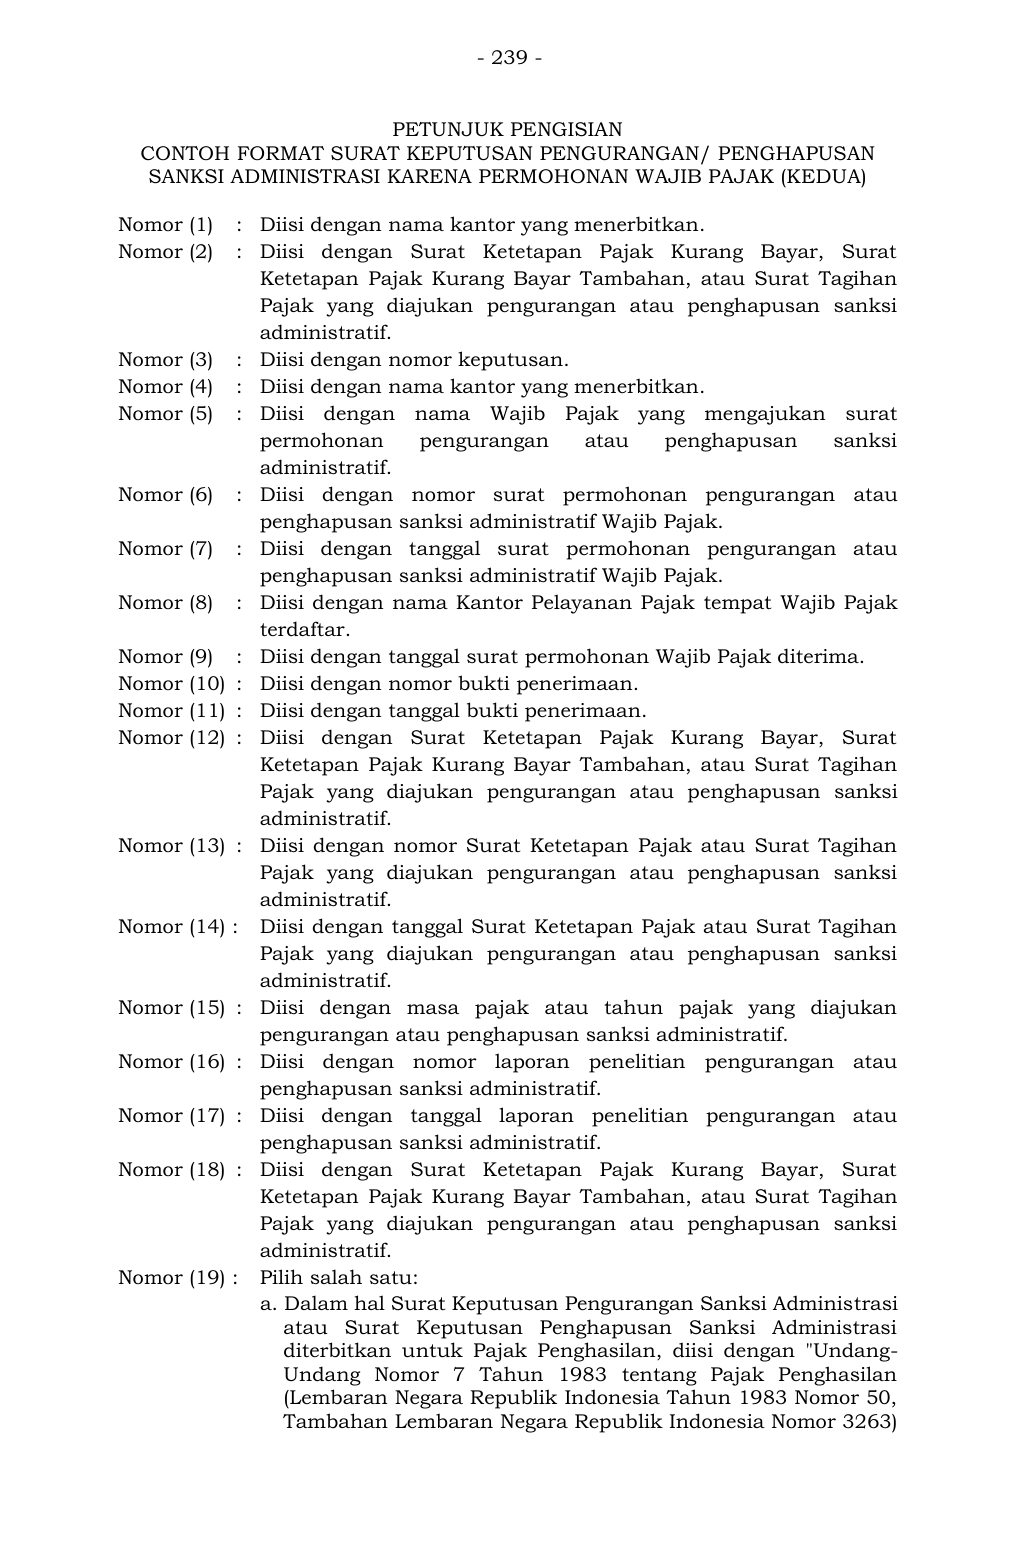
Teks pendamping untuk pencarian
- 239 - PETUNJUK PENGISIAN CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN/ PENGHAPUSAN SANKSI ADMINISTRASI KARENA PERMOHONAN WAJIB PAJAK (KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (3) : Diisi dengan nomor keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau penghapusan sanksi administratif. Nomor (6) : Diisi dengan nomor surat permohonan pengura ngan atau penghapusan sanksi administratif Wajib Pajak. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau p enghapusan sanksi administratif. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (18) : Diisi dengan Su rat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tam bahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan u ntuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263)
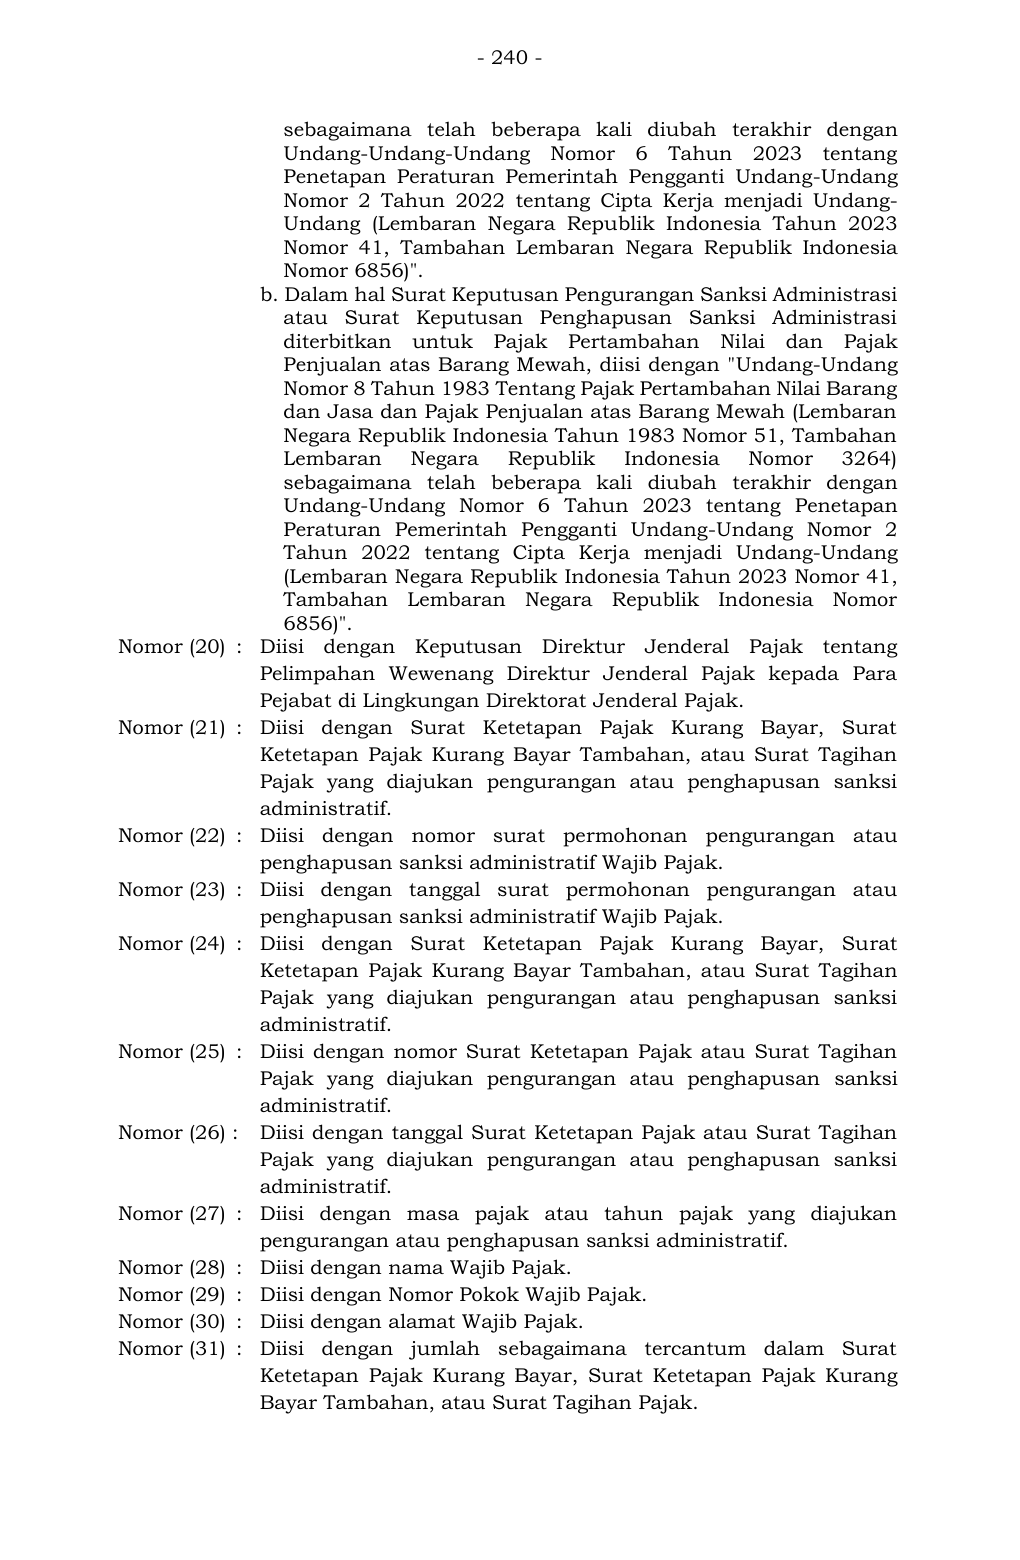
Teks pendamping untuk pencarian
- 240 - sebagaimana telah beberapa kali diubah terakhi r dengan Undang-Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang - Undang (Lembaran N egara Republik Indonesia Tahun 2023 Nomor 41 , Tambahan Lembaran Negara R epublik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan untuk Pajak Pertambahan Ni lai dan Pajak Penjualan atas Barang Mewah, diisi dengan " Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negar a Republik Indonesia Nomor 3264) sebagaimana telah bebera pa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41 , Tambahan Le mbaran Negara Republik Indonesia Nomor 6856)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (22) : Diisi dengan nomor sura t permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau penghapusan sanksi administratif Wajib Pajak. Nomor (24) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Su rat Ketetapan Pajak Kurang Bay ar Tambahan, atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (26) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Tagihan Pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau penghapusan sanksi administratif. Nomor (28) : Diisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Ketetapan Pajak Kurang Baya r, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak.
Teks pendamping untuk pencarian
- 241 - Nomor (32) : Diisi dengan jumlah pengurangan atau penghapusan sesuai dengan Surat Keputusan Pengurangan atau Penghapusan Sanksi Administrasi yang pertama. Nomor (33) : Diisi dengan jumlah pengurangan atau penghapusan sesuai dengan hasil penelitian. Nomor (34) : Diisi dengan jumlah sesuai dengan Surat Keputusan Pengurangan atau Penghapusan Sanksi Administrasi yang kedua. Nomor (35) : Diisi dengan pasal sanksi administratif yang dikenakan. Nomor (36) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai nomor (34). Nomor (37) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (38) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (39) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (40) : Diisi dengan nama Wajib Pajak. Nomor (41) : Diisi dengan alamat Wajib Pajak. Nomor (42) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (43) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (44) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
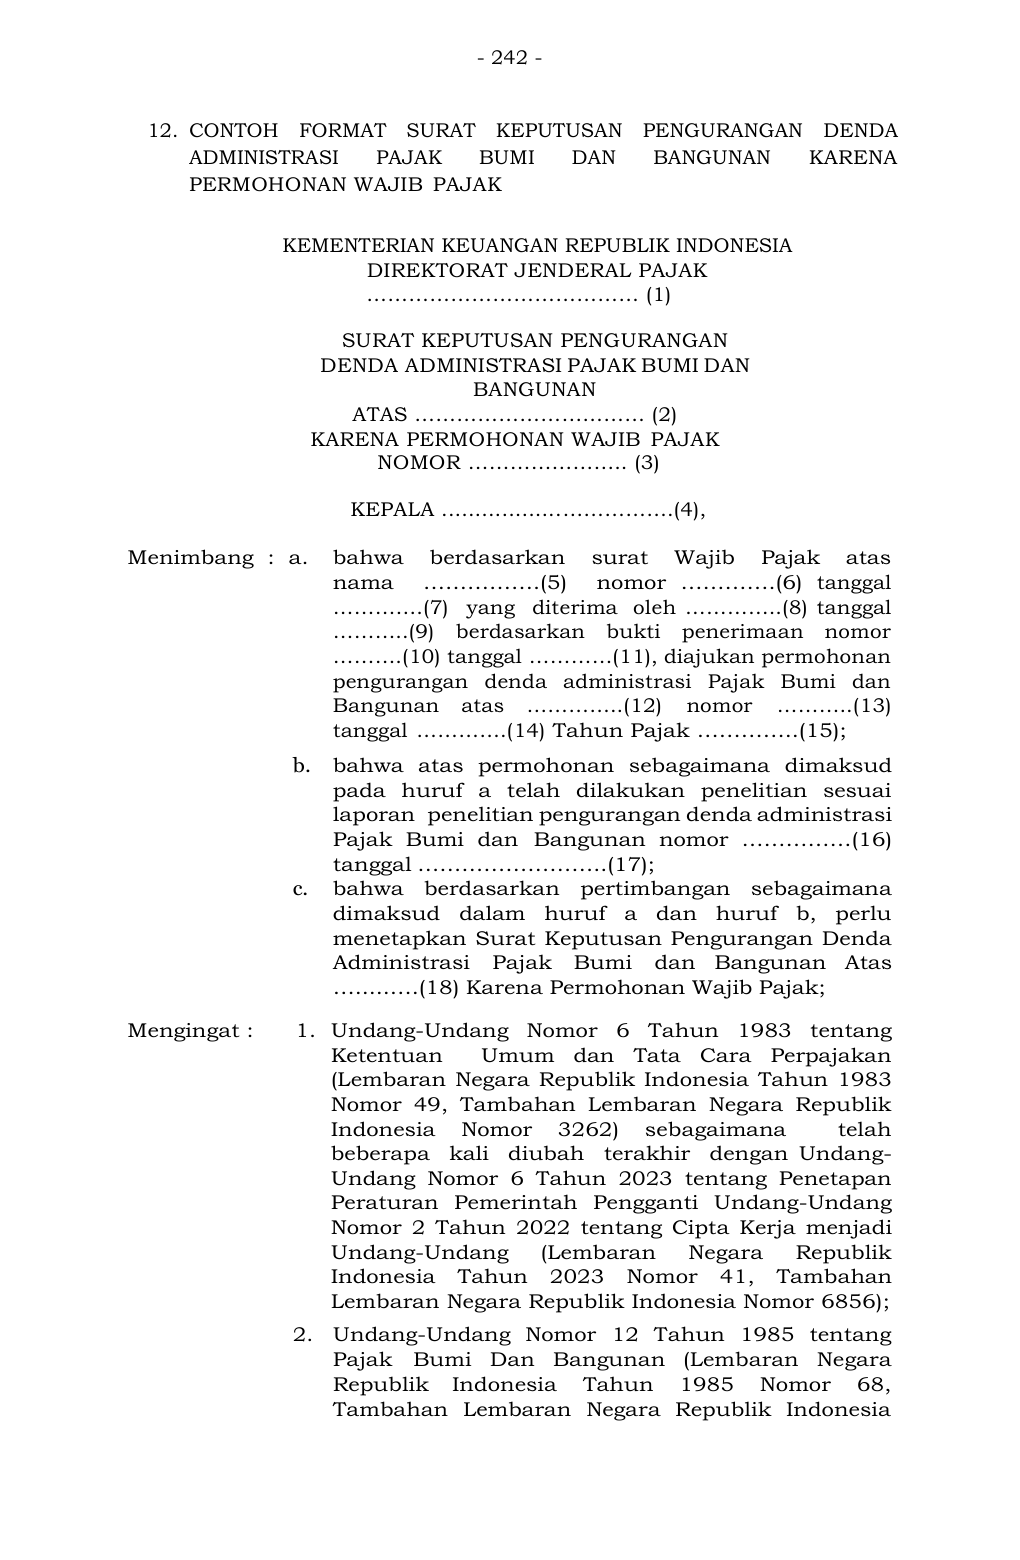
Teks pendamping untuk pencarian
- 242 - 12. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN KARENA PERMOHONAN WAJIB PAJAK KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………… (1) SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN ATAS …………………………… (2) KARENA PERMOHONAN WAJIB PAJAK NOMOR ………………….. (3) KEPALA ..................…………….(4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama …………….(5) nomor ………….(6) tanggal ………….(7) yang diterima oleh …………..(8) tanggal ………..(9) berdasarkan bukti penerimaan nomor ……….(10) tanggal …………(11), diajukan permohonan pengurangan denda administrasi Pajak Bumi dan Bangunan atas …………..(12) nomor ………..(13) tanggal ………….(14) Tahun Pajak …………..(15); b. bahwa atas permohonan sebagaimana d imaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan denda administrasi Pajak Bumi dan Bangunan nomor ……………(16) tanggal ……………………..(17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Denda Administrasi Pajak Bumi dan Bangunan Atas ….....….(18) Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik In donesia Tahun 1983 Nomor 49, Tambahan Lembar an Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41 , Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi Dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia
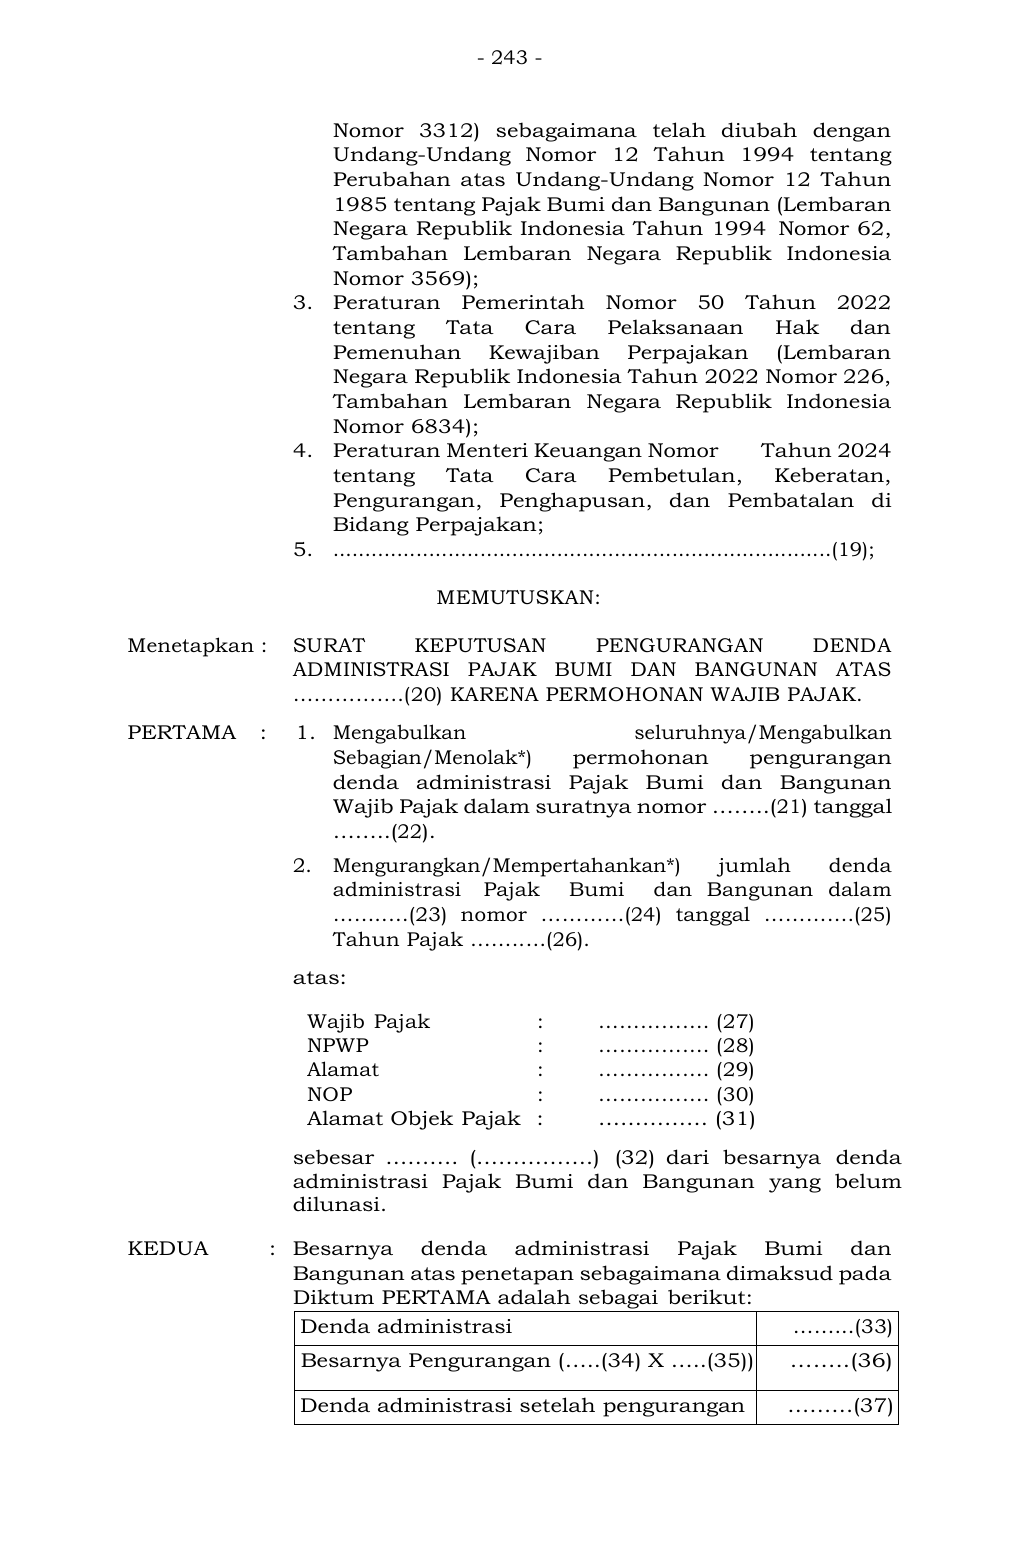
Teks pendamping untuk pencarian
- 243 - Nomor 3312) sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang -Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 199 4 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran N egara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ..............................................................................(19); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN ATAS …………….(20) KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya /Mengabulkan Sebagian/Menolak*) permohonan pengurangan denda administrasi Pajak Bumi dan Bangunan Wajib Pajak dalam suratnya nomor ……..(21) tanggal ……..(22). 2. Mengurangkan/Mempertahankan*) jumlah denda administrasi Pajak Bumi dan Bangunan dalam ……..…(23) nomor … ………(24) tangg al …… …….(25) Tahun Pajak ……..…(26). atas: Wajib Pajak : ……………. (27) NPWP : ……………. (28) Alamat : ……………. (29) NOP : ……………. (30) Alamat Objek Pajak : …………… (31) sebesar ………. (…………….) (32) dari besarnya denda administrasi Pajak Bumi dan Bangunan yang bel um dilunasi. KEDUA : Besarnya denda administrasi Pajak Bumi dan Bangunan atas penetapan sebagaimana dimaksud pada Diktum PERTAMA adalah sebagai berikut: Denda administrasi ……...(33) Besarnya Pengurangan (…..(34) X …..(35)) ……..(36) Denda administrasi setelah pengurangan ………(37)
Teks pendamping untuk pencarian
- 244 -
KETIGA : Surat Keputusan Pengurangan Denda Administrasi
Pajak Bumi dan Bangunan ini mulai berlaku pada
tanggal ditetapkan.
Surat Keputusan Pengurangan Denda Administrasi
Pajak Bumi dan Bangunan ini disampaikan kepada:
Nama Wajib Pajak : …………………. (38)
Alamat : …………………. (39)
Ditetapkan di …………. (40),
pada tanggal ………… (41)
KEPALA KANTOR,
…………………….. (42)
Teks pendamping untuk pencarian
- 245 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN KARENA PERMOHONAN WAJIB PAJAK Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal surat permohon an pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Paja k Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan tahun pajak yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang D irektur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak.
Teks pendamping untuk pencarian
- 246 - Nomor (20) : Diisi dengan Surat Ketetapan P ajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (21) : Diisi dengan nomor surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (22) : Diisi dengan tanggal surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (23) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan nomor Surat Ketetapan Paja k Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan tanggal Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tahun pajak yang diajukan pengurangan den da administratif Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan nama Wajib Pajak ya ng mengajukan surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (29) : Diisi dengan alamat Wajib Pajak. Nomor (30) : Diisi dengan nomor objek pajak. Nomor (31) : Diisi dengan alamat letak objek pajak. Nomor (32) : Diisi dengan persentase pengurangan atas denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (33) : Diisi dengan jumlah denda administratif Pajak Bumi dan Bangunan yang tercantum dalam Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (34) : Diisi dengan persentase pengurangan atas denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (35) : Diisi dengan denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (36) : Diisi dengan jumlah pengurangan atas denda administratif Pajak Bumi dan Bangunan. Nomor (37) : Diisi dengan jumlah denda administratif Pajak Bumi dan Bangunan setelah pengurangan. Nomor (38) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (39) : Diisi dengan alamat Wajib Pajak. Nomor (40) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (41) : Diisi dengan tanggal surat keputusan diterbitkan.
Teks pendamping untuk pencarian
- 247 - Nomor (42) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai
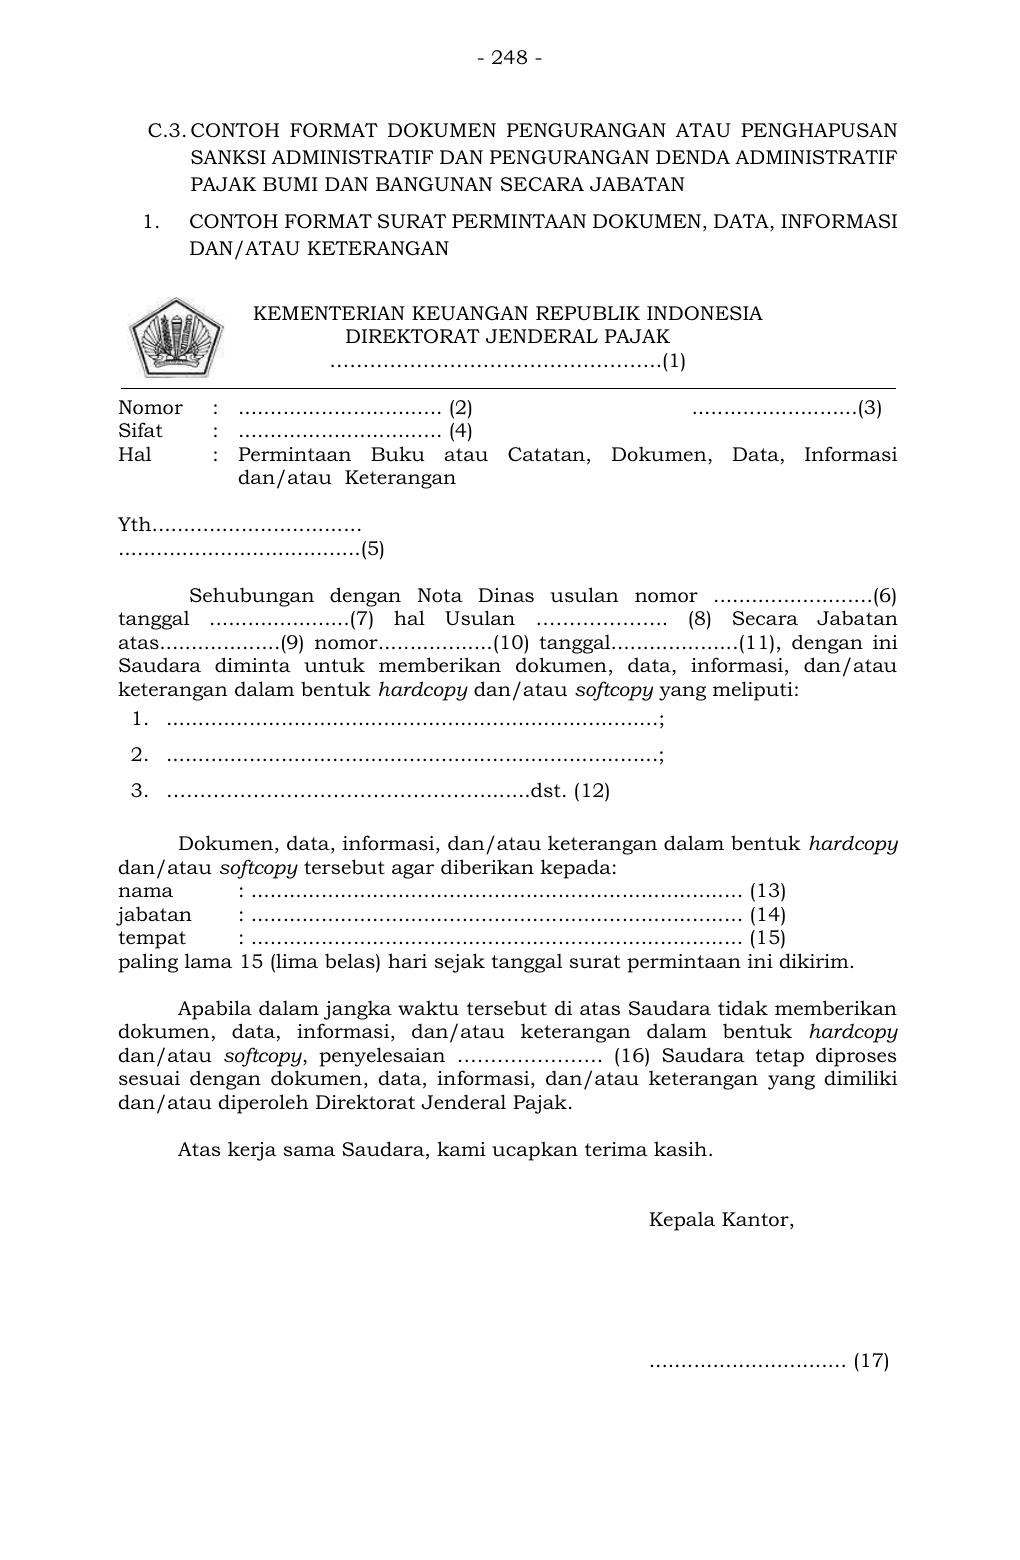
Teks pendamping untuk pencarian
- 248 -
C.3. CONTOH FORMAT DOKUMEN PENGURANGAN ATAU PENGHAPUSAN
SANKSI ADMINISTRATIF DAN PENGURANGAN DENDA ADMINISTRATIF
PAJAK BUMI DAN BANGUNAN SECARA JABATAN
1. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) ..........................(3)
Sifat : ................................ (4)
Hal : Permintaan Buku atau Catatan, Dokumen, Data, Inf ormasi
dan/atau Keterangan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ......................(7) hal Usulan ……………….. (8) Secara Jaba tan
atas...................(9) nomor..................(10) tanggal....................(11), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy tersebut agar diberikan kepada:
nama : ............................................................................. (13)
jabatan : ............................................................................. (14)
tempat : ............................................................................. (15)
paling lama 15 (lima belas) hari sejak tanggal surat permintaan ini dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau k eterangan dalam bentuk hardcopy
dan/atau softcopy, penyelesaian …………………. ( 16) Saudara tetap diproses
sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki
dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
............................... (17)
Teks pendamping untuk pencarian
- 249 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan P ajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Ban gunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat uni t kantor tempat dokumen, data, informasi, dan/atau keterangan akan disampaikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
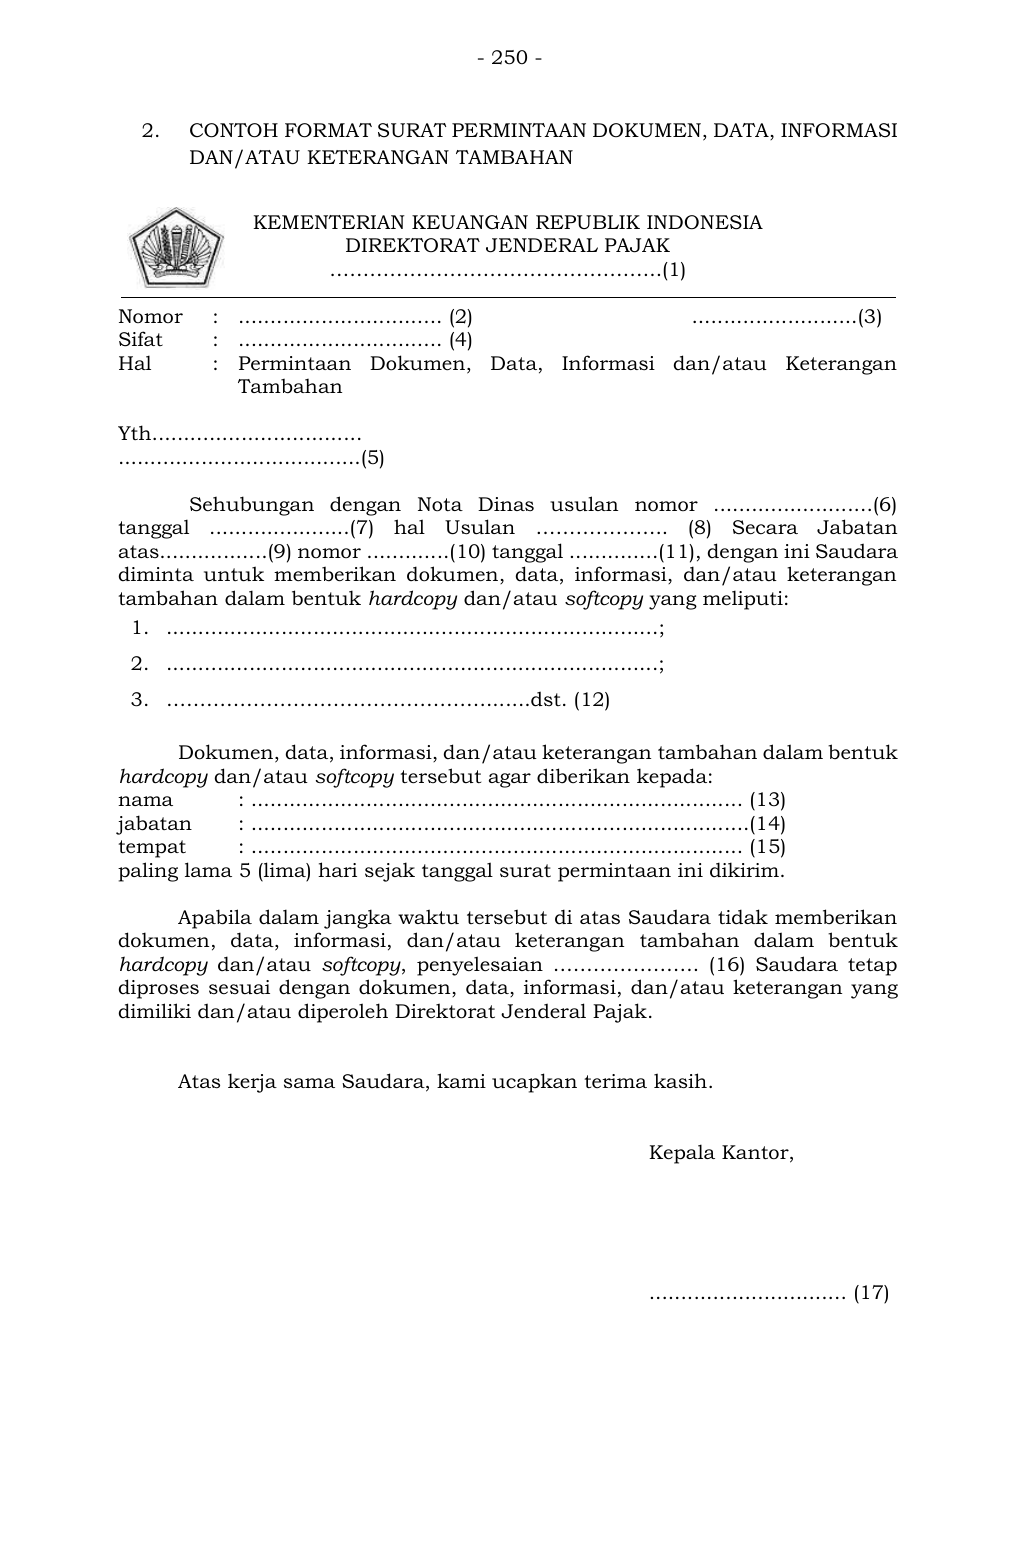
Teks pendamping untuk pencarian
- 250 -
2. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) ..........................(3)
Sifat : ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau Keterangan
Tambahan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ......................(7) hal Usulan ……………….. (8) Secara Jabatan
atas.................(9) nomor .............(10) tanggal ..............(11), dengan ini Saudara
diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan
tambahan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy tersebut agar diberikan kepada:
nama : ............................................................................. (13)
jabatan : ..............................................................................(14)
tempat : ............................................................................. (15)
paling lama 5 (lima) hari sejak tanggal surat permintaan ini dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy, penyelesaian …………………. (16) Saudara tetap
diproses sesuai dengan dokumen, data, informas i, dan/atau keterangan yang
dimiliki dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
............................... (17)
Teks pendamping untuk pencarian
- 251 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan , atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Banguna n, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi deng an jenis dokumen, data, informasi dan/atau keterangan tambahan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan tambahan akan disampaikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
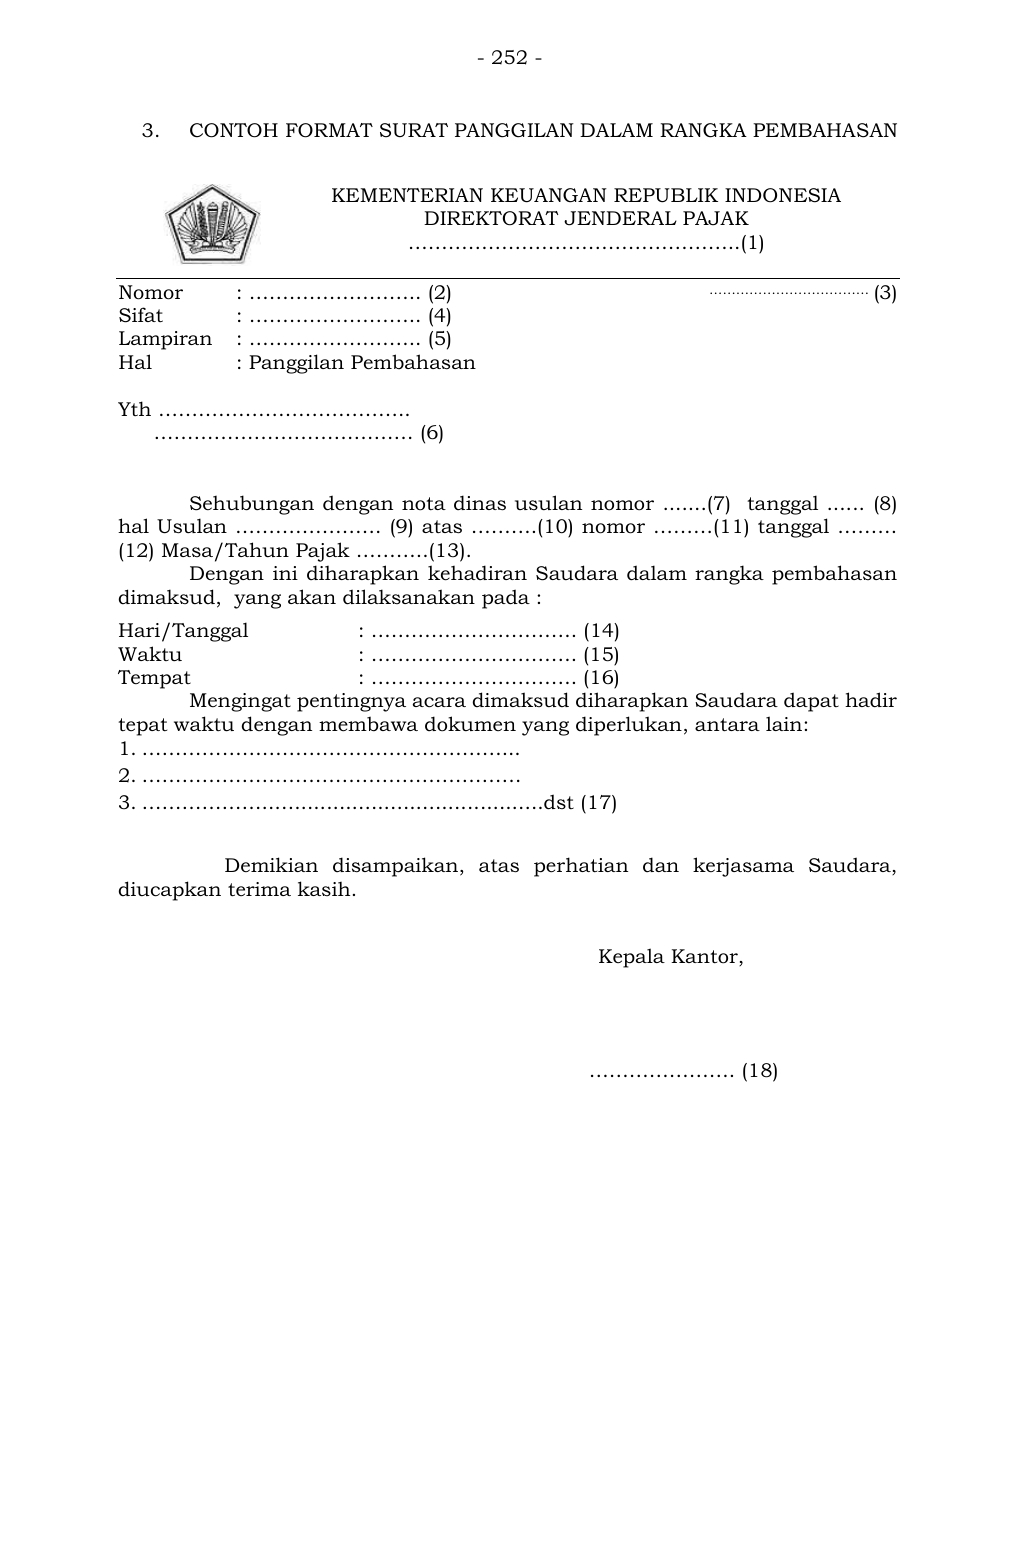
Teks pendamping untuk pencarian
- 252 -
3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) ……………………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ………………………………..
………………………………… (6)
Sehubungan dengan nota dinas usulan nomor .......(7) tanggal ...... (8)
hal Usulan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..….......................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
Teks pendamping untuk pencarian
- 253 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak.. Nomor (7) : Diisi dengan nomor nota dinas usulan. Nomor (8) : Diisi dengan tanggal nota dinas usulan. Nomor (9) : Diisi dengan jenis usulan: Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
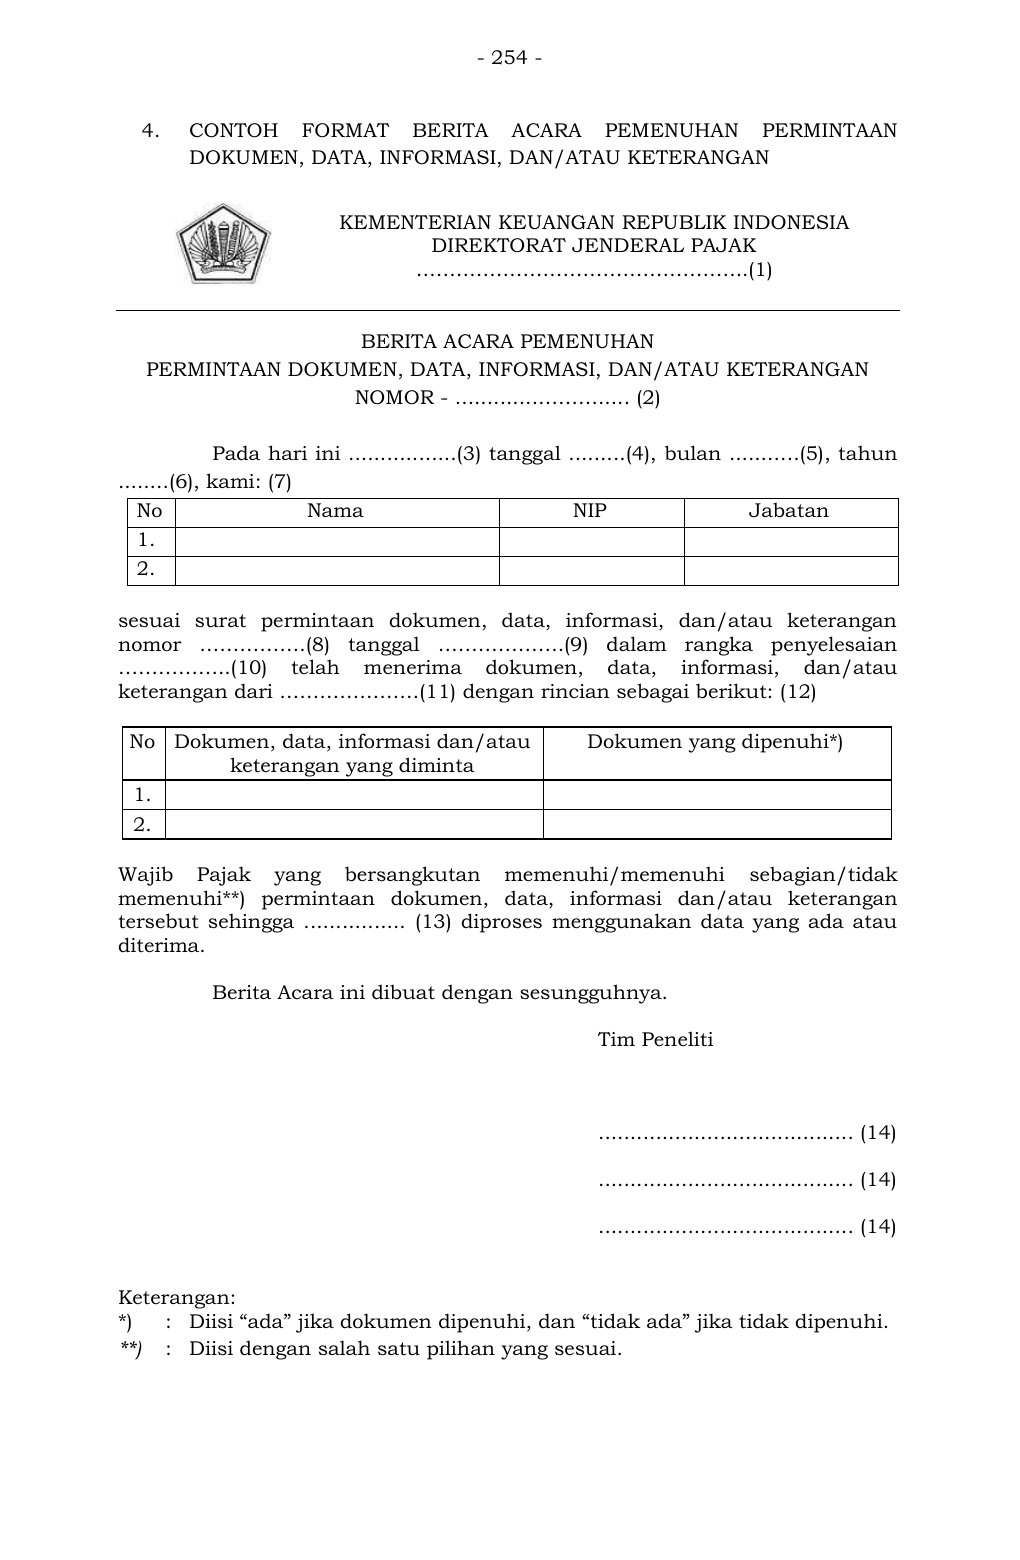
Teks pendamping untuk pencarian
- 254 -
4. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ......... ..(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
nomor …………….(8) tanggal ……………….(9) dalam rangka penyelesaian
……………..(10) telah menerima dokumen, data, informasi, dan/atau
keterangan dari …………………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan /atau keterangan
tersebut sehingga ................ (13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
........................................ (14)
........................................ (14)
........................................ (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 255 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
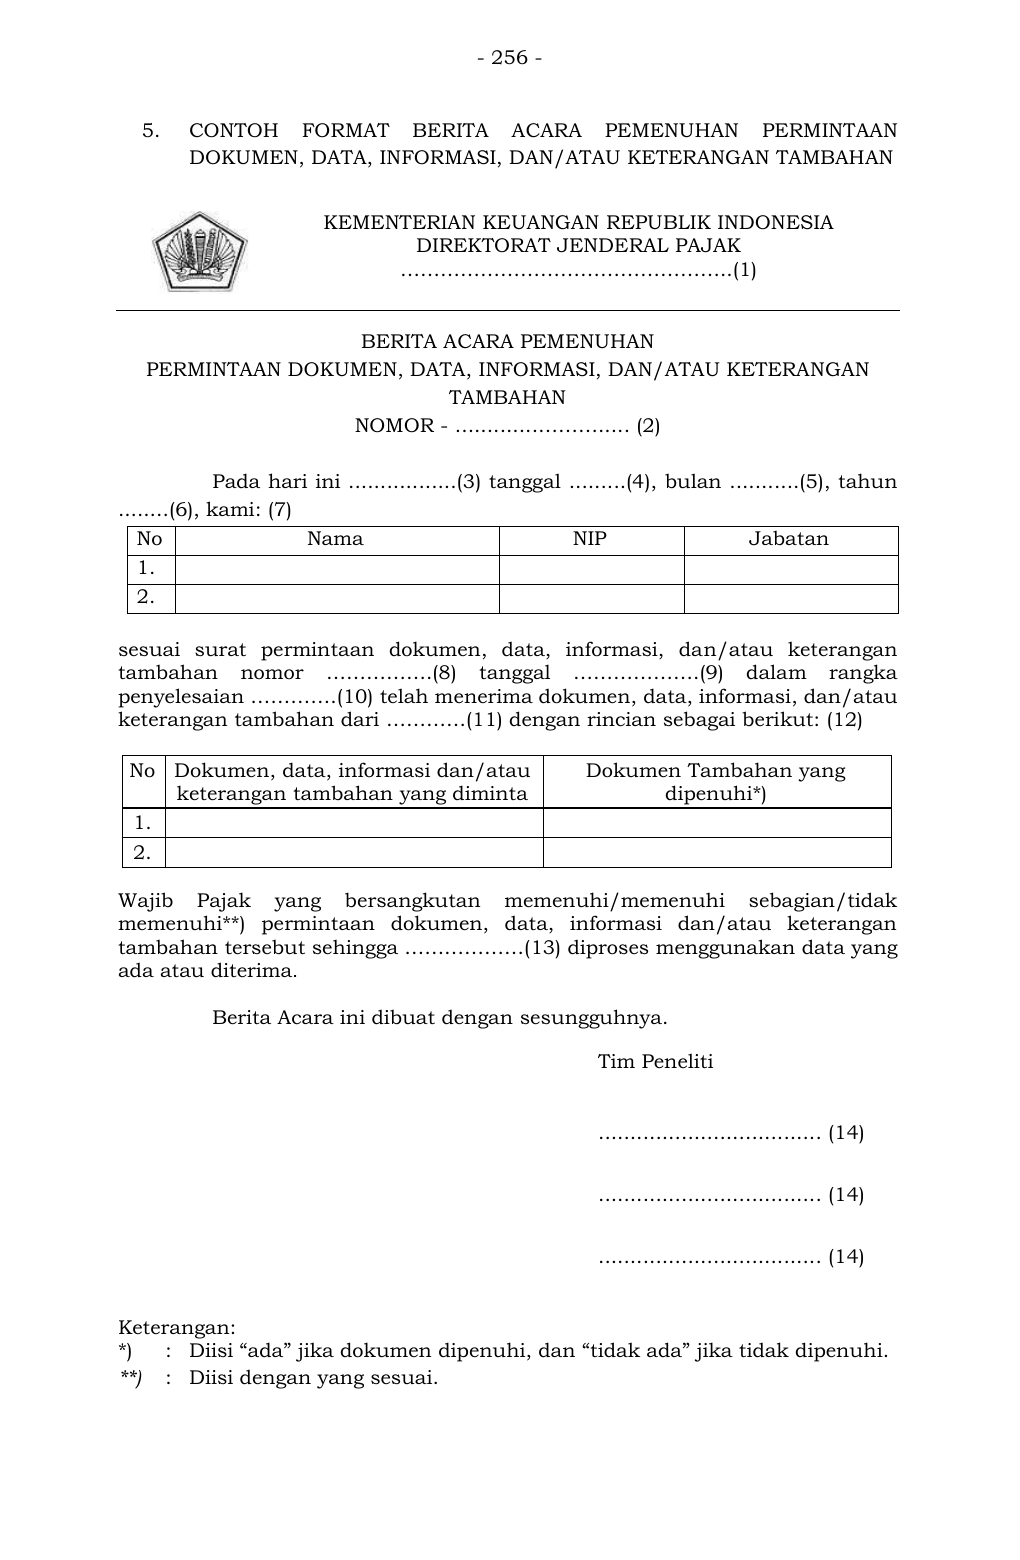
Teks pendamping untuk pencarian
- 256 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, da n/atau keterangan
tambahan nomor …………….(8) tanggal ……………….(9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari …………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen Tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan yang sesuai.
Teks pendamping untuk pencarian
- 257 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jeni s penyelesaian secara jabatan : pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
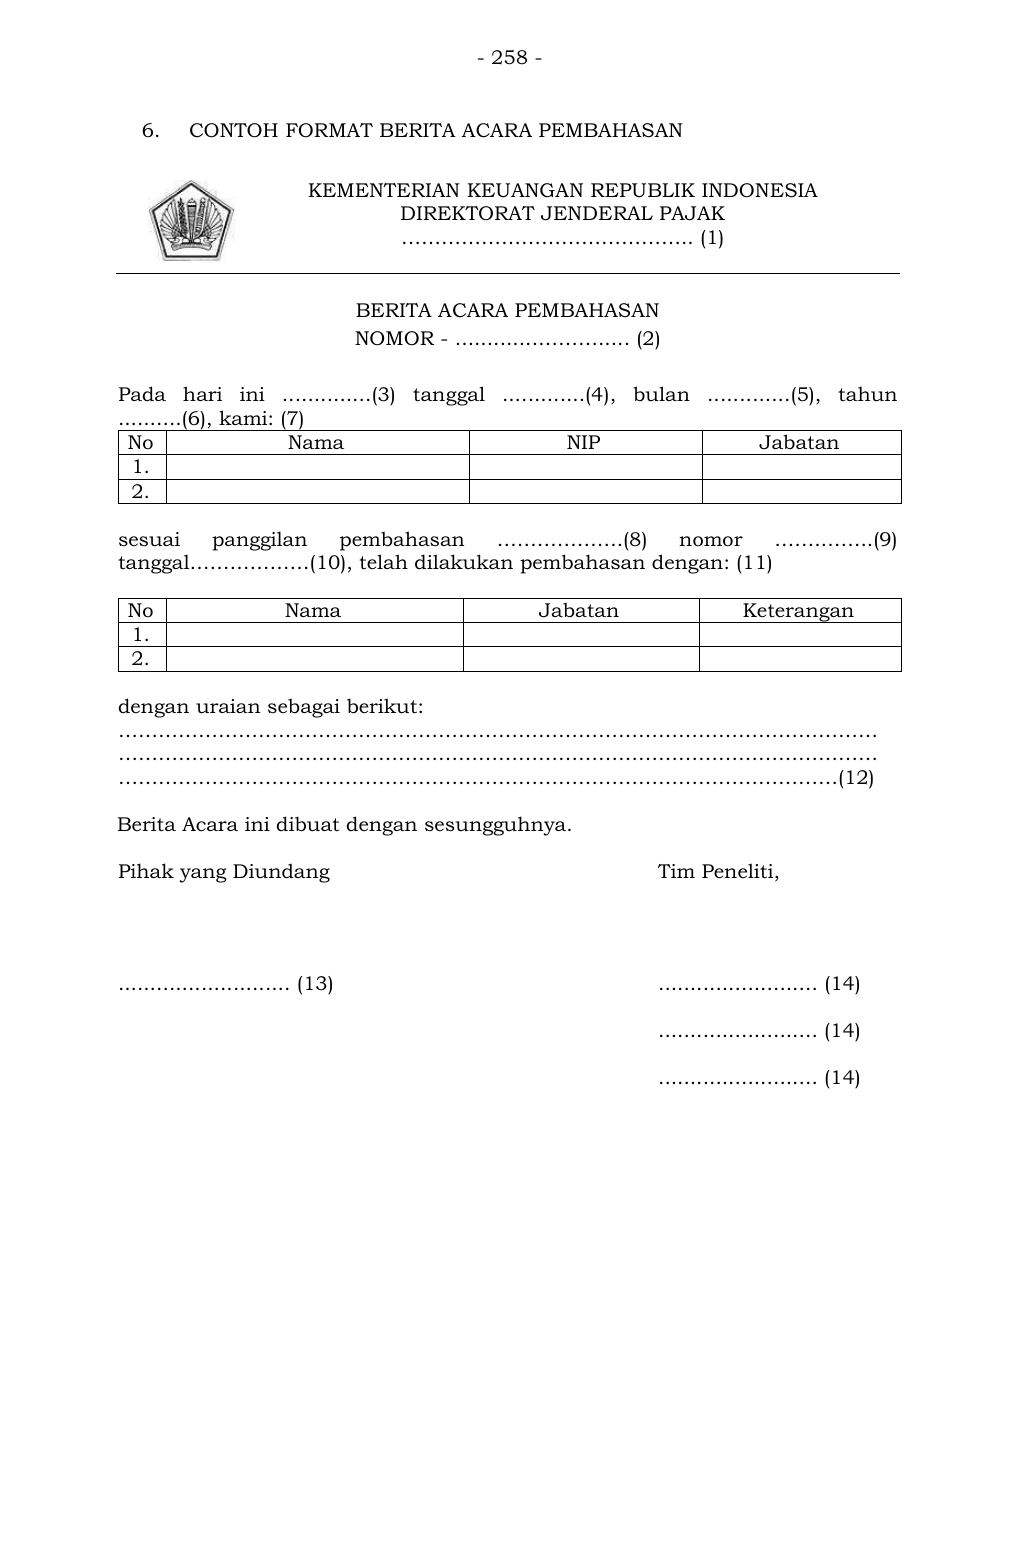
Teks pendamping untuk pencarian
- 258 -
6. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini ..............(3) tan ggal ... ..........(4), bulan ..... ........(5), tahun
..........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ……………….(8) nomor …….……..(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
Teks pendamping untuk pencarian
- 259 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai, dan jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan: pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
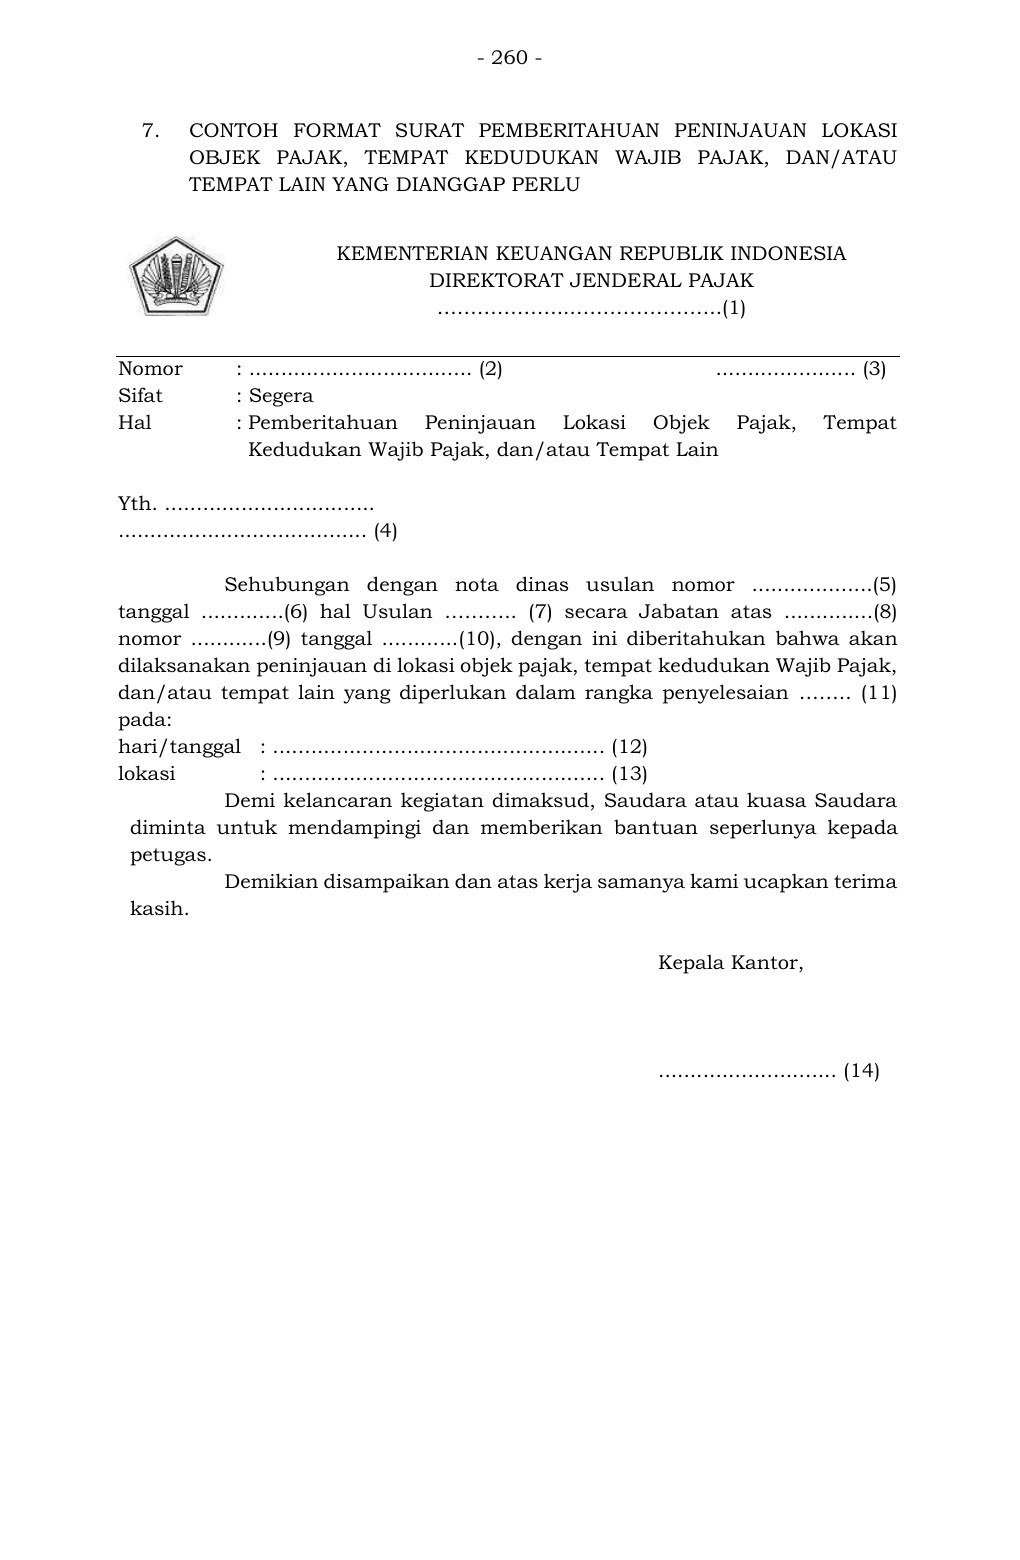
Teks pendamping untuk pencarian
- 260 - 7. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………..…………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ....................................... (4) Sehubungan dengan nota dinas usulan nomor ...................(5) tanggal .............(6) hal Usulan ……….. ( 7) secara Jabatan atas ..............(8) nomor ............(9) tanggal ............( 10), dengan ini diberitahukan bahwa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian …….. (11) pada: hari/tanggal : .................................................... (12) lokasi : .................................................... (13) Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara diminta untuk mendampingi dan memberikan ban tuan seperlunya kepada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................ (14)
Teks pendamping untuk pencarian
- 261 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor nota dinas usulan. Nomor (6) : Diisi dengan tanggal nota dinas usulan. Nomor (7) : Diisi dengan jenis usulan: Pengurangan atau Penghapusan Sanksi Administratif atau Pengurangan Denda Administ ratif Pajak Bumi dan Bangunan. Nomor (8) : Diisi d engan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Tagihan Pajak, Surat Ketetapan Pajak Pajak Bumi dan Bangunan, atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis usulan: Pengurangan atau Penghapusan Sanksi Administratif ata u Pengurangan Denda Administratif Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (13) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
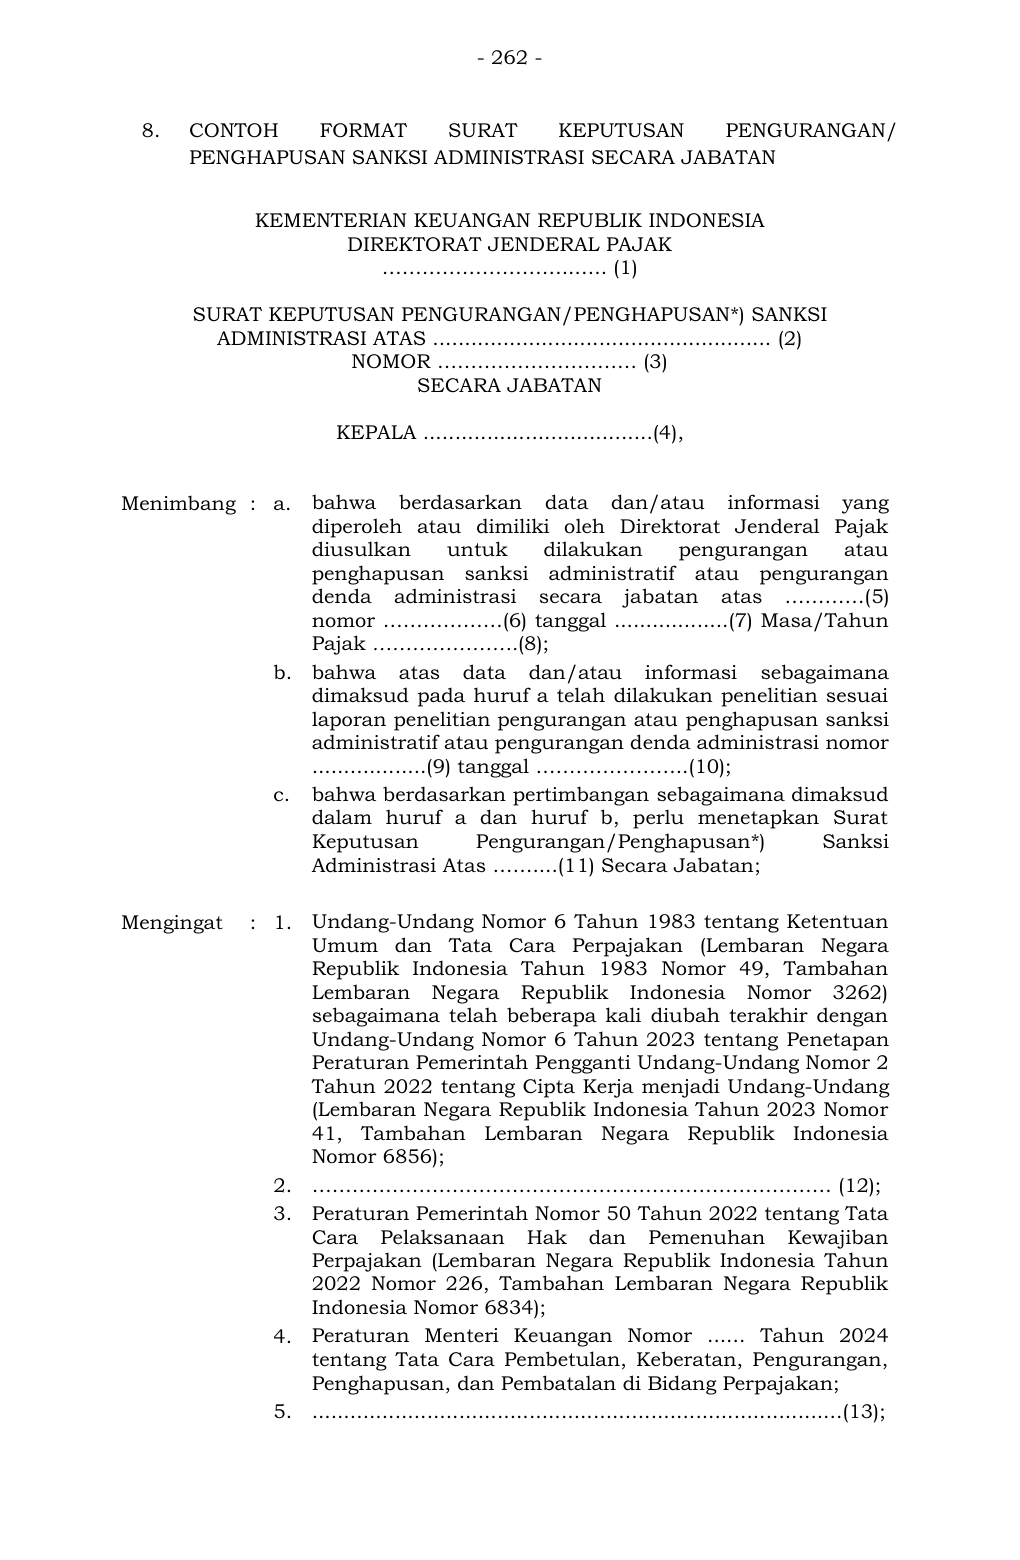
Teks pendamping untuk pencarian
- 262 - 8. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN/ PENGHAPUSAN SANKSI ADMINISTRASI SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………..….. (1) SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN*) SANKSI ADMINISTRASI ATAS ..................................................... (2) NOMOR ………………………… (3) SECARA JABATAN KEPALA ....................................(4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak diusulkan untuk dilakukan pengurangan atau penghapusan sanksi administratif atau pengurangan denda administrasi secara jabatan atas …………( 5) nomor ………………(6) tanggal ..................(7) Masa/Tahun Pajak ………………….(8); b. bahwa atas data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau penghapusan sanksi administratif atau pengurangan denda administrasi nomor ..................(9) tanggal …………………..(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan/ Penghapusan*) Sanksi Administrasi Atas ……....(11) Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajak an (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………………… (12); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 202 4 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ...................................................................................(13);
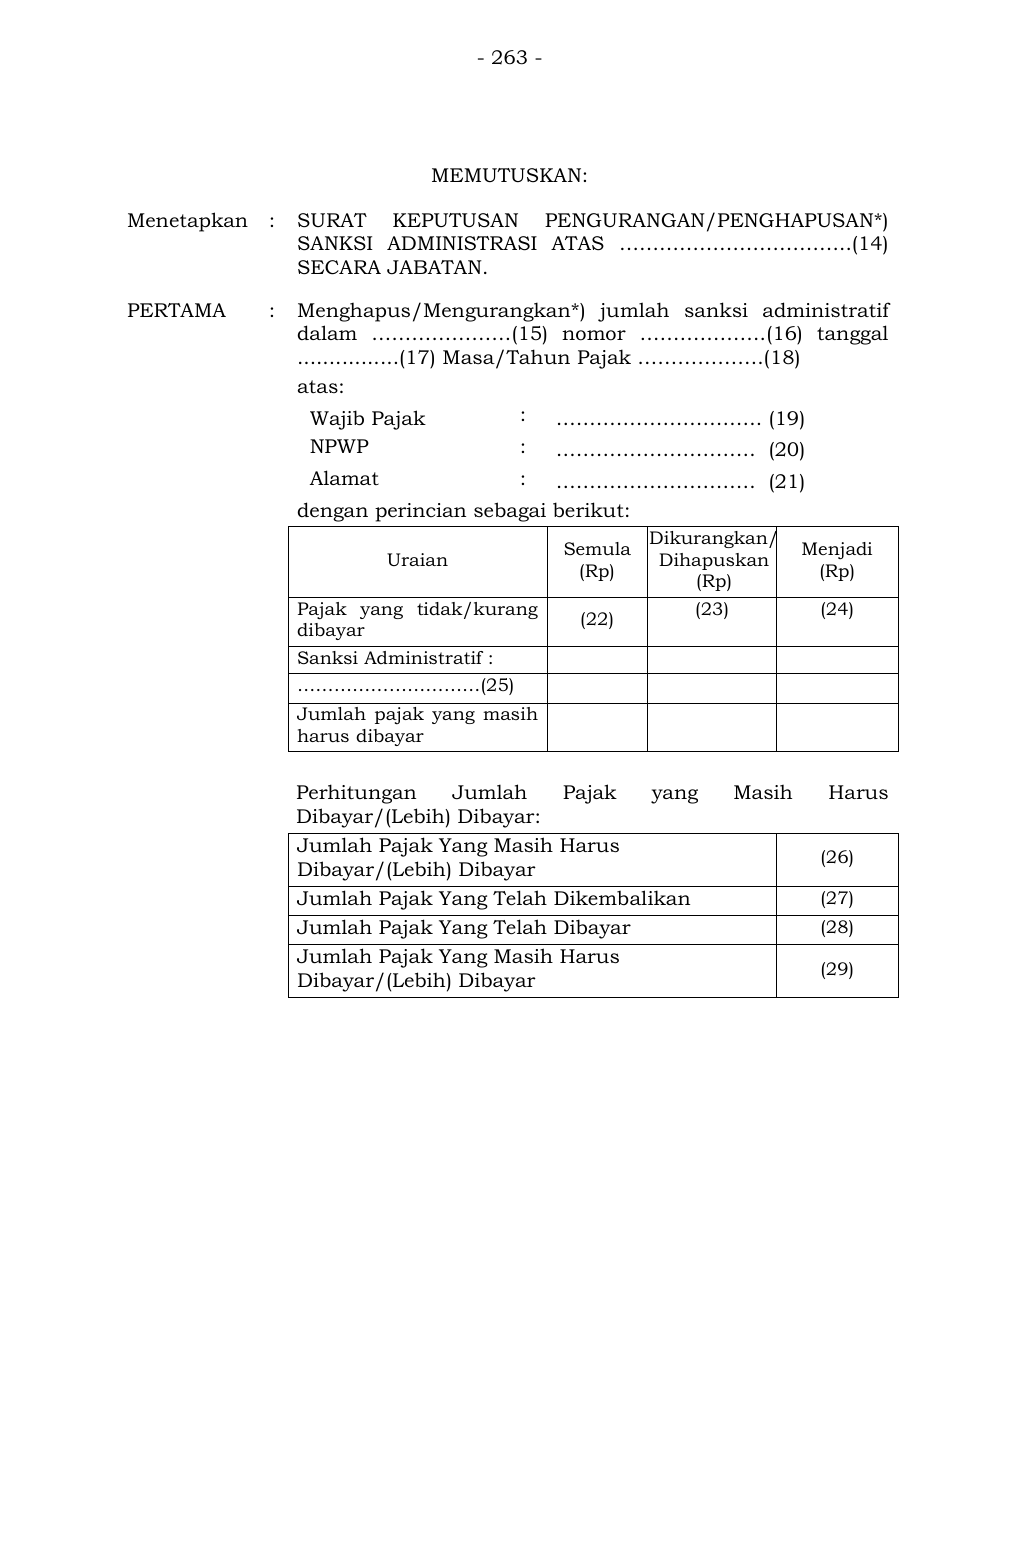
Teks pendamping untuk pencarian
- 263 - MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN*) SANKSI ADMINISTRASI ATAS ……………………………..(14) SECARA JABATAN. PERTAMA : Menghapus/Mengurangkan*) jumlah sanksi administratif dalam ………………… (15) nomor ………………. (16) tanggal ................(17) Masa/Tahun Pajak ……………….(18) atas: Wajib Pajak : …………………………. (19) NPWP : ………………………… (20) Alamat : ………………………… (21) dengan perincian sebagai berikut: Uraian Semula (Rp) Dikurangkan/ Dihapuskan (Rp) Menjadi (Rp) Pajak yang tidak/kurang dibayar (22) (23) (24) Sanksi Administratif : …………………………(25) Jumlah pajak yang masih harus dibayar Perhitungan Jumlah Pajak yang Masih Harus Dibayar/(Lebih) Dibayar: Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (26) Jumlah Pajak Yang Telah Dikembalikan (27) Jumlah Pajak Yang Telah Dibayar (28) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (29)
Teks pendamping untuk pencarian
- 264 -
KEDUA : Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini mulai berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan/Penghapusan*) Sanksi
Administrasi ini disampaikan kepada:
Nama Wajib Pajak : ………………………. (30)
Alamat : …………………….... (31)
Ditetapkan di …………….(32)
pada tanggal ……………..(33)
KEPALA KANTOR,
………………………………….(34)
Teks pendamping untuk pencarian
- 265 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN/PENGHAPUSAN SANKSI ADMINISTRASI SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (6) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diusulkan pengurangan atau penghapusan sanksi administratif. Nomor (7) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang diusulkan pengurangan atau penghapusan sanksi administratif. Nomor (8) : Diisi dengan masa pajak atau tahun pajak yang diusulkan pengurangan atau penghapusan sanksi administratif. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan atau penghapusan sanksi administratif. Nomor (11) : Diisi dengan Surat K etetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang- Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara R epublik Indonesia Nomor 6856)”. b. Dalam hal Surat Keputusan Pengurangan Sanksi Administrasi atau Surat Keputusan Penghapusan Sanksi Administrasi diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan
Teks pendamping untuk pencarian
- 266 - Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara R epublik Indonesia Nomor 6856)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan Surat Ketetapan Pajak Ku rang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (15) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (16) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang di usulkan pengurangan atau penghapusan sanksi administratif. Nomor (17) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, atau Surat Tagihan Pajak yang di usulkan pengurangan atau penghapusan sanksi administratif. Nomor (18) : Diisi dengan masa pajak atau tahun pajak yang di usulkan pengurangan atau penghapusan sanksi administratif. Nomor (19) : Diisi dengan nama Wajib Pajak. Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kura ng Bayar Tambahan, atau Surat Tagihan Pajak. Nomor (23) : Diisi dengan jumlah pengurangan atau penghapusan sesuai dengan hasil penelitian. Nomor (24) : Diisi dengan jumlah sesuai dengan Surat Keputusan Pengurangan atau Penghapusan Sanksi Administrasi. Nomor (25) : Diisi dengan pasal sanksi administratif yang dikenakan. Nomor (26) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar sesuai dengan keputusan pengurangan atau penghapusan sanksi administratif sesuai dengan nomor (24). Nomor (27) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (28) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (29) : Diisi dengan jumlah pajak yang masih harus dibayar /(lebih) dibayar. Nomor (30) : Diisi dengan nama Wajib Pajak. Nomor (31) : Diisi dengan alamat Wajib Pajak. Nomor (32) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (33) : Diisi dengan tanggal surat keputusan diterbitkan.
Teks pendamping untuk pencarian
- 267 - Nomor (34) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 268 - 9. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………… (1) SURAT KEPUTUSAN PENGURANGAN SANKSI ADMINISTRASI ATAS …………………………… (2) SECARA JABATAN NOMOR ………………….. (3) KEPALA ..................…………………(4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau d imiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau penghapusan sanksi administratif atau pengurangan denda administrasi secara jabatan atas ………… .....(5) nomor … .....……..(6) tanggal ………….(7) Tahun Pajak …………..(8); b. bahwa atas data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau penghapusan sanksi administratif atau pengurangan denda administrasi secara jabatan nomor …………(9) tanggal ………………..(10); c. bahwa b erdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Sanksi Administrasi atas …......….(11) Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Ca ra Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerin tah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi Dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62,
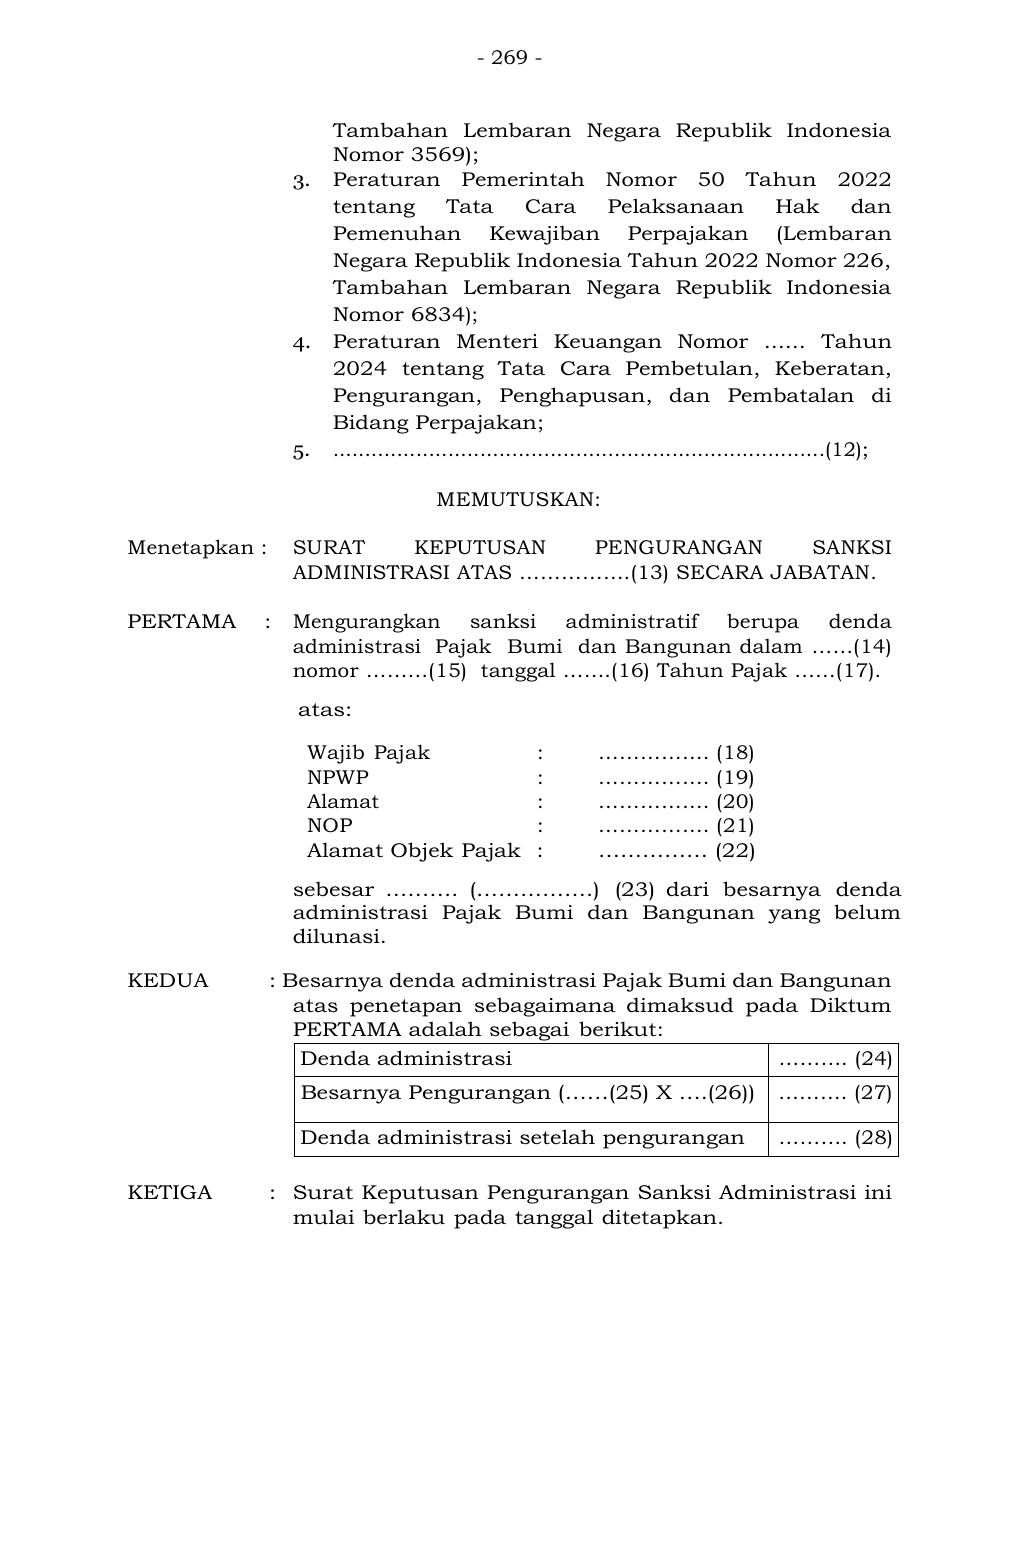
Teks pendamping untuk pencarian
- 269 - Tambahan Lembaran Negara Republik Indonesia Nomor 3569); 3. Peraturan Pemerintah Nomor 50 Ta hun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembar an Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. .............................................................................(12); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN SANKSI ADMINISTRASI ATAS …………….(13) SECARA JABATAN. PERTAMA : Mengurangkan sanksi administratif berupa denda administrasi Pajak Bumi dan Bangunan dalam ……(14) nomor ………(15) tanggal …….(16) Tahun Pajak ……(17). atas: Wajib Pajak : ……………. (18) NPWP : ……………. (19) Alamat : ……………. (20) NOP : ……………. (21) Alamat Objek Pajak : …………… (22) sebesar ………. (…………….) (23) dari besarnya denda administrasi Pajak Bumi dan Bangunan yang belum dilunasi. KEDUA : Besarnya denda administrasi Pajak Bumi dan Bangunan atas penetapan sebagaimana dimaksud pada Diktum PERTAMA adalah sebagai berikut: Denda administrasi ………. (24) Besarnya Pengurangan (……(25) X ….(26)) ………. (27) Denda administrasi setelah pengurangan ………. (28) KETIGA : Surat Keputusan Pengurangan Sanksi Administrasi ini mulai berlaku pada tanggal ditetapkan.
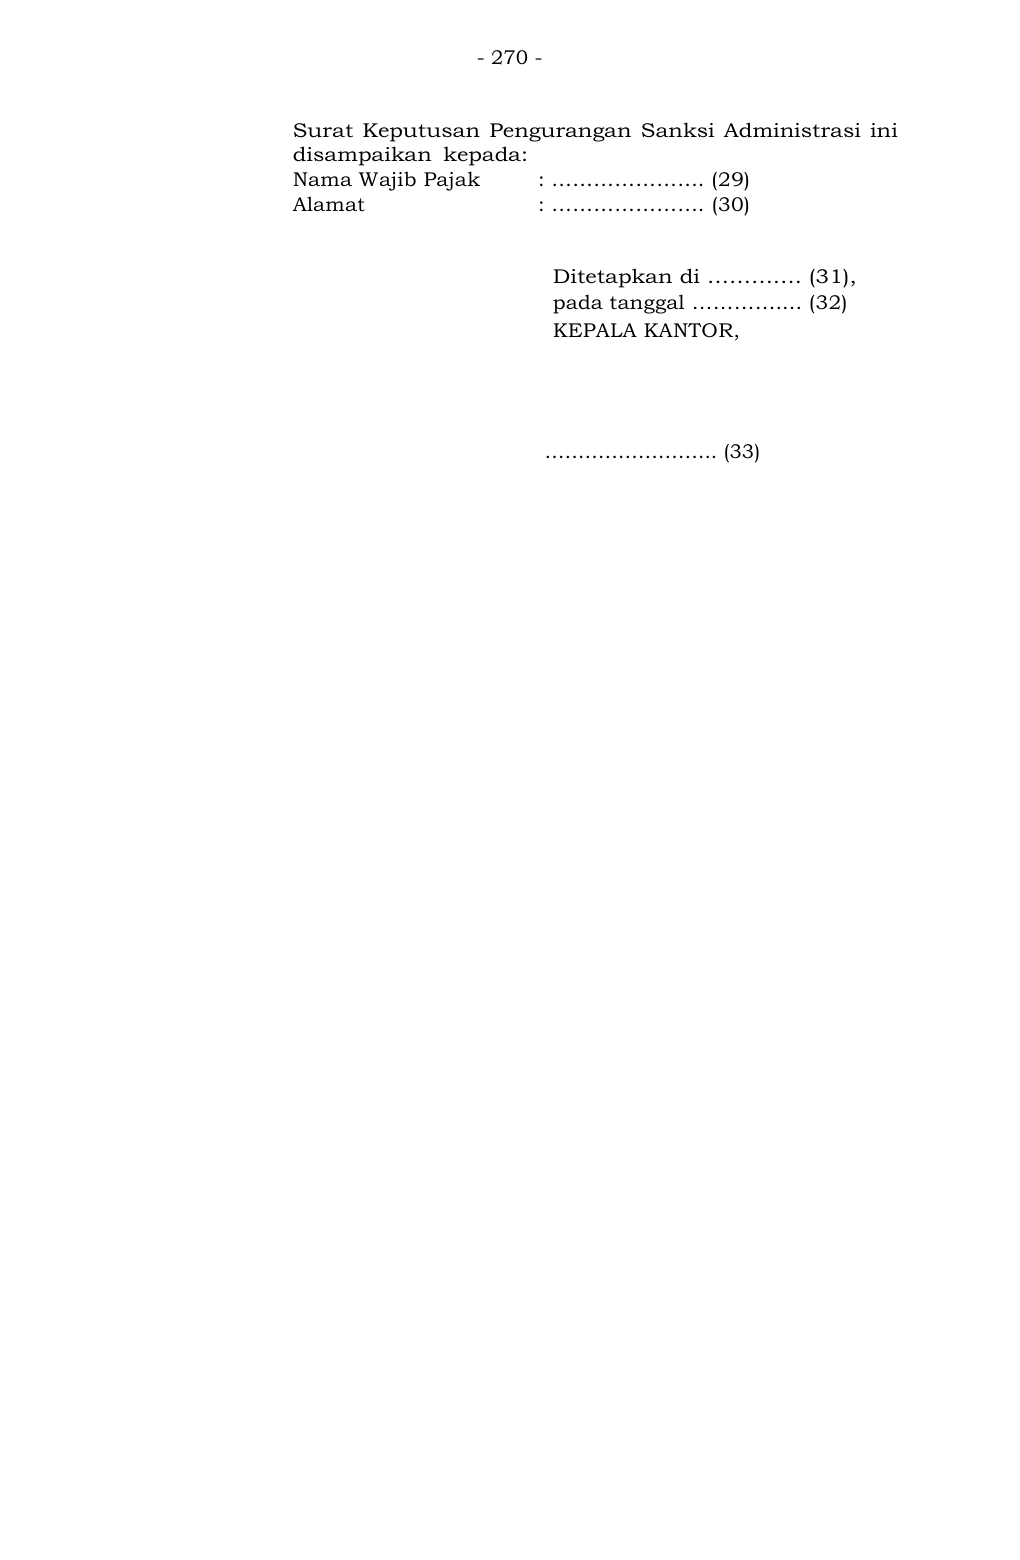
Teks pendamping untuk pencarian
- 270 -
Surat Keputusan Pengurangan Sanksi Administrasi ini
disampaikan kepada:
Nama Wajib Pajak : …………………. (29)
Alamat : …………………. (30)
Ditetapkan di …………. (31),
pada tanggal ………….... (32)
KEPALA KANTOR,
…………………….. (33)
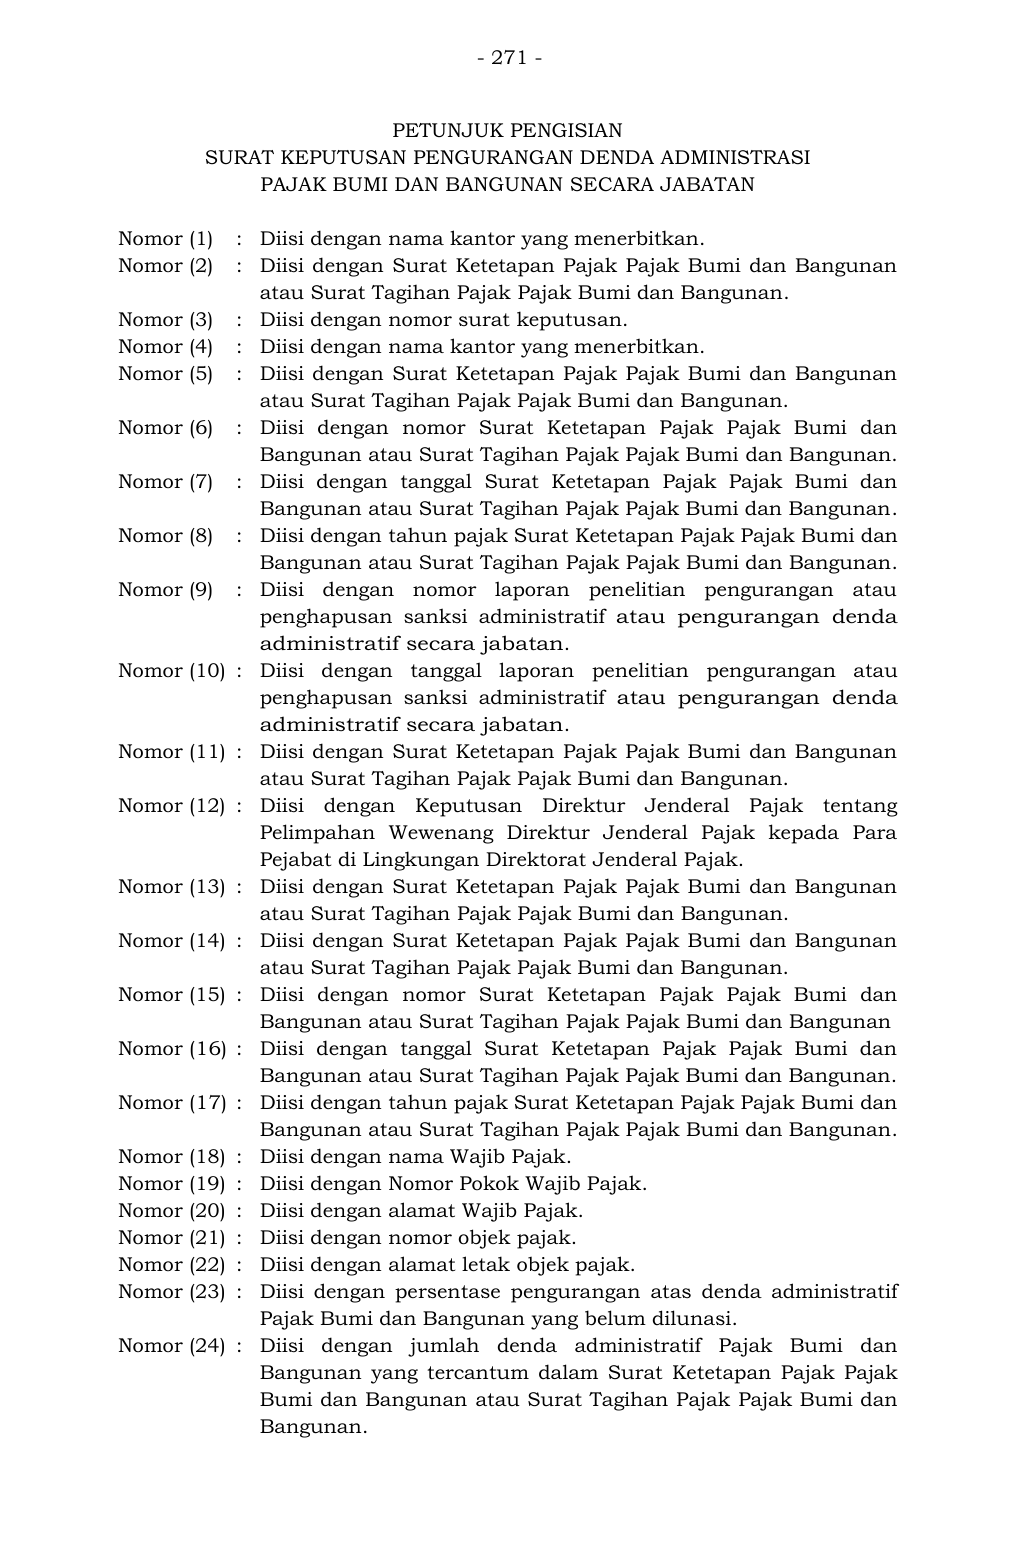
Teks pendamping untuk pencarian
- 271 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN DENDA ADMINISTRASI PAJAK BUMI DAN BANGUNAN SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan tahun pajak Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif secara jabatan. Nomor (10) : Diisi dengan tanggal lap oran penelitian pengurangan atau penghapusan sanksi administratif atau pengurangan denda administratif secara jabatan. Nomor (11) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (13) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan nomor Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan Nomor (16) : Diisi dengan tanggal Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tahun pajak Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan nama Wajib Pajak. Nomor (19) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (20) : Diisi dengan alamat Wajib Pajak. Nomor (21) : Diisi dengan nomor objek pajak. Nomor (22) : Diisi dengan alamat letak objek pajak. Nomor (23) : Diisi dengan persentase pengurangan atas denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (24) : Diisi dengan jumlah denda administratif Pajak Bumi dan Bangunan yang tercantum dalam Surat Ketetapan Pajak Pajak Bumi dan Bangunan atau Surat Tagihan Pajak Pajak Bumi dan Bangunan.
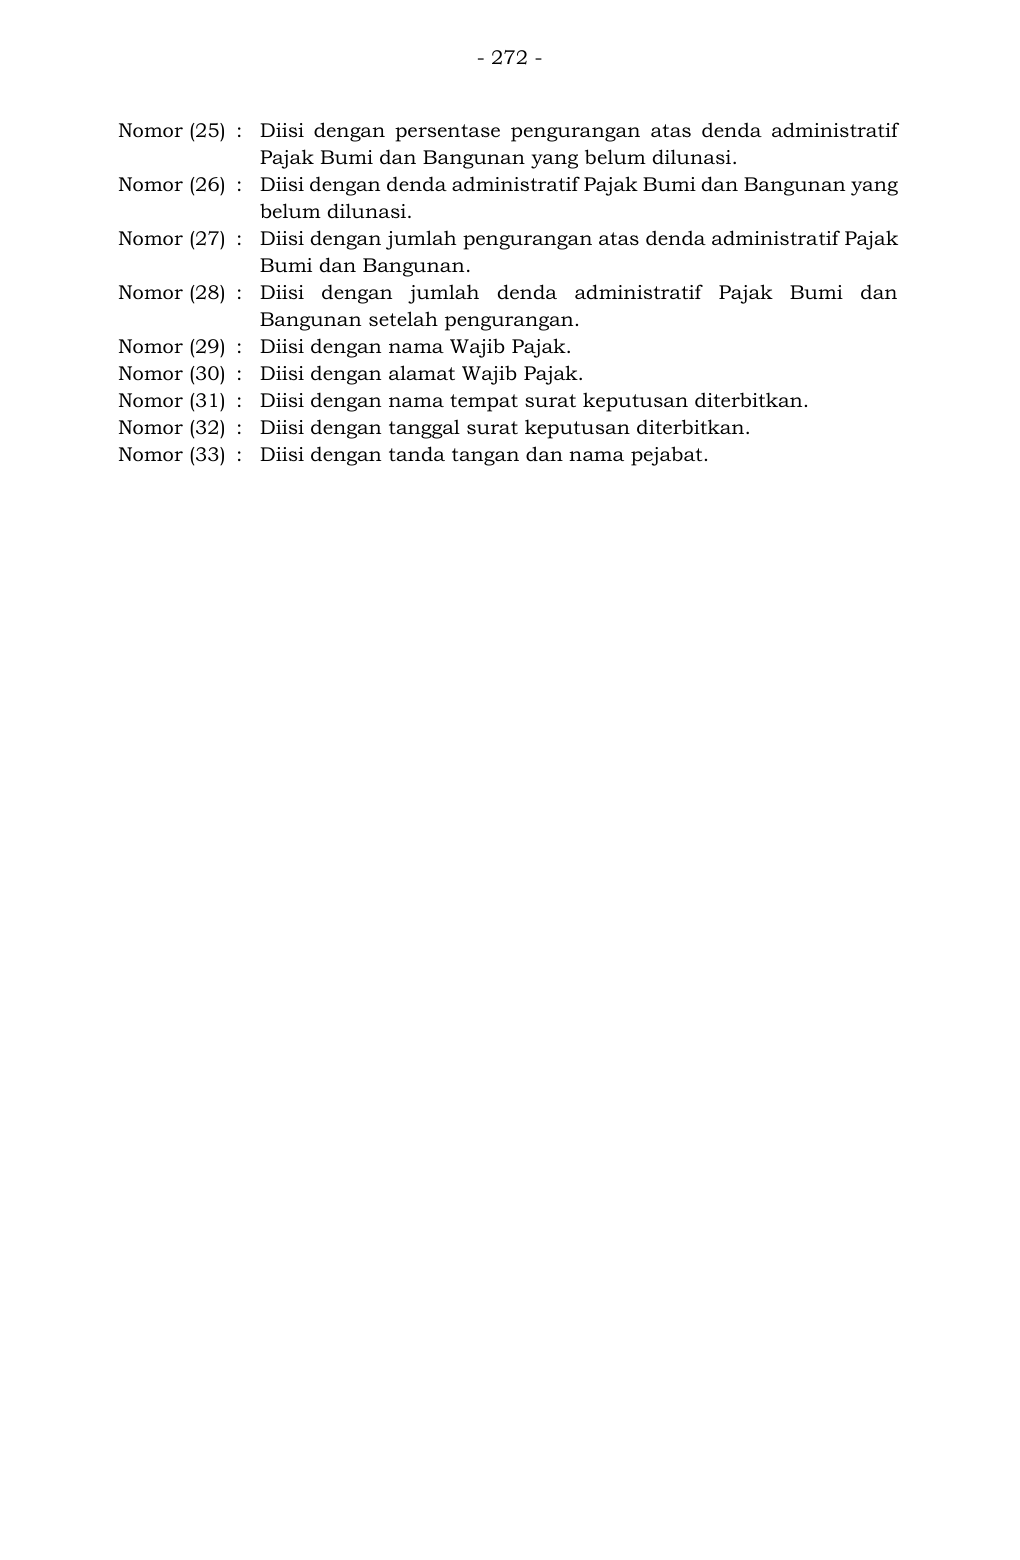
Teks pendamping untuk pencarian
- 272 - Nomor (25) : Diisi dengan persentase pengurangan atas denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (26) : Diisi dengan denda administratif Pajak Bumi dan Bangunan yang belum dilunasi. Nomor (27) : Diisi dengan jumlah pengurangan atas denda administratif Pajak Bumi dan Bangunan. Nomor (28) : Diisi dengan jumlah denda administratif Pajak Bumi dan Bangunan setelah pengurangan. Nomor (29) : Diisi dengan nama Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (32) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (33) : Diisi dengan tanda tangan dan nama pejabat.
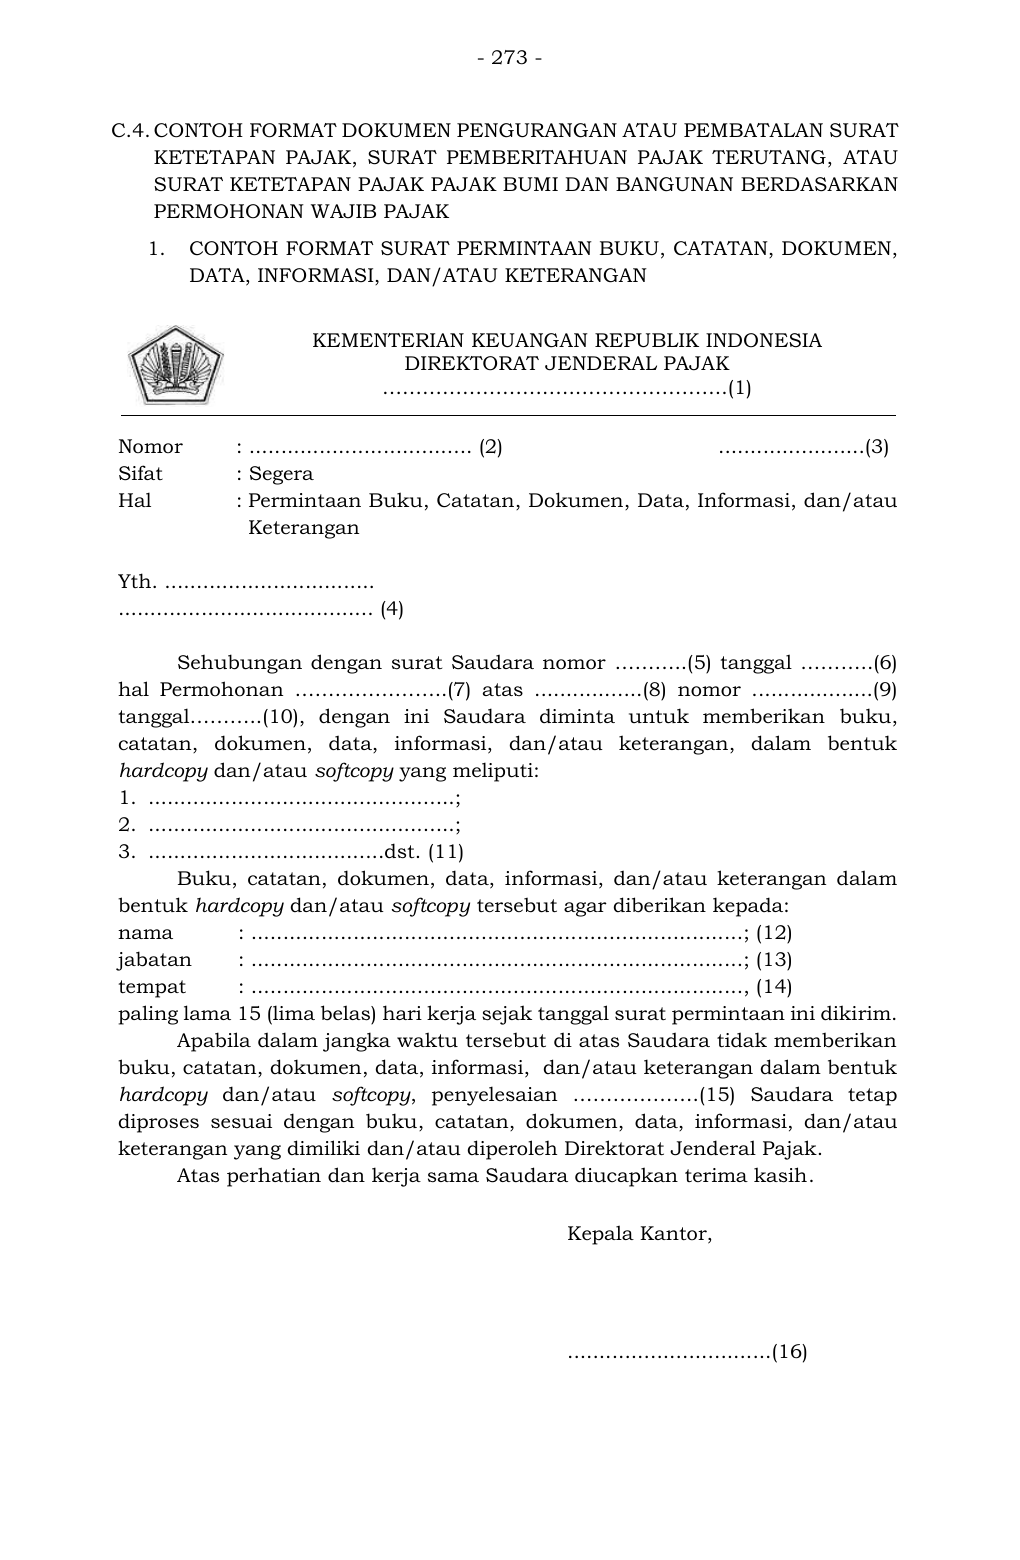
Teks pendamping untuk pencarian
- 273 - C.4. CONTOH FORMAT DOKUMEN PENGURANGAN ATAU PEMBATALAN SURAT KETETAPAN PAJAK, SURAT PEMBERITAHUAN PAJAK TERUTANG, ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PERMOHONAN WAJIB PAJAK 1. CONTOH FORMAT SURAT PERMINTAAN BUKU, CATATAN, DOKU MEN, DATA, INFORMASI, DAN/ATAU KETERANGAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………….….…………………..(1) Nomor : ................................... (2) .......................(3) Sifat : Segera Hal : Permintaan Buku, Catatan, Dokumen, Data, Informasi, dan/atau Keterangan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan ……………… …..(7) atas .................(8) nomor ...... .............(9) tanggal………..(10), dengan ini Saudara diminta untuk memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Buku, catatan, dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 15 (lima belas) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………….(15) Saudara tetap diproses sesuai dengan buku , catatan, dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................(16)
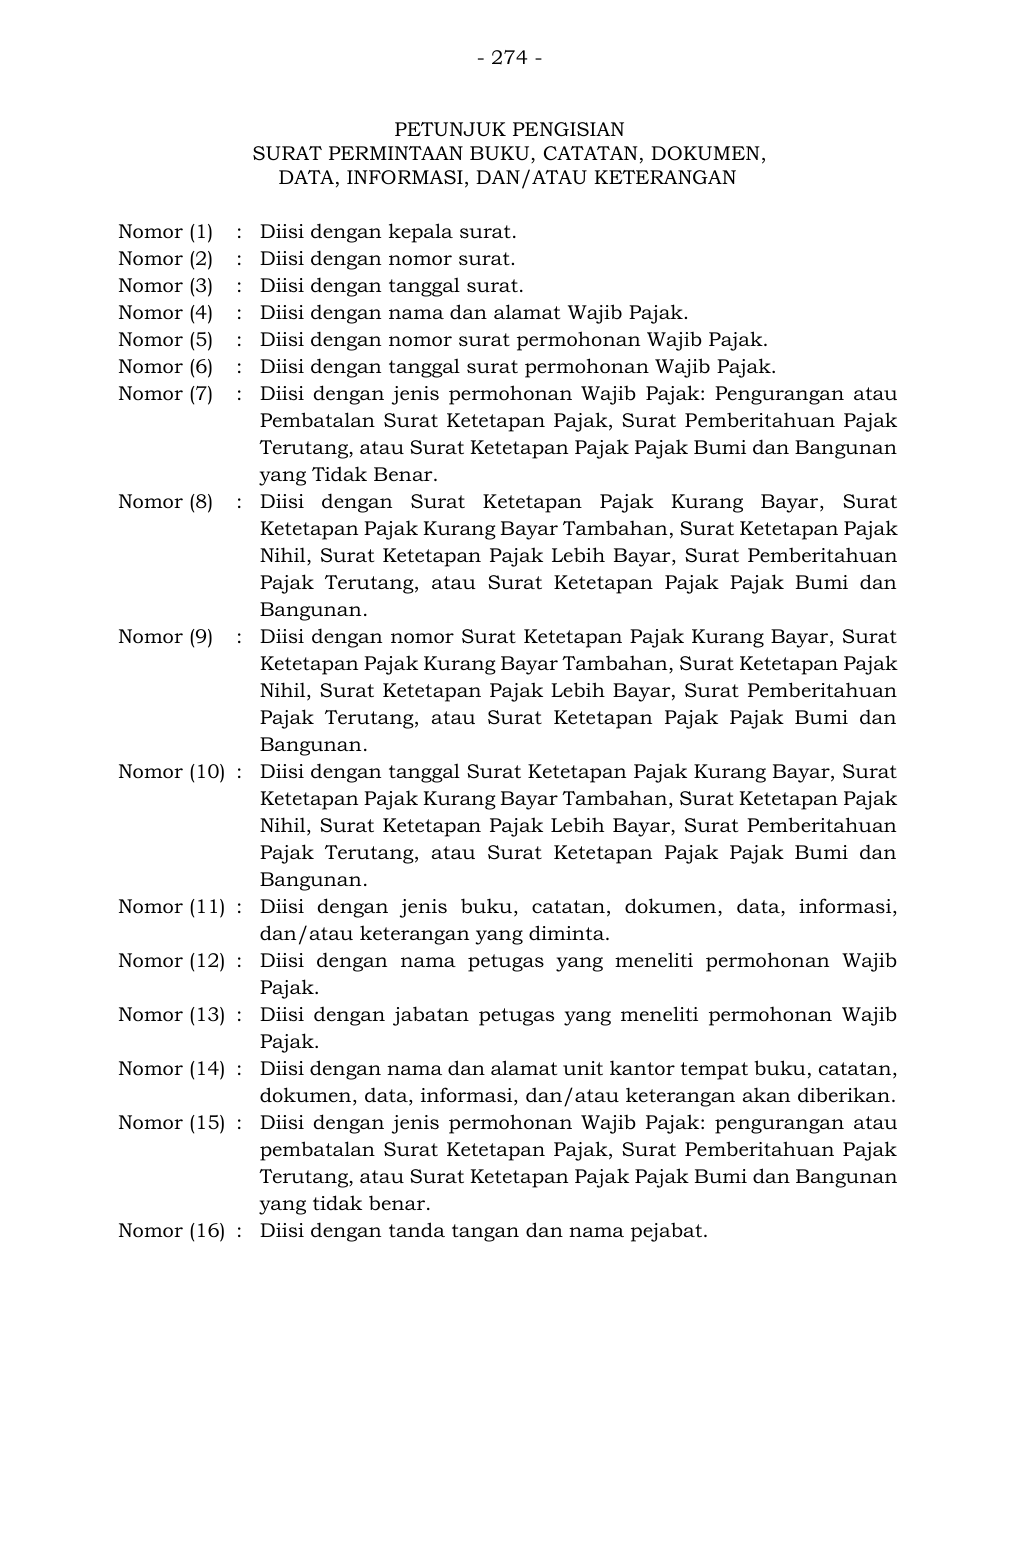
Teks pendamping untuk pencarian
- 274 - PETUNJUK PENGISIAN SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat P emberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis buku, catatan, dokumen, data, info rmasi, dan/atau keterangan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat buku, catatan, dokumen, data, informasi, dan/atau keterangan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
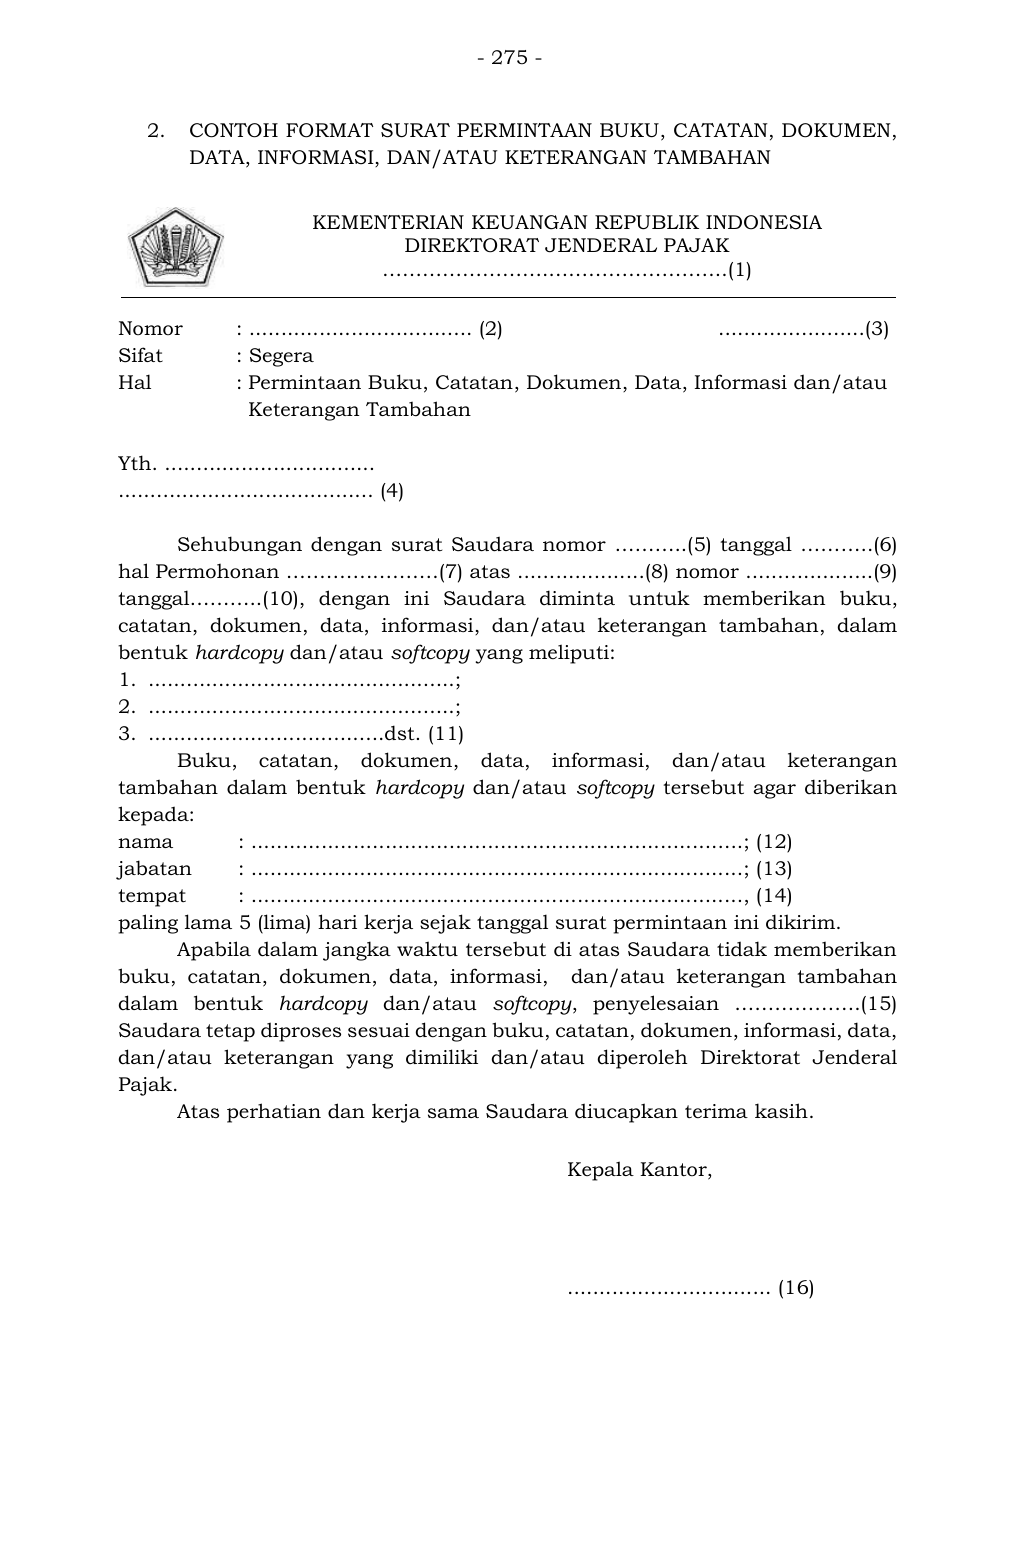
Teks pendamping untuk pencarian
- 275 - 2. CONTOH FORMAT SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………….….…………………..(1) Nomor : ................................... (2) .......................(3) Sifat : Segera Hal : Permintaan Buku, Catatan, Dokumen, Data, Informasi dan/atau Keterangan Tambahan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan …………..………(7) atas ....................(8) nomor ....................(9) tanggal………..(10), dengan ini Saudara diminta u ntuk memberik an buku, catatan, dokumen, data, informasi , dan/atau keterangan tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Buku, catatan, dokumen, data, informasi , dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 5 (lima) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan buku, catatan, dokumen, data, informasi , dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………….(15) Saudara tetap diproses sesuai dengan buku, catatan, dokumen, informasi, data, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
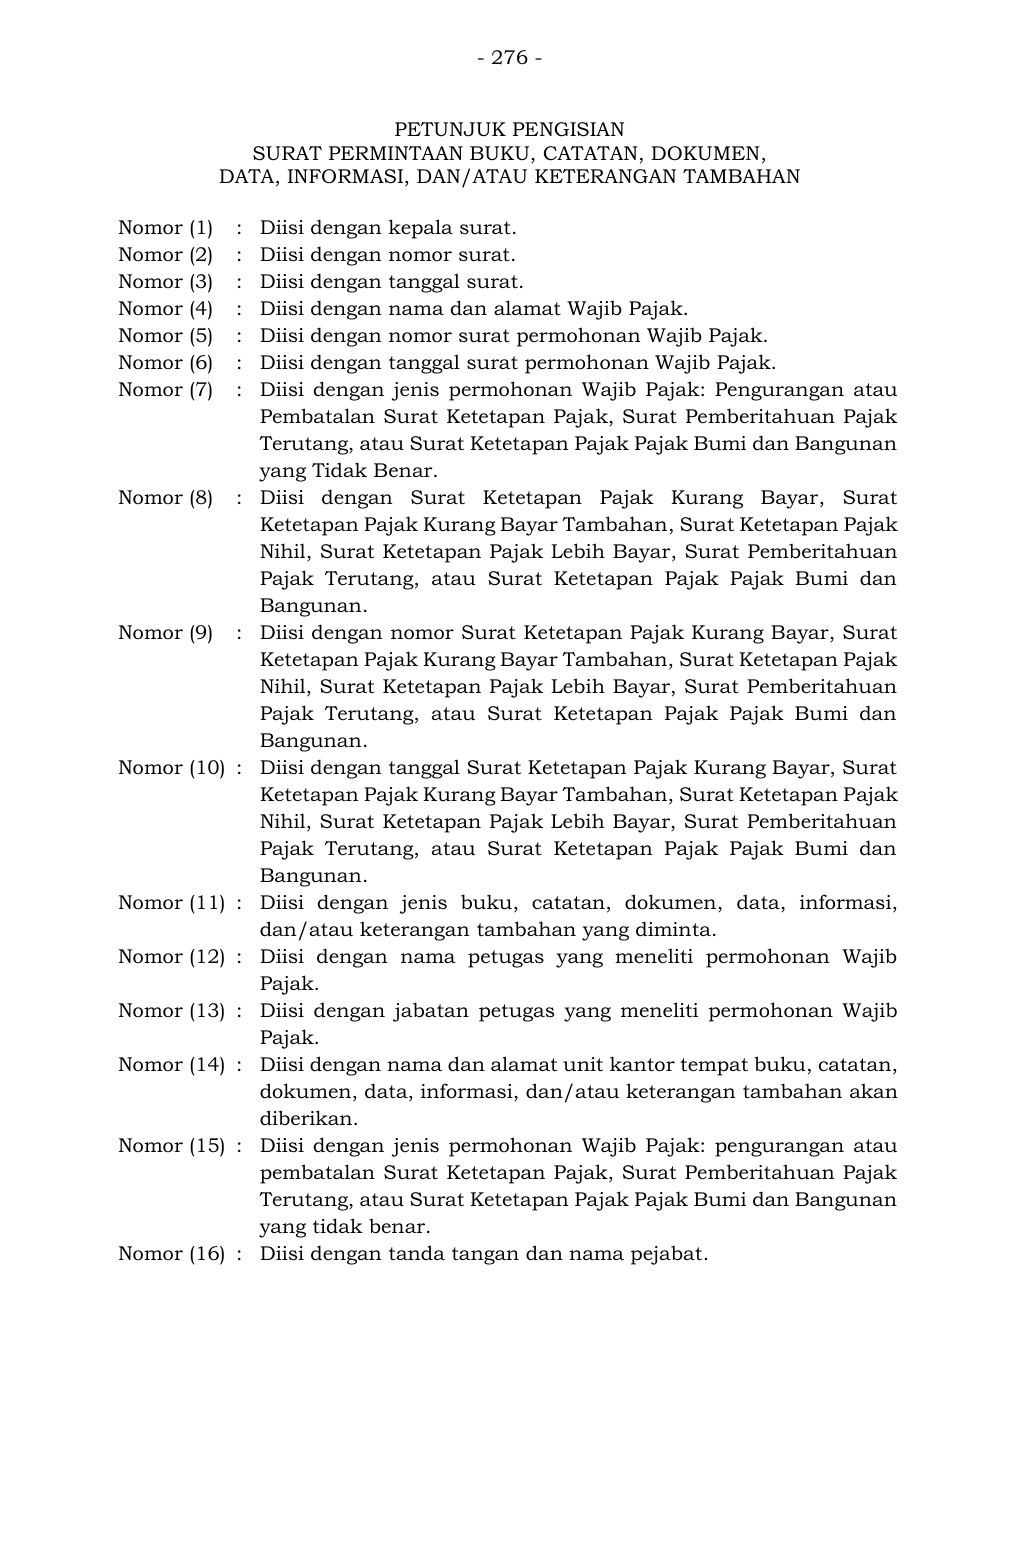
Teks pendamping untuk pencarian
- 276 - PETUNJUK PENGISIAN SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Pembatalan Surat Ketetapan Paja k, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang B ayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti perm ohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
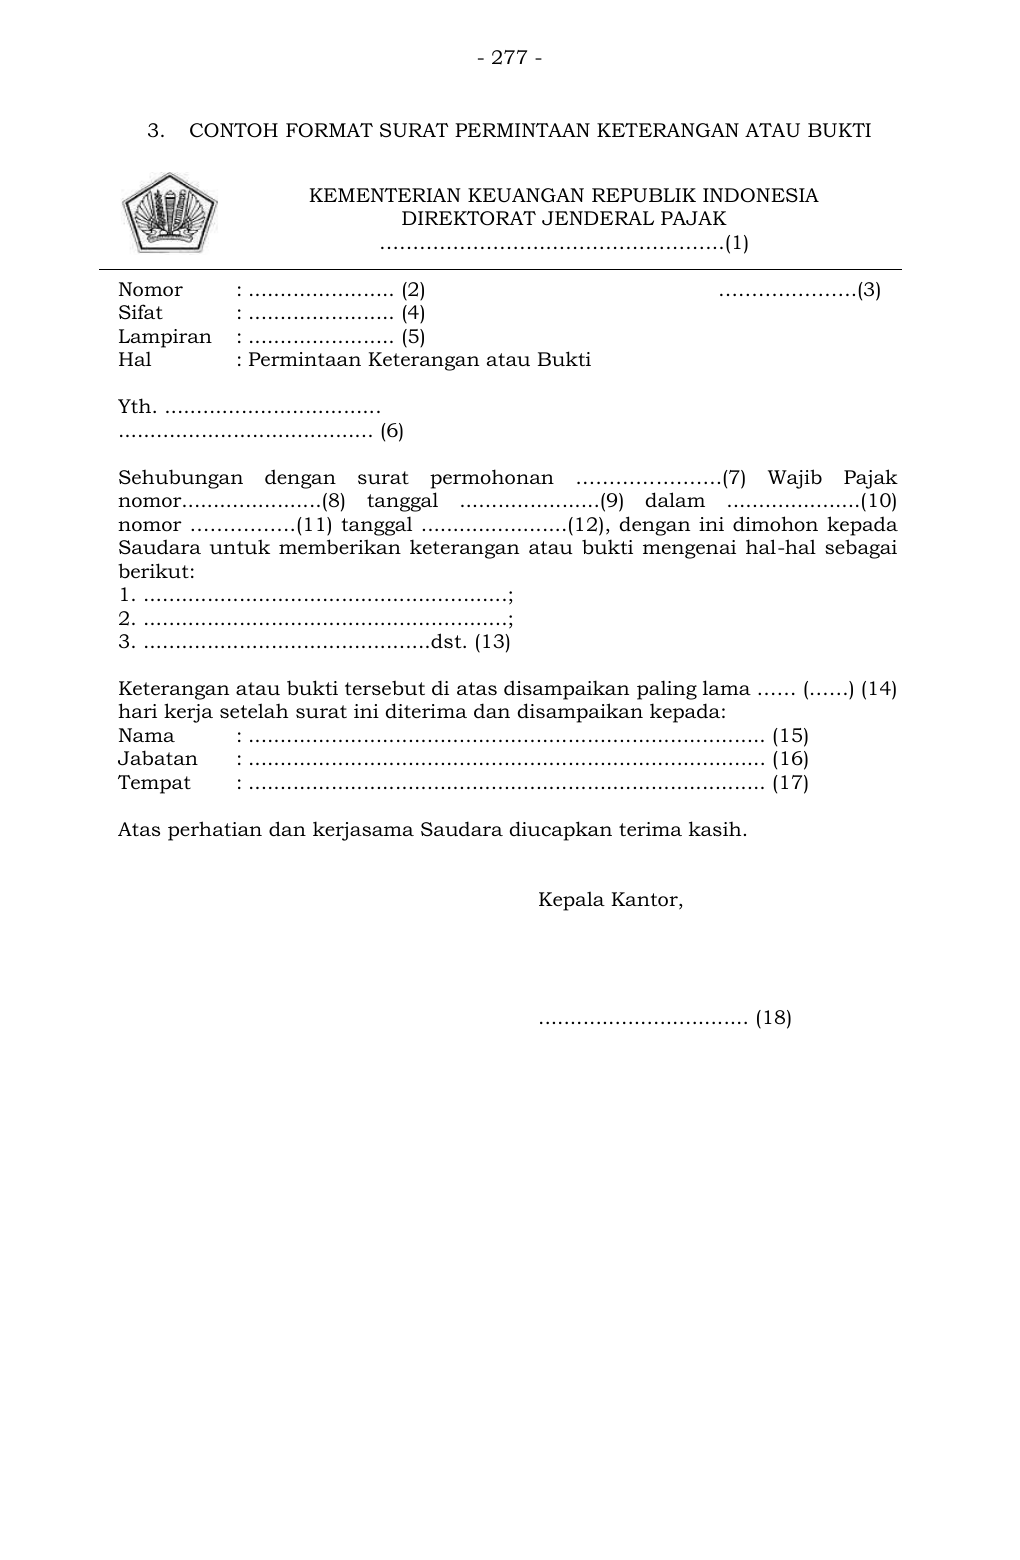
Teks pendamping untuk pencarian
- 277 -
3. CONTOH FORMAT SURAT PERMINTAAN KETERANGAN ATAU BUKTI
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
Nomor : ....................... (2) ….…….……….(3)
Sifat : ....................... (4)
Lampiran : ....................... (5)
Hal : Permintaan Keterangan atau Bukti
Yth. ..................................
........................................ (6)
Sehubungan dengan surat permohonan ………… ……….(7) Wajib Pajak
nomor......................(8) tanggal .... ..................(9) dalam .....................( 10)
nomor …………….(11) tanggal .......................(1 2), dengan ini dimohon kepada
Saudara untuk memberikan keterangan atau bukti mengenai hal -hal sebagai
berikut:
1. .........................................................;
2. .........................................................;
3. .............................................dst. (13)
Keterangan atau bukti tersebut di atas disampaikan paling lama …… (……) (14)
hari kerja setelah surat ini diterima dan disampaikan kepada:
Nama : ................................................................................. (15)
Jabatan : ................................................................................. (16)
Tempat : ................................................................................. (17)
Atas perhatian dan kerjasama Saudara diucapkan terima kasih.
Kepala Kantor,
................................. (18)
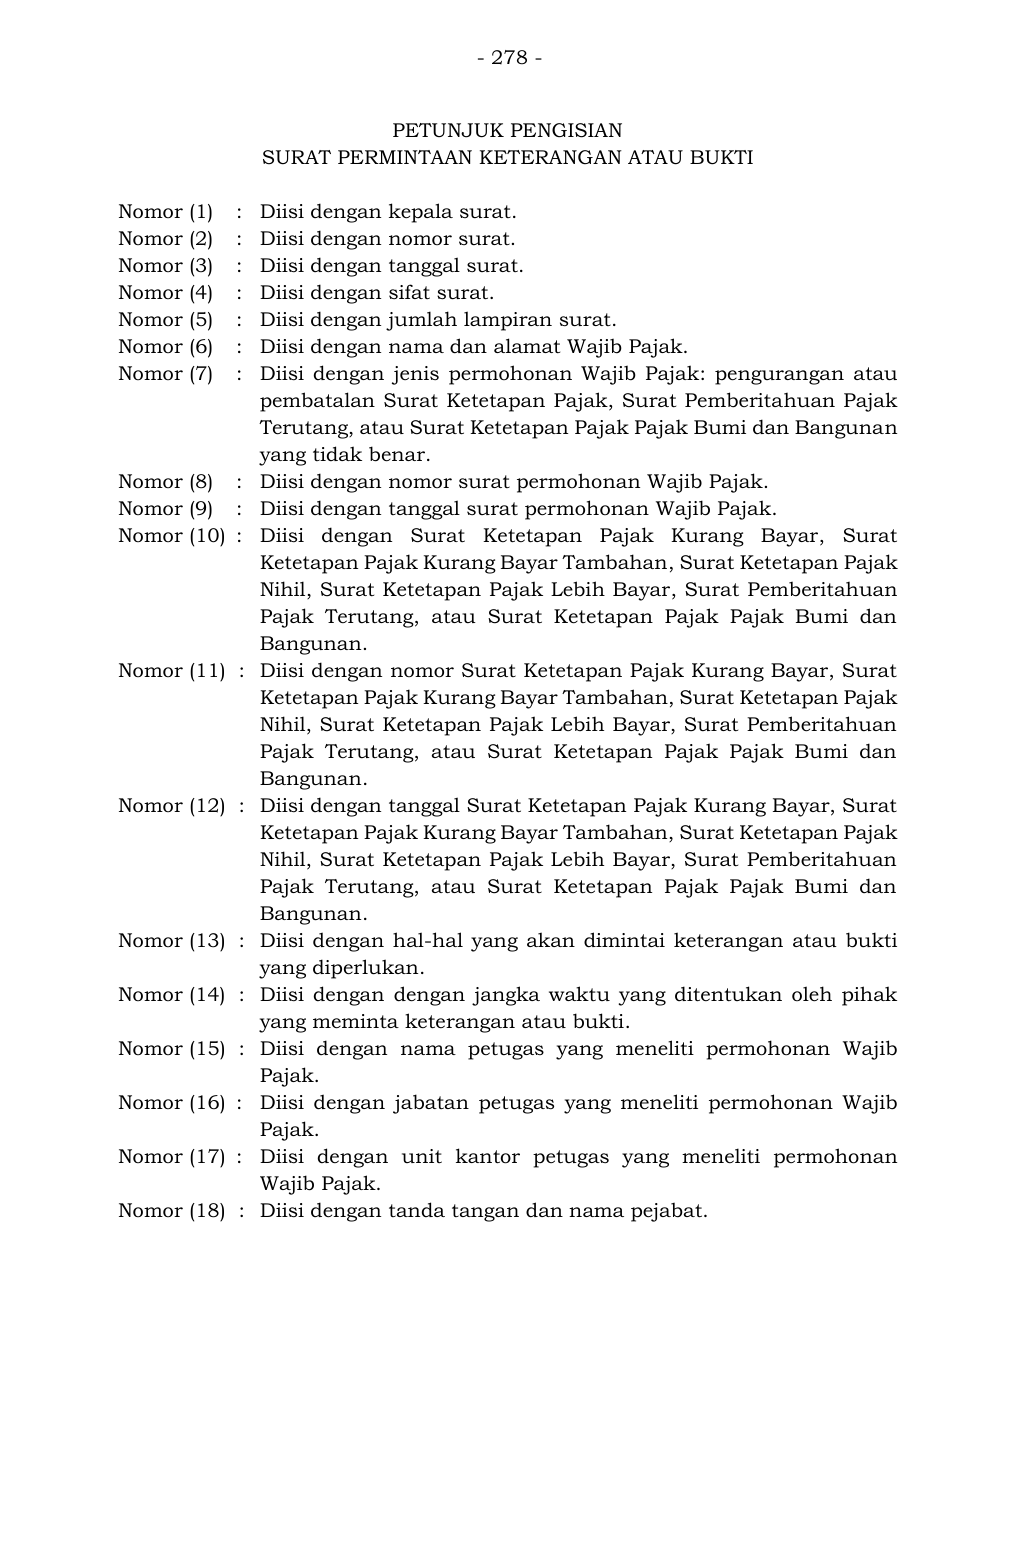
Teks pendamping untuk pencarian
- 278 - PETUNJUK PENGISIAN SURAT PERMINTAAN KETERANGAN ATAU BUKTI Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran surat. Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberita huan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (10) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan hal -hal yang akan dimintai keterangan atau bukti yang diperlukan. Nomor (14) : Diisi dengan dengan jangka waktu yang ditentukan oleh pihak yang meminta keterangan atau bukti. Nomor (15) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (16) : Diisi dengan jabatan petugas yang meneliti perm ohonan Wajib Pajak. Nomor (17) : Diisi dengan unit kantor petugas yang meneliti permohonan Wajib Pajak. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
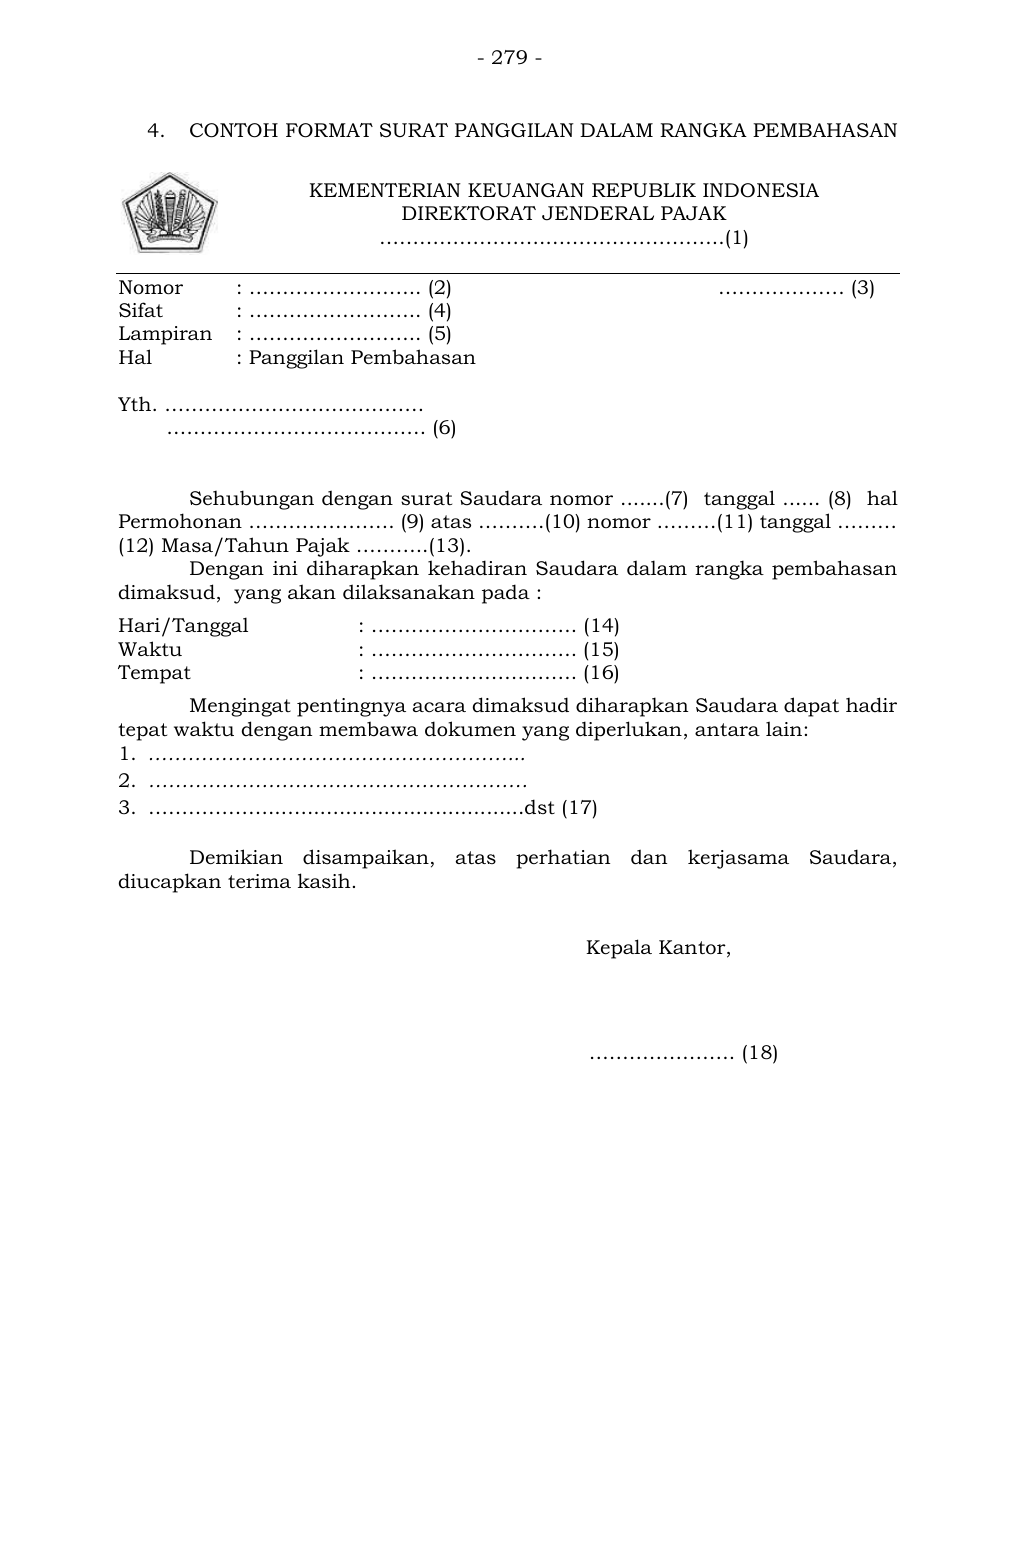
Teks pendamping untuk pencarian
- 279 -
4. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
Nomor : …………………….. (2) ………………. (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth. …………………………………
………………………………… (6)
Sehubungan dengan surat Saudara nomor .......(7) tanggal ...... (8) hal
Permohonan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..…...................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
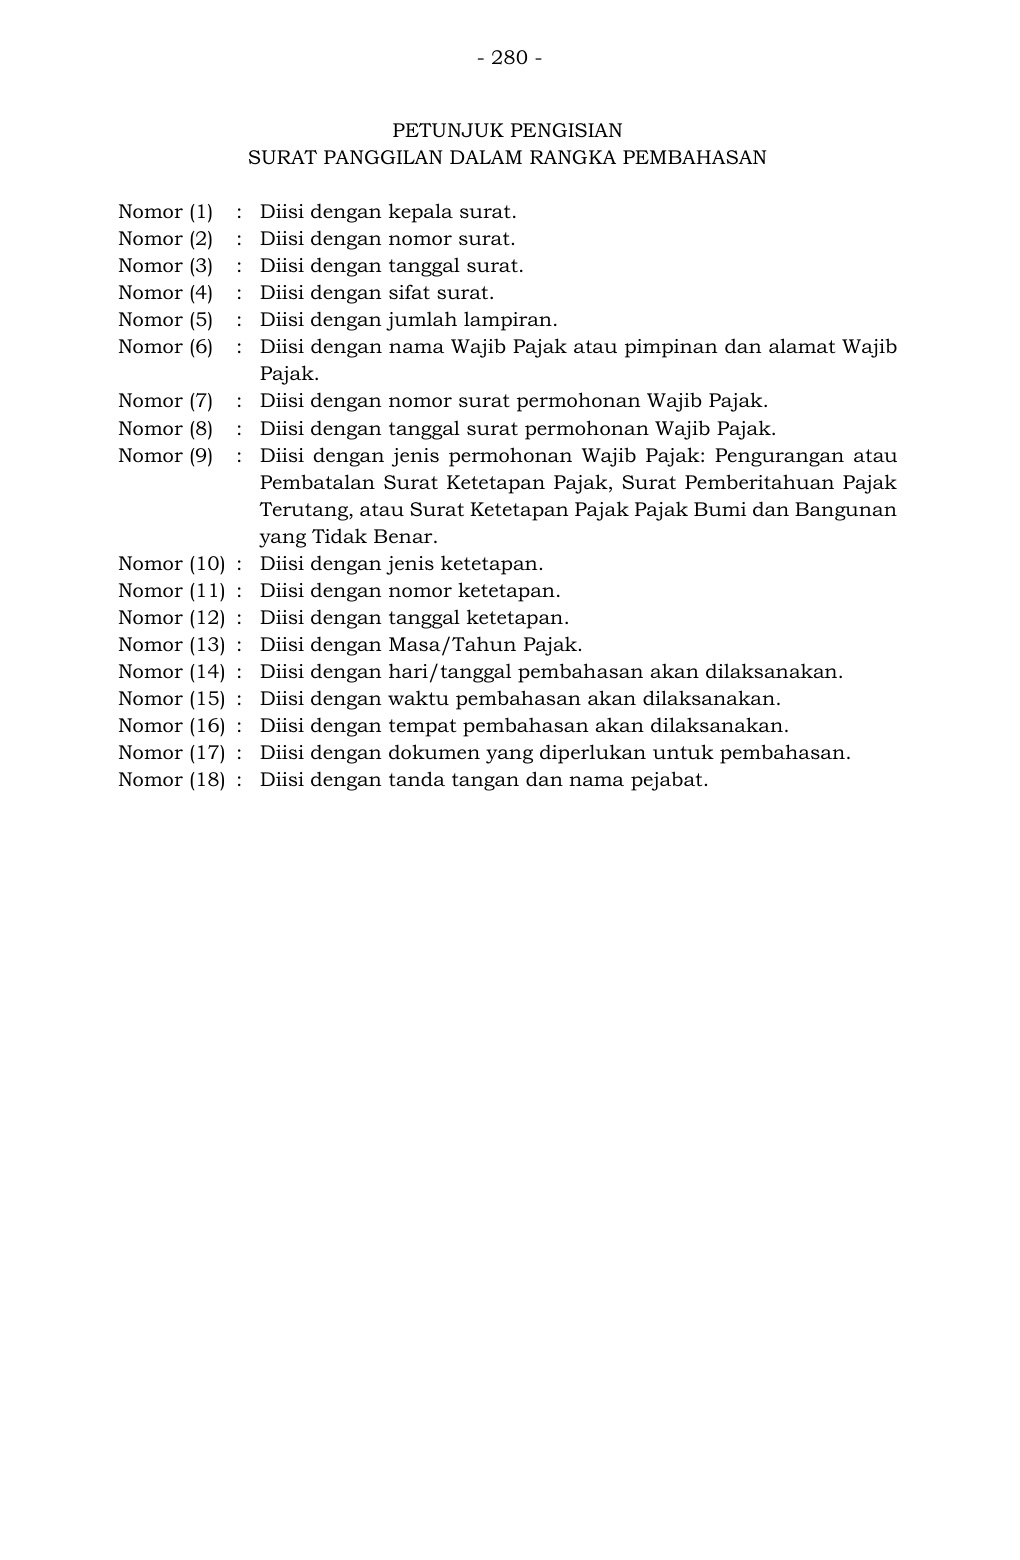
Teks pendamping untuk pencarian
- 280 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (8) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan jenis permohonan Wajib Pajak: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
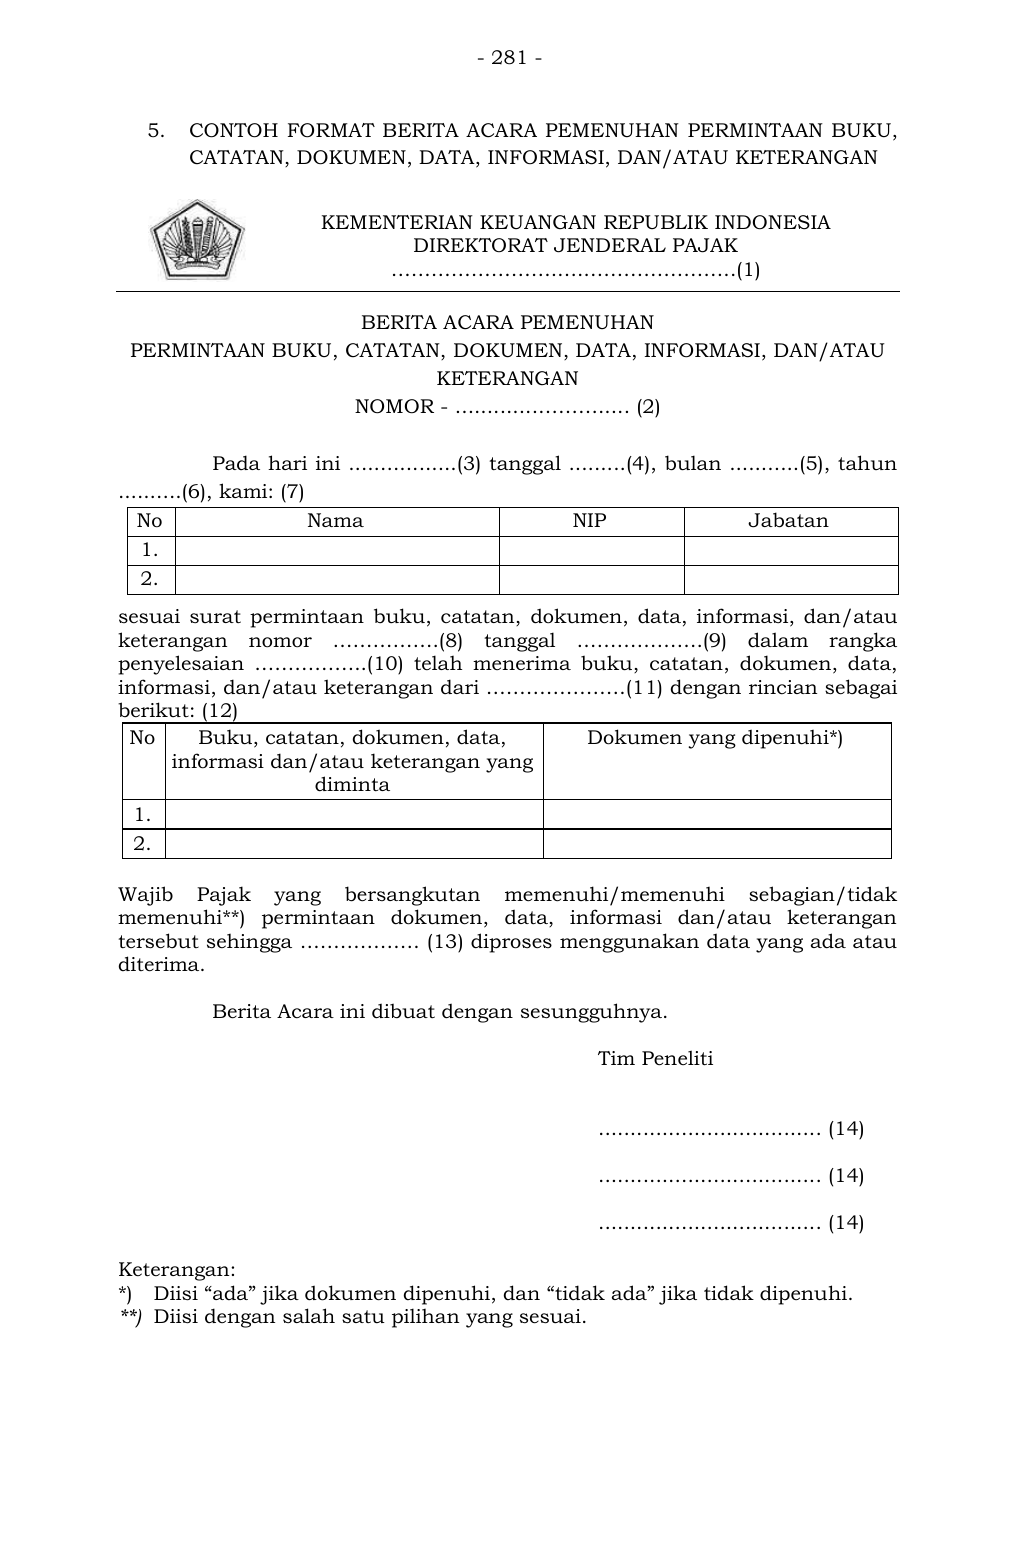
Teks pendamping untuk pencarian
- 281 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN BUKU,
CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU
KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
..........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan buku, catatan, dokumen, data, informasi, dan/atau
keterangan nomor …………….( 8) tanggal ……………….(9) dalam rangka
penyelesaian ……………..( 10) telah menerima buku, catatan, dokumen, data,
informasi, dan/atau keterangan dari …………………(11) dengan rincian sebagai
berikut: (12)
No Buku, catatan, dokumen, data,
informasi dan/atau keterangan yang
diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga ……………… (13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) Diisi dengan salah satu pilihan yang sesuai.
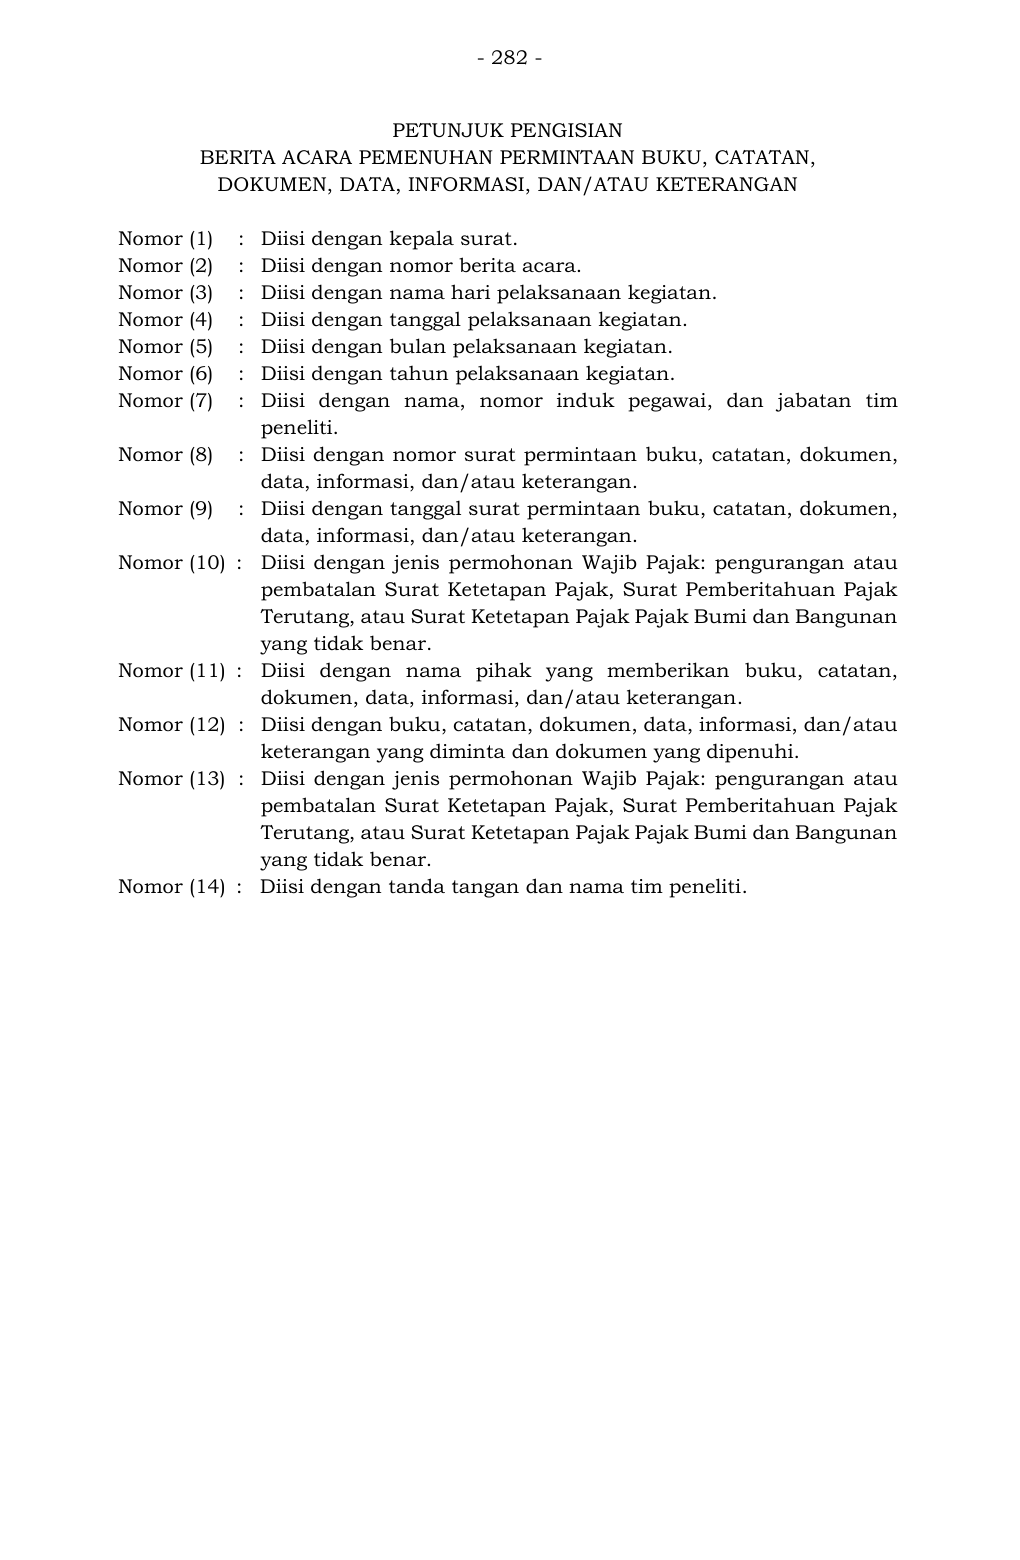
Teks pendamping untuk pencarian
- 282 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis permohonan Wa jib Pajak: pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan buku, catatan, dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
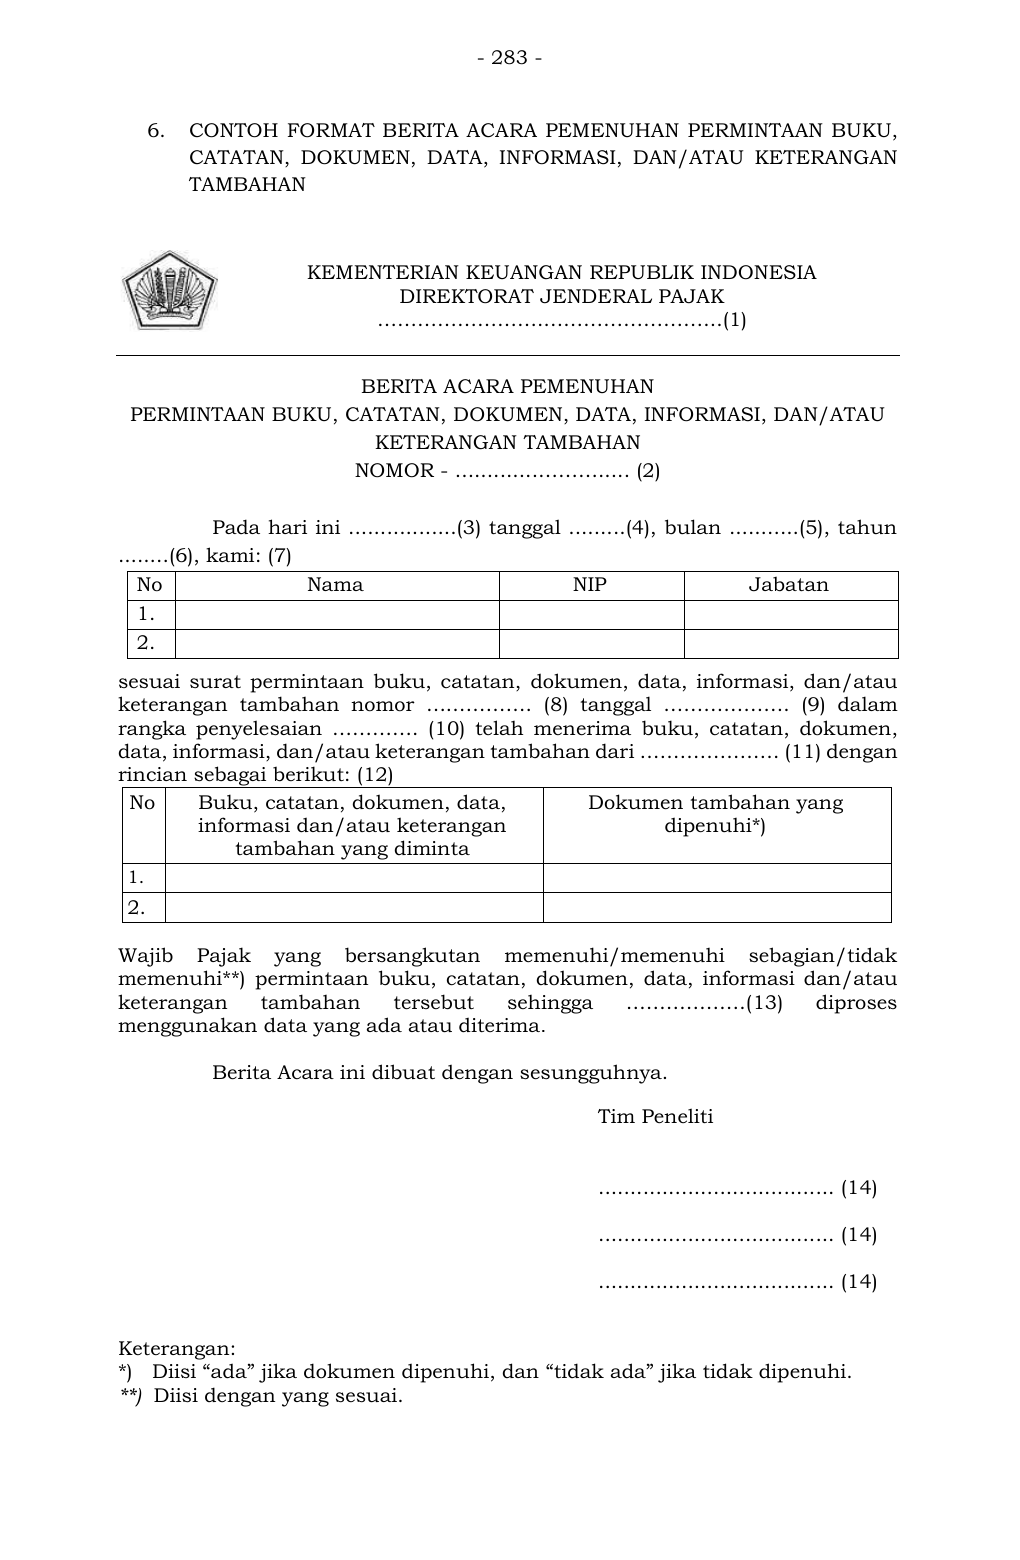
Teks pendamping untuk pencarian
- 283 -
6. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN BUKU,
CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU
KETERANGAN TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan buku, catatan, dokumen, data, informasi, dan/atau
keterangan tambahan nomor ……………. ( 8) tanggal ………………. ( 9) dalam
rangka penyelesaian …………. ( 10) telah menerima buku, catatan, dokumen,
data, informasi, dan/atau keterangan tambahan dari ………………… (11) dengan
rincian sebagai berikut: (12)
No Buku, catatan, dokumen, data,
informasi dan/atau keterangan
tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan buku, catatan, dokumen, data, informasi dan/atau
keterangan tambahan tersebut sehingga ………………( 13) diproses
menggunakan data yang ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) Diisi dengan yang sesuai.
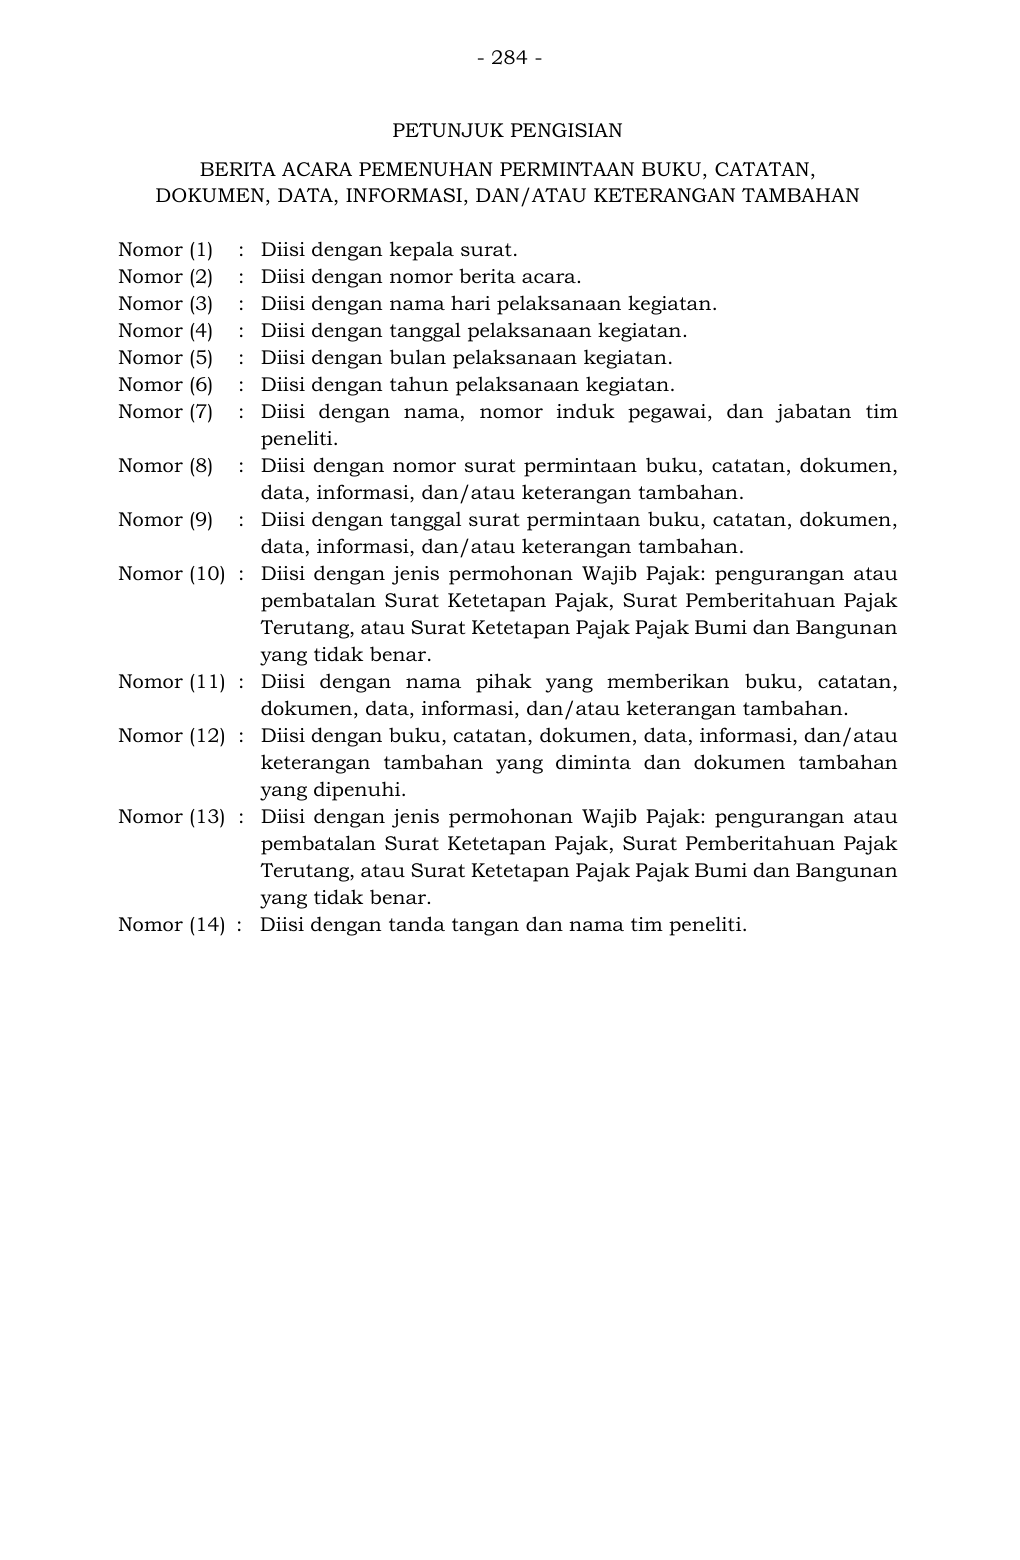
Teks pendamping untuk pencarian
- 284 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
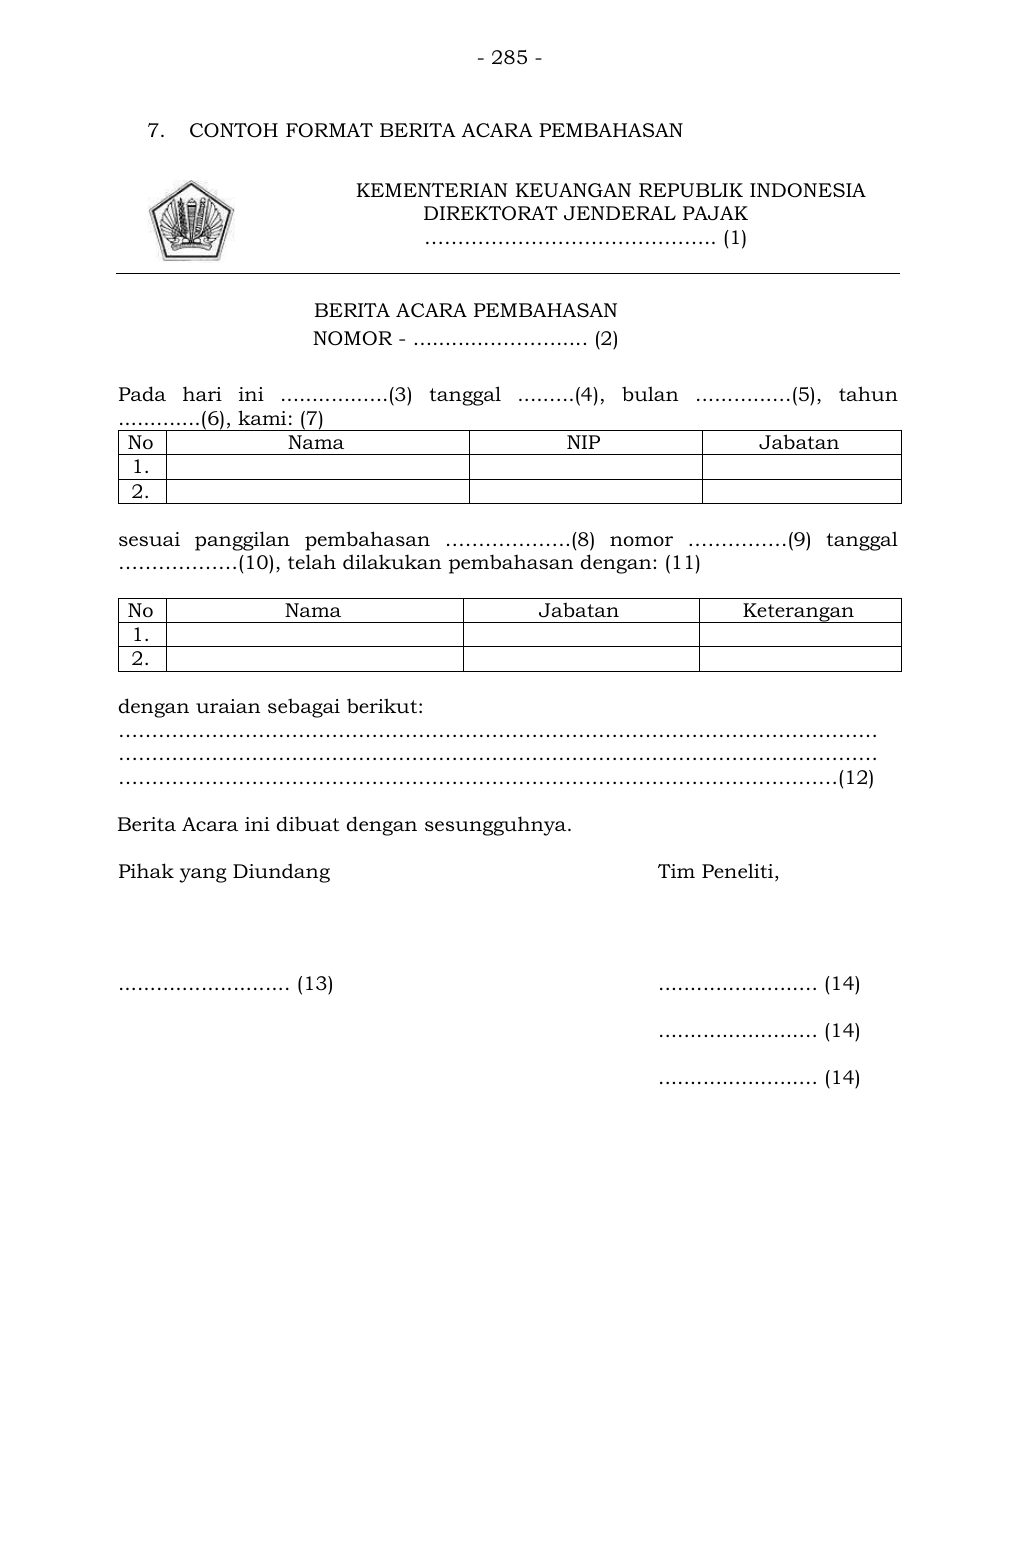
Teks pendamping untuk pencarian
- 285 -
7. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari in i .................(3) tanggal .........(4), bulan ...... .........(5), tahun
.............(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ……………….(8) nomor ……………(9) tanggal
………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
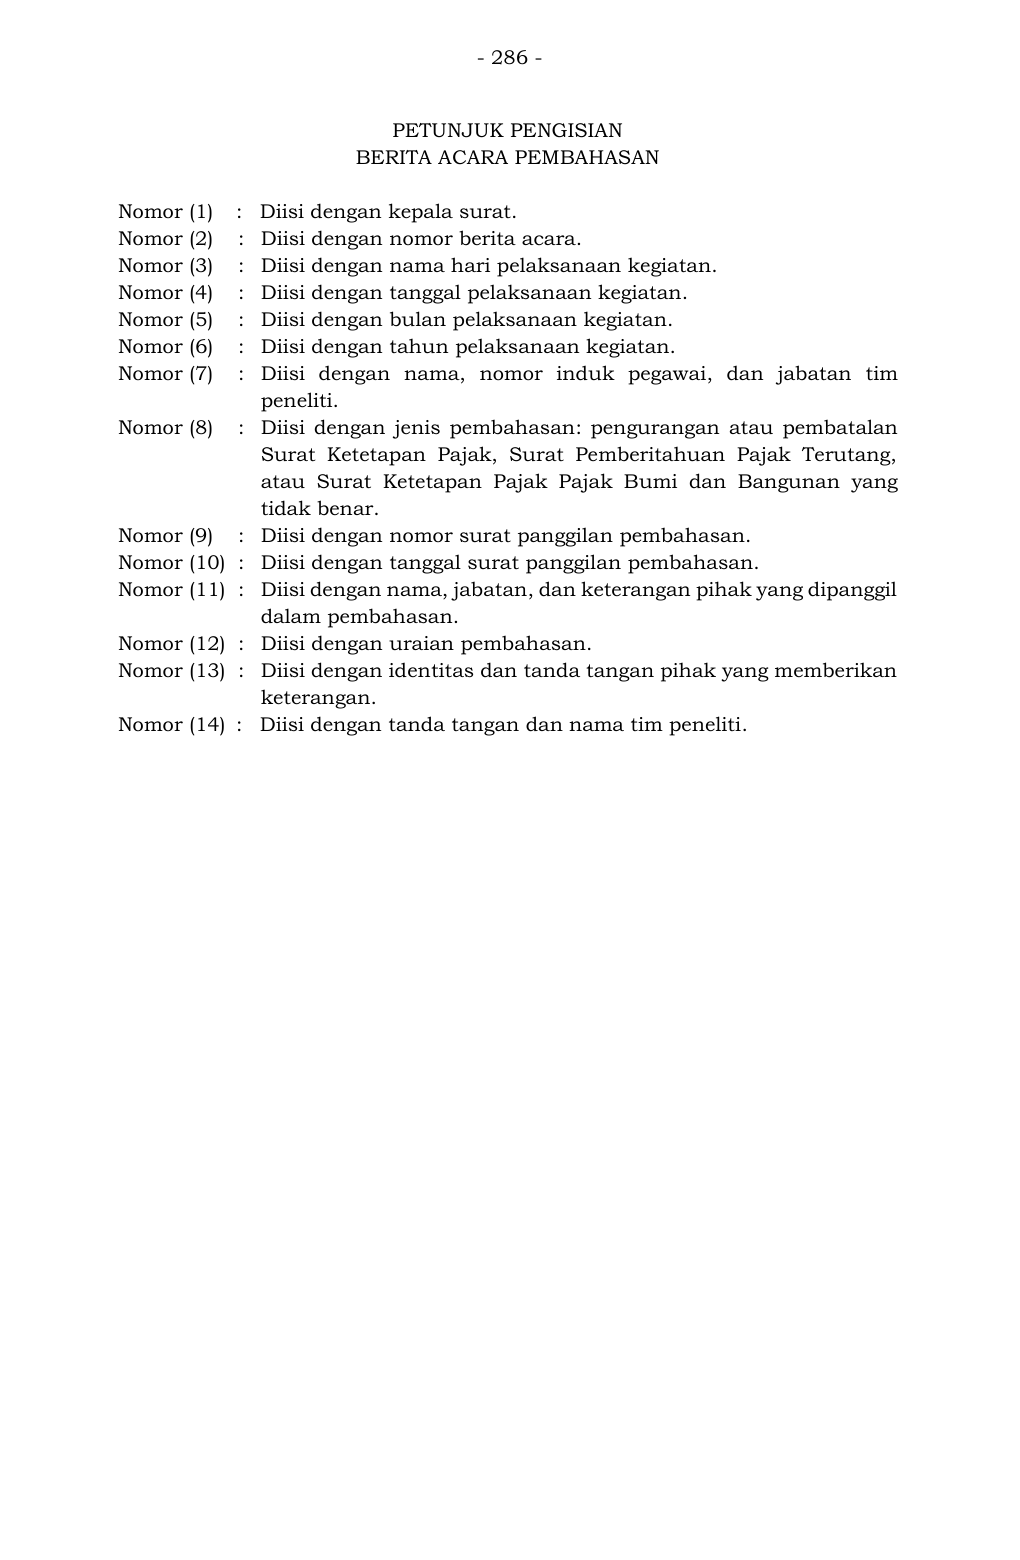
Teks pendamping untuk pencarian
- 286 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak B umi dan Bangunan yang tidak benar. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
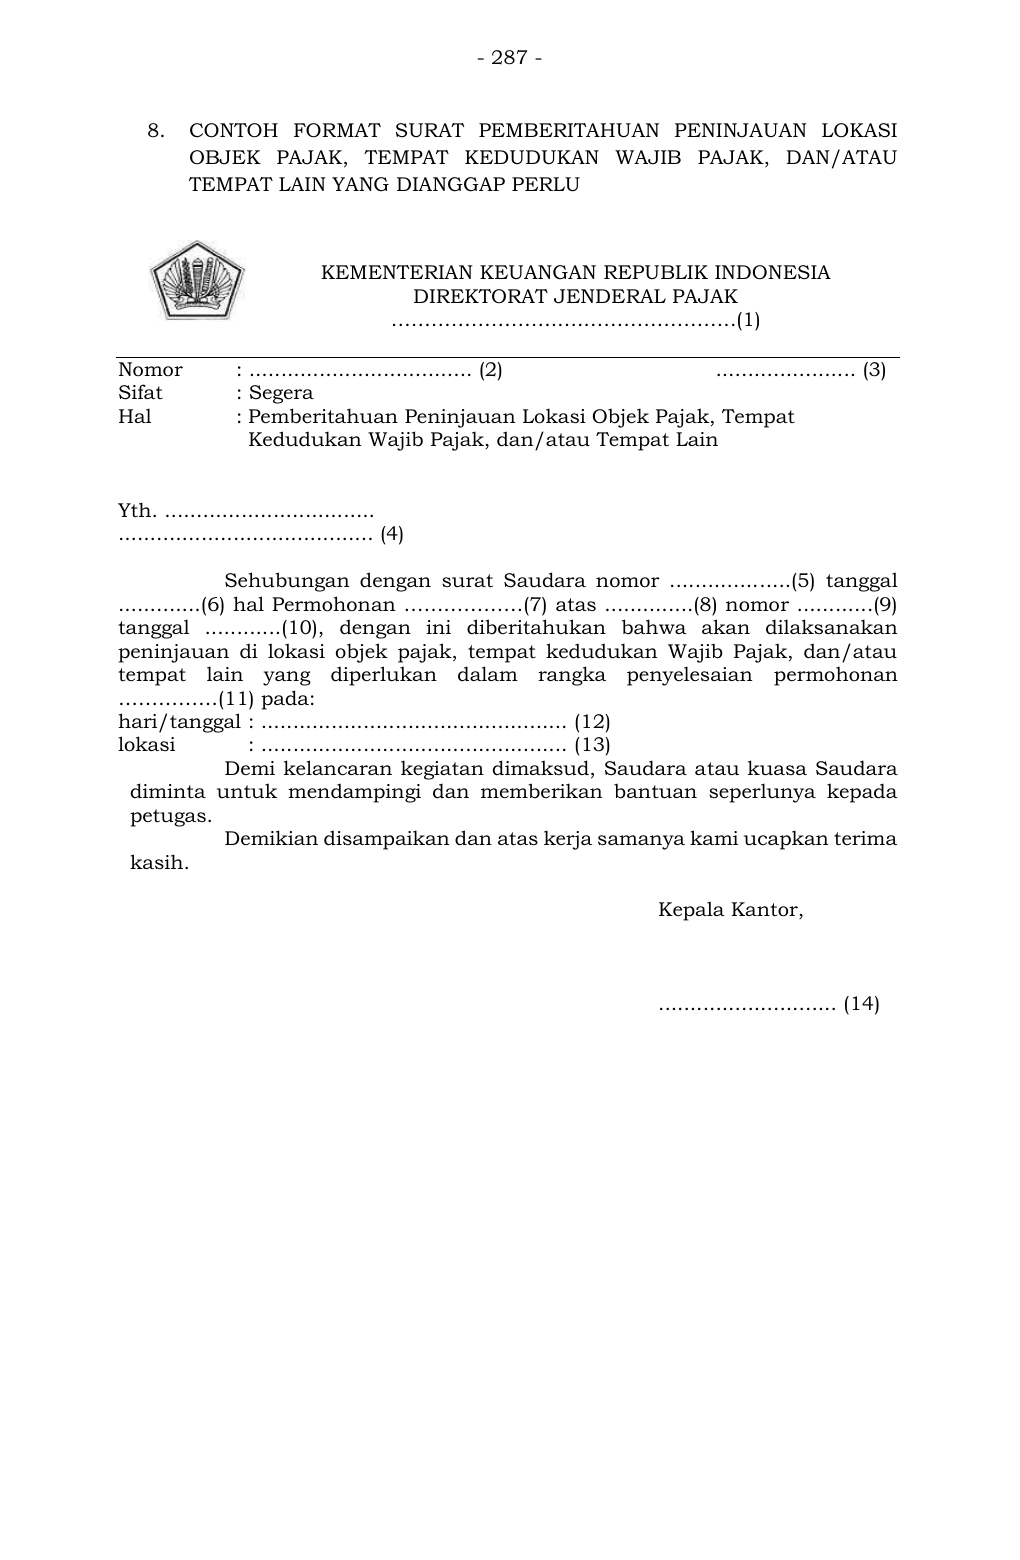
Teks pendamping untuk pencarian
- 287 - 8. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………….….…………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor .............. .....(5) tanggal .............(6) hal Permohonan ………………(7) atas ..............(8) nomor ............(9) tanggal ............(10), dengan ini diberitahukan bah wa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian permohonan ……………(11) pada: hari/tanggal : ................................................ (12) lokasi : ................................................ (13) Demi kelancaran kegiatan dimaksud, Saudara a tau kuasa Saudara diminta untuk mendampingi dan memberikan bantuan seperlunya kepada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................ (14)
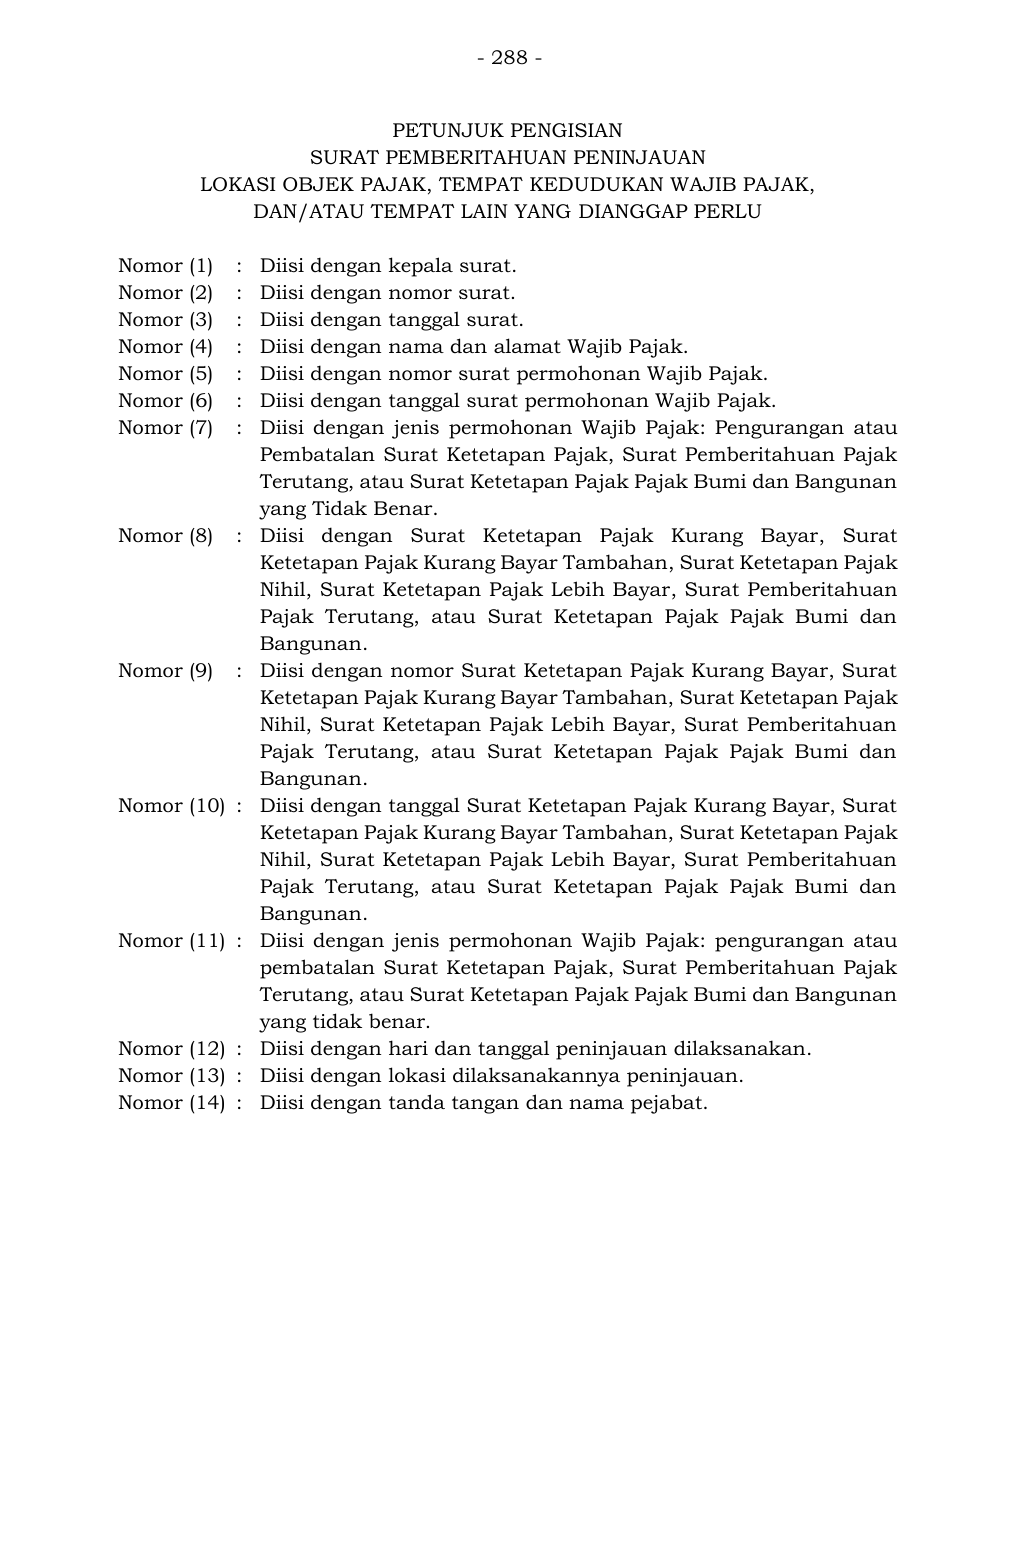
Teks pendamping untuk pencarian
- 288 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Ketetapan Pajak , Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (12) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (13) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
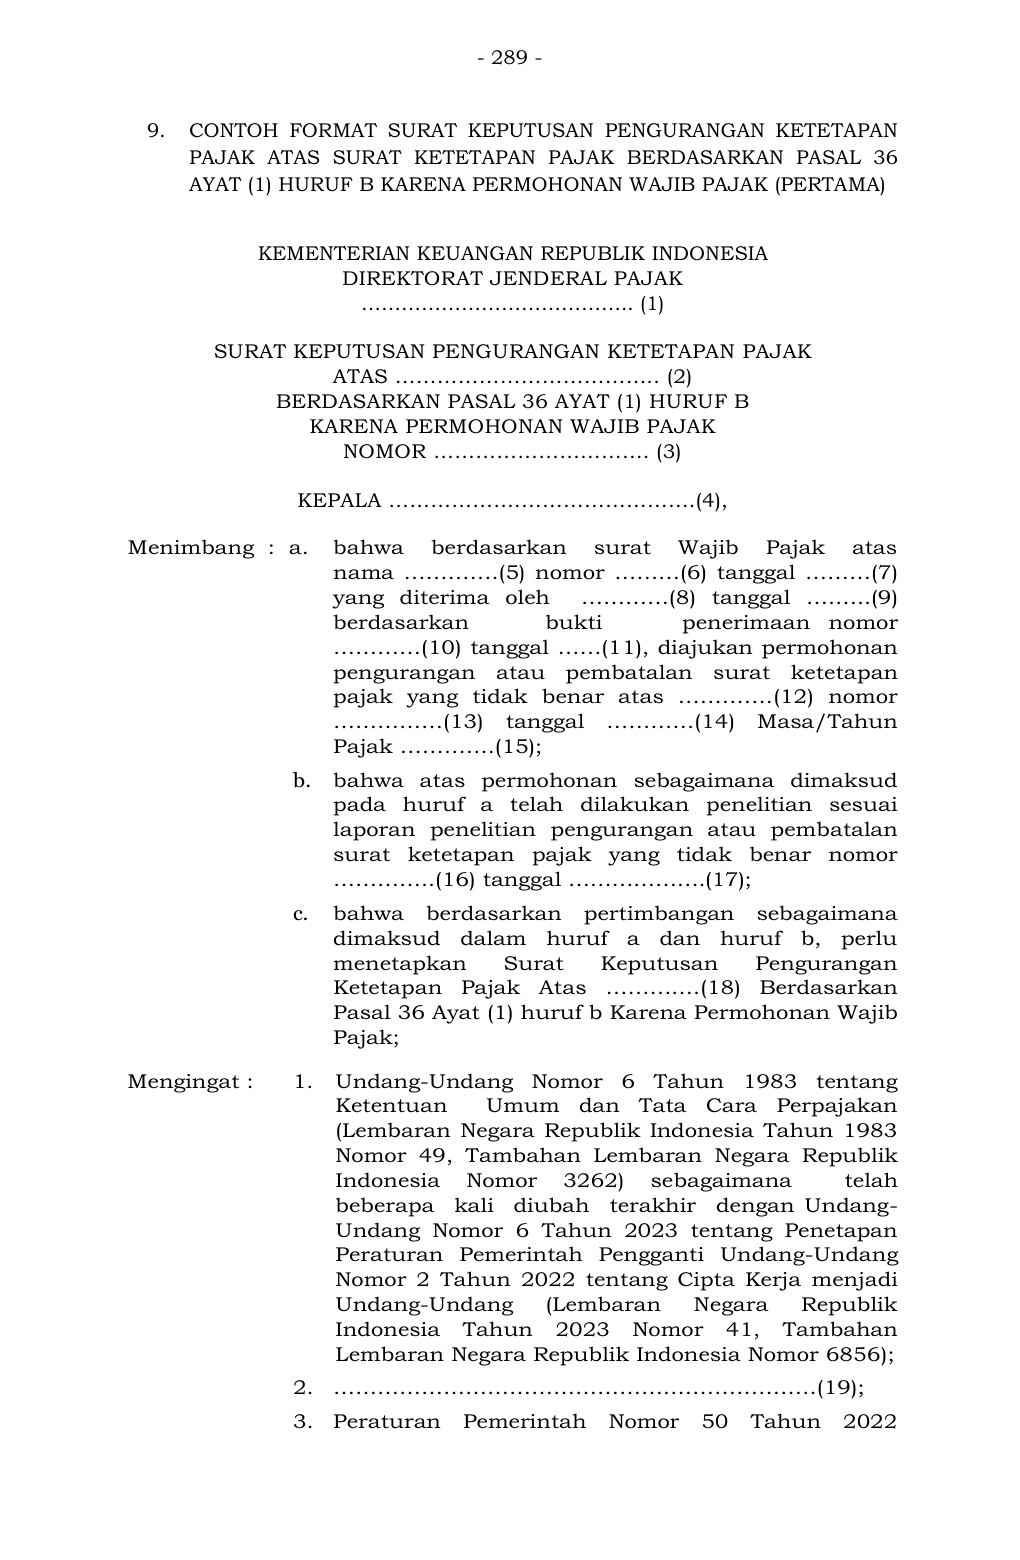
Teks pendamping untuk pencarian
- 289 - 9. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………………….. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR …………………………. (3) KEPALA ……………….…………………….(4), Menimbang : a. bahwa be rdasarkan surat Wajib Pajak atas nama ………….(5) nomor ………( 6) tanggal ………( 7) yang diterima oleh …………( 8) tanggal ….…..( 9) berdasarkan bukti penerimaan nomor …………(10) tanggal ……(11), diajukan permohonan pengurangan atau pembatalan surat keteta pan pajak yang tidak benar atas …………. (12) nomor ……………(13) tanggal …………(1 4) Masa/Tahun Pajak ………….(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian peng urangan atau pembatalan surat ketetapan pajak yang tidak benar nomor …………..(16) tanggal ……………….(17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas ………….(18) Berdasarkan Pasal 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran N egara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang - Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomo r 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………(19); 3. Peraturan Pemerintah Nomor 50 Tahun 2022
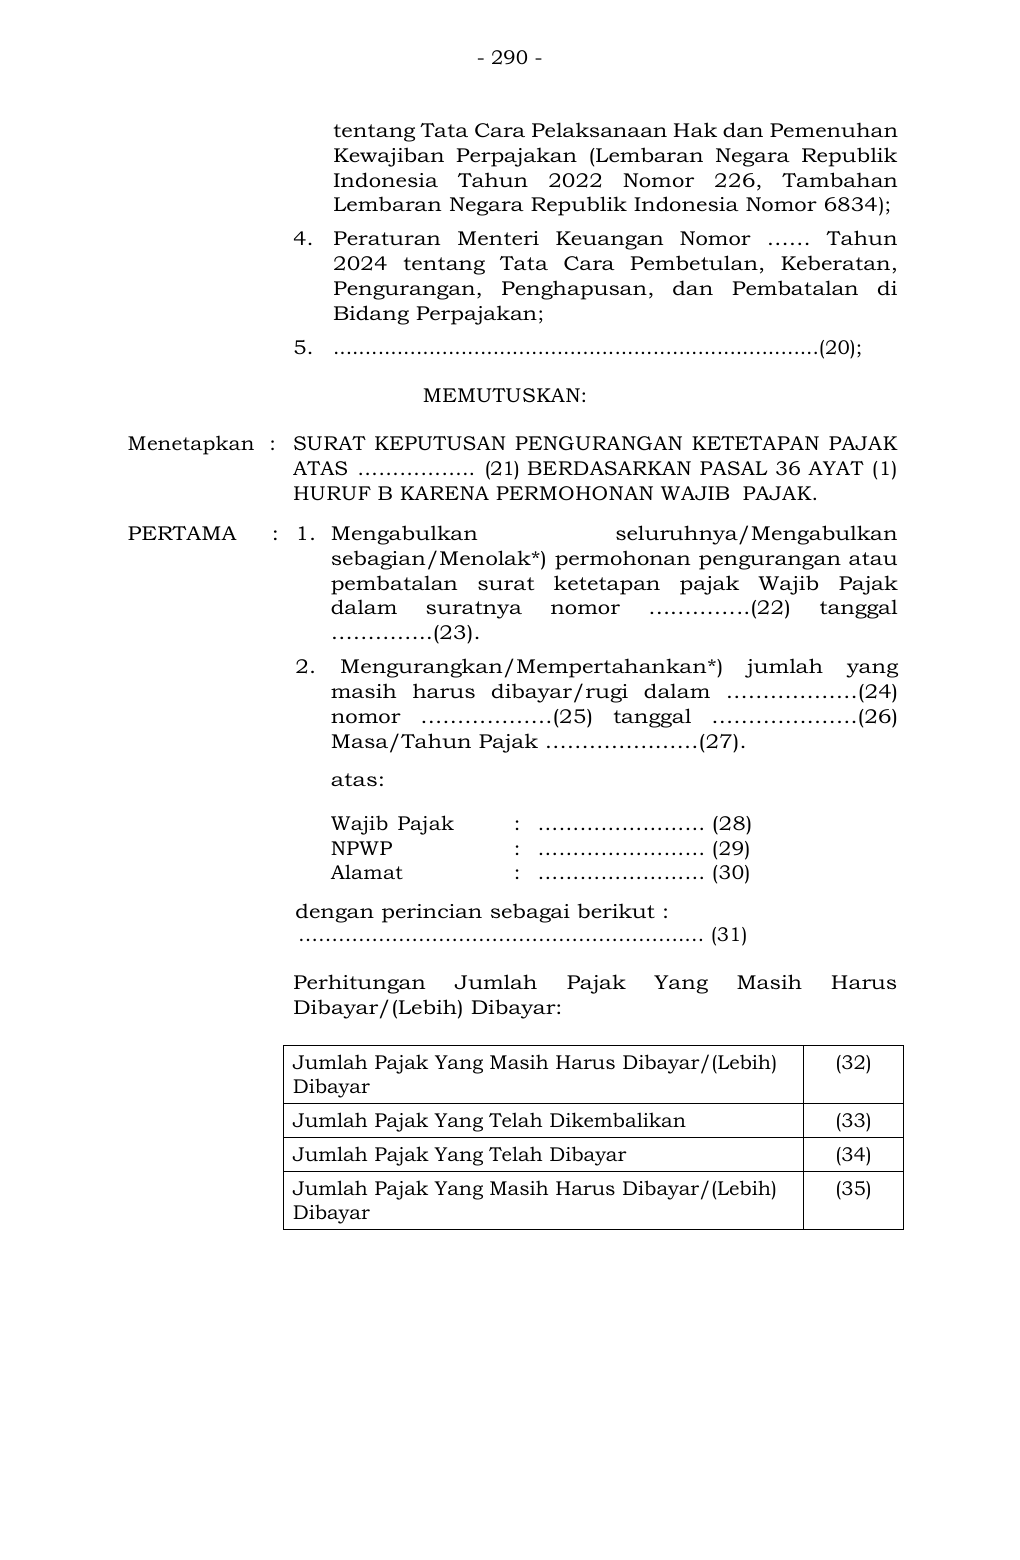
Teks pendamping untuk pencarian
- 290 - tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 2 26, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor …… Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ............................................................................(20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS …………….. (21) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan sebagian/Menolak*) permohonan pengurangan atau pembatalan surat ketetapan pajak Wajib Pajak dalam suratnya nomor ………… ..(22) tanggal …………..(23). 2. Mengurangkan/Mempertahankan*) jumlah yang masih harus dibayar/rugi dalam ………… ……(24) nomor ……… ………(25) tanggal ………… .…….(26) Masa/Tahun Pajak …………………(27). atas: Wajib Pajak : …………………… (28) NPWP : …………………… (29) Alamat : …………………… (30) dengan perincian sebagai berikut : ………………………………………………….… (31) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar: Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (32) Jumlah Pajak Yang Telah Dikembalikan (33) Jumlah Pajak Yang Telah Dibayar (34) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (35)
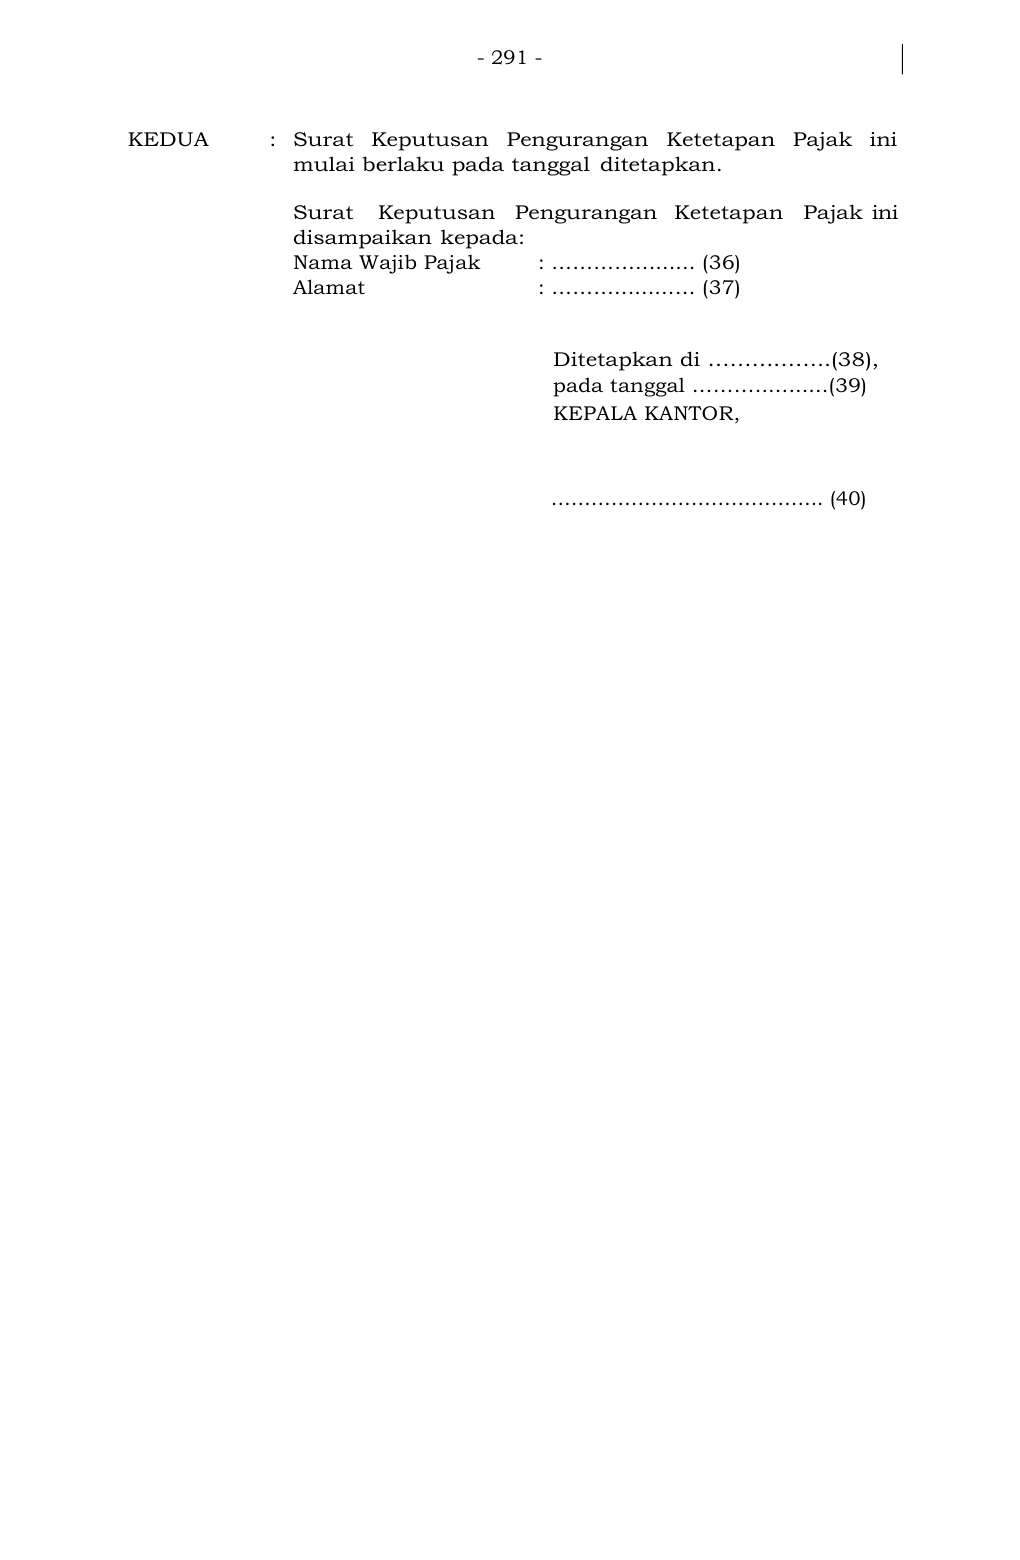
Teks pendamping untuk pencarian
- 291 -
KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini
mulai berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : …………......... (36)
Alamat : ……….........… (37)
Ditetapkan di ……………..(38),
pada tanggal ………...........(39)
KEPALA KANTOR,
………………………………….. (40)
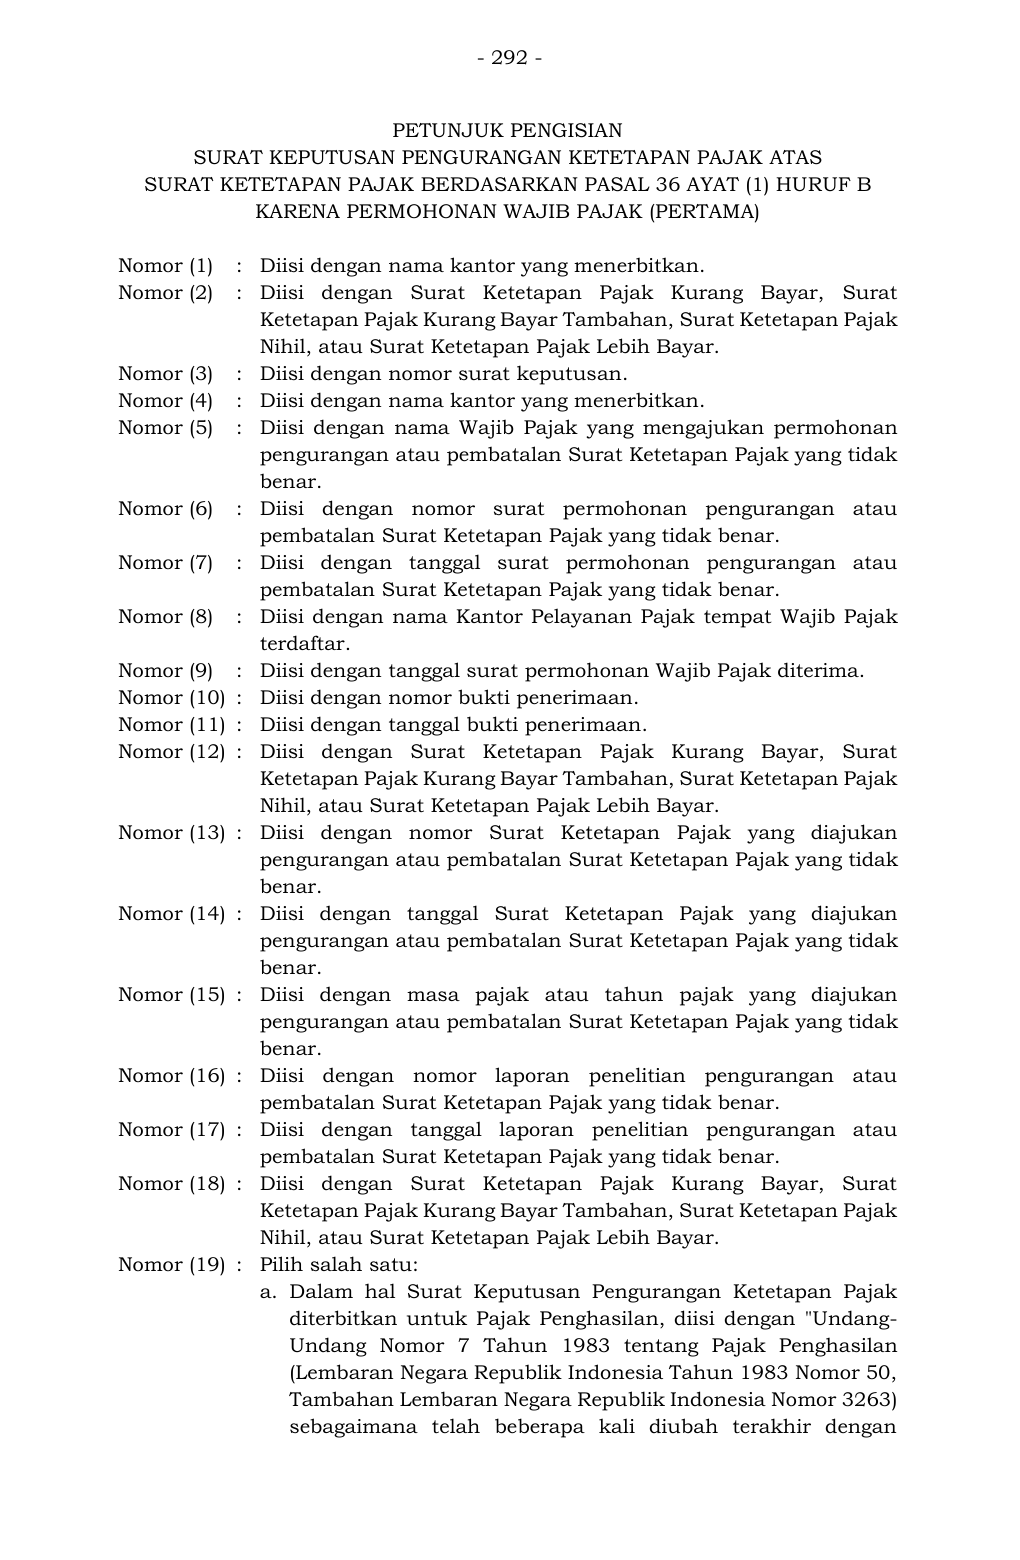
Teks pendamping untuk pencarian
- 292 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (14) : Diisi dengan tanggal Surat Keteta pan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (18) : Diisi dengan Surat Ketetapa n Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (19) : Pilih salah satu: a. Dalam hal S urat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasil an, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan
Teks pendamping untuk pencarian
- 293 - Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)”. b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberap a kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (22) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (24) : Diisi dengan Surat Ketetapan Pajak Kurang Ba yar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak yan g diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (26) : Diisi dengan tanggal Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (28) : Diisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan r incian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut:
Teks pendamping untuk pencarian
- 294 -
a. Pajak Penghasilan Badan dan Orang Pribadi:
Uraian Semula
(Rp/US$)
Ditambah/
(Dikurangi)
Persetujuan
Bersama
(Rp/US$)
Dikurangi
(Rp/US$)
Menjadi
(Rp/US$)
a. Penghasilan neto (rugi)
b. Kompensasi kerugian
c. Penghasilan Kena
Pajak (a-b)
d. Pajak Penghasilan
yang Terutang
e. Kredit Pajak
f. Pajak yang
tidak/kurang (lebih)
bayar (d-e)
g. Sanksi administrasi
h. Jumlah PP h yang
masih harus (lebih)
dibayar (f+g)
b. Pajak Penghasilan Pemotongan atau Pemungutan
Uraian Semula
(Rp)
Ditambah/
(Dikurangi)
Persetujuan
Bersama
(Rp)
Dikurangi
(Rp)
Menjadi
(Rp)
a. Pajak yang harus
dibayar
b. Telah dibayar
c. Kurang dibayar (a-b)
d. Sanksi administrasi
e. Jumlah yang masih
harus dibayar (c+d)
c. Pajak Pertambahan Nilai
Uraian Semula
(Rp)
Dikurangkan
(Rp)
Menjadi
(Rp)
a. Dasar Pengenaan Pajak
b. Pajak Keluaran yang
harus dipungut/dibayar
sendiri
c. Jumlah pajak yang
dapat diperhitungkan
d. Jumlah perhitungan PPN
kurang (lebih) bayar (b-
c)
e. Kelebihan pajak yang
sudah dikompensasikan
f. PPN yang tidak/kurang
(lebih) dibayar (d-e)
g. Sanksi administrasi
h. Jumlah PPN yang masih
harus (lebih) dibayar
(f+g)
d. Pajak Penjualan atas Barang Mewah
Uraian Semula
(Rp)
Dikurangkan
(Rp)
Menjadi
(Rp)
a. Dasar Pengenaan Pajak
b. PPnBM yang terutang 
Teks pendamping untuk pencarian
- 295 - c. Pajak yang dapat diperhitungkan d. PPnBM yang kurang (lebih) bayar (b-c) e. Sanksi administrasi f. Jumlah PPnBM yang masih harus (leb ih) dibayar (d+e) Nomor (32) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar sesuai dengan keputusan pengurangan Surat Ketetapan Pajak yang tidak benar. Nomor (33) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (34) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (35) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (36) : Diisi dengan nama Wajib Pajak. Nomor (37) : Diisi dengan alamat Wajib Pajak. Nomor (38) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (39) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (40) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 296 - 10. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (KEDUA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………………….. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR …………………………. (3) KEPALA ……………………………………… (4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ………….(5) nomor ………( 6) tanggal ………( 7) yang diterima oleh …………( 8) tanggal ….…..( 9) berdasarkan bukti penerimaan nomor ……(10) tanggal ………… …(11), diajukan permohonan pengurangan atau pembatalan surat ketetapan pajak yang tidak benar atas …………(1 2) nomor …………(13) tanggal …………(14) Masa/Tahun Pajak ……..…..(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan surat ketetapan pajak yang tidak ben ar nomor ………….(16) tanggal ………………. (17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas ………………( 18) Berdasarkan Pasal 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagai mana telah beberapa k ali diubah terakhir dengan Undang - Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856);
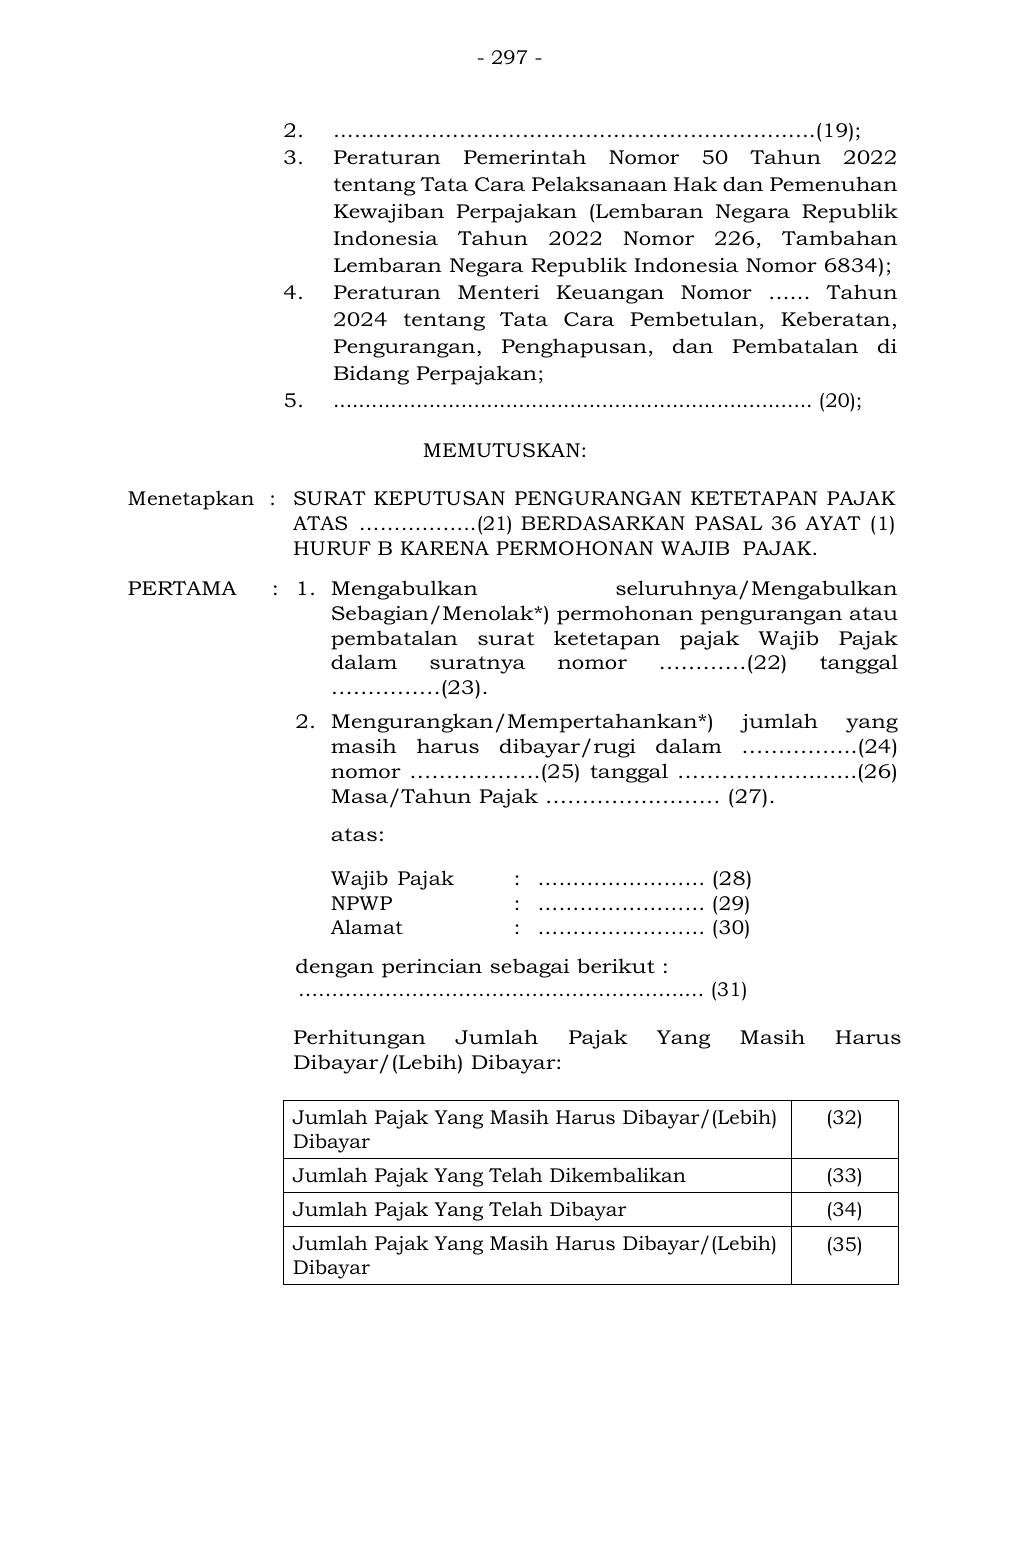
Teks pendamping untuk pencarian
- 297 - 2. ……………………………………………………………(1 9); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Ne gara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ........................................................................... (20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………..(21) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan Sebagian/Menolak*) permohonan pengurangan atau pembatalan surat ketetapan pajak Wajib Pajak dalam suratnya nomor …………( 22) tanggal ……………(23). 2. Mengurangkan/Mempertahankan*) jumlah yang masih harus dibayar/rugi dalam …………. ...(24) nomor ……………...(25) tanggal ……………..........(26) Masa/Tahun Pajak …………………… (27). atas: Wajib Pajak : …………………… (28) NPWP : …………………… (29) Alamat : …………………… (30) dengan perincian sebagai berikut : ………………………………………………….… (31) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar: Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (32) Jumlah Pajak Yang Telah Dikembalikan (33) Jumlah Pajak Yang Telah Dibayar (34) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (35)
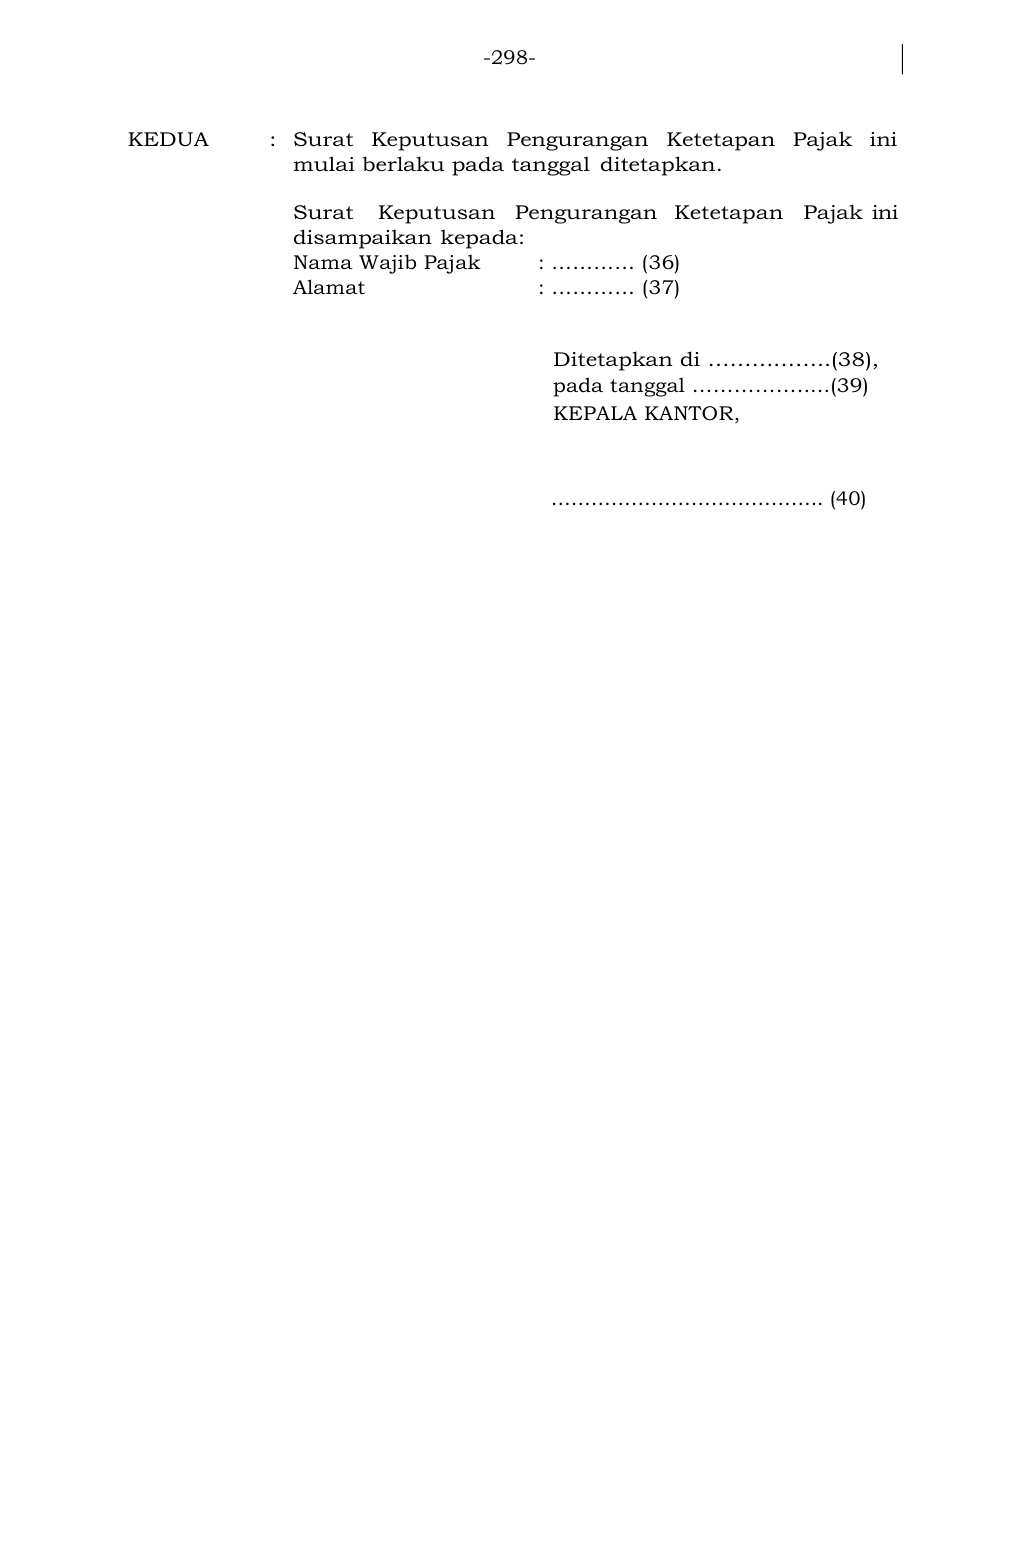
Teks pendamping untuk pencarian
-298-
KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini
mulai berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………… (36)
Alamat : ………… (37)
Ditetapkan di ……………..(38),
pada tanggal …………… .....(39)
KEPALA KANTOR,
………………………………….. (40)
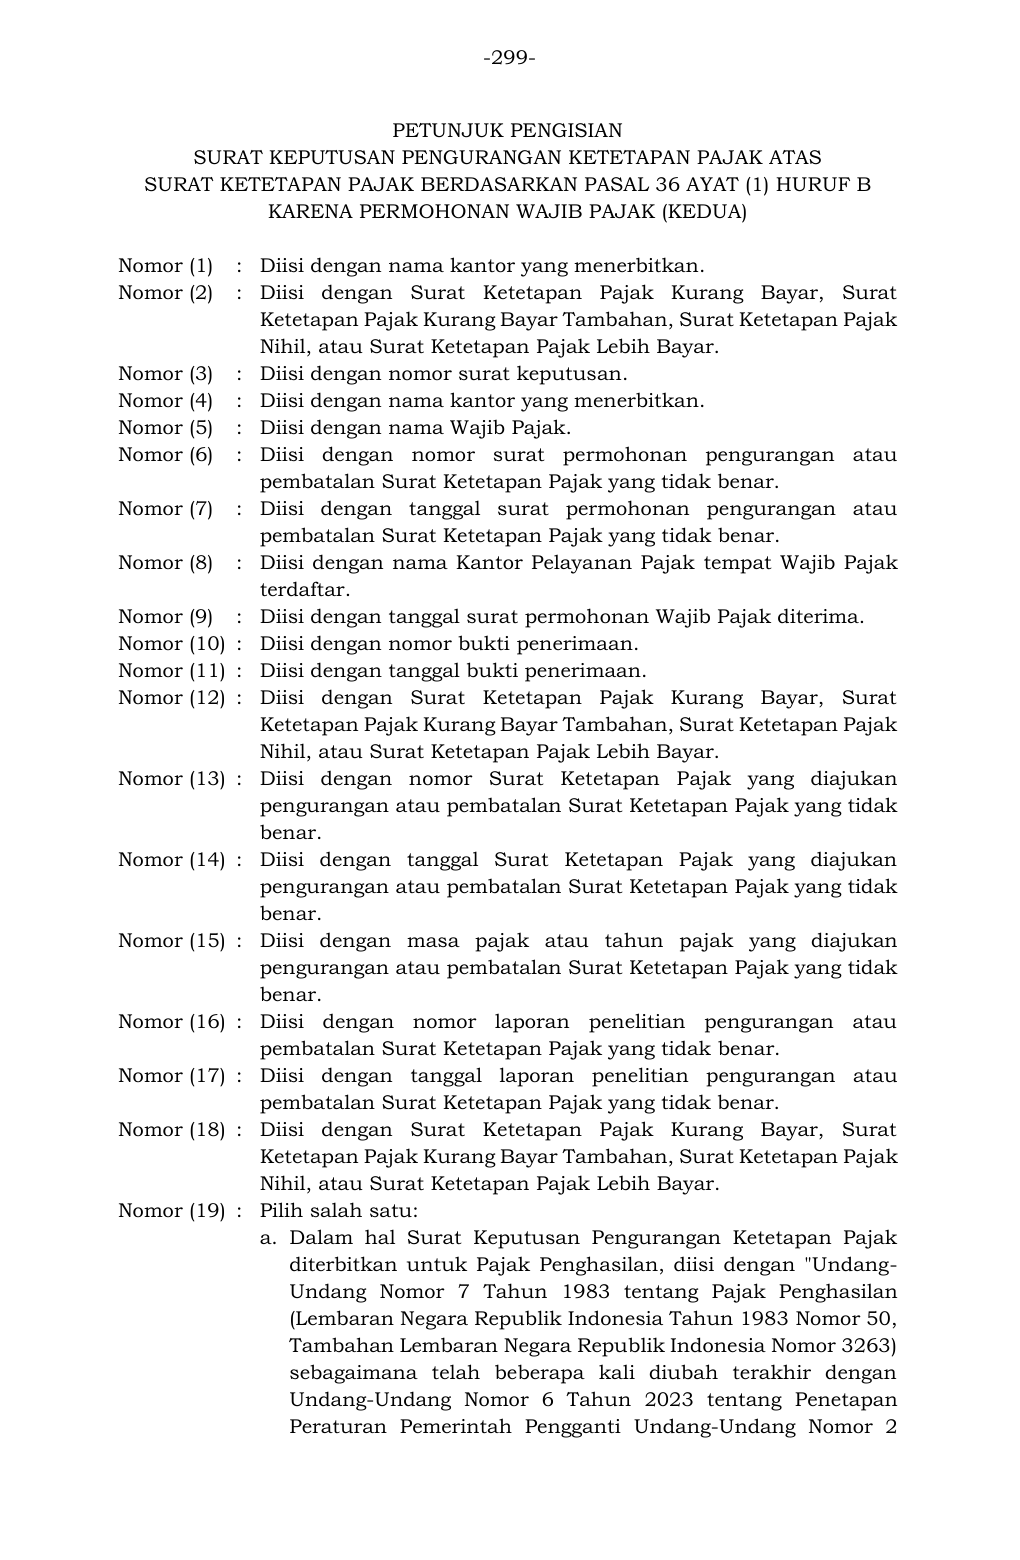
Teks pendamping untuk pencarian
-299- PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan S urat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (13) : Diisi dengan nomor Surat Ketetapan P ajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (17) : Diisi dengan tang gal laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (18) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2
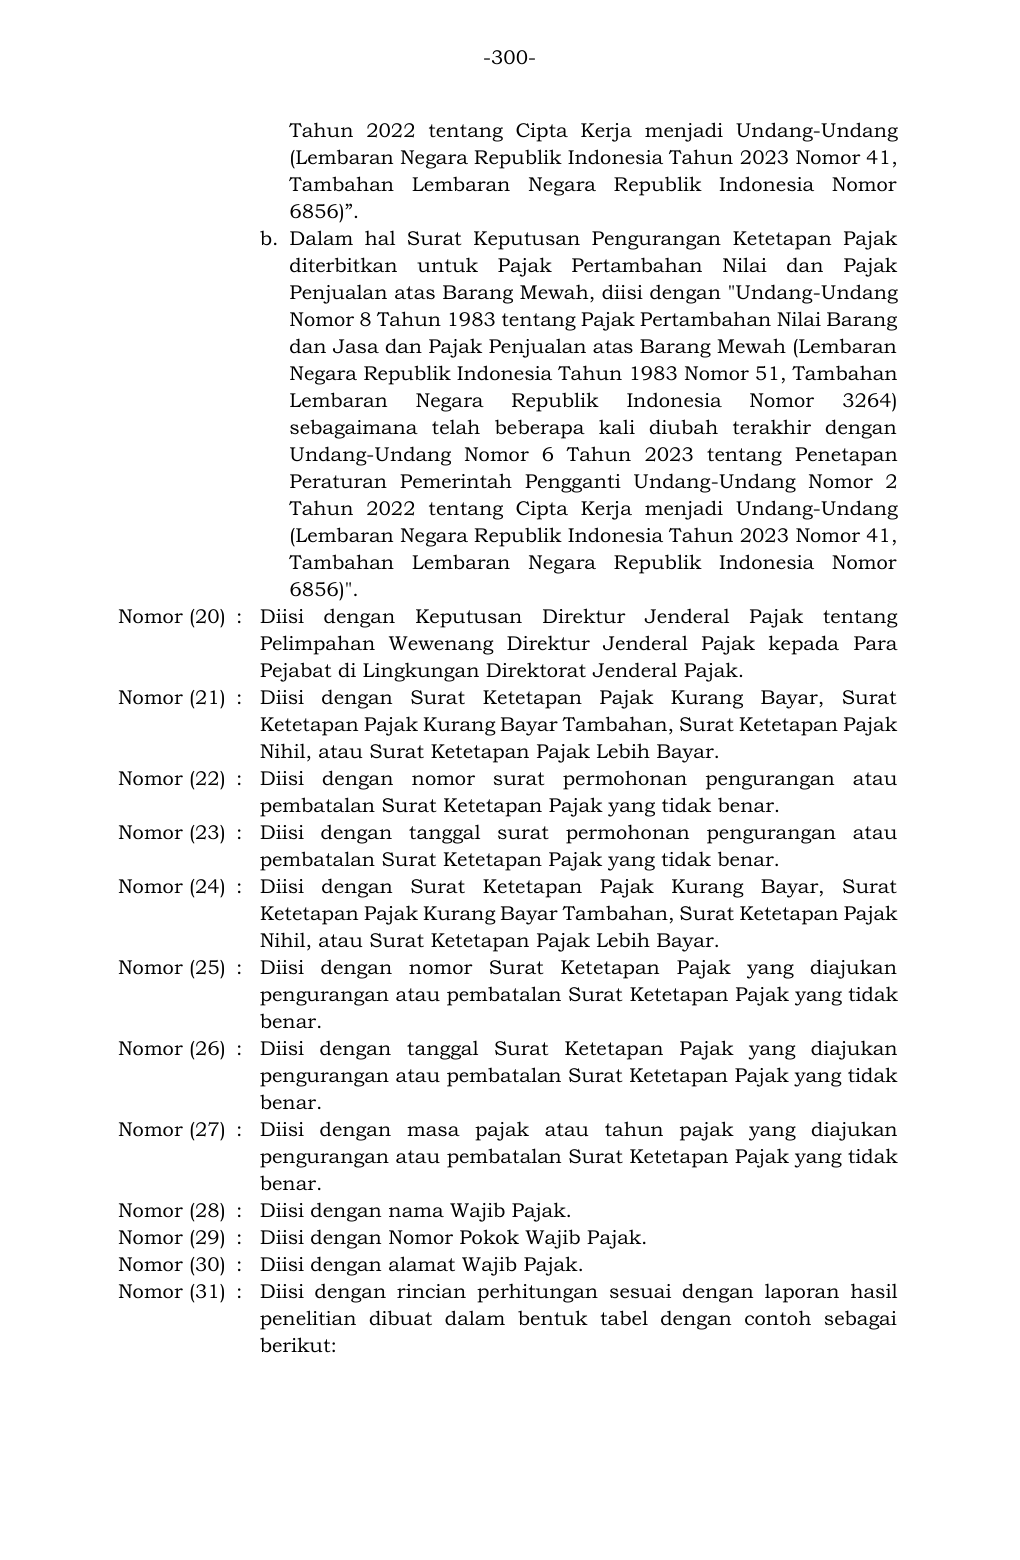
Teks pendamping untuk pencarian
-300- Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)”. b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (22) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (24) : Diisi dengan Surat Keteta pan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (26) : Diisi dengan tanggal Surat Kete tapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (28) : Diisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan r incian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut:
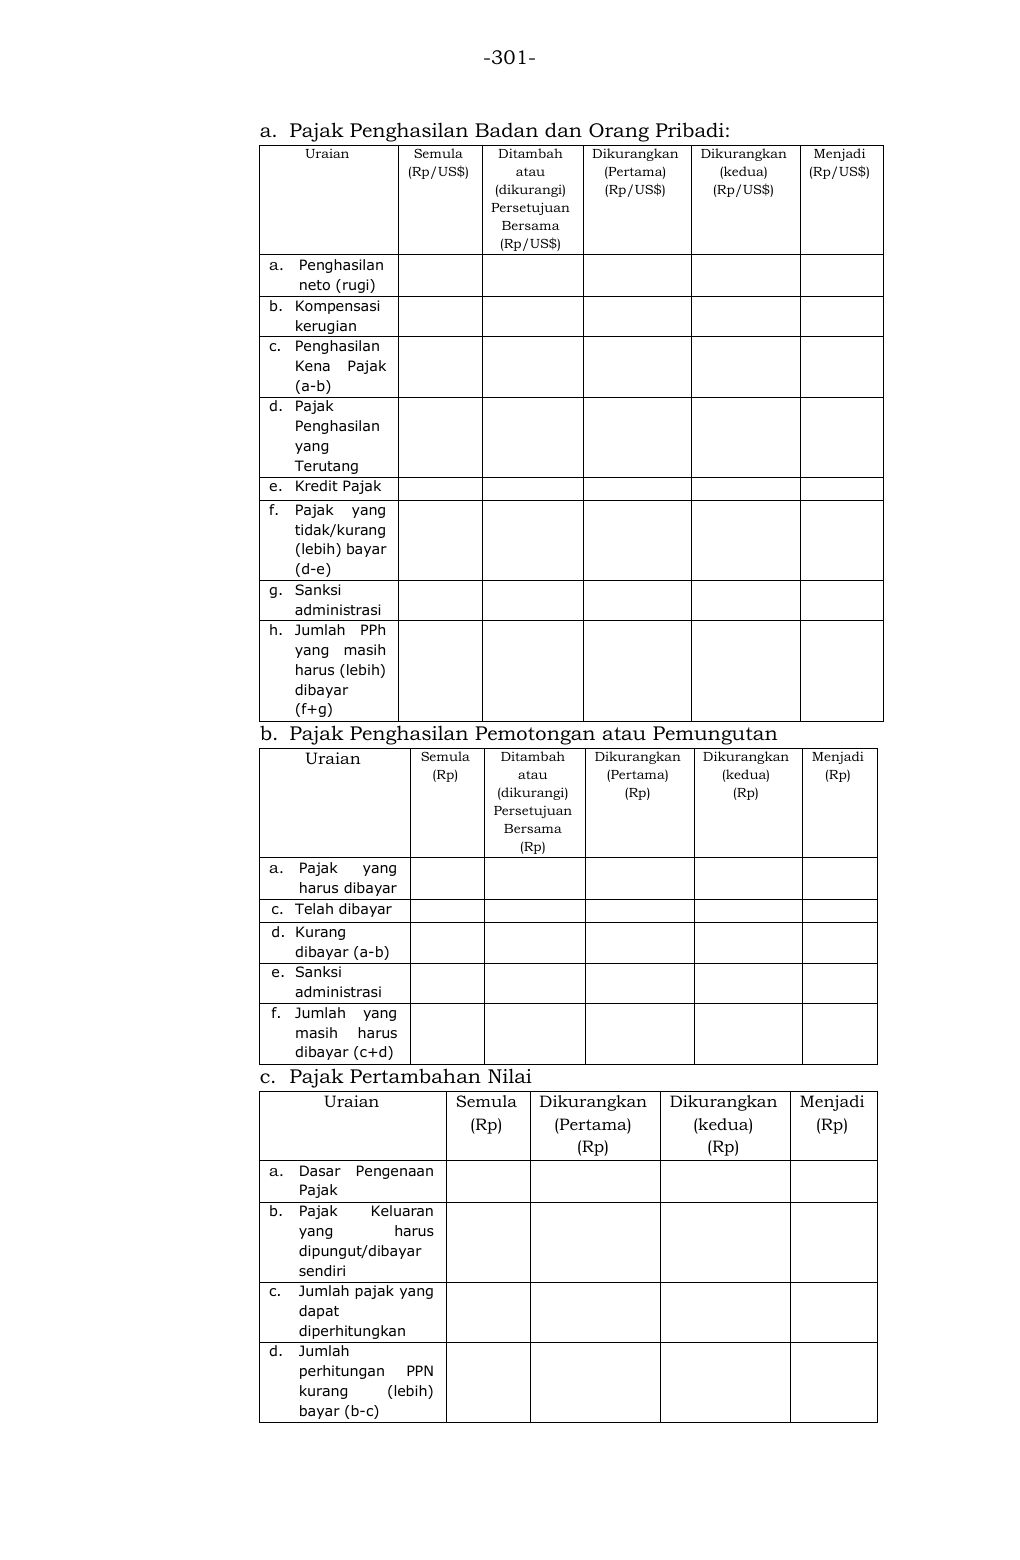
Teks pendamping untuk pencarian
-301-
a. Pajak Penghasilan Badan dan Orang Pribadi:
Uraian Semula
(Rp/US$)
Ditambah
atau
(dikurangi)
Persetujuan
Bersama
(Rp/US$)
Dikurangkan
(Pertama)
(Rp/US$)
Dikurangkan
(kedua)
(Rp/US$)
Menjadi
(Rp/US$)
a. Penghasilan
neto (rugi)
b. Kompensasi
kerugian
c. Penghasilan
Kena Pajak
(a-b)
d. Pajak
Penghasilan
yang
Terutang
e. Kredit Pajak
f. Pajak yang
tidak/kurang
(lebih) bayar
(d-e)
g. Sanksi
administrasi
h. Jumlah PPh
yang masih
harus (lebih)
dibayar
(f+g)
b. Pajak Penghasilan Pemotongan atau Pemungutan
Uraian Semula
(Rp)
Ditambah
atau
(dikurangi)
Persetujuan
Bersama
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Pajak yang
harus dibayar
c. Telah dibayar
d. Kurang
dibayar (a-b)
e. Sanksi
administrasi
f. Jumlah yang
masih harus
dibayar (c+d)
c. Pajak Pertambahan Nilai
Uraian Semula
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Dasar Pengenaan
Pajak
b. Pajak Keluaran
yang harus
dipungut/dibayar
sendiri
c. Jumlah pajak yang
dapat
diperhitungkan
d. Jumlah
perhitungan PPN
kurang (lebih)
bayar (b-c)
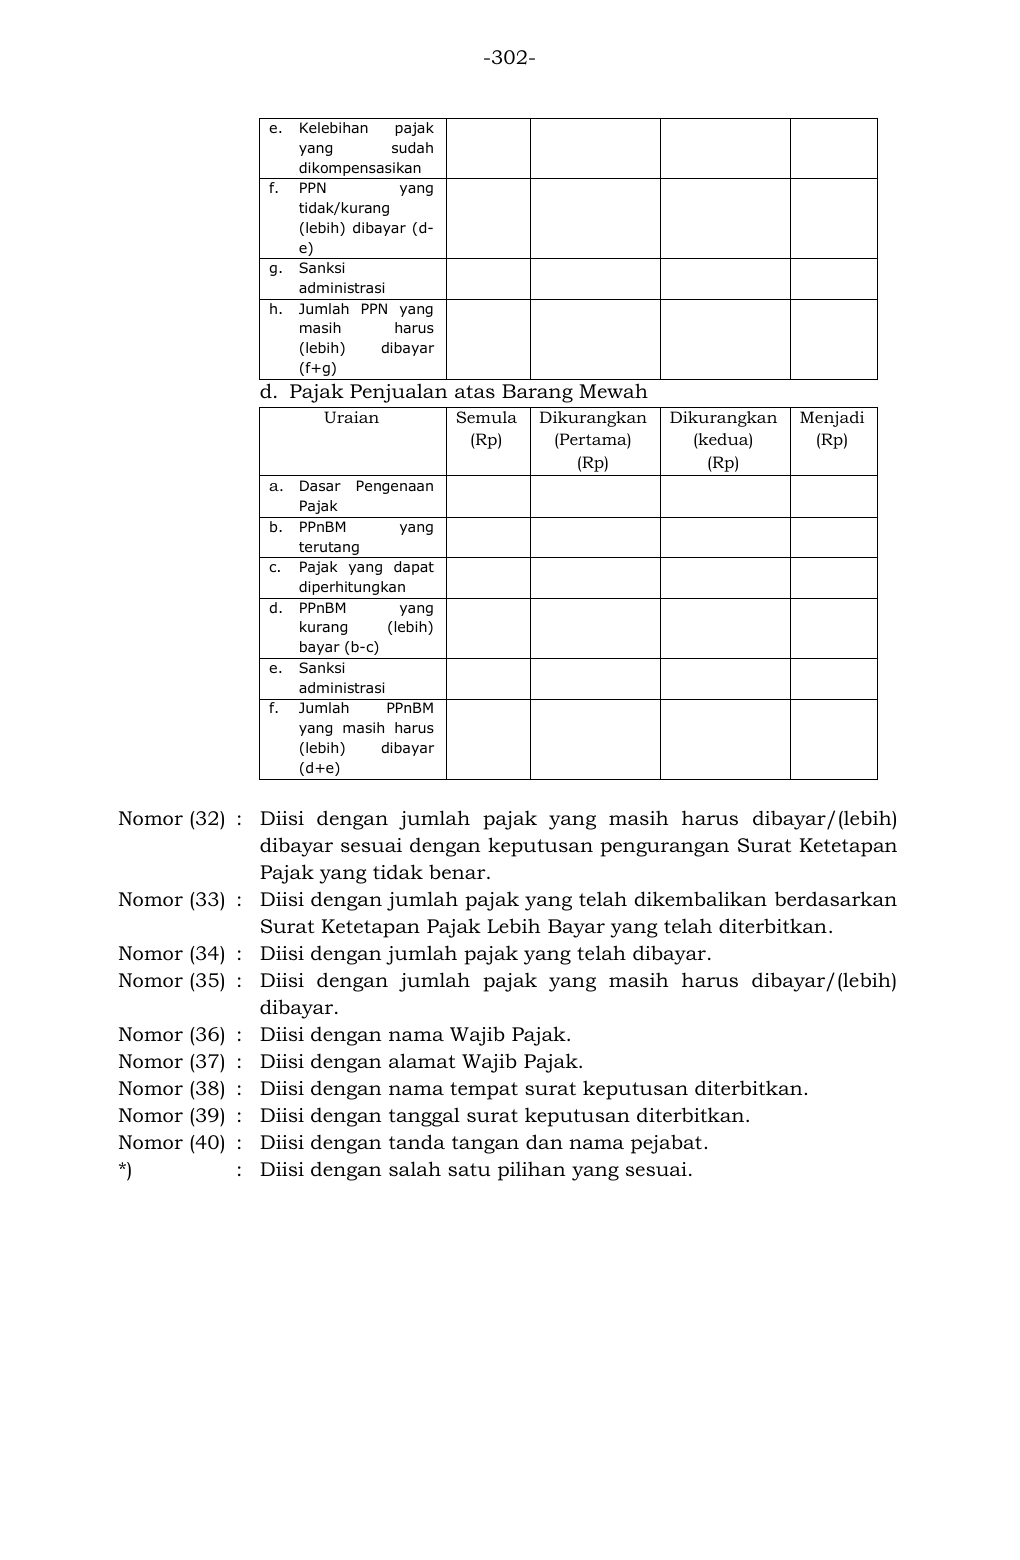
Teks pendamping untuk pencarian
-302-
e. Kelebihan pajak
yang sudah
dikompensasikan
f. PPN yang
tidak/kurang
(lebih) dibayar (d-
e)
g. Sanksi
administrasi
h. Jumlah PPN yang
masih harus
(lebih) dibayar
(f+g)
d. Pajak Penjualan atas Barang Mewah
Uraian Semula
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Dasar Pengenaan
Pajak
b. PPnBM yang
terutang
c. Pajak yang dapat
diperhitungkan
d. PPnBM yang
kurang (lebih)
bayar (b-c)
e. Sanksi
administrasi
f. Jumlah PPnBM
yang masih harus
(lebih) dibayar
(d+e)
Nomor (32) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih)
dibayar sesuai dengan keputusan pengurangan Surat Ketetapan
Pajak yang tidak benar.
Nomor (33) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan
Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan.
Nomor (34) : Diisi dengan jumlah pajak yang telah dibayar.
Nomor (35) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih)
dibayar.
Nomor (36) : Diisi dengan nama Wajib Pajak.
Nomor (37) : Diisi dengan alamat Wajib Pajak.
Nomor (38) : Diisi dengan nama tempat surat keputusan diterbitkan.
Nomor (39) : Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (40) : Diisi dengan tanda tangan dan nama pejabat.
*) : Diisi dengan salah satu pilihan yang sesuai.
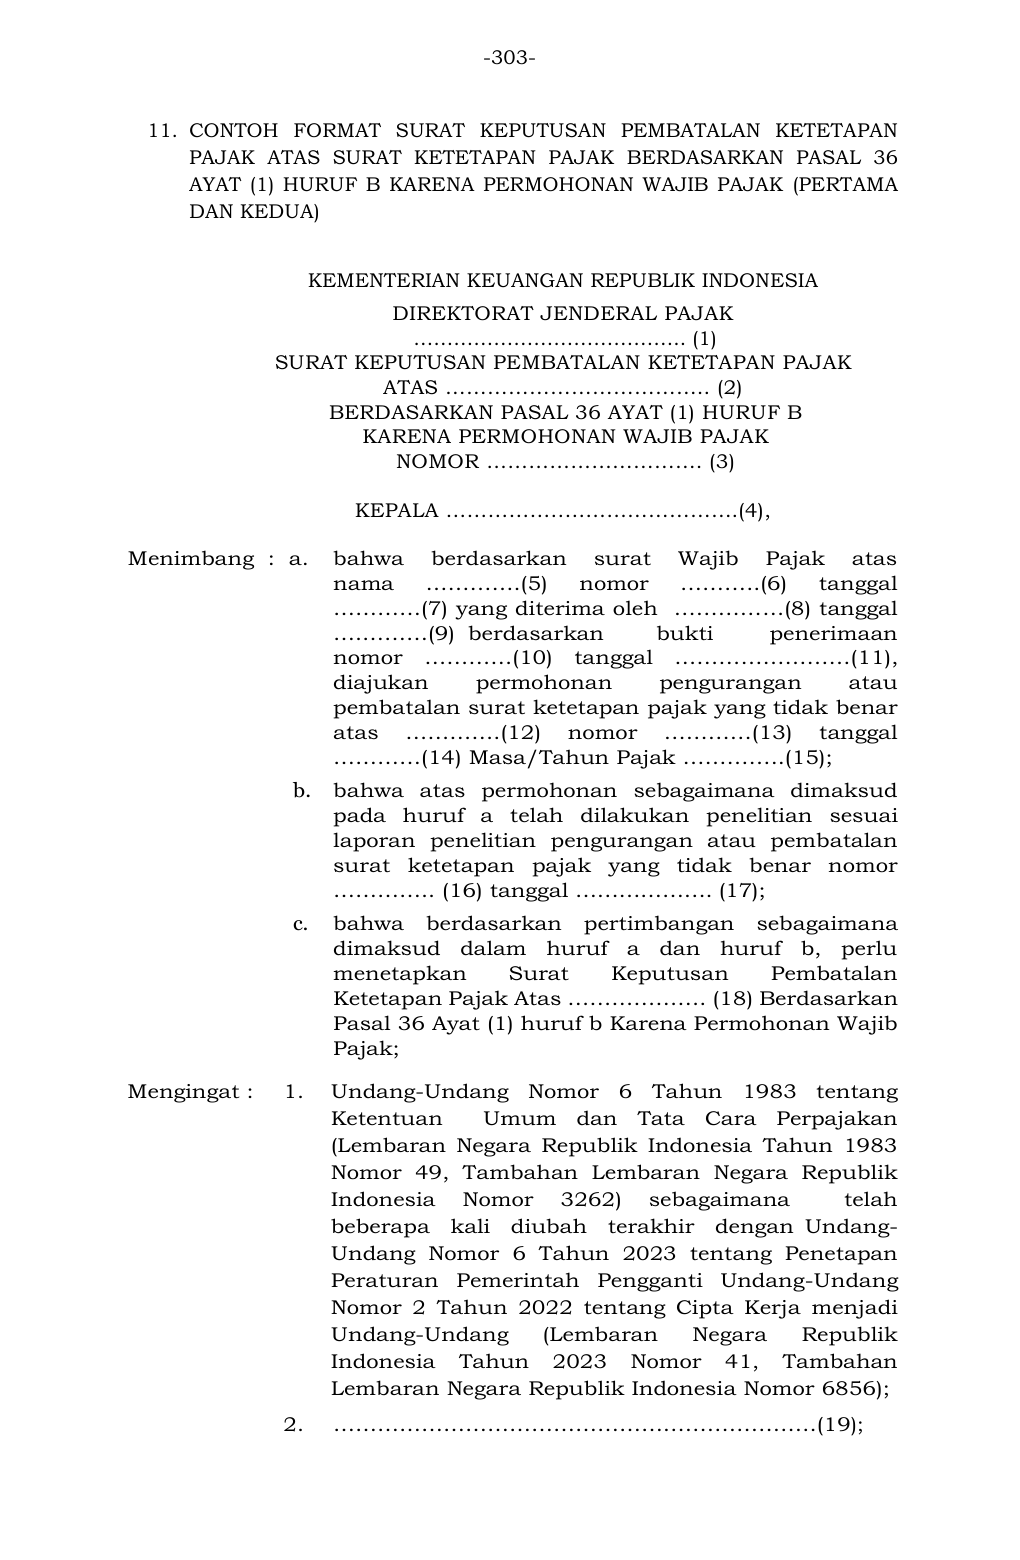
Teks pendamping untuk pencarian
-303- 11. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA DAN KEDUA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………….. (1) SURAT KEPUTUSAN PE MBATALAN KETETAPAN PAJAK ATAS ……………………………….. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR …………………………. (3 ) KEPALA ……………..…………………….(4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ………….( 5) nomor ……… ..(6) tanggal …………(7) yang diterima oleh ………… …(8) tanggal ….………(9) berdasarkan bukti penerimaan nomor …………( 10) tanggal ……… ……………(11), diajukan permohonan pengurangan atau pembatalan surat ketetapan pajak yang tidak benar atas …………. (12) nomor ……… …(13) tanggal …………(14) Masa/Tahun Pajak …………..(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan surat ketetapan pajak yang tidak benar nomor ………….. (16) tanggal ………………. (17); c. bahwa berdasarkan pertimbangan sebagaima na dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas ………………. (18) Berdasarkan Pasal 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerj a menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………(19);
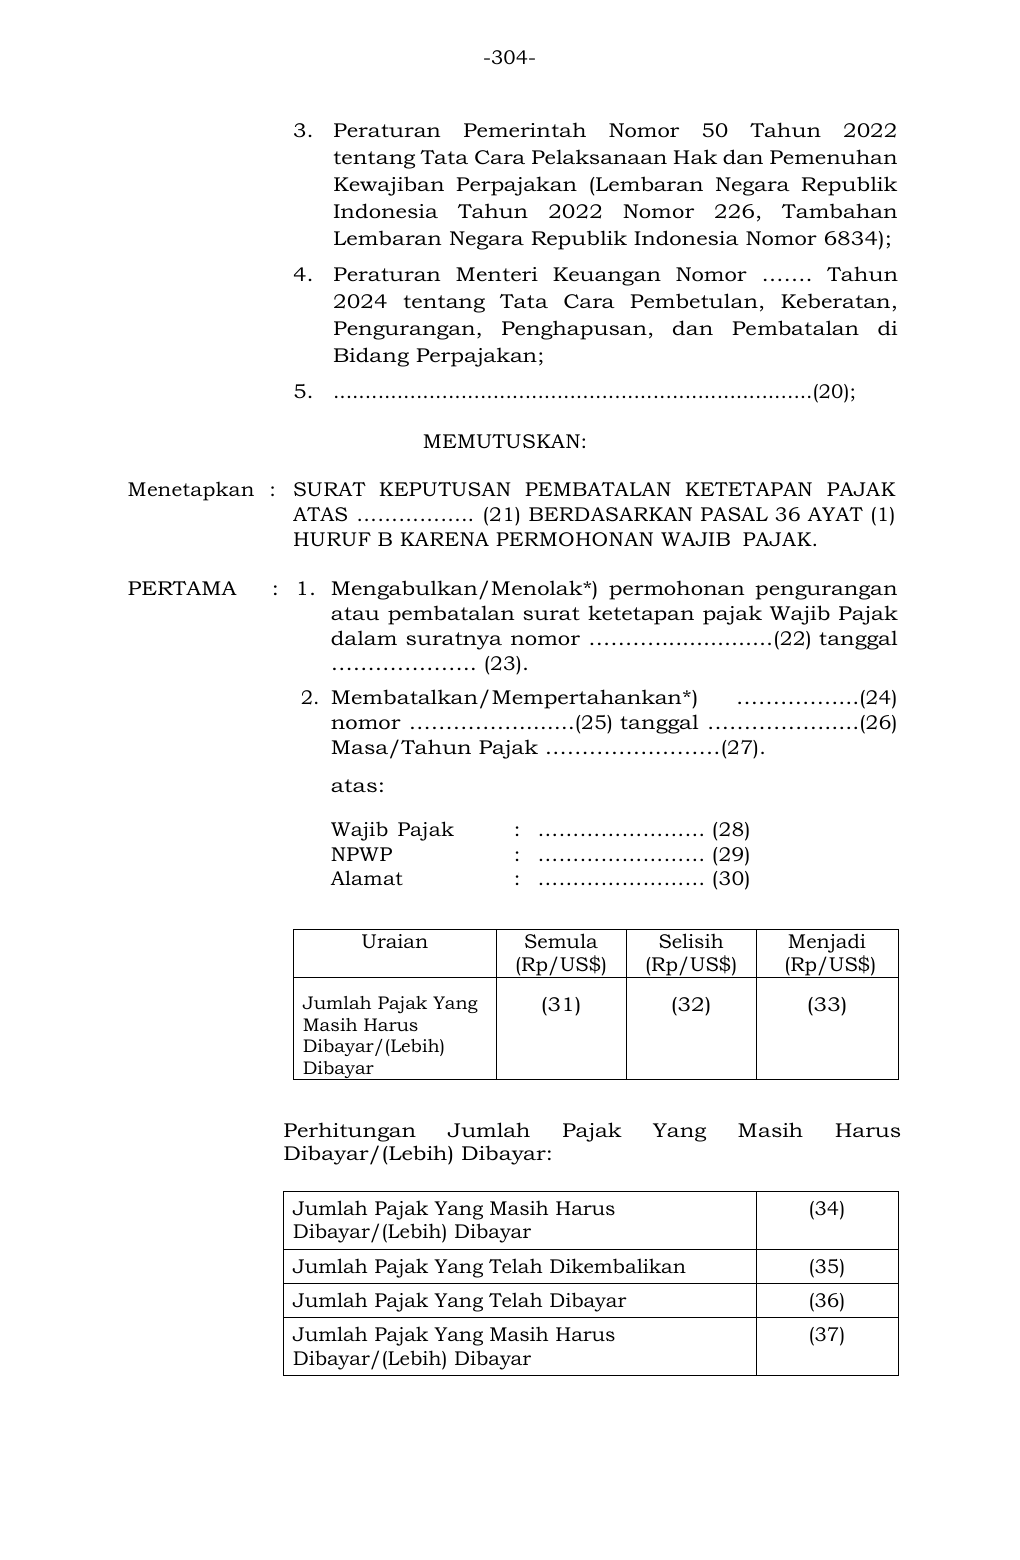
Teks pendamping untuk pencarian
-304- 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ……. Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pe mbatalan di Bidang Perpajakan; 5. ...........................................................................(20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS …………….. (21) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan/Menolak*) permohonan pengurangan atau pembatalan surat ketetapan pajak Wajib Pajak dalam suratnya nomor ……… .................(22) tanggal ……………….. (23). 2. Membatalkan/Mempertahankan*) …………. ....(24) nomor ……………........(25) tanggal ……………......(26) Masa/Tahun Pajak ……………………(27). atas: Wajib Pajak : …………………… (28) NPWP : …………………… (29) Alamat : …………………… (30) Uraian Semula (Rp/US$) Selisih (Rp/US$) Menjadi (Rp/US$) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (31) (32) (33) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar: Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (34) Jumlah Pajak Yang Telah Dikembalikan (35) Jumlah Pajak Yang Telah Dibayar (36) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (37)
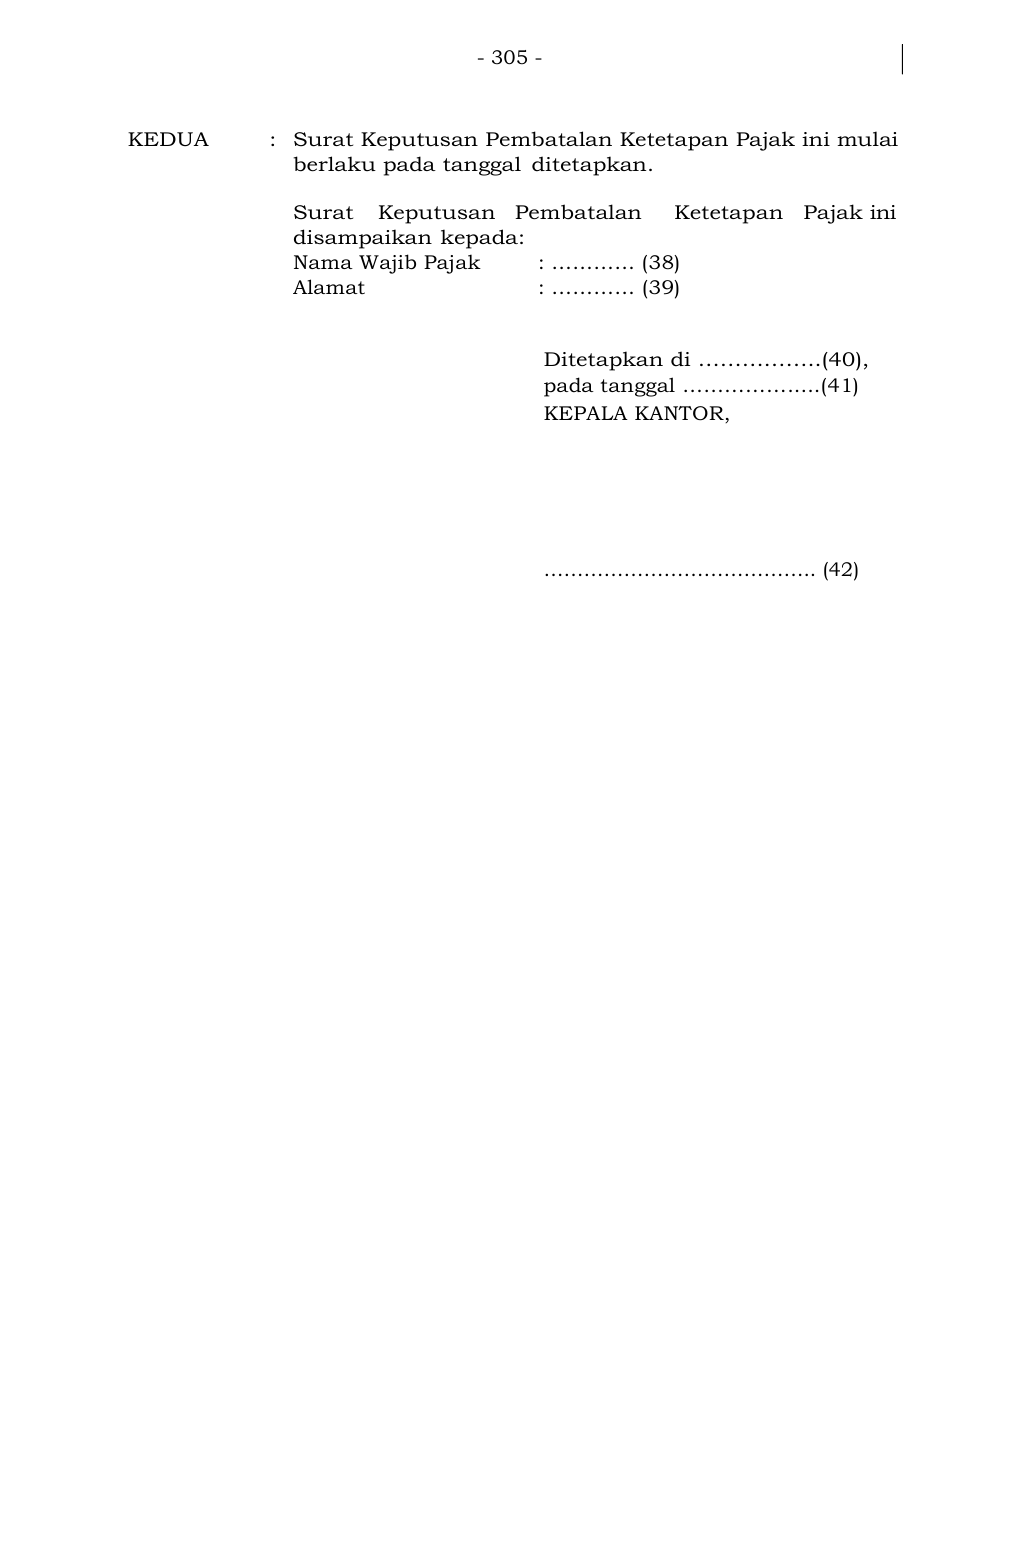
Teks pendamping untuk pencarian
- 305 -
KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusan Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………… (38)
Alamat : ………… (39)
Ditetapkan di ……………..(40),
pada tanggal …………… .....(41)
KEPALA KANTOR,
………………………………….. (42)
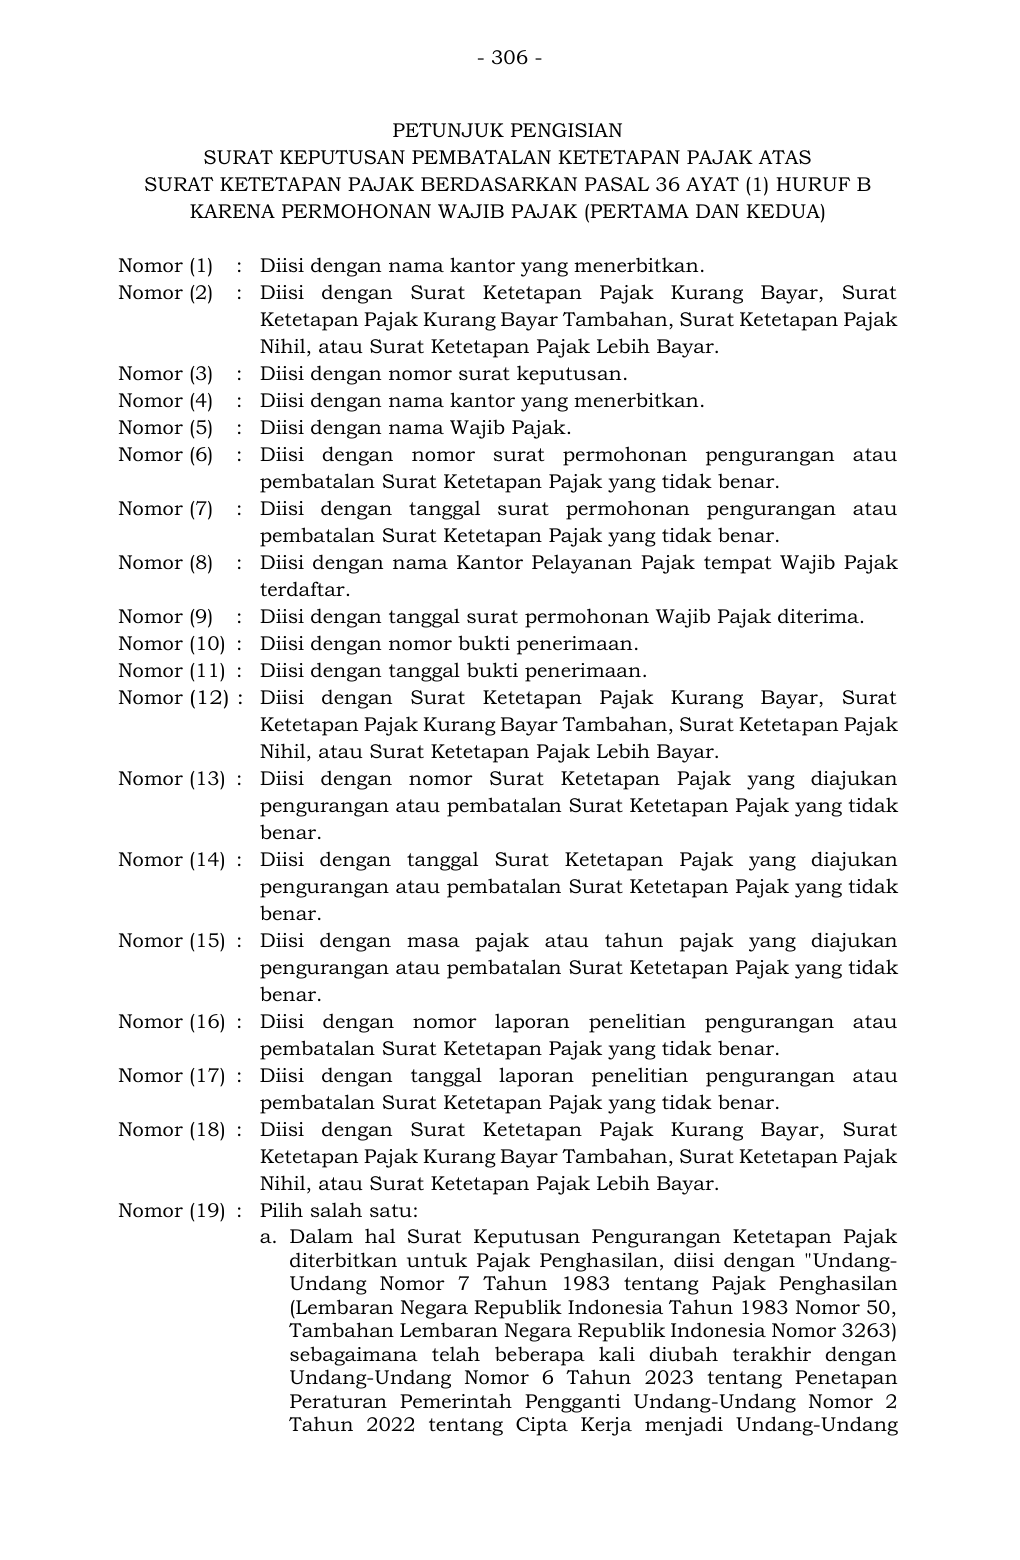
Teks pendamping untuk pencarian
- 306 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA DAN KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak yang di ajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (16) : Diisi dengan nomor laporan pen elitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan a tau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (18) : Diisi dengan Surat Ketetapan Pajak Kurang Bay ar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan " Undang- Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2 023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang
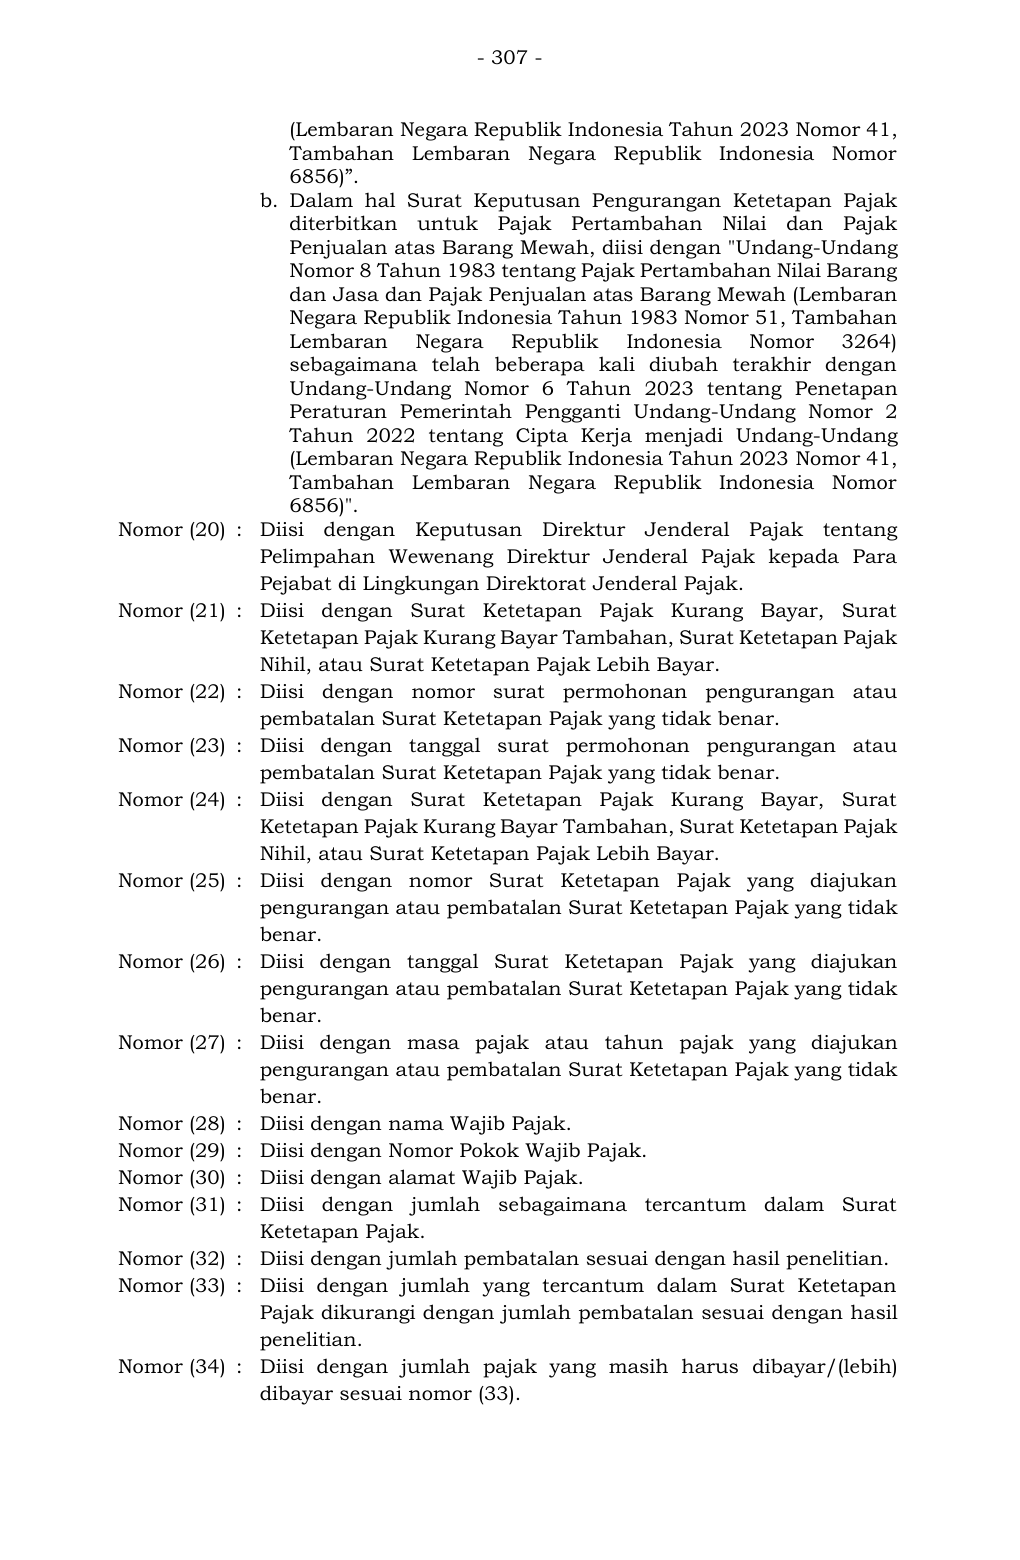
Teks pendamping untuk pencarian
- 307 - (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)”. b. Dalam hal Sur at Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (22) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (24) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (26) : Diisi dengan tanggal Surat K etetapan Pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (28) : Diisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan juml ah sebagaimana tercantum dalam Surat Ketetapan Pajak. Nomor (32) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (33) : Diisi dengan jumlah yang tercantum dalam Surat Ketetapan Pajak dikurangi dengan jumlah pembatalan sesu ai dengan hasil penelitian. Nomor (34) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar sesuai nomor (33).
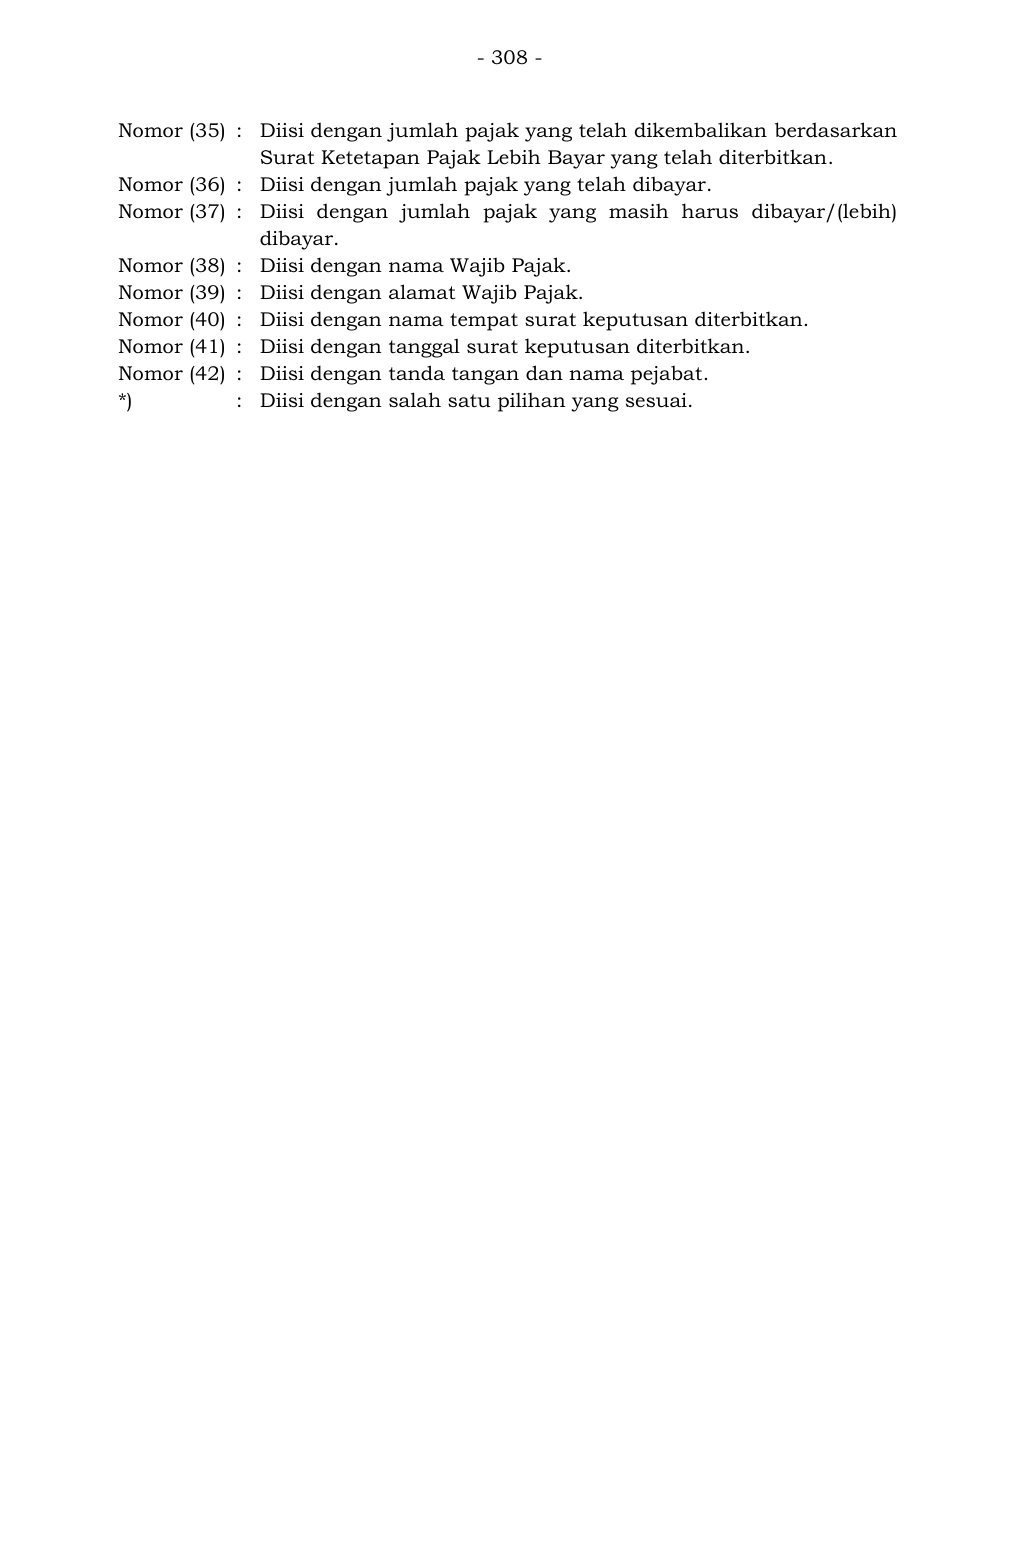
Teks pendamping untuk pencarian
- 308 - Nomor (35) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (36) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (37) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (38) : Diisi dengan nama Wajib Pajak. Nomor (39) : Diisi dengan alamat Wajib Pajak. Nomor (40) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (41) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (42) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 309 - 12. CONTOH FORMAT SURAT KEPUTUSAN PENGU RANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK .................................. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ................................ (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR ..................... (3) KEPALA ................................... (4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ............(5) nomor …..... .....(6) tanggal …….........(7) yang diterima oleh ………....... .....(8) tanggal ......... ............(9) berdasarkan bukti penerimaan nomor ...........(10) tanggal ..............(11), diajukan permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar atas ........... (12) nomor ......... ..(13) tanggal .........(14) Tahun Pajak .........(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau S urat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor ................(16) tanggal ............(17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pa jak Atas .............(18) Berdasarkan Pas al 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia N omor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang - Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik I ndonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indones ia Nomor 3312) sebagaimana telah diubah dengan Undang -Undang Nomor 12 Ta hun 1994 tentang Perubahan atas Undang-Undang Nomor 12
Teks pendamping untuk pencarian
- 310 -
Tahun 1985 tentang Pajak Bumi dan Bangunan
(Lembaran Negara Republik Indonesia
Tahun 1994 Nomor 62, Tambahan Lembaran Negara
Republik Indonesia Nomor 3569);
3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Repub lik
Indonesia Nomor 6834);
4. Peraturan Menteri Keuangan Nomor ........ Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. ...............................................................................(19);
MEMUTUSKAN :
Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK
ATAS ............... (20) BERDASARKAN PASAL 36 AYAT (1)
HURUF B KARENA PERMOHONAN WAJIB PAJAK.
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) permohonan pengurangan atau
pembatalan Surat Pemberitahuan Pajak Terutang atau
Surat Ketetapan Pajak Pajak Bumi dan Ba ngunan yang
tidak benar dalam suratnya nomor .................(21) tanggal
.............(22).
2. Mengurangkan/Mempertahankan*) jumlah yang masih
harus dibayar dalam ................(23) nomor ..............(24)
tanggal ...........(25) Tahun Pajak ..........(26).
atas:
Wajib Pajak : ................................ (27)
NPWP : ................................ (28)
Alamat : ................................ (29)
Nomor Objek Pajak : ................................ (30)
Alamat Objek Pajak : ................................ (31)
Dengan perincian sebagai berikut:
Uraian
Luas (m2) NJOP/m2 (Rp)
Ketetapan
Bumi Bangunan Bumi Bangunan
Semula (32) (33) (34) (35) (36)
Pengurangan (37) (38) (39) (40) (41)
Menjadi (42) (43) (44) (45) (46)
Teks pendamping untuk pencarian
- 311 - KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan. Surat Keputusan Pengurangan Ketetapa n Pajak ini disampaikan kepada: Nama Wajib Pajak : .................. (47) Alamat : .................. (48) Ditetapkan di ........................ (49) pada tanggal ......................... (50) KEPALA KANTOR, ............................................. (51)
Teks pendamping untuk pencarian
- 312 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan tahun pajak yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor laporan peneli tian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang ata u Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (20) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (21) : Diisi dengan nomor surat permoho nan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar.
Teks pendamping untuk pencarian
- 313 - Nomor (22) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (23) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tahun pajak yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan nama Wajib Pajak. Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (29) : Diisi dengan alamat Wajib Pajak. Nomor (30) : Diisi dengan nomor objek pajak. Nomor (31) : Diisi dengan alamat letak objek pajak. Nomor (32) : Diisi dengan luas bumi sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (33) : Diisi dengan luas bangunan sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (34) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (35) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (36) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang sesuai Surat Pemberitahuan Pa jak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (37) : Diisi dengan pengurangan luas bumi berdasarkan hasil penelitian. Nomor (38) : Diisi dengan pengurangan luas bangunan berdasarkan hasil penelitian. Nomor (39) : Diisi dengan pengurangan Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (40) : Diisi dengan pengurangan Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (41) : Diisi dengan pengurangan jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (42) : Diisi dengan luas bumi berdasarkan hasil penelitian. Nomor (43) : Diisi dengan luas bangunan berdasarkan hasil penelitian. Nomor (44) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (45) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian.
Teks pendamping untuk pencarian
- 314 - Nomor (46) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (47) : Diisi dengan nama Wajib Pajak. Nomor (48) : Diisi dengan alamat Wajib Pajak. Nomor (49) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (50) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (51) : Diisi dengan tanda tangan dan nama pejabat. *) : Dipilih salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 315 - 13. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (KEDUA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK .................................. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ................................ (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR ..................... (3) KEPALA ..................................... (4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ............(5) nomor …..........(6) tanggal …….........(7) yang diterima oleh ………............(8) tanggal .....................(9) berdasarkan bukti penerimaan nomor ...........(10) tanggal ..............(11), diajukan permohonan pengurangan atau pembatalan Sur at Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar atas ...........(12) nomor ...........(13) tanggal .........(14) Tahun Pajak .........(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a te lah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ke tetapan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor ................(16) tanggal ............(17); c. bahwa berdasarka n pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Ata s .............(18) Berdasarkan Pasal 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang -Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang - Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambah an Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang -Undang Nomor 12 Tahun
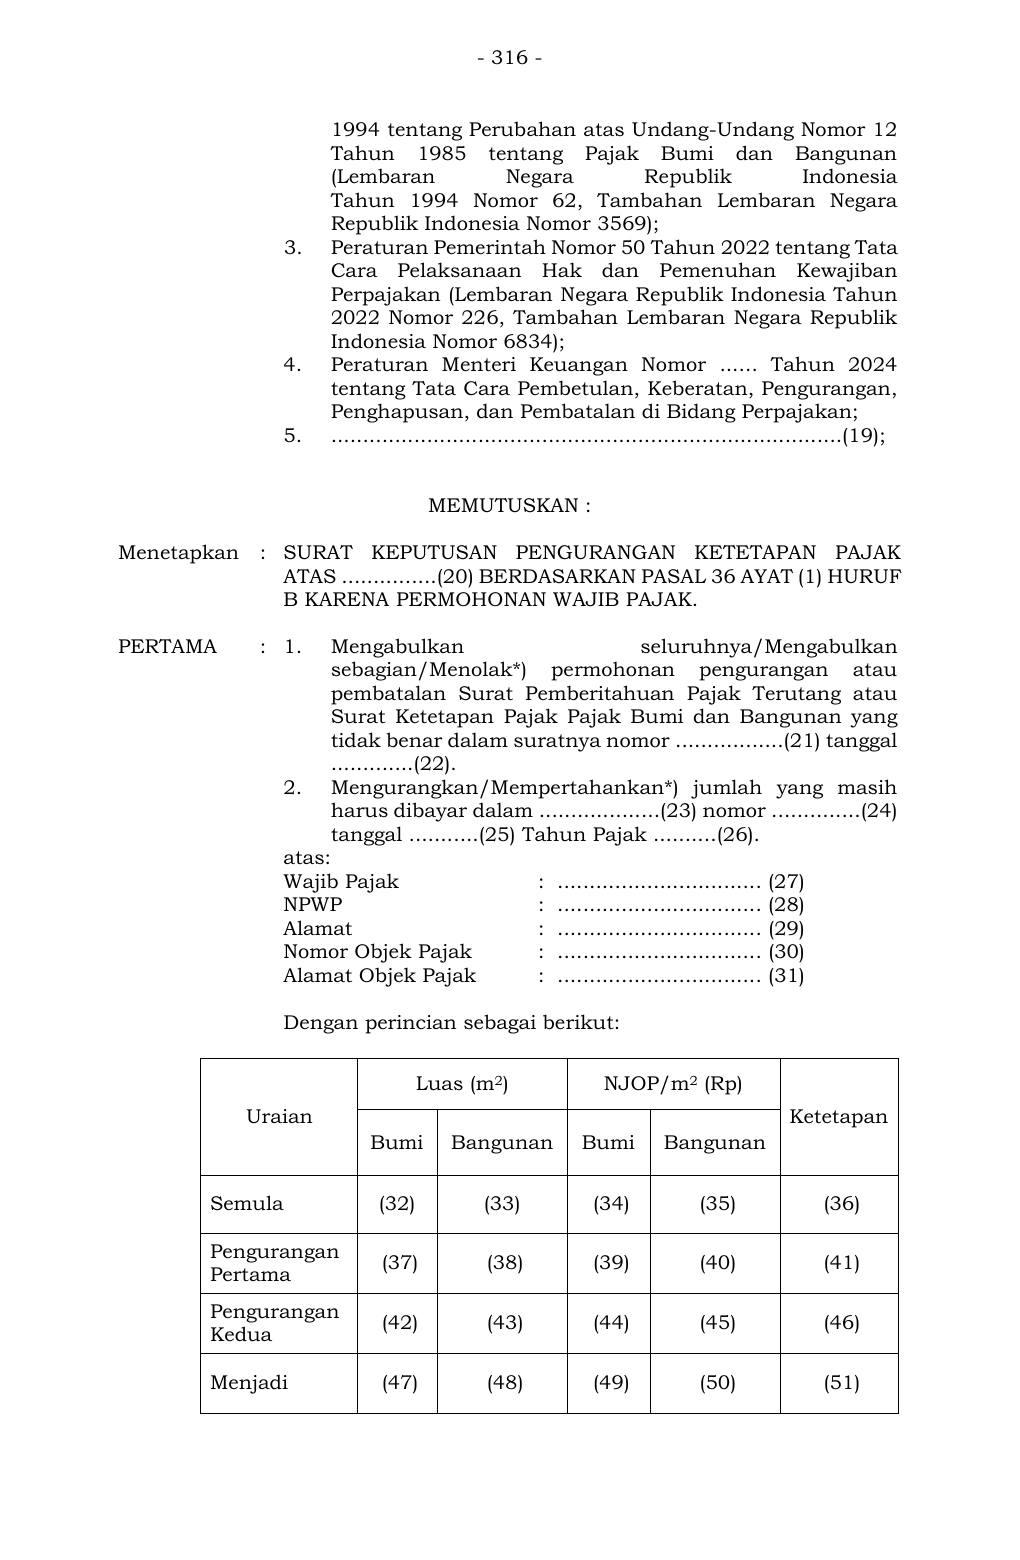
Teks pendamping untuk pencarian
- 316 -
1994 tentang Perubahan atas Undang-Undang Nomor 12
Tahun 1985 tentang Pajak Bumi dan Bangunan
(Lembaran Negara Republik Indonesia
Tahun 1994 Nom or 62, Tambahan Lembaran Negara
Republik Indonesia Nomor 3569);
3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata
Cara Pelaksanaan Hak dan Pemenuhan Kewajiban
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2022 Nomor 226, Tambahan Lembaran Negara Republik
Indonesia Nomor 6834);
4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. ................................................................................(19);
MEMUTUSKAN :
Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK
ATAS ...............(20) BERDASARKAN PASAL 36 AYAT (1) HURUF
B KARENA PERMOHONAN WAJIB PAJAK.
PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan
sebagian/Menolak*) permohonan pengurangan atau
pembatalan Surat Pemberitahuan Pajak Terutang atau
Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang
tidak benar dalam suratnya nomor .................(21) tanggal
.............(22).
2. Mengurangkan/Mempertahankan*) jumlah yang masih
harus dibayar dalam ...................(23) nomor ..............(24)
tanggal ...........(25) Tahun Pajak ..........(26).
atas:
Wajib Pajak : ................................ (27)
NPWP : ................................ (28)
Alamat : ................................ (29)
Nomor Objek Pajak : ................................ (30)
Alamat Objek Pajak : ................................ (31)
Dengan perincian sebagai berikut:
Uraian
Luas (m2) NJOP/m2 (Rp)
Ketetapan
Bumi Bangunan Bumi Bangunan
Semula (32) (33) (34) (35) (36)
Pengurangan
Pertama (37) (38) (39) (40) (41)
Pengurangan
Kedua (42) (43) (44) (45) (46)
Menjadi (47) (48) (49) (50) (51)
Teks pendamping untuk pencarian
- 317 - KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan. Surat Keputusan Pengurangan Ketetapan Pajak ini disampaikan kepada: Nama Wajib Pajak : .................. (52) Alamat : .................. (53) Ditetapkan di ........................ (54) pada tanggal ......................... (55) KEPALA KANTOR, .............................................. (56)
Teks pendamping untuk pencarian
- 318 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK (KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Pemberitahuan Pajak Terutang ata u Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan tahun pajak yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi den gan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jender al Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (20) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (21) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar.
Teks pendamping untuk pencarian
- 319 - Nomor (22) : Diisi dengan tanggal surat permohonan pengurangan at au pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (23) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tahun pajak y ang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan nama Wajib Pajak. Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (29) : Diisi dengan alamat Wajib Pajak. Nomor (30) : Diisi dengan nomor objek pajak. Nomor (31) : Diisi dengan alamat letak objek pajak. Nomor (32) : Diisi dengan luas bumi sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (33) : Diisi dengan luas bangunan sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan P ajak Pajak Bumi dan Bangunan. Nomor (34) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (35) : Diisi dengan Nilai Jual Objek Pa jak bangunan per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (36) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (37) : Diisi dengan pengurangan pertama luas bumi berdasarkan hasil penelitian. Nomor (38) : Diisi dengan p engurangan pertama luas bangunan berdasarkan hasil penelitian. Nomor (39) : Diisi dengan pengurangan pertama Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (40) : Diisi dengan pengurangan pertama Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (41) : Diisi dengan pengurangan pertama jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (42) : Diisi dengan pengurangan kedua luas bumi berdasarkan hasil penelitian. Nomor (43) : Diisi dengan pengurangan kedua luas bangunan berdasarkan hasil penelitian. Nomor (44) : Diisi dengan pengurangan kedua Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian.
Teks pendamping untuk pencarian
- 320 - Nomor (45) : Diisi dengan pengurangan kedua Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (46) : Diisi dengan pengurangan kedua jumlah PBB yang terutang berdasarkan hasil penelitian. Nomor (47) : Diisi dengan luas bumi berdasarkan hasil penelitian. Nomor (48) : Diisi dengan luas bangunan berdasarkan hasil penelitian. Nomor (49) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (50) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (51) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (52) : Diisi dengan nama Wajib Pajak. Nomor (53) : Diisi dengan alamat Wajib Pajak. Nomor (54) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (55) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (56) : Diisi dengan tanda tangan dan nama pejabat. *) : Dipilih salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 321 - 14. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR KARENA PERMOHONAN WAJIB PAJAK (PERTAMA DAN KEDUA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK .................................. (1) SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ................................ (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK NOMOR ..................... (3) KEPALA ........................................ (4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama ……...(5) nomor ..................(6) tanggal .................(7) yang diterima oleh .............(8) tanggal ..............( 9) berdasarkan bukti penerimaan nomor ........ ...(10) tanggal .......... ..(11), diajukan permohona n pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar atas ........... (12) nomor ..........( 13) tanggal ……....(14) Tahun Pajak ........(15); b. bahwa atas permohonan sebagai mana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor ..............(16) tanggal ..............(17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas ..........(18) Berdasarkan Pasal 36 Ayat (1) huruf b Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran N egara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang -Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang - Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang -Undang Nomor 12 Tahun
Teks pendamping untuk pencarian
- 322 - 1994 tentang Perubahan atas Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan H ak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengu rangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ...............................................................................(19); MEMUTUSKAN : Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJA K ATAS ………………… (20) BERDASARKAN PASAL 36 AYAT (1) HURUF B KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan/Menolak*) permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar dalam suratnya nomor .... .......(21) tanggal ……......(22). 2. Membatalkan/Mempertahankan*) ...................(23) nomor ..............(24) tanggal .............(25) Tahun Pajak .........(26). atas: Wajib Pajak : ................................ (27) NPWP : ................................ (28) Alamat : ................................ (29) Nomor Objek Pajak : ................................ (30) Alamat Objek Pajak : ................................ (31) Uraian Semula (Rp) Selisih (Rp) Menjadi (Rp) Jumlah yang masih harus dibayar (32) (33) (34) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar (35) Jumlah Pajak Yang Telah Dikembalikan (36) Jumlah Pajak Yang Telah Dibayar (37) Jumlah Pajak Yang Masih Harus Dibayar/ (Lebih) Dibayar (38)
Teks pendamping untuk pencarian
- 323 - KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan. Surat Keputusan Pembatalan Ketetapan Pajak ini disampaikan kepada: Nama Wajib Pajak : ..................(39) Alamat : ....................(40) Ditetapkan di ....................(41) pada tanggal .....................(42) KEPALA KANTOR, ............................................(43)
Teks pendamping untuk pencarian
- 324 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR KARENA PERMOHONAN WAJIB PAJAK (PERTAMA DAN KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan tahun pajak yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (20) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (21) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar.
Teks pendamping untuk pencarian
- 325 - Nomor (22) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (23) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan tanggal Surat Pe mberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tahun pajak yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan nama Wajib Pajak. Nomor (28) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (29) : Diisi dengan alamat Wajib Pajak. Nomor (30) : Diisi dengan nomor objek pajak. Nomor (31) : Diisi dengan alamat letak objek pajak. Nomor (32) : Diisi dengan jumlah sebagaiman a tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (33) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (34) : Diisi dengan jumlah yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dikurangi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (35) : Diisi dengan jumlah pajak yang masih harus diba yar sesuai nomor 34. Nomor (36) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (37) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (38) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (39) : Diisi dengan nama Wajib Pajak. Nomor (40) : Diisi dengan alamat Wajib Pajak. Nomor (41) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (42) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (43) : Diisi dengan tanda tangan dan nama pejabat. *) : Dipilih salah satu pilihan yang sesuai.
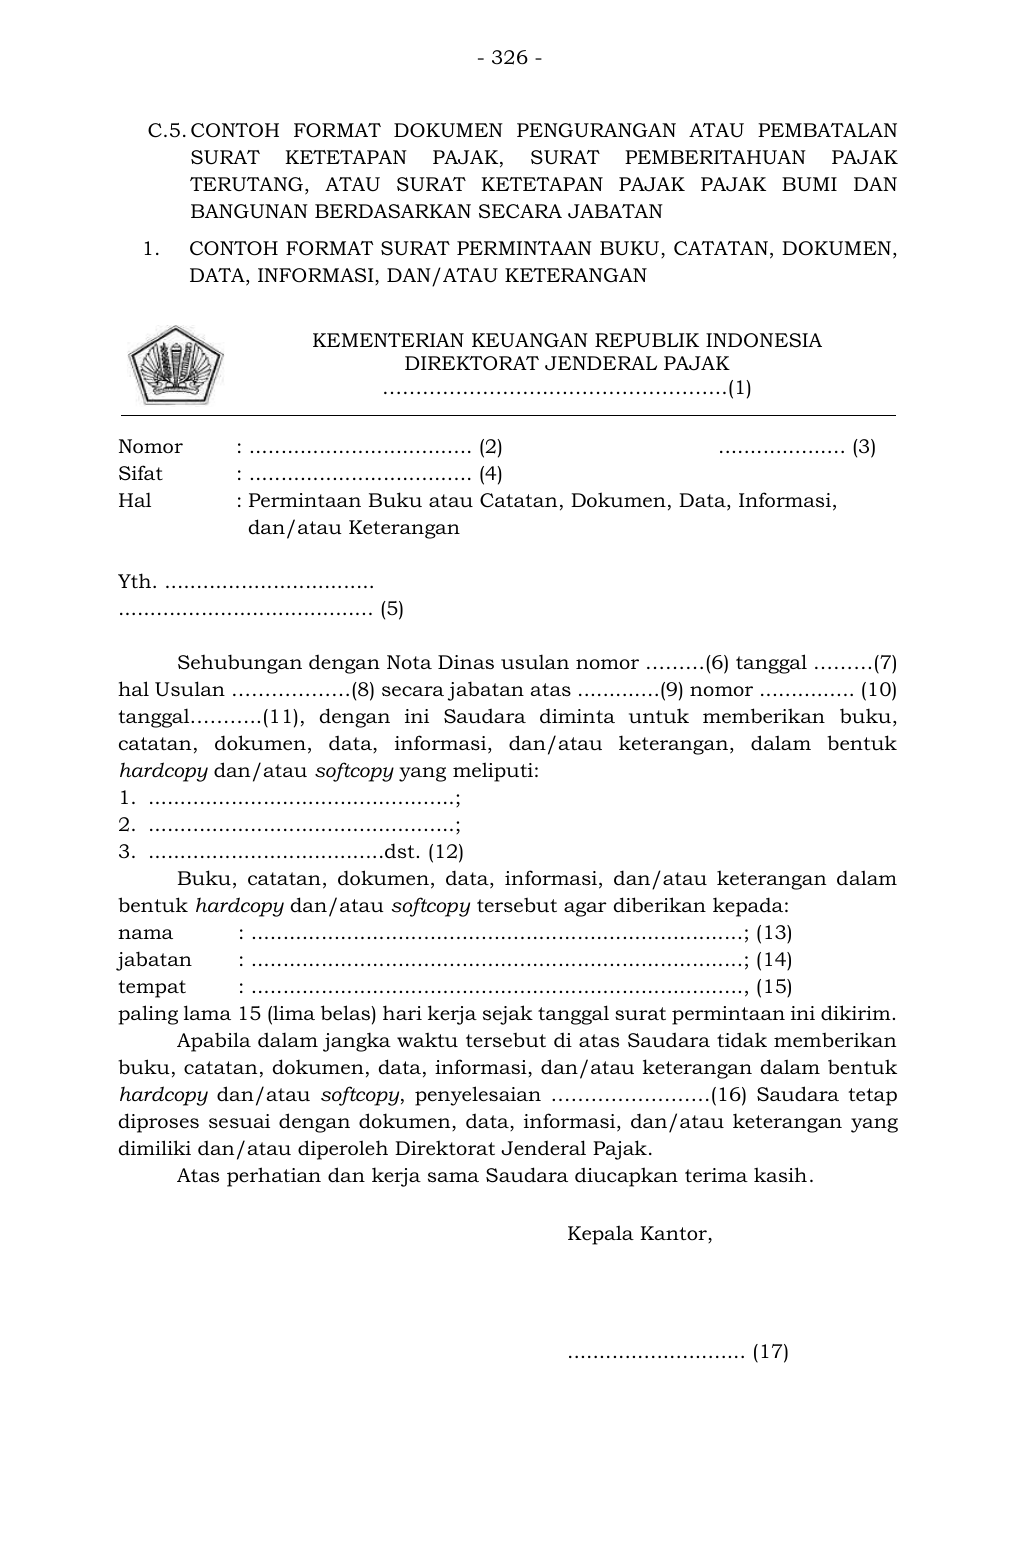
Teks pendamping untuk pencarian
- 326 - C.5. CONTOH FORMAT DOKUMEN PENGURANGAN ATAU PEMBATALAN SURAT KETETAPAN PAJAK, SURAT PEMBERITAHUAN PAJAK TERUTANG, ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN SECARA JABATAN 1. CONTOH FORMAT SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………….….…………………..(1) Nomor : ................................... (2) .................... (3) Sifat : ................................... (4) Hal : Permintaan Buku atau Catatan, Dokumen, Data, Informasi, dan/atau Keterangan Yth. ................................. ........................................ (5) Sehubungan dengan Nota Dinas usulan nomor ………(6) tanggal ………(7) hal Usulan ………………(8) secara jabatan atas .............(9) nomor ............... (10) tanggal………..(11), dengan ini Saudara diminta untuk memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (12) Buku, catatan , dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (13) jabatan : .............................................................................; (14) tempat : ............................................................................., (15) paling lama 15 (lima belas) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………………(16) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ............................ (17)
Teks pendamping untuk pencarian
- 327 - PETUNJUK PENGISIAN SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi d an Bangunan. Nomor (12) : Diisi dengan jenis buku, catatan, dokumen, data, informasi, dan/atau keterangan yang diminta. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat buku, catatan, dokumen, data, informasi dan/atau keterangan akan diberikan. Nomor (16) : Diisi dengan dengan jangka waktu yang ditentukan oleh pihak yang meminta dokumen/data/informasi. Nomor (17) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Ketetapan Pajak , Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
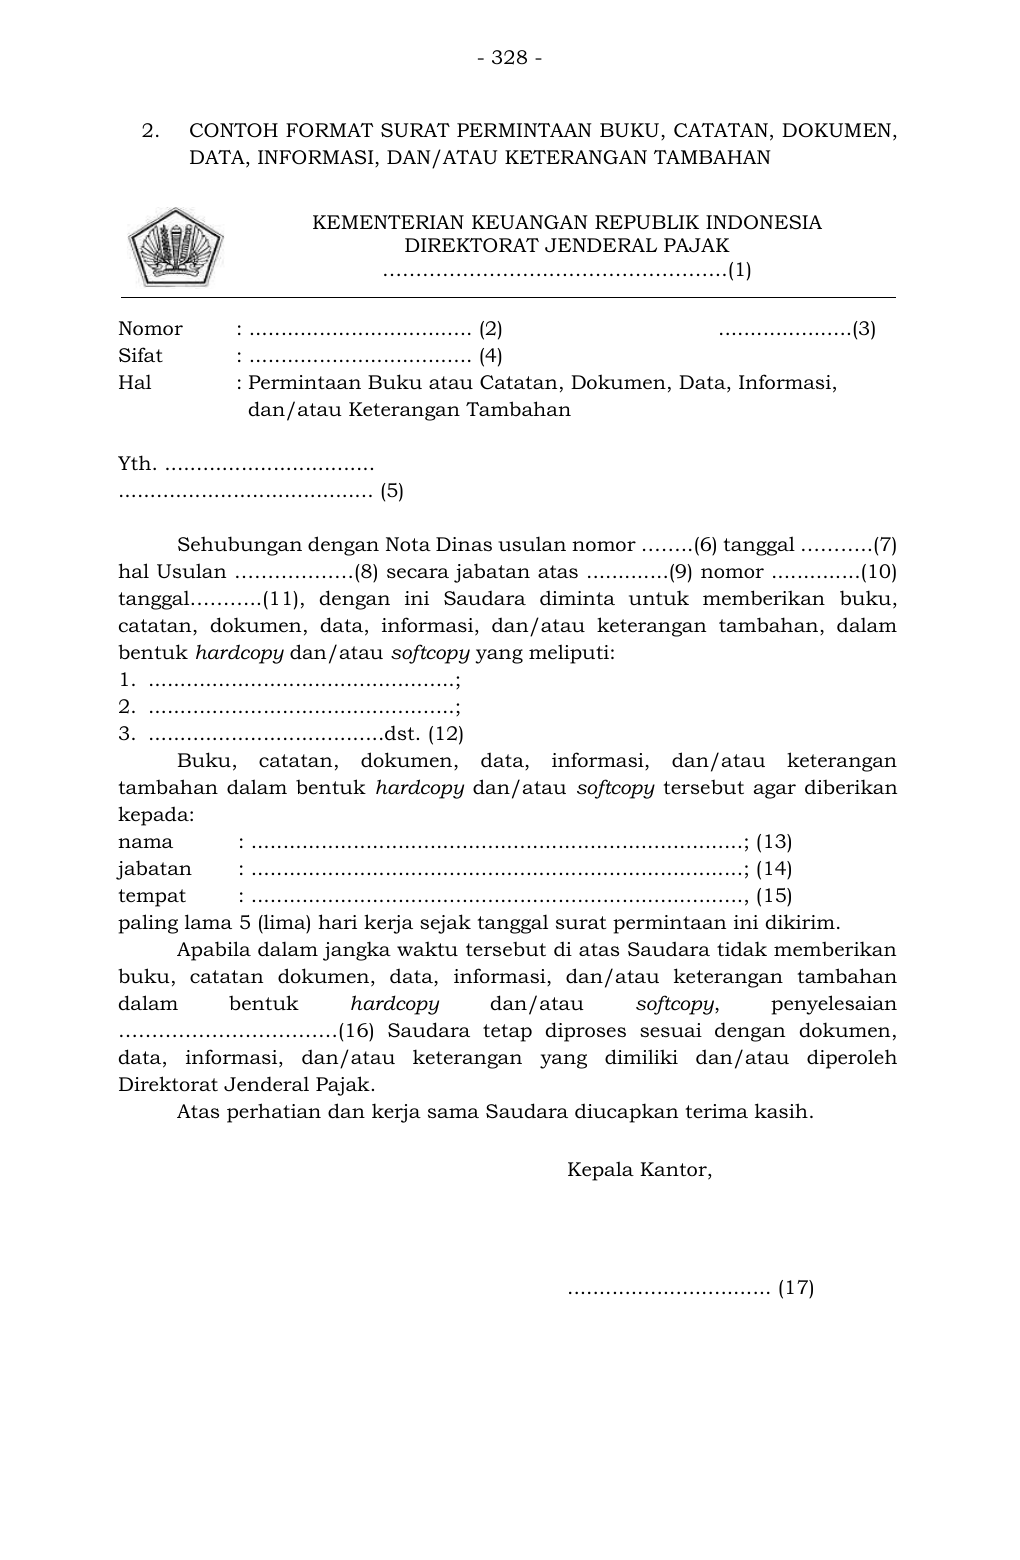
Teks pendamping untuk pencarian
- 328 - 2. CONTOH FORMAT SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………….….…………………..(1) Nomor : ................................... (2) .....................(3) Sifat : ................................... (4) Hal : Permintaan Buku atau Catatan, Dokumen, Data, Informasi, dan/atau Keterangan Tambahan Yth. ................................. ........................................ (5) Sehubungan dengan Nota Dinas usulan nomor ……..(6) tanggal ………..(7) hal Usulan ………………(8) secara jabatan atas .............(9) nomor ..............(10) tanggal………..(11), dengan ini Saudara diminta untuk memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (12) Buku, catatan , dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy tersebut agar d iberikan kepada: nama : .............................................................................; (13) jabatan : .............................................................................; (14) tempat : ............................................................................., (15) paling lama 5 (lima) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan buku, catatan dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………………………(16) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (17)
Teks pendamping untuk pencarian
- 329 - PETUNJUK PENGISIAN SURAT PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bay ar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , Surat Pemberitahuan Pajak Terutang , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan yang diminta. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat buku, catatan, dokumen, data, informasi dan/atau keterangan tambahan akan diberikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatal an Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Kete tapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
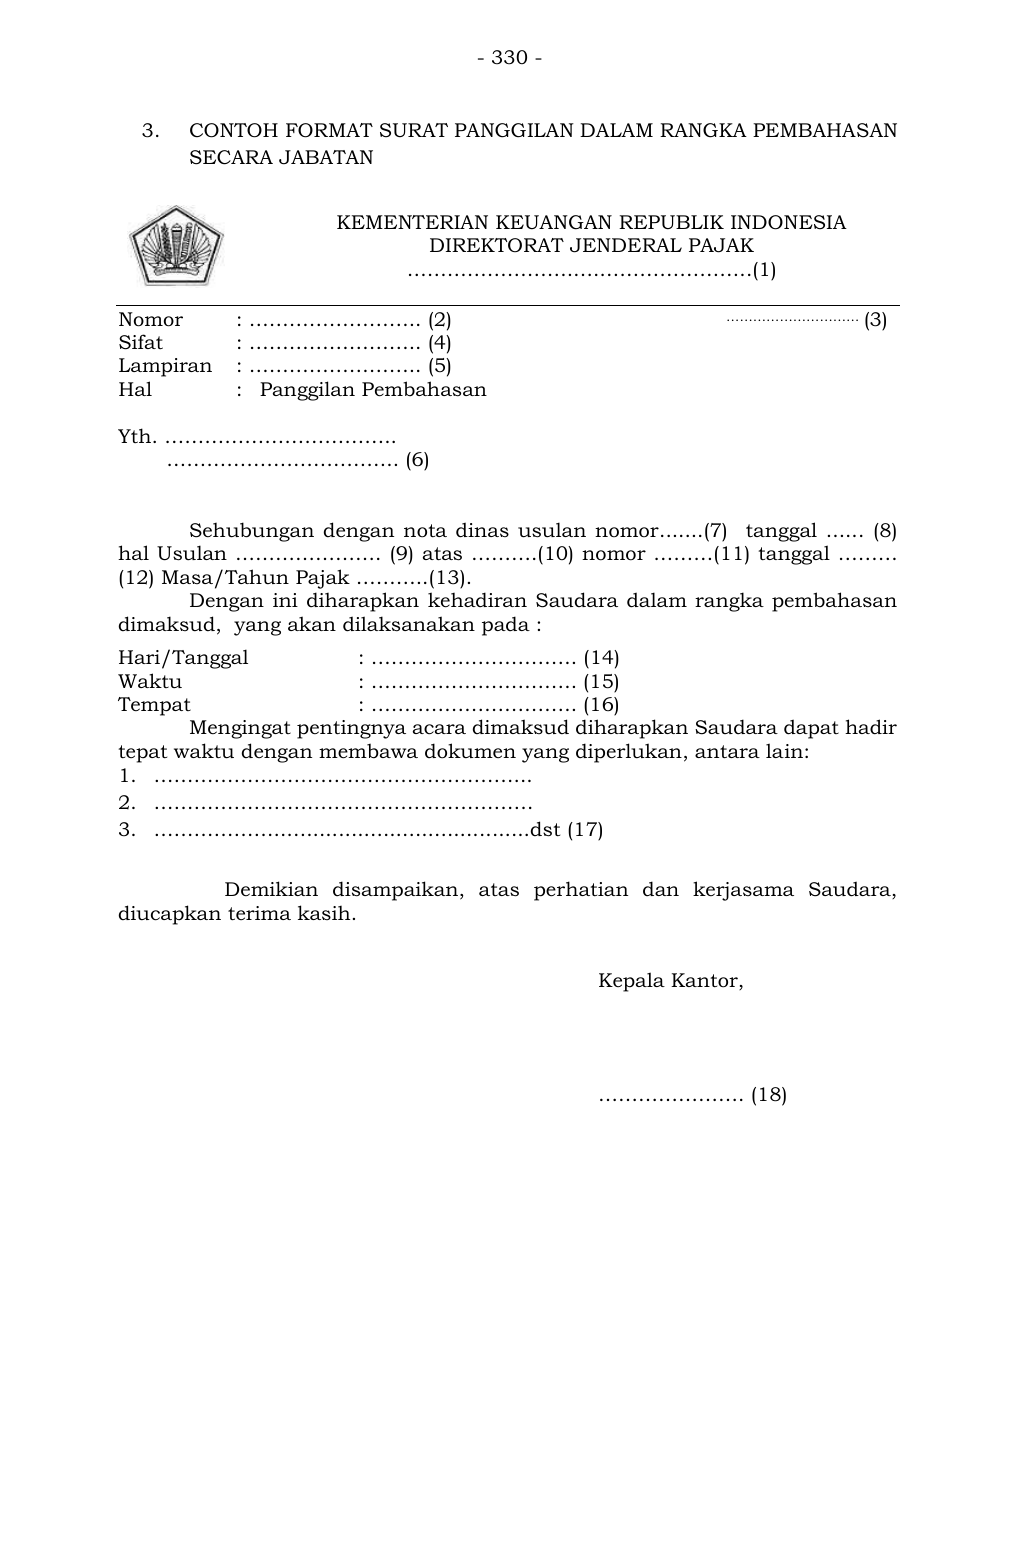
Teks pendamping untuk pencarian
- 330 -
3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
SECARA JABATAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
Nomor : …………………….. (2) ………………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth. ……………………………..
…………………………….. (6)
Sehubungan dengan nota dinas usulan nomor .......(7) tanggal ...... ( 8)
hal Usulan …………………. ( 9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..…...................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
Teks pendamping untuk pencarian
- 331 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN SECARA JABATAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak atau unit kantor. Nomor (7) : Diisi dengan nomor nota dinas usulan. Nomor (8) : Diisi dengan tanggal nota dinas usulan. Nomor (9) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Su rat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
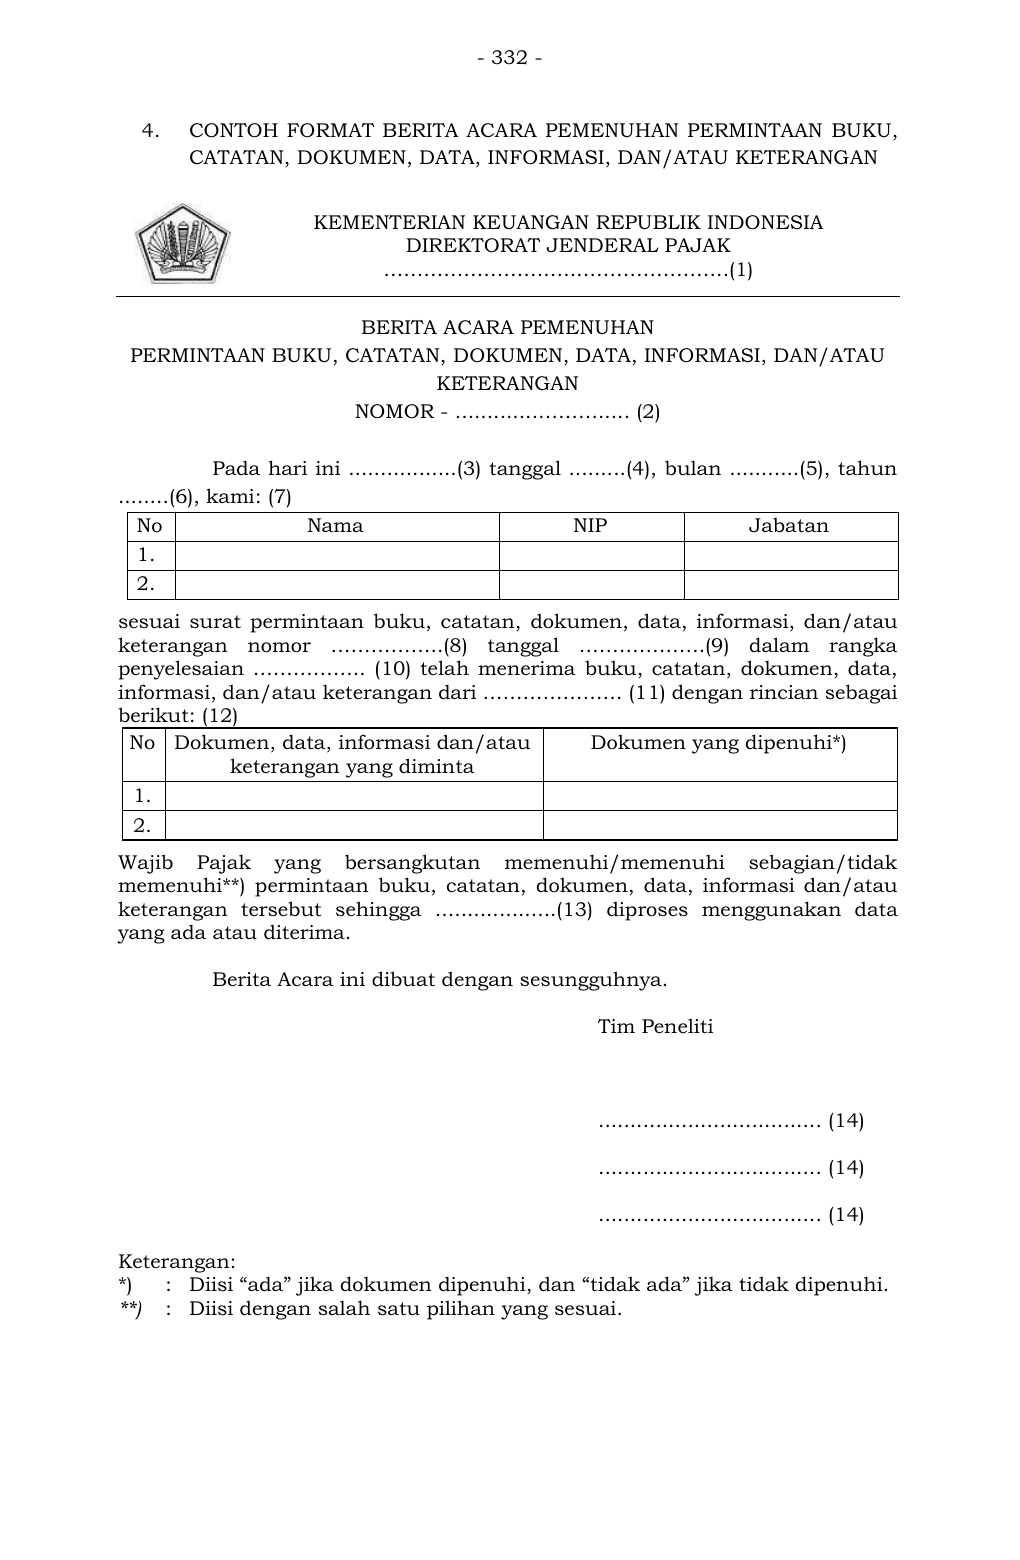
Teks pendamping untuk pencarian
- 332 -
4. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN BUKU,
CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU
KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan buku, catatan, dokumen, data, informasi, dan/atau
keterangan nomor ……………. .(8) tanggal ……………….(9) dalam rangka
penyelesaian …………….. ( 10) telah menerima buku, catatan, dokumen, data,
informasi, dan/atau keterangan dari ………………… (11) dengan rincian sebagai
berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan buku, catatan, dokumen, data, informasi dan/atau
keterangan tersebut sehingga ...................(13) diproses menggunakan data
yang ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 333 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi d engan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
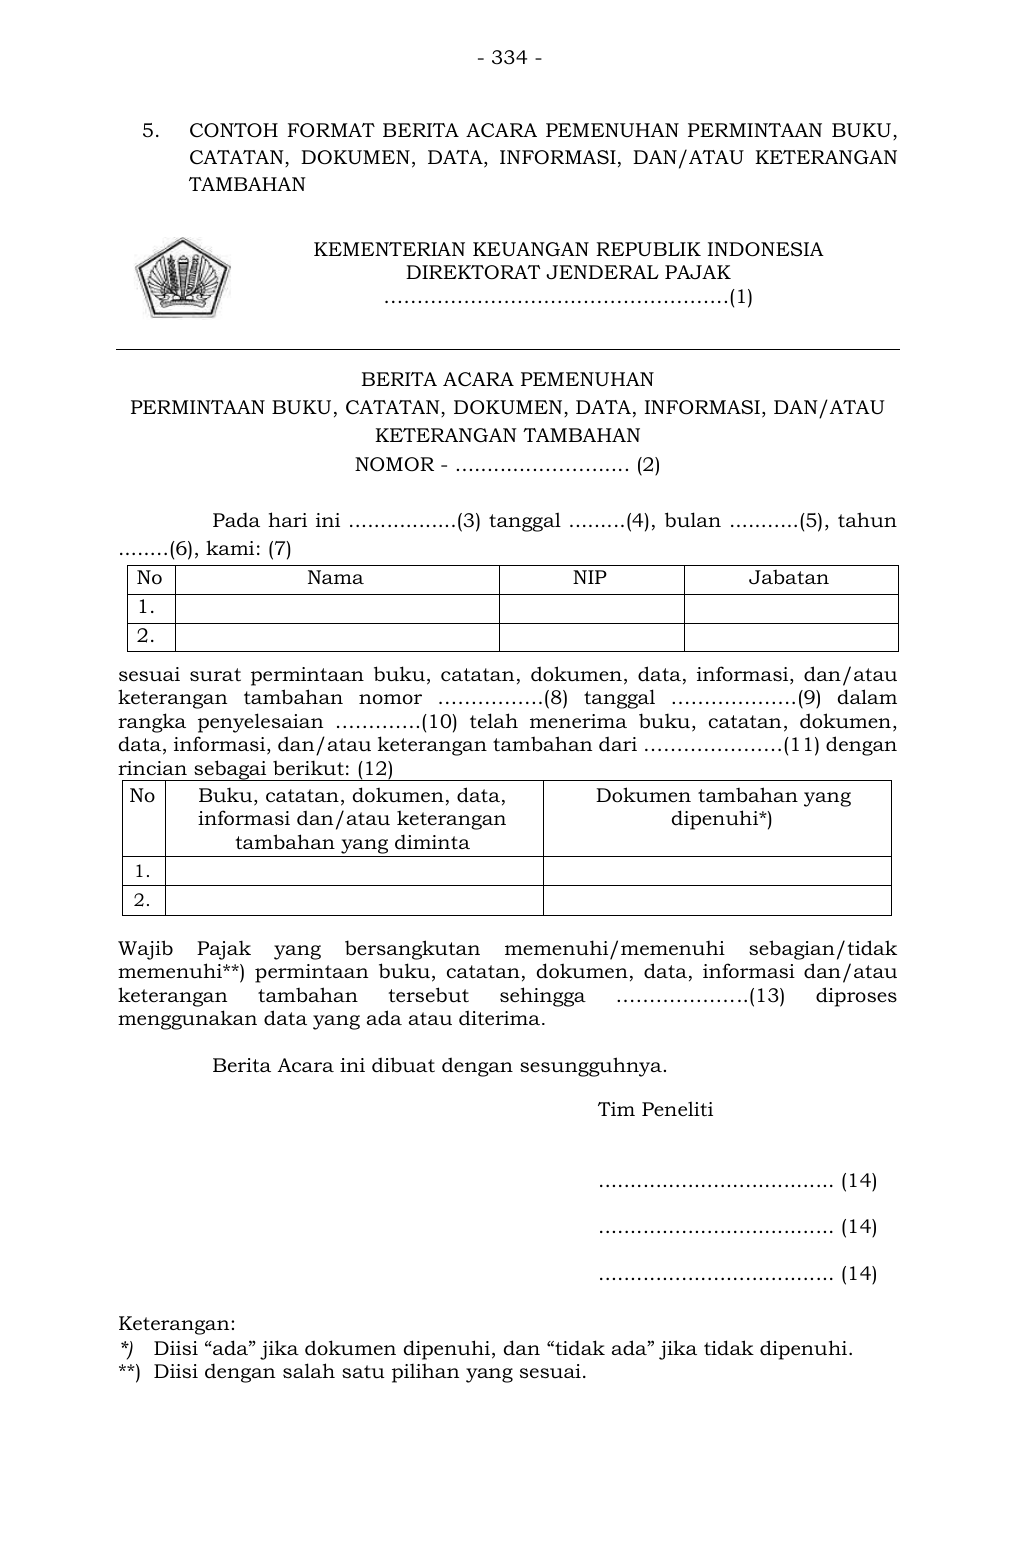
Teks pendamping untuk pencarian
- 334 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN BUKU,
CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………….….…………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU
KETERANGAN TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan buku, catatan , dokumen, data, informasi, dan/atau
keterangan tambahan nomor …………….( 8) tanggal ……………….( 9) dalam
rangka penyelesaian ………….( 10) telah menerima buku, catatan , dokumen,
data, informasi, dan/atau keterangan tambahan dari …………………(11) dengan
rincian sebagai berikut: (12)
No Buku, catatan, dokumen, data,
informasi dan/atau keterangan
tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan buku, catatan, dokumen, data, informasi dan/atau
keterangan tambahan tersebut sehingga ……………… ..(13) diproses
menggunakan data yang ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 335 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN BUKU, CATATAN, DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan buku, catatan, dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan buku, catatan, dokumen, data, informasi dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesa ian secara jabatan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
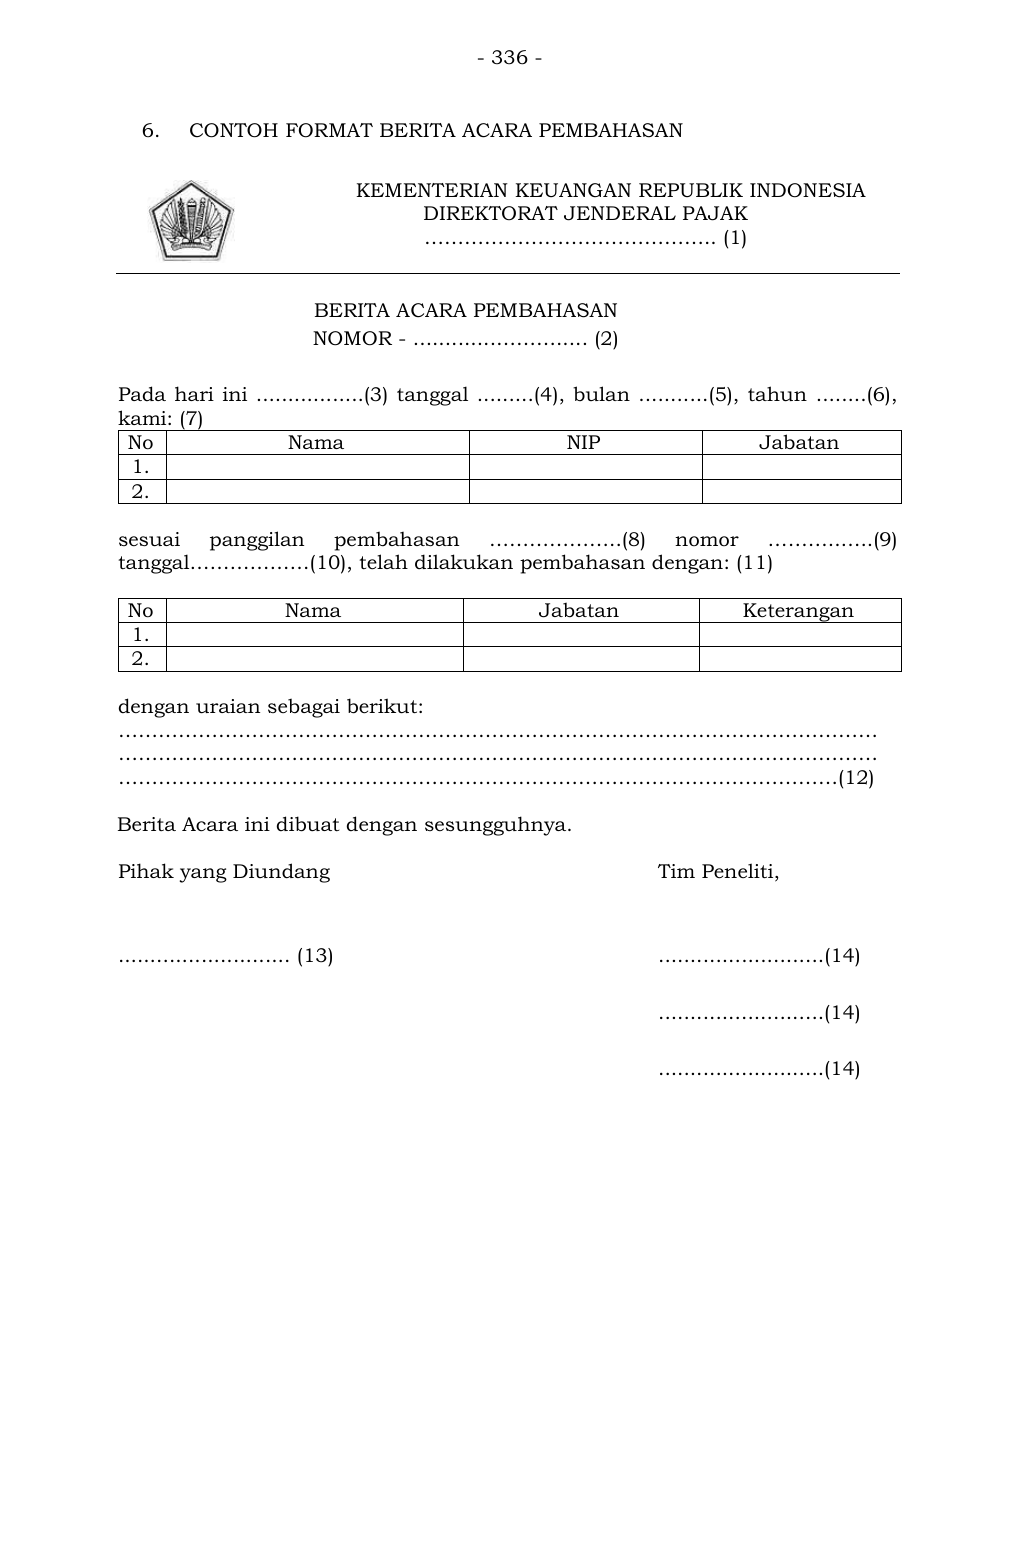
Teks pendamping untuk pencarian
- 336 -
6. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ………………..(8) nomor ………..…..(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ..........................(14)
..........................(14)
..........................(14)
Teks pendamping untuk pencarian
- 337 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan : pengurangan atau pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan y ang tidak benar. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
Teks pendamping untuk pencarian
- 338 - 7. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN W AJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………..…………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ....................................... (4) Sehubungan dengan nota dinas usulan nomor ...................(5) tanggal . ............(6) hal Usulan ……….. (7) secara J abatan atas ..............(8) nomor ............(9) tanggal ............(10), dengan ini diberitahukan bahwa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian …….. (11) pada: hari/tanggal : .................................................... (12) lokasi : .................................................... (13) Demi kelancaran kegiatan dimaksud, Saudara atau kuasa S audara diminta untuk mendampingi dan memberikan bantuan seperlunya kepada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................ (14)
Teks pendamping untuk pencarian
- 339 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor nota dinas usulan. Nomor (6) : Diisi dengan tanggal nota dinas usulan. Nomor (7) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Baya r, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Paj ak Lebih Bayar, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Ketetapan Pajak, Surat Pemberitahuan Pajak Terutang, atau Surat Ketetapan P ajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (12) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (13) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 340 - 8. CONTOH FORMAT SU RAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ……………………………. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS …………………..(2) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN NOMOR ……………….. (3) KEPALA …………………..……….… (4) Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dila kukan pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak P ajak Bumi dan Bangunan yang tidak benar secara jabatan atas ………..(5) nomor ……………(6) tanggal ……… ….(7) Masa/Tahun Pajak ……………..( 8); b. bahwa atas data/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai dengan laporan penelitian pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor ………….(9) tanggal ……….(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas ……………. (11) Berdasarkan Pasal 36 Ayat (1) huruf b Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebaga imana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………(12);
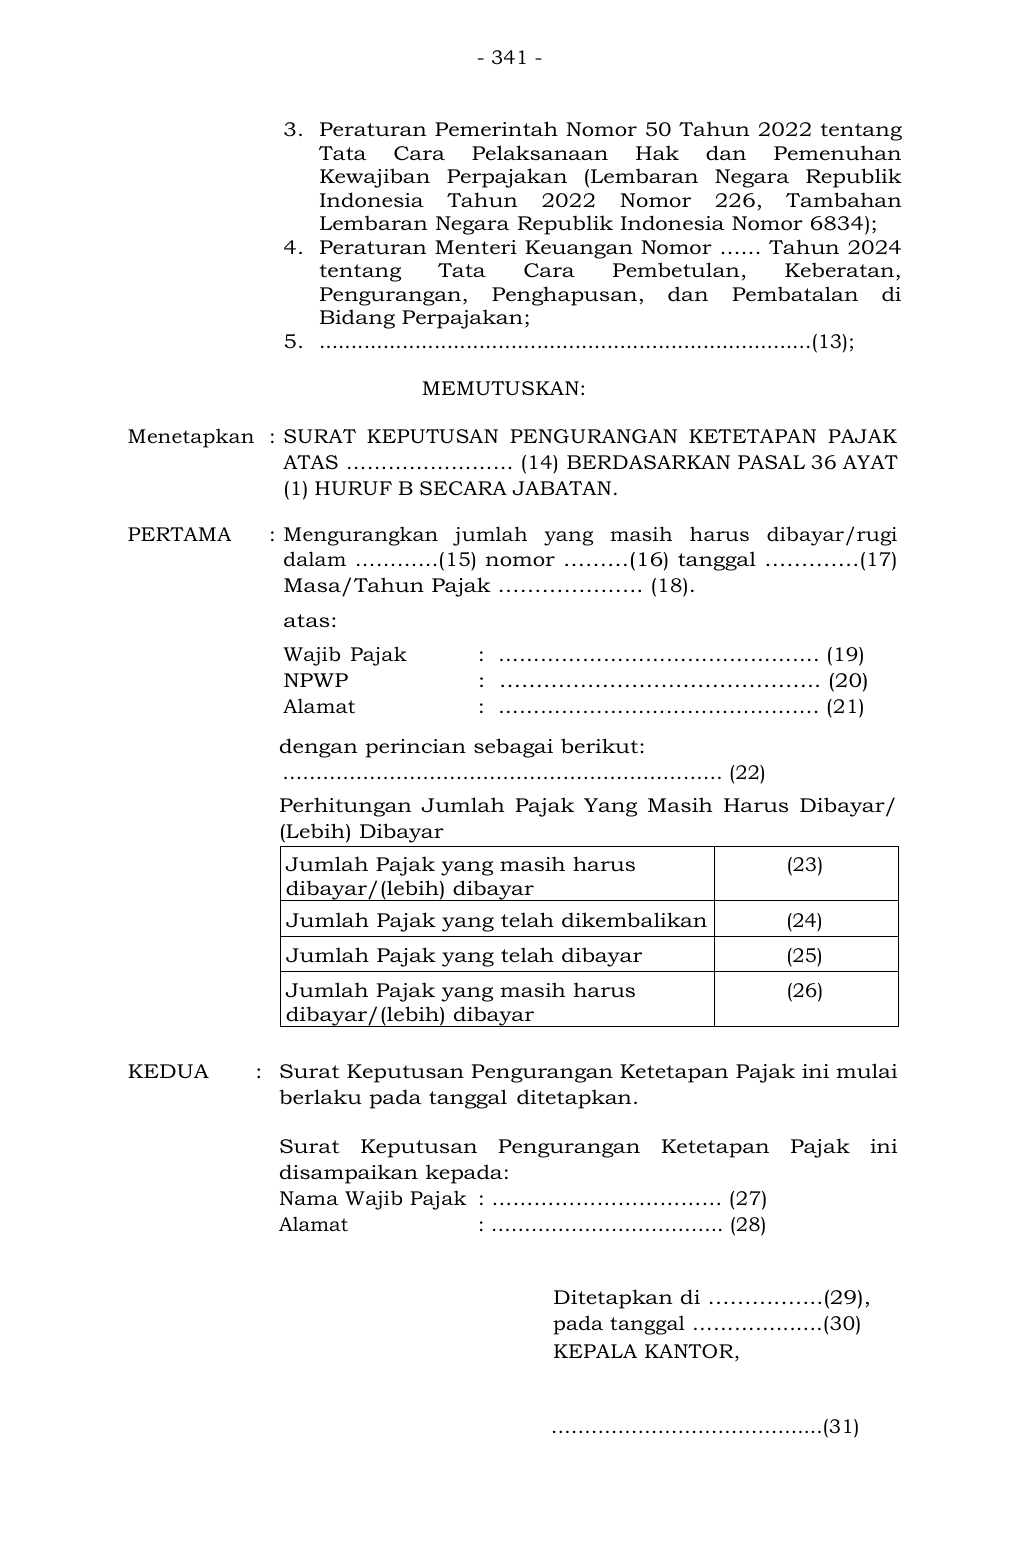
Teks pendamping untuk pencarian
- 341 -
3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang
Tata Cara Pelaksanaan Hak dan Pemenuhan
Kewajiban Perpajakan (Lembaran Negara Republik
Indonesia Tahun 2022 N omor 226, Tambahan
Lembaran Negara Republik Indonesia Nomor 6834);
4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024
tentang Tata Cara Pembetulan, Keberatan,
Pengurangan, Penghapusan, dan Pembatalan di
Bidang Perpajakan;
5. .............................................................................(13);
MEMUTUSKAN:
Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK
ATAS …………………… (14) BERDASARKAN PASAL 36 AYAT
(1) HURUF B SECARA JABATAN.
PERTAMA : Mengurangkan jumlah yang masih harus dibayar/rugi
dalam …………(15) nomor ………(16) tanggal ………….(17)
Masa/Tahun Pajak ……………….. (18).
atas:
Wajib Pajak : ………………………………………. ( 19)
NPWP : …………………………………….. (20)
Alamat : ………………………………………. ( 21)
dengan perincian sebagai berikut:
………………………………………………………… (22)
Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/
(Lebih) Dibayar
Jumlah Pajak yang masih harus
dibayar/(lebih) dibayar
(23)
Jumlah Pajak yang telah dikembalikan (24)
Jumlah Pajak yang telah dibayar (25)
Jumlah Pajak yang masih harus
dibayar/(lebih) dibayar
(26)
KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : …………………………… ( 27)
Alamat : …………………………….. (28)
Ditetapkan di …………....(29),
pada tanggal ………….......(30)
KEPALA KANTOR,
……………………………….....(31) 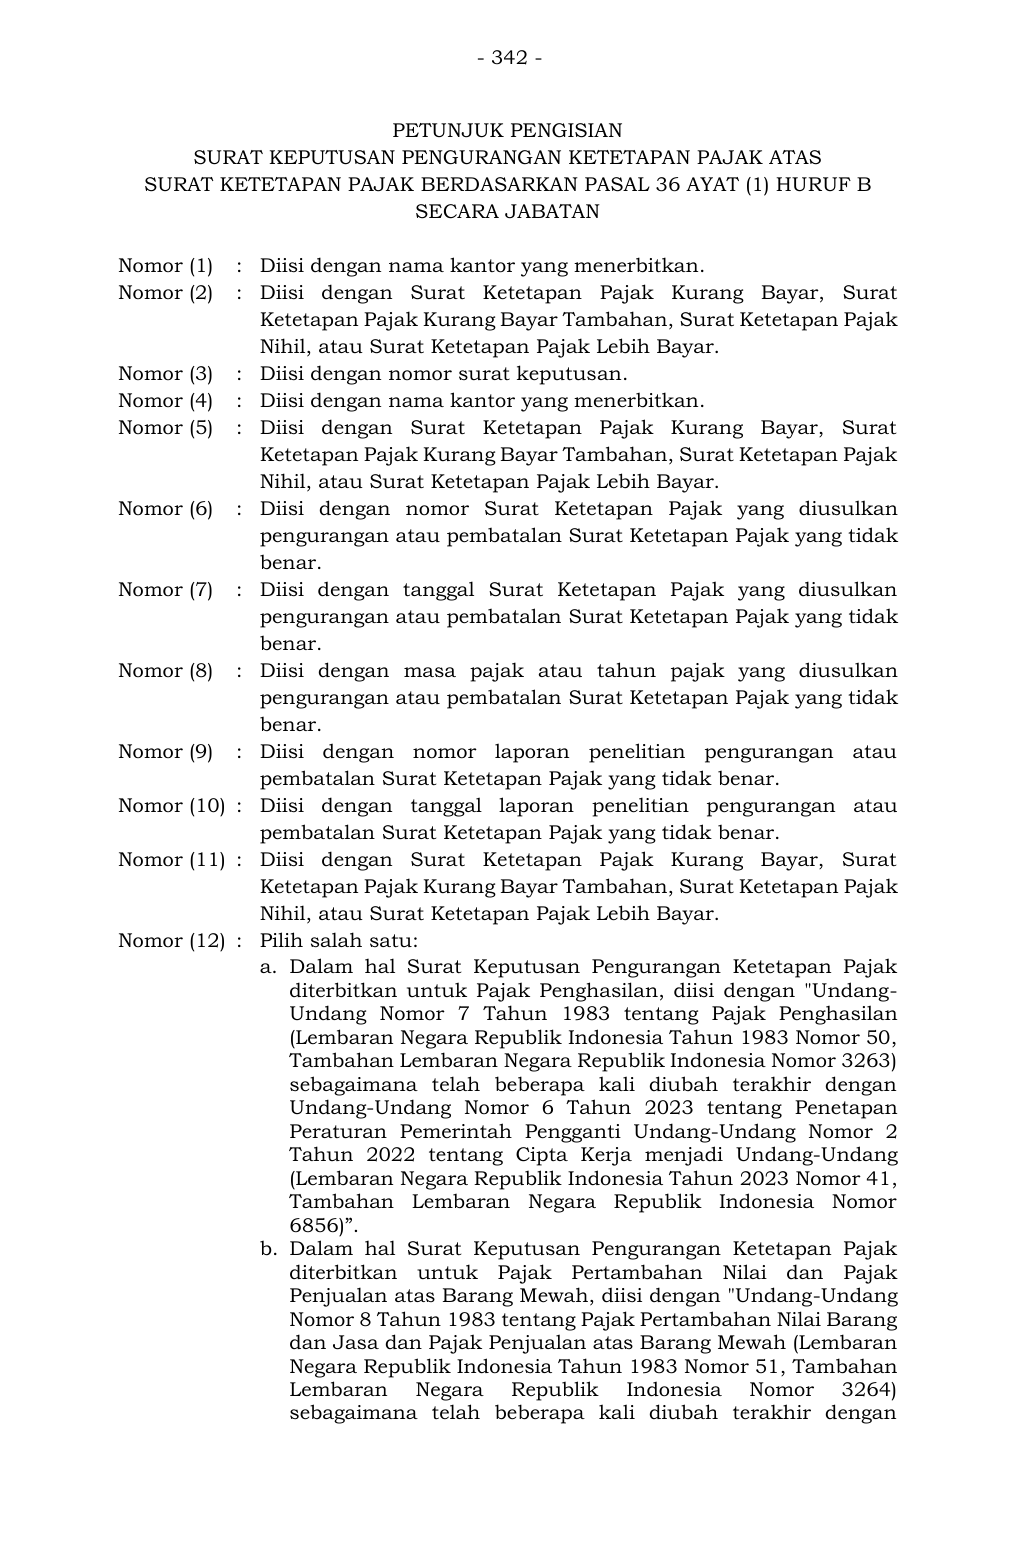
Teks pendamping untuk pencarian
- 342 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (6) : Diisi dengan nomor Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (8) : Diisi dengan masa pajak atau tahun pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (11) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang N omor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)”. b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan un tuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan
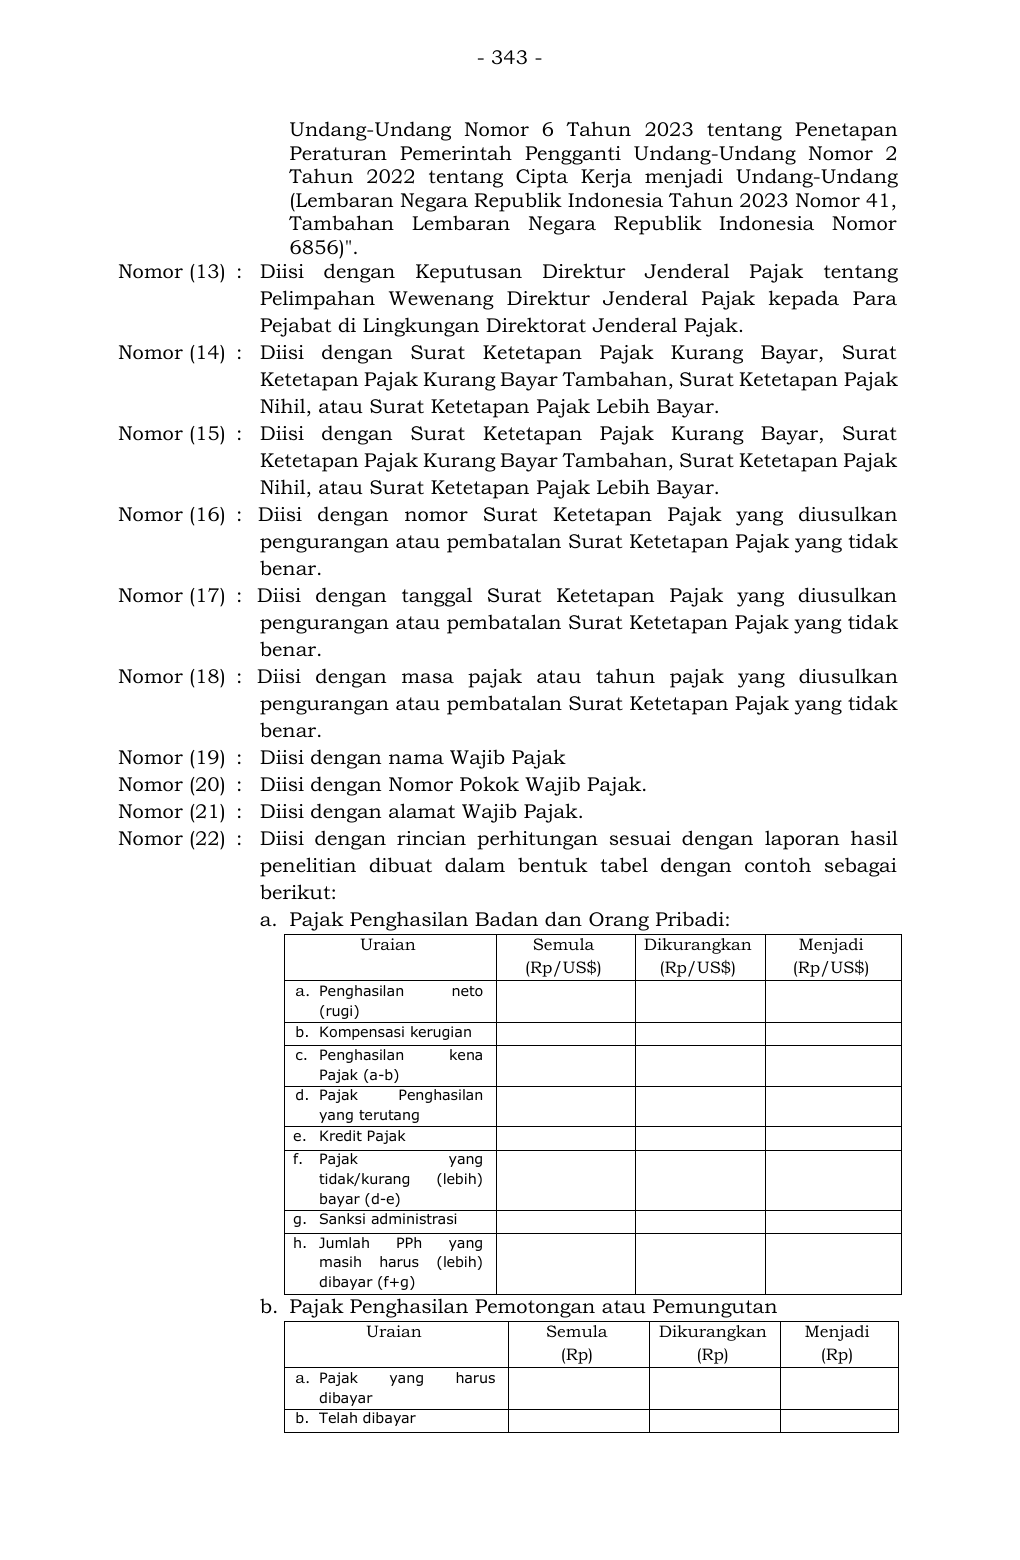
Teks pendamping untuk pencarian
- 343 - Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Peng ganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi U ndang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (15) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (16) : Diisi dengan nomor Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (18) : Diisi dengan masa pajak atau tahun pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (19) : Diisi dengan nama Wajib Pajak Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Diisi dengan r incian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut: a. Pajak Penghasilan Badan dan Orang Pribadi: Uraian Semula (Rp/US$) Dikurangkan (Rp/US$) Menjadi (Rp/US$) a. Penghasilan neto (rugi) b. Kompensasi kerugian c. Penghasilan kena Pajak (a-b) d. Pajak Penghasilan yang terutang e. Kredit Pajak f. Pajak yang tidak/kurang (lebih) bayar (d-e) g. Sanksi administrasi h. Jumlah PPh yang masih harus (lebih) dibayar (f+g) b. Pajak Penghasilan Pemotongan atau Pemungutan Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Pajak yang harus dibayar b. Telah dibayar
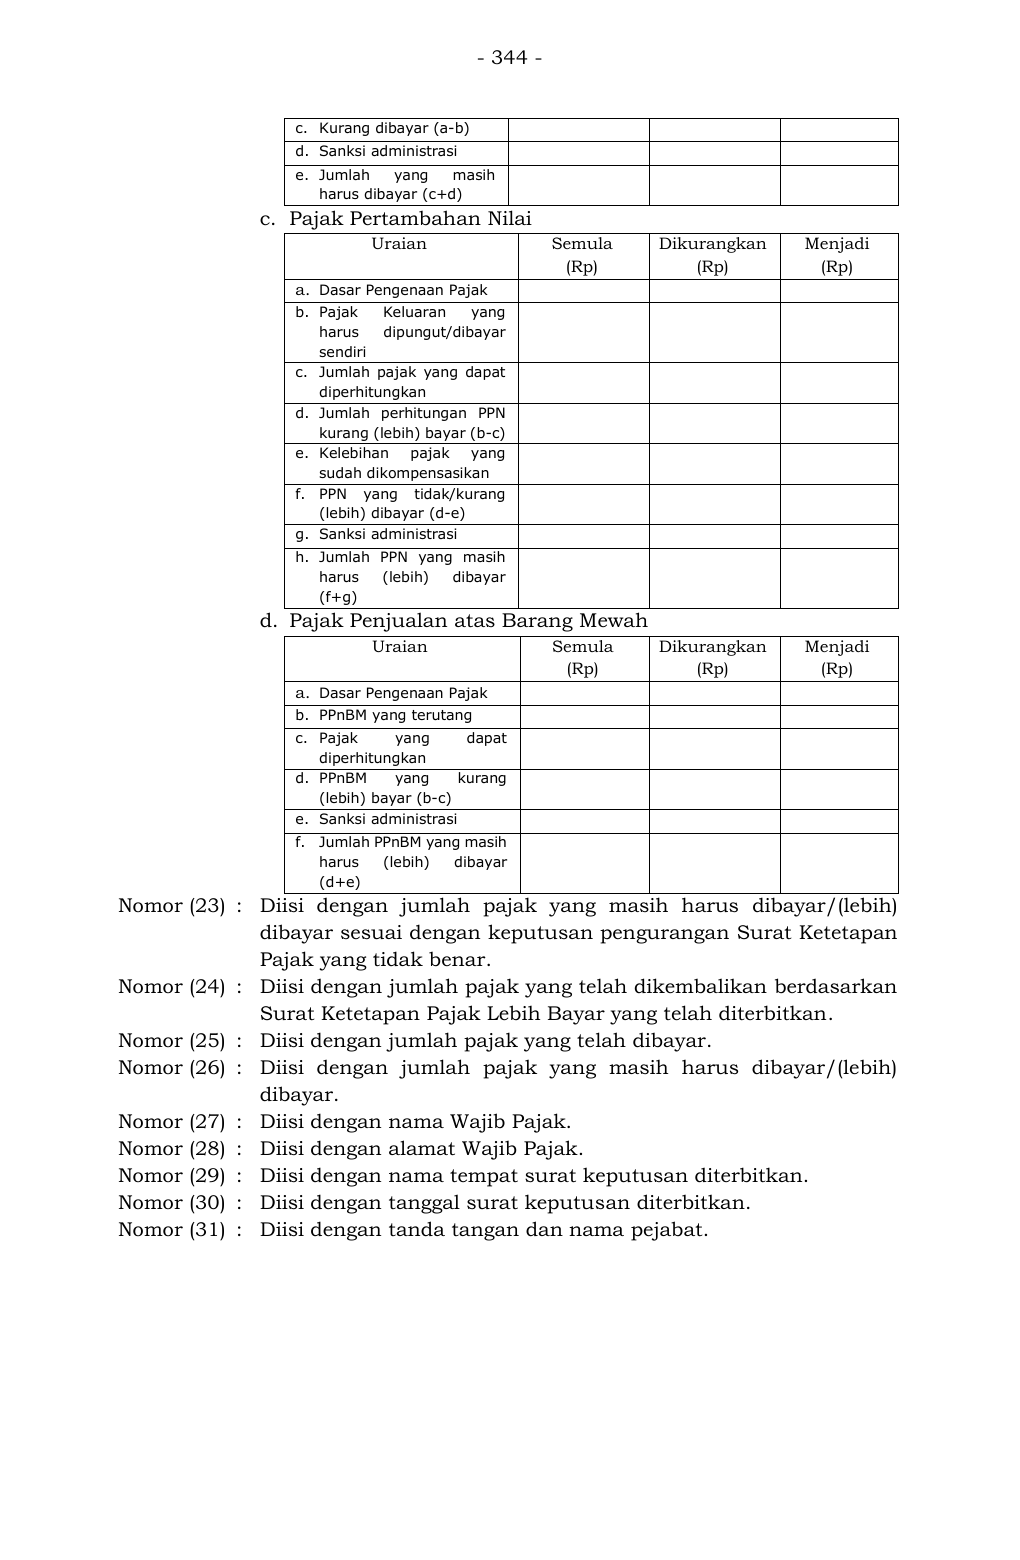
Teks pendamping untuk pencarian
- 344 - c. Kurang dibayar (a-b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) c. Pajak Pertambahan Nilai Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Dasar Pengenaan Pajak b. Pajak Keluaran yang harus dipungut/dibayar sendiri c. Jumlah pajak yang dapat diperhitungkan d. Jumlah perhitungan PPN kurang (lebih) bayar (b-c) e. Kelebihan pajak yang sudah dikompensasikan f. PPN yang tidak/kurang (lebih) dibayar (d-e) g. Sanksi administrasi h. Jumlah PPN yang masih harus (lebih) dibayar (f+g) d. Pajak Penjualan atas Barang Mewah Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Dasar Pengenaan Pajak b. PPnBM yang terutang c. Pajak yang dapat diperhitungkan d. PPnBM yang kurang (lebih) bayar (b-c) e. Sanksi administrasi f. Jumlah PPnBM yang masih harus (lebih) dibayar (d+e) Nomor (23) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar sesuai dengan keputusan pengurangan Surat Ketetapan Pajak yang tidak benar. Nomor (24) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (25) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (26) : Diisi dengan jumlah paj ak yang masih harus dibayar/(lebih) dibayar. Nomor (27) : Diisi dengan nama Wajib Pajak. Nomor (28) : Diisi dengan alamat Wajib Pajak. Nomor (29) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (30) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (31) : Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 345 - 9. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ..................................................... (1) SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ............................................... (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN NOMOR ................................... (3) KEPALA ............................................. (4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar secara jabatan atas ................(5) nomor … ......….....(6) tanggal .….. ..........(7) Masa/Tahun Pajak ….........(8); b. bahwa atas data/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai dengan laporan penelitian pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi da n Bangunan yang tidak benar nomor ……….. .....(9) tanggal …....………(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas .....................(11) Berdasarka n Pasal 36 Ayat (1) Huruf b Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 198 3 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipt a Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Ta hun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. ................................................................................(12); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pe menuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834);
Teks pendamping untuk pencarian
- 346 -
4. Peraturan Menteri Keuangan Nomor ....... Tahun 2024
tentang Tata Cara Pembetulan, Keberatan, Pengurangan,
Penghapusan, dan Pembatalan di Bidang Perpajakan;
5. .................................................................................(13);
MEMUTUSKAN:
Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS
.........................(14) BERDASARKAN PASAL 36 AYAT (1)
HURUF B SECARA JABATAN.
PERTAMA : Membatalkan …..…….....(15) nomor .....….(16) tanggal
………(17) Masa/Tahun*) Pajak …………(18)
atas:
Wajib Pajak : ………………………(19)
NPWP : ………………………(20)
Alamat : ………………………(21).
Uraian Semula (Rp) Selisih (Rp) Menjadi (Rp)
Jumlah yang
masih harus
dibayar
(22) (23) (24)
Perhitungan Jumlah Pajak Yang Masih Harus
Dibayar/(Lebih) Dibayar
Jumlah Pajak yang masih harus
dibayar/(lebih) dibayar
(25)
Jumlah Pajak yang telah dikembalikan (26)
Jumlah Pajak yang telah dibayar (27)
Jumlah Pajak yang masih harus
dibayar/(lebih) dibayar
(28)
KEDUA
:
Surat Keputusan Pembatalan Ketetapan Pajak ini mulai berlaku
pada tanggal ditetapkan.
Surat Keputusan Pembatalan Ketetapan Pajak ini disampaikan
kepada:
Nama Wajib Pajak : …………………………. (29)
Alamat : …………………………. (30)
Ditetapkan di ................ (31)
pada tanggal ................. (32)
KEPALA KANTOR,
…................................... (33)
Teks pendamping untuk pencarian
- 347 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan S urat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (6) : Diisi dengan nomor Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (8) : Diisi dengan masa pajak atau tahun pajak yang diusul kan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (11) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)”. b. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah bebe rapa kali diubah terakhir dengan
Teks pendamping untuk pencarian
- 348 - Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 202 2 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (15) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, atau Surat Ketetapan Pajak Lebih Bayar. Nomor (16) : Diisi dengan nomor Surat Ketetapan Pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal Surat Ketetapan P ajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (18) : Diisi dengan masa pajak atau tahun pajak yang diusulkan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar. Nomor (19) : Diisi dengan nama Wajib Pajak Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Ketetapan Pajak. Nomor (23) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (24) : Diisi dengan jumlah yang tercantum dalam Surat Ketetapan Pajak dikurangi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (25) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar sesuai nomor (24). Nomor (26) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (27) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (28) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (29) : Diisi dengan nama Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (32) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (33) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 349 - 10. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BAN GUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN NOMOR ……………….. (3) KEPALA ……………………………(4) Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ket etapan Pajak Pajak Bumi dan Bangunan yang tidak benar secara jabatan atas … ...........(5) nomor ……………..(6) tanggal …………(7) Tahun Pajak …………….. (8); b. bahwa atas data dan/atau informasi se bagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Ba ngunan yang tidak benar nomor ……………(9) tanggal ……………….(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas …………… (11) Berdasarkan Pasal 36 Ayat (1) Huruf b Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang - Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Neg ara Republik Indonesia Nomor 6856);
Teks pendamping untuk pencarian
- 350 - 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang -Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ....... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ………………………………………………………………... (12); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ………….. (13) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN. PERTAMA : Mengurangkan jumlah yang masih harus dibayar dalam …………… (14) nomor ………….. (15) tanggal ……....…. (16) Tahun Pajak ……….. (17) atas: Wajib Pajak : ……………… (18) NPWP : …………….. (19) Alamat : ……………… (20) NOP : ……………… (21) Alamat Objek Pajak : …………….. (22) dengan perincian sebagai berikut: Uraian Luas (m²) NJOP/m² (Rp) Ketetapan Bumi Bangunan Bumi Bangunan Semula (23) (24) (25) (26) (27) Pengurangan (28) (29) (30) (31) (32) Menjadi (33) (34) (35) (36) (37)
Teks pendamping untuk pencarian
- 351 -
KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusan Pengurangan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ……………… (38)
Alamat : ………………. (39)
Ditetapkan di …………… (40),
pada tanggal ……………… (41)
KEPALA KANTOR,
…………………………. (42)
Teks pendamping untuk pencarian
- 352 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat Keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan n omor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan tahun pajak yang diusulkan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian p engurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (13) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tahun pajak yang diusulkan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan nama Wajib Pajak. Nomor (19) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (20) : Diisi dengan alamat Wajib Pajak. Nomor (21) : Diisi dengan nomor objek pajak. Nomor (22) : Diisi dengan alamat letak objek pajak. Nomor (23) : Diisi dengan luas bumi sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan.
Teks pendamping untuk pencarian
- 353 - Nomor (24) : Diisi dengan luas bangunan sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi (m2) sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang sesuai Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (28) : Diisi dengan pengurangan luas bumi berdasarkan hasil penelitian. Nomor (29) : Diisi dengan pengurangan luas bangunan berdasarkan hasil penelitian. Nomor (30) : Diisi dengan pengurangan Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (31) : Diisi dengan pengurangan Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (32) : Diisi dengan pengurangan jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (33) : Diisi dengan luas bumi berdasarkan hasil penelitian. Nomor (34) : Diisi dengan luas bangunan berdasarkan hasil penelitian. Nomor (35) : Diisi dengan Nilai Jual Objek Pajak bumi per meter persegi (m2) berdasarkan hasil penelitian. Nomor (36) : Diisi dengan Nilai Jual Objek Pajak bangunan per meter persegi (m2) berdasarkan hasil penelitian. Nomor (37) : Diisi dengan jumlah Pajak Bumi dan Bangunan yang terutang berdasarkan hasil penelitian. Nomor (38) : Diisi dengan nama Wajib Pajak. Nomor (39) : Diisi dengan alamat Wajib Pajak. Nomor (40) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (41) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (42) : Diisi dengan tanda tangan dan nama pejabat.
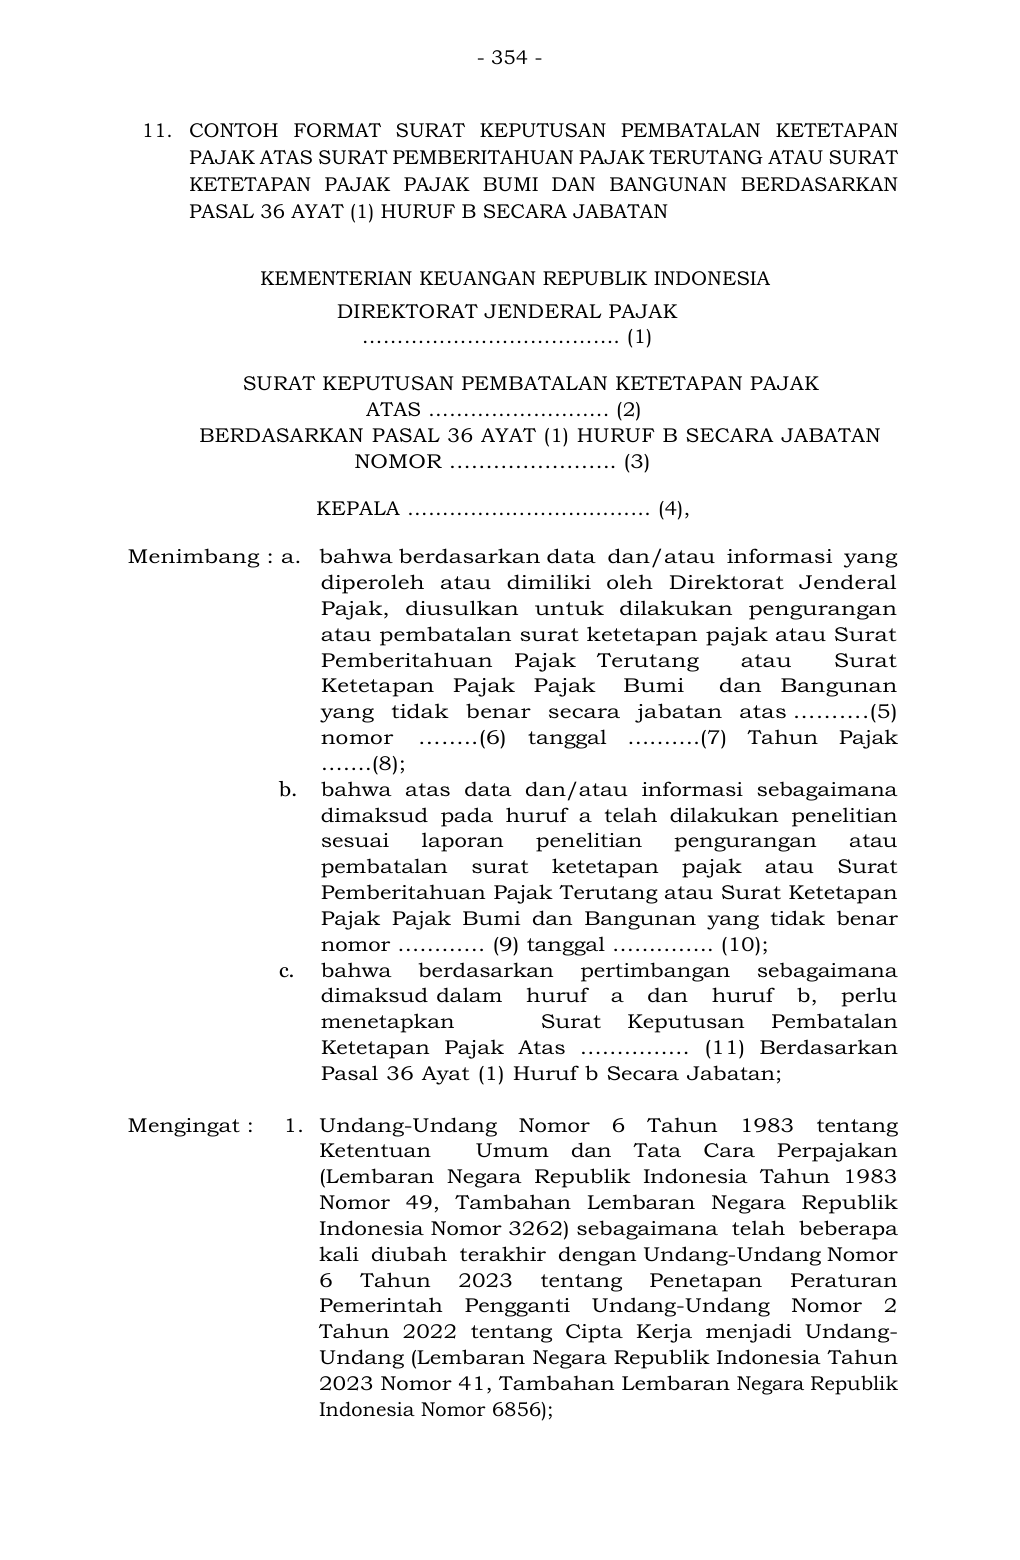
Teks pendamping untuk pencarian
- 354 - 11. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………………………. (1) SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS …………………….. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN NOMOR ………………….. (3) KEPALA ……………..……………… (4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak P ajak Bumi dan Bangunan yang tidak benar secara jabatan atas ……….(5) nomor ……..(6) tanggal ……… .(7) Ta hun Pajak …….(8); b. bahwa atas data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan surat ketetapan pajak atau Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Ba ngunan yang tidak benar nomor ………… (9) tanggal ………….. (10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas …………… (11) Berdasarkan Pasal 36 Ayat (1) Huruf b Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang - Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856);
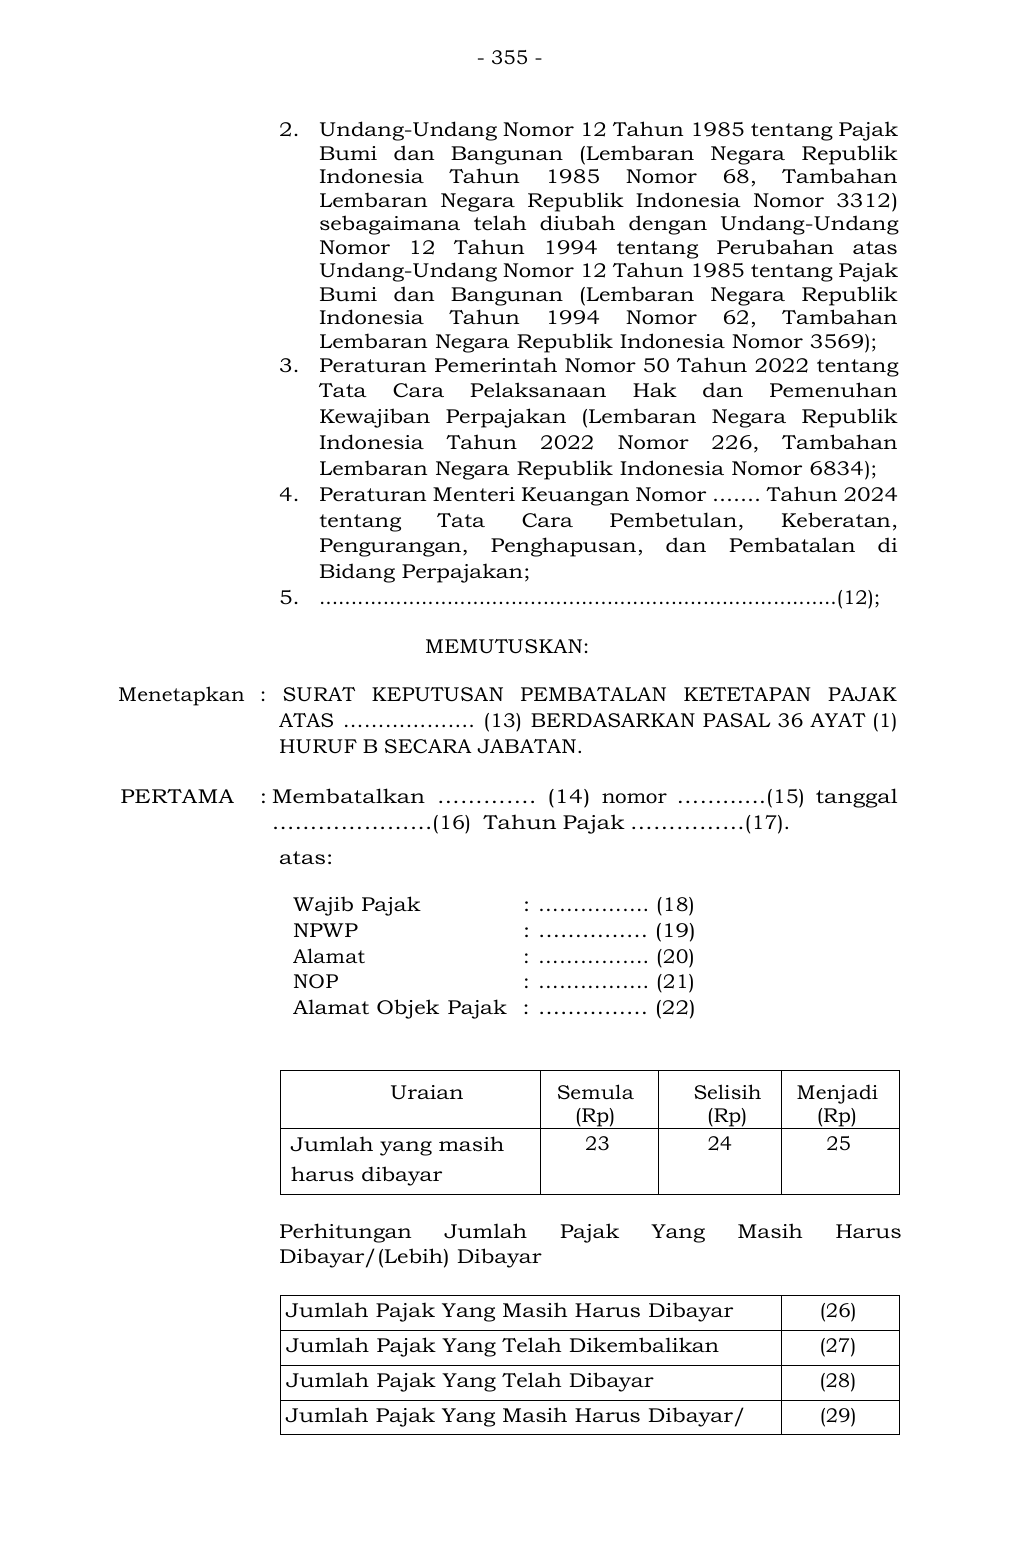
Teks pendamping untuk pencarian
- 355 - 2. Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312 ) sebagaimana telah diubah dengan Undang -Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ....... Tahun 2024 tentang Tata Cara Pem betulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. .................................................................................(12); MEMUTUSKAN: Menetapkan : S URAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ………………. (13) BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN. PERTAMA : Membatalkan …………. (1 4) nomor ……......(15) tanggal …………………(16) Tahun Pajak ……………(17). atas: Wajib Pajak : ……………. (18) NPWP : …………… (19) Alamat : ……………. (20) NOP : ……………. (21) Alamat Objek Pajak : …………… (22) Uraian Semula (Rp) Selisih (Rp) Menjadi (Rp) Jumlah yang masih harus dibayar 23 24 25 Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar (26) Jumlah Pajak Yang Telah Dikembalikan (27) Jumlah Pajak Yang Telah Dibayar (28) Jumlah Pajak Yang Masih Harus Dibayar/ (29)
Teks pendamping untuk pencarian
- 356 -
(Lebih) Dibayar
KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusan Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : …………… (30)
Alamat : …………… (31)
Ditetapkan di ……………. (32),
pada tanggal …………....... (33)
KEPALA KANTOR,
………………………. (34)
Teks pendamping untuk pencarian
- 357 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT PEMBERITAHUAN PAJAK TERUTANG ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF B SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Pemberit ahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terut ang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan tahun pajak yang diusulkan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat P emberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (13) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan nomor Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tangga l Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tahun pajak yang diusulkan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan Nama Wajib Pajak. Nomor (19) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (20) : Diisi dengan alamat Wajib Pajak. Nomor (21) : Diisi dengan nomor objek pajak. Nomor (22) : Diisi dengan alamat letak objek pajak.
Teks pendamping untuk pencarian
- 358 - Nomor (23) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (25) : Diisi dengan jumlah yang tercantum dalam Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dikurangi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (26) : Diisi dengan jumlah pajak yang masih harus dibaya r sesuai dengan keputusan pembatalan. Nomor (27) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (28) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (29) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (30) : Diisi dengan nama Wajib Pajak. Nomor (31) : Diisi dengan alamat Wajib Pajak. Nomor (32) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (33) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (34) : Diisi dengan tanda tangan dan nama pejabat.
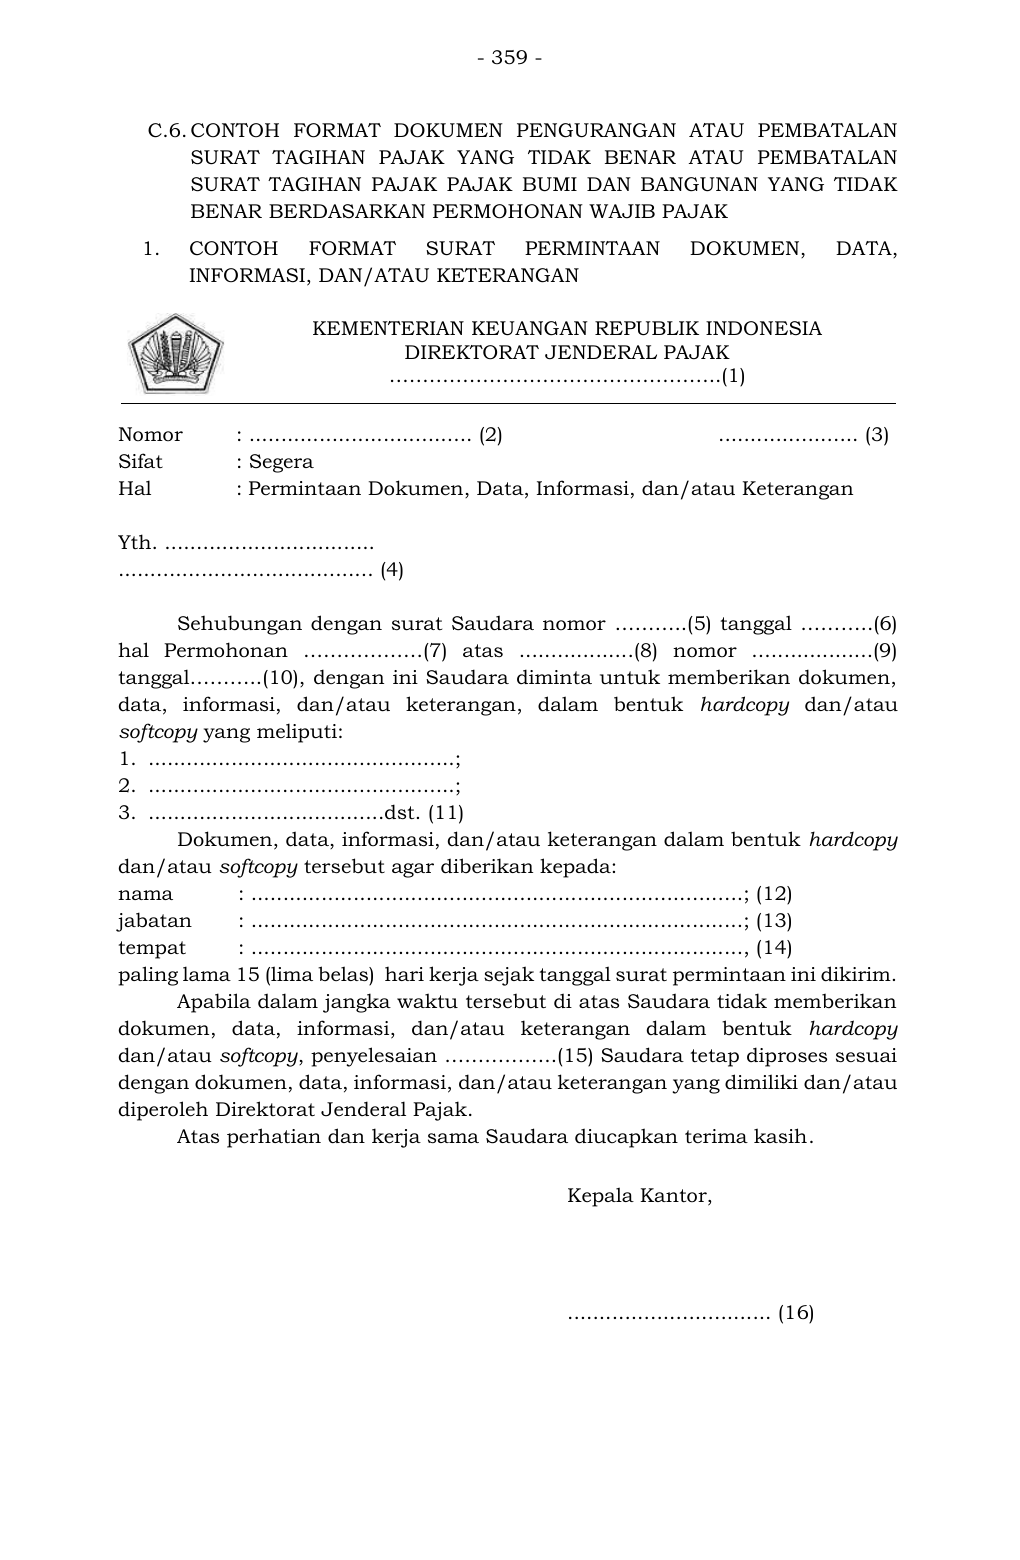
Teks pendamping untuk pencarian
- 359 - C.6. CONTOH FORMAT DOKUMEN PENGURANGAN ATAU PEMBATALAN SURAT TAGIHAN PAJAK YANG TIDAK BENAR ATAU PEMBATALAN SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK BENAR BERDASARKAN PERMOHONAN WAJIB PAJAK 1. CONTOH FORMAT SURAT PERMINTAAN DO KUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan ………………(7) atas ..................(8) nomor ..... ..............(9) tanggal………..(10), dengan ini Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 15 (lima belas) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………..(15) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
Teks pendamping untuk pencarian
- 360 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti perm ohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
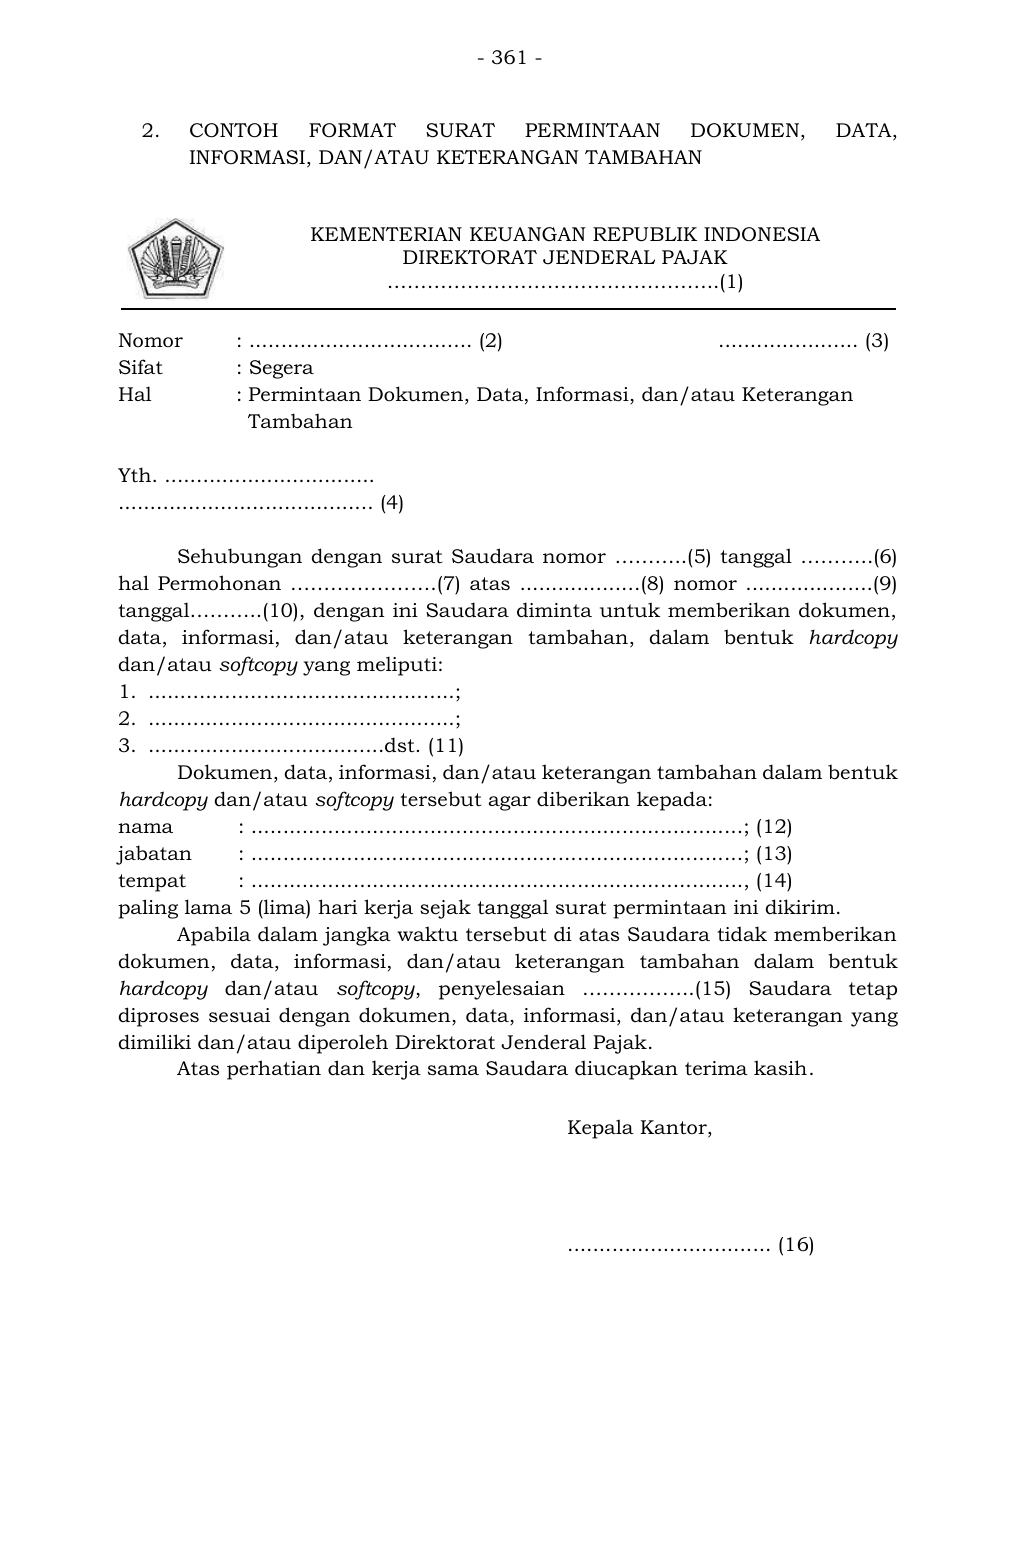
Teks pendamping untuk pencarian
- 361 - 2. CONTOH FORMAT SURAT PE RMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Tambahan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan ……………… ….(7) atas ...................(8) nomor ....... .............(9) tanggal………..(10), dengan ini Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 5 (lima) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy, pen yelesaian ……………..(1 5) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/a tau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
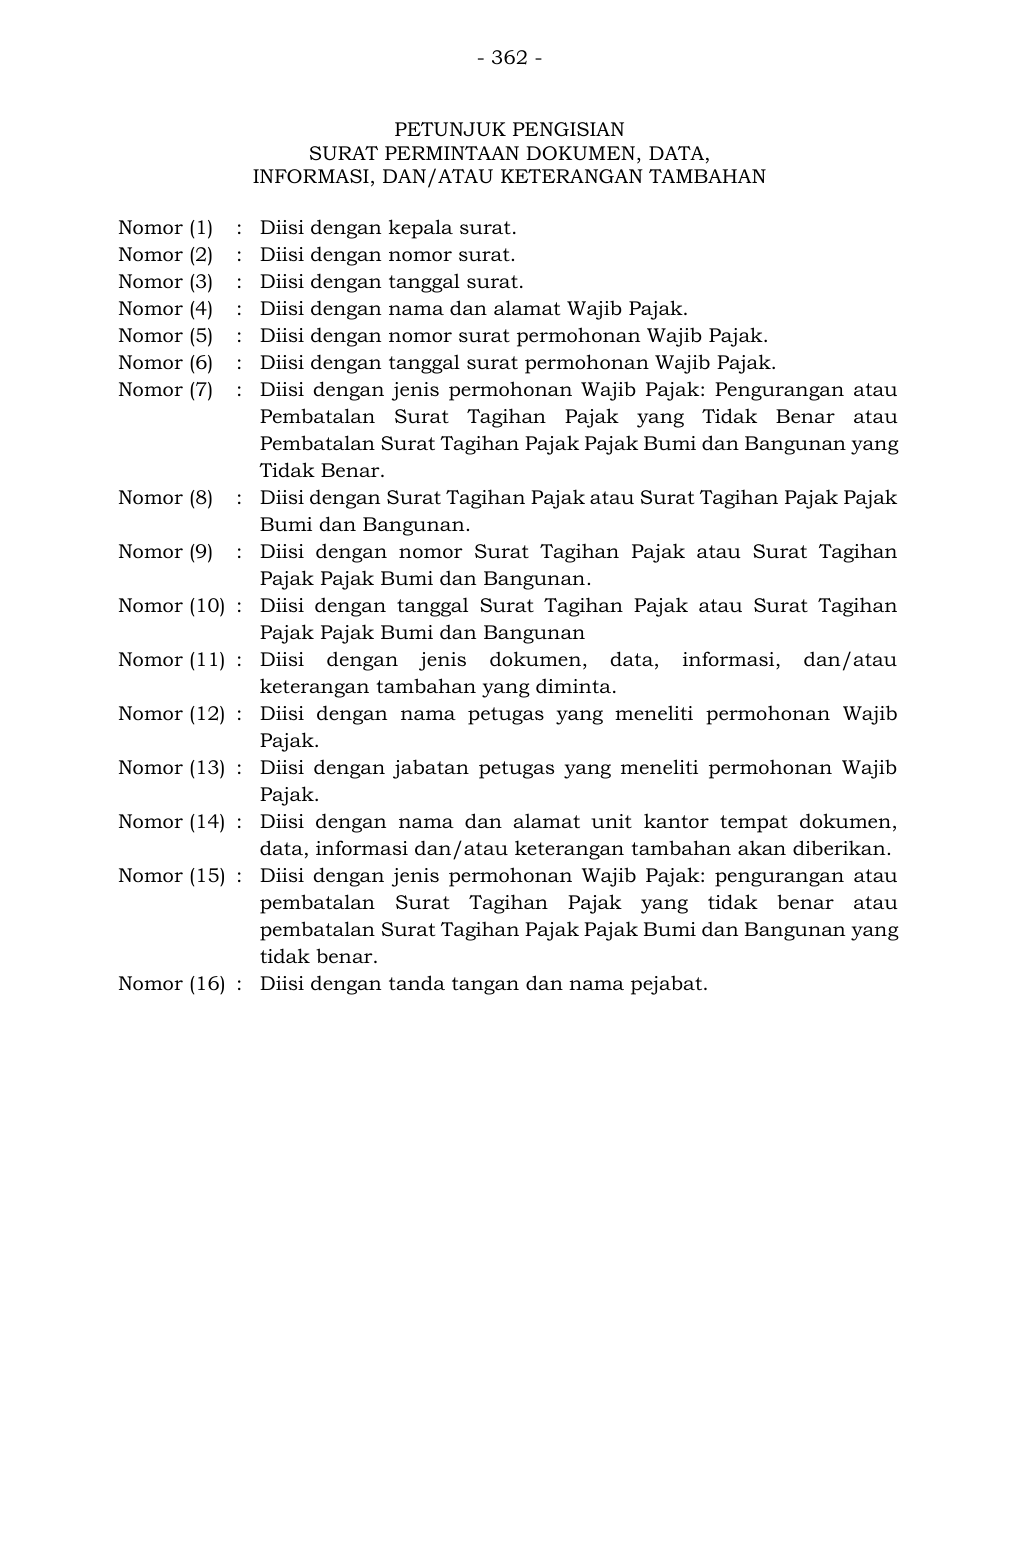
Teks pendamping untuk pencarian
- 362 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Tag ihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan tambahan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi dan/atau keterangan tambahan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
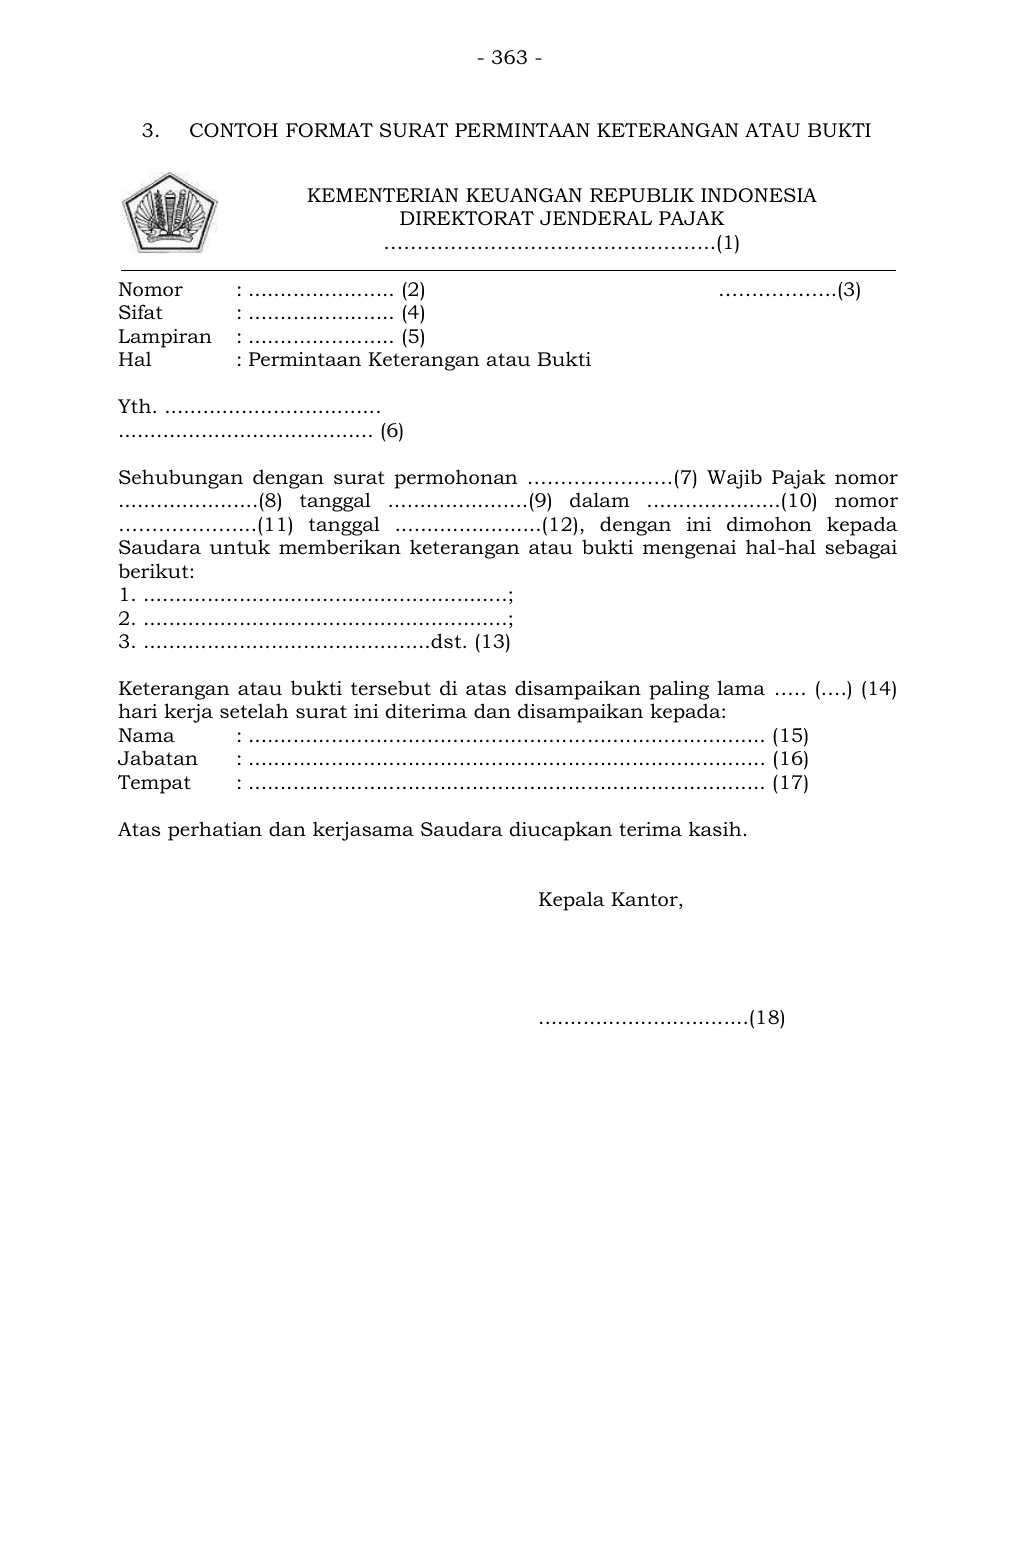
Teks pendamping untuk pencarian
- 363 -
3. CONTOH FORMAT SURAT PERMINTAAN KETERANGAN ATAU BUKTI
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ....................... (2) …….………..(3)
Sifat : ....................... (4)
Lampiran : ....................... (5)
Hal : Permintaan Keterangan atau Bukti
Yth. ..................................
........................................ (6)
Sehubungan dengan surat permohonan ………………….( 7) Wajib Pajak nomor
......................(8) tanggal ......................( 9) dalam .....................( 10) nomo r
………………...(11) tanggal .......................(1 2), dengan ini dimohon kepada
Saudara untuk memberikan keterangan atau bukti mengenai hal -hal sebagai
berikut:
1. .........................................................;
2. .........................................................;
3. .............................................dst. (13)
Keterangan atau bukti tersebut di atas disampaikan paling lama ….. (….) (14)
hari kerja setelah surat ini diterima dan disampaikan kepada:
Nama : ................................................................................. (15)
Jabatan : ................................................................................. (16)
Tempat : ................................................................................. (17)
Atas perhatian dan kerjasama Saudara diucapkan terima kasih.
Kepala Kantor,
.................................(18)
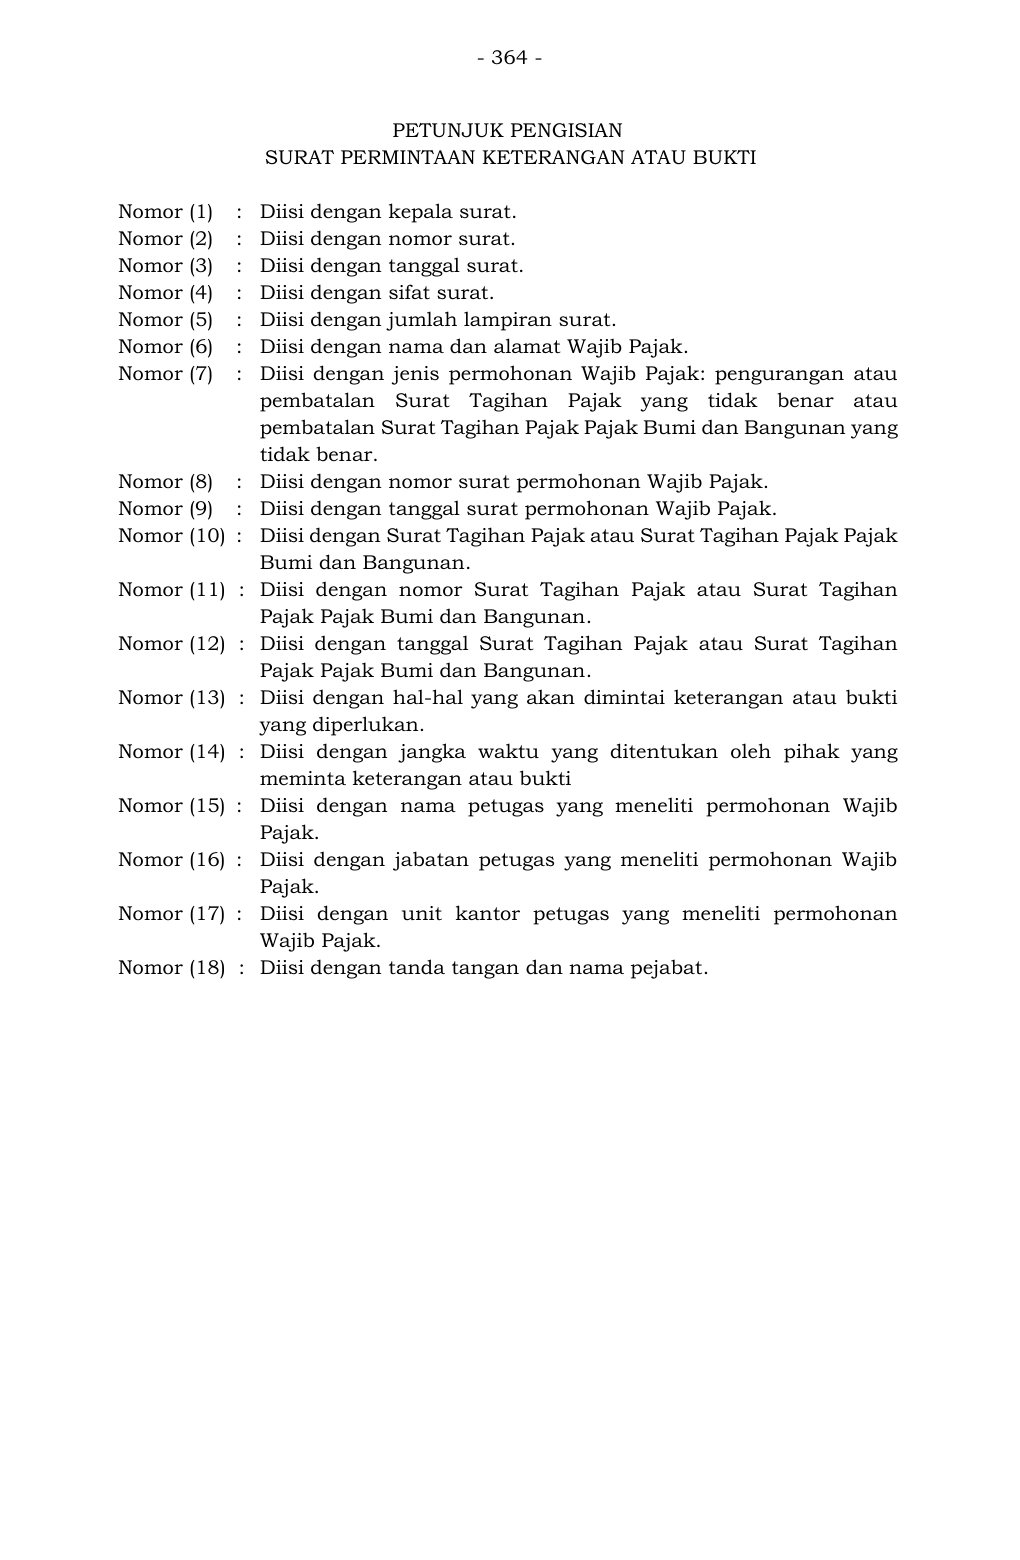
Teks pendamping untuk pencarian
- 364 - PETUNJUK PENGISIAN SURAT PERMINTAAN KETERANGAN ATAU BUKTI Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran surat. Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (10) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan nomor Surat Tagiha n Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan hal -hal yang akan dimintai keterangan atau bukti yang diperlukan. Nomor (14) : Diisi dengan jangka waktu yang ditentukan oleh pihak yang meminta keterangan atau bukti Nomor (15) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (16) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (17) : Diisi dengan unit kantor petugas yang meneliti permohonan Wajib Pajak. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
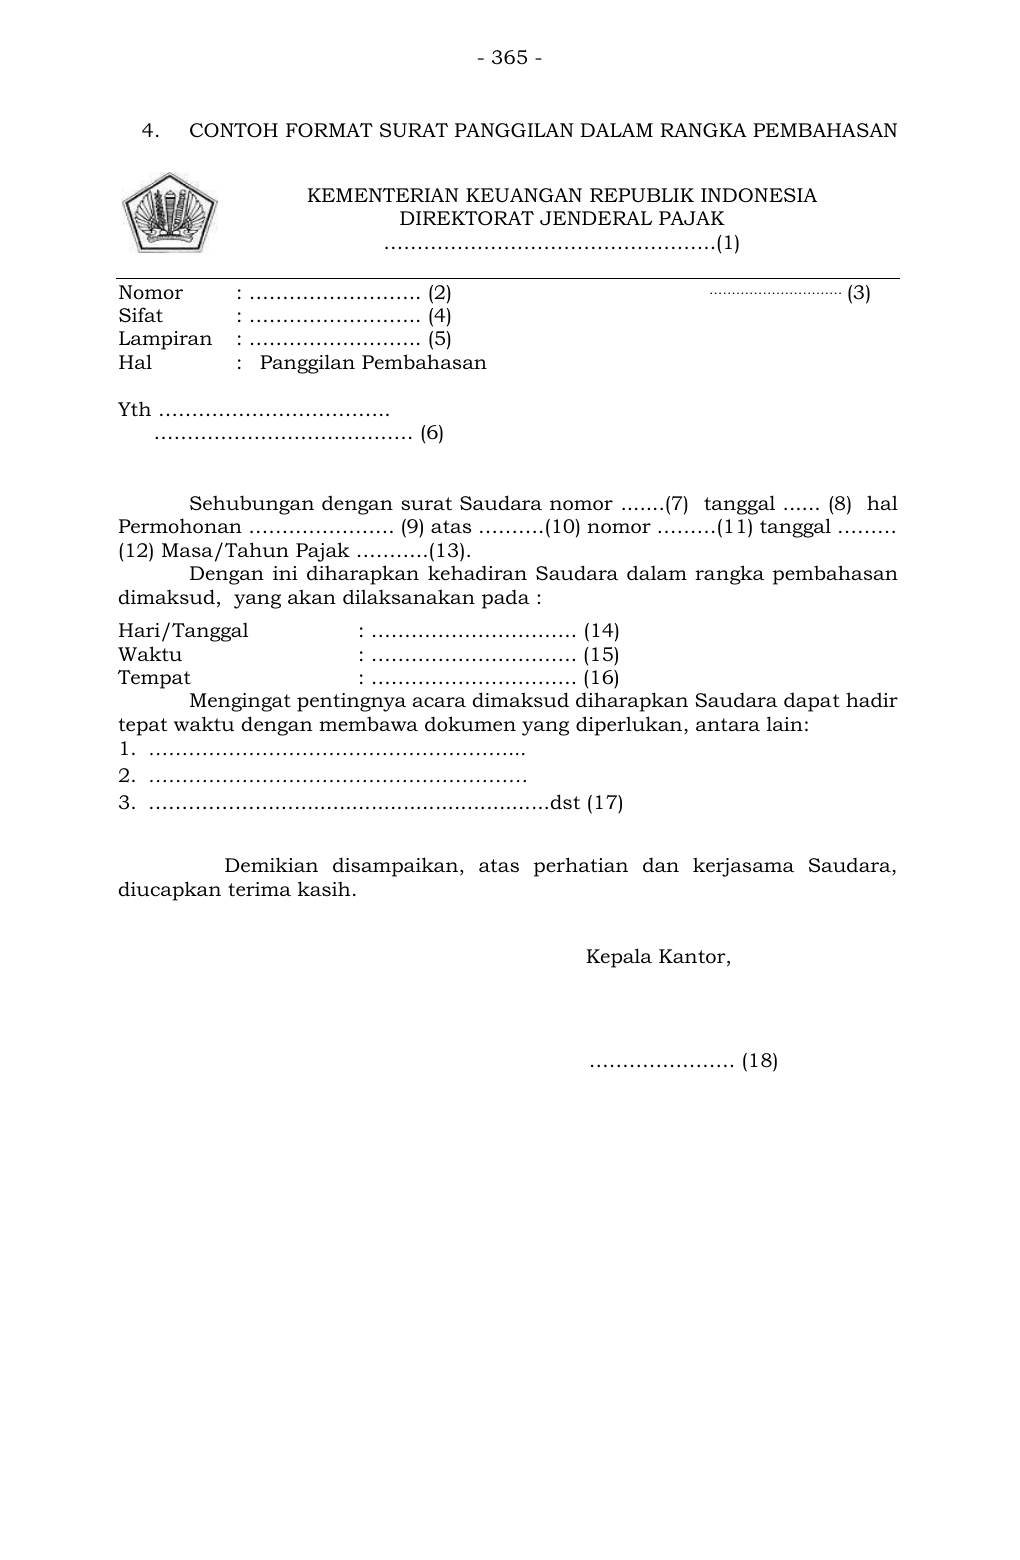
Teks pendamping untuk pencarian
- 365 -
4. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) ………………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ……………………………..
………………………………… (6)
Sehubungan dengan surat Saudara nomor .......(7) tanggal ...... (8) hal
Permohonan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam ra ngka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..….......................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
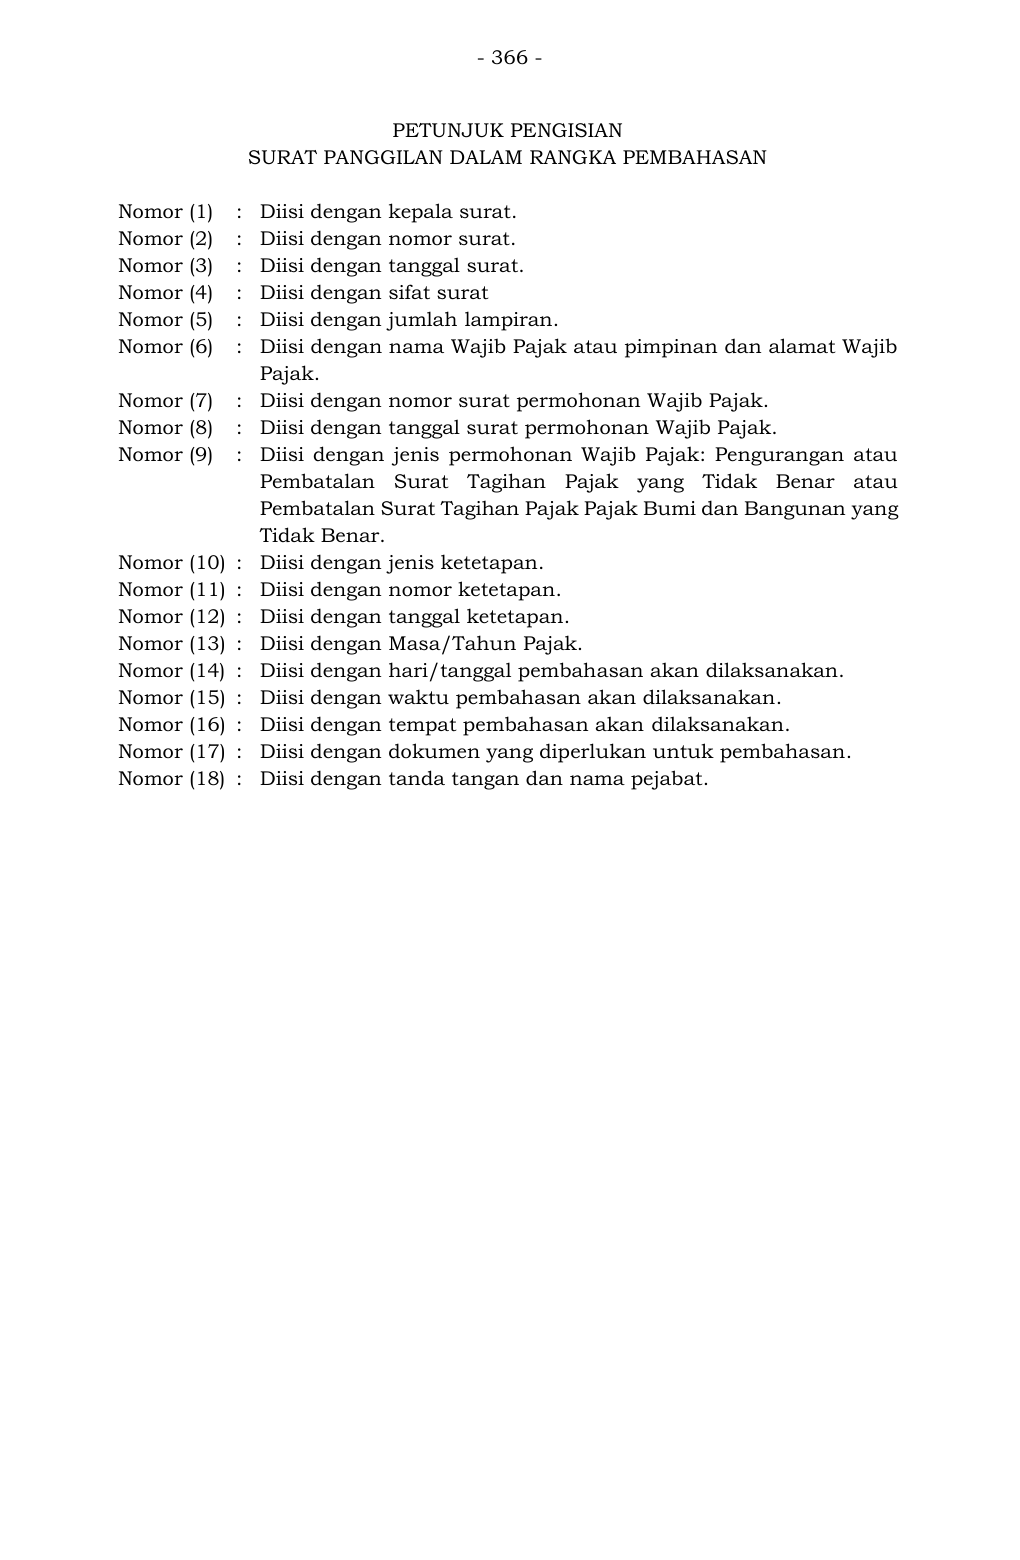
Teks pendamping untuk pencarian
- 366 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (8) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan jenis permohonan Wajib Pajak : Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
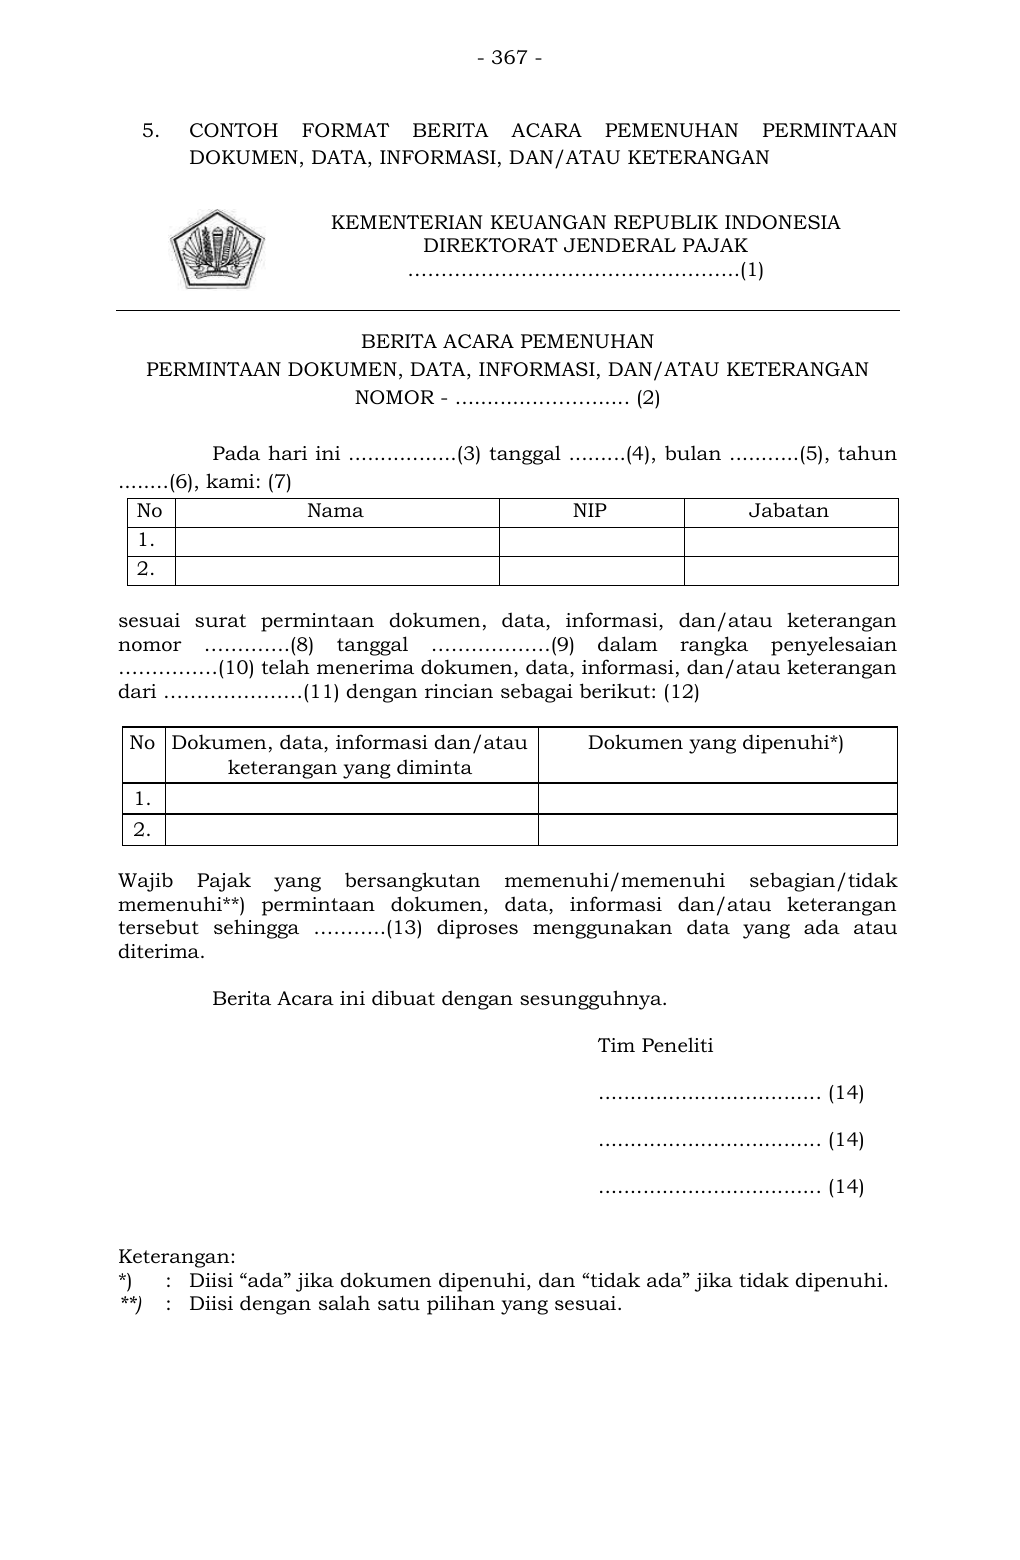
Teks pendamping untuk pencarian
- 367 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .......... .......(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
nomor ………….(8) tanggal ………………(9) dalam rangka penyelesaian
……………(10) telah menerima dokumen, data, informasi, dan/atau keterangan
dari …………………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuh i/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga ………..(13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
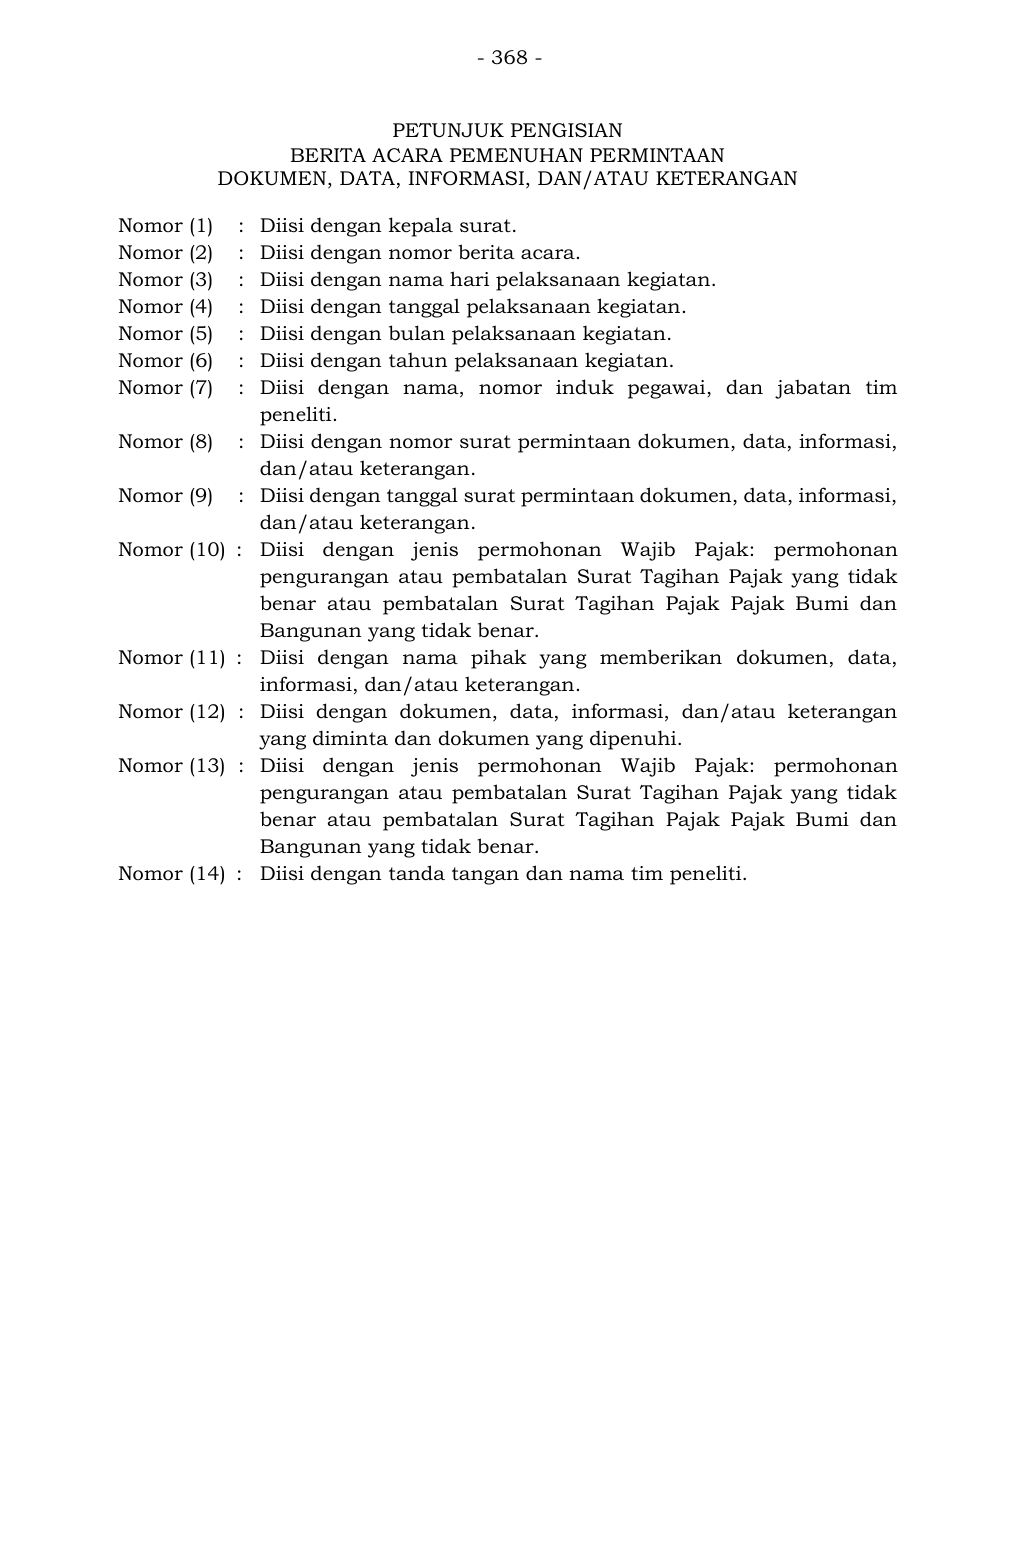
Teks pendamping untuk pencarian
- 368 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak : permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak : permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Sur at Ta gihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
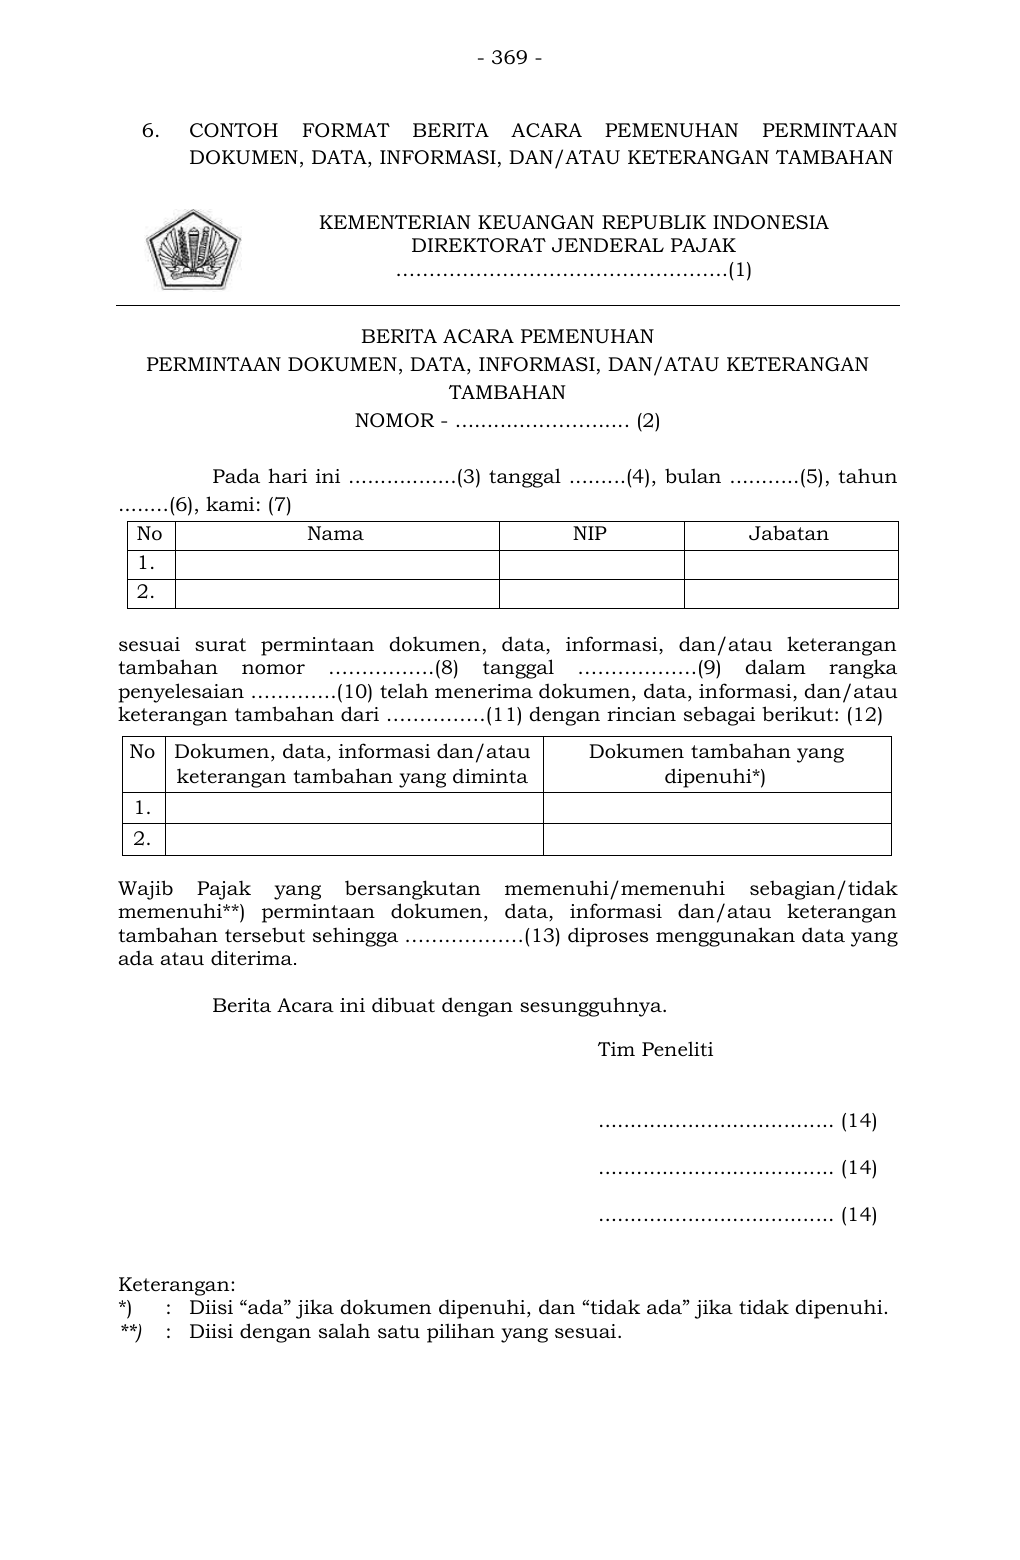
Teks pendamping untuk pencarian
- 369 -
6. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor …………….( 8) tanggal ………………( 9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari ……………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
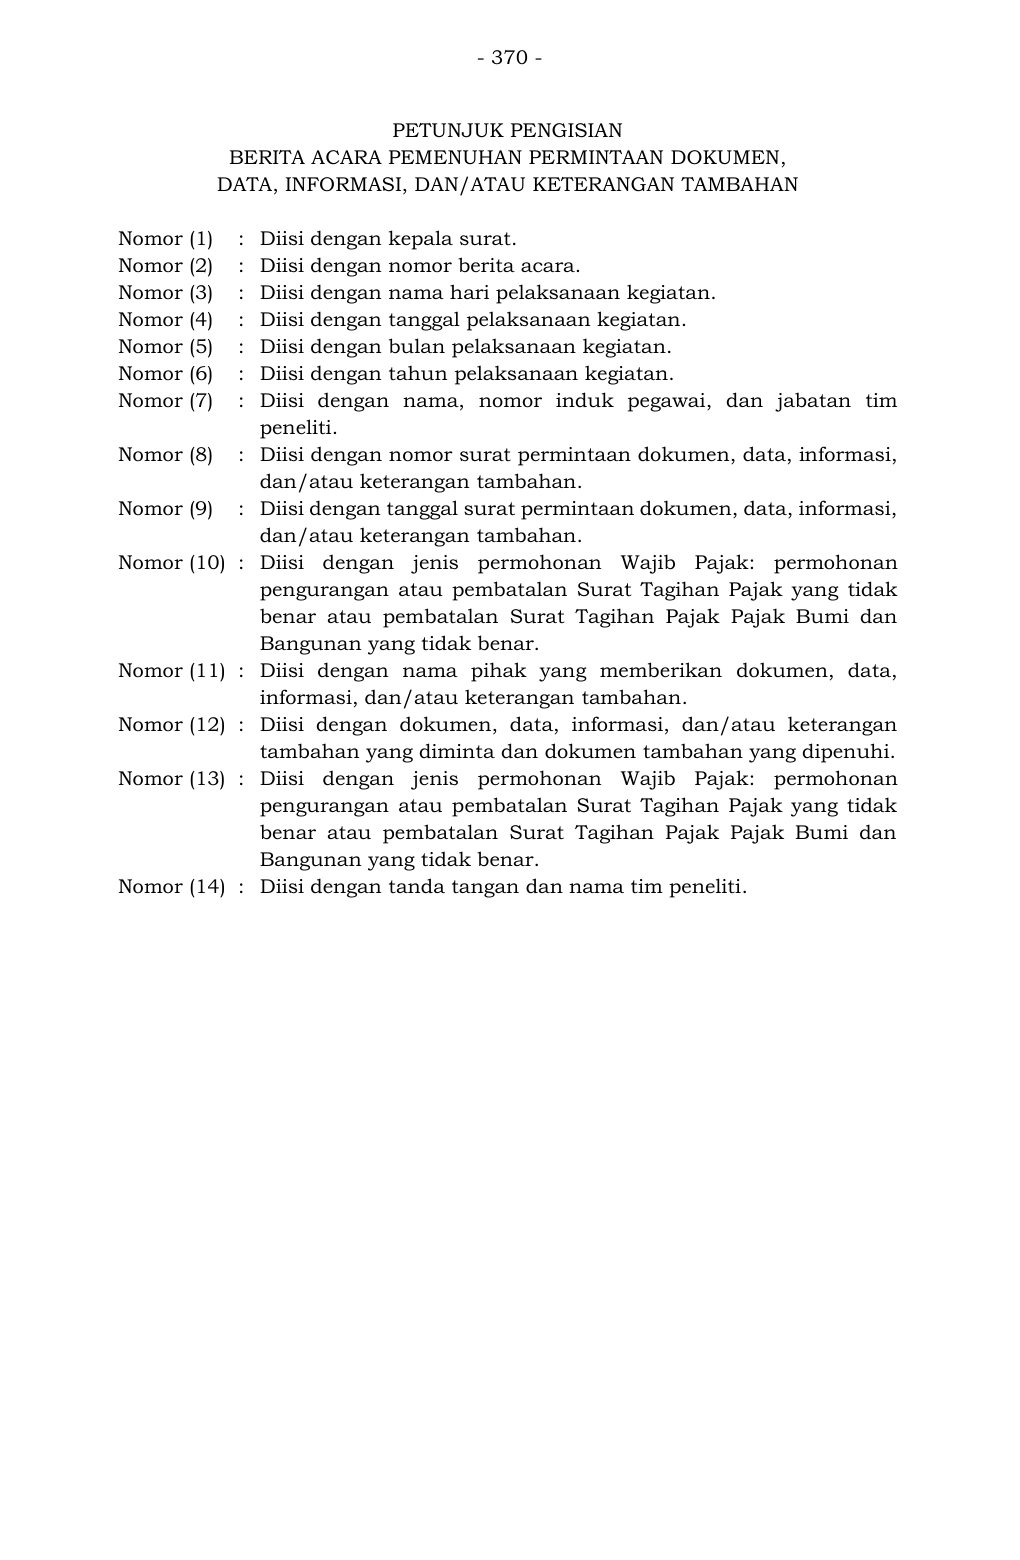
Teks pendamping untuk pencarian
- 370 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi den gan jenis permohonan Wajib Pajak : permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak : permohonan pengurangan atau p embatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
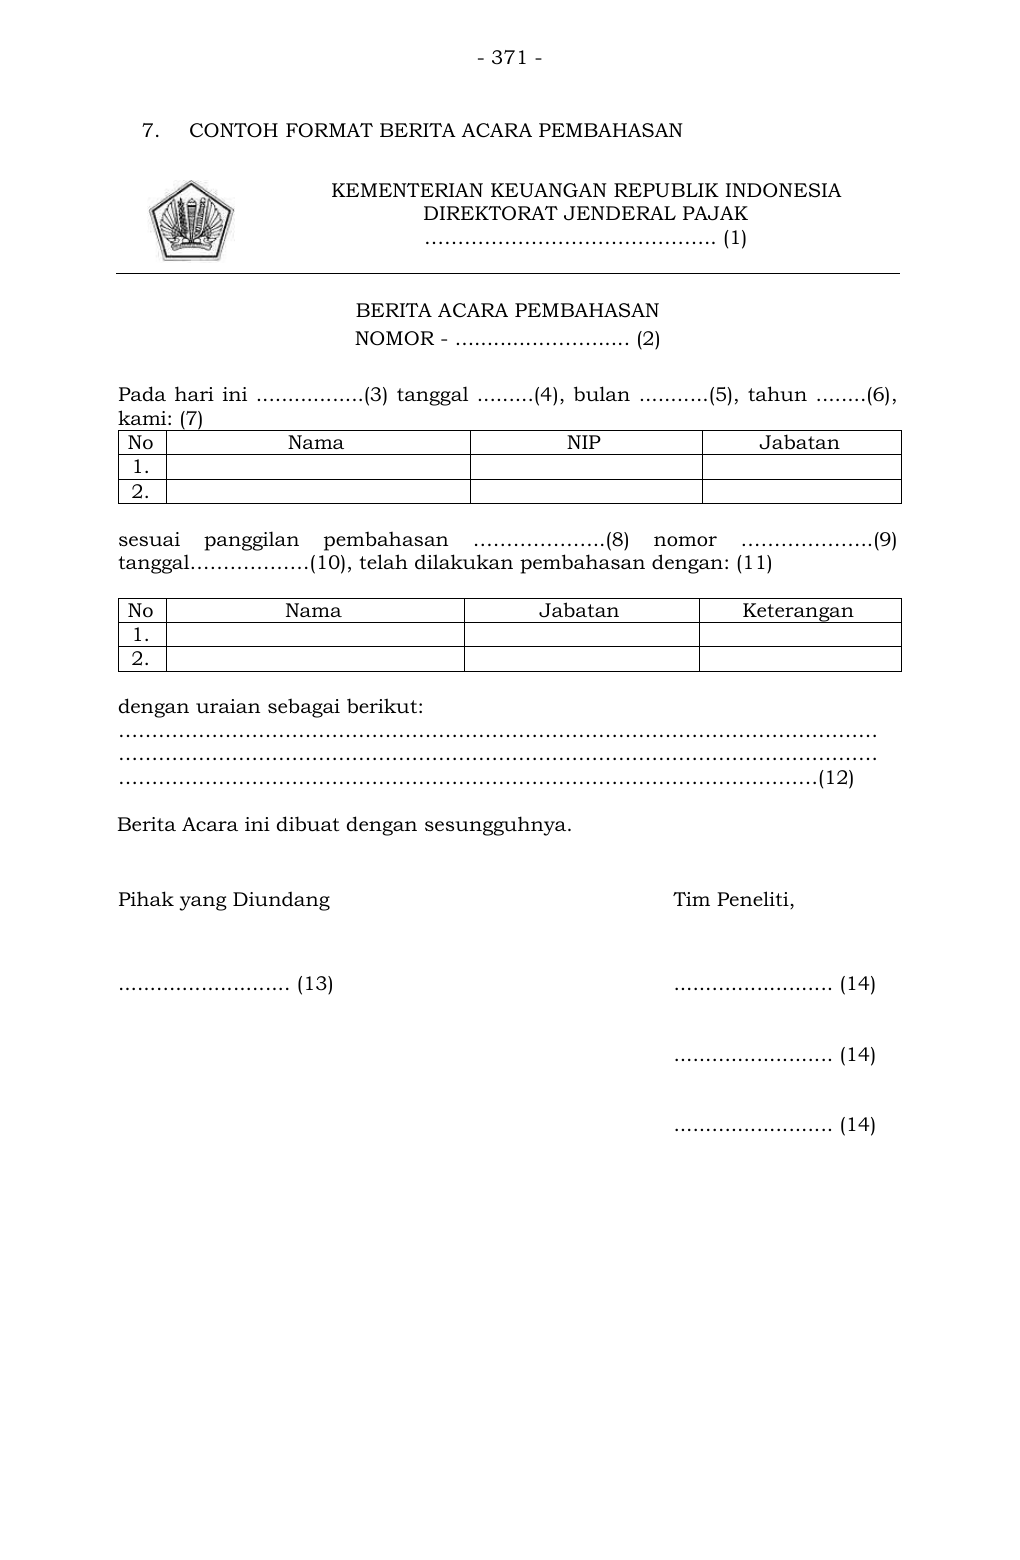
Teks pendamping untuk pencarian
- 371 -
7. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4 ), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ………………..(8) nomor ………………..(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
……………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
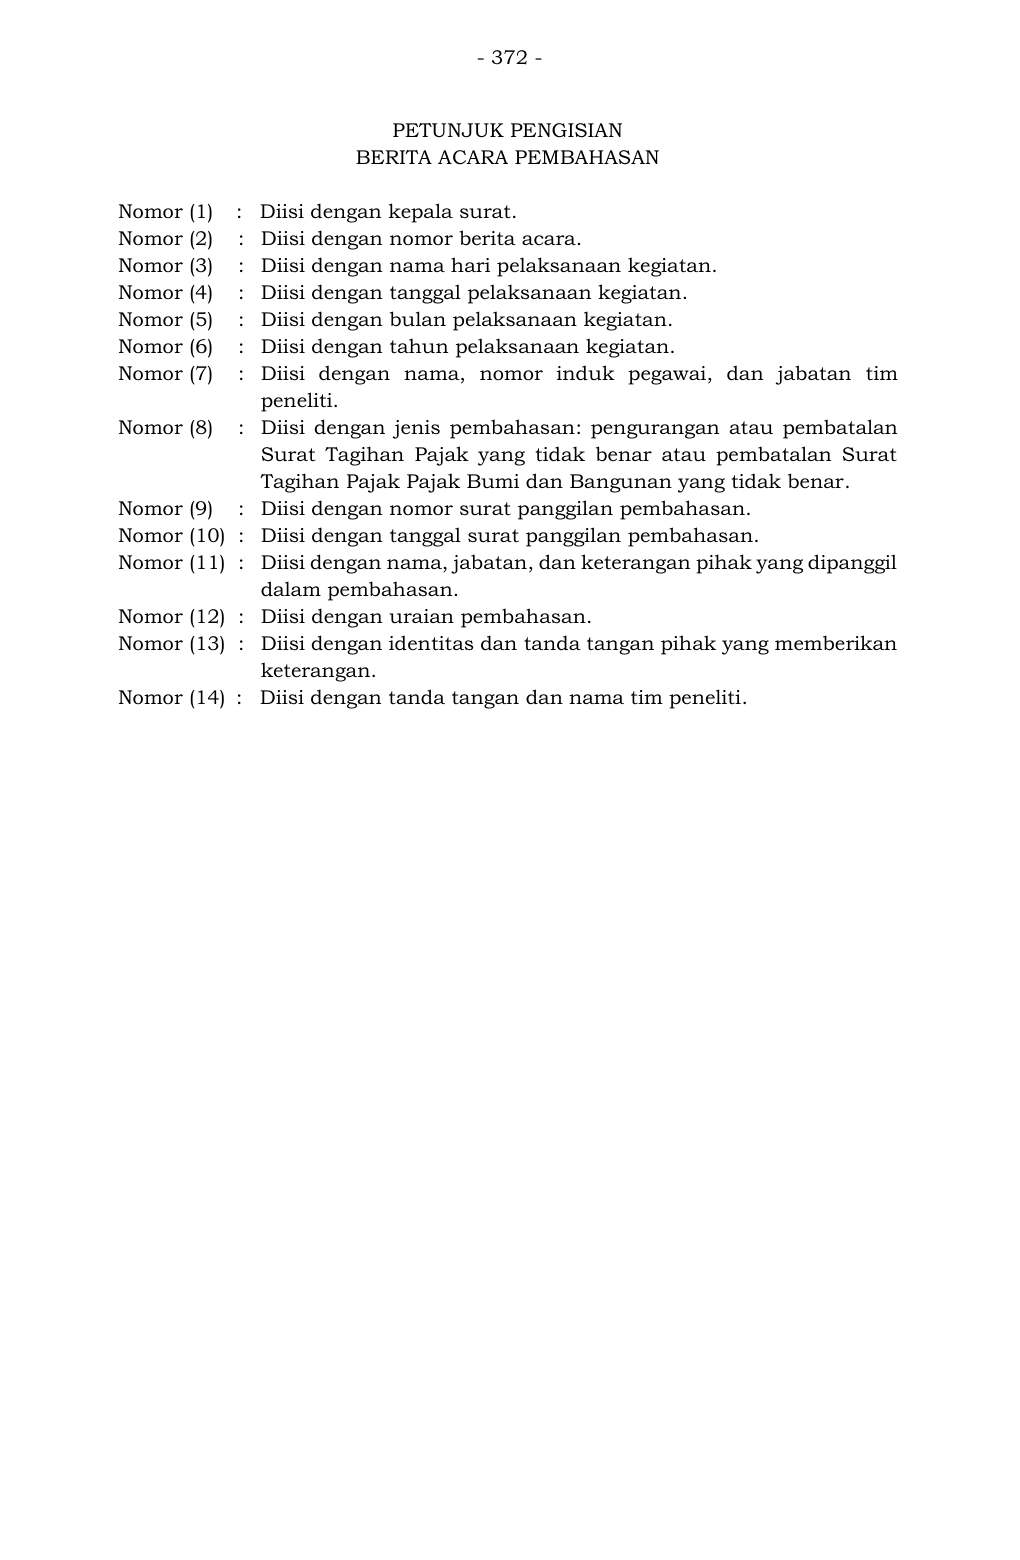
Teks pendamping untuk pencarian
- 372 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai, d an jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
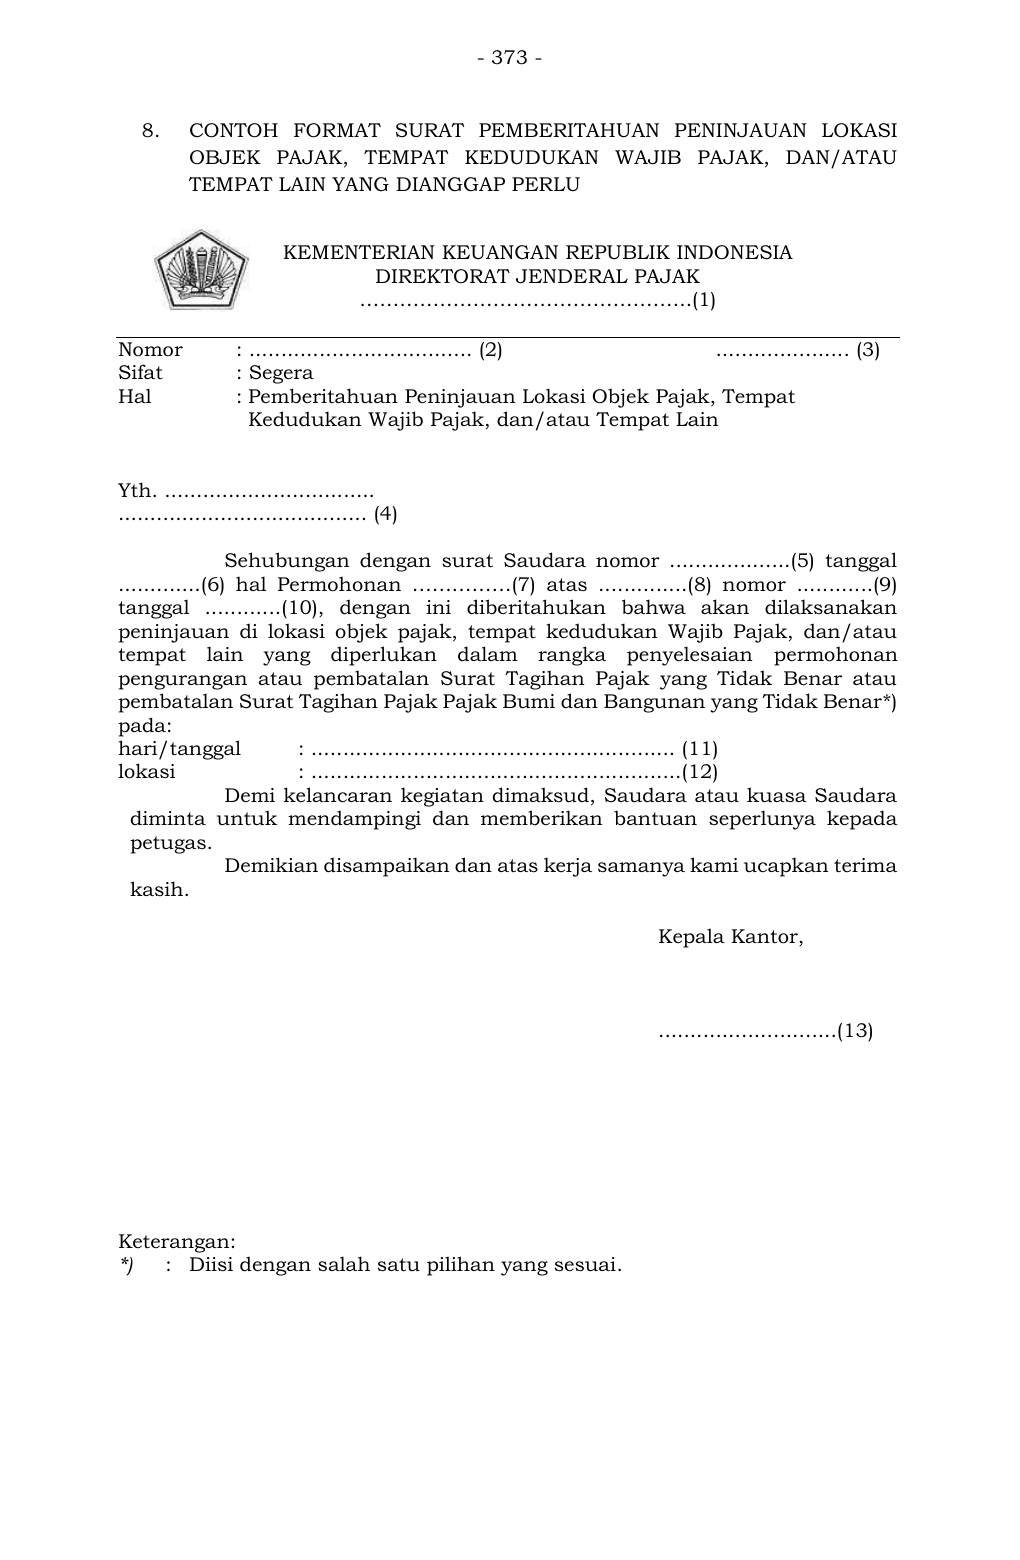
Teks pendamping untuk pencarian
- 373 - 8. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ..................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ....................................... (4) Sehubungan dengan surat Saudara nomor ...................(5) tanggal .............(6) hal Permohonan ……………(7) atas ..............(8) nom or ............(9) tanggal ............(10), dengan ini diberitahukan bahwa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian permohonan pengurangan atau pembata lan Surat Tagihan Pajak yang Tidak Benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar*) pada: hari/tanggal : ......................................................... (11) lokasi : ..........................................................(12) Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara diminta untuk mendampingi dan memberikan bantuan seperlunya kepada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................(13) Keterangan: *) : Diisi dengan salah satu pilihan yang sesuai.
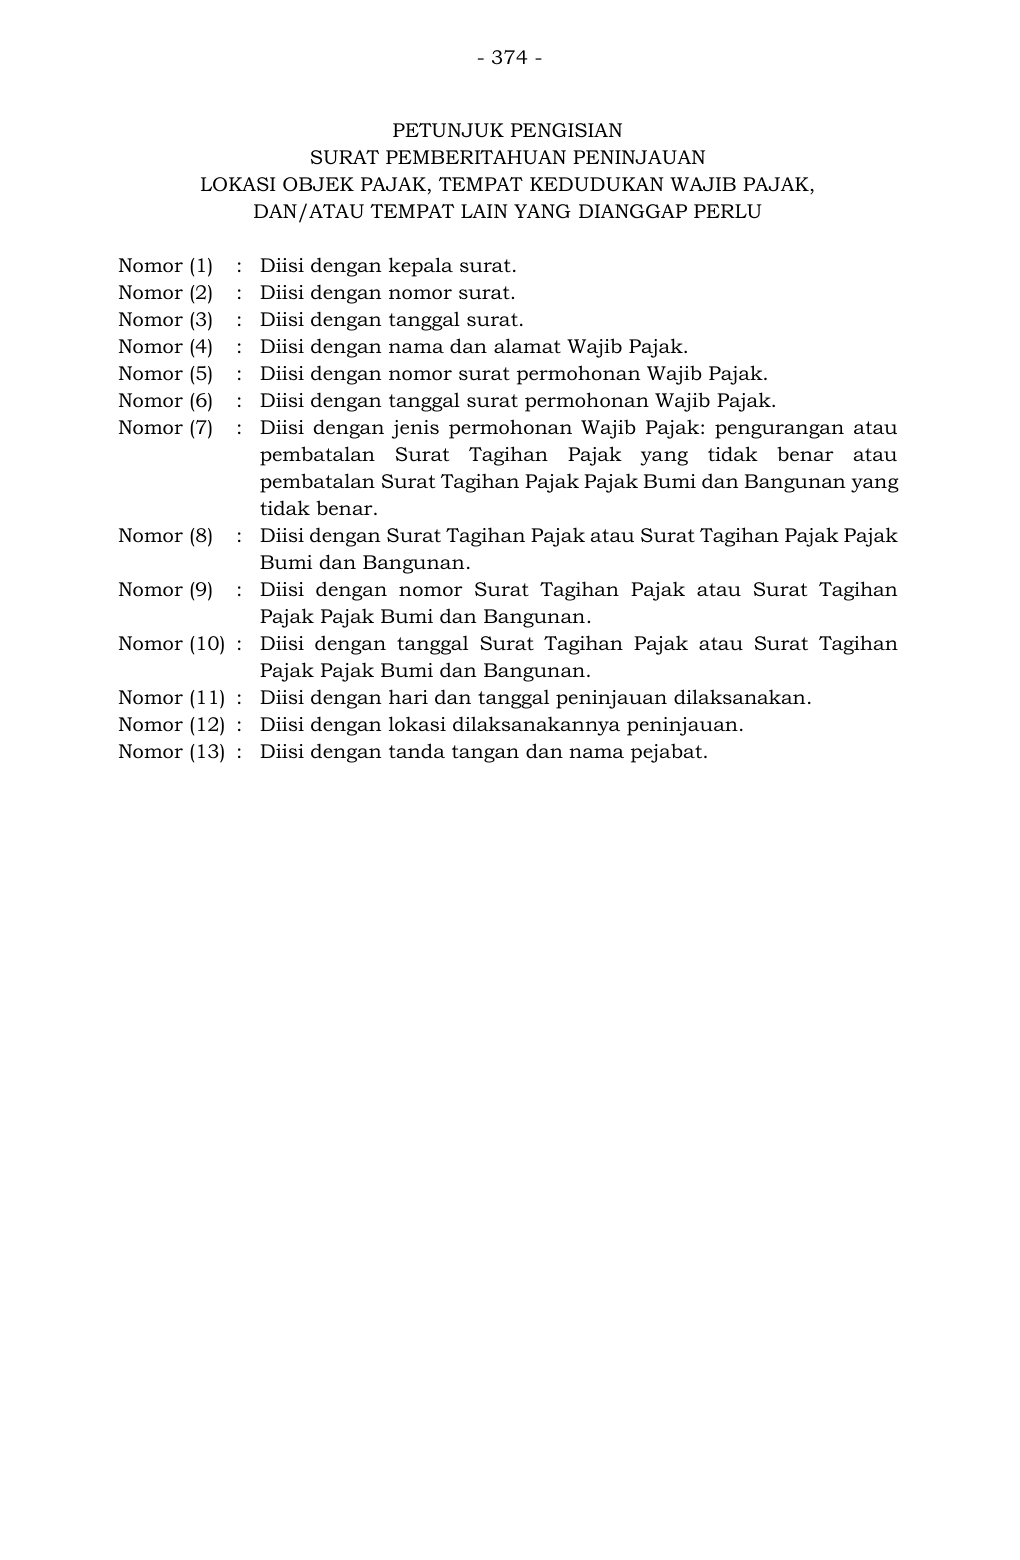
Teks pendamping untuk pencarian
- 374 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : pengurangan atau pembatalan Surat Tagihan Pajak ya ng tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (8) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (12) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (13) : Diisi dengan tanda tangan dan nama pejabat.
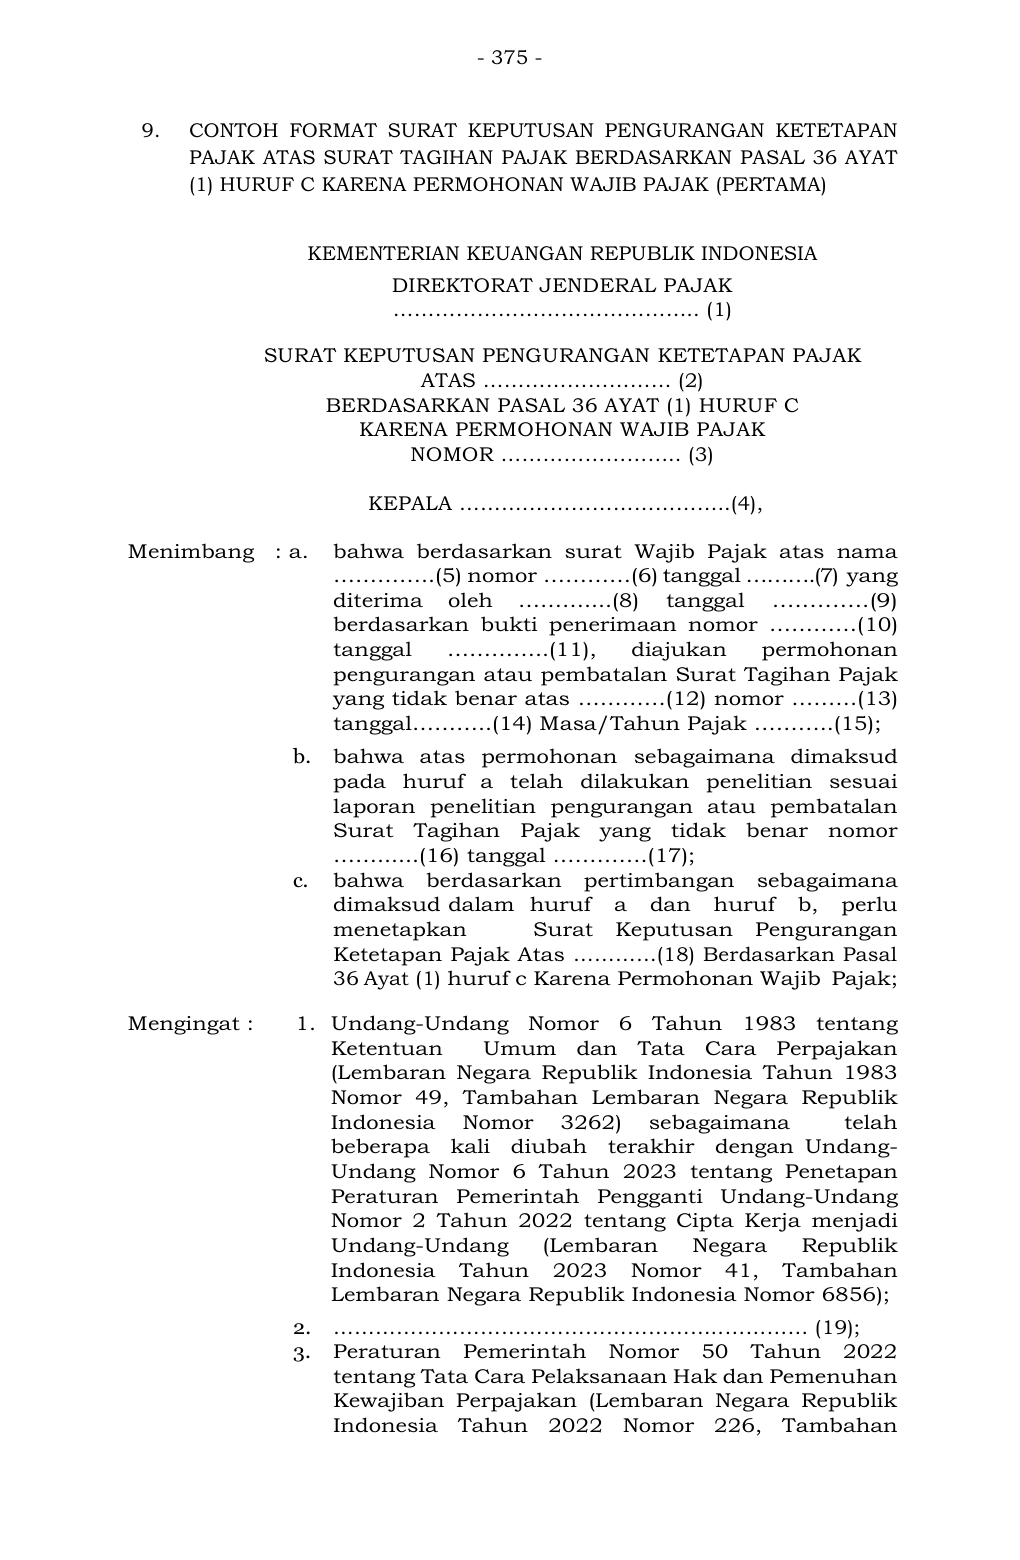
Teks pendamping untuk pencarian
- 375 - 9. CONTOH FORMAT SURAT KEP UTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………… (2) BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK NOMOR …………………….. (3) KEPALA ……….………………………..(4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama …………..(5) nomor …………(6) tanggal ……….(7) yang diterima oleh ………....(8) tanggal …..……..(9) berdasarkan bukti penerimaan nomor …………( 10) tanggal ………….. (11), diajukan permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atas …………(12) nomor ………(13) tanggal………..(14) Masa/Tahun Pajak ………..(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar nomor ……......(16) tanggal ………….(17); c. bahwa berdasarkan per timbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas …………(18) Berdasarkan Pasal 36 Ayat (1) huruf c Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 T ahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 T ahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. ………………………………………………..………… (19); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan
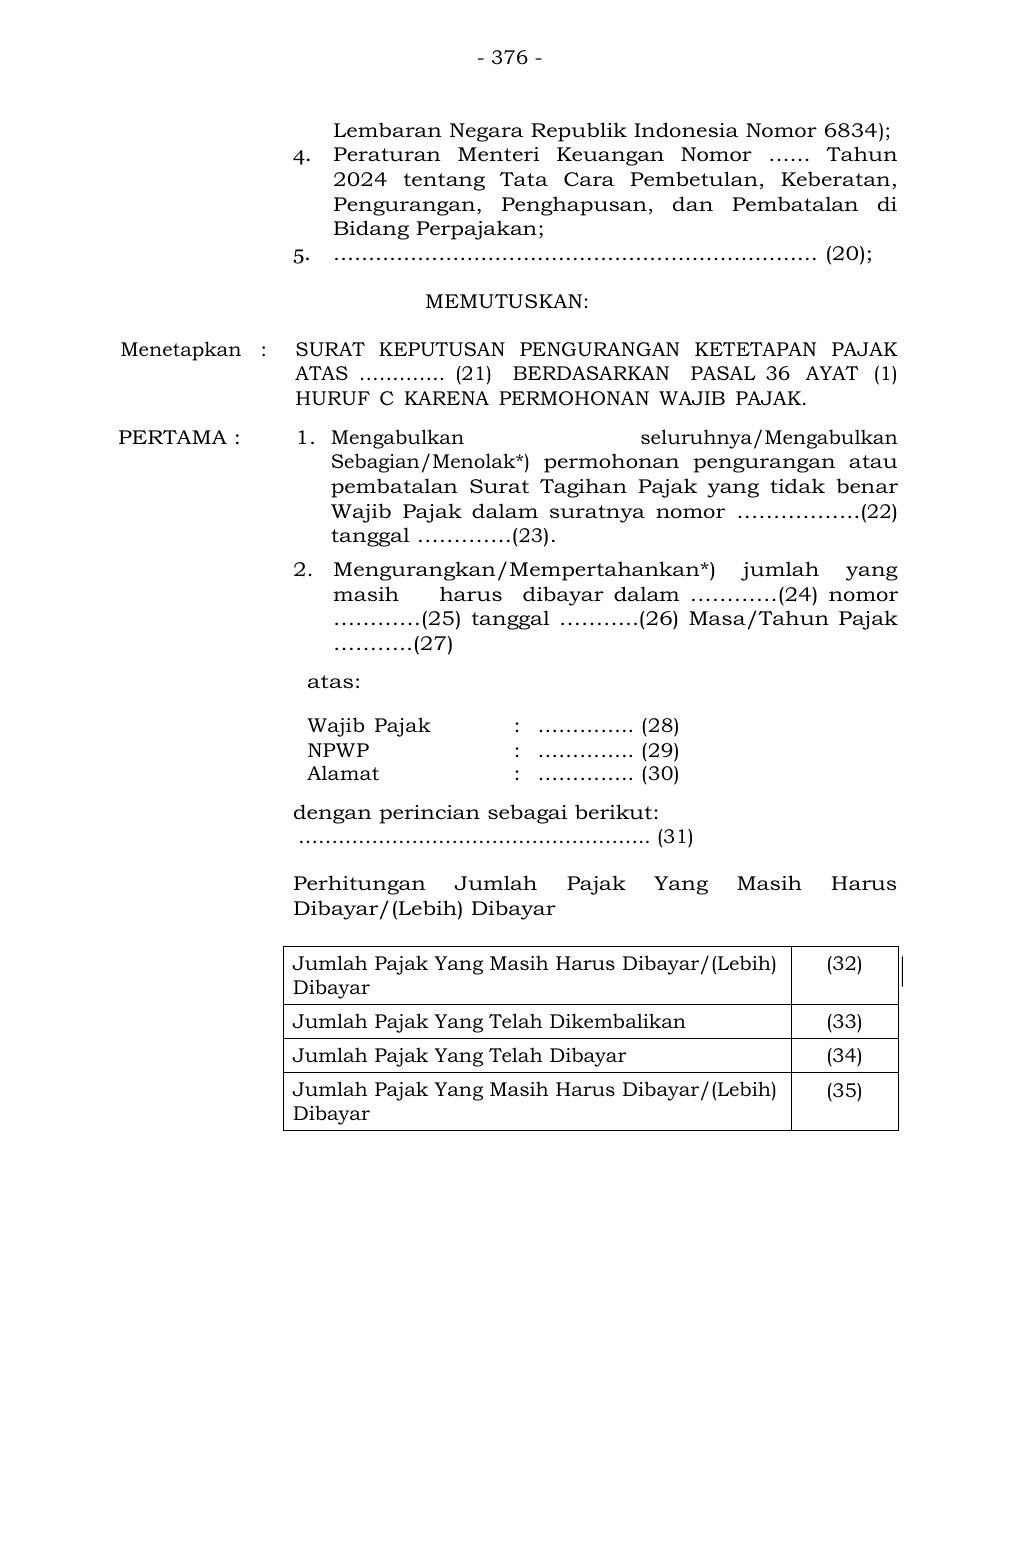
Teks pendamping untuk pencarian
- 376 - Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ..................................................................... (20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS …………. ( 21) BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan Sebagian/Menolak*) permohonan pengurangan atau pembatalan Surat Tagiha n Pajak yang tidak benar Wajib Pajak dalam suratnya nomor ……………..(22) tanggal ………….(23). 2. Mengurangkan/Mempertahankan*) jumlah yang masih harus dibayar dalam …………(24) nomor …………(25) tanggal ………..(26) Masa/Tahun Pajak ………..(27) atas: Wajib Pajak : ………….. (28) NPWP : ………….. (29) Alamat : ………….. (30) dengan perincian sebagai berikut: …………………………………………….. (31) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (32) Jumlah Pajak Yang Telah Dikembalikan (33) Jumlah Pajak Yang Telah Dibayar (34) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (35)
Teks pendamping untuk pencarian
- 377 - KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan. Surat Keputusan Pengurangan Ketetapan Pajak ini disampaikan kepada: Nama Wajib Pajak : ………… (36) Alamat : ………… (37) Ditetapkan di …………… (38), pada tanggal ……………….(39) KEPALA KANTOR, …………………………. ( 40)
Teks pendamping untuk pencarian
- 378 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK (PERTAMA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (13) : Diisi dengan nomor Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang ti dak benar. Nomor (14) : Diisi dengan tanggal Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (18) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pengh asilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang
Teks pendamping untuk pencarian
- 379 - Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang- Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Pen jualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang- Undang (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 238, Tambahan Lembaran Negara Republik Indonesia Nomor 6841)". Nomor (20) : Diisi dengan Keputusan Direktur J enderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (22) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (24) : Diisi d engan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (25) : Diisi dengan nomor Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (26) : Diisi dengan tanggal Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (28) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Rincian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut:
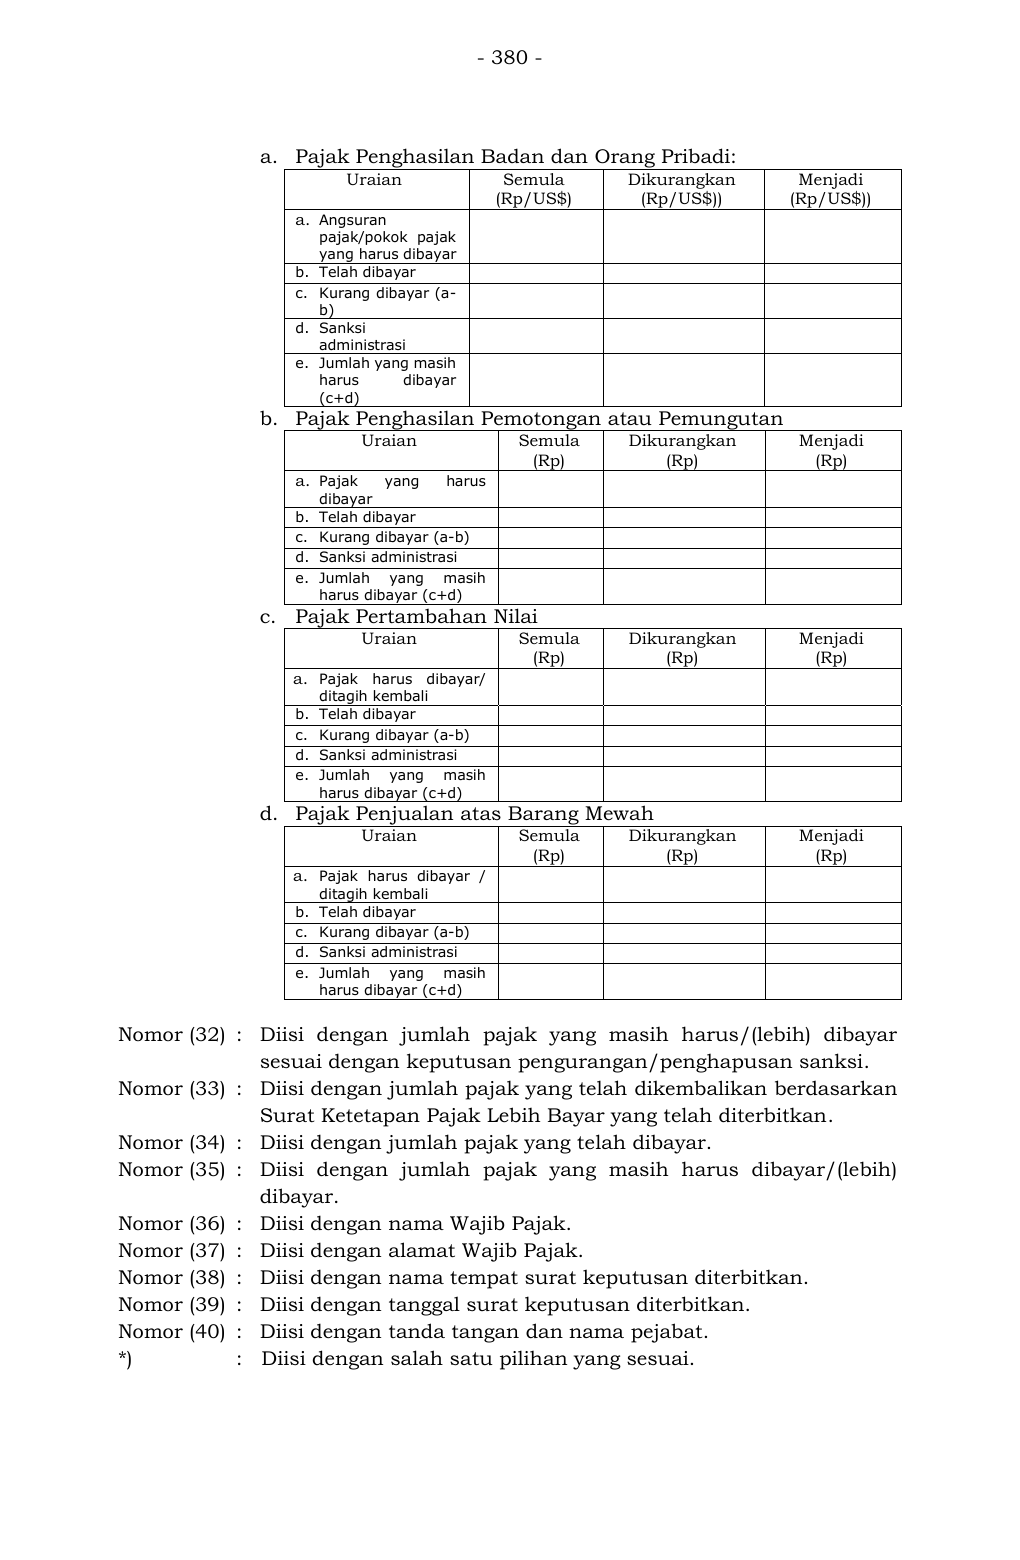
Teks pendamping untuk pencarian
- 380 - a. Pajak Penghasilan Badan dan Orang Pribadi: Uraian Semula (Rp/US$) Dikurangkan (Rp/US$)) Menjadi (Rp/US$)) a. Angsuran pajak/pokok pajak yang harus dibayar b. Telah dibayar c. Kurang dibayar (a- b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) b. Pajak Penghasilan Pemotongan atau Pemungutan Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Pajak yang harus dibayar b. Telah dibayar c. Kurang dibayar (a-b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) c. Pajak Pertambahan Nilai Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Pajak harus dibayar/ ditagih kembali b. Telah dibayar c. Kurang dibayar (a-b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) d. Pajak Penjualan atas Barang Mewah Uraian Semula (Rp) Dikurangkan (Rp) Menjadi (Rp) a. Pajak harus dibayar / ditagih kembali b. Telah dibayar c. Kurang dibayar (a-b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) Nomor (32) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai dengan keputusan pengurangan/penghapusan sanksi. Nomor (33) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan. Nomor (34) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (35) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (36) : Diisi dengan nama Wajib Pajak. Nomor (37) : Diisi dengan alamat Wajib Pajak. Nomor (38) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (39) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (40) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 381 - 10. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK (KEDUA) KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………… (2) BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK NOMOR …………………….. (3) KEPALA …………..……………… (4), Menimbang : a. bahwa berdasarkan surat Wajib Paja k atas nama …………..(5) nomor …………(6) tanggal ……….(7) yang diterima oleh ………..(8) tanggal ………..(9) berdasarkan bukti penerimaan nomor ……………(10) tanggal ………….. (11), diajukan permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atas …………(12) nomor ………(13) tanggal………..(14) Masa/Tahun Pajak ………..(15); d. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar nomor ….....….(16) tanggal ………….(17); e. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas …………(18) Berdasarkan Pasal 36 Ayat (1) huruf c Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………..(19); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan
Teks pendamping untuk pencarian
- 382 - Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomo r ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. .............................................................................(20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS …………. ( 21) BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Mengabulkan sebagian/Menolak*) permohonan pengurangan atau Surat Tagihan Pajak yang tidak benar Wajib Pajak dalam suratnya nomor ……….(22) tanggal ………….(23). 2. Mengurangkan/Mempertahankan*) jumlah yang masih harus dibayar dalam … ……..(24) nomor ………..(25) tanggal ………..( 26) Masa/T ahun Pajak ………..(27) atas: Wajib Pajak : ………….. (28) NPWP : ………….. (29) Alamat : ………….. (30) dengan perincian sebagai berikut: …………………………………………….. (31) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (32) Jumlah Pajak Yang Telah Dikembalikan (33) Jumlah Pajak Yang Telah Dibayar (34) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (35) KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan.
Teks pendamping untuk pencarian
- 383 - Surat Keputusan Pengurangan Ketetapan Pajak ini disampaikan kepada: Nama Wajib Pajak : ………… (36) Alamat : ………… (37) Ditetapkan di ………… (38), pada tanggal ……………..(39) KEPALA KANTOR, …………………………. ( 40)
Teks pendamping untuk pencarian
- 384 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK (KEDUA) Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12): Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (13) : Diisi dengan nomor Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (14) : Diisi dengan tanggal Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (16) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (17) : Diisi dengan tanggal laporan penelitian penguran gan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (18) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pen gurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali d iubah terakhir dengan
Teks pendamping untuk pencarian
- 385 - Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertamb ahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 T ahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 238, Tambahan Lembaran Negara Republik Indonesia Nomor 6841)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (22) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (23) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (24) : Diisi dengan jenis Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (25) : Diisi dengan nomor Surat Tagihan Pajak yang diajukan pengurangan atau pem batalan Surat Tagihan Pajak yang tidak benar. Nomor (26) : Diisi dengan tanggal Surat Tagihan Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (28) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Rincian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut:
Teks pendamping untuk pencarian
- 386 -
a. Pajak Penghasilan Badan dan Orang Pribadi:
Uraian Semula
(Rp/US$)
Dikurangkan
(Pertama)
(Rp/US$))
Dikurangkan
(kedua)
(Rp/US$))
Menjadi
(Rp/US$))
a. Angsuran
pajak/pokok
pajak yang harus
dibayar
b. Telah dibayar
c. Kurang dibayar
(a-b)
d. Sanksi
administrasi
e. Jumlah yang
masih harus
dibayar (c+d)
b. Pajak Penghasilan Pemotongan atau Pemungutan
Uraian Semula
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Pajak yang harus
dibayar
b. Telah dibayar
c. Kurang dibayar (a-b)
d. Sanksi administrasi
e. Jumlah yang masih
harus dibayar (c+d)
c. Pajak Pertambahan Nilai
Uraian Semula
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Pajak harus dibayar /
ditagih kembali
b. Telah dibayar
c. Kurang dibayar (a-b)
d. Sanksi administrasi
e. Jumlah yang masih
harus dibayar (c+d)
d. Pajak Penjualan atas Barang Mewah
Uraian Semula
(Rp)
Dikurangkan
(Pertama)
(Rp)
Dikurangkan
(kedua)
(Rp)
Menjadi
(Rp)
a. Pajak harus dibayar /
ditagih kembali
b. Telah dibayar
c. Kurang dibayar (a-b)
d. Sanksi administrasi
e. Jumlah yang masih
harus dibayar (c+d)
Nomor (32) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar
sesuai dengan keputusan pengurangan/penghapusan sanksi.
Nomor (33) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan
Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan.
Nomor (34) : Diisi dengan jumlah pajak yang telah dibayar.
Nomor (35) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih)
dibayar.
Nomor (36) : Diisi dengan nama Wajib Pajak.
Nomor (37) : Diisi dengan alamat Wajib Pajak.
Nomor (38) : Diisi dengan nama tempat surat keputusan diterbitkan.
Nomor (39) : Diisi dengan tanggal surat keputusan diterbitkan.
Nomor (40) : Diisi dengan tanda tangan dan nama pejabat
*) : Diisi dengan salah satu pilihan yang sesuai. 
Teks pendamping untuk pencarian
- 387 -
11. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN
PAJAK ATAS SURAT TAGIHAN PAJAK ATAU SURAT TAGIHAN PAJAK
PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1)
HURUF C KARENA PERMOHONAN WAJIB PAJAK
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
……………………………….. (1)
SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK
ATAS …………………………. (2)
BERDASARKAN PASAL 36 AYAT (1) HURUF C
KARENA PERMOHONAN WAJIB PAJAK
NOMOR ……………………… (3)
KEPALA ………….…………………………( 4) ,
Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas
nama …………….( 5) nomor ……………..( 6) tanggal
……………..(7) yang diterima oleh …………………( 8)
tanggal …………….( 9) berdasarkan bukti penerimaan
nomor ……………(10) tanggal ………….(11), diajukan
permohonan pengurangan atau pembatalan *)
.................(12) yang tidak benar atas …………..( 13)
nomor ………( 14) tanggal ………….( 15) Masa/Tahun
Pajak ………………….. (16);
b. bahwa atas permohonan sebagaimana dimaksud
pada huruf a telah dilakukan penelitian sesuai
laporan penelitian pengurangan atau pembatalan*)
.................(17) yang tidak benar nomor …………(18)
tanggal ………………(19);
c. bahwa berdasarkan pertimbangan sebagaimana
dimaksud dalam huruf a dan huruf b, perlu
menetapkan Surat Keputusan Pembatalan
Ketetapan Pajak Atas ……………(20) Ber dasarkan
Pasal 36 Ayat (1) huruf c Karena Permohonan Wajib
Pajak;
Mengingat : 1. Undang -Undang Nomor 6 Tahun 1983 tentang
Ketentuan Umum dan Tata Cara Perpajakan
(Lembaran Negara Republik Indonesia Tahun 1983
Nomor 49, Tambahan Lembaran Negara Republik
Indonesia Nomor 3262) sebagaimana telah
beberapa kali diubah terakhir deng an Undang-
Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang -Undang
Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi
Undang-Undang (Lembaran Negara Republik
Indonesia Tahun 2023 Nomor 41, Tambahan
Lembaran Negara Republik Indonesia Nomor 6856);
2. ………………………………………………………. (21);
3. Peraturan Pemerintah Nomor 50 Tahun 2022 
Teks pendamping untuk pencarian
- 388 - tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Rep ublik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ............................................................................. (22); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ……………..(23) BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Menolak*) permohonan pengurangan atau pembatalan *) .................(24) yang tidak benar Wajib Pajak dalam suratnya …………(25) tanggal …………...(26). 2. Membatalkan/Mempertahankan*) atas ……………( 27) nomor ………..(28) tanggal …………(29) Masa/Tahun Pajak ………………..(30). atas: Wajib Pajak : ……………………. (31) NPWP : ……………………. (32) Alamat : ……………………. (33) NOP : ……………………. (34) Alamat Objek Pajak : ……………………. (35) Uraian Semula (Rp) Selisih (Rp) Menjadi (Rp) Jumlah yang masih harus dibayar (36) (37) (38) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar (39) Jumlah Pajak Yang Telah Dikembalikan (40) Jumlah Pajak Yang Telah Dibayar (41) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (42) KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan.
Teks pendamping untuk pencarian
- 389 -
Surat Keputusan Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………………….. (43)
Alamat : ………………….. (44)
Ditetapkan di …………… (45),
pada tanggal …………….. ( 46)
KEPALA KANTOR,
……………………….. (47)
Teks pendamping untuk pencarian
- 390 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK ATAU SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF C KARENA PERMOHONAN WAJIB PAJAK Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (15) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang dia jukan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar. Nomor (16) : Diisi dengan masa pajak atau tahun pajak Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (19) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (20) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (21) : Pilih salah satu:
Teks pendamping untuk pencarian
- 391 - a. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesi a Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang- Undang (Lembaran Negara Republik Indo nesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah tera khir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang- Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Repub lik Indonesia Nomor 6856)". c. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Bumi dan Bangunan, diisi dengan "Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 No mor 68, Tambahan Lembaran Negara Republi k Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang -Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569)". Nomor (22) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (23) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (24) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan nomor surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tanggal surat permohonan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan.
Teks pendamping untuk pencarian
- 392 - Nomor (28) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (29) : Diisi dengan tanggal Surat Ta gihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (30) : Diisi dengan Masa Pajak atau Tahun Pajak yang diajukan pengurangan atau pembatalan Surat Tagihan Pajak atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (31) : Diisi dengan nama Wajib Pajak. Nomor (32) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (33) : Diisi dengan alamat Wajib Pajak. Nomor (34) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan Bangunan. Nomor (35) : Diisi dengan alamat letak Objek Pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (36) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diajukan pembatalan. Nomor (37) : Diisi dengan jumlah keputusan pembatalan yang diberikan. Nomor (38) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (39) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai nomor (38). Nomor (40) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (41) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (42) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (43) : Diisi dengan nama Wajib Pajak. Nomor (44) : Diisi dengan alamat Wajib Pajak. Nomor (45) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (46) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (47) : Diisi dengan tanda tangan dan nama, pejabat. *) : Diisi dengan salah satu pilihan yang sesuai
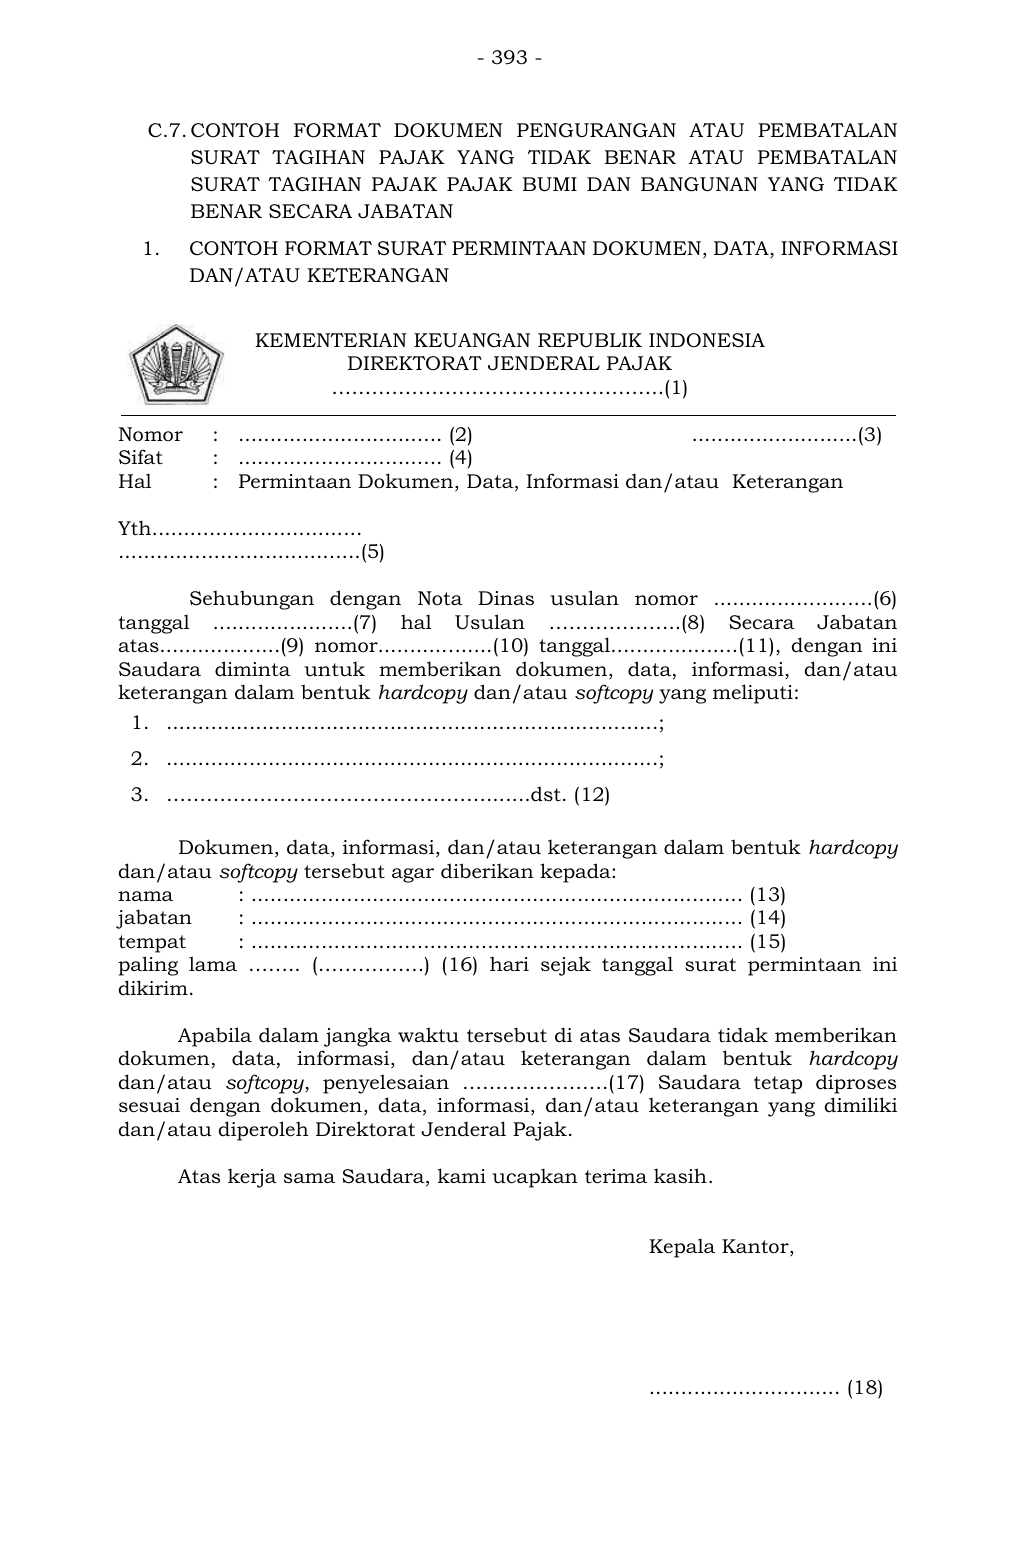
Teks pendamping untuk pencarian
- 393 -
C.7. CONTOH FORMAT DOK UMEN PENGURANGAN ATAU PEMBATALAN
SURAT TAGIHAN PAJAK YANG TIDAK BENAR ATAU PEMBATALAN
SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN YANG TIDAK
BENAR SECARA JABATAN
1. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) ..........................(3)
Sifat : ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau Keterangan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ......................(7) hal Usulan ………………..(8) Seca ra Jabatan
atas...................(9) nomor..................(10) tanggal....................(11), dengan ini
Saudara diminta un tuk memberikan dokumen, data, informasi, dan/atau
keterangan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy tersebut agar diberikan kepada:
nama : ............................................................................. (13)
jabatan : ............................................................................. (14)
tempat : ............................................................................. (15)
paling lama …….. (…………….) (16) hari sejak tanggal surat permintaan ini
dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy, penyelesaian ………………….(17) Saudara tetap diproses
sesuai dengan dokumen, data, informasi, dan/atau ke terangan yang dimiliki
dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
.............................. (18)
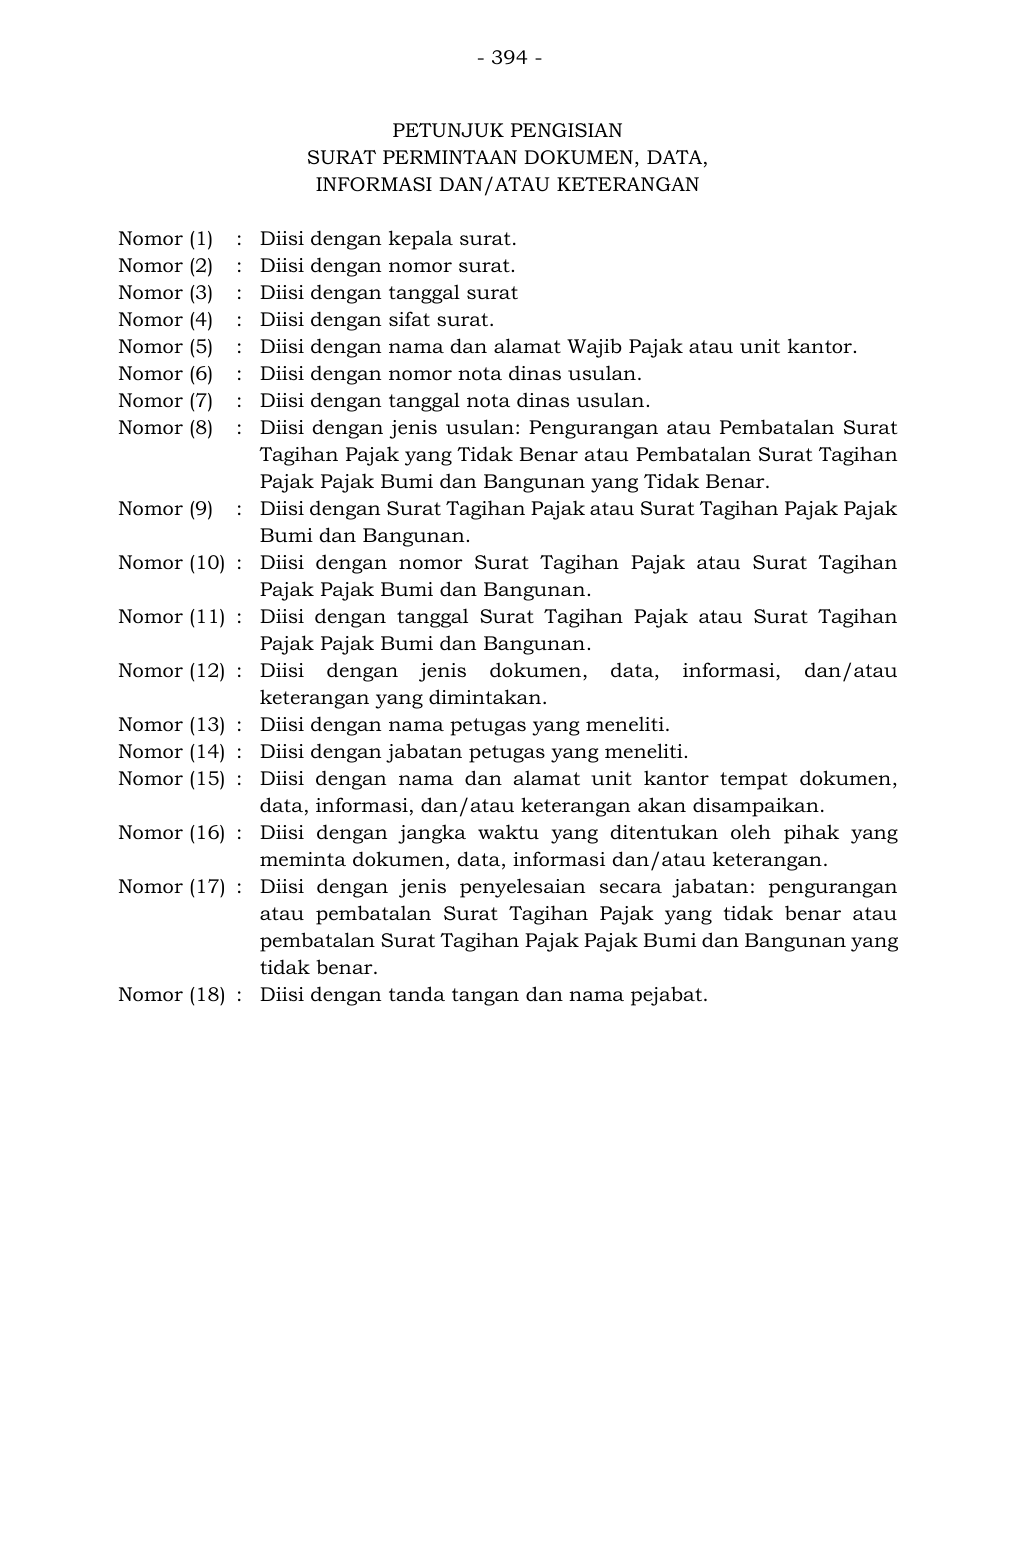
Teks pendamping untuk pencarian
- 394 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (9) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis do kumen, data, informasi, dan/atau keterangan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan akan disampaikan. Nomor (16) : Diisi dengan jangka waktu yang ditentukan oleh pihak yang meminta dokumen, data, informasi dan/atau keterangan. Nomor (17) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatala n Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
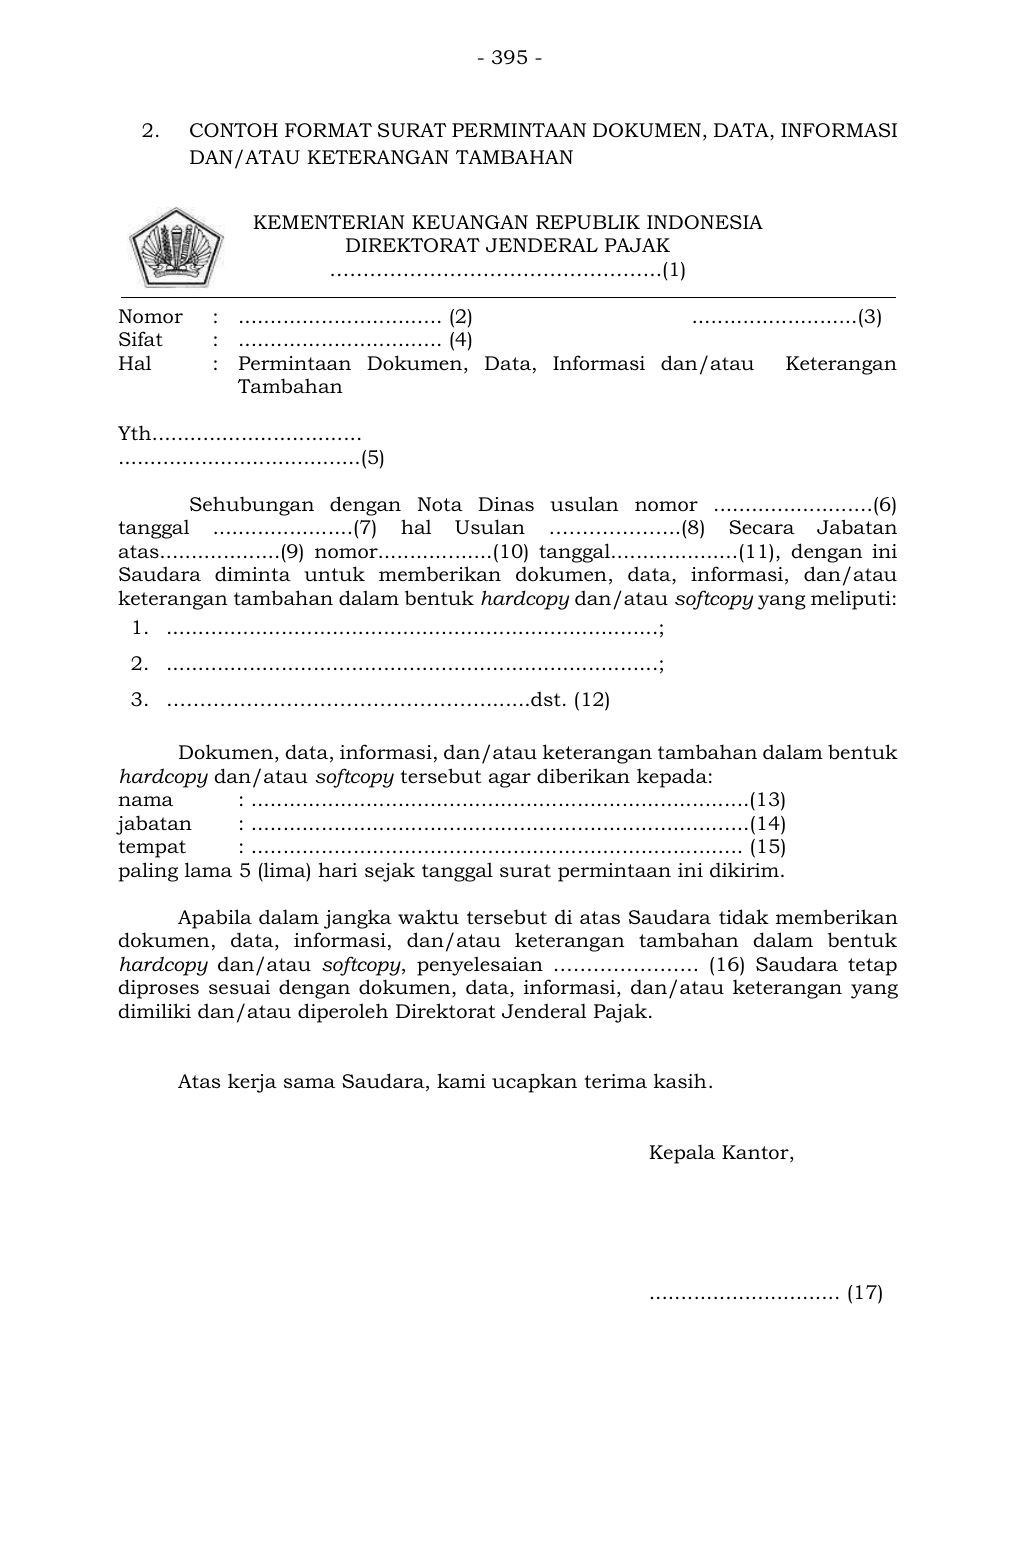
Teks pendamping untuk pencarian
- 395 -
2. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) ..........................(3)
Sifat : ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau Keterangan
Tambahan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal .................. ....(7) hal Usulan ………………..(8) Secara Jabatan
atas...................(9) nomor..................(10) tanggal....................(11), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan tambahan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy tersebut agar diberikan kepada:
nama : ..............................................................................(13)
jabatan : ..............................................................................(14)
tempat : ............................................................................. (15)
paling lama 5 (lima) hari sejak tanggal surat permintaan ini dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy, penyelesaian …………………. (16) Saudara tetap
diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang
dimiliki dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
.............................. (17)
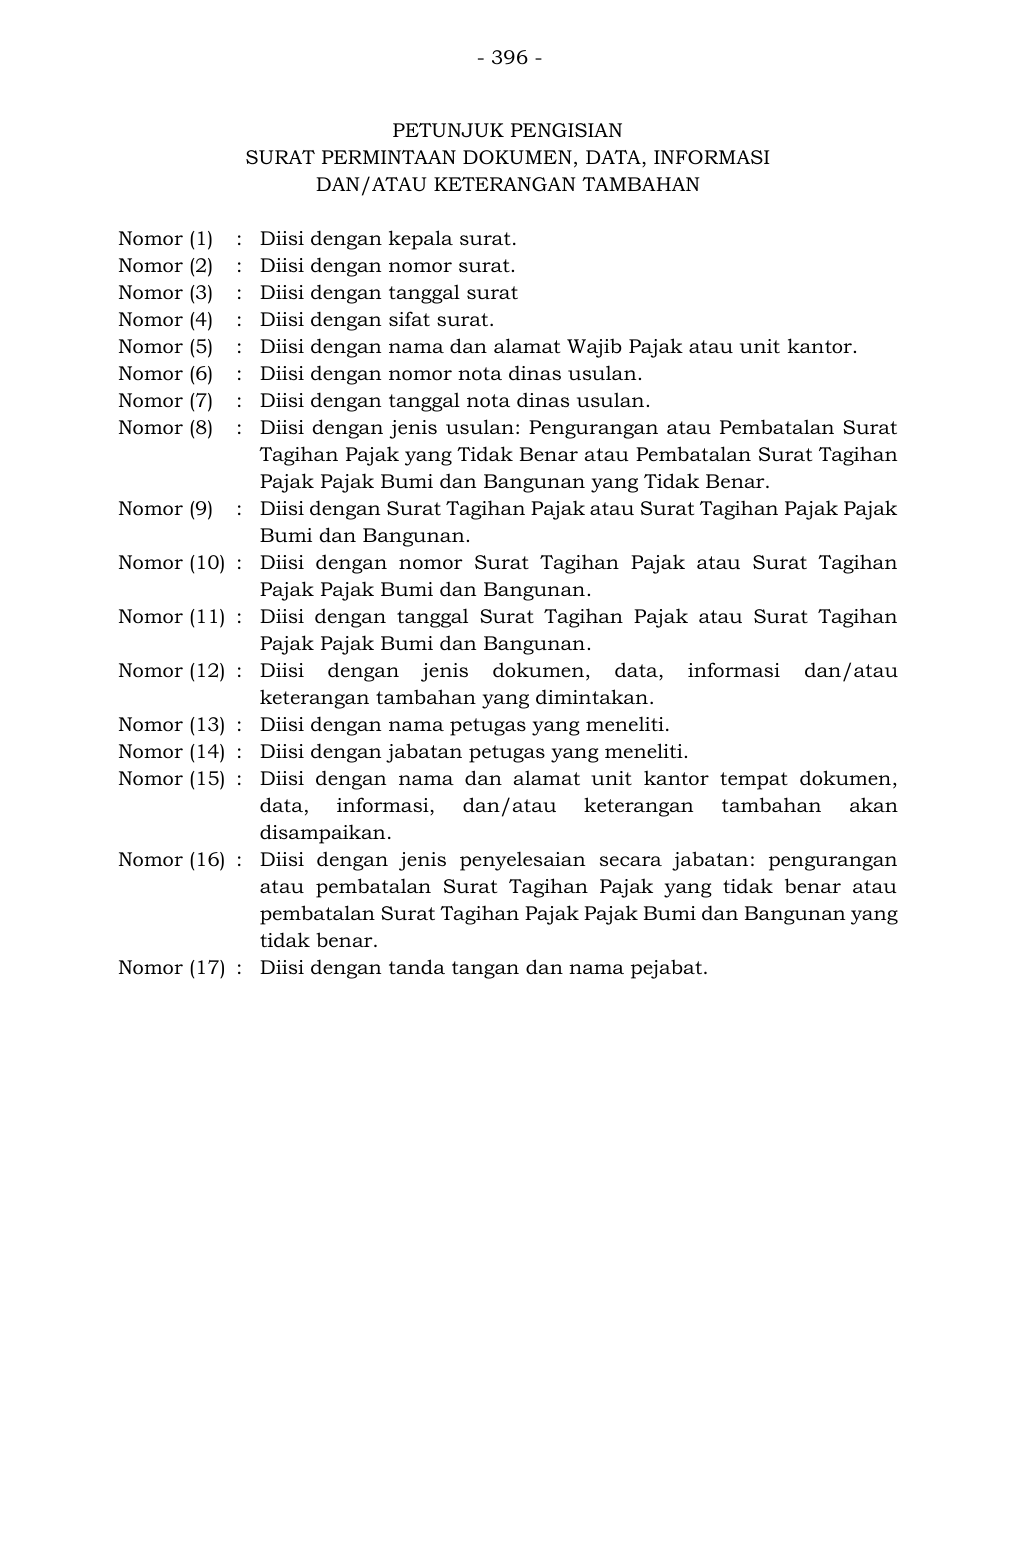
Teks pendamping untuk pencarian
- 396 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak atau unit kantor. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (9) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis dokumen, data, informasi dan/atau keterangan tambahan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan tambahan akan disampaikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
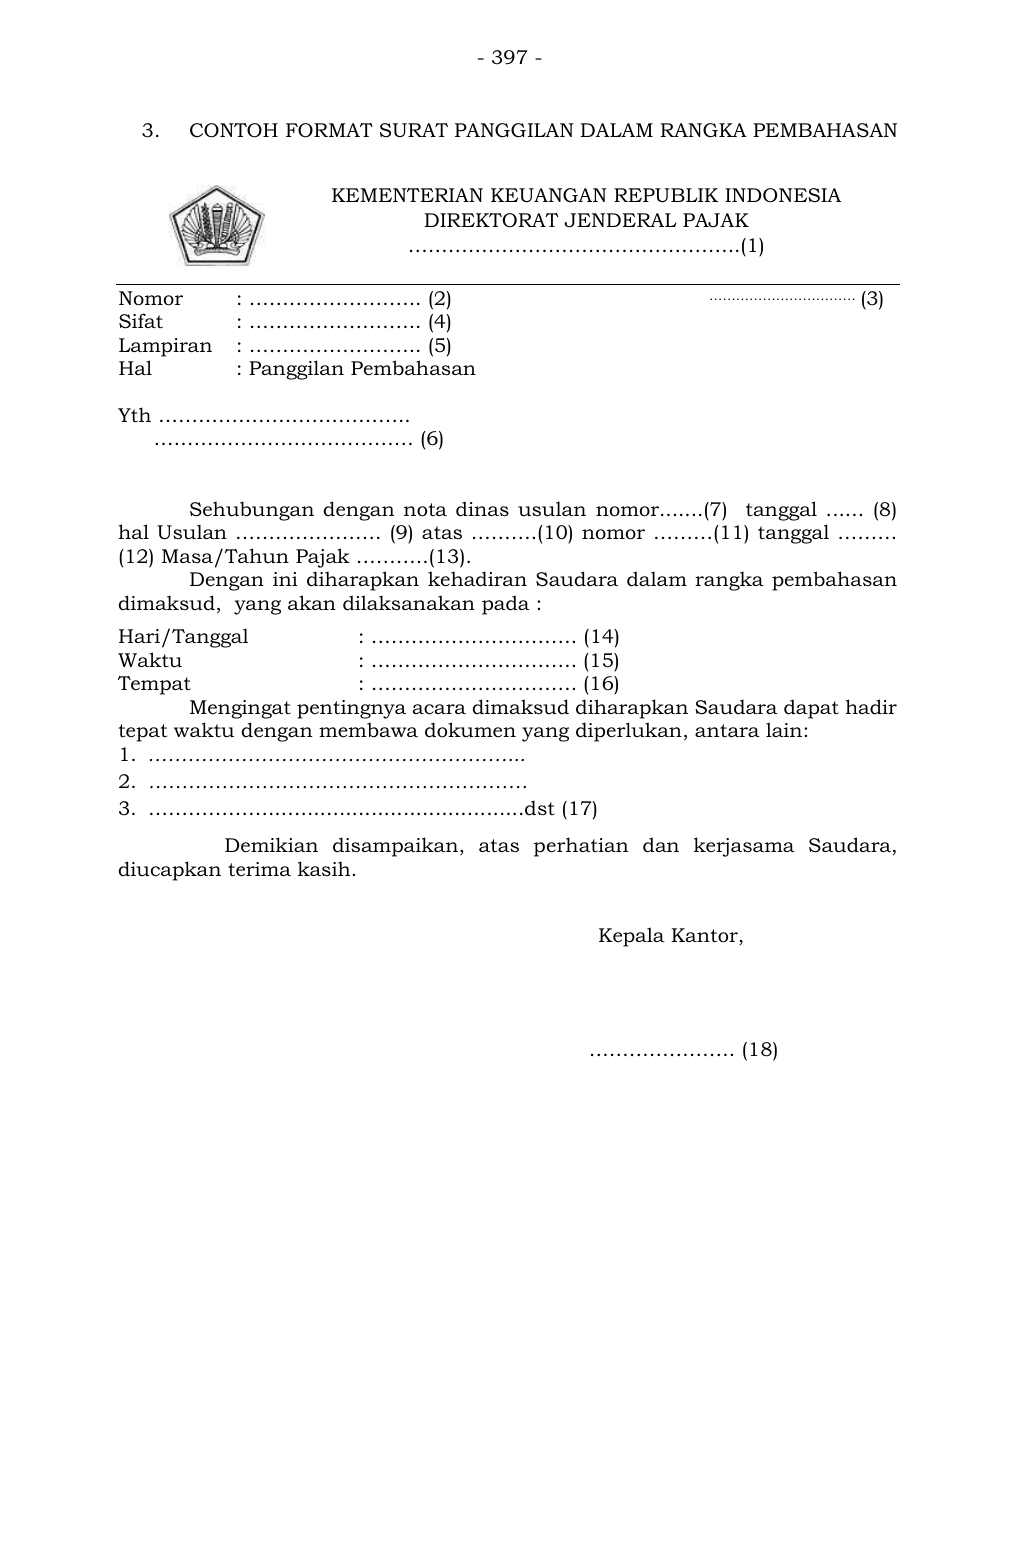
Teks pendamping untuk pencarian
- 397 -
3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) …………………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ………………………………..
………………………………… (6)
Sehubungan dengan nota dinas usulan nomor.......(7) tanggal ...... (8)
hal Usulan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..…...................................dst (17)
Demikian disampaikan, atas p erhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
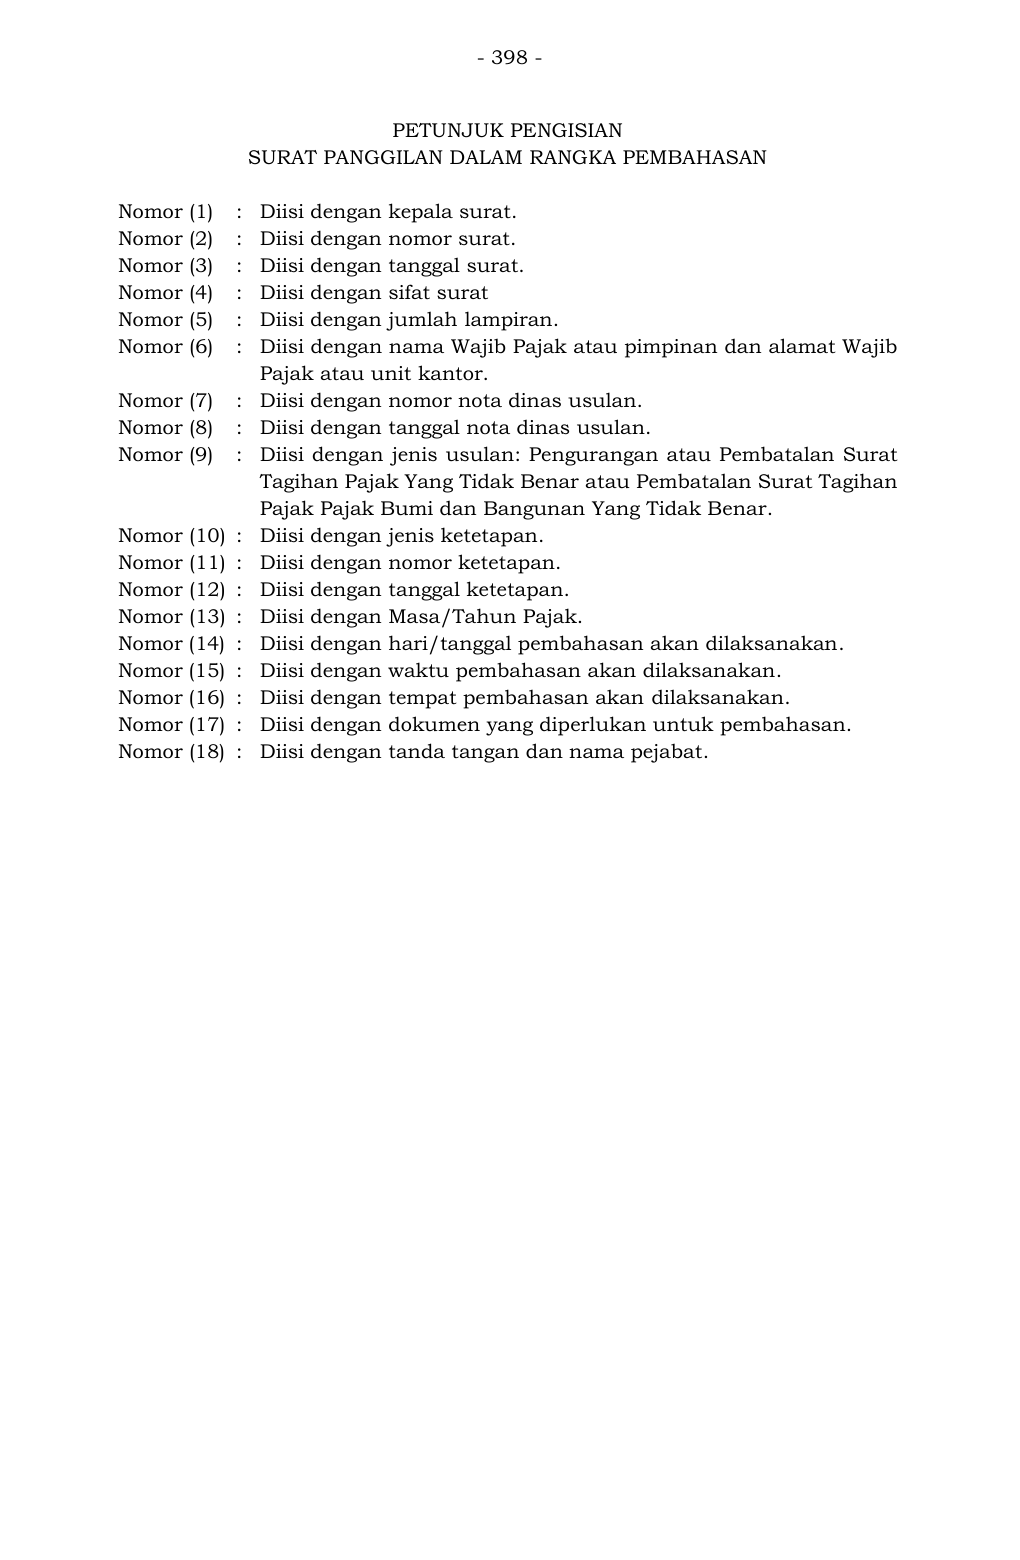
Teks pendamping untuk pencarian
- 398 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak atau unit kantor. Nomor (7) : Diisi dengan nomor nota dinas usulan. Nomor (8) : Diisi dengan tanggal nota dinas usulan. Nomor (9) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Tagihan Pajak Yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan Yang Tidak Benar. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
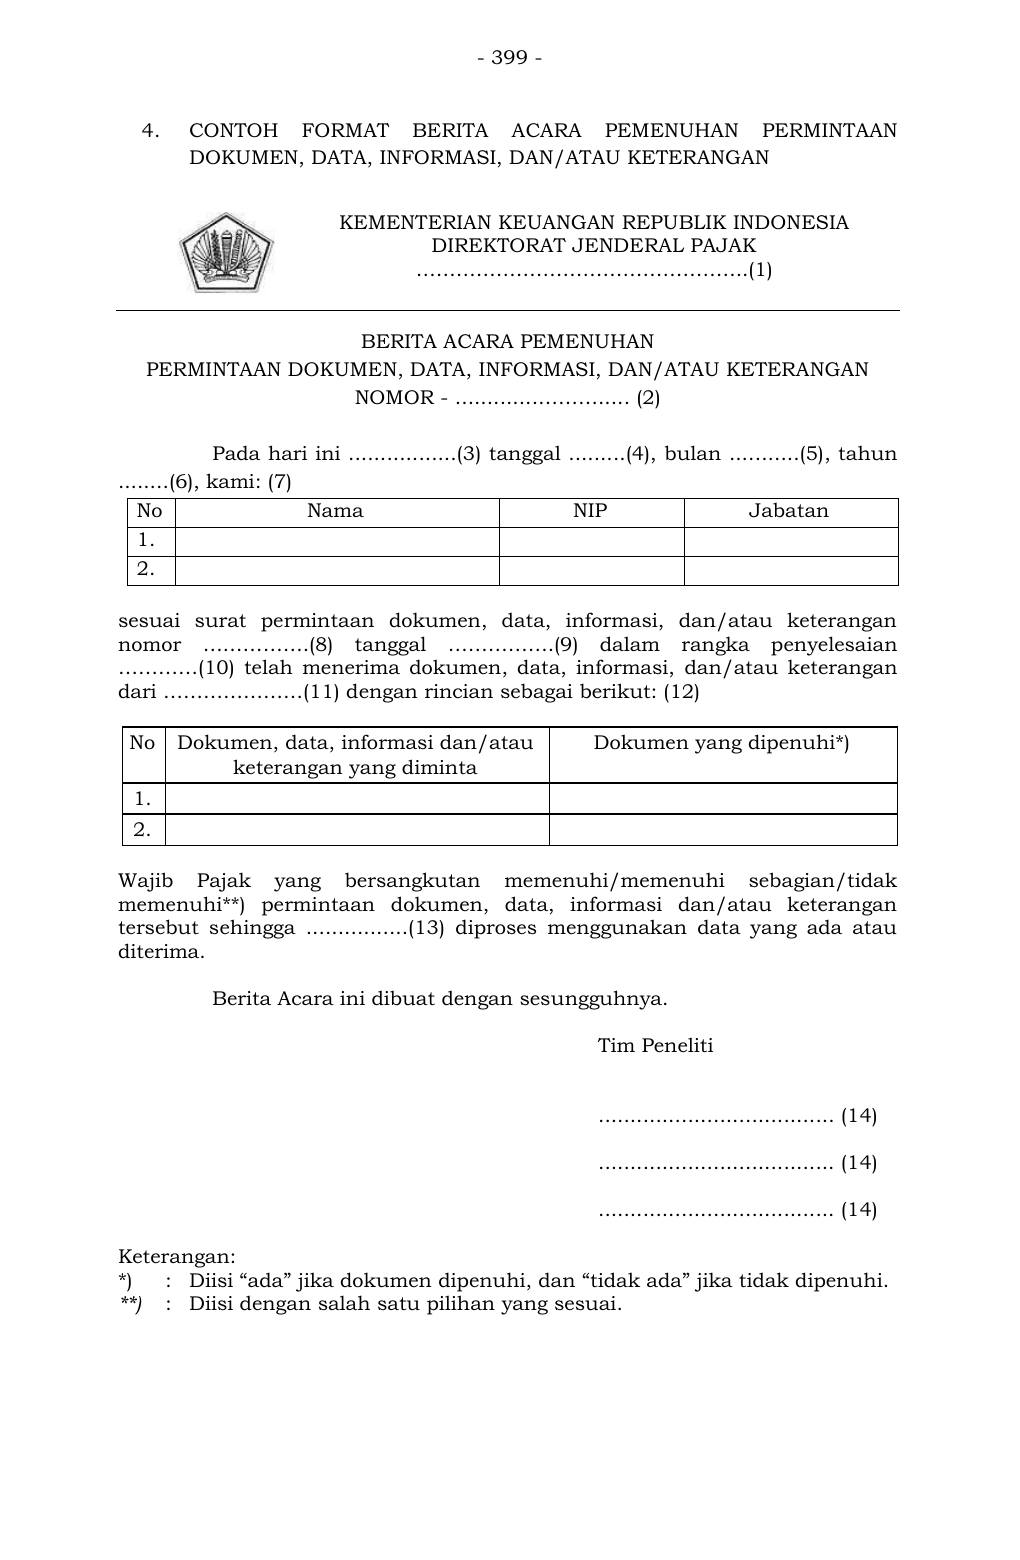
Teks pendamping untuk pencarian
- 399 -
4. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan .... .......(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
nomor …………….(8) tanggal …………….(9) dalam rangka penyelesaian
…………(10) telah menerima dokumen, data, informasi, dan/atau keterangan
dari …………………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permi ntaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga ................(13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
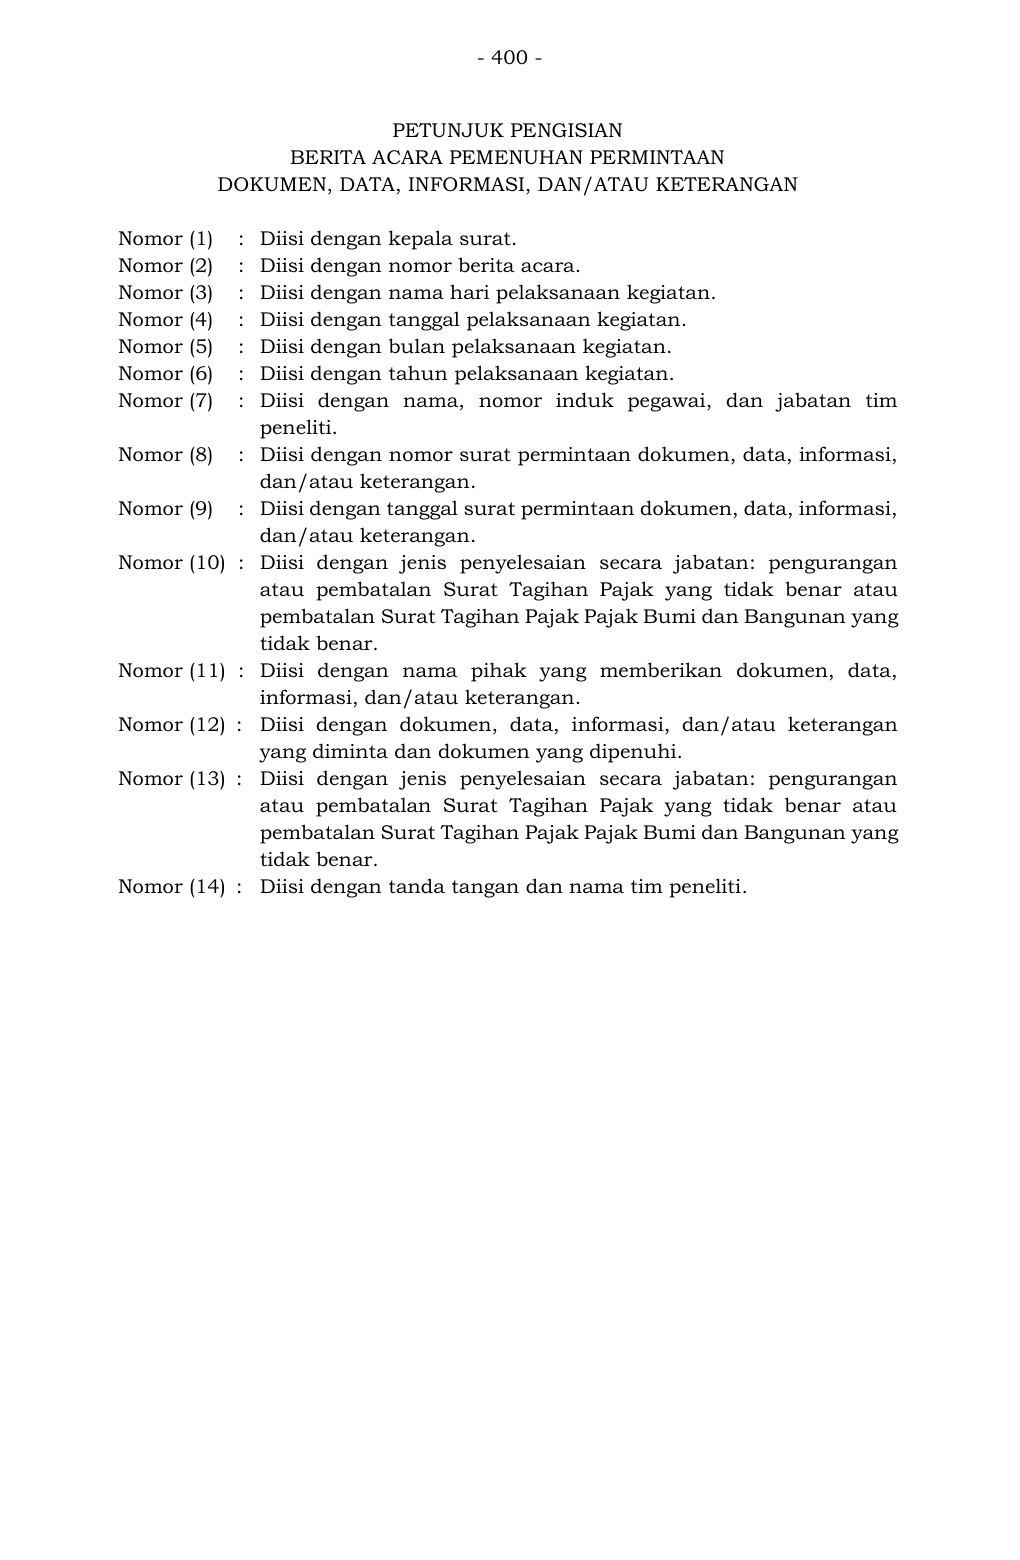
Teks pendamping untuk pencarian
- 400 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, i nformasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
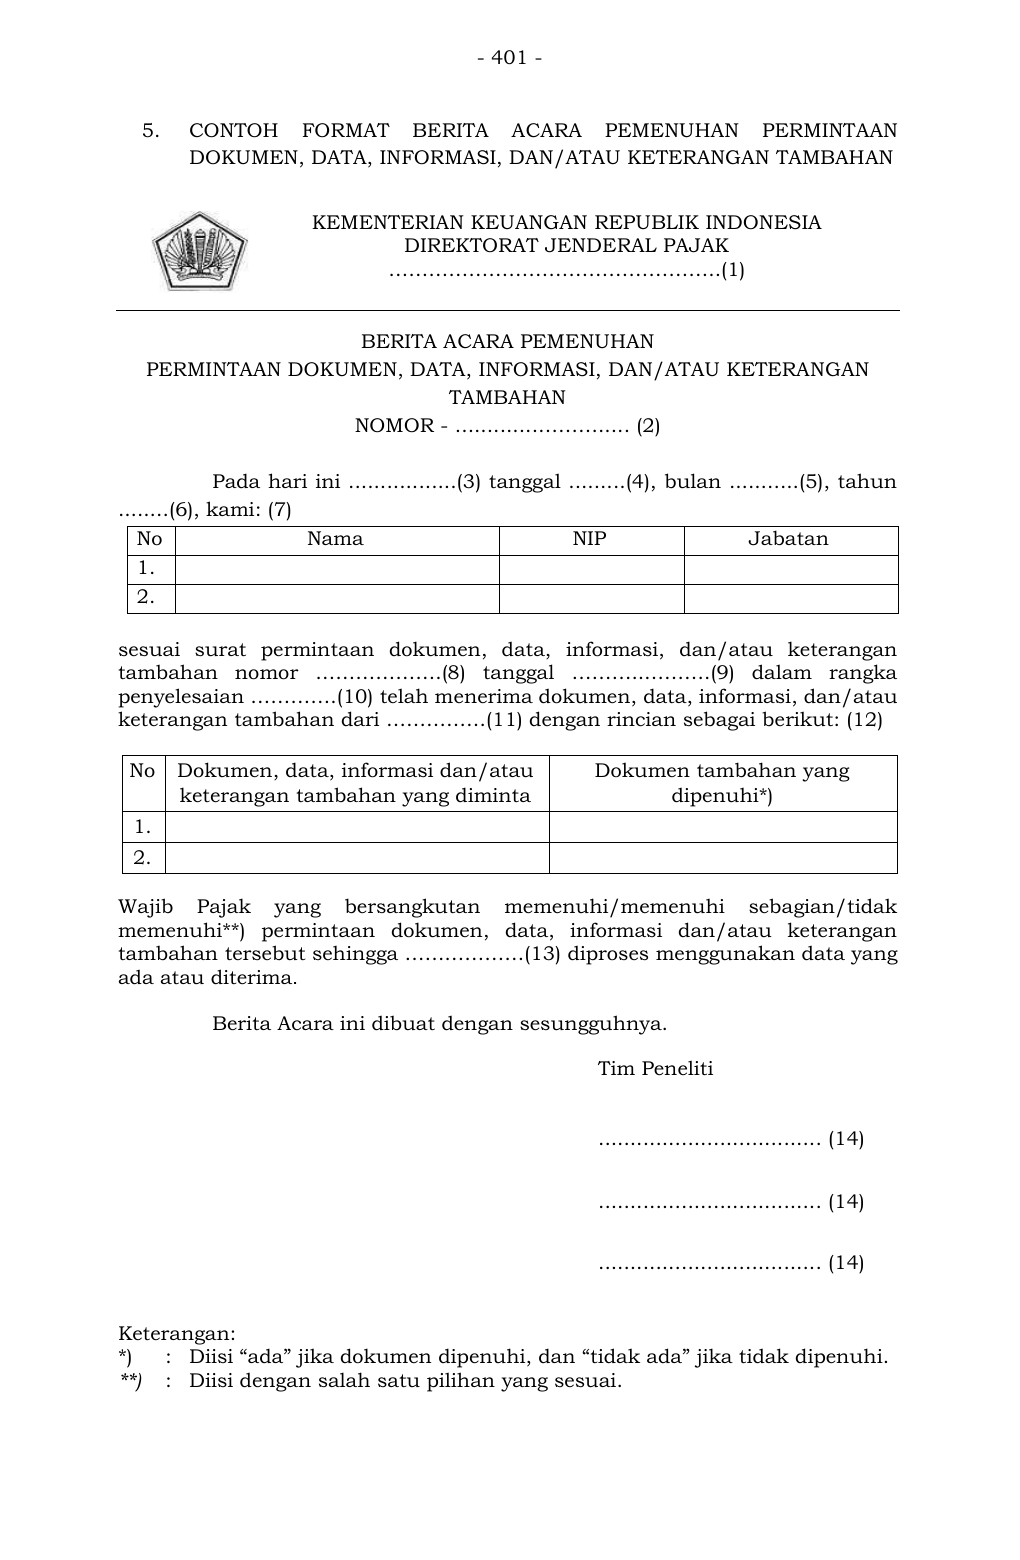
Teks pendamping untuk pencarian
- 401 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor ……………….(8) tanggal ………..……….(9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari ……………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) perminta an dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
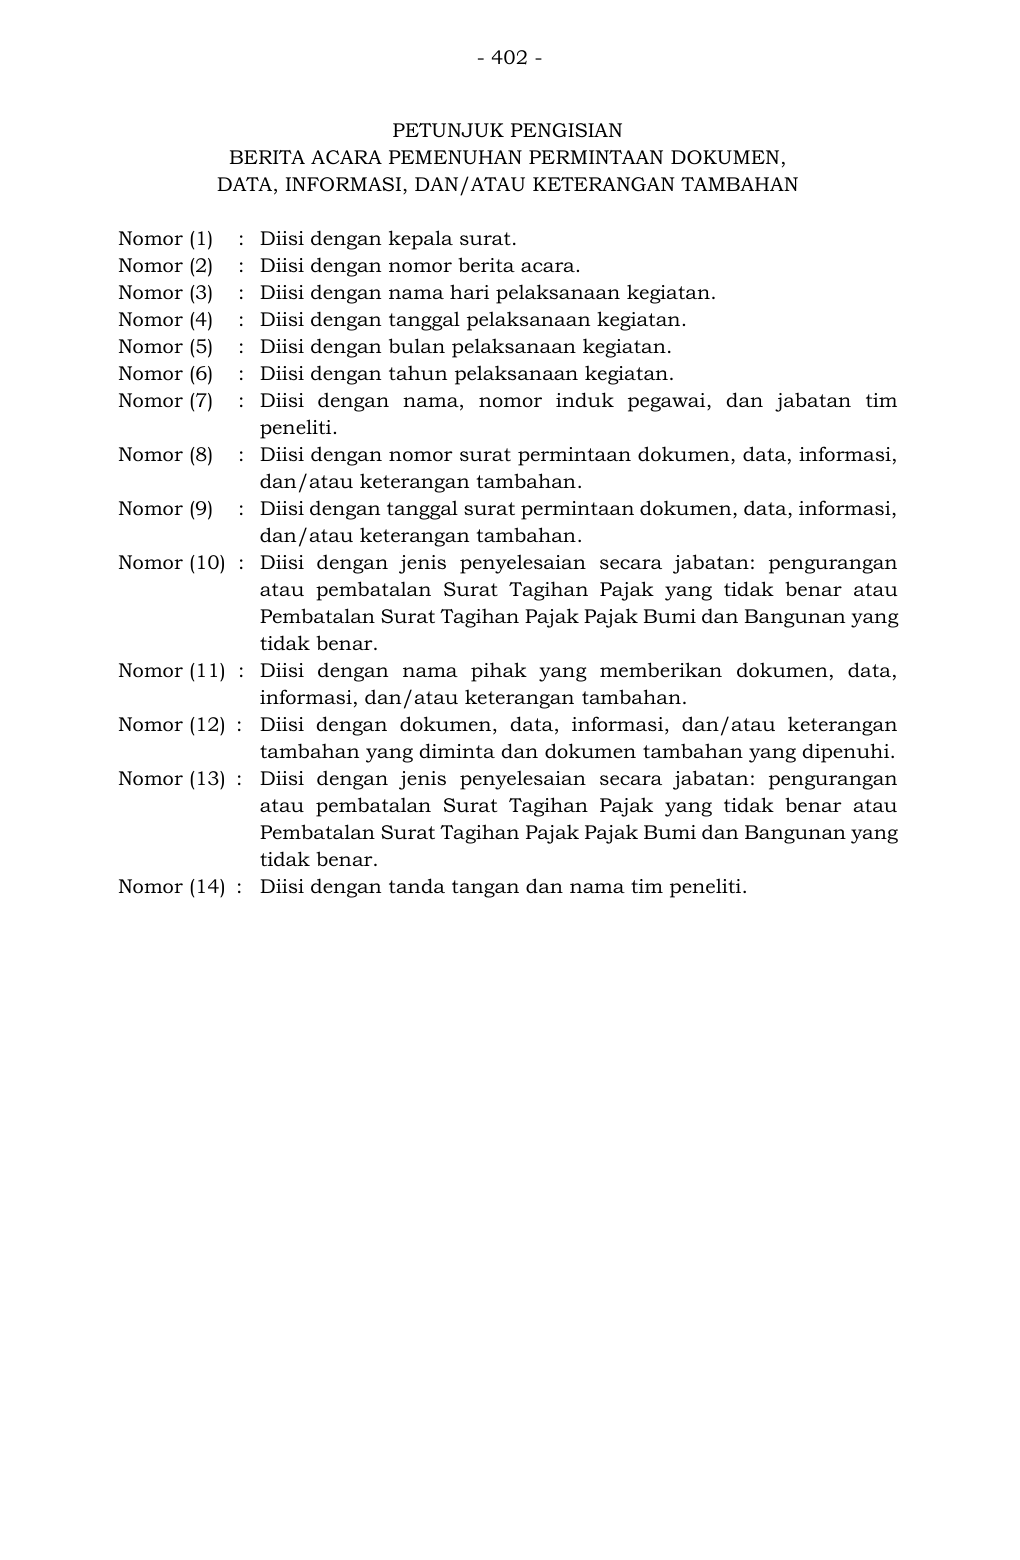
Teks pendamping untuk pencarian
- 402 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabata n: pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi denga n dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesaian secara jabatan : pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
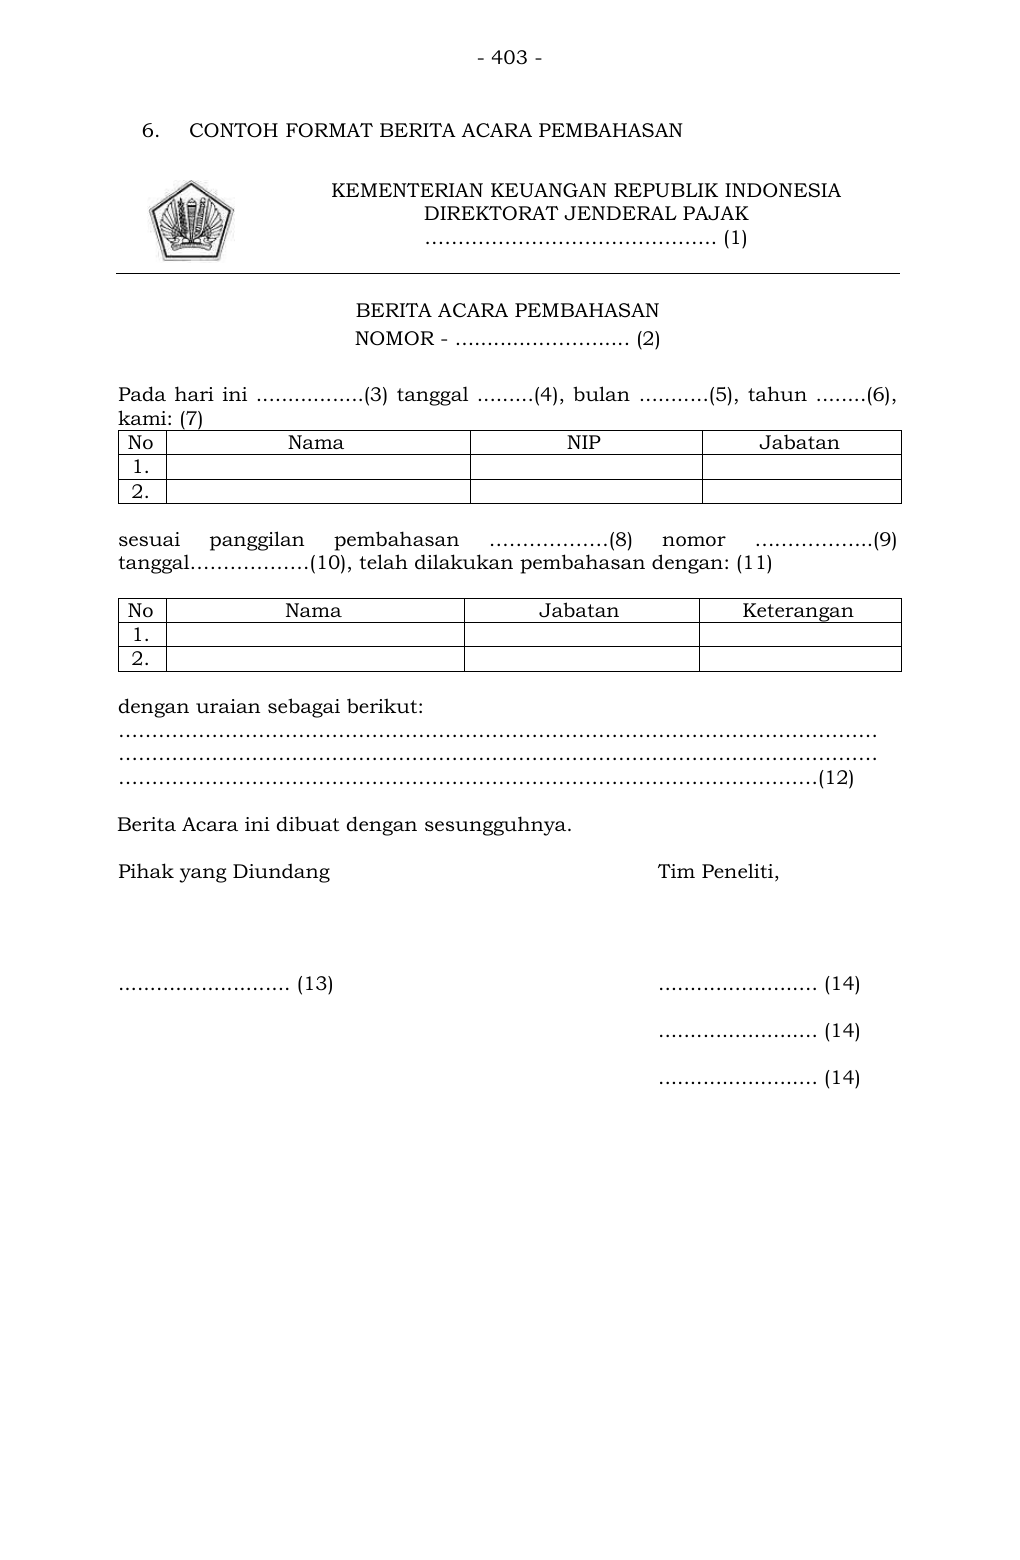
Teks pendamping untuk pencarian
- 403 -
6. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ………………(8) nomor ……………...(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
……………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
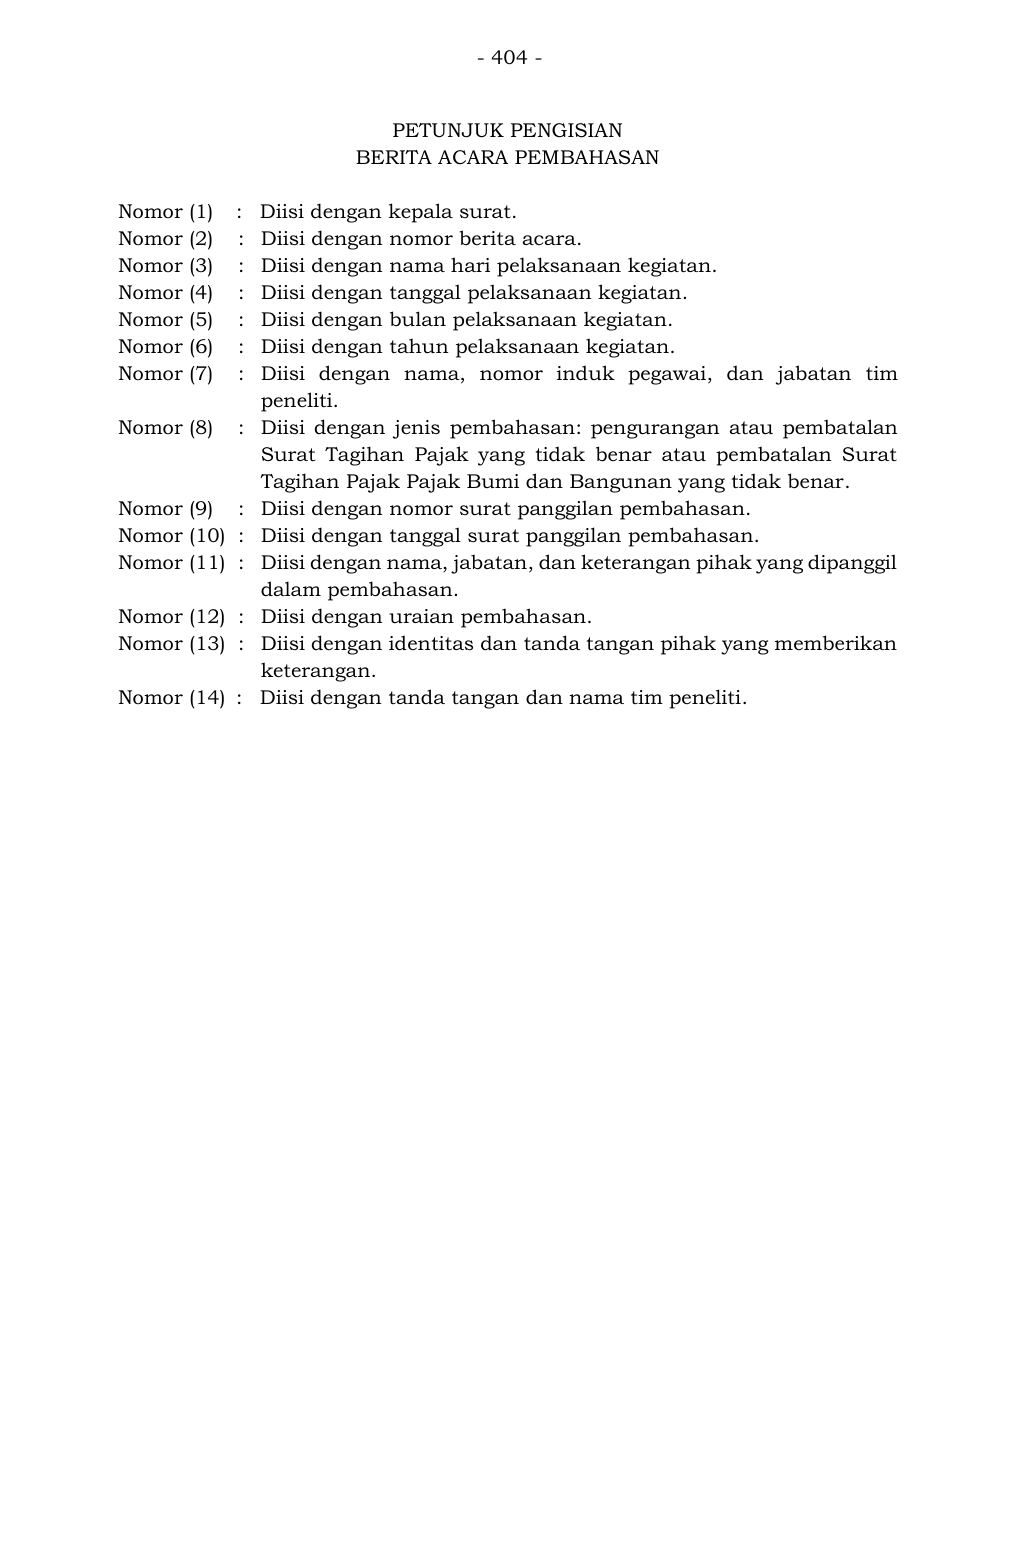
Teks pendamping untuk pencarian
- 404 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan j enis pembahasan: pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar atau pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
Teks pendamping untuk pencarian
- 405 - 7. CONTOH FORMAT SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/A TAU TEMPAT LAIN YANG DIANGGAP PERLU KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ………………..…………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Pemberitahuan Peninjauan Lokasi Objek Pajak, Tempat Kedudukan Wajib Pajak, dan/atau Tempat Lain Yth. ................................. ....................................... (4) Sehubungan dengan nota dinas usulan nomor ...................(5) tanggal .............(6) hal Usulan ……….. (7) secara Jabatan atas ..............(8) nomor ............(9) tanggal ........ ....(10), dengan ini diberitahukan bahwa akan dilaksanakan peninjauan di lokasi objek pajak, tempat kedudukan Wajib Pajak, dan/atau tempat lain yang diperlukan dalam rangka penyelesaian …….. (11) pada: hari/tanggal : .................................................... (12) lokasi : .................................................... (13) Demi kelancaran kegiatan dimaksud, Saudara atau kuasa Saudara diminta untuk mendampingi dan memberikan bantuan seperlunya kepada petugas. Demikian disampaikan dan atas kerja samanya kami ucapkan terima kasih. Kepala Kantor, ............................ (14)
Teks pendamping untuk pencarian
- 406 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PENINJAUAN LOKASI OBJEK PAJAK, TEMPAT KEDUDUKAN WAJIB PAJAK, DAN/ATAU TEMPAT LAIN YANG DIANGGAP PERLU Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor nota dinas usulan. Nomor (6) : Diisi dengan tanggal nota dinas usulan. Nomor (7) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (8) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Tagiha n Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis usulan: Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar atau Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar. Nomor (12) : Diisi dengan hari dan tanggal peninjauan dilaksanakan. Nomor (13) : Diisi dengan lokasi dilaksanakannya peninjauan. Nomor (14) : Diisi dengan tanda tangan dan nama pejabat.
Teks pendamping untuk pencarian
- 407 - 8. CONTOH FORMAT SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………….. (1) SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ……………………… (2) BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN NOMOR …………………….. (3) KEPALA …………………………………. (4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar secara jabatan atas …………(5) nomor ………(6) tanggal ………(7) Masa/Tahun Pajak ………………..(8); b. bahwa atas data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan p enelitian sesuai dengan laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor ………….. (9) tanggal ……….(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pengurangan Ketetapan Pajak Atas …………(11) Berdasarkan Pasal 36 Ayat (1) huruf c Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………… …………….… (12); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan
Teks pendamping untuk pencarian
- 408 - Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Pen ghapusan, dan Pembatalan di Bidang Perpajakan; 5. .............................................................................. (13); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS ………….(14) BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN. PERTAMA : Mengurangkan jumlah yang masih harus dibayar dalam ……………..(15) nomor ………. (16) tanggal …………. (17) Masa/Tahun Pajak ……..(18). atas: Wajib Pajak : ………….. (19) NPWP : ………….. (20) Alamat : ………….. (21) dengan perincian sebagai berikut: …………………………………………….. (22) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (23) Jumlah Pajak Yang Telah Dikembalikan (24) Jumlah Pajak Yang Telah Dibayar (25) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (26) KEDUA : Surat Keputusan Pengurangan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan. Surat Keputusan Pengurangan Ketetapan Pajak ini disampaikan kepada: Nama Wajib Pajak : ………… (27) Alamat : ………… (28) Ditetapkan di ………………. (29), pada tanggal ……………….(30) KEPALA KANTOR, …………………………. (3 1)
Teks pendamping untuk pencarian
- 409 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PENGURANGAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Tagihan Pajak. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Tagihan Pajak. Nomor (6) : Diisi dengan nomor Surat Tagihan Pajak. Nomor (7) : Diisi dengan tanggal Surat Tagihan Pajak. Nomor (8) : Diisi dengan masa pajak atau tahun pajak Surat Tagihan Pajak. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan Surat Tagihan Pajak yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan Surat Tagihan Pajak yang tidak benar. Nomor (11) : Diisi dengan Surat Tagihan Pajak. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan K etetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali d iubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Per tambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 T ahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan Surat Tagihan Pajak. Nomor (15) : Diisi dengan Surat Tagihan Pajak. Nomor (16) : Diisi dengan nomor Surat Tagihan Pajak. Nomor (17) : Diisi dengan tanggal Surat Tagihan Pajak.
Teks pendamping untuk pencarian
- 410 - Nomor (18) : Diisi dengan masa pajak atau tahun pajak Surat Tagihan Pajak. Nomor (19) : Diisi dengan nama Wajib Pajak. Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Rincian perhitungan sesuai dengan laporan hasil penelitian dibuat dalam bentuk tabel dengan contoh sebagai berikut: a. Pajak Penghasilan Badan dan Orang Pribadi: Uraian Semula (Rp/US$) Dikurangkan (Rp/US$) Menjadi (Rp/US$) a. Angsuran pajak/pokok pajak yang harus dibayar b. Telah dibayar c. Kurang dibayar (a-b) d. Sanksi administrasi e. Jumlah yang masih harus dibayar (c+d) b. Pajak Penghasilan Pemotongan atau Pemungutan Uraian Semula (Rp) Dikurangkan (Pertama) (Rp) Menjadi f. Pajak yang harus dibayar g. Telah dibayar h. Kurang dibayar (a-b) i. Sanksi administrasi j. Jumlah yang masih harus dibayar (c+d) c. Pajak Pertambahan Nilai Uraian Semula (Rp) Dikurangkan (Pertama) (Rp) Menjadi f. Pajak harus dibayar / ditagih kembali g. Telah dibayar h. Kurang dibayar (a-b) i. Sanksi administrasi j. Jumlah yang masih harus dibayar (c+d) d. Pajak Penjualan atas Barang Mewah Uraian Semula (Rp) Dikurangkan (Pertama) (Rp) Menjadi f. Pajak harus dibayar / ditagih kembali g. Telah dibayar h. Kurang dibayar (a-b) i. Sanksi administrasi j. Jumlah yang masih harus dibayar (c+d) Nomor (23) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai dengan keputusan pengurangan/penghapusan sanksi. Nomor (24) : Diisi dengan jumlah pajak yang telah dikembalikan berdasarkan Surat Ketetapan Pajak Lebih Bayar yang telah diterbitkan Nomor (25) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (26) : Diisi dengan jumlah p ajak yang masih harus dibayar/(lebih) dibayar. Nomor (27) : Diisi dengan nama Wajib Paja Nomor (28) : Diisi dengan alamat Wajib Pajak Nomor (29) : Diisi dengan nama tempat surat keputusan diterbitkan.
Teks pendamping untuk pencarian
- 411 - Nomor (30) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (31) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
Teks pendamping untuk pencarian
- 412 - 9. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK ATAU SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK ……………………………….. (1) SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS …………………………. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN NOMOR ……………………… (3) KEPALA …………….……………….. (4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pengurangan atau pembatalan Surat Tagihan Pajak at au Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar secara jabatan atas …………..(5) nomor …………(6) tanggal ………….(7) Masa/Tahun Pajak ……………..(8); d. bahwa atas data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai dengan laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar nomor …………..( 9) tanggal ……….(10); e. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas ……………(11) Berdasarkan Pasal 36 Ayat (1) huruf c Secara Jabatan; Mengingat : 1. Undang -Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Per pajakan (Lembaran Negara Republik Indonesia Tahun 1 983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang - Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pe ngganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. ……………………………………………………………. ( 12); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang
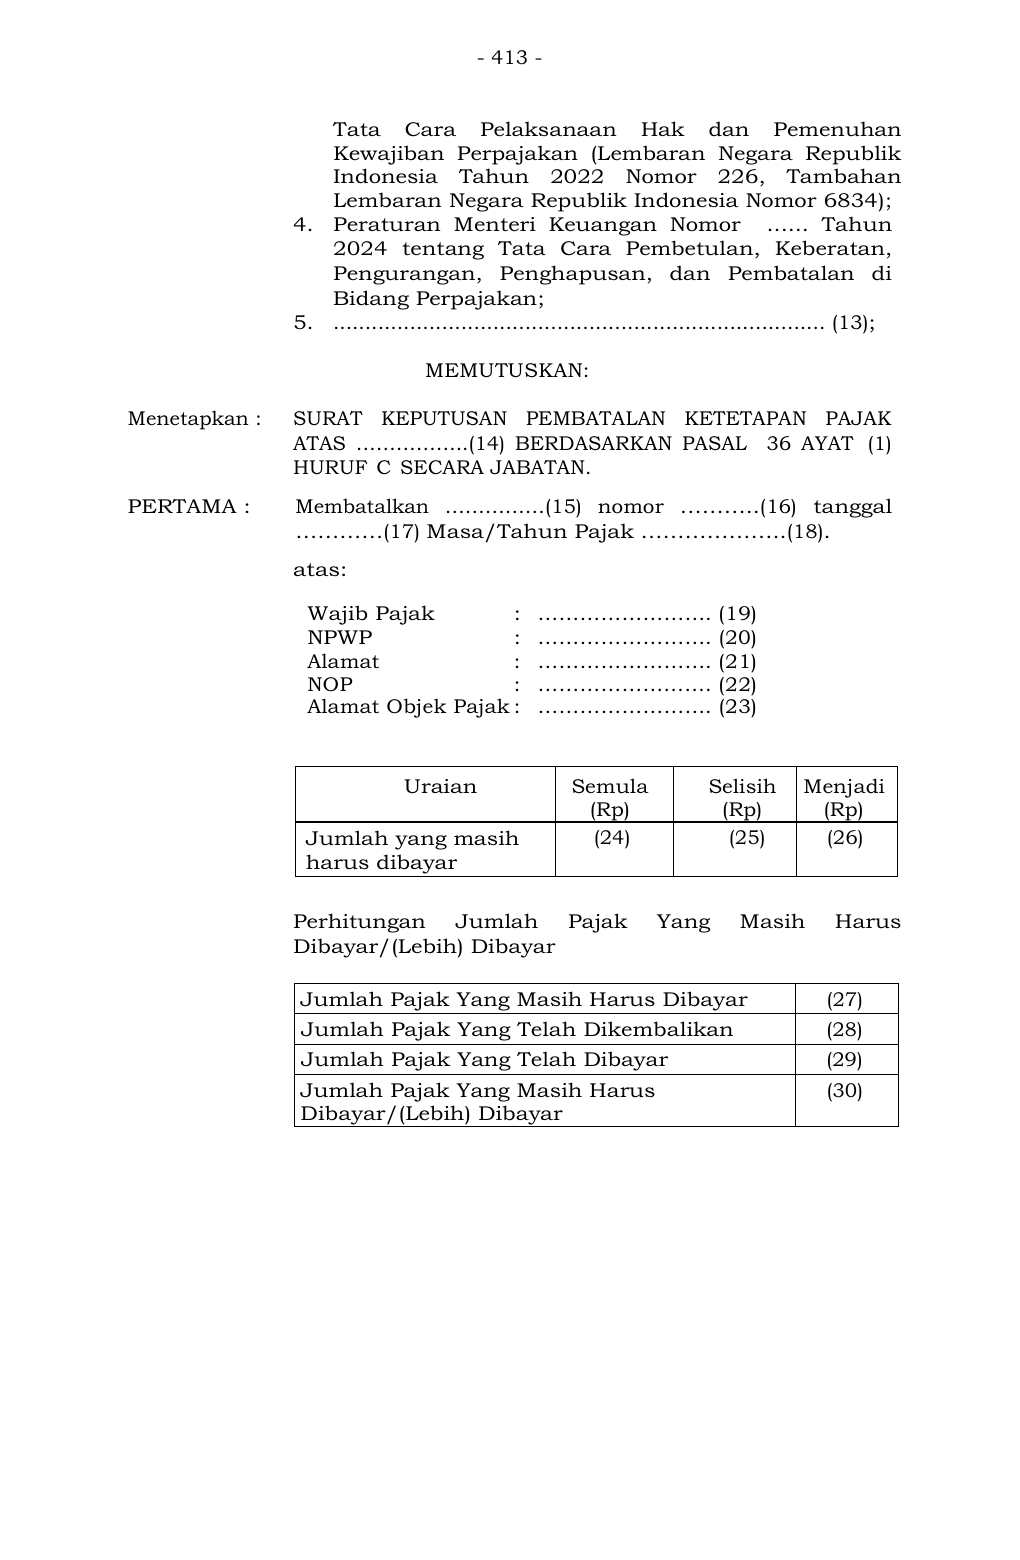
Teks pendamping untuk pencarian
- 413 - Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. ............................................................................. (13); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ……………..(14) BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN. PERTAMA : Membatalkan …………… (15) nomor ………..(16) tanggal …………(17) Masa/Tahun Pajak ………………..(18). atas: Wajib Pajak : ……………………. (19) NPWP : ……………………. (20) Alamat : ……………………. (21) NOP : ……………………. (22) Alamat Objek Pajak : ……………………. (23) Uraian Semula (Rp) Selisih (Rp) Menjadi (Rp) Jumlah yang masih harus dibayar (24) (25) (26) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar (27) Jumlah Pajak Yang Telah Dikembalikan (28) Jumlah Pajak Yang Telah Dibayar (29) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (30)
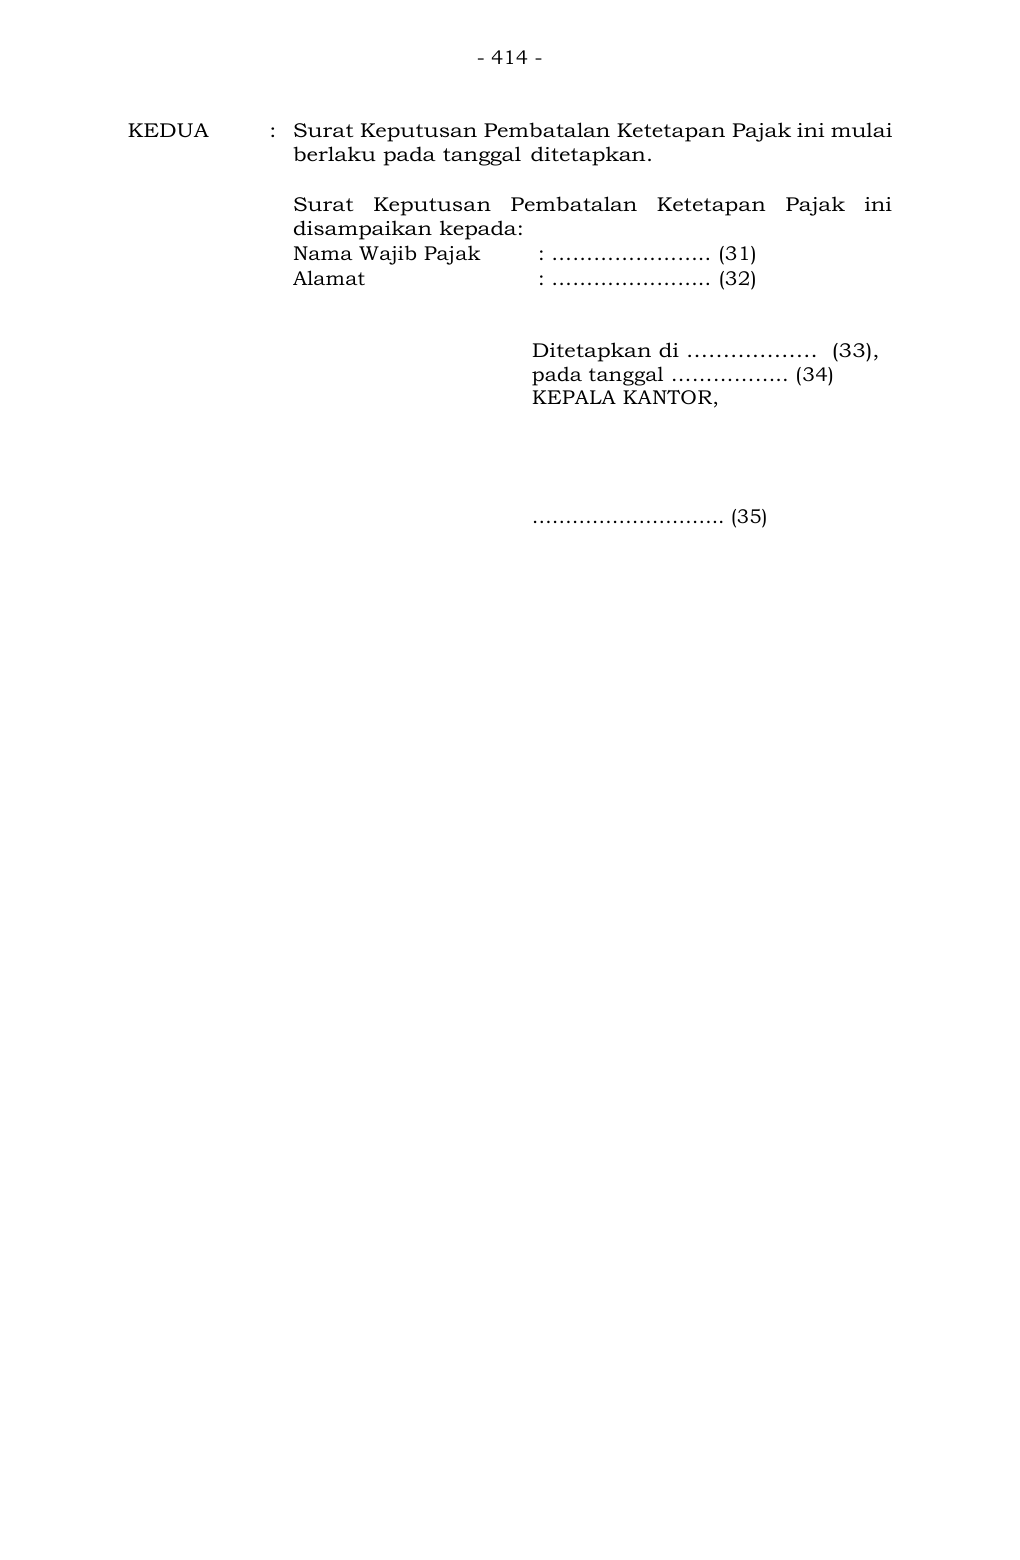
Teks pendamping untuk pencarian
- 414 -
KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusa n Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………………….. (31)
Alamat : ………………….. (32)
Ditetapkan di ……………… (33),
pada tanggal …………….. (34)
KEPALA KANTOR,
……………………….. (35)
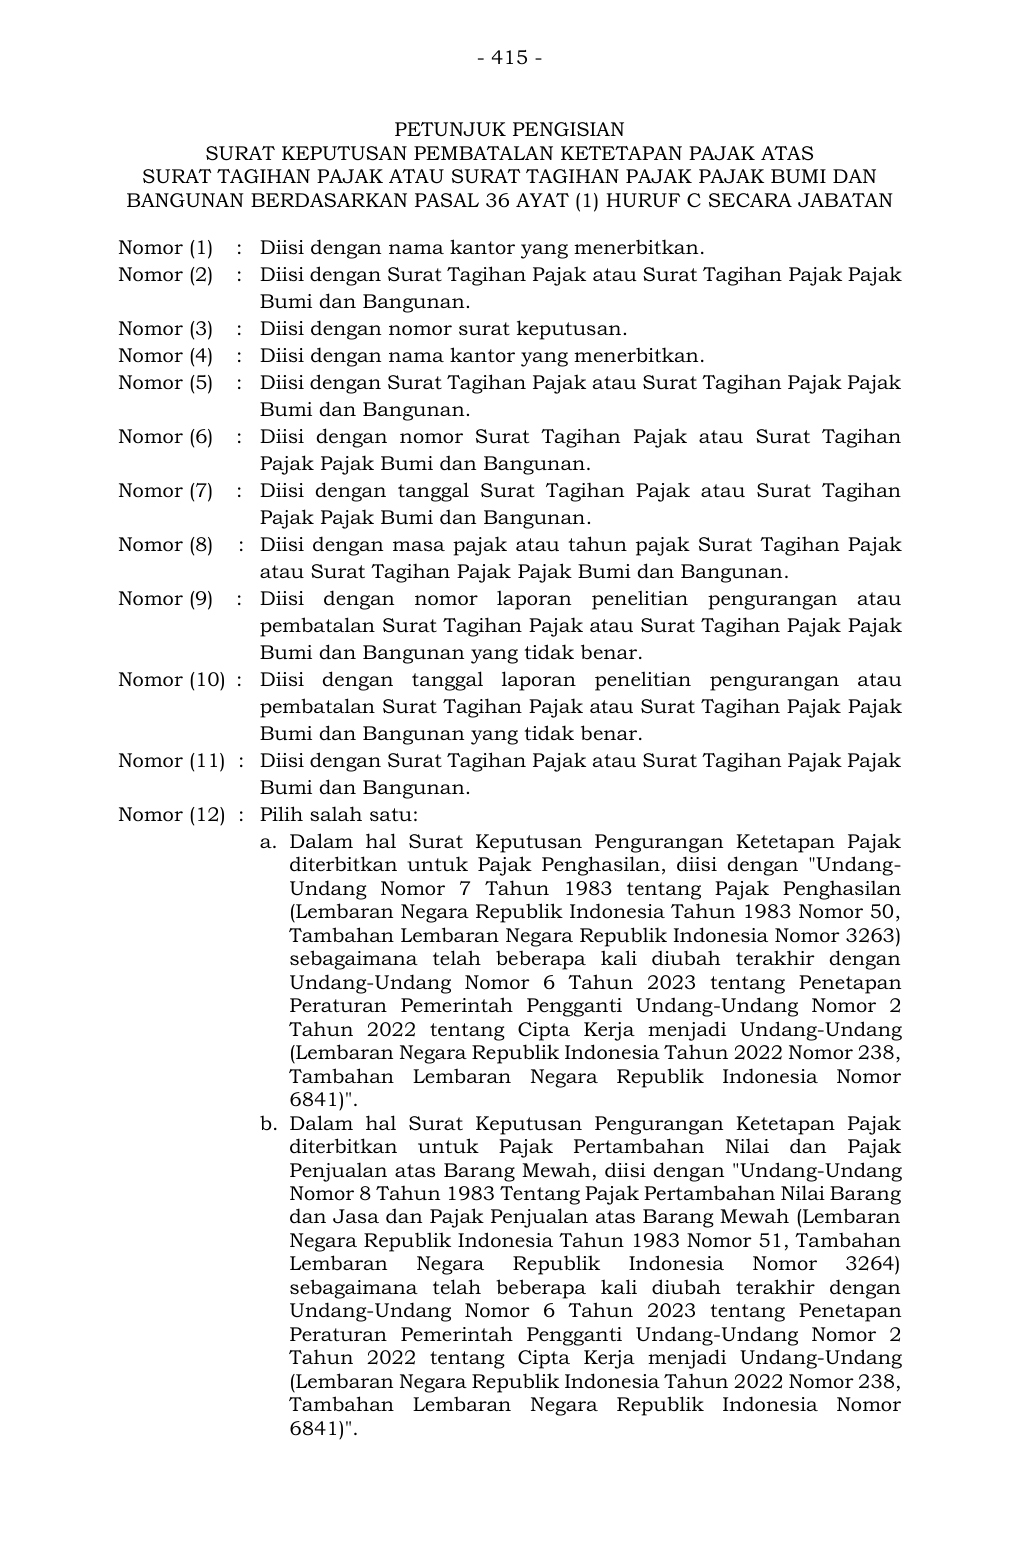
Teks pendamping untuk pencarian
- 415 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS SURAT TAGIHAN PAJAK ATAU SURAT TAGIHAN PAJAK PAJAK BUMI DAN BANGUNAN BERDASARKAN PASAL 36 AYAT (1) HURUF C SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan masa pajak atau tahun pajak Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (10) : Diisi dengan tanggal laporan penelitian pengurangan atau pembatalan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar. Nomor (11) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Un dang-Undang (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 238, Tambahan Lembaran Negara Republik Indonesia Nomor 6841)". b. Dalam hal Surat Keputusan Pengurangan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana t elah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 238, Tambahan Lembaran Negara Republik Indonesia Nomor 6841)".
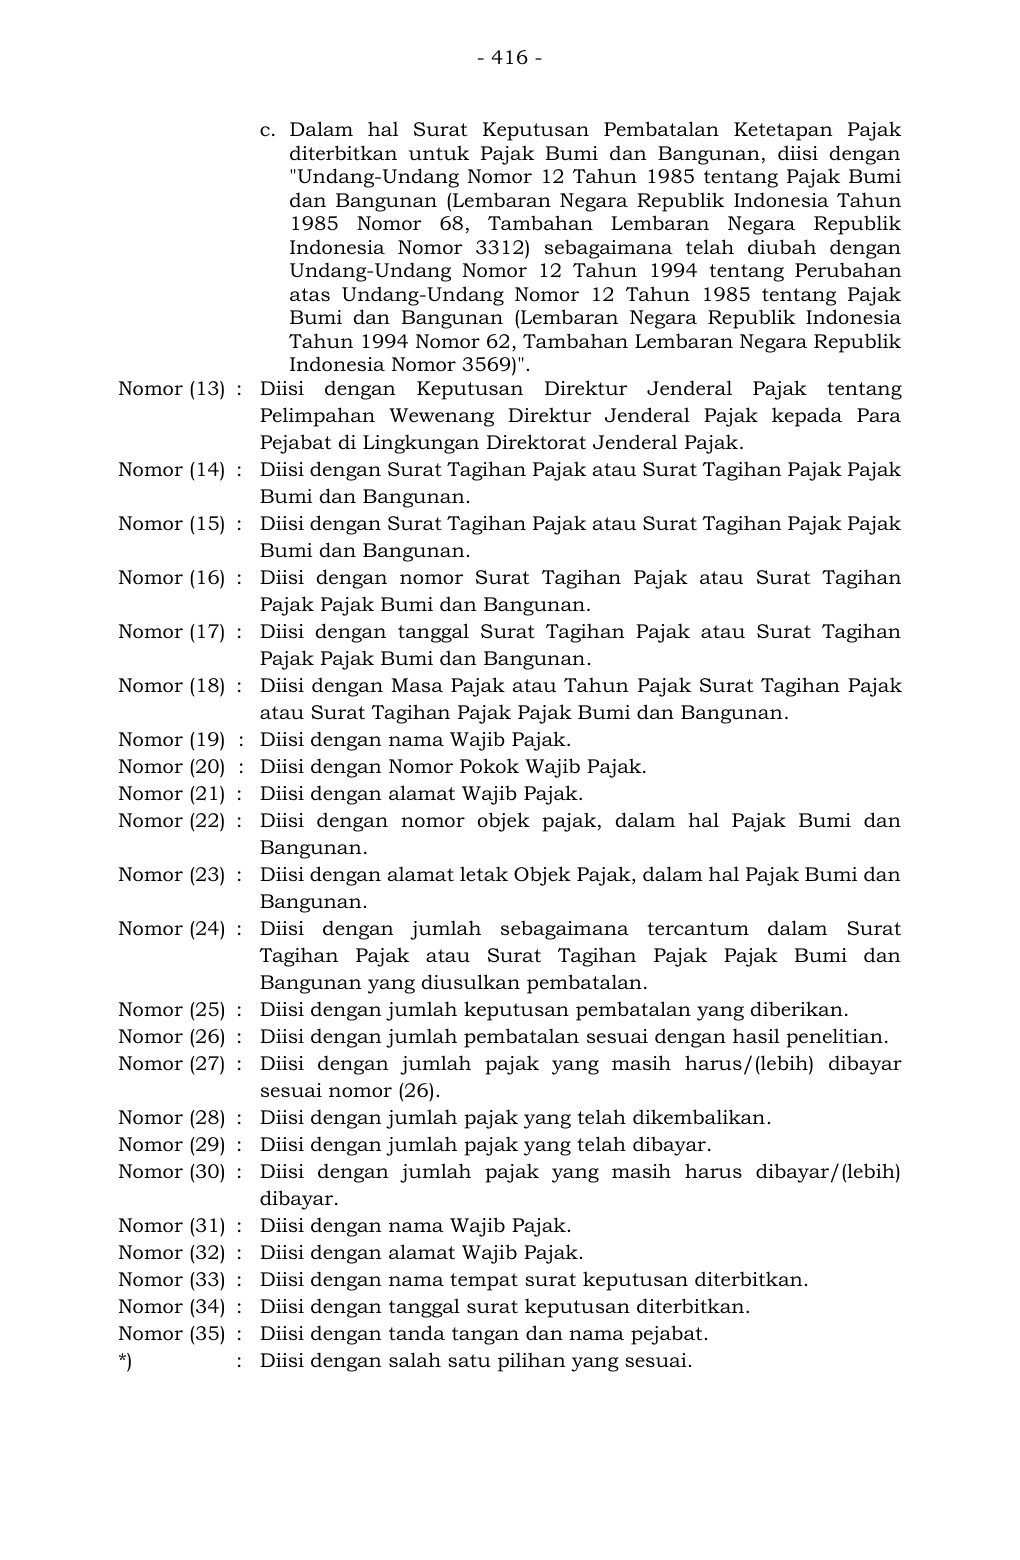
Teks pendamping untuk pencarian
- 416 - c. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Bumi dan Bangunan, diisi dengan "Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Le mbaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang -Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tanggal Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan Masa Pajak atau Tahun Pajak Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan nama Wajib Pajak. Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Diisi dengan nomor objek pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (23) : Diisi dengan alamat letak Objek Pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Tagihan Pajak atau Surat Tagihan Pajak Pajak Bumi dan Bangunan yang diusulkan pembatalan. Nomor (25) : Diisi dengan jumlah keputusan pembatalan yang diberikan. Nomor (26) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (27) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai nomor (26). Nomor (28) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (29) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (30) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (31) : Diisi dengan nama Wajib Pajak. Nomor (32) : Diisi dengan alamat Wajib Pajak. Nomor (33) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (34) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (35) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
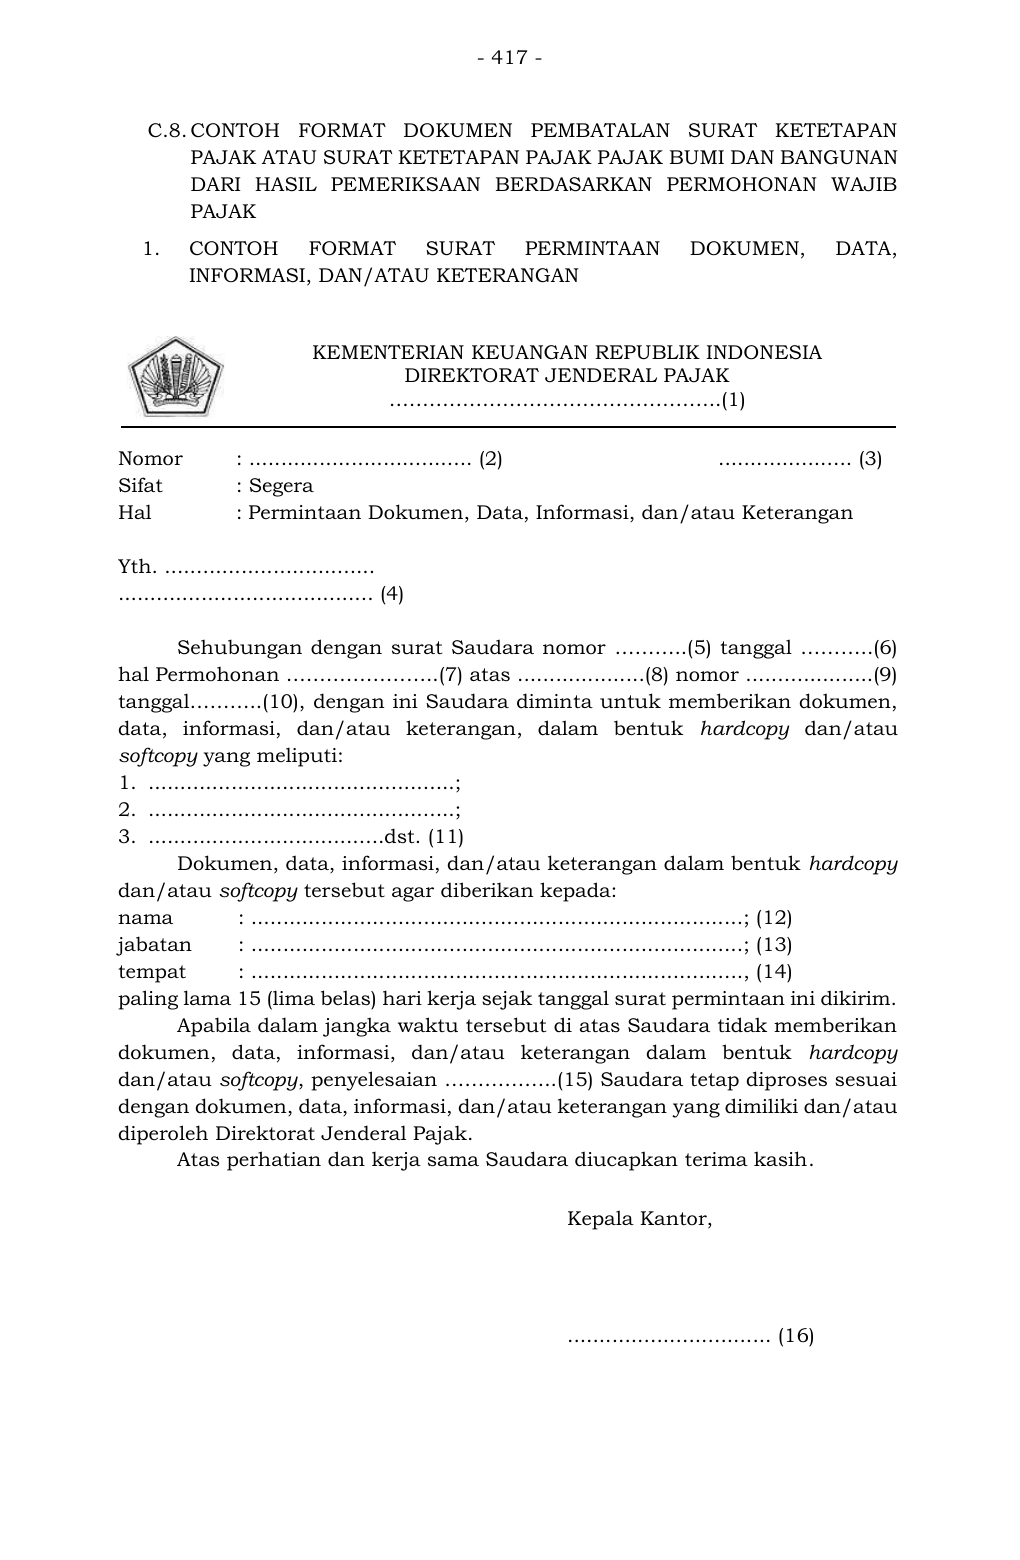
Teks pendamping untuk pencarian
- 417 - C.8. CONTOH FORMAT DOKUMEN PEMBATALAN SURAT KETETAPAN PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN DARI HASIL PEMERIKSAAN BERDASARKAN PERMOHONAN WAJIB PAJAK 1. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ..................... (3) Sifat : Segera Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan …………………..(7) atas ....................(8) nomor ....................(9) tanggal………..(10), dengan ini Saudara dimin ta untuk memberikan dokumen, data, informasi, dan/atau keterangan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 15 (lima belas) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy dan/atau softcopy, penyelesaian ……………..(15) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
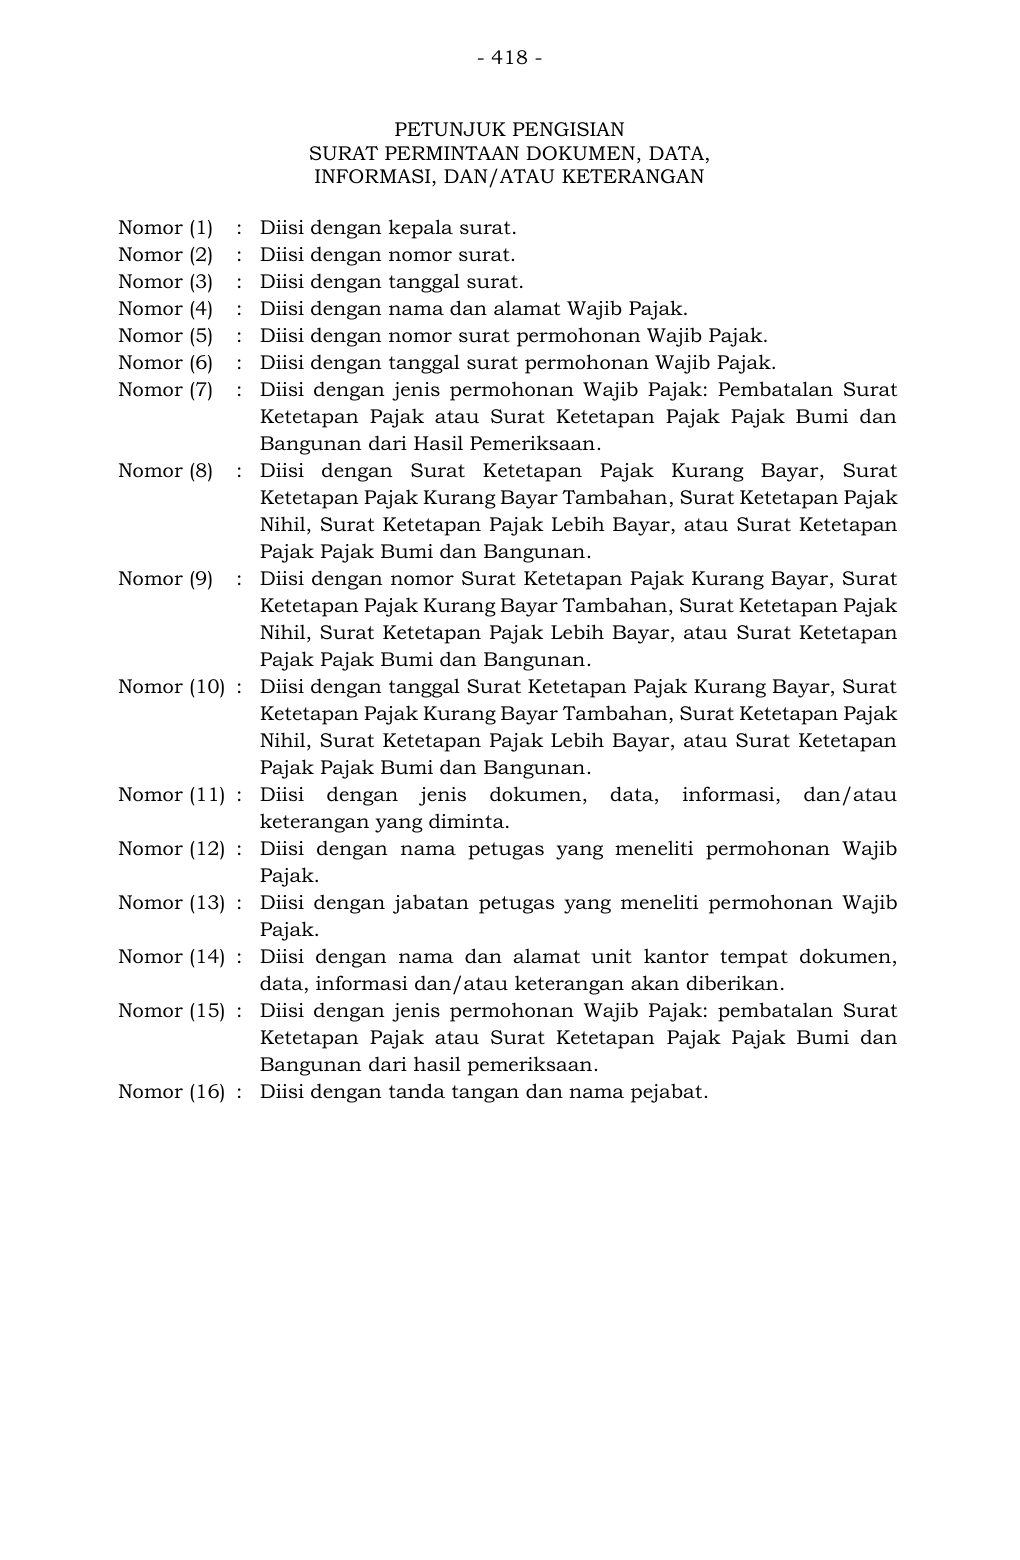
Teks pendamping untuk pencarian
- 418 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (8) : Diisi dengan Surat Ketetap an Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Sur at Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan yang diminta. Nomor (12) : Diisi dengan n ama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti pe rmohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi dan/atau keterangan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
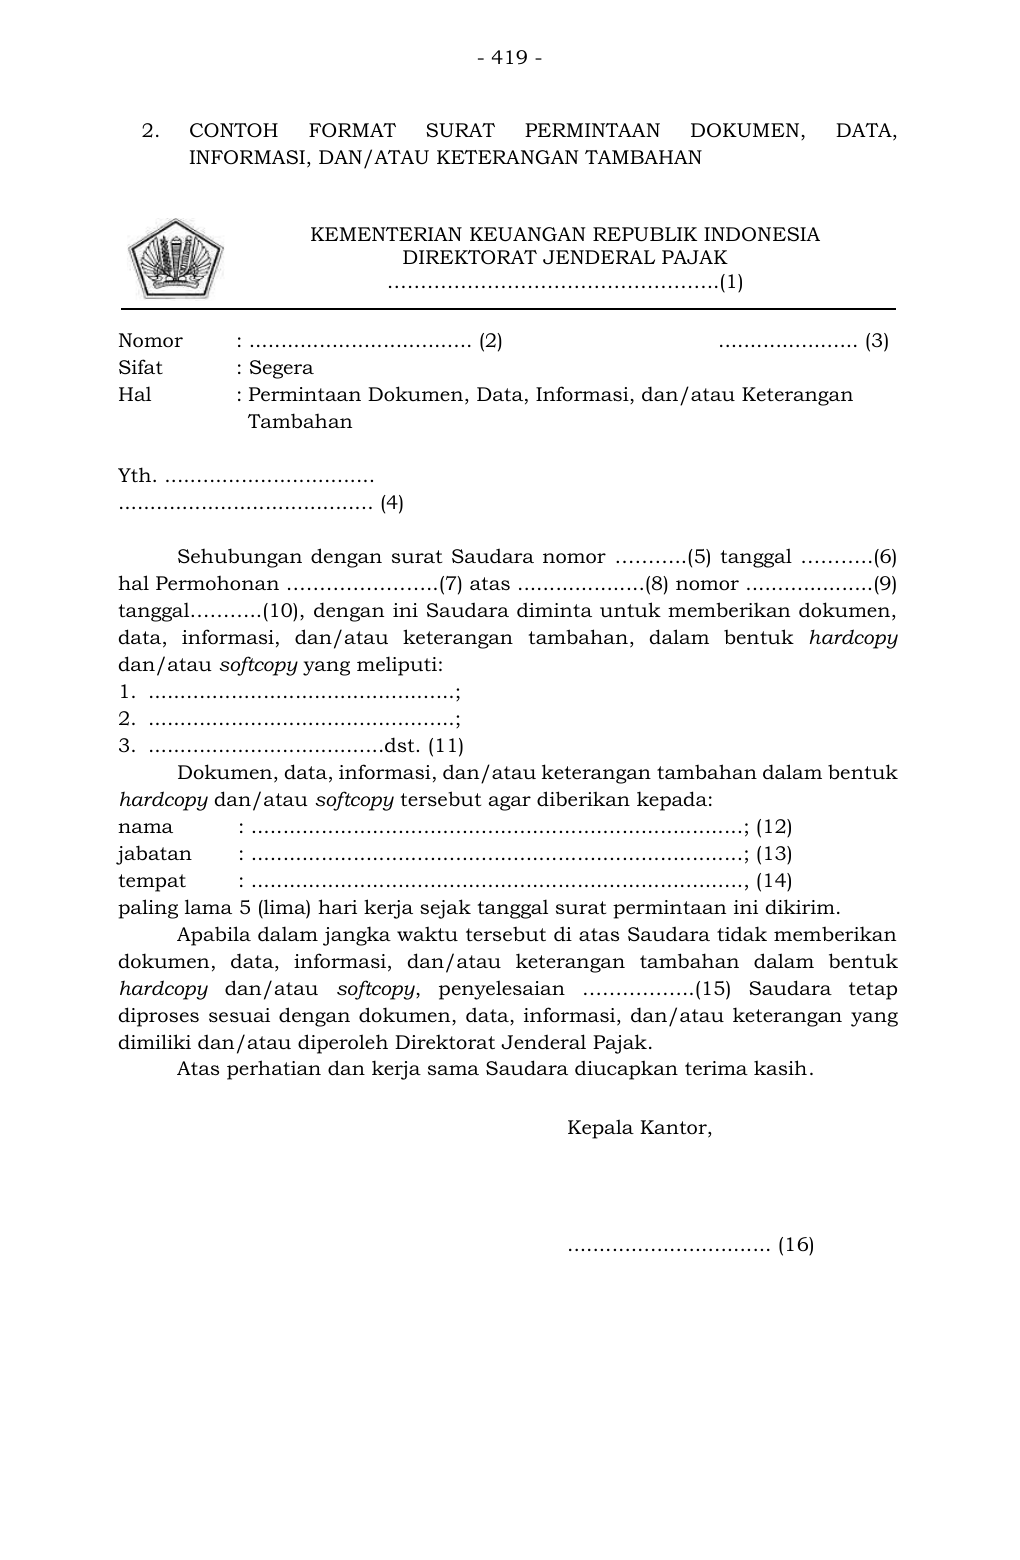
Teks pendamping untuk pencarian
- 419 - 2. CONTOH FORMAT SURAT PERMINTAA N DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ................................... (2) ...................... (3) Sifat : Segera Hal : Permintaan Dokumen, Data, Informasi, dan/atau Keterangan Tambahan Yth. ................................. ........................................ (4) Sehubungan dengan surat Saudara nomor ………..(5) tanggal ………..(6) hal Permohonan …………………..(7) atas ....................(8) nomor ....................(9) tanggal………..(10), dengan ini Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau keterangan tambahan, dalam bentuk hardcopy dan/atau softcopy yang meliputi: 1. ................................................; 2. ................................................; 3. .....................................dst. (11) Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy tersebut agar diberikan kepada: nama : .............................................................................; (12) jabatan : .............................................................................; (13) tempat : ............................................................................., (14) paling lama 5 (lima) hari kerja sejak tanggal surat permintaan ini dikirim. Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk hardcopy dan/atau softcopy, penyelesa ian ……………..(1 5) Saudara tetap diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki dan/atau diperoleh Direktorat Jenderal Pajak. Atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, ................................ (16)
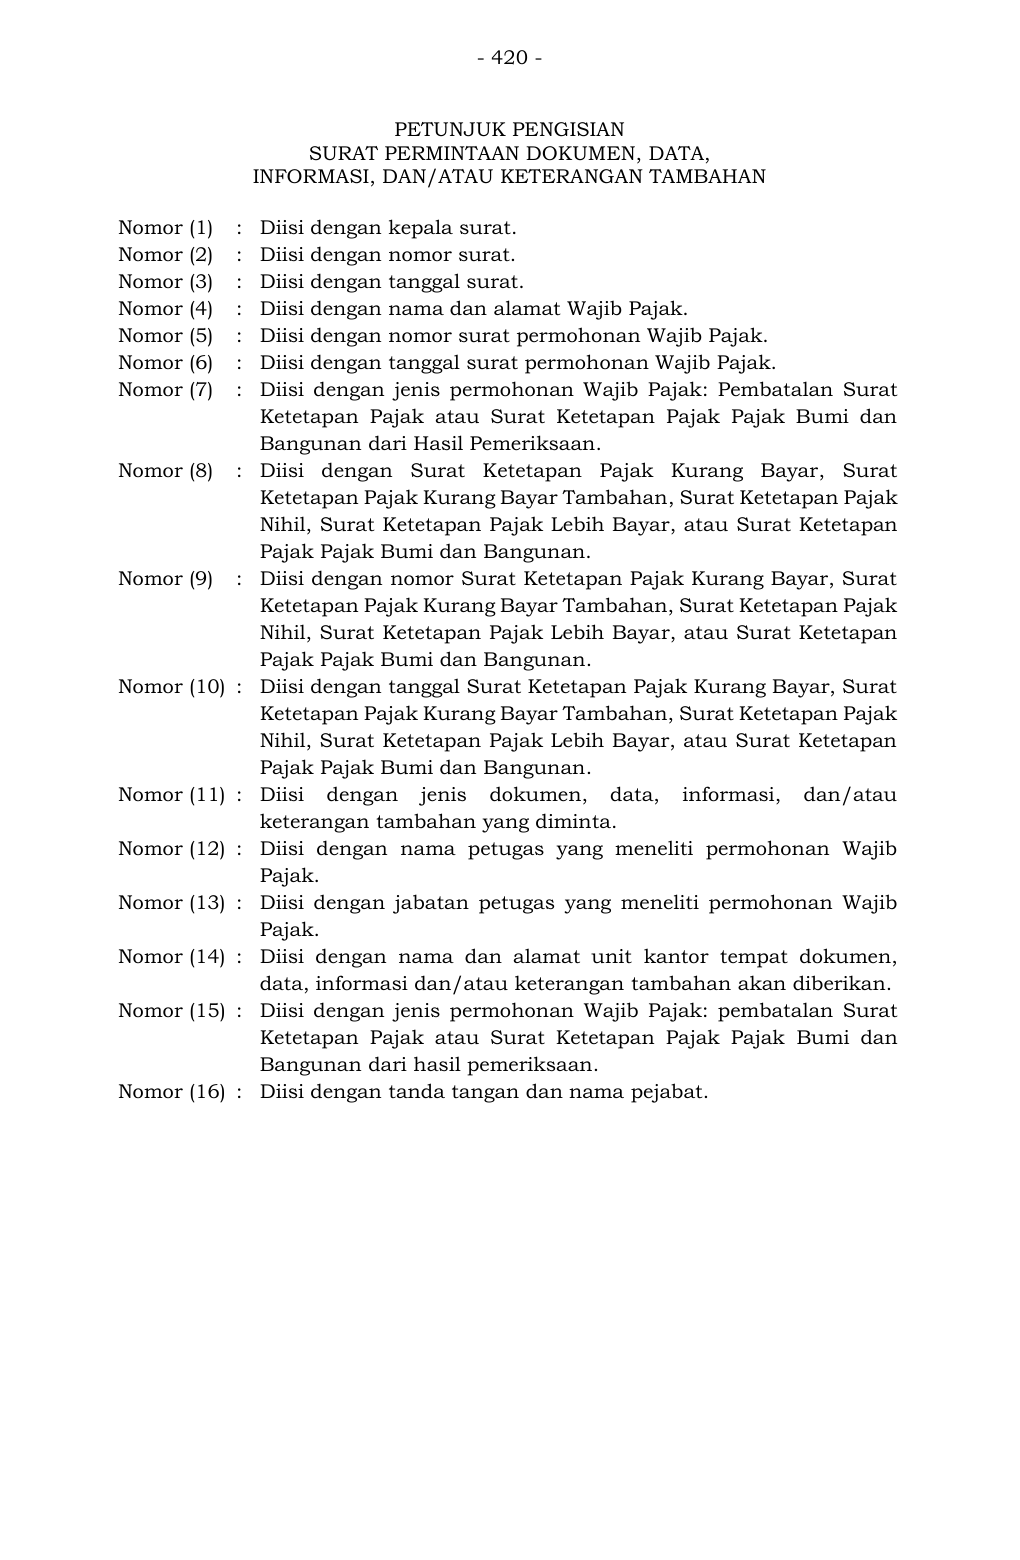
Teks pendamping untuk pencarian
- 420 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (5) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (6) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (7) : Diisi dengan jenis permohonan Wajib Pajak : Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (8) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (9) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Baya r, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan jenis dokumen, data, informasi, dan/atau keterangan tambahan yang diminta. Nomor (12) : Diisi dengan nama petugas yang meneliti permohonan Wajib Pajak. Nomor (13) : Diisi dengan jabatan petugas yang meneliti permohonan Wajib Pajak. Nomor (14) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi dan/atau keterangan tambahan akan diberikan. Nomor (15) : Diisi dengan jenis permohonan Wajib Pajak: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
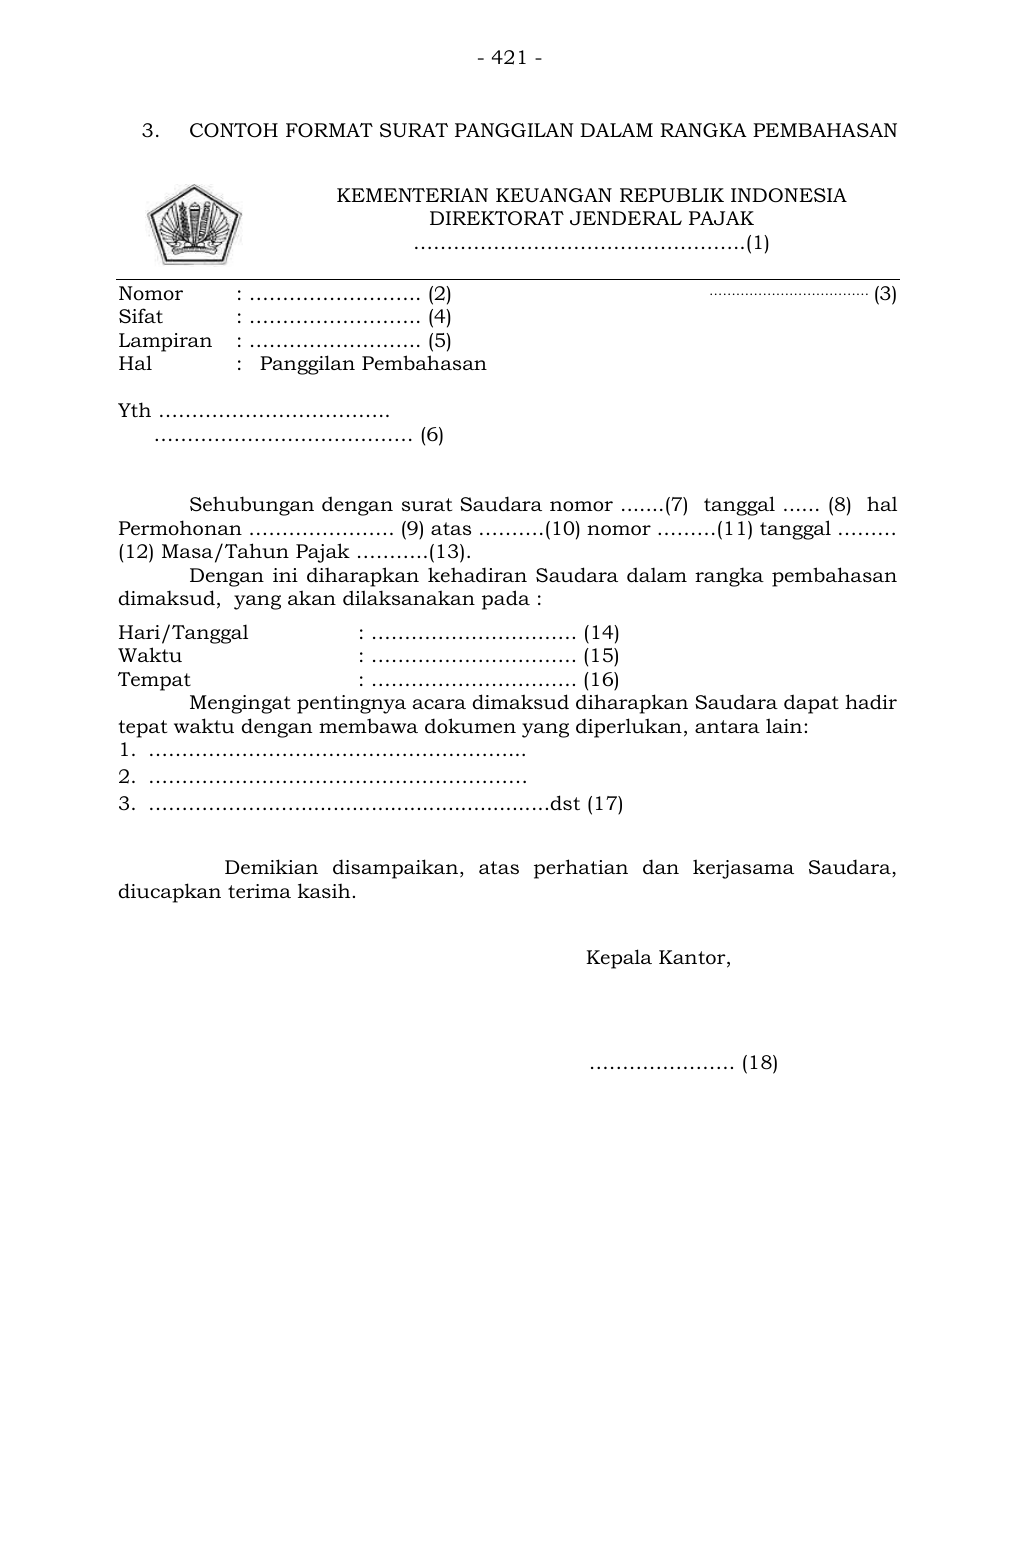
Teks pendamping untuk pencarian
- 421 -
3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) ……………………………… (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ……………………………..
………………………………… (6)
Sehubungan dengan surat Saudara nomor .......(7) tanggal ...... (8) hal
Permohonan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadiran Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..….......................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
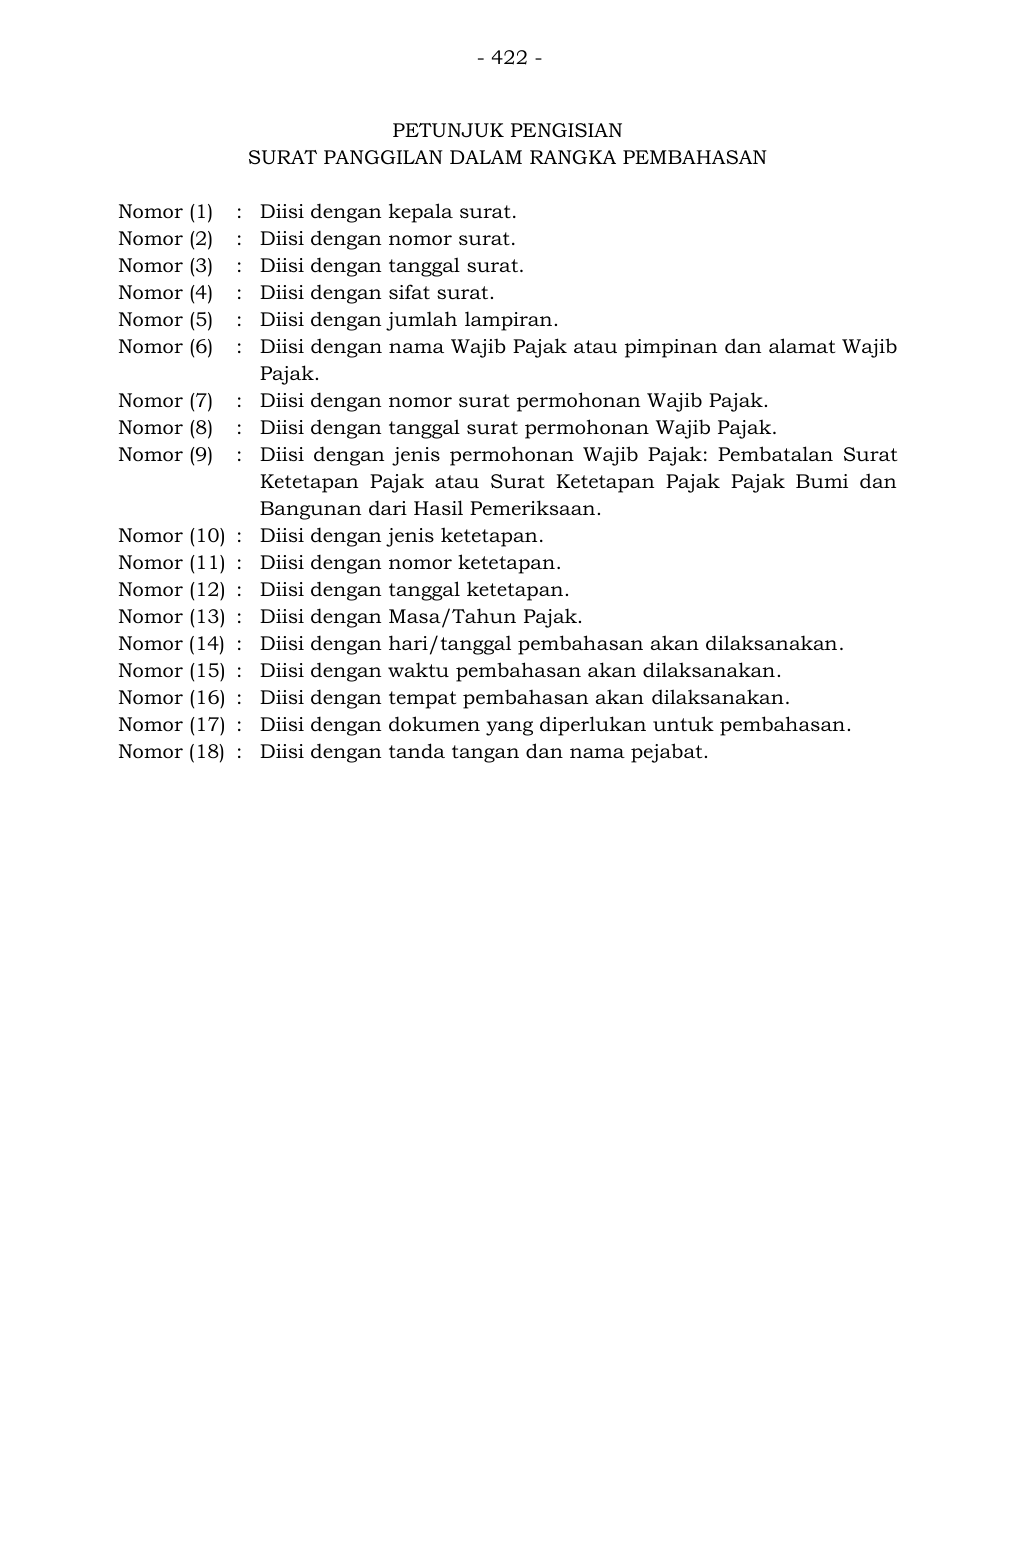
Teks pendamping untuk pencarian
- 422 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak atau pimpinan dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (8) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan jenis permohonan Wajib Pajak : Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
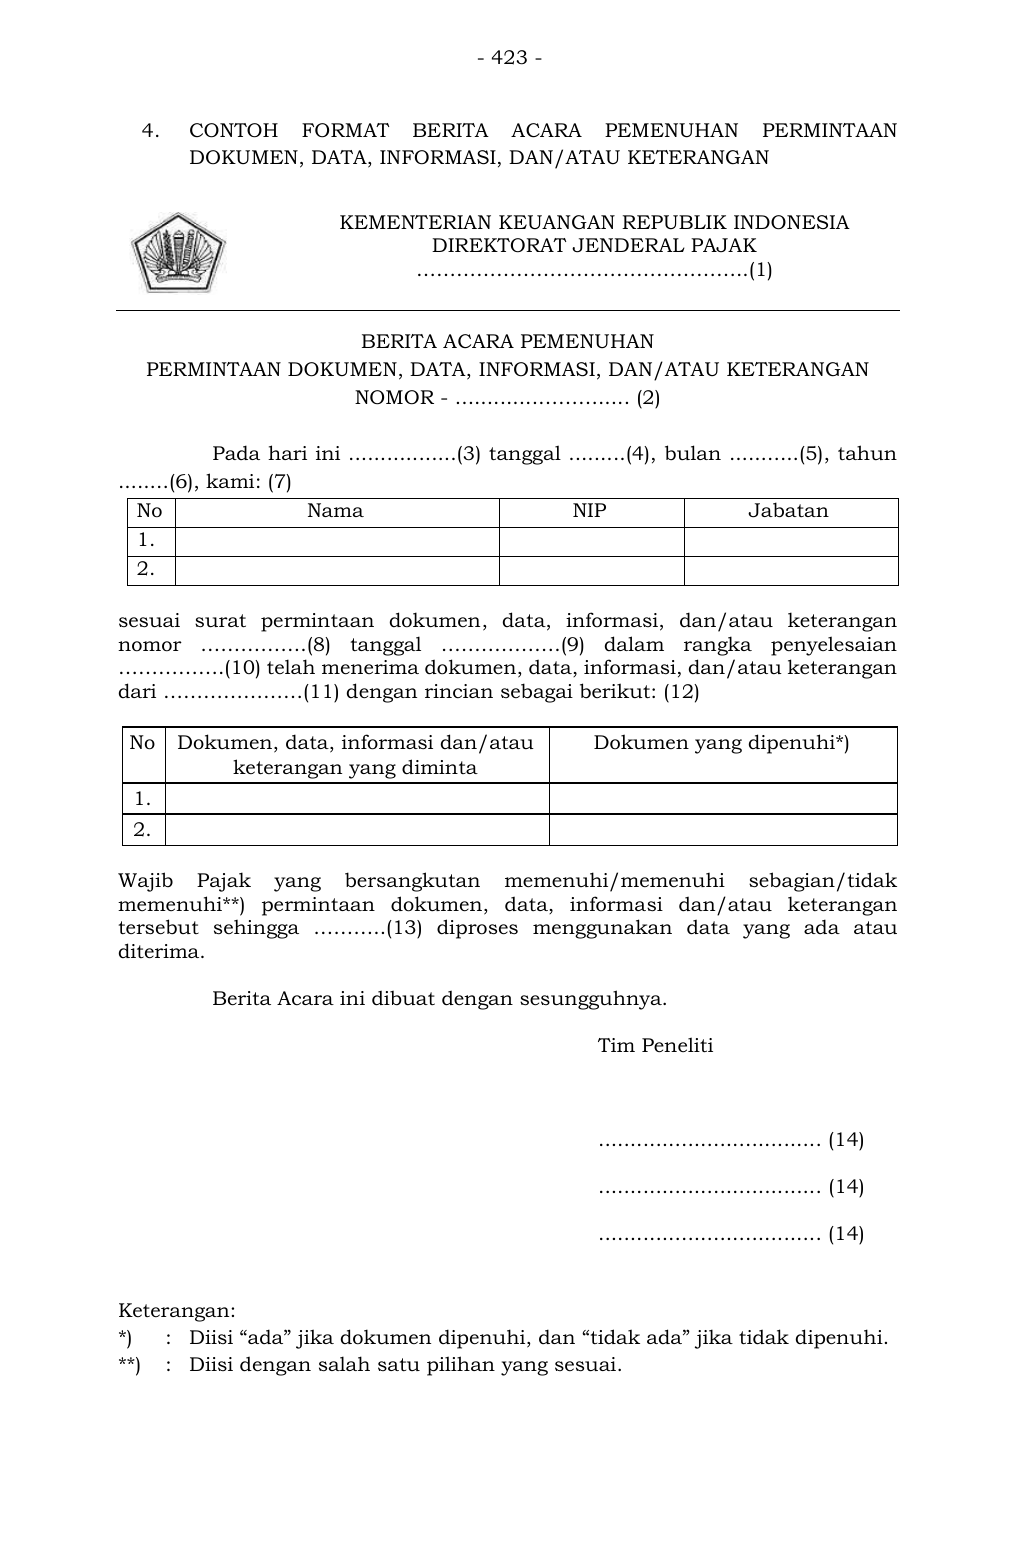
Teks pendamping untuk pencarian
- 423 -
4. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen , data, informasi, dan/atau keterangan
nomor …………….(8) tanggal ………………(9) dalam rangka penyelesaian
…………….(10) telah menerima dokumen, data, informasi, dan/atau keterangan
dari …………………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informa si dan/atau keterangan
tersebut sehingga ………..(13) diproses menggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
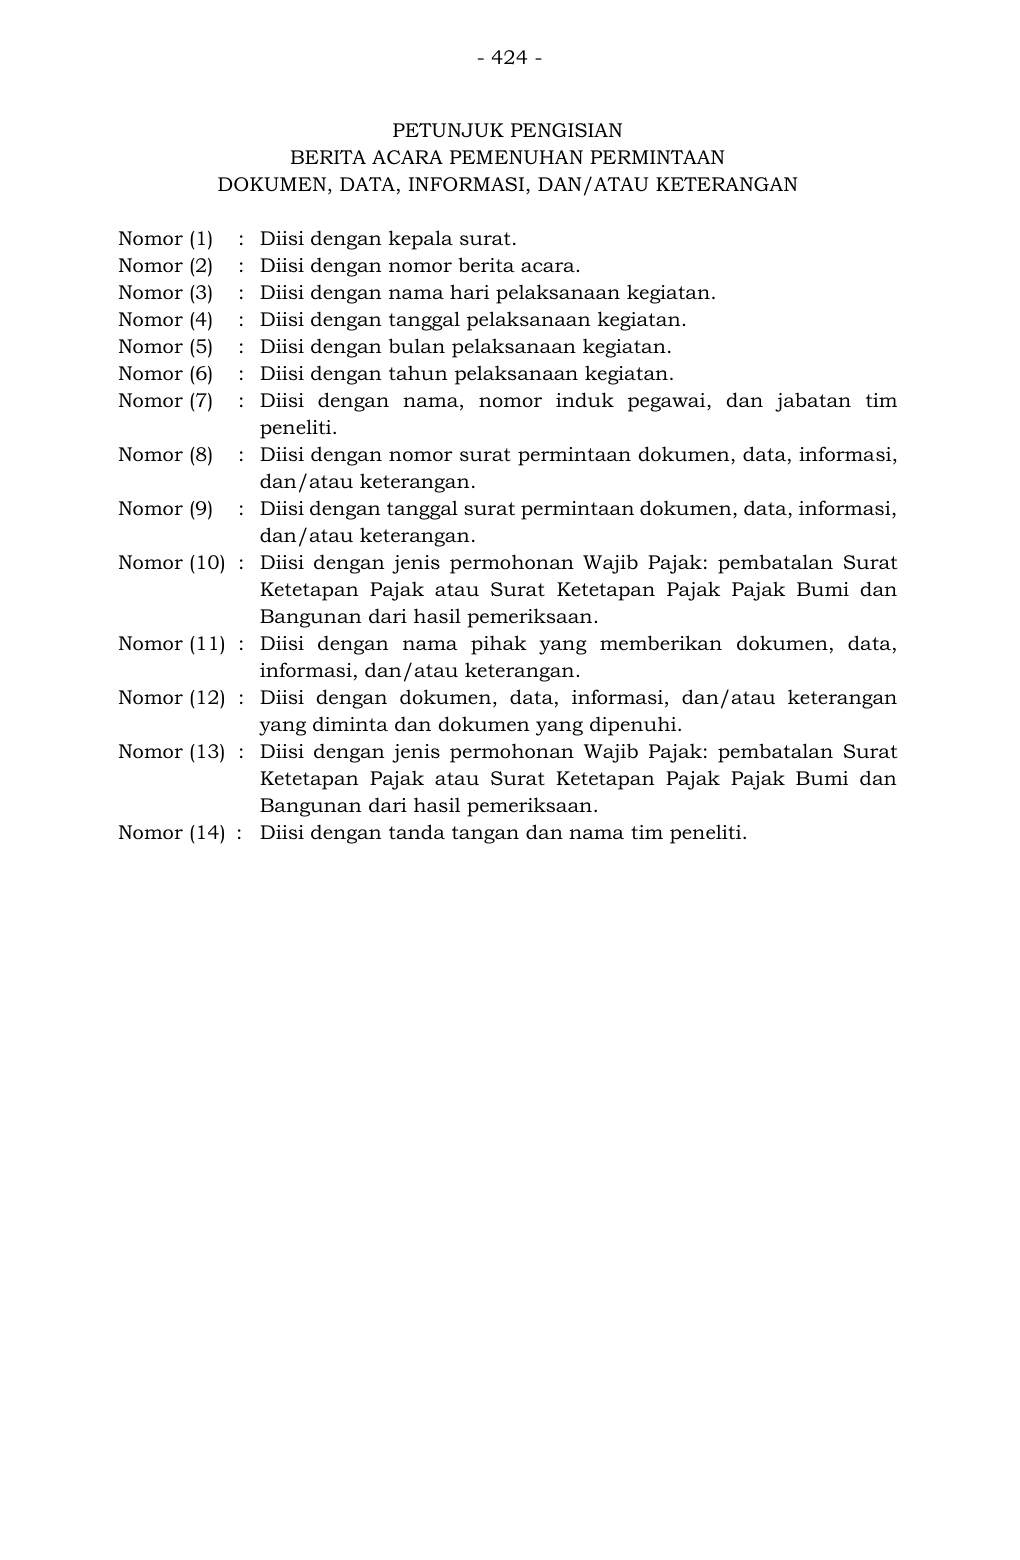
Teks pendamping untuk pencarian
- 424 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak : pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis permohonan Wajib Pajak: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
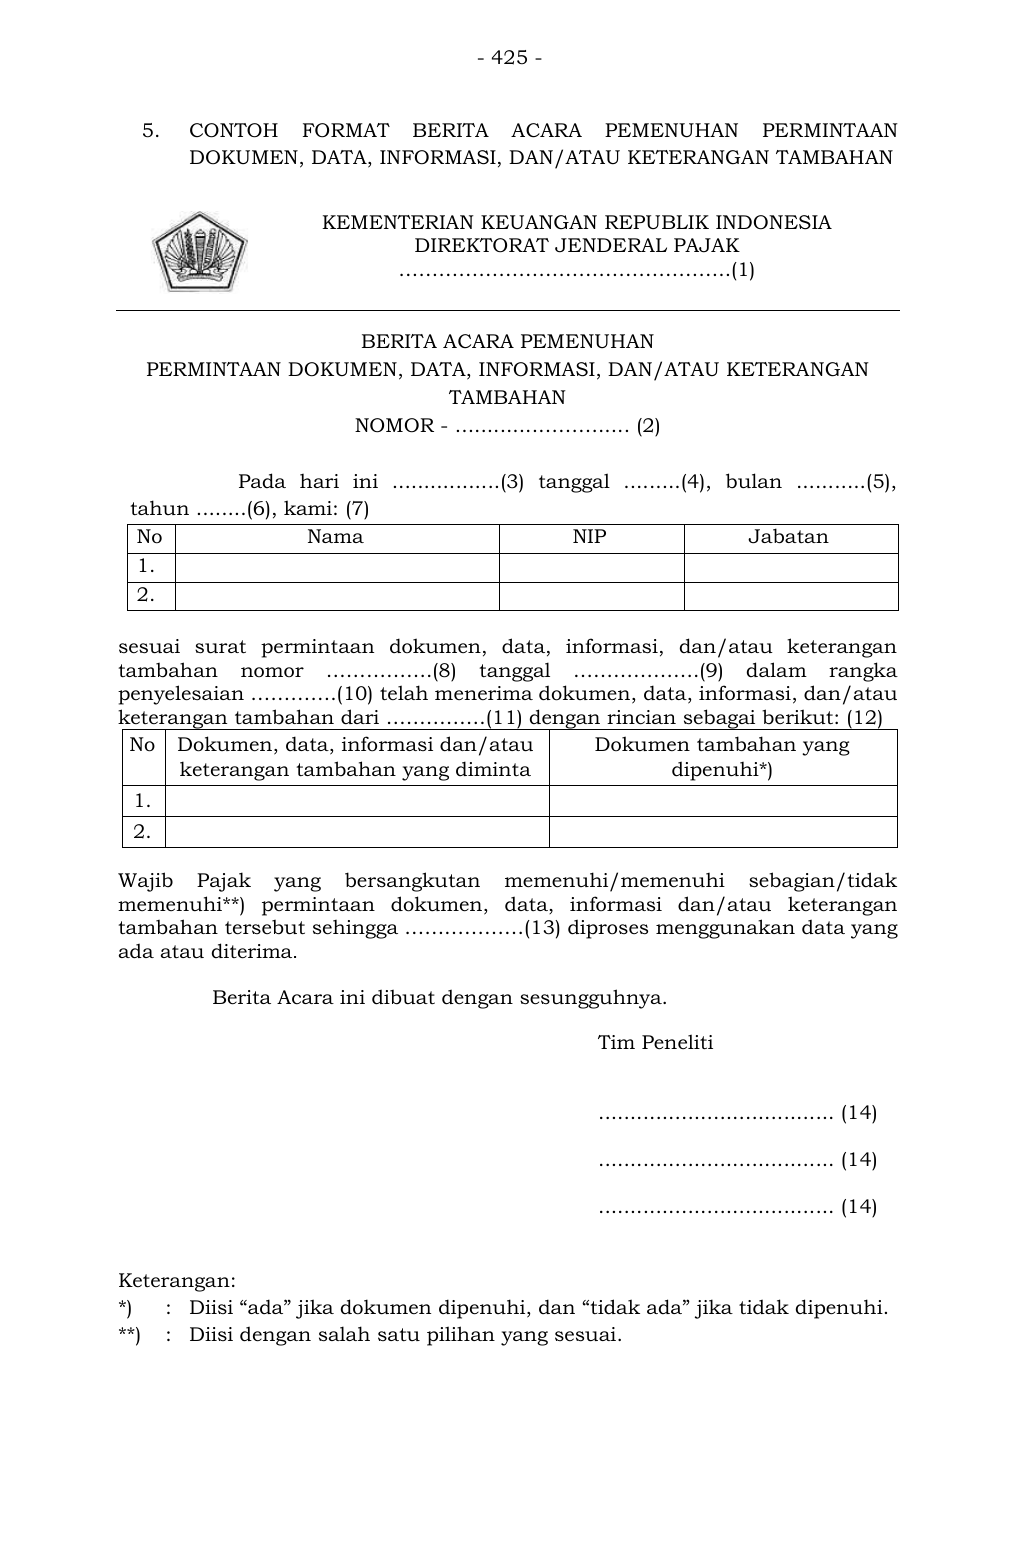
Teks pendamping untuk pencarian
- 425 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PER MINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5),
tahun ........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor …… ……….(8) tanggal ……………….( 9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari ……………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
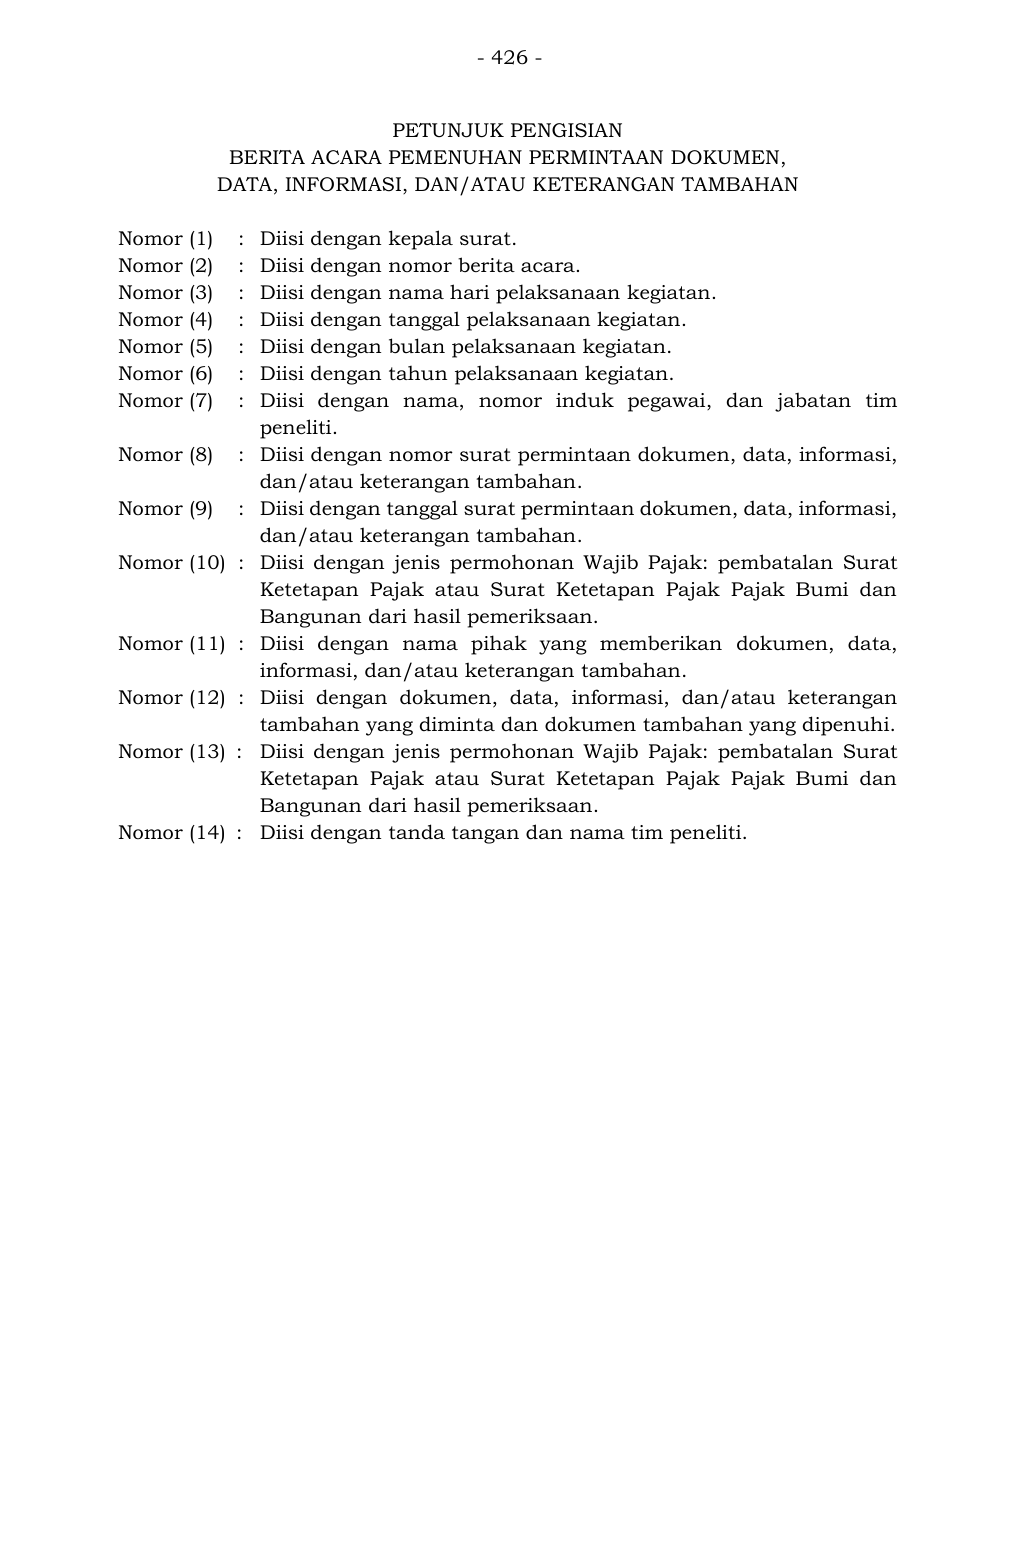
Teks pendamping untuk pencarian
- 426 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis permohonan Wajib Pajak : pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (11) : Diisi d engan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis permo honan Wajib Pajak : pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
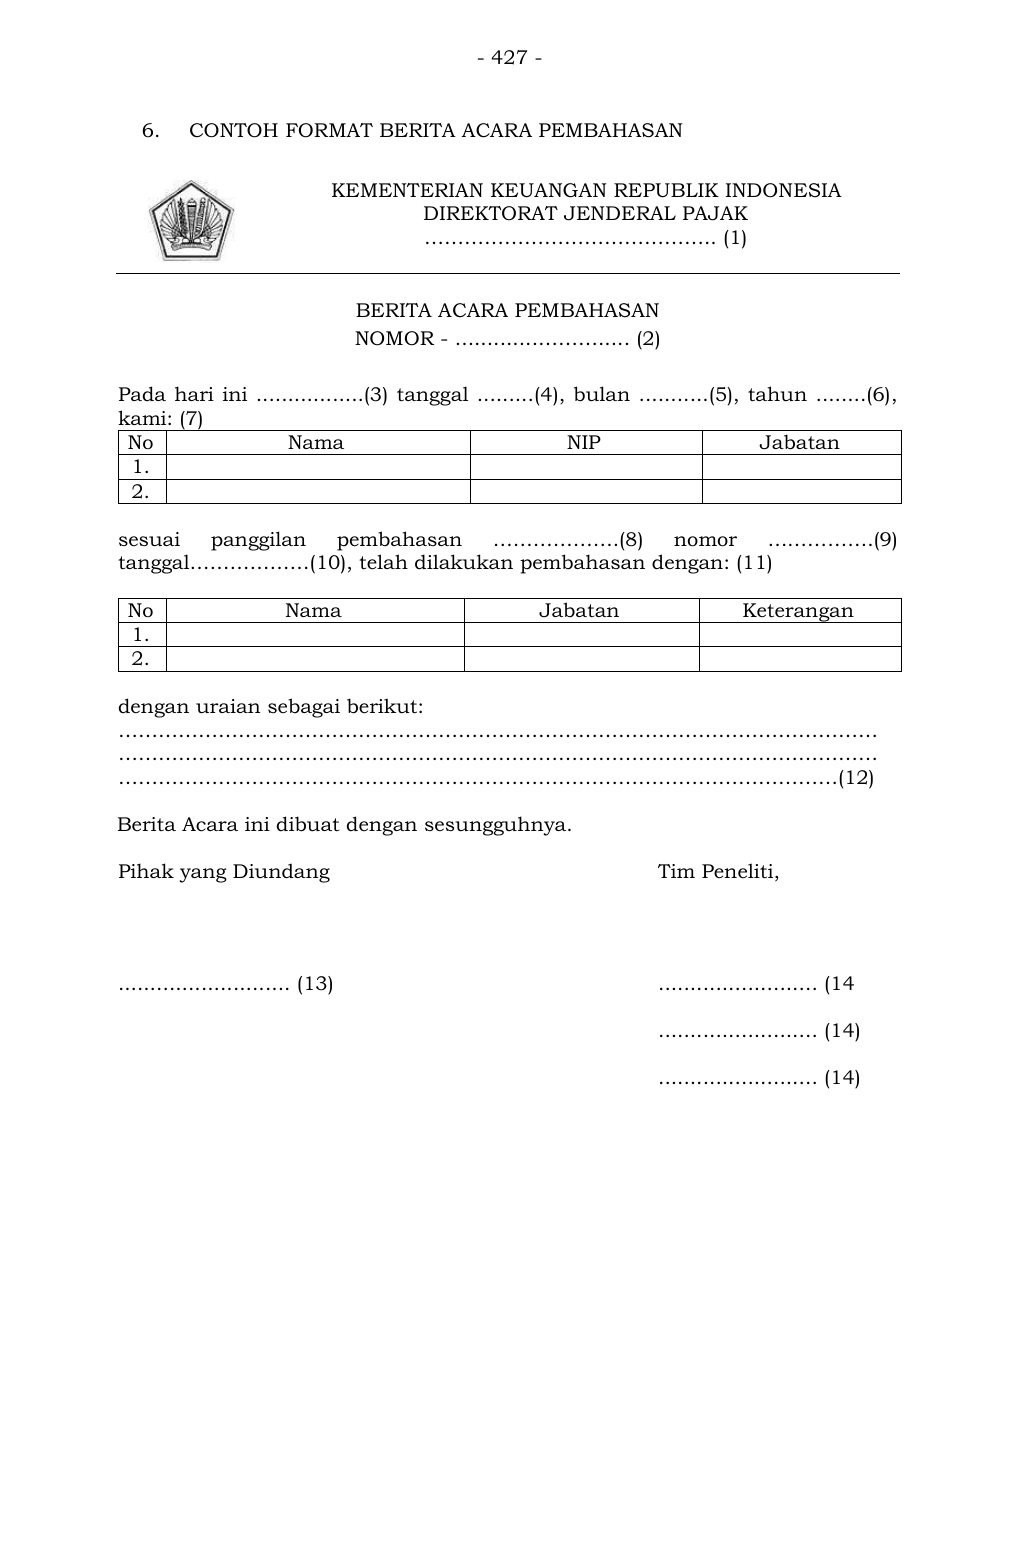
Teks pendamping untuk pencarian
- 427 -
6. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal ......... (4), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ……………….(8) nomor …………….(9)
tanggal………………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
………………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14
......................... (14)
......................... (14)
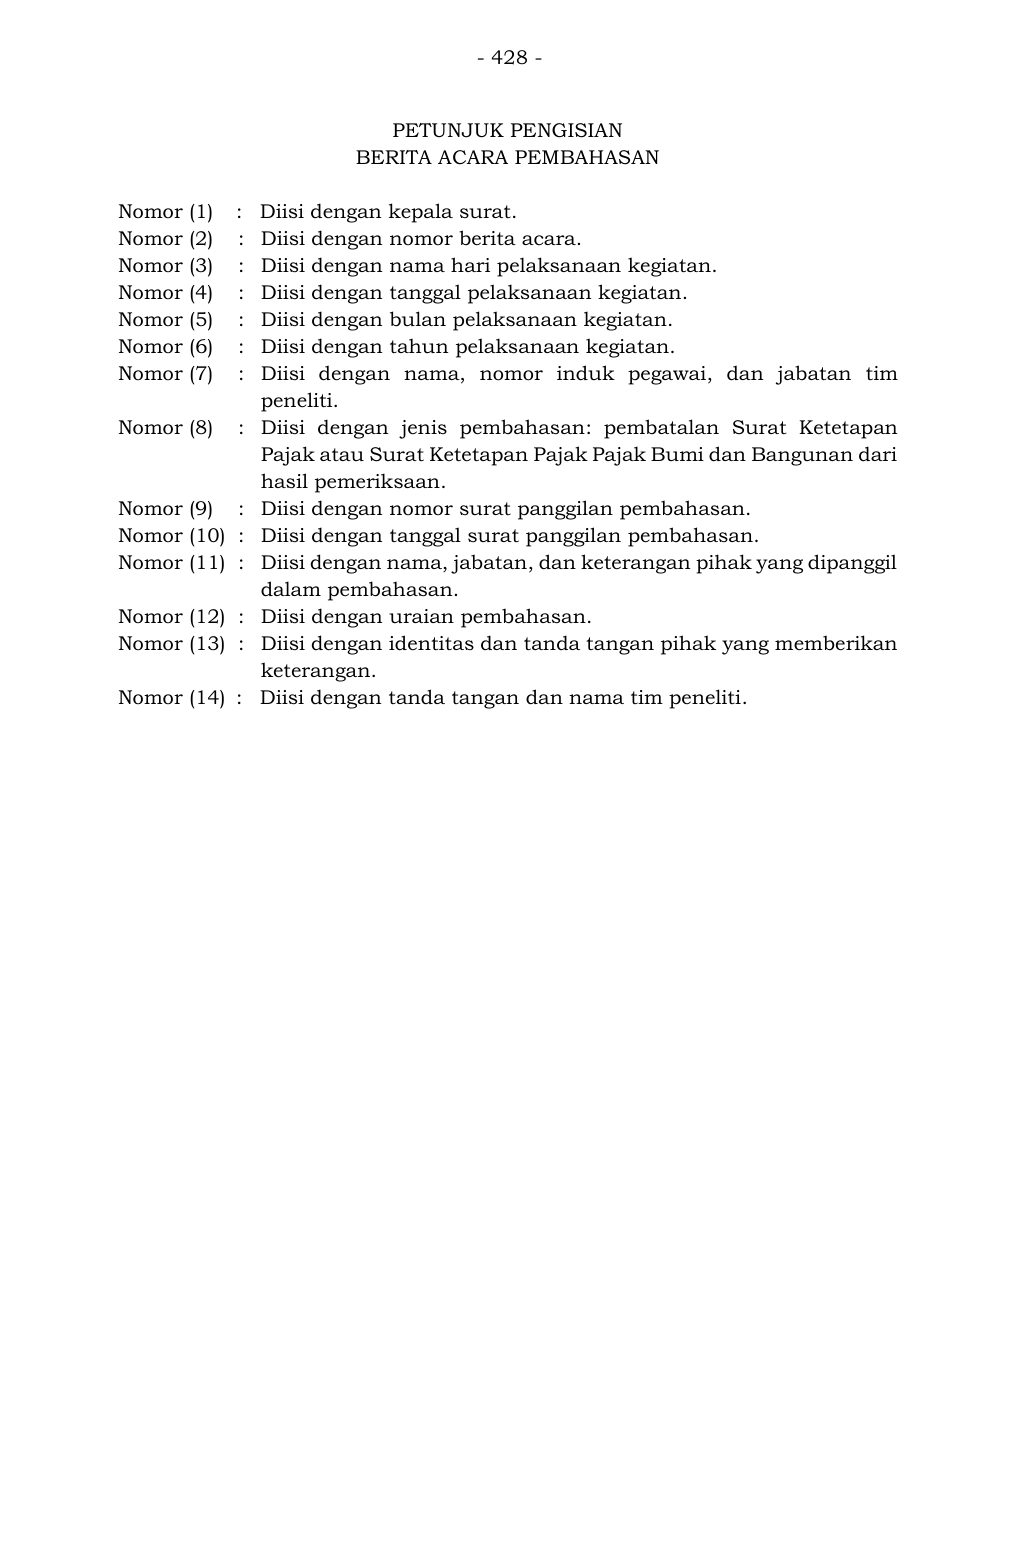
Teks pendamping untuk pencarian
- 428 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan jenis pembahasan : pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
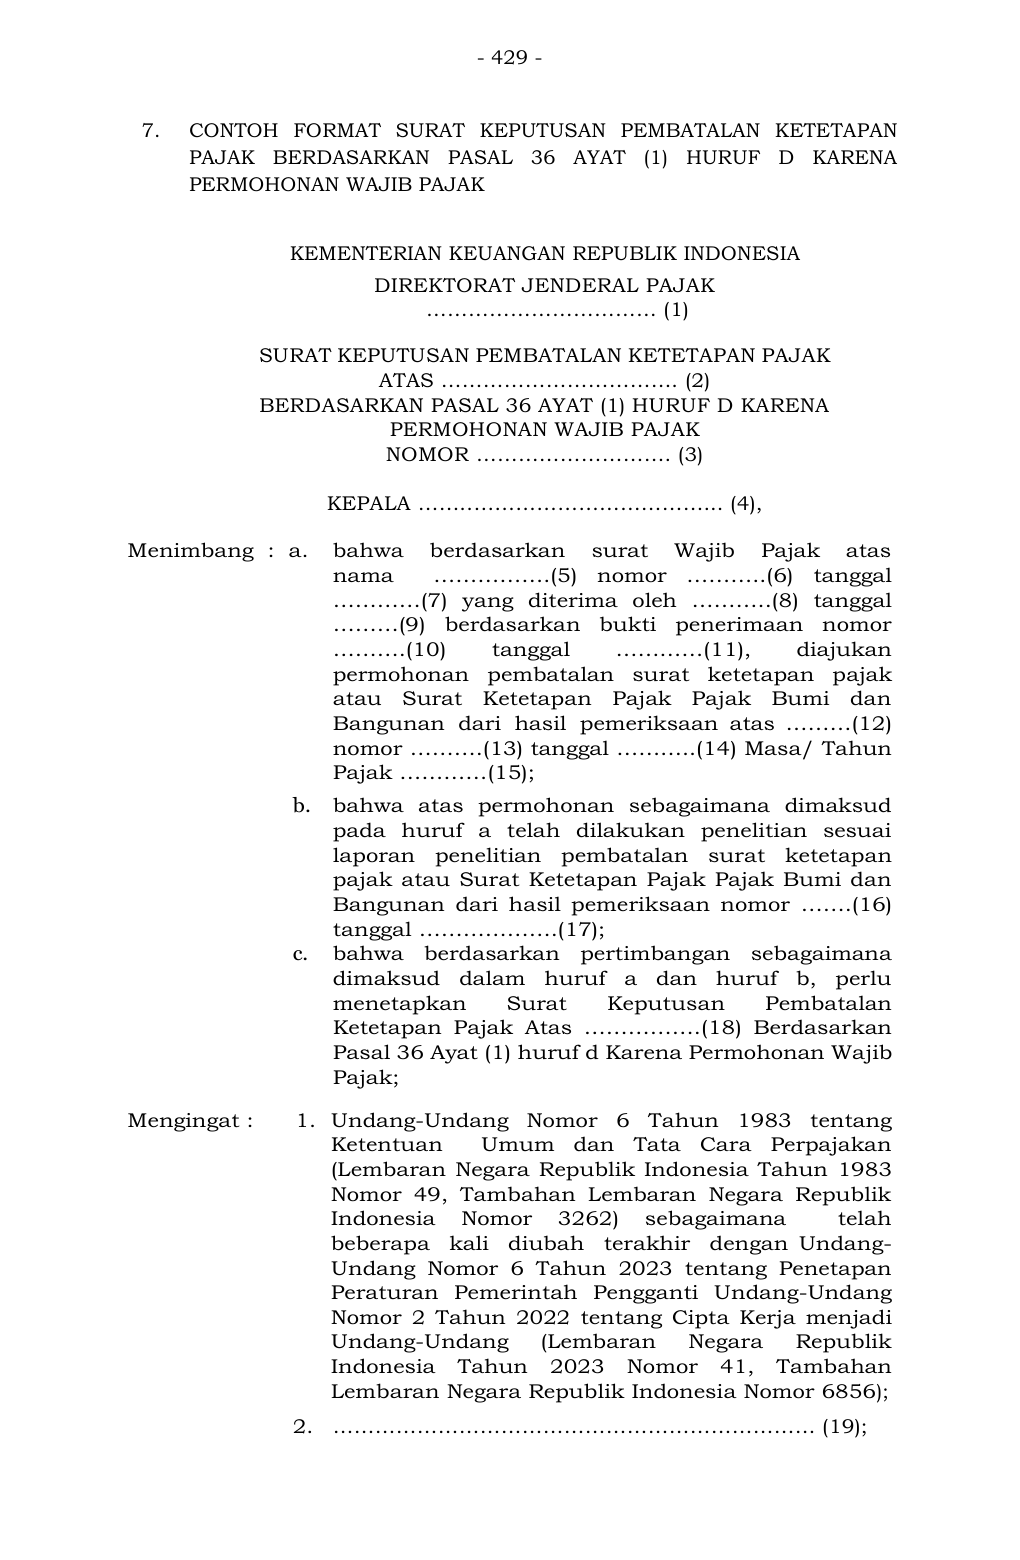
Teks pendamping untuk pencarian
- 429 - 7. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF D KARENA PERMOHONAN WAJIB PAJAK KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………… (1) SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ……………………………. (2) BERDASARKAN PASAL 36 AYAT (1) HURUF D KARENA PERMOHONAN WAJIB PAJAK NOMOR ………………………. (3) KEPALA ……..……………………………... (4), Menimbang : a. bahwa berdasarkan surat Wajib Pajak atas nama …………….( 5) nomor ………..( 6) tanggal …………(7) yang diterima oleh ………..( 8) tanggal ………(9) berdasarkan bukti penerimaan nomor ……….(10) tanggal …………(1 1), diajukan permohonan pembatalan surat ketetapan p ajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan atas ………(12) nomor ……….(13) tanggal ………..(14) Masa/ Tahun Pajak …………(15); b. bahwa atas permohonan sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penel itian pembatalan surat ketetapan pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil peme riksaan nomor …….( 16) tanggal ……………….(17); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputu san Pembatalan Ketetapan Pajak Atas ……………. (18) Berdasarkan Pasal 36 Ayat (1) huruf d Karena Permohonan Wajib Pajak; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. …………………………………………………………… ( 19);
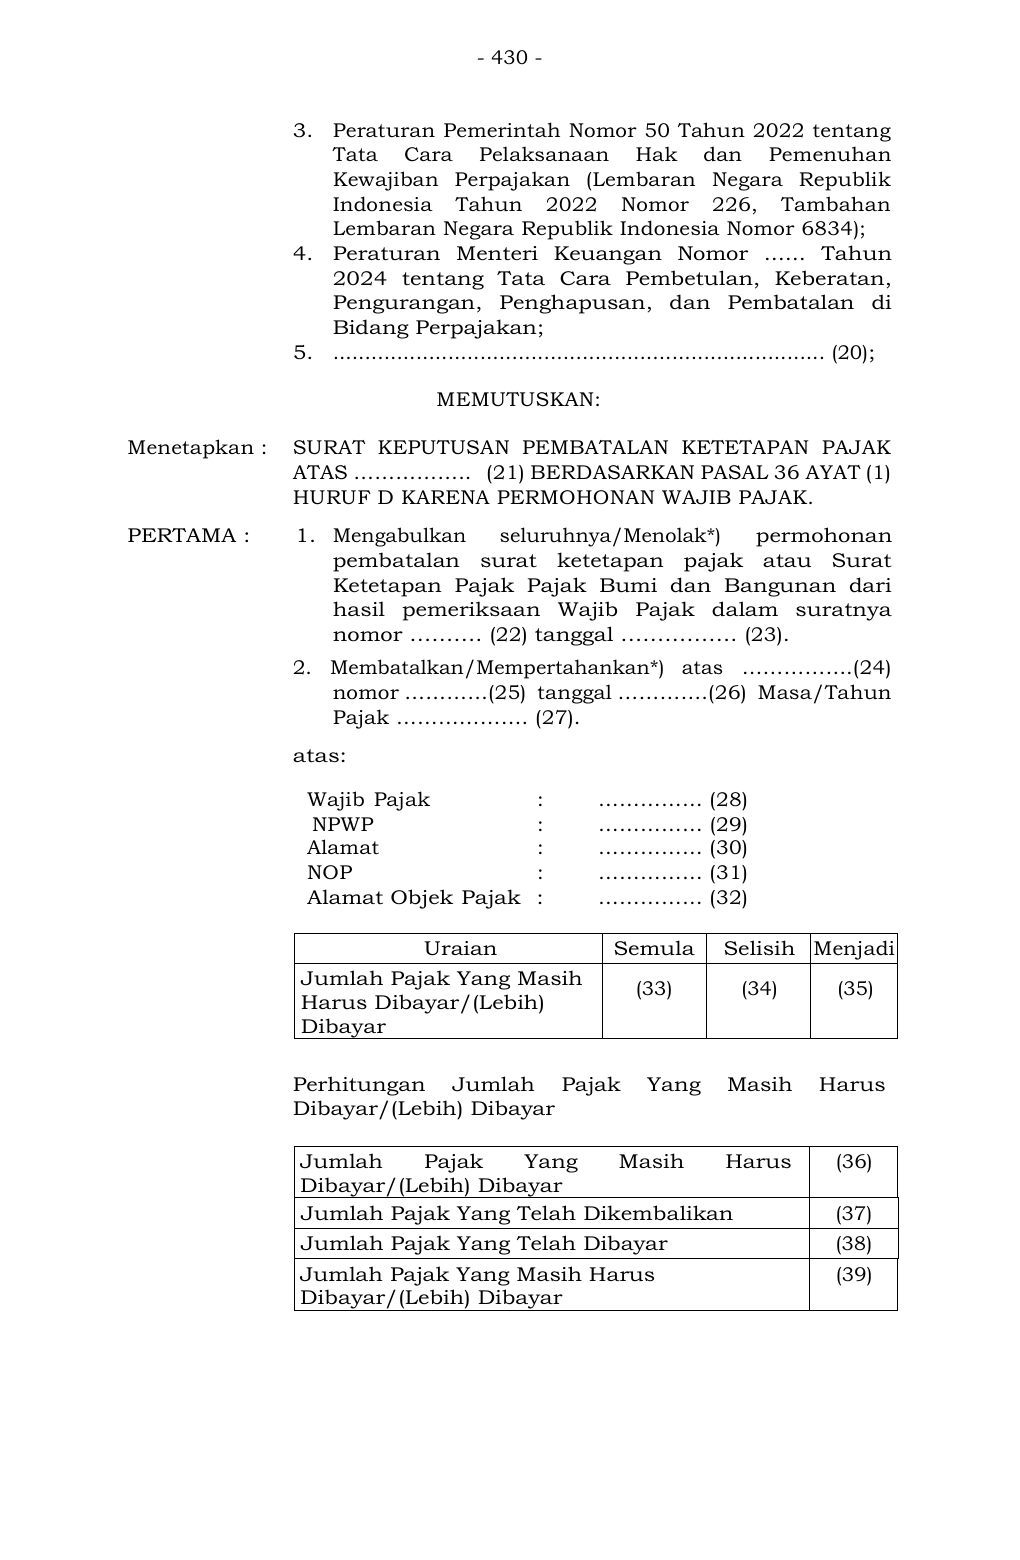
Teks pendamping untuk pencarian
- 430 - 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan Lembaran Negara Republik Indonesia Nomor 6834 ); 4. Peraturan Menteri Keuangan Nomor ...... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Pengh apusan, dan Pembatalan di Bidang Perpajakan; 5. ............................................................................. (20); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS …………….. (21) BERDASARKAN PASAL 36 AYAT (1) HURUF D KARENA PERMOHONAN WAJIB PAJAK. PERTAMA : 1. Mengabulkan seluruhnya/Menolak*) permohonan pembatalan surat ketetapan pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan Wajib Pajak dalam suratnya nomor ………. (22) tanggal ……………. (23). 2. Membatalkan/Mempertahankan*) atas …………….(24) nomor …………(25) tanggal ………….(26) Masa/Tahun Pajak ………………. (27). atas: Wajib Pajak : …………… (28) NPWP : …………… (29) Alamat : …………… (30) NOP : …………… (31) Alamat Objek Pajak : …………… (32) Uraian Semula Selisih Menjadi Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (33) (34) (35) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (36) Jumlah Pajak Yang Telah Dikembalikan (37) Jumlah Pajak Yang Telah Dibayar (38) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (39)
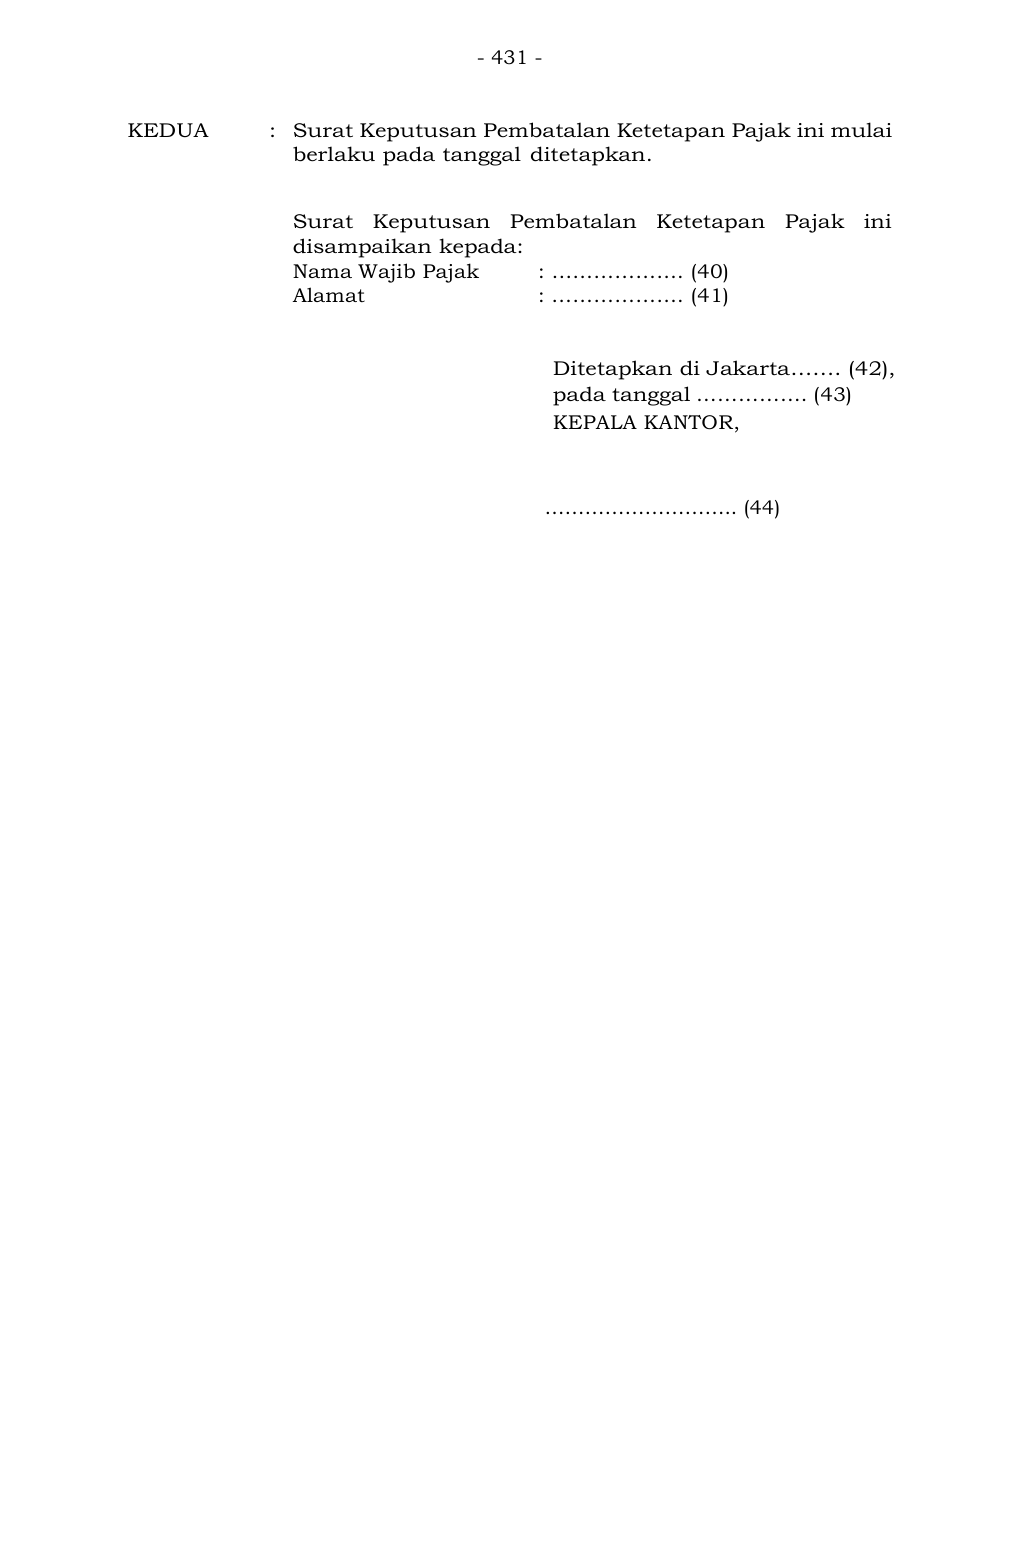
Teks pendamping untuk pencarian
- 431 -
KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai
berlaku pada tanggal ditetapkan.
Surat Keputusan Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………………. (40)
Alamat : ………………. (41)
Ditetapkan di Jakarta……. (42),
pada tanggal ……………. (43)
KEPALA KANTOR,
……………………….. (44)
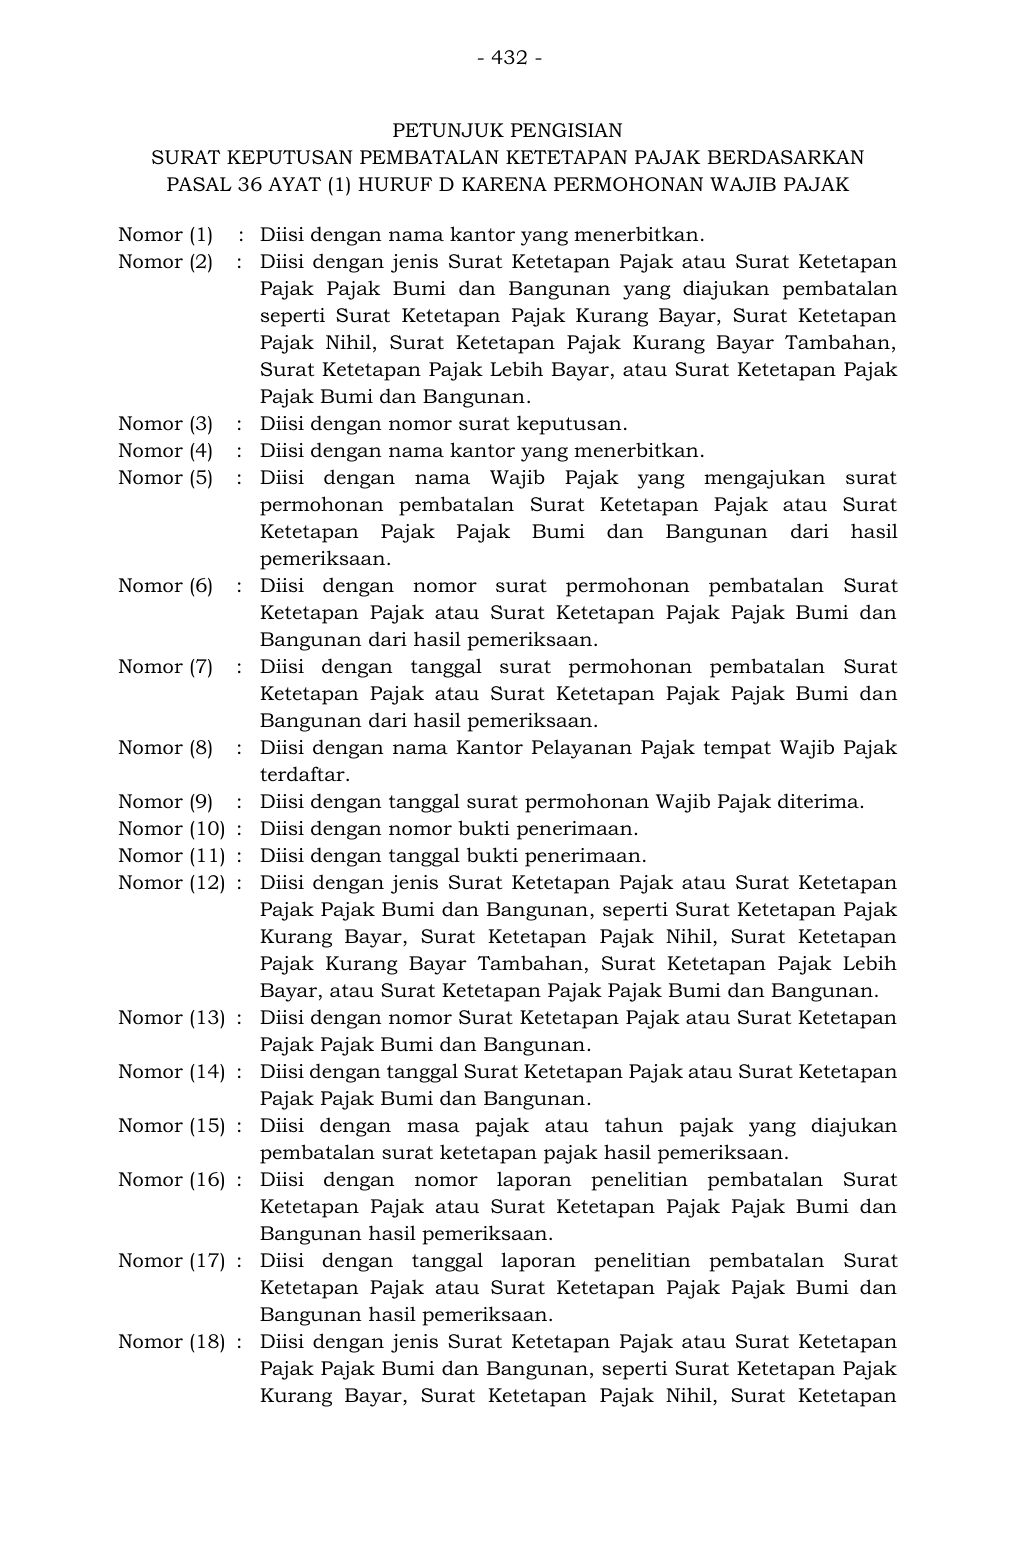
Teks pendamping untuk pencarian
- 432 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF D KARENA PERMOHONAN WAJIB PAJAK Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan pembatalan seperti Surat Ket etapan Pajak Kurang Bayar, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan nama Wajib Pajak yang mengajukan surat permohonan pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (6) : Diisi dengan nomor s urat permohonan pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (7) : Diisi dengan tanggal surat permohonan pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi da n Bangunan dari hasil pemeriksaan. Nomor (8) : Diisi dengan nama Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak diterima. Nomor (10) : Diisi dengan nomor bukti penerimaan. Nomor (11) : Diisi dengan tanggal bukti penerimaan. Nomor (12) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Kurang Bayar Tam bahan, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (13) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (14) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan masa pajak atau tahun pajak yang diajukan pembatalan surat ketetapan pajak hasil pemeriksaan. Nomor (16) : Diisi dengan nomor laporan penelitian pe mbatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan hasil pemeriksaan. Nomor (17) : Diisi dengan tanggal laporan penelitian pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan hasil pemeriksaan. Nomor (18) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Nihil, Surat Ketetapan
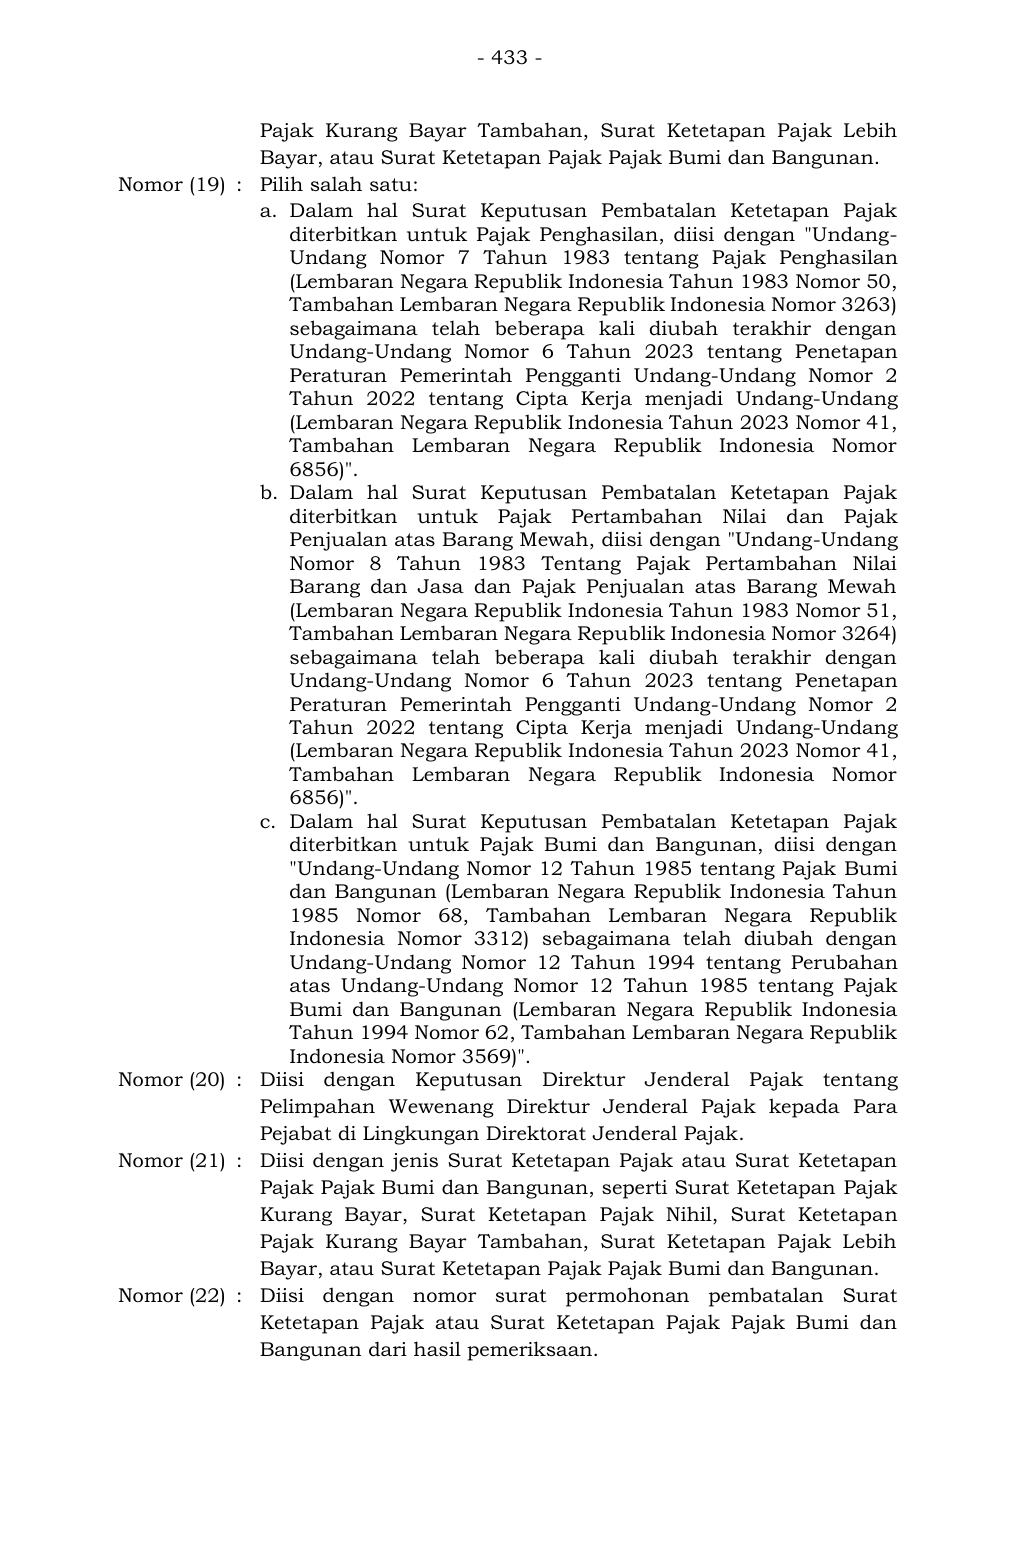
Teks pendamping untuk pencarian
- 433 - Pajak Kurang Bayar Tambahan, Surat Ketetapan Pa jak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Pilih salah satu: a. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, diisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerint ah Pengganti Undang -Undang Nomor 2 Tahun 20 22 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai d an Pajak Penjualan atas Barang Mewah, diisi dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta K erja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". c. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Bumi dan Bangunan, diisi dengan "Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994 tentang Per ubahan atas Undang -Undang Nomor 12 Tahun 1985 t entang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569)". Nomor (20) : Diisi dengan Keputusan Direktur Jenderal Pajak ten tang Pelimpahan Wewenang Direktur Jenderal Paja k kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (21) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Nihil, Surat Ketetapa n Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (22) : Diisi dengan nomor surat permohonan pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan.
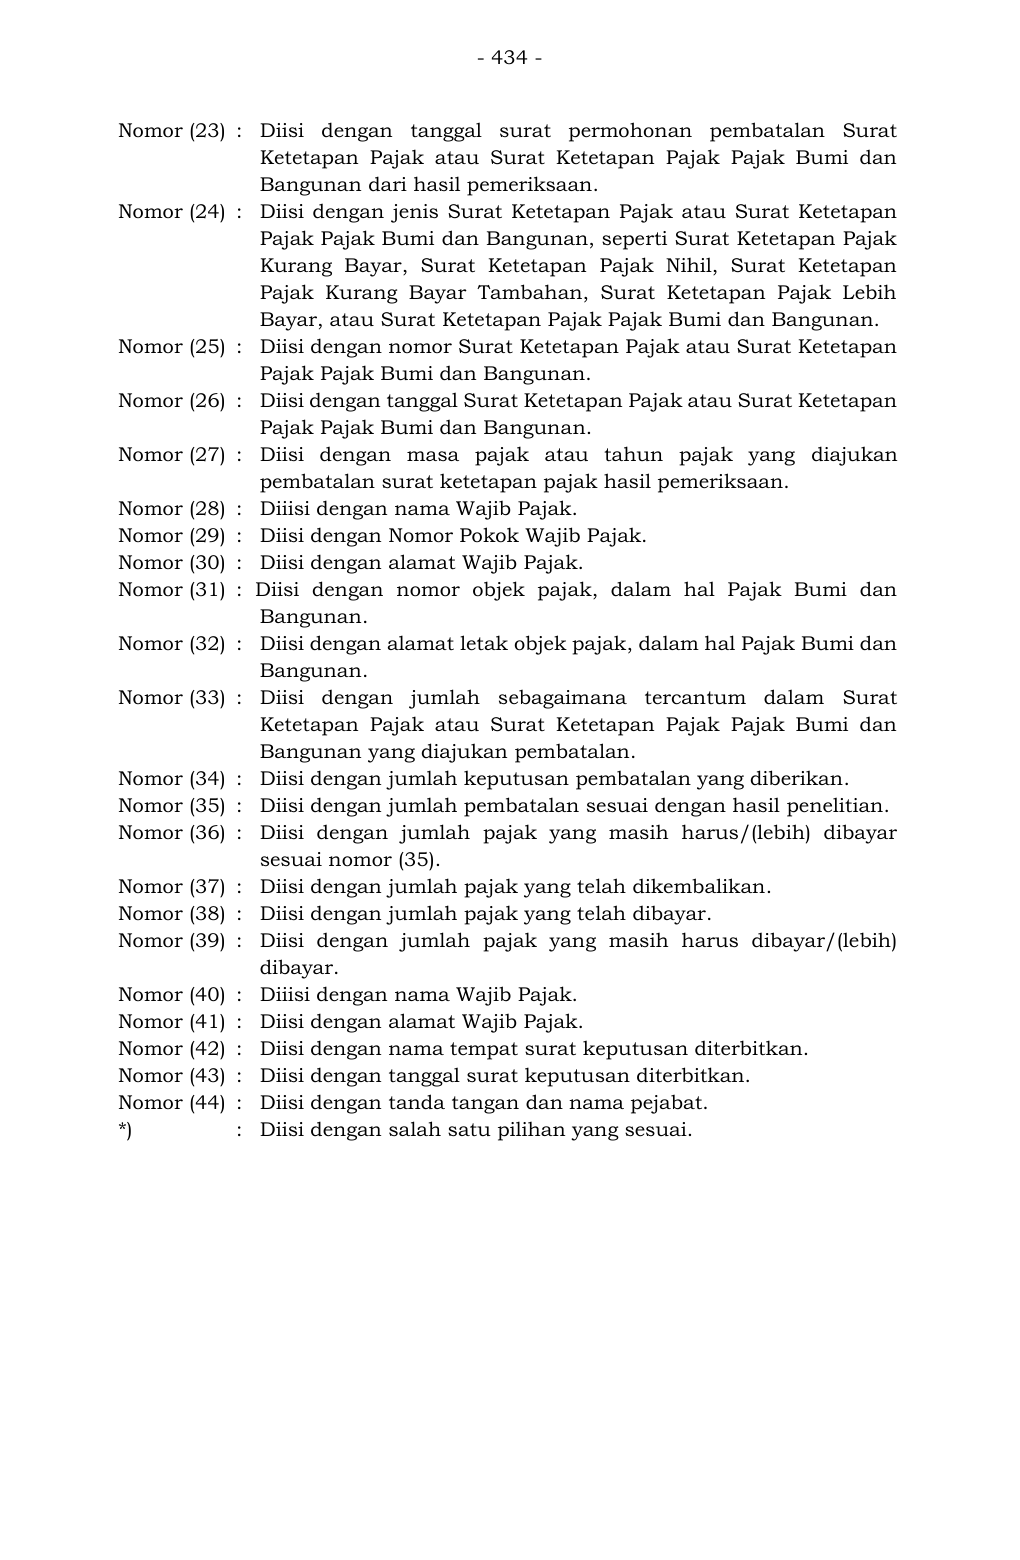
Teks pendamping untuk pencarian
- 434 - Nomor (23) : Diisi dengan tanggal surat permohonan pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (24) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (25) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (26) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (27) : Diisi dengan masa pajak atau tahun pajak yang diajukan pembatalan surat ketetapan pajak hasil pemeriksaan. Nomor (28) : Diiisi dengan nama Wajib Pajak. Nomor (29) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (30) : Diisi dengan alamat Wajib Pajak. Nomor (31) : Diisi dengan nomor objek pajak , dal am hal Pajak Bumi dan Bangunan. Nomor (32) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (33) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan pembatalan. Nomor (34) : Diisi dengan jumlah keputusan pembatalan yang diberikan. Nomor (35) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (36) : Diisi dengan jumlah pajak yang masih harus/(lebih) dibayar sesuai nomor (35). Nomor (37) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (38) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (39) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (40) : Diiisi dengan nama Wajib Pajak. Nomor (41) : Diisi dengan alamat Wajib Pajak. Nomor (42) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (43) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (44) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
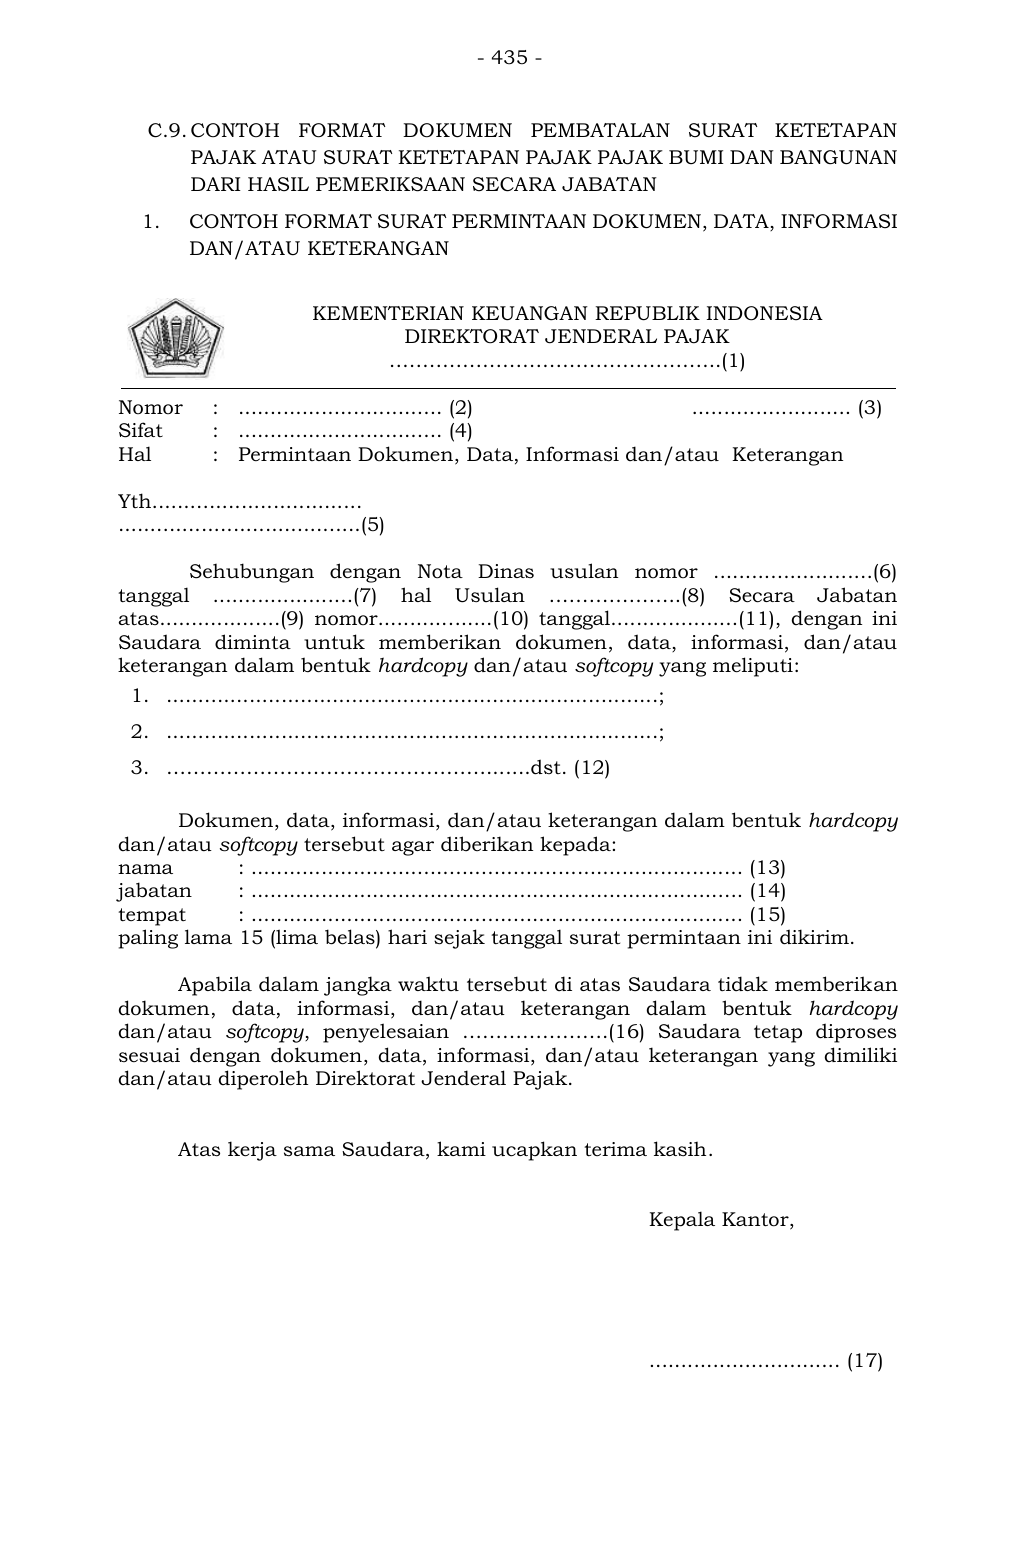
Teks pendamping untuk pencarian
- 435 -
C.9. CONTOH FORMAT DOKUMEN PEMBATALAN SURAT KETETAPAN
PAJAK ATAU SURAT KETETAPAN PAJAK PAJAK BUMI DAN BANGUNAN
DARI HASIL PEMERIKSAAN SECARA JABATAN
1. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) ......................... (3)
Sifat : ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau Keterangan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ..................... .(7) hal Usulan ………………..(8) Secara Jabatan
atas...................(9) nomor..................(10) tanggal....................(11), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy tersebut agar diberikan kepada:
nama : ............................................................................. (13)
jabatan : ............................................................................. (14)
tempat : ............................................................................. (15)
paling lama 15 (lima belas) hari sejak tanggal surat permintaan ini dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberik an
dokumen, data, informasi, dan/atau keterangan dalam bentuk hardcopy
dan/atau softcopy, penyelesaian ………………….(16) Saudara tetap diproses
sesuai dengan dokumen, data, informasi, dan/atau keterangan yang dimiliki
dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
.............................. (17)
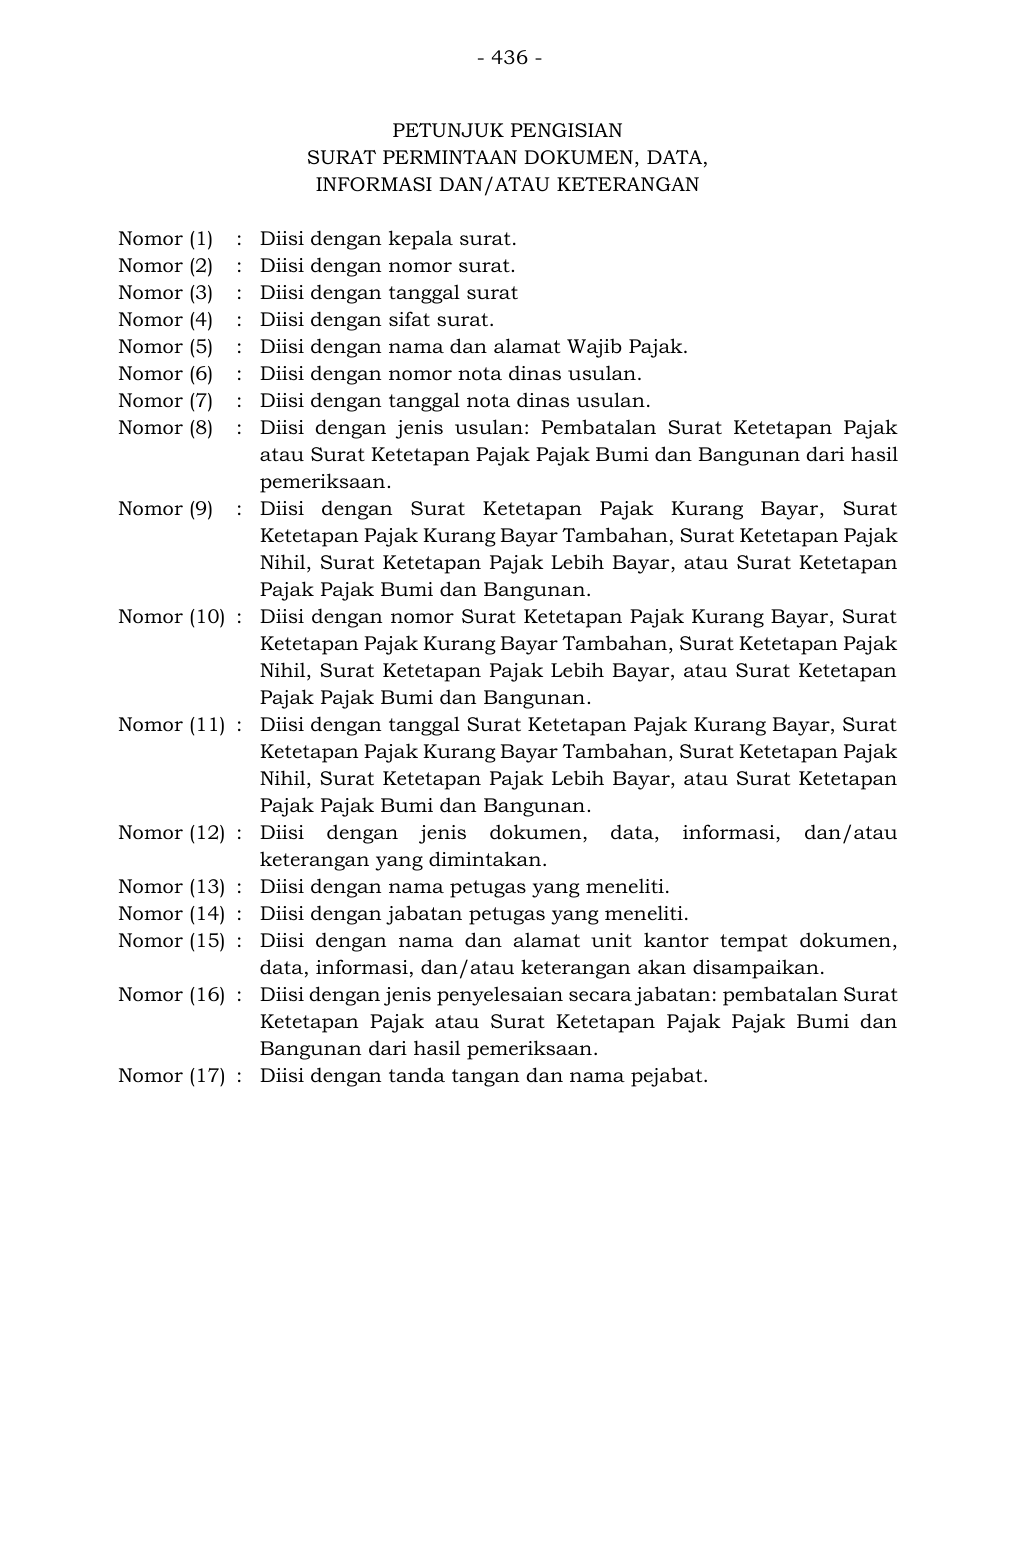
Teks pendamping untuk pencarian
- 436 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pa jak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis dokum en, data, informasi, dan/atau keterangan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan akan disampaikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan Pajak atau Surat Kete tapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
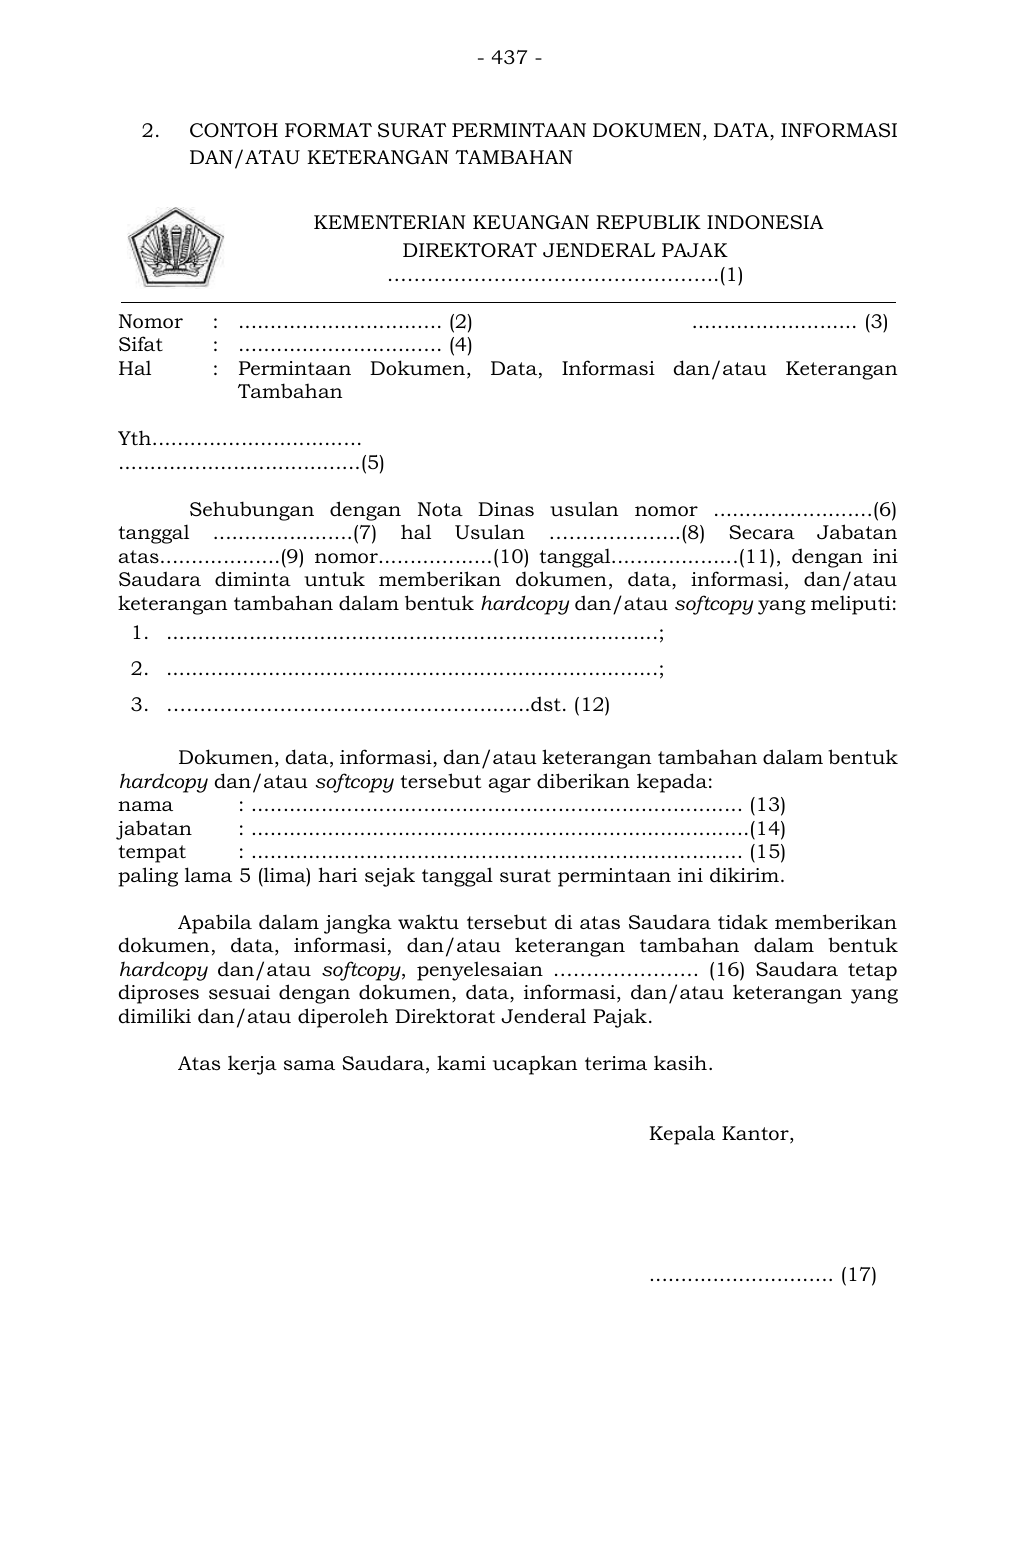
Teks pendamping untuk pencarian
- 437 -
2. CONTOH FORMAT SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI
DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ................................ (2) .......................... (3)
Sifat : ................................ (4)
Hal : Permintaan Dokumen, Data, Informasi dan/atau Keter angan
Tambahan
Yth.................................
......................................(5)
Sehubungan dengan Nota Dinas usulan nomor .........................(6)
tanggal ......................(7) hal Usulan ………………..(8) Secara Jabatan
atas...................(9) nomor..................(10) tanggal....................(11), dengan ini
Saudara diminta untuk memberikan dokumen, data, informasi, dan/atau
keterangan tambahan dalam bentuk hardcopy dan/atau softcopy yang meliputi:
1. .............................................................................;
2. .............................................................................;
3. ………………………………………….......dst. (12)
Dokumen, data, informasi, dan/atau keterangan tambahan dalam bentuk
hardcopy dan/atau softcopy tersebut agar diberikan kepada:
nama : ............................................................................. (13)
jabatan : ..............................................................................(14)
tempat : ............................................................................. (15)
paling lama 5 (lima) hari sejak tanggal surat permintaan ini dikirim.
Apabila dalam jangka waktu tersebut di atas Saudara tidak memberikan
dokumen, data, informasi, dan/atau kete rangan tamba han dalam bentuk
hardcopy dan/atau softcopy, penyelesaian …………………. (16) Saudara tetap
diproses sesuai dengan dokumen, data, informasi, dan/atau keterangan yang
dimiliki dan/atau diperoleh Direktorat Jenderal Pajak.
Atas kerja sama Saudara, kami ucapkan terima kasih.
Kepala Kantor,
............................. (17)
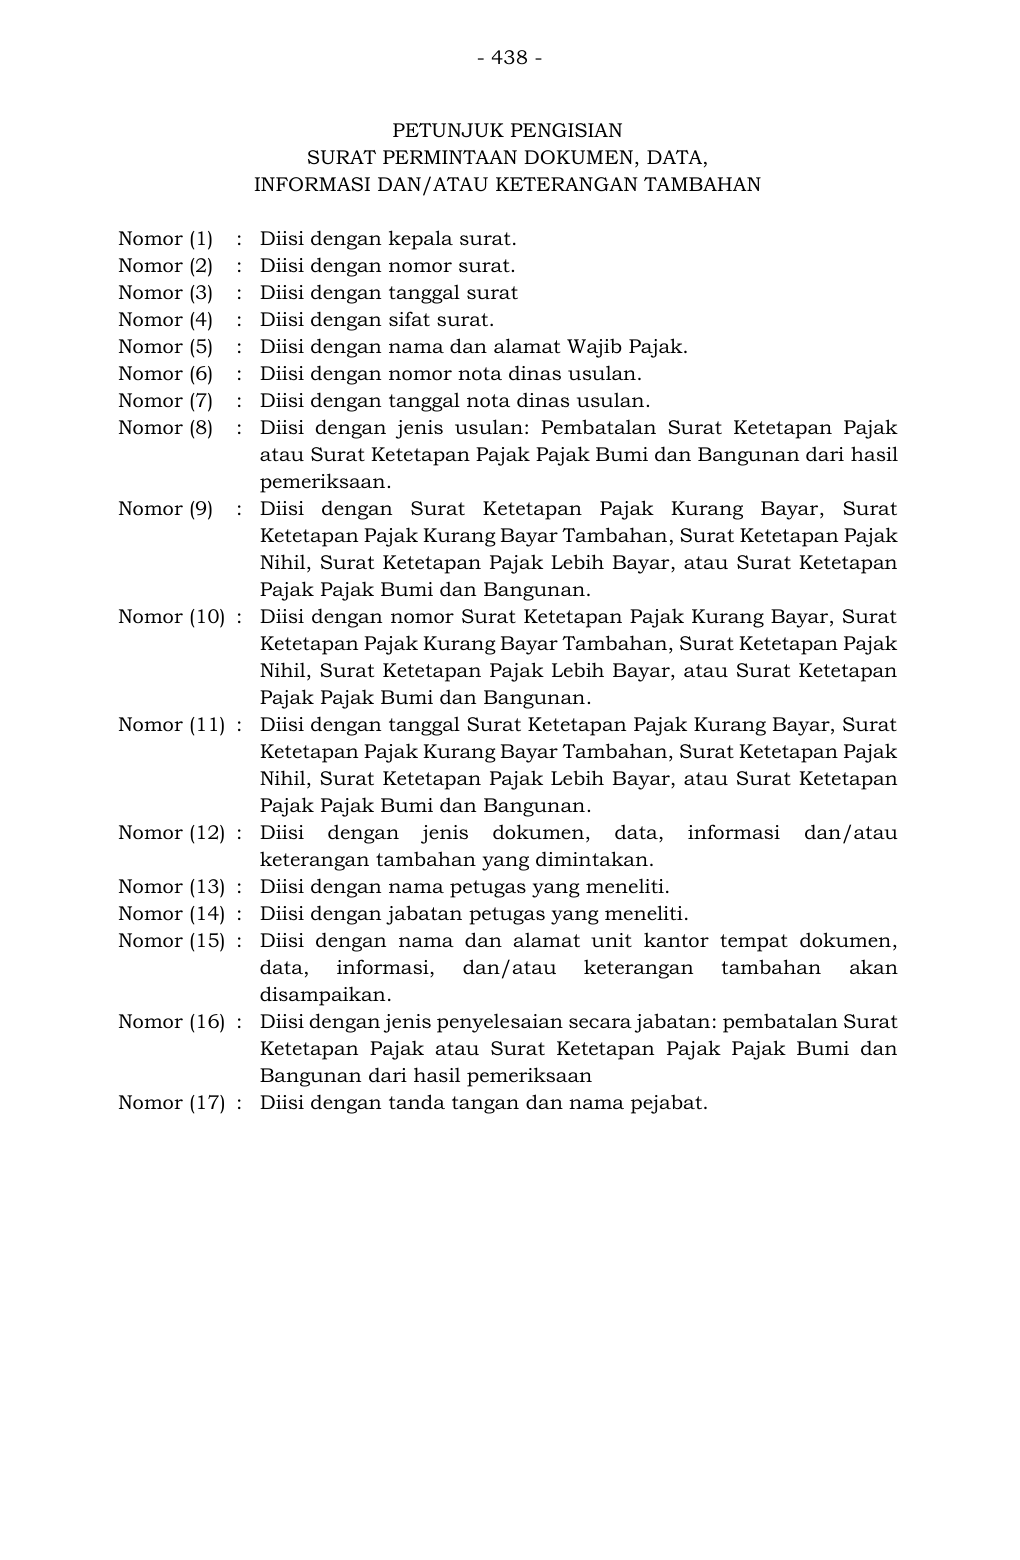
Teks pendamping untuk pencarian
- 438 - PETUNJUK PENGISIAN SURAT PERMINTAAN DOKUMEN, DATA, INFORMASI DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (6) : Diisi dengan nomor nota dinas usulan. Nomor (7) : Diisi dengan tanggal nota dinas usulan. Nomor (8) : Diisi dengan jenis usulan: Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (9) : Diisi dengan Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (10) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (11) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih B ayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Diisi dengan jenis dokumen, data, informasi dan/atau keterangan tambahan yang dimintakan. Nomor (13) : Diisi dengan nama petugas yang meneliti. Nomor (14) : Diisi dengan jabatan petugas yang meneliti. Nomor (15) : Diisi dengan nama dan alamat unit kantor tempat dokumen, data, informasi, dan/atau keterangan tambahan akan disampaikan. Nomor (16) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan P ajak atau Surat Ketetapan Paj ak Pajak Bumi dan Bangunan dari hasil pemeriksaan Nomor (17) : Diisi dengan tanda tangan dan nama pejabat.
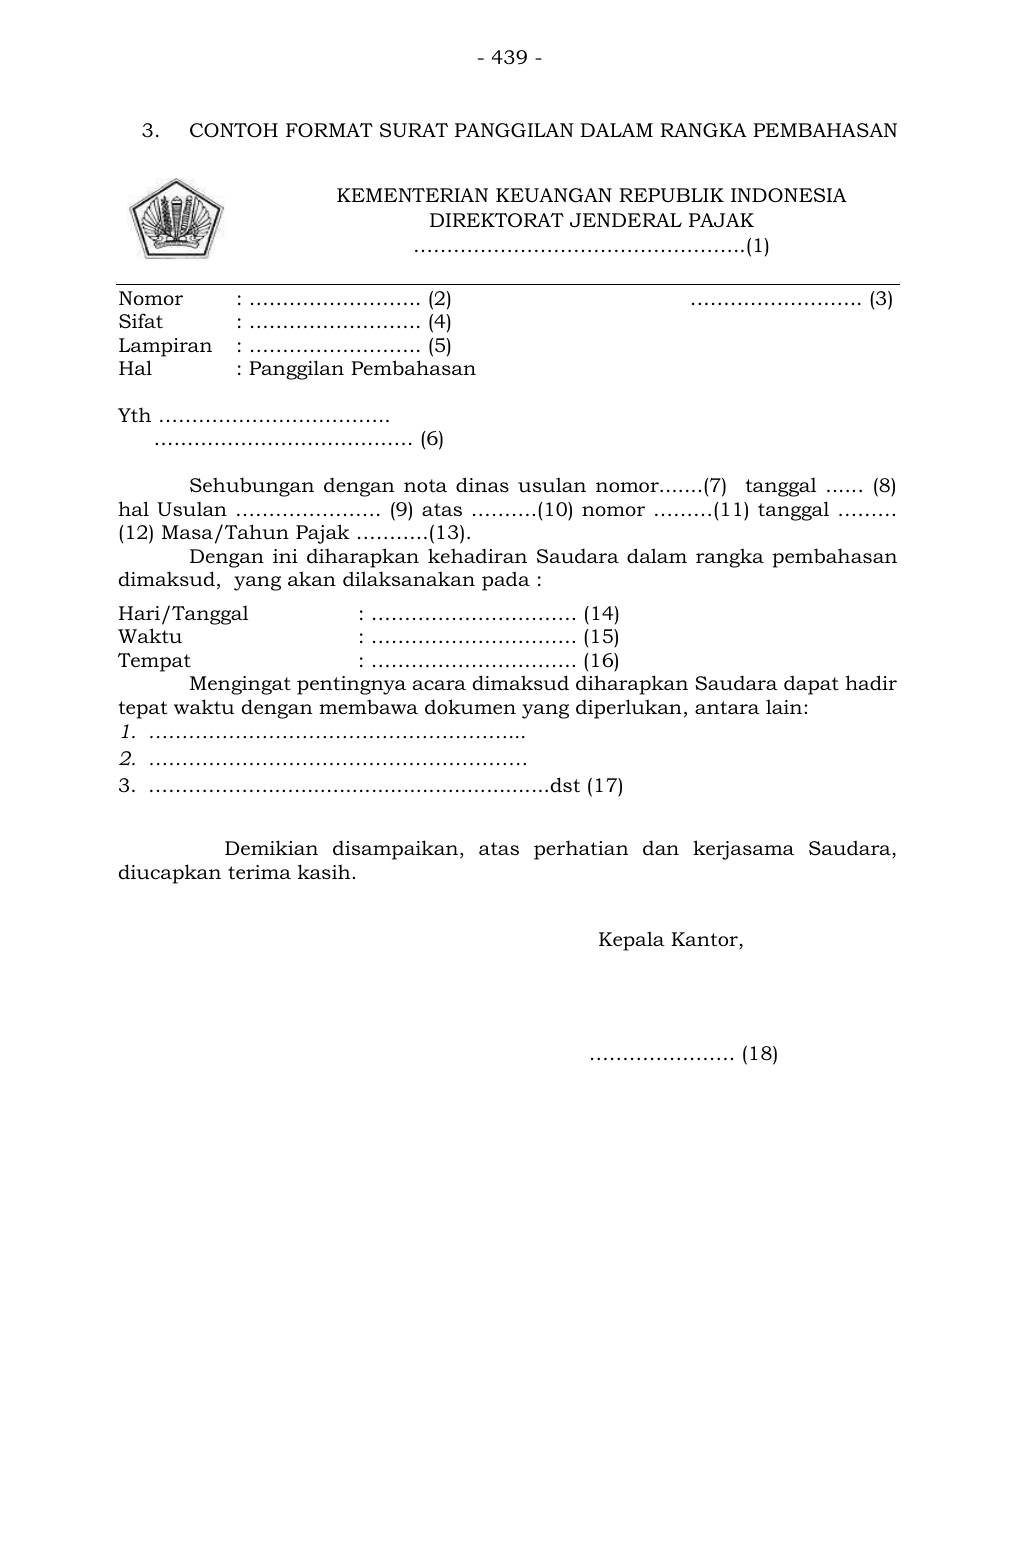
Teks pendamping untuk pencarian
- 439 -
3. CONTOH FORMAT SURAT PANGGILAN DALAM RANGKA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………….. (2) …………………….. (3)
Sifat : …………………….. (4)
Lampiran : …………………….. (5)
Hal : Panggilan Pembahasan
Yth ……………………………..
………………………………… (6)
Sehubungan dengan nota dinas usulan nomor.......(7) tanggal ...... (8)
hal Usulan …………………. (9) atas ……….(10) nomor ………(11) tanggal ………
(12) Masa/Tahun Pajak ………..(13).
Dengan ini diharapkan kehadir an Saudara dalam rangka pembahasan
dimaksud, yang akan dilaksanakan pada :
Hari/Tanggal : …………………………. (14)
Waktu : …………………………. (15)
Tempat : …………………………. (16)
Mengingat pentingnya acara dimaksud diharapkan Saudara dapat hadir
tepat waktu dengan membawa dokumen yang diperlukan, antara lain:
1. ………………………………………………...
2. …………………………………………………
3. ………………..….......................................dst (17)
Demikian disampaikan, atas perhatian dan kerjasama Saudara,
diucapkan terima kasih.
Kepala Kantor,
…………………. (18)
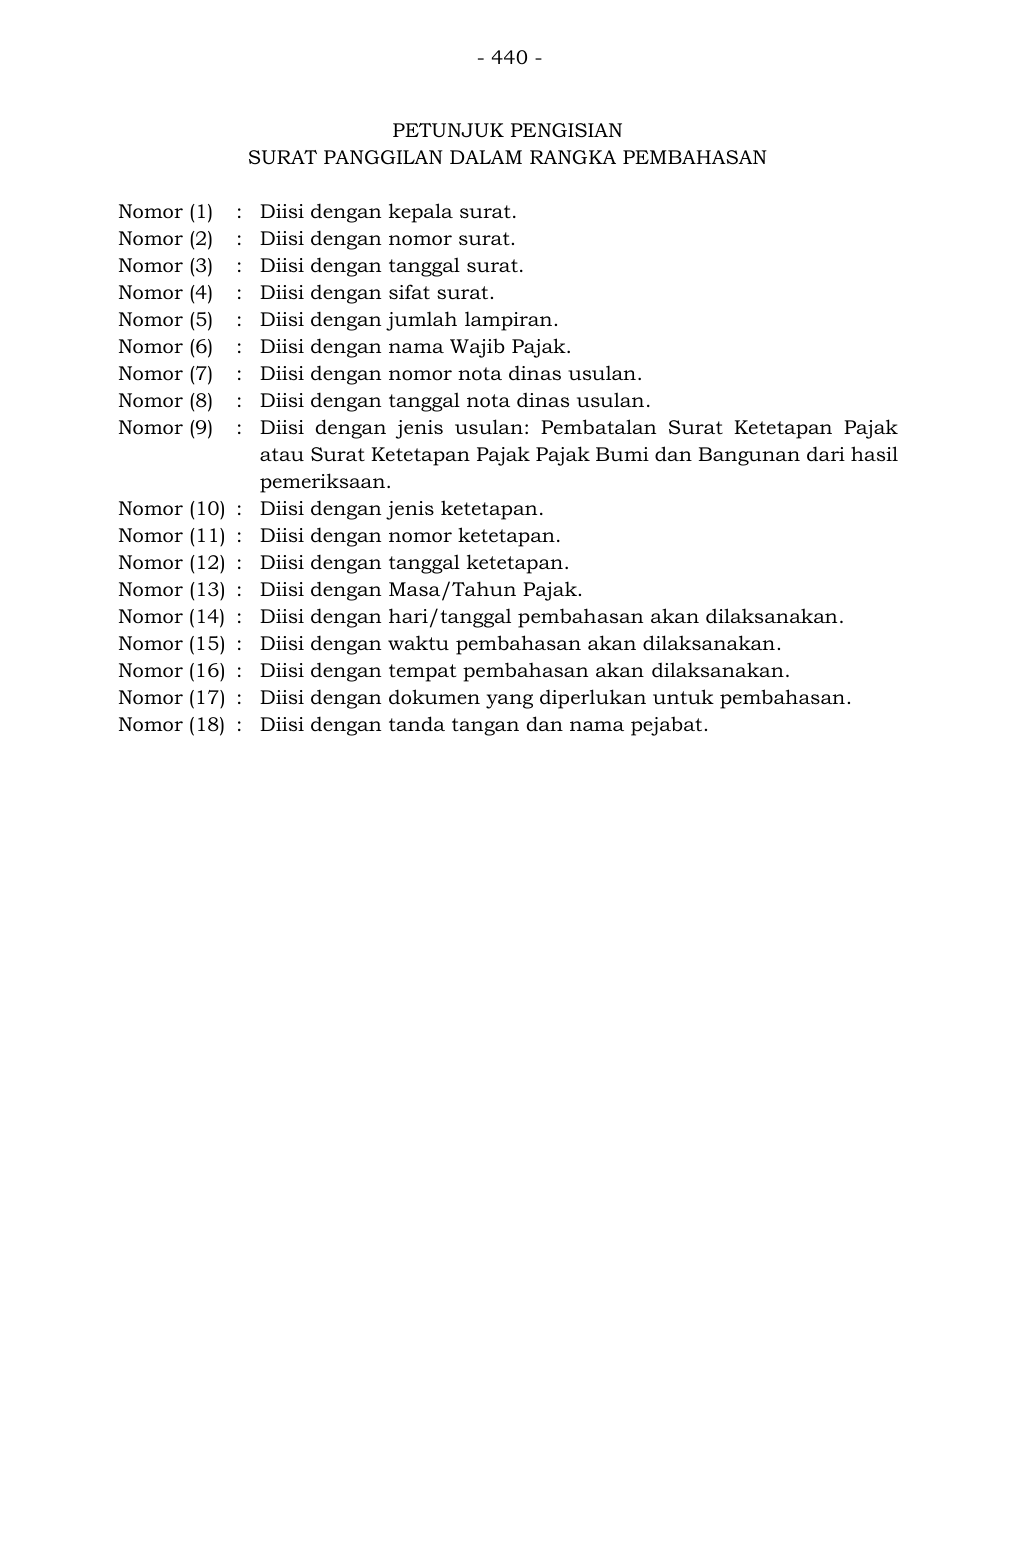
Teks pendamping untuk pencarian
- 440 - PETUNJUK PENGISIAN SURAT PANGGILAN DALAM RANGKA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama Wajib Pajak. Nomor (7) : Diisi dengan nomor nota dinas usulan. Nomor (8) : Diisi dengan tanggal nota dinas usulan. Nomor (9) : Diisi dengan jenis usulan: Pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (10) : Diisi dengan jenis ketetapan. Nomor (11) : Diisi dengan nomor ketetapan. Nomor (12) : Diisi dengan tanggal ketetapan. Nomor (13) : Diisi dengan Masa/Tahun Pajak. Nomor (14) : Diisi dengan hari/tanggal pembahasan akan dilaksanakan. Nomor (15) : Diisi dengan waktu pembahasan akan dilaksanakan. Nomor (16) : Diisi dengan tempat pembahasan akan dilaksanakan. Nomor (17) : Diisi dengan dokumen yang diperlukan untuk pembahasan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
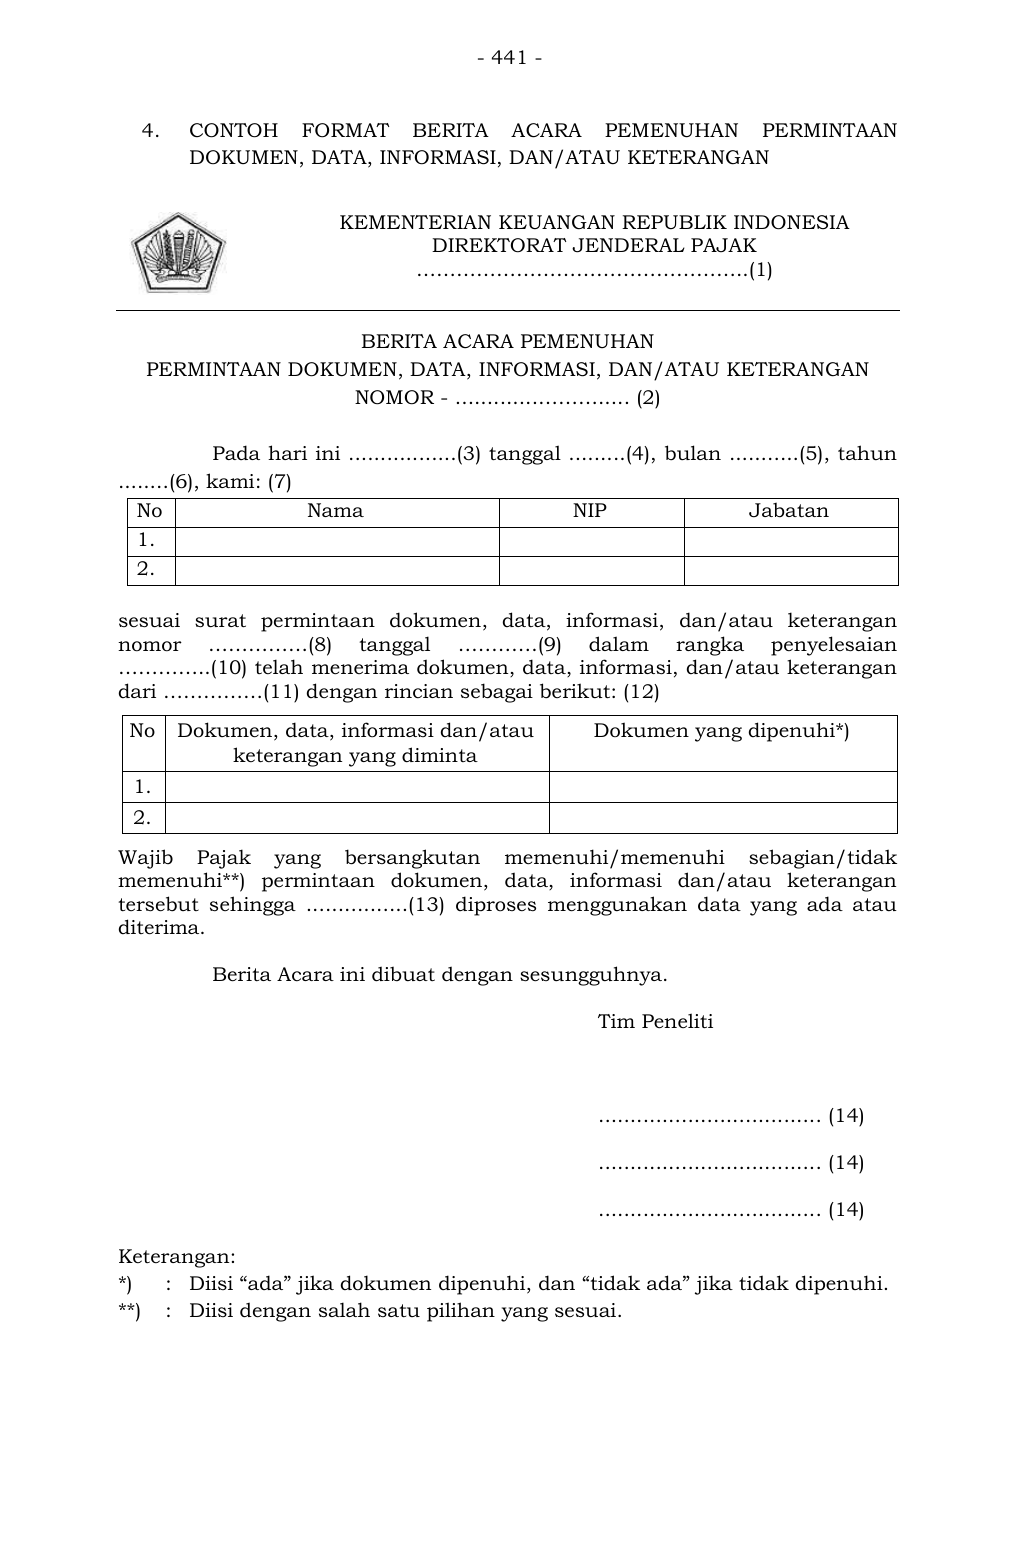
Teks pendamping untuk pencarian
- 441 -
4. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaa n dokumen , data, informasi, dan/atau keterangan
nomor ……………(8) tanggal …………(9) dalam rangka penyelesaian
…………..(10) telah menerima dokumen, data, informasi, dan/atau keterangan
dari ……………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan yang diminta
Dokumen yang dipenuhi*)
1.
2.
Wajib Pajak yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tersebut sehingga ................(13) diproses men ggunakan data yang ada atau
diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
................................... (14)
................................... (14)
................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
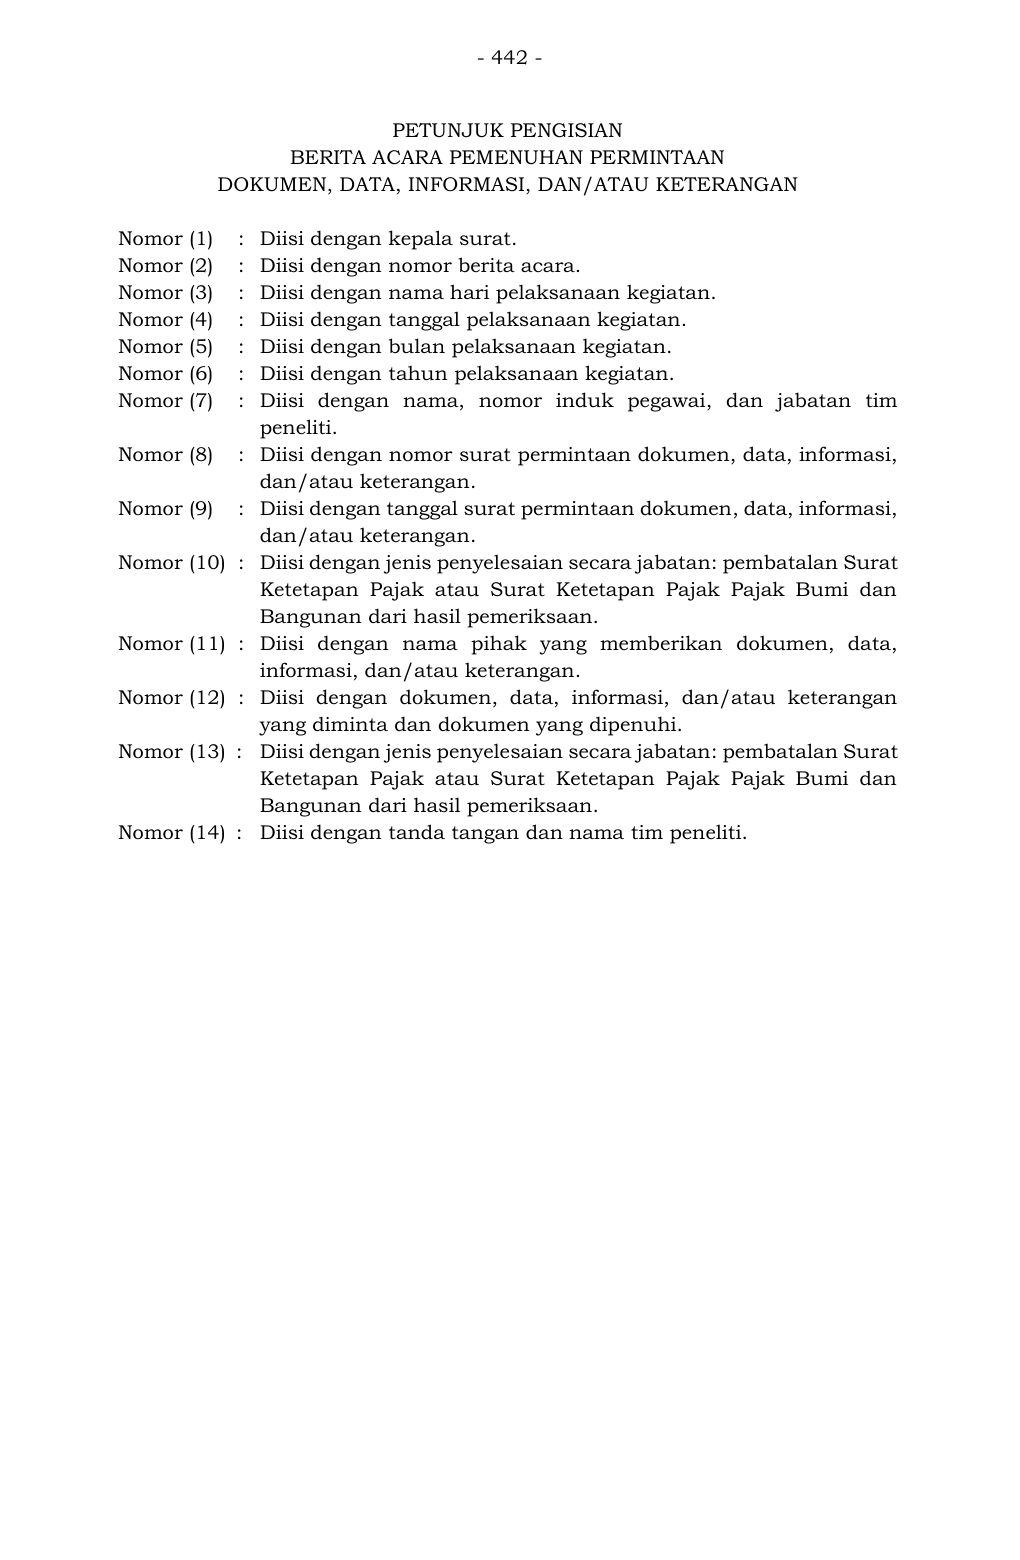
Teks pendamping untuk pencarian
- 442 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan yang diminta dan dokumen yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
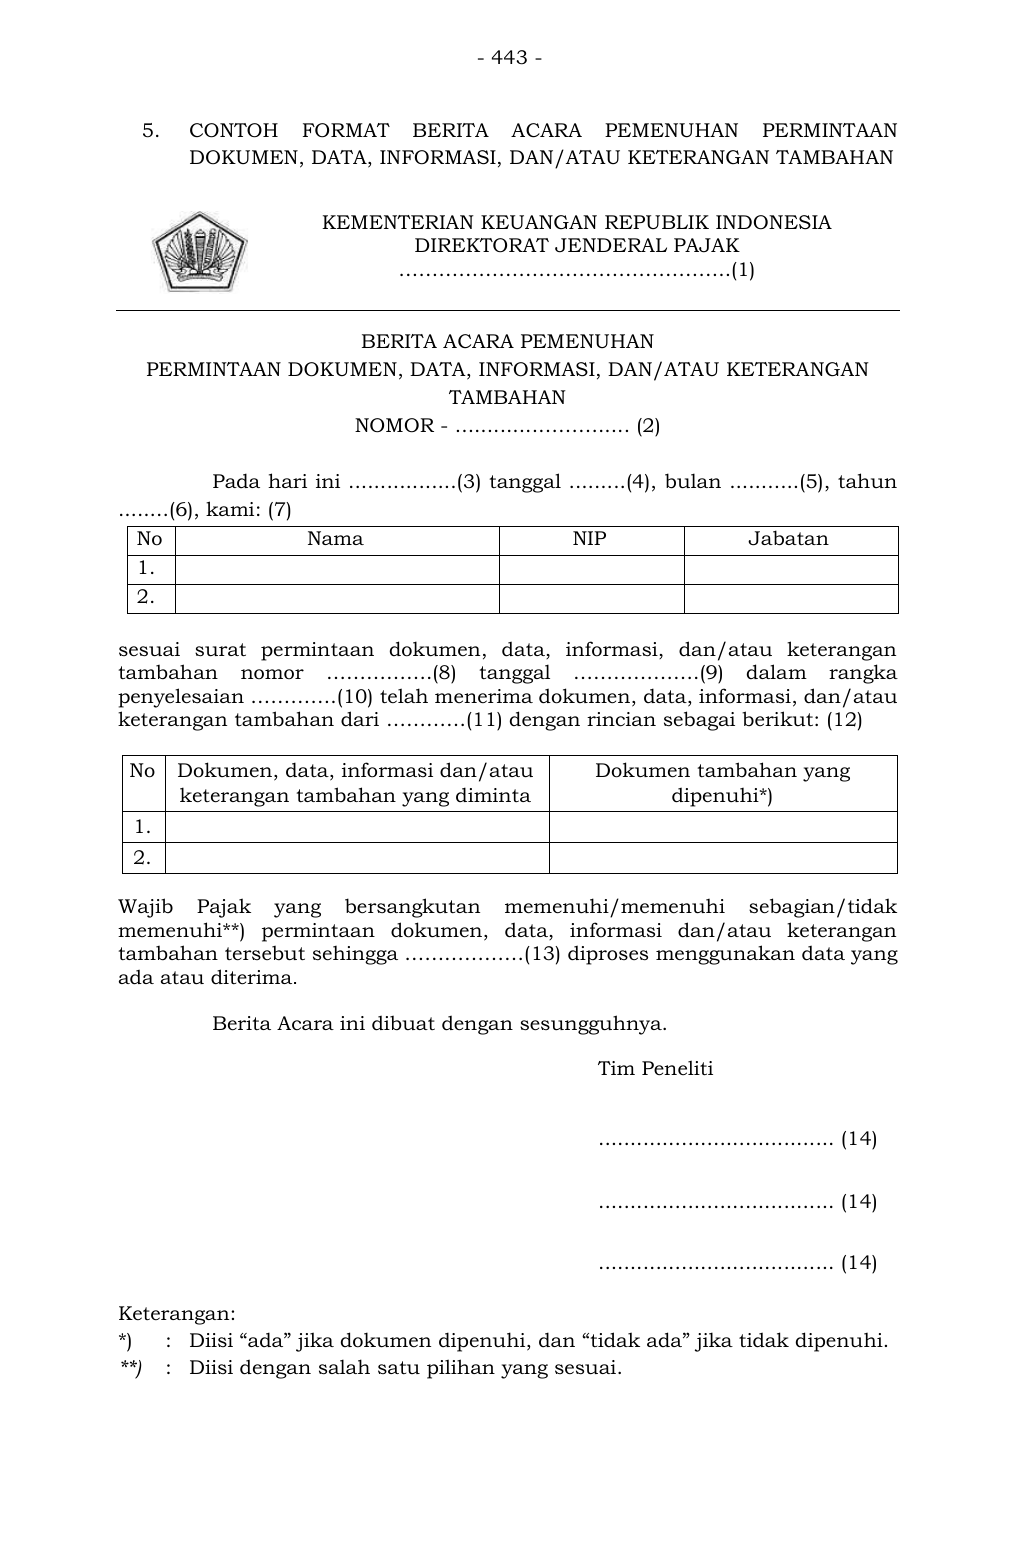
Teks pendamping untuk pencarian
- 443 -
5. CONTOH FORMAT BERITA ACARA PEMENUHAN PERMINTAAN
DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
BERITA ACARA PEMENUHAN
PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN
TAMBAHAN
NOMOR - .............………..... (2)
Pada hari ini .................( 3) tanggal .........(4), bulan ...........(5), tahun
........(6), kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai surat permintaan dokumen, data, informasi, dan/atau keterangan
tambahan nomor …………….(8) tanggal ……………….(9) dalam rangka
penyelesaian ………….(10) telah menerima dokumen, data, informasi, dan/atau
keterangan tambahan dari …………(11) dengan rincian sebagai berikut: (12)
No Dokumen, data, informasi dan/atau
keterangan tambahan yang diminta
Dokumen tambahan yang
dipenuhi*)
1.
2.
Wajib Paja k yang bersangkutan memenuhi/memenuhi sebagian/tidak
memenuhi**) permintaan dokumen, data, informasi dan/atau keterangan
tambahan tersebut sehingga ………………(13) diproses menggunakan data yang
ada atau diterima.
Berita Acara ini dibuat dengan sesungguhnya.
Tim Peneliti
..................................... (14)
..................................... (14)
..................................... (14)
Keterangan:
*) : Diisi “ada” jika dokumen dipenuhi, dan “tidak ada” jika tidak dipenuhi.
**) : Diisi dengan salah satu pilihan yang sesuai.
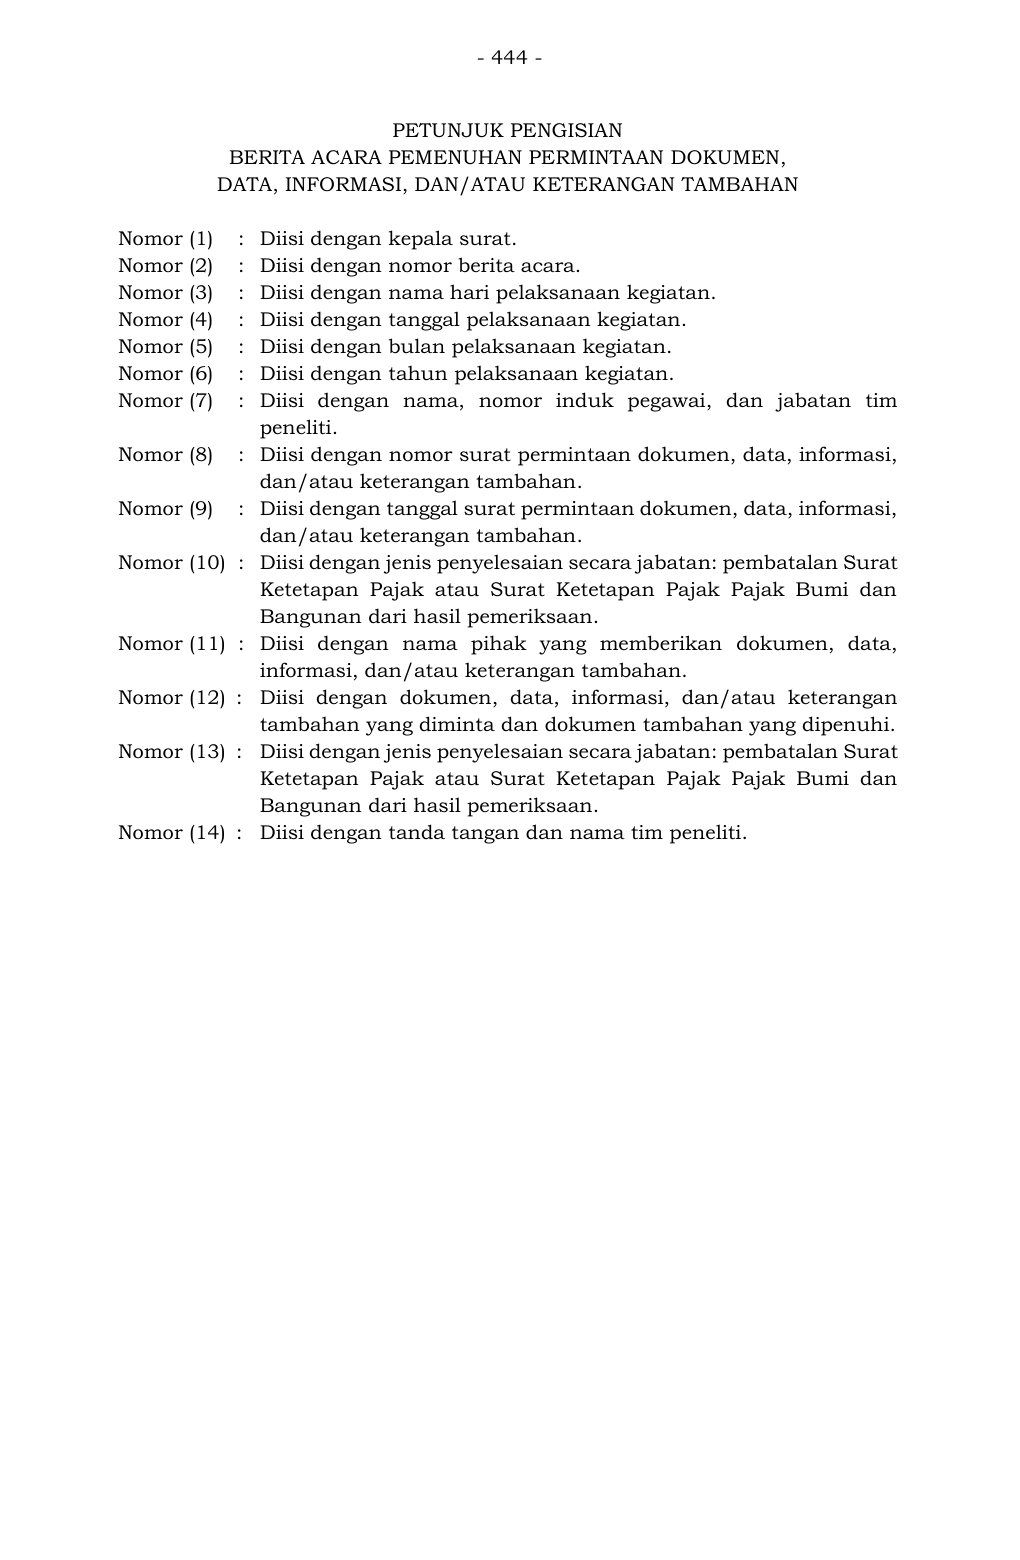
Teks pendamping untuk pencarian
- 444 - PETUNJUK PENGISIAN BERITA ACARA PEMENUHAN PERMINTAAN DOKUMEN, DATA, INFORMASI, DAN/ATAU KETERANGAN TAMBAHAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan nomor surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (9) : Diisi dengan tanggal surat permintaan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (10) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (11) : Diisi dengan nama pihak yang memberikan dokumen, data, informasi, dan/atau keterangan tambahan. Nomor (12) : Diisi dengan dokumen, data, informasi, dan/atau keterangan tambahan yang diminta dan dokumen tambahan yang dipenuhi. Nomor (13) : Diisi dengan jenis penyelesaian secara jabatan: pembatalan Surat Ketetapan Pajak atau Surat Ket etapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
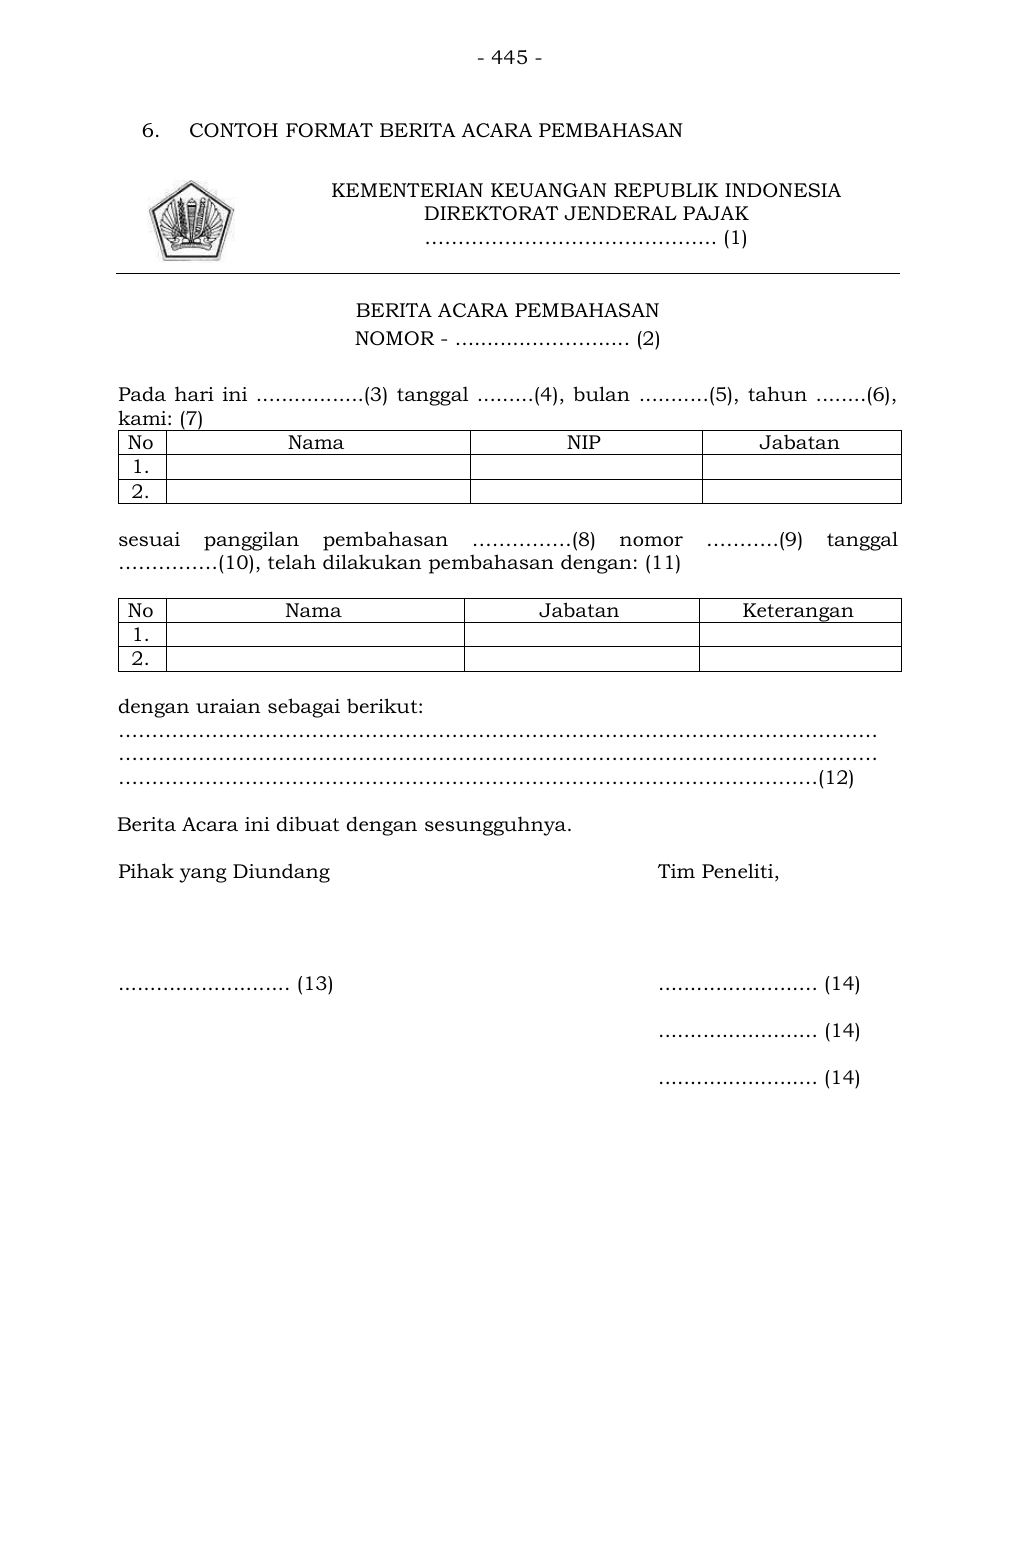
Teks pendamping untuk pencarian
- 445 -
6. CONTOH FORMAT BERITA ACARA PEMBAHASAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………….. (1)
BERITA ACARA PEMBAHASAN
NOMOR - .............………..... (2)
Pada hari ini .................(3) tanggal .........(4), bulan ...........(5), tahun ........(6),
kami: (7)
No Nama NIP Jabatan
1.
2.
sesuai panggilan pembahasan ……………(8) nomor ………..(9) tanggal
……………(10), telah dilakukan pembahasan dengan: (11)
No Nama Jabatan Keterangan
1.
2.
dengan uraian sebagai berikut:
……………………………………………………………………………………………………
……………………………………………………………………………………………………
……………………………………………………………………………………………(12)
Berita Acara ini dibuat dengan sesungguhnya.
Pihak yang Diundang Tim Peneliti,
........................... (13) ......................... (14)
......................... (14)
......................... (14)
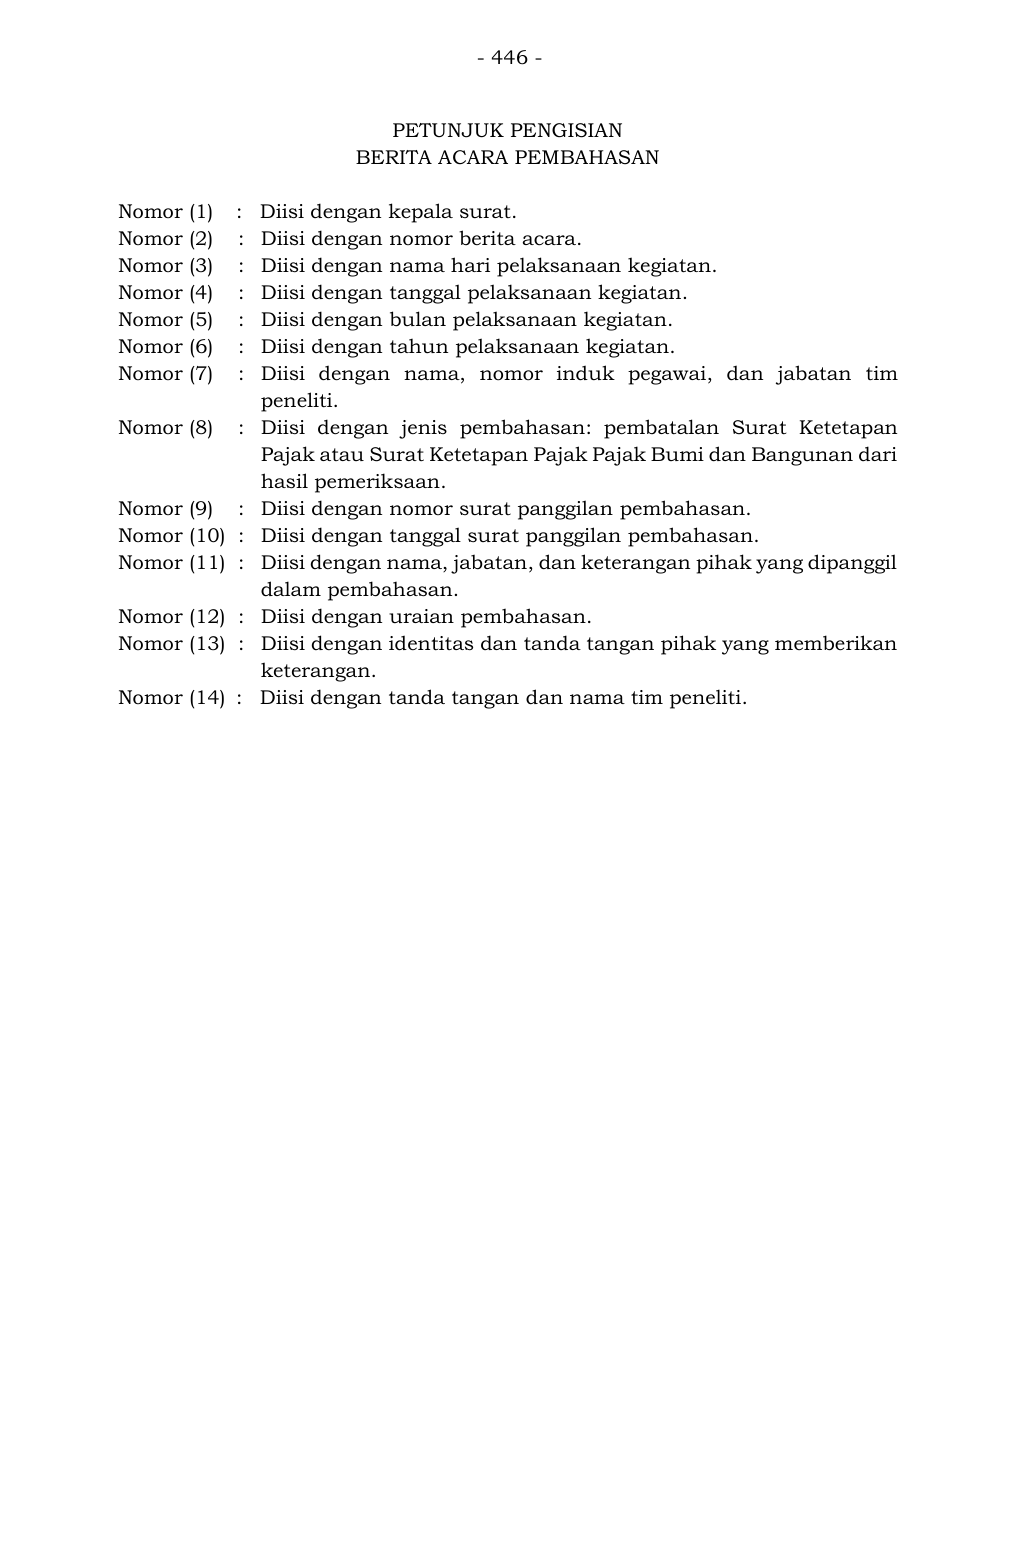
Teks pendamping untuk pencarian
- 446 - PETUNJUK PENGISIAN BERITA ACARA PEMBAHASAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor berita acara. Nomor (3) : Diisi dengan nama hari pelaksanaan kegiatan. Nomor (4) : Diisi dengan tanggal pelaksanaan kegiatan. Nomor (5) : Diisi dengan bulan pelaksanaan kegiatan. Nomor (6) : Diisi dengan tahun pelaksanaan kegiatan. Nomor (7) : Diisi dengan nama, nomor induk pegawai , dan jabatan tim peneliti. Nomor (8) : Diisi dengan je nis pembahasan : pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (9) : Diisi dengan nomor surat panggilan pembahasan. Nomor (10) : Diisi dengan tanggal surat panggilan pembahasan. Nomor (11) : Diisi dengan nama, jabatan, dan keterangan pihak yang dipanggil dalam pembahasan. Nomor (12) : Diisi dengan uraian pembahasan. Nomor (13) : Diisi dengan identitas dan tanda tangan pihak yang memberikan keterangan. Nomor (14) : Diisi dengan tanda tangan dan nama tim peneliti.
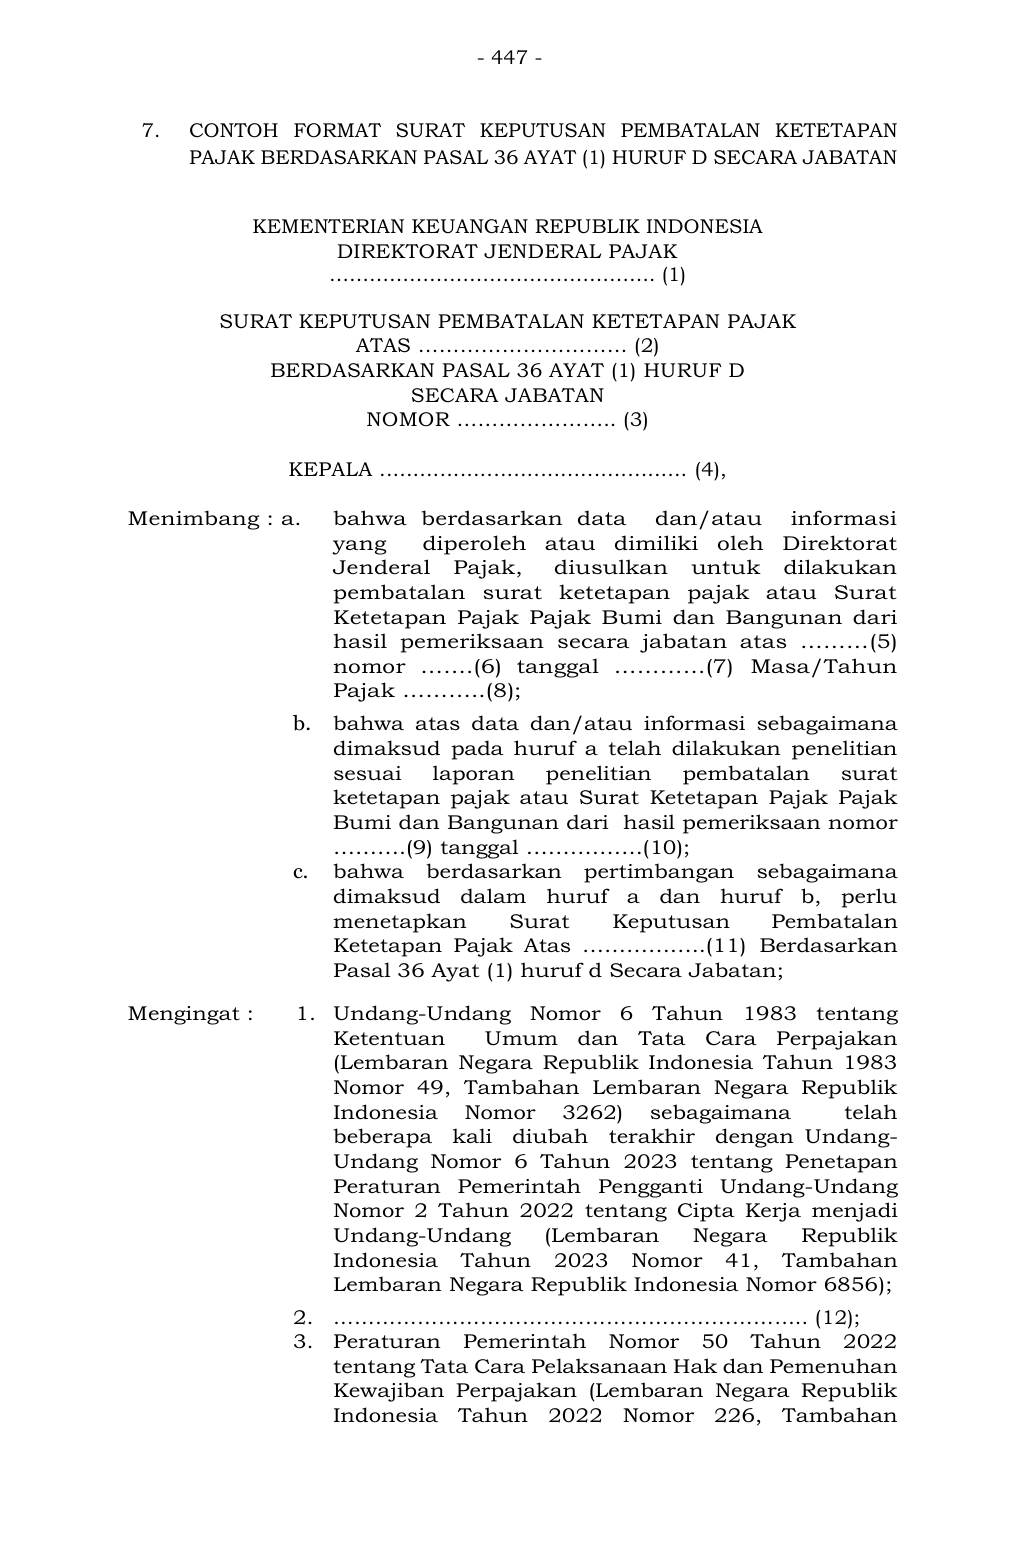
Teks pendamping untuk pencarian
- 447 - 7. CONTOH FORMAT SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF D SECARA JABATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………. (1) SURAT KEPUTUSAN PEMBATALAN KETET APAN PAJAK ATAS ………………………… (2) BERDASARKAN PASAL 36 AYAT (1) HURUF D SECARA JABATAN NOMOR ………………….. (3) KEPALA .............................................. (4), Menimbang : a. bahwa berdasarkan data dan/atau informasi yang diperoleh atau dimiliki oleh Direktorat Jenderal Pajak, diusulkan untuk dilakukan pembatalan surat ketetapan pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan secara jabatan atas ……… (5) nomor …….(6) tanggal …………(7) Masa/Tahun Pajak ………..(8); b. bahwa at as data dan/atau informasi sebagaimana dimaksud pada huruf a telah dilakukan penelitian sesuai laporan penelitian pembatalan surat ketetapan pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan nomor ……….(9) tanggal …………….(10); c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Surat Keputusan Pembatalan Ketetapan Pajak Atas ……………..(11) Berdasarkan Pasal 36 Ayat (1) huruf d Secara Jabatan; Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang- Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856); 2. ………………………………… ……………………….. (12); 3. Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan (Lembaran Negara Republik Indonesia Tahun 2022 Nomor 226, Tambahan
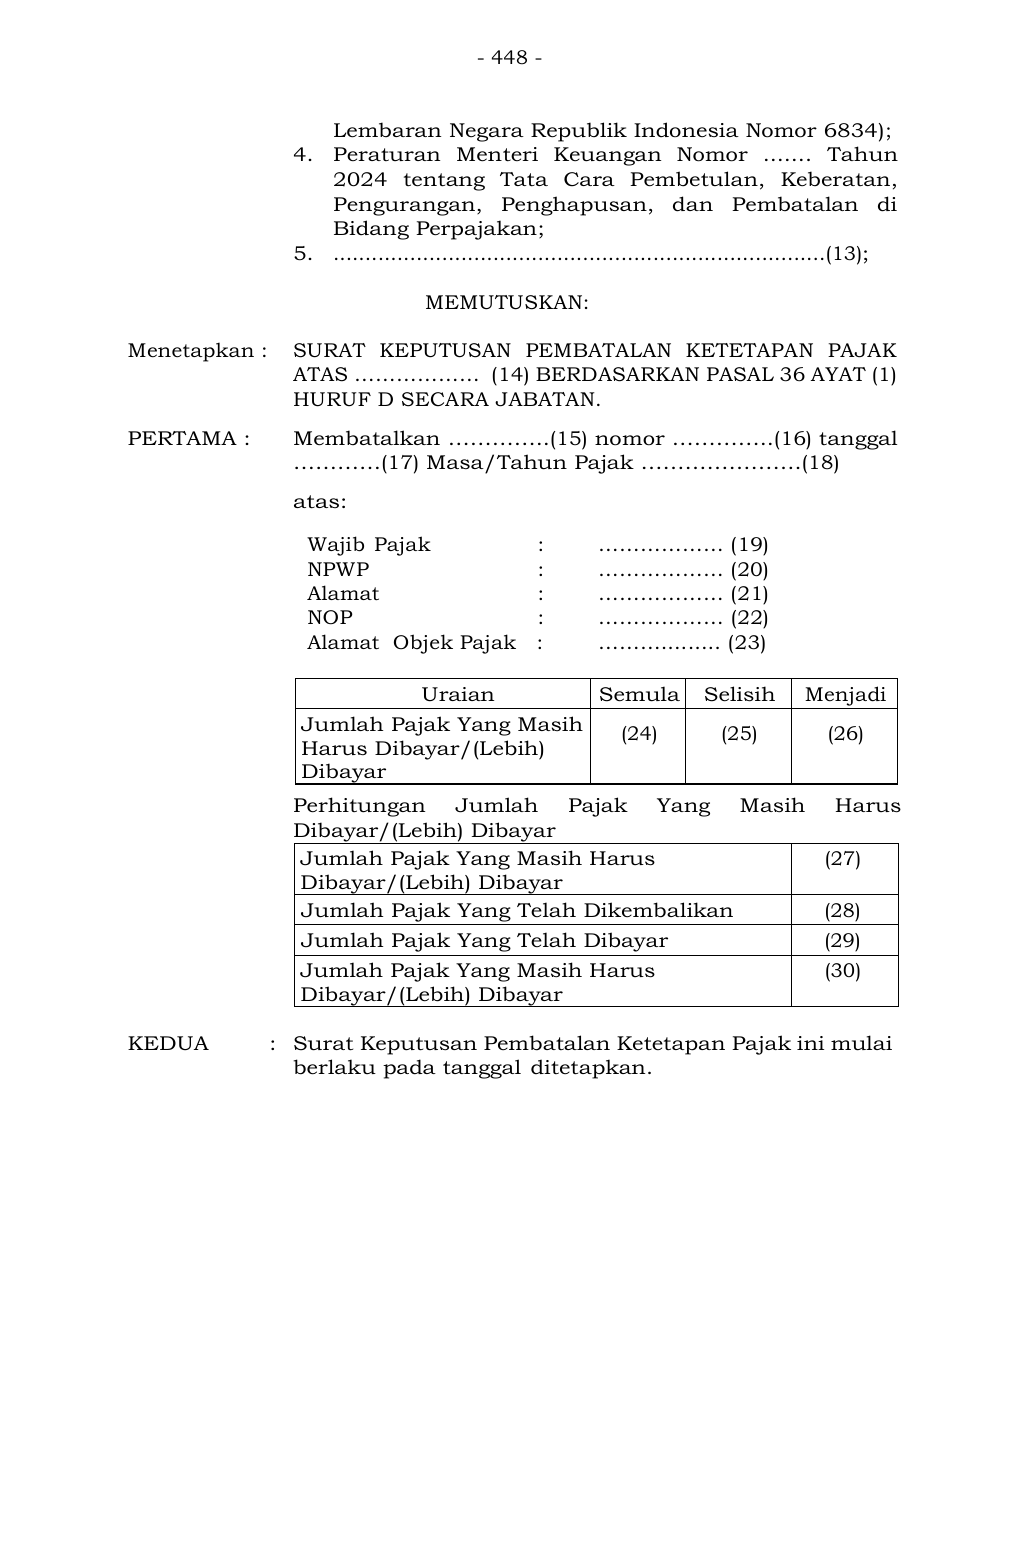
Teks pendamping untuk pencarian
- 448 - Lembaran Negara Republik Indonesia Nomor 6834); 4. Peraturan Men teri Keuangan Nomor ....... Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan; 5. .............................................................................(13); MEMUTUSKAN: Menetapkan : SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK ATAS ……………… (14) BERDASARKAN PASAL 36 AYAT (1) HURUF D SECARA JABATAN. PERTAMA : Membatalkan …………..(15) nomor …………..(16) tanggal …………(17) Masa/Tahun Pajak ………………….(18) atas: Wajib Pajak : ……………… (19) NPWP : ……………… (20) Alamat : ……………… (21) NOP : ……………… (22) Alamat Objek Pajak : ………......... (23) Uraian Semula Selisih Menjadi Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (24) (25) (26) Perhitungan Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (27) Jumlah Pajak Yang Telah Dikembalikan (28) Jumlah Pajak Yang Telah Dibayar (29) Jumlah Pajak Yang Masih Harus Dibayar/(Lebih) Dibayar (30) KEDUA : Surat Keputusan Pembatalan Ketetapan Pajak ini mulai berlaku pada tanggal ditetapkan.
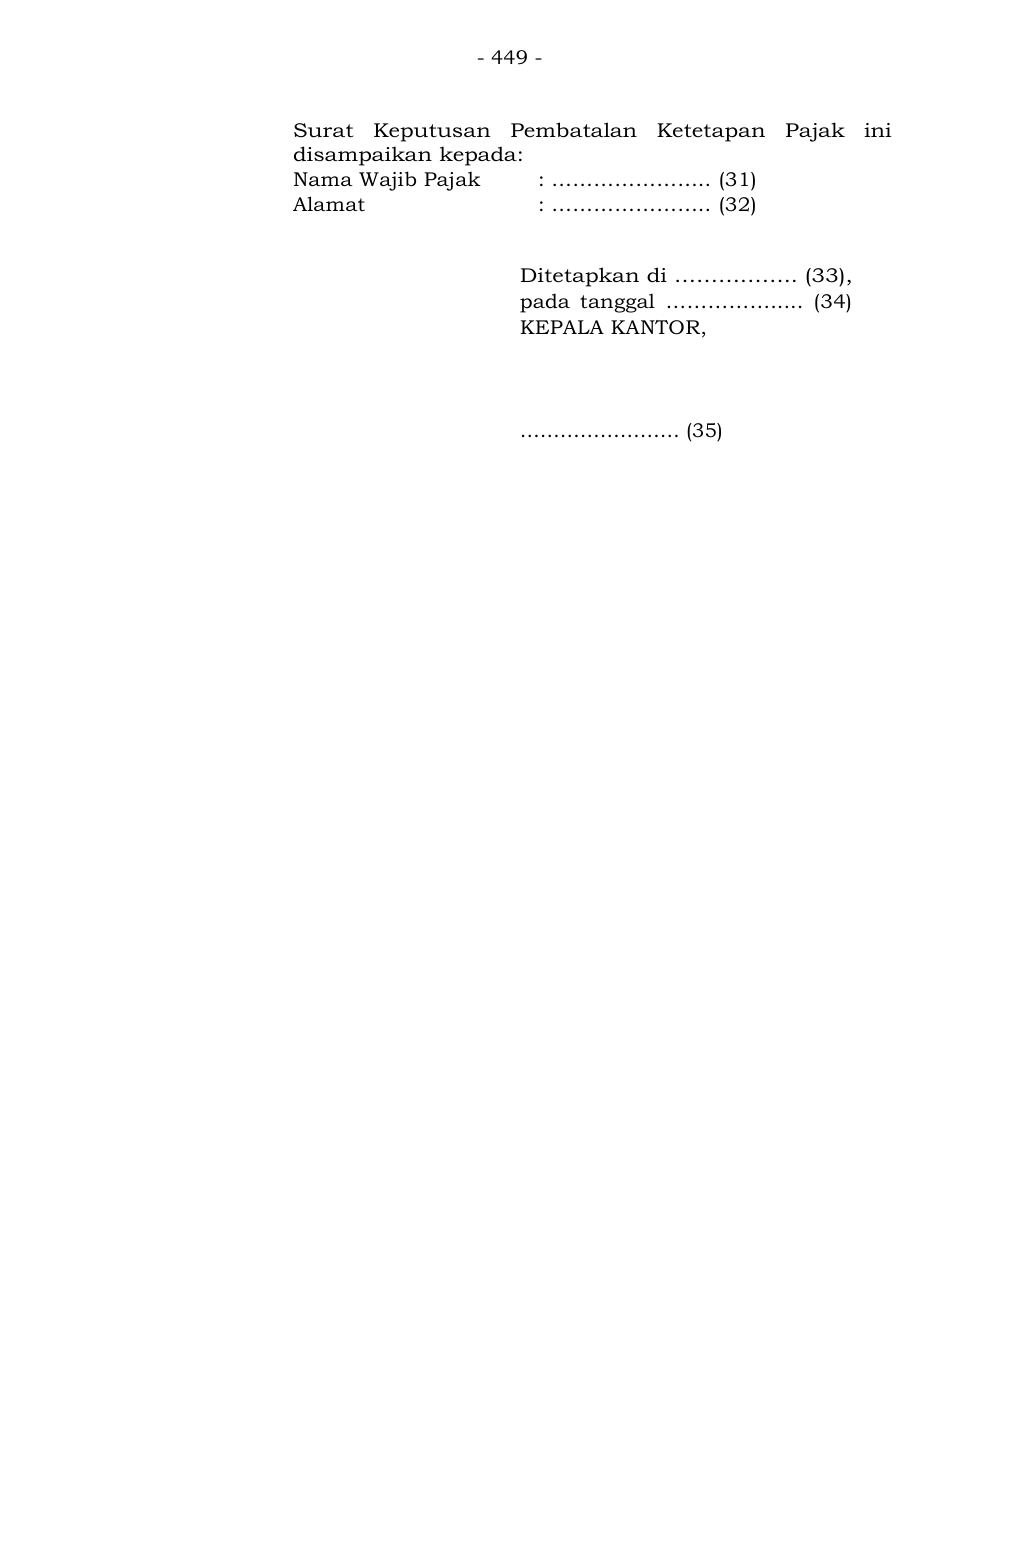
Teks pendamping untuk pencarian
- 449 -
Surat Keputusan Pembatalan Ketetapan Pajak ini
disampaikan kepada:
Nama Wajib Pajak : ………………….. (31)
Alamat : ………………….. (32)
Ditetapkan di …………….. (33),
pada tanggal ……………..... (34)
KEPALA KANTOR,
…………………… (35)
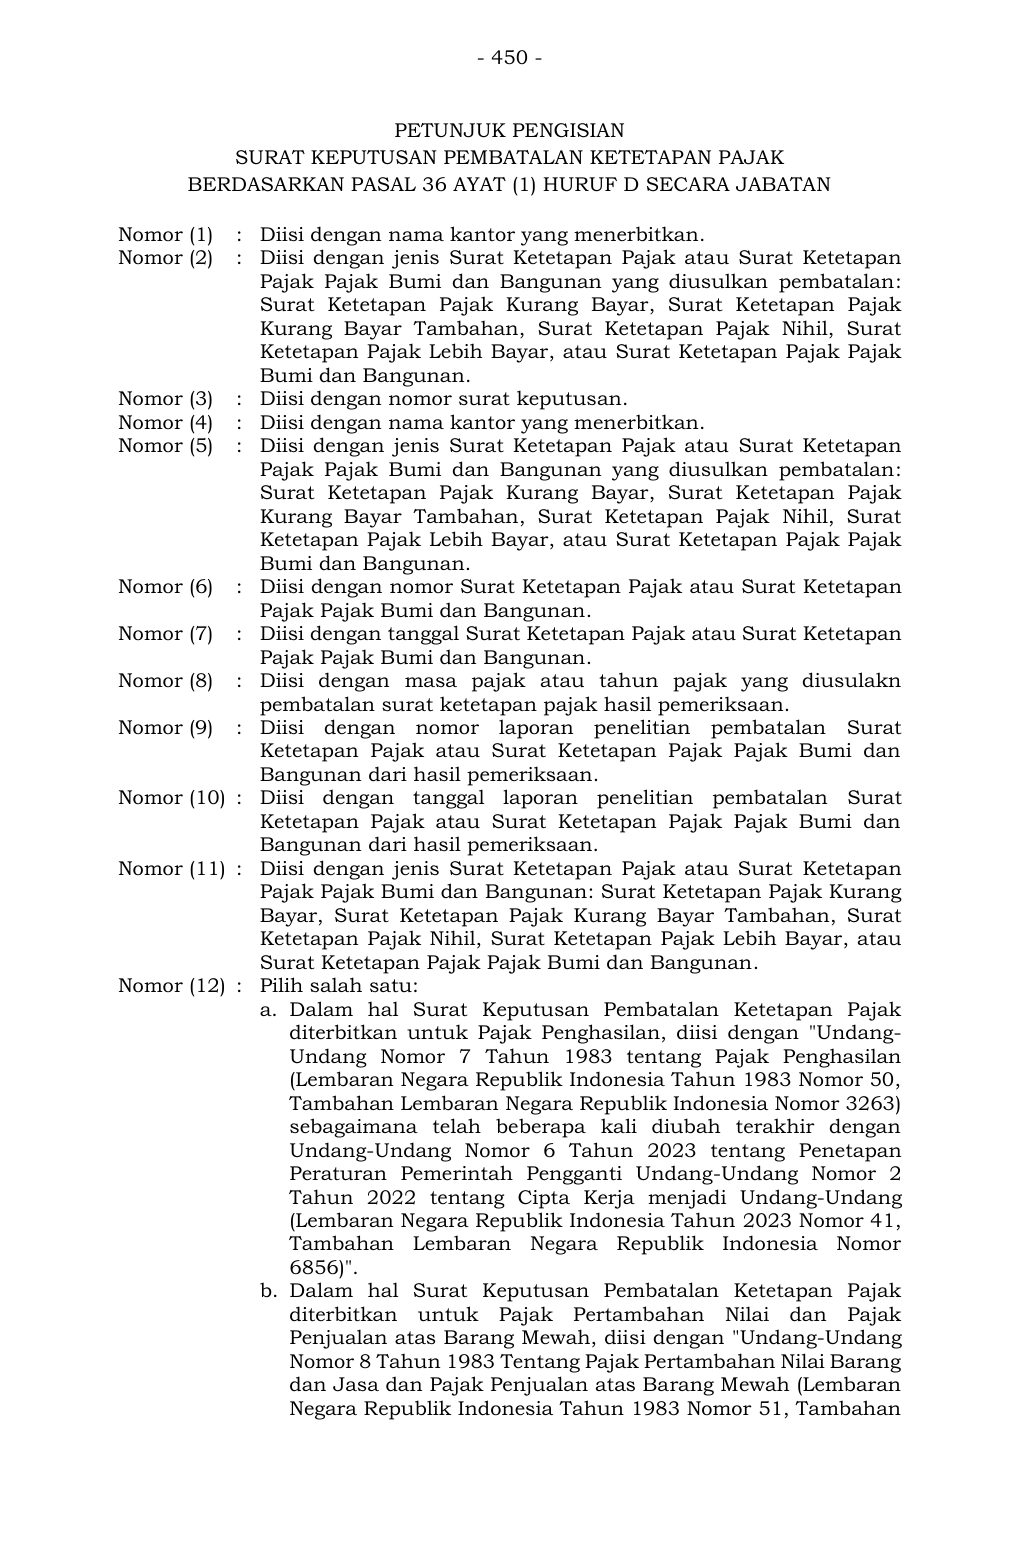
Teks pendamping untuk pencarian
- 450 - PETUNJUK PENGISIAN SURAT KEPUTUSAN PEMBATALAN KETETAPAN PAJAK BERDASARKAN PASAL 36 AYAT (1) HURUF D SECARA JABATAN Nomor (1) : Diisi dengan nama kantor yang menerbitkan. Nomor (2) : Diisi dengan jenis Surat Ketetapan Pajak ata u Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang diusulkan pembatalan : Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (3) : Diisi dengan nomor surat keputusan. Nomor (4) : Diisi dengan nama kantor yang menerbitkan. Nomor (5) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang diusulkan pembatalan : Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan , Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (6) : Diisi dengan nomor Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (7) : Diisi dengan tanggal Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (8) : Diisi dengan masa pajak atau tahun pajak yang diusulakn pembatalan surat ketetapan pajak hasil pemeriksaan. Nomor (9) : Diisi dengan nomor laporan penelitian pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (10) : Diisi dengan tanggal laporan penelitian pembatalan Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (11) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan: Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (12) : Pilih salah satu: a. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Penghasilan, d iisi dengan "Undang - Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang No mor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". b. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, diis i dengan "Undang-Undang Nomor 8 Tahun 1983 Tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 51, Tambahan
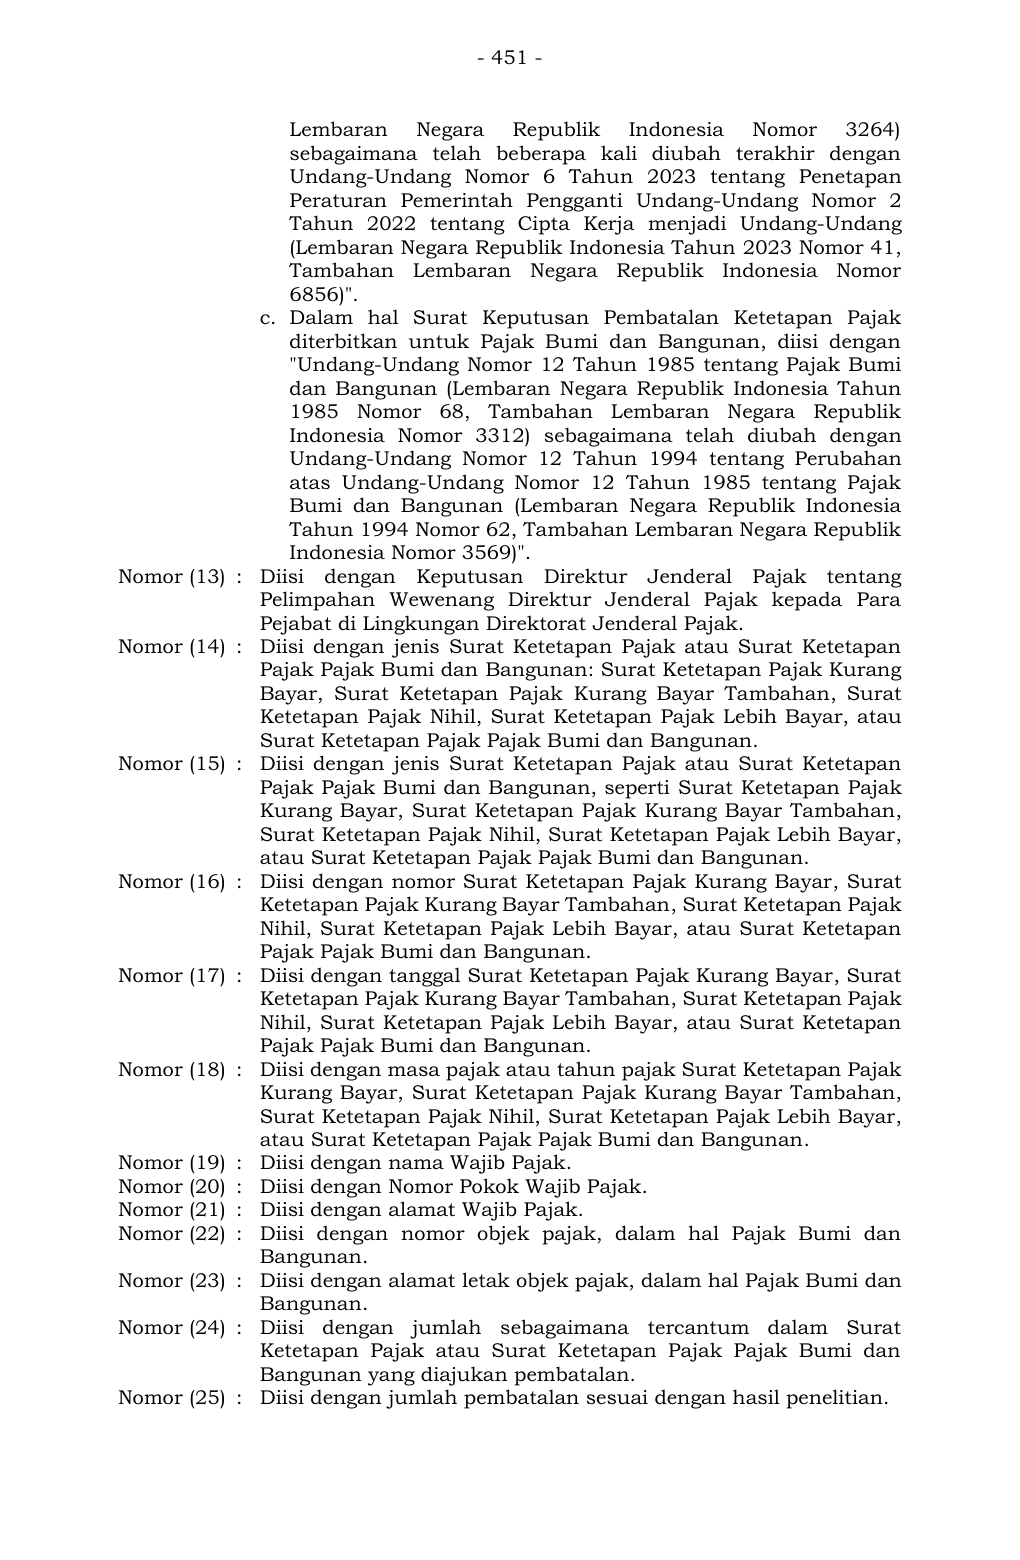
Teks pendamping untuk pencarian
- 451 - Lembaran Negara Republik Indonesia Nomor 3264) sebagaimana te lah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengg anti Undang -Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang -Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856)". c. Dalam hal Surat Keputusan Pembatalan Ketetapan Pajak diterbitkan untuk Pajak Bumi dan Bangunan, diisi dengan "Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan (Lembaran Negara Republik Indonesia Tahun 1985 Nomor 68, Tambahan Lembaran Negara Republik Indonesia Nomor 3312) sebagaimana telah diubah den gan Undang-Undang Nomor 12 Tahun 1994 tentang Perubahan atas Undang -Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangun an (Lembaran Negara Republik Indonesia Tahun 1994 Nomor 62, Tambahan Lembaran Negara Republik Indonesia Nomor 3569)". Nomor (13) : Diisi dengan Keputusan Direktur Jenderal Pajak tentang Pelimpahan Wewenang Direktur Jenderal Pajak kepada Para Pejabat di Lingkungan Direktorat Jenderal Pajak. Nomor (14) : Diisi dengan jenis Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan: Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan , Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan jenis Surat Ketetapa n Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan, seperti Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Bayar Tambahan , Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan nomor Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan tanggal Surat Ketetapan Pajak Kurang Bayar , Surat Ketetapan Pajak Kurang Bayar Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar , atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (18) : Diisi dengan masa pajak atau tahun pajak Surat Ketetapan Pajak Kurang Bayar, Surat Ketetapan Pajak Kurang Baya r Tambahan, Surat Ketetapan Pajak Nihil, Surat Ketetapan Pajak Lebih Bayar, atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan. Nomor (19) : Diisi dengan nama Wajib Pajak. Nomor (20) : Diisi dengan Nomor Pokok Wajib Pajak. Nomor (21) : Diisi dengan alamat Wajib Pajak. Nomor (22) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan Bangunan. Nomor (23) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (24) : Diisi dengan jumlah sebagaimana tercantum dalam Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang diajukan pembatalan. Nomor (25) : Diisi dengan jumlah pembatalan sesuai dengan hasil penelitian.
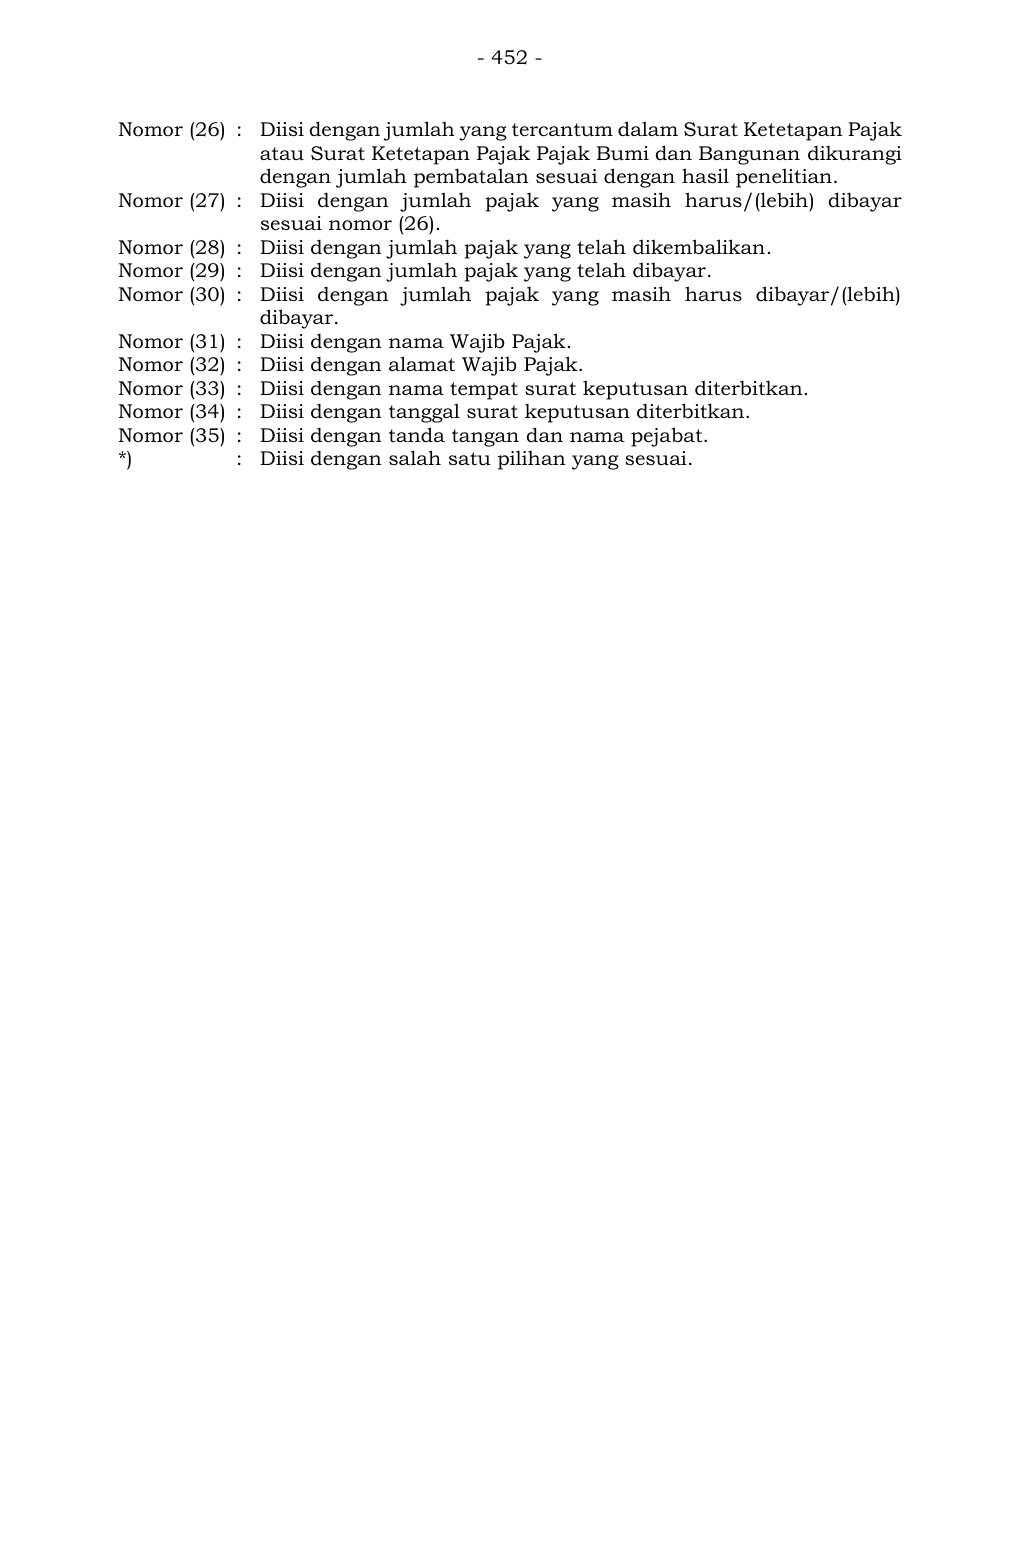
Teks pendamping untuk pencarian
- 452 - Nomor (26) : Diisi dengan jumlah yang tercantum dalam Surat Ketetapan Pajak atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan dikurangi dengan jumlah pembatalan sesuai dengan hasil penelitian. Nomor (27) : Diisi dengan jumlah pajak yang masih harus/(lebih ) dibayar sesuai nomor (26). Nomor (28) : Diisi dengan jumlah pajak yang telah dikembalikan. Nomor (29) : Diisi dengan jumlah pajak yang telah dibayar. Nomor (30) : Diisi dengan jumlah pajak yang masih harus dibayar/(lebih) dibayar. Nomor (31) : Diisi dengan nama Wajib Pajak. Nomor (32) : Diisi dengan alamat Wajib Pajak. Nomor (33) : Diisi dengan nama tempat surat keputusan diterbitkan. Nomor (34) : Diisi dengan tanggal surat keputusan diterbitkan. Nomor (35) : Diisi dengan tanda tangan dan nama pejabat. *) : Diisi dengan salah satu pilihan yang sesuai.
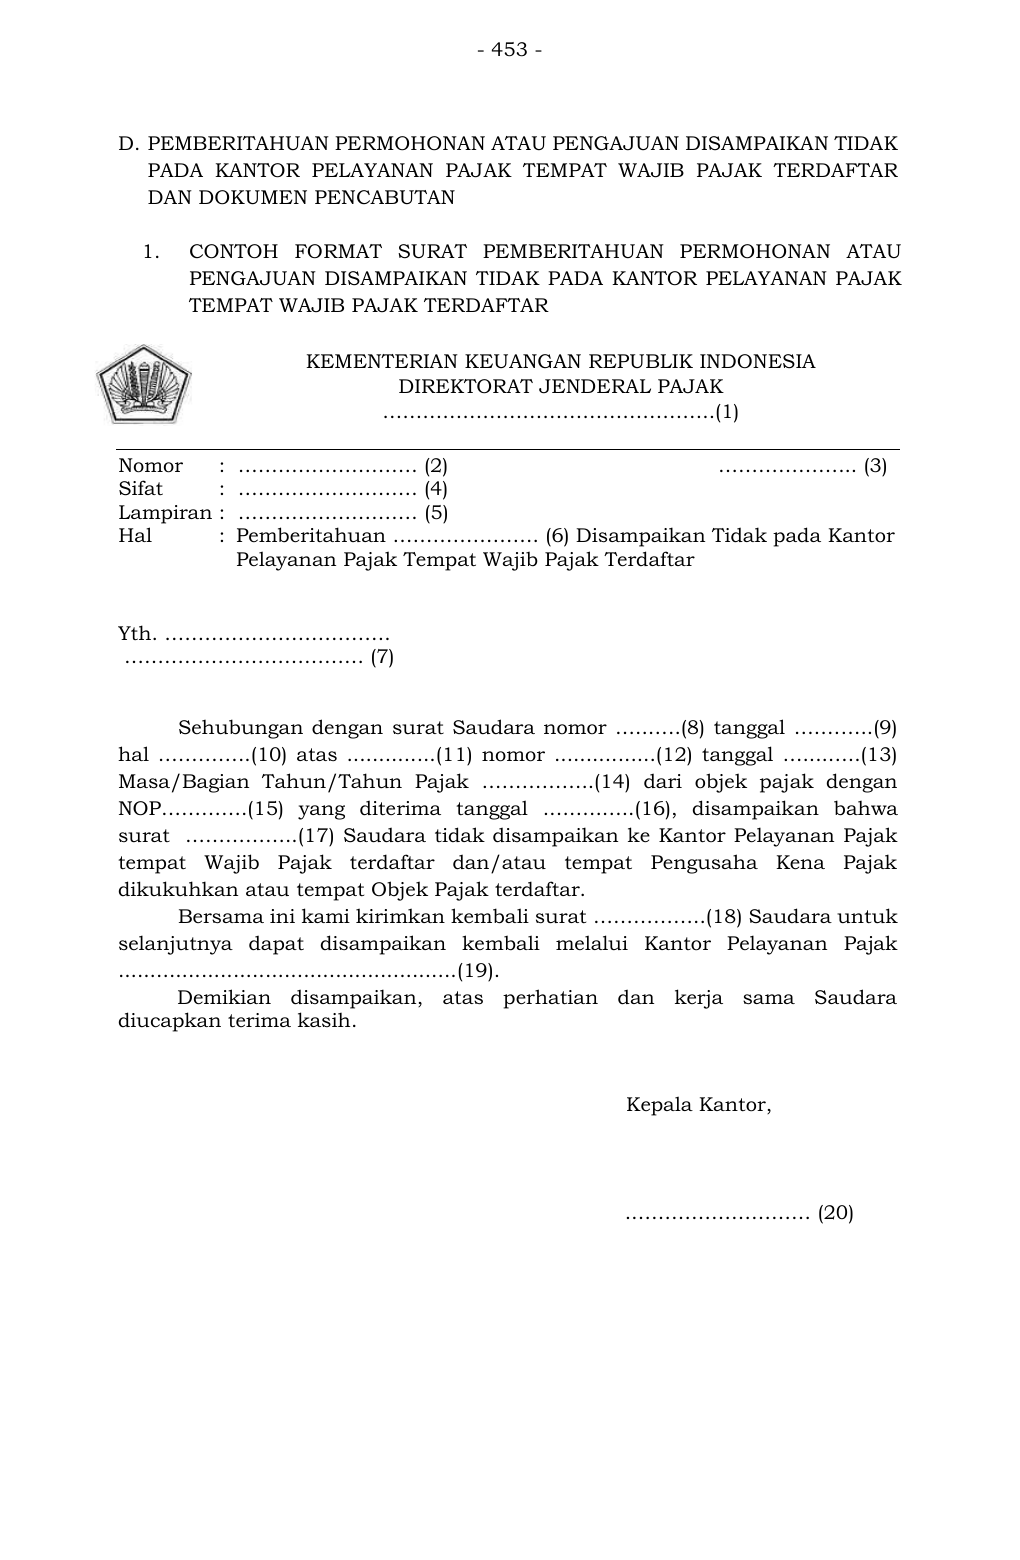
Teks pendamping untuk pencarian
- 453 -
D. PEMBERITAHUAN PERMOHONAN ATAU PENGAJUAN DISAMPAIKAN TIDAK
PADA KANTOR PELAYANAN PAJAK TEMPAT WAJIB PAJAK TERDAFTAR
DAN DOKUMEN PENCABUTAN
1. CONTOH FORMAT SURAT PEMBERITAHUAN PERMOHONAN ATAU
PENGAJUAN DISAMPAIKAN TIDAK PADA KANTOR PELAYANAN PAJAK
TEMPAT WAJIB PAJAK TERDAFTAR
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ……………………… (2) ………………... (3)
Sifat : ……………………… (4)
Lampiran : ……………………… (5)
Hal : Pemberitahuan …………………. (6) Disampaikan Tidak pada Kantor
Pelayanan Pajak Tempat Wajib Pajak Terdaftar
Yth. …………………………….
……………………………… (7)
Sehubungan dengan surat Saudara nomor …..…..(8) tanggal ….……..(9)
hal …………..(10) atas ..............(11) nomor ......... .......(12) tanggal …....…..(13)
Masa/Bagian Tahun/Tahun Pajak ……………..(14) dari objek pajak dengan
NOP………….(15) yang diterima tanggal .….….…..(16), disampaikan bahwa
surat ……………..(17) Saudara tidak disampaikan ke Kantor Pelayanan Pajak
tempat Wajib Pajak terdaftar dan/atau tempat Pengusaha Kena Pajak
dikukuhkan atau tempat Objek Pajak terdaftar.
Bersama ini kami kirimkan kembali surat ……………..(18) Saudara untuk
selanjutnya dapat disampaikan ke mbali melalui Kantor Pelayanan Pajak
.....................................................(19).
Demikian disampaikan, atas perhatian dan kerja sama Saudara
diucapkan terima kasih.
Kepala Kantor,
.……………………… (20)
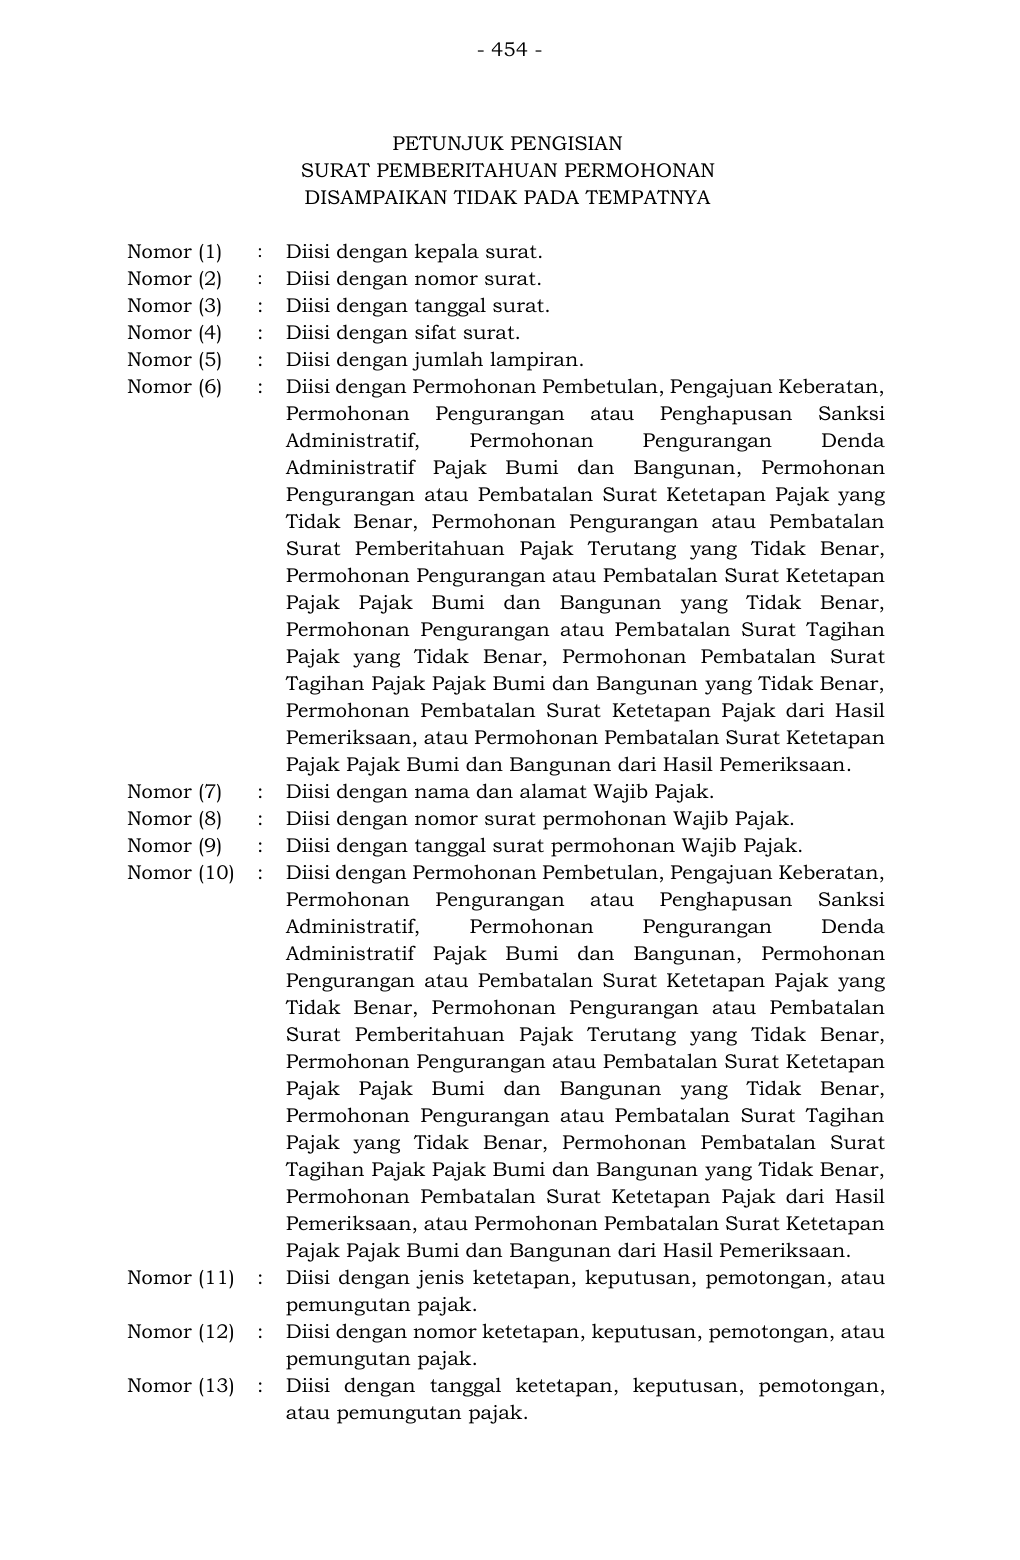
Teks pendamping untuk pencarian
- 454 - PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PERMOHONAN DISAMPAIKAN TIDAK PADA TEMPATNYA Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan Permohonan Pembetulan, Pengajuan Keberatan, Permohonan Pengurangan atau Penghapusan Sanksi Administratif, Permohonan Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Permohonan Pengurangan atau Pembatalan Surat Ketet apan Pajak yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar , Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pengurangan atau Pem batalan Surat Tagihan Pajak yang Tidak Benar, Permohonan Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Permohonan Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (7) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (8) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (10) : Diisi dengan Permohonan Pembetulan, Pengajuan Keberatan, Permohonan Pengurangan atau Penghapusan Sanksi Administratif, Permohonan Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar, Permohonan P engurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Be nar, Permohonan Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Permohonan Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (11) : Diisi dengan jenis ketetapan, keputusan, pemotongan, atau pemungutan pajak. Nomor (12) : Diisi dengan nomor ketetapan, keputusan, pemotongan, atau pemungutan pajak. Nomor (13) : Diisi dengan tanggal ketetapan, keputusan, pemotongan, atau pemungutan pajak.
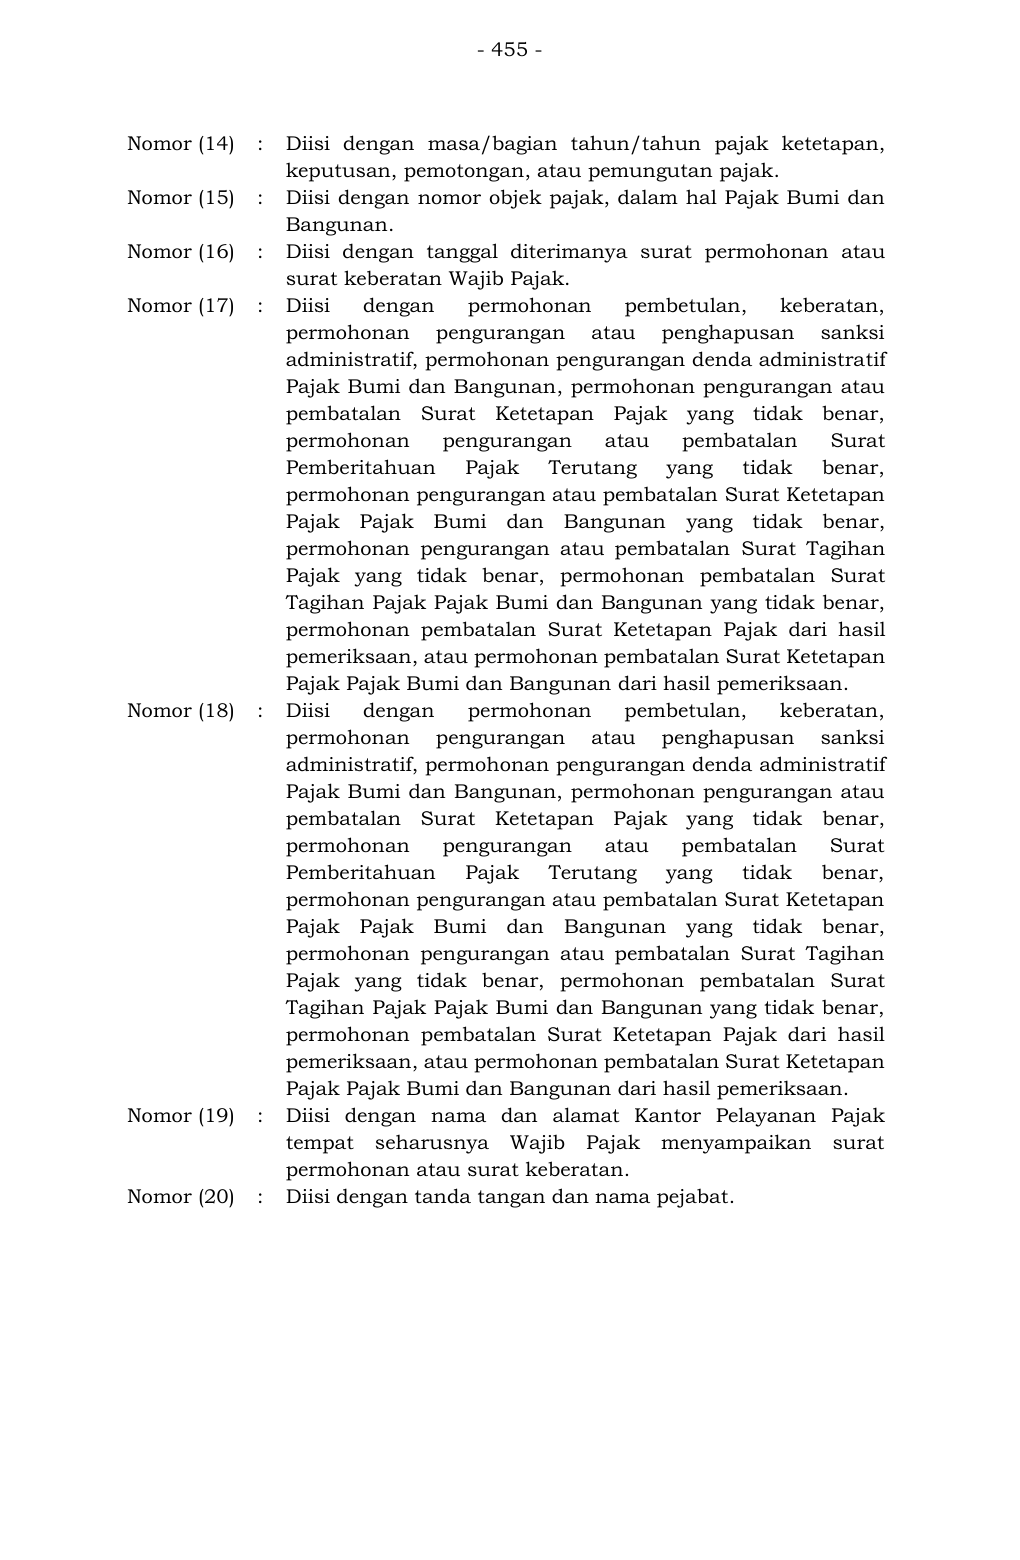
Teks pendamping untuk pencarian
- 455 - Nomor (14) : Diisi dengan masa/bagian tahun/tahun pajak ketetapan, keputusan, pemotongan, atau pemungutan pajak. Nomor (15) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tanggal diterimanya surat permohonan atau surat keberatan Wajib Pajak. Nomor (17) : Diisi dengan permohonan pembetulan, keberatan, permohonan pengurangan atau penghapusan sanksi administratif, permohonan pengurangan denda administratif Pajak Bumi dan Bangunan , permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, permohonan pengurangan a tau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak ben ar, permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, permohonan pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau permohonan pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (18) : Diisi dengan permohonan pembetulan, keberatan, permohonan pengurangan atau penghapusan sanksi administratif, permohonan pengurangan denda administratif Pajak Bumi dan Bangunan, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, permohonan pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, permohonan pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau permohonan pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (19) : Diisi dengan nama dan alamat Kantor Pelayanan Pajak tempat seharusnya Wajib Pajak menyampaikan surat permohonan atau surat keberatan. Nomor (20) : Diisi dengan tanda tangan dan nama pejabat.
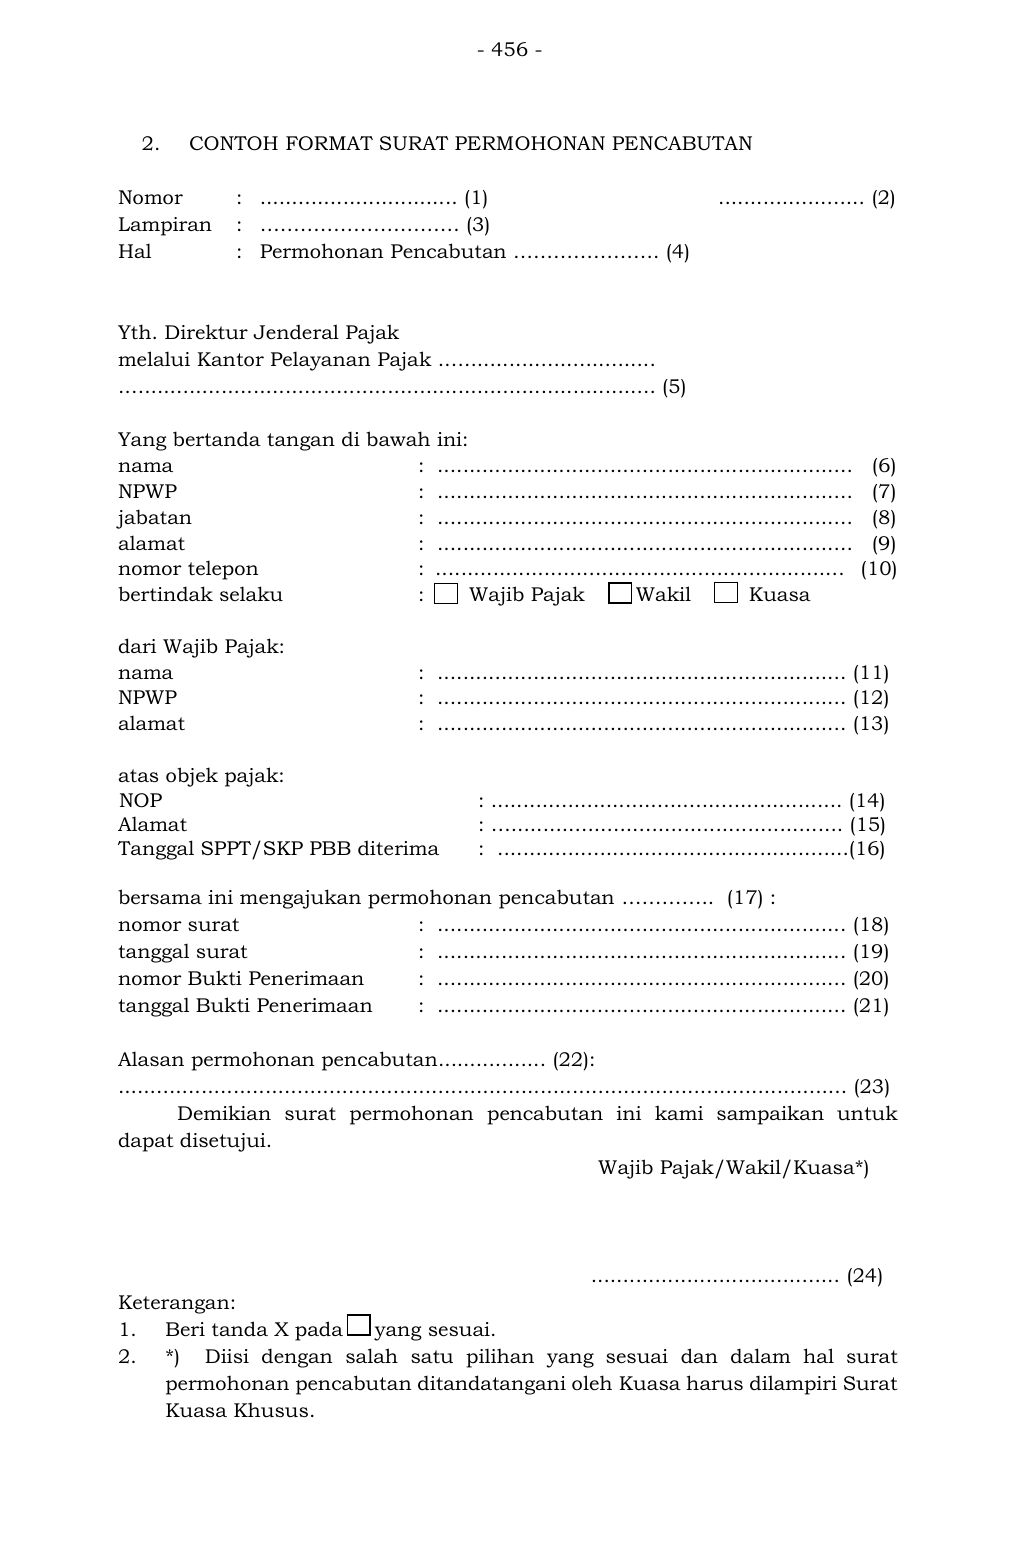
Teks pendamping untuk pencarian
- 456 - 2. CONTOH FORMAT SURAT PERMOHONAN PENCABUTAN Nomor : ............................... (1) ....................... (2) Lampiran : ………………………… (3) Hal : Permohonan Pencabutan …………………. (4) Yth. Direktur Jenderal Pajak melalui Kantor Pelayanan Pajak .….............................. .…................................................................................ (5) Yang bertanda tangan di bawah ini: nama : ................................................................. (6) NPWP : ................................................................. (7) jabatan : ................................................................. (8) alamat : ................................................................. (9) nomor telepon : ................................................................ (10) bertindak selaku : Wajib Pajak Wakil Kuasa dari Wajib Pajak: nama : ................................................................ (11) NPWP : ................................................................ (12) alamat : ................................................................ (13) atas objek pajak: NOP : ....................................................... (14) Alamat : ….................................................... (15) Tanggal SPPT/SKP PBB diterima : .......................................................(16) bersama ini mengajukan permohonan pencabutan ………….. (17) : nomor surat : ................................................................ (18) tanggal surat : ................................................................ (19) nomor Bukti Penerimaan : ................................................................ (20) tanggal Bukti Penerimaan : ................................................................ (21) Alasan permohonan pencabutan................. (22): .................................................................................................................. (23) Demikian surat permohonan pencabutan ini kami sampaikan untuk dapat disetujui. Wajib Pajak/Wakil/Kuasa*) ....................................... (24) Keterangan: 1. Beri tanda X pada yang sesuai. 2. *) Diisi dengan salah satu pilihan yang sesuai dan dalam hal surat permohonan pencabutan ditandatangani oleh Kuasa harus dilampiri Surat Kuasa Khusus.
Teks pendamping untuk pencarian
- 457 - PETUNJUK PENGISIAN SURAT PERMOHONAN PENCABUTAN Nomor (1) : Diisi dengan nomor sesuai dengan penomoran surat Wajib Pajak. Nomor (2) : Diisi dengan nama tempat dan tanggal surat permohonan pencabutan ditandatangani. Nomor (3) : Diisi dengan jumlah lampiran yang disertakan dalam surat permohonan pencabutan. Nomor (4) : Diisi dengan Permohonan Pembetulan, Pengajua n Keberatan, Permohonan Pengurangan atau Penghapusan Sanksi Administratif, Permohonan Pengurangan Denda Administra tif Pajak Bumi dan Bangunan, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar, Permohonan Pengurangan atau Pembat alan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Permohonan Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Permohonan Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Permohonan Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (5) : Diisi dengan nama dan alamat Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar. Nomor (6) : Diisi dengan nama Wajib Pajak, Wakil, atau Kuasa yang menandatangani surat permohonan pencabutan. Nomor (7) : Diisi dengan Nomor Pokok Wajib Pajak dari Wajib Pajak, Wakil, atau Kuasa yang menandatangani surat permohonan pencabutan. Nomor (8) : Diisi dengan jabatan Wakil atau Kuasa yang menandatanga ni surat permohonan pencabutan. Dalam hal per mohonan pencabutan ditandatangani oleh Wajib Pajak Orang Pribadi , Nomor (8) tidak perlu diisi. Nomor (9) : Diisi dengan alamat Wajib Pajak, Wakil, atau Kuasa yang menandatangani surat permohonan pencabutan. Nomor (10) : Diisi dengan nomor telepon Wajib Pajak, Wakil, atau Kuasa yang menandatangani surat permohonan pencabutan. Nomor (11) : Diisi dengan nama Wajib Pajak dalam hal surat permohonan pencabutan ditandatangani oleh Wakil atau Kuasa dari Wajib Pajak. Nomor (12) : Diisi dengan Nomor Pokok Wajib Pajak dari Wajib Pajak dalam hal surat permohonan pencabutan ditandatangani oleh Wakil atau Kuasa dari Wajib Pajak. Nomor (13) : Diisi dengan alamat Wajib Pajak dalam hal surat permohonan pencabutan ditandatangani oleh Wakil atau Kuasa dari Wajib Pajak.
Teks pendamping untuk pencarian
- 458 - Nomor (14) : Diisi dengan nomor objek pajak , dalam hal Pajak Bumi dan Bangunan. Nomor (15) : Diisi dengan alamat letak objek pajak, dalam hal Pajak Bumi dan Bangunan. Nomor (16) : Diisi dengan tanggal Surat Pemberitahuan Pajak Terutang atau Surat Ketetapan Pajak Pajak Bumi dan Bangunan diterima, dalam hal Pajak Bumi dan Bangunan. Nomor (17) : Diisi dengan permohonan pembetulan, keberatan, permohonan pengurangan atau penghapusan sanksi administratif, permohonan pengurangan denda administra tif Pajak Bumi dan Bangunan, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang ti dak benar, permohonan pe ngurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, permohonan pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau permohonan pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (18) : Diisi dengan nomor surat permohonan atau surat keberatan Wajib Pajak. Nomor (19) : Diisi dengan tanggal surat permohonan atau surat keberatan Wajib Pajak. Nomor (20) : Diisi dengan nomor bukti penerimaan surat permohonan a tau surat keberatan Wajib Pajak. Nomor (21) : Diisi dengan tanggal bukti penerimaan surat permohonan atau surat keberatan Wajib Pajak. Nomor (22) : Diisi dengan permohonan pembetulan, keberatan, permohonan pengurangan atau penghapusan sanksi administratif , permohonan pengurangan denda administratif Pajak Bumi dan Bangunan, permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, permohonan pe ngurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, permohonan peng urangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, permohonan pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, permohonan pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau permohonan pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (23) : Diisi dengan alasan permohonan pencabutan. Nomor (24) : Diisi dengan tanda tangan dan nama Wajib Pajak, Wakil, atau Kuasa yang menandatangani surat permohonan pencabutan.
Teks pendamping untuk pencarian
- 459 -
3. CONTOH FORMAT SURAT PENGEMBALIAN PERMOHONAN
PENCABUTAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………. (2) ……………….. (3)
Sifat : …………………. (4)
Lampiran : …………………. (5)
Hal : Pengembalian Permohonan Pencabutan
Permohonan ………………………………. (6)
Yth. …………………………………
…………………………………… (7)
Sehubungan dengan surat Saudara nomor ……….(8) tanggal …………(9)
hal ………………(10) yang diterima tanggal ………(11) yang isi suratnya
mencabut surat permohonan ………………(12) nomor ……….(13) tanggal
………(14), dengan ini disampaikan bahwa :
1. Berdasarkan penelitian kami, surat Saudara tidak memenuhi ketentuan
……………(15), dengan penjelasan sebagai berikut:
a. ......................;
b. ......................;
c. ……….dst. (16)
2. Berdasarkan hal tersebut di atas, bersama ini kami kembalikan surat
pencabutan dimaksud dan selanjutnya Saudara dapat menyampaikan
kembali permohonan pencabutan sebelum diterbitkan surat keputusan atas
permohonan ............ (17) yang Saudara ajukan.
Demikian disampaikan, atas perhatian dan kerja sama Saudara diucapkan
terima kasih.
Kepala Kantor,
…………………………… (18)
Teks pendamping untuk pencarian
- 460 - PETUNJUK PENGISIAN SURAT PENGEMBALIAN PERMOHONAN PENCABUTAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi jumlah lampiran surat. Nomor (6) : Diisi dengan Pembetulan, Pengurangan atau Penghapusan Sanksi Administratif, Pengurangan Denda Administra tif Pajak Bumi dan Bangunan, Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar, Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (7) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (8) : Diisi dengan nomor surat permohonan pencabutan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan pencabutan Wajib Pajak. Nomor (10) : Diisi dengan hal/perihal surat permohonan pencabutan. Nomor (11) : Diisi dengan tanggal diterima surat permohonan pencabutan Wajib Pajak. Nomor (12) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administra tif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, peng urangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (13) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (14) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (15) : Diisi dengan ketentuan Pasal yang tidak terpenuhi. Nomor (16) : Diisi dengan penjelasan singkat ketentuan yang tidak terpenuhi. Nomor (17) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan S urat Ketetapan Pajak Pajak
Teks pendamping untuk pencarian
- 461 - Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembata lan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksa an, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (18) : Diisi dengan tanda tangan dan nama pejabat.
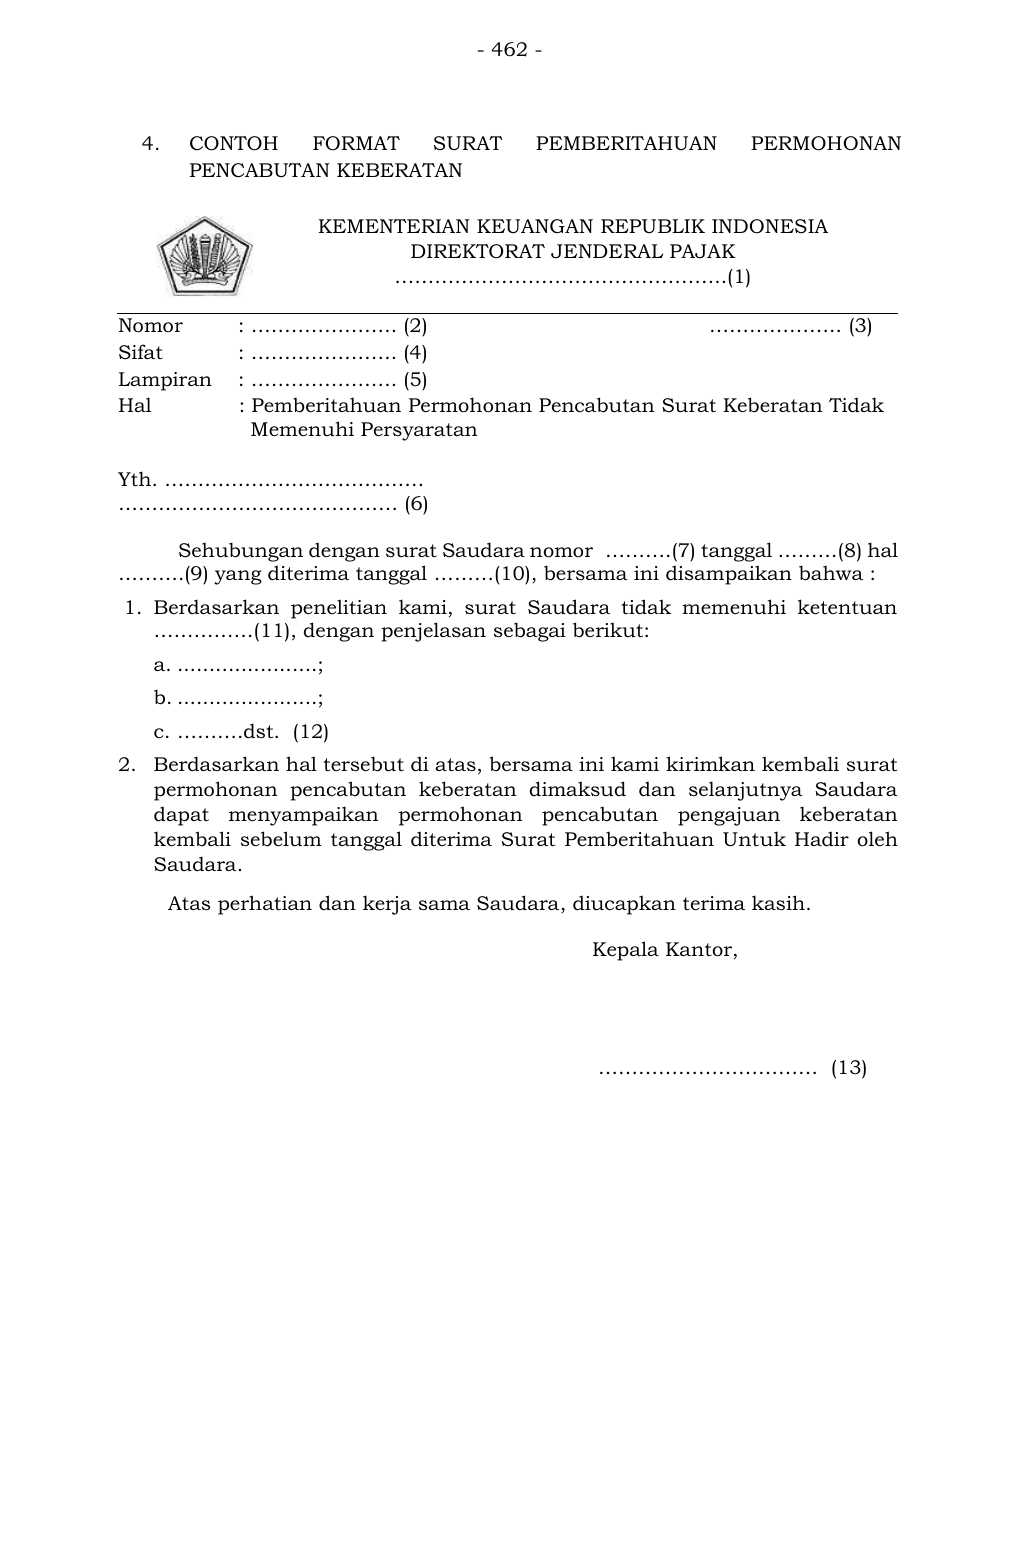
Teks pendamping untuk pencarian
- 462 -
4. CONTOH FORMAT SURAT P EMBERITAHUAN PERMOHONAN
PENCABUTAN KEBERATAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………. (2) ……………….. (3)
Sifat : …………………. (4)
Lampiran : …………………. (5)
Hal : Pemberitahuan Permohonan Pencabutan Surat Keberatan Tidak
Memenuhi Persyaratan
Yth. …………………………………
…………………………………… (6)
Sehubungan dengan surat Saudara nomor ……….(7) tanggal ………(8) hal
……….(9) yang diterima tanggal ………(10), bersama ini disampaikan bahwa :
1. Berdasarkan penelitian kami, surat Saudara tidak memenuhi ketentuan
……………(11), dengan penjelasan sebagai berikut:
a. ......................;
b. ......................;
c. ……….dst. (12)
2. Berdasarkan hal tersebut di atas, bersama ini kami kirimkan kembali surat
permohonan pencabutan keberatan dimaksud dan selanjutnya Saudara
dapat meny ampaikan permohonan pencabutan pengajuan keberatan
kembali sebelum tanggal diterima Surat Pemberitahuan Unt uk Hadir oleh
Saudara.
Atas perhatian dan kerja sama Saudara, diucapkan terima kasih.
Kepala Kantor,
…………………………… (13)
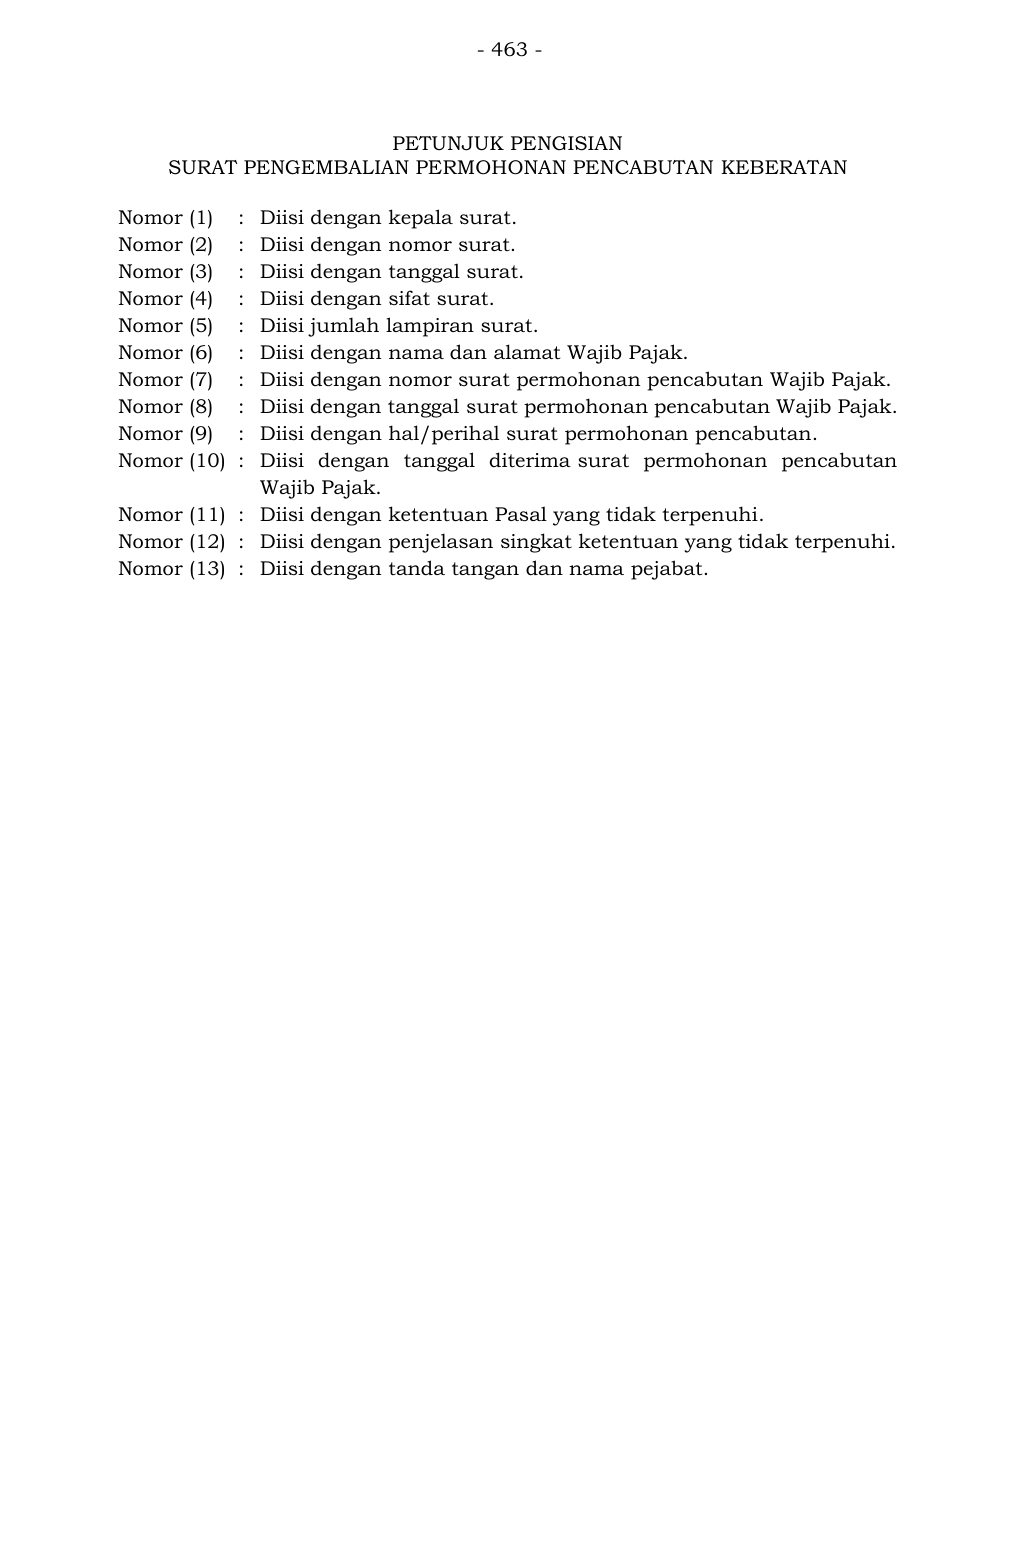
Teks pendamping untuk pencarian
- 463 - PETUNJUK PENGISIAN SURAT PENGEMBALIAN PERMOHONAN PENCABUTAN KEBERATAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi jumlah lampiran surat. Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan pencabutan Wajib Pajak. Nomor (8) : Diisi dengan tanggal surat permohonan pencabutan Wajib Pajak. Nomor (9) : Diisi dengan hal/perihal surat permohonan pencabutan. Nomor (10) : Diisi dengan tanggal diterima surat permohonan pencabutan Wajib Pajak. Nomor (11) : Diisi dengan ketentuan Pasal yang tidak terpenuhi. Nomor (12) : Diisi dengan penjelasan singkat ketentuan yang tidak terpenuhi. Nomor (13) : Diisi dengan tanda tangan dan nama pejabat.
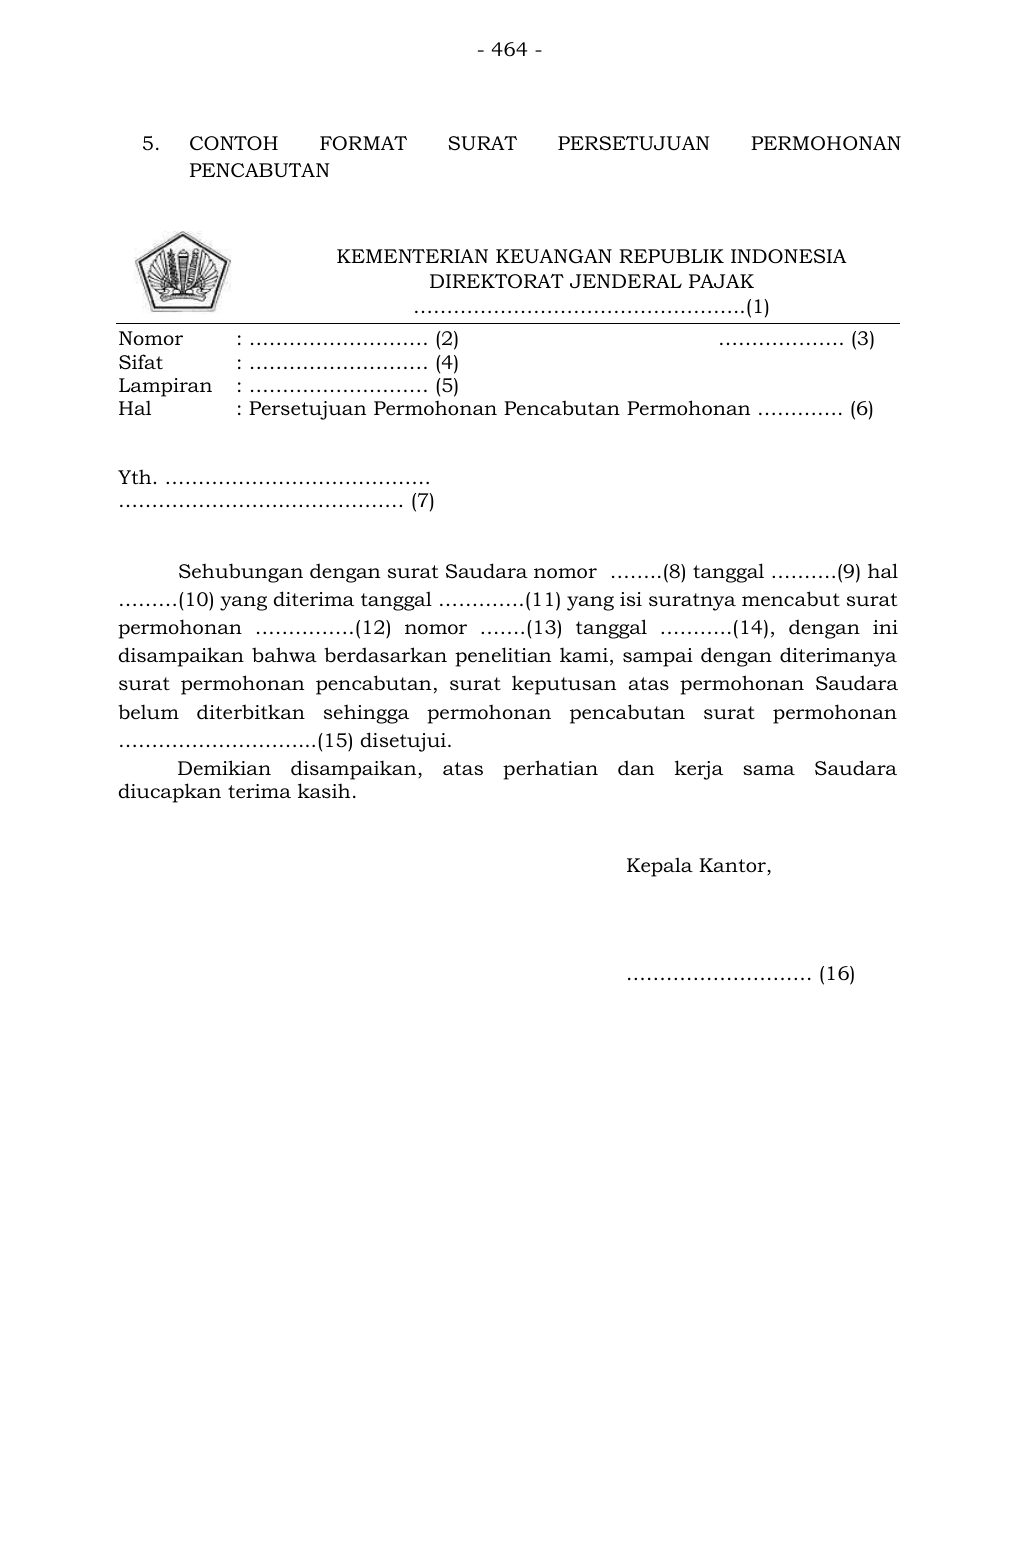
Teks pendamping untuk pencarian
- 464 - 5. CONTOH FORMAT SURAT PERSETUJUAN PERMOHONAN PENCABUTAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ……………………… (2) ………………. (3) Sifat : ……………………… (4) Lampiran : ……………………… (5) Hal : Persetujuan Permohonan Pencabutan Permohonan …………. (6) Yth. …………………………………. …………………….……………… (7) Sehubungan dengan surat Saudara nomor ……..(8) tanggal ……….(9) hal ………(10) yang diterima tanggal ………….(11) yang isi suratnya mencabut surat permohonan ……………( 12) nomor …….( 13) tanggal ………..( 14), dengan ini disampaikan bahwa berdasarkan penelitian kami, sampai dengan diterimanya surat permohonan pencabutan, surat keputusan atas permohonan Saudara belum diterbitkan sehingga permohonan pencabutan surat permohonan ………………………...(15) disetujui. Demikian disampaikan, atas perhatian dan kerja sama Saudara diucapkan terima kasih. Kepala Kantor, .……………………… (16)
Teks pendamping untuk pencarian
- 465 - PETUNJUK PENGISIAN SURAT PERSETUJUAN PERMOHONAN PENCABUTAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan Pembetulan, Pengurangan atau Penghapusan Sanksi Administratif, Pengurangan Denda Administratif Pajak Bumi dan Bangunan, Pengurangan atau Pembatalan Surat Ketetapan Pajak yang Tidak Benar, Pengurangan atau Pembatalan Surat Pemberitahuan Pajak T erutang yang Tidak Benar, Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pengurangan atau Pembatalan Surat Tagihan Pajak yang Tidak Benar, Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (7) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (8) : Diisi dengan nomor surat permohonan pencabut an dari Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat permohonan pencabutan dari Wajib Pajak. Nomor (10) : Diisi dengan hal/perihal surat permohonan pencabutan. Nomor (11) : Diisi dengan tanggal diterimanya surat permohonan pencabutan dari Wajib Pajak. Nomor (12) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administra tif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pembe ritahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (13) : Diisi dengan nomor surat permohonan Wajib Pajak. Nomor (14) : Diisi dengan tanggal surat permohonan Wajib Pajak. Nomor (15) : Diisi dengan pembetulan, p engurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak
Teks pendamping untuk pencarian
- 466 - Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (16) : Diisi dengan tanda tangan dan nama pejabat.
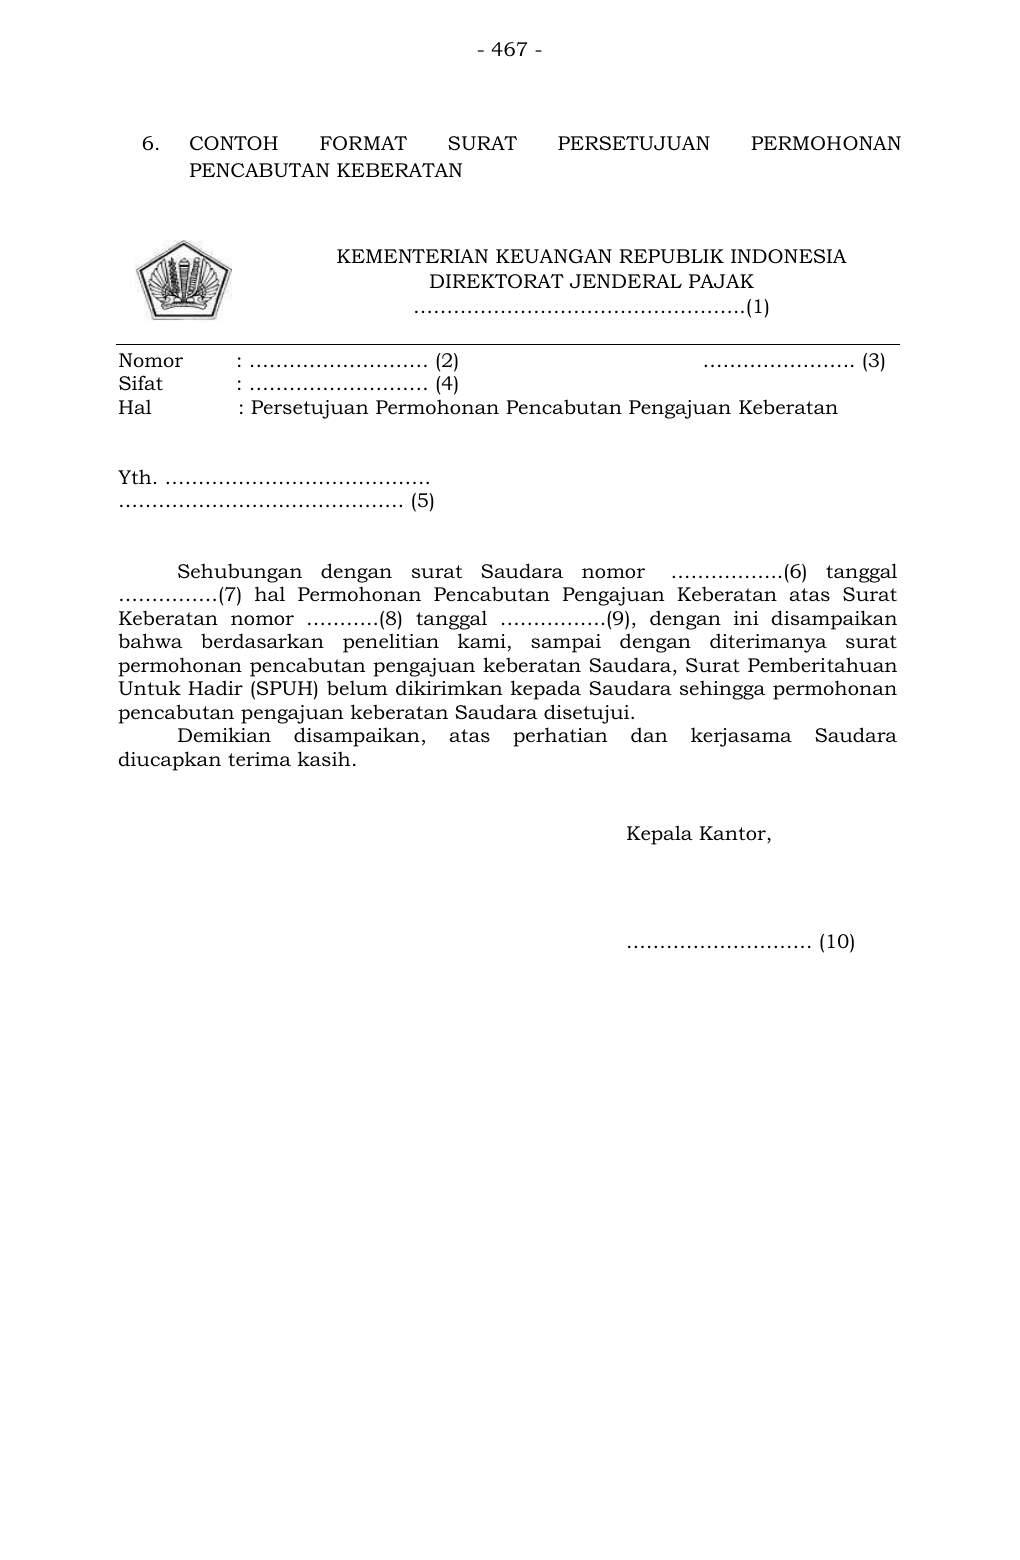
Teks pendamping untuk pencarian
- 467 - 6. CONTOH F ORMAT SURAT PERSETUJUAN PERMOHONAN PENCABUTAN KEBERATAN KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL PAJAK …………………………………………..(1) Nomor : ……………………… (2) ………………….. (3) Sifat : ……………………… (4) Hal : Persetujuan Permohonan Pencabutan Pengajuan Keberatan Yth. …………………………………. …………………….……………… (5) Sehubungan dengan surat Saudara nomor ……………..(6) tanggal ……………(7) hal Permohonan Pencabutan Pengajuan Keberatan atas Surat Keberatan nomor ………..(8) tanggal …………….(9), dengan ini disampaikan bahwa berdasarkan penelitian kami, sampai dengan diterimanya surat permohonan pencabutan pengajuan keberatan Saudara, Surat Pemberi tahuan Untuk Hadir (SPUH) belum dikirimkan kepada Saudara sehingga permohonan pencabutan pengajuan keberatan Saudara disetujui. Demikian disampaikan, atas perhatian dan kerjasama Saudara diucapkan terima kasih. Kepala Kantor, .……………………… (10)
Teks pendamping untuk pencarian
- 468 - PETUNJUK PENGISIAN SURAT PERSETUJUAN PERMOHONAN PENCABUTAN KEBERATAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (6) : Diisi dengan nomor surat permohonan pencabutan pengajuan keberatan. Nomor (7) : Diisi dengan tanggal surat permohonan pencabutan pengajuan keberatan. Nomor (8) : Diisi dengan nomor surat keberatan Wajib Pajak. Nomor (9) : Diisi dengan tanggal surat keberatan Wajib Pajak. Nomor (10) : Diisi dengan tanda tangan dan nama pejabat.
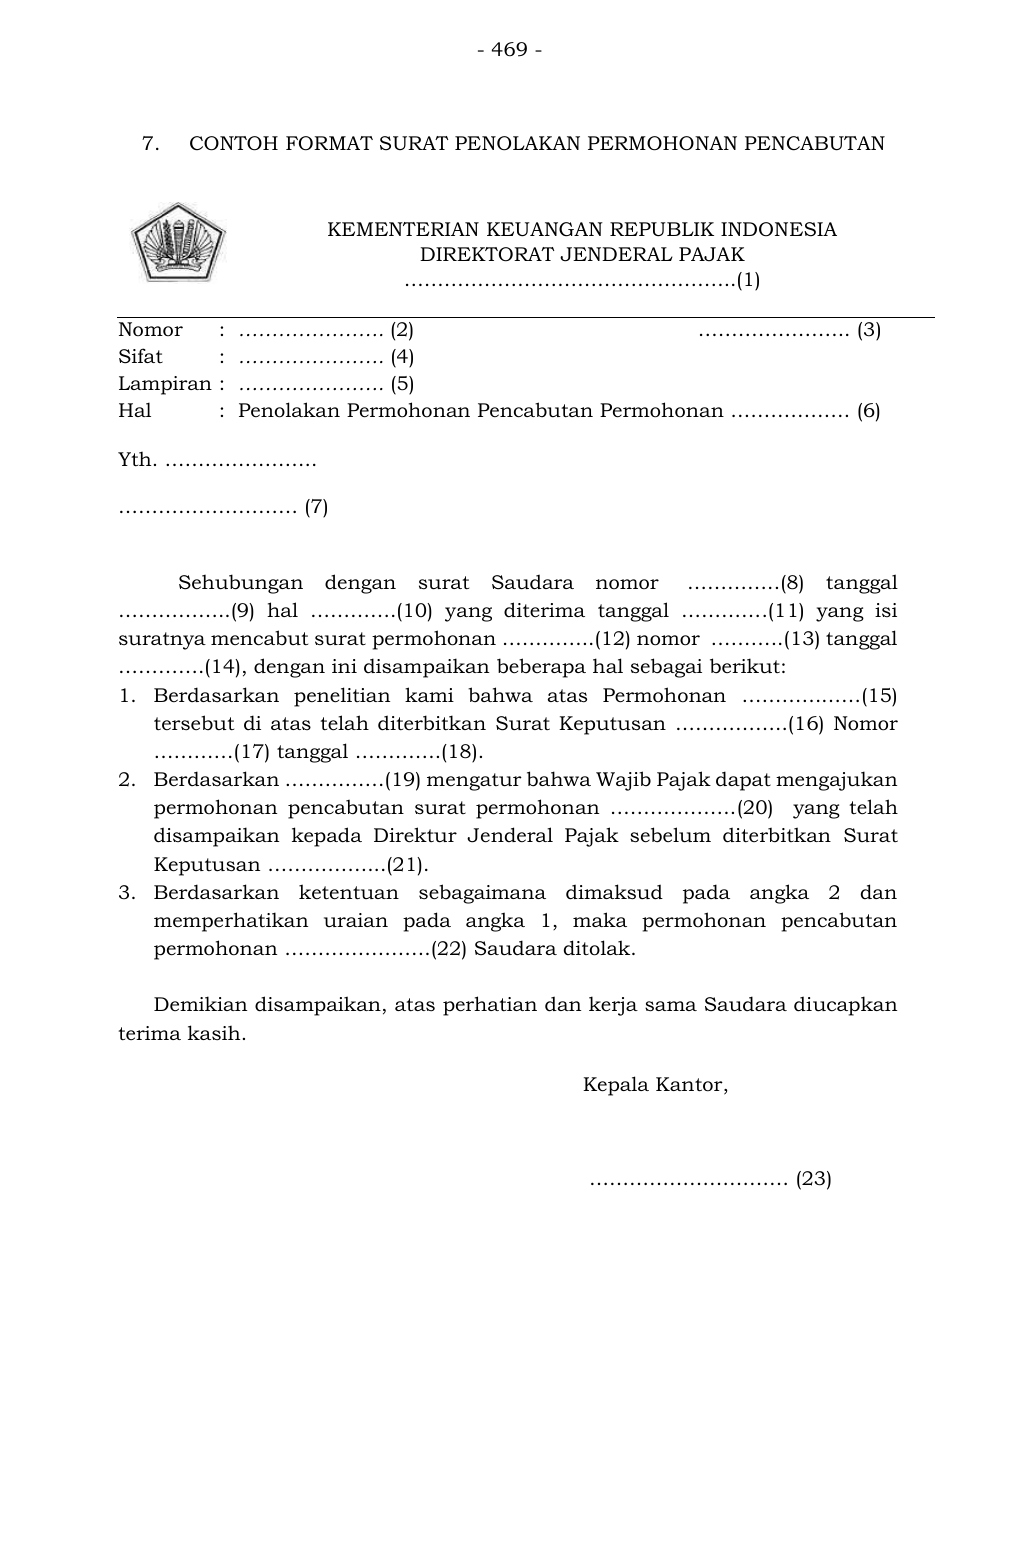
Teks pendamping untuk pencarian
- 469 -
7. CONTOH FORMAT SURAT PENOLAKAN PERMOHONAN PENCABUTAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : …………………. (2) ………………….. (3)
Sifat : …………………. (4)
Lampiran : …………………. (5)
Hal : Penolakan Permohonan Pencabutan Permohonan ……………… (6)
Yth. …………………..
……………………… (7)
Sehubungan dengan surat Saudara nomor …………..(8) tanggal
……………..(9) hal ………….(10) yang diterima tanggal ………….(11) yang isi
suratnya mencabut surat permohonan …………..(12) nomor ………..(13) tanggal
………….(14), dengan ini disampaikan beberapa hal sebagai berikut:
1. Berdasarkan penelitian kami bahwa atas Permohonan ………………(15)
tersebut di atas telah diterbitka n Surat Keputusan ……………..(16) Nomor
…………(17) tanggal ………….(18).
2. Berdasarkan ……………(19) mengatur bahwa Wajib Pajak dapat mengajukan
permohonan pencabutan surat permohonan ………………. (20) yang telah
disampaikan kepada Direktur Jenderal Pajak sebelum diterbitkan Surat
Keputusan ……………...(21).
3. Berdasarkan ketentuan sebagaimana dimaksud pada angka 2 dan
memperhatikan uraian pada angka 1, maka permohonan pencabutan
permohonan ………………….(22) Saudara ditolak.
Demikian disampaikan, atas perhatian dan kerja sama Saudara di ucapkan
terima kasih.
Kepala Kantor,
………………………… (23)
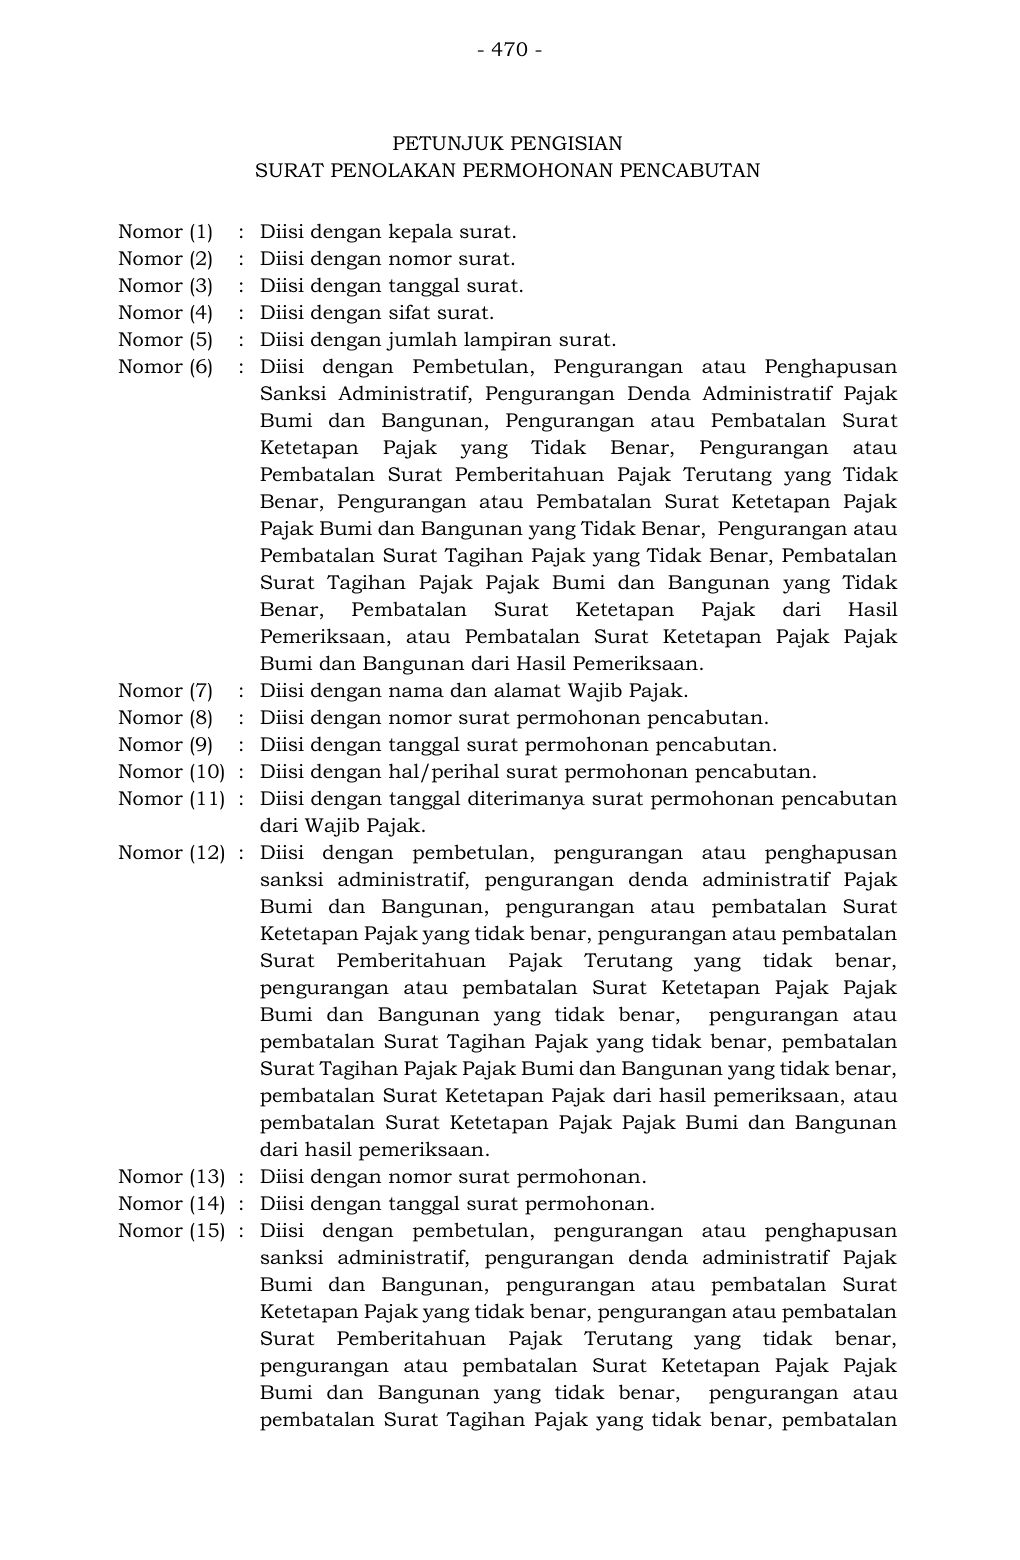
Teks pendamping untuk pencarian
- 470 - PETUNJUK PENGISIAN SURAT PENOLAKAN PERMOHONAN PENCABUTAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran surat. Nomor (6) : Diisi dengan Pembetulan, Pengurangan atau Penghapusan Sanksi Administratif, Pengurangan Denda Administra tif Pajak Bumi dan Bangunan, Pengurangan atau Pembatalan Sura t Ketetapan Pajak yang Tidak Benar, Pengurangan atau Pembatalan Surat Pemberitahuan Pajak Terutang yang Tidak Benar, Pengurangan atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pengurangan atau Pembatalan Surat Tagihan Paja k yang Tidak Benar, Pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang Tidak Benar, Pembatalan Surat Ketetapan Pajak dari Hasil Pemeriksaan, atau Pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari Hasil Pemeriksaan. Nomor (7) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (8) : Diisi dengan nomor surat permohonan pencabutan. Nomor (9) : Diisi dengan tanggal surat permohonan pencabutan. Nomor (10) : Diisi dengan hal/perihal surat permohonan pencabutan. Nomor (11) : Diisi dengan tanggal diterimanya surat permohonan pencabutan dari Wajib Pajak. Nomor (12) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administra tif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (13) : Diisi dengan nomor surat permohonan. Nomor (14) : Diisi dengan tanggal surat permohonan. Nomor (15) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan at au pembatalan Surat Tagihan Pajak yang tidak be nar, pembatalan
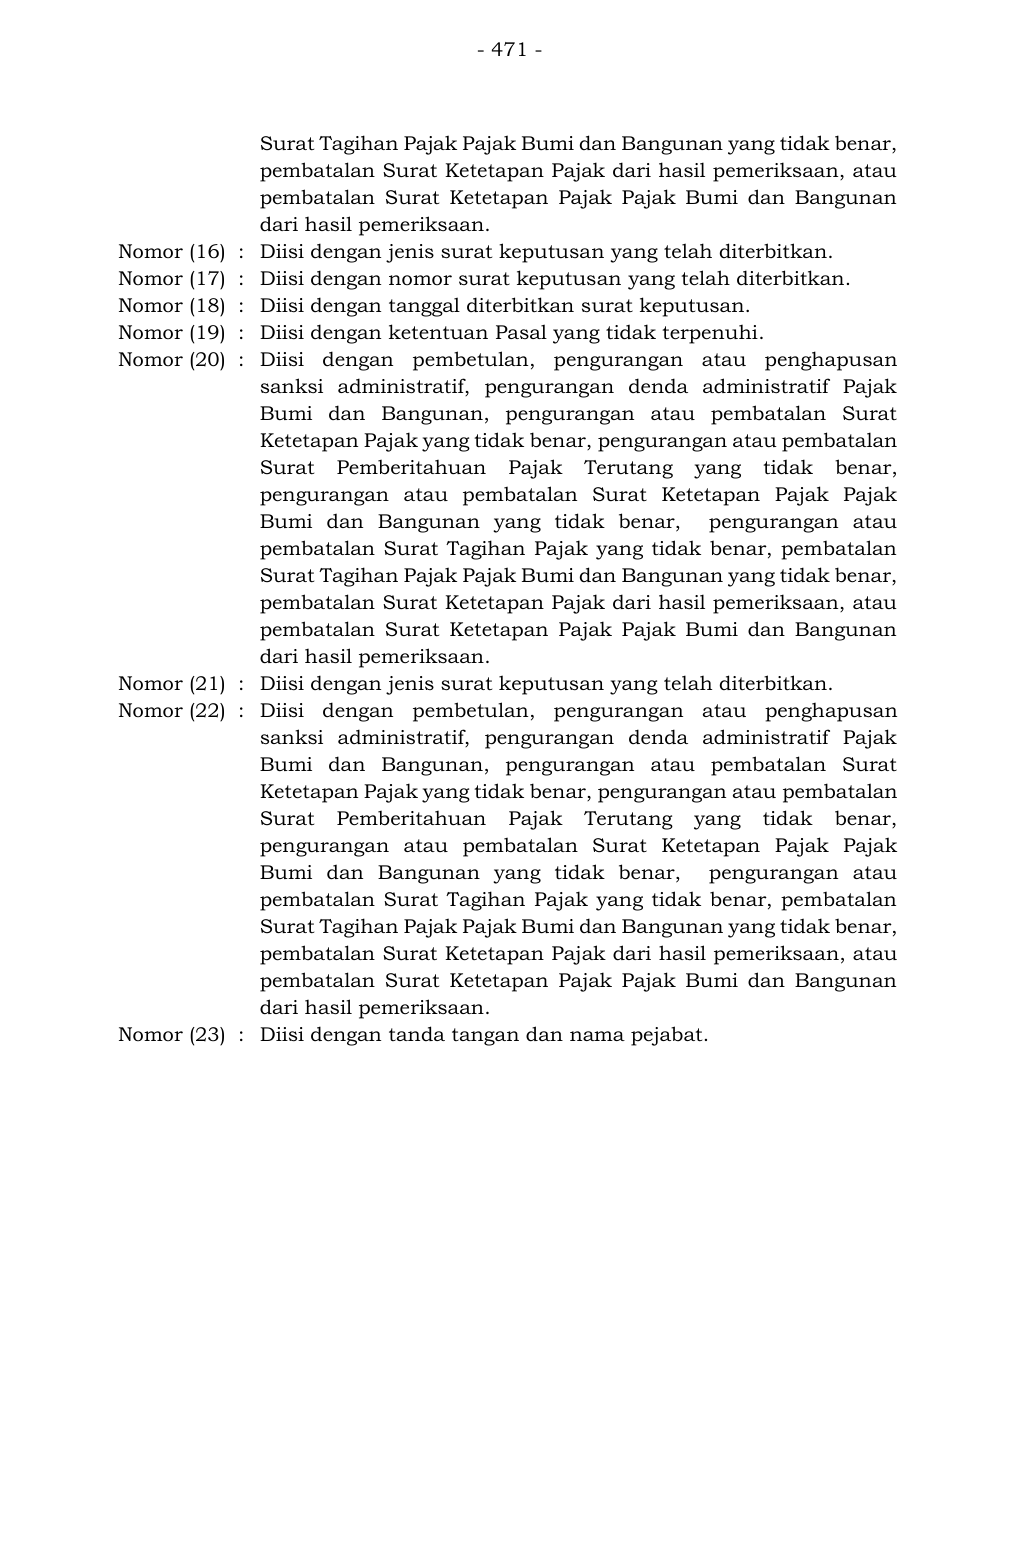
Teks pendamping untuk pencarian
- 471 - Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (16) : Diisi dengan jenis surat keputusan yang telah diterbitkan. Nomor (17) : Diisi dengan nomor surat keputusan yang telah diterbitkan. Nomor (18) : Diisi dengan tanggal diterbitkan surat keputusan. Nomor (19) : Diisi dengan ketentuan Pasal yang tidak terpenuhi. Nomor (20) : Diisi dengan pembetulan, pengurangan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutan g yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Pajak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (21) : Diisi dengan jenis surat keputusan yang telah diterbitkan. Nomor (22) : Diisi dengan pembetulan, pengura ngan atau penghapusan sanksi administratif, pengurangan denda administratif Pajak Bumi dan Bangunan, pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar, pengurangan atau pembatalan Surat Pemberitahuan Pajak Terutang yang tidak benar, pengurangan atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan yang tidak benar, pengurangan atau pembatalan Surat Tagihan Pajak yang tidak benar, pembatalan Surat Tagihan Pajak Pajak Bumi dan Bangunan yang tidak benar, pembatalan Surat Ketetapan Paj ak dari hasil pemeriksaan, atau pembatalan Surat Ketetapan Pajak Pajak Bumi dan Bangunan dari hasil pemeriksaan. Nomor (23) : Diisi dengan tanda tangan dan nama pejabat.
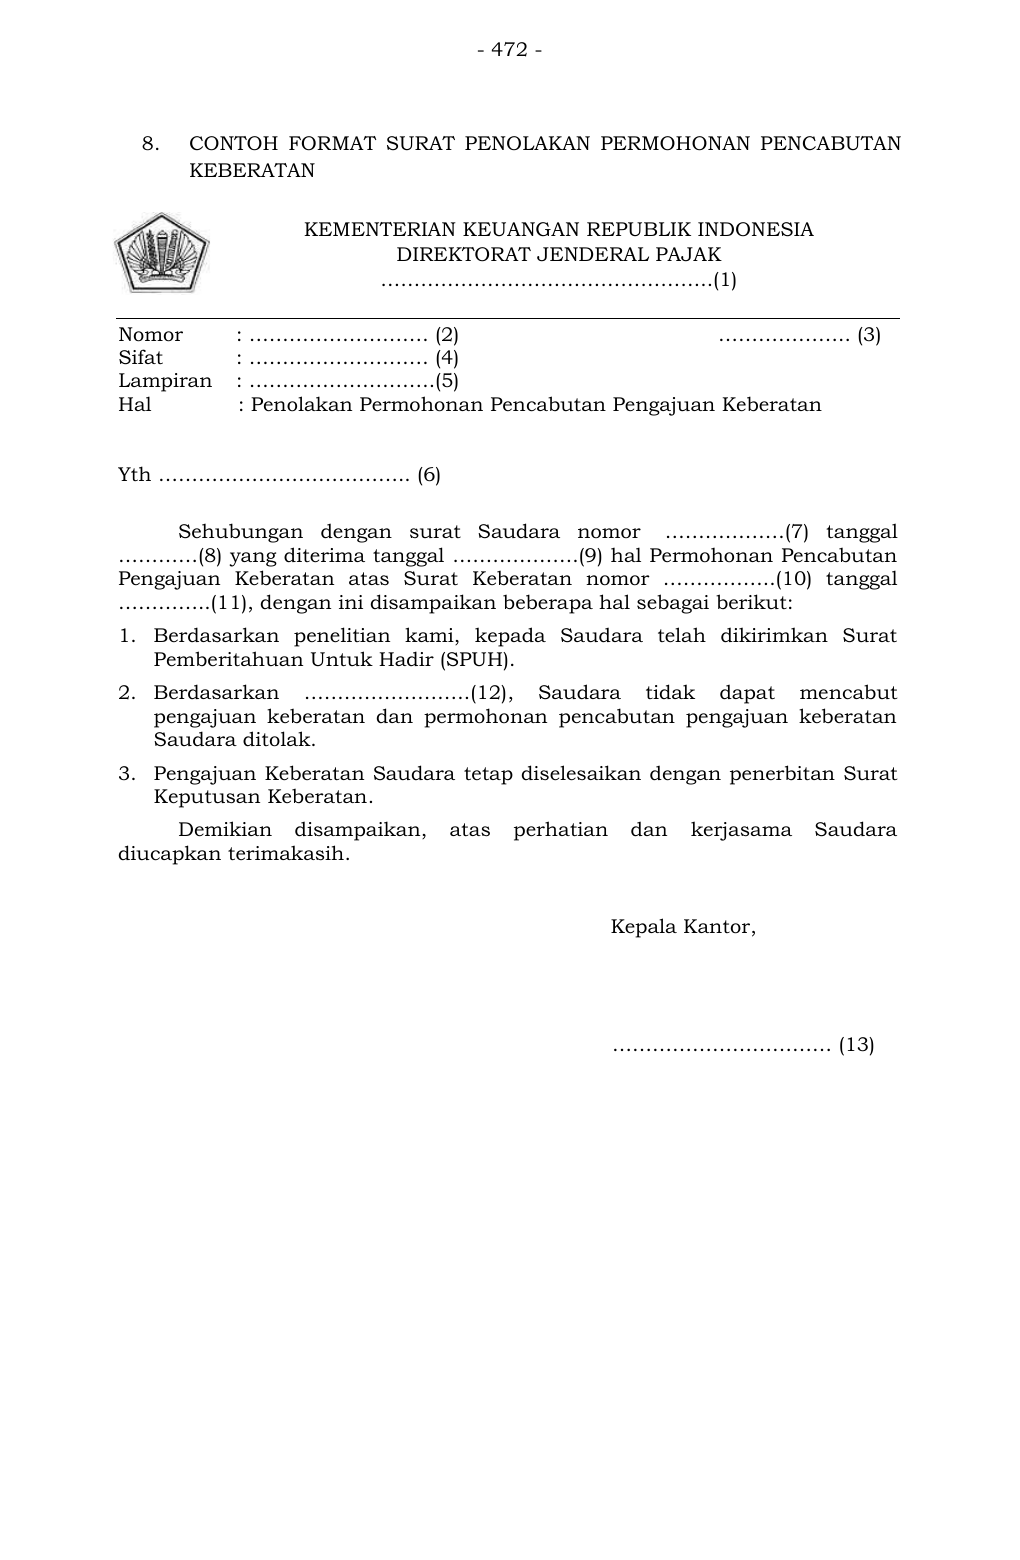
Teks pendamping untuk pencarian
- 472 -
8. CONTOH FORMAT SURAT PENOLAKAN PERMOHONAN PENCABUTAN
KEBERATAN
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
…………………………………………..(1)
Nomor : ……………………… (2) ……………….. (3)
Sifat : ……………………… (4)
Lampiran : ……………………….(5)
Hal : Penolakan Permohonan Pencabutan Pengajuan Keberatan
Yth ……………………………….. (6)
Sehubungan dengan surat Saudara nomor ………………(7) tanggal
…………(8) yang diterima tanggal ……………….(9) hal Permohonan Pencabutan
Pengajuan Keberatan atas Surat Keberatan nomor ……………..(10) tanggal
…………..(11), dengan ini disampaikan beberapa hal sebagai berikut:
1. Berdasarkan penelitian kami, kepada Saudara telah dikirimkan Surat
Pemberitahuan Untuk Hadir (SPUH).
2. Berdasarkan …………………….(12) , Saudara tidak dapat mencabut
pengajuan keberatan dan permohonan pencabutan pengajuan keberatan
Saudara ditolak.
3. Pengajuan Keberatan Saudara tetap diselesaikan dengan penerbitan Surat
Keputusan Keberatan.
Demikian disampaikan, atas perhatian dan kerjasama Saudara
diucapkan terimakasih.
Kepala Kantor,
…………………………… (13)
Teks pendamping untuk pencarian
- 473 - PETUNJUK PENGISIAN SURAT PENOLAKAN PERMOHONAN PENCABUTAN KEBERATAN Nomor (1) : Diisi dengan kepala surat. Nomor (2) : Diisi dengan nomor surat. Nomor (3) : Diisi dengan tanggal surat. Nomor (4) : Diisi dengan sifat surat. Nomor (5) : Diisi dengan jumlah lampiran. Nomor (6) : Diisi dengan nama dan alamat Wajib Pajak. Nomor (7) : Diisi dengan nomor surat permohonan pencabutan pengajuan keberatan. Nomor (8) : Diisi dengan tanggal surat permohonan pencabutan pengajuan keberatan. Nomor (9) : Diisi dengan tanggal diterimanya surat permohonan pencabutan pengajuan keberatan. Nomor (10) : Diisi dengan nomor surat keberatan Wajib Pajak. Nomor (11) : Diisi dengan tanggal surat keberatan Wajib Pajak. Nomor (12) : Diisi dengan ketentuan Pasal yang tidak terpenuhi. Nomor (13) : Diisi dengan tanda tangan dan nama pejabat. MENTERI KEUANGAN REPUBLIK INDONESIA, ttd. SRI MULYANI INDRAWATI
Lampiran dan dokumen
1 item- Lampiran PMK 118 Tahun 2024 — format dokumen dan petunjuk pengisian Lampiran dalam PDF lengkap · halaman 67–473 Unduh PDF lengkap Buka lampiran ↗