PER-17/PJ/2025 tentang Penetapan Tempat Terdaftar bagi Wajib Pajak, Orang Pribadi, dan Badan pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya
Disebut juga: PER 17/PJ/2025 · PER 17 Tahun 2025 · Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2025
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 26 halaman · HTML: halaman 1–26
Seluruh halaman PDF asli tersedia. Cakupan ini bukan sertifikasi transkripsi HTML kata demi kata.
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-17/PJ/2025
TENTANG PENETAPAN TEMPAT TERDAFTAR BAGI WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA
DIREKTUR JENDERAL PAJAK,
Menimbang:
a. bahwa untuk memberikan kepastian hukum, kemudahan administrasi, dan meningkatkan pelayanan sehubungan dengan berlakunya Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, perlu dilakukan penyesuaian ketentuan mengenai tempat pendaftaran Wajib Pajak dan pelaku usaha melalui sistem elektronik dan/atau tempat pelaporan usaha pengusaha kena pajak pada Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya;
b. bahwa Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
sebagaimana telah diubah dengan Peraturan Direktur Jenderal Pajak Nomor PER-05/PJ/2021 tentang Perubahan atas Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya belum cukup menampung kebutuhan sebagaimana dimaksud dalam huruf a sehingga ketentuan tersebut perlu diganti;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Peraturan Direktur Jenderal Pajak tentang Penetapan Tempat Terdaftar Bagi Wajib Pajak, Orang Pribadi, dan Badan pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya;
Mengingat:
-
Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2024 Nomor 771) sebagaimana telah beberapa kali diubah terakhir dengan Peraturan Menteri Keuangan Nomor 54 Tahun 2025 tentang Perubahan Ketiga atas Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2025 Nomor 552);
-
Peraturan Menteri Keuangan Nomor 124 Tahun 2024 tentang Organisasi dan Tata Kerja Kementerian Keuangan (Berita Negara Republik Indonesia Tahun 2024 Nomor 1063);
MEMUTUSKAN:
Menetapkan:
PERATURAN DIREKTUR JENDERAL PAJAK TENTANG PENETAPAN TEMPAT TERDAFTAR BAGI WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA.
Pasal 1
Dalam Peraturan Direktur Jenderal ini yang dimaksud dengan:
-
Undang-Undang Pajak Penghasilan adalah Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
-
Undang-Undang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah, yang selanjutnya disebut Undang-Undang Pajak Pertambahan Nilai, adalah Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
-
Wajib Pajak adalah orang pribadi atau badan, meliputi pembayar pajak, pemotong pajak, dan pemungut pajak, yang mempunyai hak dan kewajiban perpajakan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
-
Pajak Penghasilan adalah Pajak Penghasilan sebagaimana dimaksud dalam Undang-Undang Pajak Penghasilan.
-
Pengusaha Kena Pajak adalah pengusaha yang melakukan penyerahan barang kena pajak dan/atau penyerahan jasa kena pajak yang dikenai pajak berdasarkan Undang-Undang Pajak Pertambahan Nilai.
-
Kantor Wilayah Direktorat Jenderal Pajak yang selanjutnya disingkat Kantor Wilayah merupakan instansi vertikal Direktorat Jenderal Pajak yang berada di bawah dan bertanggung jawab langsung kepada Direktur Jenderal Pajak.
-
Kantor Pelayanan Pajak adalah instansi vertikal Direktorat Jenderal Pajak yang berada di bawah dan bertanggung jawab langsung kepada Kepala Kantor Wilayah.
-
Kantor Pelayanan Pajak Besar, Khusus, dan Madya merupakan Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Jakarta Khusus, dan Kantor Pelayanan Pajak Madya.
-
Badan adalah sekumpulan orang dan/atau modal yang merupakan kesatuan baik yang melakukan usaha maupun yang tidak melakukan usaha yang meliputi perseroan terbatas, perseroan komanditer, perseroan lainnya, badan usaha milik negara atau badan usaha milik daerah dengan nama dan dalam bentuk apa pun, firma, kongsi, koperasi, dana pensiun, persekutuan, perkumpulan, yayasan, organisasi massa, organisasi sosial politik, atau organisasi lainnya, lembaga dan bentuk badan lainnya, termasuk kontrak investasi kolektif, bentuk usaha tetap, serta kantor perwakilan perusahaan asing dan kontrak investasi bersama.
-
Perdagangan Melalui Sistem Elektronik adalah perdagangan yang transaksinya dilakukan melalui serangkaian perangkat dan prosedur elektronik.
-
Penyelenggara Perdagangan Melalui Sistem Elektronik adalah pelaku usaha penyedia sarana komunikasi elektronik yang digunakan untuk transaksi perdagangan.
-
Penyelenggara Perdagangan Melalui Sistem Elektronik Luar Negeri adalah Penyelenggara Perdagangan Melalui Sistem Elektronik yang bertempat tinggal atau bertempat kedudukan di luar daerah pabean.
-
Penyelenggara Perdagangan Melalui Sistem Elektronik Dalam Negeri adalah Penyelenggara Perdagangan Melalui Sistem Elektronik yang bertempat tinggal atau bertempat kedudukan di dalam daerah pabean.
-
Pedagang Luar Negeri adalah orang pribadi atau Badan yang bertempat tinggal atau bertempat kedudukan di luar daerah pabean yang melakukan transaksi dengan pemanfaat barang di dalam daerah pabean melalui sistem elektronik.
-
Penyedia Jasa Luar Negeri adalah orang pribadi atau Badan yang bertempat tinggal atau bertempat kedudukan di luar daerah pabean yang melakukan transaksi dengan pemanfaat jasa di dalam daerah pabean melalui sistem elektronik.
-
Pelaku Usaha Perdagangan Melalui Sistem Elektronik adalah orang pribadi atau Badan yang melakukan kegiatan usaha di bidang Perdagangan Melalui Sistem Elektronik yang terdiri dari Pedagang Luar Negeri, Penyedia Jasa Luar Negeri, Penyelenggara Perdagangan Melalui Sistem Elektronik Luar Negeri, dan/atau Penyelenggara Perdagangan Melalui Sistem Elektronik Dalam Negeri.
-
Perwakilan Negara Asing adalah perwakilan diplomatik dan/atau perwakilan konsuler yang diakreditasikan kepada pemerintah Republik Indonesia, termasuk perwakilan tetap/misi diplomatik yang diakreditasikan kepada Sekretariat Association of Southeast Asian Nations, organisasi internasional yang diperlakukan sebagai perwakilan diplomatik/konsuler, serta misi khusus, dan berkedudukan di Indonesia.
-
Pejabat Perwakilan Negara Asing adalah kepala beserta staf Perwakilan Negara Asing, kecuali staf yang merupakan warga negara Indonesia.
-
Badan Internasional adalah suatu badan perwakilan organisasi internasional di bawah Perserikatan Bangsa-Bangsa, badan-badan di bawah Perwakilan Negara Asing dan organisasi/lembaga asing lainnya yang bertempat dan berkedudukan di Indonesia.
-
Pejabat Badan Internasional adalah kepala, pejabat/staf, dan tenaga ahli Badan Internasional yang telah mendapatkan persetujuan dari Pemerintah Indonesia untuk menjalankan tugas atau jabatan di Indonesia, kecuali kepala, pejabat/staf dan/atau tenaga ahli yang merupakan warga negara Indonesia.
-
Kontraktor atau Pemegang Kuasa/Pemegang Izin adalah kontraktor kontrak kerja sama pengusahaan minyak dan gas bumi, dan kontraktor atau pemegang kuasa, atau pemegang izin pengusahaan sumber daya panas bumi.
-
Wajib Pajak Minyak dan Gas Bumi adalah Kontraktor atau Pemegang Kuasa/Pemegang Izin yang melakukan kegiatan usaha di sektor hulu minyak dan gas bumi dan panas bumi serta perusahaan jasa pendukungnya, termasuk perusahaan holding yang mengendalikan secara langsung maupun tidak langsung Kontraktor atau Pemegang Kuasa/Pemegang Izin dimaksud.
-
Nomor Pokok Wajib Pajak adalah nomor yang diberikan kepada Wajib Pajak sebagai sarana dalam administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas Wajib Pajak dalam melaksanakan hak dan kewajiban perpajakannya.
-
Kantor Pelayanan Pajak Lama adalah Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar dan/atau dikukuhkan sebagai Pengusaha Kena Pajak sebelum Wajib Pajak dilakukan pemindahan tempat terdaftar di Kantor Pelayanan Pajak Baru.
-
Kantor Pelayanan Pajak Baru adalah Kantor Pelayanan Pajak yang menerima perpindahan Wajib Pajak dan/atau Pengusaha Kena Pajak dari Kantor Pelayanan Pajak Lama.
-
Kantor Wilayah Lama adalah Kantor Wilayah yang membawahkan Kantor Pelayanan Pajak Lama.
-
Saat Mulai Terdaftar adalah tanggal saat Wajib Pajak, orang pribadi, dan Badan terdaftar pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya yang ditetapkan dengan Keputusan Direktur Jenderal Pajak.
-
Pihak Lain adalah pihak yang terlibat langsung atau memfasilitasi transaksi antarpihak yang bertransaksi yang ditunjuk oleh Menteri Keuangan untuk melakukan pemotongan, pemungutan, penyetoran, dan/atau pelaporan pajak sebagaimana diatur dalam Pasal 32A Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang.
Pasal 2
(1) Direktur Jenderal Pajak dapat menetapkan tempat terdaftar bagi:
a. Wajib Pajak tertentu;
b. orang pribadi dan Badan yang tidak memenuhi persyaratan subjektif sebagai subjek pajak dalam negeri; dan
c. orang pribadi dan Badan yang tidak termasuk subjek pajak sesuai dengan ketentuan;
(2) Penetapan Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud pada ayat (1) dilakukan dengan memperhatikan kriteria sebagai berikut:
a. peredaran usaha;
b. jumlah penghasilan;
c. jumlah pembayaran pajak;
d. nilai aset, kewajiban, dan ekuitas;
e. tempat kedudukan dan/atau tempat kegiatan usaha;
f. kewarganegaraan;
g. klasifikasi lapangan usaha;
h. grup Wajib Pajak atau pemilik manfaat; dan/atau
i. pertimbangan lain Direktur Jenderal Pajak.
(3) Penetapan tempat terdaftar pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya sebagaimana dimaksud pada ayat (1), adalah pada kantor sebagai berikut:
a. Kantor Wilayah Wajib Pajak Besar meliputi:
-
Kantor Pelayanan Pajak Wajib Pajak Besar Satu, untuk Wajib Pajak Badan besar tertentu yang melakukan kegiatan usaha di sektor pertambangan, jasa penunjang pertambangan, dan jasa keuangan;
-
Kantor Pelayanan Pajak Wajib Pajak Besar Dua, untuk Wajib Pajak Badan besar tertentu yang melakukan kegiatan usaha di sektor industri, perdagangan, dan jasa selain jasa penunjang pertambangan dan jasa keuangan;
-
Kantor Pelayanan Pajak Wajib Pajak Besar Tiga, untuk Wajib Pajak Badan Usaha Milik Negara yang melakukan kegiatan usaha di sektor pertambangan, industri, dan perdagangan; dan
-
Kantor Pelayanan Pajak Wajib Pajak Besar Empat, untuk Wajib Pajak Badan Usaha Milik Negara yang melakukan kegiatan usaha di sektor jasa dan Wajib Pajak orang pribadi tertentu;
b. Kantor Wilayah Jakarta Khusus meliputi:
-
Kantor Pelayanan Pajak Penanaman Modal Asing Satu, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor industri kimia dan barang galian nonlogam;
-
Kantor Pelayanan Pajak Penanaman Modal Asing Dua, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor industri logam dan mesin;
-
Kantor Pelayanan Pajak Penanaman Modal Asing Tiga, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor pertambangan dan perdagangan;
-
Kantor Pelayanan Pajak Penanaman Modal Asing Empat, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor industri tekstil, makanan, dan kayu;
-
Kantor Pelayanan Pajak Penanaman Modal Asing Lima, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor agrobisnis dan jasa tertentu;
-
Kantor Pelayanan Pajak Penanaman Modal Asing Enam, untuk Wajib Pajak penanaman modal asing tertentu yang tidak masuk bursa dan melakukan kegiatan usaha di sektor jasa dan perdagangan tertentu;
-
Kantor Pelayanan Pajak Perusahaan Masuk Bursa, untuk Wajib Pajak yang pernyataan pendaftaran emisi sahamnya telah dinyatakan efektif oleh otoritas pengawas pasar modal dan jasa keuangan, perusahaan efek nonbank, dan badan-badan khusus (self regulatory organization) yang didirikan dan beroperasi di bursa berdasarkan Undang-Undang yang mengatur mengenai pasar modal;
-
Kantor Pelayanan Pajak Badan dan Orang Asing, untuk:
a. Wajib Pajak, meliputi:
-
Wajib Pajak bentuk usaha tetap;
-
warga negara asing yang sudah menjadi subjek pajak dalam negeri; dan
-
Badan Internasional yang termasuk subjek Pajak Penghasilan;
b. orang pribadi atau Badan yang tidak memenuhi persyaratan subjektif sebagai subjek pajak dalam negeri, termasuk Pelaku Usaha Perdagangan Melalui Sistem Elektronik yang terdiri atas:
-
Pedagang Luar Negeri;
-
Penyedia Jasa Luar Negeri; dan
-
Penyelenggara Perdagangan Melalui Sistem Elektronik Luar Negeri, yang telah ditunjuk sebagai Pihak Lain;
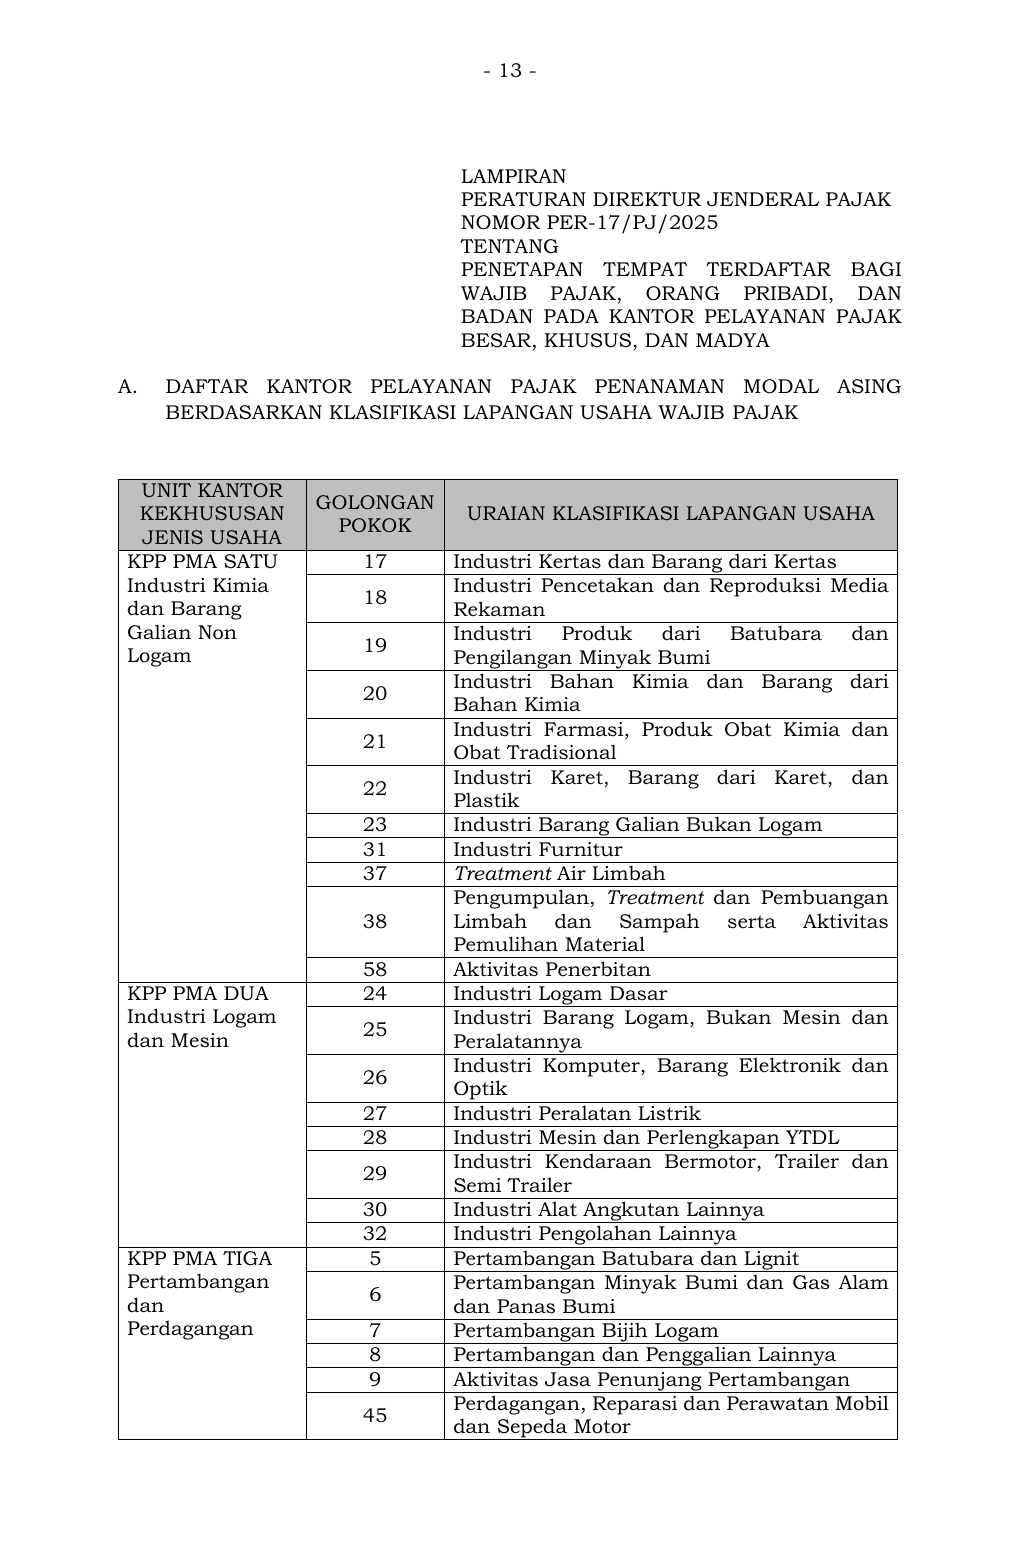
(4) Wajib Pajak penanaman modal asing tertentu sebagaimana dimaksud pada ayat (3) huruf b angka 1 sampai dengan angka 6 ditentukan berdasarkan klasifikasi lapangan usaha Wajib Pajak sebagaimana tercantum dalam Lampiran Huruf A yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
(5) Penetapan tempat terdaftar sebagaimana dimaksud pada ayat (1) dilakukan dengan menerbitkan Keputusan Direktur Jenderal Pajak.
(6) Bagi Pedagang Luar Negeri, Penyedia Jasa Luar Negeri, dan Penyelenggara Perdagangan Melalui Sistem Elektronik Luar Negeri, yang telah ditunjuk sebagai Pihak Lain berdasarkan Keputusan Direktur Jenderal Pajak mengenai penunjukan sebagai Pihak Lain untuk memungut, menyetor, dan melaporkan pajak pertambahan nilai atas pemanfaatan barang kena pajak tidak berwujud dan/atau jasa kena pajak dari luar daerah pabean di dalam daerah pabean melalui Perdagangan Melalui Sistem Elektronik tidak diterbitkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (5).
(7) Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (5) dibuat dengan menggunakan contoh format sebagaimana tercantum dalam Lampiran Huruf B yang merupakan bagian yang tidak terpisahkan dari Peraturan Direktur Jenderal ini.
Pasal 3
(1) Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) yang memenuhi pertimbangan sebagaimana dimaksud dalam Pasal 2 ayat (2) namun belum ditetapkan pada kantor sebagaimana dimaksud dalam Pasal 2 ayat (3) melalui Keputusan Direktur Jenderal Pajak mendaftarkan diri pada Kantor Pelayanan Pajak Pratama yang wilayah kerjanya meliputi tempat tinggal atau tempat kedudukan yang sebenarnya.
(2) Dikecualikan dari ketentuan mendaftarkan diri pada Kantor Pelayanan Pajak Pratama sebagaimana dimaksud pada ayat (1):
a. Wajib Pajak Minyak dan Gas Bumi yang memiliki klasifikasi lapangan usaha utama sebagai berikut:
-
06100 pertambangan minyak bumi;
-
06201 pertambangan gas alam; dan
-
06202 pengusahaan tenaga panas bumi, yang merupakan Kontraktor atau Pemegang Kuasa/Pemegang Izin mendaftarkan diri pada Kantor Pelayanan Pajak Minyak dan Gas Bumi;
b. Wajib Pajak Badan Internasional yang termasuk subjek Pajak Penghasilan mendaftarkan diri pada Kantor Pelayanan Pajak Badan dan Orang Asing;
c. orang pribadi atau Badan yang tidak memenuhi persyaratan subjektif sebagai subjek pajak dalam negeri, termasuk Pelaku Usaha Perdagangan Melalui Sistem Elektronik yang terdiri atas:
-
Pedagang Luar Negeri;
-
Penyedia Jasa Luar Negeri; dan
-
Penyelenggara Perdagangan Melalui Sistem Elektronik Luar Negeri, mendaftarkan diri pada Kantor Pelayanan Pajak Badan dan Orang Asing; dan
d. orang pribadi atau Badan yang tidak termasuk subjek pajak sesuai dengan ketentuan Pasal 3 Undang-Undang Pajak Penghasilan, meliputi:
-
Perwakilan Negara Asing;
-
Pejabat Perwakilan Negara Asing;
-
Badan Internasional; dan
-
Pejabat Badan Internasional, mendaftarkan diri pada Kantor Pelayanan Pajak Badan dan Orang Asing.
(3) Direktur Jenderal Pajak dapat melakukan pemindahan Wajib Pajak, orang pribadi, dan Badan keluar dari Kantor Pelayanan Pajak sebagaimana dimaksud pada ayat (2) tanpa melalui Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) apabila setelah dilakukan penelitian administratif diketahui bahwa Wajib Pajak, orang pribadi, dan Badan tidak memenuhi persyaratan untuk mendaftarkan diri secara langsung ke Kantor Pelayanan Pajak sebagaimana dimaksud pada ayat (2).
Pasal 4
(1) Tempat terdaftar dari Wajib Pajak sebagaimana dimaksud dalam Pasal 2 ayat (1) huruf a yang ditetapkan sebagaimana dimaksud dalam Pasal 2 ayat (5) dan Wajib Pajak sebagaimana dimaksud dalam Pasal 3 ayat (2), ditetapkan sebagai tempat pelaporan usaha untuk dikukuhkan sebagai Pengusaha Kena Pajak, dalam hal Wajib Pajak merupakan pengusaha yang:
a. seharusnya dikukuhkan sebagai Pengusaha Kena Pajak tetapi belum dikukuhkan sebagai Pengusaha Kena Pajak; atau
b. belum dikukuhkan sebagai Pengusaha Kena Pajak tetapi memilih untuk dikukuhkan sebagai Pengusaha Kena Pajak.
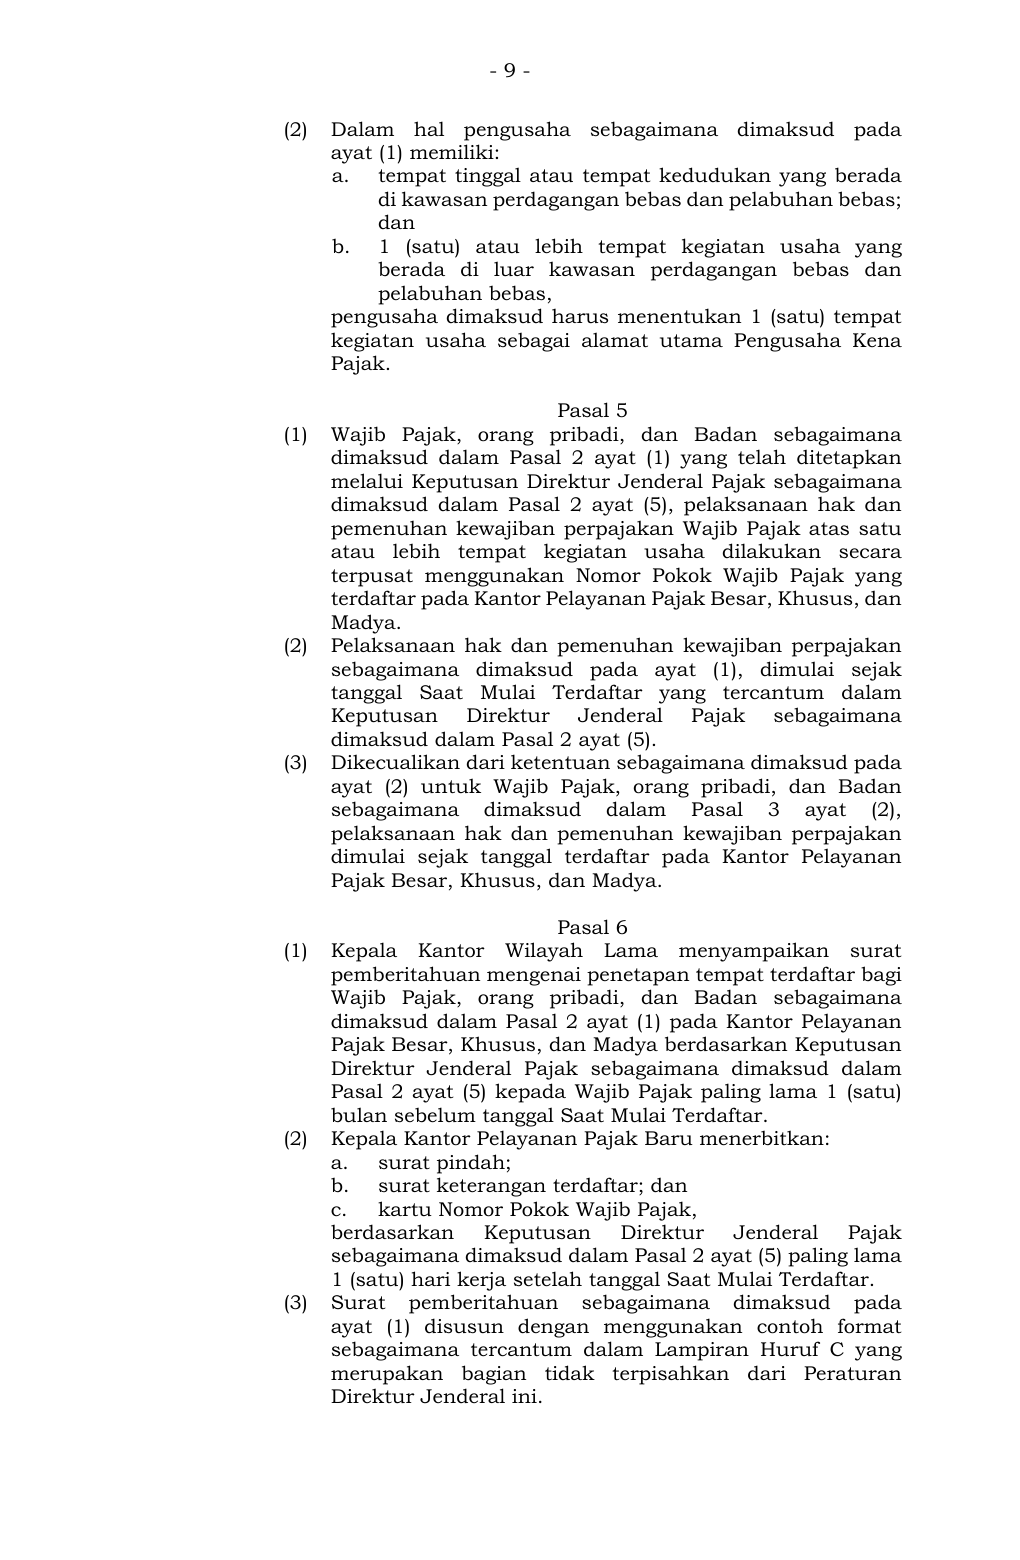
(2) Dalam hal pengusaha sebagaimana dimaksud pada ayat (1) memiliki:
a. tempat tinggal atau tempat kedudukan yang berada di kawasan perdagangan bebas dan pelabuhan bebas; dan
b. 1 (satu) atau lebih tempat kegiatan usaha yang berada di luar kawasan perdagangan bebas dan pelabuhan bebas, pengusaha dimaksud harus menentukan 1 (satu) tempat kegiatan usaha sebagai alamat utama Pengusaha Kena Pajak.
Pasal 5
(1) Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) yang telah ditetapkan melalui Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5), pelaksanaan hak dan pemenuhan kewajiban perpajakan Wajib Pajak atas satu atau lebih tempat kegiatan usaha dilakukan secara terpusat menggunakan Nomor Pokok Wajib Pajak yang terdaftar pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya.
(2) Pelaksanaan hak dan pemenuhan kewajiban perpajakan sebagaimana dimaksud pada ayat (1), dimulai sejak tanggal Saat Mulai Terdaftar yang tercantum dalam Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5).
(3) Dikecualikan dari ketentuan sebagaimana dimaksud pada ayat (2) untuk Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 3 ayat (2), pelaksanaan hak dan pemenuhan kewajiban perpajakan dimulai sejak tanggal terdaftar pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya.
Pasal 6
(1) Kepala Kantor Wilayah Lama menyampaikan surat pemberitahuan mengenai penetapan tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya berdasarkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) kepada Wajib Pajak paling lama 1 (satu) bulan sebelum tanggal Saat Mulai Terdaftar.
(2) Kepala Kantor Pelayanan Pajak Baru menerbitkan:
a. surat pindah;
b. surat keterangan terdaftar; dan
c. kartu Nomor Pokok Wajib Pajak, berdasarkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) paling lama 1 (satu) hari kerja setelah tanggal Saat Mulai Terdaftar.
(3) Surat pemberitahuan sebagaimana dimaksud pada ayat (1) disusun dengan menggunakan contoh format sebagaimana tercantum dalam Lampiran Huruf C yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
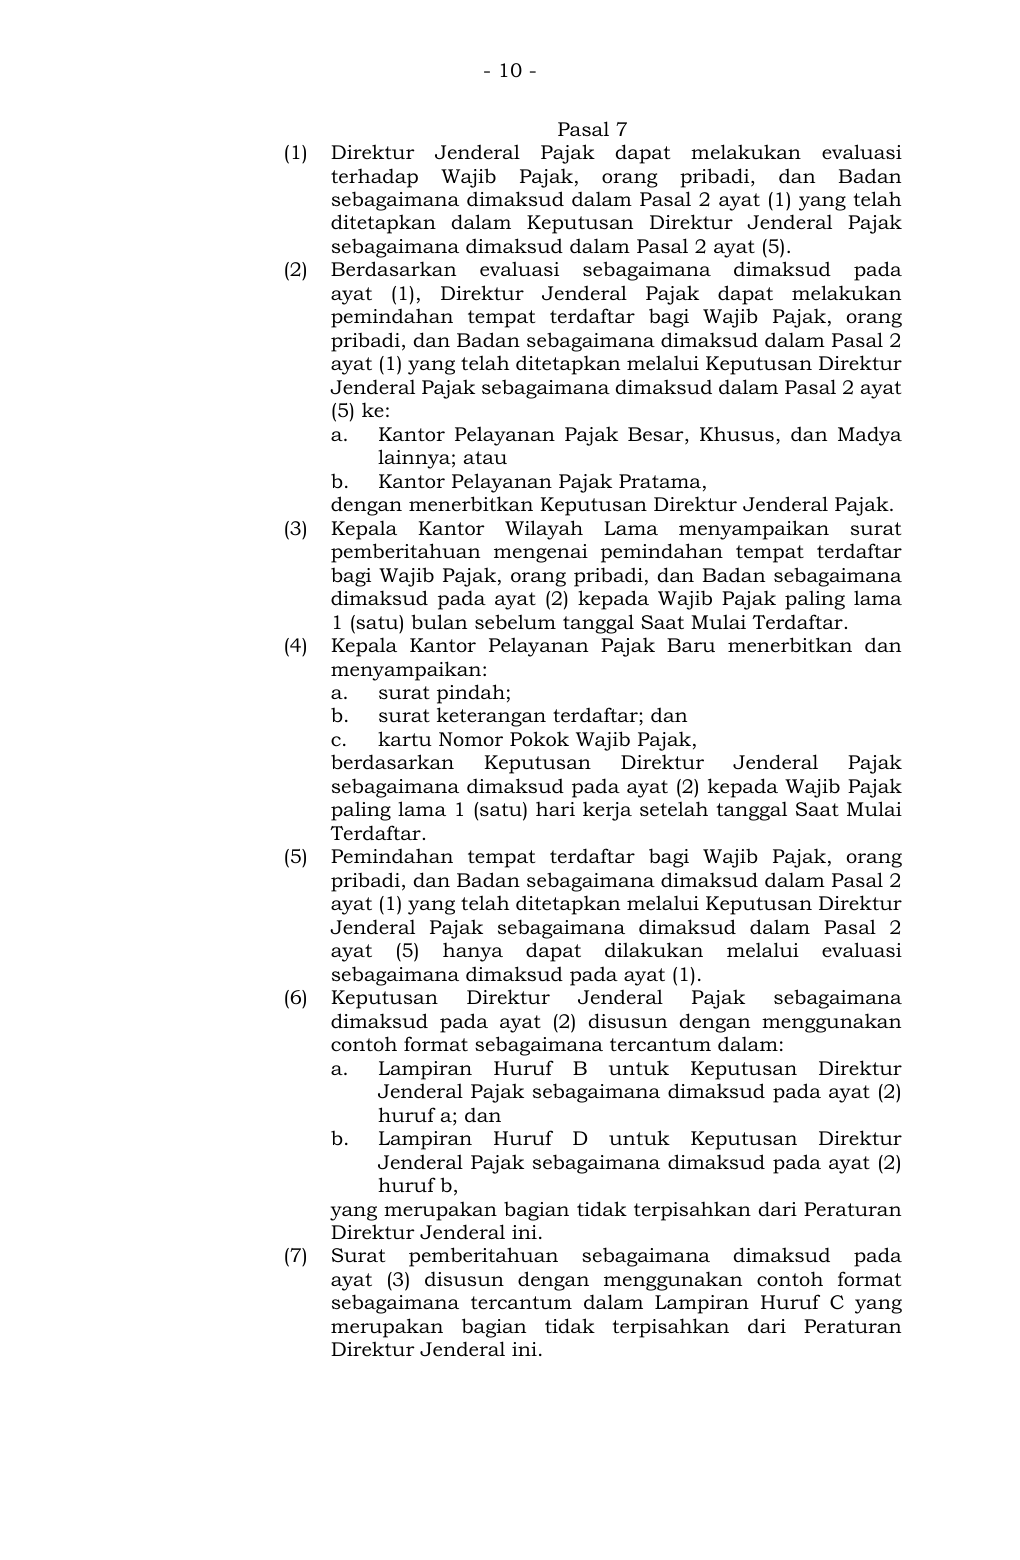
Pasal 7
(1) Direktur Jenderal Pajak dapat melakukan evaluasi terhadap Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) yang telah ditetapkan dalam Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5).
(2) Berdasarkan evaluasi sebagaimana dimaksud pada ayat (1), Direktur Jenderal Pajak dapat melakukan pemindahan tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) yang telah ditetapkan melalui Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) ke:
a. Kantor Pelayanan Pajak Besar, Khusus, dan Madya lainnya; atau
b. Kantor Pelayanan Pajak Pratama, dengan menerbitkan Keputusan Direktur Jenderal Pajak.
(3) Kepala Kantor Wilayah Lama menyampaikan surat pemberitahuan mengenai pemindahan tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud pada ayat (2) kepada Wajib Pajak paling lama 1 (satu) bulan sebelum tanggal Saat Mulai Terdaftar.
(4) Kepala Kantor Pelayanan Pajak Baru menerbitkan dan menyampaikan:
a. surat pindah;
b. surat keterangan terdaftar; dan
c. kartu Nomor Pokok Wajib Pajak, berdasarkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (2) kepada Wajib Pajak paling lama 1 (satu) hari kerja setelah tanggal Saat Mulai Terdaftar.
(5) Pemindahan tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2 ayat (1) yang telah ditetapkan melalui Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) hanya dapat dilakukan melalui evaluasi sebagaimana dimaksud pada ayat (1).
(6) Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (2) disusun dengan menggunakan contoh format sebagaimana tercantum dalam:
a. Lampiran Huruf B untuk Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (2) huruf a; dan
b. Lampiran Huruf D untuk Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (2) huruf b, yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
(7) Surat pemberitahuan sebagaimana dimaksud pada ayat (3) disusun dengan menggunakan contoh format sebagaimana tercantum dalam Lampiran Huruf C yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
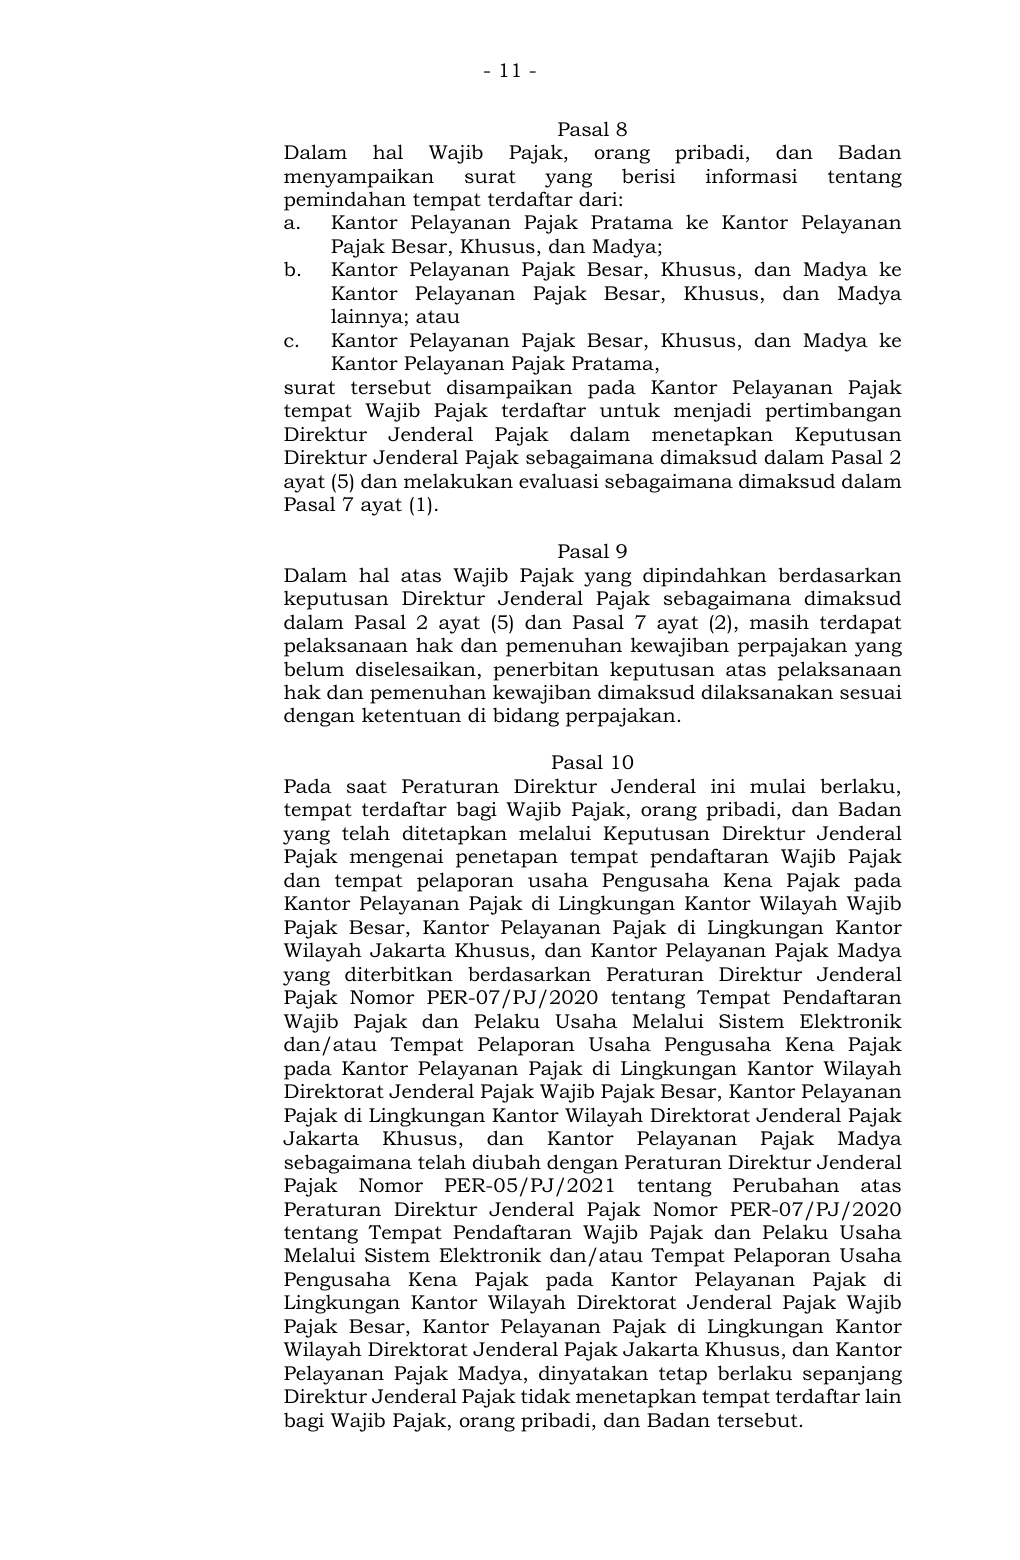
Pasal 8
Dalam hal Wajib Pajak, orang pribadi, dan Badan menyampaikan surat yang berisi informasi tentang pemindahan tempat terdaftar dari:
a. Kantor Pelayanan Pajak Pratama ke Kantor Pelayanan Pajak Besar, Khusus, dan Madya;
b. Kantor Pelayanan Pajak Besar, Khusus, dan Madya ke Kantor Pelayanan Pajak Besar, Khusus, dan Madya lainnya; atau
c. Kantor Pelayanan Pajak Besar, Khusus, dan Madya ke Kantor Pelayanan Pajak Pratama, surat tersebut disampaikan pada Kantor Pelayanan Pajak tempat Wajib Pajak terdaftar untuk menjadi pertimbangan Direktur Jenderal Pajak dalam menetapkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) dan melakukan evaluasi sebagaimana dimaksud dalam Pasal 7 ayat (1).
Pasal 9
Dalam hal atas Wajib Pajak yang dipindahkan berdasarkan keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat (5) dan Pasal 7 ayat (2), masih terdapat pelaksanaan hak dan pemenuhan kewajiban perpajakan yang belum diselesaikan, penerbitan keputusan atas pelaksanaan hak dan pemenuhan kewajiban dimaksud dilaksanakan sesuai dengan ketentuan di bidang perpajakan.
Pasal 10
Pada saat Peraturan Direktur Jenderal ini mulai berlaku, tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan yang telah ditetapkan melalui Keputusan Direktur Jenderal Pajak mengenai penetapan tempat pendaftaran Wajib Pajak dan tempat pelaporan usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
yang diterbitkan berdasarkan Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
sebagaimana telah diubah dengan Peraturan Direktur Jenderal Pajak Nomor PER-05/PJ/2021 tentang Perubahan atas Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya,
dinyatakan tetap berlaku sepanjang Direktur Jenderal Pajak tidak menetapkan tempat terdaftar lain bagi Wajib Pajak, orang pribadi, dan Badan tersebut.
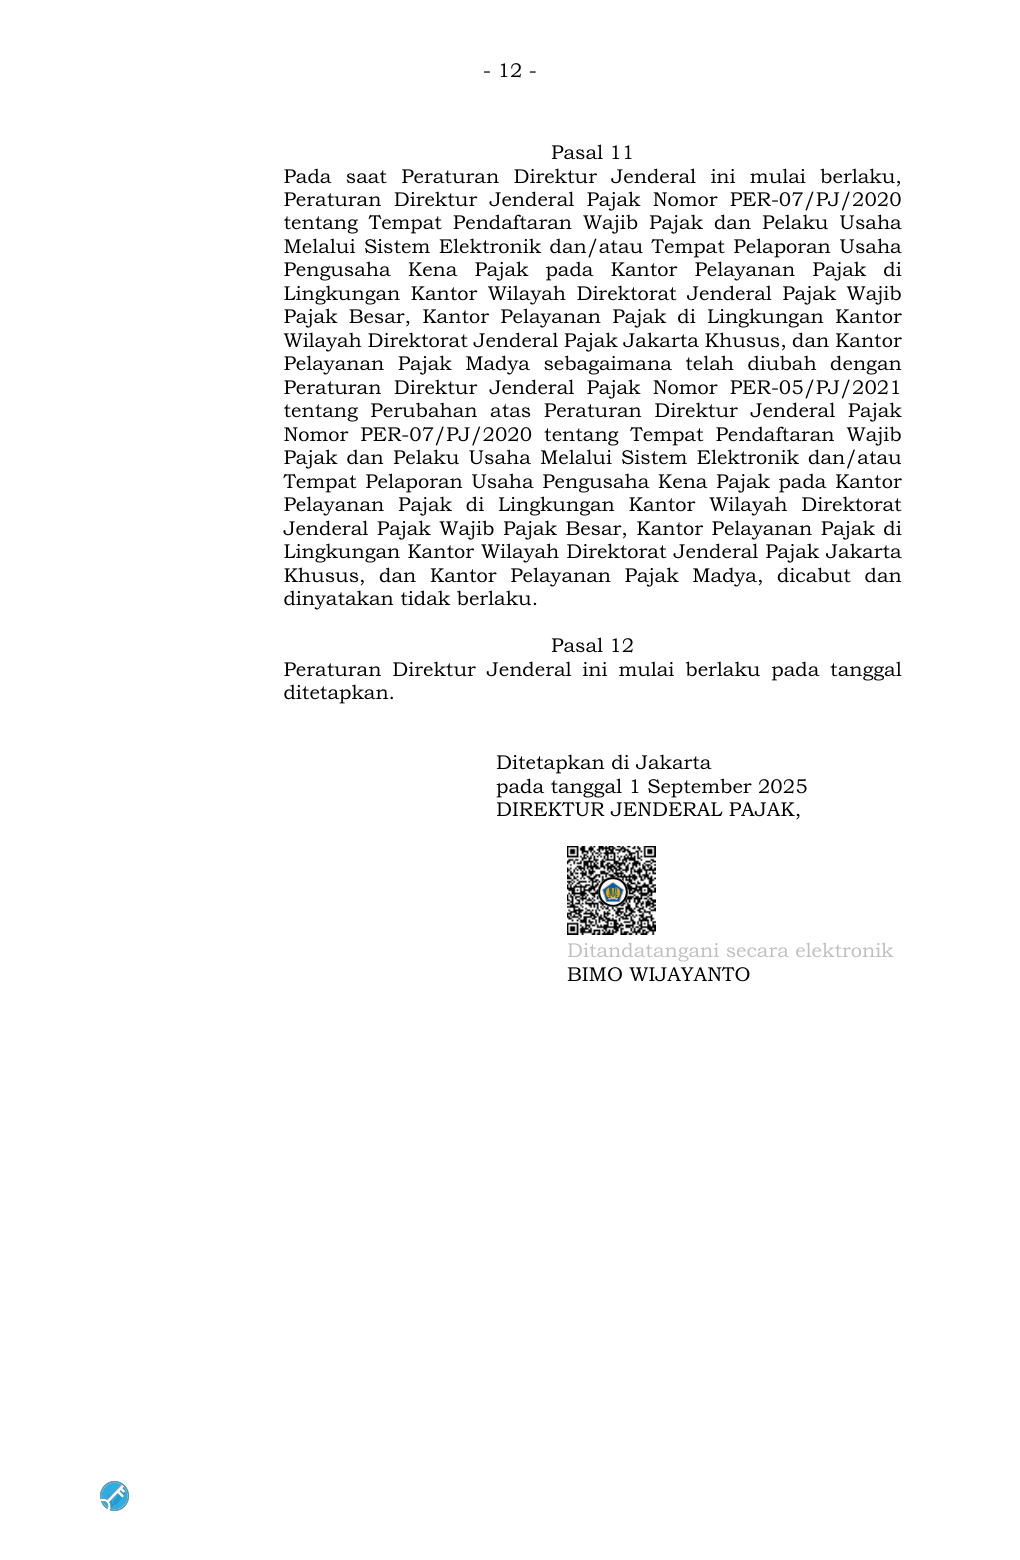
Pasal 11
Pada saat Peraturan Direktur Jenderal ini mulai berlaku, Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
sebagaimana telah diubah dengan Peraturan Direktur Jenderal Pajak Nomor PER-05/PJ/2021 tentang Perubahan atas Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya, dicabut dan dinyatakan tidak berlaku.
Pasal 12
Peraturan Direktur Jenderal ini mulai berlaku pada tanggal ditetapkan.
Ditetapkan di Jakarta,
pada tanggal 1 September 2025
DIREKTUR JENDERAL PAJAK,
Ditandatangani secara elektronik BIMO WIJAYANTO
LAMPIRAN PERATURAN DIREKTUR JENDERAL PAJAK NOMOR PER-17/PJ/2025 TENTANG PENETAPAN TEMPAT TERDAFTAR BAGI WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA
A. DAFTAR KANTOR PELAYANAN PAJAK PENANAMAN MODAL ASING BERDASARKAN KLASIFIKASI LAPANGAN USAHA WAJIB PAJAK
UNIT KANTOR KEKHUSUSAN JENIS USAHA GOLONGAN POKOK URAIAN KLASIFIKASI LAPANGAN USAHA
KPP PMA SATU Industri Kimia dan Barang Galian Non Logam 17 Industri Kertas dan Barang dari Kertas 18 Industri Pencetakan dan Reproduksi Media Rekaman 19 Industri Produk dari Batubara dan Pengilangan Minyak Bumi 20 Industri Bahan Kimia dan Barang dari Bahan Kimia 21 Industri Farmasi, Produk Obat Kimia dan Obat Tradisional 22 Industri Karet, Barang dari Karet, dan Plastik 23 Industri Barang Galian Bukan Logam 31 Industri Furnitur 37 Treatment Air Limbah 38 Pengumpulan, Treatment dan Pembuangan Limbah dan Sampah serta Aktivitas Pemulihan Material 58 Aktivitas Penerbitan
KPP PMA DUA Industri Logam dan Mesin 24 Industri Logam Dasar 25 Industri Barang Logam, Bukan Mesin dan Peralatannya 26 Industri Komputer, Barang Elektronik dan Optik 27 Industri Peralatan Listrik 28 Industri Mesin dan Perlengkapan YTDL 29 Industri Kendaraan Bermotor, Trailer dan Semi Trailer 30 Industri Alat Angkutan Lainnya 32 Industri Pengolahan Lainnya
KPP PMA TIGA Pertambangan dan Perdagangan 5 Pertambangan Batubara dan Lignit 6 Pertambangan Minyak Bumi dan Gas Alam dan Panas Bumi 7 Pertambangan Bijih Logam 8 Pertambangan dan Penggalian Lainnya 9 Aktivitas Jasa Penunjang Pertambangan 45 Perdagangan, Reparasi dan Perawatan Mobil dan Sepeda Motor 46 Perdagangan Besar, Bukan Mobil dan Sepeda Motor 47 Perdagangan Eceran, Bukan Mobil dan Motor KPP PMA EMPAT Industri Tekstil, Makanan dan Kayu 10 Industri Makanan 11 Industri Minuman 12 Industri Pengolahan Tembakau 13 Industri Tekstil 14 Industri Pakaian Jadi 15 Industri Kulit, Barang dari Kulit dan Alas Kaki 16 Industri Kayu, Barang dari Kayu dan Gabus (Tidak Termasuk Furnitur) dan Barang Anyaman dari Bambu, Rotan, dan Sejenisnya
KPP PMA LIMA Agribisnis dan Jasa Tertentu 1 Pertanian Tanaman, Peternakan, Perburuan dan Kegiatan YBDI 2 Pengelolaan Kehutanan dan Penebangan 3 Perikanan 33 Reparasi dan Pemasangan Mesin dan Peralatan 35 Pengadaan Listrik, Gas, Uap/Air Panas dan Udara Dingin 36 Treatment Air 39 Aktivitas Remediasi dan Pengelolaan Limbah dan Sampah Lainnya 49 Angkutan Darat dan Angkutan melalui Saluran Pipa 50 Angkutan Perairan 51 Angkutan Udara 52 Pergudangan dan Aktivitas Penunjang Angkutan 53 Aktivitas Pos dan Kurir 60 Aktivitas Penyiaran dan Pemrograman 61 Telekomunikasi 62 Aktivitas Pemrograman, Konsultasi Komputer dan kegiatan YBDI 63 Aktivitas Jasa Informasi 64 Aktivitas Jasa Keuangan, Bukan Asuransi dan Dana Pensiun 65 Asuransi, Penjaminan, Reasuransi dan Dana Pensiun, Bukan Jaminan Sosial Wajib 66 Aktivitas Penunjang Jasa Keuangan, Asuransi, Penjaminan dan Dana Pensiun
72 Penelitian dan Pengembangan Ilmu Pengetahuan 77 Aktivitas Penyewaan dan Sewa Guna Usaha Tanpa Hak Opsi 78 Aktivitas Ketenagakerjaan 79 Aktivitas Agen Perjalanan, Penyelenggara Tur dan Jasa Reservasi Lainnya 80 Aktivitas Keamanan dan Penyelidikan 81 Aktivitas Penyedia Jasa untuk Gedung dan Pertamanan 82 Aktivitas Administrasi Kantor, Aktivitas Penunjang Kantor dan Aktivitas Penunjang Usaha Lainnya 84 Administrasi Pemerintahan, Pertahanan dan Jaminan Sosial Wajib 85 Pendidikan 86 Aktivitas Kesehatan Manusia 87 Aktivitas Sosial di dalam Panti 88 Aktivitas Sosial Tanpa Akomodasi
KPP PMA ENAM Jasa dan Perdagangan Tertentu 41 Konstruksi Gedung 42 Konstruksi Bangunan Sipil 43 Konstruksi Khusus 55 Penyediaan Akomodasi 56 Penyediaan Makanan dan Minuman 68 Real Estat 71 Aktivitas Arsitektur dan Keinsinyuran; Analisis dan Uji Teknis 73 Periklanan dan Penelitian Pasar 74 Aktivitas Profesional, Ilmiah dan Teknis Lainnya 90 Aktivitas Hiburan, Kesenian dan Kreativitas 93 Aktivitas Olahraga dan Rekreasi Lainnya 94 Aktivitas Keanggotaan Organisasi
B. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK MENGENAI PENETAPAN TEMPAT TERDAFTAR DI KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP -…………/PJ/………. (1)
TENTANG TEMPAT PENDAFTARAN DAN PELAPORAN USAHA BAGI WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
Menimbang:
a. bahwa sehubungan dengan dilakukannya evaluasi perlu penataan kembali terhadap Wajib Pajak, orang pribadi, dan Badan yang terdaftar pada Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya;
b. bahwa berdasarkan ketentuan Pasal 2 ayat (1) Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2025 tentang Penetapan Tempat Terdaftar Wajib Pajak, Orang Pribadi, dan Badan pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Keputusan Direktur Jenderal Pajak tentang Tempat Pendaftaran dan Pelaporan Usaha bagi Wajib Pajak, Orang Pribadi, dan Badan pada Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya di Lingkungan Direktorat Jenderal Pajak;
Mengingat:
a. Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2024 Nomor 771) sebagaimana telah beberapa kali diubah terakhir dengan Peraturan Menteri Keuangan Nomor 54 Tahun 2025 tentang Perubahan Ketiga atas Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2025 Nomor 552);
(2)
KETIGA: Keputusan Direktur Jenderal ini mulai berlaku pada tanggal ditetapkan. Keputusan Direktur Jenderal Pajak ini disampaikan kepada:
-
Pejabat Eselon II di Lingkungan Kantor Pusat Direktorat Jenderal Pajak;
-
Kepala Kantor Wilayah terkait;
-
Kepala Pusat Pengolahan Data dan Dokumen Perpajakan;
-
Kepala Kantor Pelayanan Pajak terkait; dan
-
Kepala Kantor Layanan Informasi dan Pengaduan Direktorat Jenderal Pajak.
Ditetapkan di ………….
(3) pada tanggal ………….
(4) DIREKTUR JENDERAL PAJAK, ……………………………… (5)
LAMPIRAN KEPUTUSAN DIREKTUR JENDERAL PAJAK NOMOR KEP …. TENTANG TEMPAT PENDAFTARAN DAN PELAPORAN USAHA BAGI WAJIB PAJAK,
(6) No NPWP Nama KPP Lama 1 2 3 Dst Keterangan: Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan terdaftar pada KPP. (6).
*Jumlah Lampiran disesuaikan dengan kebutuhan
B. KPP ………….
(7) No NPWP Nama KPP Lama 1 2 3 Dst Keterangan: Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan terdaftar pada KPP …………. (7).
*Jumlah Lampiran disesuaikan dengan kebutuhan
C. KPP ………….
(8) No NPWP Nama KPP Lama 1 2 3 Dst Keterangan:
Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan terdaftar pada KPP …………. (8).
*Jumlah Lampiran disesuaikan dengan kebutuhan DIREKTUR JENDERAL PAJAK, (9)
*Jumlah Lampiran disesuaikan dengan kebutuhan
PETUNJUK PENGISIAN KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG TEMPAT PENDAFTARAN DAN PELAPORAN USAHA BAGI WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK
Angka 1: Diisi dengan nomor Keputusan Direktur Jenderal Pajak.
Angka 2: Diisi dengan tanggal saat Wajib Pajak, orang pribadi, dan Badan mulai terdaftar di Kantor Pelayanan Pajak Baru.
Angka 3: Diisi dengan kota tempat dibuatnya Keputusan Direktur Jenderal Pajak.
Angka 4: Diisi dengan tanggal, bulan, dan tahun dibuatnya Keputusan Direktur Jenderal Pajak.
Angka 5: Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
Angka 6: Diisi dengan nama Kantor Pelayanan Pajak Wajib Pajak Besar tempat Wajib Pajak terdaftar sebagaimana dimaksud dalam Pasal 2 ayat (4) huruf a.
Angka 7: Diisi dengan nama Kantor Pelayanan Pajak Penanaman Modal Asing, Kantor Pelayanan Pajak Perusahaan Masuk Bursa, Kantor Pelayanan Pajak Badan dan Orang Asing, atau Kantor Pelayanan Pajak Minyak dan Gas Bumi tempat Wajib Pajak, orang pribadi, dan Badan terdaftar sebagaimana dimaksud dalam Pasal 2 ayat (4) huruf b.
Angka 8: Diisi dengan nama Kantor Pelayanan Pajak Madya tempat Wajib Pajak, orang pribadi, dan Badan terdaftar.
Angka 9: Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
(1) Nomor: ·……………….
(2).
(3) Sifat: Segera Hal: Pemberitahuan Pemindahan Tempat Terdaftar Yth: ………………(4) ……………………. ……………………. Sehubungan dengan dilakukannya pemindahan tempat pendaftaran bagi Wajib Pajak, orang pribadi, dan Badan, maka dengan ini kami beritahukan bahwa sejak tanggal ………………. (5), Saudara/perusahaan Saudara terdaftar di Kantor Pelayanan Pajak ……………….
(6) yang beralamat di …………….(7), dengan nomor telepon ……………….(8). Berkenaan dengan hal tersebut di atas, apabila Saudara/perusahaan Saudara membutuhkan informasi lebih lanjut atas pemindahan tempat terdaftar ini, Saudara/perusahaan Saudara dapat menghubungi atau langsung datang ke Kantor Pelayanan Pajak sebagaimana disebutkan di atas. Demikian kami sampaikan pemberitahuan ini. Kami mengucapkan terima kasih atas kerja sama Saudara/perusahaan Saudara dalam pemenuhan kewajiban perpajakan yang telah Saudara/perusahaan Saudara laksanakan selama ini. Kepala Kantor.
(9) Tembusan: Kepala Kantor Pelayanan Pajak ………………. (10)
PETUNJUK PENGISIAN SURAT PEMBERITAHUAN PEMINDAHAN TEMPAT TERDAFTAR
Angka 1: Diisi dengan nama dan alamat kantor wilayah yang menerbitkan pemberitahuan.
Angka 2: Diisi dengan nomor surat pemberitahuan.
Angka 3: Diisi dengan tanggal, bulan, dan tahun dibuatnya surat pemberitahuan.
Angka 4: Diisi dengan nama dan alamat Wajib Pajak.
Angka 5: Diisi dengan tanggal Saat Mulai Terdaftar di Kantor Pelayanan Pajak Baru.
Angka 6: Diisi dengan nama Kantor Pelayanan Pajak Baru.
Angka 7: Diisi dengan alamat Kantor Pelayanan Pajak Baru.
Angka 8: Diisi dengan nomor telepon Kantor Pelayanan Pajak Baru.
Angka 9: Diisi dengan nama dan tanda tangan Kepala Kantor.
Angka 10: Diisi dengan nama Kantor Pelayanan Pajak Baru.
D. CONTOH FORMAT
KEPUTUSAN DIREKTUR JENDERAL PAJAK
TENTANG PEMINDAHAN TEMPAT TERDAFTAR WAJIB PAJAK, ORANG PRIBADI, DAN BADAN DARI KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA KE KANTOR PELAYANAN PAJAK PRATAMA
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP - ………… /PJ/………… (1)
TENTANG PEMINDAHAN WAJIB PAJAK, ORANG PRIBADI,
DAN BADAN DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
Menimbang:
a. bahwa sehubungan dengan dilakukannya evaluasi perlu penataan kembali terhadap Wajib Pajak, orang pribadi, dan Badan yang terdaftar pada Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya;
b. bahwa berdasarkan ketentuan Pasal 7 ayat (2) Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2025 tentang Penetapan Tempat Terdaftar Wajib Pajak, Orang Pribadi, dan Badan Pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya, pemindahan tempat terdaftar Wajib Pajak sebagaimana dimaksud dalam huruf a dilakukan melalui penerbitan Keputusan Direktur Jenderal Pajak;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a dan huruf b, perlu menetapkan Keputusan Direktur Jenderal Pajak tentang Pemindahan Wajib Pajak, orang pribadi, dan Badan dari Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak Madya di lingkungan Direktorat Jenderal Pajak.
Mengingat:
-
Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2024 Nomor 771) sebagaimana telah beberapa kali diubah terakhir dengan Peraturan Menteri Keuangan Nomor 54 Tahun 2025 tentang Perubahan Ketiga atas Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (Berita Negara Republik Indonesia Tahun 2025 Nomor 552);
-
Peraturan Menteri Keuangan Nomor 124 Tahun 2024 tentang Organisasi dan Tata Kerja Kementerian Keuangan (Berita Negara Republik Indonesia Tahun 2024 Nomor 1063);
-
Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2025 tentang Penetapan Tempat Terdaftar Wajib Pajak, Orang Pribadi, dan Badan pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya;
MEMUTUSKAN:
Menetapkan:
KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG PEMINDAHAN WAJIB PAJAK, ORANG PRIBADI,
DAN BADAN DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK.
KESATU: Memindahkan Wajib Pajak, orang pribadi, dan Badan sebagaimana tercantum dalam kolom;
-
dan kolom
-
yang semula terdaftar dan melaporkan usahanya pada Kantor Pelayanan Pajak sebagaimana tercantum pada kolom
-
ke Kantor Pelayanan Pajak sebagaimana tercantum pada kolom
-
Lampiran Keputusan Direktur Jenderal ini.
KEDUA: Saat mulai terdaftar dan melaporkan usaha bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana dimaksud dalam Diktum KESATU ditetapkan sejak tanggal ………… (2)
KETIGA: Keputusan Direktur Jenderal ini mulai berlaku pada tanggal ditetapkan. Keputusan Direktur Jenderal Pajak ini disampaikan kepada:
-
Pejabat Eselon II di Lingkungan Kantor Pusat Direktorat Jenderal Pajak;
-
Kepala Kantor Wilayah terkait;
-
Kepala Pusat Pengolahan Data dan Dokumen Perpajakan;
-
Kepala Kantor Pelayanan Pajak terkait; dan
-
Kepala Kantor Layanan Informasi dan Pengaduan Direktorat Jenderal Pajak.
Ditetapkan di ………… (3)
pada tanggal ………… (4)
DIREKTUR JENDERAL PAJAK, ………………….…. (5)
LAMPIRAN KEPUTUSAN DIREKTUR JENDERAL PAJAK NOMOR KEP …. TENTANG PEMINDAHAN WAJIB PAJAK, ORANG PRIBADI, DAN BADAN
DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK
DAFTAR WAJIB PAJAK, ORANG PRIBADI, DAN BADAN YANG DIPINDAHKAN DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA No NPWP Nama KPP Lama KPP Baru 1. 2. 3. 4. 5. 1 2 3 Dst
DIREKTUR JENDERAL PAJAK, ………………….… (5)
*Jumlah Lampiran disesuaikan dengan kebutuhan
PETUNJUK PENGISIAN KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG PEMINDAHAN TEMPAT TERDAFTAR WAJIB PAJAK DARI KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA KE KANTOR PELAYANAN PAJAK PRATAMA
Angka 1: Diisi dengan nomor Keputusan Direktur Jenderal Pajak.
Angka 2: Diisi dengan tanggal saat Wajib Pajak mulai terdaftar di KPP Baru.
Angka 3: Diisi dengan kota tempat dibuatnya Keputusan Direktur Jenderal.
Angka 4: Diisi dengan tanggal, bulan, dan tahun dibuatnya Keputusan Direktur Jenderal.
Angka 5: Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
DIREKTUR JENDERAL PAJAK Ditandatangani secara elektronik BIMO WIJAYANTO
Naskah asli lengkap
Seluruh 26 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Buka awal lampiran: halaman 13 ↓
Teks pendamping untuk pencarian
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-17/PJ/2025
TENTANG
PENETAPAN TEMPAT TERDAFTAR BAGI WAJIB PAJAK, ORANG PRIBADI, DAN
BADAN PADA KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA
DIREKTUR JENDERAL PAJAK,
Menimbang : a. bahwa untuk memberikan kepastian hukum, kemudahan
administrasi, dan meningkatkan pelayanan sehubungan
dengan berlakunya Peraturan Menteri Keuangan Nomor
81 Tahun 2024 tentang Ketentuan Perpajakan dalam
Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan,
perlu dilakukan penyesuaian ketentuan mengenai tempat
pendaftaran Wajib Pajak dan pelaku usaha melalui sistem
elektronik dan/atau tempat pelaporan usaha pengusaha
kena pajak pada Kantor Pelayanan Pajak di lingkungan
Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak
Besar, Kantor Pelayanan Pajak di lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan
Kantor Pelayanan Pajak Madya;
b. bahwa Peraturan Direktur Jenderal Pajak Nomor
PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib
Pajak dan Pelaku Usaha Melalui Sistem Elektronik
dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak
pada Kantor Pelayanan Pajak di Lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Wajib Pajak Besar,
Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya sebagaimana telah diubah dengan
Peraturan Direktur Jenderal Pajak Nomor PER-
05/PJ/2021 tentang Perubahan atas Peraturan Direktur
Jenderal Pajak Nomor PER-07/PJ/2020 tentang Tempat
Pendaftaran Wajib Pajak dan Pelaku Usaha Melalui Sistem
Elektronik dan/atau Tempat Pelaporan Usaha Pengusaha
Kena Pajak pada Kantor Pelayanan Pajak di Lingkungan
Kantor Wilayah Direktorat Jenderal Pajak Wajib Pajak
Besar, Kantor Pelayanan Pajak di Lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan
Kantor Pelayanan Pajak Madya belum cukup menampung
kebutuhan sebagaimana dimaksud dalam huruf a
sehingga ketentuan tersebut perlu diganti;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Peraturan
Direktur Jenderal Pajak tentang Penetapan Tempat
Terdaftar Bagi Wajib Pajak, Orang Pribadi, dan Badan
pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya;
Teks pendamping untuk pencarian
-2-
Mengingat : 1. Peraturan Menteri Keuangan Nomor 81 Tahun 2024
tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan
Sistem Inti Administrasi Perpajakan (Berita Negara
Republik Indonesia Tahun 2024 Nomor 771) sebagaimana
telah beberapa kali diubah terakhir dengan Peraturan
Menteri Keuangan Nomor 54 Tahun 2025 tentang
Perubahan Ketiga atas Peraturan Menteri Keuangan
Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan
dalam Rangka Pelaksanaan Sistem Inti Administrasi
Perpajakan (Berita Negara Republik Indonesia Tahun 2025
Nomor 552);
2. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2024 Nomor
1063);
MEMUTUSKAN:
Menetapkan : PERATURAN DIREKTUR JENDERAL PAJAK TENTANG
PENETAPAN TEMPAT TERDAFTAR BAGI WAJIB PAJAK,
ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN
PAJAK BESAR, KHUSUS, DAN MADYA.
Pasal 1
Dalam Peraturan Direktur Jenderal ini yang dimaksud dengan:
1. Undang-Undang Pajak Penghasilan adalah Undang-
Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor
2 Tahun 2022 tentang Cipta Kerja menjadi Undang-
Undang.
2. Undang-Undang Pajak Pertambahan Nilai dan Pajak
Penjualan atas Barang Mewah, yang selanjutnya disebut
Undang-Undang Pajak Pertambahan Nilai, adalah
Undang-Undang Nomor 8 Tahun 1983 tentang Pajak
Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan
atas Barang Mewah sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
menjadi Undang-Undang.
3. Wajib Pajak adalah orang pribadi atau badan, meliputi
pembayar pajak, pemotong pajak, dan pemungut pajak,
yang mempunyai hak dan kewajiban perpajakan sesuai
dengan ketentuan peraturan perundang-undangan di
bidang perpajakan.
4. Pajak Penghasilan adalah Pajak Penghasilan sebagaimana
dimaksud dalam Undang-Undang Pajak Penghasilan.
5. Pengusaha Kena Pajak adalah pengusaha yang melakukan
penyerahan barang kena pajak dan/atau penyerahan jasa
kena pajak yang dikenai pajak berdasarkan Undang-
Undang Pajak Pertambahan Nilai.
6. Kantor Wilayah Direktorat Jenderal Pajak yang
selanjutnya disingkat Kantor Wilayah merupakan instansi
vertikal Direktorat Jenderal Pajak yang berada di bawah
Teks pendamping untuk pencarian
- 3 -
dan bertanggung jawab langsung kepada Direktur
Jenderal Pajak.
7. Kantor Pelayanan Pajak adalah instansi vertikal Direktorat
Jenderal Pajak yang berada di bawah dan bertanggung
jawab langsung kepada Kepala Kantor Wilayah.
8. Kantor Pelayanan Pajak Besar, Khusus, dan Madya
merupakan Kantor Pelayanan Pajak di lingkungan Kantor
Wilayah Wajib Pajak Besar, Kantor Pelayanan Pajak di
lingkungan Kantor Wilayah Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya.
9. Badan adalah sekumpulan orang dan/atau modal yang
merupakan kesatuan baik yang melakukan usaha
maupun yang tidak melakukan usaha yang meliputi
perseroan terbatas, perseroan komanditer, perseroan
lainnya, badan usaha milik negara atau badan usaha milik
daerah dengan nama dan dalam bentuk apapun, firma,
kongsi, koperasi, dana pensiun, persekutuan,
perkumpulan, yayasan, organisasi massa, organisasi
sosial politik, atau organisasi lainnya, lembaga dan bentuk
badan lainnya, termasuk kontrak investasi kolektif,
bentuk usaha tetap, serta kantor perwakilan perusahaan
asing dan kontrak investasi bersama.
10. Perdagangan Melalui Sistem Elektronik adalah
perdagangan yang transaksinya dilakukan melalui
serangkaian perangkat dan prosedur elektronik.
11. Penyelenggara Perdagangan Melalui Sistem Elektronik
adalah pelaku usaha penyedia sarana komunikasi
elektronik yang digunakan untuk transaksi perdagangan.
12. Penyelenggara Perdagangan Melalui Sistem Elektronik
Luar Negeri adalah Penyelenggara Perdagangan Melalui
Sistem Elektronik yang bertempat tinggal atau bertempat
kedudukan di luar daerah pabean.
13. Penyelenggara Perdagangan Melalui Sistem Elektronik
Dalam Negeri adalah Penyelenggara Perdagangan Melalui
Sistem Elektronik yang bertempat tinggal atau bertempat
kedudukan di dalam daerah pabean.
14. Pedagang Luar Negeri adalah orang pribadi atau Badan
yang bertempat tinggal atau bertempat kedudukan di luar
daerah pabean yang melakukan transaksi dengan
pemanfaat barang di dalam daerah pabean melalui sistem
elektronik.
15. Penyedia Jasa Luar Negeri adalah orang pribadi atau
Badan yang bertempat tinggal atau bertempat kedudukan
di luar daerah pabean yang melakukan transaksi dengan
pemanfaat jasa di dalam daerah pabean melalui sistem
elektronik.
16. Pelaku Usaha Perdagangan Melalui Sistem Elektronik
adalah orang pribadi atau Badan yang melakukan
kegiatan usaha di bidang Perdagangan Melalui Sistem
Elektronik yang terdiri dari Pedagang Luar Negeri,
Penyedia Jasa Luar Negeri, Penyelenggara Perdagangan
Melalui Sistem Elektronik Luar Negeri, dan/atau
Penyelenggara Perdagangan Melalui Sistem Elektronik
Dalam Negeri.
17. Perwakilan Negara Asing adalah perwakilan diplomatik
dan/atau perwakilan konsuler yang diakreditasikan
Teks pendamping untuk pencarian
- 4 -
kepada pemerintah Republik Indonesia, termasuk
perwakilan tetap/misi diplomatik yang diakreditasikan
kepada Sekretariat Association of Southeast Asian
Nations, organisasi internasional yang diperlakukan
sebagai perwakilan diplomatik/konsuler, serta misi
khusus, dan berkedudukan di Indonesia.
18. Pejabat Perwakilan Negara Asing adalah kepala beserta
staf Perwakilan Negara Asing, kecuali staf yang
merupakan warga negara Indonesia.
19. Badan Internasional adalah suatu badan perwakilan
organisasi internasional di bawah Perserikatan Bangsa-
Bangsa, badan-badan di bawah Perwakilan Negara Asing
dan organisasi/lembaga asing lainnya yang bertempat dan
berkedudukan di Indonesia.
20. Pejabat Badan Internasional adalah kepala, pejabat/staf,
dan tenaga ahli Badan Internasional yang telah
mendapatkan persetujuan dari Pemerintah Indonesia
untuk menjalankan tugas atau jabatan di Indonesia,
kecuali kepala, pejabat/staf dan/atau tenaga ahli yang
merupakan warga negara Indonesia.
21. Kontraktor atau Pemegang Kuasa/Pemegang Izin adalah
kontraktor kontrak kerja sama pengusahaan minyak dan
gas bumi, dan kontraktor atau pemegang kuasa, atau
pemegang izin pengusahaan sumber daya panas bumi.
22. Wajib Pajak Minyak dan Gas Bumi adalah Kontraktor atau
Pemegang Kuasa/Pemegang Izin yang melakukan kegiatan
usaha di sektor hulu minyak dan gas bumi dan panas
bumi serta perusahaan jasa pendukungnya, termasuk
perusahaan holding yang mengendalikan secara langsung
maupun tidak langsung Kontraktor atau Pemegang
Kuasa/Pemegang Izin dimaksud.
23. Nomor Pokok Wajib Pajak adalah nomor yang diberikan
kepada Wajib Pajak sebagai sarana dalam administrasi
perpajakan yang dipergunakan sebagai tanda pengenal
diri atau identitas Wajib Pajak dalam melaksanakan hak
dan kewajiban perpajakannya.
24. Kantor Pelayanan Pajak Lama adalah Kantor Pelayanan
Pajak tempat Wajib Pajak terdaftar dan/atau dikukuhkan
sebagai Pengusaha Kena Pajak sebelum Wajib Pajak
dilakukan pemindahan tempat terdaftar di Kantor
Pelayanan Pajak Baru.
25. Kantor Pelayanan Pajak Baru adalah Kantor Pelayanan
Pajak yang menerima perpindahan Wajib Pajak dan/atau
Pengusaha Kena Pajak dari Kantor Pelayanan Pajak Lama.
26. Kantor Wilayah Lama adalah Kantor Wilayah yang
membawahkan Kantor Pelayanan Pajak Lama.
27. Saat Mulai Terdaftar adalah tanggal saat Wajib Pajak,
orang pribadi, dan Badan terdaftar pada Kantor Pelayanan
Pajak Besar, Khusus, dan Madya yang ditetapkan dengan
Keputusan Direktur Jenderal Pajak.
28. Pihak Lain adalah pihak yang terlibat langsung atau
memfasilitasi transaksi antarpihak yang bertransaksi yang
ditunjuk oleh Menteri Keuangan untuk melakukan
pemotongan, pemungutan, penyetoran, dan/atau
pelaporan pajak sebagaimana diatur dalam Pasal 32A
Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Teks pendamping untuk pencarian
- 5 -
Umum dan Tata Cara Perpajakan sebagaimana telah
beberapa kali diubah terakhir dengan Undang-Undang
Nomor 6 Tahun 2023 tentang Penetapan Peraturan
Pemerintah Pengganti Undang-Undang Nomor 2 Tahun
2022 tentang Cipta Kerja menjadi Undang-Undang.
Pasal 2
(1) Direktur Jenderal Pajak dapat menetapkan tempat
terdaftar bagi:
a. Wajib Pajak tertentu;
b. orang pribadi dan Badan yang tidak memenuhi
persyaratan subjektif sebagai subjek pajak dalam
negeri; dan
c. orang pribadi dan Badan yang tidak termasuk subjek
pajak sesuai dengan ketentuan Pasal 3 Undang-
Undang Pajak Penghasilan,
pada Kantor Pelayanan Pajak Besar, Khusus, dan Madya.
(2) Penetapan Wajib Pajak, orang pribadi, dan Badan
sebagaimana dimaksud pada ayat (1) dilakukan dengan
memperhatikan kriteria sebagai berikut:
a. peredaran usaha;
b. jumlah penghasilan;
c. jumlah pembayaran pajak;
d. nilai aset, kewajiban, dan ekuitas;
e. tempat kedudukan dan/atau tempat kegiatan usaha;
f. kewarganegaraan;
g. klasifikasi lapangan usaha;
h. grup Wajib Pajak atau pemilik manfaat; dan/atau
i. pertimbangan lain Direktur Jenderal Pajak.
(3) Penetapan tempat terdaftar pada Kantor Pelayanan Pajak
Besar, Khusus, dan Madya sebagaimana dimaksud pada
ayat (1), adalah pada kantor sebagai berikut:
a. Kantor Wilayah Wajib Pajak Besar meliputi:
1. Kantor Pelayanan Pajak Wajib Pajak Besar Satu,
untuk Wajib Pajak Badan besar tertentu yang
melakukan kegiatan usaha di sektor
pertambangan, jasa penunjang pertambangan,
dan jasa keuangan;
2. Kantor Pelayanan Pajak Wajib Pajak Besar Dua,
untuk Wajib Pajak Badan besar tertentu yang
melakukan kegiatan usaha di sektor industri,
perdagangan, dan jasa selain jasa penunjang
pertambangan dan jasa keuangan;
3. Kantor Pelayanan Pajak Wajib Pajak Besar Tiga,
untuk Wajib Pajak Badan Usaha Milik Negara
yang melakukan kegiatan usaha di sektor
pertambangan, industri, dan perdagangan; dan
4. Kantor Pelayanan Pajak Wajib Pajak Besar
Empat, untuk Wajib Pajak Badan Usaha Milik
Negara yang melakukan kegiatan usaha di sektor
jasa dan Wajib Pajak orang pribadi tertentu;
b. Kantor Wilayah Jakarta Khusus meliputi:
1. Kantor Pelayanan Pajak Penanaman Modal Asing
Satu, untuk Wajib Pajak penanaman modal
asing tertentu yang tidak masuk bursa dan
Teks pendamping untuk pencarian
- 6 -
melakukan kegiatan usaha di sektor industri
kimia dan barang galian nonlogam;
2. Kantor Pelayanan Pajak Penanaman Modal Asing
Dua, untuk Wajib Pajak penanaman modal asing
tertentu yang tidak masuk bursa dan melakukan
kegiatan usaha di sektor industri logam dan
mesin;
3. Kantor Pelayanan Pajak Penanaman Modal Asing
Tiga, untuk Wajib Pajak penanaman modal asing
tertentu yang tidak masuk bursa dan melakukan
kegiatan usaha di sektor pertambangan dan
perdagangan;
4. Kantor Pelayanan Pajak Penanaman Modal Asing
Empat, untuk Wajib Pajak penanaman modal
asing tertentu yang tidak masuk bursa dan
melakukan kegiatan usaha di sektor industri
tekstil, makanan, dan kayu;
5. Kantor Pelayanan Pajak Penanaman Modal Asing
Lima, untuk Wajib Pajak penanaman modal
asing tertentu yang tidak masuk bursa dan
melakukan kegiatan usaha di sektor agrobisnis
dan jasa tertentu;
6. Kantor Pelayanan Pajak Penanaman Modal Asing
Enam, untuk Wajib Pajak penanaman modal
asing tertentu yang tidak masuk bursa dan
melakukan kegiatan usaha di sektor jasa dan
perdagangan tertentu;
7. Kantor Pelayanan Pajak Perusahaan Masuk
Bursa, untuk Wajib Pajak yang pernyataan
pendaftaran emisi sahamnya telah dinyatakan
efektif oleh otoritas pengawas pasar modal dan
jasa keuangan, perusahaan efek nonbank, dan
badan-badan khusus (self regulatory
organization) yang didirikan dan beroperasi di
bursa berdasarkan Undang-Undang yang
mengatur mengenai pasar modal;
8. Kantor Pelayanan Pajak Badan dan Orang Asing,
untuk:
a) Wajib Pajak, meliputi:
1) Wajib Pajak bentuk usaha tetap;
2) warga negara asing yang sudah
menjadi subjek pajak dalam negeri;
dan
3) Badan Internasional yang termasuk
subjek Pajak Penghasilan;
b) orang pribadi atau Badan yang tidak
memenuhi persyaratan subjektif sebagai
subjek pajak dalam negeri, termasuk
Pelaku Usaha Perdagangan Melalui Sistem
Elektronik yang terdiri atas:
1) Pedagang Luar Negeri;
2) Penyedia Jasa Luar Negeri; dan
3) Penyelenggara Perdagangan Melalui
Sistem Elektronik Luar Negeri,
yang telah ditunjuk sebagai Pihak Lain;
Teks pendamping untuk pencarian
- 7 -
c) orang pribadi atau Badan yang tidak
termasuk subjek pajak sesuai dengan
ketentuan Pasal 3 Undang-Undang Pajak
Penghasilan, meliputi:
1) Badan Internasional;
2) Perwakilan Negara Asing;
3) Pejabat Perwakilan Negara Asing; dan
4) Pejabat Badan Internasional;
9. Kantor Pelayanan Pajak Minyak dan Gas Bumi,
untuk Wajib Pajak Minyak dan Gas Bumi;
c. Kantor Pelayanan Pajak Madya, untuk Wajib Pajak
tertentu dalam suatu Kantor Wilayah.
(4) Wajib Pajak penanaman modal asing tertentu
sebagaimana dimaksud pada ayat (3) huruf b angka 1
sampai dengan angka 6 ditentukan berdasarkan
klasifikasi lapangan usaha Wajib Pajak sebagaimana
tercantum dalam Lampiran Huruf A yang merupakan
bagian tidak terpisahkan dari Peraturan Direktur Jenderal
ini.
(5) Penetapan tempat terdaftar sebagaimana dimaksud pada
ayat (1) dilakukan dengan menerbitkan Keputusan
Direktur Jenderal Pajak.
(6) Bagi Pedagang Luar Negeri, Penyedia Jasa Luar Negeri,
dan Penyelenggara Perdagangan Melalui Sistem Elektronik
Luar Negeri, yang telah ditunjuk sebagai Pihak Lain
berdasarkan Keputusan Direktur Jenderal Pajak
mengenai penunjukan sebagai Pihak Lain untuk
memungut, menyetor, dan melaporkan pajak
pertambahan nilai atas pemanfaatan barang kena pajak
tidak berwujud dan/atau jasa kena pajak dari luar daerah
pabean di dalam daerah pabean melalui Perdagangan
Melalui Sistem Elektronik tidak diterbitkan Keputusan
Direktur Jenderal Pajak sebagaimana dimaksud pada
ayat (5).
(7) Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud pada ayat (5) dibuat dengan menggunakan
contoh format sebagaimana tercantum dalam Lampiran
Huruf B yang merupakan bagian yang tidak terpisahkan
dari Peraturan Direktur Jenderal ini.
Pasal 3
(1) Wajib Pajak, orang pribadi, dan Badan sebagaimana
dimaksud dalam Pasal 2 ayat (1) yang memenuhi
pertimbangan sebagaimana dimaksud dalam Pasal 2
ayat (2) namun belum ditetapkan pada kantor
sebagaimana dimaksud dalam Pasal 2 ayat (3) melalui
Keputusan Direktur Jenderal Pajak mendaftarkan diri
pada Kantor Pelayanan Pajak Pratama yang wilayah
kerjanya meliputi tempat tinggal atau tempat kedudukan
yang sebenarnya.
(2) Dikecualikan dari ketentuan mendaftarkan diri pada
Kantor Pelayanan Pajak Pratama sebagaimana dimaksud
pada ayat (1):
a. Wajib Pajak Minyak dan Gas Bumi yang memiliki
klasifikasi lapangan usaha utama sebagai berikut:
Teks pendamping untuk pencarian
- 8 -
1. 06100 pertambangan minyak bumi;
2. 06201 pertambangan gas alam; dan
3. 06202 pengusahaan tenaga panas bumi,
yang merupakan Kontraktor atau Pemegang
Kuasa/Pemegang Izin mendaftarkan diri pada Kantor
Pelayanan Pajak Minyak dan Gas Bumi;
b. Wajib Pajak Badan Internasional yang termasuk
subjek Pajak Penghasilan mendaftarkan diri pada
Kantor Pelayanan Pajak Badan dan Orang Asing;
c. orang pribadi atau Badan yang tidak memenuhi
persyaratan subjektif sebagai subjek pajak dalam
negeri, termasuk Pelaku Usaha Perdagangan Melalui
Sistem Elektronik yang terdiri atas:
1. Pedagang Luar Negeri;
2. Penyedia Jasa Luar Negeri; dan
3. Penyelenggara Perdagangan Melalui Sistem
Elektronik Luar Negeri,
mendaftarkan diri pada Kantor Pelayanan Pajak
Badan dan Orang Asing; dan
d. orang pribadi atau Badan yang tidak termasuk subjek
pajak sesuai dengan ketentuan Pasal 3 Undang-
Undang Pajak Penghasilan, meliputi:
1. Perwakilan Negara Asing;
2. Pejabat Perwakilan Negara Asing;
3. Badan Internasional; dan
4. Pejabat Badan Internasional,
mendaftarkan diri pada Kantor Pelayanan Pajak
Badan dan Orang Asing.
(3) Direktur Jenderal Pajak dapat melakukan pemindahan
Wajib Pajak, orang pribadi, dan Badan keluar dari Kantor
Pelayanan Pajak sebagaimana dimaksud pada ayat (2)
tanpa melalui Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud dalam Pasal 2 ayat (5) apabila
setelah dilakukan penelitian administratif diketahui
bahwa Wajib Pajak, orang pribadi, dan Badan tidak
memenuhi persyaratan untuk mendaftarkan diri secara
langsung ke Kantor Pelayanan Pajak sebagaimana
dimaksud pada ayat (2).
Pasal 4
(1) Tempat terdaftar dari Wajib Pajak sebagaimana dimaksud
dalam Pasal 2 ayat (1) huruf a yang ditetapkan
sebagaimana dimaksud dalam Pasal 2 ayat (5) dan Wajib
Pajak sebagaimana dimaksud dalam Pasal 3 ayat (2),
ditetapkan sebagai tempat pelaporan usaha untuk
dikukuhkan sebagai Pengusaha Kena Pajak, dalam hal
Wajib Pajak merupakan pengusaha yang:
a. seharusnya dikukuhkan sebagai Pengusaha Kena
Pajak tetapi belum dikukuhkan sebagai Pengusaha
Kena Pajak; atau
b. belum dikukuhkan sebagai Pengusaha Kena Pajak
tetapi memilih untuk dikukuhkan sebagai Pengusaha
Kena Pajak.
Teks pendamping untuk pencarian
- 9 -
(2) Dalam hal pengusaha sebagaimana dimaksud pada
ayat (1) memiliki:
a. tempat tinggal atau tempat kedudukan yang berada
di kawasan perdagangan bebas dan pelabuhan bebas;
dan
b. 1 (satu) atau lebih tempat kegiatan usaha yang
berada di luar kawasan perdagangan bebas dan
pelabuhan bebas,
pengusaha dimaksud harus menentukan 1 (satu) tempat
kegiatan usaha sebagai alamat utama Pengusaha Kena
Pajak.
Pasal 5
(1) Wajib Pajak, orang pribadi, dan Badan sebagaimana
dimaksud dalam Pasal 2 ayat (1) yang telah ditetapkan
melalui Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud dalam Pasal 2 ayat (5), pelaksanaan hak dan
pemenuhan kewajiban perpajakan Wajib Pajak atas satu
atau lebih tempat kegiatan usaha dilakukan secara
terpusat menggunakan Nomor Pokok Wajib Pajak yang
terdaftar pada Kantor Pelayanan Pajak Besar, Khusus, dan
Madya.
(2) Pelaksanaan hak dan pemenuhan kewajiban perpajakan
sebagaimana dimaksud pada ayat (1), dimulai sejak
tanggal Saat Mulai Terdaftar yang tercantum dalam
Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud dalam Pasal 2 ayat (5).
(3) Dikecualikan dari ketentuan sebagaimana dimaksud pada
ayat (2) untuk Wajib Pajak, orang pribadi, dan Badan
sebagaimana dimaksud dalam Pasal 3 ayat (2),
pelaksanaan hak dan pemenuhan kewajiban perpajakan
dimulai sejak tanggal terdaftar pada Kantor Pelayanan
Pajak Besar, Khusus, dan Madya.
Pasal 6
(1) Kepala Kantor Wilayah Lama menyampaikan surat
pemberitahuan mengenai penetapan tempat terdaftar bagi
Wajib Pajak, orang pribadi, dan Badan sebagaimana
dimaksud dalam Pasal 2 ayat (1) pada Kantor Pelayanan
Pajak Besar, Khusus, dan Madya berdasarkan Keputusan
Direktur Jenderal Pajak sebagaimana dimaksud dalam
Pasal 2 ayat (5) kepada Wajib Pajak paling lama 1 (satu)
bulan sebelum tanggal Saat Mulai Terdaftar.
(2) Kepala Kantor Pelayanan Pajak Baru menerbitkan:
a. surat pindah;
b. surat keterangan terdaftar; dan
c. kartu Nomor Pokok Wajib Pajak,
berdasarkan Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud dalam Pasal 2 ayat (5) paling lama
1 (satu) hari kerja setelah tanggal Saat Mulai Terdaftar.
(3) Surat pemberitahuan sebagaimana dimaksud pada
ayat (1) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Direktur Jenderal ini.
Teks pendamping untuk pencarian
- 10 -
Pasal 7
(1) Direktur Jenderal Pajak dapat melakukan evaluasi
terhadap Wajib Pajak, orang pribadi, dan Badan
sebagaimana dimaksud dalam Pasal 2 ayat (1) yang telah
ditetapkan dalam Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud dalam Pasal 2 ayat (5).
(2) Berdasarkan evaluasi sebagaimana dimaksud pada
ayat (1), Direktur Jenderal Pajak dapat melakukan
pemindahan tempat terdaftar bagi Wajib Pajak, orang
pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2
ayat (1) yang telah ditetapkan melalui Keputusan Direktur
Jenderal Pajak sebagaimana dimaksud dalam Pasal 2 ayat
(5) ke:
a. Kantor Pelayanan Pajak Besar, Khusus, dan Madya
lainnya; atau
b. Kantor Pelayanan Pajak Pratama,
dengan menerbitkan Keputusan Direktur Jenderal Pajak.
(3) Kepala Kantor Wilayah Lama menyampaikan surat
pemberitahuan mengenai pemindahan tempat terdaftar
bagi Wajib Pajak, orang pribadi, dan Badan sebagaimana
dimaksud pada ayat (2) kepada Wajib Pajak paling lama
1 (satu) bulan sebelum tanggal Saat Mulai Terdaftar.
(4) Kepala Kantor Pelayanan Pajak Baru menerbitkan dan
menyampaikan:
a. surat pindah;
b. surat keterangan terdaftar; dan
c. kartu Nomor Pokok Wajib Pajak,
berdasarkan Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud pada ayat (2) kepada Wajib Pajak
paling lama 1 (satu) hari kerja setelah tanggal Saat Mulai
Terdaftar.
(5) Pemindahan tempat terdaftar bagi Wajib Pajak, orang
pribadi, dan Badan sebagaimana dimaksud dalam Pasal 2
ayat (1) yang telah ditetapkan melalui Keputusan Direktur
Jenderal Pajak sebagaimana dimaksud dalam Pasal 2
ayat (5) hanya dapat dilakukan melalui evaluasi
sebagaimana dimaksud pada ayat (1).
(6) Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud pada ayat (2) disusun dengan menggunakan
contoh format sebagaimana tercantum dalam:
a. Lampiran Huruf B untuk Keputusan Direktur
Jenderal Pajak sebagaimana dimaksud pada ayat (2)
huruf a; dan
b. Lampiran Huruf D untuk Keputusan Direktur
Jenderal Pajak sebagaimana dimaksud pada ayat (2)
huruf b,
yang merupakan bagian tidak terpisahkan dari Peraturan
Direktur Jenderal ini.
(7) Surat pemberitahuan sebagaimana dimaksud pada
ayat (3) disusun dengan menggunakan contoh format
sebagaimana tercantum dalam Lampiran Huruf C yang
merupakan bagian tidak terpisahkan dari Peraturan
Direktur Jenderal ini.
Teks pendamping untuk pencarian
- 11 -
Pasal 8
Dalam hal Wajib Pajak, orang pribadi, dan Badan
menyampaikan surat yang berisi informasi tentang
pemindahan tempat terdaftar dari:
a. Kantor Pelayanan Pajak Pratama ke Kantor Pelayanan
Pajak Besar, Khusus, dan Madya;
b. Kantor Pelayanan Pajak Besar, Khusus, dan Madya ke
Kantor Pelayanan Pajak Besar, Khusus, dan Madya
lainnya; atau
c. Kantor Pelayanan Pajak Besar, Khusus, dan Madya ke
Kantor Pelayanan Pajak Pratama,
surat tersebut disampaikan pada Kantor Pelayanan Pajak
tempat Wajib Pajak terdaftar untuk menjadi pertimbangan
Direktur Jenderal Pajak dalam menetapkan Keputusan
Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 2
ayat (5) dan melakukan evaluasi sebagaimana dimaksud dalam
Pasal 7 ayat (1).
Pasal 9
Dalam hal atas Wajib Pajak yang dipindahkan berdasarkan
keputusan Direktur Jenderal Pajak sebagaimana dimaksud
dalam Pasal 2 ayat (5) dan Pasal 7 ayat (2), masih terdapat
pelaksanaan hak dan pemenuhan kewajiban perpajakan yang
belum diselesaikan, penerbitan keputusan atas pelaksanaan
hak dan pemenuhan kewajiban dimaksud dilaksanakan sesuai
dengan ketentuan di bidang perpajakan.
Pasal 10
Pada saat Peraturan Direktur Jenderal ini mulai berlaku,
tempat terdaftar bagi Wajib Pajak, orang pribadi, dan Badan
yang telah ditetapkan melalui Keputusan Direktur Jenderal
Pajak mengenai penetapan tempat pendaftaran Wajib Pajak
dan tempat pelaporan usaha Pengusaha Kena Pajak pada
Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah Wajib
Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor
Wilayah Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
yang diterbitkan berdasarkan Peraturan Direktur Jenderal
Pajak Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran
Wajib Pajak dan Pelaku Usaha Melalui Sistem Elektronik
dan/atau Tempat Pelaporan Usaha Pengusaha Kena Pajak
pada Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan
Pajak di Lingkungan Kantor Wilayah Direktorat Jenderal Pajak
Jakarta Khusus, dan Kantor Pelayanan Pajak Madya
sebagaimana telah diubah dengan Peraturan Direktur Jenderal
Pajak Nomor PER-05/PJ/2021 tentang Perubahan atas
Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020
tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha
Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha
Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di
Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib
Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya, dinyatakan tetap berlaku sepanjang
Direktur Jenderal Pajak tidak menetapkan tempat terdaftar lain
bagi Wajib Pajak, orang pribadi, dan Badan tersebut.
Teks pendamping untuk pencarian
- 12 -
Pasal 11
Pada saat Peraturan Direktur Jenderal ini mulai berlaku,
Peraturan Direktur Jenderal Pajak Nomor PER-07/PJ/2020
tentang Tempat Pendaftaran Wajib Pajak dan Pelaku Usaha
Melalui Sistem Elektronik dan/atau Tempat Pelaporan Usaha
Pengusaha Kena Pajak pada Kantor Pelayanan Pajak di
Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib
Pajak Besar, Kantor Pelayanan Pajak di Lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya sebagaimana telah diubah dengan
Peraturan Direktur Jenderal Pajak Nomor PER-05/PJ/2021
tentang Perubahan atas Peraturan Direktur Jenderal Pajak
Nomor PER-07/PJ/2020 tentang Tempat Pendaftaran Wajib
Pajak dan Pelaku Usaha Melalui Sistem Elektronik dan/atau
Tempat Pelaporan Usaha Pengusaha Kena Pajak pada Kantor
Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat
Jenderal Pajak Wajib Pajak Besar, Kantor Pelayanan Pajak di
Lingkungan Kantor Wilayah Direktorat Jenderal Pajak Jakarta
Khusus, dan Kantor Pelayanan Pajak Madya, dicabut dan
dinyatakan tidak berlaku.
Pasal 12
Peraturan Direktur Jenderal ini mulai berlaku pada tanggal
ditetapkan.
Ditetapkan di Jakarta
pada tanggal 1 September 2025
DIREKTUR JENDERAL PAJAK,
Ditandatangani secara elektronik
BIMO WIJAYANTO
Teks pendamping untuk pencarian
- 13 -
LAMPIRAN
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-17/PJ/2025
TENTANG
PENETAPAN TEMPAT TERDAFTAR BAGI
WAJIB PAJAK, ORANG PRIBADI, DAN
BADAN PADA KANTOR PELAYANAN PAJAK
BESAR, KHUSUS, DAN MADYA
A. DAFTAR KANTOR PELAYANAN PAJAK PENANAMAN MODAL ASING
BERDASARKAN KLASIFIKASI LAPANGAN USAHA WAJIB PAJAK
UNIT KANTOR
KEKHUSUSAN
JENIS USAHA
GOLONGAN
POKOK URAIAN KLASIFIKASI LAPANGAN USAHA
KPP PMA SATU
Industri Kimia
dan Barang
Galian Non
Logam
17 Industri Kertas dan Barang dari Kertas
18 Industri Pencetakan dan Reproduksi Media
Rekaman
19 Industri Produk dari Batubara dan
Pengilangan Minyak Bumi
20 Industri Bahan Kimia dan Barang dari
Bahan Kimia
21 Industri Farmasi, Produk Obat Kimia dan
Obat Tradisional
22 Industri Karet, Barang dari Karet, dan
Plastik
23 Industri Barang Galian Bukan Logam
31 Industri Furnitur
37 Treatment Air Limbah
38
Pengumpulan, Treatment dan Pembuangan
Limbah dan Sampah serta Aktivitas
Pemulihan Material
58 Aktivitas Penerbitan
KPP PMA DUA
Industri Logam
dan Mesin
24 Industri Logam Dasar
25 Industri Barang Logam, Bukan Mesin dan
Peralatannya
26 Industri Komputer, Barang Elektronik dan
Optik
27 Industri Peralatan Listrik
28 Industri Mesin dan Perlengkapan YTDL
29 Industri Kendaraan Bermotor, Trailer dan
Semi Trailer
30 Industri Alat Angkutan Lainnya
32 Industri Pengolahan Lainnya
KPP PMA TIGA
Pertambangan
dan
Perdagangan
5 Pertambangan Batubara dan Lignit
6 Pertambangan Minyak Bumi dan Gas Alam
dan Panas Bumi
7 Pertambangan Bijih Logam
8 Pertambangan dan Penggalian Lainnya
9 Aktivitas Jasa Penunjang Pertambangan
45 Perdagangan, Reparasi dan Perawatan Mobil
dan Sepeda Motor
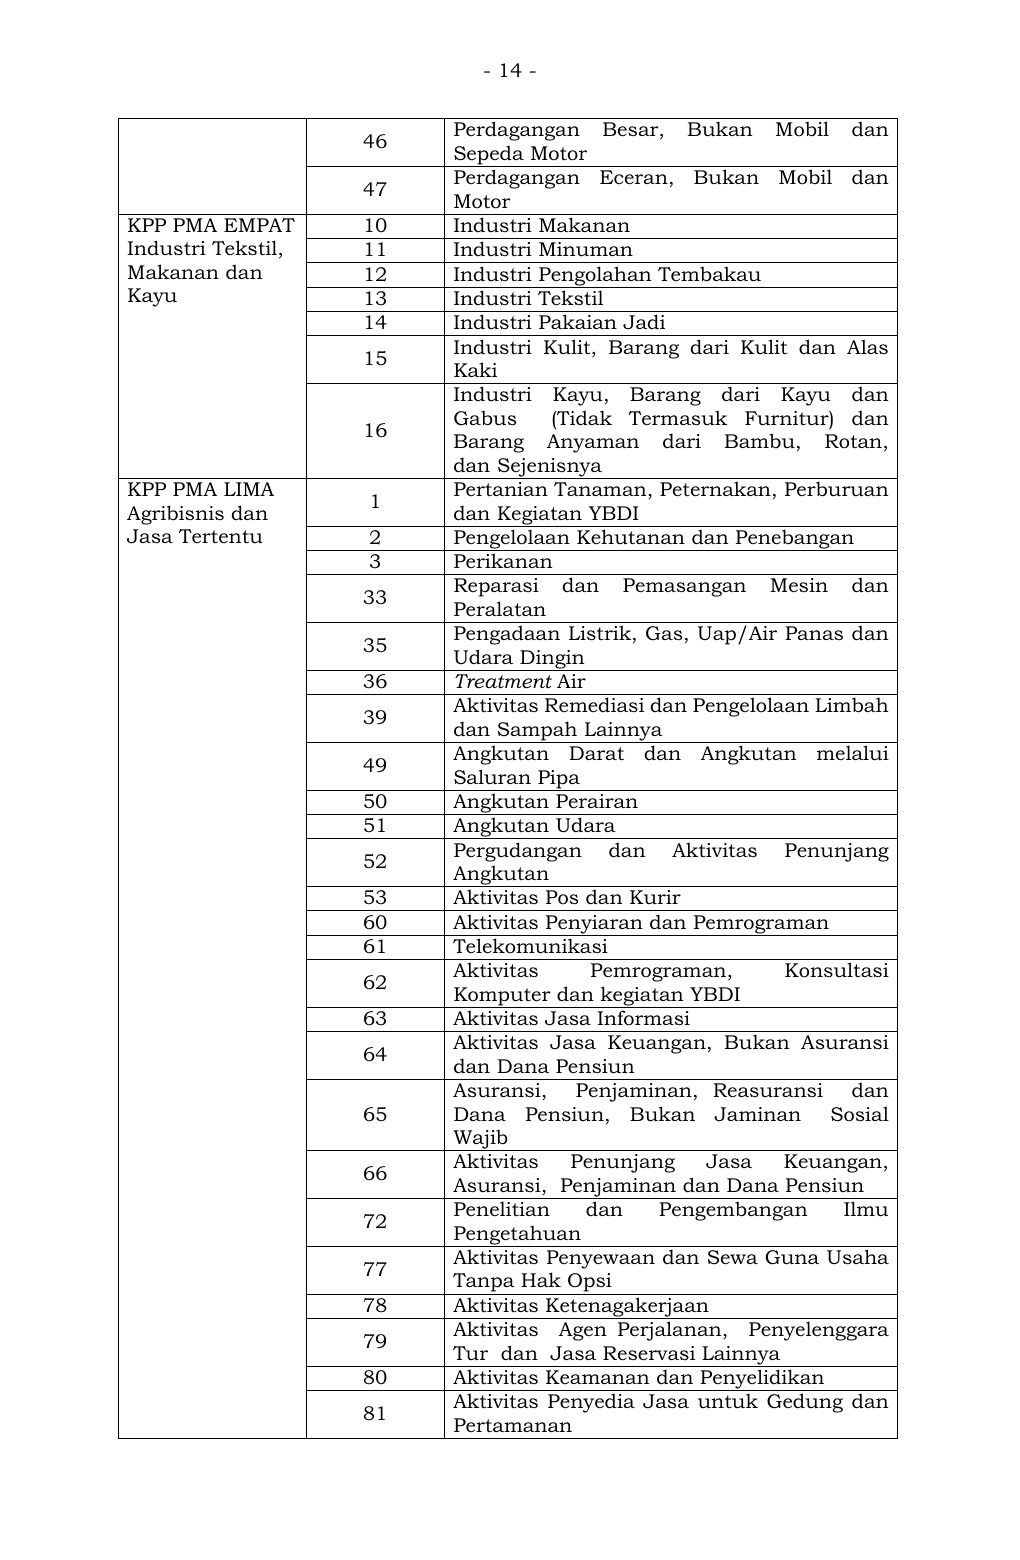
Teks pendamping untuk pencarian
- 14 -
46 Perdagangan Besar, Bukan Mobil dan
Sepeda Motor
47 Perdagangan Eceran, Bukan Mobil dan
Motor
KPP PMA EMPAT
Industri Tekstil,
Makanan dan
Kayu
10 Industri Makanan
11 Industri Minuman
12 Industri Pengolahan Tembakau
13 Industri Tekstil
14 Industri Pakaian Jadi
15 Industri Kulit, Barang dari Kulit dan Alas
Kaki
16
Industri Kayu, Barang dari Kayu dan
Gabus (Tidak Termasuk Furnitur) dan
Barang Anyaman dari Bambu, Rotan,
dan Sejenisnya
KPP PMA LIMA
Agribisnis dan
Jasa Tertentu
1 Pertanian Tanaman, Peternakan, Perburuan
dan Kegiatan YBDI
2 Pengelolaan Kehutanan dan Penebangan
3 Perikanan
33 Reparasi dan Pemasangan Mesin dan
Peralatan
35 Pengadaan Listrik, Gas, Uap/Air Panas dan
Udara Dingin
36 Treatment Air
39 Aktivitas Remediasi dan Pengelolaan Limbah
dan Sampah Lainnya
49 Angkutan Darat dan Angkutan melalui
Saluran Pipa
50 Angkutan Perairan
51 Angkutan Udara
52 Pergudangan dan Aktivitas Penunjang
Angkutan
53 Aktivitas Pos dan Kurir
60 Aktivitas Penyiaran dan Pemrograman
61 Telekomunikasi
62 Aktivitas Pemrograman, Konsultasi
Komputer dan kegiatan YBDI
63 Aktivitas Jasa Informasi
64 Aktivitas Jasa Keuangan, Bukan Asuransi
dan Dana Pensiun
65
Asuransi, Penjaminan, Reasuransi dan
Dana Pensiun, Bukan Jaminan Sosial
Wajib
66 Aktivitas Penunjang Jasa Keuangan,
Asuransi, Penjaminan dan Dana Pensiun
72 Penelitian dan Pengembangan Ilmu
Pengetahuan
77 Aktivitas Penyewaan dan Sewa Guna Usaha
Tanpa Hak Opsi
78 Aktivitas Ketenagakerjaan
79 Aktivitas Agen Perjalanan, Penyelenggara
Tur dan Jasa Reservasi Lainnya
80 Aktivitas Keamanan dan Penyelidikan
81 Aktivitas Penyedia Jasa untuk Gedung dan
Pertamanan
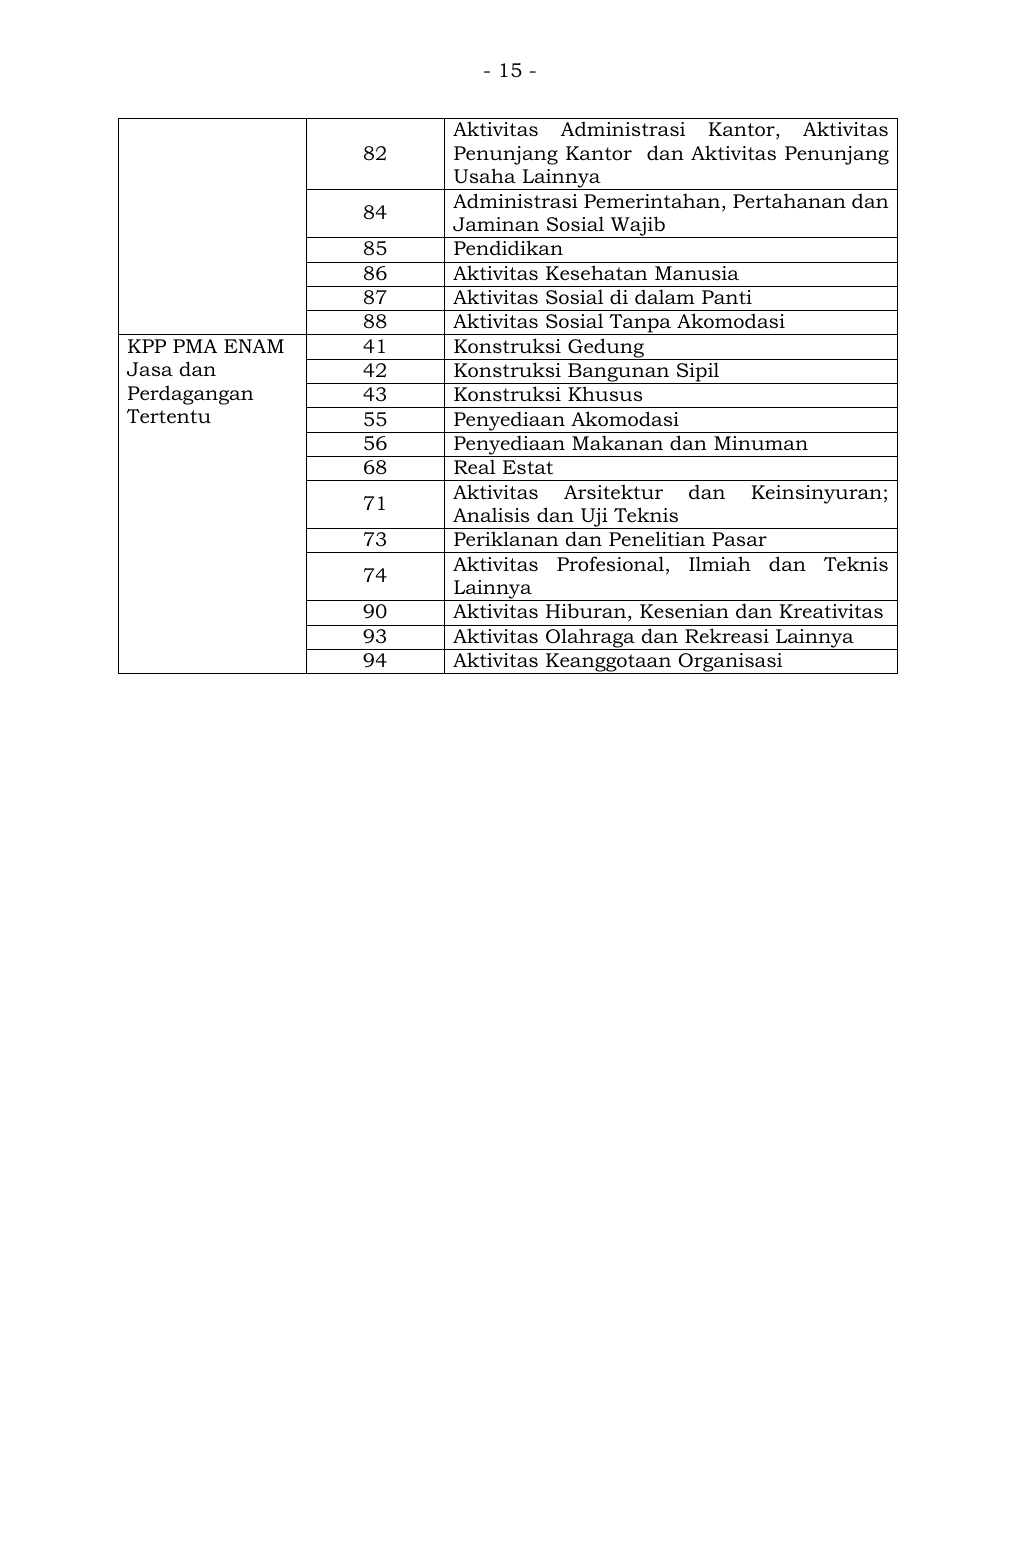
Teks pendamping untuk pencarian
- 15 -
82
Aktivitas Administrasi Kantor, Aktivitas
Penunjang Kantor dan Aktivitas Penunjang
Usaha Lainnya
84 Administrasi Pemerintahan, Pertahanan dan
Jaminan Sosial Wajib
85 Pendidikan
86 Aktivitas Kesehatan Manusia
87 Aktivitas Sosial di dalam Panti
88 Aktivitas Sosial Tanpa Akomodasi
KPP PMA ENAM
Jasa dan
Perdagangan
Tertentu
41 Konstruksi Gedung
42 Konstruksi Bangunan Sipil
43 Konstruksi Khusus
55 Penyediaan Akomodasi
56 Penyediaan Makanan dan Minuman
68 Real Estat
71 Aktivitas Arsitektur dan Keinsinyuran;
Analisis dan Uji Teknis
73 Periklanan dan Penelitian Pasar
74 Aktivitas Profesional, Ilmiah dan Teknis
Lainnya
90 Aktivitas Hiburan, Kesenian dan Kreativitas
93 Aktivitas Olahraga dan Rekreasi Lainnya
94 Aktivitas Keanggotaan Organisasi
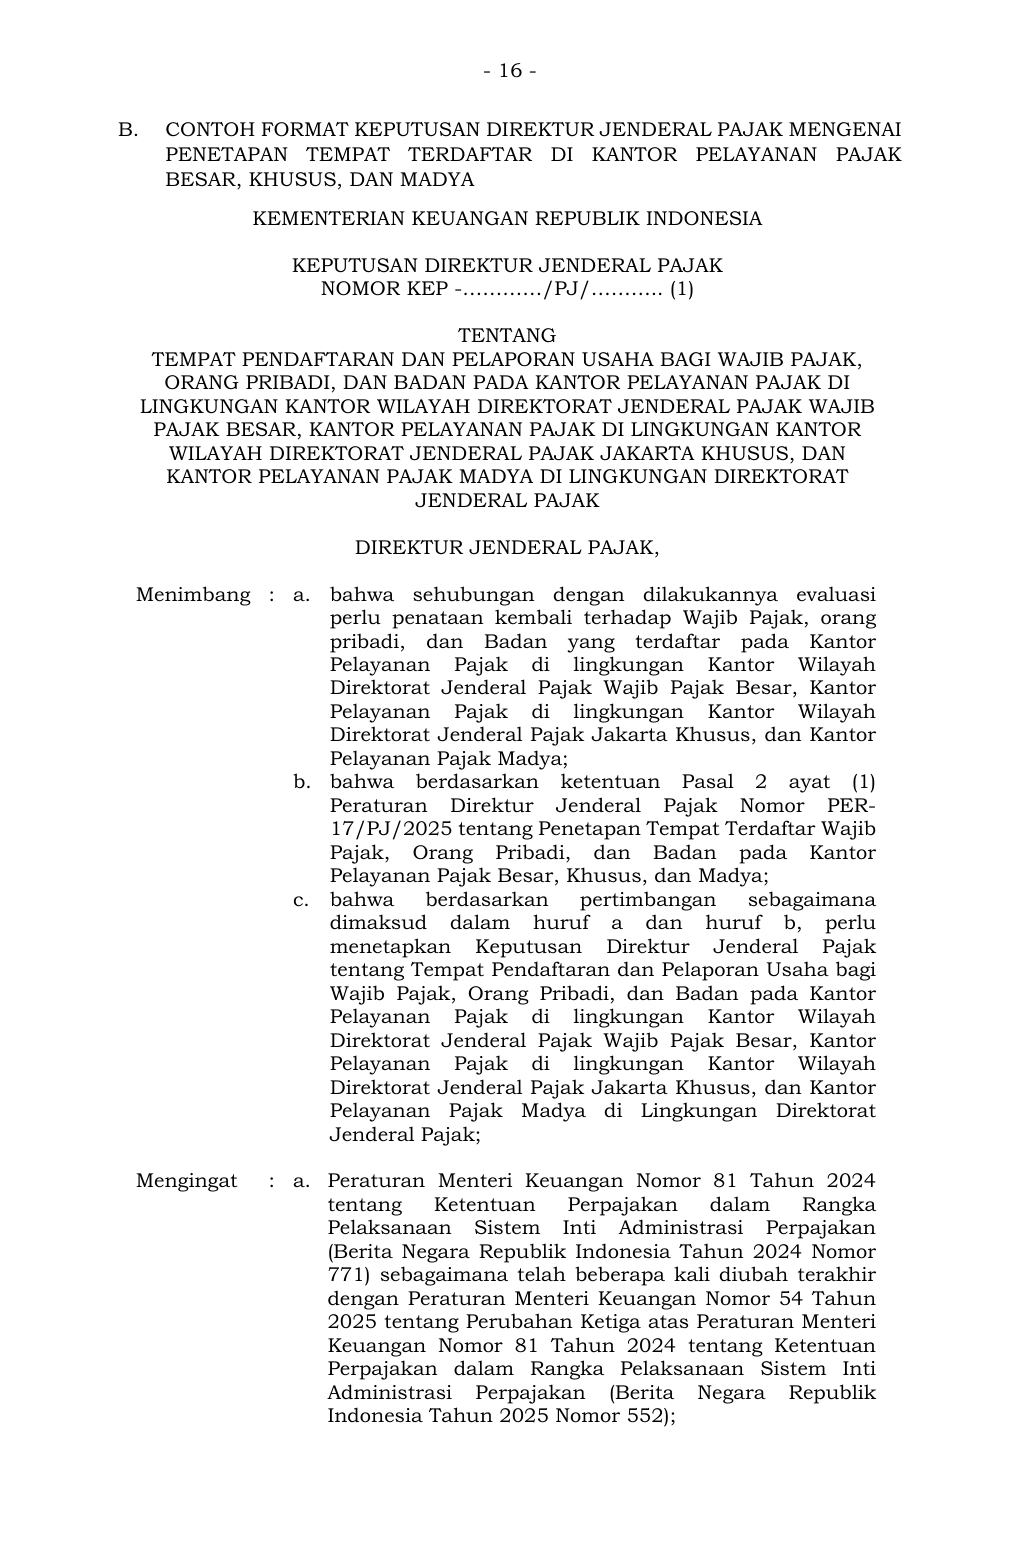
Teks pendamping untuk pencarian
- 16 -
B. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK MENGENAI
PENETAPAN TEMPAT TERDAFTAR DI KANTOR PELAYANAN PAJAK
BESAR, KHUSUS, DAN MADYA
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP -…………/PJ/……….. (1)
TENTANG
TEMPAT PENDAFTARAN DAN PELAPORAN USAHA BAGI WAJIB PAJAK,
ORANG PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK DI
LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB
PAJAK BESAR, KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR
WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN
KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT
JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
Menimbang : a. bahwa sehubungan dengan dilakukannya evaluasi
perlu penataan kembali terhadap Wajib Pajak, orang
pribadi, dan Badan yang terdaftar pada Kantor
Pelayanan Pajak di lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor
Pelayanan Pajak di lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya;
b. bahwa berdasarkan ketentuan Pasal 2 ayat (1)
Peraturan Direktur Jenderal Pajak Nomor PER-
17/PJ/2025 tentang Penetapan Tempat Terdaftar Wajib
Pajak, Orang Pribadi, dan Badan pada Kantor
Pelayanan Pajak Besar, Khusus, dan Madya;
c. bahwa berdasarkan pertimbangan sebagaimana
dimaksud dalam huruf a dan huruf b, perlu
menetapkan Keputusan Direktur Jenderal Pajak
tentang Tempat Pendaftaran dan Pelaporan Usaha bagi
Wajib Pajak, Orang Pribadi, dan Badan pada Kantor
Pelayanan Pajak di lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor
Pelayanan Pajak di lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Jakarta Khusus, dan Kantor
Pelayanan Pajak Madya di Lingkungan Direktorat
Jenderal Pajak;
Mengingat : a. Peraturan Menteri Keuangan Nomor 81 Tahun 2024
tentang Ketentuan Perpajakan dalam Rangka
Pelaksanaan Sistem Inti Administrasi Perpajakan
(Berita Negara Republik Indonesia Tahun 2024 Nomor
771) sebagaimana telah beberapa kali diubah terakhir
dengan Peraturan Menteri Keuangan Nomor 54 Tahun
2025 tentang Perubahan Ketiga atas Peraturan Menteri
Keuangan Nomor 81 Tahun 2024 tentang Ketentuan
Perpajakan dalam Rangka Pelaksanaan Sistem Inti
Administrasi Perpajakan (Berita Negara Republik
Indonesia Tahun 2025 Nomor 552);
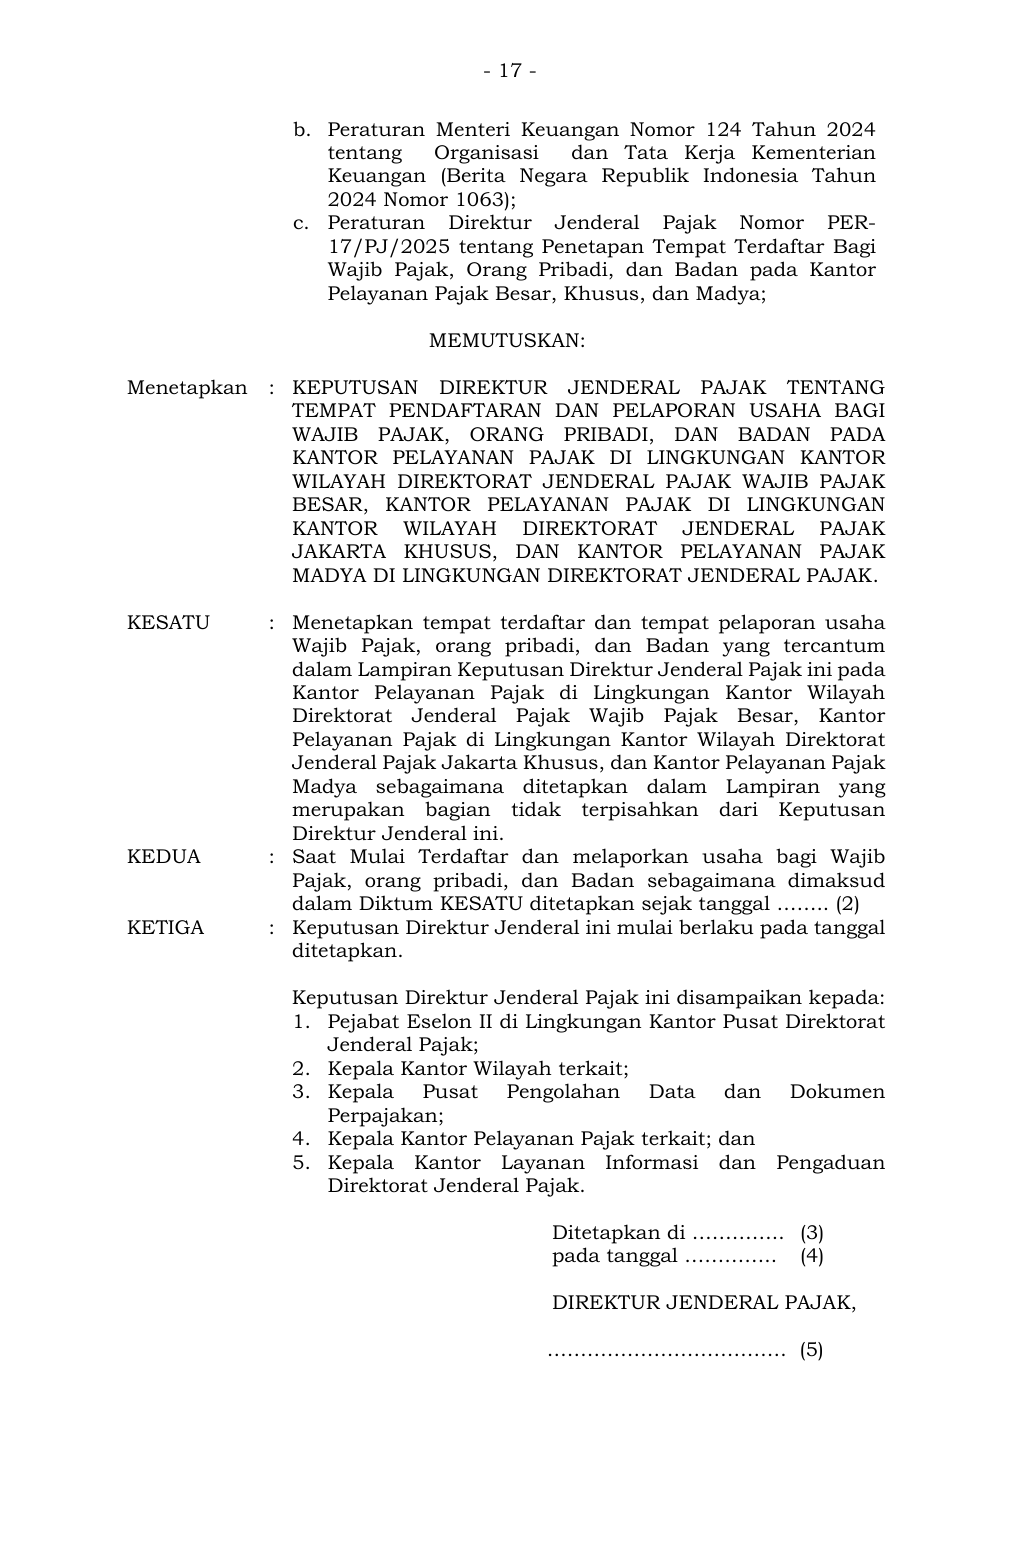
Teks pendamping untuk pencarian
- 17 -
b. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian
Keuangan (Berita Negara Republik Indonesia Tahun
2024 Nomor 1063);
c. Peraturan Direktur Jenderal Pajak Nomor PER-
17/PJ/2025 tentang Penetapan Tempat Terdaftar Bagi
Wajib Pajak, Orang Pribadi, dan Badan pada Kantor
Pelayanan Pajak Besar, Khusus, dan Madya;
MEMUTUSKAN:
Menetapkan : KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
TEMPAT PENDAFTARAN DAN PELAPORAN USAHA BAGI
WAJIB PAJAK, ORANG PRIBADI, DAN BADAN PADA
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR
WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK
BESAR, KANTOR PELAYANAN PAJAK DI LINGKUNGAN
KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK
JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK
MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK.
KESATU : Menetapkan tempat terdaftar dan tempat pelaporan usaha
Wajib Pajak, orang pribadi, dan Badan yang tercantum
dalam Lampiran Keputusan Direktur Jenderal Pajak ini pada
Kantor Pelayanan Pajak di Lingkungan Kantor Wilayah
Direktorat Jenderal Pajak Wajib Pajak Besar, Kantor
Pelayanan Pajak di Lingkungan Kantor Wilayah Direktorat
Jenderal Pajak Jakarta Khusus, dan Kantor Pelayanan Pajak
Madya sebagaimana ditetapkan dalam Lampiran yang
merupakan bagian tidak terpisahkan dari Keputusan
Direktur Jenderal ini.
KEDUA : Saat Mulai Terdaftar dan melaporkan usaha bagi Wajib
Pajak, orang pribadi, dan Badan sebagaimana dimaksud
dalam Diktum KESATU ditetapkan sejak tanggal …….. (2)
KETIGA : Keputusan Direktur Jenderal ini mulai berlaku pada tanggal
ditetapkan.
Keputusan Direktur Jenderal Pajak ini disampaikan kepada:
1. Pejabat Eselon II di Lingkungan Kantor Pusat Direktorat
Jenderal Pajak;
2. Kepala Kantor Wilayah terkait;
3. Kepala Pusat Pengolahan Data dan Dokumen
Perpajakan;
4. Kepala Kantor Pelayanan Pajak terkait; dan
5. Kepala Kantor Layanan Informasi dan Pengaduan
Direktorat Jenderal Pajak.
Ditetapkan di ………….. (3)
pada tanggal ………….. (4)
DIREKTUR JENDERAL PAJAK,
……………………………… (5)
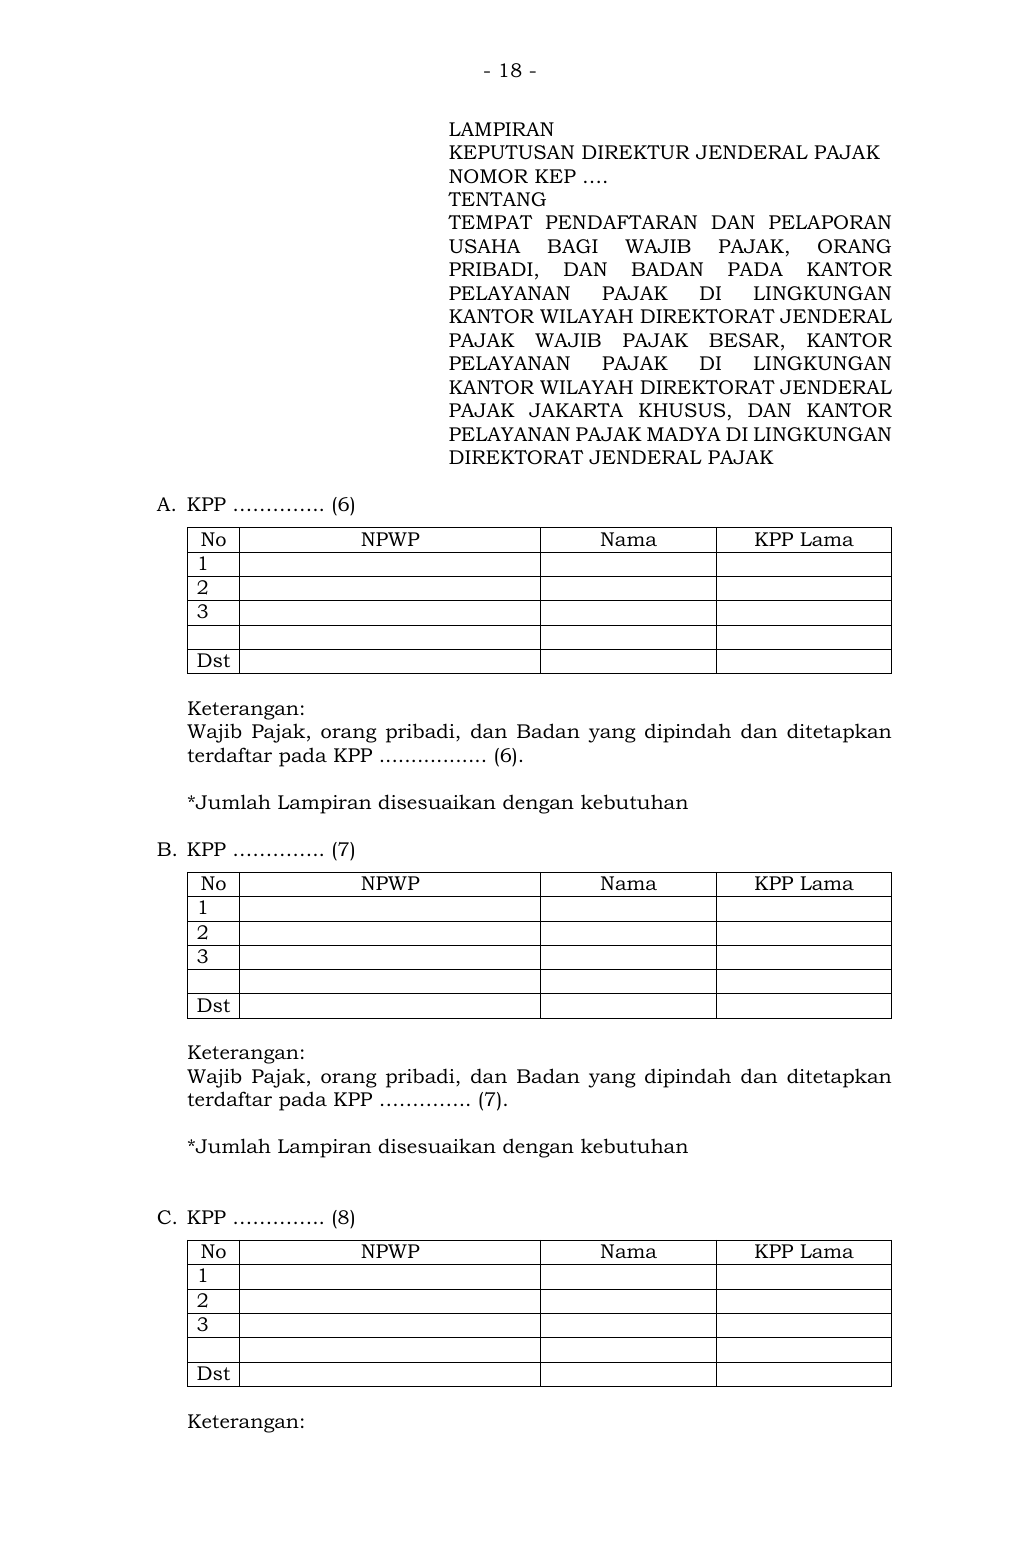
Teks pendamping untuk pencarian
- 18 -
LAMPIRAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP ….
TENTANG
TEMPAT PENDAFTARAN DAN PELAPORAN
USAHA BAGI WAJIB PAJAK, ORANG
PRIBADI, DAN BADAN PADA KANTOR
PELAYANAN PAJAK DI LINGKUNGAN
KANTOR WILAYAH DIREKTORAT JENDERAL
PAJAK WAJIB PAJAK BESAR, KANTOR
PELAYANAN PAJAK DI LINGKUNGAN
KANTOR WILAYAH DIREKTORAT JENDERAL
PAJAK JAKARTA KHUSUS, DAN KANTOR
PELAYANAN PAJAK MADYA DI LINGKUNGAN
DIREKTORAT JENDERAL PAJAK
A. KPP ………….. (6)
No NPWP Nama KPP Lama
1
2
3
Dst
Keterangan:
Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan
terdaftar pada KPP ................. (6).
*Jumlah Lampiran disesuaikan dengan kebutuhan
B. KPP ………….. (7)
No NPWP Nama KPP Lama
1
2
3
Dst
Keterangan:
Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan
terdaftar pada KPP ………….. (7).
*Jumlah Lampiran disesuaikan dengan kebutuhan
C. KPP ………….. (8)
No NPWP Nama KPP Lama
1
2
3
Dst
Keterangan:
Teks pendamping untuk pencarian
- 19 -
Wajib Pajak, orang pribadi, dan Badan yang dipindah dan ditetapkan
terdaftar pada KPP ………….. (8).
*Jumlah Lampiran disesuaikan dengan kebutuhan
DIREKTUR JENDERAL PAJAK,
............................ ( 9)
*Jumlah Lampiran disesuaikan dengan kebutuhan
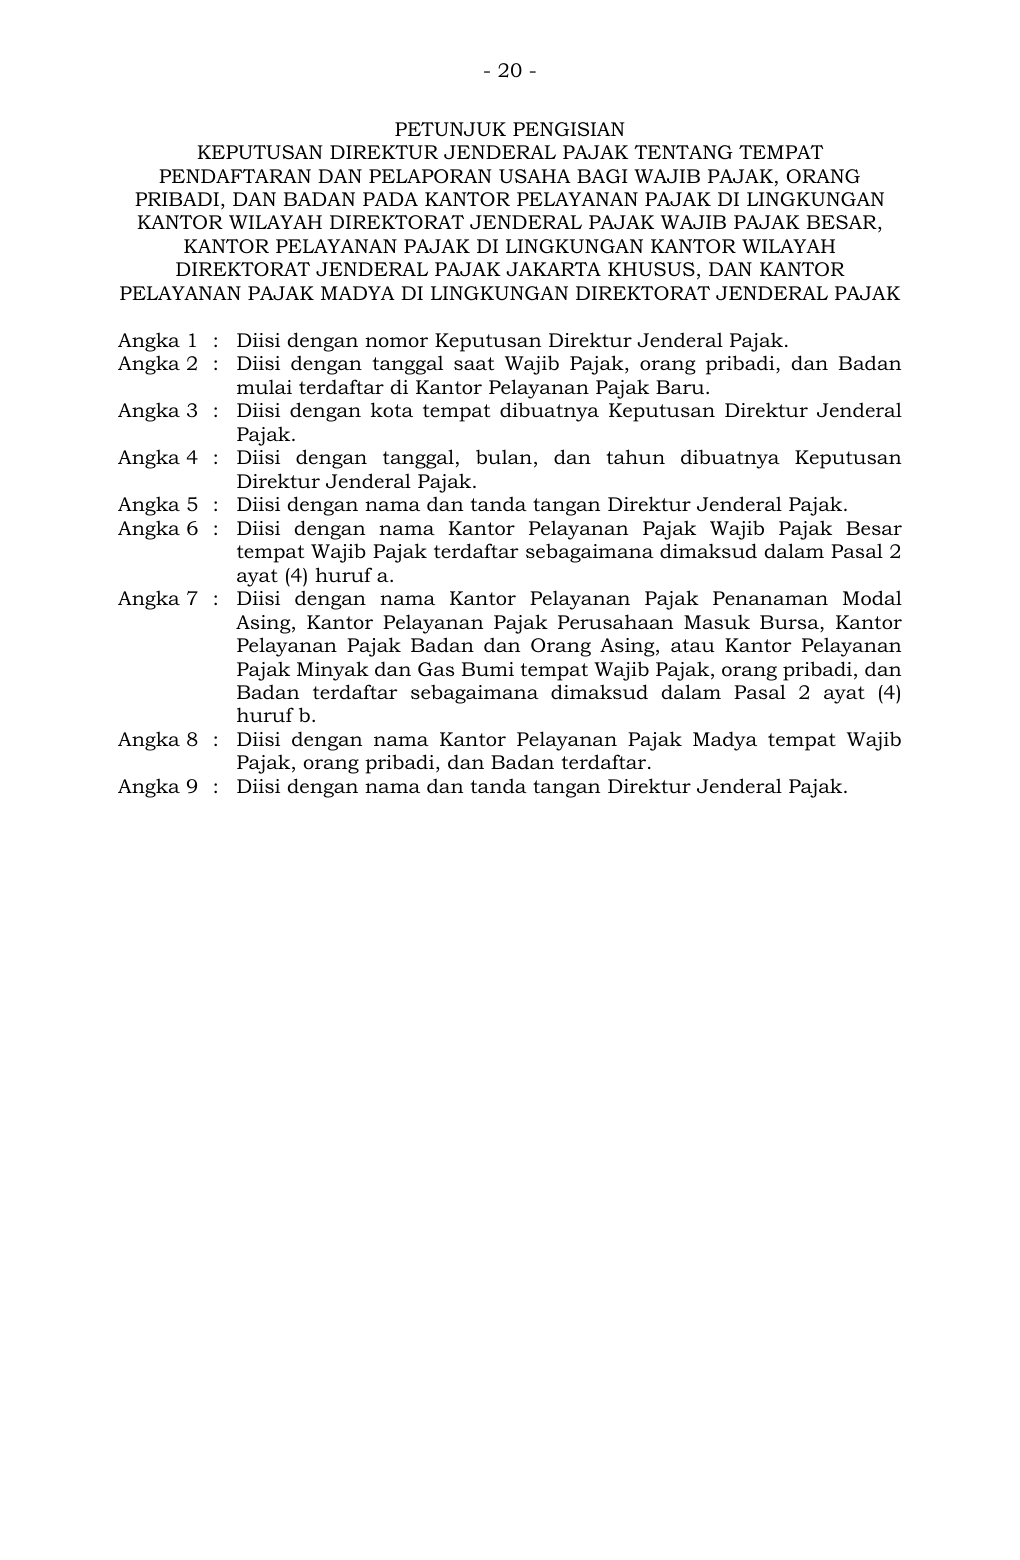
Teks pendamping untuk pencarian
- 20 -
PETUNJUK PENGISIAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG TEMPAT
PENDAFTARAN DAN PELAPORAN USAHA BAGI WAJIB PAJAK, ORANG
PRIBADI, DAN BADAN PADA KANTOR PELAYANAN PAJAK DI LINGKUNGAN
KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR,
KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH
DIREKTORAT JENDERAL PAJAK JAKARTA KHUSUS, DAN KANTOR
PELAYANAN PAJAK MADYA DI LINGKUNGAN DIREKTORAT JENDERAL PAJAK
Angka 1 : Diisi dengan nomor Keputusan Direktur Jenderal Pajak.
Angka 2 : Diisi dengan tanggal saat Wajib Pajak, orang pribadi, dan Badan
mulai terdaftar di Kantor Pelayanan Pajak Baru.
Angka 3 : Diisi dengan kota tempat dibuatnya Keputusan Direktur Jenderal
Pajak.
Angka 4 : Diisi dengan tanggal, bulan, dan tahun dibuatnya Keputusan
Direktur Jenderal Pajak.
Angka 5 : Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
Angka 6 : Diisi dengan nama Kantor Pelayanan Pajak Wajib Pajak Besar
tempat Wajib Pajak terdaftar sebagaimana dimaksud dalam Pasal 2
ayat (4) huruf a.
Angka 7 : Diisi dengan nama Kantor Pelayanan Pajak Penanaman Modal
Asing, Kantor Pelayanan Pajak Perusahaan Masuk Bursa, Kantor
Pelayanan Pajak Badan dan Orang Asing, atau Kantor Pelayanan
Pajak Minyak dan Gas Bumi tempat Wajib Pajak, orang pribadi, dan
Badan terdaftar sebagaimana dimaksud dalam Pasal 2 ayat (4)
huruf b.
Angka 8 : Diisi dengan nama Kantor Pelayanan Pajak Madya tempat Wajib
Pajak, orang pribadi, dan Badan terdaftar.
Angka 9 : Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
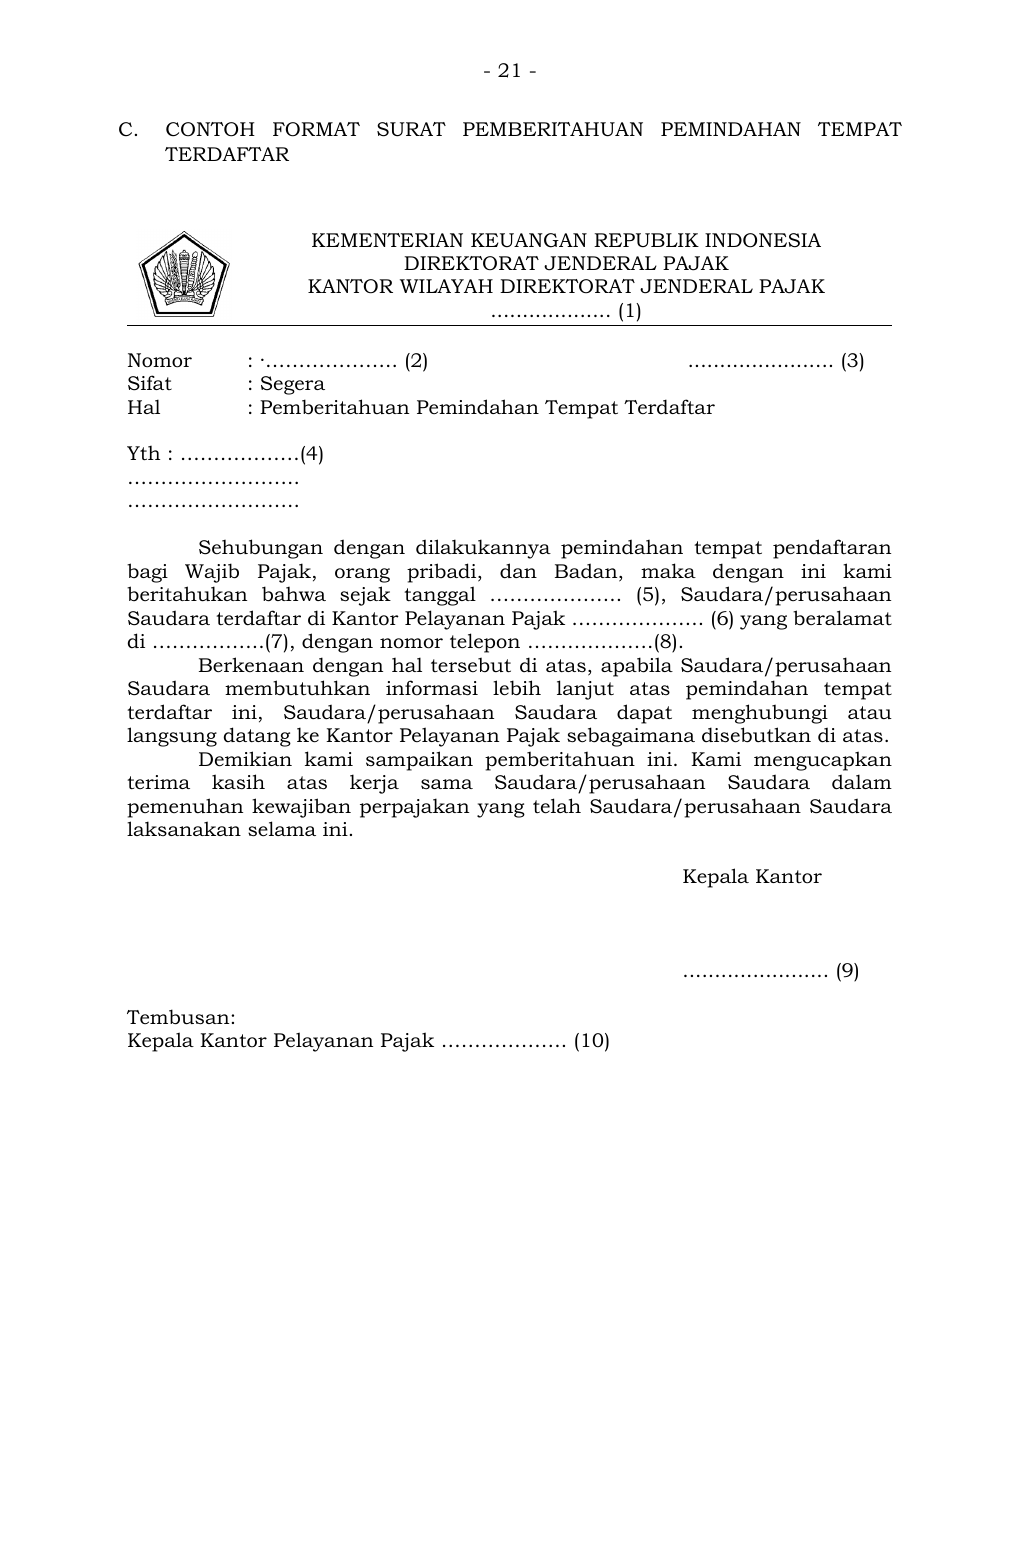
Teks pendamping untuk pencarian
- 21 -
C. CONTOH FORMAT SURAT PEMBERITAHUAN PEMINDAHAN TEMPAT
TERDAFTAR
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK
................... (1)
Nomor : ·……………….. (2) ....................... (3)
Sifat : Segera
Hal : Pemberitahuan Pemindahan Tempat Terdaftar
Yth : ………………(4)
……………………..
……………………..
Sehubungan dengan dilakukannya pemindahan tempat pendaftaran
bagi Wajib Pajak, orang pribadi, dan Badan, maka dengan ini kami
beritahukan bahwa sejak tanggal ……………….. (5), Saudara/perusahaan
Saudara terdaftar di Kantor Pelayanan Pajak ……………….. (6) yang beralamat
di ……………..(7), dengan nomor telepon ……………….(8).
Berkenaan dengan hal tersebut di atas, apabila Saudara/perusahaan
Saudara membutuhkan informasi lebih lanjut atas pemindahan tempat
terdaftar ini, Saudara/perusahaan Saudara dapat menghubungi atau
langsung datang ke Kantor Pelayanan Pajak sebagaimana disebutkan di atas.
Demikian kami sampaikan pemberitahuan ini. Kami mengucapkan
terima kasih atas kerja sama Saudara/perusahaan Saudara dalam
pemenuhan kewajiban perpajakan yang telah Saudara/perusahaan Saudara
laksanakan selama ini.
Kepala Kantor
....................... (9)
Tembusan:
Kepala Kantor Pelayanan Pajak ………………. (10)
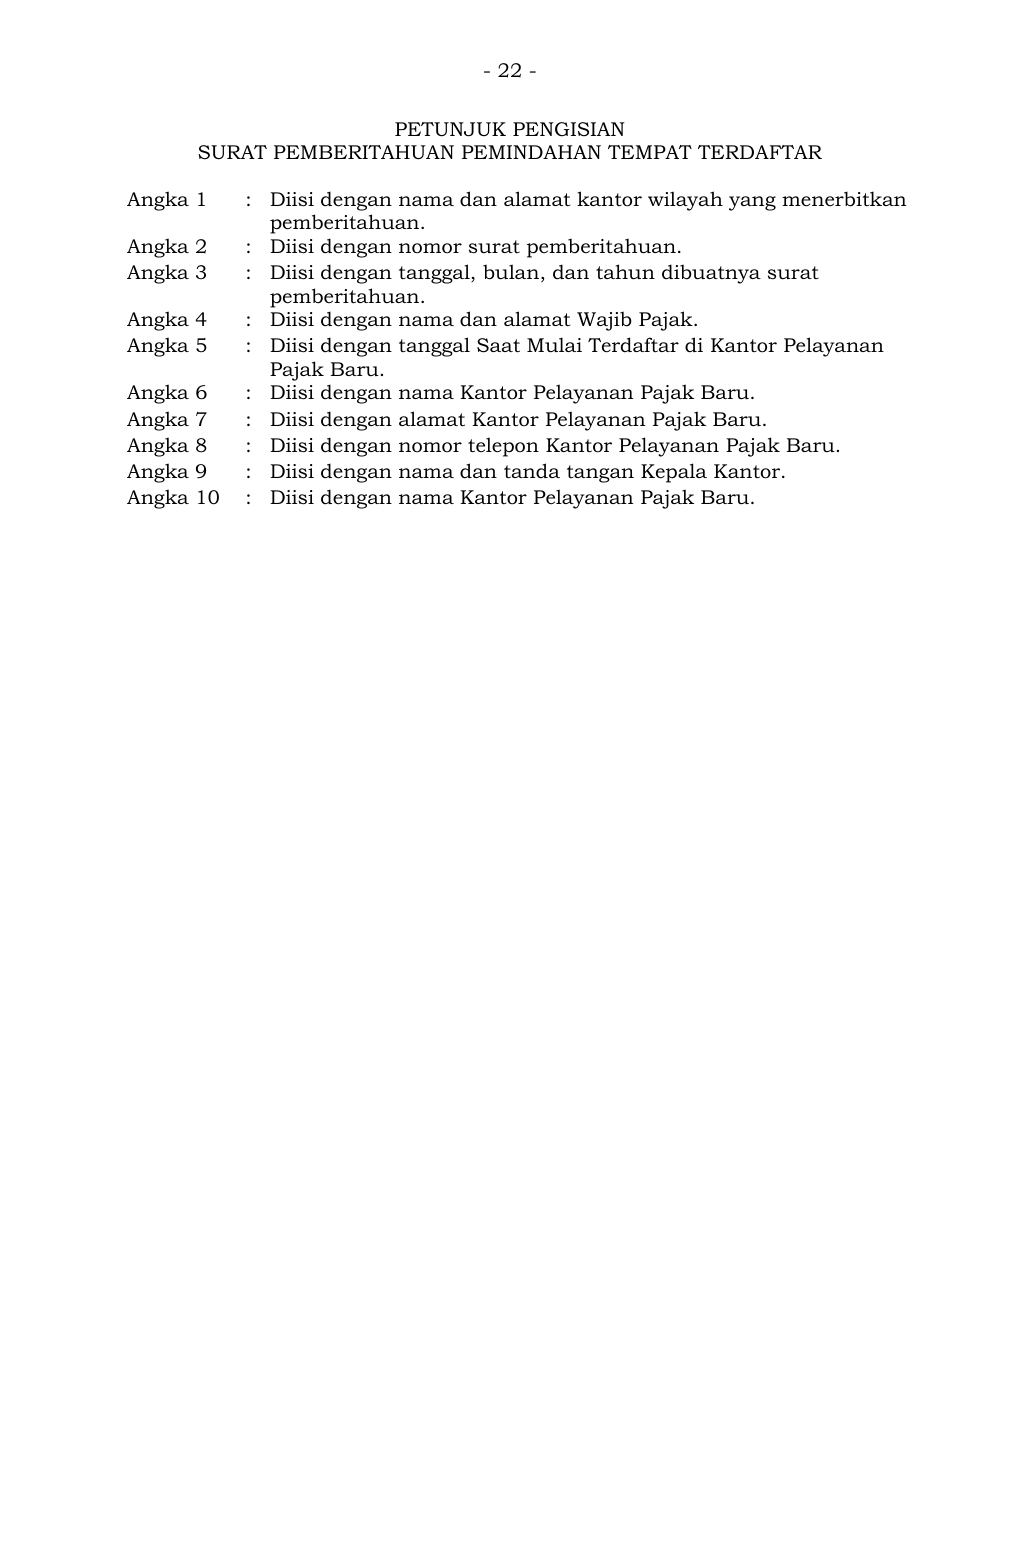
Teks pendamping untuk pencarian
- 22 -
PETUNJUK PENGISIAN
SURAT PEMBERITAHUAN PEMINDAHAN TEMPAT TERDAFTAR
Angka 1 : Diisi dengan nama dan alamat kantor wilayah yang menerbitkan
pemberitahuan.
Angka 2 : Diisi dengan nomor surat pemberitahuan.
Angka 3 : Diisi dengan tanggal, bulan, dan tahun dibuatnya surat
pemberitahuan.
Angka 4 : Diisi dengan nama dan alamat Wajib Pajak.
Angka 5 : Diisi dengan tanggal Saat Mulai Terdaftar di Kantor Pelayanan
Pajak Baru.
Angka 6 : Diisi dengan nama Kantor Pelayanan Pajak Baru.
Angka 7 : Diisi dengan alamat Kantor Pelayanan Pajak Baru.
Angka 8 : Diisi dengan nomor telepon Kantor Pelayanan Pajak Baru.
Angka 9 : Diisi dengan nama dan tanda tangan Kepala Kantor.
Angka 10 : Diisi dengan nama Kantor Pelayanan Pajak Baru.
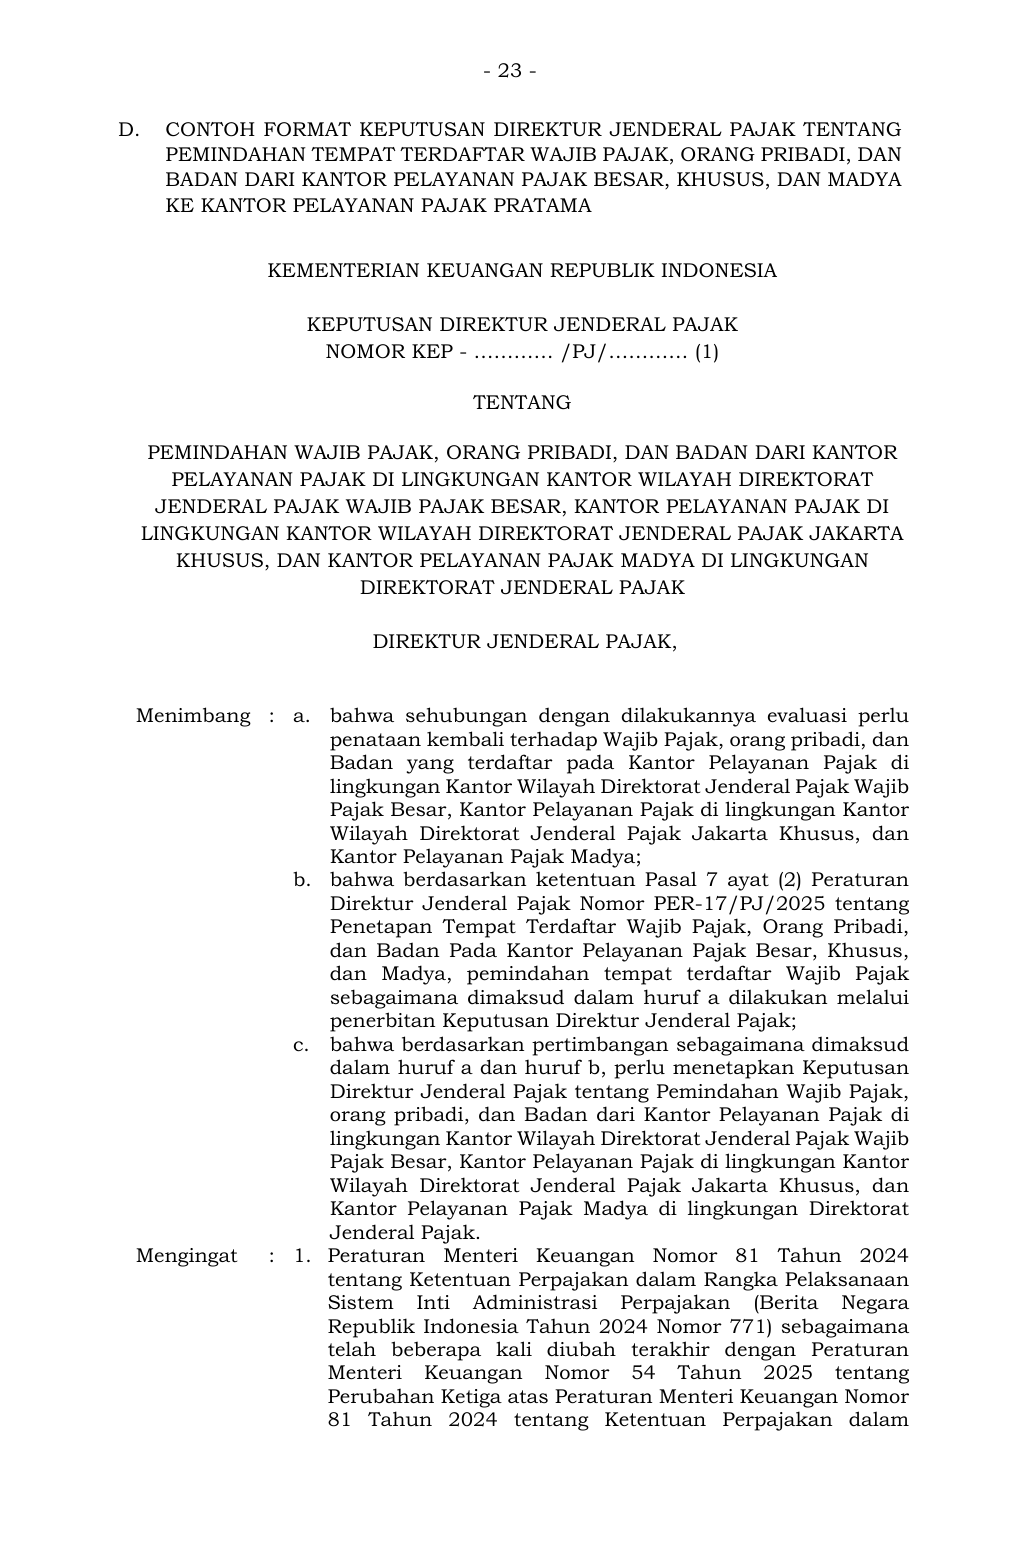
Teks pendamping untuk pencarian
- 23 -
D. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
PEMINDAHAN TEMPAT TERDAFTAR WAJIB PAJAK, ORANG PRIBADI, DAN
BADAN DARI KANTOR PELAYANAN PAJAK BESAR, KHUSUS, DAN MADYA
KE KANTOR PELAYANAN PAJAK PRATAMA
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP - ………… /PJ/………… (1)
TENTANG
PEMINDAHAN WAJIB PAJAK, ORANG PRIBADI, DAN BADAN DARI KANTOR
PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT
JENDERAL PAJAK WAJIB PAJAK BESAR, KANTOR PELAYANAN PAJAK DI
LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA
KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI LINGKUNGAN
DIREKTORAT JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
Menimbang : a. bahwa sehubungan dengan dilakukannya evaluasi perlu
penataan kembali terhadap Wajib Pajak, orang pribadi, dan
Badan yang terdaftar pada Kantor Pelayanan Pajak di
lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib
Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan
Kantor Pelayanan Pajak Madya;
b. bahwa berdasarkan ketentuan Pasal 7 ayat (2) Peraturan
Direktur Jenderal Pajak Nomor PER-17/PJ/2025 tentang
Penetapan Tempat Terdaftar Wajib Pajak, Orang Pribadi,
dan Badan Pada Kantor Pelayanan Pajak Besar, Khusus,
dan Madya, pemindahan tempat terdaftar Wajib Pajak
sebagaimana dimaksud dalam huruf a dilakukan melalui
penerbitan Keputusan Direktur Jenderal Pajak;
c. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a dan huruf b, perlu menetapkan Keputusan
Direktur Jenderal Pajak tentang Pemindahan Wajib Pajak,
orang pribadi, dan Badan dari Kantor Pelayanan Pajak di
lingkungan Kantor Wilayah Direktorat Jenderal Pajak Wajib
Pajak Besar, Kantor Pelayanan Pajak di lingkungan Kantor
Wilayah Direktorat Jenderal Pajak Jakarta Khusus, dan
Kantor Pelayanan Pajak Madya di lingkungan Direktorat
Jenderal Pajak.
Mengingat : 1. Peraturan Menteri Keuangan Nomor 81 Tahun 2024
tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan
Sistem Inti Administrasi Perpajakan (Berita Negara
Republik Indonesia Tahun 2024 Nomor 771) sebagaimana
telah beberapa kali diubah terakhir dengan Peraturan
Menteri Keuangan Nomor 54 Tahun 2025 tentang
Perubahan Ketiga atas Peraturan Menteri Keuangan Nomor
81 Tahun 2024 tentang Ketentuan Perpajakan dalam
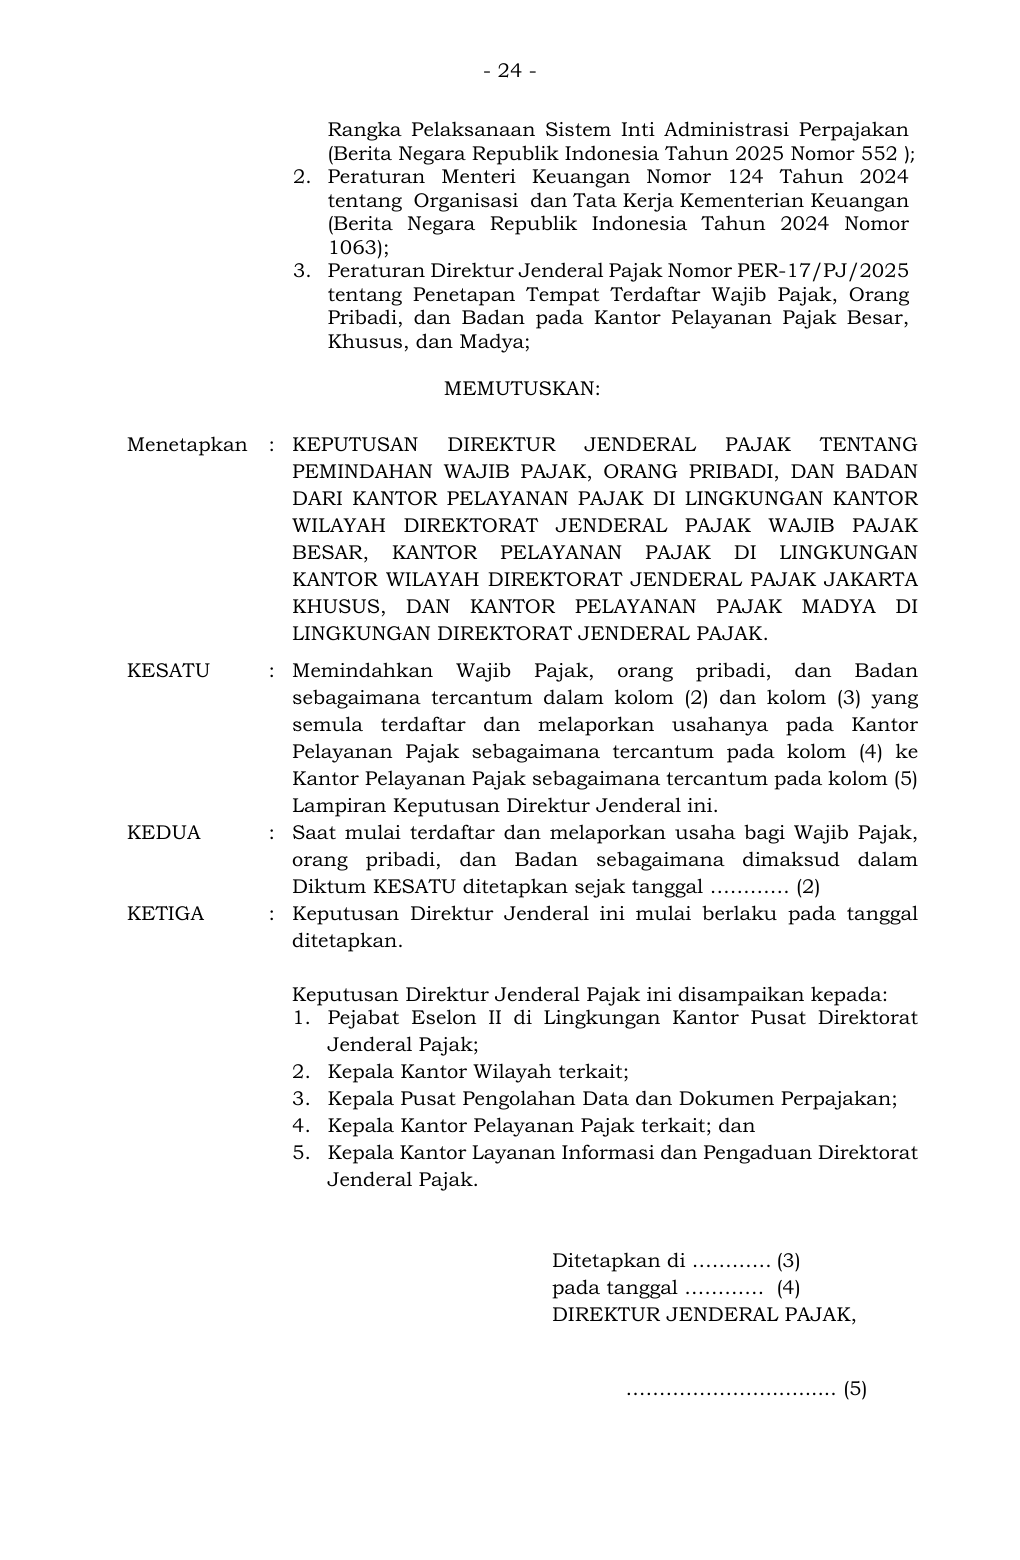
Teks pendamping untuk pencarian
- 24 -
Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan
(Berita Negara Republik Indonesia Tahun 2025 Nomor 552 );
2. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2024 Nomor
1063);
3. Peraturan Direktur Jenderal Pajak Nomor PER-17/PJ/2025
tentang Penetapan Tempat Terdaftar Wajib Pajak, Orang
Pribadi, dan Badan pada Kantor Pelayanan Pajak Besar,
Khusus, dan Madya;
MEMUTUSKAN:
Menetapkan : KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
PEMINDAHAN WAJIB PAJAK, ORANG PRIBADI, DAN BADAN
DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR
WILAYAH DIREKTORAT JENDERAL PAJAK WAJIB PAJAK
BESAR, KANTOR PELAYANAN PAJAK DI LINGKUNGAN
KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK JAKARTA
KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA DI
LINGKUNGAN DIREKTORAT JENDERAL PAJAK.
KESATU : Memindahkan Wajib Pajak, orang pribadi, dan Badan
sebagaimana tercantum dalam kolom (2) dan kolom (3) yang
semula terdaftar dan melaporkan usahanya pada Kantor
Pelayanan Pajak sebagaimana tercantum pada kolom (4) ke
Kantor Pelayanan Pajak sebagaimana tercantum pada kolom (5)
Lampiran Keputusan Direktur Jenderal ini.
KEDUA : Saat mulai terdaftar dan melaporkan usaha bagi Wajib Pajak,
orang pribadi, dan Badan sebagaimana dimaksud dalam
Diktum KESATU ditetapkan sejak tanggal ………… (2)
KETIGA : Keputusan Direktur Jenderal ini mulai berlaku pada tanggal
ditetapkan.
Keputusan Direktur Jenderal Pajak ini disampaikan kepada:
1. Pejabat Eselon II di Lingkungan Kantor Pusat Direktorat
Jenderal Pajak;
2. Kepala Kantor Wilayah terkait;
3. Kepala Pusat Pengolahan Data dan Dokumen Perpajakan;
4. Kepala Kantor Pelayanan Pajak terkait; dan
5. Kepala Kantor Layanan Informasi dan Pengaduan Direktorat
Jenderal Pajak.
Ditetapkan di ………… (3)
pada tanggal ………… (4)
DIREKTUR JENDERAL PAJAK,
…………………..…...... (5)
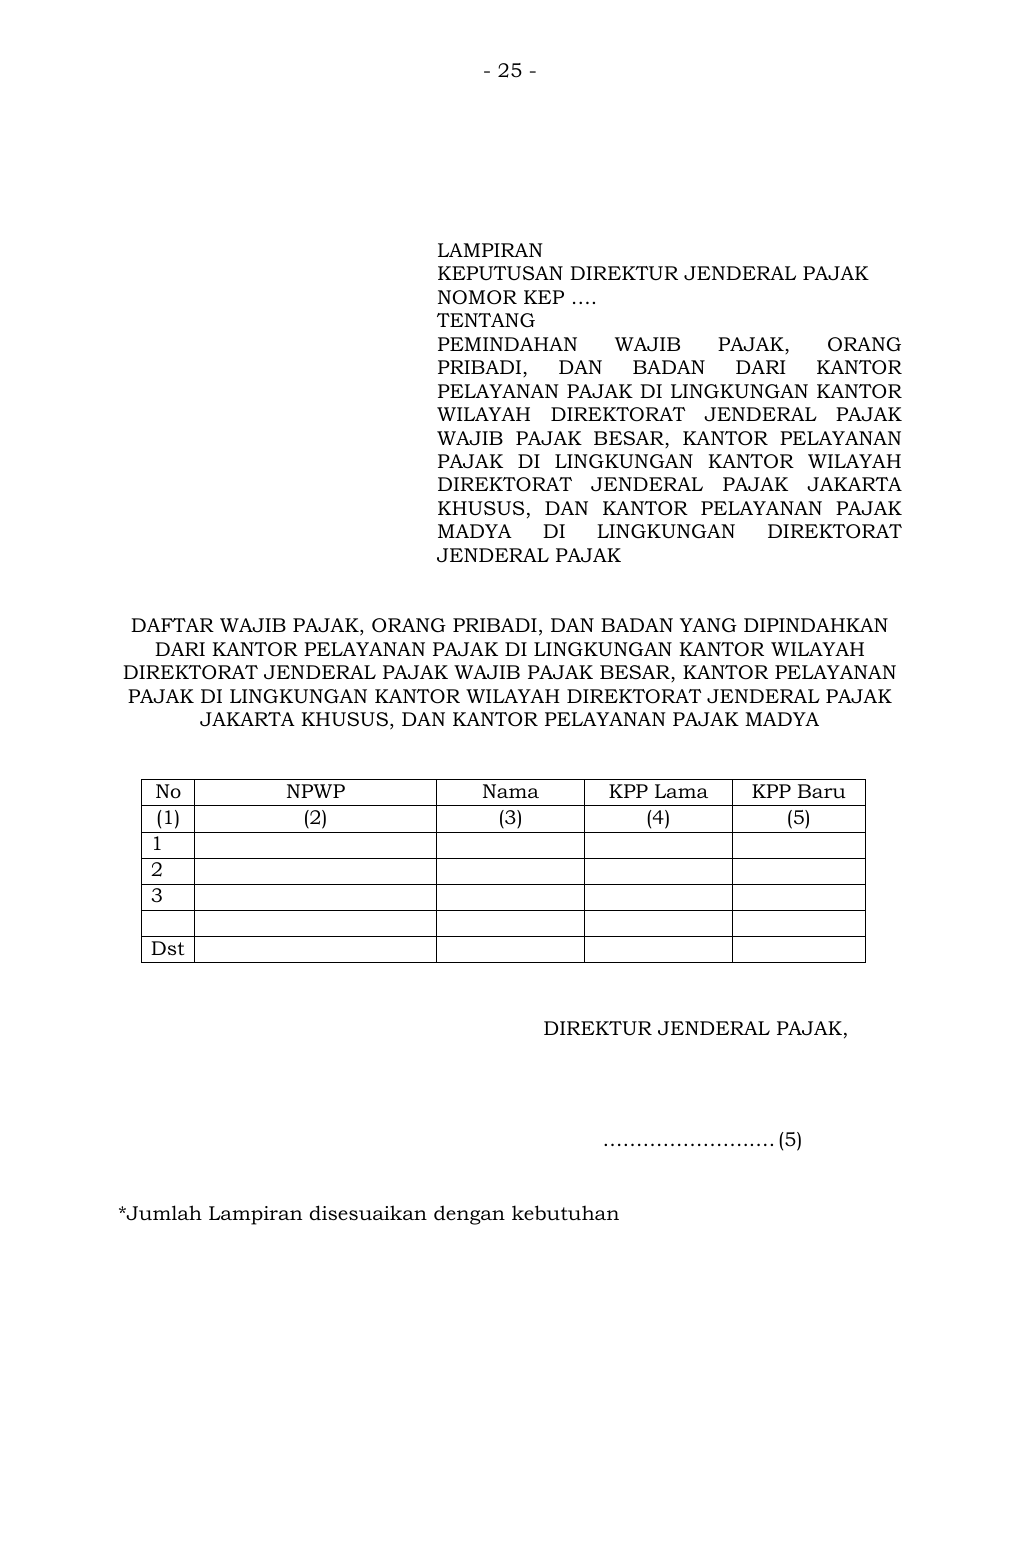
Teks pendamping untuk pencarian
- 25 -
LAMPIRAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK
NOMOR KEP ….
TENTANG
PEMINDAHAN WAJIB PAJAK, ORANG
PRIBADI, DAN BADAN DARI KANTOR
PELAYANAN PAJAK DI LINGKUNGAN KANTOR
WILAYAH DIREKTORAT JENDERAL PAJAK
WAJIB PAJAK BESAR, KANTOR PELAYANAN
PAJAK DI LINGKUNGAN KANTOR WILAYAH
DIREKTORAT JENDERAL PAJAK JAKARTA
KHUSUS, DAN KANTOR PELAYANAN PAJAK
MADYA DI LINGKUNGAN DIREKTORAT
JENDERAL PAJAK
DAFTAR WAJIB PAJAK, ORANG PRIBADI, DAN BADAN YANG DIPINDAHKAN
DARI KANTOR PELAYANAN PAJAK DI LINGKUNGAN KANTOR WILAYAH
DIREKTORAT JENDERAL PAJAK WAJIB PAJAK BESAR, KANTOR PELAYANAN
PAJAK DI LINGKUNGAN KANTOR WILAYAH DIREKTORAT JENDERAL PAJAK
JAKARTA KHUSUS, DAN KANTOR PELAYANAN PAJAK MADYA
No NPWP Nama KPP Lama KPP Baru
(1) (2) (3) (4) (5)
1
2
3
Dst
DIREKTUR JENDERAL PAJAK,
…………………..… (5)
*Jumlah Lampiran disesuaikan dengan kebutuhan
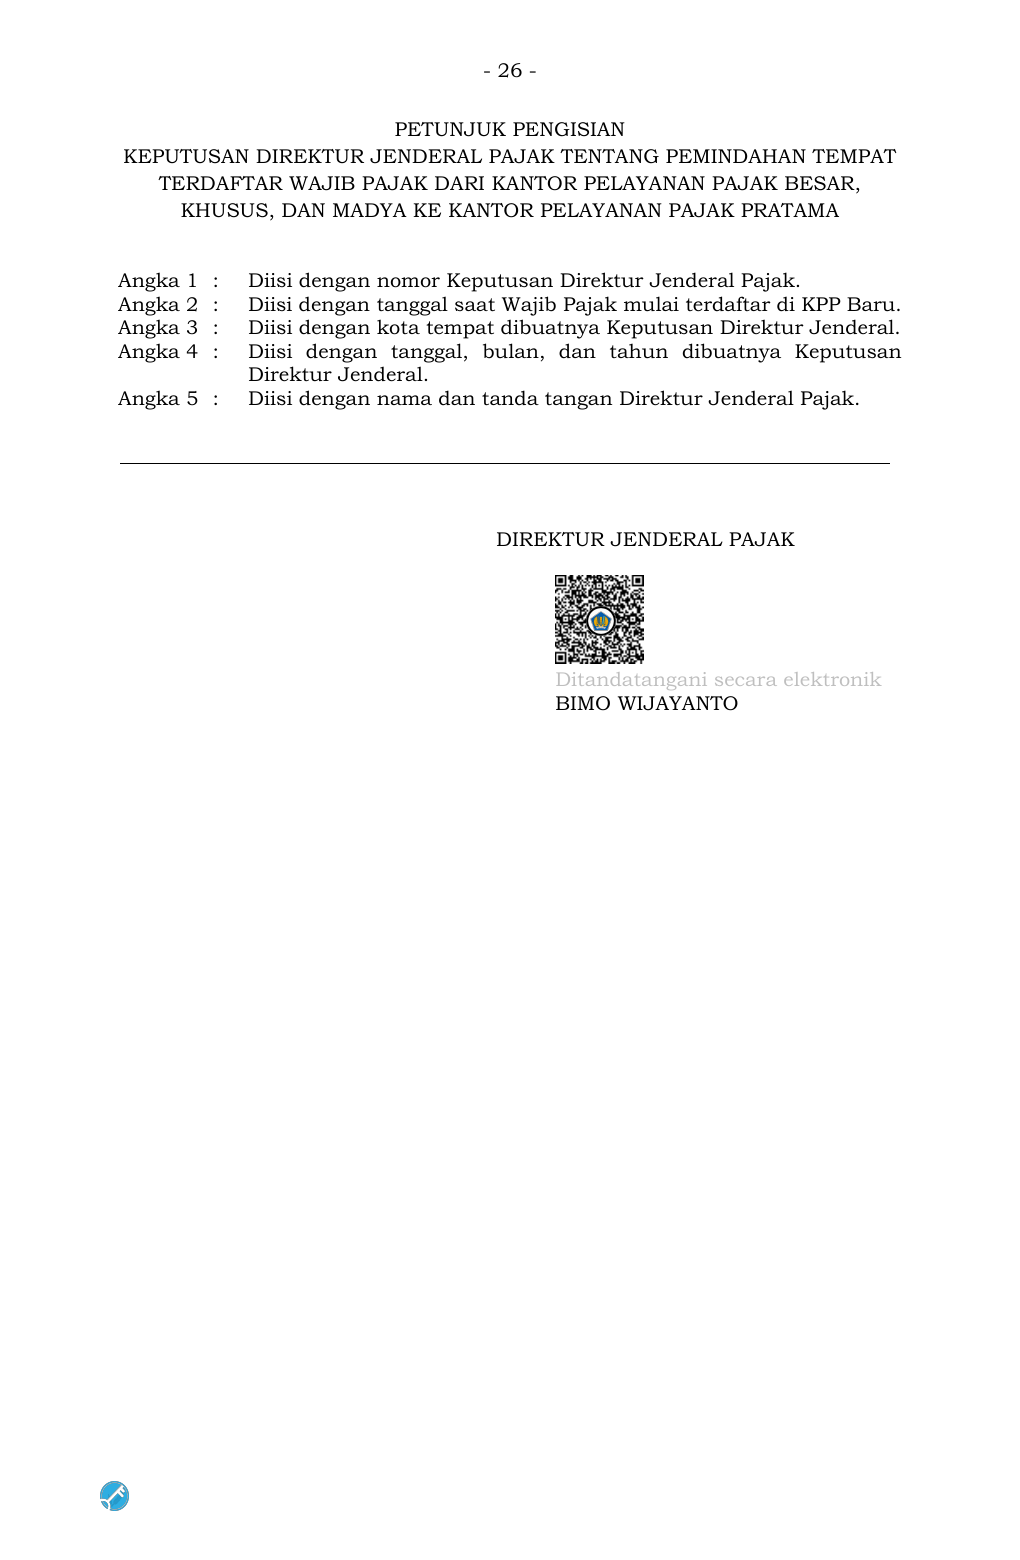
Teks pendamping untuk pencarian
- 26 -
PETUNJUK PENGISIAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG PEMINDAHAN TEMPAT
TERDAFTAR WAJIB PAJAK DARI KANTOR PELAYANAN PAJAK BESAR,
KHUSUS, DAN MADYA KE KANTOR PELAYANAN PAJAK PRATAMA
Angka 1 : Diisi dengan nomor Keputusan Direktur Jenderal Pajak.
Angka 2 : Diisi dengan tanggal saat Wajib Pajak mulai terdaftar di KPP Baru.
Angka 3 : Diisi dengan kota tempat dibuatnya Keputusan Direktur Jenderal.
Angka 4 : Diisi dengan tanggal, bulan, dan tahun dibuatnya Keputusan
Direktur Jenderal.
Angka 5 : Diisi dengan nama dan tanda tangan Direktur Jenderal Pajak.
DIREKTUR JENDERAL PAJAK
Ditandatangani secara elektronik
BIMO WIJAYANTO
Lampiran dan dokumen
1 item- Lampiran dalam naskah resmi Lampiran dalam PDF lengkap · halaman 13–26 Unduh PDF lengkap Buka lampiran ↗