PER-15/PJ/2025 tentang Batasan Kriteria Tertentu Pihak Lain serta Penunjukan Pihak Lain untuk Melakukan Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan atas Penghasilan yang Diterima atau Diperoleh Pedagang dalam Negeri dengan Mekanisme Perdagangan Melalui Sistem Elektronik
Disebut juga: PER 15/PJ/2025 · PER 15 Tahun 2025 · Peraturan Direktur Jenderal Pajak Nomor PER-15/PJ/2025
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 42 halaman · HTML: halaman 1–42
Seluruh halaman PDF asli tersedia. Cakupan ini bukan sertifikasi transkripsi HTML kata demi kata.
Peraturan Dirjen Pajak PER-15/PJ/2025 Tanggal Peraturan 05-08-2025
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-15/PJ/2025
TENTANG BATASAN KRITERIA TERTENTU PIHAK LAIN SERTA PENUNJUKAN PIHAK LAIN UNTUK MELAKUKAN PEMUNGUTAN, PENYETORAN,
DAN PELAPORAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK
DIREKTUR JENDERAL PAJAK,
Menimbang:
a. bahwa dalam rangka pelaksanaan ketentuan mengenai penunjukan pihak lain sebagai pemungut pajak penghasilan atas penghasilan yang diterima atau diperoleh pedagang dalam negeri dengan mekanisme perdagangan melalui sistem elektronik, perlu diatur lebih lanjut ketentuan mengenai batasan kriteria tertentu serta penunjukan pihak lain untuk melakukan pemungutan, penyetoran, dan pelaporan pajak penghasilan atas penghasilan yang diterima atau diperoleh pedagang dalam negeri dengan mekanisme perdagangan melalui sistem elektronik;
b. bahwa berdasarkan pertimbangan sebagaimana dimaksud dalam huruf a, serta untuk melaksanakan Pasal 4 Peraturan Menteri Keuangan Nomor 37 Tahun 2025 tentang Penunjukan Pihak Lain sebagai Pemungut Pajak Penghasilan serta Tata Cara Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan yang Dipungut oleh Pihak Lain atas Penghasilan yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan Mekanisme Perdagangan Melalui Sistem Elektronik, perlu menetapkan Peraturan Direktur Jenderal Pajak tentang Batasan Kriteria Tertentu Pihak Lain serta Penunjukan Pihak Lain untuk Melakukan Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan atas Penghasilan yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan Mekanisme Perdagangan Melalui Sistem Elektronik;
Mengingat:
-
Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 49, Tambahan Lembaran Negara Republik Indonesia Nomor 3262) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856);
-
Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan (Lembaran Negara Republik Indonesia Tahun 1983 Nomor 50, Tambahan Lembaran Negara Republik Indonesia Nomor 3263) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (Lembaran Negara Republik Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran Negara Republik Indonesia Nomor 6856);
-
Peraturan Menteri Keuangan Nomor 124 Tahun 2024 tentang Organisasi dan Tata Kerja Kementerian Keuangan (Berita Negara Republik Indonesia Tahun 2024 Nomor 1063);
-
Peraturan Menteri Keuangan Nomor 37 Tahun 2025 tentang Penunjukan Pihak Lain sebagai Pemungut Pajak Penghasilan serta Tata Cara Pemungutan, Penyetoran, dan Pelaporan Pajak Penghasilan yang Dipungut oleh Pihak Lain atas Penghasilan yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan Mekanisme Perdagangan Melalui Sistem Elektronik (Berita Negara Republik Indonesia Tahun 2025 Nomor 489);
Menetapkan:
PERATURAN DIREKTUR JENDERAL PAJAK
TENTANG BATASAN KRITERIA TERTENTU PIHAK LAIN SERTA PENUNJUKAN PIHAK LAIN UNTUK MELAKUKAN PEMUNGUTAN, PENYETORAN,
DAN PELAPORAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK.
BAB I
KETENTUAN UMUM
Pasal 1
Dalam Peraturan Direktur Jenderal ini yang dimaksud dengan:
-
Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan adalah Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
-
Undang-Undang Pajak Penghasilan adalah Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
-
Pajak Penghasilan adalah pajak penghasilan sebagaimana diatur dalam Undang-Undang Pajak Penghasilan.
-
Pajak Penghasilan Pasal 22 adalah Pajak Penghasilan sebagaimana diatur dalam Pasal 22 Undang-Undang Pajak Penghasilan.
-
Perdagangan Melalui Sistem Elektronik adalah perdagangan yang transaksinya dilakukan melalui serangkaian perangkat dan prosedur elektronik.
-
Penyelenggara Perdagangan Melalui Sistem Elektronik adalah pelaku usaha penyedia sarana komunikasi elektronik yang digunakan untuk transaksi perdagangan.
-
Pedagang Dalam Negeri adalah pelaku usaha yang bertempat tinggal atau bertempat kedudukan di wilayah negara Republik Indonesia yang melakukan Perdagangan Melalui Sistem Elektronik dengan sarana yang dibuat dan dikelola sendiri secara langsung atau melalui sarana milik pihak Penyelenggara Perdagangan Melalui Sistem Elektronik, atau sistem elektronik lainnya yang menyediakan sarana Perdagangan Melalui Sistem Elektronik.
-
Pihak Lain adalah pihak yang terlibat langsung atau memfasilitasi transaksi antarpihak yang bertransaksi sebagaimana diatur dalam Pasal 32A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan.
-
Instansi Pemerintah adalah instansi pemerintah pusat, instansi pemerintah daerah, dan instansi pemerintah desa, yang melaksanakan kegiatan pemerintahan serta memiliki kewenangan dan tanggungjawab penggunaan anggaran.
-
Masa Pajak adalah jangka waktu yang menjadi dasar bagi wajib pajak untuk menghitung, menyetor, dan melaporkan pajak yang terutang dalam suatu jangka waktu tertentu sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
-
Nomor Pokok Wajib Pajak adalah nomor yang diberikan kepada wajib pajak sebagai sarana dalam administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas wajib pajak dalam melaksanakan hak dan kewajiban perpajakannya.
-
Portal Wajib Pajak adalah sarana wajib pajak untuk melaksanakan hak dan memenuhi kewajiban perpajakan secara elektronik pada laman Direktorat Jenderal Pajak.
Pasal 2
-
Direktur Jenderal Pajak menunjuk Pihak Lain sebagai pemungut Pajak Penghasilan untuk melakukan pemungutan, penyetoran, dan pelaporan pajak atas penghasilan yang diterima atau diperoleh Pedagang Dalam Negeri dengan mekanisme Perdagangan Melalui Sistem Elektronik.
-
Pajak Penghasilan sebagaimana dimaksud pada ayat (1) yaitu Pajak Penghasilan Pasal 22.
-
Pihak Lain yang ditunjuk oleh Direktur Jenderal Pajak sebagai pemungut Pajak Penghasilan sebagaimana dimaksud pada ayat (1) merupakan Penyelenggara Perdagangan Melalui Sistem Elektronik yang bertempat tinggal atau bertempat kedudukan di:
a. dalam wilayah negara Republik Indonesia; dan
b. luar wilayah negara Republik Indonesia, yang memenuhi kriteria tertentu.
- Kriteria tertentu sebagaimana dimaksud pada ayat (3) yaitu Penyelenggara Perdagangan Melalui Sistem Elektronik yang menggunakan rekening eskro (escrow account) untuk menampung penghasilan sebagaimana dimaksud pada ayat (1) dan:
a. memiliki nilai transaksi dengan pemanfaat jasa penyediaan sarana elektronik yang digunakan untuk transaksi di Indonesia melebihi jumlah tertentu dalam 12 (dua belas) bulan; dan/atau;
b. memiliki jumlah traffic atau pengakses melebihi jumlah tertentu dalam 12 (dua belas) bulan.
-
Direktur Jenderal Pajak menetapkan batasan mengenai besarnya nilai transaksi dan/atau jumlah traffic atau pengakses melebihi jumlah tertentu sebagaimana dimaksud pada ayat (4).
-
Termasuk dalam pemungutan, penyetoran, dan pelaporan Pajak sebagaimana dimaksud pada ayat (1) yaitu pemungutan, penyetoran, dan pelaporan pajak atas penghasilan yang diterima atau diperoleh Pedagang Dalam Negeri dari transaksi yang dilakukan melalui Penyelenggara Perdagangan Melalui Sistem Elektronik dengan Instansi Pemerintah.
-
Transaksi sebagaimana dimaksud pada ayat (6) merupakan transaksi dengan pembayaran oleh Instansi Pemerintah menggunakan kartu kredit pemerintah maupun cara lainnya dalam mekanisme uang persediaan.
-
Atas transaksi sebagaimana dimaksud pada ayat (7), Instansi Pemerintah tidak melakukan pemungutan Pajak Panghasilan Pasal 22.
BAB II
BATASAN KRITERIA TERTENTU DAN PENUNJUKAN PIHAK LAIN
Pasal 3
-
Direktur Jenderal Pajak menunjuk Penyelenggara Perdagangan Melalui Sistem Elektronik sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 2 ayat (1), yang telah memenuhi batasan kriteria tertentu dengan menerbitkan Keputusan Direktur Jenderal Pajak.
-
Penunjukan sebagai Pihak Lain sebagaimana dimaksud pada ayat (1) mulai berlaku pada awal bulan berikutnya setelah tanggal ditetapkan Keputusan Direktur Jenderal Pajak mengenai penunjukan sebagai Pihak Lain.
-
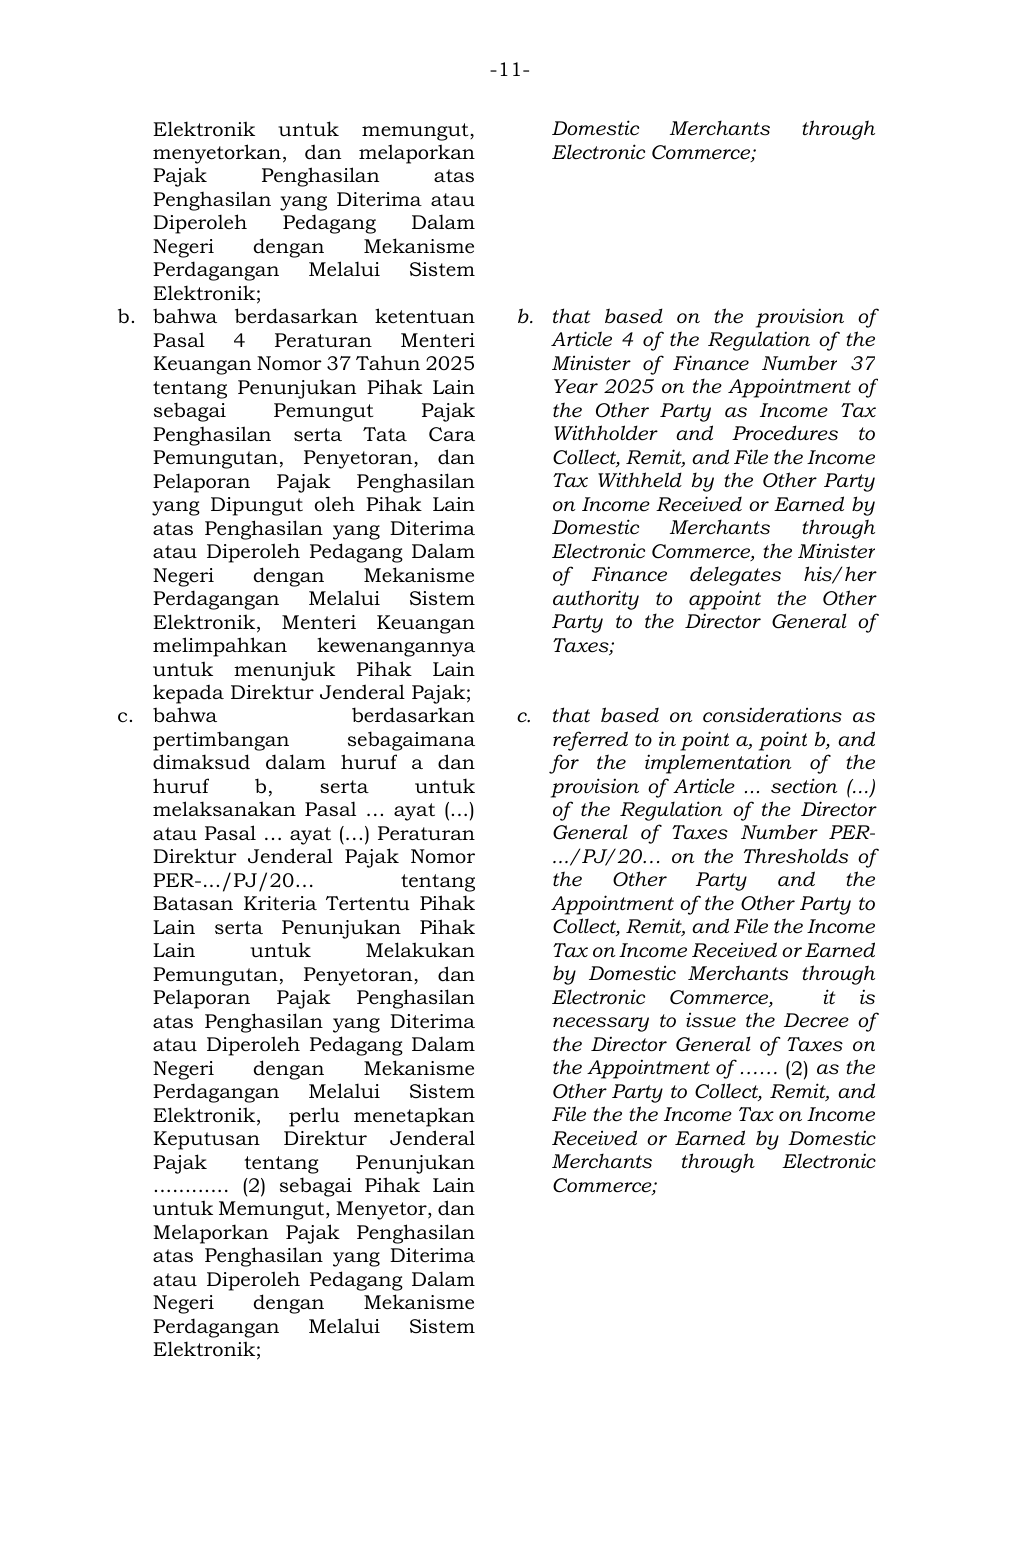
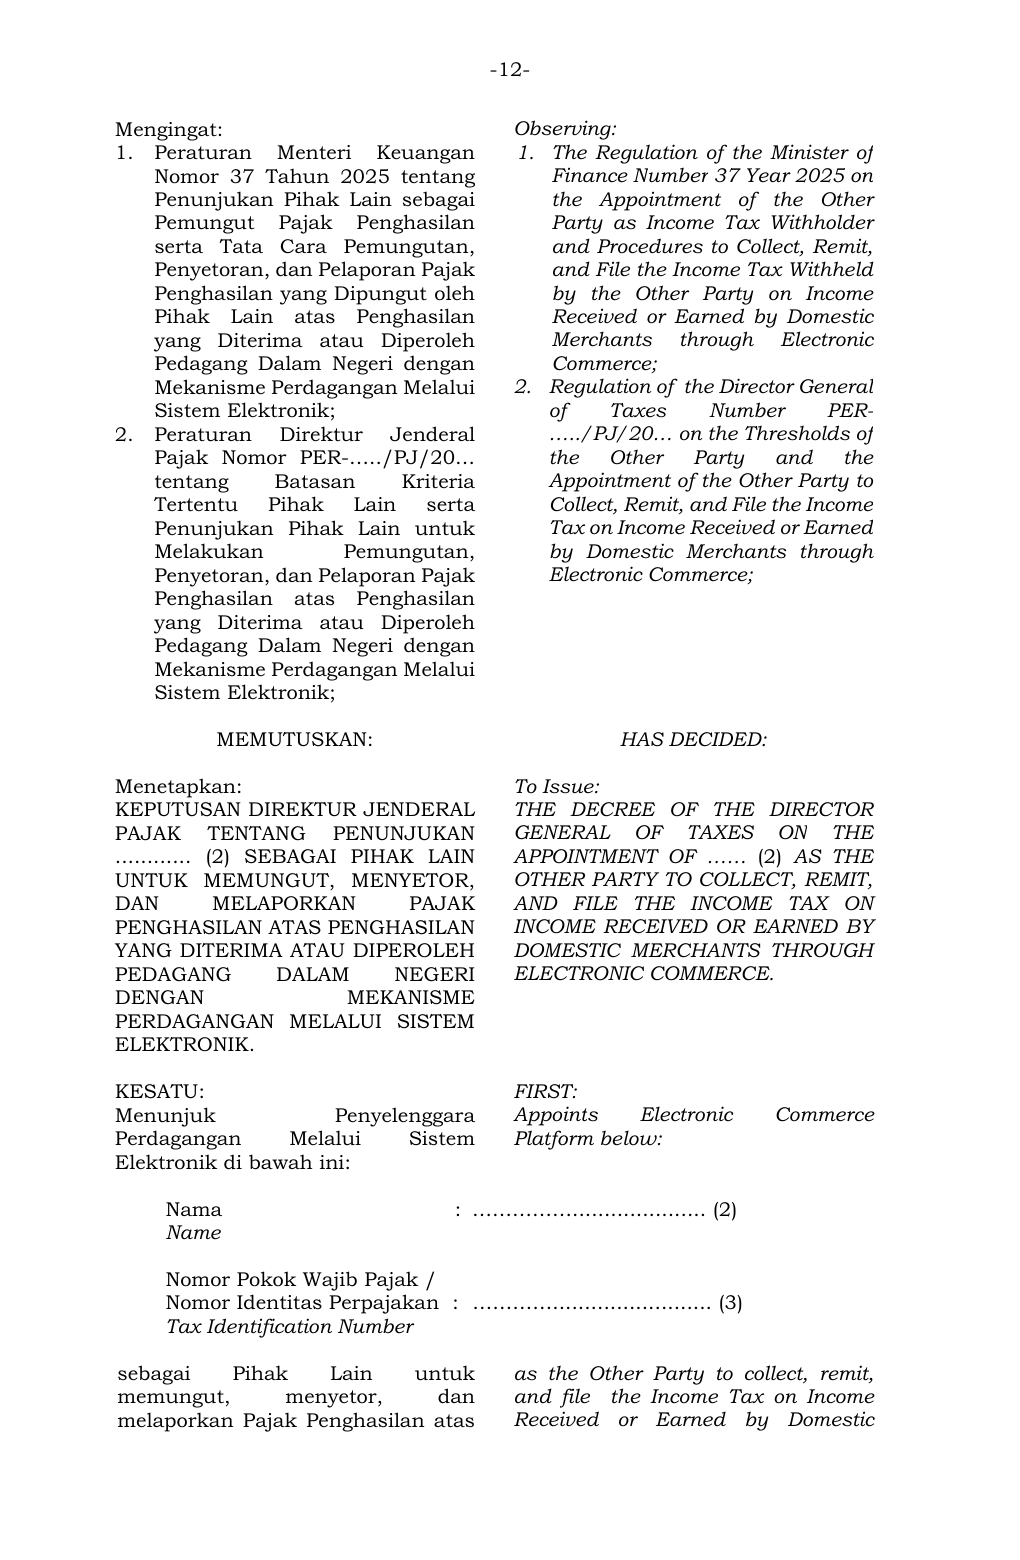
Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (1) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf A yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
Pasal 4
Kriteria tertentu sebagaimana dimaksud dalam Pasal 3 ayat (1) yaitu Penyelenggara Perdagangan Melalui Sistem Elektronik yang menggunakan rekening eskro (escrow account) untuk menampung penghasilan sebagaimana dimaksud dalam Pasal 2 ayat (1) dan memenuhi batasan:
a. nilai transaksi dengan pemanfaat jasa di Indonesia melebihi Rp 600.000.000,00 (enam ratus juta rupiah) dalam 12 (dua belas) bulan atau Rp50.000.000,00 (lima puluh juta rupiah) dalam 1 (satu) bulan; dan/atau;
b. jumlah traffic atau pengakses di Indonesia melebihi 12.000 (dua belas ribu) dalam 12 (dua belas) bulan atau 1.000 (seribu) dalam 1 (satu) bulan.
Pasal 5
-
Penyelenggara Perdagangan Melalui Sistem Elektronik yang belum ditunjuk sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) tetapi memilih untuk ditunjuk sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1), dapat menyampaikan pemberitahuan kepada Direktur Jenderal Pajak.
-
Pemberitahuan sebagaimana dimaksud pada ayat (1) disampaikan secara langsung ke kantor pelayanan pajak atau melalui Portal Wajib Pajak atau laman lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak.
-
Pemberitahuan sebagaimana dimaksud pada ayat (1) dapat menjadi pertimbangan bagi Direktur Jenderal Pajak untuk menunjuk Penyelenggara Perdagangan Melalui Sistem Elektronik sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1).
-
Pemberitahuan sebagaimana dimaksud pada ayat (1) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf B yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
Pasal 6
- Dalam hal Penyelenggara Perdagangan Melalui Sistem Elektronik tidak memenuhi batasan kriteria tertentu sebagaimana dimaksud dalam Pasal 4 atau berdasarkan pertimbangan Direktur Jenderal Pajak, Direktur Jenderal Pajak dapat melakukan pencabutan penunjukan Penyelenggara Perdagangan Melalui Sistem Elektronik sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1):
a. secara jabatan; atau
b. berdasarkan pemberitahuan Pihak Lain, dengan menerbitkan Keputusan Direktur Jenderal Pajak setelah melakukan penelitian.
-
Pemberitahuan Pihak Lain sebagaimana dimaksud pada ayat (1) huruf b disampaikan secara langsung ke kantor pelayanan pajak atau melalui Portal Wajib Pajak atau laman lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak.
-
Atas pemberitahuan sebagaimana dimaksud pada ayat (2), Direktur Jenderal Pajak melakukan penelitian dan menerbitkan Keputusan Direktur Jenderal Pajak mengenai pencabutan penunjukan sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 2 ayat (1), dalam hal Penyelenggara Perdagangan Melalui Sistem Elektronik tidak lagi memenuhi batasan kriteria tertentu.
-
Pencabutan penunjukan sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 2 ayat (1) mulai berlaku pada tanggal ditetapkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (1).
-
Keputusan Direktur Jenderal Pajak sebagaimana dimaksud pada ayat (1) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf C yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
-
Pemberitahuan sebagaimana dimaksud pada ayat (2) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf D yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
Pasal 7
-
Pihak Lain yang bertempat tinggal atau bertempat kedudukan di luar wilayah negara Republik Indonesia yang ditunjuk sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) diberikan nomor identitas perpajakan dalam bentuk Nomor Pokok Wajib Pajak sebagai sarana administrasi perpajakan yang dipergunakan sebagai tanda pengenal diri atau identitas Pihak Lain dalam melaksanakan hak dan memenuhi kewajiban perpajakannya.
-
Pihak Lain yang bertempat tinggal atau bertempat kedudukan di dalam wilayah negara Republik Indonesia yang ditunjuk sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) diberikan status Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) dengan menggunakan Nomor Pokok Wajib Pajak yang terdaftar.
-
Nomor identitas perpajakan dalam bentuk Nomor Pokok Wajib Pajak sebagaimana dimaksud pada ayat (1) diberikan oleh Direktorat Jenderal Pajak dengan menerbitkan surat keterangan terdaftar dan kartu nomor identitas perpajakan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
-
Dalam hal terhadap Pihak Lain yang bertempat tinggal atau bertempat kedudukan di luar wilayah negara Republik Indonesia sebagaimana dimaksud pada ayat (1) diterbitkan Keputusan Direktur Jenderal Pajak mengenai pencabutan penunjukan sebagaimana dimaksud dalam Pasal 6 ayat (1), nomor identitas perpajakan dalam bentuk Nomor Pokok Wajib Pajak sebagaimana dimaksud pada ayat (1) dihapus secara jabatan melalui penelitian sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
Pasal 8
-
Direktur Jenderal Pajak dapat menerbitkan Keputusan Direktur Jenderal Pajak mengenai perubahan atas Keputusan Direktur Jenderal Pajak mengenai penunjukan Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) secara jabatan atau berdasarkan permohonan Pihak Lain sebagaimana dimaksud dalam Pasal 2 ayat (1) dalam hal terdapat elemen data dalam Keputusan Direktur Jenderal Pajak dimaksud yang berbeda dengan keadaan yang sebenarnya.
-
Permohonan Pihak Lain sebagaimana dimaksud pada ayat (1) disampaikan secara langsung ke kantor pelayanan pajak atau melalui Portal Wajib Pajak atau laman lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak.
-
Dalam hal Keputusan Direktur Jenderal Pajak diterbitkan berdasarkan permohonan Pihak Lain sebagaimana dimaksud pada ayat (1), Direktur Jenderal Pajak menerbitkan keputusan dimaksud dalam jangka waktu paling lama 1 (satu) bulan setelah tanggal permohonan perubahan diterima
-
Dalam hal Direktur Jenderal Pajak menerbitkan keputusan perubahan sebagaimana dimaksud pada ayat (1), penunjukan sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) tetap berlaku.
-
Permohonan Pihak Lain sebagaimana dimaksud pada ayat (1) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf E yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
-
Keputusan Direktur Jenderal Pajak mengenai perubahan sebagaimana dimaksud pada ayat (1) dibuat menggunakan contoh format sebagaimana tercantum dalam Lampiran huruf F yang merupakan bagian tidak terpisahkan dari Peraturan Direktur Jenderal ini.
BAB III
KETENTUAN PEMUNGUTAN, PENYETORAN, DAN PELAPORAN PAJAK PENGHASILAN
Pasal 9
- Ketentuan dan tata cara mengenai:
a. pemungutan;
b. penyetoran; dan
c. pelaporan;
Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal 2 ayat (2) oleh Pihak Lain dilakukan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan.
- Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal 2 ayat (2) yang telah dipungut oleh Pihak Lain:
a. dapat diperhitungkan sebagai pembayaran Pajak Penghasilan dalam tahun berjalan; atau
b. dapat menjadi bagian dari pelunasan Pajak Penghasilan yang bersifat final.
-
Ketentuan sebagaimana dimaksud pada ayat (2) berlaku bagi Pedagang Dalam Negeri yang telah memberitahukan keterangan berupa nama dan Nomor Pokok Wajib Pajak atau nomor induk kependudukan yang terdaftar pada administrasi Direktorat Jenderal Pajak kepada Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) untuk dicantumkan dalam bukti pemungutan Pajak Penghasilan Pasal 22.
-
Bukti pemungutan Pajak Penghasilan Pasal 22 sebagaimana dimaksud pada ayat (3) dapat berupa dokumen tagihan yang dihasilkan melalui sarana komunikasi elektronik atau sistem elektronik lainnya yang disediakan oleh Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1).
-
Ketentuan sebagaimana dimaksud pada ayat (2) tetap berlaku dalam hal dokumen tagihan sebagaimana dimaksud pada ayat (4) belum dapat mencantumkan keterangan berupa nama dan Nomor Pokok Wajib Pajak atau nomor induk kependudukan Pedagang Dalam Negeri, sepanjang dokumen tagihan dimaksud dilampiri dengan dokumen yang membuktikan bahwa akun Pedagang Dalam Negeri pada sistem elektronik Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) memuat nama dan Nomor Pokok Wajib Pajak atau nomor induk kependudukan Pedagang Dalam Negeri yang terdaftar pada administrasi Direktorat Jenderal Pajak.
-
Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal 2 ayat (2) yang telah dipungut sebelum tanggal ditetapkannya Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 6 ayat (1), wajib disetorkan ke kas negara paling lambat tanggal 15 (lima belas) bulan berikutnya dan melaporkannya dalam SPT Masa Pajak Penghasilan Unifikasi.
-
Setelah tanggal ditetapkan Keputusan Direktur Jenderal Pajak sebagaimana dimaksud dalam Pasal 6 ayat (1), dokumen tagihan yang dihasilkan melalui sarana komunikasi elektronik atau sistem elektronik lainnya yang disediakan oleh Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1) bukan merupakan dokumen yang dipersamakan dengan bukti pemungutan Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal 2 ayat (2).
BAB IV
KETENTUAN PERALIHAN
Pasal 10
Ketentuan mengenai pemungutan, penyetoran, dan pelaporan Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal 2 ayat (2) untuk tahun pajak 2025 mulai dilaksanakan paling lama 1 (satu) bulan terhitung sejak penunjukan Pihak Lain sebagai pemungut pajak sebagaimana dimaksud dalam Pasal 3 ayat (1).
BAB V
KETENTUAN PENUTUP
Pasal 11
Peraturan Direktur Jenderal ini mulai berlaku pada tanggal ditetapkan.
Ditetapkan di Jakarta,
pada tanggal 5 Agustus 2025
DIREKTUR JENDERAL PAJAK,
ttd.
BIMO WIJAYANTO
Naskah asli lengkap
Seluruh 42 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Buka awal lampiran: halaman 10 ↓
Teks pendamping untuk pencarian
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-15/PJ/2025
TENTANG
BATASAN KRITERIA TERTENTU PIHAK LAIN
SERTA PENUNJUKAN PIHAK LAIN UNTUK MELAKUKAN PEMUNGUTAN,
PENYETORAN, DAN PELAPORAN PAJAK PENGHASILAN ATAS PENGHASILAN
YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK
DIREKTUR JENDERAL PAJAK,
Menimbang : a. bahwa dalam rangka pelaksanaan ketentuan mengenai
penunjukan pihak lain sebagai pemungut pajak
penghasilan atas penghasilan yang diterima atau diperoleh
pedagang dalam negeri dengan mekanisme perdagangan
melalui sistem elektronik, perlu diatur lebih lanjut
ketentuan mengenai batasan kriteria tertentu serta
penunjukan pihak lain untuk melakukan pemungutan,
penyetoran, dan pelaporan pajak penghasilan atas
penghasilan yang diterima atau diperoleh pedagang dalam
negeri dengan mekanisme perdagangan melalui sistem
elektronik;
b. bahwa berdasarkan pertimbangan sebagaimana dimaksud
dalam huruf a, serta untuk melaksanakan Pasal 4
Peraturan Menteri Keuangan Nomor 37 Tahun 2025
tentang Penunjukan Pihak Lain sebagai Pemungut Pajak
Penghasilan serta Tata Cara Pemungutan, Penyetoran,
dan Pelaporan Pajak Penghasilan yang Dipungut oleh
Pihak Lain atas Penghasilan yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan Mekanisme Perdagangan
Melalui Sistem Elektronik, perlu menetapkan Peraturan
Direktur Jenderal Pajak tentang Batasan Kriteria Tertentu
Pihak Lain serta Penunjukan Pihak Lain untuk Melakukan
Pemungutan, Penyetoran, dan Pelaporan Pajak
Penghasilan atas Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri dengan Mekanisme
Perdagangan Melalui Sistem Elektronik;
Mengingat : 1. Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan
Umum dan Tata Cara Perpajakan (Lembaran Negara
Republik Indonesia Tahun 1983 Nomor 49, Tambahan
Lembaran Negara Republik Indonesia Nomor 3262)
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor
2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-
Undang (Lembaran Negara Republik Indonesia Tahun
2023 Nomor 41, Tambahan Lembaran Negara Republik
Indonesia Nomor 6856);
2. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak
Penghasilan (Lembaran Negara Republik Indonesia Tahun
Teks pendamping untuk pencarian
-2-
1983 Nomor 50, Tambahan Lembaran Negara Republik
Indonesia Nomor 3263) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun
2023 tentang Penetapan Peraturan Pemerintah Pengganti
Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja
menjadi Undang-Undang (Lembaran Negara Republik
Indonesia Tahun 2023 Nomor 41, Tambahan Lembaran
Negara Republik Indonesia Nomor 6856);
3. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian Keuangan
(Berita Negara Republik Indonesia Tahun 2024 Nomor
1063);
4. Peraturan Menteri Keuangan Nomor 37 Tahun 2025
tentang Penunjukan Pihak Lain sebagai Pemungut Pajak
Penghasilan serta Tata Cara Pemungutan, Penyetoran,
dan Pelaporan Pajak Penghasilan yang Dipungut oleh
Pihak Lain atas Penghasilan yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan Mekanisme Perdagangan
Melalui Sistem Elektronik (Berita Negara Republik
Indonesia Tahun 2025 Nomor 489);
MEMUTUSKAN:
Menetapkan : PERATURAN DIREKTUR JENDERAL PAJAK TENTANG
BATASAN KRITERIA TERTENTU PIHAK LAIN SERTA
PENUNJUKAN PIHAK LAIN UNTUK MELAKUKAN
PEMUNGUTAN, PENYETORAN, DAN PELAPORAN PAJAK
PENGHASILAN ATAS PENGHASILAN YANG DITERIMA ATAU
DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM
ELEKTRONIK.
BAB I
KETENTUAN UMUM
Pasal 1
Dalam Peraturan Direktur Jenderal ini yang dimaksud dengan:
1. Undang-Undang Ketentuan Umum dan Tata Cara
Perpajakan adalah Undang-Undang Nomor 6 Tahun 1983
tentang Ketentuan Umum dan Tata Cara Perpajakan
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor
2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-
Undang.
2. Undang-Undang Pajak Penghasilan adalah Undang-
Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan
sebagaimana telah beberapa kali diubah terakhir dengan
Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan
Peraturan Pemerintah Pengganti Undang-Undang Nomor
2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-
Undang.
3. Pajak Penghasilan adalah pajak penghasilan sebagaimana
diatur dalam Undang-Undang Pajak Penghasilan.
Teks pendamping untuk pencarian
-3-
4. Pajak Penghasilan Pasal 22 adalah Pajak Penghasilan
sebagaimana diatur dalam Pasal 22 Undang-Undang Pajak
Penghasilan.
5. Perdagangan Melalui Sistem Elektronik adalah
perdagangan yang transaksinya dilakukan melalui
serangkaian perangkat dan prosedur elektronik.
6. Penyelenggara Perdagangan Melalui Sistem Elektronik
adalah pelaku usaha penyedia sarana komunikasi
elektronik yang digunakan untuk transaksi perdagangan.
7. Pedagang Dalam Negeri adalah pelaku usaha yang
bertempat tinggal atau bertempat kedudukan di wilayah
negara Republik Indonesia yang melakukan Perdagangan
Melalui Sistem Elektronik dengan sarana yang dibuat dan
dikelola sendiri secara langsung atau melalui sarana milik
pihak Penyelenggara Perdagangan Melalui Sistem
Elektronik, atau sistem elektronik lainnya yang
menyediakan sarana Perdagangan Melalui Sistem
Elektronik.
8. Pihak Lain adalah pihak yang terlibat langsung atau
memfasilitasi transaksi antarpihak yang bertransaksi
sebagaimana diatur dalam Pasal 32A Undang-Undang
Ketentuan Umum dan Tata Cara Perpajakan.
9. Instansi Pemerintah adalah instansi pemerintah pusat,
instansi pemerintah daerah, dan instansi pemerintah
desa, yang melaksanakan kegiatan pemerintahan serta
memiliki kewenangan dan tanggungjawab penggunaan
anggaran.
10. Masa Pajak adalah jangka waktu yang menjadi dasar bagi
wajib pajak untuk menghitung, menyetor, dan melaporkan
pajak yang terutang dalam suatu jangka waktu tertentu
sesuai dengan ketentuan peraturan perundang-undangan
di bidang perpajakan.
11. Nomor Pokok Wajib Pajak adalah nomor yang diberikan
kepada wajib pajak sebagai sarana dalam administrasi
perpajakan yang dipergunakan sebagai tanda pengenal
diri atau identitas wajib pajak dalam melaksanakan hak
dan kewajiban perpajakannya.
12. Portal Wajib Pajak adalah sarana wajib pajak untuk
melaksanakan hak dan memenuhi kewajiban perpajakan
secara elektronik pada laman Direktorat Jenderal Pajak.
Pasal 2
(1) Direktur Jenderal Pajak menunjuk Pihak Lain sebagai
pemungut Pajak Penghasilan untuk melakukan
pemungutan, penyetoran, dan pelaporan pajak atas
penghasilan yang diterima atau diperoleh Pedagang Dalam
Negeri dengan mekanisme Perdagangan Melalui Sistem
Elektronik.
(2) Pajak Penghasilan sebagaimana dimaksud pada ayat (1)
yaitu Pajak Penghasilan Pasal 22.
(3) Pihak Lain yang ditunjuk oleh Direktur Jenderal Pajak
sebagai pemungut Pajak Penghasilan sebagaimana
dimaksud pada ayat (1) merupakan Penyelenggara
Perdagangan Melalui Sistem Elektronik yang bertempat
tinggal atau bertempat kedudukan di:
a. dalam wilayah negara Republik Indonesia; dan
Teks pendamping untuk pencarian
-4-
b. luar wilayah negara Republik Indonesia,
yang memenuhi kriteria tertentu.
(4) Kriteria tertentu sebagaimana dimaksud pada ayat (3)
yaitu Penyelenggara Perdagangan Melalui Sistem
Elektronik yang menggunakan rekening eskro (escrow
account) untuk menampung penghasilan sebagaimana
dimaksud pada ayat (1) dan:
a. memiliki nilai transaksi dengan pemanfaat jasa
penyediaan sarana elektronik yang digunakan untuk
transaksi di Indonesia melebihi jumlah tertentu dalam
12 (dua belas) bulan; dan/atau
b. memiliki jumlah traffic atau pengakses melebihi
jumlah tertentu dalam 12 (dua belas) bulan.
(5) Direktur Jenderal Pajak menetapkan batasan mengenai
besarnya nilai transaksi dan/atau jumlah traffic atau
pengakses melebihi jumlah tertentu sebagaimana
dimaksud pada ayat (4).
(6) Termasuk dalam pemungutan, penyetoran, dan pelaporan
Pajak sebagaimana dimaksud pada ayat (1) yaitu
pemungutan, penyetoran, dan pelaporan pajak atas
penghasilan yang diterima atau diperoleh Pedagang Dalam
Negeri dari transaksi yang dilakukan melalui
Penyelenggara Perdagangan Melalui Sistem Elektronik
dengan Instansi Pemerintah.
(7) Transaksi sebagaimana dimaksud pada ayat (6)
merupakan transaksi dengan pembayaran oleh Instansi
Pemerintah menggunakan kartu kredit pemerintah
maupun cara lainnya dalam mekanisme uang persediaan.
(8) Atas transaksi sebagaimana dimaksud pada ayat (7),
Instansi Pemerintah tidak melakukan pemungutan Pajak
Panghasilan Pasal 22.
BAB II
BATASAN KRITERIA TERTENTU DAN
PENUNJUKAN PIHAK LAIN
Pasal 3
(1) Direktur Jenderal Pajak menunjuk Penyelenggara
Perdagangan Melalui Sistem Elektronik sebagai Pihak Lain
sebagaimana dimaksud dalam Pasal 2 ayat (1), yang telah
memenuhi batasan kriteria tertentu dengan menerbitkan
Keputusan Direktur Jenderal Pajak.
(2) Penunjukan sebagai Pihak Lain sebagaimana dimaksud
pada ayat (1) mulai berlaku pada awal bulan berikutnya
setelah tanggal ditetapkan Keputusan Direktur Jenderal
Pajak mengenai penunjukan sebagai Pihak Lain.
(3) Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud pada ayat (1) dibuat menggunakan contoh
format sebagaimana tercantum dalam Lampiran huruf A
yang merupakan bagian tidak terpisahkan dari Peraturan
Direktur Jenderal ini.
Teks pendamping untuk pencarian
-5-
Pasal 4
Kriteria tertentu sebagaimana dimaksud dalam Pasal 3 ayat (1)
yaitu Penyelenggara Perdagangan Melalui Sistem Elektronik
yang menggunakan rekening eskro (escrow account) untuk
menampung penghasilan sebagaimana dimaksud dalam Pasal
2 ayat (1) dan memenuhi batasan:
a. nilai transaksi dengan pemanfaat jasa di Indonesia
melebihi Rp600.000.000,00 (enam ratus juta rupiah)
dalam 12 (dua belas) bulan atau Rp50.000.000,00 (lima
puluh juta rupiah) dalam 1 (satu) bulan; dan/atau
b. jumlah traffic atau pengakses di Indonesia melebihi 12.000
(dua belas ribu) dalam 12 (dua belas) bulan atau 1.000
(seribu) dalam 1 (satu) bulan.
Pasal 5
(1) Penyelenggara Perdagangan Melalui Sistem Elektronik
yang belum ditunjuk sebagai Pihak Lain sebagaimana
dimaksud dalam Pasal 3 ayat (1) tetapi memilih untuk
ditunjuk sebagai Pihak Lain sebagaimana dimaksud
dalam Pasal 3 ayat (1), dapat menyampaikan
pemberitahuan kepada Direktur Jenderal Pajak.
(2) Pemberitahuan sebagaimana dimaksud pada ayat (1)
disampaikan secara langsung ke kantor pelayanan pajak
atau melalui Portal Wajib Pajak atau laman lain yang
terintegrasi dengan sistem administrasi Direktorat
Jenderal Pajak.
(3) Pemberitahuan sebagaimana dimaksud pada ayat (1)
dapat menjadi pertimbangan bagi Direktur Jenderal Pajak
untuk menunjuk Penyelenggara Perdagangan Melalui
Sistem Elektronik sebagai Pihak Lain sebagaimana
dimaksud dalam Pasal 3 ayat (1).
(4) Pemberitahuan sebagaimana dimaksud pada ayat (1)
dibuat menggunakan contoh format sebagaimana
tercantum dalam Lampiran huruf B yang merupakan
bagian tidak terpisahkan dari Peraturan Direktur Jenderal
ini.
Pasal 6
(1) Dalam hal Penyelenggara Perdagangan Melalui Sistem
Elektronik tidak memenuhi batasan kriteria tertentu
sebagaimana dimaksud dalam Pasal 4 atau berdasarkan
pertimbangan Direktur Jenderal Pajak, Direktur Jenderal
Pajak dapat melakukan pencabutan penunjukan
Penyelenggara Perdagangan Melalui Sistem Elektronik
sebagai Pihak Lain sebagaimana dimaksud dalam Pasal 3
ayat (1):
a. secara jabatan; atau
b. berdasarkan pemberitahuan Pihak Lain,
dengan menerbitkan Keputusan Direktur Jenderal Pajak
setelah melakukan penelitian.
(2) Pemberitahuan Pihak Lain sebagaimana dimaksud pada
ayat (1) huruf b disampaikan secara langsung ke kantor
pelayanan pajak atau melalui Portal Wajib Pajak atau
laman lain yang terintegrasi dengan sistem administrasi
Direktorat Jenderal Pajak.
Teks pendamping untuk pencarian
-6-
(3) Atas pemberitahuan sebagaimana dimaksud pada ayat (2),
Direktur Jenderal Pajak melakukan penelitian dan
menerbitkan Keputusan Direktur Jenderal Pajak
mengenai pencabutan penunjukan sebagai Pihak Lain
sebagaimana dimaksud dalam Pasal 2 ayat (1), dalam hal
Penyelenggara Perdagangan Melalui Sistem Elektronik
tidak lagi memenuhi batasan kriteria tertentu.
(4) Pencabutan penunjukan sebagai Pihak Lain sebagaimana
dimaksud dalam Pasal 2 ayat (1) mulai berlaku pada
tanggal ditetapkan Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud pada ayat (1).
(5) Keputusan Direktur Jenderal Pajak sebagaimana
dimaksud pada ayat (1) dibuat menggunakan contoh
format sebagaimana tercantum dalam Lampiran huruf C
yang merupakan bagian tidak terpisahkan dari Peraturan
Direktur Jenderal ini.
(6) Pemberitahuan sebagaimana dimaksud pada ayat (2)
dibuat menggunakan contoh format sebagaimana
tercantum dalam Lampiran huruf D yang merupakan
bagian tidak terpisahkan dari Peraturan Direktur Jenderal
ini.
Pasal 7
(1) Pihak Lain yang bertempat tinggal atau bertempat
kedudukan di luar wilayah negara Republik Indonesia
yang ditunjuk sebagai Pihak Lain sebagaimana dimaksud
dalam Pasal 3 ayat (1) diberikan nomor identitas
perpajakan dalam bentuk Nomor Pokok Wajib Pajak
sebagai sarana administrasi perpajakan yang
dipergunakan sebagai tanda pengenal diri atau identitas
Pihak Lain dalam melaksanakan hak dan memenuhi
kewajiban perpajakannya.
(2) Pihak Lain yang bertempat tinggal atau bertempat
kedudukan di dalam wilayah negara Republik Indonesia
yang ditunjuk sebagai Pihak Lain sebagaimana dimaksud
dalam Pasal 3 ayat (1) diberikan status Pihak Lain
sebagaimana dimaksud dalam Pasal 3 ayat (1) dengan
menggunakan Nomor Pokok Wajib Pajak yang terdaftar.
(3) Nomor identitas perpajakan dalam bentuk Nomor Pokok
Wajib Pajak sebagaimana dimaksud pada ayat (1)
diberikan oleh Direktorat Jenderal Pajak dengan
menerbitkan surat keterangan terdaftar dan kartu nomor
identitas perpajakan sesuai dengan ketentuan peraturan
perundang-undangan di bidang perpajakan.
(4) Dalam hal terhadap Pihak Lain yang bertempat tinggal
atau bertempat kedudukan di luar wilayah negara
Republik Indonesia sebagaimana dimaksud pada ayat (1)
diterbitkan Keputusan Direktur Jenderal Pajak mengenai
pencabutan penunjukan sebagaimana dimaksud dalam
Pasal 6 ayat (1), nomor identitas perpajakan dalam bentuk
Nomor Pokok Wajib Pajak sebagaimana dimaksud pada
ayat (1) dihapus secara jabatan melalui penelitian sesuai
dengan ketentuan peraturan perundang-undangan di
bidang perpajakan.
Teks pendamping untuk pencarian
-7-
Pasal 8
(1) Direktur Jenderal Pajak dapat menerbitkan Keputusan
Direktur Jenderal Pajak mengenai perubahan atas
Keputusan Direktur Jenderal Pajak mengenai penunjukan
Pihak Lain sebagaimana dimaksud dalam Pasal 3 ayat (1)
secara jabatan atau berdasarkan permohonan Pihak Lain
sebagaimana dimaksud dalam Pasal 2 ayat (1) dalam hal
terdapat elemen data dalam Keputusan Direktur Jenderal
Pajak dimaksud yang berbeda dengan keadaan yang
sebenarnya.
(2) Permohonan Pihak Lain sebagaimana dimaksud pada ayat
(1) disampaikan secara langsung ke kantor pelayanan
pajak atau melalui Portal Wajib Pajak atau laman lain yang
terintegrasi dengan sistem administrasi Direktorat
Jenderal Pajak.
(3) Dalam hal Keputusan Direktur Jenderal Pajak diterbitkan
berdasarkan permohonan Pihak Lain sebagaimana
dimaksud pada ayat (1), Direktur Jenderal Pajak
menerbitkan keputusan dimaksud dalam jangka waktu
paling lama 1 (satu) bulan setelah tanggal permohonan
perubahan diterima.
(4) Dalam hal Direktur Jenderal Pajak menerbitkan
keputusan perubahan sebagaimana dimaksud pada ayat
(1), penunjukan sebagai Pihak Lain sebagaimana
dimaksud dalam Pasal 3 ayat (1) tetap berlaku.
(5) Permohonan Pihak Lain sebagaimana dimaksud pada ayat
(1) dibuat menggunakan contoh format sebagaimana
tercantum dalam Lampiran huruf E yang merupakan
bagian tidak terpisahkan dari Peraturan Direktur Jenderal
ini.
(6) Keputusan Direktur Jenderal Pajak mengenai perubahan
sebagaimana dimaksud pada ayat (1) dibuat
menggunakan contoh format sebagaimana tercantum
dalam Lampiran huruf F yang merupakan bagian tidak
terpisahkan dari Peraturan Direktur Jenderal ini.
BAB III
KETENTUAN PEMUNGUTAN, PENYETORAN, DAN
PELAPORAN PAJAK PENGHASILAN
Pasal 9
(1) Ketentuan dan tata cara mengenai:
a. pemungutan;
b. penyetoran; dan
c. pelaporan;
Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam
Pasal 2 ayat (2) oleh Pihak Lain dilakukan sesuai dengan
ketentuan peraturan perundang-undangan di bidang
perpajakan.
(2) Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam
Pasal 2 ayat (2) yang telah dipungut oleh Pihak Lain:
a. dapat diperhitungkan sebagai pembayaran Pajak
Penghasilan dalam tahun berjalan; atau
b. dapat menjadi bagian dari pelunasan Pajak
Penghasilan yang bersifat final.
Teks pendamping untuk pencarian
-8-
(3) Ketentuan sebagaimana dimaksud pada ayat (2) berlaku
bagi Pedagang Dalam Negeri yang telah memberitahukan
keterangan berupa nama dan Nomor Pokok Wajib Pajak
atau nomor induk kependudukan yang terdaftar pada
administrasi Direktorat Jenderal Pajak kepada Pihak Lain
sebagaimana dimaksud dalam Pasal 3 ayat (1) untuk
dicantumkan dalam bukti pemungutan Pajak Penghasilan
Pasal 22.
(4) Bukti pemungutan Pajak Penghasilan Pasal 22
sebagaimana dimaksud pada ayat (3) dapat berupa
dokumen tagihan yang dihasilkan melalui sarana
komunikasi elektronik atau sistem elektronik lainnya yang
disediakan oleh Pihak Lain sebagaimana dimaksud dalam
Pasal 3 ayat (1).
(5) Ketentuan sebagaimana dimaksud pada ayat (2) tetap
berlaku dalam hal dokumen tagihan sebagaimana
dimaksud pada ayat (4) belum dapat mencantumkan
keterangan berupa nama dan Nomor Pokok Wajib Pajak
atau nomor induk kependudukan Pedagang Dalam Negeri,
sepanjang dokumen tagihan dimaksud dilampiri dengan
dokumen yang membuktikan bahwa akun Pedagang
Dalam Negeri pada sistem elektronik Pihak Lain
sebagaimana dimaksud dalam Pasal 3 ayat (1) memuat
nama dan Nomor Pokok Wajib Pajak atau nomor induk
kependudukan Pedagang Dalam Negeri yang terdaftar
pada administrasi Direktorat Jenderal Pajak.
(6) Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam
Pasal 2 ayat (2) yang telah dipungut sebelum tanggal
ditetapkannya Keputusan Direktur Jenderal Pajak
sebagaimana dimaksud dalam Pasal 6 ayat (1), wajib
disetorkan ke kas negara paling lambat tanggal 15 (lima
belas) bulan berikutnya dan melaporkannya dalam SPT
Masa Pajak Penghasilan Unifikasi.
(7) Setelah tanggal ditetapkan Keputusan Direktur Jenderal
Pajak sebagaimana dimaksud dalam Pasal 6 ayat (1),
dokumen tagihan yang dihasilkan melalui sarana
komunikasi elektronik atau sistem elektronik lainnya yang
disediakan oleh Pihak Lain sebagaimana dimaksud dalam
Pasal 3 ayat (1) bukan merupakan dokumen yang
dipersamakan dengan bukti pemungutan Pajak
Penghasilan Pasal 22 sebagaimana dimaksud dalam Pasal
2 ayat (2).
BAB IV
KETENTUAN PERALIHAN
Pasal 10
Ketentuan mengenai pemungutan, penyetoran, dan pelaporan
Pajak Penghasilan Pasal 22 sebagaimana dimaksud dalam
Pasal 2 ayat (2) untuk tahun pajak 2025 mulai dilaksanakan
paling lama 1 (satu) bulan terhitung sejak penunjukan Pihak
Lain sebagai pemungut pajak sebagaimana dimaksud dalam
Pasal 3 ayat (1).
Teks pendamping untuk pencarian
-9-
BAB V
KETENTUAN PENUTUP
Pasal 11
Peraturan Direktur Jenderal ini mulai berlaku pada tanggal
ditetapkan.
Ditetapkan di Jakarta
pada tanggal 5 Agustus 2025
DIREKTUR JENDERAL PAJAK,
Ditandatangani secara elektronik
BIMO WIJAYANTO
Teks pendamping untuk pencarian
-10-
LAMPIRAN
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER-15/PJ/2025
TENTANG
BATASAN KRITERIA TERTENTU PIHAK LAIN SERTA
PENUNJUKAN PIHAK LAIN UNTUK MELAKUKAN
PEMUNGUTAN, PENYETORAN, DAN PELAPORAN PAJAK
PENGHASILAN ATAS PENGHASILAN YANG DITERIMA ATAU
DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM
ELEKTRONIK
A. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
PENUNJUKAN SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR,
DAN MELAPORKAN PAJAK PENGHASILAN YANG DITERIMA ATAU
DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM ELEKTRONIK
KEMENTERIAN KEUANGAN
REPUBLIK INDONESIA
KEPUTUSAN DIREKTUR
JENDERAL PAJAK
NOMOR KEP-..…/PJ/20….(1)
TENTANG
PENUNJUKAN …….. (2) SEBAGAI
PIHAK LAIN UNTUK MEMUNGUT,
MENYETOR, DAN MELAPORKAN
PAJAK PENGHASILAN ATAS
PENGHASILAN YANG DITERIMA
ATAU DIPEROLEH PEDAGANG
DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN
MELALUI SISTEM ELEKTRONIK
DIREKTUR JENDERAL PAJAK,
MINISTRY OF FINANCE OF
THE REPUBLIC OF INDONESIA
THE DECREE OF
THE DIRECTOR GENERAL OF TAXES
NUMBER KEP-...../PJ/20…. (1)
ON
THE APPOINTMENT OF …….. (2)
AS THE OTHER PARTY TO COLLECT,
REMIT, AND FILE THE INCOME TAX
ON INCOME RECEIVED OR EARNED
BY DOMESTIC MERCHANTS
THROUGH ELECTRONIC
COMMERCE
DIRECTOR GENERAL OF TAXES,
Menimbang:
a. bahwa berdasarkan ketentuan
Pasal 2 ayat (1) Peraturan
Menteri Keuangan Nomor 37
Tahun 2025 tentang Penunjukan
Pihak Lain sebagai Pemungut
Pajak Penghasilan serta Tata
Cara Pemungutan, Penyetoran,
dan Pelaporan Pajak Penghasilan
yang Dipungut oleh Pihak Lain
atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik, Menteri Keuangan
menunjuk Penyelenggara
Perdagangan Melalui Sistem
Considering:
a. that based on the provision of
Article 2 section (1) of the
Regulation of the Minister of
Finance Number 37 Year 2025 on
the Appointment of the Other
Party as Income Tax Withholder
and Procedures to Collect, Remit,
and File the Income Tax Withheld
by the Other Party on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce, the Minister of
Finance appoints Electronic
Commerce Platform to collect,
remit, and file the Income Tax on
Income Received or Earned by
Teks pendamping untuk pencarian
-11-
Elektronik untuk memungut,
menyetorkan, dan melaporkan
Pajak Penghasilan atas
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik;
Domestic Merchants through
Electronic Commerce;
b. bahwa berdasarkan ketentuan
Pasal 4 Peraturan Menteri
Keuangan Nomor 37 Tahun 2025
tentang Penunjukan Pihak Lain
sebagai Pemungut Pajak
Penghasilan serta Tata Cara
Pemungutan, Penyetoran, dan
Pelaporan Pajak Penghasilan
yang Dipungut oleh Pihak Lain
atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik, Menteri Keuangan
melimpahkan kewenangannya
untuk menunjuk Pihak Lain
kepada Direktur Jenderal Pajak;
b. that based on the provision of
Article 4 of the Regulation of the
Minister of Finance Number 37
Year 2025 on the Appointment of
the Other Party as Income Tax
Withholder and Procedures to
Collect, Remit, and File the Income
Tax Withheld by the Other Party
on Income Received or Earned by
Domestic Merchants through
Electronic Commerce, the Minister
of Finance delegates his/her
authority to appoint the Other
Party to the Director General of
Taxes;
c. bahwa berdasarkan
pertimbangan sebagaimana
dimaksud dalam huruf a dan
huruf b, serta untuk
melaksanakan Pasal … ayat (...)
atau Pasal … ayat (…) Peraturan
Direktur Jenderal Pajak Nomor
PER-.../PJ/20… tentang
Batasan Kriteria Tertentu Pihak
Lain serta Penunjukan Pihak
Lain untuk Melakukan
Pemungutan, Penyetoran, dan
Pelaporan Pajak Penghasilan
atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik, perlu menetapkan
Keputusan Direktur Jenderal
Pajak tentang Penunjukan
............ (2) sebagai Pihak Lain
untuk Memungut, Menyetor, dan
Melaporkan Pajak Penghasilan
atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik;
c. that based on considerations as
referred to in point a, point b, and
for the implementation of the
provision of Article ... section (...)
of the Regulation of the Director
General of Taxes Number PER-
.../PJ/20… on the Thresholds of
the Other Party and the
Appointment of the Other Party to
Collect, Remit, and File the Income
Tax on Income Received or Earned
by Domestic Merchants through
Electronic Commerce, it is
necessary to issue the Decree of
the Director General of Taxes on
the Appointment of …… (2) as the
Other Party to Collect, Remit, and
File the the Income Tax on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce;
Teks pendamping untuk pencarian
-12-
Mengingat:
1. Peraturan Menteri Keuangan
Nomor 37 Tahun 2025 tentang
Penunjukan Pihak Lain sebagai
Pemungut Pajak Penghasilan
serta Tata Cara Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan yang Dipungut oleh
Pihak Lain atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
2. Peraturan Direktur Jenderal
Pajak Nomor PER-…../PJ/20…
tentang Batasan Kriteria
Tertentu Pihak Lain serta
Penunjukan Pihak Lain untuk
Melakukan Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
Observing:
1. The Regulation of the Minister of
Finance Number 37 Year 2025 on
the Appointment of the Other
Party as Income Tax Withholder
and Procedures to Collect, Remit,
and File the Income Tax Withheld
by the Other Party on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce;
2. Regulation of the Director General
of Taxes Number PER-
…../PJ/20… on the Thresholds of
the Other Party and the
Appointment of the Other Party to
Collect, Remit, and File the Income
Tax on Income Received or Earned
by Domestic Merchants through
Electronic Commerce;
MEMUTUSKAN: HAS DECIDED:
Menetapkan:
KEPUTUSAN DIREKTUR JENDERAL
PAJAK TENTANG PENUNJUKAN
............ (2) SEBAGAI PIHAK LAIN
UNTUK MEMUNGUT, MENYETOR,
DAN MELAPORKAN PAJAK
PENGHASILAN ATAS PENGHASILAN
YANG DITERIMA ATAU DIPEROLEH
PEDAGANG DALAM NEGERI
DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM
ELEKTRONIK.
To Issue:
THE DECREE OF THE DIRECTOR
GENERAL OF TAXES ON THE
APPOINTMENT OF …… (2) AS THE
OTHER PARTY TO COLLECT, REMIT,
AND FILE THE INCOME TAX ON
INCOME RECEIVED OR EARNED BY
DOMESTIC MERCHANTS THROUGH
ELECTRONIC COMMERCE.
KESATU:
Menunjuk Penyelenggara
Perdagangan Melalui Sistem
Elektronik di bawah ini:
FIRST:
Appoints Electronic Commerce
Platform below:
Nama : ……………..................... (2)
Name
Nomor Pokok Wajib Pajak /
Nomor Identitas Perpajakan : …………......................... (3)
Tax Identification Number
sebagai Pihak Lain untuk
memungut, menyetor, dan
melaporkan Pajak Penghasilan atas
as the Other Party to collect, remit,
and file the Income Tax on Income
Received or Earned by Domestic
Teks pendamping untuk pencarian
-13-
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan
Melalui Sistem Elektronik
(selanjutnya disebut Pihak Lain).
Merchants through Electronic
Commerce (hereinafter referred to as
the Other Party).
KEDUA:
Sehubungan dengan penunjukan
sebagai Pihak Lain sebagaimana
dimaksud dalam Diktum KESATU,
Pihak Lain berkewajiban untuk
memenuhi ketentuan yang diatur
dalam Pasal 7, Pasal 14, dan Pasal
15 Peraturan Menteri Keuangan
Nomor 37 Tahun 2025 tentang
Penunjukan Pihak Lain sebagai
Pemungut Pajak Penghasilan serta
Tata Cara Pemungutan, Penyetoran,
dan Pelaporan Pajak Penghasilan
yang Dipungut oleh Pihak Lain atas
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan
Melalui Sistem Elektronik, beserta
peraturan pelaksanaannya.
SECOND:
In connection with the appointment as
the Other Party as referred to in the
FIRST Dictum, the Other Party is
obliged to comply with the provisions
stipulated in Article 7, Article 14, and
Article 15 of the Regulation of the
Minister of Finance Number 37 Year
2025 on the Appointment of the Other
Party as Income Tax Withholder and
Procedures to Collect, Remit, and File
the Income Tax Withheld by the Other
Party on Income Received or Earned
by Domestic Merchants through
Electronic Commerce, along with its
implementing regulations.
KETIGA:
Pihak Lain sebagaimana dimaksud
dalam Diktum KESATU yang tidak
memenuhi ketentuan dalam
Peraturan Menteri Keuangan beserta
peraturan pelaksanaannya
sebagaimana dimaksud dalam
Diktum KEDUA, selain dikenai
sanksi sesuai dengan ketentuan
peraturan perundang-undangan di
bidang perpajakan, juga dikenai
sanksi berupa pemutusan akses
setelah diberi teguran sesuai dengan
ketentuan peraturan perundang-
undangan yang berlaku.
THIRD:
The Other Party as referred to in the
FIRST Dictum who does not comply
with the provisions in the Regulation
of the Minister of Finance along with
its implementing regulations as
referred to in the SECOND Dictum, in
addition to being subject to penalties
in accordance with tax laws and
regulations, is also subject to
penalties in the form of termination of
access after being reprimanded in
accordance with the prevailing laws
and regulations.
KEEMPAT:
Apabila terdapat kekeliruan dalam
Keputusan Direktur Jenderal ini,
akan dibetulkan sebagaimana
mestinya.
FOURTH:
Any mistakes in this Decree of the
Director General shall be amended
accordingly.
Keputusan Direktur Jenderal ini
disampaikan kepada:
1. Pimpinan/Direktur ………. (2);
2. Sekretaris Direktorat Jenderal;
3. Direktur Peraturan Perpajakan I;
4. Direktur Potensi, Kepatuhan,
dan Penerimaan;
This Decree of the Director General is
conveyed to:
1. The Head/Director of ……. (2);
2. The Secretary of Directorate
General;
3. The Director of Tax Regulations I;
4. The Director of Potential,
Compliance, and Revenue;
Teks pendamping untuk pencarian
-14-
5. Direktur Ekstensifikasi dan
Penilaian;
6. Direktur Data dan Informasi
Perpajakan;
7. Direktorat Teknologi Informasi
dan Komunikasi;
8. Direktur Transformasi Proses
Bisnis;
9. Direktur Perpajakan
Internasional;
10. Kepala Kantor Wilayah DJP ……..
(4); dan
11. Kepala Kantor Pelayanan Pajak
……. (5)
5. The Director of Tax Extensification
and Valuation;
6. The Director of Tax Data and
Information;
7. The Director of Information and
Communication Technology;
8. The Director of Business Process
Transformation;
9. The Director of International
Taxation;
10. The Head of …….. (4) Regional Tax
Office; and
11. The Head of ……. (5) Tax Office.
Ditetapkan di Jakarta
pada tanggal ……….. (6)
Issued in Jakarta
on ……….. (6)
DIREKTUR JENDERAL PAJAK,
DIRECTOR GENERAL OF TAXES,
………………….. (7)
Teks pendamping untuk pencarian
-15-
PETUNJUK PENGISIAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK
TENTANG PENUNJUKAN SEBAGAI PIHAK LAIN UNTUK MEMUNGUT,
MENYETOR, DAN MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN
YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK
Nomor (1) : Diisi dengan nomor Keputusan Direktur Jenderal Pajak
tentang Penunjukan sebagai Pihak Lain untuk Memungut,
Menyetor, dan Melaporkan Pajak Penghasilan atas
Penghasilan yang Diterima atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme Perdagangan Melalui Sistem
Elektronik (selanjutnya disebut Pihak Lain).
Nomor (2) : Diisi dengan nama Pihak Lain.
Nomor (3) : Diisi Nomor Pokok Wajib Pajak untuk Pihak Lain Dalam
Negeri atau nomor identitas perpajakan dalam bentuk
Nomor Pokok Wajib Pajak untuk Pihak Lain Luar Negeri.
Nomor (4) : Diisi dengan nama Kantor Wilayah DJP yang membawahkan
Kantor Pelayanan Pajak tempat Pihak Lain terdaftar.
Nomor (5) : Diisi dengan nama Kantor Pelayanan Pajak tempat Pihak
Lain terdaftar.
Nomor (6) : Diisi dengan tanggal penetapan Keputusan Direktur
Jenderal Pajak tentang Penunjukan sebagai Pihak Lain.
Nomor (7) : Diisi dengan tanda tangan dan nama Direktur Jenderal
Pajak yang menandatangani keputusan.
Teks pendamping untuk pencarian
-16-
B. CONTOH FORMAT FORMULIR PEMBERITAHUAN UNTUK DITUNJUK
SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG
DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK
A. IDENTITAS KUASA / REPRESENTATIVE IDENTITY
1. NIK/NPWP
Kuasa
Representative
NIK/TIN
2. Nama Kuasa Representative Name
B. IDENTITAS WAJIB PAJAK / TAXPAYER IDENTITY
1. Nama Wajib
Pajak
Taxpayer Name
2. Negara Asal Country of Origin
C. DATA KONTAK WAJIB PAJAK / TAXPAYER CONTACT DETAIL
1. Pos Elektronik Email
2. Nomor Telepon Phone Number
3. Nomor Faksimili Facsimile Number
4. Nomor
Handphone
Mobile Phone Number
5. Laman Website
D. PENGURUS WAJIB PAJAK / TAXPAYER PERSONS (PIC)
1. Jenis Pengurus Title/Position
2. NIK/NPWP
Pengurus
Person NIK/TIN
3. Nama Pengurus Name
4. Kewarganegaraan Citizenship
5. Negara Asal Country of Origin
6. Pos Elektronik Email
Teks pendamping untuk pencarian
-17-
7. Nomor
Handphone
Mobile Phone Number
8. Tax Identification
Number dari
Negara Asal
TIN issued by the
Country of Origin
E. PENGURUS LAINNYA WAJIB PAJAK / OTHER TAXPAYER PERSONS
1. Jenis Pengurus Title/Position
2. NIK/NPWP
Pengurus
Person NIK/TIN
3. Nama Pengurus Name
4. Nomor Paspor Passport Number
5. Kewarganegaraan Citizenship
6. Negara Asal Country of Origin
7. Pos Elektronik Email
8. Nomor
Handphone
Mobile Phone Number
F. ALAMAT WAJIB PAJAK / TAXPAYER ADDRESS
1. Jenis Alamat Address Type
2. Detail Alamat Address Detail
3. Negara Country
G. DATA EKONOMI WAJIB PAJAK / TAXPAYER ECONOMIC DATA
1. KLU Utama Primary Economic
Code
2. Deskripsi KLU
Utama
Primary Economic
Code’s Descriptions
3. KLU Tambahan Other
Economic Code
4. Deskripsi KLU
Tambahan
Other
Economic Code’s
Descriptions
Teks pendamping untuk pencarian
-18-
5. Merek
Dagang/Usaha
Trademark/Business
6. Mata Uang
Pembukuan
Bookkeeping Currency
7. Jumlah Nilai
Transaksi per
Tahun
Total Annual
Transaction Value
8. Jumlah Traffic
Pengakses per
Tahun
Total Annual Number
of Visitor Traffic
H. DOKUMEN / DOCUMENT
Dengan menyadari sepenuhnya akan segala akibatnya termasuk sanksi-sanksi
sesuai dengan ketentuan perundang-undangan yang berlaku, saya menyatakan
bahwa apa yang telah saya beritahukan di atas adalah benar dan lengkap / By
being fully aware of all the consequences including sanctions in accordance with the
prevailing laws and regulations, I declare that what I have informed above is true
and complete.
Teks pendamping untuk pencarian
-19-
PETUNJUK PENGISIAN
FORMULIR PEMBERITAHUAN UNTUK DITUNJUK SEBAGAI PIHAK LAIN
UNTUK MEMUNGUT, MENYETOR, DAN MELAPORKAN PAJAK PENGHASILAN
ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM
NEGERI DENGAN MEKANISME PERDAGANGAN MELALUI SISTEM
ELEKTRONIK/
INSTRUCTION OF FIILING OUT
APPLICATION FORM FOR BEING APPOINTED AS THE OTHER PARTY TO
COLLECT, REMIT, AND FILE THE INCOME TAX ON INCOME RECEIVED OR
EARNED BY DOMESTIC MERCHANTS THROUGH ELECTRONIC COMMERCE
A. IDENTITAS KUASA / REPRESENTATIVE IDENTITY
1. NIK/NPWP Kuasa/
Representative
NIK/TIN
: Diisi dengan nomor induk kependudukan
atau Nomor Pokok Wajib Pajak wakil/kuasa
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the National Identity Number or Tax
Identification Number of the representative of
the Electronic Commerce Platform submitting
this application form.
2. Nama Kuasa/
Representative Name
: Diisi dengan nama kuasa Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the name of the representative of the
Electronic Commerce Platform submitting this
application form.
B. IDENTITAS WAJIB PAJAK / TAXPAYER IDENTITY
1. Nama Wajib Pajak/
Taxpayer Name
: Diisi dengan nama Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the name of the Electronic Commerce
Platform submitting this application form.
2. Negara Asal/
Country of Origin
: Diisi dengan negara asal Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
yang mengajukan pemberitahuan./
Filled with the country of origin of the Electronic
Commerce Platform submitting this application
form.
C. DATA KONTAK WAJIB PAJAK / TAXPAYER CONTACT DETAIL
1. Pos Elektronik/
Email
: Diisi dengan email Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the email address of the Electronic
Commerce Platform submitting this application
form.
2. Nomor Telepon/
Phone Number
: Diisi dengan nomor telepon Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the phone number of the Electronic
Commerce Platform submitting this application
form.
Teks pendamping untuk pencarian
-20-
3. Nomor Faksimili/
Facsimile Number
: Diisi dengan nomor faksimili Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the facsimile number of the
Electronic Commerce Platform submitting this
application form.
4. Nomor Handphone/
Mobile Phone
Number
: Diisi dengan nomor handphone Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the mobile phone number of the
Electronic Commerce Platform submitting this
application form.
5. Laman/
Website
: Diisi dengan website Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the website address of the Electronic
Commerce Platform submitting this application
form.
D. PENGURUS WAJIB PAJAK / TAXPAYER PERSONS (PIC)
1. Jenis Pengurus/
Title/Position
: Diisi dengan jabatan pengurus Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
telah teregistrasi pada Portal Wajib Pajak atau
laman lain yang terintegrasi dengan sistem
administrasi Direktorat Jenderal Pajak
sebagai person in charge (selanjutnya disebut
sebagai person in charge), yang mengajukan
pemberitahuan./
Filled with the title/position of person of the
Electronic Commerce Platform who is registered
on the Taxpayer Portal or another platform
integrated with the Directorate General of
Taxes’ administrative system as the person in
charge (PIC) submitting this application form.
2. NIK/NPWP
Pengurus/
Person NIK/TIN
: Diisi dengan nomor induk kependudukan
atau tax identification number person in charge
yang mengajukan pemberitahuan./
Filled with the national identity number or tax
identification number of the PIC submitting this
application form.
3. Nama Pengurus/
Name
: Diisi dengan nama person in charge yang
mengajukan pemberitahuan./
Filled with the name of the PIC submitting this
application form.
4. Kewarganegaraan/
Citizenship
: Diisi dengan kewarganegaraan person in
charge yang mengajukan pemberitahuan./
Filled with the citizenship of the PIC submitting
this application form.
5. Negara Asal/
Country of Origin
: Diisi dengan negara asal person in charge yang
mengajukan pemberitahuan./
Filled with the Country of Origin of the PIC
submitting this application form.
6. Pos Elektronik/
Email
: Diisi dengan alamat email person in charge
yang mengajukan pemberitahuan./
Filled with the email address of the PIC
submitting this application form.
Teks pendamping untuk pencarian
-21-
7. Nomor Handphone/
Mobile Phone
Number
: Diisi dengan nomor handphone person in
charge yang mengajukan pemberitahuan./
Filled with the mobile phone number of the PIC
submitting this application form.
8. Tax Identification
Number dari Negara
Asal/
TIN issued by the
Country of Origin
: Diisi dengan tax identification number dari
negara asal person in charge yang mengajukan
pemberitahuan./
Filled with the PIC’s tax identification number
issued by the Country of Origin.
E. PENGURUS LAINNYA WAJIB PAJAK / OTHER TAXPAYER PERSONS
1. Jenis Pengurus/
Title/Position
: Diisi dengan jabatan pengurus lainnya dari
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the title/position of other persons of
the Electronic Commerce Platform submitting
this application form.
2. NIK/NPWP
Pengurus/
Person NIK/TIN
: Diisi dengan nomor induk kependudukan/tax
identification number pengurus lainnya dari
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the National Identity Number or Tax
Identification Number of other persons of the
Electronic Commerce Platform submitting this
application form.
3. Nama Pengurus/
Name
: Diisi dengan nama pengurus lainnya dari
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the name of other persons of the
Electronic Commerce Platform submitting this
application form.
4. Nomor Paspor/
Passport Number
: Diisi dengan nomor paspor pengurus lainnya
dari Penyelenggara Perdagangan Melalui
Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the passport number of other
persons of the Electronic Commerce Platform
submitting this application form.
5. Kewarganegaraan/
Cizenship
: Diisi dengan kewarganegaraan pengurus
lainnya dari Penyelenggara Perdagangan
Melalui Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the citizenship of other persons of
the Electronic Commerce Platform submitting
this application form.
6. Negara Asal/
Country of Origin
: Diisi dengan negara asal pengurus lainnya
dari Penyelenggara Perdagangan Melalui
Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the country of origin of other persons
of the Electronic Commerce Platform submitting
this application form.
Teks pendamping untuk pencarian
-22-
7. Pos Elektronik/
Email
: Diisi dengan alamat email pengurus lainnya
dari Penyelenggara Perdagangan Melalui
Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the email address of other persons
of the Electronic Commerce Platform submitting
this application form.
8. Nomor Handphone/
Mobile Phone
Number
: Diisi dengan nomor handphone pengurus
lainnya dari Penyelenggara Perdagangan
Melalui Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the mobile phone number of other
persons of the Electronic Commerce Platform
submitting this application form.
F. ALAMAT WAJIB PAJAK / TAXPAYER ADDRESS
1. Jenis Alamat/
Address Type
: Diisi dengan jenis alamat Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the type of address of the Electronic
Commerce Platform submitting this application
form.
2. Detail Alamat/
Address Detail
: Diisi dengan detail alamat Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the address detail of the Electronic
Commerce Platform submitting this application
form.
3. Negara/
Country
: Diisi dengan negara Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the country of the Electronic
Commerce Platform submitting this application
form.
G. DATA EKONOMI WAJIB PAJAK / TAXPAYER ECONOMIC DATA
1. KLU Utama/ Primary
Economic Code
: Diisi dengan klasifikasi lapangan usaha
utama Penyelenggara Perdagangan Melalui
Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the primary economic code of the
Electronic Commerce Platform submitting this
application form.
2. Deskripsi KLU
Utama/
Primary Economic
Code’s Descriptions
: Diisi dengan deskripsi kegiatan usaha atas
klasifikasi lapangan usaha utama
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the primary economic code’s
description of the Electronic Commerce Platform
submitting this application form.
3. KLU Tambahan/ : Diisi dengan klasifikasi lapangan usaha
tambahan Penyelenggara Perdagangan
Melalui Sistem Elektronik yang mengajukan
pemberitahuan, dalam hal diperlukan./
Teks pendamping untuk pencarian
-23-
Other Economic Code Filled with the other economic code of the
Electronic Commerce Platform submitting this
application form, if applicable.
4. Deskripsi KLU
Tambahan/
Other Economic
Code’s Description
: Diisi dengan deskripsi kegiatan usaha atas
klasifikasi lapangan usaha tambahan
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the other economic code’s
description of the Electronic Commerce Platform
submitting the form.
5. Merek
Dagang/Usaha/
Trademark/Business
: Diisi dengan merek dagang Penyelenggara
Perdagangan Melalui Sistem Elektronik yang
mengajukan pemberitahuan./
Filled with the trade or business name of the
Electronic Commerce Platform submitting this
application form.
6. Mata Uang
Pembukuan/
Bookkeeping
Currency
: Diisi dengan mata uang pembukuan
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the bookkeeping currency used by
the Electronic Commerce Platform submitting
this application form.
7. Jumlah Nilai
Transaksi per
Tahun/
Total Annual
Transaction Value
: Diisi dengan jumlah nilai transaksi pertahun
Penyelenggara Perdagangan Melalui Sistem
Elektronik yang mengajukan
pemberitahuan./
Filled with the total annual transaction value
of the Electronic Commerce Platform submitting
this application form.
8. Jumlah Traffic
Pengakses per
Tahun/
Total Annual Number
of Visitor Traffic
: Diisi dengan jumlah traffic pengakses
pertahun Penyelenggara Perdagangan Melalui
Sistem Elektronik yang mengajukan
pemberitahuan./
Filled with the total annual number of visitor
traffic of the Electronic Commerce Platform
submitting this application form.
H. DOKUMEN / DOCUMENT
Diisi dengan lampiran dokumen yang harus diunggah untuk mendukung
pemberitahuan Penyelenggara Perdagangan Melalui Sistem Elektronik./
To be filled with the supporting documents that must be uploaded to accompany
the application form submitted by the Electronic Commerce Platform.
I. PERNYATAAN / DECLARATION
Diisi dengan tanda silang (X) pada kotak yang berisi pernyataan
Penyelenggara Perdagangan Melalui Sistem Elektronik./
Mark an (X) in the box containing the declaration of the Electronic Commerce
Platform.
Teks pendamping untuk pencarian
-24-
C. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
PENCABUTAN SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR,
DAN MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG
DITERIMA ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN MELALUI SISTEM ELEKTRONIK
KEMENTERIAN KEUANGAN
REPUBLIK INDONESIA
MINISTRY OF FINANCE OF
THE REPUBLIC OF INDONESIA
KEPUTUSAN
DIREKTUR JENDERAL PAJAK
THE DECREE OF
THE DIRECTOR GENERAL OF
TAXES
NOMOR KEP-…../PJ/20..... (1) NUMBER KEP-…../PJ/20….. (1)
TENTANG ON
PENCABUTAN PENUNJUKAN …. (2)
SEBAGAI PIHAK LAIN UNTUK
MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK PENGHASILAN
ATAS PENGHASILAN YANG
DITERIMA ATAU DIPEROLEH
PEDAGANG DALAM NEGERI
DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM
ELEKTRONIK
THE REVOCATION OF THE
APPOINTMENT OF …. (2) AS THE
OTHER PARTY TO COLLECT,
REMIT, AND FILE THE INCOME
TAX ON INCOME RECEIVED OR
EARNED BY DOMESTIC
MERCHANTS THROUGH
ELECTRONIC COMMERCE
DIREKTUR JENDERAL PAJAK, DIRECTOR GENERAL OF TAXES,
Menimbang:
a. bahwa ……. (2) tidak lagi
memenuhi batasan kriteria
tertentu dan/atau berdasarkan
pertimbangan Direktur Jenderal
Pajak sebagaimana dimaksud
Peraturan Direktur Jenderal
Pajak Nomor PER-…../PJ/20...
tentang Batasan Kriteria Tertentu
Pihak Lain serta Penunjukan
Pihak Lain untuk Melakukan
Pemungutan, Penyetoran, dan
Pelaporan Pajak Penghasilan atas
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan
Melalui Sistem Elektronik;
Considering:
a. that ……. (2) no longer meets the
thresholds and/or based on the
consideration of the Director
General of Taxes as referred to
the Regulation of the Director
General of Taxes Number PER-
…../PJ/20… on the Thresholds
of the Other Party and the
Appointment of the Other Party
to Collect, Remit, and File the
Income Tax on Income Received
or Earned by Domestic
Merchants through Electronic
Commerce;
b. bahwa berdasarkan
pertimbangan sebagaimana
dimaksud dalam huruf a, perlu
menetapkan Keputusan Direktur
Jenderal Pajak tentang
Pencabutan Penunjukan ….. (2)
sebagai Pihak Lain untuk
Memungut, Menyetor, dan
Melaporkan Pajak Penghasilan
atas Penghasilan yang Diterima
b. that based on consideration as
referred to in point a, it is
necessary to issue the Decree of
the Director General of Taxes on
the Revocation of the
Appointment of ….. (2) as the
Other Party to Collect, Remit,
and File the Income Tax on
Income Received or Earned by
Domestic Merchants through
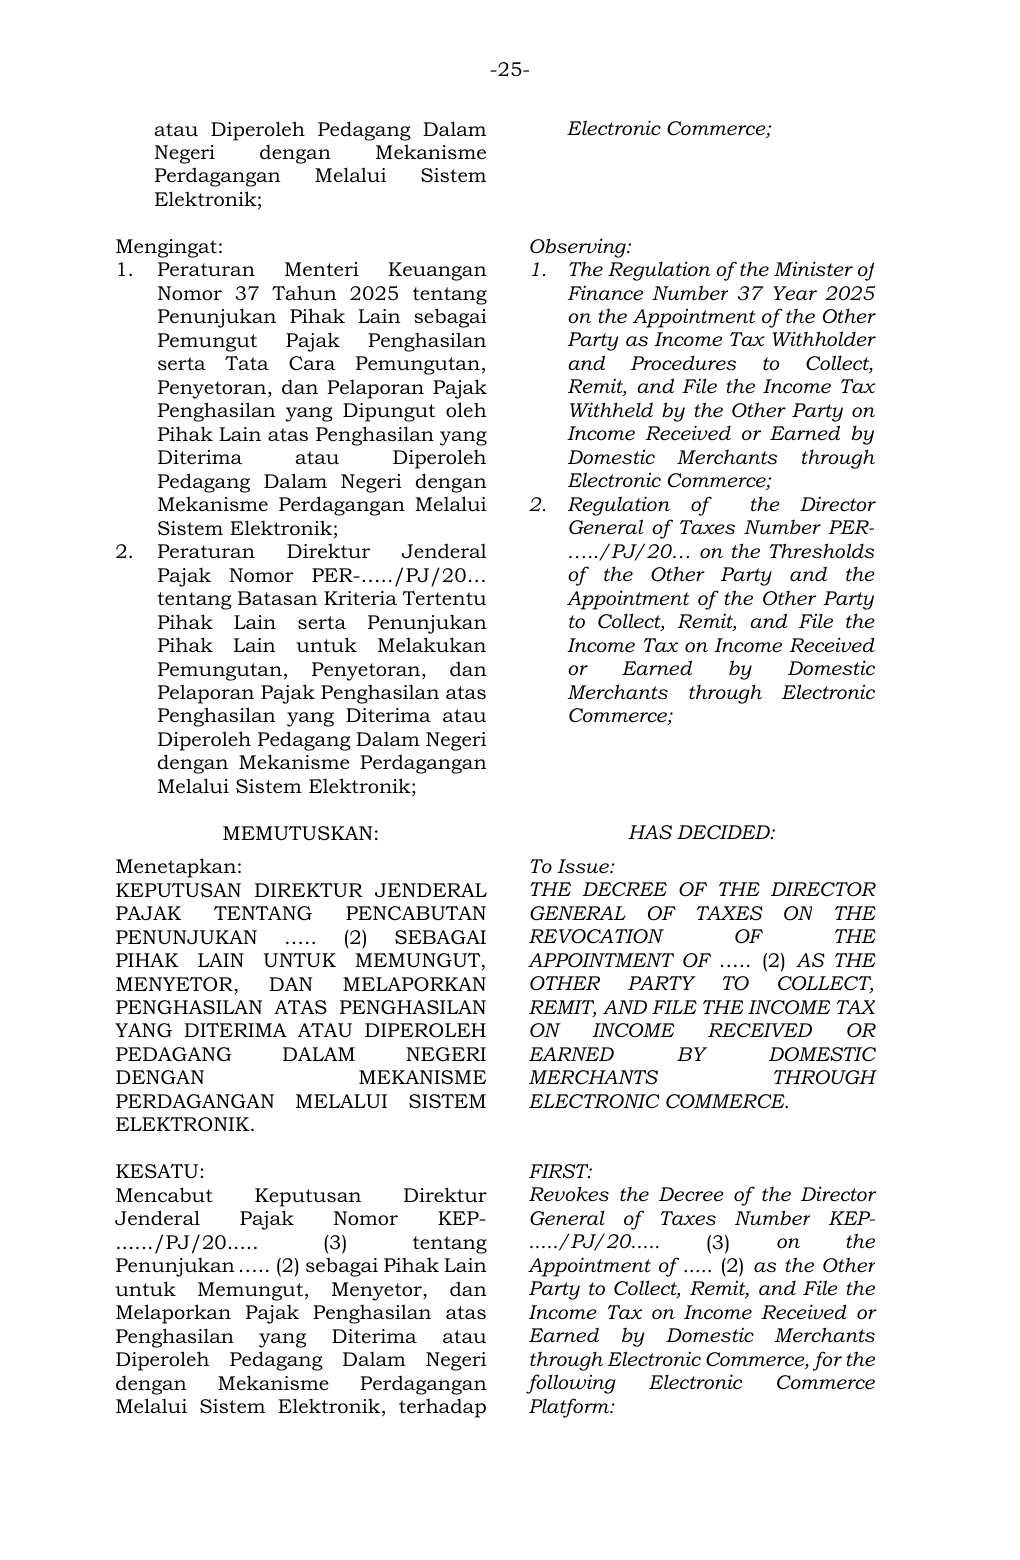
Teks pendamping untuk pencarian
-25-
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik;
Electronic Commerce;
Mengingat:
1. Peraturan Menteri Keuangan
Nomor 37 Tahun 2025 tentang
Penunjukan Pihak Lain sebagai
Pemungut Pajak Penghasilan
serta Tata Cara Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan yang Dipungut oleh
Pihak Lain atas Penghasilan yang
Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
2. Peraturan Direktur Jenderal
Pajak Nomor PER-…../PJ/20…
tentang Batasan Kriteria Tertentu
Pihak Lain serta Penunjukan
Pihak Lain untuk Melakukan
Pemungutan, Penyetoran, dan
Pelaporan Pajak Penghasilan atas
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan
Melalui Sistem Elektronik;
Observing:
1. The Regulation of the Minister of
Finance Number 37 Year 2025
on the Appointment of the Other
Party as Income Tax Withholder
and Procedures to Collect,
Remit, and File the Income Tax
Withheld by the Other Party on
Income Received or Earned by
Domestic Merchants through
Electronic Commerce;
2. Regulation of the Director
General of Taxes Number PER-
…../PJ/20… on the Thresholds
of the Other Party and the
Appointment of the Other Party
to Collect, Remit, and File the
Income Tax on Income Received
or Earned by Domestic
Merchants through Electronic
Commerce;
MEMUTUSKAN: HAS DECIDED:
Menetapkan:
KEPUTUSAN DIREKTUR JENDERAL
PAJAK TENTANG PENCABUTAN
PENUNJUKAN ….. (2) SEBAGAI
PIHAK LAIN UNTUK MEMUNGUT,
MENYETOR, DAN MELAPORKAN
PENGHASILAN ATAS PENGHASILAN
YANG DITERIMA ATAU DIPEROLEH
PEDAGANG DALAM NEGERI
DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM
ELEKTRONIK.
To Issue:
THE DECREE OF THE DIRECTOR
GENERAL OF TAXES ON THE
REVOCATION OF THE
APPOINTMENT OF ….. (2) AS THE
OTHER PARTY TO COLLECT,
REMIT, AND FILE THE INCOME TAX
ON INCOME RECEIVED OR
EARNED BY DOMESTIC
MERCHANTS THROUGH
ELECTRONIC COMMERCE.
KESATU:
Mencabut Keputusan Direktur
Jenderal Pajak Nomor KEP-
....../PJ/20..... (3) tentang
Penunjukan ….. (2) sebagai Pihak Lain
untuk Memungut, Menyetor, dan
Melaporkan Pajak Penghasilan atas
Penghasilan yang Diterima atau
Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan
Melalui Sistem Elektronik, terhadap
FIRST:
Revokes the Decree of the Director
General of Taxes Number KEP-
...../PJ/20..... (3) on the
Appointment of ..... (2) as the Other
Party to Collect, Remit, and File the
Income Tax on Income Received or
Earned by Domestic Merchants
through Electronic Commerce, for the
following Electronic Commerce
Platform:
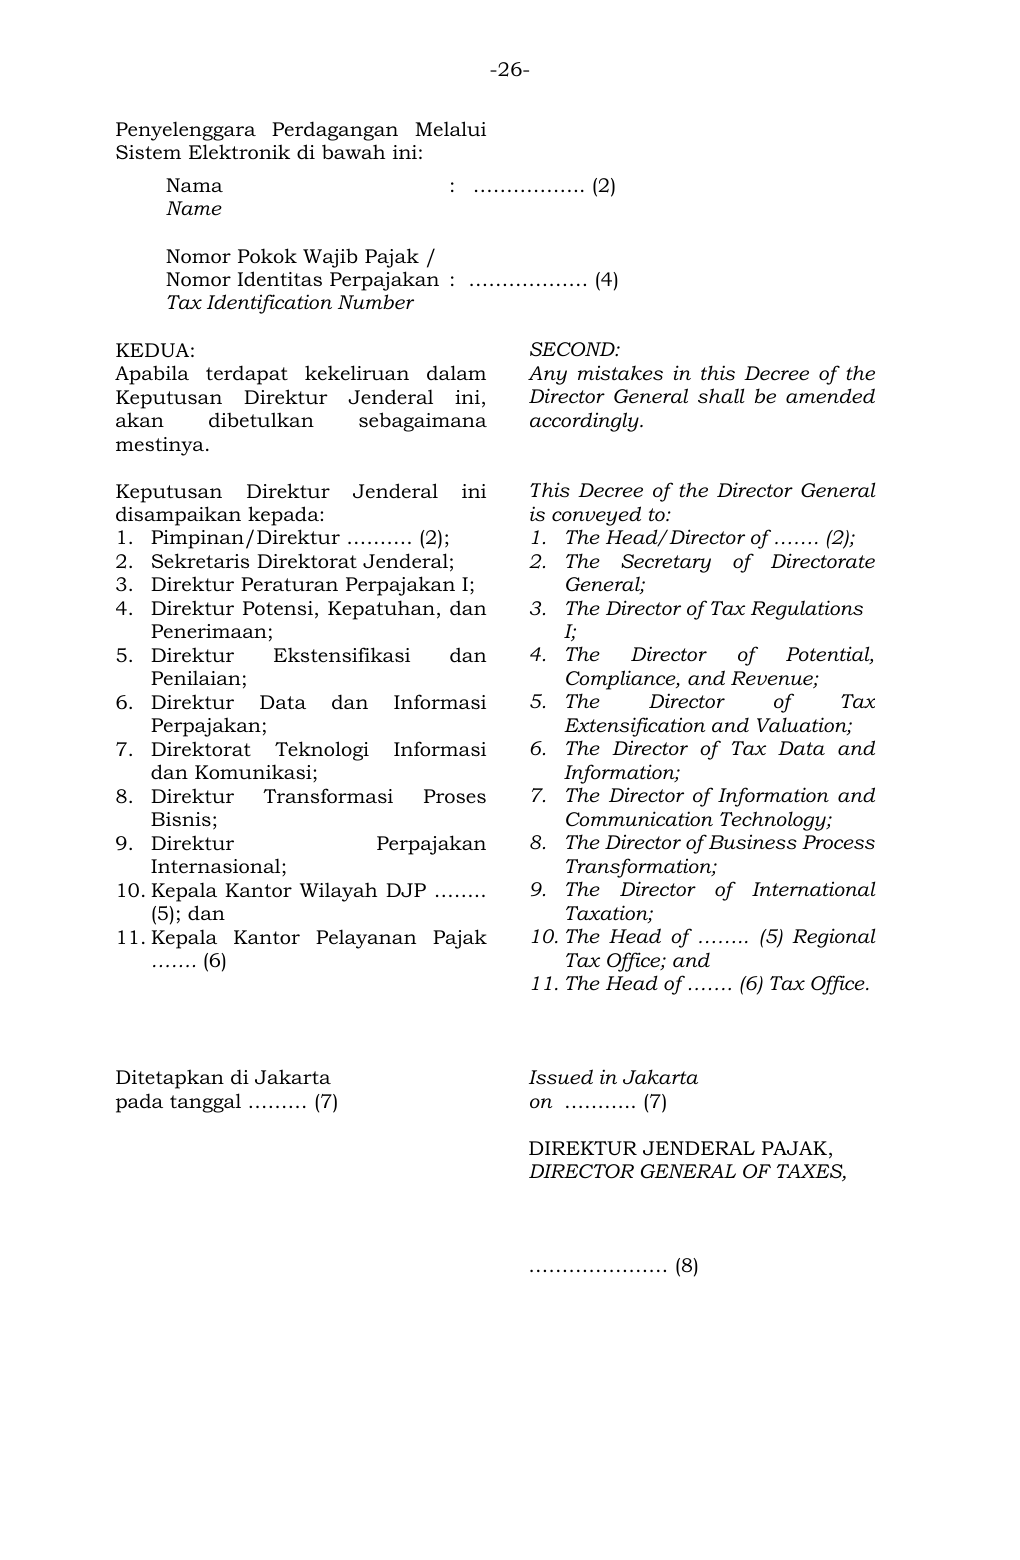
Teks pendamping untuk pencarian
-26-
Penyelenggara Perdagangan Melalui
Sistem Elektronik di bawah ini:
Nama : …………….. (2)
Name
Nomor Pokok Wajib Pajak /
Nomor Identitas Perpajakan : ……………… (4)
Tax Identification Number
KEDUA:
Apabila terdapat kekeliruan dalam
Keputusan Direktur Jenderal ini,
akan dibetulkan sebagaimana
mestinya.
SECOND:
Any mistakes in this Decree of the
Director General shall be amended
accordingly.
Keputusan Direktur Jenderal ini
disampaikan kepada:
1. Pimpinan/Direktur ………. (2);
2. Sekretaris Direktorat Jenderal;
3. Direktur Peraturan Perpajakan I;
4. Direktur Potensi, Kepatuhan, dan
Penerimaan;
5. Direktur Ekstensifikasi dan
Penilaian;
6. Direktur Data dan Informasi
Perpajakan;
7. Direktorat Teknologi Informasi
dan Komunikasi;
8. Direktur Transformasi Proses
Bisnis;
9. Direktur Perpajakan
Internasional;
10. Kepala Kantor Wilayah DJP ……..
(5); dan
11. Kepala Kantor Pelayanan Pajak
……. (6)
This Decree of the Director General
is conveyed to:
1. The Head/Director of ……. (2);
2. The Secretary of Directorate
General;
3. The Director of Tax Regulations
I;
4. The Director of Potential,
Compliance, and Revenue;
5. The Director of Tax
Extensification and Valuation;
6. The Director of Tax Data and
Information;
7. The Director of Information and
Communication Technology;
8. The Director of Business Process
Transformation;
9. The Director of International
Taxation;
10. The Head of …….. (5) Regional
Tax Office; and
11. The Head of ……. (6) Tax Office.
Ditetapkan di Jakarta Issued in Jakarta
pada tanggal ……… (7) on ……….. (7)
DIREKTUR JENDERAL PAJAK,
DIRECTOR GENERAL OF TAXES,
………………… (8)
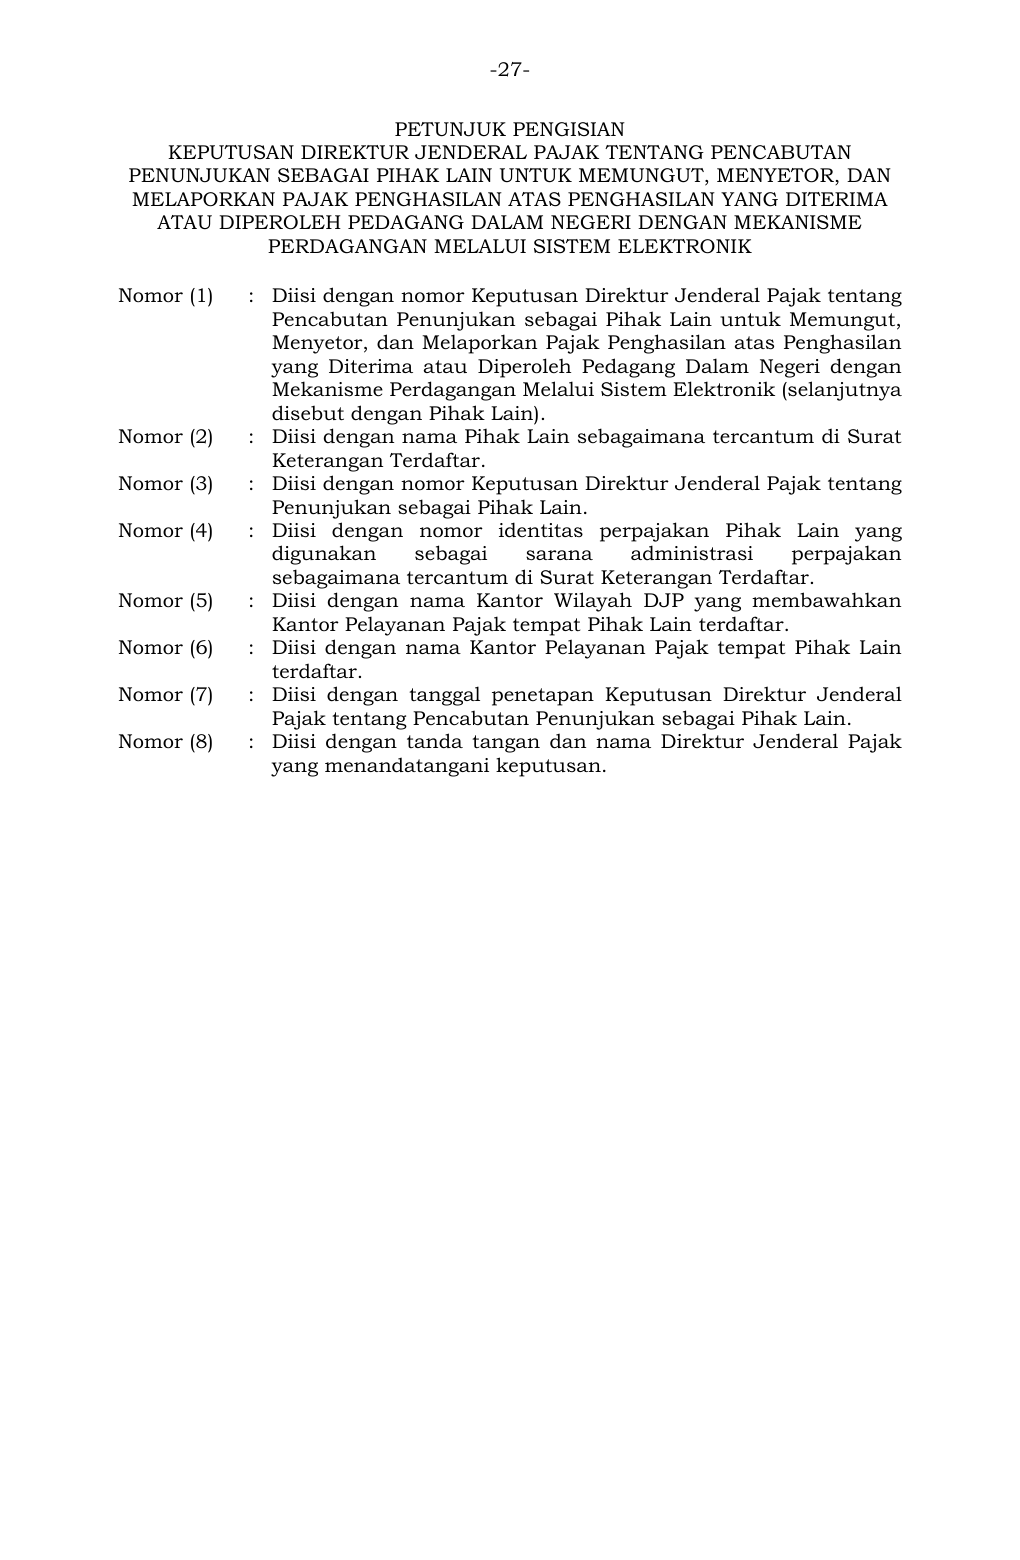
Teks pendamping untuk pencarian
-27-
PETUNJUK PENGISIAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG PENCABUTAN
PENUNJUKAN SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG DITERIMA
ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM ELEKTRONIK
Nomor (1) : Diisi dengan nomor Keputusan Direktur Jenderal Pajak tentang
Pencabutan Penunjukan sebagai Pihak Lain untuk Memungut,
Menyetor, dan Melaporkan Pajak Penghasilan atas Penghasilan
yang Diterima atau Diperoleh Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui Sistem Elektronik (selanjutnya
disebut dengan Pihak Lain).
Nomor (2) : Diisi dengan nama Pihak Lain sebagaimana tercantum di Surat
Keterangan Terdaftar.
Nomor (3) : Diisi dengan nomor Keputusan Direktur Jenderal Pajak tentang
Penunjukan sebagai Pihak Lain.
Nomor (4) : Diisi dengan nomor identitas perpajakan Pihak Lain yang
digunakan sebagai sarana administrasi perpajakan
sebagaimana tercantum di Surat Keterangan Terdaftar.
Nomor (5) : Diisi dengan nama Kantor Wilayah DJP yang membawahkan
Kantor Pelayanan Pajak tempat Pihak Lain terdaftar.
Nomor (6) : Diisi dengan nama Kantor Pelayanan Pajak tempat Pihak Lain
terdaftar.
Nomor (7) : Diisi dengan tanggal penetapan Keputusan Direktur Jenderal
Pajak tentang Pencabutan Penunjukan sebagai Pihak Lain.
Nomor (8) : Diisi dengan tanda tangan dan nama Direktur Jenderal Pajak
yang menandatangani keputusan.
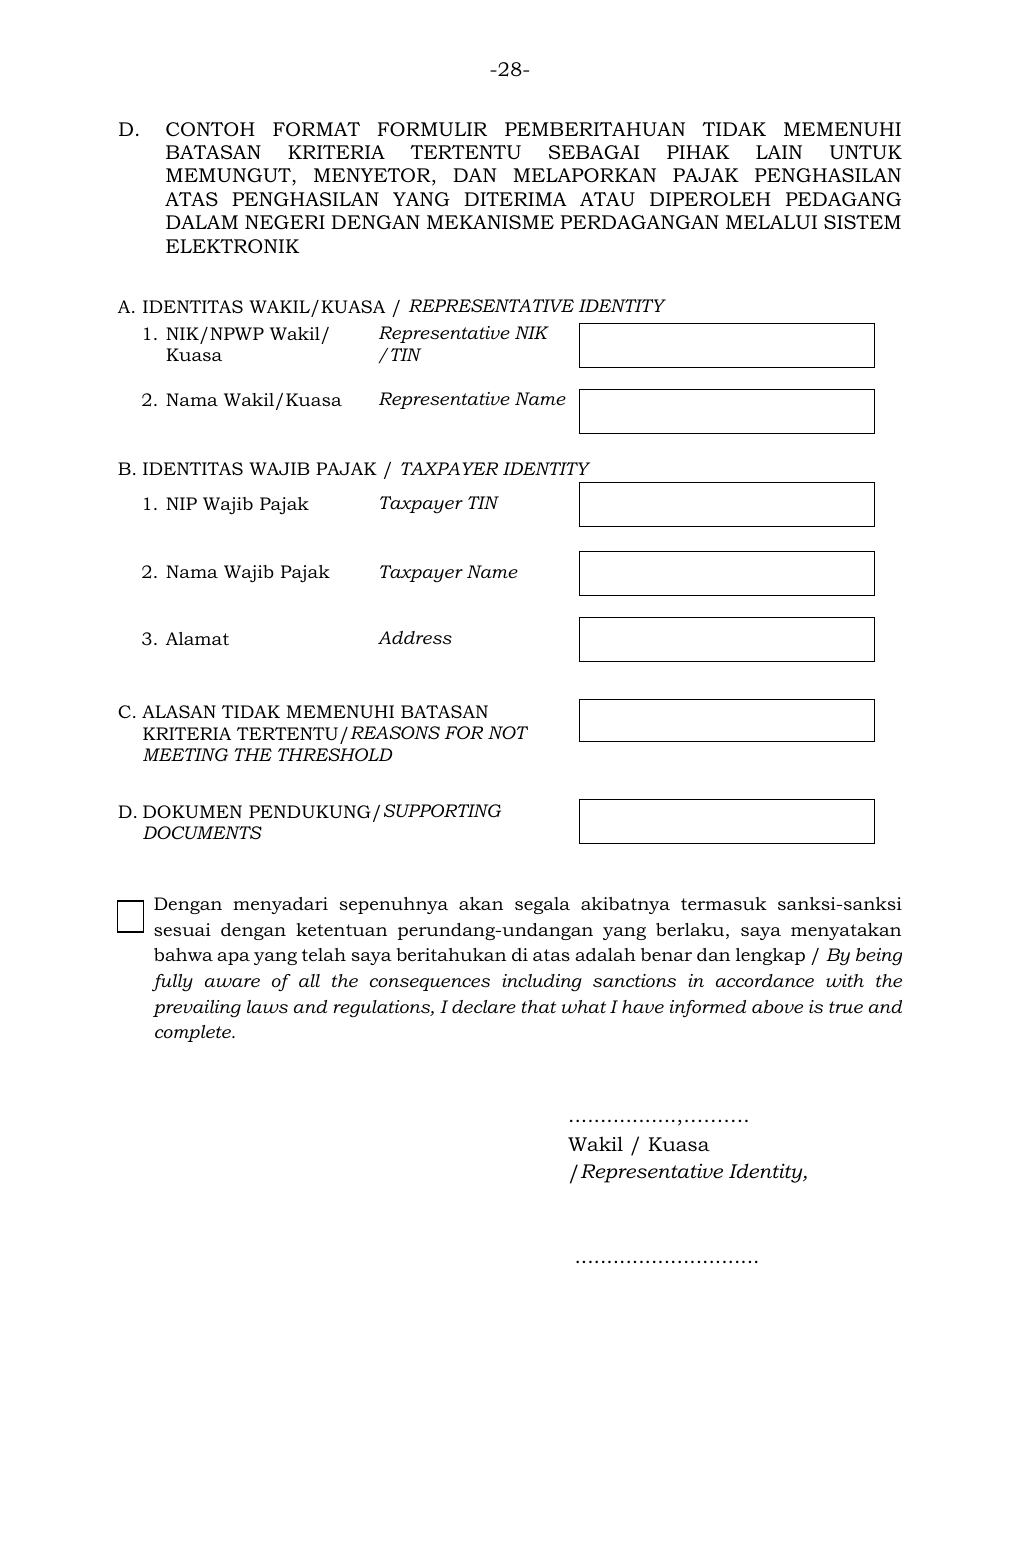
Teks pendamping untuk pencarian
-28-
D. CONTOH FORMAT FORMULIR PEMBERITAHUAN TIDAK MEMENUHI
BATASAN KRITERIA TERTENTU SEBAGAI PIHAK LAIN UNTUK
MEMUNGUT, MENYETOR, DAN MELAPORKAN PAJAK PENGHASILAN
ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH PEDAGANG
DALAM NEGERI DENGAN MEKANISME PERDAGANGAN MELALUI SISTEM
ELEKTRONIK
A. IDENTITAS WAKIL/KUASA / REPRESENTATIVE IDENTITY
1. NIK/NPWP Wakil/
Kuasa
Representative NIK
/TIN
2. Nama Wakil/Kuasa Representative Name
B. IDENTITAS WAJIB PAJAK / TAXPAYER IDENTITY
1. NIP Wajib Pajak Taxpayer TIN
2. Nama Wajib Pajak Taxpayer Name
3. Alamat Address
C. ALASAN TIDAK MEMENUHI BATASAN
KRITERIA TERTENTU/REASONS FOR NOT
MEETING THE THRESHOLD
D. DOKUMEN PENDUKUNG/SUPPORTING
DOCUMENTS
Dengan menyadari sepenuhnya akan segala akibatnya termasuk sanksi-sanksi
sesuai dengan ketentuan perundang-undangan yang berlaku, saya menyatakan
bahwa apa yang telah saya beritahukan di atas adalah benar dan lengkap / By being
fully aware of all the consequences including sanctions in accordance with the
prevailing laws and regulations, I declare that what I have informed above is true and
complete.
.................,……….
Wakil / Kuasa
/Representative Identity,
.............................
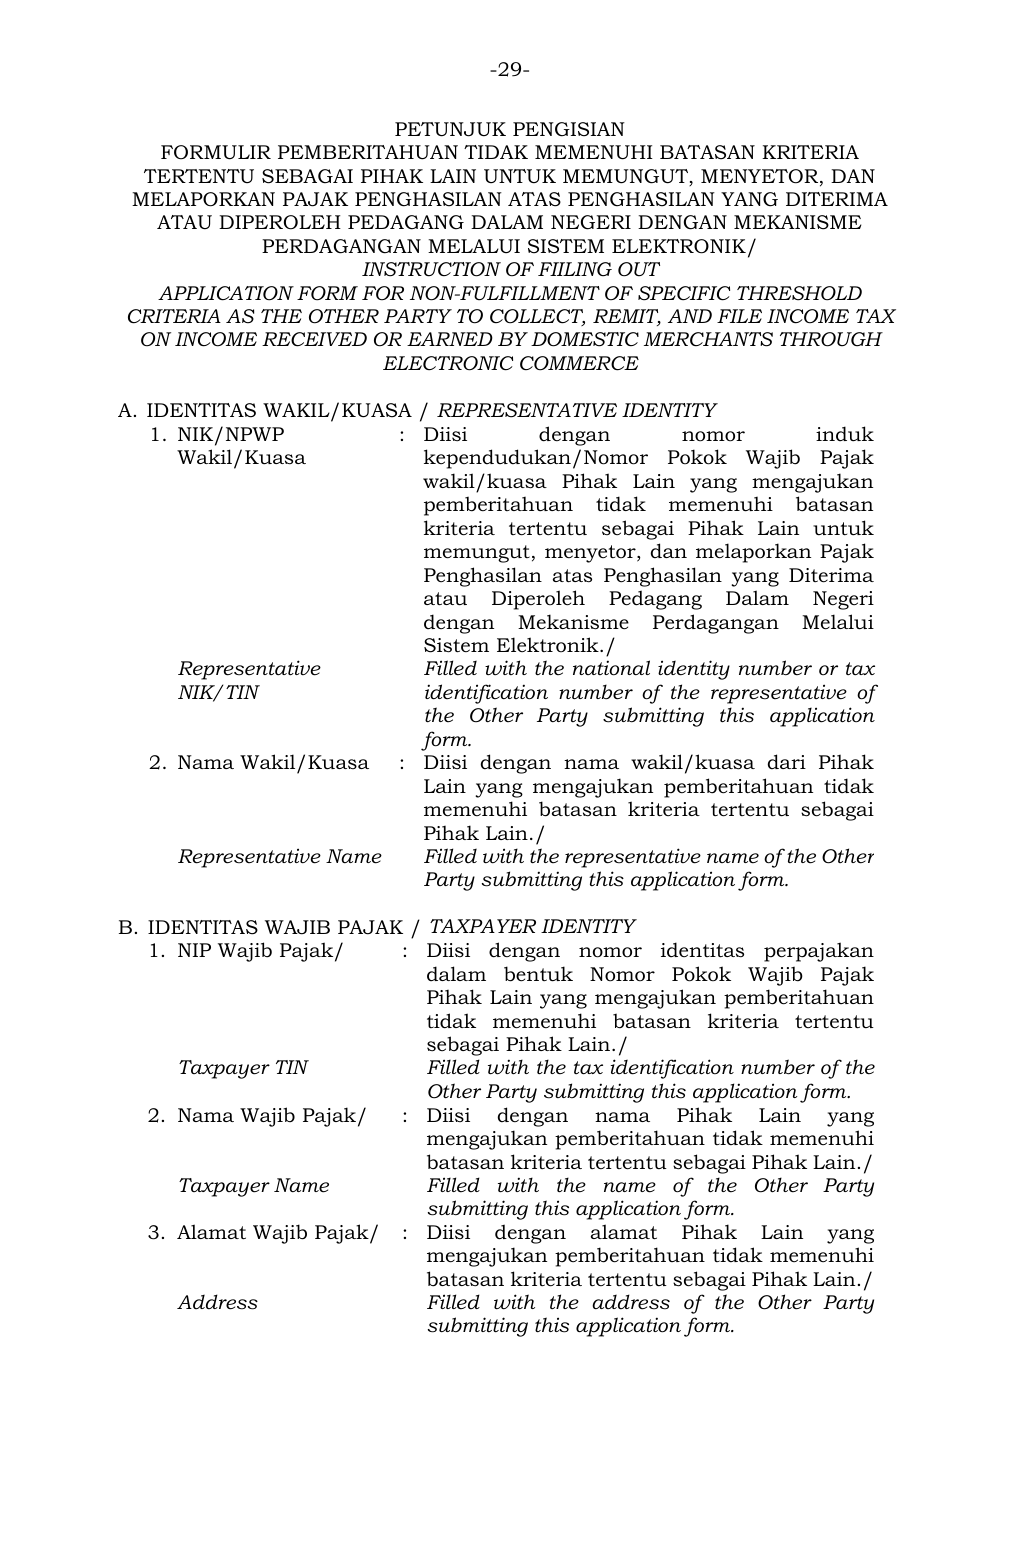
Teks pendamping untuk pencarian
-29-
PETUNJUK PENGISIAN
FORMULIR PEMBERITAHUAN TIDAK MEMENUHI BATASAN KRITERIA
TERTENTU SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG DITERIMA
ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM ELEKTRONIK/
INSTRUCTION OF FIILING OUT
APPLICATION FORM FOR NON-FULFILLMENT OF SPECIFIC THRESHOLD
CRITERIA AS THE OTHER PARTY TO COLLECT, REMIT, AND FILE INCOME TAX
ON INCOME RECEIVED OR EARNED BY DOMESTIC MERCHANTS THROUGH
ELECTRONIC COMMERCE
A. IDENTITAS WAKIL/KUASA / REPRESENTATIVE IDENTITY
1. NIK/NPWP
Wakil/Kuasa
Representative
NIK/TIN
: Diisi dengan nomor induk
kependudukan/Nomor Pokok Wajib Pajak
wakil/kuasa Pihak Lain yang mengajukan
pemberitahuan tidak memenuhi batasan
kriteria tertentu sebagai Pihak Lain untuk
memungut, menyetor, dan melaporkan Pajak
Penghasilan atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam Negeri
dengan Mekanisme Perdagangan Melalui
Sistem Elektronik./
Filled with the national identity number or tax
identification number of the representative of
the Other Party submitting this application
form.
2. Nama Wakil/Kuasa
Representative Name
: Diisi dengan nama wakil/kuasa dari Pihak
Lain yang mengajukan pemberitahuan tidak
memenuhi batasan kriteria tertentu sebagai
Pihak Lain./
Filled with the representative name of the Other
Party submitting this application form.
B. IDENTITAS WAJIB PAJAK / TAXPAYER IDENTITY
1. NIP Wajib Pajak/
Taxpayer TIN
: Diisi dengan nomor identitas perpajakan
dalam bentuk Nomor Pokok Wajib Pajak
Pihak Lain yang mengajukan pemberitahuan
tidak memenuhi batasan kriteria tertentu
sebagai Pihak Lain./
Filled with the tax identification number of the
Other Party submitting this application form.
2. Nama Wajib Pajak/
Taxpayer Name
: Diisi dengan nama Pihak Lain yang
mengajukan pemberitahuan tidak memenuhi
batasan kriteria tertentu sebagai Pihak Lain./
Filled with the name of the Other Party
submitting this application form.
3. Alamat Wajib Pajak/
Address
: Diisi dengan alamat Pihak Lain yang
mengajukan pemberitahuan tidak memenuhi
batasan kriteria tertentu sebagai Pihak Lain./
Filled with the address of the Other Party
submitting this application form.
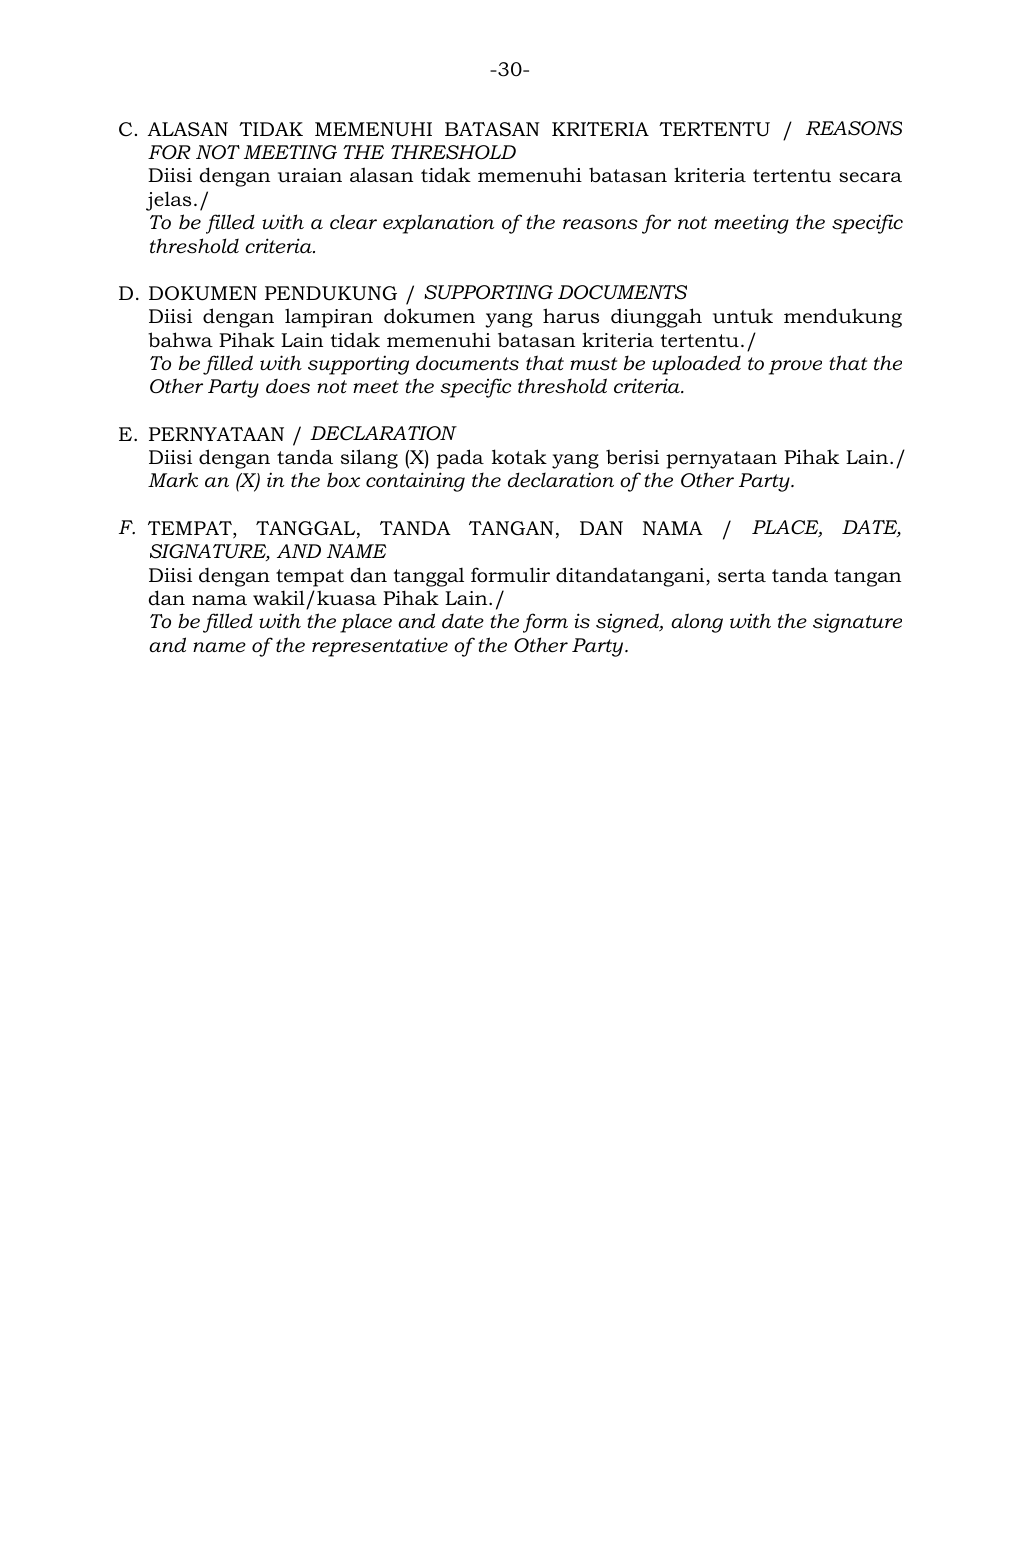
Teks pendamping untuk pencarian
-30-
C. ALASAN TIDAK MEMENUHI BATASAN KRITERIA TERTENTU / REASONS
FOR NOT MEETING THE THRESHOLD
Diisi dengan uraian alasan tidak memenuhi batasan kriteria tertentu secara
jelas./
To be filled with a clear explanation of the reasons for not meeting the specific
threshold criteria.
D. DOKUMEN PENDUKUNG / SUPPORTING DOCUMENTS
Diisi dengan lampiran dokumen yang harus diunggah untuk mendukung
bahwa Pihak Lain tidak memenuhi batasan kriteria tertentu./
To be filled with supporting documents that must be uploaded to prove that the
Other Party does not meet the specific threshold criteria.
E. PERNYATAAN / DECLARATION
Diisi dengan tanda silang (X) pada kotak yang berisi pernyataan Pihak Lain./
Mark an (X) in the box containing the declaration of the Other Party.
F. TEMPAT, TANGGAL, TANDA TANGAN, DAN NAMA / PLACE, DATE,
SIGNATURE, AND NAME
Diisi dengan tempat dan tanggal formulir ditandatangani, serta tanda tangan
dan nama wakil/kuasa Pihak Lain./
To be filled with the place and date the form is signed, along with the signature
and name of the representative of the Other Party.
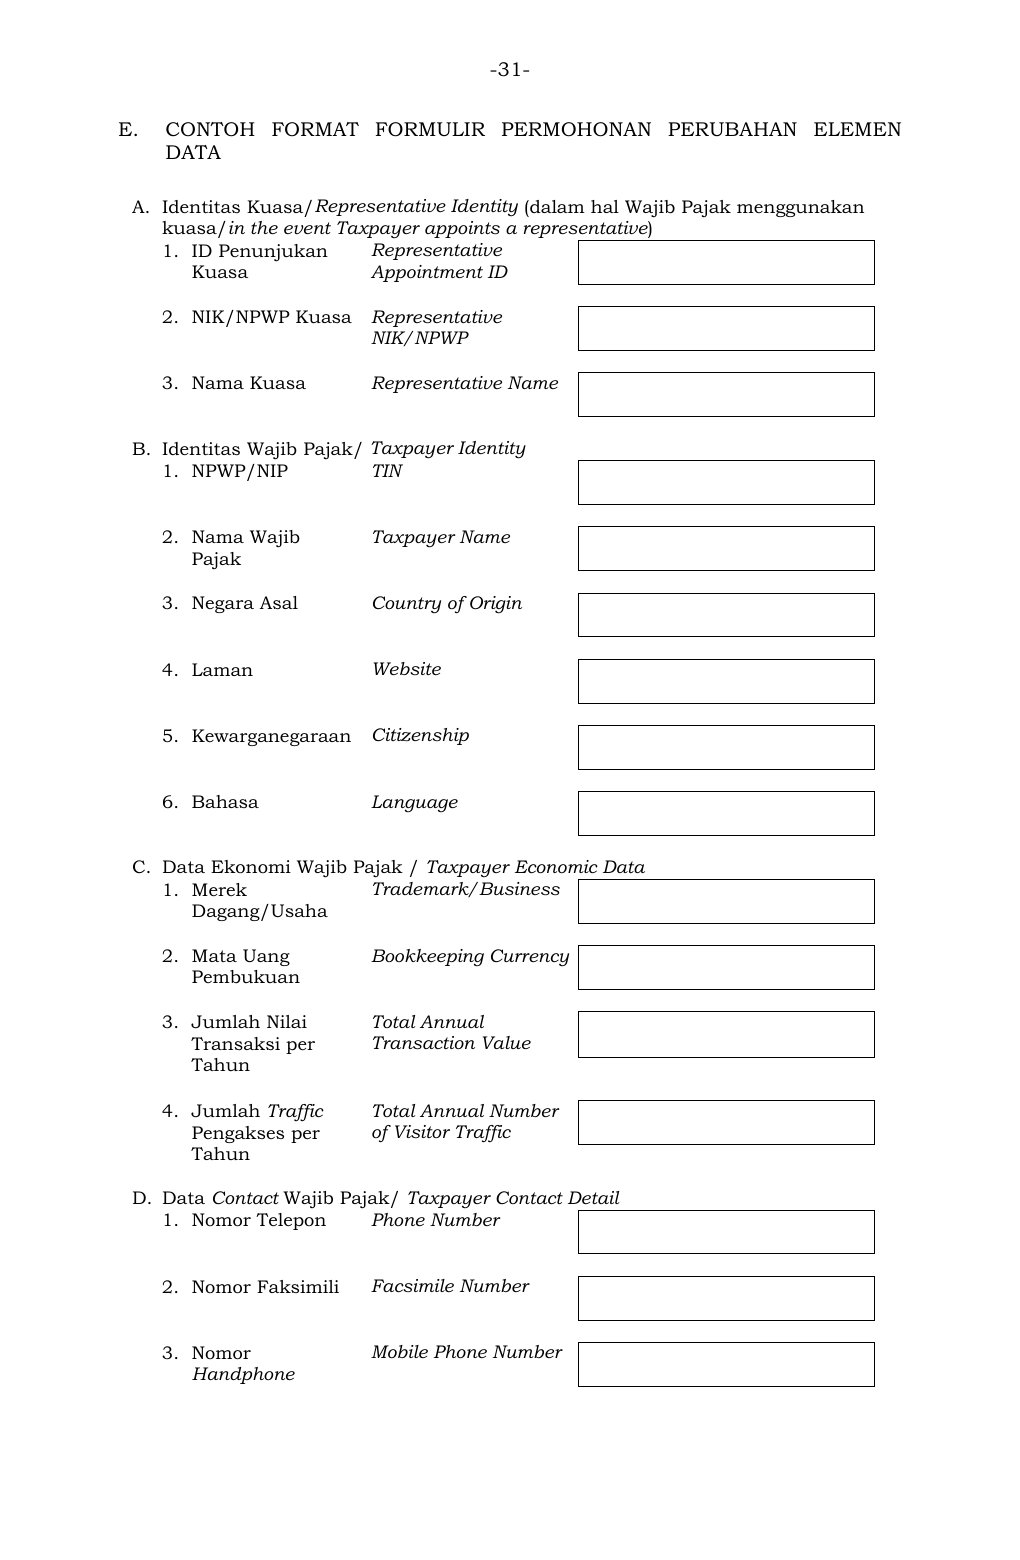
Teks pendamping untuk pencarian
-31-
E. CONTOH FORMAT FORMULIR PERMOHONAN PERUBAHAN ELEMEN
DATA
A. Identitas Kuasa/Representative Identity (dalam hal Wajib Pajak menggunakan
kuasa/in the event Taxpayer appoints a representative)
1. ID Penunjukan
Kuasa
Representative
Appointment ID
2. NIK/NPWP Kuasa Representative
NIK/NPWP
3. Nama Kuasa Representative Name
B. Identitas Wajib Pajak/ Taxpayer Identity
1. NPWP/NIP TIN
2. Nama Wajib
Pajak
Taxpayer Name
3. Negara Asal Country of Origin
4. Laman Website
5. Kewarganegaraan Citizenship
6. Bahasa Language
C. Data Ekonomi Wajib Pajak / Taxpayer Economic Data
1. Merek
Dagang/Usaha
Trademark/Business
2. Mata Uang
Pembukuan
Bookkeeping Currency
3. Jumlah Nilai
Transaksi per
Tahun
Total Annual
Transaction Value
4. Jumlah Traffic
Pengakses per
Tahun
Total Annual Number
of Visitor Traffic
D. Data Contact Wajib Pajak/ Taxpayer Contact Detail
1. Nomor Telepon Phone Number
2. Nomor Faksimili Facsimile Number
3. Nomor
Handphone
Mobile Phone Number
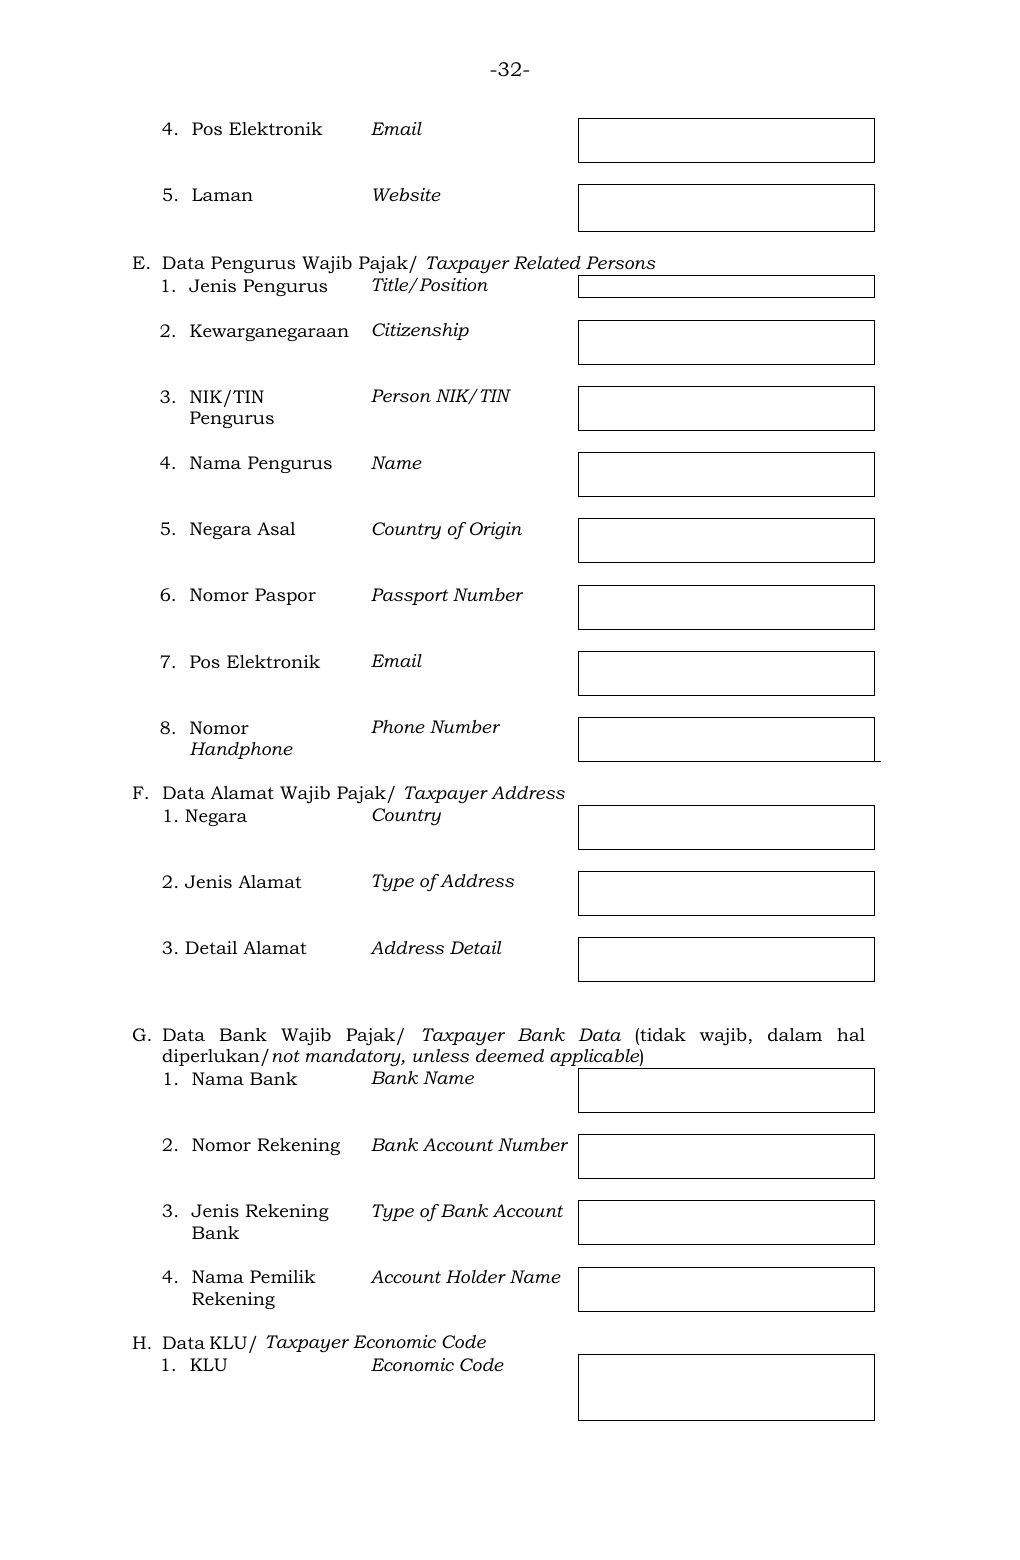
Teks pendamping untuk pencarian
-32-
4. Pos Elektronik Email
5. Laman Website
E. Data Pengurus Wajib Pajak/ Taxpayer Related Persons
1. Jenis Pengurus Title/Position
2. Kewarganegaraan Citizenship
3. NIK/TIN
Pengurus
Person NIK/TIN
4. Nama Pengurus Name
5. Negara Asal Country of Origin
6. Nomor Paspor Passport Number
7. Pos Elektronik Email
8. Nomor
Handphone
Phone Number
F. Data Alamat Wajib Pajak/ Taxpayer Address
1. Negara Country
2. Jenis Alamat Type of Address
3. Detail Alamat Address Detail
G. Data Bank Wajib Pajak/ Taxpayer Bank Data (tidak wajib, dalam hal
diperlukan/not mandatory, unless deemed applicable)
1. Nama Bank Bank Name
2. Nomor Rekening Bank Account Number
3. Jenis Rekening
Bank
Type of Bank Account
4. Nama Pemilik
Rekening
Account Holder Name
H. Data KLU/ Taxpayer Economic Code
1. KLU Economic Code
Teks pendamping untuk pencarian
-33-
2. Kegiatan Usaha Business Activity
Dokumen Persyaratan Required Documents
Dengan menyadari sepenuhnya akan segala akibatnya termasuk sanksi-sanksi sesuai
dengan ketentuan perundang-undangan yang berlaku, saya menyatakan bahwa apa
yang telah saya beritahukan di atas adalah benar dan lengkap/ Fully aware of all legal
consequences, including any sanctions in accordance with the prevailing laws and
regulations, I hereby declare that the foregoing statements are true and complete.
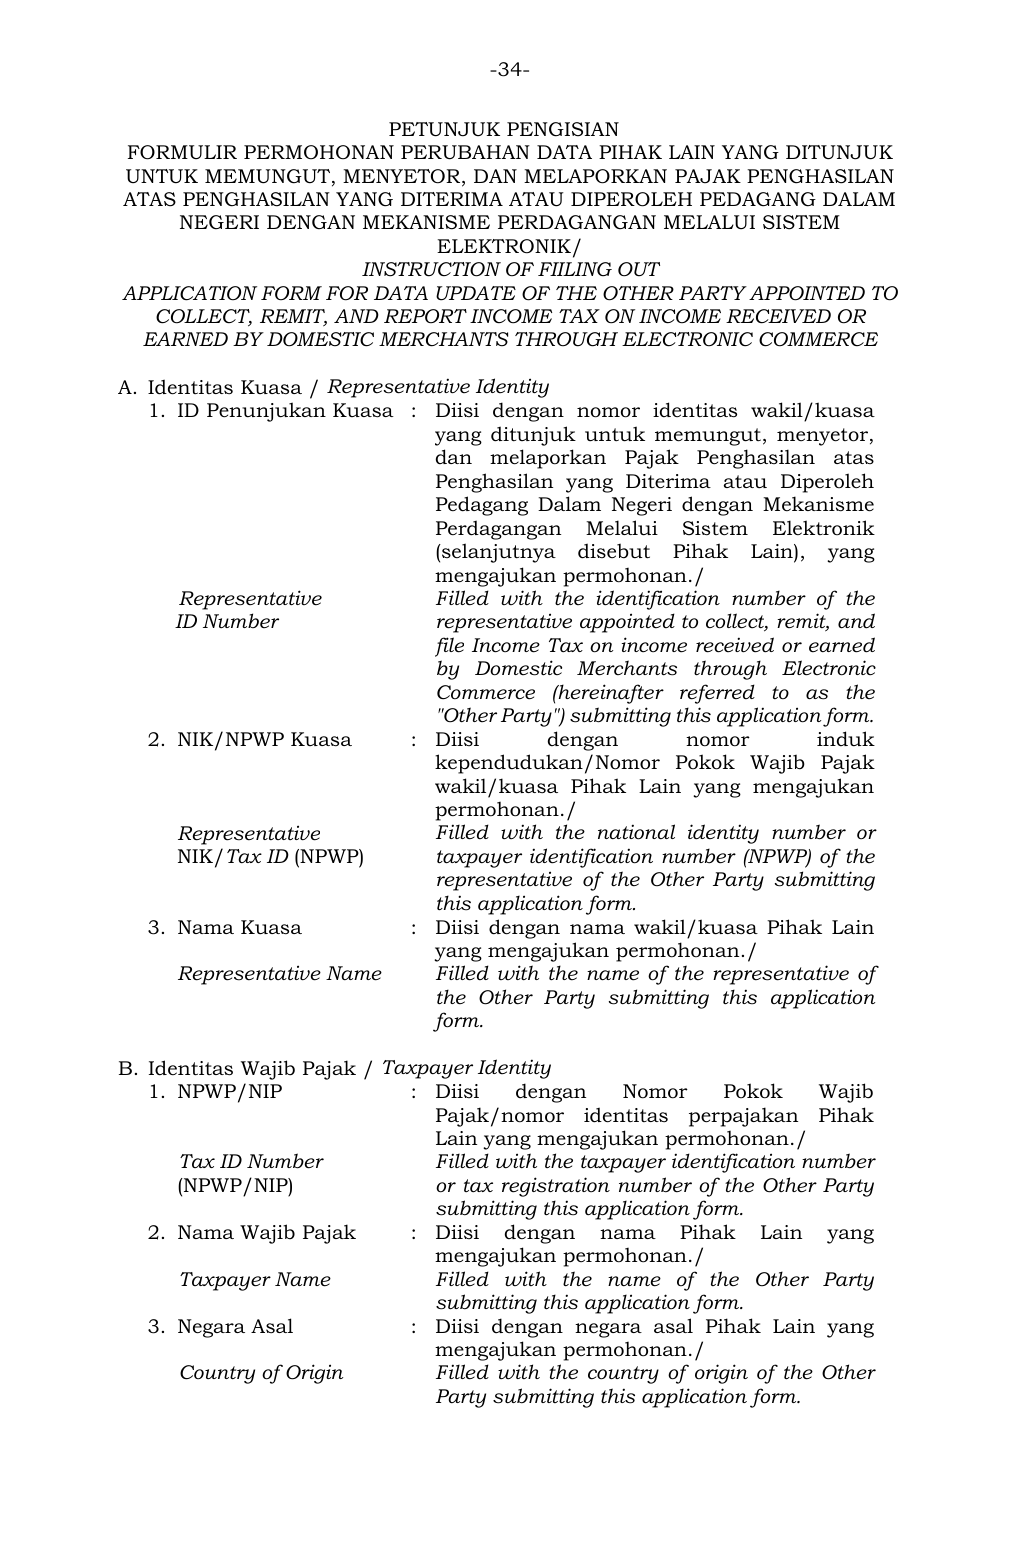
Teks pendamping untuk pencarian
-34-
PETUNJUK PENGISIAN
FORMULIR PERMOHONAN PERUBAHAN DATA PIHAK LAIN YANG DITUNJUK
UNTUK MEMUNGUT, MENYETOR, DAN MELAPORKAN PAJAK PENGHASILAN
ATAS PENGHASILAN YANG DITERIMA ATAU DIPEROLEH PEDAGANG DALAM
NEGERI DENGAN MEKANISME PERDAGANGAN MELALUI SISTEM
ELEKTRONIK/
INSTRUCTION OF FIILING OUT
APPLICATION FORM FOR DATA UPDATE OF THE OTHER PARTY APPOINTED TO
COLLECT, REMIT, AND REPORT INCOME TAX ON INCOME RECEIVED OR
EARNED BY DOMESTIC MERCHANTS THROUGH ELECTRONIC COMMERCE
A. Identitas Kuasa / Representative Identity
1. ID Penunjukan Kuasa
Representative
ID Number
: Diisi dengan nomor identitas wakil/kuasa
yang ditunjuk untuk memungut, menyetor,
dan melaporkan Pajak Penghasilan atas
Penghasilan yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan Mekanisme
Perdagangan Melalui Sistem Elektronik
(selanjutnya disebut Pihak Lain), yang
mengajukan permohonan./
Filled with the identification number of the
representative appointed to collect, remit, and
file Income Tax on income received or earned
by Domestic Merchants through Electronic
Commerce (hereinafter referred to as the
"Other Party") submitting this application form.
2. NIK/NPWP Kuasa
Representative
NIK/Tax ID (NPWP)
: Diisi dengan nomor induk
kependudukan/Nomor Pokok Wajib Pajak
wakil/kuasa Pihak Lain yang mengajukan
permohonan./
Filled with the national identity number or
taxpayer identification number (NPWP) of the
representative of the Other Party submitting
this application form.
3. Nama Kuasa
Representative Name
: Diisi dengan nama wakil/kuasa Pihak Lain
yang mengajukan permohonan./
Filled with the name of the representative of
the Other Party submitting this application
form.
B. Identitas Wajib Pajak / Taxpayer Identity
1. NPWP/NIP
Tax ID Number
(NPWP/NIP)
2. Nama Wajib Pajak
Taxpayer Name
:
:
Diisi dengan Nomor Pokok Wajib
Pajak/nomor identitas perpajakan Pihak
Lain yang mengajukan permohonan./
Filled with the taxpayer identification number
or tax registration number of the Other Party
submitting this application form.
Diisi dengan nama Pihak Lain yang
mengajukan permohonan./
Filled with the name of the Other Party
submitting this application form.
3. Negara Asal
Country of Origin
: Diisi dengan negara asal Pihak Lain yang
mengajukan permohonan./
Filled with the country of origin of the Other
Party submitting this application form.
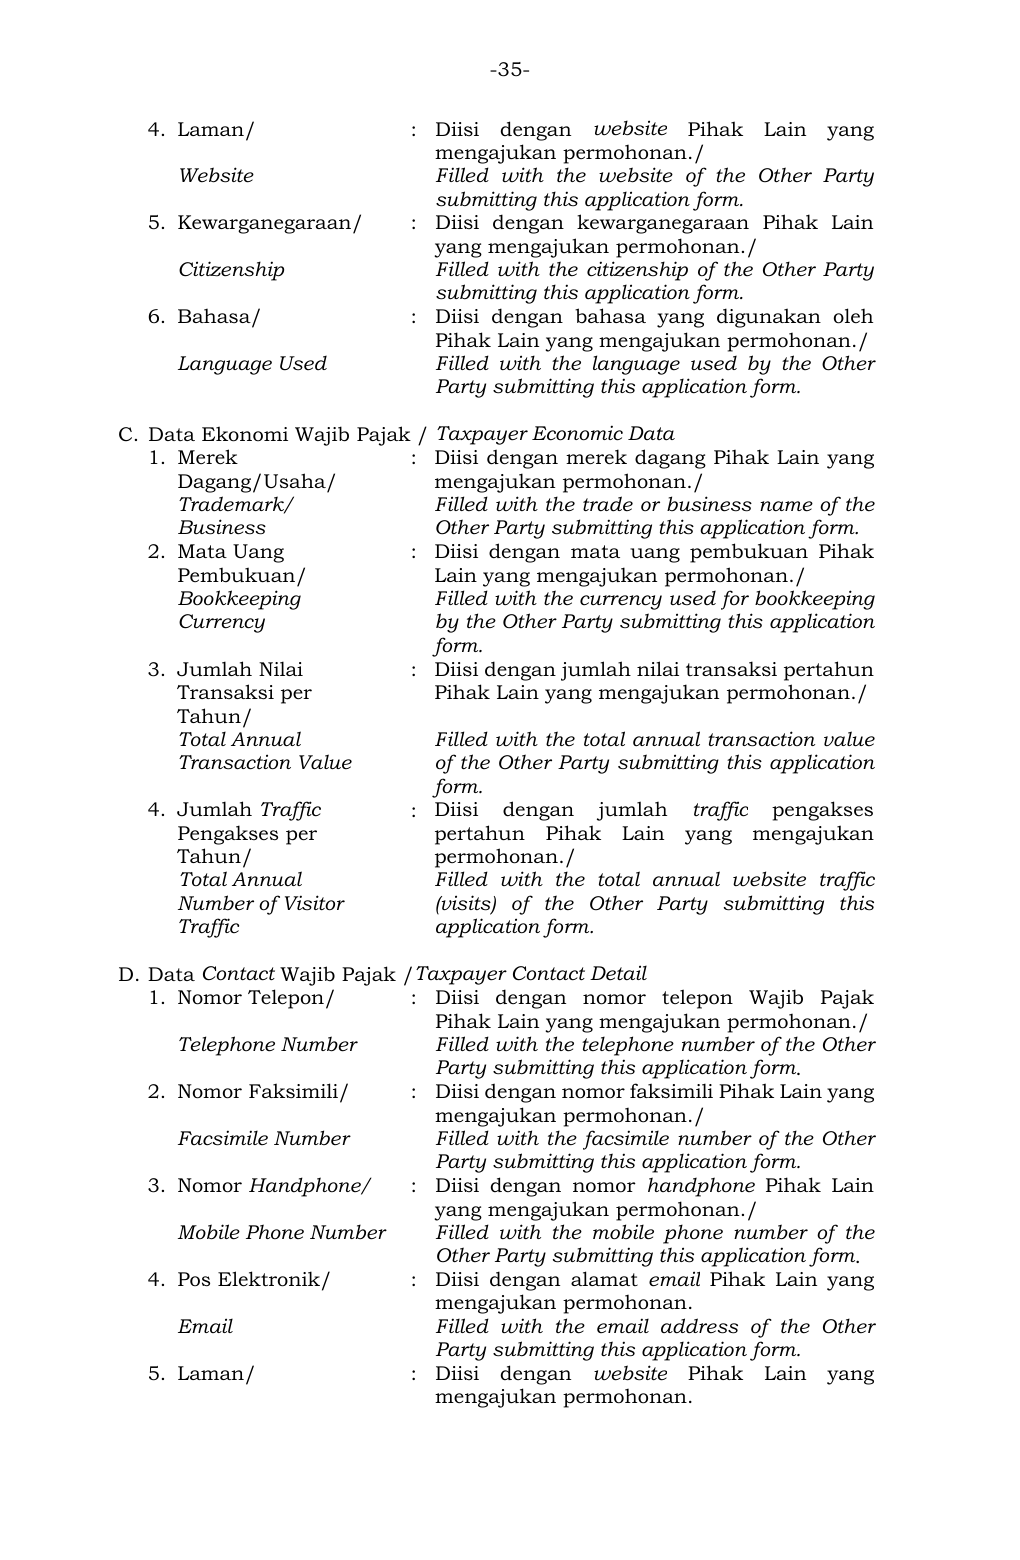
Teks pendamping untuk pencarian
-35-
4. Laman/
Website
5. Kewarganegaraan/
Citizenship
:
:
Diisi dengan website Pihak Lain yang
mengajukan permohonan./
Filled with the website of the Other Party
submitting this application form.
Diisi dengan kewarganegaraan Pihak Lain
yang mengajukan permohonan./
Filled with the citizenship of the Other Party
submitting this application form.
6. Bahasa/
Language Used
: Diisi dengan bahasa yang digunakan oleh
Pihak Lain yang mengajukan permohonan./
Filled with the language used by the Other
Party submitting this application form.
C. Data Ekonomi Wajib Pajak / Taxpayer Economic Data
1. Merek
Dagang/Usaha/
Trademark/
Business
2. Mata Uang
Pembukuan/
Bookkeeping
Currency
3. Jumlah Nilai
Transaksi per
Tahun/
Total Annual
Transaction Value
4. Jumlah Traffic
Pengakses per
Tahun/
Total Annual
Number of Visitor
Traffic
:
:
:
:
Diisi dengan merek dagang Pihak Lain yang
mengajukan permohonan./
Filled with the trade or business name of the
Other Party submitting this application form.
Diisi dengan mata uang pembukuan Pihak
Lain yang mengajukan permohonan./
Filled with the currency used for bookkeeping
by the Other Party submitting this application
form.
Diisi dengan jumlah nilai transaksi pertahun
Pihak Lain yang mengajukan permohonan./
Filled with the total annual transaction value
of the Other Party submitting this application
form.
Diisi dengan jumlah traffic pengakses
pertahun Pihak Lain yang mengajukan
permohonan./
Filled with the total annual website traffic
(visits) of the Other Party submitting this
application form.
D. Data Contact Wajib Pajak /Taxpayer Contact Detail
1. Nomor Telepon/
Telephone Number
: Diisi dengan nomor telepon Wajib Pajak
Pihak Lain yang mengajukan permohonan./
Filled with the telephone number of the Other
Party submitting this application form.
2. Nomor Faksimili/
Facsimile Number
: Diisi dengan nomor faksimili Pihak Lain yang
mengajukan permohonan./
Filled with the facsimile number of the Other
Party submitting this application form.
3. Nomor Handphone/
Mobile Phone Number
: Diisi dengan nomor handphone Pihak Lain
yang mengajukan permohonan./
Filled with the mobile phone number of the
Other Party submitting this application form.
4. Pos Elektronik/
Email
: Diisi dengan alamat email Pihak Lain yang
mengajukan permohonan.
Filled with the email address of the Other
Party submitting this application form.
5. Laman/ : Diisi dengan website Pihak Lain yang
mengajukan permohonan.
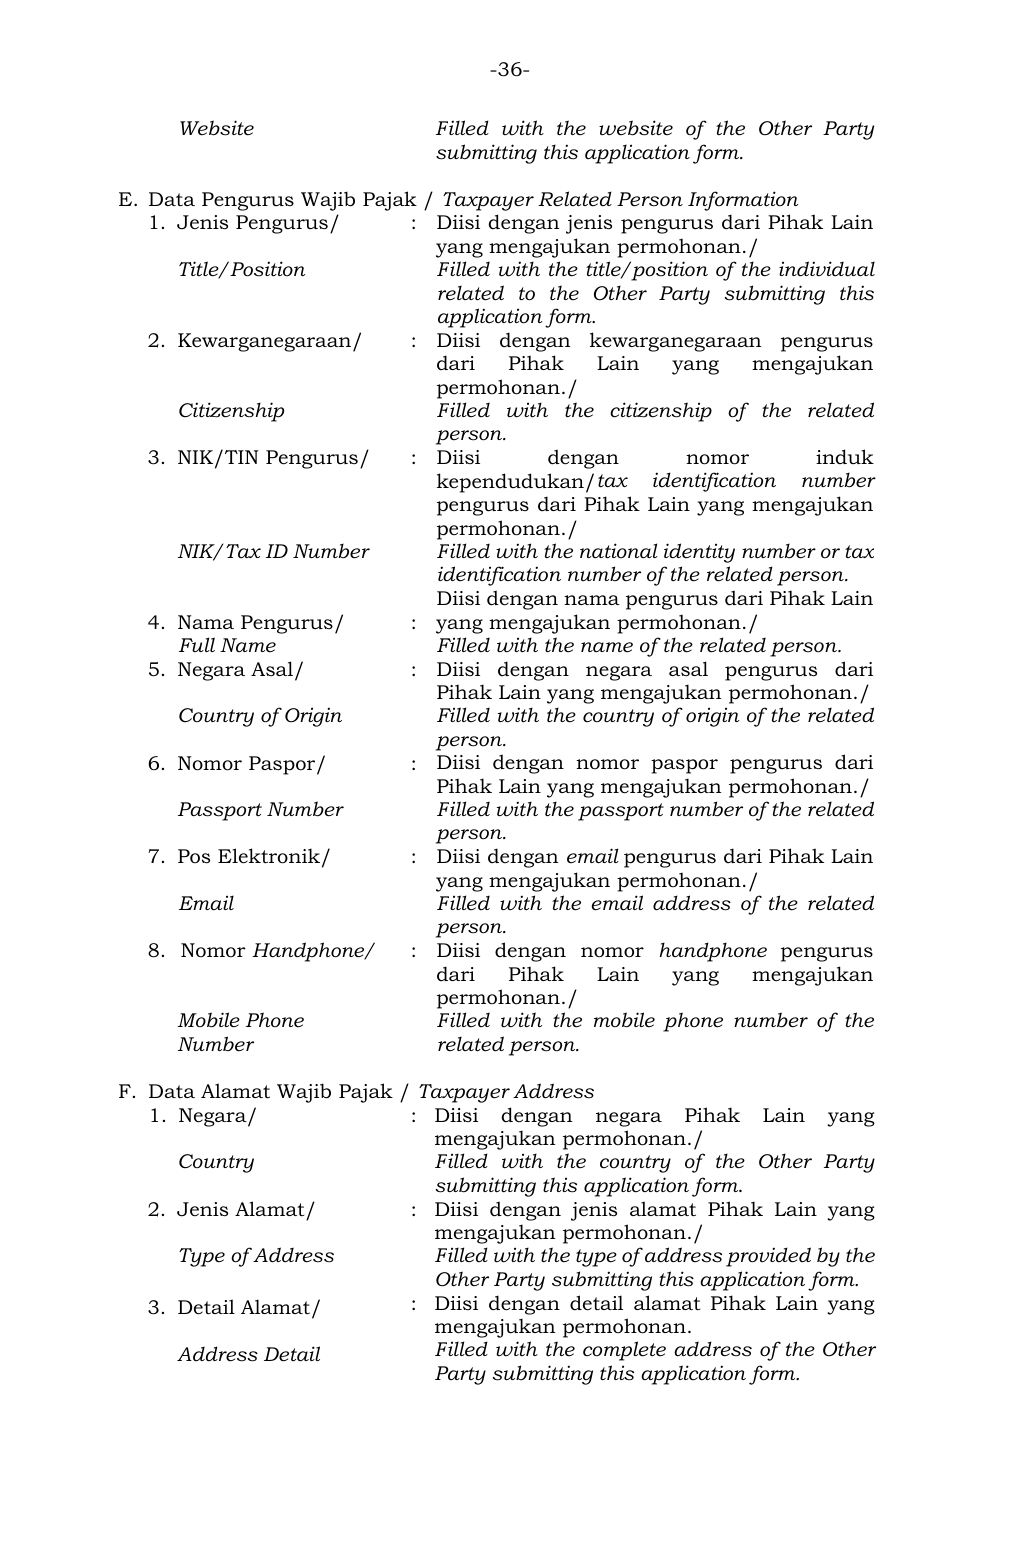
Teks pendamping untuk pencarian
-36-
Website Filled with the website of the Other Party
submitting this application form.
E. Data Pengurus Wajib Pajak / Taxpayer Related Person Information
1. Jenis Pengurus/
Title/Position
: Diisi dengan jenis pengurus dari Pihak Lain
yang mengajukan permohonan./
Filled with the title/position of the individual
related to the Other Party submitting this
application form.
2. Kewarganegaraan/
Citizenship
3. NIK/TIN Pengurus/
NIK/Tax ID Number
4. Nama Pengurus/
Full Name
5. Negara Asal/
Country of Origin
6. Nomor Paspor/
Passport Number
7. Pos Elektronik/
Email
8. Nomor Handphone/
Mobile Phone
Number
:
:
:
:
:
:
:
Diisi dengan kewarganegaraan pengurus
dari Pihak Lain yang mengajukan
permohonan./
Filled with the citizenship of the related
person.
Diisi dengan nomor induk
kependudukan/tax identification number
pengurus dari Pihak Lain yang mengajukan
permohonan./
Filled with the national identity number or tax
identification number of the related person.
Diisi dengan nama pengurus dari Pihak Lain
yang mengajukan permohonan./
Filled with the name of the related person.
Diisi dengan negara asal pengurus dari
Pihak Lain yang mengajukan permohonan./
Filled with the country of origin of the related
person.
Diisi dengan nomor paspor pengurus dari
Pihak Lain yang mengajukan permohonan./
Filled with the passport number of the related
person.
Diisi dengan email pengurus dari Pihak Lain
yang mengajukan permohonan./
Filled with the email address of the related
person.
Diisi dengan nomor handphone pengurus
dari Pihak Lain yang mengajukan
permohonan./
Filled with the mobile phone number of the
related person.
F. Data Alamat Wajib Pajak / Taxpayer Address
1. Negara/
Country
2. Jenis Alamat/
Type of Address
3. Detail Alamat/
Address Detail
:
:
:
Diisi dengan negara Pihak Lain yang
mengajukan permohonan./
Filled with the country of the Other Party
submitting this application form.
Diisi dengan jenis alamat Pihak Lain yang
mengajukan permohonan./
Filled with the type of address provided by the
Other Party submitting this application form.
Diisi dengan detail alamat Pihak Lain yang
mengajukan permohonan.
Filled with the complete address of the Other
Party submitting this application form.
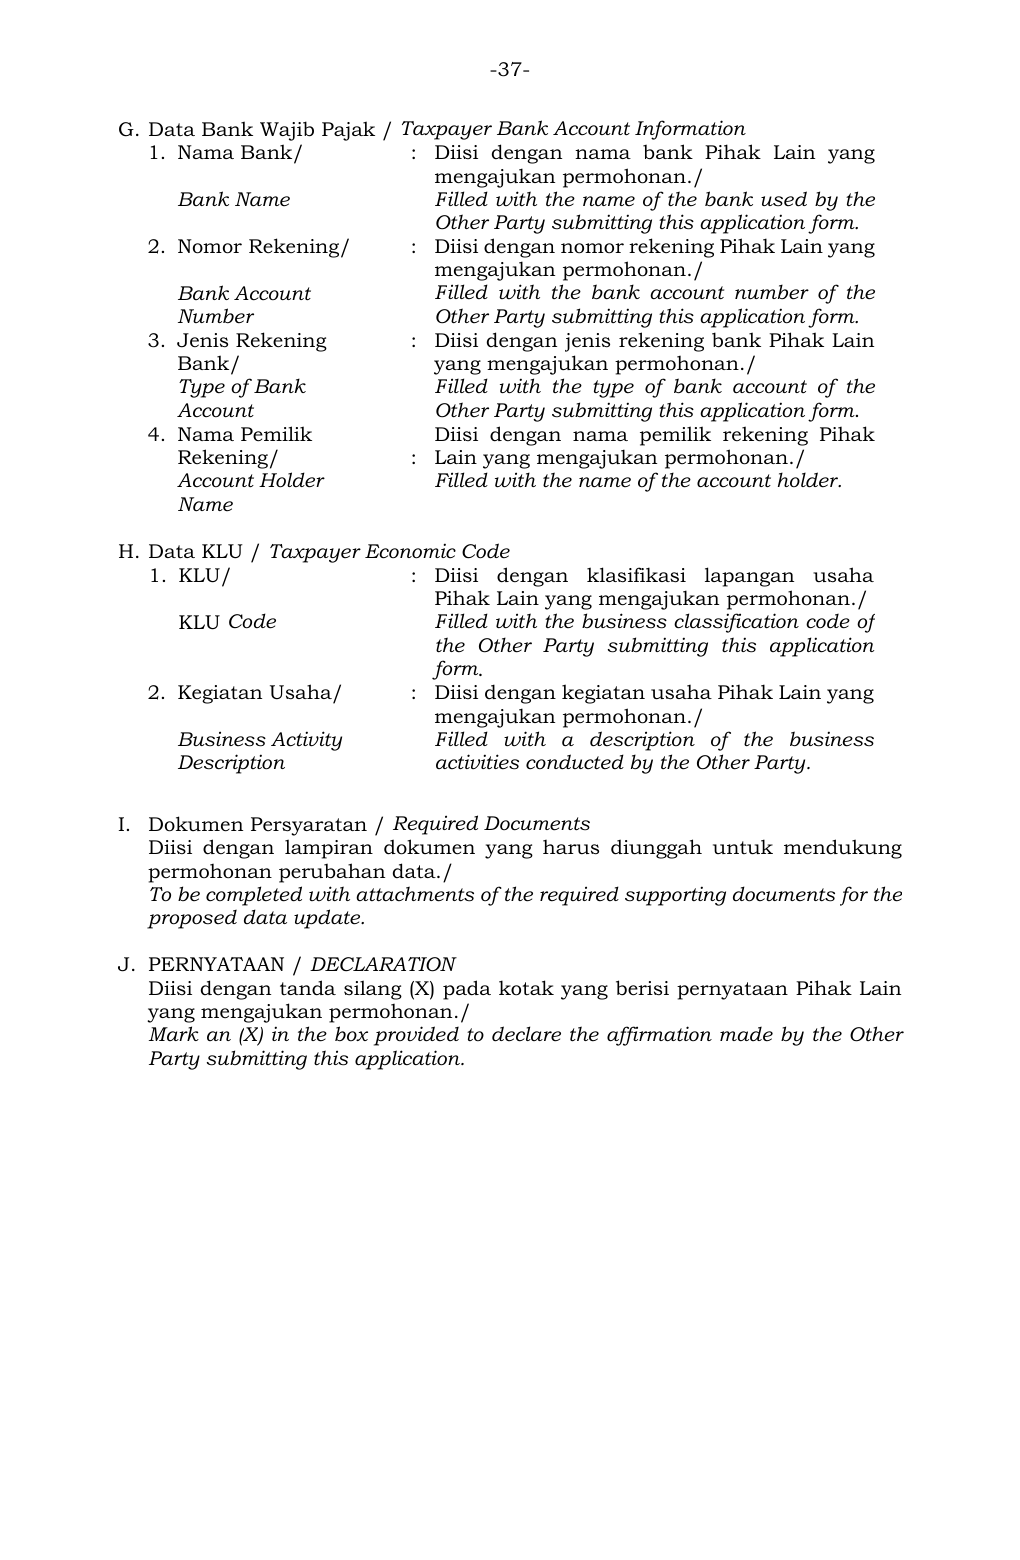
Teks pendamping untuk pencarian
-37-
G. Data Bank Wajib Pajak / Taxpayer Bank Account Information
1. Nama Bank/
Bank Name
: Diisi dengan nama bank Pihak Lain yang
mengajukan permohonan./
Filled with the name of the bank used by the
Other Party submitting this application form.
2. Nomor Rekening/
Bank Account
Number
3. Jenis Rekening
Bank/
Type of Bank
Account
4. Nama Pemilik
Rekening/
Account Holder
Name
:
:
:
Diisi dengan nomor rekening Pihak Lain yang
mengajukan permohonan./
Filled with the bank account number of the
Other Party submitting this application form.
Diisi dengan jenis rekening bank Pihak Lain
yang mengajukan permohonan./
Filled with the type of bank account of the
Other Party submitting this application form.
Diisi dengan nama pemilik rekening Pihak
Lain yang mengajukan permohonan./
Filled with the name of the account holder.
H. Data KLU / Taxpayer Economic Code
1. KLU/
KLU Code
2. Kegiatan Usaha/
Business Activity
Description
:
:
Diisi dengan klasifikasi lapangan usaha
Pihak Lain yang mengajukan permohonan./
Filled with the business classification code of
the Other Party submitting this application
form.
Diisi dengan kegiatan usaha Pihak Lain yang
mengajukan permohonan./
Filled with a description of the business
activities conducted by the Other Party.
I. Dokumen Persyaratan / Required Documents
Diisi dengan lampiran dokumen yang harus diunggah untuk mendukung
permohonan perubahan data./
To be completed with attachments of the required supporting documents for the
proposed data update.
J. PERNYATAAN / DECLARATION
Diisi dengan tanda silang (X) pada kotak yang berisi pernyataan Pihak Lain
yang mengajukan permohonan./
Mark an (X) in the box provided to declare the affirmation made by the Other
Party submitting this application.
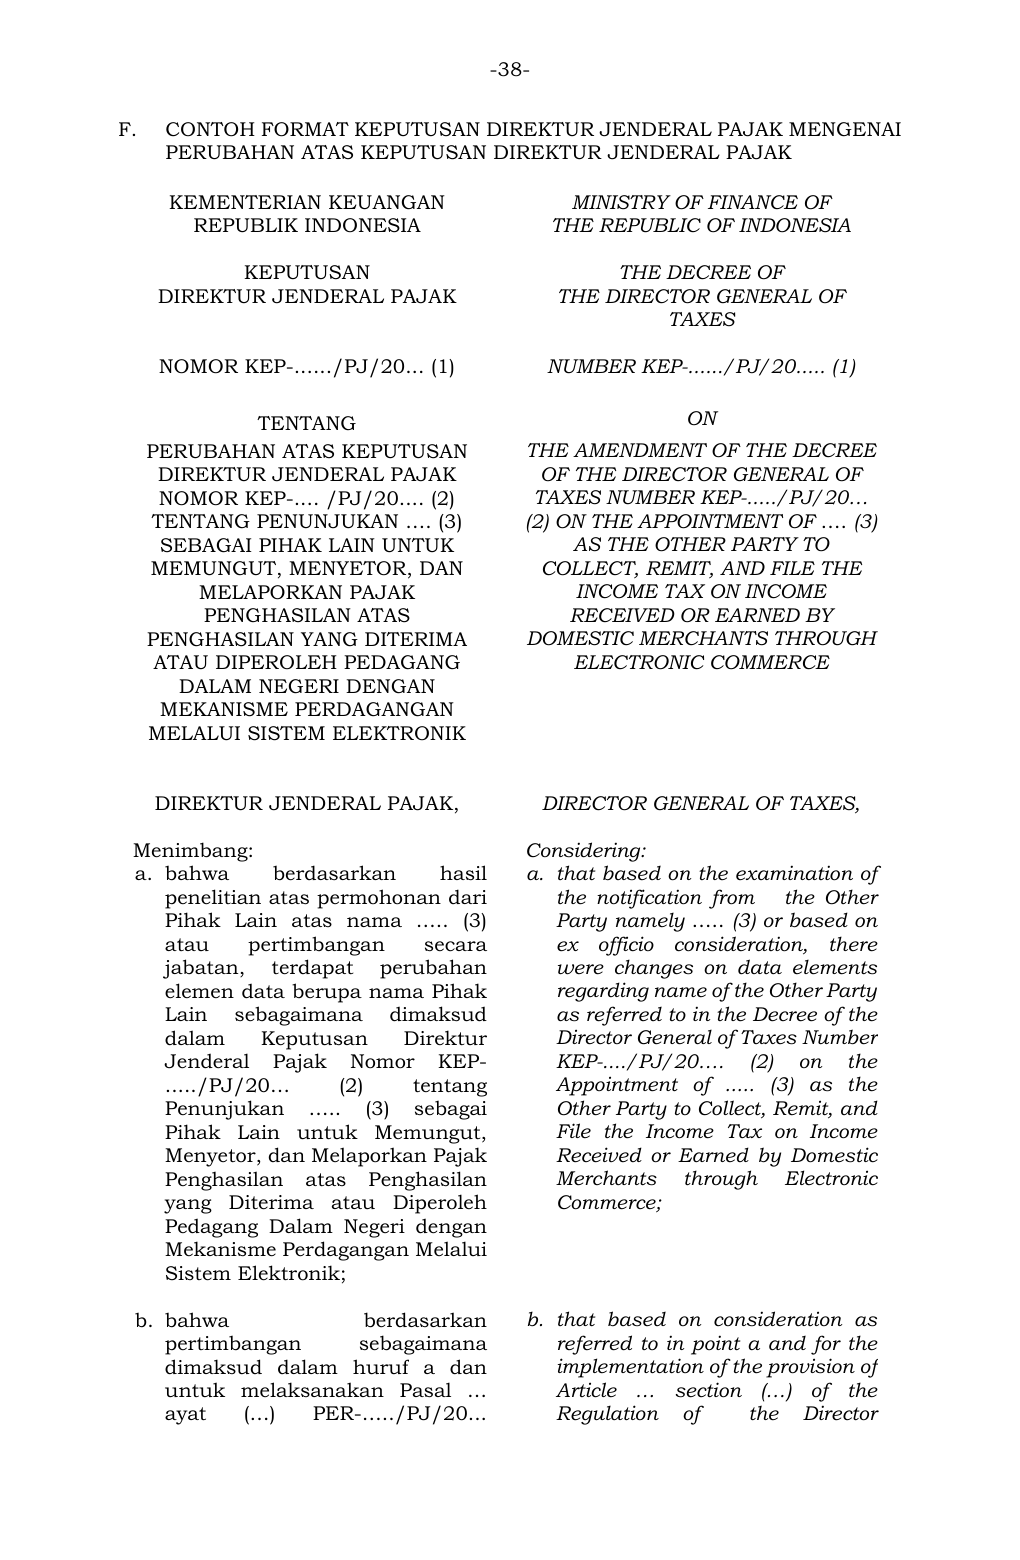
Teks pendamping untuk pencarian
-38-
F. CONTOH FORMAT KEPUTUSAN DIREKTUR JENDERAL PAJAK MENGENAI
PERUBAHAN ATAS KEPUTUSAN DIREKTUR JENDERAL PAJAK
KEMENTERIAN KEUANGAN
REPUBLIK INDONESIA
MINISTRY OF FINANCE OF
THE REPUBLIC OF INDONESIA
KEPUTUSAN
DIREKTUR JENDERAL PAJAK
THE DECREE OF
THE DIRECTOR GENERAL OF
TAXES
NOMOR KEP-....../PJ/20... (1) NUMBER KEP-....../PJ/20..... (1)
TENTANG ON
PERUBAHAN ATAS KEPUTUSAN
DIREKTUR JENDERAL PAJAK
NOMOR KEP-.... /PJ/20.... (2)
TENTANG PENUNJUKAN …. (3)
SEBAGAI PIHAK LAIN UNTUK
MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK
PENGHASILAN ATAS
PENGHASILAN YANG DITERIMA
ATAU DIPEROLEH PEDAGANG
DALAM NEGERI DENGAN
MEKANISME PERDAGANGAN
MELALUI SISTEM ELEKTRONIK
THE AMENDMENT OF THE DECREE
OF THE DIRECTOR GENERAL OF
TAXES NUMBER KEP-...../PJ/20…
(2) ON THE APPOINTMENT OF …. (3)
AS THE OTHER PARTY TO
COLLECT, REMIT, AND FILE THE
INCOME TAX ON INCOME
RECEIVED OR EARNED BY
DOMESTIC MERCHANTS THROUGH
ELECTRONIC COMMERCE
DIREKTUR JENDERAL PAJAK, DIRECTOR GENERAL OF TAXES,
Menimbang:
a. bahwa berdasarkan hasil
penelitian atas permohonan dari
Pihak Lain atas nama ….. (3)
atau pertimbangan secara
jabatan, terdapat perubahan
elemen data berupa nama Pihak
Lain sebagaimana dimaksud
dalam Keputusan Direktur
Jenderal Pajak Nomor KEP-
...../PJ/20… (2) tentang
Penunjukan ….. (3) sebagai
Pihak Lain untuk Memungut,
Menyetor, dan Melaporkan Pajak
Penghasilan atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
Considering:
a. that based on the examination of
the notification from the Other
Party namely ….. (3) or based on
ex officio consideration, there
were changes on data elements
regarding name of the Other Party
as referred to in the Decree of the
Director General of Taxes Number
KEP-..../PJ/20…. (2) on the
Appointment of ..... (3) as the
Other Party to Collect, Remit, and
File the Income Tax on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce;
b. bahwa berdasarkan
pertimbangan sebagaimana
dimaksud dalam huruf a dan
untuk melaksanakan Pasal …
ayat (…) PER-…../PJ/20...
b. that based on consideration as
referred to in point a and for the
implementation of the provision of
Article … section (…) of the
Regulation of the Director
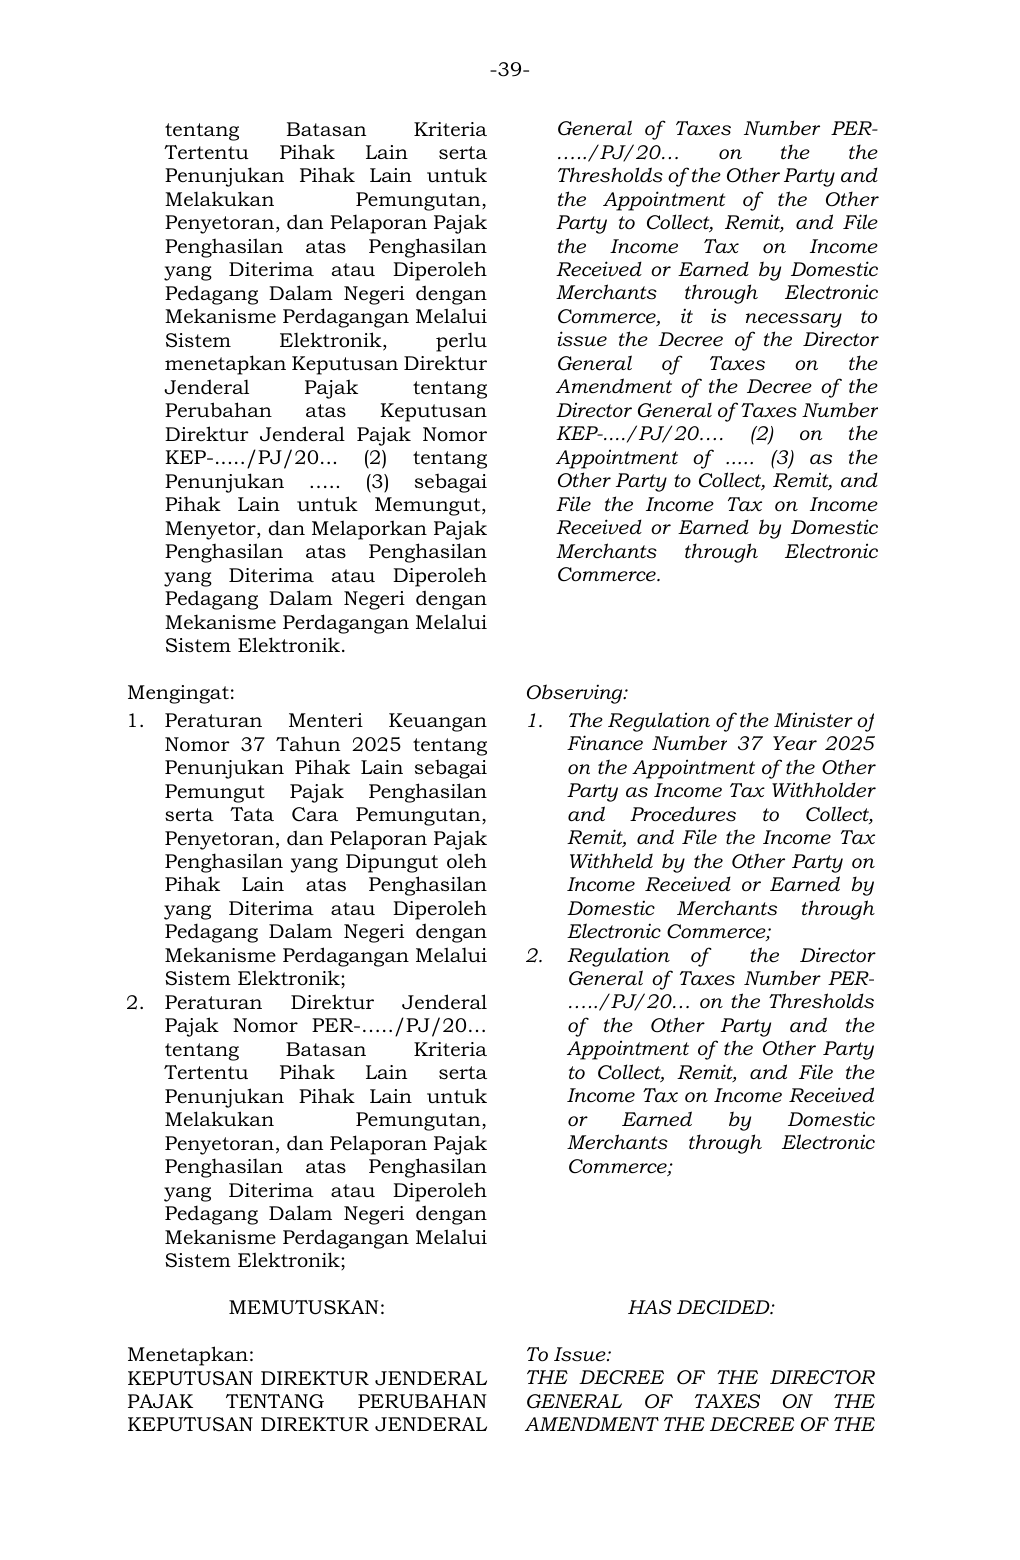
Teks pendamping untuk pencarian
-39-
tentang Batasan Kriteria
Tertentu Pihak Lain serta
Penunjukan Pihak Lain untuk
Melakukan Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik, perlu
menetapkan Keputusan Direktur
Jenderal Pajak tentang
Perubahan atas Keputusan
Direktur Jenderal Pajak Nomor
KEP-...../PJ/20... (2) tentang
Penunjukan ….. (3) sebagai
Pihak Lain untuk Memungut,
Menyetor, dan Melaporkan Pajak
Penghasilan atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik.
General of Taxes Number PER-
…../PJ/20… on the the
Thresholds of the Other Party and
the Appointment of the Other
Party to Collect, Remit, and File
the Income Tax on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce, it is necessary to
issue the Decree of the Director
General of Taxes on the
Amendment of the Decree of the
Director General of Taxes Number
KEP-..../PJ/20…. (2) on the
Appointment of ..... (3) as the
Other Party to Collect, Remit, and
File the Income Tax on Income
Received or Earned by Domestic
Merchants through Electronic
Commerce.
Mengingat:
1. Peraturan Menteri Keuangan
Nomor 37 Tahun 2025 tentang
Penunjukan Pihak Lain sebagai
Pemungut Pajak Penghasilan
serta Tata Cara Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan yang Dipungut oleh
Pihak Lain atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
2. Peraturan Direktur Jenderal
Pajak Nomor PER-…../PJ/20…
tentang Batasan Kriteria
Tertentu Pihak Lain serta
Penunjukan Pihak Lain untuk
Melakukan Pemungutan,
Penyetoran, dan Pelaporan Pajak
Penghasilan atas Penghasilan
yang Diterima atau Diperoleh
Pedagang Dalam Negeri dengan
Mekanisme Perdagangan Melalui
Sistem Elektronik;
Observing:
1. The Regulation of the Minister of
Finance Number 37 Year 2025
on the Appointment of the Other
Party as Income Tax Withholder
and Procedures to Collect,
Remit, and File the Income Tax
Withheld by the Other Party on
Income Received or Earned by
Domestic Merchants through
Electronic Commerce;
2. Regulation of the Director
General of Taxes Number PER-
…../PJ/20… on the Thresholds
of the Other Party and the
Appointment of the Other Party
to Collect, Remit, and File the
Income Tax on Income Received
or Earned by Domestic
Merchants through Electronic
Commerce;
MEMUTUSKAN: HAS DECIDED:
Menetapkan:
KEPUTUSAN DIREKTUR JENDERAL
PAJAK TENTANG PERUBAHAN
KEPUTUSAN DIREKTUR JENDERAL
To Issue:
THE DECREE OF THE DIRECTOR
GENERAL OF TAXES ON THE
AMENDMENT THE DECREE OF THE
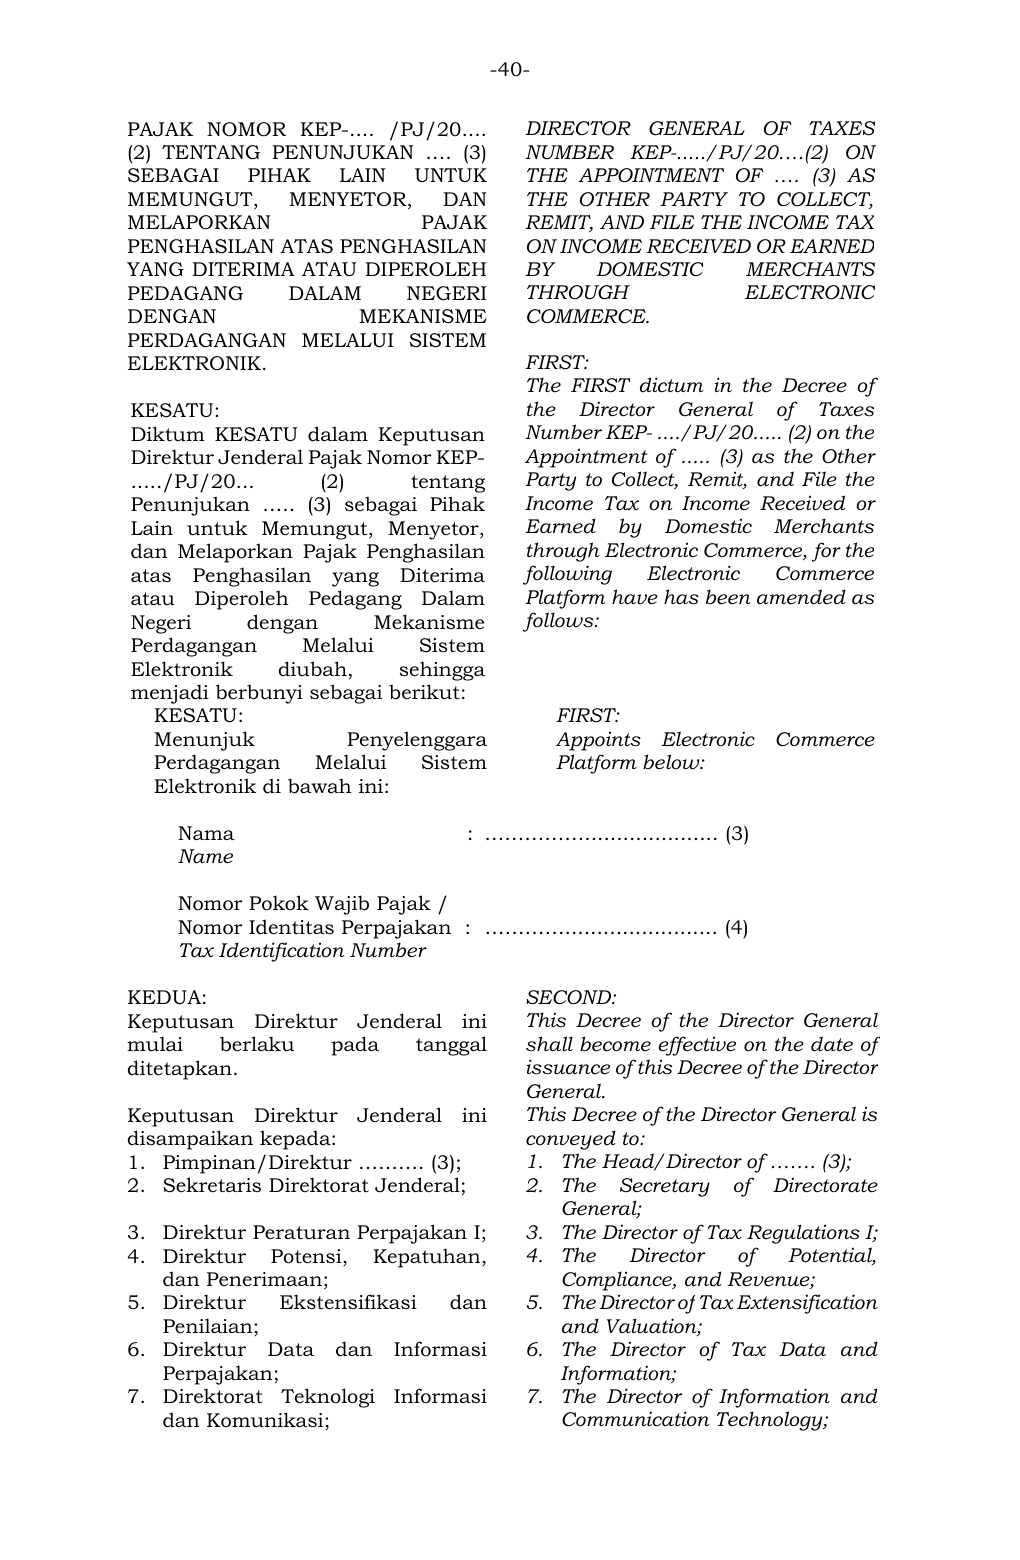
Teks pendamping untuk pencarian
-40-
PAJAK NOMOR KEP-.... /PJ/20....
(2) TENTANG PENUNJUKAN …. (3)
SEBAGAI PIHAK LAIN UNTUK
MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK
PENGHASILAN ATAS PENGHASILAN
YANG DITERIMA ATAU DIPEROLEH
PEDAGANG DALAM NEGERI
DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM
ELEKTRONIK.
KESATU:
Diktum KESATU dalam Keputusan
Direktur Jenderal Pajak Nomor KEP-
...../PJ/20... (2) tentang
Penunjukan ….. (3) sebagai Pihak
Lain untuk Memungut, Menyetor,
dan Melaporkan Pajak Penghasilan
atas Penghasilan yang Diterima
atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme
Perdagangan Melalui Sistem
Elektronik diubah, sehingga
menjadi berbunyi sebagai berikut:
DIRECTOR GENERAL OF TAXES
NUMBER KEP-...../PJ/20….(2) ON
THE APPOINTMENT OF …. (3) AS
THE OTHER PARTY TO COLLECT,
REMIT, AND FILE THE INCOME TAX
ON INCOME RECEIVED OR EARNED
BY DOMESTIC MERCHANTS
THROUGH ELECTRONIC
COMMERCE.
FIRST:
The FIRST dictum in the Decree of
the Director General of Taxes
Number KEP- ..../PJ/20..... (2) on the
Appointment of ..... (3) as the Other
Party to Collect, Remit, and File the
Income Tax on Income Received or
Earned by Domestic Merchants
through Electronic Commerce, for the
following Electronic Commerce
Platform have has been amended as
follows:
KESATU:
Menunjuk Penyelenggara
Perdagangan Melalui Sistem
Elektronik di bawah ini:
FIRST:
Appoints Electronic Commerce
Platform below:
Nama : ……………..................... (3)
Name
Nomor Pokok Wajib Pajak /
Nomor Identitas Perpajakan : …………........................ (4)
Tax Identification Number
KEDUA:
Keputusan Direktur Jenderal ini
mulai berlaku pada tanggal
ditetapkan.
SECOND:
This Decree of the Director General
shall become effective on the date of
issuance of this Decree of the Director
General.
Keputusan Direktur Jenderal ini
disampaikan kepada:
1. Pimpinan/Direktur ………. (3);
2. Sekretaris Direktorat Jenderal;
3. Direktur Peraturan Perpajakan I;
4. Direktur Potensi, Kepatuhan,
dan Penerimaan;
5. Direktur Ekstensifikasi dan
Penilaian;
6. Direktur Data dan Informasi
Perpajakan;
7. Direktorat Teknologi Informasi
dan Komunikasi;
This Decree of the Director General is
conveyed to:
1. The Head/Director of ……. (3);
2. The Secretary of Directorate
General;
3. The Director of Tax Regulations I;
4. The Director of Potential,
Compliance, and Revenue;
5. The Director of Tax Extensification
and Valuation;
6. The Director of Tax Data and
Information;
7. The Director of Information and
Communication Technology;
Teks pendamping untuk pencarian
-41-
8. Direktur Transformasi Proses
Bisnis;
9. Direktur Perpajakan
Internasional;
10. Kepala Kantor Wilayah DJP ……..
(5); dan
11. Kepala Kantor Pelayanan Pajak
……. (6)
8. The Director of Business Process
Transformation;
9. The Director of International
Taxation;
10. The Head of …….. (5) Regional
Tax Office; and
11. The Head of ……. (6) Tax Office.
Ditetapkan di Jakarta Issued in Jakarta
pada tanggal ……… (7) on ……….. (7)
DIREKTUR JENDERAL PAJAK,
DIRECTOR GENERAL OF TAXES,
……………… (8)
Teks pendamping untuk pencarian
-42-
PETUNJUK PENGISIAN
KEPUTUSAN DIREKTUR JENDERAL PAJAK
TENTANG PERUBAHAN KEPUTUSAN DIREKTUR JENDERAL PAJAK TENTANG
PENUNJUKAN SEBAGAI PIHAK LAIN UNTUK MEMUNGUT, MENYETOR, DAN
MELAPORKAN PAJAK PENGHASILAN ATAS PENGHASILAN YANG DITERIMA
ATAU DIPEROLEH PEDAGANG DALAM NEGERI DENGAN MEKANISME
PERDAGANGAN MELALUI SISTEM ELEKTRONIK
Nomor (1) : Diisi dengan nomor Keputusan Direktur Jenderal Pajak
tentang Perubahan Keputusan Direktur Jenderal Pajak
tentang Penunjukan sebagai Pihak Lain untuk Memungut,
Menyetor, dan Melaporkan Pajak Penghasilan atas
Penghasilan yang Diterima atau Diperoleh Pedagang Dalam
Negeri dengan Mekanisme Perdagangan Melalui Sistem
Elektronik (selanjutnya disebut Pihak Lain).
Nomor (2) : Diisi dengan nomor Keputusan Direktur Jenderal Pajak
tentang Penunjukan sebagai Pihak Lain yang diubah.
Nomor (3) : Diisi dengan nama Pihak Lain.
Nomor (4) : Diisi Nomor Pokok Wajib Pajak untuk Pihak Lain Dalam
Negeri atau nomor identitas perpajakan dalam bentuk Nomor
Pokok Wajib Pajak untuk Pihak Lain Luar Negeri.
Nomor (5) : Diisi dengan nama Kantor Wilayah DJP yang membawahkan
Kantor Pelayanan Pajak tempat Pihak Lain terdaftar.
Nomor (6) : Diisi dengan nama Kantor Pelayanan Pajak tempat Pihak Lain
terdaftar.
Nomor (7) : Diisi dengan tanggal penetapan Keputusan Direktur Jenderal
Pajak tentang Perubahan Keputusan Direktur Jenderal Pajak
tentang Penunjukan sebagai Pihak Lain.
Nomor (8) : Diisi dengan tanda tangan dan nama Direktur Jenderal Pajak
yang menandatangani keputusan.
DIREKTUR JENDERAL PAJAK,
Ditandatangani secara elektronik
BIMO WIJAYANTO
Lampiran dan dokumen
1 item- Lampiran dalam naskah resmi Lampiran dalam PDF lengkap · halaman 10–42 Unduh PDF lengkap Buka lampiran ↗