PER-21/PJ/2020 tentang Tata Cara Penanganan atas Dugaan Pelanggaran Disiplin Pegawai Negeri Sipil Berskala Nasional di Lingkungan Direktorat Jenderal Pajak
Disebut juga: PER 21/PJ/2020 · PER 21 Tahun 2020 · Peraturan Direktur Jenderal Pajak Nomor PER-21/PJ/2020
Label sumber: “Berlaku”, diperiksa 2026-10-06. Label katalog berbeda dari cakupan perubahan; gunakan riwayat dan naskah perubahan untuk mengetahui ketentuan yang berubah. Naskah terbitan asli, bukan konsolidasi.
PDF sumber: 7 halaman · HTML: halaman 1–7
Seluruh halaman PDF sumber disajikan sebagai gambar asli. Cakupan ini merujuk kelengkapan halaman asli; teks pendamping hasil ekstraksi belum disahkan sebagai transkripsi kata demi kata.
PER-21/PJ/2020
Tata Cara Penanganan atas Dugaan Pelanggaran Disiplin Pegawai Negeri Sipil Berskala Nasional di Lingkungan Direktorat Jenderal Pajak.
Naskah terbitan asli tersedia lengkap per halaman di bawah. Halaman sumber mempertahankan susunan dokumen, angka, tabel, dan tanda penetapan.
Teks pendamping untuk pencarian berasal dari ekstraksi otomatis. Pemeriksaan cakupan halaman ini tidak menyatakan transkripsi telah diperiksa kata demi kata atau status hukum terkini telah disimpulkan.
Naskah asli lengkap
Seluruh 7 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Teks pendamping untuk pencarian
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
SALINAN
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER - 21/PJ/2020
TENTANG
TATA CARA PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN PEGAWAI
NEGERI SIPIL BERSKALA NASIONAL DI LINGKUNGAN DIREKTORAT
Menimbang :
JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
bahwa pelanggarandisiplin berskala nasional yang dilakukan
oleh Pegawai Negeri Sipil di Lingkungan Direktorat Jenderal
Pajak, mempunyai dampak buruk yang luar biasa besar pada
reputasi Direktorat Jenderal Pajak dan Kementerian
Keuangan di mata masyarakat;
bahwa terhadap jenis pelanggaran disiplin sebagaimana
dimaksud dalam huruf a, memerlukan penanganan khusus
yang melibatkan unsur-unsur pimpinan di Direktorat
Jenderal Pajak dan sinergi beberapa unit kerja terkait;
bahwa dengan penanganan sebagaimana dimaksud dalam
huruf b, diharapkan dapat mewujudkan aparat yang bersih
dari korupsi dan berimplikasi terhadap terlaksananya
program reformasi birokrasi Direktorat Jenderal Pajak;
bahwa untuk memberikan pedoman pelaksanaan,
meningkatkan efektivitas dan memberikan kepastian hukum
dalam penanganan atas dugaan pelanggaran disiplin
sebagaimana dimaksud dalam huruf a, dipandang perlu
mengatur ketentuan mengenai tata cara penanganan atas
dugaan pelanggaran disiplin berskala nasional yang
dilakukan oleh Pegawai Negeri Sipil di lingkungan Direktorat
Jenderal Pajak;
bahwa berdasarkan pertimbangan sebagaimana dimaksud
pada huruf a, huruf b, huruf c, dan huruf d, perlu
menetapkan Peraturan Direktur Jenderal Pajak tentang Tata
Cara Penanganan atas Dugaan Pelanggaran Disiplin Pegawai
Negeri Sipil Berskala Nasional di Lingkungan Direktorat
Jenderal Pajak.
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA
DIREKTORAT JENDERAL PAJAK
SALINAN
PERATURAN DIREKTUR JENDERAL PAJAK
NOMOR PER - 21/PJ/2020
TENTANG
TATA CARA PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN PEGAWAI
NEGERI SIPIL BERSKALA NASIONAL DI LINGKUNGAN DIREKTORAT
Menimbang :
JENDERAL PAJAK
DIREKTUR JENDERAL PAJAK,
bahwa pelanggarandisiplin berskala nasional yang dilakukan
oleh Pegawai Negeri Sipil di Lingkungan Direktorat Jenderal
Pajak, mempunyai dampak buruk yang luar biasa besar pada
reputasi Direktorat Jenderal Pajak dan Kementerian
Keuangan di mata masyarakat;
bahwa terhadap jenis pelanggaran disiplin sebagaimana
dimaksud dalam huruf a, memerlukan penanganan khusus
yang melibatkan unsur-unsur pimpinan di Direktorat
Jenderal Pajak dan sinergi beberapa unit kerja terkait;
bahwa dengan penanganan sebagaimana dimaksud dalam
huruf b, diharapkan dapat mewujudkan aparat yang bersih
dari korupsi dan berimplikasi terhadap terlaksananya
program reformasi birokrasi Direktorat Jenderal Pajak;
bahwa untuk memberikan pedoman pelaksanaan,
meningkatkan efektivitas dan memberikan kepastian hukum
dalam penanganan atas dugaan pelanggaran disiplin
sebagaimana dimaksud dalam huruf a, dipandang perlu
mengatur ketentuan mengenai tata cara penanganan atas
dugaan pelanggaran disiplin berskala nasional yang
dilakukan oleh Pegawai Negeri Sipil di lingkungan Direktorat
Jenderal Pajak;
bahwa berdasarkan pertimbangan sebagaimana dimaksud
pada huruf a, huruf b, huruf c, dan huruf d, perlu
menetapkan Peraturan Direktur Jenderal Pajak tentang Tata
Cara Penanganan atas Dugaan Pelanggaran Disiplin Pegawai
Negeri Sipil Berskala Nasional di Lingkungan Direktorat
Jenderal Pajak.
Teks pendamping untuk pencarian
Mengingat:
Menetapkan
-2-
ee
Undang-Undang Nomor 5 Tahun 2014 tentang Aparatur
Sipil Negara (Lembaran Negara Republik Indonesia Tahun
2014 Nomor 6, Tambahan Lembaran Negara Republik
Indonesia Nomor 5494);
2. Peraturan Pemerintah Nomor 53 Tahun 2010 tentang
Disiplin Pegawai Negeri Sipil (hkembaran Negara Republik
Indonesia Tahun 2010 Nomor74);
3. Peraturan Kepala Badan Kepegawaian Negara Nomor 21
Tahun 2010 tentang Ketentuan Pelaksanaan Peraturan
Pemerintah Nomor 53 Tahun 2010 tentang Disiplin Pegawai
Negeri Sipil;
4. Peraturan Direktur Jenderal Pajak Nomor PER-
21/PJ/2011 tentang Tata Cara Penanganan Pengaduan
oleh Direktorat Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur;
MEMUTUSKAN:
PERATURAN DIREKTUR JENDERAL PAJAK TENTANG TATA
CARA PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN
PEGAWAI NEGERI SIPIL BERSKALA NASIONAL DI
LINGKUNGAN DIREKTORAT JENDERAL PAJAK.
BAB I]
KETENTUAN UMUM
Pasal 1
Dalam Peraturan Direktur Jenderal ini, yang dimaksud
dengan:
1. Pegawai Negeri Sipil yang selanjutnya disebut Pegawai
adalah Pegawai Negeri Sipil atau Calon Pegawai Negeri Sipil
yang bekerja di lingkungan Direktorat Jenderal Pajak.
2. Pelanggaran Disiplin Pegawai yang selanjutnya disebut
Pelanggaran Disiplin adalah setiap ucapan, tulisan, atau
perbuatan Pegawai yang tidak menaati kewajiban dan/atau
Mengingat:
Menetapkan
-2-
ee
Undang-Undang Nomor 5 Tahun 2014 tentang Aparatur
Sipil Negara (Lembaran Negara Republik Indonesia Tahun
2014 Nomor 6, Tambahan Lembaran Negara Republik
Indonesia Nomor 5494);
2. Peraturan Pemerintah Nomor 53 Tahun 2010 tentang
Disiplin Pegawai Negeri Sipil (hkembaran Negara Republik
Indonesia Tahun 2010 Nomor74);
3. Peraturan Kepala Badan Kepegawaian Negara Nomor 21
Tahun 2010 tentang Ketentuan Pelaksanaan Peraturan
Pemerintah Nomor 53 Tahun 2010 tentang Disiplin Pegawai
Negeri Sipil;
4. Peraturan Direktur Jenderal Pajak Nomor PER-
21/PJ/2011 tentang Tata Cara Penanganan Pengaduan
oleh Direktorat Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur;
MEMUTUSKAN:
PERATURAN DIREKTUR JENDERAL PAJAK TENTANG TATA
CARA PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN
PEGAWAI NEGERI SIPIL BERSKALA NASIONAL DI
LINGKUNGAN DIREKTORAT JENDERAL PAJAK.
BAB I]
KETENTUAN UMUM
Pasal 1
Dalam Peraturan Direktur Jenderal ini, yang dimaksud
dengan:
1. Pegawai Negeri Sipil yang selanjutnya disebut Pegawai
adalah Pegawai Negeri Sipil atau Calon Pegawai Negeri Sipil
yang bekerja di lingkungan Direktorat Jenderal Pajak.
2. Pelanggaran Disiplin Pegawai yang selanjutnya disebut
Pelanggaran Disiplin adalah setiap ucapan, tulisan, atau
perbuatan Pegawai yang tidak menaati kewajiban dan/atau
Teks pendamping untuk pencarian
(1)
(2)
-3-
melanggar larangan ketentuan disiplin Pegawai, baik yang
dilakukan di dalam maupundi luar jam kerja.
Investigasi adalah serangkaian tindakan untuk mencari,
menemukan, meminta keterangan, dan mengumpulkan
bukti yang dengan bukti itu membuat terang dan jelas
tentang suatu perbuatan dan pelakunya guna dilakukan
tindakan hukum selanjutnya.
Pelapor adalah pegawai di lingkungan Kementerian
Keuangan dan/atau masyarakat yang menyampaikan
informasi sehubungan dengan adanya Pelanggaran
Disiplin.
Unsur Direktorat Jenderal Pajak adalah pegawai pada
semua unit kerja/satuan kerja di lingkungan Direktorat
Jenderal Pajak, termasuk pihak-pihak yang
dipekerjakan /diperbantukan.
Pihak Lain adalah pihak selain Unsur Direktorat Jenderal
Pajak.
BABII
PENETAPAN PELANGGARANDISIPLIN BERSKALA
NASIONAL
Pasal 2
Pelanggaran Disiplin berskala nasional ditetapkan dalam
hal memenuhi kriteria sebagai berikut:
a. terdapat atensi khusus dari Presiden;
b. terdapat atensi khusus dari Menteri Keuangan; atau
c. berdasarkan pertimbangan Direktur Jenderal Pajak.
Pelanggaran Disiplin berskala nasional harus ditangani
untuk:
a. meningkatkan kepercayaan masyarakat kepada
Direktorat Jenderal Pajak;
b. mempercepat dan meningkatkan efektivitas
penanganan atas dugaan Pelanggaran Disiplin melalui
sinergi antar direktorat dan unit vertikal di Direktorat
Jenderal Pajak; dan
(1)
(2)
-3-
melanggar larangan ketentuan disiplin Pegawai, baik yang
dilakukan di dalam maupundi luar jam kerja.
Investigasi adalah serangkaian tindakan untuk mencari,
menemukan, meminta keterangan, dan mengumpulkan
bukti yang dengan bukti itu membuat terang dan jelas
tentang suatu perbuatan dan pelakunya guna dilakukan
tindakan hukum selanjutnya.
Pelapor adalah pegawai di lingkungan Kementerian
Keuangan dan/atau masyarakat yang menyampaikan
informasi sehubungan dengan adanya Pelanggaran
Disiplin.
Unsur Direktorat Jenderal Pajak adalah pegawai pada
semua unit kerja/satuan kerja di lingkungan Direktorat
Jenderal Pajak, termasuk pihak-pihak yang
dipekerjakan /diperbantukan.
Pihak Lain adalah pihak selain Unsur Direktorat Jenderal
Pajak.
BABII
PENETAPAN PELANGGARANDISIPLIN BERSKALA
NASIONAL
Pasal 2
Pelanggaran Disiplin berskala nasional ditetapkan dalam
hal memenuhi kriteria sebagai berikut:
a. terdapat atensi khusus dari Presiden;
b. terdapat atensi khusus dari Menteri Keuangan; atau
c. berdasarkan pertimbangan Direktur Jenderal Pajak.
Pelanggaran Disiplin berskala nasional harus ditangani
untuk:
a. meningkatkan kepercayaan masyarakat kepada
Direktorat Jenderal Pajak;
b. mempercepat dan meningkatkan efektivitas
penanganan atas dugaan Pelanggaran Disiplin melalui
sinergi antar direktorat dan unit vertikal di Direktorat
Jenderal Pajak; dan
Teks pendamping untuk pencarian
(3)
(1)
(2)
(3)
-4-
c. merumuskan langkah mitigasi agar Pelanggaran
Disiplin serupa tidak berulang di kemudian hari.
Pelanggaran Disiplin berskala nasional sebagaimana
dimaksud pada ayat (1) ditetapkan oleh Direktur Jenderal
Pajak.
BABIII
PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN
BERSKALA NASIONAL
Pasal 3
Dalam hal terdapat dugaan Pelanggaran Disiplin yang
memenuhi kriteria berskala nasional sebagaimana
dimaksud dalam Pasal 2 ayat (1), Direktur Kepatuhan
Internal dan Transformasi Sumber Daya Aparatur
menyampaikan usulan penetapan Pelanggaran Disiplin
berskala nasional kepada Direktur Jenderal Pajak;
Dalam hal Direktur Jenderal Pajak menyetujyui usulan
sebagaimana dimaksud pada ayat (1), Direktur Jenderal
Pajak menerbitkan Keputusan Direktur Jenderal Pajak
tentang penetapan Pelanggaran Disiplin berskala nasional
dan membentuk Tim Penanganan atas Dugaan
Pelanggaran Disiplin Berskala Nasional;
Tim Penanganan atas Dugaan Pelanggaran Disiplin
Berskala Nasional sebagaimana dimaksud pada ayat (2),
memiliki struktur sebagai berikut:
a. Direktur Jenderal Pajak sebagai Ketua;
b. Staf Ahli Menteri Keuangan Bidang Peraturan dan
Penegakan Hukum Pajak sebagai Wakil Ketua 1;
c. Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak
sebagai Wakil Ketua 2;
d. Staf Ahli Menteri Keuangan Bidang Pengawasan Pajak
sebagai Wakil Ketua 3;
e. Sekretaris Direktorat Jenderal Pajak sebagai
Sekretaris;
f. Direktur Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur sebagai Koordinator Bidang;
(3)
(1)
(2)
(3)
-4-
c. merumuskan langkah mitigasi agar Pelanggaran
Disiplin serupa tidak berulang di kemudian hari.
Pelanggaran Disiplin berskala nasional sebagaimana
dimaksud pada ayat (1) ditetapkan oleh Direktur Jenderal
Pajak.
BABIII
PENANGANAN ATAS DUGAAN PELANGGARANDISIPLIN
BERSKALA NASIONAL
Pasal 3
Dalam hal terdapat dugaan Pelanggaran Disiplin yang
memenuhi kriteria berskala nasional sebagaimana
dimaksud dalam Pasal 2 ayat (1), Direktur Kepatuhan
Internal dan Transformasi Sumber Daya Aparatur
menyampaikan usulan penetapan Pelanggaran Disiplin
berskala nasional kepada Direktur Jenderal Pajak;
Dalam hal Direktur Jenderal Pajak menyetujyui usulan
sebagaimana dimaksud pada ayat (1), Direktur Jenderal
Pajak menerbitkan Keputusan Direktur Jenderal Pajak
tentang penetapan Pelanggaran Disiplin berskala nasional
dan membentuk Tim Penanganan atas Dugaan
Pelanggaran Disiplin Berskala Nasional;
Tim Penanganan atas Dugaan Pelanggaran Disiplin
Berskala Nasional sebagaimana dimaksud pada ayat (2),
memiliki struktur sebagai berikut:
a. Direktur Jenderal Pajak sebagai Ketua;
b. Staf Ahli Menteri Keuangan Bidang Peraturan dan
Penegakan Hukum Pajak sebagai Wakil Ketua 1;
c. Staf Ahli Menteri Keuangan Bidang Kepatuhan Pajak
sebagai Wakil Ketua 2;
d. Staf Ahli Menteri Keuangan Bidang Pengawasan Pajak
sebagai Wakil Ketua 3;
e. Sekretaris Direktorat Jenderal Pajak sebagai
Sekretaris;
f. Direktur Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur sebagai Koordinator Bidang;
Teks pendamping untuk pencarian
(1)
(2)
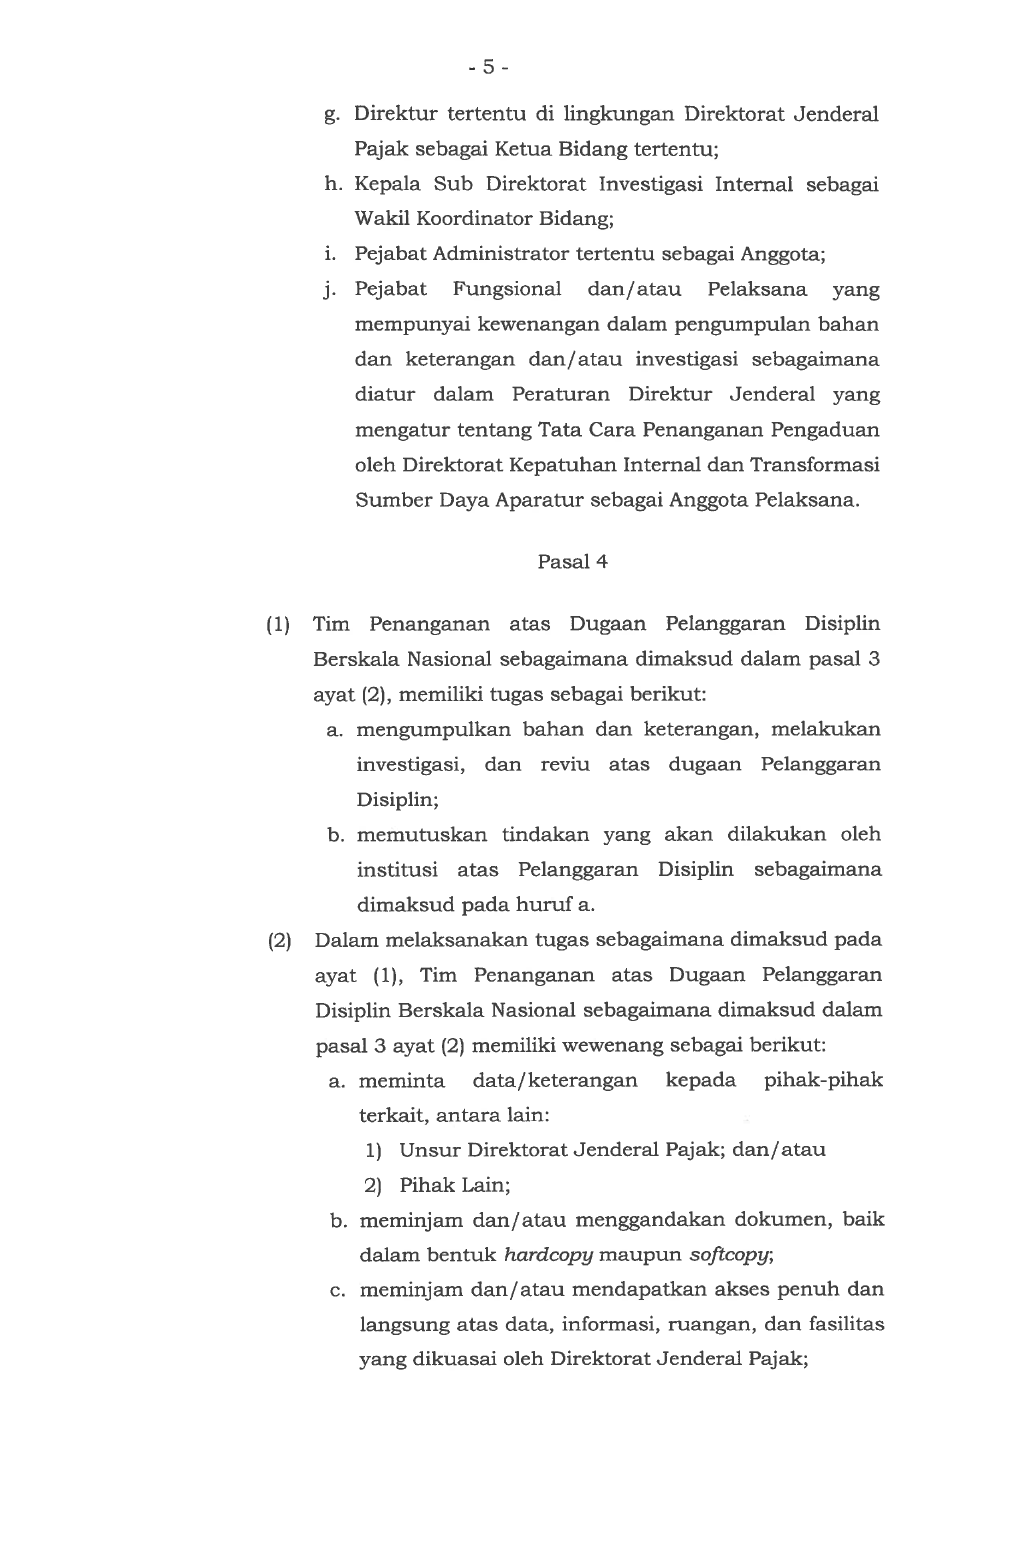
g.
-5-
Direktur tertentu di lingkungan Direktorat Jenderal
Pajak sebagai Ketua Bidangtertentu;
Kepala Sub Direktorat Investigasi Internal sebagai
Wakil Koordinator Bidang;
Pejabat Administrator tertentu sebagai Anggota;
Pejabat Fungsional dan/atau Pelaksana yang
mempunyai kewenangan dalam pengumpulan bahan
dan keterangan dan/atau investigasi sebagaimana
diatur dalam Peraturan Direktur Jenderal yang
mengatur tentang Tata Cara Penanganan Pengaduan
oleh Direktorat Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur sebagai Anggota Pelaksana.
Pasal 4
Tim Penanganan atas Dugaan Pelanggaran Disiplin
Berskala Nasional sebagaimana dimaksud dalam pasal 3
ayat (2), memiliki tugas sebagai berikut:
a. mengumpulkan bahan dan keterangan, melakukan
investigasi, dan reviu atas dugaan Pelanggaran
Disiplin;
. memutuskan tindakan yang akan dilakukan oleh
institusi atas Pelanggaran Disiplin sebagaimana
dimaksud pada hurufa.
Dalam melaksanakan tugas sebagaimana dimaksud pada
ayat (1), Tim Penanganan atas Dugaan Pelanggaran
Disiplin Berskala Nasional sebagaimana dimaksud dalam
pasal 3 ayat (2) memiliki wewenang sebagai berikut:
a. meminta data/keterangan kepada _pihak-pihak
terkait, antara lain:
1) Unsur Direktorat Jenderal Pajak; dan/atau
2) Pihak Lain;
meminjam dan/atau menggandakan dokumen, baik
dalam bentuk hardcopy maupun softcopy;
meminjam dan/atau mendapatkan akses penuh dan
langsung atas data, informasi, ruangan, dan fasilitas
yang dikuasai oleh Direktorat Jenderal Pajak;
(1)
(2)
g.
-5-
Direktur tertentu di lingkungan Direktorat Jenderal
Pajak sebagai Ketua Bidangtertentu;
Kepala Sub Direktorat Investigasi Internal sebagai
Wakil Koordinator Bidang;
Pejabat Administrator tertentu sebagai Anggota;
Pejabat Fungsional dan/atau Pelaksana yang
mempunyai kewenangan dalam pengumpulan bahan
dan keterangan dan/atau investigasi sebagaimana
diatur dalam Peraturan Direktur Jenderal yang
mengatur tentang Tata Cara Penanganan Pengaduan
oleh Direktorat Kepatuhan Internal dan Transformasi
Sumber Daya Aparatur sebagai Anggota Pelaksana.
Pasal 4
Tim Penanganan atas Dugaan Pelanggaran Disiplin
Berskala Nasional sebagaimana dimaksud dalam pasal 3
ayat (2), memiliki tugas sebagai berikut:
a. mengumpulkan bahan dan keterangan, melakukan
investigasi, dan reviu atas dugaan Pelanggaran
Disiplin;
. memutuskan tindakan yang akan dilakukan oleh
institusi atas Pelanggaran Disiplin sebagaimana
dimaksud pada hurufa.
Dalam melaksanakan tugas sebagaimana dimaksud pada
ayat (1), Tim Penanganan atas Dugaan Pelanggaran
Disiplin Berskala Nasional sebagaimana dimaksud dalam
pasal 3 ayat (2) memiliki wewenang sebagai berikut:
a. meminta data/keterangan kepada _pihak-pihak
terkait, antara lain:
1) Unsur Direktorat Jenderal Pajak; dan/atau
2) Pihak Lain;
meminjam dan/atau menggandakan dokumen, baik
dalam bentuk hardcopy maupun softcopy;
meminjam dan/atau mendapatkan akses penuh dan
langsung atas data, informasi, ruangan, dan fasilitas
yang dikuasai oleh Direktorat Jenderal Pajak;
Teks pendamping untuk pencarian
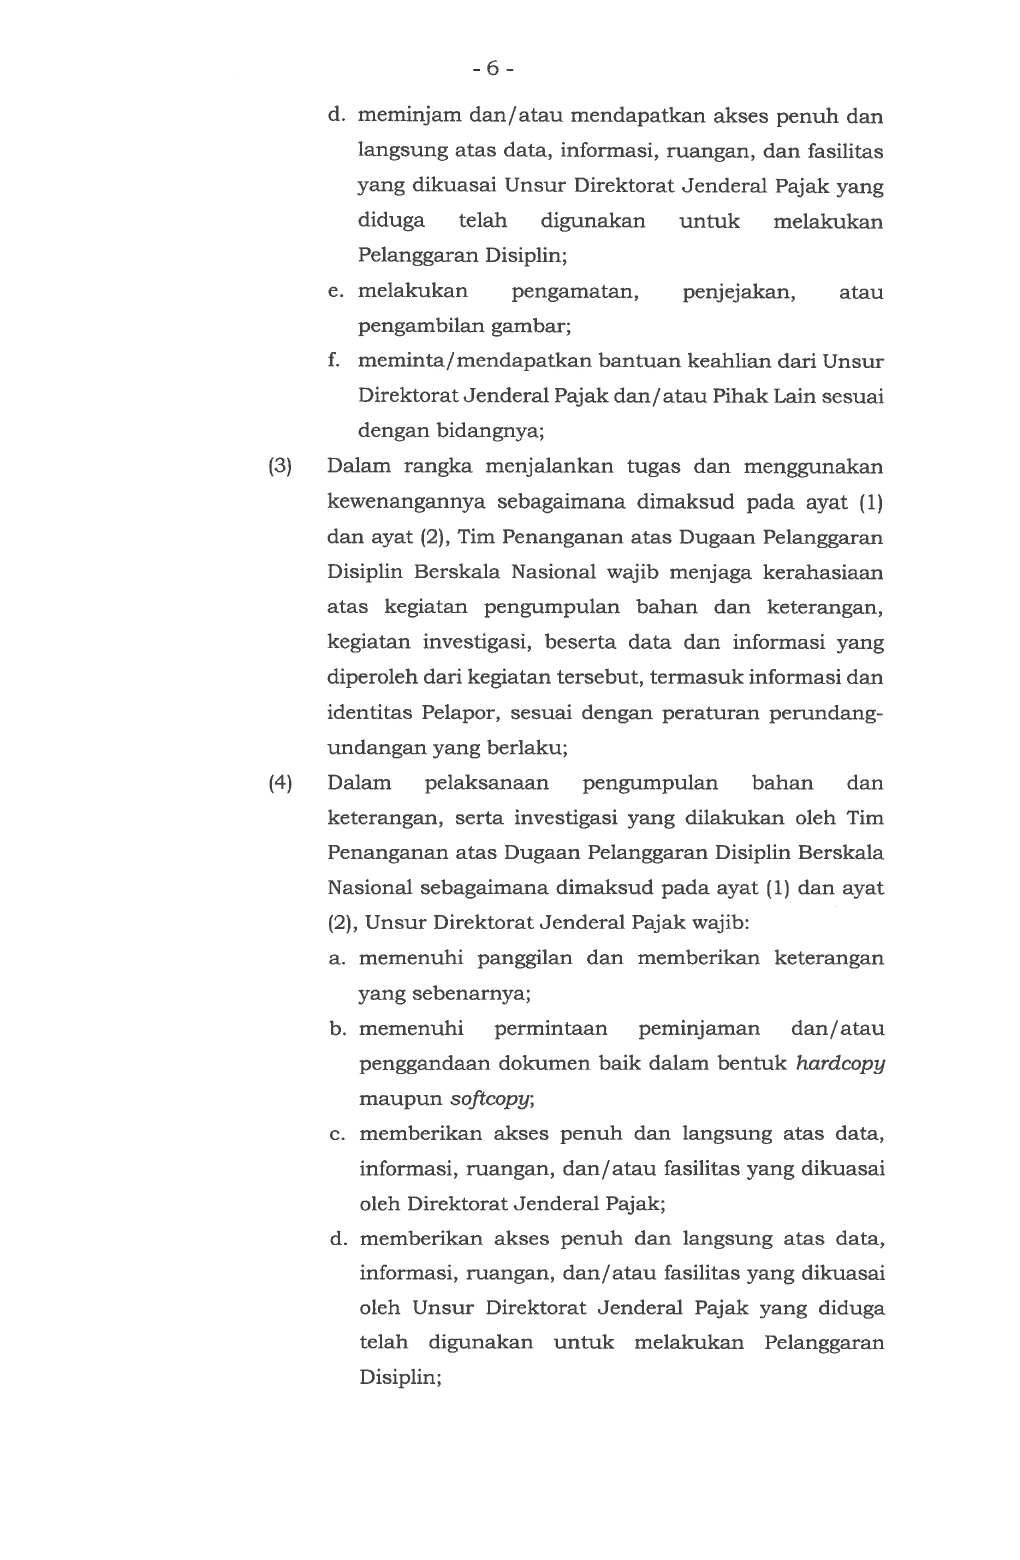
(3)
(4)
-6-
d. meminjam dan/atau mendapatkan akses penuh dan
langsung atas data, informasi, ruangan, dan fasilitas
yang dikuasai Unsur Direktorat Jenderal Pajak yang
diduga telah digunakan untuk melakukan
Pelanggaran Disiplin;
e. melakukan pengamatan, penjejakan, atau
pengambilan gambar;
f. meminta/mendapatkan bantuan keahlian dari Unsur
Direktorat Jenderal Pajak dan/atau Pihak Lain sesuai
dengan bidangnya;
Dalam rangka menjalankan tugas dan menggunakan
kewenangannya sebagaimana dimaksud pada ayat (1)
dan ayat (2), Tim Penanganan atas Dugaan Pelanggaran
Disiplin Berskala Nasional wajib menjaga kerahasiaan
atas kegiatan pengumpulan bahan dan keterangan,
kegiatan investigasi, beserta data dan informasi yang
diperoleh dari kegiatan tersebut, termasuk informasi dan
identitas Pelapor, sesuai dengan peraturan perundang-
undangan yang berlaku;
Dalam pelaksanaan pengumpulan bahan dan
keterangan, serta investigasi yang dilakukan oleh Tim
Penanganan atas Dugaan Pelanggaran Disiplin Berskala
Nasional sebagaimana dimaksud pada ayat (1) dan ayat
(2), Unsur Direktorat Jenderal Pajak wajib:
a. memenuhi panggilan dan memberikan keterangan
yang sebenarnya;
b. memenuhi permintaan peminjaman dan/atau
penggandaan dokumen baik dalam bentuk hardcopy
maupun softcopy;
c. memberikan akses penuh dan langsung atas data,
informasi, ruangan, dan/atau fasilitas yang dikuasai
oleh Direktorat Jenderal Pajak;
d. memberikan akses penuh dan langsung atas data,
informasi, ruangan, dan/atau fasilitas yang dikuasai
oleh Unsur Direktorat Jenderal Pajak yang diduga
telah digunakan untuk melakukan Pelanggaran
Disiplin;
Teks pendamping untuk pencarian
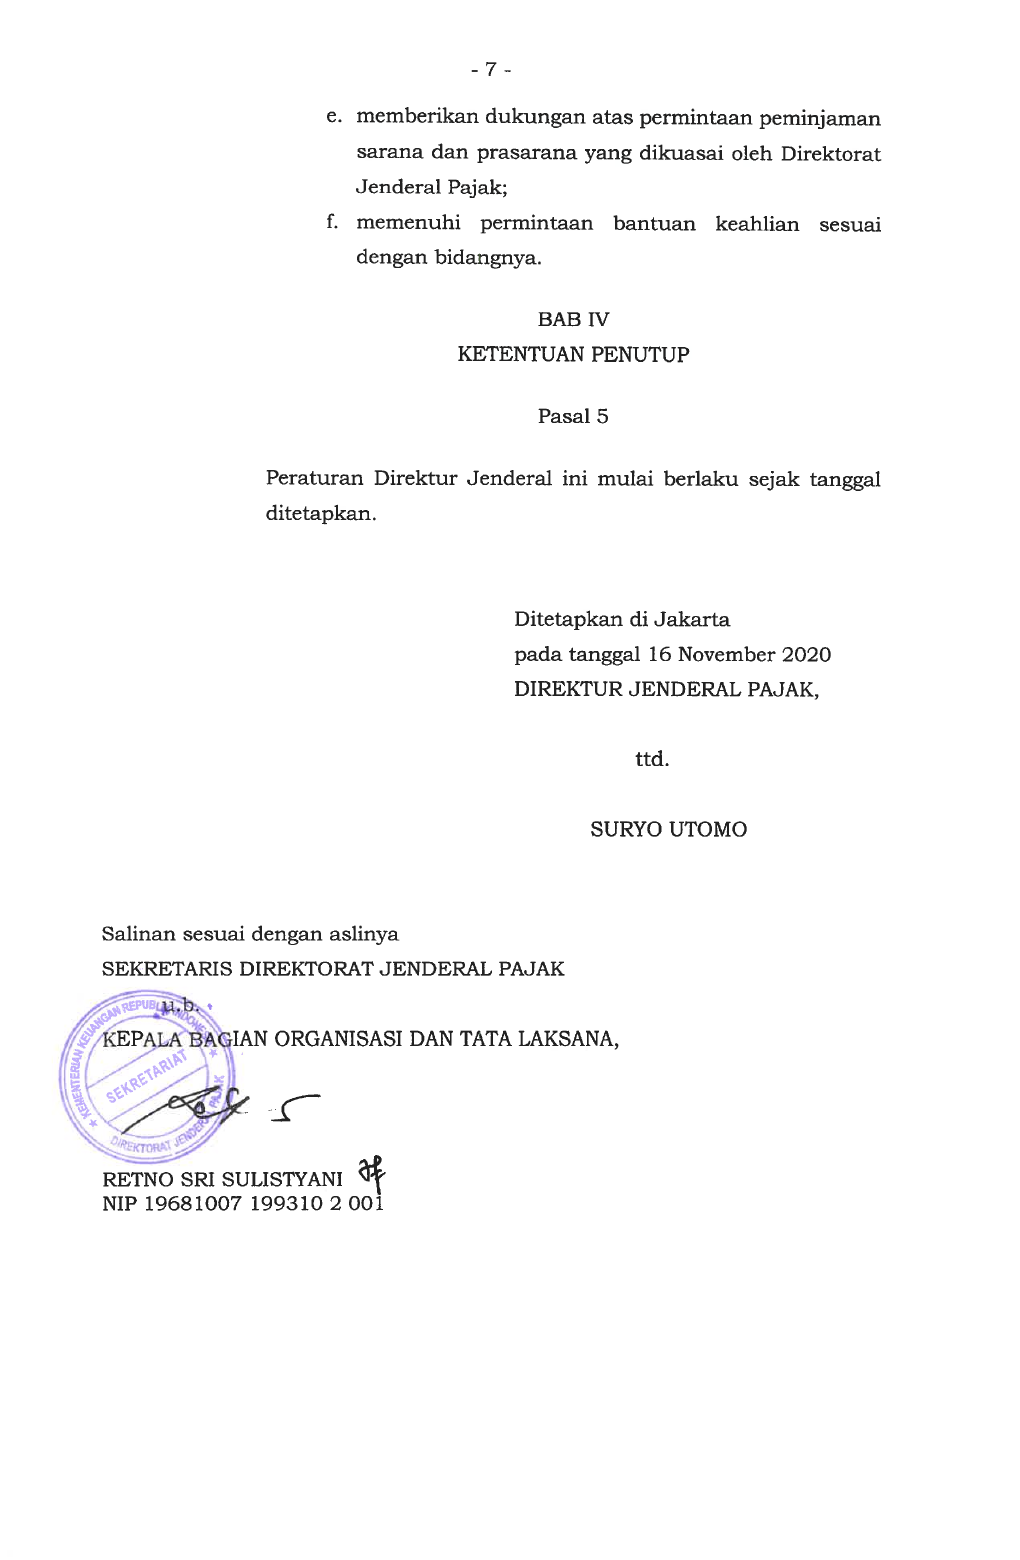
-7-
e. memberikan dukungan atas permintaan peminjaman
sarana dan prasarana yang dikuasai oleh Direktorat
Jenderal Pajak;
f. memenuhi permintaan bantuan keahlian sesuai
dengan bidangnya.
BAB IV
KETENTUAN PENUTUP
Pasal 5
Peraturan Direktur Jenderal ini mulai berlaku sejak tanggal
ditetapkan.
Ditetapkan di Jakarta
pada tanggal 16 November 2020
DIREKTUR JENDERAL PAJAK,
ttd.
SURYO UTOMO
Salinan sesuai dengan aslinya
SEKRETARIS DIREKTORAT JENDERAL PAJAK
(gE
KEPALA BAGIAN ORGANISASI DAN TATA LAKSANA,
RETNO SRI SULISTYANI
NIP 19681007 199310 2 001