KMK 15 Tahun 2026 tentang Nilai Kurs sebagai Dasar Pelunasan Bea Masuk, Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah, Bea Keluar, dan Pajak Penghasilan yang Berlaku untuk Tanggal 8 April 2026 Sampai dengan 14 April 2026
Disebut juga: KMK 15/2026
Status adalah catatan terkini database, bukan penetapan status pada tanggal historis. Cakupan perubahan belum diperiksa menyeluruh; salinan ini adalah naskah terbitan asli, bukan teks konsolidasi.
PDF sumber: 4 halaman · HTML: halaman 1–4
Seluruh halaman PDF sumber disajikan sebagai gambar asli. Cakupan ini merujuk kelengkapan halaman asli; teks pendamping hasil ekstraksi belum disahkan sebagai transkripsi kata demi kata.
KMK 15/2026
Nilai Kurs Sebagai Dasar Pelunasan Bea Masuk, Pajak Pertambahan Nilai Barang Dan Jasa Dan Pajak Penjualan Atas Barang Mewah, Bea Keluar, Dan Pajak Penghasilan Yang Berlaku Untuk Tanggal 8 April 2026 Sampai Dengan 14 April 2026.
Naskah terbitan asli tersedia lengkap per halaman di bawah. Halaman sumber mempertahankan susunan dokumen, angka, tabel.
Teks pendamping untuk pencarian berasal dari ekstraksi otomatis. Pemeriksaan cakupan halaman ini tidak menyatakan transkripsi telah diperiksa kata demi kata atau status hukum terkini telah disimpulkan.
Naskah asli lengkap
Seluruh 4 halaman PDF sumber disajikan di bawah, termasuk lampiran. Tampilan halaman mempertahankan formulir, tabel, angka, dan susunan dokumen asli.
Unduh PDF lengkap · Sumber pemerintah ↗
Halaman asli menjadi rujukan. Teks pendamping untuk pencarian berasal dari ekstraksi otomatis dan belum merupakan transkripsi yang diperiksa kata demi kata.
Teks pendamping untuk pencarian
KEPUTUSAN MENTERI KEUANGAN REPUBLIK INDONESIA
NOMOR 15/MK/EF.2/2026
TENTANG
NILAI KURS SEBAGAI DASAR PELUNASAN BEA MASUK,
PAJAK PERTAMBAHAN NILAI BARANG DAN JASA DAN PAJAK
PENJUALAN ATAS BARANG MEWAH, BEA KELUAR, DAN PAJAK
PENGHASILAN YANG BERLAKU UNTUK TANGGAL 8 APRIL 2026 SAMPAI
DENGAN 14 APRIL 2026
MENTERI KEUANGAN REPUBLIK INDONESIA,
Menimbang : a. bahwa untuk keperluan pelunasan Bea Masuk, Pajak
Pertambahan Nilai Barang dan Jasa dan Pajak
Penjualan atas Barang Mewah, Bea Keluar, dan Pajak
Penghasilan atas Pemasukan Barang, Utang Pajak yang
berhubungan dengan Pajak Pertambahan Nilai Barang
dan Jasa dan Pajak Penjualan atas Barang Mewah, Bea
Keluar, dan Penghasilan yang diterima atau diperoleh
berupa uang asing, harus terlebih dahulu dinilai ke
dalam uang Rupiah;
b. bahwa berdasarkan pertimbangan sebagaimana
dimaksud dalam huruf a, perlu menetapkan Keputusan
Menteri Keuangan tentang Nilai Kurs sebagai Dasar
Pelunasan Bea Masuk, Pajak Pertambahan Nilai Barang
dan Jasa dan Pajak Penjualan atas Barang Mewah, Bea
Keluar, dan Pajak Penghasilan yang berlaku untuk
tanggal 8 April 2026 sampai dengan 14 April 2026;
Mengingat : 1. Undang-Undang Nomor 7 Tahun 1983 tentang Pajak
Penghasilan (Lembaran Negara Republik Indonesia
Tahun 1983 Nomor 50, Tambahan Lembaran Negara
Republik Indonesia Nomor 3263) sebagaimana telah
beberapa kali diubah terakhir dengan Undang-Undang
Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan
Perpajakan (Lembaran Negara Republik Indonesia Tahun
2021 Nomor 246, Tambahan Lembaran Negara Republik
Indonesia Nomor 6736);
Teks pendamping untuk pencarian
- 2 -
2. Undang-Undang Nomor 8 Tahun 1983 tentang Pajak
Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan
atas Barang Mewah (Lembaran Negara Republik
Indonesia Tahun 1983 Nomor 51, Tambahan Lembaran
Negara Republik Indonesia Nomor 3264) sebagaimana
telah beberapa kali diubah terakhir dengan Undang-
Undang Nomor 7 Tahun 2021 tentang Harmonisasi
Peraturan Perpajakan (Lembaran Negara Republik
Indonesia Tahun 2021 Nomor 246, Tambahan Lembaran
Negara Republik Indonesia Nomor 6736);
3. Undang-Undang Nomor 10 Tahun 1995 tentang
Kepabeanan (Lembaran Negara Republik Indonesia
Tahun 1995 Nomor 75, Tambahan Lembaran Negara
Republik Indonesia Nomor 3612) sebagaimana telah
diubah dengan Undang-Undang Nomor 17 Tahun 2006
tentang Perubahan atas Undang-Undang Nomor 10
Tahun 1995 tentang Kepabeanan (Lembaran Negara
Republik Indonesia Tahun 2006 Nomor 93, Tambahan
Lembaran Negara Republik Indonesia Nomor 4661);
4. Undang-Undang Nomor 11 Tahun 1995 tentang Cukai
(Lembaran Negara Republik Indonesia Tahun 1995
Nomor 76, Tambahan Lembaran Negara Republik
Indonesia Nomor 3613) sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 7 Tahun
2021 tentang Harmonisasi Peraturan Perpajakan
(Lembaran Negara Republik Indonesia Tahun 2021
Nomor 246, Tambahan Lembaran Negara Republik
Indonesia Nomor 6736);
5. Peraturan Menteri Keuangan Nomor 227/PMK.04/2015
tentang Nilai Tukar Mata Uang yang Digunakan untuk
Penghitungan dan Pembayaran Bea Masuk (Berita
Negara Republik Indonesia Tahun 2015 Nomor 1897);
6. Peraturan Menteri Keuangan Nomor 124 Tahun 2024
tentang Organisasi dan Tata Kerja Kementerian
Keuangan (Berita Negara Republik Indonesia Tahun
2024 Nomor 1063);
7. Keputusan Menteri Keuangan Republik Indonesia Nomor
167 Tahun 2025 tentang Pelimpahan Kewenangan
Menteri Keuangan Dalam Bentuk Mandat Kepada
Pejabat di Lingkungan Kementerian Keuangan;
MEMUTUSKAN:
Menetapkan : KEPUTUSAN MENTERI KEUANGAN TENTANG NILAI KURS
SEBAGAI DASAR PELUNASAN BEA MASUK, PAJAK
PERTAMBAHAN NILAI BARANG DAN JASA DAN PAJAK
PENJUALAN ATAS BARANG MEWAH, BEA KELUAR, DAN
PAJAK PENGHASILAN YANG BERLAKU UNTUK 8 April 2026
SAMPAI DENGAN 14 April 2026.
Teks pendamping untuk pencarian
- 3 -
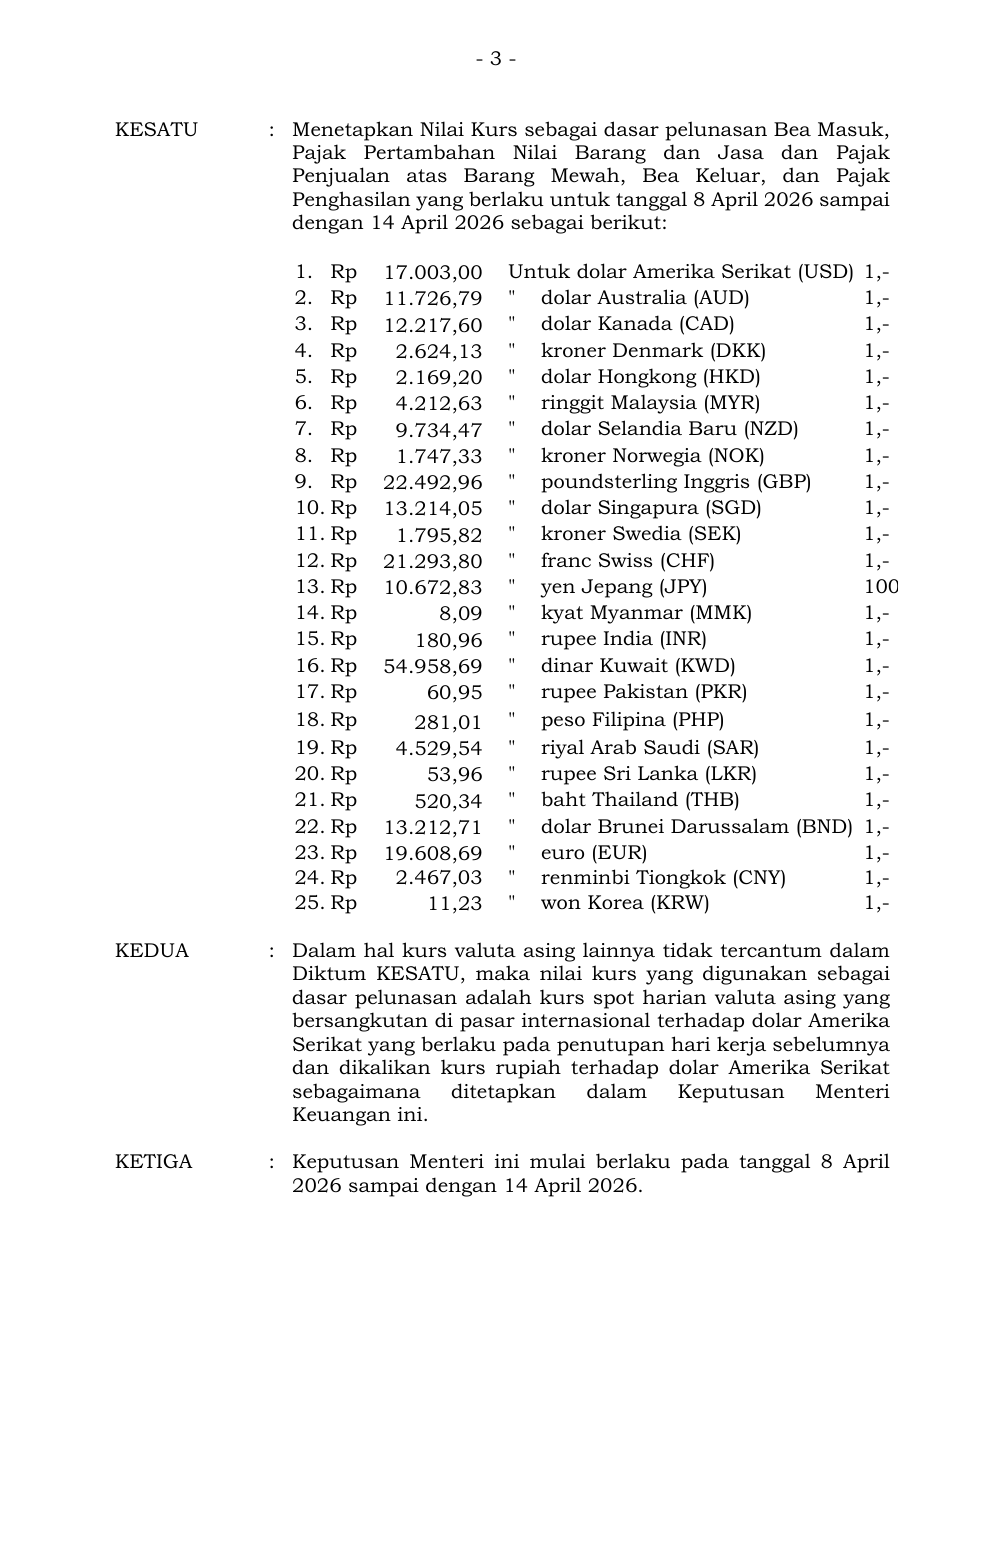
KESATU : Menetapkan Nilai Kurs sebagai dasar pelunasan Bea Masuk,
Pajak Pertambahan Nilai Barang dan Jasa dan Pajak
Penjualan atas Barang Mewah, Bea Keluar, dan Pajak
Penghasilan yang berlaku untuk tanggal 8 April 2026 sampai
dengan 14 April 2026 sebagai berikut:
1. Rp 17.003,00 Untuk dolar Amerika Serikat (USD) 1,-
2. Rp 11.726,79 " dolar Australia (AUD) 1,-
3. Rp 12.217,60 " dolar Kanada (CAD) 1,-
4. Rp 2.624,13 " kroner Denmark (DKK) 1,-
5. Rp 2.169,20 " dolar Hongkong (HKD) 1,-
6. Rp 4.212,63 " ringgit Malaysia (MYR) 1,-
7. Rp 9.734,47 " dolar Selandia Baru (NZD) 1,-
8. Rp 1.747,33 " kroner Norwegia (NOK) 1,-
9. Rp 22.492,96 " poundsterling Inggris (GBP) 1,-
10. Rp 13.214,05 " dolar Singapura (SGD) 1,-
11. Rp 1.795,82 " kroner Swedia (SEK) 1,-
12. Rp 21.293,80 " franc Swiss (CHF) 1,-
13. Rp 10.672,83 " yen Jepang (JPY) 100,-
14. Rp 8,09 " kyat Myanmar (MMK) 1,-
15. Rp 180,96 " rupee India (INR) 1,-
16. Rp 54.958,69 " dinar Kuwait (KWD) 1,-
17. Rp 60,95 " rupee Pakistan (PKR) 1,-
18. Rp 281,01 " peso Filipina (PHP) 1,-
19. Rp 4.529,54 " riyal Arab Saudi (SAR) 1,-
20. Rp 53,96 " rupee Sri Lanka (LKR) 1,-
21. Rp 520,34 " baht Thailand (THB) 1,-
22. Rp 13.212,71 " dolar Brunei Darussalam (BND) 1,-
23. Rp 19.608,69 " euro (EUR) 1,-
24. Rp 2.467,03 " renminbi Tiongkok (CNY) 1,-
25. Rp 11,23 " won Korea (KRW) 1,-
KEDUA : Dalam hal kurs valuta asing lainnya tidak tercantum dalam
Diktum KESATU, maka nilai kurs yang digunakan sebagai
dasar pelunasan adalah kurs spot harian valuta asing yang
bersangkutan di pasar internasional terhadap dolar Amerika
Serikat yang berlaku pada penutupan hari kerja sebelumnya
dan dikalikan kurs rupiah terhadap dolar Amerika Serikat
sebagaimana ditetapkan dalam Keputusan Menteri
Keuangan ini.
KETIGA : Keputusan Menteri ini mulai berlaku pada tanggal 8 April
2026 sampai dengan 14 April 2026.
Teks pendamping untuk pencarian
- 4 -
Keputusan Menteri ini disampaikan kepada:
1. Menteri Keuangan;
2. Wakil Menteri Keuangan;
3. Sekretaris Jenderal Kementerian Keuangan;
4. Direktur Jenderal Pajak;
5. Direktur Jenderal Bea dan Cukai; dan
6. Direktur Jenderal Strategi Ekonomi dan Fiskal.
Ditetapkan di Jakarta
pada tanggal 7 April 2026
a.n. MENTERI KEUANGAN REPUBLIK INDONESIA
DIREKTUR STRATEGI STABILISASI EKONOMI,
Ditandatangani secara elektronik
NOOR FAISAL ACHMAD
Dokumen ini telah ditandatangani menggunakan sertifikat elektronik yang diterbitkan oleh Balai Besar Sertifikasi Elektronik (BSrE), BSSN. Untuk memastikan keaslian tanda
tangan elektronik, silakan pindai QR Code pada laman https://satu.kemenkeu.go.id atau unggah dokumen pada laman https://tte.komdigi.go.id/verifyPDF